Choque nos preços dos combustíveis: Os preços dos combustíveis e a crise energética – Porque é que o reabastecimento mais barato por si só não vai resolver a crise
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 17 de setembro de 2026 / Atualizado em: 17 de setembro de 2026 – Autor: Konrad Wolfenstein
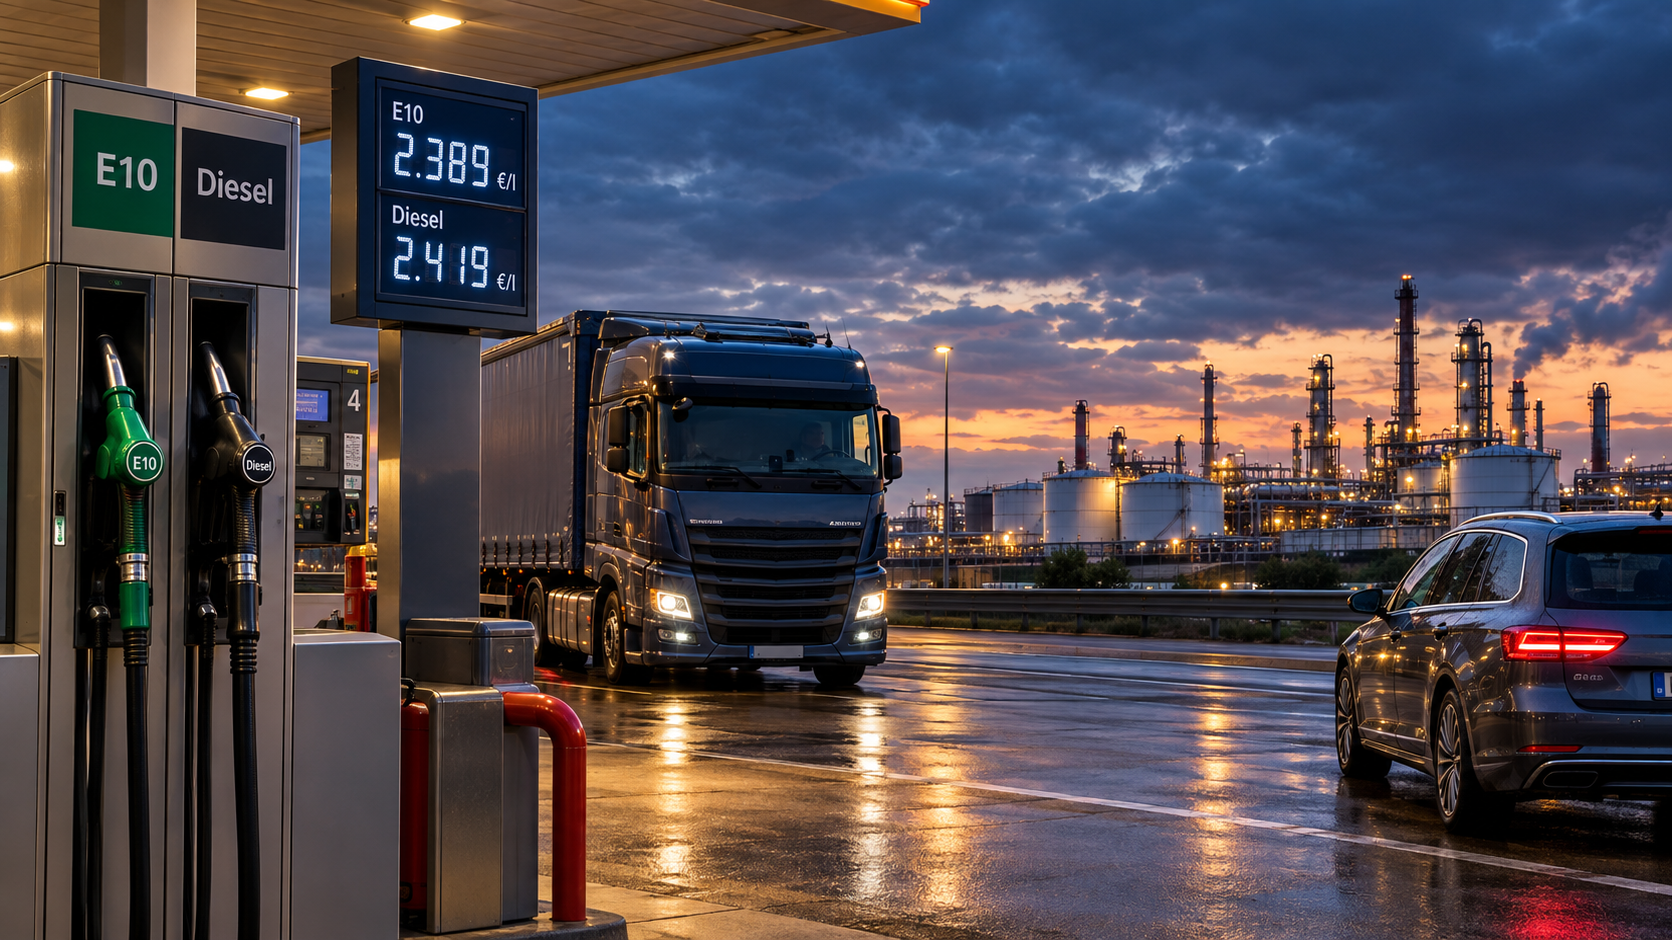
Choque de preços nos postos de abastecimento: Os preços dos combustíveis e a crise energética – Porque é que o reabastecimento mais barato por si só não vai resolver a crise – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
Mais de 2,40 euros pelo gasóleo! O que está realmente por detrás desta nova explosão de preços?
Crise energética de 2026: Porque é que um novo desconto nos combustíveis não vai resolver os nossos problemas agora
O verdadeiro motivo do choque de preços: o que tornará realmente o combustível tão extremamente caro em 2026?
Abastecer na Alemanha voltará a pesar no bolso no outono de 2026:
Com um preço médio de 2,30€ por litro para a gasolina Super E10 e uns exorbitantes 2,42€ para o gasóleo, os preços dos combustíveis estão a bater todos os recordes anteriores. Mas aqueles que culpam esta explosão de preços exclusivamente a Berlim ou às gananciosas companhias petrolíferas estão a perder o ponto principal. De facto, uma combinação tóxica de conflitos globais, cadeias de abastecimento bloqueadas no Médio Oriente e capacidade de refinação limitada está a colidir com uma economia europeia que continua fortemente dependente do petróleo no sector dos transportes. O resultado é um choque brutal na oferta que não só sobrecarrega as famílias, como também, como um perigoso factor de influência nos preços, afecta toda a indústria logística e a inflação. A nossa análise abrangente explora quais as medidas políticas que realmente ajudarão, porque é que conceitos populares como um tecto rígido dos preços ou um desconto generalizado nos combustíveis são arriscados e como é que a Alemanha deve encontrar uma saída para esta armadilha fatal do petróleo.
O Estado pode conter os preços, mas não pode fazer com que o petróleo surja do nada nem minimizar a vulnerabilidade da Europa
Na Alemanha, os preços dos combustíveis atingiram, em meados de setembro de 2026, um nível que transformou, mais uma vez, um incómodo quotidiano num grande fardo económico. De acordo com a análise mais recente da ADAC (Administração Alemã para a Cooperação Económica), o litro de gasolina Super E10 custava, em média, 2,30€ em todo o país no dia 15 de setembro. Este foi um novo recorde histórico, mais 4,1 cêntimos do que na semana anterior. Os preços do gasóleo subiram ainda mais, 10,1 cêntimos numa semana, atingindo os 2,422 euros por litro, um valor próximo do recorde de 2,447 euros atingido em abril. Para comparação, em meados de janeiro, os preços médios eram de 1,743€ para a E10 e de 1,687€ para o gasóleo.
Esta diferença ilustra a magnitude do choque melhor do que qualquer retórica política. Em oito meses, o preço da gasolina E10 aumentou cerca de 56 cêntimos por litro e o do gasóleo, cerca de 74 cêntimos. Para um depósito de 50 litros, isto equivale a um custo adicional de aproximadamente 28€ para a E10 e 37€ para o gasóleo. Quem consumir 150 litros por mês pagará cerca de 84€ ou 110€ a mais em comparação com janeiro. Isto é percetível para residências particulares; para frotas comerciais, pode alterar completamente os cálculos de custos de contratos inteiros.
A situação actual, contudo, não é simplesmente uma repetição da crise energética de 2022. Nessa altura, coincidiu o ataque russo à Ucrânia, a redução drástica do fornecimento de gás e um mercado energético europeu já fragilizado. Em 2026, o foco está mais direcionado para o mercado petrolífero global. A guerra no Médio Oriente, a perturbação temporária e significativa do transporte de petróleo através do Estreito de Ormuz, os elevados prémios de risco e a escassez de produtos refinados estão a ter impacto numa economia que, embora se tenha tornado mais resiliente em termos de gás, continua fortemente dependente dos combustíveis fósseis líquidos para o transporte.
O termo "crise energética" justifica-se, portanto, mas deve ser utilizado com precisão. A Alemanha não sofre de uma escassez física generalizada de energia. Há disponibilidade de eletricidade, gás e produtos petrolíferos. O principal problema é um choque externo de oferta: a energia importada está a tornar-se mais escassa, mais arriscada e mais cara. Como resultado, mais rendimento flui para os produtores estrangeiros, enquanto o poder de compra, as margens de lucro das empresas e as oportunidades de investimento diminuem no mercado interno. Esta situação é particularmente difícil do ponto de vista económico, pois aumenta a inflação e, ao mesmo tempo, dificulta o crescimento.
A origem está para além da bomba de combustível
O gatilho imediato para a subida dos preços não está nos postos de abastecimento alemães, mas sim nos mercados internacionais de petróleo bruto e derivados. Desde o início da guerra no Médio Oriente, no final de Fevereiro de 2026, o fluxo de petróleo através do Estreito de Ormuz foi temporariamente reduzido para menos de um décimo dos níveis pré-crise. A Agência Internacional de Energia respondeu com a maior libertação coordenada de reservas de emergência da sua história: 400 milhões de barris seriam disponibilizados ao mercado. Esta escala, por si só, deixa claro que não se trata de uma flutuação normal dos preços, mas sim de uma interrupção excepcional do fornecimento.
Para os consumidores alemães, o preço do Brent por si só não é o factor decisivo. Entre o preço de um barril de crude e o preço de um litro de gasóleo ou gasolina, existem os custos de refinação, a disponibilidade do produto, os custos de frete, os seguros, o armazenamento, a mistura de biocombustíveis, a fixação de preços do CO₂, o imposto sobre a energia, as margens de distribuição e o imposto sobre o valor acrescentado (IVA). Numa crise, estes componentes podem divergir. Portanto, se o preço do petróleo bruto cair, os preços dos combustíveis não cairão necessariamente na mesma proporção. Se a capacidade de refinação for limitada ou se determinados fluxos de produtos forem interrompidos, a gasolina e, principalmente, o gasóleo poderão continuar a ser dispendiosos.
Este efeito de refinaria desempenhará um papel crucial em 2026. O Banco Central Europeu sublinha que o aumento da inflação energética é exacerbado não só pela subida dos preços das matérias-primas, mas também pelo aumento das margens de lucro dos produtos petrolíferos refinados. O gasóleo é particularmente sensível porque a Europa é estruturalmente mais dependente da importação de destilados médios, e o combustível é também necessário no transporte rodoviário de mercadorias, em máquinas de construção e agrícolas e, em certa medida, como equivalente ao óleo de aquecimento. Uma escassez afetaria, portanto, diversos setores da procura em simultâneo.
Os efeitos da taxa de câmbio também desempenham um papel importante. O petróleo bruto e muitos derivados do petróleo são negociados em dólares americanos. Um euro mais fraco encarece as importações de energia, mesmo que o preço do dólar se mantenha inalterado. Por outro lado, um euro mais forte pode amortecer um aumento dos preços do petróleo, mas raramente o neutraliza por completo. Portanto, o preço final depende não só da situação no Médio Oriente, mas também da reacção dos mercados financeiros internacionais.
No interior, os estrangulamentos logísticos podem agravar ainda mais a situação. Os baixos níveis de água no Reno aumentam o custo do transporte de produtos petrolíferos, uma vez que os navios-tanque podem transportar menos carga e têm de fazer mais viagens. Estes efeitos variam regionalmente e explicam porque é que os preços não sobem uniformemente em todo o lado. A crise energética é, portanto, também uma crise de transportes: a energia não só precisa de ser produzida ou importada, como também precisa de ser entregue no local certo e no momento certo.
O que está incluído no preço por litro?
O preço na bomba de combustível é frequentemente apresentado como simplesmente o resultado de impostos governamentais ou de elevadas margens de lucro das empresas. Na realidade, é composto por diversos componentes cujo peso varia de acordo com o preço de mercado. O imposto sobre a energia é um imposto fixo por quantidade e é normalmente de 65,45 cêntimos por litro de gasolina e 47,04 cêntimos por litro de gasóleo. Não aumenta automaticamente quando o petróleo bruto fica mais caro. A isto acrescem os custos do sistema nacional de comércio de emissões, aquisição e refinação, transporte e armazenamento, as margens das várias fases da cadeia de abastecimento e, finalmente, 19% de imposto sobre o valor acrescentado (IVA) sobre o preço líquido total, incluindo o imposto sobre a energia e os custos de CO₂.
O preço nacional do CO₂ em 2026 deverá oscilar entre os 55€ e os 65€ por tonelada. O primeiro leilão, em julho, terminou no limite superior deste intervalo, nos 65€. Comparativamente ao preço de 55€ em 2025, o valor de 65€ aumenta o preço final em aproximadamente 2,8 cêntimos por litro de gasolina e 3,2 cêntimos por litro de gasóleo. O preço do CO₂ contribui, portanto, para o aumento de preço, mas não chega nem perto de explicar a subida de várias dezenas de cêntimos desde o início do ano. O factor dominante é o preço de aquisição e processamento de combustíveis fósseis resultante da perturbação geopolítica no fornecimento.
A afirmação de que o Estado beneficia automaticamente dos elevados preços dos combustíveis é também uma simplificação excessiva. Embora o Imposto sobre o Valor Acrescentado (IVA) por litro vendido aumente com o preço bruto, o volume de vendas pode diminuir, enquanto o imposto sobre a energia, baseado no volume, permanece inalterado ou gera menos receitas devido ao menor consumo. Além disso, a energia cara pressiona a economia e, consequentemente, outras fontes de receita fiscal. Com base nos dados actualmente disponíveis, o Ministério das Finanças não prevê que o Estado gere qualquer receita adicional no geral com o choque de preços. No entanto, os dados completos de consumo e de cobrança de impostos para 2026 são ainda necessários para uma avaliação final.
Isto não significa que os impostos governamentais sejam insignificantes. Com um preço de 2,30€ por litro, o imposto regular sobre a energia na gasolina, por si só, representa mais de um quarto do preço final; os custos de CO₂ e o imposto sobre as vendas são adicionados a este valor. O governo possui, portanto, uma alavanca de curto prazo. No entanto, apenas pode alterar a parcela interna dos impostos. Não pode influenciar o preço do mercado mundial, os estrangulamentos nas refinarias e os prémios de risco geopolítico.
Por que razão o gasóleo está a tornar-se um indicador de crise
O preço do gasóleo é mais importante para a análise económica do que uma análise focada apenas nos automóveis particulares poderia sugerir. O gasóleo alimenta a grande maioria dos veículos comerciais pesados e, por isso, é um input fundamental para o fornecimento de alimentos, bens industriais, materiais de construção e serviços de entrega de encomendas. Se o seu preço subir, não só a mobilidade se torna mais cara, como também o transporte físico de quase todas as mercadorias.
Segundo a Associação Federal Alemã de Transporte Rodoviário, Logística e Recolha de Resíduos (BGL), os custos com combustível representam cerca de um terço dos custos totais de muitas empresas de transporte. Regra geral, um aumento de 10% no preço do gasóleo leva, portanto, a um aumento de aproximadamente 3% nos custos totais. Um aumento de quase 30% no preço pode, consequentemente, elevar a base de custos de uma empresa em cerca de 9%. Este é um valor significativo num sector de margens reduzidas, especialmente tendo em conta o encargo simultâneo de salários, seguros, financiamento, veículos e portagens.
No mercado grossista, o preço do gasóleo em julho de 2026 era de 171,61 € por 100 litros, sem IVA. Isto representava um aumento de 36,5% em relação ao ano anterior e de 24% em relação a junho. As rápidas flutuações entre os preços máximos e mínimos mensais dificultam o cálculo das propostas. Uma transportadora que feche um contrato com base no preço de junho pode ter de lidar com um aumento de dois dígitos apenas algumas semanas depois.
As grandes empresas de logística podem utilizar cláusulas de ajustamento de preços, os seus próprios depósitos de combustível, modelos de entrega programada ou alianças de compra. As pequenas e médias empresas de transporte têm geralmente menos poder de negociação e liquidez. Têm de pagar o combustível imediatamente, mas frequentemente só conseguem repercutir os acréscimos aos seus clientes com atraso. Isto cria um efeito de financiamento: mesmo que os custos mais elevados sejam repercutidos posteriormente, a empresa precisa de cobrir o período intermédio.
Se os sobretaxas do gasóleo forem repercutidos de forma consistente, os custos de transporte aumentarão. Isto é necessário do ponto de vista comercial, mas funciona como uma segunda onda de inflação para a economia como um todo. O custo por artigo individual permanece geralmente pequeno, mas acumula-se através de produtos intermédios, movimentação de stocks, distribuição regional e a última etapa da entrega. Os produtos de baixo valor e de elevado peso ou volume são particularmente afetados, como os materiais de construção, as bebidas, os produtos agrícolas e o transporte de resíduos.
Se as empresas não conseguirem repercutir os custos, as suas margens de lucro diminuem. Os investimentos em novos veículos, digitalização ou sistemas de propulsão alternativos são então adiados. Em casos extremos, os fornecedores abandonam o mercado, o que, a médio prazo, reduz a capacidade produtiva e aumenta ainda mais os custos de frete. A crise tem, portanto, um efeito paradoxal: embora os elevados preços dos combustíveis fósseis criem um maior incentivo à transição para sistemas de propulsão alternativos, podem, simultaneamente, destruir os recursos financeiros necessários para essa transição.
Os agregados familiares privados são afectados de forma diferente
Uma visão generalizada de todos os condutores de automóveis obscurece as diferenças significativas na distribuição geográfica. As famílias das grandes cidades podem recorrer com mais frequência a transportes públicos, bicicletas ou trajetos mais curtos. Nas zonas rurais, um automóvel é frequentemente um pré-requisito para o emprego, a educação, os cuidados médicos e as compras. Os trabalhadores por turnos também não costumam ter uma alternativa adequada, mesmo que o seu local de residência esteja formalmente bem conectado.
A poupança absoluta resultante de um preço mais baixo por litro aumenta com o consumo. Os condutores frequentes, os veículos grandes e as famílias de rendimentos elevados com vários carros são particularmente beneficiados. Ao mesmo tempo, o encargo relativo, medido em relação ao rendimento disponível, pode ser significativamente mais elevado para as pessoas com baixos rendimentos. Um corte de impostos generalizado é, portanto, rápido e perceptível, mas apenas parcialmente eficaz para atingir grupos sociais específicos.
Além disso, as famílias não pagam apenas no posto de abastecimento. O aumento dos preços do gasóleo faz subir o custo dos serviços de entrega, da mão-de-obra especializada, do transporte de alimentos e dos serviços municipais. O aumento dos preços do óleo de aquecimento onera os proprietários e inquilinos de imóveis aquecidos a óleo. As empresas podem também tentar repercutir os custos mais elevados da energia através de preços mais elevados ou compensá-los com menores aumentos salariais e investimentos. A perda real do poder de compra é, portanto, superior ao aumento da fatura do combustível.
A situação torna-se particularmente problemática para as famílias que, simultaneamente, têm baixos rendimentos, longas deslocações diárias e um veículo ineficiente. Não podem mudar-se ou comprar um carro elétrico a curto prazo e não beneficiam automaticamente de programas de subsídios que exigem um elevado investimento inicial. Uma política de crise economicamente sólida deve ter em conta estas limitações de liquidez e de ajustamento. Não basta apontar alternativas tecnológicas a longo prazo quando a actual factura vence hoje.
O choque de preços está a afectar a inflação e as taxas de juro
Em agosto de 2026, a taxa de inflação na Alemanha foi de 2,9%, face aos 2,8% em julho e aos 2,3% em junho. Os produtos energéticos estavam 10,5% mais caros do que um ano antes, e os combustíveis, 27,7% mais caros. Sem o sector energético, a taxa de inflação teria sido de apenas 2,2%, e sem o fuelóleo de aquecimento e os combustíveis, de 2,0%. Esta diferença ilustra o quanto os actuais aumentos de preços são impulsionados pelo sector energético.
Um choque no preço do petróleo tem inicialmente um impacto directo nos combustíveis e no fuelóleo de aquecimento. Seguem-se efeitos indiretos na produção e no transporte. Se as empresas anteciparem custos permanentemente mais elevados, ajustam as tabelas de preços, os contratos de fornecimento e os cálculos de investimento. Os trabalhadores, por sua vez, tentam compensar as perdas salariais reais através da negociação colectiva. Assim, uma subida temporária do preço da energia pode levar a uma inflação mais generalizada, mesmo que a causa original esteja fora da economia alemã.
O Banco Central Europeu (BCE) prevê uma inflação média de 3,0% para a zona euro no seu cenário base para 2026, atingindo um pico de 3,6% no quarto trimestre. A previsão é de 2,5% para 2027 e de 2,1% para 2028. Ao mesmo tempo, o BCE antecipa um crescimento real de apenas 0,9% em 2026. Isto ilustra o dilema clássico de um choque negativo da oferta: uma política monetária mais restritiva pode limitar os efeitos secundários, mas não gera petróleo adicional e tende a enfraquecer a procura.
Para as empresas, isto significa um duplo encargo. A energia e a logística ficam mais caras, enquanto os custos de financiamento podem manter-se elevados durante mais tempo. A construção, a engenharia mecânica, a indústria química, o processamento de metais e outros setores que requerem uma grande quantidade de capital ou de energia são particularmente afetados por este mecanismo. A construção privada e a procura dos consumidores também sofrem quando as famílias gastam mais em mobilidade e aquecimento, e os empréstimos continuam a ser caros.
O Bundesbank prevê que os efeitos do aumento dos preços da energia se reflectirão no custo de vida apenas de forma gradual. Isto contradiz a suposição de que uma queda de curto prazo dos preços do petróleo resolverá o problema imediatamente. Os contratos de fornecimento, os stocks e as negociações de preços geram atrasos. Por outro lado, isto também significa que, se o choque se mantiver temporário, muitos efeitos indiretos serão menos severos do que no caso de uma escassez que dure anos.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
A verdade sobre os descontos nos combustíveis: porque é que a ajuda governamental desaparece frequentemente sem deixar rasto
O desconto no combustível traz uma lição ambígua
Entre 1 de maio e 30 de junho de 2026, a Alemanha reduziu o imposto sobre a energia da gasolina e do gasóleo em 14,04 cêntimos por litro. Como isto também reduziu a base de incidência do Imposto sobre o Valor Acrescentado (IVA), o alívio potencial para os consumidores foi de aproximadamente 16,7 cêntimos por litro. A medida custou ao governo cerca de 1,6 mil milhões de euros em dois meses.
A questão crucial era saber se a indústria petrolífera repercutiu a redução de impostos nos postos de abastecimento de combustível. A Unidade de Transparência de Mercado do Gabinete Federal de Cartéis estima que o repasse médio em toda a cadeia de valor seja de 13,8 cêntimos por litro para o gasóleo e de 13 cêntimos para a gasolina Super E5. Isto corresponde a 82,6% e 77,8%, respetivamente, da potencial redução bruta de impostos. O desconto no combustível foi, portanto, em grande parte, mas não totalmente, eficaz.
A avaliação é complicada pelo facto de os preços do petróleo bruto e do comércio grossista terem oscilado acentuadamente ao mesmo tempo. No início de maio, os preços da gasolina nos postos de abastecimento caíram inicialmente quase 12 cêntimos e os do gasóleo quase 15 cêntimos. Em Junho, a queda dos preços do crude contribuiu ainda mais para a estabilização da situação. Após o fim do corte de impostos, os preços da gasolina subiram 9,6 cêntimos e os do gasóleo 10,4 cêntimos entre 30 de junho e 1 de julho. Analisando os preços com alguns dias de antecedência, o aumento foi ainda mais acentuado.
Este caso de estudo não comprova, portanto, nem uma falha completa de mercado nem uma transferência perfeita dos custos. Um amplo corte de impostos pode chegar rapidamente aos consumidores, mas parte do alívio pode permanecer na cadeia de valor. Em mercados restritos, com escassez de produtos refinados e disparidades regionais de oferta, conseguir 100% de transferência dos custos é difícil. Além disso, quanto mais tempo durar uma medida temporária, mais difícil se torna distinguir entre os efeitos sobre os impostos, o petróleo bruto, a taxa de câmbio e a margem de lucro.
A simplicidade administrativa do imposto é um argumento a favor da sua reintrodução. É cobrado numa fase inicial da cadeia de suprimentos; não é necessária qualquer solicitação de cada família. Os argumentos contra a reintrodução incluem os elevados custos fiscais, o alcance social limitado e o enfraquecimento do sinal de escassez. Além disso, haverá um forte impacto nos preços quando o benefício terminar. Por conseguinte, um desconto no combustível é mais adequado como medida de emergência a curto prazo do que como resposta permanente ao aumento estrutural dos preços do petróleo.
Redução do IVA com alavancagem significativa
Em alternativa, está a ser discutida uma redução temporária do IVA sobre os combustíveis de 19% para 7%. Assumindo que o preço líquido se mantém inalterado, isto reduziria teoricamente o preço da gasolina E10 (a partir de 2,30€) em aproximadamente 23 cêntimos por litro e o do gasóleo (a partir de 2,422€) em aproximadamente 24 cêntimos por litro. O impacto potencial seria, assim, superior ao da redução do preço dos combustíveis ocorrida em Maio e Junho.
A diferença reside na estrutura. O imposto sobre a energia é um valor fixo em cêntimos por litro. Uma redução do imposto sobre o valor acrescentado (IVA) é proporcional ao preço líquido e, por conseguinte, proporciona um maior alívio quando os preços de mercado são particularmente elevados. É precisamente isso que o torna politicamente atrativo numa crise aguda. Contudo, também significa que o encargo fiscal é substancial e o alívio aumenta com o consumo.
O risco de repercussão dos custos continua economicamente viável. Com uma forte concorrência e uma monitorização transparente dos preços, uma parcela significativa da redução deveria ser repercutida. No entanto, não há garantias. Além disso, parte da redução de preços pode ser compensada por uma maior procura ou por alterações nas margens. Quanto mais restrito for o mercado, maior será a probabilidade de um aumento da procura resultar em preços mais elevados antes de impostos.
A legislação europeia e a legislação fiscal também devem ser consideradas. Uma alteração da taxa do IVA exige uma implementação juridicamente sólida e deve ser compatível com o quadro europeu do IVA. A data de início politicamente proposta, 1 de Outubro, é, portanto, ambiciosa. Embora o facto de ter sido decidida rapidamente uma redução do imposto sobre a energia em 2026 demonstre a capacidade operacional do legislador, tal não substitui a necessidade de examinar o instrumento específico.
Uma redução do IVA seria mais convincente se fosse claramente temporária, ligada a um acompanhamento rigoroso do mercado e complementada por subsídios específicos. Sem um prazo determinado, criaria um défice orçamental permanente e prejudicaria a transição para sistemas de propulsão mais eficientes. Sem medidas de apoio social, a maior parte do euro continuaria nas mãos dos maiores consumidores.
Os tetos de preços prometem mais do que cumprem
Um tecto para o preço dos combustíveis imposto pelo governo parece imediatamente plausível: o preço por litro não deverá ultrapassar um limite estabelecido. Para os consumidores, o efeito seria facilmente compreendido e visível. No entanto, o instrumento é economicamente arriscado se o preço final, após o teto, ficar abaixo dos custos de aquisição e distribuição.
Nesse caso, ou o estado deve reembolsar a diferença ou os fornecedores devem reduzir as suas ofertas. O reembolso transfere os custos da bomba para a residência e cria problemas de auditoria complexos. Sem reembolso, é provável que ocorra escassez local, queda da qualidade ou o encerramento de postos de abastecimento de combustível independentes. Um teto não resolve a escassez física; apenas a máscara.
Os modelos do Luxemburgo ou da Bélgica não podem ser simplesmente transferidos. Países mais pequenos, estruturas de mercado diferentes, transporte transfronteiriço de combustíveis e regras de margem estabelecidas criam condições distintas. A Alemanha possui um mercado amplo e regionalmente heterogéneo, com refinarias, terminais de importação, transporte por via navegável interior, grossistas e cerca de 15.000 postos de abastecimento monitorizados. Uma regulação centralizada dos preços teria de reflectir esta complexidade.
Mais sensato do que um teto rígido para o preço final seriam regras com um prazo determinado para as margens de lucro ou aumentos de preços excecionais, desde que sejam definidas com precisão e aplicáveis de acordo com a legislação da concorrência. No entanto, tais intervenções também exigem preços de referência fiáveis. Caso contrário, corre-se o risco de o Estado confundir custos normais de risco e logística com preços abusivos.
O imposto sobre os lucros extraordinários resolve um problema diferente
O imposto sobre lucros extraordinários proposto por alguns membros do SPD visa principalmente a distribuição de lucros e o financiamento de atividades. Pretende-se captar lucros extraordinários gerados pelas empresas não por desempenho adicional, mas como consequência da crise. A receita poderia ser utilizada para financiar medidas de apoio. Contudo, tal imposto não reduziria automaticamente os preços dos combustíveis.
A principal dificuldade reside na definição de lucro excedente. As comparações com anos anteriores podem ser distorcidas por prejuízos passados, ciclos de investimento, paragens de refinarias, estruturas empresariais e transferência internacional de lucros. Se a base fiscal for definida de forma demasiado restrita, os lucros significativos poderão continuar isentos de impostos. Se for definida de forma demasiado ampla, poderão ser incluídos os lucros normais ou os prémios de risco necessários.
O impacto no investimento é também ambivalente. Um imposto especial retroativo ou imprevisível aumenta a incerteza regulamentar e pode sufocar o investimento em refinarias, instalações de armazenamento, infraestruturas de importação ou transformação. Por outro lado, uma regra claramente definida, coordenada em toda a UE e com um prazo determinado pode reduzir as distorções da concorrência e aumentar a aceitação pública das medidas de crise.
O ponto crucial é separar os objetivos. Quem quer reduzir o preço por litro a curto prazo precisa de uma ferramenta que vá ao encontro ou ao preço ou à procura. Quem quer aproveitar os lucros da crise precisa de um instrumento fiscal. Quem quer proteger as famílias de baixo rendimento precisa de transferências direcionadas. Uma única medida dificilmente conseguirá cumprir as três tarefas em simultâneo.
O auxílio direto é mais preciso, mas mais lento
Do ponto de vista das políticas distributivas, os pagamentos directos às famílias com baixos rendimentos são mais convincentes do que os subsídios fixos aos combustíveis. O Estado pode ajustar o apoio em função do rendimento, do tamanho da família, do local de residência ou da mobilidade relacionada com o trabalho. Isto impediria os proprietários de veículos de grande porte de receberem os maiores subsídios simplesmente por causa do elevado consumo de combustível.
O problema reside na implementação. Um mecanismo de pagamento funcional exige dados de rendimentos e informações bancárias atualizadas. Segundo o governo federal, as informações bancárias necessárias estão atualmente disponíveis apenas para um número limitado de contribuintes. Por conseguinte, um pagamento imediato em todo o país a 1 de outubro parece menos realista do que uma alteração nas taxas de imposto existentes.
Para os empregados, poderiam ser utilizados sistemas já existentes, como o imposto sobre o rendimento, o subsídio de transporte ou o prémio de mobilidade. No entanto, o subsídio de transporte apenas proporciona alívio fiscal através da declaração de rendimentos e oferece menos benefícios para aqueles com uma baixa carga fiscal. Um maior bónus de mobilidade ou um adiantamento mensal seriam medidas mais direcionadas, mas administrativamente mais complexas. Os trabalhadores independentes, os reformados, os estagiários e aqueles que não declaram imposto de renda precisariam de ser considerados separadamente.
Uma solução pragmática poderá ser em duas etapas. No curto prazo, um alívio de preços limitado e transparente atenuaria o impacto agudo. Ao mesmo tempo, as famílias particularmente afectadas e as pequenas empresas de transportes receberiam assistência de liquidez direccionada. Assim que os sistemas de pagamento estiverem a funcionar, o subsídio alargado poderá ser gradualmente eliminado e substituído por apoios baseados no rendimento.
A política da concorrência continua a ser indispensável
Os preços elevados não são automaticamente prova de conluio ou abuso. Podem também surgir num mercado competitivo e funcional quando existe escassez genuína. No entanto, as margens e os níveis de preços devem ser monitorizados, especialmente durante uma crise, uma vez que os estrangulamentos na oferta podem aumentar o poder de mercado.
A Unidade de Transparência do Mercado de Combustíveis recebe relatórios de preços de aproximadamente 15.000 postos de abastecimento de combustível e consegue analisar as variações em tempo quase real. Desde abril de 2026, os postos de abastecimento de combustível só podem aumentar os preços uma vez por dia, ao meio-dia; reduções são permitidas a qualquer momento. Esta medida visa reduzir o número de flutuações de preços difíceis de compreender. No segundo trimestre, cerca de 2,1% das variações de preços reportadas violaram esta regra, sendo a fiscalização da responsabilidade das autoridades estatais competentes.
A transparência ajuda os consumidores a encontrar melhores ofertas e aumenta a pressão competitiva. No entanto, não substitui a investigação das fases iniciais da cadeia de abastecimento. As refinarias, os terminais de importação, os oleodutos, as instalações de armazenamento e os grossistas determinam grande parte do preço antes mesmo de o combustível chegar à bomba. A escassez regional, em particular, pode surgir nestes pontos.
O Gabinete Federal de Cartéis não é uma autoridade de controlo de preços e não pode intervir simplesmente porque os preços são elevados. Precisa de comprovar poder de mercado e práticas abusivas. Isto é necessário no âmbito do Estado de Direito, mas difícil em crises dinâmicas. Uma base de dados mais robusta sobre margens de refinação, custos de importação, níveis de inventário e preços grossistas regionais aceleraria a análise sem intervir automaticamente na formação de preços.
A política climática está sob pressão política
Em todas as crises energéticas, a pressão para suspender a taxação do CO₂ aumenta. O preço nacional para 2026 situa-se entre os 55 e os 65 euros por tonelada; a sobretaxa de mercado em comparação com 2025 corresponde a apenas alguns cêntimos por litro, dependendo dos resultados do leilão. Uma abolição completa, portanto, apenas compensaria parcialmente o actual choque de preços, enfraquecendo simultaneamente um sinal climático crucial.
O conflito político é real. Os elevados preços dos combustíveis fósseis incentivam a eficiência, a partilha de automóveis, os transportes públicos e os sistemas de propulsão alternativos. No entanto, se o aumento for abrupto devido a guerras e escassez, não será previsível nem socialmente equilibrado. As famílias e as empresas precisam de tempo e capital para se adaptarem. A política climática torna-se inverosímil se ignorar estes custos de transição; mas também perde credibilidade se todos os sinais de mercado forem imediatamente neutralizados.
A resposta correcta não reside, portanto, na redução permanente do preço dos combustíveis fósseis, mas sim na redistribuição e nas oportunidades de investimento. As receitas provenientes da fixação do preço do CO₂ podem ser utilizadas como compensação climática, para assistência social, infraestruturas de recarga, transporte ferroviário ou eletrificação de frotas comerciais. Fundamentalmente, os afetados devem ter acesso a uma alternativa viável.
Para o transporte rodoviário de mercadorias, o simples facto de apontar para os camiões elétricos a bateria não é suficiente a curto prazo. Os veículos são caros, os pontos de carregamento nos depósitos e ao longo das autoestradas são por vezes escassos, as ligações à rede elétrica demoram a ser feitas e os perfis de longa distância variam. No entanto, cada aumento sustentado dos preços do gasóleo melhora a viabilidade económica relativa dos camiões eléctricos. Os decisores políticos não devem eliminar este incentivo ao investimento através de subsídios permanentes ao gasóleo, mas sim tirar partido dele através de processos de licenciamento mais rápidos, tarifas de rede fiáveis, infraestruturas de recarga e subsídios previsíveis.
A crise expõe fragilidades estratégicas
A lição mais importante diz respeito à dependência da Europa em relação aos combustíveis fósseis importados. Cada redução de impostos pode redistribuir o encargo nacional, mas não pode eliminar a factura das importações. Enquanto os transportes, a petroquímica, a agricultura e partes do sector do aquecimento dependerem do petróleo, os conflitos ao longo das principais rotas de transporte continuarão a representar um risco económico directo.
A resiliência estratégica significa, portanto, mais do que reservas de emergência. As reservas podem suprir a escassez aguda e evitar o pânico, mas não conseguem fechar uma lacuna de abastecimento que dure anos. O que é necessário são fontes de abastecimento diversificadas, portos e oleodutos eficientes, capacidade de refinação e armazenamento suficiente, e uma queda mais acentuada da procura de petróleo. Os combustíveis sintéticos e os biocombustíveis sustentáveis também podem desempenhar um papel em setores de difícil eletrificação, mas continuarão a ser escassos e dispendiosos num futuro próximo.
Para as empresas, o risco energético e dos combustíveis está a tornar-se um desafio de gestão estratégica. Cláusulas de ajustamento de preços, monitorização do consumo, otimização de rotas, compras conjuntas, modos de transporte alternativos e uma conversão gradual da frota reduzem a exposição. Nenhum instrumento isolado elimina o risco, mas uma combinação de medidas reduz a dependência dos picos de mercado de curto prazo.
O Estado também precisa de melhorar a sua estratégia de gestão de crises. Debates recorrentes e pontuais sobre descontos nos combustíveis, tetos de preços e impostos especiais desperdiçam tempo e geram incerteza. Um modelo predefinido e escalonado, com critérios de ativação claros, seria mais sensato. Tal mecanismo poderia basear-se nos níveis de preços, na duração do choque, nos indicadores de oferta e no impacto social, determinando quando seriam desencadeados reservas, controlos da concorrência, transferências ou cortes temporários de impostos.
Três caminhos para os próximos meses
Num cenário em que a situação se normalize, os envios de petróleo através do Estreito de Ormuz se normalizem, os prémios de risco diminuam e os produtos refinados se tornem mais facilmente disponíveis. Os preços nos postos de abastecimento de combustível poderiam então cair relativamente rápido. Um corte substancial de impostos seria dispendioso nesse caso e potencialmente já estaria desatualizado quando entrasse em vigor. Fundamentalmente, a redução dos custos de aquisição necessitaria de ser rastreada de forma transparente até ao posto de abastecimento através de uma monitorização abrangente do mercado.
No cenário base, o conflito permanece por resolver, mas o abastecimento funciona de forma limitada. Os preços do petróleo e as margens de refinação mantêm-se voláteis, sem continuarem a subir vertiginosamente. Os preços dos combustíveis podem estabilizar num patamar elevado. Neste caso, uma combinação de medidas de alívio temporário, transferências direcionadas e auxílio ao investimento seria mais sensata do que um teto de preços rígido.
Num cenário de escalada, as rotas de abastecimento serão novamente gravemente afectadas ou as instalações de produção adicionais falharão. Os instrumentos fiscais nacionais serão então insuficientes. A Europa teria de coordenar as reservas de emergência, as compras conjuntas, a redução do consumo e, se necessário, o abastecimento prioritário dos sectores críticos. Numa verdadeira escassez física, a questão de quem recebe o combustível torna-se mais importante do que a questão de qual a taxa de imposto que se aplica.
Os cenários do BCE sublinham o vasto leque de possibilidades. O cenário base prevê uma atenuação gradual do choque energético, embora os riscos para a inflação se mantenham elevados e para o crescimento, baixos. A política económica deve, por isso, ser reversível. As medidas devem poder ser implementadas rapidamente, mas também retiradas com a mesma rapidez, assim que o mercado acalmar.
Uma estratégia de socorro viável
Uma estratégia economicamente sólida deve combinar cinco objectivos: mitigar o choque agudo de liquidez, proteger as famílias e as empresas particularmente afectadas, salvaguardar a concorrência, estabilizar as expectativas de inflação e reduzir a dependência do petróleo. Estes objetivos são frequentemente conflituantes. Um subsídio generalizado actua rapidamente, mas é dispendioso e enfraquece o incentivo à poupança. Um pagamento direcionado é mais justo, mas requer dados e tempo. Um imposto sobre os lucros excessivos pode gerar receitas, mas não reduz os preços imediatamente.
Para a fase aguda, uma redução claramente definida e com um prazo determinado no imposto sobre a energia ou no imposto sobre o valor acrescentado seria justificável caso o choque geopolítico se mantivesse. A medida deve ser de curto prazo e incluir uma data de fim fixa ou uma cláusula de saída automática. Ao mesmo tempo, o Gabinete Federal de Cartéis teria de monitorizar de perto a distribuição destas poupanças ao longo da cadeia de valor. Isto impediria que uma medida de emergência se transformasse num subsídio permanente aos combustíveis fósseis.
Para as pessoas com baixos rendimentos que se deslocam diariamente para o trabalho e para as famílias das zonas rurais, os pagamentos diretos e de montante fixo são mais sensatos do que um imposto permanentemente mais baixo por litro. Os subsídios não devem estar ligados à maximização do consumo, mas sim a necessidades de mobilidade comprovadas e à capacidade financeira. Para as pequenas empresas de transporte, os empréstimos de fundo de maneio com juros baixos, a compensação acelerada de prejuízos fiscais ou a ajuda temporária de emergência podem suprir a falta de liquidez sem a necessidade de subsidiar permanentemente cada litro de gasóleo.
As cláusulas transparentes de ajustamento do preço do diesel devem tornar-se prática padrão nos contratos de logística. Estas cláusulas distribuem o risco de preço entre os clientes e as transportadoras e evitam que os choques de curto prazo no preço do petróleo impactem desproporcionalmente as pequenas empresas. Os clientes do setor público podem liderar o caminho com cláusulas bem formuladas. Ao mesmo tempo, os abusos e a dupla indemnização devem ser evitados.
A médio prazo, parte das despesas destinadas ao combate à crise deverá ser redirecionada para a resiliência estrutural. Isto inclui redes eléctricas de alto desempenho, parques de carregamento para camiões, carregamento em depósitos, capacidade ferroviária, gestão digital do tráfego e processos de licenciamento mais ágeis. Os programas de financiamento devem ser previsíveis e não sujeitos a alterações a cada conflito orçamental. As empresas só investirão se conseguirem calcular os custos totais ao longo de vários anos.
A decisão real
O debate sobre os preços dos combustíveis é compreensivelmente aceso, uma vez que o preço é elevado, visível e praticamente inevitável para muitas pessoas. Economicamente, porém, a questão vai muito além de alguns cêntimos na bomba de gasolina. O actual choque demonstra como os riscos geopolíticos, através do petróleo, das refinarias, das taxas de câmbio e da logística, perpassam quase todos os sectores da economia alemã.
Um governo pode e deve limitar dificuldades excepcionais. No entanto, deve deixar claro que qualquer alívio precisa de ser financiado – através de impostos, dívidas, cortes de despesas ou transferência de certos lucros. A ideia de que os preços elevados podem ser eliminados de forma permanente sem custos para ninguém é errada.
A abordagem mais convincente combina um alívio temporário dos preços a curto prazo com um apoio social direcionado, uma monitorização rigorosa do mercado e um investimento acelerado em alternativas. Um desconto generalizado nos combustíveis seria demasiado drástico. Um teto de preços exigiria muita intervenção. Um imposto sobre os lucros, por si só, não chegaria aos postos de abastecimento com a rapidez suficiente. Os pagamentos diretos, por si só, não conseguiriam superar a forte pressão do tempo.
A resposta estratégica deve, por isso, ser dupla: hoje, garantir a solvabilidade das famílias e das empresas vulneráveis; amanhã, reduzir estruturalmente o consumo de petróleo. Só assim a próxima crise geopolítica não se tornará mais um debate nacional sobre a forma como o Estado pode mascarar o preço do mercado mundial durante algumas semanas. Combustíveis mais baratos podem ganhar tempo. A segurança energética só será alcançada se a Alemanha aproveitar de facto esse tempo.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.