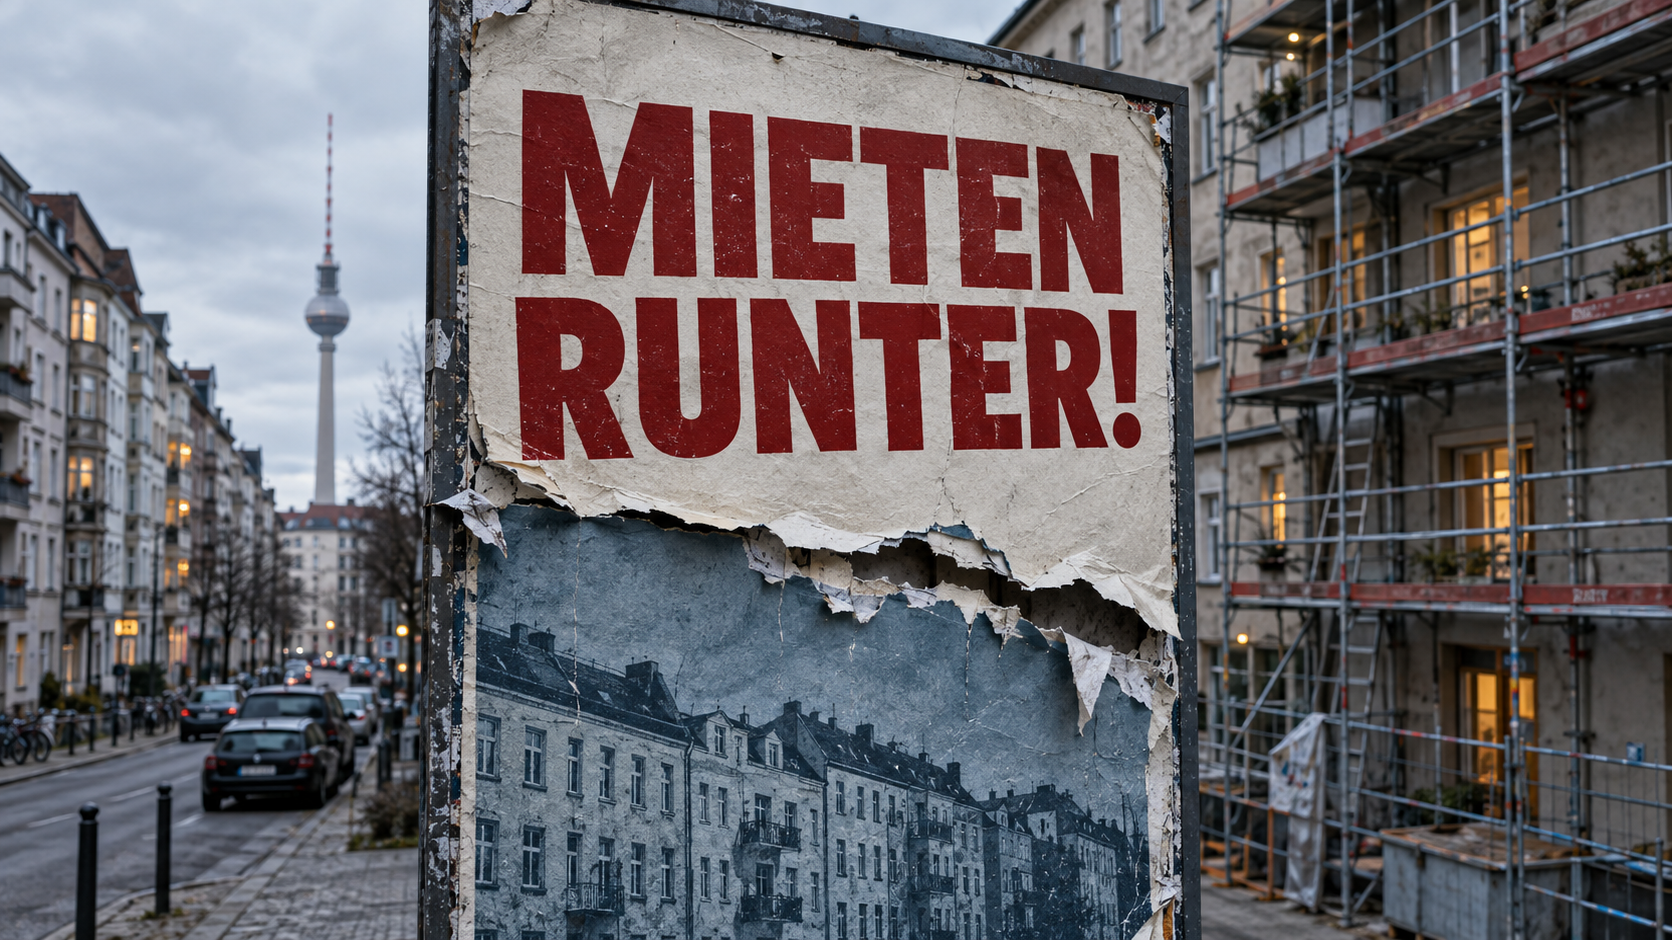
Najpierw obiecali obniżki czynszów, teraz wyjaśnili podwyżki: Partia Lewicy wystawia swoją wiarygodność na próbę – kreatywny obraz na ten temat, stworzony przy użyciu sztucznej inteligencji: Xpert.Digital
Dwa procent więcej czynszu rocznie? Co oznaczają plany socjalizacyjne Berlina?
Niższe czynsze, wyższe koszty: kluczowa kalkulacja planów socjalizacyjnych Berlina
Rynek mieszkaniowy w Berlinie: Dlaczego sama socjalizacja nie rozwiąże kryzysu najmu
Czy uspołecznienie dużych zasobów mieszkaniowych może obniżyć czynsze w Berlinie – a co ważniejsze, powstrzymać ich dalszy wzrost? To pytanie leży u podstaw debaty, w której oczekiwania polityczne i realia gospodarcze coraz bardziej się ścierają. W programie „Bosetti Late Night” przewodnicząca Lewicy, Ines Schwerdtner, nie obiecała żadnych wiążących obniżek czynszów. Wskazała natomiast na koszty utrzymania i możliwy roczny limit podwyżek czynszów nieprzekraczający dwóch procent. Nie oznaczałoby to automatycznie obniżki czynszów ani wstrzymania wszystkich podwyżek, ale raczej ograniczenie ich skali.
To, czy takie regulacje przyniosą odczuwalną ulgę berlińskim gospodarstwom domowym, zależy od czegoś więcej niż tylko zmiany właściciela. Kluczowe czynniki to wysokość odszkodowania, finansowanie, stan budynków oraz koszty remontów i modernizacji. Co więcej, przeniesienie istniejących mieszkań nie tworzy dodatkowej przestrzeni mieszkalnej. Może zmienić sposób zarządzania nieruchomościami i ustalania czynszów – ale nie rozwiązuje problemu osób poszukujących mieszkań, które borykają się z ograniczoną i kosztowną podażą.
Bliższe przyjrzenie się berlińskim danym dotyczącym wynajmu, potencjalnym kosztom finansowania oraz zróżnicowanym interesom obecnych najemców i osób poszukujących mieszkania ujawnia, co jest kluczowe: socjalizacja może być instrumentem polityki mieszkaniowej. Jednak to, czy rzeczywiście zapewnia ulgę społeczną, zależy od kompleksowej analizy – i od tego, jakie środki uzupełnia.
Zmieniać właścicieli, utrwalać niedobór mieszkań? Dlaczego ostateczny wynik jest ostatecznie ważniejszy niż hasło?
Debata w Berlinie na temat uspołecznienia dużych zasobów mieszkaniowych osiągnęła punkt zwrotny: pytanie, czy politycznie zorganizowana zmiana właściciela rzeczywiście doprowadzi do obniżenia czynszów, czy też jedynie ograniczy ich dalszy wzrost. Istnieje znacząca różnica między tymi dwoma celami. Dla gospodarstwa domowego, które już żyje na granicy swoich możliwości finansowych, wolniejszy wzrost czynszów jest z pewnością lepszy niż gwałtowny. Nie przynosi to jednak natychmiastowej ulgi.
Liderka Lewicy, Ines Schwerdtner, podkreśliła to ograniczenie w programie „Bosetti Late Night”. Nie obiecała żadnych wiążących obniżek czynszów dla gospodarstw domowych, powołując się na niezbędne koszty utrzymania. Jednocześnie przedstawiła roczny limit podwyżek czynszów wynoszący maksymalnie dwa procent, który powinien obowiązywać również w przypadku mieszkań socjalnych. Ściśle rzecz biorąc, taki limit nie gwarantuje stabilności czynszów ani nie oznacza, że każdy czynsz musi koniecznie wzrastać o dokładnie dwa procent rocznie. Pozwala on na podwyżki, ale ma na celu ograniczenie ich zakresu.
To zmienia punkt ciężkości debaty politycznej. Kwestia własności nie jest już jedynym punktem zainteresowania, lecz raczej opłacalność modelu zarządzania. Kluczowym czynnikiem jest to, czy po przejęciu dochody z wynajmu wystarczą na pokrycie bieżących kosztów, remontów, modernizacji i finansowania, bez nadmiernego obciążenia budżetów publicznych i konieczności stałego dodatkowego finansowania publicznego.
Trzeźwa ocena ekonomiczna nie prowadzi zatem ani do powszechnego odrzucenia, ani do powszechnej aprobaty. Socjalizacja może zmienić sposób wykorzystania nadwyżek, strategie najmu i alokację mieszkań. Nie tworzy ona jednak początkowo dodatkowych mieszkań ani nie eliminuje kosztów eksploatacji budynków. Jej korzyści zależą od warunków, w jakich jest wdrażana, oraz od tego, jakie inne środki polityki mieszkaniowej uzupełnia lub zastępuje.
Konflikt polityczny zaczyna się od znaczenia obietnicy ulgi
Obecna kontrowersja to nie tylko spór o niefortunny dobór słów. Dotyczy ona oczekiwań związanych z instrumentem politycznym o szczególnie dalekosiężnym zasięgu. Ci, którzy chcą wyrwać duże zasoby mieszkaniowe z nastawionego na zysk sektora prywatnego, zrozumiałe wiążą to z perspektywą lepszych warunków życia dla ludzi tam mieszkających.
Wcześniejsze oświadczenia partii wyraźnie wskazywały na związek między uspołecznieniem a spadkiem czynszów. Jednocześnie zaoszczędzone dywidendy przedstawiano jako potencjalny margines finansowy na niższe czynsze lub poprawę utrzymania. Jeśli praktyczna realizacja sprowadza się następnie głównie do ograniczonych podwyżek, powstaje rozbieżność między przekazem politycznym a jego wdrożeniem operacyjnym, która wymaga wyjaśnienia.
Należy tu wyróżnić trzy cele. Nominalna obniżka czynszu oznacza, że miesięczna kwota do zapłaty w euro faktycznie spada. Stabilizacja oznacza, że pozostaje ona niezmieniona. Tłumienie oznacza po prostu, że rośnie ona mniej gwałtownie niż można by się spodziewać w innych warunkach.
Wszystkie trzy mogą mieć znaczenie dla polityki społecznej. Nie są jednak one zamienne. Komunikacja polityczna staje się szczególnie problematyczna, gdy społeczeństwo oczekuje natychmiastowej redukcji, podczas gdy model finansowy pozwala jedynie na długoterminowe ograniczenie wzrostu.
Z drugiej strony, traktowanie każdej dopuszczalnej podwyżki czynszu jako dowodu na niepowodzenie zarządzania publicznego byłoby równie uproszczone. Jeśli koszty rzemiosła, personelu i technologii budowlanych wzrosną, nawet właściciel nieruchomości działający non-profit może potrzebować wyższych dochodów. Kluczowe pytanie brzmi zatem, czy podwyżka jest konieczna, właściwa i społecznie akceptowalna.
Odniesienie Schwerdtnera do konserwacji identyfikuje zatem realny problem ekonomiczny. Nie rozwiązuje to jednak politycznego zadania precyzyjnego wyjaśnienia, jaką ulgę można osiągnąć w jakich warunkach.
Kryzys na rynku wynajmu w Berlinie dotyczy kilku bardzo różnych rynków
Berlińskiego rynku mieszkaniowego nie da się opisać za pomocą jednej stawki czynszu. Szczególnie ważne jest rozróżnienie między istniejącymi umowami najmu, nowo podpisanymi umowami i nieruchomościami ogłoszonymi publicznie. Kategorie te pokrywają się, ale reprezentują różne segmenty rynku.
Średni czynsz w ogłoszeniach w 2024 roku wyniósł 15,74 euro za metr kwadratowy (czynsz netto bez mediów). Był to poziom o 12,5% wyższy niż w roku poprzednim. Na 2025 rok przewidywano medianę czynszu na poziomie 15,78 euro. Po silnych wzrostach w latach poprzednich, oznaczało to bliską stagnację, choć na znacznie wyższym poziomie. W porównaniu z 9,00 euro za metr kwadratowy w 2016 roku, wzrost do 2025 roku wyniósł około 75%.
Dane te nie odzwierciedlają średniego czynszu dla wszystkich berlińskich gospodarstw domowych. Mediana to wartość środkowa analizowanych ofert: połowa jest poniżej, a połowa powyżej. Pokazuje ona przede wszystkim ceny, z jakimi konfrontowani są poszukiwacze mieszkań w badanym segmencie.
Różnice między podrynkami ilustruje porównanie z czynszami rynkowymi za nowe umowy najmu oferowanymi przez firmy zrzeszone w BBU (Niemieckim Stowarzyszeniu Firm Mieszkaniowych i Nieruchomościowych). W okresie od 1 lipca 2023 r. do 30 czerwca 2024 r. czynsze te wynosiły średnio 8,59 euro za metr kwadratowy, co jest znacznie niższym poziomem niż czynsze oferowane publicznie. Dane te pochodzą jednak z różnych populacji i dlatego nie powinny być wykorzystywane do bezpośredniego porównania cen identycznych mieszkań.
To rozróżnienie jest kluczowe dla analizy ekonomicznej. Zmiana właściciela może początkowo chronić osoby, które już mieszkają w mieszkaniach objętych akcją. Jednak osoby przeprowadzające się do Berlina po raz pierwszy, poszukujące mniejszego mieszkania po rozstaniu lub zmieniające miejsce zamieszkania z powodu zmiany pracy, potrzebują dostępu do dostępnych opcji mieszkaniowych.
Skuteczna polityka dotycząca istniejących zasobów mieszkaniowych nie daje zatem jeszcze odpowiedzi na pytanie, jak zapewnić miejsce kolejnym gospodarstwom domowym. Właśnie w tym miejscu leży granica debaty, która koncentruje się głównie na czynszach za już wynajęte mieszkania.
Dwa procent mogą oznaczać ulgę – ale nie dla każdego gospodarstwa domowego
Roczna podwyżka czynszu o dwa procent wydaje się na pierwszy rzut oka możliwa do udźwignięcia. Jednak jej rzeczywiste znaczenie zależy od początkowego czynszu, dochodów i rozpatrywanego okresu.
Przy miesięcznym czynszu netto w wysokości 600 euro, dwuprocentowy wzrost oznacza początkowo dodatkowe 12 euro miesięcznie. Roczny wzrost wynosi 144 euro. Dla stabilnego finansowo gospodarstwa domowego jest to zazwyczaj możliwe do udźwignięcia. Jednak dla gospodarstwa domowego bez oszczędności nawet ta kwota może być znacząca.
Jeszcze ważniejszy jest rozwój w perspektywie kilku lat. Powtarzające się podwyżki narastają wraz ze stale rosnącymi czynszami. To, co zaczyna się jako niewielki, roczny wzrost, staje się zatem stałym, dodatkowym obciążeniem. Nie należy zatem mylić pułapu czynszów z trwale niskim poziomem czynszów.
Jednocześnie należy rozróżnić zmiany nominalne i realne. Jeśli dochody i ogólny poziom cen rosną szybciej niż czynsze, względne obciążenie najemców może się zmniejszyć, mimo że całkowita kwota w euro wzrośnie. Jeśli dochody pozostają w tyle, obciążenie rośnie nawet przy formalnie umiarkowanej podwyżce czynszu.
Dlatego wskaźnik czynszu do dochodu jest bardziej miarodajny dla oceny wpływu społecznego niż samo tempo zmian. Opisuje on, jaka część dochodu rozporządzalnego musi zostać przeznaczona na mieszkanie. Identyczny czynsz może mieć bardzo różne konsekwencje dla różnych gospodarstw domowych.
Do tego dochodzi całkowity czynsz z uwzględnieniem mediów. Nawet niski czynsz netto nie chroni całkowicie przed rosnącymi kosztami ogrzewania ani wyższymi kosztami eksploatacyjnymi. W związku z tym, mieszkanie może stać się droższe, nawet jeśli czynsz bazowy pozostanie bez zmian.
Polityczne skupienie się na dwóch procentach jest zatem niewystarczające. Skuteczna strategia pomocy musi uwzględniać zmiany ogólnych kosztów mieszkaniowych oraz możliwości ekonomiczne dotkniętych gospodarstw domowych.
Nowy właściciel zmienia cele, ale nie potrzebę napraw
Najsilniejszym argumentem ekonomicznym przemawiającym za socjalizacją jest to, że dochody z wynajmu nie powinny już służyć przede wszystkim prywatnej strategii zysku. Zamiast tego nadwyżki mogłyby pozostać w zasobach mieszkaniowych, finansować regulacje dotyczące czynszów socjalnych lub być przeznaczone na dodatkowe inwestycje.
Ta idea jest zasadniczo zrozumiała. Firma, która nie musi dokonywać wypłat na rzecz akcjonariuszy prywatnych, może ustalić inne priorytety. Na przykład może zaakceptować niższy zwrot, planować długoterminowo lub skupić się bardziej na utrzymaniu mieszkań w przystępnej cenie.
Jednak zaoszczędzona wypłata dywidendy nie jest automatycznie tożsama z możliwością obniżenia czynszu. Część nadwyżki może być potrzebna na rezerwy remontowe, nowe inwestycje lub spłatę zadłużenia. Ponadto zmiana właściciela może wiązać się z nowymi kosztami finansowania.
Stan techniczny budynków również pozostaje niezmieniony. Dach wymagający naprawy nie stanie się wodoszczelny po prostu dlatego, że zostanie przekazany w ręce publiczne. Zużyty system ogrzewania nie stanie się bardziej wydajny. Niezbędne prace można odłożyć na później, ale nie da się ich trwale uniknąć za darmo.
Realistyczne zarządzanie musi zatem rozróżniać między bieżącą konserwacją a gruntownymi modernizacjami. Regularne naprawy zapewniają użyteczność. Z drugiej strony, gruntowne remonty mogą również wpływać na efektywność energetyczną, dostępność lub wyposażenie techniczne.
Każdy, kto chce trwale utrzymać niskie czynsze, potrzebuje solidnego planu finansowania dla obu tych celów. W przeciwnym razie powstanie ukryte zadłużenie w zasobach budowlanych: zaniedbane dziś prace doprowadzą do wyższych kosztów, większych zniszczeń lub pogorszenia warunków życia w przyszłości.
Kluczowe pytanie nie brzmi zatem, czy właściciel publiczny może zrezygnować ze zwrotów, ale ile faktycznie można zaoszczędzić po pełnym uwzględnieniu wszystkich długoterminowych, niezbędnych wydatków.
Odszkodowanie określa margines swobody ekonomicznej
Głównym czynnikiem kosztowym w procesie socjalizacji jest odszkodowanie dla poprzednich właścicieli. Wysokość tego odszkodowania decyduje o tym, jakie finansowanie jest potrzebne oraz jaka część przyszłych dochodów z wynajmu zostanie zamrożona w odsetkach i ratach kapitałowych.
Debata prawna musi być odróżniona od debaty ekonomicznej. Większość berlińskiej komisji ekspertów powołanej w 2023 roku uznała uspołecznienie dużych zasobów mieszkaniowych za co do zasady prawnie dopuszczalne. Nie oznacza to jednak ani ostatecznego potwierdzenia przez sąd konkretnego prawa, ani wiążącej kwoty odszkodowania. Nawet zasadniczo dopuszczalna uspołecznienie wymaga odpowiedniego odszkodowania; warunki, w których może ono spaść poniżej wartości rynkowej, pozostają kluczową kwestią polityczną.
Ekonomicznie związek jest oczywisty: im wyższe odszkodowanie, tym trudniej jednocześnie zagwarantować niskie czynsze, odpowiednią konserwację i pełne finansowanie z bieżących dochodów.
Niska ugoda może zwiększyć elastyczność finansową, ale może również prowadzić do zaostrzenia sporów prawnych. Wysoka ugoda może łagodzić niektóre konflikty, ale stanowi większe obciążenie dla bieżących wydatków.
Stwarza to napięcie między ochroną prawną, stabilnością finansową a wymogami społeczno-politycznymi. Żadnego z tych wymiarów nie można poważnie rozważać w oderwaniu od reszty.
Politycznie ustalona kwota maksymalna nie zastępuje zatem rzetelnej oceny. Początkowo opisuje ona jedynie, ile ma zostać wydane. Należy osobno zbadać, czy aktywa, których to dotyczy, mogą zostać legalnie przeniesione za tę kwotę i następnie zarządzane w sposób ekonomicznie uzasadniony.
Równie niewystarczające jest samo stwierdzenie, że nieruchomości zachowują swoją wartość w perspektywie długoterminowej. Budynek, który jest cenny w dłuższej perspektywie, może powodować poważne problemy z płynnością finansową w krótkim okresie, jeśli wysokie koszty finansowania zbiegną się z ograniczonymi bieżącymi dochodami.
Obliczenia modelowe pokazują, dlaczego kwestia stóp procentowych jest tak ważna
Jak wrażliwe może być finansowanie, można zobrazować za pomocą uproszczonego obliczenia. Nie jest to jednak rzeczywisty plan biznesowy, a raczej scenariusz mający na celu ukazanie skali problemów w szerszej perspektywie.
Załóżmy, że portfel 100 000 mieszkań wymaga refinansowania kwotą dziesięciu miliardów euro. Przy stopie procentowej na poziomie trzech procent, roczne koszty odsetkowe wyniosłyby początkowo 300 milionów euro. Rozkładając to na cały portfel, średnio 250 euro miesięcznie na mieszkanie.
Przy stawce pięciu procent początkowe roczne koszty odsetek wyniosłyby 500 milionów euro. Odpowiadałoby to około 417 euro miesięcznie za mieszkanie. W obu przypadkach spłata, administracja, utrzymanie i inne wydatki nie byłyby jeszcze uwzględniane.
Nie oznacza to jednak, że kwoty te należy w całości doliczyć do obecnych czynszów. Prywatni właściciele nieruchomości również ponoszą koszty finansowania i już przeznaczają część swoich dochodów na obsługę zadłużenia i zysk. Pełne wyliczenie wymaga zatem porównania obecnej struktury kosztów z przyszłą.
Obliczenia modelu pokazują coś innego: nawet kilka punktów procentowych różnicy w stopie procentowej może znacząco wpłynąć na dostępną elastyczność finansową. Okres kredytowania i umowa spłaty są równie ważne. Przy założeniu, że wszystkie inne czynniki pozostają bez zmian, dłuższy okres kredytowania zmniejsza roczne obciążenie spłatą, ale wydłuża okres zobowiązania finansowego.
Finansowanie z wygasającymi stałymi stopami procentowymi niesie ze sobą dodatkowe ryzyko w przyszłości. Ci, którzy dziś zabezpieczają się na korzystnych warunkach, nie wiedzą automatycznie, jakie będą warunki refinansowania za dziesięć czy dwadzieścia lat.
Solidny model wymaga zatem testów warunków skrajnych. Musi on również działać lub umożliwiać jasno określone korekty w przypadku wzrostu stóp procentowych, wzrostu kosztów napraw lub spadku przychodów poniżej oczekiwań.
Pieniądze publiczne nie są darmowymi pieniędzmi
Częstym argumentem przemawiającym za przejęciami publicznymi jest to, że finansowanie wspierane przez rząd może być tańsze niż pozyskiwanie kapitału dla firm prywatnych. W pewnych okolicznościach może to być prawdą. Jednak korzystne oprocentowanie nie eliminuje ryzyka.
Gdy gwarancje publiczne obniżają koszty finansowania, rząd przejmuje przynajmniej część potencjalnych strat. Ryzyko to niekoniecznie prowadzi do natychmiastowych wydatków, ale pozostaje istotne ekonomicznie.
To samo dotyczy twierdzenia, że projekt nie obciąża budżetu, ponieważ jest finansowany przez odrębną spółkę. Sama struktura organizacyjna nie jest czynnikiem decydującym. Liczy się to, kto faktycznie ponosi odpowiedzialność w przypadku niedoboru finansowania.
Jeśli spółka mieszkaniowa kontrolowana przez państwo nie jest w stanie wywiązać się ze swoich zobowiązań z przychodów, zazwyczaj dostępnych jest kilka opcji dostosowawczych: wyższe przychody, niższe wydatki, dłuższe okresy spłaty lub dodatkowe wsparcie. Każda z tych opcji ma skutki dystrybucyjne.
Wyższe czynsze obciążają mieszkańców. Ograniczone utrzymanie negatywnie wpływa na jakość mieszkań i przyszłe pokolenia. Dodatkowe środki publiczne konkurują z innymi priorytetami. Finansowanie długoterminowe odracza spłatę zobowiązań.
Poważna analiza musi ujawnić te alternatywy. Nie może ona traktować każdej pożyczki jako nieodpowiedzialnej ani mylić finansowania poza budżetem podstawowym z finansowaniem bezkosztowym.
Zwłaszcza w przypadku projektów długoterminowych przejrzystość jest ważniejsza niż przedstawianie pierwszych kilku lat obrotowych w jak najkorzystniejszym świetle.
Utrzymywanie istniejących mieszkań w przystępnej cenie nie zastępuje potrzeby zapewnienia dodatkowej przestrzeni mieszkalnej
Największe strukturalne ograniczenie socjalizacji leży po stronie podaży. Jeśli istniejące mieszkanie zostanie przekazane innemu właścicielowi, początkowo nie powstanie żadna dodatkowa przestrzeń życiowa.
Nie oznacza to, że zmiana właściciela jest nieskuteczna. Może ona wpłynąć na wysokość czynszu, długoterminowy charakter umów najmu oraz kryteria przydziału wolnych mieszkań. Nie zmienia jednak bezpośrednio liczby dostępnych mieszkań.
Dla miasta z napiętym rynkiem to rozróżnienie jest kluczowe. Społecznie odpowiedzialne zarządzanie istniejącymi mieszkaniami i zwiększanie ich podaży rozwiązują różne problemy.
W 2024 roku w Berlinie oddano do użytku łącznie 15 362 mieszkania. Było to o 3,8% mniej niż w roku poprzednim. Liczba ta pokazuje, że nowe budownictwo odbywa się w trudnych warunkach, jednak sama w sobie nie daje pełnego obrazu niedoboru mieszkań w poszczególnych dzielnicach i grupach gospodarstw domowych.
Nowe budownictwo wymaga gruntów, planowania, finansowania, potencjału budowlanego i infrastruktury. Dlatego nawet jasne priorytety polityczne nie przekładają się od razu na gotowe do zamieszkania mieszkania.
Z drugiej strony, nie każdy nowy budynek może od razu rozwiązać obecne problemy gospodarstw domowych o niskich dochodach. Wysokie koszty budowy mogą oznaczać, że nowe mieszkania będą początkowo oferowane jedynie w przystępnej cenie, przy wysokich czynszach. Bez dopłat i innych korzystnych warunków, mieszkania w przystępnej cenie nie pojawią się automatycznie.
Skuteczna strategia musi łączyć oba poziomy: zachowanie dostępnego cenowo istniejącego budownictwa mieszkaniowego i tworzenie dodatkowych mieszkań. Jeśli jeden poziom jest zestawiony z drugim, polityka mieszkaniowa pozostaje niekompletna.
To, czy inwestorzy będą budować mniej, zależy od konkretnych przepisów
Jednym z najpoważniejszych zarzutów wobec planów socjalizacji jest obawa, że zniechęci to prywatnych inwestorów. Mogłoby to prowadzić do mniejszej liczby nowych inwestycji, a w dłuższej perspektywie do wyższych kosztów mieszkaniowych.
Ten efekt należy traktować poważnie jako ryzyko, ale nie zakładać, że będzie nieunikniony. Decyzje inwestycyjne zależą od wielu czynników: przewidywanych czynszów, kosztów gruntów, kosztów budowy, finansowania, czasu potrzebnego na uzyskanie pozwoleń oraz przewidywalności ram prawnych.
Interwencja polityczna może zwiększyć poczucie niepewności. Jeśli inwestorzy obawiają się, że w przyszłości wpłynie to na kolejne portfele lub że przepisy mogą zostać zmienione z mocą wsteczną, mogą żądać wyższych zysków lub preferować inne lokalizacje.
Konsekwencje zależą jednak od tego, jak jasno zdefiniowany jest zakres zastosowania. Wąsko zdefiniowane, transparentnie regulowane podejście należy oceniać z perspektywy ekonomicznej inaczej niż trwale otwarte zastrzeżenie prawa do interwencji.
Istotne jest również rozróżnienie między istniejącymi a nowo wybudowanymi mieszkaniami. Jeśli nowe inwestycje budowlane będą traktowane na mocy prawa inaczej niż niektóre istniejące nieruchomości, może to ograniczyć wpływ na nowe projekty. To, czy to wystarczy, zależy od wiarygodności i spójności przepisów.
Równie błędne byłoby założenie odwrotne: że własność publiczna automatycznie prowadzi do zwiększenia podaży. Spółki publiczne również muszą finansować i wdrażać projekty. Jeśli duży portfel pochłania znaczną część ich potencjału finansowego i organizacyjnego, może to utrudniać inne inwestycje.
Istotne pytanie nie brzmi zatem, czy generalnie lepiej budują prywatni, czy publiczni właściciele. Decydujące jest to, jakie warunki instytucjonalne faktycznie umożliwiają tworzenie dodatkowych mieszkań dostosowanych do potrzeb.
Największy problem z dystrybucją występuje pomiędzy obecnymi najemcami a osobami poszukującymi mieszkań
Socjalizacja może być szczególnie korzystna dla gospodarstw domowych, które już mieszkają w objętych akcją mieszkaniach. Mogą one uzyskać bardziej stabilną ścieżkę dochodów z wynajmu, silniejsze zabezpieczenia społeczne lub lepsze możliwości uczestnictwa.
Z drugiej strony, osoby spoza tej puli mieszkań odnoszą korzyści jedynie pośrednio lub jeśli uzyskają dostęp do wolnego mieszkania. Stwarza to problem dystrybucji, który jest często niedoceniany w debacie politycznej.
Rodzina z korzystną długoterminową umową najmu może nadal płacić wyjątkowo niski czynsz pomimo rosnących dochodów. Z drugiej strony, gospodarstwo domowe o niższych dochodach, poszukujące obecnie mieszkania, może liczyć się ze znacznie wyższymi cenami.
Nie jest to argument przeciwko ochronie istniejących najemców. Pokazuje on jednak, że przystępne czynsze nie gwarantują automatycznie dystrybucji opartej na potrzebach.
Jeśli zasoby mieszkaniowe będące pod kontrolą publiczną mają spełniać określone funkcje społeczne, zasady dotyczące nowych najemców stają się szczególnie istotne. Należy wziąć pod uwagę poziom dochodów, wielkość gospodarstwa domowego, szczególną pilność oraz odpowiednią wielkość mieszkań.
Na uwagę zasługuje również mobilność w obrębie istniejącego zasobu mieszkaniowego. Osoby mieszkające w dużych, niedrogich mieszkaniach często mają niewielką motywację finansową do przeprowadzki do mniejszego, ale droższego mieszkania. Udana zamiana mieszkań może pomóc w lepszym wykorzystaniu istniejącej przestrzeni, pod warunkiem, że nie wiąże się ze znacznymi niedogodnościami w zakresie czynszu.
Jakość społeczna modelu mieszkaniowego nie jest zatem mierzona wyłącznie średnim czynszem. Zależy ona również od tego, kto ma do niego dostęp i czy mieszkania spełniają rzeczywiste potrzeby gospodarstw domowych.
Wysokość czynszu, łącznie z mediami, determinuje codzienne życie, a nie wskaźnik polityczny
Dla ludzi liczy się nie tylko czynsz netto pod koniec miesiąca. Kluczowy jest całkowity koszt utrzymania.
Koszty energii, sprzątania budynku, konserwacji i inne koszty operacyjne, które można przerzucić na najemców, mogą zwiększyć obciążenie, nawet jeśli czynsz bazowy rośnie powoli. Polityka skupiająca się wyłącznie na czynszu bazowym może zatem nie uwzględniać rzeczywistej sytuacji finansowej.
Zachowanie równowagi między energooszczędnymi remontami a krótkoterminową dostępnością jest szczególnie trudne. Inwestycje w przegrody zewnętrzne i technologie grzewcze mogą zmniejszyć zużycie energii. Początkowo wiążą się jednak z kosztami i nie zawsze prowadzą automatycznie do obniżenia kosztów całkowitych.
To, czy dany środek przyniesie mieszkańcom korzyści finansowe, zależy między innymi od kosztów inwestycji, dotacji, rozkładu kosztów i rzeczywistych oszczędności. Nawyki związane z ogrzewaniem i trendy cen energii również odgrywają rolę.
Stanowi to trudne zadanie zarządcze dla podmiotów publicznych lub społecznościowych. Samo przeprowadzenie jak największej renowacji nie wystarczy. Inwestycje muszą być technicznie uzasadnione, skoordynowane czasowo i zrównoważone społecznie.
Długoterminowa perspektywa może być pomocna. Łącząc działania i planując je terminowo, można łatwiej uniknąć niepotrzebnego dublowania wysiłków. Z kolei strategia naprawcza, która obejmuje jedynie poważne szkody, jest często trudniejsza do zaplanowania.
Dlatego też sukces nie powinien być mierzony wyłącznie wysokością czynszu netto, ale także jakością życia, zużyciem energii i całkowitymi miesięcznymi kosztami.
Dobra administracja publiczna potrzebuje czegoś więcej niż tylko misji społecznej
Własność publiczna nie jest automatyczną gwarancją jakości. Nawet portfel finansowany ze środków publicznych wymaga profesjonalnego zarządzania, jasno określonych obowiązków i skutecznego nadzoru.
Misja społeczna może prowadzić do sprzecznych celów. Niskie czynsze, szybkie naprawy, wysokie standardy ochrony klimatu, dodatkowe nowe inwestycje i zrównoważony budżet – to wszystko są zrozumiałe cele. Jednak nie da się ich wszystkich zmaksymalizować jednocześnie w każdych okolicznościach.
Dlatego kluczowe jest określenie priorytetów i sposobu ujawniania odchyleń od celów. Firma nie powinna być oceniana wyłącznie na podstawie tego, czy pobiera najniższy możliwy czynsz w krótkim okresie. Równie ważna jest jej zdolność do utrzymania portfela w dłuższej perspektywie.
Dlatego rzetelne raportowanie powinno uwzględniać trendy w zakresie czynszów, kosztów utrzymania, czasu napraw, inwestycji i ryzyka finansowego. Szczególnie istotne jest uwzględnienie potrzeb remontowych. Korzystny wynik roczny ma niewielkie znaczenie, jeśli niezbędne prace zostaną jedynie odroczone.
Udział najemców wymaga również jasnych struktur. Pozwala im to wnieść lokalną wiedzę, wcześnie identyfikować konflikty i jasno określać priorytety. Jednocześnie decyzje techniczne, prawne i finansowe muszą pozostać wykonalne.
Kontrola demokratyczna i profesjonalne zarządzanie nie są przeciwieństwami. Pełnią różne funkcje. Kontrola wyznacza cele i monitoruje rezultaty; zarządzanie organizuje realizację ekonomiczną i techniczną.
Bez tego rozdziału istnieje ryzyko, że krótkoterminowe interesy polityczne wezmą górę nad długoterminowym zarządzaniem budynkiem.
Każde zainwestowane euro ma alternatywę w polityce mieszkaniowej
Kompleksowa ocena musi nie tylko pytać, czy nacjonalizacja jest wykonalna finansowo. Musi również zbadać, czy te same środki publiczne mogłyby przynieść większy wpływ społeczny innymi środkami.
Pytanie to dotyczy kosztów alternatywnych: ci, którzy zamrażają pieniądze, linie kredytowe i potencjał administracyjny na określone działanie, nie mogą jednocześnie w pełni wykorzystać ich na inne zadania.
Alternatywami mogą być dotacje na nowe budownictwo, nabywanie strategicznie ważnych nieruchomości, zabezpieczanie praw do użytkowania, wspieranie organizacji non-profit i zapewnianie odpowiednich gruntów.
Instrumenty te nie są bezpośrednio porównywalne. Nabycie istniejącego budynku może zapewnić najemcom krótkoterminowe utrzymanie. Nowa budowa zapewnia dodatkową przestrzeń życiową, ale wymaga czasu. Prawa do użytkowania mogą poprawić dostęp dla niektórych gospodarstw domowych bez konieczności przejęcia ich przez sektor publiczny.
Zobowiązań finansowych nie należy utożsamiać z ukończonymi mieszkaniami. W Berlinie w 2025 roku zatwierdzono łącznie 5175 mieszkań dotowanych. Między 2015 a końcem 2025 roku w ramach odpowiedniego funduszu na nowe budownictwo ukończono łącznie 15 848 mieszkań dotowanych. Różnica między zatwierdzeniem a ukończeniem ilustruje czasowy wymiar programów polityki mieszkaniowej.
Aby porównanie było wiarygodne, należy wziąć pod uwagę kilka czynników: wykorzystanie środków publicznych, liczbę objętych nim gospodarstw domowych, czas trwania zobowiązania, szybkość efektu oraz podjęte ryzyko.
Najtańsza opcja na mieszkanie niekoniecznie jest najlepsza. Krótkoterminowe, niedrogie zobowiązanie może być mniej wartościowe niż mieszkanie z zabezpieczeniem na stałe. Z drugiej strony, wysoki wskaźnik posiadania domu nie jest celem samym w sobie, jeśli można dotrzeć do większej liczby gospodarstw domowych w potrzebie innymi sposobami.
Wiarygodność polityczna wynika ze sprawdzalnych zobowiązań
Debata berlińska ma wyjątkową, demokratyczną historię. W referendum 26 września 2021 r. 57,6% głosujących poparło odpowiednią inicjatywę uspołecznienia dużych zasobów mieszkaniowych. Wysłano wyraźny sygnał polityczny. Nie zastąpiło to jednak potrzeby konkretnych przepisów ani analizy ekonomicznej modelu wdrożenia.
Zwłaszcza w przypadku takiego projektu, komunikacja polityczna musi rozróżniać między celem, oczekiwaniem i gwarancją. Celem może być długoterminowa redukcja czynszów. Oczekiwanie może zakładać, że wzrost będzie niższy niż w przypadku zarządzania prywatnego. Gwarancja natomiast zakłada, że obiecany rezultat jest faktycznie zapewniony na określonych warunkach.
Te różnice nie są jedynie szczegółem językowym. Decydują one o tym, czy ludzie potrafią prawidłowo ocenić wpływ danej sytuacji na własne plany życiowe.
Dla wielu gospodarstw domowych dostępne cenowo mieszkania nie są abstrakcyjną kwestią dystrybucji, lecz warunkiem koniecznym stabilności zawodowej i rodzinnej. W związku z tym oczekiwania wobec propozycji politycznych obiecujących fundamentalne zmiany są wysokie.
Wiarygodna prezentacja musiałaby zatem ujawniać, dla których nieruchomości i gospodarstw domowych planuje się ulgi, jaki rozwój czynszów jest docelowy i jakie założenia kosztowe leżą u jego podstaw.
Równie ważne jest stwierdzenie, co się dzieje w mniej sprzyjających warunkach. Kto ponosi nieoczekiwane dodatkowe koszty? Czy inwestycje są odkładane na później? Czy budżet państwa interweniuje? Czy czynsze mogą wzrosnąć bardziej gwałtownie niż pierwotnie przewidywano?
Im bardziej konkretne są odpowiedzi na te pytania, tym mniej debata opiera się na przesadnych obietnicach i późniejszej relatywizacji.
Decydującym kryterium jest kompletny plan biznesowy
Rozsądna decyzja dotycząca socjalizacji wymaga przeprowadzenia kalkulacji wykraczającej poza cenę zakupu lub kwotę odszkodowania.
Pierwszym krokiem jest odpowiednio dokładna inwentaryzacja. Obejmuje ona powierzchnię mieszkalną, umowy najmu, pustostany, technologię budynku, efektywność energetyczną i przewidywalne naprawy. Bez tych informacji nie wiadomo, jakich przychodów i wydatków można się spodziewać.
W związku z tym finansowanie musi być powiązane z zarządzaniem. Niskie oprocentowanie jest mało przydatne, jeśli jednocześnie niedocenia się potrzeby remontu. Z drugiej strony, dobrze utrzymany portfel może zapewnić większą elastyczność społeczną niż pozornie niedrogi zakup z wysokimi kosztami następczymi.
Biznesplan musi również rozróżniać ryzyko jednorazowe i bieżące. Koszty prawne i koszty przeniesienia własności mają inną wagę niż bieżące odsetki czy cykliczne koszty utrzymania.
Realistyczne podejście do oszczędności kosztów jest szczególnie ważne. Wzrost efektywności nie powinien być planowany tylko dlatego, że jest pożądany politycznie. Musi być osiągalny organizacyjnie i nie może negatywnie wpływać na jakość usług.
Wreszcie, model wymaga różnych scenariuszy. Podstawowe obliczenia mogą odzwierciedlać warunki korzystne lub przeciętne. Dodatkowo, musi być możliwe określenie wpływu wyższych kosztów budowy, mniej korzystnych stóp procentowych lub większych potrzeb remontowych na model.
Tylko tak kompleksowe obliczenia pozwalają na dokonanie centralnej oceny: jaka jest faktycznie osiągnięta ulga społeczna, jak trwała jest ona i jakie ryzyko podejmuje ogół społeczeństwa?
Przystępne cenowo mieszkania wymagają strategii wykraczającej poza kwestię własności
Stwierdzenie, że czynsze mogą nadal rosnąć nawet po uspołecznieniu, nie jest zaskakujące z ekonomicznego punktu widzenia. Zaskakujące jest to, jak często w debacie publicznej traktuje się struktury własnościowe i zmiany kosztów tak, jakby można było całkowicie zniwelować jedno, zmieniając drugie.
Właściciel publiczny lub non-profit może mieć inne cele niż firma nastawiona na zysk. Może wzmocnić zabezpieczenia socjalne, inaczej wykorzystać nadwyżki i zapewnić sobie długoterminowe zobowiązania. To istotne możliwości.
Ich ograniczenia wynikają z rzeczywistych kosztów i braku dodatkowych mieszkań. Budynki muszą być utrzymywane, inwestycje finansowane, a mieszkania zapewniane nowym gospodarstwom domowym. Te zadania istnieją niezależnie od tego, kto jest właścicielem budynków.
Ekonomicznie przekonująca perspektywa nie jest zatem ani bezkrytyczną obietnicą wywłaszczenia, ani twierdzeniem, że rynek odpowiednio rozwiąże problem niedoboru mieszkań bez interwencji publicznej. Rozsądne podejście to połączenie niezawodnej ochrony lokatorów, profesjonalnego zarządzania nieruchomościami, dodatkowej budowy mieszkań oraz ukierunkowanego wsparcia dla gospodarstw domowych o niskich dochodach.
Nacjonalizacja może być instrumentem w ramach takiej strategii. Jej trafność zależy od odszkodowań, finansowania, jakości administracji i rzeczywistego efektu ulgi.
Polityka mieszkaniowa Berlina nie powinna zatem być oceniana na podstawie tego, jak daleko idąca wydaje się zmiana własności. Ważne jest, czy więcej osób będzie mogło na stałe mieszkać w odpowiednich mieszkaniach, bez finansowania opartego na nierealistycznych założeniach lub przerzucaniu obciążeń. O społecznej jakości reformy mieszkaniowej świadczą nie tylko obietnice, ale także długoterminowa stabilność jej kalkulacji.