Continuare come prima? Sanzioni e inflazione: le conseguenze economiche del conflitto tra Stati Uniti e Iran – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale da Xpert.Digital
Hormus sotto i riflettori: come il conflitto tra Stati Uniti e Iran sta cambiando l'economia globale
L'Europa sta pagando il prezzo del conflitto sull'energia, sui tassi di interesse e sulla competitività
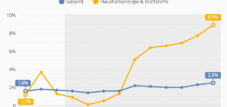
Sebbene l'Europa dipenda meno dal petrolio e dal gas del Golfo Persico rispetto ad alcune economie asiatiche, rimane strettamente integrata nei mercati energetici globali. L'aumento dei prezzi sul mercato mondiale si traduce quindi in maggiori costi di importazione per l'Europa. Questo effetto è stato chiaramente evidente nel 2026: l'inflazione nell'eurozona è salita al 3,3% ad agosto, rispetto al 2,9% di luglio. Questa rinnovata pressione sui prezzi è stata in gran parte determinata dal prezzo dell'energia.
La Banca Centrale Europea si trova di fronte a un difficile conflitto di obiettivi. L'inflazione trainata dal settore energetico indebolisce il potere d'acquisto e può destabilizzare le aspettative, mentre tassi d'interesse più elevati non migliorano l'offerta di energia. Ciononostante, una banca centrale non può semplicemente rimanere inerte ad assistere agli effetti a catena. Questo conflitto prolunga quindi il periodo di aumento dei costi di finanziamento e mette a dura prova i settori sensibili ai tassi d'interesse, come l'edilizia, il settore immobiliare e le industrie ad alta intensità di capitale.
La Germania si trova ad affrontare un'ulteriore sfida strutturale in termini di competitività. I settori chimico, metallurgico, del vetro, della carta, della logistica e parte dell'industria meccanica sono altamente sensibili ai costi dell'energia e dei trasporti. Le aziende competono con i produttori situati in regioni che hanno accesso a energia più economica e di provenienza locale. Uno shock temporaneo dei prezzi può quindi innescare cambiamenti permanenti di localizzazione, qualora le aziende delocalizzino gli investimenti o interrompano la modernizzazione dei propri impianti.
La risposta europea più appropriata non è l'isolamento totale. Un approccio economicamente più sensato consiste in una combinazione di fonti di importazione diversificate, reti efficienti, riserve strategiche, processi di autorizzazione più rapidi e una domanda flessibile. È fondamentale non confondere la resilienza con l'autarchia. L'autosufficienza completa sarebbe proibitivamente costosa in molti settori. La robustezza, invece, deriva da molteplici catene di approvvigionamento, prodotti intermedi intercambiabili e dalla capacità di passare rapidamente ad alternative in caso di interruzioni.
L'aumento dei costi di trasporto sta trasformando una crisi regionale in un problema globale della catena di approvvigionamento
Il conflitto non sta facendo lievitare solo i costi energetici, ma anche quelli di tutti gli scambi commerciali fisici. Dall'inizio della guerra, il costo del trasporto di container dall'Asia agli Stati Uniti è a volte raddoppiato. Sulla rotta dalla Cina alla costa orientale americana, a settembre le tariffe spot hanno raggiunto circa 10.948 dollari per container da 40 piedi. Si tratta di un prezzo più di quattro volte superiore rispetto all'inizio dell'escalation.
L'aumento è dovuto a diverse cause. Il carburante per navi sta diventando più costoso, i premi assicurativi sono in aumento e le navi devono pianificare rotte più lunghe o più rischiose. Le compagnie di navigazione stanno includendo supplementi per la guerra, l'incertezza e i potenziali ritardi. Allo stesso tempo, gli importatori stanno anticipando gli ordini perché prevedono ulteriori aumenti dei prezzi o interruzioni delle forniture. Questa domanda accelerata sta ulteriormente riducendo lo spazio di carico disponibile.
Gli effetti si estendono ben oltre il Golfo Persico. Container e navi non si trovano dove previsto, secondo i normali orari. I tempi di sosta si allungano, mancano container vuoti e gli scali portuali subiscono ritardi. Anche se solo una parte della flotta è bloccata o in ritardo, la capacità di trasporto effettivamente disponibile diminuisce. Di conseguenza, le tariffe di trasporto possono aumentare anche su rotte geograficamente distanti dalla zona del conflitto.
Per le aziende industriali, i soli costi di trasporto rappresentano solo una parte dell'onere. Tempi di consegna più lunghi aumentano il fabbisogno di capitale circolante e scorte di sicurezza. Consegne inaffidabili possono bloccare le linee di produzione, anche se l'articolo mancante ha un valore basso. Le aziende con distinte base complesse, un unico fornitore qualificato e una scarsa trasparenza riguardo ai subfornitori sono particolarmente vulnerabili.
Il ritorno alla normalità operativa non avverrebbe immediatamente, nemmeno dopo un cessate il fuoco. Lo sminamento, le ispezioni di sicurezza, il ripristino della copertura assicurativa e il riposizionamento delle navi richiedono tempo. Pertanto, le aziende non dovrebbero presumere che un accordo politico normalizzerà i costi logistici in pochi giorni. I mercati reagiscono ai segnali di pace più rapidamente delle effettive catene di approvvigionamento.
L'Asia è quella che presenta il rischio di approvvigionamento più elevato nell'immediato
Molte economie asiatiche dipendono fortemente dal Medio Oriente per le importazioni di petrolio e gas. Corea del Sud, Giappone, India e altri paesi si trovano quindi ad affrontare una duplice sfida: garantire l'approvvigionamento energetico e al contempo mantenere un equilibrio nelle relazioni con Stati Uniti, Cina e Stati del Golfo. Il sostegno militare a Washington può risultare oneroso sia a livello nazionale che economico, mentre la neutralità crea tensioni in materia di sicurezza.
Per i paesi dipendenti dalle importazioni, i prezzi elevati del petrolio peggiorano la bilancia commerciale. La domanda di dollari aumenta, le valute nazionali subiscono pressioni e l'inflazione importata cresce. Le banche centrali possono rispondere aumentando i tassi di interesse, ma ciò rischia di indebolire gli investimenti e l'occupazione. I paesi con prezzi dei carburanti regolamentati devono decidere se scaricare lo shock sui consumatori o assorbirlo attraverso tagli di bilancio.
La Cina occupa una posizione particolare. È un importante importatore di energia, un partner commerciale fondamentale per l'Iran e, al contempo, un rivale strategico degli Stati Uniti. Pechino ha interesse a mantenere bassi i prezzi dell'energia e stabili le rotte commerciali, ma non vuole cedere completamente alle pressioni americane né essere trascinata in un conflitto diretto. La diplomazia cinese mira quindi alla de-escalation, mentre Washington vuole impedire qualsiasi potenziale supporto materiale o tecnologico a Teheran.
Le accuse relative ai dati satellitari, alle informazioni di targeting e agli attori cinesi dimostrano quanto rapidamente la tecnologia commerciale possa essere coinvolta in controversie sulla sicurezza. Anche se la leadership cinese nega un sostegno diretto, i confini tra agenzie statali, aziende e altre organizzazioni rimangono complessi. Per i mercati, anche il solo sospetto di un coinvolgimento cinese aumenta il rischio di sanzioni secondarie e di un'ulteriore frammentazione del commercio globale.
Gli stati del Golfo sono allo stesso tempo vincitori, vittime e mediatori
A prima vista, gli Stati del Golfo esportatori di petrolio e gas sembrerebbero beneficiare di prezzi più elevati. In realtà, la loro situazione è contraddittoria. L'aumento dei prezzi incrementa le potenziali entrate, ma gli attacchi alle infrastrutture, il blocco delle rotte marittime e l'aumento dei costi per la sicurezza mettono a repentaglio i volumi di esportazione. Il turismo, il trasporto aereo, i servizi finanziari e il mercato immobiliare risentono di un crescente premio di rischio a livello regionale.
Arabia Saudita, Emirati Arabi Uniti e Qatar hanno investito massicciamente nella diversificazione economica negli ultimi anni. Proprio per questo motivo, un conflitto prolungato li colpisce non solo in quanto produttori di energia. Le aziende internazionali stanno rinviando gli investimenti, i lavoratori qualificati stanno rivalutando la situazione della sicurezza e le compagnie assicurative stanno aumentando i premi. Progetti di prestigio e programmi di trasformazione richiedono flussi di capitali stabili e una pianificazione affidabile, entrambi ostacolati dall'escalation regionale.
Al contempo, questi Stati rivestono un'importanza diplomatica. Possono fornire canali di comunicazione, facilitare gli scambi di prigionieri e sostenere accordi tecnici in materia di trasporti marittimi. Tuttavia, la loro credibilità dipende dal non essere percepiti come una semplice estensione di una delle parti in conflitto. Il loro interesse economico favorisce chiaramente la de-escalation, ma in termini di politica di sicurezza rimangono dipendenti dalle capacità americane.
Anche la Giordania e gli altri Stati limitrofi corrono rischi elevati, pur avendo un'influenza limitata sulle cause del conflitto. Attacchi alle basi, flussi di rifugiati, riduzione degli investimenti e costi energetici elevati possono mettere a dura prova bilanci già fragili. Il danno economico non si distribuisce quindi in base alla responsabilità politica, bensì in base alla prossimità geografica, alla dipendenza dalle importazioni e alla solidità istituzionale.
La politica di potenza di Washington sta incontrando i limiti della propria politica interna
Negli Stati Uniti, il conflitto si sta trasformando sempre più in una disputa sull'autorità militare, sui costi e sulla responsabilità politica. I voti del Congresso sulla limitazione dei poteri presidenziali dimostrano che la strategia militare non gode di pieno sostegno politico interno. Persino all'interno del Partito Repubblicano si riscontra resistenza a un impegno a tempo indeterminato, sia in termini di durata che di finanziamenti.
Questo dibattito è economicamente rilevante perché le guerre modificano le aspettative in merito alla spesa pubblica, al deficit e all'inflazione. Ulteriori spese per la difesa possono sostenere singoli settori, ma aumentano il fabbisogno finanziario complessivo del governo federale. Allo stesso tempo, l'aumento dei prezzi del petrolio agisce come una tassa sui consumatori. Quando il carburante e i trasporti diventano più costosi, rimane meno reddito per altre spese. Pertanto, l'effetto economico netto complessivo può essere negativo, nonostante l'aumento della produzione di armi.
La retorica aggressiva del presidente Donald Trump è volta a dissuadere e a costringere l'altra parte a fare concessioni. Tuttavia, le minacce di un completo isolamento economico o di una distruzione generalizzata aumentano anche il premio di rischio. I mercati non distinguono chiaramente tra comunicazione tattica e intenzioni reali. Quanto più estreme sono le parole, tanto maggiore è la probabilità che le aziende si preparino a uno scenario di escalation.
A tutto ciò si aggiunge il conflitto sull'accesso dei media e sulla libertà di informazione. Le restrizioni imposte ai giornalisti, le accuse di mettere in pericolo la sicurezza nazionale e gli attacchi politici ai media possono compromettere la qualità delle informazioni. Tuttavia, informazioni affidabili sono cruciali per i mercati finanziari. Laddove mancano conferme indipendenti, aumentano le voci, gli errori di valutazione e le brusche oscillazioni dei prezzi. La trasparenza non è quindi solo un valore democratico, ma anche un'infrastruttura economica essenziale.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna


La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Stress nella catena di approvvigionamento globale: l'impatto del conflitto tra Stati Uniti e Iran
Israele e gli Stati Uniti non perseguono gli stessi obiettivi
Israele considera le capacità militari e il programma nucleare iraniano principalmente come una minaccia immediata alla propria sicurezza. Gli Stati Uniti, d'altro canto, devono tenere conto anche dei prezzi globali dell'energia, delle alleanze, dei costi interni e della concorrenza con la Cina. Ciò può portare a priorità diverse. Washington potrebbe essere interessata a un accordo limitato che apra il porto di Hormuz e riduca i prezzi del petrolio. Israele potrebbe invece ritenere un accordo di questo tipo insufficiente se le capacità iraniane dovessero persistere.
Questa divergenza incide sulla credibilità delle soluzioni diplomatiche. Un accordo ha valore economico solo se gli attori coinvolti non lo minano attraverso operazioni parallele. I mercati devono quindi valutare non solo se Washington e Teheran sono d'accordo, ma anche se Israele, i partner regionali e i gruppi alleati sostengono la de-escalation.
Le critiche politiche in Israele e tra alcuni repubblicani americani dimostrano che un compromesso può comportare elevati costi politici interni. È proprio qui che risiede un classico problema negoziale: un accordo può essere vantaggioso per l'economia nel suo complesso, ma apparire ai gruppi di potere come una sconfitta strategica. Quanto più il conflitto è carico di emozioni e ideologie, tanto più difficile diventa concretizzare politicamente i vantaggi economici.
L'intelligenza artificiale rende possibile la precisione e la scalabilità degli errori
La guerra moderna si avvale di immagini satellitari, dati provenienti da sensori, riconoscimento di modelli, prioritizzazione degli obiettivi e piattaforme software. L'intelligenza artificiale può analizzare grandi insiemi di dati più rapidamente e supportare le decisioni militari. Tuttavia, non elimina i problemi derivanti da dati di input errati o da una chiara attribuzione di responsabilità. Se i dati sono imprecisi, obsoleti o manipolati, l'analisi automatizzata può diffondere l'errore con maggiore velocità e apparente obiettività.
Le aziende tecnologiche si trovano ad affrontare crescenti rischi in termini di responsabilità e reputazione. Software originariamente sviluppati per la logistica, l'integrazione dei dati o l'analisi in ambito civile possono essere utilizzati per scopi militari. Ciò espone startup e fornitori di piattaforme a dipendenze geopolitiche che incidono sui loro finanziamenti, sulle opportunità di esportazione e sui rapporti con i clienti. I sistemi che aggregano informazioni sugli obiettivi o controllano infrastrutture critiche sono particolarmente sensibili.
Il conflitto sta contemporaneamente accelerando gli investimenti nella difesa tramite droni, nei sistemi autonomi, nella difesa cibernetica e nella ricognizione satellitare. Ciò crea opportunità di crescita per le aziende del settore della difesa e della tecnologia, ma anche nuove dipendenze. Gli Stati cercheranno di esercitare un maggiore controllo su dati, chip, infrastrutture cloud e modelli di intelligenza artificiale, sia a livello nazionale che attraverso alleanze. Questo probabilmente aggraverà ulteriormente la frammentazione degli spazi tecnologici globali.
L'energia solare si sta trasformando da progetto climatico in infrastruttura di sicurezza
La crisi energetica dimostra che le energie rinnovabili non servono solo alla protezione del clima. Riducono anche la dipendenza dai combustibili fossili importati e attenuano l'impatto degli shock geopolitici sui prezzi dell'elettricità. Nei primi sei mesi del conflitto, gli impianti solari europei hanno teoricamente evitato importazioni di gas per un valore superiore a 30 miliardi di euro. Sebbene questa somma non si traduca in una corrispondente riduzione delle bollette di tutti i consumatori, illustra il valore macroeconomico della capacità di generazione esistente.
I vantaggi in termini di sicurezza, tuttavia, dipendono dalle reti, dallo stoccaggio e dalla flessibilità. Gli impianti solari non producono elettricità in ogni momento. Senza l'espansione della rete, lo stoccaggio a batteria, la gestione del carico e le centrali elettriche programmabili, la produzione aggiuntiva non può compensare completamente i colli di bottiglia. Le energie rinnovabili, quindi, non sostituiscono tutte le riserve di combustibili fossili, ma riducono la quantità di combustibili importati e, di conseguenza, la vulnerabilità.
L'Iran sta inoltre ampliando la propria capacità di energia solare perché la sua fornitura di elettricità risente della crescente domanda, di un arretrato negli investimenti e della carenza di combustibili. Ciò può sembrare paradossale a prima vista, viste le enormi riserve di gas del paese. Tuttavia, le riserve nel sottosuolo non garantiscono un approvvigionamento elettrico affidabile. L'estrazione, le linee di trasmissione, le centrali elettriche, la regolamentazione dei prezzi e la manutenzione sono tutti fattori che determinano la reale disponibilità di energia.
L'Europa si trova ad affrontare una sfida di politica industriale. Una rapida espansione delle energie rinnovabili aumenta la resilienza, ma può creare nuove dipendenze da moduli solari, inverter, batterie e materie prime critiche. La soluzione giusta non è produrre internamente ogni singolo componente. Un approccio più sensato consiste in un approvvigionamento diversificato, combinato con una produzione strategica in settori particolarmente critici e con riserve sufficienti di componenti per la rete elettrica.
Tre percorsi di sviluppo determinano prezzi e investimenti
Lo scenario più realistico e favorevole sarebbe un cessate il fuoco stabile con una graduale riapertura dello Stretto di Hormuz. In questo caso, i prezzi del petrolio e i premi assicurativi potrebbero diminuire significativamente. La normalizzazione fisica sarebbe comunque ritardata, poiché lo sminamento, le riparazioni e la ripresa dei normali orari di navigazione richiedono tempo. Le compagnie non ridurrebbero completamente le proprie scorte di sicurezza inizialmente, finché le cause politiche rimarranno irrisolte.
Un secondo scenario prevede un conflitto congelato, con attacchi ricorrenti e negoziati limitati. Questo scenario potrebbe essere particolarmente debilitante per l'economia globale. Impedisce lo shock massimo, ma mantiene i costi di energia, assicurazioni e finanziamenti permanentemente elevati. Gli investimenti vengono rimandati, mentre imprese e governi continuano a finanziare nuove soluzioni provvisorie. I costi sono meno drammatici rispetto a un blocco totale, ma si accumulano nel corso di mesi e anni.
Il terzo scenario prevederebbe un'ampia escalation regionale con gravi danni alle infrastrutture energetiche, un blocco prolungato e un maggiore coinvolgimento degli stati alleati. In questo scenario, i prezzi del petrolio rimarrebbero probabilmente ben al di sopra dei picchi precedenti, con un nuovo rilascio di riserve strategiche e una probabile recessione globale. Le economie emergenti dipendenti dalle importazioni, le industrie ad alta intensità energetica e i paesi fortemente indebitati sarebbero particolarmente vulnerabili. I mercati finanziari privilegerebbero i beni rifugio, mentre i premi di rischio e la domanda di dollari aumenterebbero.
È improbabile uno sviluppo lineare. Il conflitto potrebbe oscillare tra negoziazione e inasprimento. Proprio questa incertezza rende difficile il processo decisionale. Le aziende non dovrebbero quindi cercare di prevedere un unico corso degli eventi. Pianificare per soglie è più sensato: quali misure verranno attivate da specifici prezzi del petrolio, tempi di trasporto, condizioni assicurative o interruzioni delle forniture? La resilienza deriva da risposte preparate, non da previsioni perfette.
Le aziende devono finalmente trattare la resilienza come un capitale
Per le aziende, il conflitto non è una questione geopolitica astratta, ma una questione di struttura dei costi, liquidità e capacità di approvvigionamento. Il primo passo consiste nel valutare l'esposizione effettiva. Ciò include non solo i fornitori diretti in Medio Oriente, ma anche le quote energetiche, le rotte di trasporto, i subappaltatori, le condizioni assicurative, i rischi valutari e la dipendenza da singoli porti o materie prime.
I parametri di valutazione degli acquisti tradizionali sono insufficienti. Un fornitore a basso costo può rivelarsi costoso nel complesso se offre tempi di consegna lunghi, un elevato rischio di interruzioni o non prevede percorsi alternativi. Le aziende dovrebbero quindi considerare i costi totali in condizioni di stress. Ciò include costi aggiuntivi di magazzino, potenziali fermi di produzione, spedizioni espresse, costi di finanziamento e penali contrattuali. La procedura operativa standard più economica non è automaticamente la soluzione più conveniente per l'intero ciclo di crisi.
Anche la redazione dei contratti sta acquisendo sempre maggiore importanza. Clausole di adeguamento dei prezzi, disposizioni in materia di forza maggiore, luoghi di consegna alternativi e chiare responsabilità per i supplementi relativi al rischio di guerra possono prevenire controversie. Le polizze assicurative dovrebbero essere esaminate non solo per quanto riguarda l'importo dei premi, ma anche per le esclusioni e i diritti di recesso. La questione se la copertura assicurativa rimanga valida in caso di riclassificazione dell'area operativa è particolarmente critica.
La risposta operativa deve rimanere differenziata. Non tutti i componenti giustificano grandi scorte di sicurezza. I componenti critici con lunghi tempi di consegna richiedono una strategia diversa rispetto ai beni standardizzati prodotti in serie. L'approvvigionamento da più fonti, i fornitori regionali, la progettazione modulare dei prodotti e una migliore informazione sui subfornitori possono ridurre i rischi. La trasparenza digitale è utile solo se i dati sono aggiornati e pertinenti al processo decisionale.
Gli Stati devono finanziare la sicurezza senza sovvenzionare l'inefficienza
I governi si trovano ad affrontare la sfida di alleviare il peso economico su famiglie e imprese senza stravolgere completamente i segnali di prezzo. I sussidi generalizzati ai carburanti sono politicamente attraenti, ma costosi e spesso mal mirati a livello sociale. Incentivano consumi elevati e ritardano gli adeguamenti. I trasferimenti diretti alle famiglie a basso reddito sono più efficienti dal punto di vista economico, a condizione che l'amministrazione possa attuarli rapidamente.
Le riserve strategiche richiedono coordinamento. Rilasci non coordinati possono deprimere i prezzi nel breve termine, ma creano incertezza sui futuri livelli delle scorte. Le riserve dovrebbero servire a guadagnare tempo fino a quando l'offerta non viene riorientata, la domanda non si adegua o non si compiono progressi diplomatici. Non sostituiscono la diversificazione a lungo termine.
La politica industriale dovrebbe concentrarsi sui veri e propri colli di bottiglia sistemici. Tra questi figurano le infrastrutture energetiche, le reti, i trasformatori, alcuni semiconduttori, le materie prime critiche e la capacità marittima. Sovvenzionare indiscriminatamente tutta la produzione nazionale sarebbe costoso e potrebbe indebolire la concorrenza. L'obiettivo non deve essere l'autarchia nazionale, bensì una combinazione resiliente di capacità interne, partner affidabili e vie di approvvigionamento alternative.
In questo conflitto, la politica estera e la politica economica non possono più essere trattate separatamente. Le sanzioni devono essere valutate in termini di efficacia, possibilità di elusione e conseguenze umanitarie. Le misure militari richiedono una valutazione realistica dei loro effetti economici a breve e lungo termine. Le proposte diplomatiche non devono limitarsi alla retorica politica, ma devono includere anche passi concreti e verificabili in materia di trasporti marittimi, assicurazioni, sistemi di pagamento ed esportazioni di energia.
Il vero costo diventerà evidente solo dopo la guerra
I costi più evidenti del conflitto tra Stati Uniti e Iran sono le infrastrutture distrutte, le navi perse, le vite umane sacrificate e gli alti prezzi del petrolio. Tuttavia, il danno economico maggiore potrebbe risiedere nelle decisioni prese sotto la pressione di una persistente incertezza. Non vengono effettuati investimenti, i lavoratori qualificati lasciano il Paese, le catene di approvvigionamento diventano più costose e i governi dirottano fondi destinati all'istruzione, alle infrastrutture e all'innovazione verso la sicurezza e i sussidi.
Il conflitto sta accelerando uno sviluppo già in atto: l'economia globale si sta organizzando meno in base alla massima efficienza e più in base alla stabilità politica. Energia, tecnologia, logistica e flussi finanziari vengono valutati in termini di politica di sicurezza. Ciò aumenta la resilienza in alcuni settori, ma rende la produzione più costosa e riduce la divisione globale del lavoro. Le conseguenti perdite di prosperità si verificano gradualmente e raramente si manifestano in un unico calcolo.
Ciononostante, emerge una prospettiva chiara. La superiorità militare può distruggere le infrastrutture e indebolire economicamente l'avversario. Tuttavia, non può cambiare la geografia dello Stretto di Hormuz né imporre la stabilità politica. Allo stesso modo, l'Iran può infliggere ingenti costi a livello globale, ma ne pagherà le conseguenze con il proprio isolamento, la perdita di capitali e il declino del tenore di vita. Nessuna delle due parti ha conseguito una netta vittoria economica.
La strategia più razionale risiede quindi in una de-escalation verificabile che colleghi la sicurezza marittima a graduali concessioni economiche. Un accordo praticabile dovrebbe prevedere sanzioni per le violazioni, senza tuttavia sfociare automaticamente in una guerra ad ogni incidente. Dovrebbe coinvolgere gli attori regionali, tutelando al contempo i flussi umanitari ed economici civili.
Fino ad allora, Hormuz rimane una leva attraverso cui il potere regionale influenza i prezzi globali. La lezione cruciale per le imprese e gli Stati è quella di individuare le dipendenze non solo in tempi di crisi. Efficienza energetica, produzione di energia rinnovabile, logistica flessibile, solide partnership e riserve finanziarie non sono costi aggiuntivi riservati a rare eccezioni. Sono il prezzo della sostenibilità economica in un mondo in cui una stretta via marittima può determinare inflazione, crescita e stabilità politica.
📈🚀 Dalla visibilità alla fiducia 👀🤝 Il tuo percorso scalabile con Xpert.Digital


Dalla visibilità alla fiducia: il tuo percorso scalabile con Xpert.Digital - Immagine: Xpert.Digital
Nel settore B2B industriale, le relazioni commerciali durature raramente nascono dall'oggi al domani. Si sviluppano gradualmente, attraverso la visibilità, la rilevanza professionale, i punti di contatto ricorrenti e la crescente fiducia. Il modello a 4 fasi di Xpert.Digital affronta proprio questo aspetto: offre un percorso strutturato che inizia con un punto di ingresso gestibile e può evolversi in una collaborazione più profonda per lo sviluppo del business, se necessario.
Anziché affidarsi a roboanti promesse di marketing, questo modello mette al centro la relazione. Le aziende partono da parametri chiaramente definiti e facilmente calcolabili, per poi decidere, in base alla propria esperienza, fino a che punto desiderano ampliare la collaborazione. Un fattore chiave per questo processo di costruzione della fiducia senza interruzioni: la piattaforma evita completamente le fastidiose pubblicità, in modo che l'attenzione editoriale rimanga focalizzata esclusivamente sulla competenza delle aziende.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.