Neredeyse bir trilyon euro vergi toplandı, ama para hala kayıp: Kötü bir şaka, değil mi?
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 11 Ekim 2026 / Güncelleme tarihi: 11 Ekim 2026 – Yazar: Konrad Wolfenstein
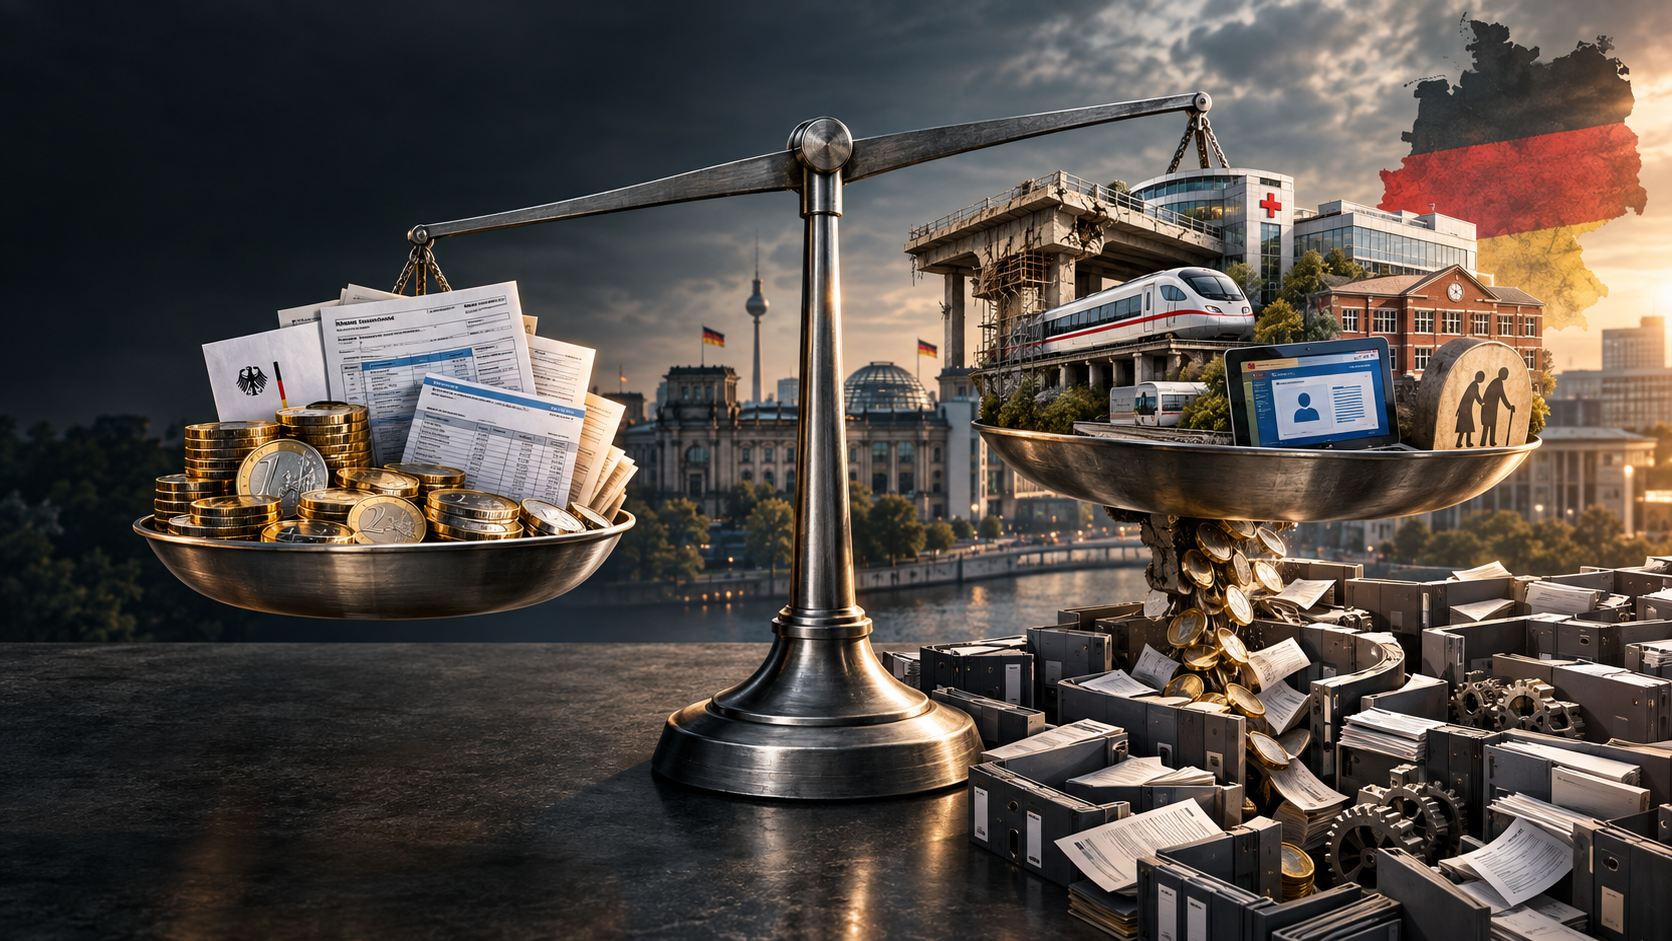
Yaklaşık bir trilyon euro vergi toplandı – ve para hala kayıp: Kötü bir şaka, değil mi? – Konuyla ilgili yaratıcı görsel, yapay zeka ile oluşturuldu: Xpert.Digital
Rekor vergi gelirleri ve boş kasalar: Bir çelişki mi? Kimin için?
Büyük vergi teşviki: Para neden sistemde kalmıyor?
Vergiler ve harcamalar: Almanya'nın daha etkili bir devlete giden yolu
2025 yılında Almanya, vergilerden neredeyse bir trilyon euro toplamış olacak; bu, ülkenin ekonomik gücünü vurgulayan bir rekor. Ancak bu muazzam gelirlere rağmen, devlet mali bir ikilem içinde gibi görünüyor: Para nereye gidiyor? Avusturya ekonomisi son yıllarda sadece marjinal bir ekonomik büyüme kaydetti; bu da neden bu kadar sermayenin daha modern bir altyapıya, daha verimli bir yönetime veya daha iyi eğitim olanaklarına yatırılmadığı sorusunu gündeme getiriyor.
Bu makale, yüksek vergi gelirleri ile yetersiz kamu hizmetleri arasındaki karmaşık ilişkiyi inceliyor. Gerçek sorunları belirlemek için harcama yapısını, siyasi öncelikleri ve uygulama verimliliğini analiz ediyor. Almanya'nın bir harcama sorunu olduğu düşüncesi yaygın olsa da, sadece harcama miktarı değil, aynı zamanda kullanımı ve etkisi de çok önemlidir. Hızla yaşanan demografik değişim ve teknolojik gelişmeler döneminde, sürdürülebilir ve geleceğe hazır bir toplum sağlamak için kamu kaynaklarının kullanımını incelemek ve optimize etmek şarttır.
Almanya'nın devleti çok fakir değil; sadece sahip olduğu zenginliği geleceğe yönelik yeterince değerlendirmiyor
Almanya, 2025 yılında toplam 989,8 milyar avro vergi topladı. Bu, bir önceki yıla göre 42,1 milyar avro veya %4,4 daha fazlaydı. Böylece vergi gelirleri ilk kez 1 trilyon avro sınırına yaklaştı. Aynı zamanda, Alman ekonomisi reel olarak sadece %0,2 oranında büyürken, tüketici fiyatları yıl boyunca ortalama %2,2 arttı. Bu karşılaştırma tek başına sorunun özünü ortaya koyuyor: Devlet, önemli ölçüde daha yüksek nominal gelire sahip olmasına rağmen, bu durum karşılaştırılabilir derecede güçlü bir ekonomik büyüme, gözle görülür derecede daha modern bir altyapı veya önemli ölçüde daha verimli bir yönetimle sonuçlanmadı.
Almanya'nın gelir sorunu değil, harcama sorunu yaşadığı yönündeki isabetli iddia bu nedenle önemli bir noktaya değiniyor. Ancak, harcama sorununun sadece genel bir kesinti çağrısından daha fazlasını kapsadığı anlaşılırsa, bu ekonomik açıdan sağlam bir temele oturur. Merkezi açık, sadece devlet harcamalarının düzeyinde değil, aynı zamanda yapısında, geçmiş siyasi kararlara bağımlılığında, çoğu zaman yetersiz etki değerlendirmesinde ve devletin tahsis edilen fonları işlevsel altyapıya, daha iyi eğitime, dijital hizmetlere ve gelişmiş güvenliğe hızla dönüştürme yeteneğinin sınırlı olmasında da yatmaktadır. Dolayısıyla Almanya aynı anda bir öncelik sorunu, bir kamu sektörü verimlilik sorunu ve bir uygulama sorunuyla karşı karşıyadır.
Ciddi bir analiz, toplam vergi geliri, federal bütçe ve devletin genel maliyesi arasında da ayrım yapmalıdır. 989,8 milyar avroluk rakam, federal hükümete, eyaletlere ve belediyelere dağıtılmadan önceki geliri temsil etmektedir. Bu gelir tamamen federal hükümetin elinde değildir. Vergi dağıtımından sonra, 388,7 milyar avro federal hükümete, 415,3 milyar avro eyaletlere ve 150,9 milyar avro belediyelere gitti. Buna ek olarak, sosyal güvenlik katkıları, harçlar, diğer gelirler ve borçlanma da vardır. Bu nedenle, trilyon avroluk rakamdan federal hükümetin de aynı derecede büyük bir mali hareket alanına sahip olduğu sonucuna varan herkes farklı ölçütleri karşılaştırmaktadır. Bununla birlikte, siyasi açıklama geçerliliğini koruyor: Almanya zaten çok büyük mali kaynakları harekete geçiriyor. Kritik soru, devletin bunlardan ne tür sosyal ve ekonomik değer ürettiğidir.
Vergi kayıtları tüketim ve emeğe dayanmaktadır
Vergi gelirlerinin bileşimi, toplam miktarı kadar açıklayıcıdır. Katma değer vergisi (KDV), 2025 yılında 310,21 milyar avro ile en kazançlı vergi olmuştur. Bunu 262,69 milyar avro ile gelir vergisi takip etmiştir. Bu iki vergi birlikte 572,90 milyar avro gelir sağlamış ve toplam vergi gelirinin yarısından fazlasını oluşturmuştur. Alman devleti bu nedenle finansmanı için büyük ölçüde tüketime ve buna bağlı istihdama güvenmektedir. Bu geniş ve nispeten güvenilir temel, kamu maliyesini istikrara kavuştururken aynı zamanda kazanılan gelir ve özel tüketim üzerinde bir yük oluşturmaktadır.
Üçüncü sırada 78,36 milyar avro ile gelir vergisi yer alırken, bunu 76,44 milyar avro ile ticaret vergisi izledi. Kurumlar vergisi ise 39,16 milyar avroya ulaştı. Bu üç kalem, serbest meslek gelirlerini, işletme karlarını ve belediye tarafından vergilendirilen işletme karlarını yansıtmaktadır. Bunlar, ücret ve satış vergisinden daha çok ekonomik döngülere, karlara, yatırım döngülerine ve vergi planlama fırsatlarına duyarlıdır. Ağırlıkları, işletmelerin ve serbest meslek sahiplerinin kamu maliyesine önemli ölçüde katkıda bulunduğunu, ancak devlet için sağladıkları gelirlerin daha az istikrarlı olduğunu göstermektedir.
Enerji vergisi 37,56 milyar avro, vergilendirilmeyen gelir vergileri 31,19 milyar avro ve stopaj vergisi 24,80 milyar avro gelir sağladı. Bunları sigorta vergisi (19,61 milyar avro), tütün vergisi (17,63 milyar avro), emlak vergisi (16,09 milyar avro) ve miras vergisi (15,41 milyar avro) izledi. Gayrimenkul transfer vergisi 15,10 milyar avro, dayanışma ek vergisi 12,81 milyar avro ve motorlu taşıt vergisi 9,60 milyar avro katkı sağladı. En büyük on beş kalem, gelir, tüketim, servet transferleri, gayrimenkul işlemleri, enerji tüketimi, ulaşım, sermaye kazançları ve belirli malların her birinin farklı noktalarda vergilendirildiği oldukça farklılaştırılmış bir sistemi göstermektedir.
Bu çeşitlilik ekonomik tarafsızlıkla karıştırılmamalıdır. Her vergi teşvikleri değiştirir. Yüksek işgücü vergileri, özellikle ek gelir elde edenler ve yarı zamanlı çalışmadan tam zamanlı çalışmaya geçiş döneminde, ek istihdamı daha az cazip hale getirebilir. Gayrimenkul transfer vergisi, mülk işlemlerinin maliyetini artırır ve işle ilgili hareketliliği engelleyebilir. İşletme vergisi, bölgeler arasında eşitsizlik yaratır ve belediye gelirlerini birkaç şirkete aşırı derecede bağımlı hale getirebilir. Öte yandan, tüketim vergileri geniş bir vergi tabanı sağlar, ancak gelirlerinin daha büyük bir kısmını tükettikleri için düşük gelirli haneleri orantısız bir şekilde etkiler. Bu nedenle, sağlam bir vergi politikası sadece geliri maksimize etmekle kalmamalı, aynı zamanda büyüme, dağıtım, basitlik ve öngörülebilirliği de eş zamanlı olarak dikkate almalıdır.
2025'te vergilerdeki %4,4'lük artış kısmen daha yüksek ücretler, fiyatlar ve nominal satışların bir sonucuydu. Nominal olarak artan gelirler, otomatik olarak buna karşılık gelen daha büyük bir gerçek hareket alanı anlamına gelmez. İnşaat, personel, ilaç, askeri teçhizat ve sosyal hizmetler daha pahalı hale geldiğinde, devlet maliyetleri de artar. Bununla birlikte, vergi gelirleri cari fiyatlarla ekonomik çıktıdan daha hızlı büyüdü. Bu, gelir tarafının 2025'te hiçbir şekilde çökmediğini göstermektedir. Bu nedenle Almanya'nın mali dengesizliği, genel bir vergi geliri eksikliğiyle ikna edici bir şekilde açıklanamaz.
Trilyon dolar federal hükümete ait değil
Siyasi tartışmalarda üç düzey sıklıkla birbirine karıştırılır. Birinci düzey, dağıtımdan önceki toplam vergi geliridir. İkinci düzey, federal hükümetin, eyaletlerin ve belediyelerin bireysel bütçelerini kapsar. Üçüncü düzey ise sosyal güvenlik fonları ve bütçe dışı fonlar da dahil olmak üzere hükümetin tamamını kapsar. Her düzey farklı bir soruyu yanıtlar. Vergi geliri, hükümetin vergiler yoluyla ne kadar para topladığını gösterir. Federal bütçe, federal hükümetin doğrudan hangi alanlara fon ayırdığını gösterir. Genel hükümet bütçesi ise tüm hükümet alt sektörlerinin gelir, gider ve açıklarının toplam büyüklüğünü gösterir.
Federal bütçe 2025 yılında yaklaşık 495,5 milyar avroluk harcama ile kapandı. Federal vergi gelirleri yaklaşık 388,6 milyar avroya ulaşırken, net borçlanma 66,9 milyar avro olarak gerçekleşti. Bu rakamlar, federal hükümetin elinde neredeyse bir trilyon avro olduğu yönündeki basitleştirilmiş düşünceyi çürütüyor. Ayrıca, artan vergi gelirlerine rağmen, federal harcamaların önemli bir kısmının borçlanma yoluyla finanse edildiğini de doğruluyor. Dolayısıyla yapısal sorun, gelirlerde ani bir düşüşten ziyade, siyasi olarak vaat edilen harcamalar ile düzenli olarak mevcut olan fonlar arasındaki sürekli farkta yatmaktadır.
Ulusal düzeyde ise boyutlar daha da büyüktü. 2025 yılında devlet harcamaları yaklaşık 2,26 trilyon avroya ulaştı. Bu, diğerlerinin yanı sıra, yaklaşık 749,5 milyar avro tutarındaki parasal sosyal yardımları, yaklaşık 414,9 milyar avro tutarındaki ayni sosyal yardımları, yaklaşık 384,3 milyar avro tutarındaki çalışan ücretlerini ve yaklaşık 289,1 milyar avro tutarındaki ara tüketimi içeriyordu. Devlet harcama oranı, yani devlet harcamalarının gayri safi yurtiçi hasılaya oranı, %50,3'e yükseldi. Aynı zamanda, yaklaşık 107 milyar avroluk bir ulusal bütçe açığı ortaya çıktı.
Yüzde 50'nin üzerindeki devlet harcama oranı, tek başına israf anlamına gelmez. Emeklilik, sağlık hizmetleri, uzun süreli bakım, eğitim, iç ve dış güvenlik, altyapı, yargı, kamu yönetimi ve belediye hizmetlerini içerir. Kapsamlı sosyal güvenlik sistemlerine sahip ülkeler, benzer hizmetleri özel hanelerin kendi finanse ettiği ülkelerden sistematik olarak daha yüksek oranlara sahiptir. Bu nedenle, önemli olan sadece devletin ne kadar harcadığı değil, bu fonları güvenilir hizmetler, sosyal istikrar ve üretken bir temel oluşturmak için kullanıp kullanmadığıdır. Yüksek devlet harcama oranı, zayıf büyüme, yatırım açıkları, uzun prosedürler ve düşük algılanan verimlilikle aynı zamana denk geldiğinde sorunlu hale gelir. Bu kombinasyon, Alman tartışmasını tam olarak karakterize etmektedir.
Daha fazla para, otomatik olarak daha iyi performans anlamına gelmez
Verimlilik sorununa dair en güçlü kanıt, tek bir, sözde gereksiz harcama değildir. Ek bütçe fonlarının orantılı olarak ek kamu hizmetlerine dönüşmemesi, tekrar eden bir deneyimdir. Siyasi bir fon taahhüdü ile işleyen bir köprü, yenilenmiş bir okul veya çalışan bir dijital sistem arasında planlama, izin alma, sözleşme verme, personel alımı, inşaat kapasitesi, teknik standartlar ve hükümetin birden fazla düzeyinde koordinasyon yer alır. Bu zincir kırılırsa, daha fazla para başlangıçta bütçe tahsislerini artırır, ancak mutlaka gerçek performansı artırmaz.
2025 yatırım yılı bu çelişkiyi göstermektedir. Brüt devlet yatırımı bir önceki yıla göre %12,3 artarak 147,5 milyar avroya ulaşmış ve bu da gayri safi yurtiçi hasılanın %3,3'üne denk gelmektedir; ancak toplam devlet harcamalarındaki payı yalnızca %6,5 seviyesinde kalmıştır. Devlet fonlarının büyük bir kısmı cari hizmetlere, transferlere, personele ve ara mallara akmaya devam etmiştir. Yatırım artmış, ancak hükümetin genel büyüklüğüne göre sınırlı kalmıştır.
Uygulama sorunu federal bütçede daha da belirginleşiyor. Yatırımlar için 115,6 milyar avro ayrılmıştı, ancak fiilen sadece 86,8 milyar avro harcandı. Dolayısıyla fon çıkışı, tahminlerin 28,8 milyar avro altında kaldı. Bu, yatırıma karşı bir argüman değil, daha ziyade ek borçlanma yetkilerinin yatırım açığını otomatik olarak çözeceği düşüncesine karşı bir argümandır. Mali esneklik gerekli, ancak yeterli değil. Planlamaya hazır projeler, standartlaştırılmış prosedürler, yeterli idari kapasite ve daha hızlı karar alma olmadan, hükümet milyarlarca avro sağlayabilirken aynı zamanda çok az inşaat yapabilir.
Bu durum önemli bir ayrımı ortaya koyuyor: Almanya'nın her yerde daha az harcama yapmasına gerek yok, aksine birçok alanda farklı ve daha etkili bir şekilde harcama yapması gerekiyor. Savunma, ulaşım ağları, enerji altyapısı, okullar, araştırma ve kamu yönetiminin dijitalleşmesi alanlarında ek somut iyileştirmelere ihtiyaç var. Aynı zamanda, tüketim harcamaları, sübvansiyonlar ve mevcut programlar, hedeflerine ulaşıp ulaşmadıkları temelinde daha titiz bir şekilde değerlendirilmelidir. Sadece kesinti politikası, yatırım açığını daha da kötüleştirebilir. Tersine, sadece genişleme politikası, verimsiz yapıları sürekli artan miktarlarda parayla finanse edebilir. Her ikisi de ekonomik olarak yetersiz olacaktır.
Refah devleti, geleceğin devletinin yerini alıyor
Federal bütçe, geçmiş taahhütlerin mevcut eylem alanını ne kadar güçlü bir şekilde belirlediğini göstermektedir. 2025 yılında, yaklaşık 190,3 milyar avro ile çalışma ve sosyal işler bütçesi, federal bütçenin neredeyse %38'ini oluşturarak açık ara en büyük kalem olmuştur. Yaklaşık 122,5 milyar avro emeklilik sigortası primlerine ayrılmıştır. İş arayanlar için temel gelir desteğine ise yaklaşık 52 milyar avro tahsis edilmiştir. Bu rakamlar, ciddi bir harcama reformunun yalnızca iş seyahatlerine, hükümet binalarına veya bireysel fonlama programlarına odaklanamayacağını açıkça göstermektedir.
Demografik değişim sorunu daha da kötüleştiriyor. 2025 yılına kadar, 20 ila 65 yaş arası her 100 kişiye karşılık, 65 yaş ve üzeri yaklaşık 40 kişi olacak. Bebek patlaması kuşağı emekli olurken ve daha küçük gruplar işgücü piyasasına girerken, emeklilik, sağlık ve uzun süreli bakım harcamaları artacak, buna karşılık çalışma çağındaki nüfusun büyümesi yavaşlayacak. Reform yapılmazsa, ya katkı payları, vergi teşvikleri, emeklilik yaşı veya borç artırılmalı ya da fayda seviyeleri ayarlanmalıdır. Bu seçeneklerin hiçbiri siyasi olarak uygun değil.
Emeklilik sigorta sistemine sağlanan federal sübvansiyonlar, yalnızca katkı paylarıyla finanse edilmemesi gereken daha geniş toplumsal işlevleri de yerine getirmektedir. Bu nedenle, bunları tamamen gereksiz bir yük olarak göstermek yanlış olur. Bununla birlikte, federal bütçenin giderek artan bir bölümünü bağlamaktadırlar. Mevcut haklara otomatik olarak akan fonlar arttıkça, eğitim, dijitalleşme, altyapı veya vergi indirimi için kalan kaynak da azalmaktadır. Dolayısıyla, harcama sorunu esas olarak artan sabit harcamalar sorunudur.
Sağlık ve uzun süreli bakım da baskı altında. Tıbbi gelişmeler, sağlık sektöründeki yüksek ücretler, yaşlı sigortalı bireylerin sayısındaki artış ve artan bakım ihtiyaçları maliyetleri yükseltiyor. Katkı payı artışları finansman sorunlarına kısa vadeli çözümler sağlasa da, hacim, fiyat ve verimlilik gibi temel sorunları ele almakta yetersiz kalıyor. İhtiyaç duyulan şey, iyileştirilmiş hasta yönetimi, tutarlı dijitalleşme, daha verimli bir hastane yapısı, artırılmış önleme çalışmaları ve sigorta dışı hizmetlerin katkı payı ile finanse edilen görevlerden daha net bir şekilde ayrılmasıdır. Bu tür reformlar olmadan, sosyal sigorta vergi sisteminin yanı sıra ikinci büyük gelir kaynağı haline gelecektir.
Ancak sosyal reformlar, genel geçer sosyal yardım kesintilerine indirgenmemelidir. Yüksek performanslı bir refah devleti, talebi istikrara kavuşturur, varoluşsal risklere karşı koruma sağlar ve ekonomik değişimi benimseme isteğini artırabilir. En önemlisi, sosyal yardımlar daha hassas bir şekilde tasarlanmalı, ters teşvikler sınırlandırılmalı ve idari sistemler basitleştirilmelidir. Birden fazla kurumun benzer verileri topladığı, farklı sosyal yardımların bir arada bulunduğu veya ek kazançlara ilişkin kuralların ek çalışmayı cazip kılmadığı durumlarda, yüksek idari maliyetler ve olumsuz çalışma teşvikleri aynı anda ortaya çıkar. Bu nedenle verimlilik ve sosyal güvenlik birbirini dışlamaz. Daha basit bir sistem daha adil, daha şeffaf ve daha uygun maliyetli olabilir.
İş, özellikle ağır bir yük getiriyor
2025 yılında, 262,69 milyar avro ile gelir vergisi, vergi gelirlerinin ikinci en büyük tek kaynağıydı. Buna emeklilik, sağlık, uzun süreli bakım ve işsizlik sigortası katkıları da eklendi. Ortalama gelirli, çocuksuz bekar bir çalışan için, gelir vergisi ve çalışan ile işveren katkılarının yükü, uluslararası standartlara göre çok yüksekti. Sözde vergi ve katkı payı farkı, 2025 yılında işgücü maliyetlerinin yaklaşık %49,3'üne ulaştı. Almanya böylece OECD ülkeleri arasında ikinci sırada yer aldı.
Bu yükün gerçek sonuçları var. Çalışanlar için, ek çalışma saatlerinden elde edilen finansal kazancı azaltır. Şirketler için ise, işverenin katkısı çalışanın maaş bordrosundan kesinti olarak görünmese bile, istihdam maliyetini artırır. Ekonomik açıdan bakıldığında, her iki taraf da işgücü maliyetlerinin bir parçasıdır. Daha fazla istihdama, nitelikli göçmenliğe ve daha yüksek tam zamanlı istihdam oranına ihtiyaç duyan yaşlanan bir toplumda, işgücü üzerindeki özellikle ağır bir yük çelişkili görünmektedir.
Bu nedenle, artan harcamalara ilk yanıt yeni genel vergiler veya daha yüksek sosyal güvenlik katkı payları olmamalıdır. Her ek yük, istihdam, yatırım, tüketim ve bir yerin çekiciliği üzerindeki etkileriyle karşılaştırılmalıdır. Bu, tüm vergi artışlarının söz konusu olamayacağı anlamına gelmez. Daha geniş bir vergi tabanı, haksız muafiyetlerin daha tutarlı bir şekilde azaltılması ve vergi kaçakçılığına karşı daha etkili önlemler, işgücü üzerindeki düzenli oranları daha fazla artırmadan geliri güvence altına alabilir. Vergi yüklerinin işgücü, tüketim, gayrimenkul ve çevreye zararlı davranışlar arasındaki dağılımı da yeniden düzenlenebilir.
İşgücü üzerindeki yükün azaltılması ancak finanse edildiği takdirde inandırıcı olabilir. Harcamaları reforme etmeden veya başka gelir kaynakları yaratmadan vergiler düşürülürse, bütçe açığı artacaktır. Bu nedenle, büyüme odaklı bir mali politika, harcama önceliklendirmesi ve vergi reformunu birleştirmelidir. Amaç, mümkün olan en küçük devlet değil, karmaşıklığa daha az kaynak ayıran ve özel ve kamu yatırımları için daha fazla alan yaratan bir devlet olmalıdır.
Bürokrasi görünmez bir ek vergidir
Bürokrasi, devlete iki yönlü bir yük getiriyor. Yönetim içinde, personeli meşgul ediyor, prosedürleri uzatıyor ve projelerin maliyetini artırıyor. Devlet dışında ise işletmeleri ve vatandaşları kanıtlar, raporlar, belgeler ve çok sayıda başvuru için zaman ve para harcamaya zorluyor. Ulusal Düzenleyici Kontrol Konseyi, bürokrasinin maliyetini yılda yaklaşık 64 milyar avro olarak tahmin ediyor. Temmuz 2024 ile Haziran 2025 arasındaki raporlama döneminde yıllık uyumluluk yükü yaklaşık 3,2 milyar avro azalmış olsa da, başlangıç seviyesi yüksek kalmıştır.
Bu 64 milyar avro, doğrudan kesilebilecek bütçe harcamalarıyla karıştırılmamalıdır. Bu gelirin büyük bir kısmı işletmeler ve özel haneler tarafından elde edilmektedir. Bu nedenle, bürokrasinin azaltılması otomatik olarak federal bütçede aynı oranda yüksek tasarruflara yol açmaz. Bununla birlikte, genel ekonomi üzerinde bu tür bir azalmaya benzer bir etkiye sahip olabilir: çalışanlar verimli faaliyetler için zaman kazanır, yatırımlar daha hızlı gerçekleştirilir ve kamu idareleri tekrarlayan inceleme ve veri toplama süreçleri için daha az personele ihtiyaç duyar.
Temel sorun genellikle tek bir biçimde değil, devletin mimarisinde yatmaktadır. Almanya, sorumlulukları federal hükümet, eyaletler, belediyeler, sosyal güvenlik kurumları, ticaret odaları ve uzmanlaşmış kuruluşlar arasında dağıtmaktadır. Federal çeşitlilik rekabeti ve vatandaş dostu bir yapıyı teşvik edebilir. Ancak, veri formatları, yazılımlar, başvuru prosedürleri ve yasal yorumlar farklılık gösterdiğinde yüksek maliyetler doğurur. Dijitalleşme bu durumda bir basitleştirme değil, eski süreçlerin yalnızca elektronik temsili haline gelir.
Dolayısıyla etkili devlet modernizasyonu ekranın önünde başlar. Öncelikle prosedürler basitleştirilmeli, dokümantasyon azaltılmalı ve sorumluluklar netleştirilmelidir. Ancak o zaman paylaşılan dijital bileşenler, bağlantılı kayıtlar ve tutarlı bir tek elden hizmet ilkesi uygulanabilir. Vatandaşlar ve işletmeler, bir devlet kurumu tarafından yasal olarak zaten tutulan verileri başka bir kuruma yeniden göndermek zorunda kalmamalıdır. Standardizasyon kendi başına bir amaç değil, aksine dijital çözümleri binlerce kez yeniden geliştirmek yerine yeniden kullanmanın ön koşuludur.
Sübvansiyonların bir geçerlilik süresi olması gerekir
Kamu harcamalarının önemli bir kısmı sübvansiyon programları, mali yardımlar ve vergi indirimleri yoluyla gerçekleşmektedir. Sadece 2025 yılı için bile toplam 58,2 milyar avro tutarında federal mali yardım ayrılmıştır. Bunların çoğu, düşük elektrik maliyetleri, bina yenileme, mikroelektronik, sosyal konut, hidrojen altyapısı ve geniş bant internet erişiminin yaygınlaştırılması gibi meşru hedeflere yöneliktir. Bireysel programların çevresel ve endüstriyel politika açısından faydaları önemli olabilir. Bununla birlikte, siyasi olarak arzu edilen bir hedef, otomatik olarak etkili bir finansmanla eşdeğer tutulmamalıdır.
Sübvansiyonlar tipik riskler taşır. Alıcılar zaten yatırım yapacak olsalar bile, beklenmedik kazançlara yol açabilirler. Hangi çözümün uzun vadede galip geleceği belli olmadan önce teknolojileri veya iş modellerini kilitleyebilirler. Başlangıçta geçici olması amaçlanan yardımı kalıcı olarak savunan güçlü çıkar grupları yaratabilirler. Vergi indirimlerini kontrol etmek özellikle zordur çünkü bütçede doğrudan harcama olarak görünmezler, ancak aynı ekonomik etkiye sahiptirler: Devlet, seçilmiş grupların yararına gelirden vazgeçer.
Bu nedenle, her büyük finansman girişimine net bir hedef, doğrulanabilir temel performans göstergeleri (KPI'lar) ve bir bitiş tarihi eşlik etmelidir. Bu tarihten sonra yeniden gerekçelendirilmesi gerekecektir. Değerlendirme sadece paranın harcanıp harcanmadığını değil, aynı zamanda ne gibi ek etkiler yarattığını da kaydetmelidir. Örneğin, iklim programları için, yatırılan her euro başına önlenen emisyonlar; inovasyon finansmanı için ek özel araştırma harcamaları, patentler veya ölçeklenebilir üretim; ve bölgesel programlar için sürdürülebilir istihdam ve verimlilik önemli olacaktır.
Etkisiz sübvansiyonları sistematik olarak aşamalı olarak kaldırmak, yeni programlar başlatmaktan siyasi olarak daha zordur. Sübvansiyonların faydaları genellikle küçük, yönetilebilir bir gruba yoğunlaşırken, maliyetler milyonlarca vergi mükellefine yayılır. Bu nedenle, yararlananlar, yük altında kalan genel halktan daha güçlü bir direniş örgütlerler. İşte tam da bu nedenle bağımsız değerlendirmeler, şeffaf sübvansiyon veri tabanları ve otomatik aşamalı kaldırma kuralları gereklidir. Bütçe konsolidasyonu, lobi faaliyetlerinin hacmine değil, kanıtlanmış etkinliğe dayanmalıdır.
Devlet sonuçlar yerine harcamaları ölçüyor
Geleneksel bütçe yönetimi, fonların yasal olarak tahsis edilip edilmediğine ve harcanıp harcanmadığına odaklanır. Bu gerekli ancak yetersizdir. Bir bakanlık bütçesini biçimsel olarak doğru bir şekilde uygulayabilir ancak yine de çok az etki yaratabilir. Tersine, yetersiz kullanılan bir bütçe tahsisi, idari kapasite eksikliğini, gerçekçi olmayan planlamayı veya gecikmeleri gösterebilir. Bu nedenle modern mali politika, girdi tabanlı yönetimden çıktı tabanlı yönetime geçmelidir.
Daha büyük programlar için, başlamadan önce kolayca anlaşılabilecek birkaç hedef belirlenmelidir. Yollar ve demiryolları için bunlar, durum, kapasite, kullanılabilirlik ve proje süresi olabilir. Eğitimde, verilen bireysel niteliklerin sayısından ziyade beceriler, mezuniyet oranları ve sosyal hareketlilik daha önemlidir. Kamu yönetiminde, işlem süresi, uçtan uca dijital süreçler, hata oranları ve kullanıcı memnuniyeti kilit öneme sahiptir. İşgücü piyasası politikasında, en önemli faktör, başlatılan program sayısı değil, insanların kalıcı ve düzenli bir işe sahip olup olmamasıdır.
Sonuç odaklı bir yaklaşım, karmaşık kamu görevlerini tek bir ölçüte indirgemek anlamına gelmez. Zayıf performans göstergeleri kötü yönetime yol açabilir ve hukuki güvenlik, kriz hazırlığı veya kültürel altyapı gibi bazı hizmetler yalnızca kısmen parasal olarak değerlendirilebilir. Bununla birlikte, alternatif, ölçümden tamamen vazgeçmek değildir. İhtiyaç duyulan şey, nicel göstergeler, nitel değerlendirme ve düzenli dış denetimlerden oluşan dengeli bir sistemdir.
Harcama incelemeleri yıllık bütçe sürecinin ayrılmaz bir parçası haline gelmeli ve gerçek sonuçlar doğurmalıdır. Yeni öncelikler mevcut programlara basitçe eklenmemelidir. Her büyük yeni uzun vadeli görev için, hangi mevcut programların sonlandırılabileceği, birleştirilebileceği veya küçültülebileceği incelenmelidir. Bu yaklaşım, politika yapıcıları fırsat maliyetlerini fark etmeye zorlar. Borçlanma yükü ertelese bile, her euro yalnızca bir kez harcanabilir.
Tasarruf ve yatırım birbirinin zıttı değildir
Kamuoyu tartışmalarında, konsolidasyon genellikle yatırımın zıttı olarak gösterilir. Ekonomik olarak, bu ayrım çok basittir. Verimsiz sübvansiyonlar, mükerrer yapılar ve kötü hedeflenmiş transferler azaltılırsa ve serbest kalan fonlar altyapıya, eğitime veya araştırmaya yönlendirilirse, toplam harcama azalmayabilir, ancak büyüme üzerindeki etkisi artacaktır. Tersine, nominal olarak yatırım olarak kaydedilen harcamalar, projeler kötü seçilirse veya aşırı maliyetlerle uygulanırsa çok az etkiye sahip olabilir.
Almanya'nın korunaklı bir yatırım çekirdeğine ihtiyacı var, ancak her proje için sınırsız bir yetkiye değil. Kritik faktörler ekonomik fayda, projenin uygulamaya hazır olması ve yaşam döngüsü maliyetleridir. Yeni bir yol, demiryolu hattı veya dijital platform, inşaatından sonra sürekli işletme, bakım ve yenileme maliyetleri doğurur. Sadece ilk inşaat maliyetlerini dikkate alanlar, bütçe üzerindeki uzun vadeli etkiyi hafife alırlar. Bu nedenle, sağlam bir yatırım planlaması tüm yaşam döngüsünü dikkate alır ve daha sonraki değiştirmeden daha uygun maliyetli olduğunda mevcut ağların bakımına öncelik verir.
Planlanan ve gerçekleşen federal yatırımlar arasındaki önemli fark, ek finansmanın kurumsal reformlarla birlikte sağlanması gerektiğini göstermektedir. Planlama ve onay süreçleri ardışık değil, paralel olarak yürütülmeli, standartlar daha geniş bir şekilde uyumlu hale getirilmeli ve tekrar eden bina tipleri standartlaştırılmalıdır. Belediyelerin projeleri etkili bir şekilde hazırlayabilmeleri için teknik ve hukuki uzmanlığa erişimleri gerekmektedir. Onay mercilerinin ise net son tarihlere, dijital dosyalara ve yeterli sayıda nitelikli personele ihtiyacı vardır.
Kamu alımları da önemli bir potansiyel sunmaktadır. Aşırı detaylı şartnameler, tutarsız eşikler ve sonrasında gelebilecek şikayet korkusu, uzun prosedürlere ve savunmacı kararlara yol açmaktadır. Basitleştirme, şeffaflığı ve rekabeti ortadan kaldırmamalıdır. Ancak, bireysel prosedür adımlarının biçimsel mükemmelliğinden ziyade, işlevselliğe, kaliteye, hıza ve genel maliyetlere daha fazla odaklanmalıdır. Ortak alım, yeni merkezi darboğazlar yaratmadığı sürece ölçek ekonomisi yaratabilir.
Daha büyük etki için bir reform gündemi
Sürdürülebilir bir harcama reformu, bütçenin temel kalemlerini ele alırken aynı zamanda devletin bunları uygulama kapasitesini de artırmalıdır. İlk adım olarak, bütçenin bağlayıcı bir öncelik sıralamasına ihtiyacı vardır. Güvenlik, işleyen altyapı, eğitim, araştırma, dijitalleşme ve hedefli sosyal koruma, üretken çekirdeği oluşturur. Bu çekirdeğin dışındaki programlar, önceki yılın bütçe tahsisatını otomatik olarak devam ettirmek yerine, düzenli olarak temelden gerekçelendirilmelidir.
İkinci adım, sosyal güvenlik sistemlerini demografik değişikliklere karşı dayanıklı hale getirmektir. Emeklilik sisteminde bu, daha uzun çalışma ömürleri, daha yüksek istihdam oranları, nitelikli göç, ek emeklilik tasarrufları ve katkı payları, vergi teşvikleri ve emeklilik gelirleri arasındaki ilişki hakkında dürüst bir tartışmanın dengeli bir kombinasyonu anlamına gelir. Meslekler ve sağlık yükleri farklılık gösterdiği için katı çözümler yetersiz kalır. Daha uzun süre çalışmayı teşvik eden etkili teşviklerle esnek bir geçiş, istisnalarla zayıflatılan tamamen biçimsel bir artıştan daha ekonomik olarak sağlamdır.
Üçüncü adımda, idari dijitalleşme bir organizasyonel reform olarak ele alınmalıdır. Tüm devlet kademelerinde ortak kayıtlar, tek tip arayüzler, dijital kimlikler ve standartlaştırılmış prosedürler uygulanmalıdır. Otomasyon, özellikle yüksek hacimli, kural tabanlı süreçler için uygundur. Karmaşık bireysel vakalar hala insan karar vermesini gerektirir. Bu, personelin rutin görevlerden danışmanlık, izleme ve zorlu vakaları ele almaya kaydırılmasını sağlar.
Dördüncü adımda, her büyük sübvansiyonun bir sona erme tarihi ve bağımsız bir etki değerlendirmesi olması gerekir. Hedeflere ulaşılamaması durumunda indirimler, yeniden yapılandırma veya sonlandırma yapılmalıdır. İklim koruma, dayanıklılık ve teknolojik egemenlik meşru hedefler olmaya devam etmektedir, ancak bunların finansmanı, ilgili hedefin izin verdiği ölçüde, teknoloji açısından tarafsız ve rekabetçi olmalıdır. Devam eden işletme sübvansiyonları, uygulanabilir bir iş modelinin yerini almamalıdır.
Beşinci adım, işgücü üzerindeki vergi yükünü azaltmak olmalıdır. Bu, harcamaların yeniden dağıtılması, verimsiz vergi indirimlerinin ortadan kaldırılması, daha geniş bir vergi tabanı ve kanunların daha iyi uygulanması yoluyla finanse edilebilir. Bu tür bir reform, dağıtım etkilerini şeffaf bir şekilde göstermelidir. Özellikle ek iş yükünün halihazırda vergiler, katkılar ve transfer ödemelerinin kesilmesi nedeniyle ağır bir şekilde yüklendiği alanlarda, hafifletme önlemleri hedeflenmelidir.
Altıncı adımda, devlet yatırım süreçlerini profesyonelleştirmelidir. Gelişim aşamasını, maliyetlerini, zaman çizelgesini ve beklenen etkisini içeren, çok yıllık ve kamuoyu tarafından doğrulanabilir bir proje listesi, siyasi açıklamaların gerçek inşaat ilerlemesiyle karıştırılmasını önleyecektir. Harcanmayan fonlar analiz edilmelidir: Bunun nedeni proje eksikliği, personel yetersizliği, yasal işlemler, piyasa fiyatları veya siyasi değişiklikler miydi? Sadece bu tür bir teşhis, hedefli iyileştirmeye olanak tanır.
Neden genel kesintiler başarısız olur?
Verimlilik iyileştirmeleri için tüm potansiyele rağmen, devletin mali sorunlarını sadece bariz israfı kısarak çözebileceğini iddia etmek yanlış olur. Başlıca harcama kalemleri büyük ölçüde yasalara, bireysel haklara, istihdam ilişkilerine ve uzun vadeli taahhütlere dayanmaktadır. On milyarlarca avroluk kalıcı tasarruf sağlamak isteyen herkes, yardımları, uygunluk kriterlerini, personel yapılarını veya sübvansiyonları değiştirmelidir. Bu, somut dağıtım etkilerine yol açar ve siyasi çatışmalara neden olur.
Dijitalleşmenin kısa vadede büyük bütçe fazlalıkları yaratacağı umudu da abartılıdır. Başlangıçta teknolojiye, veri kalitesine, siber güvenliğe, eğitime ve organizasyonel yeniden yapılanmaya yatırım gerektirir. Tasarruflar ancak eski süreçler gerçekten ortadan kaldırıldığında, paralel kağıt tabanlı iş akışları sonlandırıldığında ve görevler yeniden dağıtıldığında gerçekleşir. Mevcut yapılara ek bir dijital arayüz eklemek aslında maliyetleri artıracaktır.
Yatırım ihtiyacı da küçümsenmemelidir. Yıpranmış ulaşım altyapısı, yetersiz askeri kapasite, yavaş ağ genişlemesi ve yenilemeye ihtiyaç duyan kamu binaları gerçek ekonomik yüklerdir. Bakımı ihmal etmek tasarruf değil, aksine genellikle daha sonra daha pahalıya mal olan ertelenmiş bir harcamadır. Bu nedenle, ikna edici bir konsolidasyon stratejisi, verimli yatırımları korur ve öncelikle etkisiz, yanlış hedeflenmiş veya gereksiz yere karmaşık devam eden harcamalarda tasarruf sağlamayı hedefler.
Son olarak, yönetim düzeyleri arasında önemli farklılıklar mevcuttur. Bazı belediyelerin güçlü bir vergi tabanı varken, diğerleri ağır sosyal yardım yükleri ve büyük birikmiş onarım ve yenileme ihtiyacı taşımaktadır. Aşırı gelirler hakkında genel bir açıklama, yerel mali sorunları gizleyebilir. Bu nedenle reformlar, federal hükümet, eyaletler ve belediyeler arasındaki sorumluluk ve gelir dağılımını da dikkate almalıdır. Bir görevi yasa ile zorunlu kılanlar, uzun vadeli finansmanını sağlamalı ve gereksiz, aşırı ayrıntılı düzenlemeler yoluyla uygulama maliyetini artırmaktan kaçınmalıdır.
Asıl kıtlık, devletin hizmet sunma kapasitesidir
Almanya ne parasız bir devlet ne de meşru ek finansman ihtiyaçları olmayan bir ülkedir. 2025 yılında yaklaşık bir trilyon euro vergi geliri, son derece güçlü bir gelir tabanını göstermektedir. Aynı zamanda, yaklaşık 107 milyar euro'luk ulusal açık, %50'nin üzerinde devlet harcama oranı ve yüksek borçlanma seviyeleri, mevcut hizmet yükümlülüklerinin düzenli gelirlerle tam olarak finanse edilemeyeceğini göstermektedir. Her ikisi de aynı anda doğru olabilir.
Dolayısıyla ekonomik açıdan en ikna edici bakış açısı şudur: Almanya'nın öncelikle harcama, tahsis ve uygulama konusunda yapısal bir sorunu var, ancak bu sadece gelir sorunu değil. Devlet çok fazla harcama yapıyor, bunun büyük bir kısmını tüketimle ilgili ve demografik olarak büyüyen yükümlülüklere bağlıyor ve çok küçük bir kısmını yetersiz hızda verimli, geleceğe yönelik hizmetlere dönüştürüyor. Bazı alanlarda yeni gelir kaynaklarına ihtiyaç duyulabilir, ancak bunlar reformların yerini tutmamalıdır.
Bu nedenle, genel vergi ve katkı payı artışlarından önce, harcamaların kapsamlı bir şekilde gözden geçirilmesi gerekmektedir. Hangi programlar kanıtlanabilir şekilde etkilidir? Hangi hizmetler daha basit bir şekilde organize edilebilir? Hangi sübvansiyonlar amacına ulaşmıştır? Hangi görevler birden fazla kez yerine getiriliyor? Hangi yatırımlar fon eksikliğinden değil, prosedürel sorunlardan dolayı başarısız oluyor? Ve yaşlanan bir nüfus koşullarında hangi sosyal taahhütler uzun vadede sürdürülebilir? Bu sorular, sadece bir oranı artırmaktan siyasi olarak daha zordur, ancak ekonomik olarak kaçınılmazdır.
Başarılı bir mali politikanın ölçütü yalnızca bütçenin büyüklüğü olamaz. Önemli olan, harcanan her euro'nun sağladığı faydadır. Yüksek performanslı bir devlet, köprüler kapanmadan önce onarır, başvuruları aylar yerine günler içinde işleme koyar, ihtiyaç sahiplerine hedefli koruma sağlar, güvenlik ekipmanlarını zamanında temin eder ve işletmelerin dijital olarak anlayabileceği ve uyabileceği düzenlemeler oluşturur. Bu, para gerektirir, ancak aynı zamanda net öncelikler, işleyen kurumlar ve etkisiz yapıları ortadan kaldırma isteği de gerektirir.
Yaklaşık bir trilyon avroluk vergi geliri, dolayısıyla ne her devlet harcamasının gereksiz olduğunun kanıtı ne de yeni yükler için bir izin anlamına gelir. Bu, hesap verebilirliğin bir göstergesidir. Gelirler ve vergiler ne kadar yüksek olursa, somut sonuçlar elde etme yükümlülüğü de o kadar büyük olur. Almanya'nın hayati önem taşıyan mali reformu, devleti körü körüne küçültmek veya daha da genişletmekten ibaret değildir. Pahalı bir devleti nihayet etkili bir devlete dönüştürmekten ibarettir.