Next2Sun declara falência: um alerta para a transição energética da Alemanha
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 5 de outubro de 2026 / Atualizado em: 5 de outubro de 2026 – Autor: Konrad Wolfenstein
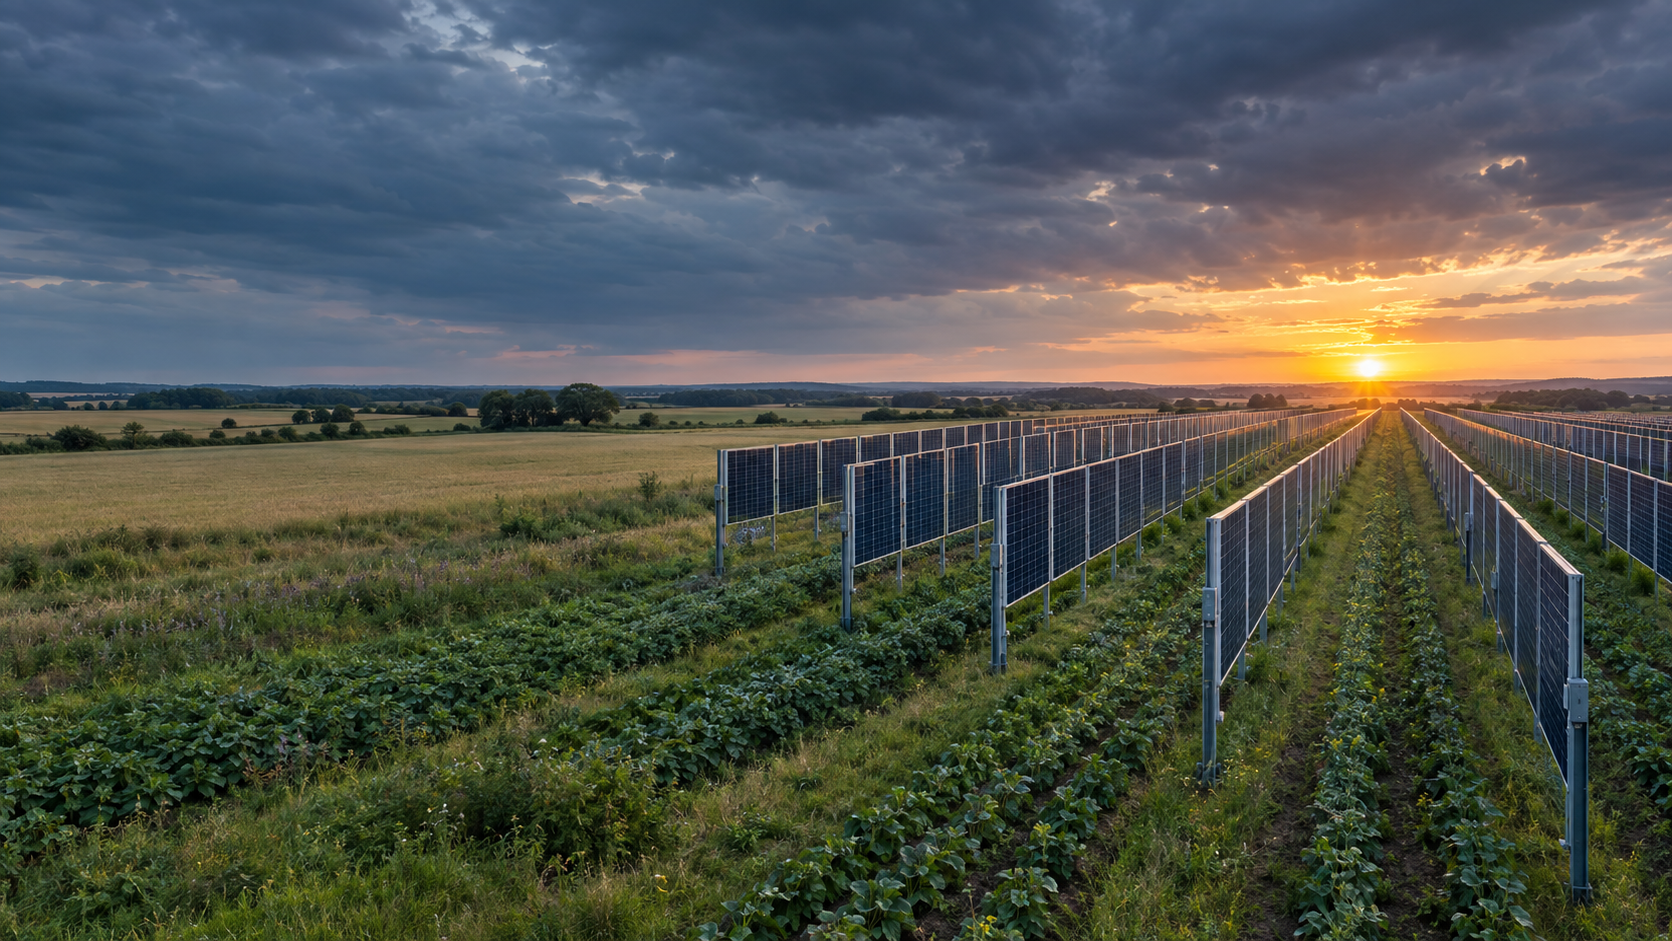
Next2Sun em insolvência: um alerta para a transição energética da Alemanha – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
Problemas de financiamento na Next2Sun: Como a transição energética está a pôr em risco os pioneiros
Os desafios enfrentados pela indústria solar alemã: uma análise
Quando a inovação falha: A insolvência da Next2Sun e as suas lições para o futuro
A insolvência da Next2Sun, pioneira em sistemas fotovoltaicos bifaciais verticais, não é apenas uma notícia corporativa lamentável, mas também um sinal alarmante para toda a transição energética alemã. Em 5 de outubro de 2026, a Next2Sun Technology GmbH e a Next2Sun Mounting Systems GmbH apresentaram um pedido de insolvência ao abrigo da autoadministração no Tribunal Distrital de Saarbrücken. Esta decisão expõe uma contradição fundamental: embora a procura de energia verde esteja a crescer e estejam a ser estabelecidas metas climáticas políticas ambiciosas, as empresas inovadoras que desenvolvem soluções tecnológicas falham frequentemente por falta de financiamento. Apesar de uma posição de mercado estável e de um modelo de negócio promissor, a Next2Sun não conseguiu obter o capital necessário de até cinco milhões de euros, o que levanta a questão de como a indústria solar alemã poderá ser financiada no futuro. A insolvência, portanto, não é apenas um caso isolado, mas um sintoma de problemas estruturais mais profundos dentro do setor, que precisam de ser abordados com urgência. Neste contexto, é essencial aprender com o caso Next2Sun para garantir a força inovadora e a competitividade da transição energética alemã a longo prazo.
Next2Sun em insolvência: Quando a transição energética não consegue financiar os seus pioneiros
A Alemanha quer energia verde, mas está a deixar as empresas por trás dela definhar no mercado de capitais
A insolvência de duas empresas do Grupo Next2Sun é mais do que apenas uma triste notícia corporativa do Sarre. Expõe uma contradição fundamental na transição energética da Alemanha: as soluções tecnologicamente sólidas podem satisfazer a procura crescente, o potencial de expansão significativo e as metas climáticas políticas, mas ainda assim falham devido à falta de financiamento. Em 5 de outubro de 2026, a Next2Sun Technology GmbH e a Next2Sun Mounting Systems GmbH apresentaram um pedido de insolvência ao abrigo da autoadministração no Tribunal Distrital de Saarbrücken. Até à data, a Next2Sun AG, a Next2Sun Projekt GmbH e as empresas de projeto que operam centrais agrofotovoltaicas já implementadas não serão afetadas. As operações comerciais das empresas afetadas também se vão manter, por enquanto.
Esta distinção é crucial. Não significa o encerramento imediato de todo o grupo, nem prova que a agrovoltaica vertical tenha fracassado, quer tecnicamente, quer fundamentalmente do ponto de vista económico. As empresas afetadas são principalmente aquelas que consolidam a tecnologia, os componentes e os sistemas de montagem. O desenvolvimento de projetos, por outro lado, continuará numa empresa não insolvente. Os projetos em curso serão revistos quanto à sua viabilidade económica e melhorados sempre que possível. A procura por investidores continua em paralelo. O objetivo da autogestão é facilitar um processo de reestruturação ordenado, preservar o conhecimento técnico existente e salvaguardar o máximo de postos de trabalho.
A situação, contudo, é grave. Uma empresa considerada pioneira e líder na tecnologia de sistemas fotovoltaicos bifaciais instalados verticalmente, com mais de 65 megawatts de pico instalados tanto no mercado interno como internacional, e que recentemente empregava mais de 140 pessoas em unidades na Alemanha, Áustria, Polónia e Japão, não conseguiu obter o capital adicional relativamente modesto necessário. A campanha de financiamento, que não foi bem-sucedida, visava até cinco milhões de euros. Em termos nominais, foram recebidas subscrições de ações e outras ofertas desta envergadura. No entanto, a análise prévia revelou que uma parcela significativa das ofertas não era suficientemente vinculativa. Assim, o problema não era a falta de interesse, mas sim a falta de capital fiável e prontamente disponível.
Uma falência com um desfecho incerto
Os processos de insolvência sob autoadministração diferem da percepção comum de liquidação imediata. A gestão continua capaz de agir, mas é supervisionada por um administrador judicial. Esta abordagem pode ser benéfica se existir um negócio principal, tecnologia comercializável, relações com clientes e perspetivas realistas de continuidade das operações. No entanto, não garante uma reestruturação bem-sucedida. Fundamentalmente, é necessário garantir liquidez a curto prazo, adaptar o modelo de negócio e encontrar um investidor ou parceiro estratégico.
Para a Next2Sun, a oportunidade reside no facto de nem todas as partes do grupo serem afetadas e o desenvolvimento de projetos poder continuar. As fábricas já em funcionamento permanecem fora do âmbito do processo solicitado. Isto reduz o risco de que os ativos operacionais e as receitas recorrentes sejam totalmente absorvidos pela reestruturação. Ao mesmo tempo, esta separação pode complicar a reestruturação, uma vez que o desenvolvimento tecnológico, o fabrico de sistemas, o planeamento e a implementação de projetos estão economicamente interligados. Um grupo que derivou a sua força precisamente da abrangência de múltiplas etapas da cadeia de valor precisa agora de provar que essas etapas também funcionam sob novas estruturas de propriedade, licenciamento ou cooperação.
O ativo economicamente mais atrativo não é simplesmente o stock de componentes ou projetos totalmente planeados. É a combinação de patentes, conhecimento de sistemas, plantas de referência, experiência agrícola, expertise em licenciamento e uma rede internacional. Este pacote pode ser valioso para um fornecedor de energia, um investidor em infraestruturas, um promotor de grandes projetos, um fabricante de sistemas de montagem ou um estratega industrial. No entanto, o seu preço depende da forma como a propriedade intelectual está legalmente protegida, da robustez do portefólio de projetos, das margens que são realisticamente alcançáveis e de quanto financiamento adicional é necessário para atingir um cash flow positivo estável.
A decisão de avançar com um projeto não se baseará, portanto, apenas na atratividade tecnológica. Um investidor irá querer saber quais os projetos que estão prontos para construção a curto prazo, se as ligações à rede elétrica foram garantidas, que contratos de fornecimento e compra existem, quanto pré-financiamento é necessário e se existem riscos decorrentes de garantias ou projetos legados. Igualmente importante é a questão de qual a empresa que detém que direitos, colaboradores, contratos com clientes e patentes. Quanto mais transparente esta estrutura puder ser apresentada, maior será a hipótese de uma solução que envolva mais do que apenas a venda de ativos individuais.
Demasiado apoio não substitui a liquidez
A tentativa falhada de resgate realça a diferença entre apoio social, interesse não vinculativo e um compromisso juridicamente vinculativo que forneça efectivamente financiamento. Uma subscrição de ações, uma intenção de investimento ou uma oferta de negociação podem gerar confiança pública. No entanto, para a previsão de continuidade operacional e solvência diária relacionadas com a insolvência, apenas é relevante o capital juridicamente vinculativo, disponível em tempo oportuno e livre de condições não cumpridas. Se dois compromissos importantes não puderem ser cumpridos, uma meta de financiamento nominalmente atingida poderá ser novamente prejudicada em poucos dias.
O facto de não ter sido aceite nenhum fundo de investidores por não se ter atingido o limite necessário é correcto quer do ponto de vista da política reguladora, quer da protecção do investidor. Isto impede os pequenos investidores de contribuírem com capital para uma situação cujo financiamento a médio prazo permanece incerto. Para a empresa, no entanto, esta cláusula de salvaguarda significava que mesmo as pequenas subscrições efectivamente recebidas não podiam ser utilizadas como financiamento-ponte. A campanha foi, assim, concebida como uma solução do tipo "tudo ou nada": ou se gerava uma reserva financeira suficientemente grande, ou o investimento não se concretizaria.
A redução do investimento mínimo para 600€ alargou a base de potenciais investidores, mas não conseguiu substituir o capital institucional. As empresas em crescimento com negócios baseados em projetos precisam não só de muitos apoiantes, mas também de alguns investidores âncora financeiramente sólidos que possam assumir um compromisso firme mesmo em momentos difíceis. O capital privado pode complementar isto, mas a sua adequação é limitada para cobrir prejuízos operacionais de curto prazo, custos de pré-desenvolvimento e garantias relacionadas com projectos que totalizem milhões. A situação torna-se particularmente problemática quando a campanha é percebida como uma última tentativa de salvar a empresa. Neste caso, o risco para os investidores aumenta, enquanto o prazo para uma due diligence completa diminui.
Portanto, este processo ilustra não apenas uma falha de comunicação, mas uma dura realidade do financiamento. O feedback positivo é um ativo intangível. A liquidez é um indicador de fluxo de caixa. Entre os dois, reside a avaliação da capacidade de crédito, dos termos, dos prazos, das garantias e da autoridade para a tomada de decisão. Muitas empresas falham não porque ninguém goste da sua ideia, mas porque não há investidores suficientes dispostos a transferir o seu dinheiro no momento necessário, tendo em conta os riscos existentes.
O boom mascarou a vulnerabilidade
Fundada em 2015, a Next2Sun evoluiu de pioneira em tecnologia para um grupo com atividade internacional. O seu design bifacial vertical difere significativamente dos sistemas convencionais instalados no solo e virados a sul. Em vez de procurarem o máximo rendimento por volta do meio-dia, os módulos bifaciais captam a luz solar principalmente de manhã e à noite. A orientação este-oeste resulta num perfil de geração com dois picos diários e um pico mais baixo ao meio-dia. Numa rede eléctrica com capacidade fotovoltaica convencional em rápida expansão, este perfil pode ter um valor acrescentado superior a um quilowatt-hora adicional gerado durante o período do meio-dia, que já apresenta um rendimento elevado.
A empresa esperava entregar cerca de 50 megawatts em volume de projetos em 2026. Isto representaria quase o mesmo volume dos dez anos anteriores combinados. Para 2027, a projeção era de mais de 70 megawatts, com planos para volumes anuais até centenas de megawatts a médio prazo. Estes números indicam uma expansão significativa do mercado. Por outro lado, revelam também a clássica zona de perigo de uma empresa de projectos em crescimento: as necessidades de capital aumentam geralmente mais rapidamente do que a receita e o cash-flow operacional registados.
Nos projetos de energia, existem frequentemente longos períodos entre a encomenda e o pagamento. É necessário adquirir terrenos, elaborar projetos, pagar pareceres técnicos, obter licenças, reservar ligações à rede, encomendar componentes e contratar pessoal. Se uma decisão de financiamento, uma licença de construção ou uma aprovação bancária se atrasar, os custos permanecem enquanto o fluxo de caixa esperado não se concretizar. O crescimento agrava este desafio do pré-financiamento. Uma empresa pode ter uma carteira de projetos completa e, ainda assim, tornar-se insolvente se a diferença entre as despesas e as receitas se tornar excessiva.
Os pioneiros, em particular, incorrem em custos adicionais. Não só precisam de implementar projectos, como também de explicar os mercados, ajudar a moldar normas técnicas, convencer as autoridades, estudar os impactos na agricultura, estabelecer novas cadeias de abastecimento e criar referências. Muitos destes gastos geram benefícios sociais, mas não podem ser totalmente incorporados no preço do primeiro sistema vendido. Os concorrentes posteriores lucram frequentemente com os padrões estabelecidos e com a maior aceitação sem terem suportado o custo total do pioneirismo. Numa perspectiva económica, isto cria um fosso entre os benefícios da inovação e o retorno que o inovador pode obter individualmente.
O balanço teve um efeito mais forte do que o saldo de caixa
As demonstrações financeiras anuais da Next2Sun AG, publicadas a 31 de dezembro de 2024, demonstram porque é que uma análise superficial do balanço não explica a crise subsequente. A AG é essencialmente uma holding de gestão e não representa todo o grupo operacional. O seu ativo total no final de 2024 era de aproximadamente 4,74 milhões de euros. O capital próprio reportado totalizava cerca de 4,17 milhões de euros, o que, matematicamente, correspondia a um elevado rácio de endividamento de quase 88%. Este montante era compensado por passivos de quase 499.000€ e provisões de pouco mais de 76.000€.
Estes números transmitem inicialmente uma sensação de estabilidade. No entanto, a composição dos activos é mais importante do que o rácio. Aproximadamente 2,46 milhões de euros eram atribuídos a investimentos financeiros, principalmente participações em empresas associadas. Outros 2,19 milhões de euros consistiam em contas a receber de empresas associadas. Em contrapartida, o caixa e os saldos bancários totalizavam apenas cerca de 67.400€. Isto não significa que a empresa estivesse sobreendividada no final de 2024. Contudo, significa que uma grande parte dos seus activos estava ligada a participações e créditos intragrupo e não estava prontamente disponível como liquidez.
Os valores a receber de empresas afiliadas diminuíram em termos homólogos, de aproximadamente 2,47 milhões de euros para 2,19 milhões de euros. Ao mesmo tempo, a AG aumentou o seu valor contabilístico na Next2Sun Technology GmbH em 1 milhão de euros, para aproximadamente 2,32 milhões de euros. No geral, o valor contabilístico dos ativos financeiros subiu de aproximadamente 1,43 milhões de euros para 2,46 milhões de euros num ano. Esta evolução indica a continuidade do financiamento e da capitalização da estrutura operacional. Isto pode ser normal para uma holding. No entanto, numa crise subsequente, torna-se evidente que o montante dos investimentos e dos montantes a receber intragrupo depende do desempenho económico das subsidiárias.
A demonstração de resultados da AG (sociedade anónima) também não deve ser interpretada como demonstrações financeiras consolidadas. A receita da holding em 2024 totalizou apenas 204.000 €. Este montante foi complementado por aproximadamente 12.000€ em outros proveitos operacionais e cerca de 142.600€ em juros e proveitos similares, provenientes principalmente de empresas associadas. Após dedução das despesas com pessoal, outras despesas operacionais e despesas com juros, o prejuízo líquido do exercício foi de aproximadamente 40.600€. No ano anterior, tinha sido registado um pequeno lucro de aproximadamente € 18.600. O défice acumulado aumentou, portanto, para aproximadamente 263.500 €.
É particularmente notável que as restantes despesas operacionais da AG tenham aumentado de aproximadamente 48.700€ para cerca de 148.600€. Ao mesmo tempo, a holding detinha reservas de capital substanciais e recebeu novos goodwill provenientes de subscrições de ações em 2024. Esta estrutura mitigou inicialmente as perdas. Contudo, não responde à questão crucial de quanta liquidez as subsidiárias operacionais consumiram em 2025. As demonstrações financeiras consolidadas de 2025 ainda não estavam disponíveis durante a tentativa de recuperação. Tudo o que se sabia era que a receita e o lucro totais tinham diminuído significativamente em comparação com 2024.
A lição económica aqui é clara: um rácio de capital próprio elevado só oferece protecção se os activos forem valiosos e suficientemente líquidos. Uma empresa pode parecer financeiramente sólida no balanço e, simultaneamente, sofrer uma grave escassez de tesouraria. Nos grupos com estrutura de holding, a liquidez, os passivos, as oportunidades de projeto e os riscos são ainda mais complexos devido ao facto de estarem distribuídos por várias entidades jurídicas. Por conseguinte, para os investidores, uma análise consolidada do fluxo de caixa é mais importante do que um único rácio do balanço.
O ano de 2025 tornou-se um ponto de viragem
A empresa citou a falta ou o atraso na obtenção de auxílio estatal para os subsídios previstos para a agroenergia fotovoltaica como um grande obstáculo. Isto resultou não apenas num incómodo político, mas num risco concreto para os negócios. Os promotores de projetos planeiam o pessoal, as cadeias de abastecimento e os trabalhos preliminares com base nas condições de mercado previstas. Se um mecanismo de financiamento prometido não entrar em vigor atempadamente, os projectos poderão não ser financiados, apesar da procura fundamental, ou poderão não ser implementados nas condições calculadas.
Para uma tecnologia padrão já estabelecida, este atraso é inconveniente. Para uma empresa especializada num mercado emergente, pode ser fatal. Os clientes esperam, os bancos exigem mais capital próprio, os investidores adiam as decisões e as receitas dos projetos são transferidas para anos fiscais posteriores. No entanto, a base de custos não pode ser reduzida ao mesmo ritmo sem comprometer a capacidade de execução posterior. Os engenheiros, os planeadores de projetos e as equipas de vendas não podem ser contratados e dispensados arbitrariamente.
A isto juntou-se um ambiente de financiamento cada vez mais cauteloso. Após os aumentos das taxas de juro dos anos anteriores, os investidores tornaram-se mais selectivos. Os bancos deixaram de analisar apenas o rendimento anual esperado de um sistema fotovoltaico, passando a considerar também o perfil de geração por hora, os preços negativos da eletricidade, os riscos de restrição de geração, a congestão da rede, os acordos de comercialização e a resiliência dos parceiros do projeto. Isto cria um problema de avaliação para as tecnologias inovadoras: os seus benefícios para o sistema podem ser maiores, mas existem menos dados operacionais a longo prazo, menos modelos de financiamento padronizados e menos transações comparáveis.
A Next2Sun viu-se, portanto, presa num dilema clássico. A empresa precisava de continuar a investir para fazer face à esperada subida do mercado, enquanto essa subida estava a ser adiada por questões políticas e financeiras. Segundo a empresa, as perdas em 2025 foram inicialmente absorvidas em grande parte por empréstimos bancários e capital próprio. Isto deu tempo, mas não criou um ciclo de financiamento sustentável. Quando foi necessário mais capital para o crescimento em 2026, o apetite pelo risco dos investidores institucionais era limitado.
Novidade: Patente dos EUA – instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos!

Novidade: Patente dos EUA – Instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos! - Imagem: Xpert.Digital
O cerne desse avanço tecnológico reside no afastamento deliberado da montagem convencional com grampos, padrão há décadas. O novo sistema de montagem, mais rápido e econômico, aborda essa questão com um conceito fundamentalmente diferente e mais inteligente. Em vez de fixar os módulos em pontos específicos, eles são inseridos em um trilho de suporte contínuo com formato especial, sendo mantidos firmemente no lugar. Esse design garante que todas as forças – sejam cargas estáticas da neve ou cargas dinâmicas do vento – sejam distribuídas uniformemente por toda a extensão da estrutura do módulo.
Mais informações aqui:
Energia fotovoltaica agrícola: Potencialidades e riscos para o futuro
Tecnologicamente avançado, financeiramente exigente
A agrivoltaica bifacial vertical resolve vários problemas em simultâneo. Permite a utilização agrícola entre as fileiras de módulos, reduz a necessidade de conversão completa de terras agrícolas e gera eletricidade em diferentes momentos do dia, em comparação com os sistemas convencionais virados a sul. Dependendo da localização, do espaçamento entre linhas, da reflectância do solo e do tipo de módulo, podem ser alcançados rendimentos específicos consideráveis. A menor potência instalável por hectare é parcialmente compensada pela melhoria da usabilidade agrícola e por um perfil de eletricidade mais orientado para o mercado.
O perfil de geração está a tornar-se cada vez mais importante. No final de 2025, a Alemanha possuía aproximadamente 117 gigawatts de capacidade fotovoltaica instalada e necessitaria de acrescentar uma média de quase 20 gigawatts por ano até 2030 para atingir o objetivo de 215 gigawatts. No entanto, com o aumento da capacidade, o valor de um quilowatt-hora adicional durante as horas ensolaradas do meio-dia diminui. Em 2025, os preços negativos no mercado grossista ocorreram durante 573 horas. Ao mesmo tempo, a energia fotovoltaica injetou 74,1 terawatts-hora na rede. Uma parcela significativa da produção solar ocorreu, portanto, durante as horas em que o preço de mercado foi baixo ou negativo.
Os sistemas verticais leste-oeste podem mitigar esta chamada canibalização. Geram relativamente mais energia de manhã e à noite, quando a procura é frequentemente maior e a oferta de energia solar menor. Isto pode possibilitar maiores receitas de comercialização, melhor utilização da rede e redução da necessidade de armazenamento. No entanto, esta vantagem não se traduz automaticamente numa maior margem de lucro. Custos de sistema mais elevados, menor densidade de potência, planeamento mais complexo, subestruturas especializadas e um mercado de fornecimento ainda mais reduzido podem anular a vantagem em termos de receitas.
A viabilidade económica depende, portanto, de diversas fontes de receita e componentes de benefícios. Estes incluem a venda de electricidade, potenciais subsídios, utilização agrícola contínua, rendimentos de arrendamento, prevenção de conflitos fundiários, um perfil de injecção de energia mais favorável e, quando aplicável, contratos locais de compra directa. Muitas destas vantagens beneficiam diferentes partes interessadas. O operador da rede beneficia de um perfil de rede mais estável, o agricultor do uso duplo do solo, o município da aceitação e do valor acrescentado, e o consumidor de eletricidade de uma distribuição mais ampla da geração. No entanto, a empresa do projecto só poderá financiar estes benefícios gerais se se traduzirem em receitas que gerem cash-flow através de contratos ou regulamentos de subsídios.
O enorme potencial ainda não constitui um mercado
O potencial teórico da energia agrivoltaica na Alemanha é excepcionalmente grande. As análises científicas indicam que cerca de 500 gigawatts de potência de pico poderiam ser instalados em locais particularmente adequados. Considerando hipóteses técnicas mais abrangentes, o potencial estende-se a milhares de gigawatts. Estes números demonstram que a energia agrivoltaica não tem de permanecer um fenómeno de nicho. No entanto, pouco dizem sobre quantos projetos podem ser aprovados, ligados à rede e financiados a curto prazo.
Em meados de 2025, uma base de dados relevante listava 95 sistemas agrofotovoltaicos com uma capacidade combinada de aproximadamente 390 megawatts-pico e uma área de cerca de 1.210 hectares. Destes, 28 eram sistemas verticalmente integrados. Comparado com o seu potencial teórico, o mercado estava ainda, portanto, nos seus estágios iniciais. Isto é atraente para os pioneiros, pois o crescimento é possível. Ao mesmo tempo, é arriscado, porque as normas, regulamentos de financiamento, modelos bancários e processos de licenciamento ainda não estão totalmente estabelecidos.
Uma localização pode ser ideal para a agricultura e, ainda assim, falhar devido à falta de um ponto de ligação à rede elétrica. Um projeto tecnicamente viável pode ser atrasado por questões de planeamento municipal, exigências de proteção ambiental, prazos de entrega ou pela capacidade de crédito do cliente. E um projecto com produção de electricidade garantida pode permanecer financeiramente inviável se o modelo de receitas estiver demasiado dependente da flutuação dos preços de mercado. O volume de mercado que pode ser efectivamente desenvolvido é, por isso, sempre consideravelmente inferior ao potencial técnico.
Isto cria uma expectativa errada e perigosa para as empresas. Os números de elevado potencial incentivam investimentos ambiciosos em pessoal, vendas e capacidade de produção. No entanto, o fluxo real de recursos depende dos poucos projetos que superam todos os estrangulamentos simultaneamente. Se o mercado amadurece mais lentamente do que a organização, surge uma lacuna de financiamento. Portanto, a Next2Sun não falhou por falta de espaço disponível, mas sim devido às restrições de tempo e financeiras que lhe permitiram transformar o potencial num negócio rentável.
A nova política energética altera os riscos
O governo alemão mantém oficialmente o seu compromisso com a meta de alcançar uma quota de 80% de energias renováveis no consumo bruto de eletricidade até 2030. Ao mesmo tempo, o sistema de apoio deve tornar-se mais orientado para o mercado, a rede e o sistema como um todo. A proposta de reforma da Lei das Fontes de Energia Renovável, apresentada em 2026, prevê uma transição gradual das tarifas de incentivo fixas de longo prazo, para uma comercialização mais direta, centrais elétricas controláveis de forma inteligente e um maior foco na capacidade da rede e nos sinais de preço. Para a energia solar, a ênfase será colocada nas instalações de solo com uma boa relação custo-benefício.
A lógica económica básica é compreensível. Um sistema eléctrico com uma elevada proporção de energia fotovoltaica não deve recompensar permanentemente os produtores por injectarem energia na rede em simultâneo, independentemente da procura ou das condições da rede. Preços negativos sinalizam falta de flexibilidade. Por conseguinte, o armazenamento, os consumidores flexíveis, as tarifas dinâmicas e a geração controlável devem ser mais fortemente integrados no mercado. Os subsídios que recompensam apenas a capacidade instalada, sem considerar o valor temporal da produção, tornam-se cada vez mais ineficientes à medida que a rede se expande.
No entanto, a distribuição do risco de transição é problemática. As grandes empresas de energia podem organizar o marketing direto, a previsão, a gestão do grupo de equilíbrio e a proteção de preços internamente ou através de parceiros estabelecidos. Os pequenos operadores, as cooperativas energéticas de cidadãos e as empresas de média dimensão especializadas suportam custos de transação relativamente mais elevados. Se as tarifas de incentivo à produção de energia a longo prazo forem reduzidas ou eliminadas, a quota-parte do risco de preço de mercado, de comercialização e de financiamento aumenta. Os bancos respondem a isto com maiores exigências de capital próprio, garantias e contratos.
No entanto, falar num completo encerramento legal da transição energética liderada pelos cidadãos seria uma visão demasiado abrangente. As instalações existentes mantêm as condições previamente acordadas, e mesmo as pequenas novas instalações podem permanecer economicamente viáveis através do autoconsumo, armazenamento e comercialização flexível. A reforma, porém, altera fundamentalmente o modelo de negócio. Tende a favorecer os participantes que possuem economias de escala, conhecimentos especializados em dados, acesso à comercialização de electricidade e capital barato. Sem modelos de comercialização simplificados e ofertas de agregação justas, existe o risco de concentração de mercado a favor das grandes empresas.
Para a Next2Sun, a relação direta de causa e efeito é limitada. A insolvência não resultou exclusivamente de uma futura reforma da Lei das Fontes de Energia Renovável (EEG), mas sim de perdas já incorridas, efeitos retardados dos subsídios e uma tentativa falhada de angariação de fundos. Contudo, o realinhamento político está a influenciar as expectativas dos investidores. Aqueles que fornecem capital hoje estão a avaliar as condições de rendimento para os próximos dez a vinte anos. A incerteza regulamentar aumenta o prémio de risco exigido mesmo antes da aprovação definitiva de uma lei.
Segurança do gás e competição solar
A acusação de que os legisladores estão a proteger os interesses do gás fóssil enquanto, simultaneamente, oneram as energias renováveis descentralizadas toca num conflito distributivo real, mas precisa de ser formulada com precisão. Num sistema eléctrico cada vez mais renovável, a Alemanha necessita de energia garantida durante os períodos de baixa produção eólica e solar. A curto prazo, as centrais eléctricas flexíveis a gás serão provavelmente a principal fonte desta energia, sendo que, idealmente, poderão ser mais tarde alimentadas por gases neutros em carbono ou hidrogénio. Estas centrais não são construídas primordialmente para longos períodos de funcionamento a plena carga, mas sim como uma reserva de capacidade para períodos de escassez.
Isto cria uma assimetria política. Para a capacidade de geração de energia despachável, estão a ser discutidos investimentos ou mecanismos de capacidade apoiados pelo Estado, uma vez que o mercado por si só pode não compensar adequadamente a oferta de capacidade. Em contrapartida, para a energia fotovoltaica, existe uma maior pressão para a integração no mercado e para a redução das tarifas de incentivo garantidas. Ambas as medidas podem ser justificadas por razões sistémicas, mas abordam riscos diferentes de formas distintas: a capacidade garantida recebe uma garantia de disponibilidade, enquanto se espera que os novos produtores de energia renovável assumam mais riscos de preço e de mercado.
Uma política economicamente sólida não deve privilegiar as tecnologias individuais, mas sim compensar de forma transparente os serviços sistémicos. Estes incluem capacidade garantida, procura flexível, capacidade de armazenamento, seleção de locais favoráveis à rede e injeção de energia na rede nas horas de ponta. A energia fotovoltaica vertical poderia beneficiar de tal estrutura, uma vez que os seus perfis de geração de manhã e à noite podem ser mais favoráveis numa perspetiva sistémica. Contudo, enquanto esta vantagem se manifestar apenas indirectamente através da volatilidade dos preços de mercado, o financiamento continua a ser mais difícil do que com subsídios fixos ou contratos de compra de energia a longo prazo.
O problema, portanto, não é uma simples batalha entre o gás e a energia solar, mas sim uma definição de preços incompleta dos valores do sistema. As centrais termoelétricas a gás resolvem o problema dos períodos de baixa produção eólica e solar, mas não a dependência dos preços dos combustíveis e das importações. A energia fotovoltaica reduz os custos marginais e as emissões, mas, sem armazenamento e flexibilidade na procura, gera excedentes crescentes a meio do dia. A solução mais rentável reside numa abordagem de portfólio. Para que tal aconteça, as regras de mercado devem permitir o investimento em todas as funções necessárias, sem que a filiação política ou a dimensão da empresa se tornem a vantagem decisiva para o financiamento.
Porque é que este caso vai além do Next2Sun
A indústria solar alemã atravessa um paradoxo. A expansão atinge níveis expressivos, enquanto os fabricantes, instaladores e promotores de projetos individuais sofrem pressão. Foram adicionados cerca de 16,4 gigawatts de nova capacidade fotovoltaica em 2025. O volume de mercado é, portanto, substancial. Contudo, as margens estão a diminuir em partes da cadeia de valor, enquanto o financiamento, as ligações à rede e o marketing se tornam mais desafiantes. Um mercado consumidor em crescimento não garante um crescimento rentável para todos os fornecedores.
Os promotores de projetos são particularmente vulneráveis. Investem cedo, obtêm retorno financeiro tarde e dependem de uma série de decisões externas. Se o financiamento do projecto falhar, as obrigações existentes mantêm-se. Se a ligação à rede elétrica atrasar, as vendas são adiadas. Se o valor de mercado da energia solar descer, os bancos alteram os seus modelos. Ao mesmo tempo, os módulos baratos podem reduzir os custos totais, mas também podem intensificar a concorrência e reduzir as margens das empresas que fornecem desenvolvimento, engenharia e integração de sistemas.
As empresas inovadoras de média dimensão enfrentam também o chamado "vale da morte", entre a demonstração e a produção à escala industrial. Existe financiamento disponível para investigação e empréstimos bancários para projectos de infra-estruturas já estabelecidos. Entre estes dois extremos, encontra-se a fase em que a tecnologia está comprovada, mas o modelo de negócio ainda não está padronizado. É precisamente nesta fase que captar cinco ou dez milhões de euros é, normalmente, mais difícil do que obter centenas de milhões de euros posteriormente para um portefólio de projetos concluídos de baixo risco.
A insolvência é, portanto, um sinal de alerta para o financiamento da inovação na Alemanha. Não basta promover a investigação e definir metas de expansão. As empresas necessitam de capital para o crescimento, de processos de aprovação fiáveis, de condições de financiamento claras e de instrumentos financeiros que reflitam também vantagens sistémicas inovadoras. Caso contrário, serão desenvolvidas patentes e plantas de referência na Alemanha, enquanto a expansão subsequente será realizada por empresas internacionais com maior poder financeiro.
O que um resgate viável teria de alcançar
Uma reestruturação bem-sucedida deve, em primeiro lugar, garantir liquidez a curto prazo, reduzindo simultaneamente as necessidades de capital estrutural. Isto inclui priorizar consistentemente os projetos com base na sua prontidão para a construção, margem de lucro, ligação à rede e viabilidade de financiamento. Os projetos com processos de aprovação demorados ou financiamento incerto não devem imobilizar recursos na mesma medida que os projetos que podem gerar receitas em poucos meses. Um portefólio mais pequeno e focado pode ser mais valioso para a continuidade das operações do que um grande conjunto de projetos com utilização intensiva de capital.
Em segundo lugar, um investidor estratégico seria provavelmente mais adequado do que outra campanha de resgate amplamente diversificada. Um parceiro industrial poderia contribuir não só com capital, mas também com poder de compra, capacidade de produção, financiamento de projectos, garantias e acesso ao mercado. São também concebíveis modelos de licenciamento, nos quais a Next2Sun já não implementaria totalmente a sua tecnologia em todas as regiões. Isto reduz a necessidade de capital, mas acarreta o risco de margens mais reduzidas e de perda de controlo sobre partes da cadeia de valor.
Em terceiro lugar, o valor do sistema tecnológico deve ser contratualmente monetizado. Os contratos de compra de energia de longo prazo com consumidores que apresentam uma elevada procura de manhã e à noite podem recompensar o perfil de geração. Combinações com armazenamento em baterias, eletrolisadores ou consumidores comerciais flexíveis podem gerar receitas adicionais. As cooperativas com o sector agrícola, os municípios e os fornecedores regionais de energia são também vantajosas, desde que não só criem aceitação, mas também estabeleçam acordos vinculativos sobre a utilização da terra, a compra de energia e o financiamento.
Em quarto lugar, o grupo necessita de transparência relativamente a questões herdadas e às necessidades de financiamento futuras. Um investidor não resgatará uma tecnologia se não for claro quais as perdas adicionais que terão de ser financiadas para atingir a rentabilidade. Por conseguinte, um plano robusto e integrado, incluindo demonstrações de resultados, balanços e projeções de fluxos de caixa, é essencial. Deve contemplar cenários pessimistas para atrasos nas licenças, preços negativos, margens de projeto mais baixas e custos de financiamento mais elevados.
O que os políticos devem aprender com este
Os decisores políticos devem coordenar melhor os compromissos de financiamento e as aprovações de auxílios estatais. Os incentivos de mercado anunciados podem levar as empresas a investir, mesmo que a sua implementação legal seja ainda incerta. Se o mecanismo for posteriormente atrasado ou alterado, as empresas suportarão os custos de espera. Um Estado credível deve criar segurança jurídica em tempo útil ou oferecer mecanismos de transição que evitem lacunas abruptas de financiamento.
Além disso, o financiamento deve ser mais fortemente diferenciado de acordo com o valor do sistema, sem criar um regime de subsídios opaco. Tecnologias com menor procura de pico ao meio-dia, melhor aproveitamento do solo ou um perfil de rede mais favorável geram benefícios que não são aparentes em simples comparações de quilowatt-hora. As licitações poderiam ter em conta estas características por meio de critérios transparentes. Em alternativa, as tarifas de rede locais, os acordos de ligação flexíveis ou os prémios de mercado variáveis ao longo do tempo poderiam enviar sinais apropriados.
Para projetos de energia de propriedade cidadã e empresas de menor dimensão, o fácil acesso ao mercado direto é crucial. Se cada pequeno projeto exigir estruturas complexas de negociação, medição e equilíbrio energético, cria-se uma barreira indireta à entrada no mercado. Contratos padronizados, acesso a dados regulamentados e ofertas de agregação competitivas poderiam desbloquear economias de escala sem abandonar a estrutura de propriedade descentralizada.
Por último, o financiamento público deve concentrar-se mais na fase de expansão. As garantias, a dívida subordinada ou os instrumentos de cofinanciamento podem mobilizar capital privado sem socializar as perdas de forma generalizada. Este deve ser precedido de uma avaliação técnica e comercial independente, de contribuições de capital adequadas e de objectivos de reestruturação claros. Nem toda a empresa com um produto ecológico vale a pena ser salva. Mas um sistema de financiamento que perca regularmente pioneiros tecnologicamente valiosos durante a transição para o mercado de massas é economicamente ineficiente.
O verdadeiro valor está agora em aberto para decisão
O projeto Next2Sun não é um caso isolado, nem comprova um fracasso generalizado da transição energética. Pelo contrário, demonstra a estreita interligação entre a tecnologia, a regulamentação, o mercado de capitais e a implementação de projectos. Uma boa invenção não consegue ser escalável sem liquidez. Um gasoduto de grandes dimensões não gera cash-flow sem ligações à rede e financiamento garantido. As metas políticas de expansão proporcionam um direcionamento, mas não substituem modelos de receitas viáveis.
As próximas semanas revelarão se a separação das empresas insolventes e não insolventes facilita a reestruturação ou enfraquece a integração operacional do grupo. Fundamentalmente, um investidor avaliará o valor das patentes, referências, colaboradores e posição no mercado internacional como superior aos custos da reestruturação. Igualmente importante é saber se os projetos em curso conseguirão gerar liquidez suficiente rapidamente e se os clientes manterão a confiança apesar do processo.
Para a Alemanha, o que está em causa é mais do que a sobrevivência de uma única empresa. Se as tecnologias energéticas inovadoras forem desenvolvidas, testadas e lançadas no mercado alemão, mas não conseguirem atrair capital durante a fase de expansão, parte da futura criação de valor migrará inevitavelmente para outros locais. A sociedade acabará por financiar os custos iniciais de aprendizagem, enquanto outros colherão os frutos industriais. Esta não seria uma política industrial racional nem uma transição energética economicamente viável.
A verdade provocadora, portanto, é esta: a Alemanha não carece de ideias para a energia solar, mas sim da paciência, do capital e da fiabilidade regulamentar necessários para ampliar as mais ambiciosas. A Next2Sun pode ainda ser reestruturada. No entanto, mesmo um resgate bem-sucedido não eliminaria o problema estrutural subjacente. Só quando o mercado avaliar adequadamente os benefícios temporais, espaciais e agrícolas das tecnologias renováveis, e as empresas conseguirem financiar a transição da inovação para a escalabilidade, é que o trabalho tecnológico pioneiro se traduzirá na criação de valor industrial sustentável.
Seu parceiro para o desenvolvimento de negócios nas áreas de energia fotovoltaica e construção
Desde painéis fotovoltaicos industriais em telhados até parques solares e grandes estacionamentos solares
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.