A JD.com está a atacar a Amazon na Europa, contando com a MediaMarkt e a Saturn – a JD.com combina lojas físicas, logística global e retalho online
Xpert Pré-lançamento

Disponível em 27 idiomas 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 17 de novembro de 2026 / Atualizado em: 17 de novembro de 2026 – Autor: Konrad Wolfenstein
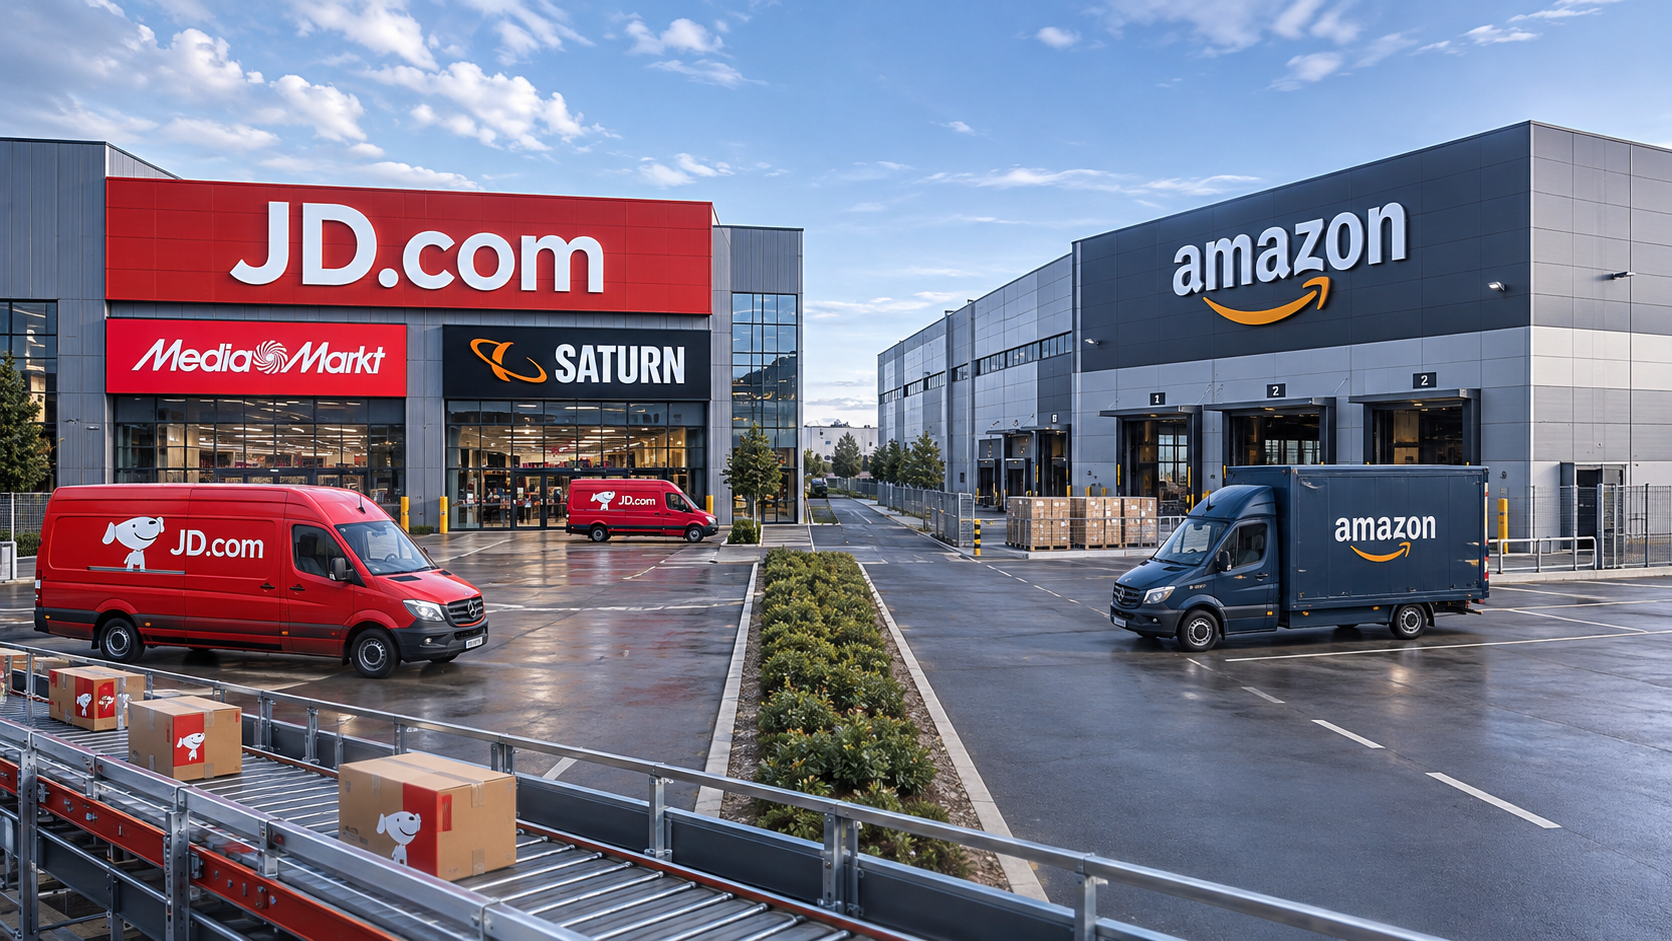
A JD.com está a atacar a Amazon na Europa, contando com a MediaMarkt e a Saturn – a JD.com combina lojas físicas, logística global e retalho online – Imagem criativa sobre o tema, com IA: Xpert.Digital
Mais do que apenas uma nova loja online: como a JD.com está a desafiar o modelo de negócio da Amazon
Porque é que a aquisição da Ceconomy pela JD.com pode mudar o retalho europeu
A JD.com está a desafiar a Amazon na Europa, mas a empresa chinesa não se baseia apenas em preços mais baixos ou numa nova loja online. Com o controlo da Ceconomy, empresa-mãe da MediaMarkt e da Saturn, a JD.com obtém acesso a uma rede de retalho consolidada com mais de 1.000 lojas em onze países europeus. Ao mesmo tempo, a empresa está a expandir o seu negócio online, o Joybuy, e a expandir a sua infraestrutura logística internacional.
Por detrás disto, existe um plano maior: a JD.com pretende integrar mais estreitamente as ofertas digitais, as lojas físicas, o stock e os serviços. Isto pode gerar vantagens nas compras, armazenamento, entrega e serviço ao cliente — especialmente para produtos eletrónicos, onde a consultoria, configuração ou reparação são cruciais. No entanto, uma grande rede de lojas e tecnologia avançada, por si só, não garantem o sucesso económico. O fator decisivo é se a JD.com conseguirá combinar eficientemente os diversos componentes e operá-los de forma rentável a longo prazo.
Para a Amazon, um concorrente integrado com marcas locais e lojas físicas representaria um desafio considerável. No entanto, isto não significa necessariamente uma mudança iminente de poder: a Amazon ainda tem um amplo ecossistema e está profundamente enraizada nos hábitos de compra de muitos clientes. A questão crucial, portanto, não é apenas quem entrega mais rapidamente ou vende mais produtos, mas quem gere com maior eficiência todo o processo, desde o fabricante até ao cliente satisfeito.
Relacionado a isto:
JD.com versus Amazon: o setor retalhista europeu está a tornar-se palco de uma nova competição de infraestruturas
A Amazon vende conveniência – a JD.com compra a força por trás
A concorrência entre a JD.com e a Amazon na Europa vai muito além de smartphones mais baratos, entregas mais rápidas ou lojas online adicionais. Trata-se do controlo económico sobre a jornada do produto: desde o fabricante, passando pelo financiamento, armazenagem e transporte, até ao pedido, à entrega, à reparação e à compra subsequente. A ligação destes passos permite que as empresas reduzam custos, aprofundem o relacionamento com os clientes e desbloqueiem novas fontes de receita. É precisamente esta a importância estratégica da expansão da JD.com na Europa.
Com a aquisição da Ceconomy, empresa-mãe da MediaMarkt e da Saturn, o conglomerado chinês consolida o seu acesso ao mercado europeu. Ao mesmo tempo, continua a desenvolver o seu próprio negócio online na Europa, a Joybuy, e a expandir a sua infraestrutura internacional. O centro logístico planeado para Abu Dhabi faz parte desta expansão geográfica, embora não possa ser considerado um centro de distribuição directo para a Europa.
A tese económica central é, portanto, a seguinte: a JD.com não está simplesmente a tentar atacar a Amazon com uma loja online semelhante. A empresa está a combinar a sua entrada no mercado digital com a aquisição de estruturas de retalho estabelecidas e a expansão da infraestrutura física. Isto pode criar um concorrente que não se baseia apenas nas mesmas vantagens da Amazon, mas que combina a proximidade física com o cliente, o stock próprio, as cadeias de abastecimento internacionais e os serviços com o suporte tecnológico.
Este é um ataque sério às vantagens competitivas individuais da Amazon. No entanto, isto não significa necessariamente que a empresa americana será substituída. O factor crucial será se a JD.com conseguirá integrar economicamente os seus diversos componentes. A dimensão, o capital e a tecnologia criam oportunidades, mas não garantem automaticamente uma aliança de retalho europeia lucrativa e sustentável.
Relacionado a isto:
O passo decisivo foi dado: a JD.com controla a Ceconomy
Desde 12 de novembro de 2026 que a mudança de propriedade deixou de ser apenas um plano. A JD.com adquiriu 59,8% do capital social e dos direitos de voto da Ceconomy num total de 1,335 mil milhões de euros. O preço da oferta foi de 4,60 euros por ação. Somando à participação de 25,3% da Convergenta, isto resulta numa participação acionista combinada de aproximadamente 85,2%. A participação da Convergenta continua legalmente separada da participação direta da JD.com. Desde a conclusão da transação, a Ceconomy foi incluída como subsidiária nas demonstrações financeiras consolidadas da JD.com.
É importante esclarecer os factos: a JD.com não adquiriu a maior cadeia de retalho da Europa. A Ceconomy é um retalhista líder em eletrónica na Europa. Juntamente com a MediaMarkt e a Saturn, o grupo opera mais de 1.000 lojas em onze países europeus. A sua importância estratégica reside nesta posição no sector retalhista de electrónica, e não numa posição de liderança em todos os sectores retalhistas.
Esta distinção é crucial para a avaliação económica. Os retalhistas de alimentação, moda e eletrónica operam com diferentes modelos de margem, logística e fidelização de clientes. A Ceconomy, principalmente, proporciona à JD.com o acesso a um mercado onde os produtos são relativamente caros, os preços são transparentes e o serviço é, normalmente, decisivo.
A aquisição proporciona, portanto, mais do que apenas espaço de retalho adicional. Inclui marcas consolidadas, colaboradores qualificados, contactos com fornecedores, conhecimento do mercado local, relações existentes com clientes e uma organização para consultoria, devoluções e serviços. Um novo retalhista online teria de construir estas capacidades ao longo de anos. A JD.com reduz significativamente este prazo.
No entanto, a empresa também adquire complexidade neste processo. Os contratos de arrendamento, as regulamentações do mercado de trabalho nacional, os sistemas informáticos distintos e os hábitos de consumo específicos de cada país não desaparecem simplesmente com a mudança de propriedade. A vantagem estratégica surge apenas quando as estruturas adquiridas se tornam mais eficientes sem perder a sua força local.
Um múltiplo de rendimento baixo não é necessariamente prova de um bom negócio
A avaliação inicial da aquisição, de aproximadamente 2,2 mil milhões de euros para a totalidade do capital social, parece baixa face ao volume de negócios anual de cerca de 24 mil milhões de euros. Corresponde a aproximadamente nove por cento do volume de negócios anual. Esta comparação é um bom ponto de partida para questionamentos, mas não uma medida suficiente da atratividade do negócio.
Uma empresa comercial pode movimentar enormes quantidades de mercadorias e, ainda assim, reter apenas uma pequena parcela do seu rendimento como lucro. Compras, pessoal, rendas, transportes, devoluções, TI, depreciação e financiamento consomem quase toda a receita. Além disso, a avaliação por ações não reflete o valor económico total da empresa. As dívidas financeiras, os ativos líquidos e as obrigações de locação devem ser considerados separadamente.
Os números preliminares relativos ao exercício de 2025/26 ilustram esta dinâmica. A Ceconomy alcançou vendas de cerca de 24 mil milhões de euros e um lucro operacional ajustado (EBIT) de aproximadamente 515 milhões de euros. O resultado operacional ajustado foi, assim, cerca de 27% superior ao valor do ano anterior, de 406 milhões de euros. Isto traduz-se numa margem operacional de aproximadamente 2,1%. Os números demonstram uma melhoria significativa, mas ainda mostram uma margem de segurança limitada.
Isto resulta num significativo efeito de alavancagem económica. Uma margem operacional adicional de meio ponto percentual, com receitas constantes, significaria teoricamente cerca de 120 milhões de euros a mais em lucro operacional. A mesma mudança no sentido oposto poderia eliminar uma fatia considerável do lucro. Esta é uma análise de sensibilidade, não uma previsão de resultados.
Para a JD.com, o atrativo reside, portanto, menos numa suposta avaliação de vendas sensacionalmente baixa do que nas potenciais reservas de produtividade. Uma melhor gestão de stocks, menos remarcações de preços, um transporte mais eficiente e serviços mais rentáveis poderão ter um impacto significativo. Crucialmente, porém, estas melhorias terão um custo e exigirão um investimento de capital adicional.
A JD.com não trata de casos de reestruturação digital
A ideia de que um comprador tecnologicamente superior tem de modernizar um retalhista europeu predominantemente analógico é demasiado simplista. Mesmo antes da mudança de controlo, a Ceconomy já tinha construído um negócio online substancial e melhorado a sua rentabilidade. No exercício de 2024/25, as vendas online rondaram os 5,7 mil milhões de euros, com uma quota de mercado online de 26%. Os serviços e soluções complementares geraram aproximadamente 1,4 mil milhões de euros em receitas.
Portanto, a JD.com não está a começar do zero. O novo proprietário está a assumir uma empresa com o seu próprio histórico de transformação, experiência digital consolidada e projetos de desenvolvimento em curso. Isto eleva o patamar de sucesso: nem toda a melhoria subsequente pode ser automaticamente atribuída à aquisição.
A contribuição adicional em comparação com o desenvolvimento independente da Ceconomy é economicamente relevante. Se o retalhista tivesse melhorado os seus processos, expandido os seus serviços e aumentado a sua margem operacional mesmo sem a JD.com, o novo proprietário deverá criar ainda mais valor acrescentado.
Esta distinção protege contra uma conceção errónea comum nas aquisições. O aumento dos lucros após uma mudança de propriedade não comprova, por si só, uma integração bem-sucedida. Pode ser o resultado, igualmente, de uma economia mais forte, de medidas já implementadas ou de ciclos de produtos favoráveis.
O verdadeiro valor acrescentado da JD.com deve, portanto, refletir-se em mudanças mensuráveis: um melhor retorno do capital investido, custos de processamento mais baixos, maior fiabilidade nas entregas ou novas relações lucrativas com os clientes. A simples integração num novo grupo empresarial não se traduz automaticamente num salto de produtividade.
A Joybuy e a MediaMarktSaturn estão a abrir duas frentes de ataque diferentes
A expansão europeia não se baseia exclusivamente na Ceconomy. A Joybuy foi oficialmente lançada no Reino Unido, Alemanha, França, Holanda, Bélgica e Luxemburgo em março de 2026. A plataforma posiciona-se com produtos de marcas de renome, armazéns próprios e uma rede de entregas rápidas. O chamado modelo "Double 11" estipula que, nas regiões elegíveis, as encomendas feitas antes das 11h00 podem ser entregues até às 23h00 do mesmo dia. Encomendas feitas antes das 23h podem ser entregues no dia seguinte. Estas garantias não se aplicam a todos os pedidos de forma generalizada.
A JD.com está, por isso, a adotar duas abordagens de mercado distintas. A Joybuy possibilita o desenvolvimento de uma nova relação digital com o cliente. Já a MediaMarkt e a Saturn contribuem com notoriedade de marca, presença local e relações de confiança já estabelecidas.
Esta combinação pode alterar o custo de aquisição de clientes. Uma nova plataforma precisa geralmente de comprar atenção a um preço elevado. Um retalhista estabelecido já tem contactos com clientes e visibilidade diária. Se ambas as abordagens se complementarem de forma eficaz, a JD.com poderá alargar o seu alcance sem ter de financiar cada nova relação com o cliente exclusivamente através de publicidade online.
No entanto, isto também cria um problema de posicionamento. Se a Joybuy e a MediaMarktSaturn oferecem os mesmos produtos aos mesmos clientes, é provável que ocorra uma realocação interna em vez de um aumento da procura. O grupo passaria a ter múltiplos canais de venda, mas não necessariamente maior valor económico.
Por conseguinte, a gama de produtos, os preços, os serviços e as promessas da marca devem ser reconhecidamente consistentes. A normalização completa não seria necessariamente benéfica. Marcas diferentes podem corresponder a diferentes expectativas dos clientes. O ponto crucial é que a colaboração operacional cria vantagens sem diluir as respectivas identidades.
A verdadeira linha de defesa da Amazon é todo o ecossistema
A Amazon não pode ser adequadamente descrita como uma grande loja online. A empresa combina as suas próprias operações de retalho, marketplace, logística, publicidade, subscrições e serviços na cloud. Estas áreas de negócio diferem significativamente em termos de intensidade de capital e rentabilidade.
Em 2025, a Amazon gerou 716,9 mil milhões de dólares em receitas globais. No entanto, este valor não é um parâmetro diretamente comparável para a economia global, uma vez que abrange diferentes países e modelos de negócio. Uma parte significativa do negócio da Amazon consiste em serviços que não existem da mesma forma numa loja de eletrónica tradicional.
Os números trimestrais recentes ilustram como a estrutura de receitas difere significativamente da venda de bens puros. No terceiro trimestre de 2026, a Amazon alcançou um lucro operacional total de 28,1 mil milhões de dólares. Desse total, 17,8 mil milhões de dólares foram atribuídos à AWS. O segmento de comércio internacional gerou 1,6 mil milhões de dólares em lucro operacional sobre uma receita de 43,1 mil milhões de dólares. Estes números descrevem segmentos diferentes e não devem ser interpretados como uma declaração isolada sobre a rentabilidade do negócio da electrónica na Europa.
Para a JD.com, isto significa que a concorrência se dirige a uma empresa com múltiplas fontes de rendimento e hábitos de consumo profundamente enraizados. Um preço ligeiramente mais baixo ou uma entrega igualmente rápida não são suficientes para romper permanentemente esta posição.
Ao mesmo tempo, a solidez financeira da Amazon não garante uma disposição ilimitada para levar todos os concorrentes locais à ruína. Mesmo uma grande corporação precisa de priorizar os investimentos. Isto cria oportunidades para um concorrente que sirva determinados grupos de produtos ou serviços de forma mais eficaz do ponto de vista comercial.
O ponto de ataque mais forte reside onde o negócio de entrega de encomendas atinge os seus limites
A concorrência é particularmente interessante para produtos cuja compra envolve mais do que apenas a entrega. Uma máquina de lavar roupa pode necessitar de instalação, um televisor pode necessitar de montagem e um computador portátil pode necessitar de configuração ou transferência de dados. Para estes serviços, o preço do produto não é o único fator decisivo.
Neste contexto, uma rede de filiais pode oferecer uma vantagem estrutural. Os clientes podem visualizar os dispositivos, obter respostas às suas perguntas, levantar produtos ou consultar um assistente presencial caso surjam problemas. Estas funcionalidades são particularmente valiosas para produtos caros ou que exijam explicações técnicas.
No entanto, o benefício económico depende de os clientes realmente exigirem estes serviços e de estes serem oferecidos a um preço que cubra os custos. A consultoria exige custos com pessoal. A instalação exige parceiros fiáveis, planeamento e controlo de qualidade. Um serviço mal executado pode prejudicar a relação com o cliente de forma mais grave do que um pacote padrão atrasado.
Uma estratégia viável teria, portanto, de considerar todo o cenário de utilização de um produto. Não só a venda do dispositivo, mas também a sua configuração, operação, manutenção e eventual substituição tornam-se potenciais oportunidades de negócio.
Isto confere à JD.com e à Ceconomy uma vantagem competitiva sobre a concorrência puramente baseada no preço. Ao mesmo tempo, porém, obriga a empresa a prestar um serviço de elevada qualidade. Aqueles que prometem um serviço completo assumem maior responsabilidade e riscos de custos adicionais.
As filiais só se tornarão centros logísticos se os cálculos forem favoráveis
Uma rede com mais de 1.000 lojas pode, em teoria, ser utilizada como infraestrutura descentralizada. As filiais podem servir como pontos de recolha, locais de devolução, pontos de entrega para reparações e, em menor escala, pontos de partida para entregas locais. Isto altera a sua função económica: deixariam de ser apenas espaços de retalho e passariam a ser componentes de uma rede de serviços integrada.
No entanto, a implementação é mais complexa do que o grande número de locais pode sugerir. Uma filial não está normalmente otimizada para os mesmos processos que um grande centro de distribuição. Os colaboradores precisam de procurar, verificar, embalar e entregar mercadorias. Estas tarefas competem com o atendimento ao cliente e com as vendas.
A precisão do inventário é outro fator crucial. Se um sistema reporta um produto como disponível quando, na realidade, não pode ser encontrado, isso resulta em cancelamentos e custos adicionais. Quanto mais o inventário das filiais estiver integrado nos compromissos de entrega digitais, mais críticos se tornam os dados precisos e os processos normalizados.
A solução economicamente mais viável irá, portanto, variar em função do item, da localização e da procura. Alguns pedidos devem ser provenientes de armazéns centrais, outros de stocks regionais e outros ainda devem ser disponibilizados para levantamento.
A vantagem estratégica não reside em transformar cada filial num pequeno armazém. Reside na capacidade de escolher o método de processamento mais económico e fiável para cada encomenda.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
JD.com e Ceconomy: Uma nova era no retalho de eletrónica
A alavancagem do lucro subestimada reside no capital imobilizado
No comércio de eletrónica, a qualidade do stock é crucial para o sucesso. O stock insuficiente leva à perda de vendas. O stock excessivo imobiliza capital e aumenta o risco de reduções de preço. Principalmente em produtos com ciclos de inovação curtos, o valor do stock pode depreciar rapidamente.
A previsão baseada na tecnologia pode ajudar a identificar as diferenças de procura entre regiões, canais de distribuição e grupos de clientes com maior antecedência. No entanto, o impacto não advém apenas das previsões, mas também das alterações nas decisões de compra, da redução da falta de stock e da melhor distribuição dos produtos disponíveis.
Um cálculo simplificado do modelo ilustra a magnitude do efeito. Considerando um custo anual de mercadorias vendidas de 20 mil milhões de euros, a redução do período de armazenamento calculado num dia corresponderia a aproximadamente menos 55 milhões de euros de capital médio imobilizado em inventário. Este valor não é uma métrica publicada pela Ceconomy, mas sim uma ilustração.
É importante distinguir entre liquidez e lucro. A libertação de capital para inventário não melhora o resultado operacional anual na mesma proporção. O impacto no lucro deve-se principalmente à redução dos custos de financiamento, à diminuição das despesas com inventário e à prevenção de baixas contabilísticas.
Para a JD.com, esta área pode ainda ser mais importante do que promessas de prazos de entrega espetaculares. Um retalhista que satisfaça a mesma procura com menos capital imobilizado e menor depreciação será mais resiliente financeiramente. Esta melhoria pode ser sustentável, enquanto as campanhas agressivas de desconto têm, geralmente, apenas um efeito temporário.
Abu Dhabi alarga o seu alcance global, mas não substitui a logística europeia
Em paralelo com a sua expansão europeia, a JINGDONG Property, em conjunto com o Grupo KEZAD, está a planear um centro logístico de aproximadamente 150.000 metros quadrados em Abu Dhabi. O empreendimento está localizado na Área A da KEZAD, especificamente na KEZAD Al Ma'mourah. A conclusão está prevista para 2028. Após a inauguração, prevê-se a criação de aproximadamente 1.000 postos de trabalho diretos. Os planos incluem sistemas de armazenagem automatizados, processos operacionais digitais e espaços flexíveis e adaptáveis.
As responsabilidades dentro do grupo devem permanecer claras. A JINGDONG Property é a divisão de investimento em infraestruturas e gestão de ativos. Não deve ser equiparada ao retalho online europeu ou a todos os serviços operacionais de logística. O projeto é dirigido a várias empresas e não se trata de um armazém exclusivo para a MediaMarkt, Saturn ou Joybuy.
A interpretação geográfica também exige cautela. A presença de uma localização em Abu Dhabi não significa automaticamente que os fluxos comerciais europeus serão encaminhados pelos EAU no futuro. Um ponto de transbordo adicional pode aumentar os custos e os tempos de trânsito se não oferecer quaisquer benefícios tangíveis.
A importância estratégica reside, sobretudo, na expansão do alcance internacional de atuação. O armazenamento regional, a distribuição, a consolidação de stocks e os serviços podem abrir novos mercados e aprofundar a cooperação com os fabricantes.
Abu Dhabi é, portanto, um elemento fundamental de uma estratégia de infra-estruturas mais vasta. O seu contributo para a concorrência com a Amazon na Europa é inicialmente indireto: pode expandir as capacidades internacionais e a base de clientes do Grupo JD. No entanto, afirmar que desempenha um papel de fornecedor europeu consolidado seria um exagero infundado.
Os metros quadrados criam oportunidades, a ocupação gera lucro
Os 150.000 metros quadrados previstos correspondem a 15 hectares. No entanto, isto não permite um cálculo fiável do volume anual de vendas ou da rentabilidade específica. A altura do edifício, os equipamentos técnicos, o perfil do produto e o design do processo são tão importantes como a procura real do cliente.
De acordo com a informação da empresa, a JINGDONG Property possui um portefólio global de mais de 300 ativos de infraestruturas, com mais de 28 milhões de metros quadrados de área bruta construída e mais de 16 mil milhões de dólares em ativos sob gestão. Estes números descrevem a plataforma internacional, e não o montante investido em Abu Dhabi.
Para este projeto em particular, faltam dados essenciais para um cálculo de investimento fiável. Isto inclui o volume de investimento específico, as condições de financiamento, as rendas, os utilizadores com contratos garantidos e os custos operacionais contínuos. Portanto, uma previsão de retorno precisa não seria fiável.
Os números anunciados da criação de emprego também não permitem uma avaliação completa da produtividade. Teoricamente, isto equivale a aproximadamente 150 metros quadrados por posto de trabalho direto. No entanto, sem informação sobre turnos de trabalho, equivalentes a tempo inteiro e volume de produção, esta proporção é dificilmente significativa.
Para Abu Dhabi, o factor crucial é o valor acrescentado gerado. Se a manutenção, o transporte, as TI e outros serviços forem prestados localmente, os benefícios económicos aumentam. Por outro lado, se a instalação se mantiver essencialmente como um armazém isolado, o impacto positivo na região será mais limitado.
A infra-estrutura cria economias de escala e novos riscos de custos fixos
A convergência entre o comércio e a logística pode desencadear um processo de retroalimentação positiva. Mais encomendas aumentam a utilização da capacidade produtiva. Uma melhor utilização da capacidade produtiva pode reduzir o custo por unidade processada. Custos mais baixos permitem preços mais atrativos ou serviços melhorados, o que, por sua vez, gera procura adicional.
Esta ligação explica porque é que uma rede comercial europeia e uma infra-estrutura internacional podem ser uma combinação estratégica. O próprio negócio comercial de uma empresa pode gerar utilização da capacidade básica. Os clientes externos podem contribuir com volumes adicionais e diversificar os riscos.
No entanto, o processo também funciona no sentido oposto. Se os volumes ficarem aquém das expectativas, os custos fixos elevados são diluídos num número muito reduzido de encomendas. A automação, as instalações e as TI geram custos independentemente de o armazém estar a ser totalmente utilizado.
Assim, nem toda a instalação adicional representa uma vantagem competitiva. A infraestrutura deve estar localizada no local certo, ser adequada ao perfil do produto e ter procura suficiente. Uma rede de grandes dimensões com uma utilização baixa pode ser menos viável economicamente do que uma rede mais pequena com processos bem coordenados.
Para a JD.com, o verdadeiro desafio reside na sincronização. A aquisição de clientes, o desenvolvimento de capacidade e a integração técnica devem estar perfeitamente alinhados em termos de cronograma. Expandir demasiado cedo imobiliza o capital. Expandir demasiado tarde limita o crescimento e a qualidade do serviço.
As regulamentações europeias não limitam a concorrência, mas sim determinadas transferências de vantagens
A Comissão Europeia aprovou a fusão a 3 de novembro de 2026, sujeita às condições previstas no regulamento relativo aos subsídios de países terceiros. O foco da aprovação recaiu sobre as potenciais distorções da concorrência causadas pelo financiamento subsidiado pelo Estado e pelas capacidades logísticas e tecnológicas desenvolvidas com o apoio chinês.
Os compromissos são válidos por dez anos. As transações intragrupo entre a JD.com e a Ceconomy, incluindo o financiamento, devem ser realizadas a taxas de mercado. Além disso, as empresas externas deverão prestar serviços de armazenagem, logística e tecnologia nas mesmas condições que a Ceconomy. Um administrador fiduciário independente supervisionará a execução sob a supervisão da Comissão.
Esta estrutura é economicamente significativa. Não impede que a economia europeia se torne mais eficiente. O seu objectivo é evitar que as vantagens patrocinadas pelo Estado distorçam a concorrência europeia através de serviços intragrupo artificialmente baratos.
Isto também coloca em perspetiva a tese de um ataque subsidiado ilimitadamente. A JD.com não pode presumir que lhe é permitido utilizar todas as vantagens de financiamento concebíveis ou transferir preços sem restrições.
O controlo prático continua a ser um desafio. As condições de mercado são mais difíceis de determinar para software complexo do que para um produto normalizado. Não só o preço, mas também o âmbito dos serviços, a fiabilidade, a duração do contrato e as opções de conectividade técnica influenciam o valor económico.
Se a implementação for bem-sucedida, outros operadores poderão também beneficiar de uma infra-estrutura eficiente. Se falhar, poderão surgir novas dependências ou desigualdades difíceis de detetar. A qualidade da supervisão torna-se, por isso, um factor que influencia a estrutura do mercado.
Os dados dos clientes combinam benefícios económicos com riscos institucionais
Os dados podem melhorar as previsões da procura, agilizar os processos de serviço e tornar as ofertas aos clientes mais relevantes. No entanto, o seu valor não deriva apenas da quantidade. Fatores cruciais são a qualidade, o uso permitido e a sua ligação com decisões genuinamente melhores.
Para a Ceconomy, uma arquitetura técnica europeia separada e salvaguardas para os dados pessoais dos clientes foram descritas como componentes essenciais da transação. A aprovação alemã também estava ligada a requisitos de controlo e segurança.
Isto cria um conflito de objetivos. Uma maior integração técnica pode gerar ganhos de eficiência. Ao mesmo tempo, a extensa interligação de dados aumenta as exigências quanto aos direitos de acesso, à limitação de finalidade e ao controlo.
Nem uma declaração categórica de que tudo está bem, nem a associação automática de um proprietário chinês com fugas ilícitas de dados seriam apropriadas. O que importa são as estruturas verificáveis: quem pode aceder a que informação, onde é processada e quais as limitações técnicas?
Esta questão é também relevante para os fornecedores externos. Qualquer pessoa que utilize a logística ou a tecnologia de uma empresa que também esteja afiliada a um concorrente deve ser capaz de proteger as suas informações comerciais. A confiança nestes limites não é um aspeto secundário, mas sim um pré-requisito para o sucesso de uma empresa de serviços.
Fabricantes e retalhistas estão a entrar num novo sistema de dependências
Para os fabricantes, um parceiro de distribuição europeu mais eficiente pode ser muito vantajoso. Maior disponibilidade, serviços fiáveis e um alcance mais alargado facilitam as vendas. Um parceiro comercial com uma rede internacional pode também apoiar o lançamento de novos produtos.
Ao mesmo tempo, o poder negocial do retalhista pode aumentar. Aqueles que têm acesso a muitos clientes, áreas de vendas, dados e serviços de logística podem exercer uma maior influência sobre os termos e o marketing.
Os fabricantes enfrentam, portanto, um duplo desafio. Querem alargar o seu alcance, mas não podem ficar totalmente dependentes de um único sistema de vendas. Manter os seus próprios canais de distribuição e múltiplos parceiros de alto desempenho continua a ser economicamente vantajoso.
Para os pequenos retalhistas, a pressão pela produtividade está a intensificar-se. Raramente conseguirão superar consistentemente um grande fornecedor integrado, oferecendo os mesmos produtos e preços padronizados. As oportunidades residem mais na especialização, consultoria, proximidade regional ou serviços particularmente fiáveis.
O acesso a infraestruturas externas pode ser útil. No entanto, deve estar ligado a direitos de dados claros, custos transparentes e opções de troca viáveis. A externalização de processos só é vantajosa se não criar um vínculo economicamente intransponível.
Emprego e sustentabilidade exigem mais do que promessas genéricas
A Ceconomy contava com cerca de 50.000 colaboradores em todo o mundo e quase 20.000 na Alemanha. Os acordos relativos à mudança de propriedade incluem compromissos referentes a colaboradores, marcas e locais. No entanto, isto não garante que todas as atividades e processos de trabalho se mantenham inalterados.
A gestão digital de stocks e a automatização podem reduzir as tarefas rotineiras. Ao mesmo tempo, criam novas exigências em tecnologia, reparações, análise de dados e serviço ao cliente omnicanal. Se isso levará a melhores empregos dependerá da formação contínua, da organização do trabalho e da participação dos colaboradores.
A avaliação do impacto ambiental também apresenta nuances. Uma melhor utilização da capacidade e menos ruturas de stock podem poupar recursos. Entregas muito rápidas, por outro lado, podem gerar deslocações adicionais. Uma rede de filiais pode facilitar as devoluções, mas também acarreta custos de energia e de espaço.
Para Abu Dhabi, o consumo de energia, o arrefecimento, a manutenção e a vida útil dos equipamentos também devem ser considerados. Os impactos específicos na sustentabilidade não podem ser quantificados sem dados operacionais fiáveis.
A métrica mais significativa, portanto, não é a alegação publicitária individual, mas o impacto global: consumo de energia e materiais por necessidade do cliente satisfeita, vida útil do produto, reparabilidade e desempenho real no transporte. A eficiência económica e ecológica podem coincidir, mas não necessariamente.
Três caminhos de desenvolvimento ilustram o âmbito da competição
Num cenário favorável, a JD.com combina as suas capacidades tecnológicas com a força local da Ceconomy. Os stocks são geridos com maior precisão, os serviços são oferecidos com maior fiabilidade e os investimentos geram um retorno razoável. A Joybuy conquista clientes adicionais sem alterar significativamente as vendas existentes dentro do grupo. A Amazon enfrenta, então, um concorrente mais sério com um perfil de desempenho distinto.
A médio prazo, os processos individuais melhoram, enquanto os esforços de integração, a pressão sobre os preços e o aumento dos custos corroem grande parte dos benefícios. A Ceconomy mantém-se competitiva, a Joybuy cresce em regiões selecionadas e o mercado torna-se mais disputado. Não ocorre uma alteração fundamental no equilíbrio de poder.
Na pior das hipóteses, as diferenças técnicas e organizacionais são subestimadas. Os sistemas paralelos aumentam os custos, o posicionamento das marcas sobrepõe-se e a infraestrutura cresce mais rapidamente do que a procura. A quota de mercado pode até aumentar temporariamente através de descontos, mas sem criar um modelo de receitas sustentável.
Estes cenários não são previsões. Ilustram que o sucesso não depende exclusivamente das ações da Amazon. Uma parcela significativa é determinada dentro do grupo de empresas JD.com: através da disciplina de capital, responsabilidade, integração e execução operacional.
O fator decisivo é o retorno do investimento de todo o sistema
Os principais indicadores de desempenho mais relevantes nos próximos anos não serão apenas a receita e a quota de mercado. Os fatores cruciais incluirão o cash flow livre após os investimentos necessários, o capital imobilizado em inventários e o retorno do capital adicional empregue.
Além disso, devem ser considerados fatores operacionais como a fiabilidade na entrega, os custos de devolução, o tratamento de reclamações e as taxas de recompra. Prazos de entrega curtos só representam uma melhoria se não forem alcançados a um custo permanentemente antieconómico. Uma grande base de clientes só é valiosa se resultar em relações sólidas e rentáveis.
Para as filiais, o que importa é a sua função completa dentro da rede. Uma única filial pode oferecer consultoria, assistência técnica, devoluções e logística local. Estas contribuições devem ser economicamente justificáveis, e não apenas tratadas como uma vantagem de uma presença física alargada.
Para Abu Dhabi, as taxas de ocupação, a qualidade da base de utilizadores e a criação de valor local são cruciais. A conclusão da construção em 2028 seria um marco, mas ainda não uma prova de estabilidade económica.
A conformidade com as normas europeias também faz parte do desempenho do modelo. Um modelo de negócio cujas vantagens só existem em condições especiais e difíceis de verificar seria menos robusto do que um que seja viável em condições de mercado transparentes.
A oportunidade da Europa reside na competição entre sistemas de alto desempenho
A expansão da JD.com não é apenas uma campanha de descontos nem uma prova de uma iminente mudança de poder. Trata-se de uma tentativa estrategicamente sólida de integrar mais estreitamente o comércio digital, o acesso ao mercado físico e as infraestruturas internacionais.
A aquisição da Ceconomy confere ao grupo uma posição que não seria possível alcançar a curto prazo apenas com a criação de uma loja online. A Joybuy complementa este acesso com o seu próprio sistema digital de gestão de relacionamento com o cliente. Abu Dhabi alarga a perspectiva de infra-estruturas globais, embora ainda não possa ser considerada uma ligação permanente entre a produção chinesa e as lojas europeias.
A Amazon continua a ser um concorrente com consideráveis vantagens estruturais: um amplo ecossistema, processos bem estabelecidos e uma forte presença nos hábitos de compra de muitos clientes. O caminho mais promissor para a JD.com não reside, portanto, provavelmente numa cópia completa, mas numa combinação convincente de presença local, conhecimento do produto, serviço e gestão eficiente de stocks.
O melhor desenvolvimento para a Europa não é simplesmente substituir um fornecedor dominante por outro. O que seria valioso é uma concorrência que aumente a produtividade, ofereça aos consumidores alternativas genuínas e que permita também aos fabricantes e aos pequenos retalhistas espaço para manobrar.
A verdadeira questão de poder, portanto, não é qual o logótipo que está na embalagem. É qual a empresa que consegue gerir todo o processo, desde a fabricação até à satisfação do cliente a longo prazo, com o mínimo esforço económico e o máximo desempenho fiável. É precisamente aí que se decidirá se a JD.com apenas desafiará a Amazon na Europa ou conquistará quota de mercado de forma permanente.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.