Energia Recorrente: Uma Corrida Contra o Tempo – O que o Projecto “Cobalt Solar” de 695 Milhões de Dólares Revela Sobre a Transição Energética
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 18 de setembro de 2026 / Atualizado em: 18 de setembro de 2026 – Autor: Konrad Wolfenstein
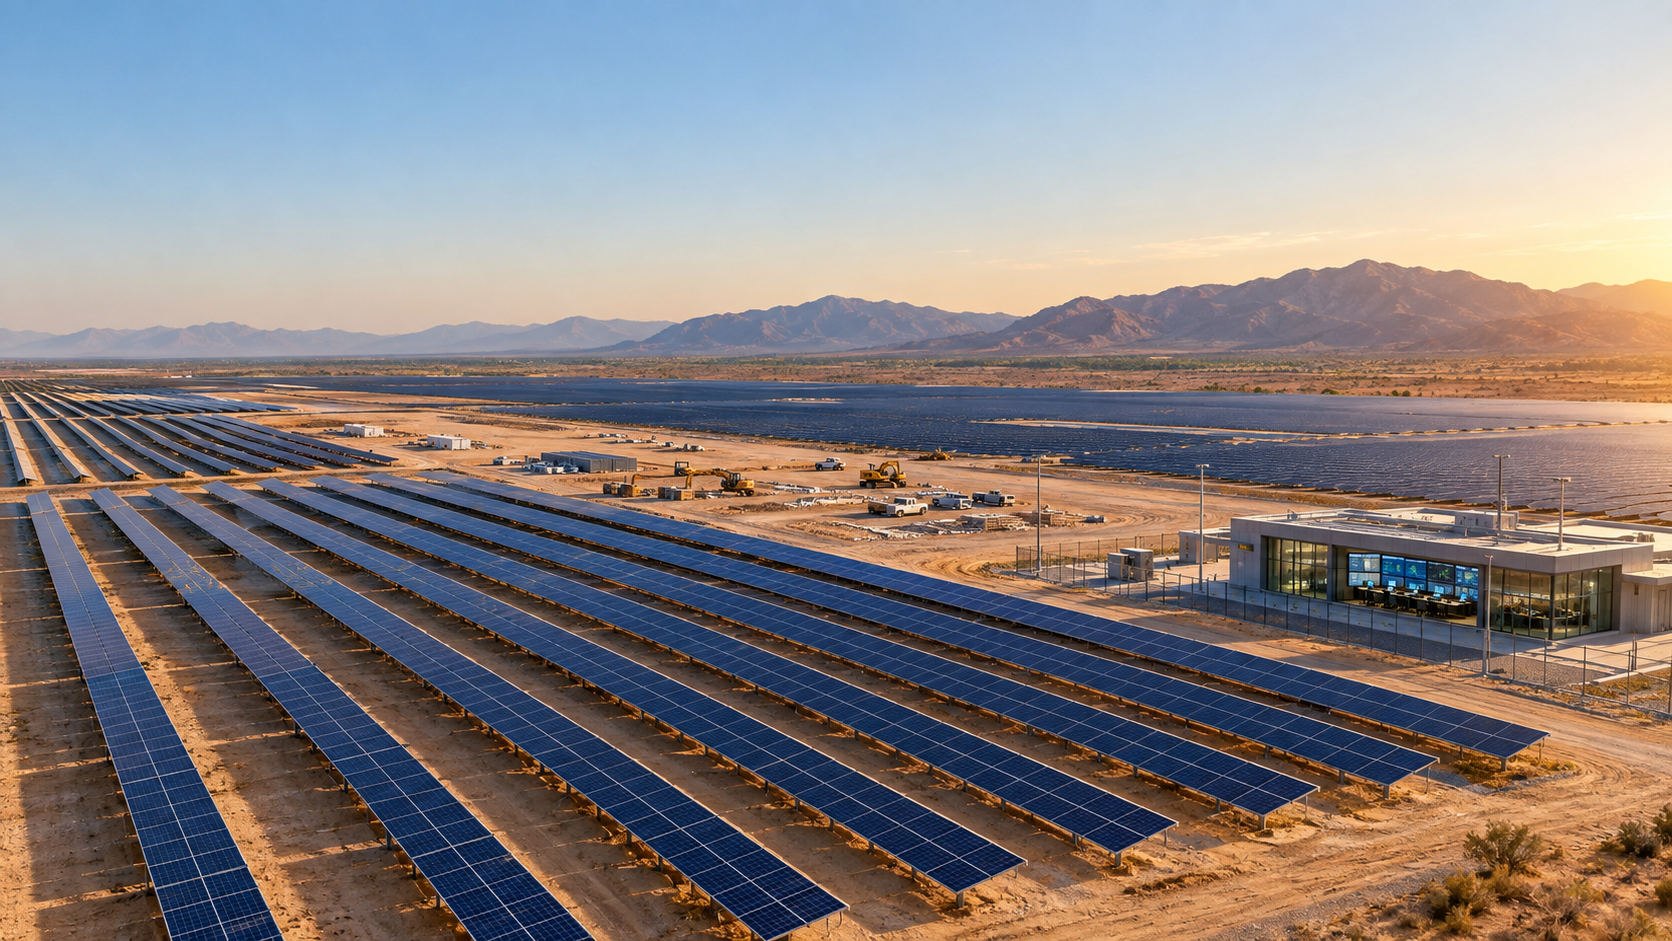
Energia Recorrente: Uma Corrida Contra o Tempo – O que o Projecto “Cobalt Solar” de 695 Milhões de Dólares Revela Sobre a Transição Energética – Imagem Criativa sobre o Tema, com IA: Xpert.Digital
695 milhões de dólares para 330 megawatts: Porque é que o dinheiro já não é o maior problema da energia solar
A nova era da transição energética: porque é que as redes de distribuição e o armazenamento de energia são mais importantes do que os módulos solares nos dias de hoje
O paradoxo da energia solar: a Califórnia está a construir centrais elétricas gigantescas – e muitas vezes tem de descartar a eletricidade gerada
A central solar Cobalt Solar, de 330 megawatts, na Califórnia, captou uns impressionantes 695 milhões de dólares em financiamento. À primeira vista, parece ser mais uma história de sucesso clássica da crescente indústria fotovoltaica – mas por detrás deste investimento gigantesco reside uma profunda transformação dos mercados globais de electricidade. Embora a transação demonstre que existe capital disponível em todo o mundo para a transição energética, também expõe os verdadeiros estrangulamentos da nossa era.
Embora os painéis solares estejam a tornar-se cada vez mais acessíveis e eficientes, a infraestrutura está a atingir os seus limites. O temido "paradoxo solar" já está a provocar o desperdício de grandes quantidades de energia verde na Califórnia, uma vez que é produzida quando a rede elétrica não a consegue absorver. O caso da Cobalt Solar exemplifica isso mesmo: o futuro da transição energética já não depende da quantidade de painéis solares instalados. Aqueles que investem milhares de milhões hoje precisam de enfrentar os verdadeiros desafios – armazenamento inteligente, processos de licenciamento demorados, redes eléctricas sobrecarregadas e a capacidade de fornecer energia precisamente quando esta é mais economicamente vantajosa.
695 milhões de dólares por 330 megawatts: O que a Cobalt Solar revela sobre a nova economia da transição energética
A transição energética e o estrangulamento na Califórnia não se devem à falta de capital, mas sim à falta de uma rede elétrica
O financiamento do projeto Cobalt Solar, de 330 megawatts, na Califórnia, é muito mais do que apenas mais um caso de sucesso da indústria fotovoltaica. A Recurrent Energy, subsidiária da Canadian Solar, captou um total de 695 milhões de dólares em financiamento de dívida e incentivos fiscais para a central, que já está em construção. Deste total, aproximadamente 484 milhões de dólares correspondem a um pacote de financiamento de dívida liderado pelo Mitsubishi UFJ Financial Group e Nord/LB, e 211 milhões de dólares a incentivos fiscais do Wells Fargo. O projeto está localizado a cerca de 32 quilómetros a oeste de Blythe, no condado de Riverside, e prevê-se que inicie a operação comercial até ao final de 2027.
A transação demonstra que os grandes parques solares nos Estados Unidos continuam a ser viáveis, apesar dos elevados custos de financiamento, da incerteza comercial, do aumento da congestão da rede e das alterações nas condições dos subsídios. No entanto, isto não prova que todo o grande projecto fotovoltaico seja automaticamente rentável ou que a capacidade solar adicional, por si só, resolverá os problemas de abastecimento da Califórnia. Particularmente num mercado de electricidade com excedentes significativos de geração solar ao meio-dia, a qualidade de um projecto é cada vez mais determinada não só pela sua capacidade instalada, mas também pela sua localização, ligação à rede, garantias contratuais de receitas, data de entrada em funcionamento e pela sua capacidade de fornecer electricidade durante as horas de ponta.
A Cobalt Solar exemplifica, assim, uma nova fase da transição energética. A primeira fase focou-se sobretudo em tornar mais barato os módulos solares e em ampliar os projetos. A fase crucial actual centra-se na integração económica de grandes quantidades de geração dependente das condições meteorológicas num sistema eléctrico sobrecarregado e, por vezes, inflexível. O capital está disponível se os riscos parecerem controláveis através de contratos. No entanto, o verdadeiro estrangulamento reside nas redes eléctricas, nas instalações de armazenamento, nas licenças, nas cadeias de abastecimento e nos contratos de compra de energia fiáveis.
Financiamento com efeito de sinalização política e estratégica
O valor de 695 milhões de dólares representa, antes de mais, um claro voto de confiança por parte dos investidores institucionais. A MUFG, a Nord/LB e a Wells Fargo não estão entre os investidores que financiam projetos baseados unicamente em previsões otimistas de crescimento. O financiamento de projetos centra-se normalmente não no balanço geral do patrocinador, mas sim na capacidade do projeto individual de gerar fluxos de caixa suficientemente estáveis ao longo de muitos anos. Os bancos examinam os custos de construção, o calendário, a ligação à rede elétrica, o projeto técnico, a segurabilidade, os contratos de rendimento, os riscos de contraparte, as implicações fiscais e a capacidade de pagamento da dívida esperada.
A participação de várias instituições financeiras consolidadas em diferentes partes da estrutura de capital reduz o risco de concentração e distribui as tarefas de acordo com as respetivas especializações. Os bancos fornecem financiamento para a construção e dívida de longo prazo, financiamento-ponte para o capital próprio fiscal e linhas de crédito ou garantias. O Wells Fargo, enquanto investidor em capital próprio fiscal, assume parte da responsabilidade fiscal do projeto. Esta estrutura é mais complexa do que um empréstimo empresarial tradicional, mas reflecte a lógica do mercado de energias renováveis dos EUA, onde os incentivos fiscais representam uma parte significativa da viabilidade económica do projecto.
A transação é também politicamente significativa. Ocorre numa altura em que a política energética dos EUA procura um equilíbrio cada vez maior entre o desejo de aumentar a geração de electricidade, o controlo das cadeias de abastecimento pela política industrial e uma abordagem mais restritiva aos incentivos à energia eólica e solar. Para os promotores, isto aumenta o valor dos projetos já aprovados, em construção e com uma data de entrada em funcionamento realista. Um projeto avançado já não é apenas uma instalação técnica, mas um pacote completo que inclui direitos de utilização do solo, licenças, ligação à rede, situação fiscal, contratos de fornecimento e uma vantagem inicial.
O que significam, na realidade, os 695 milhões de dólares americanos
Dividindo o volume total de financiamento pela potência nominal de 330 megawatts, chega-se a um valor calculado de aproximadamente 2,11 milhões de dólares por megawatt. No entanto, este valor não deve ser equiparado aos custos de construção do parque solar. O montante divulgado descreve as componentes de financiamento já concluídas e não necessariamente o orçamento total do investimento. O financiamento pode incluir empréstimos-ponte, reservas, garantias, juros de construção, custos de transação ou montantes que são desembolsados em diferentes momentos e refinanciados posteriormente. Além disso, não é informado publicamente se a potência declarada se refere à corrente alternada (CA) ou à corrente contínua (CC).
O pacote de financiamento por dívida, de aproximadamente 484 milhões de dólares, representa quase 69,6% do total divulgado. O capital próprio para efeitos fiscais, de 211 milhões de dólares, corresponde a cerca de 30,4%. Esta discriminação ilustra a importância dos montantes fiscais para o financiamento, mas não indica diretamente a participação do patrocinador no capital próprio. O capital próprio para efeitos fiscais não se trata de um empréstimo bancário convencional nem de capital próprio tradicional. O investidor recebe direitos económicos cujo valor deriva principalmente de créditos fiscais e benefícios de depreciação. A estrutura jurídica pode, portanto, diferir consideravelmente da simples noção de que o Wells Fargo detém aproximadamente 30% da central.
As comparações com os parâmetros gerais de custos também devem ser feitas com cautela. Para as grandes centrais solares nos EUA, os custos puros do sistema, nos últimos anos, têm sido frequentemente reportados em cerca de um milhão de dólares americanos por megawatt de energia CC, dependendo do método de medição, localização, ligação à rede, aquisição e cronograma. A Cobalt Solar, no entanto, pode ter um orçamento geral ou um volume de financiamento significativamente mais elevado. As razões para tal podem incluir custos elevados de ligação à rede, transformadores, infraestruturas de alta tensão, custos de construção específicos do projeto, reservas, despesas de desenvolvimento, custos de financiamento ou uma grande diferença entre a produção de energia CC e CA. Sem um cálculo de investimento divulgado, afirmar que o projecto é particularmente caro ou particularmente barato seria economicamente infundado.
O modelo de negócio por trás do capital fiscal
O incentivo fiscal é uma das características mais marcantes do financiamento das energias renováveis nos EUA. Um promotor pode gerar créditos fiscais substanciais e depreciação acelerada, mas nem sempre tem lucros tributáveis suficientes para aproveitar integralmente estes benefícios no curto prazo. Uma grande instituição financeira com uma elevada carga fiscal pode alavancar esta posição economicamente e, em contrapartida, injetar capital na empresa do projeto. Isto reduz as necessidades imediatas de financiamento do patrocinador e torna o financiamento governamental convertível em capital investível para o projeto.
Os benefícios económicos dependem de inúmeras condições. Entre elas, incluem-se a base de custo dedutível de impostos, a escolha entre créditos relacionados à produção e ao investimento, possíveis sobretaxas, exigências da legislação laboral, prazos, obrigações de documentação e riscos de recuperação de valores. O investidor em capital fiscal examina, portanto, não só a qualidade técnica do parque solar, mas também a fiabilidade das premissas fiscais. Caso os benefícios fiscais sejam posteriormente recuperados, os fundos sejam utilizados indevidamente ou se verifique um desvio das condições acordadas, poderão ser aplicados mecanismos de indemnização e responsabilização.
Os 211 milhões de dólares do Wells Fargo são, portanto, um forte indício de que a estrutura do projeto está bastante avançada e é verificável do ponto de vista do investidor. No entanto, isto não significa que todos os riscos tenham desaparecido. O capital próprio fiscal pode reduzir os custos de financiamento, mas, ao mesmo tempo, aumenta a complexidade contratual. Os interesses do patrocinador, dos credores e dos fornecedores de capital próprio fiscal devem estar alinhados numa estrutura hierárquica. Numa crise, é crucial definir quem tem a autoridade para decidir sobre distribuições, contribuições adicionais, decisões operacionais, pagamentos de seguros e uma possível venda.
A corrida para o final de 2027
O início das operações previsto para o final de 2027 não é apenas uma meta técnica. Devido à alteração do quadro da política fiscal, possui um peso estratégico. Os créditos fiscais neutros em relação à tecnologia para a geração de energia limpa, introduzidos após a Lei de Redução da Inflação, viram a sua duração significativamente restringida para novos projetos eólicos e solares. Para determinados projetos, tanto o início da construção verificável como a entrada em funcionamento até 31 de dezembro de 2027 desempenham um papel crucial. Um projecto já totalmente aprovado e visivelmente em construção está numa posição consideravelmente mais forte do que uma opção de desenvolvimento inicial sem uma ligação à rede garantida.
A central solar Cobalt Solar tem previsão de entrar em funcionamento até ao final deste ano crucial. Isto não significa automaticamente que o prazo seja motivado apenas por considerações fiscais, nem que o projecto perderá o seu financiamento caso não seja cumprido. O tratamento fiscal específico depende do início efetivo da construção, do crédito fiscal escolhido, da estrutura do projeto e de outros fatores. Contudo, é evidente que os atrasos hoje podem causar prejuízos financeiros maiores do que num regime de financiamento mais estável. Um transformador atrasado, um problema com a ligação à rede ou uma interrupção na construção podem não só gerar juros adicionais, como também alterar potencialmente toda a base de incidência do imposto.
Isto aumenta o valor de um fornecedor de serviços EPC experiente. A Blattner Energy é responsável pela engenharia, aquisição e construção. O contrato EPC é um mecanismo fundamental para a transferência e limitação de riscos. Os preços fixos, os cronogramas, os compromissos de desempenho, as penalizações, as garantias e as cláusulas de força maior determinam a forma como os custos adicionais são distribuídos entre a empresa do projeto e o empreiteiro. Especialmente num ambiente com preços de materiais voláteis, longos prazos de entrega para tecnologia de alta tensão e potenciais restrições comerciais, a qualidade do contrato torna-se quase tão importante como a eficiência técnica dos módulos.
Porque é que os bancos podem financiar a Cobalt Solar?
A viabilidade financeira não é determinada apenas pela quantidade de megawatts instalados. Um credor exige uma cadeia de provas verificável, desde a irradiação solar e a produção técnica de eletricidade até ao fluxo de caixa disponível. Isto inclui avaliações fiáveis do rendimento, suposições realistas sobre a degradação dos módulos, garantias de disponibilidade, custos de operação e manutenção, cobertura de seguro e uma reserva suficiente para anos com baixa irradiação solar. A métrica decisiva não é a produção teórica em condições ideais, mas sim a receita esperada de forma conservadora após perdas, restrições de geração e custos operacionais.
O lado comercial é particularmente importante. A notificação atual do projeto não especifica um comprador de energia, nem a duração e a estrutura de preços de um potencial contrato de compra de energia. Isto representa uma lacuna significativa de informação para uma avaliação económica completa. Um contrato de longo prazo com um concessionário de serviços públicos com uma boa reputação de crédito, uma organização municipal de compras ou uma empresa pode gerar receitas estáveis e, assim, viabilizar um financiamento substancial através de dívida. Um projecto com uma elevada proporção de receitas provenientes de preços de mercado não garantidos estaria consideravelmente mais exposto aos perfis de preços da Califórnia, a preços negativos ao meio-dia e à restrição de geração.
O facto de os financiadores estarem, ainda assim, a oferecer um pacote substancial sugere que riscos significativos de receitas e do projecto foram adequadamente mitigados na documentação não publicada. No entanto, a qualidade precisa desta mitigação não pode ser avaliada sem acesso aos detalhes do contrato. Nem o preço da eletricidade, nem qualquer possível indexação, volumes mínimos de compra, compensação por redução de geração ou regulamentos relativos a interrupções na rede são do conhecimento público. Uma análise objectiva deve reconhecer estas limitações, em vez de derivar um retorno garantido unicamente do contrato de financiamento.
O paradoxo solar da Califórnia
A Califórnia precisa de mais geração de energia limpa, mas o estado já produz, em poucas horas, mais energia solar do que a rede elétrica consegue absorver economicamente. Em 2024, foram desperdiçados aproximadamente 3,4 milhões de megawatts-hora de energia eólica e solar na área gerida pelo Operador Independente do Sistema da Califórnia (California Independent System Operator). Isto representou um aumento de 29% em relação ao ano anterior. Cerca de 93% do desperdício deveu-se à energia solar. O pico de consumo ocorre geralmente na primavera, quando a irradiação solar é elevada, mas a procura de refrigeração ainda é relativamente baixa.
Este paradoxo solar está a mudar a economia dos projetos. O custo nivelado da energia (LCOE) de um parque solar pode ser muito baixo, enquanto o valor de mercado da eletricidade gerada diminui simultaneamente. O que importa não é apenas quanto uma central produz ao longo do ano, mas também quando e em que nó da rede ocorre a produção. Um megawatt-hora adicional ao meio-dia num dia de sol pode render um preço de mercado baixo ou mesmo negativo. Por outro lado, um megawatt-hora numa noite quente é significativamente mais valioso, mas um parque solar não o fornecerá após o pôr-do-sol.
Por conseguinte, a Cobalt Solar deve ser avaliada no contexto da capacidade da rede, da localização e da flexibilidade potencial. O local próximo de Blythe possui excelentes recursos solares e está situado numa região com extensas infraestruturas energéticas. Ao mesmo tempo, a sua proximidade com outros projetos solares pode levar à concentração local. A frequência com que a Cobalt Solar será afetada por estrangulamentos dependerá do seu ponto de ligação específico à rede, dos direitos de transmissão já contratualizados, dos projetos de expansão regional e das regras contratuais. Estes detalhes não estão incluídos no anúncio público.
A questão económica central, portanto, não é se a Califórnia ainda precisa de energia solar. Trata-se de que tipo de capacidade solar, em que localização e com que sistemas complementares terá um elevado valor acrescentado. Projetos com ligações favoráveis à rede, opções de armazenamento, injeção flexível na rede ou consumidores com perfis de carga adequados ganharão importância em comparação com sistemas isolados em pontos de rede congestionados.
Novidade: Patente dos EUA – instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos!

Novidade: Patente dos EUA – Instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos! - Imagem: Xpert.Digital
O cerne desse avanço tecnológico reside no afastamento deliberado da montagem convencional com grampos, padrão há décadas. O novo sistema de montagem, mais rápido e econômico, aborda essa questão com um conceito fundamentalmente diferente e mais inteligente. Em vez de fixar os módulos em pontos específicos, eles são inseridos em um trilho de suporte contínuo com formato especial, sendo mantidos firmemente no lugar. Esse design garante que todas as forças – sejam cargas estáticas da neve ou cargas dinâmicas do vento – sejam distribuídas uniformemente por toda a extensão da estrutura do módulo.
Mais informações aqui:
Energia Recorrente: De promotor a detentor de infraestruturas de longo prazo
Os dispositivos de armazenamento estão a ser adicionados ao componente do sistema
O armazenamento em baterias tornou-se a ferramenta mais importante na Califórnia para transferir a energia solar do meio-dia para o período noturno. A capacidade instalada de baterias na área da CAISO aumentou de aproximadamente 8,0 para 11,6 gigawatts só em 2024. Os sistemas típicos carregam quando a produção solar é elevada e os preços são mais baixos, libertando a energia quatro a oito horas depois. Isto permite reduzir o desperdício de energia, satisfazer os picos de procura noturnos, fornecer energia de equilíbrio e melhorar a utilização das ligações de rede existentes.
A descrição publicada do projeto Cobalt Solar não menciona um sistema de armazenamento de energia em baterias associado. Isto é relevante, uma vez que a Recurrent Energy possui um amplo portefólio global de projetos de armazenamento e a Califórnia apresenta uma elevada procura de geração de energia com capacidade de armazenamento distribuída. No entanto, isto não deve ser interpretado como se o projeto permanecesse permanentemente sem armazenamento. As possibilidades incluem uma adaptação posterior, uma instalação de armazenamento separada no mesmo ponto de ligação à rede ou uma combinação contratual com outros recursos flexíveis. É também possível que um contrato de fornecimento de energia a longo prazo já mitigue adequadamente os riscos de rendimento associados ao portefólio de energia solar pura.
Um sistema de armazenamento não melhora automaticamente todas as análises económicas. Aumenta os custos de investimento, causa perdas de conversão, envelhece com o número e a profundidade dos ciclos de carga e descarga e requer o seu próprio modelo de rendimento. O seu valor depende das diferenças de preço entre os tempos de carga e descarga, os pagamentos de capacidade, os serviços de rede, o tratamento fiscal e os requisitos de ligação. Além disso, num mercado com muitas baterias geridas de forma semelhante, as diferenças diárias de preço podem diminuir. A conclusão correta, portanto, não é que todo o projeto solar necessite necessariamente de um sistema de armazenamento, mas sim que o valor da energia solar está estruturalmente sob pressão devido à falta de flexibilidade temporal.
A crescente procura de eletricidade como força contrária
Do lado da procura, vários fatores apontam para a necessidade de geração adicional. A electrificação dos transportes, a expansão dos sistemas de aquecimento eléctrico, os novos empreendimentos industriais, as infra-estruturas hídricas e os centros de dados estão a aumentar a procura de electricidade. Os centros de dados e a infraestrutura de IA, em particular, podem gerar cargas elevadas e relativamente constantes. No entanto, isto não aumenta automaticamente o valor da energia solar, uma vez que a sua procura é constante e, frequentemente, impõem exigências particularmente elevadas em termos de segurança de fornecimento e qualidade da rede.
Para os promotores, o aumento da procura abre novas oportunidades para contratos de compra de energia (PPAs) de longo prazo. As grandes empresas tecnológicas e outras corporações podem adquirir eletricidade renovável, certificados de origem ou perfis de fornecimento estruturados. Ao mesmo tempo, a competição por ligações de rede adequadas está a intensificar-se. Uma nova grande carga e uma nova central podem complementar-se na mesma rede regional, mas ambas requerem capacidade de transmissão em tempo útil. Portanto, a construção de capacidade de geração adicional sem a expansão paralela da rede pode levar a um aumento do racionamento de energia, enquanto as novas cargas sem geração garantida exacerbam as restrições de oferta.
A central solar Cobalt Solar prevê gerar energia suficiente para abastecer aproximadamente 82.000 casas por ano. Este número ilustra a escala do projecto, mas não garante tecnicamente o fornecimento contínuo a 82.000 habitações. Compara a produção anual esperada com o consumo residencial anual típico. A produção e o consumo nem sempre coincidem. As residências também precisam de energia à noite, enquanto o parque solar não gera energia no escuro. Assim sendo, para o planeamento do sistema, os perfis horários, as contribuições de pico de procura e a flexibilidade disponível são mais relevantes do que uma simples equivalência residencial.
Benefícios e limitações da criação de valor local
O Condado de Riverside prevê gerar aproximadamente 14 milhões de dólares em receitas de impostos sobre a propriedade ao longo da vida útil do projeto. Esta receita pode reforçar os orçamentos locais, os serviços públicos e as infraestruturas, sem que o condado tenha de financiar o projecto directamente. As receitas adicionais serão provenientes de empregos temporários durante a fase de construção, contratos com prestadores de serviços locais e possíveis despesas com alojamento, alimentação, transporte e manutenção.
O valor de 14 milhões de dólares deverá, no entanto, ser analisado sob perspetiva. Relativamente ao volume de financiamento divulgado, representa aproximadamente dois por cento, mas este montante é distribuído ao longo de toda a duração do projecto. Como não foram especificados nem o período operacional previsto nem o calendário de pagamentos preciso, não é possível inferir um impacto anual fiável a partir deste valor. Além disso, o volume de financiamento não substitui adequadamente a base fiscal. O benefício local pode, portanto, ser relevante, mas continua a ser limitado em relação à intensidade de capital e à importância supra-regional do projecto.
O impacto no emprego também varia significativamente em função da fase do projecto. Os grandes parques solares requerem muitos trabalhadores durante as fases de planeamento e construção, mas comparativamente poucos funcionários durante a operação contínua. A monitorização automatizada, a manutenção padronizada e a gestão centralizada das operações reduzem a intensidade de mão-de-obra a longo prazo. Por conseguinte, é crucial para a economia local se os contratos de construção, a formação, a manutenção e as aquisições estiverem realmente enraizados na região ou se forem predominantemente geridos por especialistas externos.
Além disso, surgem conflitos de uso da terra e exigências ecológicas. As regiões desérticas podem parecer vazias à primeira vista, mas albergam ecossistemas sensíveis, habitats e recursos hídricos limitados. A aprovação completa significa que o projeto concluiu os procedimentos necessários; não significa que todos os impactos ecológicos ou sociais desapareçam. Assim sendo, os projetos economicamente viáveis deverão não só gerar eletricidade, mas também considerar a proteção do solo, a gestão do habitat, o controlo da poeira, as obrigações de desmantelamento e a aceitação local.
A Recurrent Energy está a transformar-se de desenvolvedora em detentora de infraestruturas
A Recurrent Energy não é apenas uma empresa de desenvolvimento de projetos, mas está cada vez mais a adotar um modelo no qual centrais solares e de armazenamento selecionadas são mantidas e operadas a longo prazo. Este modelo altera o perfil de risco. Uma empresa de desenvolvimento puro gera uma parcela significativa do seu lucro com a venda de projetos prontos para construção ou já concluídos. Um proprietário de longo prazo, por outro lado, recebe eletricidade recorrente e receitas operacionais, mas imobiliza mais capital e assume riscos de mercado, operacionais, de contraparte e de valor residual durante décadas.
Os números da empresa mencionados no anúncio do projeto ilustram a escala industrial. Até essa data, a Recurrent Energy tinha desenvolvido, construído e ligado 12 projetos de energia solar com uma capacidade de pico de 12 gigawatts e mais de 5 gigawatts-hora de capacidade de armazenamento. O portefólio global compreendia aproximadamente 23 gigawatts de energia solar com uma capacidade de pico de 12 gigawatts e 73 gigawatts-hora de capacidade de armazenamento em 30 de setembro de 2025, excluindo a China. Além disso, mais de 14 gigawatts de projetos de energia solar e armazenamento estavam sob contratos de operação e manutenção.
É importante considerar o ponto de referência para estes números. O financiamento foi anunciado em agosto de 2026, mas alguns dos dados do portefólio citados referem-se a setembro de 2025. Por conseguinte, não devem ser considerados totalmente atualizados até à data de fecho do financiamento. Os projetos em curso estão em constante mudança devido a vendas, licenças, atrasos, redimensionamentos e avanços para fases posteriores de desenvolvimento. Além disso, a entrada antecipada num projecto em curso não tem o mesmo valor económico que um projecto financiado em construção.
Para a Recurrent Energy, a Cobalt Solar é, portanto, mais do que apenas mais um projeto numa extensa lista. O acordo de financiamento transforma os direitos de desenvolvimento num activo real. Demonstra aos bancos, investidores, clientes e fornecedores que a empresa é capaz de estruturar transações complexas nos EUA. Esta capacidade de replicação pode facilitar o financiamento de projetos futuros, desde que a Cobalt Solar seja construída de acordo com o planeado e gere os fluxos de caixa esperados.
Canadian Solar entre a produção e o compromisso de investimento
Para a Canadian Solar, a Cobalt Solar reforça o seu posicionamento vertical, desde o fabrico de módulos até ao desenvolvimento, propriedade e operação de grandes centrais elétricas. Esta integração pode gerar vantagens. O grupo percebe de aquisição, tecnologia, desenvolvimento de projetos, coordenação de construção, soluções de armazenamento e operação de centrais. Pode apoiar projetos em várias fases da cadeia de valor e, dependendo das necessidades de capital, vendê-los, refinanciá-los ou mantê-los a longo prazo.
Ao mesmo tempo, este modelo aumenta a complexidade do balanço. A produção de módulos solares é cíclica, intensiva em capital e sujeita a uma forte pressão sobre os preços. Manter centrais elétricas a longo prazo também imobiliza capital, mas promete retornos mais estáveis. O financiamento de projetos a nível individual da empresa pode aliviar o ónus sobre o balanço consolidado e mitigar os riscos, mas não elimina todas as obrigações. As garantias dos patrocinadores, os compromissos de conclusão, os aportes de capital e as potenciais obrigações adicionais de financiamento podem ainda ser relevantes.
Do ponto de vista empresarial, o financiamento de grande dimensão é, portanto, tanto um sinal de crescimento como um mecanismo disciplinador. Os bancos exigem relatórios detalhados, garantias, restrições a dividendos e rácios financeiros. Enquanto o projeto cumprir as condições acordadas, este modelo pode gerar valor atrativo a longo prazo. Contudo, em caso de atrasos na construção, evasão fiscal ou queda na arrecadação, a estrutura de capital rígida pode limitar a margem de manobra. O sucesso estratégico depende, portanto, menos da dimensão máxima do portefólio de projetos do que da qualidade das centrais instaladas e da velocidade de reciclagem do capital.
As taxas de juro, a inflação e as cadeias de abastecimento continuam a ser riscos reais
A conclusão bem-sucedida do projeto refuta a alegação de que as taxas de juro mais elevadas paralisaram o mercado de projetos solares de grande escala. No entanto, isto não demonstra que as taxas de juro se tenham tornado irrelevantes. As centrais de energia renovável têm investimentos iniciais elevados e custos de combustível relativamente baixos. Assim sendo, grande parte dos custos de eletricidade decorre dos custos de capital. Se a taxa de desconto ou a taxa de juro do empréstimo aumentarem, o projecto necessita de gerar maiores receitas, reduzir os custos de construção ou investir mais capital próprio.
Durante a fase de construção, os juros sobre o capital ainda não produtivo podem aumentar significativamente os custos. Os atrasos têm um duplo impacto: o projecto gera receitas mais tarde, enquanto os custos com juros de construção, pessoal, seguros e provisões continuam a acumular-se. Uma estrutura de empréstimo a prazo reduz o risco de refinanciamento após a conclusão, mas exige que os critérios de aceitação técnica e económica sejam cumpridos. O financiamento-ponte preenche o fosso temporal entre os gastos com a construção e a entrada de capital tributável. Esta precisão temporal é precisamente o que torna a gestão profissional de projetos indispensável.
Os riscos da cadeia de abastecimento também entram em jogo. Os módulos são apenas uma parte do sistema. Inversores, transformadores, quadros elétricos, cabos, seguidores solares, aço, tecnologia de proteção e tecnologia de controlo da rede podem ter impacto no cronograma. Os transformadores de alta tensão, em particular, têm prazos de entrega longos em mercados restritos. As tarifas comerciais, os certificados de origem, as restrições à importação e os requisitos para componentes nacionais podem alterar os custos e as estratégias de aquisição a curto prazo. Portanto, um preço aparentemente baixo para os módulos não protege um projeto do aumento dos custos totais.
A inflação também tem um efeito misto. Salários e preços dos materiais mais elevados aumentam os custos de construção, enquanto os contratos de electricidade de longo prazo, parcialmente indexados, podem estabilizar as receitas. Se o preço de compra for nominalmente fixo, o seu valor real diminui durante períodos de inflação elevada. Se for fortemente indexado, o risco do comprador aumenta e, potencialmente, o preço contratual inicial também. A viabilidade económica de um projecto depende, portanto, do equilíbrio entre os perfis de custos, dívidas e receitas, e não de um único pressuposto de inflação.
A expansão da rede está a tornar-se o verdadeiro motor dos retornos
A lição estrutural mais importante da Cobalt Solar diz respeito à rede elétrica. Os módulos solares podem ser produzidos e instalados com relativa rapidez. Por outro lado, as novas linhas de transmissão, subestações e licenças demoram geralmente muitos anos a serem construídas. Isto cria um fosso crescente entre a velocidade do investimento em geração e a velocidade de expansão da rede. Os direitos de ligação à rede estão a tornar-se um recurso escasso que pode influenciar o valor de um projeto mais do que pequenas diferenças na eficiência dos módulos ou nos custos de construção.
A Califórnia está a tentar aproveitar melhor o excedente de energia solar através dos mercados regionais de electricidade, armazenamento em baterias, procura flexível e capacidade de transmissão adicional. No Mercado de Desequilíbrio Energético Ocidental (Western Energy Imbalance Market), foram evitados mais de 274.000 megawatts-hora de potencial desperdício em 2024. O mercado de curto prazo alargado visa melhorar a negociação numa área mais vasta. Estes mecanismos de mercado podem distribuir geograficamente a energia solar, mas não substituem as linhas de transmissão físicas. Se existir um estrangulamento local entre uma central solar e a rede regional, um mercado de negociação maior oferece apenas uma ajuda limitada.
Para os investidores, a análise da rede eléctrica é, por isso, crucial. Os preços médios da eletricidade na Califórnia ou as previsões nacionais para o setor solar são insuficientes. Os factores relevantes incluem os preços marginais locais, os factores de perda, o histórico de restrições de geração, os projectos de linhas de transmissão planeados, a prioridade de ligação à rede e a alocação contratual dos riscos da rede. Consequentemente, dois parques solares tecnicamente idênticos podem ter valores económicos completamente diferentes.
A Cobalt Solar já tem todas as aprovações necessárias e está em construção. Isto sugere que as principais questões de ligação à rede elétrica estão bem encaminhadas. No entanto, a disponibilidade real da rede continua a ser um risco operacional, tanto antes como depois do comissionamento. Um parque solar concluído só gera valor se puder transportar e vender a sua eletricidade. A transição energética, portanto, é cada vez mais limitada não pela tecnologia de geração mais barata, mas pela componente de sistema necessária mais cara e mais lenta.
Perspectivas para os consumidores de electricidade
Para os consumidores, a construção de um grande parque solar não se traduz automaticamente em preços mais baixos para o consumidor final. Os custos de geração são apenas uma componente da fatura da eletricidade. A expansão da rede, as reservas de capacidade, o armazenamento, a aquisição, a distribuição, as taxas públicas, a prevenção de incêndios florestais e o financiamento da infra-estrutura existente também influenciam o preço final. A energia solar barata ao meio-dia pode ser acompanhada de custos elevados para a capacidade noturna e reforço da rede.
No entanto, a energia solar com cobalto pode contribuir para a estabilização dos preços. O sistema não requer combustível e, portanto, protege parcialmente contra as flutuações dos preços do gás. Os contratos de longo prazo podem garantir custos de geração previsíveis. Durante os períodos de calor intenso, a energia solar costuma produzir muita eletricidade durante o dia, precisamente quando os aparelhos de ar condicionado estão a gerar cargas elevadas. Contudo, o benefício diminui assim que o pico crítico da procura do sistema se desloca para as horas após o pôr do sol.
Uma avaliação justa deve, portanto, diferenciar entre o valor da geração e os custos do sistema. Uma simples comparação dos custos de geração de electricidade pode subestimar os custos das redes, do armazenamento e das capacidades de reserva. Por outro lado, seria errado atribuir todos os custos de integração a uma única central solar. As centrais elétricas convencionais também requerem redes, infraestruturas de combustível, reservas e regulamentos ambientais. A questão relevante é: qual o portefólio geral de energia solar, armazenamento, centrais flexíveis, importações, gestão da procura e transmissão que atinge a segurança de abastecimento desejada ao menor custo total?.
O que a transação não comprova
O financiamento não comprova que a Cobalt Solar seria economicamente viável sem subsídios governamentais. Em vez disso, o elevado rácio de capital próprio demonstra que os incentivos fiscais são uma componente fundamental da estrutura de capital. Isto não é exclusivo das energias renováveis; as fontes de energia convencionais beneficiam também de regulamentos fiscais, infraestruturas e enquadramentos políticos. Contudo, é importante, para efeitos de avaliação, não confundir o desempenho de mercado com o impacto dos subsídios.
A transação também não comprova que o retorno esperado seja elevado. Os bancos preferem reembolsos previsíveis e limitam o seu risco de perda através de garantias, reservas e obrigações contratuais. Um projeto viável pode oferecer um retorno moderado para o patrocinador. Por outro lado, um retorno atrativo do capital próprio pode estar associado a riscos mais elevados. Sem informação sobre os custos de construção, preços da electricidade, duração do projecto, produção prevista, redução da produção, custos operacionais e juros de capital, o retorno do projecto não pode ser calculado com precisão.
Também não se pode inferir, a partir do equivalente a 82.000 habitações, que o projecto aumentará proporcionalmente a segurança energética regional. Nos modelos de fiabilidade da Califórnia, a energia solar adicional durante as horas críticas da noite tem um valor de capacidade limitado. Os sistemas de armazenamento contribuem significativamente mais nestes horários, desde que estejam carregados e disponíveis. A Cobalt Solar aumenta significativamente a quantidade anual de eletricidade limpa; a sua contribuição para a garantia de pico de energia é outra questão.
Em última análise, este resultado não prova que todos os grandes projectos de energia solar continuarão a ser financiados com facilidade. A Cobalt Solar é um projeto de grande dimensão, aprovado, em construção e apoiado por uma corporação internacional experiente. Os projetos em fase inicial, aqueles com infraestruturas de rede frágeis, cadeias de abastecimento incertas ou clientes indefinidos podem enfrentar condições significativamente menos favoráveis. Portanto, o financiamento é mais indicativo da seletividade e maturidade do mercado do que da disponibilidade ilimitada de capital.
Um ponto de viragem para a economia dos grandes parques solares
A Cobalt Solar representa a transição de uma economia solar impulsionada pela tecnologia para uma economia solar impulsionada pelo sistema. A energia fotovoltaica comprovou a sua escalabilidade técnica e financeira fundamental. O desafio seguinte é integrar a eletricidade gerada no sistema de forma a que esta se mantenha economicamente viável, tanto temporal como espacialmente. Isto coloca as redes eléctricas, o armazenamento de energia, as cargas flexíveis e os mercados regionais em primeiro plano.
A força do projeto reside no seu avançado estado de desenvolvimento. Já obteve as licenças necessárias, está em construção, conta com um parceiro EPC experiente e garantiu um financiamento complexo junto de três grandes instituições financeiras. O início das operações, previsto para o final de 2027, posiciona o projeto dentro de um cronograma política e fiscalmente sensível. A receita esperada do IMI trará benefícios locais, enquanto a produção anual está calculada para satisfazer o consumo de aproximadamente 82.000 lares.
A fragilidade da informação publicamente disponível reside nos detalhes contratuais economicamente cruciais. Os clientes, o preço da eletricidade, a duração do contrato, as regras de restrição de geração, o orçamento de investimento, a estratégia de armazenamento e os retornos esperados não são divulgados. Assim sendo, uma avaliação conclusiva da rendibilidade não é possível. O acordo de financiamento é um forte indicador de qualidade, mas não substitui a transparência.
A perspectiva claramente fundamentada é a seguinte: a Cobalt Solar é um projecto de infra-estruturas significativo e provavelmente bem estruturado, cujo financiamento confirma a atractividade contínua das instalações solares de grande escala nos EUA. A sua viabilidade económica a longo prazo, no entanto, será menos medida pela instalação de 330 megawatts de módulos dentro do prazo, e mais pela quantidade de electricidade que chega efectivamente à rede e a que preços. O projeto demonstra que o capital continua disponível para a transição energética. Mostra também que o próximo estrangulamento não tem de ser necessariamente nos mercados financeiros. Sem uma expansão mais rápida da rede, uma integração inteligente do armazenamento e uma avaliação mais precisa do valor da electricidade ao longo do tempo, a Califórnia corre o risco de financiar cada vez mais energia solar, cujos quilowatts-hora adicionais valem menos precisamente quando estão a ser gerados.
Seu parceiro para o desenvolvimento de negócios nas áreas de energia fotovoltaica e construção
Desde painéis fotovoltaicos industriais em telhados até parques solares e grandes estacionamentos solares
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.