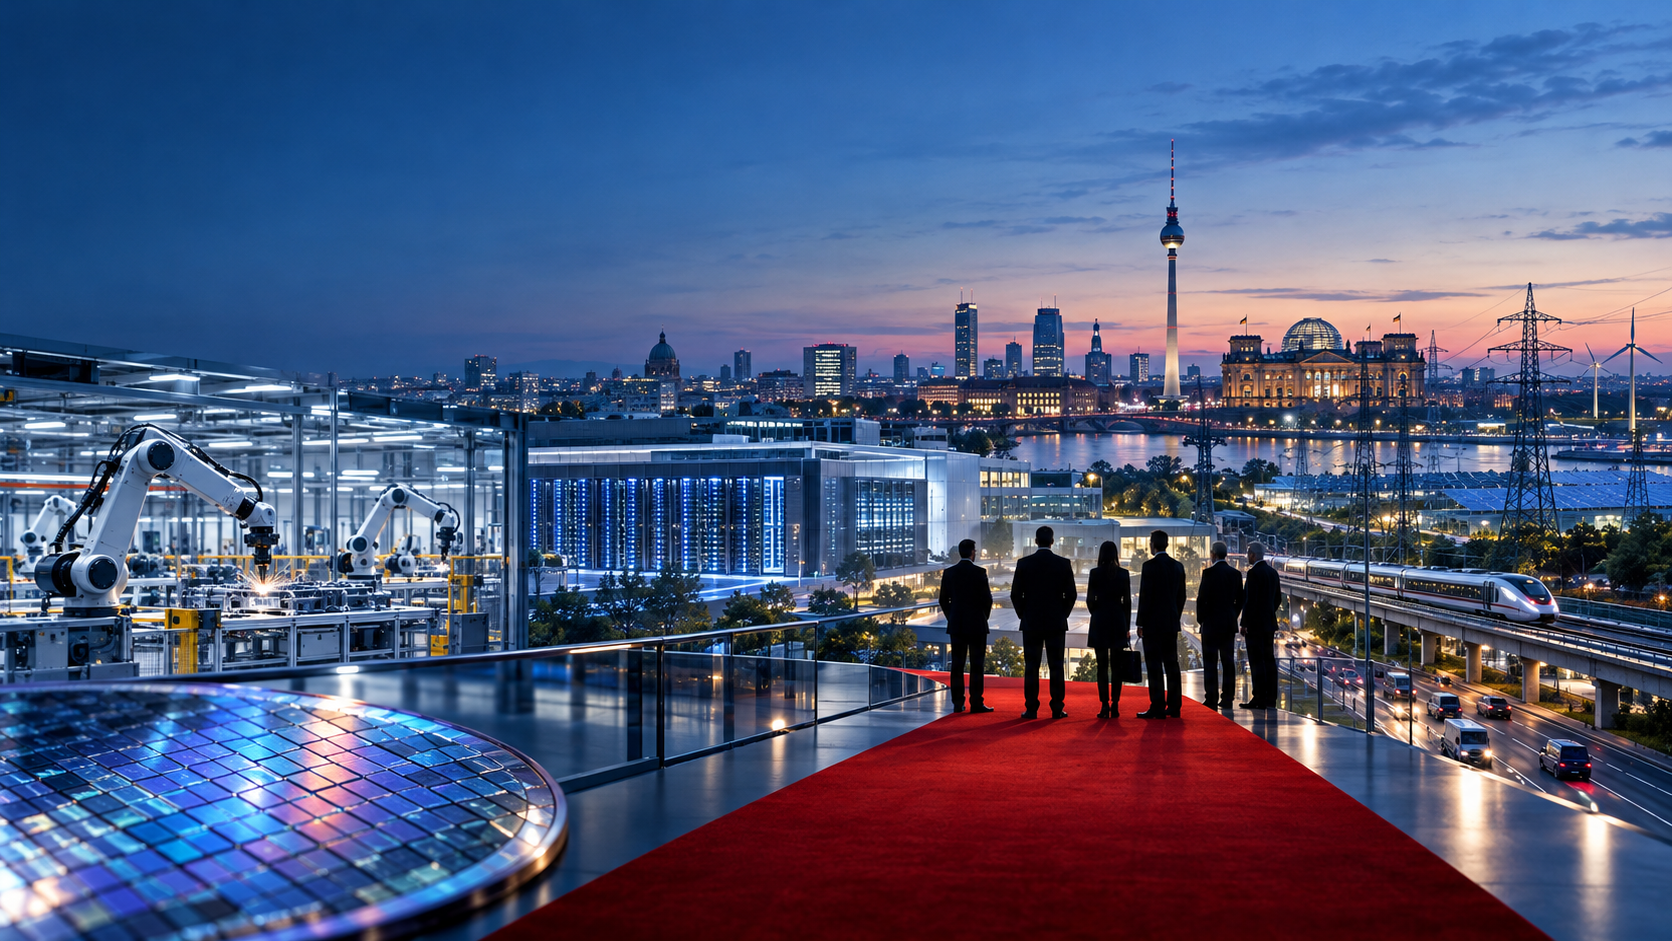
Passadeira vermelha da Alemanha para a capital: uma cimeira pode atrair milhares de milhões, mas não consegue simular uma localização competitiva – Imagem criativa sobre o tema, com IA: Xpert.Digital
Cimeira Invest in Germany: A Alemanha está a cortejar os investidores, mas os maiores problemas de localização continuam por resolver
Nvidia, BlackRock e Siemens em Berlim: O que está por detrás da cimeira de investimento da Alemanha?
Novas fábricas, centros de dados, IA: porque é que os investidores na Alemanha ainda estão hesitantes?
Com a Cimeira Invest in Germany, o governo alemão pretende atrair investidores internacionais para a Alemanha e restaurar a confiança perdida no país como um local para negócios. Figuras importantes da política, da indústria e das finanças estão reunidas em Berlim – incluindo representantes da Siemens, BlackRock e Nvidia. O foco está em potenciais investimentos em fábricas, centros de dados, energia, infraestruturas e inteligência artificial industrial. O sinal político é importante: as discussões pessoais podem revelar obstáculos e impulsionar projetos concretos. No entanto, uma cimeira por si só não reduzirá os preços da electricidade, nem agilizará os processos de licenciamento ou preencherá a lacuna de competências. As hipóteses da Alemanha dependem, portanto, de se as discussões resultarem em projetos viáveis e melhorias tangíveis nas condições de negócio. O que importa não é quantos milhares de milhões são prometidos, mas sim quanto capital flui realmente – e que novas capacidades, empregos e tecnologias surgirão como resultado.
Da promessa de localização ao teste de stress da política económica
A cimeira é apenas o início: a Alemanha precisa destas reformas para atrair mais investimento
Com a Cimeira Invest in Germany, o governo alemão tenta sinalizar uma mudança na sua política de investimento. Os investidores internacionais já não devem ver a Alemanha principalmente como um mercado regulamentado, mas sim como um local para novas fábricas, centros de dados, instalações de investigação, centrais elétricas e modelos de negócio digitais. A ambição é grande: a cimeira de dois dias em Berlim pretende tornar-se uma plataforma permanente que fortaleça os laços entre os decisores políticos, as empresas internacionais, os investidores institucionais e as corporações alemãs. O encontro é, por isso, muito mais do que uma conferência. É um teste público para verificar se o governo alemão consegue recuperar a confiança perdida e traduzir as intenções de investimento em projetos concretos.
Um considerável contingente político está a ser mobilizado para este evento. Além do Chanceler Friedrich Merz e da Ministra Federal da Economia, Katherina Reiche, participarão o Vice-Chanceler e Ministro Federal das Finanças, Lars Klingbeil, bem como os ministros responsáveis pela investigação, transportes, construção, digitalização e modernização do setor público. Nas discussões temáticas, os investidores terão a oportunidade de conversar diretamente com o governo sobre inteligência artificial industrial, semicondutores, energia, infraestruturas, financiamento, alta tecnologia, aeroespacial, indústria da construção, modelos de negócio digitais, geopolítica e segurança. Uma aplicação digital também facilitará o agendamento de reuniões bilaterais. Este acesso direto é parte integrante da iniciativa: a Alemanha quer sinalizar que os grandes projetos de investimento não deverão falhar mais devido à fragmentação de responsabilidades e à falta de contactos designados.
O sinal político é compreensível, pois as decisões sobre a localização não se baseiam apenas em folhas de cálculo. A confiança, os contactos pessoais, a fiabilidade e a expectativa de serem ouvidos quando surgem problemas podem influenciar decisões que valem milhares de milhões. Outros países têm vindo a implementar políticas de investimento ativas e de alto nível há anos. A Alemanha está a atualizar-se em relação a algo que já é prática comum nos EUA, em França, nos países do Golfo e nas economias asiáticas. No entanto, o sucesso não é determinado pelo número de convidados ilustres. Uma cúpula pode gerar atenção e identificar obstáculos. Mas não pode reduzir os preços da electricidade, nem agilizar a emissão de licenças, formar trabalhadores qualificados ou melhorar as infra-estruturas de transporte. A verdadeira importância do encontro reside precisamente nesta discrepância entre o cenário político e a realidade económica.
Cinco milhões de euros para uma nova narrativa sobre a Alemanha
Um total de cinco milhões de euros foi reservado no orçamento do Ministério Federal da Economia e Energia para a cimeira e o desenvolvimento de uma nova estratégia de marketing para a cidade. Esta quantia não se destina apenas ao orçamento do evento. Inclui também uma nova presença digital e o desenvolvimento de uma marca internacionalmente competitiva para a Alemanha como destino de investimento. Comparativamente aos volumes potenciais de investimento, o valor é pequeno. Um único centro de dados adicional, uma fábrica de semicondutores ou um grande investimento industrial podem mobilizar muitas vezes este montante. Do ponto de vista puramente financeiro, o gasto justificar-se-ia, portanto, se influenciasse positivamente pelo menos uma grande decisão de investimento.
Do ponto de vista económico, o marketing de localização só faz sentido se transmitir uma oferta convincente. Uma campanha publicitária pode tornar os pontos fortes existentes mais visíveis, mas não pode compensar a falta de competitividade. A Alemanha continua a ostentar um grande mercado interno, cadeias de valor industriais, instituições de investigação de alto desempenho, um amplo panorama do ensino superior, uma força de trabalho qualificada, uma base de exportação sólida e um elevado grau de segurança jurídica. Além disso, oferece um setor próspero de pequenas e médias empresas (PME), engenharia mecânica, automação, química, engenharia automóvel, engenharia elétrica e um ecossistema crescente para software industrial e inteligência artificial. Esta combinação é rara a nível internacional e fundamentalmente atraente para os investidores.
Estas vantagens são contrabalançadas por desvantagens estruturais. Os elevados custos de energia e de mão-de-obra, os impostos sobre as empresas relativamente elevados, os processos de planeamento e aprovação demorados, a digitalização administrativa lenta, a escassez de mão-de-obra qualificada e as deficiências nas redes e infraestruturas de transporte impactam negativamente os retornos esperados. As empresas internacionais não comparam a Alemanha com o seu próprio passado, mas sim com locais alternativos. O que importa não é apenas a dimensão do mercado, mas também a rapidez com que uma central pode ser construída, a fiabilidade da ligação à rede elétrica e os custos totais incorridos ao longo de toda a sua vida útil.
Os cinco milhões de euros não representam, portanto, uma política de investimento, mas sim um orçamento para a comunicação e coordenação. Só serão eficazes se a cúpula se tornar a porta de entrada para um processo de reforma duradouro. Se se mantiver apenas um evento bem organizado, o dinheiro não será necessariamente desperdiçado, mas o seu impacto económico será limitado. O fator crucial é se o governo obtiver resultados mensuráveis com as discussões e se fizer um acompanhamento transparente das mesmas.
O capital não vem para a passadeira vermelha
O contexto económico da cimeira é preocupante. A formação bruta de capital fixo real da Alemanha caiu 0,5% em 2025. O investimento na construção teve um desempenho particularmente fraco, registando uma nova queda e, assim, o quinto ano consecutivo de queda. O investimento em equipamento também se mantém abaixo do nível necessário para uma modernização abrangente da indústria a longo prazo. Embora a formação bruta de capital fixo total tenha atingido aproximadamente 908 mil milhões de euros em termos nominais em 2025, a subida dos preços poderá mascarar a expansão real do stock de capital. Para a produtividade e o crescimento, o que importa não é o valor nominal investido, mas sim as máquinas, os edifícios, as redes, as soluções de software e as instalações de investigação adicionais que são criadas como resultado.
Até à data, 2026 não apresentou um forte e generalizado boom de investimento. Ajustada pela inflação, a formação bruta de capital fixo no segundo trimestre situou-se praticamente ao mesmo nível do trimestre homólogo. O investimento em equipamento aumentou ligeiramente, enquanto o investimento em construção continuou a diminuir. Isto sugere uma estabilização frágil, e não uma alteração fundamental da tendência. Embora a economia alemã esteja novamente a crescer, uma parte significativa da recuperação é impulsionada pelos gastos do governo em infraestruturas e defesa, bem como por exportações mais robustas. O governo alemão e o Fundo Monetário Internacional projetam um crescimento real de 1,3% para 2026 e de 1,1% para 2027. A previsão do governo para 2028 é já consideravelmente mais fraca, de 0,6%.
Estes números realçam o problema central: a Alemanha está a viver uma recuperação económica, mas ainda não uma transformação estrutural convincente. Os investidores distinguem precisamente entre o crescimento resultante das despesas governamentais temporárias e o crescimento baseado numa maior produtividade, novos modelos de negócio e investimentos privados competitivos. A cimeira tem, por isso, o objetivo de mobilizar capital que amplifique o estímulo público. O governo não tem de financiar todos os investimentos diretamente. No entanto, deve criar condições para que o capital privado encontre projetos rentáveis a longo prazo.
Isto também significa manter as expectativas realistas. Um investimento anunciado ainda não é um projeto concluído, um memorando de entendimento ainda não representa um fluxo de caixa e uma discussão política ainda não significa uma decisão sobre o local. Podem passar anos entre o anúncio, a aprovação, o financiamento, o início da construção e o comissionamento. Uma avaliação credível do sucesso da cimeira, portanto, não deverá apenas mencionar os milhares de milhões de euros anunciados, mas também documentar posteriormente quantos projectos foram implementados, quanta nova capacidade foi criada e quanto financiamento privado foi efectivamente comprometido.
O investimento direto estrangeiro envia sinais contraditórios
Os dados sobre o investimento direto estrangeiro (IDE) apresentam um panorama misto. De acordo com a balança de pagamentos, a Alemanha recebeu um fluxo bruto de 86 mil milhões de euros em IDE do exterior em 2025, um valor significativamente superior ao do ano anterior. Ao mesmo tempo, as empresas alemãs aumentaram os seus investimentos estrangeiros para 97,5 mil milhões de euros. No geral, a Alemanha manteve-se como exportadora líquida de capitais. No final de 2025, o stock de investimento direto estrangeiro na Alemanha totalizava aproximadamente 2,2 biliões de euros. Isto demonstra que a República Federal não está, de forma alguma, a ser evitada pelo capital internacional.
O cenário muda quando consideramos novos estabelecimentos comerciais concretos e projetos de expansão, em vez de fluxos financeiros dentro das corporações. A Germany Trade & Invest registou um total de 1.564 projetos estrangeiros de novas instalações, expansão e deslocalização para 2025. Isto representa uma queda de 9,3% face a 2024. O volume de investimento anunciado caiu 49,1%, para 11,8 mil milhões de euros. No entanto, esta queda fez parte de uma desaceleração global: a nível mundial, o número de projetos diminuiu 9,5% e, na União Europeia, a queda atingiu os 18,1%. Assim, a Alemanha perdeu projectos, mas o seu desenvolvimento manteve-se relativamente estável em comparação com a média europeia.
Estas aparentes contradições decorrem de diferentes métodos de medição. As estatísticas de investimento direto incluem o capital próprio e os empréstimos intragrupo. As estatísticas de projetos, por outro lado, registam os estabelecimentos comerciais reais, excluem geralmente as aquisições e baseiam-se, em parte, em projetos anunciados. Ambas as perspectivas são importantes para a política de localização. Fluxos de capital elevados podem indicar interdependência financeira mesmo sem a construção de uma nova fábrica. Por outro lado, um projeto tecnológico de menor dimensão pode ser estrategicamente significativo mesmo que o seu âmbito inicial se mantenha limitado.
É precisamente por isso que a cimeira se destina principalmente a investidores estrangeiros em projetos greenfield. Estão a construir novas capacidades, a criar procura adicional, a trazer tecnologias e a integrar o local nas cadeias de valor internacionais. Foram enviados cerca de 550 convites pessoais e intransmissíveis. A selecção baseou-se principalmente no interesse de investimento, no volume potencial e numa distribuição equilibrada entre sectores e países de origem. Prevê-se a presença de aproximadamente 200 executivos no dia principal da conferência e até 500 participantes na receção. A diferença entre o número de convites e a presença efetiva é normal, mas também sublinha que a qualidade dos decisores alcançados é mais importante do que a dimensão da lista de convidados.
O acesso pessoal torna-se um fator de localização
O governo está a focar-se deliberadamente em discussões exclusivas. Além dos ministros, participarão oito dos chamados coanfitriões empresariais: Roland Busch, da Siemens; Valérie Baudson, da Amundi; Hélène Huby, da The Exploration Company; Larry Fink, da BlackRock; Bastian Nominacher, da Celonis; Bettina Orlopp, do Commerzbank; Christian Sewing, do Deutsche Bank; e Jeannette zu Fürstenberg, da General Catalyst. Este grupo liga a indústria, a banca, a gestão de ativos, o software, o aeroespacial e o capital de risco. O seu objetivo não é apenas fornecer representação, mas moldar a discussão a partir da perspetiva de grandes investidores e empresas orientadas para a tecnologia.
A seleção é economicamente sólida. A Siemens representa a automação industrial e a transição para a produção orientada por software. A Celonis representa os dados de processo e a eficiência digital. A The Exploration Company incorpora o crescente mercado espacial comercial. A General Catalyst representa o crescimento internacional e o capital de risco. O Deutsche Bank, o Commerzbank, a Amundi e a BlackRock contribuem com acesso a crédito, capital próprio e financiamento de infraestruturas. Em conjunto, estas empresas abrangem precisamente as cadeias de financiamento e de tecnologia de que a Alemanha necessita para grandes projectos de transformação.
O acesso restrito ao governo, no entanto, levanta questões legítimas. A cimeira inclui elementos confidenciais, inacessíveis à imprensa, enquanto apenas itens selecionados da programação são de domínio público. Os membros do Bundestag alemão não foram convidados devido ao formato do evento. Na perspetiva do governo, a confidencialidade é necessária porque as empresas não discutem decisões sensíveis sobre a localização, os volumes de investimento e os obstáculos regulamentares perante as câmaras. Numa perspectiva democrática, porém, surge uma tensão quando os actores economicamente poderosos obtêm acesso directo a diversos membros do gabinete, enquanto o escrutínio parlamentar e mediático permanece limitado.
Este problema não pode ser resolvido tornando públicas todas as discussões. As negociações de investimento exigem espaços protegidos. No entanto, a transparência após a cimeira seria benéfica: que temas foram discutidos, que obstáculos à reforma foram identificados, que compromissos governamentais foram assumidos e que projectos foram levados avante? A documentação anonimizada poderia proteger os segredos comerciais e, simultaneamente, impedir que as prioridades políticas sejam definidas à porta fechada. A exclusividade pode ser uma ferramenta útil, mas não deve tornar-se um estilo permanente de governação.
A Nvidia está a tornar-se um símbolo de uma nova política industrial
A colaboração planeada com a Nvidia está a atrair especial atenção. O governo alemão pretende mobilizar uma quantia de centenas de milhões de euros para impulsionar a inteligência artificial industrial e a chamada inteligência artificial física. A IA física refere-se a sistemas que interagem com o mundo real: os robôs reconhecem objetos, os veículos autónomos avaliam situações de tráfego, as máquinas adaptam processos e os gémeos digitais simulam fábricas. Ao contrário dos modelos generativos de texto ou imagem, o poder computacional puro é insuficiente para tal. O que é necessário são dados industriais, simulações, sensores, tecnologia de controlo, conhecimento do domínio e uma transição segura do modelo para ambientes de produção reais.
De acordo com os planos atuais, o financiamento governamental será utilizado, entre outras coisas, para a capacidade computacional da Nuvem de IA Industrial da Deutsche Telekom. A infraestrutura técnica é baseada nos sistemas da Nvidia e é composta por aproximadamente 10.000 processadores de alto desempenho. O investimento no centro de dados de IA de Munique ascende a cerca de mil milhões de euros. A Nvidia está a contribuir não só com hardware, mas também, presumivelmente, com engenheiros. Prevê-se a participação de cerca de uma dezena de empresas alemãs, incluindo a Siemens, a Audi e a empresa de IA Black Forest Labs. Além disso, a iniciativa baseia-se em trabalhos já existentes sobre modelos básicos soberanos e de código aberto.
Do ponto de vista económico, esta abordagem é plausível. A maior oportunidade da Alemanha na competição da IA não reside na cópia das plataformas americanas para bens de consumo em geral. As maiores vantagens competitivas do país estão nos processos industriais, máquinas, veículos, tecnologia energética, logística e software empresarial. Ao combinar estes conjuntos de dados com a IA moderna, a produtividade, a qualidade, a manutenção e a eficiência na utilização dos recursos podem aumentar significativamente. A IA física poderá, portanto, tornar-se uma ligação entre a engenharia tradicional e a criação de valor orientada por dados.
Os riscos são igualmente óbvios. A Nvidia controla uma parte fundamental da infraestrutura global de IA. A cooperação apoiada pelo Estado pode proporcionar o acesso a curto prazo a tecnologias poderosas, mas, ao mesmo tempo, aprofundar as dependências tecnológicas. A Alemanha deve, por isso, concentrar-se em interfaces abertas, soberania de dados, modelos portáteis, concorrência entre fornecedores de cloud e no desenvolvimento de conhecimentos especializados europeus. O financiamento não deve simplesmente financiar horas de computação num fornecedor dominante. Deve criar, de forma demonstrável, conhecimentos, modelos, aplicações e competências que se mantenham dentro das instituições alemãs e europeias.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing


Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
O poder computacional por si só não criará uma economia de IA
O poder computacional por si só não criará uma economia de IA
A aquisição planeada de capacidade computacional resolve um verdadeiro estrangulamento. Muitas empresas de média dimensão, startups e instituições de investigação não conseguem treinar modelos modernos com a sua própria infraestrutura. Ao mesmo tempo, o acesso a chips de alto desempenho é escasso e dispendioso. Uma plataforma de IA industrial partilhada pode gerar economias de escala, reduzir os tempos de desenvolvimento e diminuir as barreiras à entrada. Seria particularmente valioso se as empresas pudessem utilizar salas de dados seguras, modelos base especializados e ferramentas de desenvolvimento comprovadas sem abdicar de dados de produção sensíveis.
No entanto, seria um erro reduzir a política de IA a centros de dados. O retorno económico só se materializa na aplicação prática. Isto exige a limpeza de dados, redesenho de processos, formação de colaboradores, integração de máquinas e resolução de questões de responsabilidade. Particularmente nas pequenas e médias empresas (PME), a falta de conhecimento sobre a importância da IA não é, muitas vezes, o problema, mas sim a capacidade de transformar um projeto-piloto num processo de produção estável. Por conseguinte, os programas de financiamento não devem apenas financiar a formação de grandes modelos, mas também apoiar centros de transferência de dados, plataformas de teste, espaços de dados normalizados e implementação específica para cada sector.
A Alemanha não está a começar do zero. Quase 40% das empresas já utilizam inteligência artificial de alguma forma. Entre as grandes empresas, a taxa de adoção é comparável à dos principais países europeus e dos EUA. Ao mesmo tempo, o seu uso permanece desigual. As grandes corporações têm acesso a dados, departamentos de TI e orçamentos, enquanto as pequenas empresas enfrentam dificuldades com recursos limitados, falta de mão-de-obra qualificada e incerteza quanto aos benefícios económicos. Uma iniciativa bem-sucedida deverá colmatar esta lacuna; caso contrário, o financiamento inicial do governo só terá impacto nas empresas que poderiam investir de qualquer forma.
A questão energética também é crucial. Os centros de dados de IA requerem um fornecimento de eletricidade amplo e contínuo, bem como ligações de rede de alto desempenho. Na Alemanha, os procedimentos de planeamento, licenciamento e ligação podem prolongar significativamente o tempo de implementação, que é típico a nível internacional e varia entre um a três anos. Sem capacidade de rede disponível suficiente e custos de electricidade competitivos, surge uma contradição: o governo subsidia o poder computacional, enquanto as condições operacionais fundamentais dificultam o desenvolvimento de novos centros de dados. Uma estratégia de IA viável deve, portanto, considerar as políticas de tecnologia, energia, utilização do solo e licenciamento em conjunto.
Os custos elevados continuam a ser o teste de localização mais difícil
As barreiras ao investimento enfrentadas pelas empresas alemãs estão bem documentadas. Mais de nove em cada dez empresas relatam dificuldades em encontrar mão-de-obra qualificada. Quase três quartos consideram a escassez de trabalhadores qualificados um grande obstáculo ao investimento. Um número semelhante de empresas vê os elevados preços da energia e a incerteza do cenário económico como entraves. Estes fatores interagem: se faltam colaboradores qualificados, a implementação de novas tecnologias demora mais tempo. Se os preços da energia forem elevados, o retorno esperado dos processos automatizados e eletrificados diminui. Se a procura e a regulamentação permanecerem incertas, os investimentos são adiados ou limitados a meras substituições.
De facto, cerca de dois terços dos investimentos empresariais na Alemanha destinam-se à modernização das capacidades existentes. Os investimentos em substituição são necessários, mas aumentam o stock de capital apenas de forma limitada. Para um aumento real da produtividade, a Alemanha necessita de mais investimentos em expansão, novas linhas de produção, capacidade de investigação adicional e modelos de negócio digitais escaláveis. O facto de quase nove em cada dez empresas continuarem a investir demonstra a resiliência do país. No entanto, a composição destes investimentos mostra que muitas empresas estão a agir de forma defensiva.
A Alemanha continua a ser um local de custos elevados quando se trata de preços de electricidade. As pequenas e médias empresas industriais pagaram, em média, aproximadamente 17,2 cêntimos por quilowatt-hora em 2026. Para os grandes consumidores industriais, os valores para 2025 variaram entre cerca de 14 a 16 cêntimos, dependendo do grupo de consumo. Isto coloca a Alemanha acima da média europeia e significativamente acima de locais mais baratos na Escandinávia, França ou partes da América do Norte. As medidas de alívio relacionadas com o imposto sobre a eletricidade e as taxas de rede ajudam, mas não eliminam completamente o problema. Um preço temporário para a electricidade industrial pode estabilizar as empresas com um elevado consumo de energia, mas levanta novas questões sobre a demarcação de preços e não substitui um fornecimento de energia economicamente eficiente.
A isto acresce a carga tributária. A carga fiscal total sobre as empresas, incluindo o imposto sobre o comércio e a sobretaxa de solidariedade, ronda os 30%. Isto coloca a Alemanha entre os países com elevada carga fiscal da OCDE. A redução gradual planeada para aproximadamente 25% até 2032 melhora a perspectiva, mas os seus efeitos são lentos. Para as decisões de localização atuais, o que importa não são apenas as taxas anunciadas para daqui a seis anos, mas também condições fiáveis durante toda a fase de investimento.
A burocracia não é um incómodo, mas sim um fator de custo no capital
A regulamentação é muitas vezes discutida de forma abstrata nos debates políticos. Para os investidores, representa um custo mensurável. Cada mês adicional até à aprovação imobiliza o capital, atrasa as receitas e aumenta o risco de alterações na tecnologia, na procura ou nas condições de financiamento. As empresas internacionais consideram este tempo nos seus requisitos de retorno. Uma região com custos de construção e energia mais elevados pode manter-se competitiva se impressionar com rapidez, fiabilidade e procedimentos bem coordenados. A Alemanha, atualmente, costuma oferecer o oposto: custos elevados e processos demorados.
Muitas empresas reportam atrasos e custos operacionais mais elevados devido a interações administrativas. A fragmentação entre os governos federal, estadual e municipal, bem como as agências especializadas, é particularmente problemática. Os investidores precisam de lidar simultaneamente com o planeamento do uso do solo, regulamentos de construção, avaliações de impacto ambiental, requisitos de ligação à rede eléctrica, normas de segurança contra incêndios, direitos de água e, potencialmente, questões relacionadas com a ajuda estatal ou a legislação do comércio exterior. Mesmo que cada regulamentação individual seja objectivamente justificável, o sistema no seu todo pode tornar-se imprevisível.
O governo alemão pretende reduzir os custos administrativos para as empresas em 25% durante a atual legislatura. Embora esta meta seja louvável, é insuficiente como métrica. As empresas necessitam, principalmente, de prazos de processamento mais curtos, prazos vinculativos, procedimentos digitais, pontos de contacto consistentes e decisões que não estejam sujeitas a múltiplas revisões. Uma licença só pode ser considerada economicamente eficiente se também facilitar a ligação, o desenvolvimento e a implementação subsequentes em rede.
A cimeira poderia ser prática nesse sentido. Os investidores internacionais poderiam identificar exatamente onde a Alemanha está a perder terreno em comparação com os seus concorrentes. Isto deveria levar à criação de um barómetro anónimo dos investimentos que identificasse obstáculos recorrentes e atribuísse responsabilidades. Um gestor de projeto central para grandes investimentos estratégicos também seria necessário — alguém que coordenasse os processos em vez de contornar os procedimentos de licenciamento. Uma reunião pessoal com um ministro é útil; no entanto, um processo robusto que funcione mesmo sem acesso político privilegiado é mais importante.
A infraestrutura determina os retornos privados
O investimento privado depende muito mais das infraestruturas públicas do que a simples dicotomia entre Estado e mercado poderia sugerir. Uma fábrica necessita de estradas, caminhos-de-ferro, redes elétricas, água, ligações digitais e mão-de-obra qualificada. Um centro de dados requer acesso à rede, à fibra ótica e ao espaço. A habitação e os transportes determinam se os trabalhadores qualificados conseguem chegar a um novo local e viver lá a um custo acessível. Se a infra-estrutura pública for inadequada, os custos dos projectos privados aumentam, ou podem sequer ser iniciados.
Em 2026, a carteira de investimentos deficitária dos municípios alemães atingiu aproximadamente 231 mil milhões de euros. Deste total, quase 69 mil milhões de euros foram alocados à educação e quase 54 mil milhões de euros a autoestradas e infraestruturas de transporte. Embora os municípios estejam a planear aumentar os investimentos, as restrições financeiras, a falta de pessoal nos departamentos de construção e os procedimentos complexos limitam a implementação. Isto é relevante para as políticas de localização, uma vez que os investidores não investem numa Alemanha abstrata, mas sim em cidades e regiões específicas.
Apesar do aumento das despesas, a taxa de investimento do governo continua abaixo da média. O investimento bruto do governo atingiu aproximadamente 147,5 mil milhões de euros em 2025, mais 12,3% do que no ano anterior. A sua quota no produto interno bruto foi de 3,3%, em comparação com 3,7% na zona euro e 3,9% na União Europeia. A direção é correta, mas a folga inicial é significativa. Além disso, os recursos orçamentais adicionais necessitam de ser efectivamente convertidos em infra-estruturas construídas. Sem recursos de planeamento suficientes, os orçamentos mais elevados aumentam inicialmente os preços e a carteira de encomendas sem expandir correspondentemente a capacidade real.
Isto cria oportunidades para os investidores privados, por exemplo, em energia, redes eléctricas, infra-estruturas digitais e de transportes. Uma clara divisão de funções é essencial. O capital privado pode financiar projetos e assumir riscos se as receitas, a regulamentação e as responsabilidades forem previsíveis. No entanto, não deve ser utilizado para externalizar funções governamentais essenciais sem supervisão suficiente ou para obter alívio orçamental a curto prazo à custa de custos mais elevados para o utilizador final a longo prazo.
O conjunto dos investimentos privados necessita de limites bem definidos
Uma das componentes da estratégia de investimento é o Fundo de Investimento Privado planeado para o sector energético. O objetivo é reunir investidores privados e fornecedores de energia, facilitando a captação de capital privado. Para isso, estão previstas empresas de apoio a projetos. O KfW está a desenvolver o conceito e seria responsável pela sua implementação em nome do governo federal. Os custos operacionais estão estimados em aproximadamente um milhão de euros por ano. De acordo com o conceito atual, não estão previstas garantias, fianças ou títulos governamentais.
A ideia base faz sentido. As redes de energia, as instalações de armazenamento, as centrais de geração e as infraestruturas de abastecimento municipais exigem investimentos substanciais com horizontes de investimento a longo prazo. Ao mesmo tempo, as seguradoras, os fundos de pensões e os gestores de ativos procuram investimentos estáveis e de longo prazo. Uma plataforma padronizada pode reduzir os custos de transação, agrupar projetos e proporcionar às concessionárias mais pequenas acesso a capital institucional. O agrupamento é particularmente importante porque muitos projectos municipais ou regionais são individualmente demasiado pequenos para serem economicamente atractivos para os grandes investidores.
A estrutura, no entanto, apresenta objetivos conflituantes. O capital próprio é mais caro do que os empréstimos refinanciados pelo Estado, porque os investidores esperam um retorno ajustado ao risco. No caso de redes reguladas ou instalações de serviços públicos, as exigências de retorno mais elevadas podem ser repercutidas indiretamente nas tarifas, taxas ou preços da rede. Além disso, existe o risco de que projectos atractivos e de baixo risco sejam privatizados, enquanto as tarefas mais complexas se mantêm sob controlo público. O sector público, neste caso, não seria necessariamente aliviado de encargos, mas antes perderia retornos a longo prazo.
Por isso, antes da implementação, é necessário esclarecer quais os projetos acessíveis, como os retornos são limitados ou regulados, qual a autonomia que os municípios mantêm e como são evitados os conflitos de interesses. Uma plataforma não é um fim em si mesma. Deve demonstrar que viabiliza investimentos adicionais que não se concretizariam sem a união de recursos. Igualmente importante é a contabilização transparente dos custos ao longo de todo o ciclo de vida. O factor decisivo não é a presença de capital privado, mas sim se o financiamento escolhido é mais eficiente em termos de custos, mais rápido e adequado ao risco.
Os investidores em projetos Greenfield são valiosos, mas não gratuitos
O foco nos investimentos greenfield segue uma lógica clara. A construção de uma nova fábrica expande a base de produção, cria empregos e, frequentemente, traz novas tecnologias e cadeias de abastecimento internacionais. Ao contrário de uma aquisição, não se trata apenas de uma mudança de propriedade de uma empresa já existente. Há geração de capital real adicional. Para as regiões em processo de transformação estrutural, estes projectos podem desencadear efeitos multiplicadores significativos, uma vez que os fornecedores, os serviços, a habitação e a formação acompanham esta tendência.
No entanto, os estados estão cada vez mais a competir por projetos de grande escala com subsídios, isenções fiscais, acordos fundiários favoráveis e contratos de energia. Isto aumenta o risco de uma concorrência dispendiosa pela localização. Um investimento pode parecer politicamente espetacular, mas ser economicamente frágil se o estado suportar uma fatia desproporcionalmente grande do risco. As decisões de financiamento devem, portanto, considerar não só os empregos anunciados, mas também a produtividade, a transferência de conhecimentos, as compras locais, a procura de energia, os custos adicionais das infra-estruturas e a viabilidade do projecto a longo prazo.
Uma justificação estratégica é particularmente plausível para semicondutores, baterias, centros de dados e infraestruturas de IA. Estes sectores apresentam economias de escala significativas, efeitos de rede e são cruciais para a segurança económica. O financiamento inicial governamental pode ser justificado se acelerar o desenvolvimento do mercado ou reduzir a dependência. No entanto, deve estar ligado a marcos verificáveis. Se os investimentos não forem implementados, as capacidades não forem criadas ou as atividades de investigação comprometidas forem realocadas, o financiamento deverá estar sujeito a redução ou reembolso.
Ao mesmo tempo, o foco intenso nos grandes investidores internacionais não deve ofuscar as PME nacionais. As empresas alemãs investem frequentemente no estrangeiro porque os mercados em crescimento, os custos de energia ou os processos de licenciamento são mais atrativos nestes locais. Por conseguinte, uma política de localização que atraia capital estrangeiro deve, de facto, melhorar as condições de investimento também para as empresas já estabelecidas. Caso contrário, surge uma situação paradoxal: os novos investidores recebem apoio individualizado, enquanto as empresas existentes estão à sua sorte para lidar com os problemas do dia-a-dia.
Entre a abertura e a dependência estratégica
A Alemanha precisa de capital estrangeiro, tecnologia e mercados internacionais. Uma economia com uma população envelhecida, necessidades significativas de transformação e grandes desafios infra-estruturais não pode financiar o stock de capital necessário apenas com recursos públicos. A abertura não é, portanto, uma fraqueza, mas sim uma fonte de produtividade e inovação. As empresas internacionais trazem expertise em gestão, redes de fornecimento e acesso a mercados globais.
A abertura, contudo, não significa aceitar toda e qualquer dependência. Os investimentos em chips de IA, infraestruturas na cloud, componentes de energia, tecnologia de defesa e redes de comunicação tocam em questões de segurança e soberania tecnológica. O Estado deve distinguir entre cooperação desejável e dependência crítica. Uma política generalizada de isolamento seria economicamente prejudicial. Igualmente arriscado seria priorizar os compromissos de investimento de curto prazo em detrimento do controlo a longo prazo sobre os dados, as infraestruturas e os conhecimentos essenciais.
A colaboração com a Nvidia evidencia esta tensão. Sem processadores americanos de alto desempenho, é praticamente impossível construir uma infraestrutura de IA industrial competitiva a curto prazo. Ao mesmo tempo, este apoio não deve conduzir a um ecossistema permanentemente fechado, no qual um único fornecedor controle o hardware, o software e as ferramentas de desenvolvimento. A Alemanha e a Europa devem utilizar esta colaboração para desenvolver os seus próprios modelos, aplicações, mão-de-obra qualificada e conjuntos de tecnologias alternativas. Soberania estratégica, neste contexto, não significa autarquia, mas sim a capacidade de trocar de fornecedores, controlar dados e gerir funções críticas de forma independente.
O mesmo se aplica aos investidores financeiros. As grandes gestoras de ativos podem mobilizar fundos substanciais e profissionalizar projetos. As suas metas de retorno são legítimas, mas não idênticas aos objetivos públicos. O Estado deve estabelecer regras, garantir a concorrência e proteger os interesses a longo prazo em infraestruturas críticas. A presença da BlackRock, da Amundi, dos bancos e dos investidores de capital de risco na cimeira não é, portanto, prova de uma financeirização problemática nem de um sucesso automático para a política económica. O que importa é a qualidade dos projetos e dos contratos resultantes.
O que deve ser comparado com o que a cúpula deve ser avaliada
A Cimeira Invest in Germany não deve ser avaliada apenas pela sua atmosfera, pela proeminência dos seus convidados ou pelo número de cartas de intenção não vinculativas. Uma estrutura economicamente sólida para o sucesso necessitaria de diferenciar entre vários níveis. No curto prazo, o que importa é se os projetos concretos são identificados e os contactos responsáveis são nomeados. A médio prazo, é crucial se as decisões de investimento são tomadas, as licenças são concedidas, o financiamento é garantido e os projetos de construção são iniciados. A longo prazo, deve ser demonstrado se são criadas novas capacidades, produtividade, empregos e competências tecnológicas.
Isso exige um rastreio fiável. Um relatório anual que distinga claramente entre capital anunciado, comprometido e efetivamente investido seria benéfico. Deve discriminar separadamente projetos greenfield, expansões, locais de investigação e transações puramente financeiras. Da mesma forma, deve apresentar informação sobre os postos de trabalho criados, a capacidade produtiva adicional, a participação de financiamento público e privado e o progresso da implementação. Os dados sensíveis da empresa podem ser agregados. Sem esta abordagem sistemática, a comunicação política continua vulnerável à dupla contagem e a números inflacionados na casa dos milhares de milhões.
Um segundo critério é o impacto das reformas. Se os investidores citarem repetidamente os mesmos obstáculos, o governo deverá implementar mudanças concretas a partir daí. Estas alterações incluem prazos de aprovação vinculativos, ligações de rede mais rápidas, procedimentos administrativos digitais, preços de energia mais competitivos, segurança jurídica no planeamento fiscal e imigração de trabalhadores qualificados mais eficaz. A cimeira seria particularmente valiosa se não só atraísse projectos, como também facilitasse a aprendizagem entre governos.
Um terceiro critério é o impacto alargado. Os investimentos não devem concentrar-se em algumas corporações, áreas metropolitanas ou megaprojetos de grande visibilidade política. As pequenas e médias empresas (PME), as startups, as regiões industriais no leste da Alemanha e os municípios estruturalmente frágeis devem ter acesso a capital, infraestruturas e programas de transferência de recursos. A IA industrial, em particular, só atingirá o seu pleno potencial económico quando melhorar a produtividade e a qualidade não só em algumas fábricas emblemáticas, mas em milhares de empresas.
O verdadeiro ápice começa depois do ápice
Com a Cimeira Invest in Germany, o governo alemão envia um sinal necessário. Na competição global pelo capital, a Alemanha não pode basear-se apenas na dimensão do mercado, no historial industrial e na segurança jurídica. O envolvimento ativo com empresas internacionais é legítimo e sensato. O diálogo direto pode revelar barreiras ao investimento, construir confiança e acelerar projetos. Mesmo um orçamento de cinco milhões de euros justifica-se se resultar num apoio contínuo e profissional por parte dos investidores.
O evento revela ainda as fragilidades da atual política de localização. O facto de um tapete vermelho, reuniões ministeriais pessoais e uma nova marca de marketing parecerem necessários demonstra o quanto a Alemanha precisa de lutar por atenção e confiança. A verdadeira concorrência não está no centro de convenções de Berlim, mas sim nos custos de electricidade, impostos, prazos de emissão de licenças, mão-de-obra qualificada, redes e administração digital. Nenhuma estratégia de comunicação consegue mascarar estas desvantagens estruturais.
A aliança planeada com a Nvidia para a inteligência artificial tem o potencial de combinar as vantagens da indústria com o poder da computação moderna. No entanto, só poderá tornar-se um projecto-modelo se o governo garantir estruturas abertas, soberania de dados, concorrência e transferência de tecnologia mensurável. O mesmo se aplica à mobilização de capital institucional para infraestruturas. O financiamento privado pode colmatar lacunas, mas não deve substituir a responsabilidade pública por modelos opacos de procura de lucro.
A perspectiva clara é, portanto, a seguinte: a cimeira é o mais correcto a fazer do ponto de vista da política económica, mas apenas como ponto de partida. O seu valor reside não na exclusividade, mas na implementação. A Alemanha precisa de menos simbolismo em relação à recetividade ao investimento e de mais oportunidades de investimento fiáveis. Se as discussões confidenciais conduzirem a procedimentos mais rápidos, a projectos concretos e a um cenário de investimento permanentemente melhorado, cinco milhões de euros poderão gerar um elevado retorno para a economia. Se permanecer apenas uma série de imagens, declarações de intenções e networking de alto nível, a passadeira vermelha tornar-se-á um letreiro iluminado e dispendioso para um local cujos problemas fundamentais permanecem por resolver.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna


A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui wolfenstein@xpert.digital:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.