A recuperação da Alemanha começa com o desencanto do antigo modelo de sucesso: um caminho para a renovação económica
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 4 de outubro de 2026 / Atualizado em: 4 de outubro de 2026 – Autor: Konrad Wolfenstein
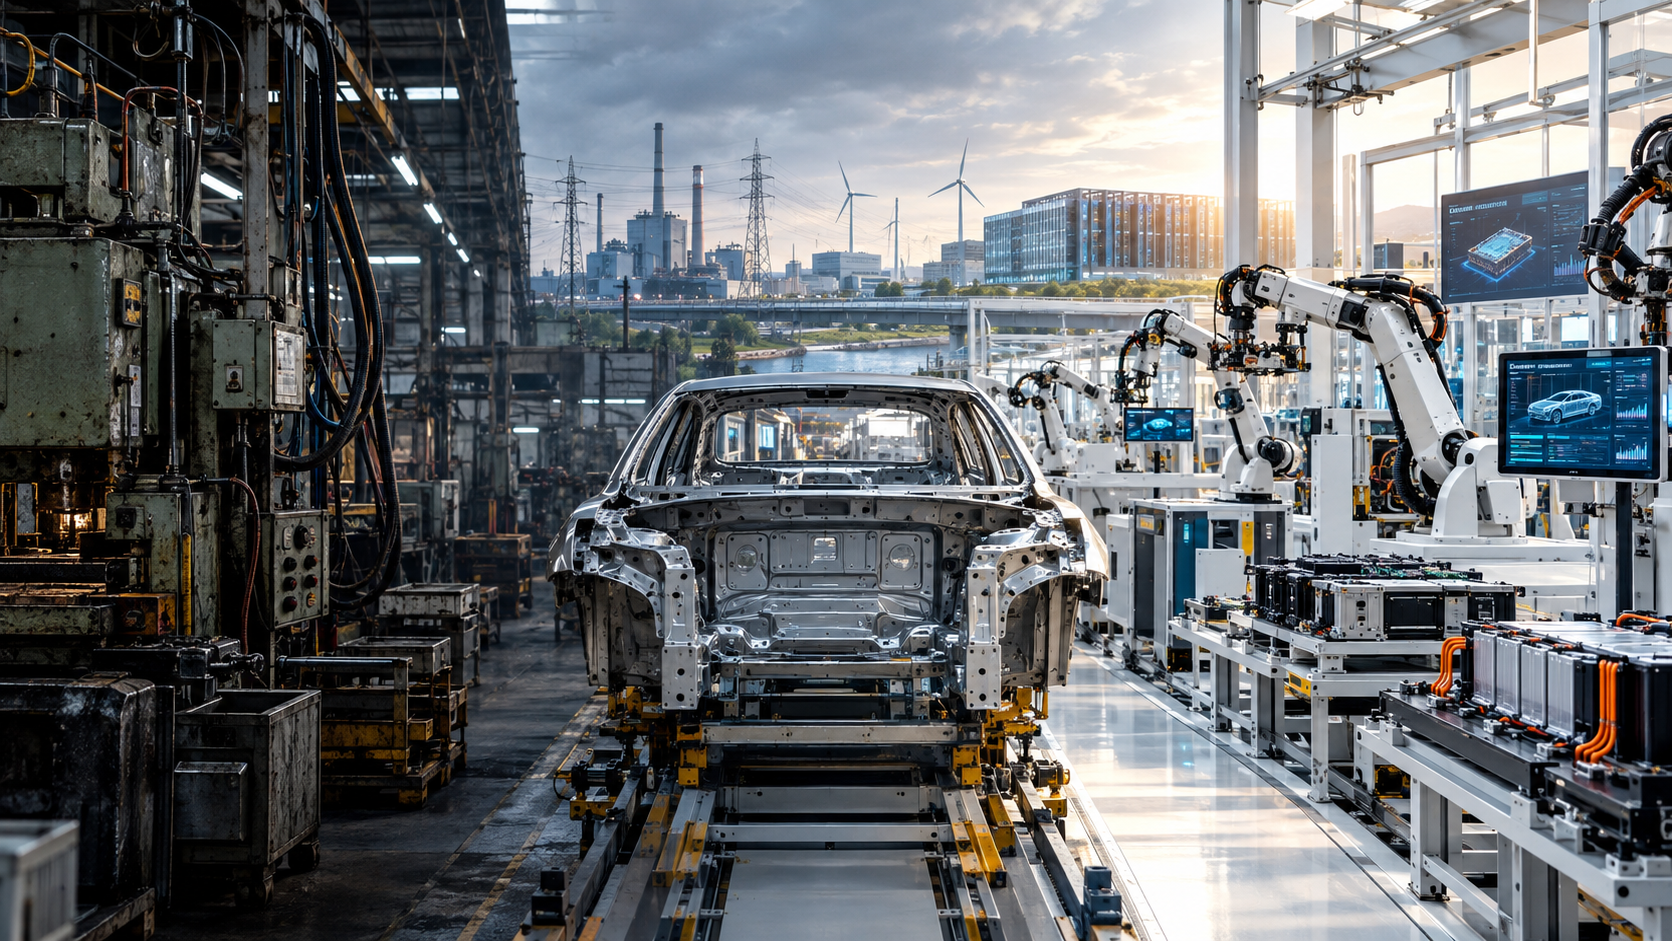
A recuperação da Alemanha começa com o desencanto com o antigo modelo de sucesso: um caminho para a renovação económica – imagem criativa sobre o tema, com IA: Xpert.Digital
Reformas para o futuro: a transformação estrutural da Alemanha em foco
Da crise à oportunidade: os desafios industriais da Alemanha
O caminho para a recuperação: Preços da energia e burocracia – a localização da Alemanha influencia a transição
As actuais dificuldades económicas não são um fenómeno temporário, mas antes a expressão de um profundo realinhamento estrutural do modelo económico. Durante décadas, o país beneficiou de um setor industrial forte, de preços de energia favoráveis e de uma estreita integração com os mercados globais. Mas os tempos mudaram: os elevados custos de mão-de-obra, os desafios demográficos, os atrasos na digitalização e as tensões geopolíticas estão a afectar a economia alemã.
Embora os dados económicos actuais possam sugerir uma recuperação, tal não deverá obscurecer os problemas existentes. O crescimento baseia-se frequentemente em despesas governamentais em vez de uma base económica sólida. Empresas como a Volkswagen exemplificam os desafios decorrentes de um modelo de negócio ultrapassado. Reformas ousadas são essenciais para salvaguardar a competitividade e iniciar uma retoma. A Alemanha não deve apenas optimizar os seus processos industriais, mas também criar a estrutura necessária para a inovação, o investimento e a mão-de-obra qualificada. Só assim o país poderá voltar a ser um pólo de negócios e de indústria.
Não é o declínio que é inevitável, mas antes o fracasso sem uma vontade radical de reforma
A Alemanha não está a atravessar uma recessão económica típica que se resolverá com a redução das taxas de juro, o aumento da despesa pública e um pouco mais de optimismo. O país está a passar por um realinhamento estrutural do seu modelo económico. Durante décadas, o seu sucesso baseou-se num sector industrial de alto desempenho, energia relativamente barata, laços estreitos com a China, mercados globais abertos, produtos tecnologicamente avançados e um governo fiável. Vários destes pré-requisitos aplicam-se agora apenas de forma limitada ou não se aplicam de forma alguma. Ao mesmo tempo, surgiram novos encargos: pressão demográfica, custos de mão-de-obra elevados, processos de licenciamento lentos, um sistema fiscal e de transferências complexo, municípios sobrecarregados, atrasos na digitalização e crescente fragmentação geopolítica.
A situação é grave, mas de forma alguma desesperante. A Alemanha possui ainda um grande stock de capital industrial, profissionais altamente qualificados, organizações de investigação eficientes, empresas de média dimensão sólidas, marcas reconhecidas a nível global e uma localização central no mercado único europeu. O problema, portanto, não é a falta de substância económica, mas sim a capacidade cada vez menor de traduzir essa substância existente em novos produtos, modelos de negócio escaláveis e investimentos produtivos com rapidez suficiente. É precisamente aí que reside o verdadeiro perigo: a Alemanha ainda é suficientemente forte para suprimir a pressão por reformas, mas já está demasiado fraca para se dar ao luxo de mais anos de hesitação.
A alta mascara a erosão estrutural
À primeira vista, os dados económicos relativos a 2026 enviam um sinal tranquilizador. Após dois anos muito fracos e um crescimento real de apenas 0,2% em 2025, prevê-se que a produção económica volte a recuperar. No outono de 2026, as principais previsões para o conjunto do ano variavam entre aproximadamente 1,1% e 1,3%. Esta melhoria é bem-vinda, mas não deve ser confundida com uma recuperação duradoura. Uma parcela significativa do crescimento provém das despesas governamentais, dos programas de infra-estruturas, dos investimentos em defesa, dos incentivos fiscais e de uma procura interna mais estável. O comércio externo, que costumava ser um pilar regular do crescimento alemão, está a oferecer um impulso fraco ou mesmo negativo.
A distinção crucial reside entre crescimento cíclico e crescimento potencial. O crescimento cíclico indica a força com que uma economia consegue recuperar de um período de fragilidade no curto prazo. O crescimento potencial, por outro lado, descreve a rapidez com que pode crescer de forma sustentável sem criar novos desequilíbrios. É precisamente aí que reside o principal problema da Alemanha. As estimativas para o crescimento potencial do produto situam-se actualmente na ordem de alguns décimos de ponto percentual. Sem reformas, o crescimento poderá praticamente estagnar até ao final da década. Uma recuperação temporária seria, então, apenas uma oscilação dentro de uma trajetória de crescimento de longo prazo cada vez mais achatada.
Este diagnóstico explica porque é que o sentimento económico e o desempenho económico medido podem divergir temporariamente. Mesmo que a carteira de encomendas aumente, os consumidores voltem a gastar mais e o investimento público recupere, os elevados custos operacionais, os baixos ganhos de produtividade e a redução da oferta de mão-de-obra persistem. Uma economia mais forte ganha tempo, mas não substitui as reformas. No pior dos cenários, chega ao ponto de eliminar a pressão política para agir antes que os problemas subjacentes sejam resolvidos.
A Volkswagen é o teste de resistência do modelo industrial
A Volkswagen exemplifica a crise industrial alemã porque quase todos os conflitos do país estão concentrados dentro da corporação. Isto inclui custos fixos elevados, estruturas empresariais complexas, influência política, acordos colectivos exigentes, estratégias tecnológicas paralelas, crescente pressão competitiva da China, projectos de software desafiantes, novas barreiras comerciais e a dispendiosa transição para a electromobilidade. A corporação não é fraca porque não consegue fabricar automóveis. Ela está sob pressão porque a lógica económica do seu modelo de sucesso anterior já não funciona de forma fiável.
Os números ilustram a pressão. Embora a Volkswagen tenha alcançado vendas de cerca de 321,9 mil milhões de euros em 2025, o seu lucro operacional caiu para aproximadamente 8,9 mil milhões de euros, uma queda de mais de metade. O retorno operacional das vendas caiu de 5,9% para 2,8%. Os encargos especiais, as tarifas americanas, os efeitos cambiais e o ajustamento da estratégia de produtos da Porsche desempenharam um papel significativo neste cenário. No entanto, mesmo após o ajustamento para estes factores, a rentabilidade manteve-se abaixo do nível exigido por uma corporação global com utilização intensiva de capital para justificar investimentos substanciais em baterias, software, arquitecturas electrónicas, novas plataformas e modernização de fábricas.
A Volkswagen não é, portanto, prova do inevitável declínio da indústria alemã, mas sim do perigoso atraso nos ajustes necessários. O excesso de variantes, marcas, plataformas e etapas de tomada de decisão aumenta os custos e torna os processos mais lentos. Ao mesmo tempo, as fábricas precisam de operar em plena capacidade, os empregos precisam de ser garantidos e os interesses regionais precisam de ser considerados. O que, do ponto de vista empresarial, parece uma simplificação consistente, rapidamente se transforma num conflito político e social. Esta mesma tensão caracteriza todo o panorama industrial: a Alemanha sabe muitas vezes quais as mudanças necessárias, mas carece de uma estrutura suficientemente robusta para distribuir custos, riscos e transições com agilidade.
A principal lição, portanto, não é que a Alemanha deva salvar a Volkswagen. Em vez disso, o país deve criar condições que permitam até a uma grande corporação industrial tomar decisões mais rápidas, produzir de forma mais eficiente em termos de custos e expandir novas tecnologias de forma rentável. As próprias empresas continuam a ser responsáveis por este processo. A política de localização não deve perpetuar estruturas ineficientes. Deve facilitar o investimento, viabilizar a concorrência e garantir a segurança social durante a mudança estrutural, sem ditar os seus resultados.
A ascensão da China põe fim à confortável divisão do trabalho
O antigo modelo germano-chinês era simples e excecionalmente rentável: as empresas alemãs vendiam veículos, máquinas, produtos químicos e equipamentos de alta qualidade a um mercado em rápido crescimento. Em troca, a China fornecia bens de consumo e produtos intermédios a baixo custo. Essa divisão de trabalho acabou. As empresas chinesas já não são apenas fornecedoras com uma boa relação custo-benefício em diversos setores, mas também concorrentes tecnologicamente poderosas. Isto é particularmente evidente nos veículos elétricos, nas baterias, na tecnologia solar, na eletrónica de potência, nas plataformas digitais e, cada vez mais, também na engenharia mecânica.
No mercado automóvel chinês, quase 55% dos veículos novos vendidos seriam elétricos até 2025. Mais de 13 milhões de carros elétricos foram vendidos no país em apenas um ano. A expectativa era que esta quota atingisse cerca de 60% em 2026. Ao mesmo tempo, sete em cada dez veículos elétricos a bateria na China já eram mais baratos do que um veículo a combustão comparável em média até 2025. Isto muda fundamentalmente o panorama competitivo. Os fabricantes de automóveis alemães já não enfrentam apenas fornecedores de baixo custo apoiados pelo Estado, mas sim corporações altamente integradas com grandes mercados domésticos, ciclos de desenvolvimento curtos, conhecimento interno em baterias, software de alto desempenho e estratégias de preços agressivas.
O mercado chinês transformou-se, portanto, de uma fonte de receitas num campo de testes estratégico. Os fornecedores alemães precisam de desenvolver produtos locais mais rapidamente, adaptar-se mais eficazmente aos ecossistemas de software chineses e, simultaneamente, impedir que as capacidades tecnológicas essenciais migrem completamente para fora da Europa. A isto acresce a crescente pressão das exportações. Quando o mercado interno chinês enfraqueceu em 2026, os fabricantes chineses aumentaram significativamente as suas exportações de veículos. Os modelos elétricos desempenharam um papel particularmente importante neste processo. A concorrência está, portanto, a intensificar-se não só na China, mas também na Europa, América do Sul, Sudeste Asiático e Médio Oriente.
No entanto, isolar a Europa seria a resposta errada. As tarifas podem compensar condições de concorrência desleais e criar tempo para ajustamentos, mas não podem compensar a falta de produtividade. Aqueles que competem unicamente com base em medidas proteccionistas aumentam o custo da transformação e enfraquecem os incentivos à inovação. Em vez disso, a Alemanha e a Europa necessitam de uma estratégia dupla: uma política comercial consistente e inflexível em casos de distorções demonstráveis e, ao mesmo tempo, um mercado único aberto e competitivo que possibilite o investimento, a expansão e uma cooperação industrial mais rápida.
A indústria automóvel não está apenas a perder vendas, mas também a rentabilidade
A indústria automóvel alemã continua a ser uma potência económica. Em 2025, gerou aproximadamente 533,7 mil milhões de euros em receitas e empregou uma média de quase 732.000 pessoas. Ao mesmo tempo, a receita total caiu 1,5% e o número de empregos, 5,3%. As perdas de emprego foram particularmente acentuadas entre os fornecedores e os fabricantes de peças. As vendas externas diminuíram, enquanto os investimentos fora da Alemanha aumentaram de forma mais significativa. Este cenário demonstra que a indústria não está simplesmente a desaparecer, mas sim que a sua criação de valor está a ser redistribuída geográfica e tecnologicamente.
No primeiro semestre de 2026, a pressão intensificou-se. As receitas combinadas das três principais fabricantes automóveis alemãs, Volkswagen, Mercedes-Benz e BMW, totalizaram aproximadamente 284 mil milhões de euros, 2,9% abaixo do nível do ano anterior. Os seus lucros antes de juros e impostos (EBIT) caíram cerca de 19%, para 13 mil milhões de euros. Um aspecto particularmente problemático é que não só as vendas unitárias e a quota de mercado estão em declínio, mas também a capacidade de gerar lucros suficientes a partir de receitas elevadas. Margens mais pequenas, por sua vez, enfraquecem o financiamento da transformação.
A indústria possui ainda uma considerável capacidade de inovação. Em 2024, os fabricantes de automóveis alemães investiram cerca de 59,4 mil milhões de euros em investigação e desenvolvimento em todo o mundo, dos quais mais de 31 mil milhões de euros foram investidos internamente. Isto refuta a afirmação simplista de que a indústria perdeu completamente o eléctrico dos avanços tecnológicos. O verdadeiro problema reside menos na falta de investigação do que na velocidade com que essa investigação se traduz em produtos competitivos, acessíveis e escaláveis. A Alemanha investe muito no desenvolvimento, mas industrializa-se frequentemente de forma lenta e dispendiosa.
A força futura da indústria não será, portanto, apenas medida pela participação das marcas alemãs no fabrico tradicional de veículos. Fundamentalmente, o que importará é qual a parte da nova cadeia de valor que permanecerá no país: células e gestão de baterias, eletrónica de potência, semicondutores, software de veículos, condução autónoma, espaços de dados industriais, reciclagem e serviços digitais. Um país pode continuar a montar muitos veículos e ainda assim perder importância estratégica se as tecnologias, plataformas e ecossistemas de dados mais rentáveis forem controlados noutros locais.
Os preços da energia são um indicador de localização, não uma questão marginal
O problema energético da Alemanha é frequentemente dramatizado ou minimizado. Ambas as abordagens são enganadoras. Nem todas as empresas consomem muita energia, e os grandes clientes industriais pagam tarifas diferentes das empresas de média dimensão. Ainda assim, o custo da electricidade na Alemanha representa uma desvantagem significativa em comparação com outros países europeus. Para os consumidores comerciais de média dimensão com um consumo anual entre 500 e 2.000 megawatts-hora, o preço no segundo semestre de 2025 era de 22,64 € por 100 quilowatts-hora. A média da UE era de 18,37 €. Isto colocou a Alemanha entre os locais mais caros da União Europeia.
Para os setores químico, metálico, vidreiro, papel, materiais de construção e componentes da indústria automóvel, estas diferenças impactam diretamente as decisões de investimento. Mais importante ainda é a expectativa de custos futuros. As empresas investem em instalações com uma vida útil de dez, vinte anos ou mais. Regulamentações pouco claras sobre tarifas de rede, capacidade das centrais elétricas, hidrogénio, preços do CO₂ e medidas de incentivo industrial, portanto, não só aumentam os custos contínuos, mas também o risco percebido. Uma localização pode tornar-se economicamente inviável antes mesmo de ocorrer a escassez de energia, porque a incerteza aumenta o custo do capital.
Um preço temporário para a electricidade industrial pode estabilizar a criação de valor em sectores com utilização intensiva de energia, mas não deverá tornar-se um substituto permanente de um sistema energético funcional. Fatores cruciais incluem uma expansão mais rápida da rede, maior capacidade garantida, incentivos de mercado para armazenamento e procura flexível, opções viáveis de importação de hidrogénio e seus derivados e melhor coordenação europeia. Os componentes de preço impostos pelo governo e os custos da rede também devem ser revistos. O sucesso da transição energética é medido não só pela participação das energias renováveis, mas também pela capacidade de garantir simultaneamente a segurança do abastecimento, a protecção climática e custos globais competitivos.
A burocracia, em primeiro lugar, prejudica a velocidade
O debate alemão sobre a burocracia sofre do facto de ser, muitas vezes, conduzido apenas em termos de horas de trabalho e valores monetários. Os custos burocráticos anuais para as empresas ultrapassam os 60 mil milhões de euros. Esta quantia é considerável, mas representa apenas uma parte do ónus. O maior prejuízo decorre dos atrasos, das incertezas e da perda de atenção empresarial. Quando os investimentos são aprovados ao longo de vários anos, as obrigações de reporte têm de ser cumpridas várias vezes e as autoridades não conseguem trocar dados, surgem custos de oportunidade que não podem ser totalmente contabilizados por qualquer cálculo padrão.
Isto afeta particularmente as pequenas e médias empresas (PME). As grandes corporações podem manter os seus próprios departamentos para assuntos jurídicos, relatórios de sustentabilidade, controlo de exportações, proteção de dados e gestão de licenças. Para uma PME, estas mesmas obrigações consomem uma proporção significativamente maior da mão-de-obra qualificada disponível. Pesquisas mostram que a grande maioria das empresas notou um aumento da burocracia nos últimos anos. Algumas precisaram mesmo de contratar pessoal adicional, não para desenvolver novos produtos ou conquistar clientes, mas para lidar com as regulamentações.
A redução eficaz da burocracia exige mais do que simplesmente eliminar os formulários individuais. Em primeiro lugar, as obrigações de prestação de contas devem ser consolidadas entre os departamentos e os níveis de governo. Em segundo lugar, o governo deve, em princípio, recolher os dados apenas uma vez e reutilizá-los de forma legalmente compatível. Em terceiro lugar, novas leis exigem testes práticos obrigatórios com as pequenas e médias empresas. Em quarto lugar, os processos de licenciamento devem ser executados em paralelo, e não sequencialmente. Quinto, os prazos, as responsabilidades e as interfaces digitais devem ser claramente definidos e aplicáveis.
A desregulação não significa ausência de regras. Normas fiáveis de proteção ambiental, laboral e do consumidor representam uma vantagem competitiva quando implementadas de forma compreensível, tecnologicamente neutra e eficiente. O objetivo, portanto, não é um Estado de Direito mais fraco, mas sim mais eficaz. Uma norma que não pode ser monitorizada, que demora anos a ser tomada ou que exige várias camadas de documentação não oferece melhor proteção. Apenas enfraquece a aceitação de uma regulamentação sensata.
O Estado deve transformar-se de requerente em facilitador
A fragilidade digital da administração pública não é uma questão de conveniência, mas antes um obstáculo à produtividade. A Alemanha possui expertise de ponta em semicondutores, automação industrial, engenharia mecânica e tecnologias de ponta. Ao mesmo tempo, o seu desempenho administrativo digital continua abaixo da média europeia. Em 2025, a Alemanha alcançou 78,11 pontos em 100 para os serviços digitais para os cidadãos, enquanto a média da UE foi de 84,64 pontos. Para os serviços para empresas, a pontuação alemã foi de 77,76 pontos, face aos 88,59 pontos na União Europeia.
A acumulação de processos não se deve apenas à falta de software. A distribuição federal de responsabilidades, os registos inconsistentes, as normas técnicas divergentes e os quadros jurídicos complexos impedem a digitalização completa. Muitos processos são digitalizados apenas superficialmente: um PDF pode ser descarregado online, mas, após o preenchimento, é processado manualmente internamente. Uma administração produtiva, no entanto, exige fluxos de trabalho digitalizados desde o pedido até à decisão, identidades partilhadas, registos interoperáveis e verificações automatizadas de plausibilidade.
Para as empresas, uma conta digital centralizada deve consolidar todas as interações com o governo e a segurança social. Os dados de registo, as licenças, os relatórios estatísticos, as informações fiscais e os pedidos de subsídios podem ser aí geridos com base no princípio da introdução única de dados. A inteligência artificial pode auxiliar ainda mais, pré-selecionando pedidos, aplicando alterações legais e aliviando a carga de trabalho da equipa administrativa. No entanto, isto requer responsabilidades claras, espaços de dados seguros e interfaces normalizadas.
A reforma crucial diz, portanto, respeito à arquitetura do Estado. A Alemanha necessita de normas comuns vinculativas e de componentes básicas centrais, sem controlar centralmente cada aplicação municipal. O federalismo deve permitir a diversidade, mas não justificar a permanente incompatibilidade técnica. Onde são prestados serviços administrativos idênticos, devem ser utilizados blocos de construção digitais idênticos. O Estado deve evoluir de um produtor de soluções individuais e isoladas para o operador de uma plataforma fiável.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
Investimentos em infraestruturas: uma chave para o sucesso
Os impostos elevados agravam a escassez de mão-de-obra qualificada
A Alemanha não só tem poucos trabalhadores, como também subutiliza a mão-de-obra existente. Em 2024, a carga fiscal sobre um trabalhador médio individual representava 47,9% do custo total da mão-de-obra, a segunda mais elevada entre os países da OCDE. A média da OCDE era de 34,9%. Isto encarece a contratação de pessoal para as empresas e, ao mesmo tempo, reduz o benefício financeiro do trabalho adicional para os colaboradores.
As elevadas taxas marginais de imposto são particularmente problemáticas. Aqueles que aumentam o seu horário de trabalho ou mudam de empregos precários para empregos formais podem, simultaneamente, perder benefícios e pagar mais impostos e contribuições para a segurança social. Isto afeta frequentemente quem contribui com o rendimento de outra pessoa, pais solteiros e famílias de baixo ou médio rendimento. Por conseguinte, qualquer reforma deve considerar a interação entre o imposto sobre o rendimento, as contribuições para a segurança social, o subsídio de habitação, o subsídio de creche e outros benefícios. As isenções fiscais individuais tornam-se ineficazes se os benefícios forem eliminados abruptamente noutras áreas.
Reduzir a carga fiscal sobre o trabalho é financeiramente viável se o governo rever as isenções fiscais, alargar a base fiscal e priorizar as despesas de forma mais consistente. A tributação conjunta dos casais deve também estar mais alinhada com os incentivos individuais ao trabalho. Isto não significa prejudicar as famílias. O objectivo deve ser o de alinhar melhor o apoio às crianças e às necessidades reais, em vez de favorecer a baixa participação na força de trabalho.
Além disso, a Alemanha precisa de modelos de horário de trabalho mais flexíveis, melhores serviços de creche, reconhecimento mais rápido das qualificações estrangeiras e imigração baseada em competências. Não são criados mais empregos através de apelos morais, mas sim através de melhores incentivos e de infra-estruturas fiáveis. Aqueles que exigem emprego a tempo inteiro devem garantir que o cuidado das crianças, a mobilidade, o aperfeiçoamento profissional e o rendimento líquido tornam o trabalho a tempo inteiro realmente atrativo.
As características demográficas tornam as reformas inevitáveis
As alterações demográficas estão a alterar o panorama económico de forma mais profunda do que qualquer flutuação económica de curto prazo. A população alemã em idade activa pode diminuir cerca de nove por cento numa década. A longo prazo, é possível uma redução de aproximadamente 22 por cento até 2060. Ao mesmo tempo, a proporção de idosos em relação à população em idade activa está a aumentar significativamente. Isto não só reduz a oferta de mão-de-obra, como também pressiona o financiamento das pensões, dos cuidados de saúde e dos cuidados de longa duração.
Sem medidas contrárias, instala-se um ciclo vicioso. Contribuições mais elevadas para a segurança social aumentam os custos laborais, enfraquecem os incentivos ao emprego e oneram as empresas. Uma menor oferta de mão-de-obra limita a produção e a cobrança de impostos. Ao mesmo tempo, aumentam as despesas relacionadas com a idade. O Estado tem, então, menos margem de manobra para investir na educação, na digitalização, na defesa e nas infraestruturas. Se os encargos adicionais forem impostos principalmente aos trabalhadores e às empresas mais jovens, isso acelera a migração e a relutância em investir.
Uma solução viável é constituída por vários componentes. A idade efectiva de reforma deverá aumentar, os incentivos à reforma antecipada deverão ser reduzidos e a continuidade voluntária do emprego deverá tornar-se significativamente mais atractiva. As mulheres devem poder trabalhar mais horas com mais facilidade, através de creches fiáveis e menos desincentivos fiscais. A imigração qualificada exige vistos mais rápidos, processos digitais, habitação acessível e melhor integração social. A automação e a inteligência artificial devem ser estrategicamente implantadas onde a escassez de mão-de-obra limita o crescimento.
Nenhuma medida isolada contrariará o efeito demográfico. No entanto, em conjunto, uma maior participação na força de trabalho, vidas laborais mais longas, migração e ganhos de produtividade podem mitigar significativamente o declínio. O aspecto politicamente inconveniente é que os sucessos só se tornarão visíveis ao longo de vários anos. Precisamente por esta razão, a implementação deve começar imediatamente.
A infraestrutura determina o investimento privado
Durante muito tempo, a Alemanha dependeu de um parque de capital cuja qualidade foi construída prematuramente. Estradas, pontes, escolas, caminhos-de-ferro, redes eléctricas e edifícios administrativos foram modernizados muito lentamente em muitos locais. O défice de investimento percebido pelos municípios atingiu aproximadamente 215,7 mil milhões de euros em 2024, um aumento de 15,9% em apenas um ano. Só os edifícios escolares representaram 67,8 mil milhões de euros, enquanto as estradas e as infraestruturas de transporte totalizaram 53,4 mil milhões de euros.
Esta acumulação de projetos tem um impacto direto nos negócios. Uma ponte em ruínas prolonga os prazos de entrega, a falta de ligações de energia impede a construção de novas instalações, as redes lentas dificultam os modelos de negócio digitais e as escolas precárias agravam a escassez de mão-de-obra qualificada a longo prazo. Portanto, o investimento público e privado não são mutuamente exclusivos. A infraestrutura moderna aumenta o retorno dos projetos privados e mobiliza capital adicional.
O novo volume de investimentos do governo pode representar uma viragem significativa. No entanto, o dinheiro por si só não garante eficácia. Se houver falta de capacidade de planeamento, se os concursos forem excessivamente complexos, se os custos de construção aumentarem e se a obtenção de licenças demorar anos, um orçamento mais elevado resultará principalmente em preços mais elevados. O que é necessário são procedimentos de construção mais padronizados, projetos a longo prazo, partilha de conhecimento especializado e melhores recursos financeiros para os municípios. Os fundos devem ser atribuídos de acordo com prioridades transparentes, para onde gerem o maior benefício económico global.
O indicador-chave, portanto, não deve ser a quantidade de dinheiro prometida politicamente, mas sim a quantidade de instalações, redes, escolas e ligações de transporte funcionais que foram efectivamente construídas. Um Estado investidor só promove o crescimento se for capaz de seleccionar, aprovar e implementar projectos. A capacidade de implementação torna-se, assim, uma forma de infra-estrutura económica em si mesma.
A dívida financia o tempo, mas não a competitividade
A flexibilização das políticas fiscais permite maiores gastos em infraestruturas e defesa. Considerando a acumulação de investimentos e o cenário geopolítico, tal é fundamentalmente justificável. No entanto, seria perigoso presumir que o aumento da dívida poderia mascarar fragilidades estruturais. Os gastos governamentais podem manter as fábricas a funcionar em pleno e estabilizar o rendimento. Mas, por si só, não reduzem automaticamente os custos de energia, não aceleram a emissão de licenças nem melhoram a produtividade.
A dívida é sustentável principalmente quando aumenta o potencial de produção futuro. Os investimentos em redes, educação, investigação, administração digital e capacidades de defesa podem ir ao encontro desta condição. Os gastos baseados no consumo, os custos operacionais permanentemente subsidiados e os pacotes de ajuda individual com motivações políticas geralmente não o fazem. Por conseguinte, todo o programa de despesas de grande dimensão necessita de uma avaliação de impacto robusta e de critérios de sucesso claros.
Igualmente importante é a adicionalidade do financiamento. Se os novos fundos especiais simplesmente substituírem os investimentos existentes do orçamento regular, não haverá um impulso adicional para a modernização. O orçamento principal ganha, então, margem para outras despesas, enquanto o efeito visível do investimento se mantém inferior ao prometido. A separação transparente de fundos, o planeamento plurianual e a supervisão independente são, portanto, essenciais.
As políticas fiscais e estruturais devem funcionar em conjunto. Os investimentos sem reformas correm o risco de serem prejudicados pelas restrições orçamentais. Reformas sem investimento deixam empresas e cidadãos à mercê de infraestruturas obsoletas. A recuperação da Alemanha exige ambas: capital mais produtivo e melhores regras para a sua utilização.
A inovação falha frequentemente devido à falta de escalabilidade
A Alemanha não é um país carente de inovação. Possui universidades de renome, Institutos Fraunhofer, investigação industrial, patentes e empresas de média dimensão altamente especializadas. O espírito empreendedor também demonstra sinais positivos. No primeiro semestre de 2026, foram fundadas 3.053 startups, um número recorde. Em 2025, foram investidos cerca de 7,2 mil milhões de euros em capital de risco em startups alemãs. Setores como a tecnologia de defesa, a inteligência artificial e a tecnologia climática e energética apresentaram um desenvolvimento particularmente dinâmico.
A fragilidade começa muitas vezes após uma fundação bem-sucedida. As empresas em crescimento necessitam de grandes rondas de financiamento, capacidade de vendas internacionais, poder computacional, pessoal qualificado e rápida aquisição de clientes de referência. Os mercados de capitais alemão e europeu permanecem menos profundos do que os mercados americanos durante as fases posteriores de crescimento. Como resultado, as empresas realocam as suas sedes, vendem as suas empresas precocemente ou escalam mais lentamente. A consequência é um padrão em que a investigação e a inovação inicial ocorrem na Alemanha, mas a maior criação de valor acontece noutros locais.
Uma estratégia eficaz deverá mobilizar mais capital institucional para o financiamento do crescimento. As seguradoras, os fundos de pensões e os fundos públicos podem fornecer uma maior quota de capital a longo prazo, sob regras de risco claras. Ao mesmo tempo, a Europa necessita de bolsas de valores mais atrativas, de melhores condições de participação dos colaboradores e de um mercado de capitais verdadeiramente integrado. Os fundos públicos devem complementar os investidores privados, e não eliminá-los.
O governo pode também atuar como um dos primeiros a adotar novas tecnologias. Particularmente nas áreas da defesa, cibersegurança, administração pública, energia e saúde, as compras públicas podem facilitar a entrada no mercado das empresas tecnológicas emergentes. O fator decisivo não deve ser apenas a origem do fornecedor, mas sim a sua capacidade de resolver um problema de forma melhor, mais rápida e mais eficaz. Uma política de procura impulsionada pela inovação é, muitas vezes, mais eficaz do que subsídios pontuais adicionais.
A produtividade é a verdadeira questão da prosperidade
O debate sobre as reformas na Alemanha centra-se frequentemente na distribuição do rendimento existente. Numa sociedade envelhecida e com baixo potencial de crescimento, este é insuficiente. Sem maior produtividade, todos os conflitos distributivos se intensificarão. Os salários, as pensões, os lucros das empresas, as despesas de defesa e os investimentos climáticos competirão, então, por uma produção económica que mal cresce.
A produtividade não significa aumentar a carga de trabalho dos colaboradores ou intensificar os fluxos de trabalho de forma implacável. Descreve quanto valor é criado com uma determinada quantidade de trabalho e capital. Softwares modernos, processos automatizados, melhores máquinas, uma administração mais ágil, trabalhadores qualificados e um fornecimento de energia mais eficiente podem aumentar a produtividade. Na Alemanha, existe um potencial particularmente grande na aplicação generalizada das tecnologias já existentes.
A inteligência artificial não é uma panaceia nem uma ameaça. Pode automatizar a documentação, realizar a manutenção preditiva de instalações de produção, reduzir os tempos de desenvolvimento e aliviar a escassez de mão-de-obra qualificada na administração e nas empresas. Os maiores benefícios não resultam provavelmente de alguns modelos espectaculares, mas sim de milhares de aplicações concretas em pequenas e médias empresas (PME). Os pré-requisitos incluem infraestruturas de cloud e de dados seguras, regulamentos claros sobre responsabilidade civil, poder computacional disponível e pessoal qualificado para utilizar os sistemas.
Uma política orientada para a produtividade avalia as medidas com base na sua capacidade de promover processos de aprendizagem, investimento e melhor utilização dos recursos escassos. Isto também exige o fim de programas mal sucedidos. A Alemanha precisa de menos políticas de subsídios simbólicos e de mais capacidade institucional para a aprendizagem.
A política industrial precisa de objetivos, não de empresas favorecidas
O Estado não pode deixar a mudança estrutural inteiramente a cargo do mercado, pois o fornecimento de energia, a segurança, as infraestruturas e as dependências tecnológicas afetam os interesses públicos. Ao mesmo tempo, o Estado raramente consegue prever quais as empresas que se sairão melhor. Uma política industrial moderna deve, portanto, estabelecer metas e orientações claras, mas manter a competição pelas melhores soluções.
Os objectivos estratégicos podem incluir a segurança do abastecimento, a produção neutra em carbono, a soberania tecnológica e a capacidade militar. No entanto, isto não significa que todas as fábricas ou empresas nacionais existentes devam ser protegidas de forma permanente. Os subsídios devem estar ligados a investimentos mensuráveis, inovações, ganhos de produtividade e prazos. A possibilidade de insucesso deve manter-se; caso contrário, os subsídios tornam-se uma apólice de seguro contra a responsabilidade civil corporativa.
A escalabilidade europeia é particularmente importante. A Alemanha, por si só, é demasiado pequena para muitos projetos de plataformas, computação em nuvem, semicondutores e defesa. O mercado único europeu oferece procura e capital suficientes, mas continua fragmentado devido às diferentes regras, aprovações e interesses nacionais. Uma política industrial europeia séria não começa, portanto, com mais programas de financiamento, mas sim com padrões comuns, mercados de compras abertos e um mercado de capitais integrado.
Para a Alemanha, isto significa uma mudança de mentalidade. O controlo nacional nem sempre é sinónimo de soberania económica. Um fornecedor europeu competitivo pode ser estrategicamente mais valioso do que um produtor nacional permanentemente subsidiado. A soberania surge das opções de ação, não da autarquia.
As reformas precisam de uma ordem clara
A multiplicidade de problemas não deve conduzir a uma lista de reformas sem prioridades. As medidas que acelerem diretamente o investimento devem ser priorizadas. Estas incluem prazos vinculativos para licenças, processos de revisão paralelos, contas comerciais digitais, requisitos de dados normalizados e ligações de rede mais rápidas. Estas reformas têm um custo relativamente baixo, mas podem mobilizar rapidamente projectos privados.
De seguida, é necessário reforçar a oferta de mão-de-obra e a produtividade. Reduzir a taxa marginal de imposto sobre o trabalho adicional, melhorar o acesso a creches, atrair imigrantes qualificados, oferecer mais formação e tornar o emprego mais atrativo para as pessoas mais velhas combatem diretamente a pressão demográfica. Ao mesmo tempo, as empresas devem poder depreciar mais facilmente os investimentos em automação, software e inteligência artificial.
O terceiro nível diz respeito aos principais sistemas: pensões, cuidados de saúde, cuidados de longa duração, energia e finanças municipais. São aqui necessários períodos de transição e compensações sociais, mas precisamente por esta razão, os preparativos não devem ser adiados por mais tempo. Aqueles que só iniciarem estas reformas durante uma grave crise financeira serão obrigados a implementar medidas mais duras e injustas.
Por fim, a Alemanha necessita de uma reforma institucional na implementação. As leis devem incluir objetivos, responsabilidades, prazos e métricas. O progresso deve ser comparável publicamente. Os ministérios e agências precisam de mais expertise em digitalização, gestão de projetos e medição de impacto. O sucesso político já não deve ser medido pelo número de novos programas, mas por resultados verificáveis.
O equilíbrio social não deve impedir a mudança
A transformação industrial criará vencedores e vencidos. As regiões com uma elevada proporção de fornecimento automóvel tradicional ou produção intensiva em energia são particularmente vulneráveis. As políticas públicas responsáveis não devem abandonar os trabalhadores simplesmente apontando para forças de mercado abstratas. Devem promover a educação contínua, a mobilidade, o empreendedorismo e as infraestruturas regionais.
A compensação social torna-se contraproducente, contudo, se preservar todas as estruturas existentes. O trabalho a tempo parcial, as empresas de transferência e o auxílio regional podem facilitar as transições. Por outro lado, os subsídios permanentes para modelos de negócio não competitivos imobilizam o capital e a mão-de-obra que, consequentemente, se tornam escassos noutros sectores. A tarefa é proteger as pessoas, não manter todos os empregos inalterados.
A honestidade é aqui crucial. Nem todos os empregos permanecerão na sua forma atual. Ao mesmo tempo, estão a surgir novos empregos na tecnologia energética, defesa, software, centros de dados, expansão de redes, saúde e serviços industriais. Os decisores políticos devem acelerar esta mudança em vez de a negar retoricamente. Uma boa política estrutural combina sinais claros de adaptação com um apoio fiável.
As empresas também têm responsabilidade. Aquelas que distribuíram lucros elevados durante anos, adiaram decisões tecnológicas ou construíram estruturas complexas não podem simplesmente transferir todo o custo das medidas correctivas para os funcionários e para o Estado. Um sistema de reformas credível exige contributos de todas as partes interessadas: empresas mais eficientes, um Estado mais eficaz e adaptações razoáveis para os colaboradores.
A força da Alemanha reside no seu potencial para a cooperação
A economia alemã continua a possuir capacidades excepcionais. As pequenas e médias empresas (PME) combinam o conhecimento especializado em engenharia com as relações globais com os clientes. As grandes corporações têm acesso a capital, marcas e redes de produção internacionais. As instituições de investigação estabelecem as bases tecnológicas. O mercado único europeu oferece oportunidades de expansão, e a transição energética está a gerar uma nova procura por máquinas, redes, tecnologia de armazenamento e sistemas digitais. O aumento dos gastos com a defesa pode também fortalecer a capacidade industrial e o desenvolvimento tecnológico.
Estas vantagens, no entanto, só se revelam quando interligadas. A investigação sem capital de crescimento permanece no laboratório. O capital sem aprovações ágeis migra para outros locais. A energia renovável sem redes de distribuição não reduz os custos industriais. A imigração sem-abrigo e a administração digital não resolvem a escassez de mão-de-obra qualificada. O investimento governamental sem capacidade de planeamento não cria infraestruturas. A qualidade de uma região depende, portanto, menos de uma única medida excepcional do que da funcionalidade do sistema como um todo.
É precisamente aí que reside a oportunidade. Muitos dos problemas da Alemanha são autoinfligidos e, por isso, em princípio, solucionáveis. O país dispõe de recursos suficientes para modernizar as infraestruturas, reduzir a carga de trabalho, digitalizar a administração pública e financiar a inovação. O problema não é a falta de dinheiro, mas sim a falta de prioridade, de agilidade e de consistência. As políticas de reforma não precisam, portanto, de desmantelar o Estado-providência nem de descartar as tradições industriais. Devem adaptar o Estado, as empresas e os sistemas de segurança social a uma realidade transformada.
A reviravolta começa com uma honestidade desconfortável
A Alemanha não enfrenta uma escolha entre o declínio e o regresso à antiga normalidade. A antiga normalidade não voltará. Energia russa barata, negócios sem riscos com a China, uma oferta de mão-de-obra em constante crescimento e uma liderança tecnológica indiscutível foram condições históricas, não garantias duradouras. Uma agenda de recuperação convincente deve, portanto, ser orientada para o futuro.
A lógica é a seguinte: a Alemanha pode voltar a ser um pólo de crescimento e industrial, mas não simplesmente regressando ao modelo antigo. O que é necessário é uma economia mais produtiva, digital, europeia e adaptável. A Volkswagen demonstra os elevados custos da mudança tardia. Ao mesmo tempo, a força industrial da empresa mostra que a renovação continua a ser possível quando a complexidade diminui, as decisões são tomadas mais rapidamente e a inovação é implementada à escala económica.
O maior perigo não é a falta de ideias para reformas. Os preços da energia, a burocracia, os impostos, a demografia, as infraestruturas, os mercados de capitais e a digitalização são problemas conhecidos há anos. O verdadeiro perigo reside na complacência política face à perda gradual de competitividade. Um país pode parecer próspero durante muito tempo enquanto a sua base para a criação de valor futuro se deteriora. É precisamente por isso que a fase de reformas deve começar antes que uma crise aguda elimine todas as opções.
A recuperação da Alemanha é realista se o investimento público estiver ligado a reformas estruturais, as transições sociais forem organizadas e forem exigidos resultados mensuráveis. Não será um processo fácil nem isento de conflitos. Mas a alternativa seria mais dispendiosa: menos criação de valor industrial, menor receita fiscal, segurança social mais frágil e uma crescente perda de poder político. A Alemanha não tem de pensar pequeno. Precisa de tomar decisões mais rápidas, priorizar com mais clareza e reaprender a traduzir o conhecimento em força económica.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.