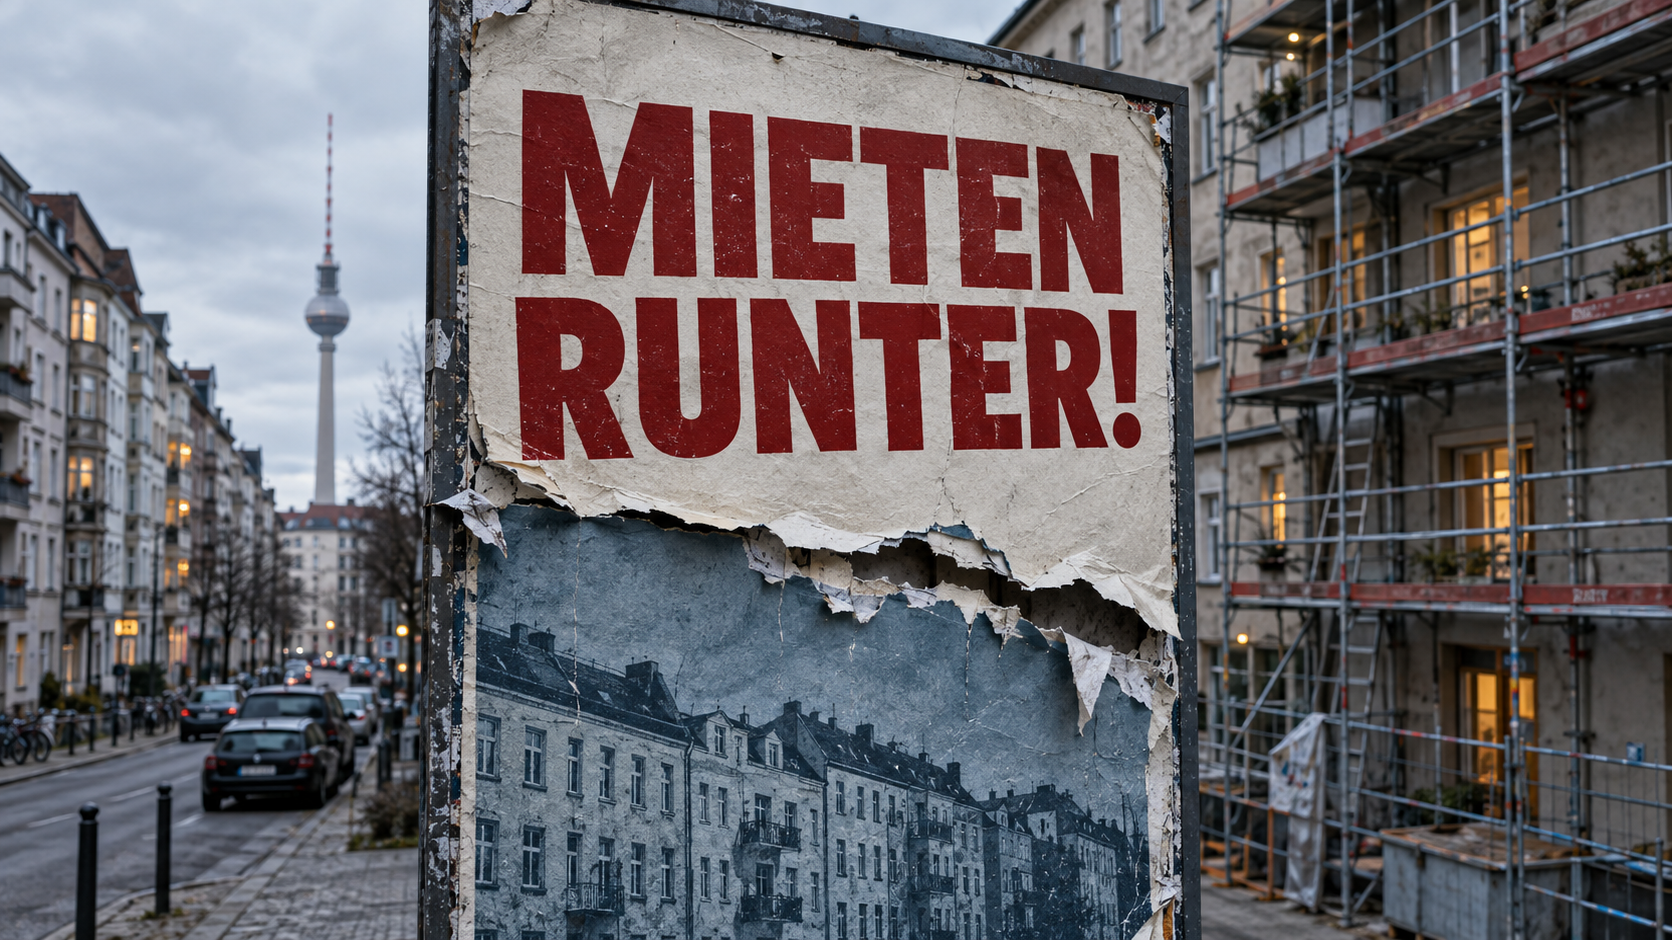
Primeiro prometeram redução das rendas, agora explicaram os aumentos: o Partido da Esquerda põe à prova a sua credibilidade – uma imagem criativa sobre o tema, criada com IA: Xpert.Digital
Mais dois por cento de renda por ano? O que significam os planos de socialização de Berlim?
Rendas mais baixas, custos elevados: o cálculo crucial por detrás dos planos de socialização de Berlim
Mercado imobiliário de Berlim: porque é que a socialização por si só não resolverá a crise das rendas
Será que a socialização de grandes bairros sociais pode reduzir as rendas em Berlim – ou, mais importante, conter os seus aumentos? Esta questão está no centro de um debate em que as expectativas políticas e as realidades económicas colidem cada vez mais. No programa "Bosetti Late Night", a presidente do Partido da Esquerda, Ines Schwerdtner, não prometeu qualquer redução obrigatória nas rendas. Em vez disso, apontou para os custos de manutenção e um possível limite máximo de dois por cento para o aumento anual das rendas. Isto não significaria automaticamente uma redução das rendas ou a suspensão de todos os aumentos, mas sim uma limitação na sua magnitude.
A eficácia desta regulamentação em trazer um alívio significativo às famílias berlinenses depende de muito mais do que apenas a mudança de propriedade. Os fatores cruciais incluem o montante da indemnização, o financiamento, o estado dos edifícios e os custos de reparações e modernizações. Além disso, a transferência de apartamentos existentes não cria espaço habitacional adicional. Pode alterar a forma como os imóveis são geridos e as rendas são definidas, mas não resolve o problema da escassez e dos preços elevados enfrentados por quem procura um apartamento.
Uma análise mais detalhada dos dados de arrendamento em Berlim, dos potenciais custos de financiamento e dos diferentes interesses dos inquilinos actuais e dos que procuram habitação revela o que é crucial: a socialização pode ser um instrumento de política de habitação. No entanto, se proporciona realmente alívio social depende de uma análise abrangente – e de que medidas complementa.
Trocar de proprietários perpetua a escassez de habitação? Porque é que o resultado final é mais importante do que o slogan
O debate em Berlim sobre a socialização de grandes bairros sociais chegou a um ponto crucial: a questão de saber se uma mudança de propriedade organizada politicamente conduzirá de facto à redução das rendas ou se, em vez disso, limitará os seus aumentos. Existe uma diferença significativa entre estes dois objetivos. Para uma família que já vive no limite das suas finanças, um aumento mais lento das rendas é certamente melhor do que um aumento rápido. No entanto, este não proporciona um alívio imediato.
A líder do Partido da Esquerda, Ines Schwerdtner, destacou este limite no programa "Bosetti Late Night". Ela não prometeu qualquer redução obrigatória nas rendas para famílias individuais, citando os custos de manutenção necessários. Ao mesmo tempo, delineou um teto máximo de dois por cento para o aumento anual das rendas, que também se deveria aplicar às habitações sociais. Em rigor, tal teto não é uma garantia de rendas estáveis nem um anúncio de que todas as rendas devam necessariamente aumentar exatamente dois por cento a cada ano. Permite aumentos, mas visa limitar a sua magnitude.
Isto altera o foco do debate político. A questão da propriedade deixa de ser o único ponto central, passando a ser a viabilidade de um modelo de gestão. O factor crucial é se, após a aquisição, o rendimento do arrendamento será suficiente para cobrir os custos contínuos, reparações, modernizações e financiamento, sem sobrecarregar indevidamente os orçamentos públicos ou exigir financiamento público adicional permanente.
Uma avaliação económica sóbria não conduz, portanto, nem à rejeição nem à aprovação absolutas. A socialização pode alterar a utilização de excedentes, as estratégias de arrendamento e a atribuição de apartamentos. No entanto, não cria, inicialmente, novas habitações, nem elimina os custos de funcionamento dos edifícios. Os seus benefícios dependem das condições em que é implementada e de que outras medidas de política de habitação complementa ou substitui.
O conflito político começa com o significado da promessa de alívio
A controvérsia atual não se resume a uma infeliz escolha de palavras. Diz respeito às expectativas associadas a um instrumento político de alcance particularmente vasto. Aqueles que desejam retirar grandes quantidades de imóveis das mãos do lucro do sector privado, compreensivelmente, associam isso à perspectiva de melhores condições para as pessoas que lá vivem.
As declarações anteriores do partido estabeleceram explicitamente uma ligação entre a socialização e a queda das rendas. Ao mesmo tempo, os dividendos poupados foram apresentados como uma possível margem financeira para rendas mais baixas ou melhorias na manutenção. Se a implementação prática subsequente se resumir principalmente a aumentos limitados, surge uma discrepância entre a mensagem política e a sua implementação operacional que exige explicação.
É preciso distinguir aqui três objetivos. Uma redução nominal da renda significa que o valor mensal em euros a pagar diminui efetivamente. A estabilização significa que permanece inalterado. O amortecimento significa simplesmente que o aumento é menos acentuado do que seria de esperar noutras circunstâncias.
Os três modelos podem ser relevantes para as políticas sociais. No entanto, não são intercambiáveis. A comunicação política torna-se particularmente problemática quando a população espera uma redução imediata, enquanto o modelo financeiro apenas permite uma limitação a longo prazo do aumento.
Por outro lado, seria igualmente simplista tratar cada aumento de renda permitido como prova do fracasso da gestão pública. Se os custos com mão-de-obra especializada, pessoal e tecnologia de edifícios aumentarem, mesmo um proprietário sem fins lucrativos poderá necessitar de uma receita mais elevada. A questão crucial passa, então, a ser se o aumento é necessário, apropriado e socialmente aceitável.
A referência de Schwerdtner à manutenção identifica, portanto, um problema económico real. No entanto, isto não resolve a tarefa política de explicar precisamente que tipo de alívio pode ser alcançado e em que condições.
A crise das rendas em Berlim abrange diversos mercados muito diferentes
O mercado imobiliário de Berlim não pode ser descrito por um único valor de renda. É particularmente importante distinguir entre contratos de arrendamento existentes, contratos recém-assinados e imóveis anunciados publicamente. Estas categorias sobrepõem-se, mas representam segmentos diferentes do mercado.
O valor médio da renda anunciado em 2024 foi de 15,74 € por metro quadrado (renda líquida, excluindo despesas com serviços públicos). Isto representou um aumento de 12,5% em relação ao ano anterior. A projeção para a renda mediana em 2025 foi de 15,78 €. Após os fortes aumentos dos anos anteriores, isto representou uma quase estagnação, embora num patamar significativamente mais elevado. Comparativamente aos 9,00 € por metro quadrado em 2016, o aumento previsto para 2025 foi de aproximadamente 75%.
Estes valores não representam a renda média para todos os agregados familiares em Berlim. A mediana é o valor central dos anúncios analisados: metade está abaixo dela, metade acima. Mostra principalmente os preços que os compradores de apartamentos no segmento de anúncios pesquisado encontram.
As diferenças entre os submercados são ilustradas por uma comparação com os valores de mercado das rendas para novos contratos oferecidos por empresas organizadas na BBU (Associação Alemã de Empresas de Habitação e Imobiliárias). Estes valores apresentaram uma média de 8,59 € por metro quadrado entre 1 de julho de 2023 e 30 de junho de 2024, significativamente inferior aos valores de renda anunciados publicamente. No entanto, estes valores são derivados de populações diferentes e, por isso, não devem ser utilizados como uma comparação direta de preços para apartamentos idênticos.
Esta distinção é crucial para a análise económica. Uma mudança de propriedade pode, inicialmente, proteger as pessoas que já residem nos apartamentos afetados. No entanto, aqueles que se mudam para Berlim pela primeira vez, que procuram um apartamento mais pequeno após uma separação ou que precisam de se mudar devido a uma mudança de emprego, necessitam de ter acesso às opções de habitação disponíveis.
Uma política bem-sucedida em relação ao parque habitacional existente não responde, portanto, ainda à questão de como acomodar famílias adicionais. É precisamente aí que reside o limite de um debate que se centra sobretudo nos arrendamentos de apartamentos já arrendados.
Dois por cento pode significar alívio – mas não para todas as famílias
Um aumento anual da renda de dois por cento parece controlável à primeira vista. No entanto, o seu impacto real depende do valor inicial do arrendamento, do rendimento e do período em causa.
Com uma renda líquida mensal de 600€, um aumento inicial de dois por cento significa mais 12€ por mês. O aumento anual chega aos 144€. Para uma família com estabilidade financeira, isto é geralmente controlável. Para uma família sem reservas, no entanto, mesmo este valor pode ser significativo.
Mais importante ainda é a evolução ao longo de vários anos. Aumentos repetidos somam-se ao aumento constante das rendas. O que começa por ser um pequeno aumento anual torna-se, portanto, um encargo adicional permanente. Um teto para as rendas não deve, portanto, ser confundido com um nível de renda permanentemente baixo.
Ao mesmo tempo, é necessário distinguir entre a evolução nominal e a real. Se os rendimentos e o nível geral de preços aumentarem mais rapidamente do que as rendas, o encargo relativo para os inquilinos poderá diminuir, mesmo que o montante total em euros aumente. Se os rendimentos ficarem para trás, o encargo aumenta mesmo com um aumento formalmente moderado das rendas.
Portanto, a relação entre renda e rendimento é mais significativa para avaliar o impacto social do que a taxa de variação isoladamente. Ela descreve qual a proporção do rendimento disponível que deve ser gasta em habitação. Um arrendamento idêntico pode ter consequências muito diferentes para famílias diferentes.
Além disso, existe a renda total, incluindo as contas de consumo. Mesmo um aluguer líquido limitado não protege completamente contra o aumento dos custos de aquecimento ou de despesas operacionais mais elevadas. Portanto, um apartamento pode tornar-se mais caro no geral, mesmo que a renda base permaneça inalterada.
O foco político em dois por cento é, portanto, insuficiente. Uma estratégia de auxílio viável deve ter em conta a evolução dos custos gerais de habitação e a capacidade económica das famílias afectadas.
Um novo proprietário altera os objetivos, mas não a necessidade de reparações
A principal justificação económica para a socialização é que o rendimento das rendas já não deve servir primordialmente uma estratégia de lucro privado. Em vez disso, os excedentes poderiam permanecer no parque habitacional, financiar regulamentos de arrendamento social ou ser utilizados para investimentos adicionais.
Esta ideia é fundamentalmente compreensível. Uma empresa que não tenha de distribuir lucros pelos acionistas privados pode definir prioridades diferentes. Por exemplo, pode aceitar um retorno mais baixo, planear a longo prazo ou concentrar-se mais na preservação de habitações acessíveis.
Contudo, a poupança no pagamento de dividendos não se traduz automaticamente em margem financeira para reduções de aluguer. Parte do excedente pode ser necessário para reservas de reparação, novos investimentos ou pagamento de dívidas. Além disso, uma mudança de proprietário pode implicar novos custos de financiamento.
O estado físico dos edifícios também se mantém inalterado. Um telhado que necessite de reparação não se tornará impermeável simplesmente por ser transferido para propriedade pública. Um sistema de aquecimento desgastado não se tornará mais eficiente. As obras necessárias podem ser adiadas, mas não podem ser evitadas de forma permanente e sem custos.
Uma gestão realista deve, portanto, diferenciar entre manutenção contínua e grandes modernizações. As reparações regulares mantêm a usabilidade. As remodelações extensas, por outro lado, podem alterar a eficiência energética, a acessibilidade ou os equipamentos técnicos.
Quem deseja manter as rendas permanentemente baixas precisa de um plano de financiamento sólido para ambas as coisas. Caso contrário, surgirão dívidas ocultas sobre o parque imobiliário: obras negligenciadas hoje levarão a custos mais elevados, maiores danos ou piores condições de vida no futuro.
A questão crucial, portanto, não é se um proprietário público pode abdicar dos retornos. É quanto pode ser efetivamente poupado após considerar integralmente todas as despesas necessárias a longo prazo.
A compensação determina a margem de manobra económica
O principal fator de custo numa socialização é a indemnização dos antigos proprietários. O valor desta indemnização determina o financiamento necessário e qual a proporção do rendimento futuro do arrendamento que ficará ligado ao pagamento de juros e capital.
O debate jurídico deve ser distinguido do debate económico. A maioria dos especialistas da comissão de Berlim, nomeada em 2023, considerou a socialização de grandes bairros sociais legalmente admissível em princípio. No entanto, isto não implica uma confirmação judicial definitiva de uma lei específica nem um montante de indemnização vinculativo. Mesmo uma socialização fundamentalmente permissível exige uma indemnização adequada; as condições em que esta indemnização pode ficar abaixo do valor de mercado continuam a ser uma questão crucial de política pública.
Do ponto de vista económico, a relação é clara: quanto maior for a remuneração, mais difícil se torna garantir simultaneamente rendas baixas, manutenção adequada e financiamento integral com o rendimento corrente.
Um acordo de baixo valor pode aumentar a flexibilidade financeira, mas também pode desencadear disputas legais mais intensas. Um acordo de valor elevado pode atenuar certos conflitos, mas impõe um encargo maior sobre as despesas contínuas.
Isto cria uma tensão entre a proteção jurídica, a viabilidade financeira e as exigências sociopolíticas. Nenhuma destas dimensões pode ser considerada seriamente de forma isolada.
Um valor máximo determinado politicamente não substitui, portanto, uma avaliação criteriosa. Inicialmente, apenas descreve quanto deve ser gasto. A possibilidade de transferência legal dos activos afectados por esse montante e a sua posterior gestão de forma economicamente viável devem ser analisadas separadamente.
É igualmente insuficiente salientar simplesmente que os imóveis mantêm o seu valor a longo prazo. Um edifício valioso a longo prazo pode causar problemas significativos de liquidez a curto prazo se os elevados custos de financiamento coincidirem com um rendimento corrente limitado.
Um cálculo simulado demonstra porque é que a questão da taxa de juro é tão importante
A sensibilidade do financiamento pode ser ilustrada por um cálculo simplificado. Não se trata de um plano de negócios propriamente dito, mas sim de um cenário para colocar a magnitude dos problemas em perspetiva.
Vamos supor que uma carteira de 100 mil apartamentos necessita de ser refinanciada com dez mil milhões de euros. A uma taxa de juro de três por cento, isto resultaria inicialmente em custos anuais de juros de 300 milhões de euros. Distribuídos por toda a carteira, estes custos representariam uma média de 250 euros por apartamento por mês.
A uma taxa de juro de cinco por cento, os custos iniciais anuais com juros seriam de 500 milhões de euros. Isto corresponderia a aproximadamente 417 euros por apartamento por mês. Em ambos os casos, as despesas com amortização, administração, manutenção e outras despesas ainda não seriam consideradas.
No entanto, isto não significa que estes valores devam ser adicionados integralmente aos alugueres existentes. Os proprietários privados também têm custos de financiamento e já utilizam parte do seu rendimento para o pagamento de dívidas e para obter lucro. Um cálculo completo deve, portanto, comparar a estrutura de custos actual com a futura.
O cálculo do modelo mostra algo diferente: mesmo uma pequena diferença de pontos percentuais na taxa de juro pode alterar significativamente a flexibilidade financeira disponível. O prazo do empréstimo e o acordo de pagamento são igualmente importantes. Mantendo-se todas as outras variáveis constantes, um prazo de empréstimo mais longo reduz o valor da prestação anual, mas aumenta o compromisso financeiro.
Os financiamentos com taxas de juro fixas que expiram acarretam riscos adicionais no futuro. Quem consegue condições favoráveis hoje não tem a garantia de que as condições para o refinanciamento serão as mesmas daqui a dez ou vinte anos.
Um modelo robusto requer, portanto, testes de stress. Deverá também funcionar, ou permitir ajustes claramente definidos, caso as taxas de juro subam, as reparações se tornem mais caras ou as receitas fiquem abaixo do esperado.
O financiamento público não é dinheiro grátis
Um argumento comum a favor das aquisições públicas é que o financiamento com garantia governamental pode ser mais barato do que a angariação de fundos para empresas privadas. Isto pode ser verdade sob certas condições. No entanto, uma taxa de juro favorável não elimina o risco.
Quando as garantias públicas reduzem os custos de financiamento, o governo assume pelo menos uma parte das perdas potenciais. Este risco não leva necessariamente a um gasto imediato, mas continua a ser economicamente relevante.
O mesmo se aplica à alegação de que um projecto não onera o orçamento porque é financiado por uma empresa distinta. A estrutura organizacional por si só não é o fator decisivo. O que importa é quem é de facto responsável em caso de falta de verbas.
Se uma empresa de habitação controlada pelo Estado não conseguir cumprir as suas obrigações com as suas receitas, existem geralmente várias opções de ajustamento disponíveis: aumento das receitas, redução das despesas, prazos de pagamento mais longos ou apoio adicional. Cada uma destas opções tem efeitos distributivos.
O aumento das rendas onera os moradores. A redução da manutenção impacta negativamente a qualidade das habitações e as gerações futuras. Os recursos públicos adicionais competem com outras prioridades. O financiamento a longo prazo adia as obrigações.
Uma análise séria deve revelar estas alternativas. Não deve tratar todos os empréstimos como irresponsáveis, nem confundir financiamento fora do orçamento principal com isenção de custos económicos.
Especialmente em projetos de longo prazo, a transparência é mais importante do que apresentar os primeiros anos fiscais da forma mais favorável possível.
Manter as habitações existentes a preços acessíveis não elimina a necessidade de espaço habitacional adicional
A maior limitação estrutural da socialização reside no lado da oferta. Se um apartamento existente for transferido para um proprietário diferente, isso não cria inicialmente qualquer espaço habitacional adicional.
Isto não significa que a mudança de propriedade seja ineficaz. Pode influenciar o valor da renda, a duração dos contratos de arrendamento e os critérios utilizados para alocar apartamentos vagos. No entanto, não altera diretamente o número de apartamentos disponíveis.
Para uma cidade com um mercado restrito, esta distinção é crucial. A gestão socialmente responsável das habitações existentes e o aumento da oferta abordam problemas diferentes.
Em 2024, foram concluídos 15.362 apartamentos em Berlim. Isto representa uma queda de 3,8% em relação ao ano anterior. Este dado ilustra que a construção civil está a ocorrer em condições difíceis; no entanto, por si só, não oferece um panorama completo da escassez de habitação em bairros específicos e entre diferentes grupos familiares.
As novas construções exigem terrenos, planeamento, financiamento, capacidade construtiva e infraestruturas. Portanto, mesmo uma clara priorização política não resulta automaticamente em apartamentos prontos a habitar.
Por outro lado, nem toda a nova construção consegue resolver de imediato os problemas atuais das famílias de baixo rendimento. Os elevados custos de construção podem significar que, inicialmente, os novos apartamentos só podem ser oferecidos a preços acessíveis, com rendas elevadas. Sem subsídios ou outras condições favoráveis, a habitação acessível não surge automaticamente.
Uma estratégia eficaz deve combinar ambos os níveis: preservar as habitações existentes a preços acessíveis e criar novas habitações. Se um nível for colocado em oposição ao outro, a política de habitação permanece incompleta.
O facto de os investidores construírem menos depende das regras específicas
Entre as objecções mais significativas aos planos de socialização está a preocupação de que os investidores privados sejam dissuadidos. Isto poderá levar a menos construções novas e, a longo prazo, a custos de habitação mais elevados.
Este efeito deve ser encarado com seriedade como um risco, mas não deve ser considerado um resultado inevitável. As decisões de investimento dependem de muitos fatores: rendas previstas, custos do terreno, custos de construção, financiamento, tempo de licenciamento e a previsibilidade dos marcos legais.
A intervenção política pode aumentar a incerteza percebida. Se os investidores temerem que outras carteiras possam ser afetadas no futuro ou que as regras possam ser alteradas retroativamente, podem exigir retornos mais elevados ou preferir outras localizações.
No entanto, as consequências dependem da clareza com que o âmbito de aplicação é definido. Uma abordagem com uma definição restrita e uma regulamentação transparente deve ser avaliada de forma diferente, do ponto de vista económico, de uma reserva permanente do direito de intervir.
A distinção entre apartamentos existentes e recém-construídos também é importante. Se os investimentos em novas construções forem tratados de forma diferente pela lei em comparação com determinados imóveis existentes, isso poderá limitar o impacto nos novos projetos. Se esta medida será suficiente depende da credibilidade e da coerência da regulamentação.
Seria igualmente errado presumir o contrário: que a propriedade pública conduz automaticamente a uma maior oferta. As empresas estatais também precisam de financiar e implementar projetos. Se um portefólio extenso consumir uma parte significativa da sua capacidade financeira e organizacional, isso poderá prejudicar outros investimentos.
A questão relevante, portanto, não é se os proprietários privados ou públicos geralmente constroem melhor. O fator decisivo é quais as condições institucionais que possibilitam de facto a criação de habitação adicional, baseada nas necessidades.
O maior problema de distribuição é entre os inquilinos atuais e aqueles que procuram apartamentos
A socialização pode ser particularmente benéfica para as famílias que já residem nos apartamentos afetados. Podem obter uma trajetória de rendimentos de arrendamento mais estável, proteções sociais mais robustas ou melhores oportunidades de participação.
Por outro lado, as pessoas que não fazem parte deste grupo de habitação só beneficiam indirectamente ou se tiverem acesso a um apartamento devoluto. Isto cria um problema de distribuição que é muitas vezes subestimado no debate político.
Uma família com um contrato de arrendamento de longa duração favorável pode continuar a pagar uma renda particularmente baixa, mesmo com o aumento do rendimento. Por outro lado, uma família com baixos rendimentos que procure um apartamento pode deparar-se com preços significativamente mais elevados.
Não se trata de um argumento contra a proteção dos contratos de arrendamento existentes. No entanto, demonstra que as rendas acessíveis existentes não garantem automaticamente uma distribuição baseada nas necessidades.
Se um parque habitacional controlado pelo Estado tiver de cumprir funções sociais específicas, as regras para novos arrendamentos tornam-se particularmente importantes. Podem ser tidos em conta níveis de rendimento, dimensão das famílias, urgências específicas e dimensões adequadas dos apartamentos.
A mobilidade dentro do parque habitacional existente também merece atenção. Quem vive num apartamento grande e acessível tem, muitas vezes, poucos incentivos financeiros para se mudar para um mais pequeno, mas mais caro. Uma troca de apartamentos bem-sucedida pode ajudar a aproveitar melhor o espaço existente, desde que não implique desvantagens significativas em termos de arrendamento.
A qualidade social de um modelo habitacional não é, portanto, apenas medida pelo valor médio da renda. Depende também de quem tem acesso ao imóvel e se os apartamentos vão ao encontro das necessidades reais das famílias.
O valor da renda, incluindo as contas de consumo, é o que determina o dia a dia, não o indicador político
Para as pessoas, não é apenas o valor líquido da renda que importa no final do mês. O que é crucial é o custo total de vida.
Os custos com energia, limpeza do edifício, manutenção e outras despesas operacionais que possam ser repercutidas nos inquilinos podem aumentar o encargo, mesmo que a renda base suba lentamente. Uma política que se foque apenas na renda base pode, por isso, não refletir a real situação financeira.
O equilíbrio entre renovações energeticamente eficientes e a acessibilidade a curto prazo é particularmente desafiante. Os investimentos em invólucros de edifícios e tecnologia de aquecimento podem reduzir o consumo de energia. No entanto, inicialmente acarretam custos e nem sempre resultam automaticamente numa redução do custo total.
O facto de uma medida ter um efeito financeiramente benéfico para os residentes depende, entre outros factores, dos custos de investimento, dos subsídios, da distribuição dos custos e das poupanças reais alcançadas. Os hábitos de aquecimento e as tendências dos preços da energia também desempenham um papel importante.
Isto representa um desafio de gestão complexo para as entidades públicas ou comunitárias. Simplesmente renovar o máximo possível não chega. Os investimentos devem ser tecnicamente sólidos, coordenados em termos de tempo e socialmente sustentáveis.
Uma perspetiva de longo prazo pode ser útil. Ao agrupar as medidas e planeá-las em tempo oportuno, a duplicação desnecessária de esforços pode ser evitada mais facilmente. Em contrapartida, uma política de remediação que reagem apenas a danos agudos é, normalmente, mais difícil de planear.
Portanto, o sucesso não deve ser medido apenas pelo crescimento da renda líquida, mas também pela qualidade de vida, consumo de energia e custos mensais totais.
Uma boa administração pública necessita de mais do que uma missão social
A propriedade pública não é uma garantia automática de qualidade. Mesmo um portefólio financiado com recursos públicos exige uma gestão profissional, responsabilidades claras e uma supervisão eficaz.
Uma missão social pode levar a objetivos conflituantes. Rendas baixas, reparações rápidas, elevados padrões de proteção climática, novas construções e um orçamento equilibrado são objetivos compreensíveis. No entanto, não é possível maximizá-las simultaneamente em todas as circunstâncias.
Assim, é essencial definir prioridades e como serão divulgados os desvios em relação às metas. Uma empresa não deve ser avaliada apenas por cobrar a renda mais baixa possível no curto prazo. Igualmente importante é a sua capacidade de manter o seu portefólio a longo prazo.
Um relatório relevante deve, portanto, considerar em conjunto as tendências de aluguer, despesas de manutenção, tempo de reparação, investimentos e riscos de financiamento. A evolução das necessidades de reforma é particularmente importante. Um resultado anual favorável tem pouca relevância se o trabalho necessário for apenas adiado.
A participação dos inquilinos também exige estruturas claras. Isto permite-lhes contribuir com conhecimento local, identificar conflitos precocemente e tornar as prioridades mais transparentes. Ao mesmo tempo, as decisões técnicas, jurídicas e financeiras devem manter-se viáveis.
O controlo democrático e a gestão profissional não são opostos. Desempenham funções diferentes. O controlo define metas e monitoriza resultados; a gestão organiza a implementação económica e técnica.
Sem esta separação, corre-se o risco de que os interesses políticos de curto prazo se sobreponham à gestão do edifício a longo prazo.
Cada euro investido tem uma alternativa em termos de política de habitação
Uma avaliação abrangente não deve apenas questionar se a nacionalização é financeiramente viável. Deve também examinar se os mesmos fundos públicos poderiam alcançar um maior impacto social através de outros meios.
Esta questão diz respeito aos custos de oportunidade: aqueles que imobilizam o dinheiro, as linhas de crédito e a capacidade administrativa para uma medida específica não podem utilizá-los plenamente para outras tarefas em simultâneo.
As alternativas incluem a construção subsidiada de novos imóveis, a aquisição de propriedades individuais de importância estratégica, a garantia de direitos de ocupação, o apoio a organizações sem fins lucrativos e o fornecimento de terrenos adequados.
Os instrumentos não são diretamente comparáveis. A aquisição de um edifício existente pode garantir a ocupação dos imóveis a curto prazo. A construção de um novo edifício cria espaço habitacional adicional, mas leva tempo. Os direitos de ocupação podem melhorar o acesso para determinadas famílias sem que o sector público tenha de se tornar proprietário.
Os compromissos de financiamento não devem ser equiparados à conclusão de apartamentos. Em Berlim, um total de 5.175 apartamentos subsidiados foram aprovados em 2025. Entre 2015 e o final de 2025, um total de 15.848 apartamentos subsidiados foram concluídos no âmbito do fundo correspondente para novas construções. A diferença entre a aprovação e a conclusão ilustra a dimensão temporal dos programas de política de habitação.
Uma comparação significativa deve, por isso, ter em conta diversos factores: a utilização de fundos públicos, o número de agregados familiares alcançados, a duração do compromisso, a rapidez do efeito e o risco assumido.
A opção mais barata por apartamento nem sempre é a melhor. Um compromisso de curto prazo e baixo custo pode ser menos valioso do que um apartamento com habitação garantida permanentemente. Por outro lado, uma elevada taxa de proprietários de imóveis não é um fim em si mesma se mais famílias necessitadas puderem ser servidas por outros meios.
A credibilidade política surge de compromissos verificáveis
O debate em Berlim tem uma história democrática singular. No referendo de 26 de setembro de 2021, 57,6% dos eleitores apoiaram a iniciativa correspondente para a socialização de grandes bairros sociais. Isto enviou um sinal político claro. Contudo, não substituiu a necessidade de legislação concreta ou de uma análise económica de um modelo de implementação.
Sobretudo num projecto como este, a comunicação política deve distinguir entre objectivo, expectativa e garantia. Um objetivo pode ser reduzir as rendas a longo prazo. Uma expectativa pode ser que o aumento seja menor do que com a gestão privada. Uma garantia, por outro lado, pressupõe que o resultado prometido é efetivamente alcançado nas condições definidas.
Estas diferenças não são meramente um pormenor linguístico. Determinam se as pessoas conseguem avaliar corretamente o impacto nos seus próprios planos de vida.
Para muitas famílias, a habitação acessível não é uma questão abstrata de distribuição, mas um pré-requisito para a estabilidade profissional e familiar. Consequentemente, existem grandes expectativas em relação a propostas políticas que prometam mudanças fundamentais.
Uma apresentação credível teria, portanto, de divulgar para que propriedades e famílias está previsto o alívio, qual o objectivo do aumento das rendas e quais as premissas de custos que o sustentam.
Igualmente importante é a análise sobre o que acontece em condições menos favoráveis. Quem suporta os custos adicionais inesperados? Os investimentos são diferidos? O orçamento público intervém? Os alugueres podem subir mais acentuadamente do que o inicialmente previsto?
Quanto mais concretamente estas questões forem respondidas, menos o debate dependerá de promessas exageradas e de relativizações subsequentes.
O teste decisivo é um plano de negócios completo
Uma decisão acertada sobre a socialização exige um cálculo que vai para além do preço de compra ou do valor da compensação.
O primeiro passo é um inventário suficientemente preciso. Isto inclui espaço habitacional, contratos de arrendamento, imóveis vagos, tecnologia de edifícios, eficiência energética e reparações previsíveis. Sem esta informação, permanece incerto quais as receitas e despesas que podem ser realmente esperadas.
Partindo deste princípio, o financiamento deve estar ligado à gestão. Uma taxa de juro baixa é de pouca utilidade se a necessidade de reformas for subestimada. Por outro lado, um portefólio bem conservado pode oferecer maior flexibilidade social do que uma aquisição aparentemente barata com custos subsequentes elevados.
O plano de negócios deve também diferenciar entre riscos pontuais e riscos contínuos. Os custos legais e de transferência têm pesos diferentes de juros contínuos ou manutenção recorrente.
Uma abordagem realista à redução de custos é particularmente importante. Os ganhos de eficiência não devem ser planeados simplesmente por serem politicamente desejáveis. Devem ser alcançáveis organizacionalmente e não devem comprometer a qualidade do serviço.
Por fim, o modelo requer diferentes cenários. Um cálculo básico pode representar condições favoráveis ou médias. Além disso, deverá ser possível visualizar como custos de construção mais elevados, taxas de juro menos favoráveis ou maiores necessidades de reparação afetariam o modelo.
Só um cálculo tão abrangente permite uma avaliação central: quanto auxílio social é efetivamente alcançado, qual a sua permanência e qual o risco que o público em geral assume ao obtê-lo?
A habitação acessível exige uma estratégia que vá além da questão da propriedade
A afirmação de que as rendas ainda podem subir mesmo após a socialização não é surpreendente do ponto de vista económico. O que surpreende é a frequência com que o debate público trata as estruturas de propriedade e a evolução dos custos como se uma pudesse ser completamente anulada pela alteração da outra.
Um proprietário público ou sem fins lucrativos pode estar vinculado a objetivos diferentes de uma empresa com fins lucrativos. Pode reforçar as protecções sociais, utilizar os excedentes de forma diferente e garantir compromissos a longo prazo. Estas são possibilidades relevantes.
As suas limitações residem nos custos reais e na falta de novas habitações. Os edifícios precisam de manutenção, os investimentos precisam de ser financiados e os apartamentos precisam de ser disponibilizados a novas famílias. Estas tarefas existem independentemente de quem é o proprietário dos edifícios.
A perspectiva economicamente convincente não é, portanto, uma promessa indiscriminada de expropriação nem a afirmação de que o mercado resolverá adequadamente a escassez de habitação sem intervenção pública. Uma abordagem sensata é uma combinação de protecção fiável dos inquilinos, gestão imobiliária profissional, construção de novas habitações e apoio direccionado a famílias com baixos rendimentos.
A nacionalização pode ser um instrumento dentro de uma tal estratégia. Se é a opção mais adequada depende da compensação, do financiamento, da qualidade administrativa e do seu efeito efetivo de alívio.
A política de habitação de Berlim não deve, portanto, ser avaliada pela abrangência aparente de uma mudança na propriedade dos imóveis. O que importa é se mais pessoas poderão viver permanentemente em habitações adequadas, sem que o financiamento se baseie em pressupostos irrealistas ou em transferências indevidas de responsabilidades. A qualidade social de uma reforma da habitação não se demonstra apenas por promessas, mas pela sustentabilidade a longo prazo dos seus cálculos.