Bare fortsætte som før? Sanktioner og inflation: De økonomiske konsekvenser af konflikten mellem USA og Iran – Kreativt billede om emnet, skabt med AI: Xpert.Digital
Hormus i fokus: Hvordan konflikten mellem USA og Iran ændrer den globale økonomi
Europa betaler for konflikten om energi, renter og konkurrenceevne
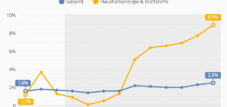
Selvom Europa er mindre afhængig af olie og gas fra Den Persiske Golf end nogle asiatiske økonomier, er det fortsat tæt integreret i de globale energimarkeder. Stigende verdensmarkedspriser resulterer derfor i højere europæiske importomkostninger. Denne effekt var tydelig i 2026: Inflationen i eurozonen steg til 3,3 procent i august, en stigning fra 2,9 procent i juli. Dette fornyede prispres var i høj grad energidrevet.
Den Europæiske Centralbank står over for en vanskelig målkonflikt. Energidrevet inflation svækker købekraften og kan destabilisere forventningerne, mens højere renter ikke forbedrer energiforsyningen. Ikke desto mindre kan en centralbank ikke blot stå passivt og se andenrunde-effekterne udfolde sig. Denne konflikt forlænger således perioden med øgede finansieringsomkostninger og lægger et særligt pres på rentefølsomme sektorer som byggeri, ejendomme og kapitalintensive industrier.
Tyskland står over for en yderligere strukturel konkurrenceudfordring. Kemiske, metalforarbejdnings-, glas-, papir-, logistik- og dele af den maskintekniske sektor er meget følsomme over for energi- og transportomkostninger. Virksomheder konkurrerer med producenter i regioner, der har adgang til billigere, lokalt fremskaffet energi. Et midlertidigt prischok kan derfor udløse permanente placeringsændringer, hvis virksomheder flytter investeringer eller ophører med at modernisere deres faciliteter.
Den rette europæiske reaktion er ikke fuldstændig isolation. En mere økonomisk fornuftig tilgang er en kombination af diversificerede importkilder, effektive netværk, strategiske reserver, hurtigere tilladelsesprocesser og fleksibel efterspørgsel. Afgørende er det, at modstandsdygtighed ikke bør forveksles med autarki. Fuldstændig selvforsyning ville være uoverkommeligt dyr i mange sektorer. I stedet opstår robusthed fra flere forsyningskæder, udskiftelige mellemprodukter og evnen til hurtigt at skifte til alternativer i tilfælde af forstyrrelser.
Fragtraterne forvandler en regional krise til et globalt problem i forsyningskæden
Konflikten driver ikke kun energiomkostningerne op, men også omkostningerne ved al fysisk handel. Siden krigens begyndelse er omkostningerne ved containerfragt fra Asien til USA til tider fordoblet. På ruten fra Kina til den amerikanske østkyst nåede spotraterne omkring 10.948 dollars pr. 40-fods container i september. Dette var mere end fire gange højere end i begyndelsen af eskaleringen.
Stigningen har flere årsager. Bunkerbrændstof bliver dyrere, forsikringspræmier stiger, og skibe er nødt til at planlægge længere eller mere risikable ruter. Rederier tager højde for tillæg for krig, usikkerhed og potentielle forsinkelser. Samtidig fremskynder importører ordrer, fordi de forventer yderligere prisstigninger eller forsyningsforstyrrelser. Denne accelererede efterspørgsel reducerer yderligere den tilgængelige lastplads.
Virkningerne strækker sig langt ud over Den Persiske Golf. Containere og skibe er ikke der, hvor de forventes ifølge den normale tidsplan. Behandlingstiderne forlænges, der mangler tomme containere, og havneanløb forsinkes. Selv hvis kun en del af flåden er bundet eller forsinket, falder den effektivt tilgængelige transportkapacitet. Derfor kan fragtraterne stige, selv på ruter geografisk langt fra konflikten.
For industrivirksomheder er transportomkostningerne alene kun en del af byrden. Længere leveringstider øger behovet for driftskapital og sikkerhedslager. Upålidelige leverancer kan stoppe produktionslinjer, selvom den manglende vare kun har en lav værdi. Virksomheder med komplekse styklister, en enkelt kvalificeret leverandør og begrænset gennemsigtighed omkring underleverandører er særligt sårbare.
En tilbagevenden til normal drift ville ikke ske øjeblikkeligt, selv efter en våbenhvile. Minerydning, sikkerhedsinspektioner, genoprettelse af forsikringsdækning og ompositionering af skibe tager alt sammen tid. Derfor bør virksomheder ikke antage, at en politisk aftale vil normalisere logistikomkostningerne inden for et par dage. Markederne reagerer hurtigere på fredssignaler end faktiske forsyningskæder.
Asien bærer den største umiddelbare forsyningsrisiko
Mange asiatiske økonomier er stærkt afhængige af Mellemøsten for deres import af olie og gas. Sydkorea, Japan, Indien og andre lande står derfor over for en dobbelt udfordring: at sikre deres energiforsyninger og samtidig afbalancere deres forhold til USA, Kina og Golfstaterne. Militær støtte til Washington kan være dyr både nationalt og økonomisk, mens neutralitet skaber sikkerhedsmæssige spændinger.
For importafhængige lande forværrer høje oliepriser handelsbalancen. Efterspørgslen efter dollars stiger, nationale valutaer kommer under pres, og den importerede inflation stiger. Centralbanker kan reagere med højere renter, men dette risikerer svagere investeringer og beskæftigelse. Lande med regulerede brændstofpriser skal beslutte, om de vil overføre chokket til forbrugerne eller absorbere det gennem budgetnedskæringer.
Kina indtager en særlig position. Det er en stor energiimportør, en vigtig handelspartner for Iran og samtidig en strategisk rival til USA. Beijing har en interesse i lave energipriser og stabile handelsruter, men ønsker ikke fuldt ud at efterkomme amerikanske presmekanismer eller blive trukket ind i en direkte konflikt. Kinesisk diplomati sigter derfor mod deeskalering, mens Washington ønsker at forhindre enhver potentiel materiel eller teknologisk støtte til Teheran.
Påstandene omkring satellitdata, målretningsinformation og kinesiske aktører viser, hvor hurtigt kommerciel teknologi kan blive involveret i sikkerhedstvister. Selv hvis den kinesiske ledelse benægter direkte støtte, forbliver linjerne mellem statslige agenturer, virksomheder og andre organisationer komplekse. For markederne øger selv den blotte mistanke om kinesisk involvering risikoen for sekundære sanktioner og yderligere fragmentering af den globale handel.
Golfstaterne er på samme tid vindere, ofre og mæglere
Ved første øjekast kan det synes, at de olie- og gaseksporterende Golfstater drager fordel af højere priser. I virkeligheden er deres situation modstridende. Stigende priser øger potentielle indtægter, men angreb på faciliteter, blokerede sejlruter og højere sikkerhedsomkostninger bringer eksportmængderne i fare. Turisme, flyrejser, finansielle tjenester og ejendomsmarkeder lider under en voksende regional risikopræmie.
Saudi-Arabien, De Forenede Arabiske Emirater og Qatar har investeret kraftigt i økonomisk diversificering i de seneste år. Det er netop derfor, at en langvarig konflikt ikke kun påvirker dem som energiproducenter. Internationale virksomheder udsætter investeringer, faglærte arbejdere revurderer sikkerhedssituationen, og forsikringsselskaber hæver præmierne. Prestigeprojekter og transformationsprogrammer kræver stabile kapitaltilstrømninger og pålidelig planlægning – som begge hæmmes af regional eskalering.
Samtidig har disse stater diplomatisk betydning. De kan tilbyde kommunikationskanaler, fremme fangeudvekslinger og støtte tekniske aftaler om skibsfart. Deres troværdighed afhænger dog af, at de ikke blot opfattes som en forlængelse af en part i konflikten. Deres økonomiske egeninteresse taler klart for deeskalering, men sikkerhedspolitisk set forbliver de afhængige af amerikanske kapaciteter.
Jordan og andre nabostater står også over for høje risici, selvom de kun har begrænset indflydelse på årsagerne til konflikten. Angreb på baser, flygtningestrømme, reducerede investeringer og dyr energi kan belaste skrøbelige budgetter. Den økonomiske skade fordeles derfor ikke efter politisk ansvar, men snarere efter geografisk nærhed, importafhængighed og institutionel modstandsdygtighed.
Washingtons magtpolitik støder på grænserne af sin egen indenrigspolitik
I USA bliver konflikten i stigende grad en strid om militær autoritet, omkostninger og politisk ansvar. Kongressens afstemninger om begrænsning af præsidentens magt viser, at den militære strategi mangler fuld indenrigspolitisk støtte. Selv inden for det Republikanske Parti er der modstand mod en ubegrænset forpligtelse, både hvad angår tid og finansiering.
Denne debat er økonomisk relevant, fordi krige ændrer forventningerne til offentlige udgifter, underskud og inflation. Yderligere forsvarsudgifter kan støtte individuelle sektorer, men øger den føderale regerings samlede finansieringsbehov. Samtidig fungerer højere oliepriser som en skat på forbrugerne. Når brændstof og transport bliver dyrere, er der mindre indtægter tilbage til andre udgifter. Derfor kan den samlede nettoøkonomiske effekt være negativ på trods af øget våbenproduktion.
Præsident Donald Trumps hårde retorik har til formål at afskrække og fremtvinge indrømmelser fra den anden side. Trusler om fuldstændig økonomisk isolation eller udbredt ødelæggelse øger dog også risikopræmien. Markederne skelner ikke klart mellem taktisk kommunikation og faktisk hensigt. Jo mere ekstrem formuleringen er, desto større er sandsynligheden for, at virksomheder vil forberede sig på et eskaleringsscenarie.
Dertil kommer konflikten om mediernes adgang til og rapportering. Restriktioner for journalister, beskyldninger om at bringe den nationale sikkerhed i fare og politiske angreb på medierne kan forringe informationens kvalitet. Pålidelig information er dog afgørende for de finansielle markeder. Hvor uafhængig bekræftelse mangler, øges rygter, fejlvurderinger og pludselige prisbevægelser. Gennemsigtighed er derfor ikke kun en demokratisk værdi, men også en essentiel økonomisk infrastruktur.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning


Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Global forsyningskædestress: Virkningen af konflikten mellem USA og Iran
Israel og USA forfølger ikke de samme mål
Israel ser Irans militære kapaciteter og atomprogram primært som en umiddelbar sikkerhedstrussel. USA skal også overveje globale energipriser, alliancer, indenlandske omkostninger og konkurrence med Kina. Dette kan føre til forskellige prioriteter. Washington kan være interesseret i en begrænset aftale, der åbner Hormuz og sænker oliepriserne. Israel kan anse en sådan aftale for utilstrækkelig, hvis de iranske kapaciteter fortsætter.
Denne divergens påvirker troværdigheden af diplomatiske løsninger. En aftale er kun økonomisk værdifuld, hvis relevante aktører ikke underminerer den gennem parallelle operationer. Markederne skal derfor ikke blot vurdere, om Washington og Teheran er enige, men også om Israel, regionale partnere og allierede grupper støtter deeskalering.
Politisk kritik i Israel og blandt nogle amerikanske republikanere viser, at et kompromis kan medføre høje indenrigspolitiske omkostninger. Det er netop her, et klassisk forhandlingsproblem ligger: en aftale kan være gavnlig for økonomien som helhed, men for magtfulde grupper fremstå som et strategisk nederlag. Jo mere følelsesmæssigt og ideologisk ladet konflikten er, desto vanskeligere bliver det politisk at realisere økonomiske fordele.
Kunstig intelligens muliggør præcision – og skalerbare fejl
Moderne krigsførelse bruger satellitbilleder, sensordata, mønstergenkendelse, målprioritering og softwareplatforme. Kunstig intelligens kan analysere store datasæt hurtigere og understøtte militære beslutninger. Det eliminerer dog ikke dårlige inputdata eller uklar ansvarlighed. Hvis data er unøjagtige, forældede eller manipulerede, kan automatiseret analyse sprede fejlen med større hastighed og tilsyneladende objektivitet.
Teknologivirksomheder står over for stigende ansvars- og omdømmerisici. Software, der oprindeligt blev udviklet til logistik, dataintegration eller civil analyse, kan bruges til militære formål. Dette sætter startups og platformudbydere i geopolitiske afhængigheder, der påvirker deres finansiering, eksportmuligheder og kunderelationer. Systemer, der aggregerer målinformation eller kontrollerer kritisk infrastruktur, er særligt følsomme.
Konflikten accelererer samtidig investeringer i droneforsvar, autonome systemer, cyberforsvar og satellitbaseret rekognoscering. Dette skaber vækstmuligheder for forsvars- og teknologivirksomheder, men også nye afhængigheder. Stater vil forsøge at udøve større kontrol over data, chips, cloudinfrastruktur og AI-modeller, enten nationalt eller gennem alliancer. Dette vil sandsynligvis yderligere forværre fragmenteringen af globale teknologiområder.
Solenergi omdannes fra et klimaprojekt til sikkerhedsinfrastruktur
Energikrisen viser, at vedvarende energi ikke kun tjener klimabeskyttelse. De reducerer også afhængigheden af importerede fossile brændstoffer og afbøder virkningen af geopolitiske chok på elpriserne. I de første seks måneder af konflikten undgik europæiske solkraftværker teoretisk set gasimport til en værdi af mere end 30 milliarder euro. Selvom dette beløb ikke omsættes til en tilsvarende reduktion i alle forbrugerregninger, illustrerer det den makroøkonomiske værdi af eksisterende produktionskapacitet.
Sikkerhedsgevinsterne afhænger dog af net, lagring og fleksibilitet. Solkraftværker genererer ikke elektricitet på alle tidspunkter. Uden netudvidelse, batterilagring, belastningsstyring og regulerbare kraftværker kan yderligere produktion ikke fuldt ud kompensere for flaskehalse. Vedvarende energi erstatter derfor ikke alle fossile brændstofreserver, men de reducerer mængden af importerede brændstoffer og dermed sårbarheden.
Iran udvider også sin solenergikapacitet, fordi landets elforsyning lider under stigende efterspørgsel, en pukkel af investeringer og mangel på brændstof. Dette virker paradoksalt i første omgang i betragtning af landets enorme gasreserver. Reserver i jorden garanterer dog ikke en pålidelig elforsyning. Udvinding, transmissionsledninger, kraftværker, prisregulering og vedligeholdelse afgør alle, om der rent faktisk er energi tilgængelig.
Europa står over for en industripolitisk udfordring. En hurtig udbredelse af vedvarende energi øger modstandsdygtigheden, men kan skabe ny afhængighed af solcellemoduler, invertere, batterier og kritiske råmaterialer. Det rigtige svar er ikke at producere alle komponenter indenlandsk. En mere fornuftig tilgang er diversificeret indkøb kombineret med strategisk produktion i særligt kritiske sektorer og tilstrækkelige reserver af netkomponenter.
Tre udviklingsstier bestemmer priser og investeringer
Det mest gunstige realistiske scenarie ville være en stabil våbenhvile med en gradvis genåbning af Hormuzstrædet. I dette tilfælde kan oliepriser og forsikringspræmier falde betydeligt. Den fysiske normalisering ville dog stadig blive forsinket, fordi minerydning, reparationer og genoptagelse af regelmæssige skibsfartsplaner tager tid. Virksomheder ville ikke i første omgang reducere deres sikkerhedslagre fuldt ud, så længe de politiske årsager forbliver uløste.
Et andet scenarie er en fastfrossen konflikt med tilbagevendende angreb og begrænsede forhandlinger. Dette scenarie kan være særligt invaliderende for den globale økonomi. Det forhindrer det maksimale chok, men holder energi-, forsikrings- og finansieringsomkostningerne permanent forhøjede. Investeringer udskydes, mens virksomheder og regeringer løbende finansierer nye midlertidige løsninger. Omkostningerne er mindre dramatiske end ved en total blokade, men akkumuleres over måneder og år.
Det tredje scenarie ville være en bred regional eskalering med alvorlig skade på energifaciliteter, en langvarig blokade og større involvering af allierede stater. I dette scenarie ville oliepriserne sandsynligvis forblive betydeligt over tidligere toppe, med nye strategiske reservefrigivelser og en global recession, der bliver sandsynlig. Importafhængige vækstøkonomier, energiintensive industrier og stærkt forgældede lande ville være særligt sårbare. Finansmarkederne ville favorisere sikre aktiver, mens risikopræmier og dollarefterspørgsel ville stige.
En lineær udvikling er usandsynlig. Konflikten kan svinge mellem forhandling og eskalering. Netop denne usikkerhed gør beslutningstagning vanskelig. Virksomheder bør derfor ikke forsøge at forudsige et enkelt forløb. Planlægning med tærskler er mere fornuftigt: Hvilke foranstaltninger vil blive udløst af specifikke oliepriser, transporttider, forsikringsforhold eller forsyningsforstyrrelser? Modstandsdygtighed opstår fra forberedte reaktioner, ikke fra perfekte prognoser.
Virksomheder skal endelig behandle modstandsdygtighed som kapital
For virksomheder er konflikten ikke et abstrakt geopolitisk problem, men et spørgsmål om omkostningsstruktur, likviditet og forsyningskapacitet. Det første skridt er at vurdere den faktiske eksponering. Dette omfatter ikke kun direkte leverandører i Mellemøsten, men også energiaktier, transportruter, underleverandører, forsikringsvilkår, valutarisici og afhængighed af individuelle havne eller råvarer.
Traditionelle indkøbsmålinger er utilstrækkelige. En lavprisleverandør kan vise sig at være dyr samlet set, hvis de tilbyder lange leveringstider, høj risiko for afbrydelser eller ingen alternative ruter. Virksomheder bør derfor overveje de samlede omkostninger under stress. Dette inkluderer yderligere lagerplads, potentiel produktionsnedetid, ekspresforsendelse, finansieringsomkostninger og kontraktlige sanktioner. Den billigste standardprocedure er ikke automatisk den mest økonomiske løsning over en hel krisecyklus.
Kontraktudarbejdelse vinder også frem i betydning. Prisjusteringsklausuler, force majeure-bestemmelser, alternative leveringssteder og klare ansvarsområder for krigsrisikotillæg kan forhindre tvister. Forsikringspolitikker bør gennemgås ikke kun for præmiebeløb, men også for undtagelser og opsigelsesrettigheder. Spørgsmålet om, hvorvidt dækningen forbliver gældende, hvis driftsområdet omklassificeres, er særligt kritisk.
Den operationelle indsats skal forblive differentieret. Ikke alle dele retfærdiggør store sikkerhedslagre. Kritiske komponenter med lange leveringstider kræver en anden strategi end standardiserede masseproducerede varer. Multisource-indkøb, regionale leverandører, modulært produktdesign og bedre data om underleverandører kan reducere risici. Digital gennemsigtighed er kun værdifuld, hvis dataene er aktuelle og relevante for beslutningstagningen.
Stater skal betale for sikkerhed uden at subsidiere ineffektivitet
Regeringer står over for udfordringen med at lette byrden på husholdninger og virksomheder uden fuldstændigt at tilsidesætte prissignaler. Generelle brændstoftilskud er politisk attraktive, men dyre og ofte dårligt målrettede socialt. De tilskynder til et højt forbrug og forsinker tilpasninger. Direkte overførsler til lavindkomsthusholdninger er mere økonomisk effektive, forudsat at administrationen kan implementere dem hurtigt.
Strategiske reserver kræver koordinering. Ukoordinerede udledninger kan sænke priserne på kort sigt, men skabe usikkerhed om fremtidige lagerniveauer. Reserver bør købe tid, indtil udbuddet omdirigeres, efterspørgslen justeres, eller der gøres diplomatiske fremskridt. De er ikke en erstatning for langsigtet diversificering.
Industripolitikken bør fokusere på reelle systemiske flaskehalse. Disse omfatter energiinfrastruktur, net, transformere, visse halvledere, kritiske råmaterialer og maritim kapacitet. Bred subsidiering af al indenlandsk produktion ville være dyrt og kunne svække konkurrencen. Målet behøver ikke at være nationalt autarki, men snarere en robust kombination af indenlandsk kapacitet, pålidelige partnere og alternative forsyningsruter.
Udenrigspolitik og økonomisk politik kan ikke længere behandles separat i denne konflikt. Sanktioner skal undersøges for deres effektivitet, potentiale for omgåelse og humanitære konsekvenser. Militære foranstaltninger kræver en realistisk vurdering af deres økonomiske virkninger i anden og tredje runde. Diplomatiske forslag bør ikke kun indeholde politisk retorik, men også verificerbare skridt vedrørende skibsfart, forsikring, betalingssystemer og energieksport.
De sande omkostninger vil først vise sig efter krigen
De mest synlige omkostninger ved konflikten mellem USA og Iran er ødelagte faciliteter, tabte skibe, tabte menneskeliv og høje oliepriser. Den største økonomiske skade kan dog ligge i de beslutninger, der træffes under pres af vedvarende usikkerhed. Der foretages ingen investeringer, faglærte arbejdere forlader landet, forsyningskæder bliver dyrere, og regeringer omdirigerer midler fra uddannelse, infrastruktur og innovation til sikkerhed og subsidier.
Konflikten accelererer en udvikling, der allerede var begyndt: Den globale økonomi organiserer sig mindre efter maksimal effektivitet og mere efter politisk pålidelighed. Energi, teknologi, logistik og finansielle strømme vurderes sikkerhedspolitisk. Dette øger modstandsdygtigheden på nogle områder, men gør produktionen dyrere og reducerer den globale arbejdsdeling. De resulterende velstandstab sker gradvist og optræder sjældent i en enkelt beregning.
Ikke desto mindre tegner der sig et klart perspektiv. Militær overlegenhed kan ødelægge infrastruktur og svække modstanderen økonomisk. Den kan dog ikke ændre Hormuzstrædets geografi eller håndhæve politisk stabilitet. Tilsvarende kan Iran påføre landet høje globale omkostninger, men det vil betale for dette med sin egen isolation, kapitaltab og faldende levestandard. Ingen af siderne har opnået en ren økonomisk sejr.
Den mest rationelle strategi ligger derfor i en verificerbar deeskalering, der forbinder maritim sikkerhed med gradvise økonomiske indrømmelser. En levedygtig aftale skal gøre overtrædelser sanktionerbare uden automatisk at føre til krig ved hver hændelse. Den skal involvere regionale aktører, samtidig med at humanitære og civile økonomiske strømme beskyttes.
Indtil da forbliver Hormuz en løftestang, hvorigennem regional magt bevæger de globale priser. Den afgørende lektie for virksomheder og stater er at opdage afhængigheder, ikke kun i krisetider. Energieffektivitet, vedvarende energiproduktion, fleksibel logistik, robuste partnerskaber og finansielle buffere er ikke ekstra omkostninger for sjældne undtagelser. De er prisen for økonomisk levedygtighed i en verden, hvor en smal sejlrute kan bestemme inflation, vækst og politisk stabilitet.
📈🚀 Fra synlighed til tillid 👀🤝 Din skalerbare vej med Xpert.Digital


Fra synlighed til tillid: Din skalerbare vej med Xpert.Digital - Billede: Xpert.Digital
Inden for industriel B2B opstår bæredygtige forretningsrelationer sjældent natten over. De udvikles trin for trin – gennem synlighed, professionel relevans, tilbagevendende kontaktpunkter og voksende tillid. Xpert.Digitals 4-trinsmodel adresserer netop dette: Den tilbyder en struktureret vej, der starter med et håndterbart indgangspunkt og kan udvikle sig til et dybere samarbejde inden for forretningsudvikling, hvis det er nødvendigt.
I stedet for at stole på højlydte marketingløfter sætter denne model relationen i forgrunden. Virksomheder starter med klart definerede, let beregnelige målinger og beslutter derefter, baseret på deres egen erfaring, hvor langt de vil udvide samarbejdet. En nøglefaktor for denne uforstyrrede tillidsopbyggende proces: Platformen undgår fuldstændigt irriterende reklamer, så det redaktionelle fokus forbliver udelukkende på virksomhedernes ekspertise.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.