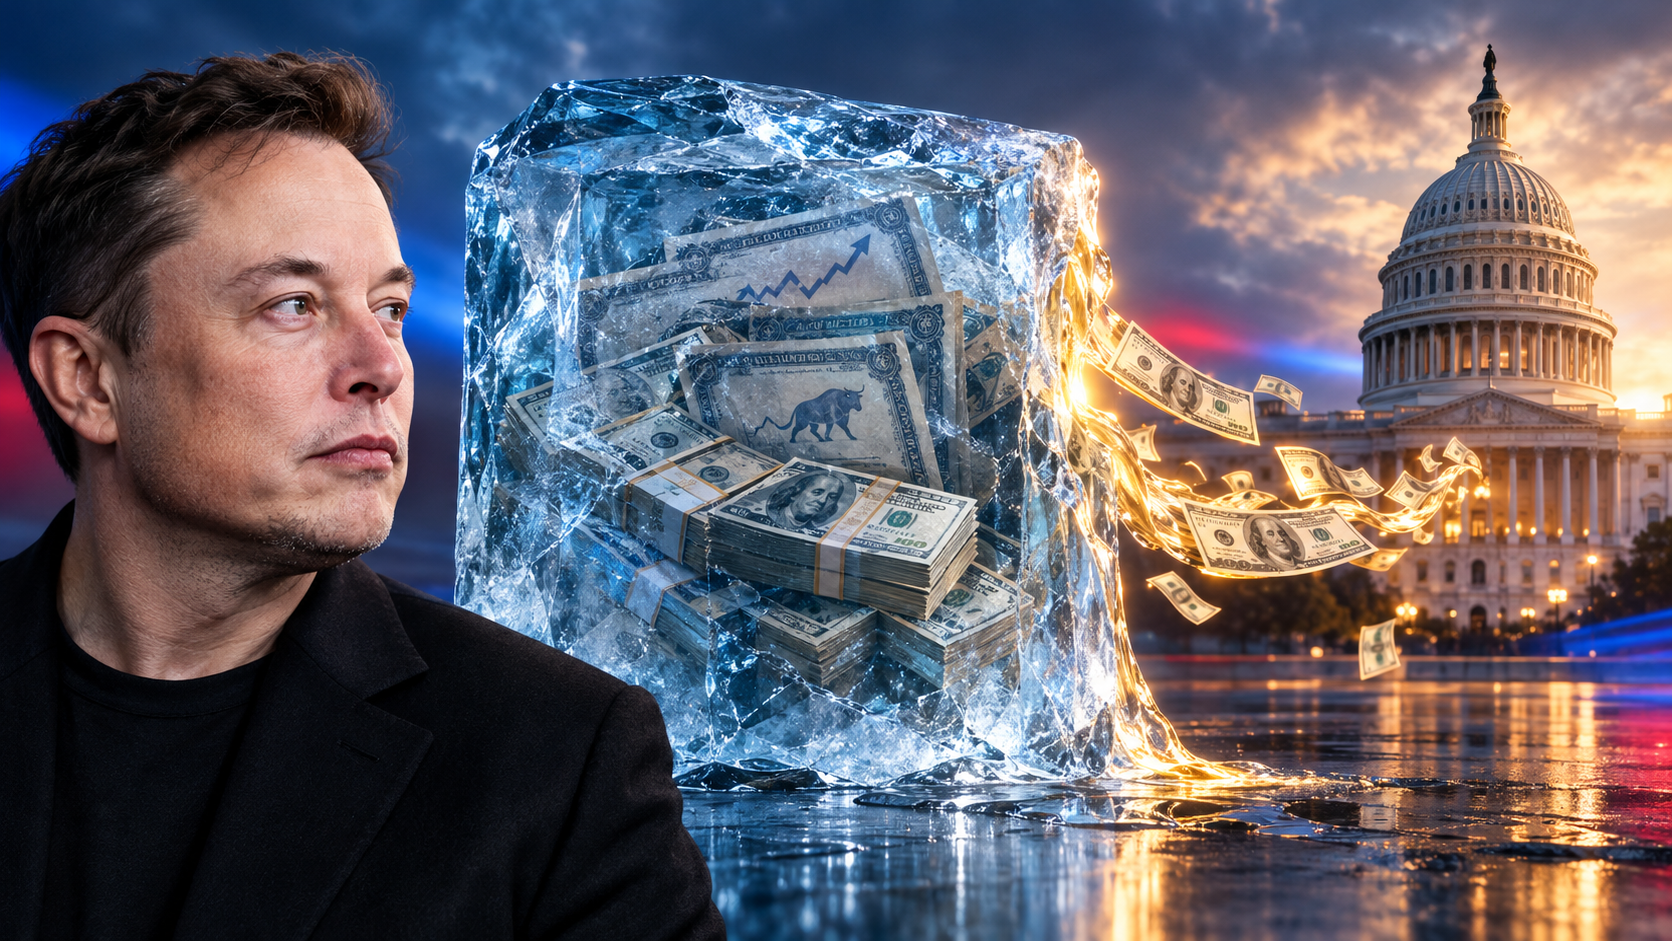
Kan 'n miljardêr politiek finansier, maar nie belasting betaal nie? Die kontroversie rondom Musk se rykdom – 'n kreatiewe beeld oor die onderwerp, geskep met KI: Xpert.Digital
$458 miljoen bestee aan verkiesingsveldtog: Waarom Musk se geld nie die nederlaag verhoed het nie
Vloeistof vir politici, na bewering gevries vir die belastingowerhede: Die teenstrydigheid rondom miljardêr-rykdom
Musk mobiliseer honderde miljoene dollars: Wat dit oor welvaartsbelasting openbaar
Volgens berekeninge wat onmiddellik na die 2026-verkiesingsiklus gepubliseer is, het Elon Musk ongeveer $458 miljoen aan die veldtog toegeken. 'n Beduidende gedeelte van sy steun het gegaan na die Republikeinse Senaatskandidaat Ken Paxton in Texas. Ten spyte van hierdie buitengewoon hoë aanslag het die Demokraat James Talarico die wedloop gewen. Musk se geld het dalk die veldtog beïnvloed, maar dit kon nie die uitslag waarborg nie.
Hierdie saak beklemtoon 'n teenstrydigheid in die debat oor miljardêr-rykdom: Honderde miljoene dollars kan blykbaar binne 'n kort tydperk vir politieke doeleindes gemobiliseer word. Wanneer dit egter by hoër belasting op groot fortuine kom, is die argument dikwels dat die geld in maatskappy-aandele vasgebind is, nie beskikbaar is nie, of slegs ten koste van ekonomiese skade vrygestel kan word. Die twee kan nie eenvoudig gelykgestel word nie: Aandeelhouding is nie kontant nie, en 'n eenmalige veldtogskenking is nie dieselfde as 'n herhalende belasting nie. Maar die verkiesing in Texas laat 'n legitieme vraag ontstaan: Hoe aanneemlik is die algemene bewering dat baie groot fortuine prakties insolvent is?
Paxton se nederlaag bied geen maklike antwoord nie. Dit demonstreer dat selfs baie hoë politieke besteding nie 'n oorwinning kan waarborg nie. Terselfdertyd beklemtoon die veldtog die geweldige finansiële invloed wat 'n enkele groot skenker na 'n verkiesing kan bring. Wat hierdie saak openbaar oor likiditeit, welvaartsbelasting en politieke invloed – en waar die grense van hierdie vergelyking lê – verdien nadere ondersoek.
Hoe miljarde in rykdom polities gelikwideer kan word – en hoekom selfs byna 'n halfmiljard dollar nie 'n verkiesingsoorwinning waarborg nie
Die Amerikaanse middeltermynverkiesings van 3 November 2026 het 'n merkwaardige eksperiment opgelewer: Hoeveel politieke invloed kan gegenereer word met 'n uiters groot persoonlike fortuin? Volgens berekeninge wat onmiddellik na die stemming beskikbaar was, het Elon Musk ongeveer $458 miljoen vir die verkiesingsiklus toegeken. 'n Besonder groot gedeelte van sy steun was gefokus op die Republikeinse Senaatskandidaat Ken Paxton in Texas. Nietemin het die Demokraat James Talarico daar gewen. Die geld was dus daar, en so ook die politieke wil. Slegs die kiesers het nie betroubaar by die beleggingsplan gehou nie.
Dit voeg verdere dringendheid by die debat oor miljardêr-rykdom. Wanneer hoë belasting op groot fortuine bespreek word, fokus die argumente gereeld op 'n gebrek aan likiditeit, ongerealiseerde kapitaalwinste en potensiële skade aan besighede. Wanneer dit egter by politieke invloed kom, kan honderde miljoene euro's blykbaar binne 'n paar maande gemobiliseer word. Dit beteken nie outomaties dat elke welvaartsbelasting ekonomies gesond sou wees nie. Dit beteken egter dat die algemene bewering van die feitlik onoorkomelike insolvensie van baie welgestelde individue aansienlik nadere ondersoek vereis.
Die werklike teenstrydigheid is nie dat die besit van aandele en die hou van kontant verskillende dinge is nie. Dit is natuurlik. Dit lê daarin dat hierdie onderskeid merkwaardig verskillend geweeg word, afhangende van die beoogde gebruik. Vir politieke invloed verteenwoordig welvaart ekonomiese mag. Vir belastingverpligtinge word dit soms as bloot 'n nie-bindende nommer op 'n skerm beskou. 'n Interessante bateklas: uiters buigsaam met betrekking tot politieke bondgenote, maar amper geologies inert met betrekking tot die belastingowerhede.
Na die verkiesing bly een belangrike beperking steeds bestaan ten spyte van die groot poging
Eerstens, die tydsberekening is van kritieke belang. Die verkiesing in die Verenigde State is nou verby. Daarom moet na-middeltermyn-analise nie stop by die verwagting dat Musk sy geld kan gebruik om Texas ten gunste van die Republikeine te wen nie. Talarico het Paxton geklop. Die aanvanklike stemtellings wat onmiddellik na die verkiesing gepubliseer is, het ongeveer 55 persent vir Talarico en 43 persent vir Paxton getoon. Hoewel dit nie die finale, gesertifiseerde uitslag was nie, het dit wel 'n duidelike voorsprong aangedui in wat reeds 'n besliste wedloop was.
Dit verander die interpretasie aansienlik. Die poging om 'n verkiesingsuitslag met buitengewoon groot bedrae geld te beïnvloed, het nie tot 'n klinkende oorwinning gelei nie. Enigiemand wat beweer dat 'n miljardêr bloot 'n senator kan koop, moet onderskei tussen 'n oordrewe beskrywing van politieke mag en 'n werklike waarborg van sukses. Dit is duidelik dat daar geen sodanige waarborg was nie.
Die teenoorgestelde gevolgtrekking – dat nederlaag die onskadelikheid van geld bewys – sou egter ewe verkeerd wees. ’n Onsuksesvolle marktoetrede verminder nie ’n maatskappy nie. ’n Verlore veldtog maak nie sy finansier magteloos nie. Geld kan aandag trek, kandidate verseker, personeel finansier, die agenda bepaal en teenstanders tot duur reaksies dwing. Of hierdie aktiwiteite uiteindelik genoeg stemme verskuif, is ’n ander vraag.
Texas demonstreer dus twee dinge gelyktydig: demokrasie is nie heeltemal te koop nie, maar die voorwaardes van politieke mededinging kan aansienlik verander word deur baie groot fortuine. Hierdie twee waarnemings is nie teenstrydig nie. Saam beskryf hulle die probleem meer akkuraat as enige eenvoudige narratief van 'n almagtige miljardêr of van onveranderlik gelyke mededinging.
Byna 'n halfmiljard is 'n beduidende syfer, maar nog nie 'n finale rekeningkunde nie
Die syfer van byna $500 miljoen is rofweg akkuraat, maar moet nie as 'n finale, geverifieerde totaal beskou word nie. 'n Berekening wat onmiddellik na die verkiesing gepubliseer is, het Musk se bydrae op ongeveer $458 miljoen geplaas. In vergelyking met $500 miljoen verteenwoordig dit 'n verskil van $42 miljoen. In alledaagse taal mag beide syfers soos minder as 'n halfmiljard lyk. Vir 'n ekonomiese analise is dit egter van kardinale belang om te onderskei tussen gerapporteerde skenkings, werklike uitgawes en 'n voorlopige totaal.
Oordrywings is veral maklik om te skep wanneer dieselfde fondse verskeie kere deur die rekeningkundige stelsel gaan. As 'n skenker $75 miljoen na een fonds oordra, en daardie fonds dan dieselfde bedrag na 'n ander oordra, is $150 miljoen in bykomende geld nie geskep nie. Dit is bloot 'n oordrag van dieselfde befondsing. As die geld daarna aan advertensies bestee word, kan hierdie uitgawe nie bloot 'n derde keer by die oorspronklike skenking gevoeg word nie.
Daarom moet skenkings, aanstuurings en finale uitgawes duidelik onderskei word. Andersins word die ontleding van politieke finansiële mag onbedoeld 'n oefening in kreatiewe geldskepping. Die werklike skaal is reeds indrukwekkend genoeg; dit benodig geen ondersteuning deur dubbeltelling nie.
Die bewering dat Musk die grootste enkele skenker in die Amerikaanse geskiedenis is, aangepas vir inflasie, vereis meer as net 'n groot huidige syfer. Dit sou vergelykbare historiese data, 'n gestandaardiseerde definisie van politieke befondsing en 'n verifieerbare inflasie-aanpassing noodsaak. Die bevinding van 'n buitengewoon groot skenking is 'n betroubare aanwyser. 'n Historiese oortreffende trap is egter geen plaasvervanger vir 'n gedefinieerde vergelykende analise nie.
Die geldroete in Texas wys hoe politieke invloed georganiseer is
Die struktuur van die ondersteuning vir Paxton is veral onthullend. Musk het op 9 September $75 miljoen na die Senaatsleierskapsfonds oorgeplaas en nog $83 miljoen op 23 September. Die ooreenstemmende bedrae is toe op die volgende dae aan Texas PAC, 'n super-PAC spesifiek vir Paxton se ondersteuning, gestuur. Hierdie twee betalings alleen beloop altesaam $158 miljoen. Die tydsberekening en bedrag van hierdie betalings bevestig duidelik die verband tussen die befondsing, maar dit vervang nie 'n meer gedetailleerde regsassessering van elke individuele transaksie nie.
Die Senaatsleierskapsfonds is nie bloot die Republikeinse Party se kontantkoei nie. Hierdie onderskeid is belangrik. Die Amerikaanse verkiesingsveldtogstelsel sluit verskillende tipes organisasies met verskillende reëls in. Super PAC's word toegelaat om onbeperkte bydraes te aanvaar en hul eie politieke uitgawes te maak. Hulle kan egter nie hierdie fondse op dieselfde manier as gewone, onbeperkte direkte skenkings aan kandidate versprei nie. Afsonderlike beperkings geld vir gekoördineerde aktiwiteite.
Ekonomies het hierdie befondsing enorme bykomende kapasiteit vir politieke kommunikasie geskep. Advertensiegleuwe kon bespreek word, boodskappe herhaal word en geografiese teikengroepe aangespreek word. 'n Groot, duur staat soos Texas bied ruim geleenthede vir sulke uitgawes. Dit het baie mediamarkte, baie potensiële kiesers en gevolglik baie geleenthede om geld in openbare sigbaarheid te omskep.
Dit beteken nie dat elke oordrag 'n ontoelaatbare verdoeseling is nie. Dit beteken egter wel dat institusionele verpakking nie beduidende private invloed laat verdwyn nie. 'n Baie groot skenker bly 'n baie groot skenker, selfs al gaan hul geld deur verskeie organisatories korrekte kanale langs die pad.
Rykdom is nie kontant nie – maar dit is ook nie ekonomies betekenislose versiering nie
Die kern van die likiditeitsargument is geldig. Om maatskappy-aandele ter waarde van miljarde te besit, beteken nie outomaties dat jy dieselfde bedrag in 'n tjekrekening het nie. Aandelemarkwaardes fluktueer. Groot verkooporders kan afwaartse druk op aandeelpryse plaas. Ongenoteerde bates is dikwels moeilik om te verkoop en kan tot beduidende afslag lei. 'n Belastingrekening kan dus betalingsprobleme veroorsaak, selfs al het jy aansienlike bates op papier. Gevolglik is die strukturering van betalingsterme en uitstellings van kritieke belang wanneer dit by welvaartsbelasting kom.
Daar is egter 'n wye spektrum tussen volledige onmiddellike likiditeit en totale insolvensie. Onder sekere omstandighede kan eienaars aandele verkoop, uitkerings ontvang, bestaande likiede bates gebruik, of lenings uitneem wat deur kollateraal verseker word. Nie elke opsie is altyd raadsaam nie. Nie elke opsie is risikovry nie. Maar die bestaan van sulke moontlikhede maak die bewering dat maatskappybates fundamenteel onbruikbaar is vir die finansiering van persoonlike uitgawes of verpligtinge minder oortuigend.
Die omvang van die verpligting is ook van kritieke belang. Niemand hoef hul hele fortuin te likwideer om 'n klein fraksie daarvan in te samel nie. 'n Belastingdebat gaan gewoonlik nie daaroor om al 'n eienaar se maatskappy-aandele binne 'n week te verkoop nie.
Politieke finansiering bewys dus nie onbeperkte likiditeit nie. Dit lewer konkrete bewyse van aansienlike mobiliseringskapasiteit. Dit is minder dramaties as 'n slagspreuk, maar analities sterker. Enigiemand wat etlike honderde miljoene dollars vir politieke doeleindes kan verskaf, is beslis nie behoeftig in die gewone sin nie. Hul ekonomiese kapasiteit het bloot 'n ander struktuur as dié van 'n werknemer met 'n maandelikse salaris.
Die vergelyking tussen veldtogskenkings en welvaartsbelasting benodig 'n gemeenskaplike noemer
'n Groot absolute bedrag geld sê nie noodwendig veel oor die finansiële las op 'n persoon nie. Om dit te verstaan, moet jy dit in verhouding tot hul bates en beskikbare kontantvloei oorweeg.
'n Suiwer hipotetiese voorbeeld illustreer dit: Met 'n netto waarde van $250 miljard, sou $500 miljoen 'n aandeel van 0,2 persent verteenwoordig. 'n Jaarlikse welvaartsbelasting van een persent, aan die ander kant, sou $2,5 miljard beloop. Die veronderstelde veldtogfinansiering sou dan aansienlik wees, maar sou slegs een vyfde van hierdie jaarlikse belastingaanvraag beloop.
Hierdie voorbeeld is nie 'n skatting van Musk se huidige netto waarde nie. Dit illustreer waarom die waarneming van 'n groot skenking alleen nie 'n volledige assessering van die volhoubaarheid van 'n spesifieke belasting moontlik maak nie. Eenmalige of onreëlmatige politieke uitgawes en 'n gereeld herhalende belasting verskil ekonomies.
Hierdie beperking werk egter beide kante toe. Die feit dat 'n jaarlikse belasting hoër vereistes kan stel, regverdig nie die bewering dat enige relevante belasting onmoontlik is nie. Dit vereis 'n konkrete ondersoek: Watter belastingkoers? Watter belastingbasis? Watter belastingvrye toelaag? Watter betaaldatum? Hoe moet hoogs wisselende maatskappywaardes hanteer word?
Die ernstige vraag is dus nie of miljardêrs op een of ander manier geld kan insamel nie. Dit gaan daaroor watter gereelde bydrae, onder watter reëls, redelik, hanteerbaar en ekonomies gesond is. Enigiets anders is belastingbeleid as 'n weervoorspelling: dit kan moeilik raak, daarom word die geleentheid as voorsorgmaatreël gekanselleer.
Ongerealiseerde winste is nog nie inkomste nie – tog verteenwoordig hulle steeds ekonomiese mag
Wanneer 'n aandeelhouding in waarde toeneem, ontvang die eienaar daarvan nie outomaties 'n ooreenstemmende betaling nie. Onder die standaard kapitaalwinsbelastingstelsel ontstaan 'n belasbare wins gewoonlik met verkoop indien die verkoopopbrengs die belastingbasis oorskry. Die onderskeid tussen gerealiseerde en ongerealiseerde wins is dus 'n sentrale komponent van die huidige belastinglogika, nie bloot 'n taalkundige voorwendsel nie.
Ekonomies gesproke eindig die betekenis van 'n waardetoename egter nie by hierdie belastingdrempel nie. 'n Meer waardevolle aandeelhouding verhoog 'n mens se welvaart. Onder geskikte omstandighede kan dit as leningskollateraal dien, finansieringsopsies uitbrei en die kapasiteit om groter risiko's te neem, verhoog. Daarom is belastingbehandeling en ekonomiese voordeel nie dieselfde ding nie.
Dit skep 'n polities relevante verskil tussen verskillende vorme van inkomste en welvaart. Verdiende inkomste word gereeld uitbetaal en belas. In teenstelling hiermee, met kapitaalwinste, die punt waar 'n belasbare verkoop vir 'n aansienlike tyd uitgestel kan word. Diegene wat hul voortgesette finansieringsbehoeftes op ander maniere kan dek, het ooreenstemmend meer buigsaamheid.
Dit beteken nie dat elke lening belasbare inkomste moet wees nie. 'n Lening behels 'n terugbetalingsverpligting en is ekonomies anders as 'n finale kontantinvloei. Dit beteken ook nie dat elke prysverhoging onmiddellik belas moet word nie. Maar dit beteken wel dat 'n belastingstelsel nie die ekonomiese beheer van groot fortuine heeltemal moet ignoreer deur bloot na 'n gebrek aan verkope te wys nie.
'n Fortuin kan gelyktydig onvervreembaar, onderhewig aan wisselende waardes en uiters nuttig wees. Hierdie eienskappe sluit mekaar nie onderling uit nie.
Lenings skep likiditeit, maar nie 'n vrye parallelle wêreld nie
In openbare diskoers word lenings teen bates soms uitgebeeld as 'n onbeperkte bron van kontant. Dit is 'n oorvereenvoudiging. 'n Lening dra rente. Die bank vereis kollateraal en oorweeg risiko's. Indien die waarde van die verpande bates daal, kan addisionele kollateraal of terugbetalings vereis word. Daarom kan diegene wat hul aandelebesit swaar hefboomfinansier, onder beduidende verkoopdruk kom, veral tydens 'n krisis.
Nietemin is toegang tot sulke finansieringsopsies 'n beduidende voordeel. 'n Huishouding sonder aansienlike kollateraal ontvang verskillende terme en het meer buigsaamheid as 'n eienaar van hoogs waardevolle beleggings. Die verskil lê nie net in die hoeveelheid bates nie, maar ook in hul bekostigbaarheid.
Dit noodsaak 'n tweeledige versigtigheid in die belastingdebat. Aan die een kant moet die staat nie optree asof alle belastingbetalers te eniger tyd sonder risiko lenings kan aangaan nie. Aan die ander kant moet die potensiaal vir lenings nie gesien word as 'n uitdrukking van entrepreneuriese buigsaamheid vir polities gewenste uitgawes nie, terwyl dit skielik heeltemal ondenkbaar lyk wanneer belastingverpligtinge betrokke is.
Die gepaste gevolgtrekking is dus nie 'n algemene verpligting om krediet te verskaf of 'n algemene vrystelling nie. Reëls is nodig vir werklike likiditeitstekorte. Sulke reëls kan betalingsuitstel of paaiementplanne insluit. 'n Uitstel verskil egter aansienlik van 'n permanente kwytskelding: die eis bly staan, slegs die vervaldatum word ekonomies meer hanteerbaar gemaak.
Dit sou minder skouspelagtig wees as om te beweer dat welvaartsbelasting onmiddellik die industriële beskawing sou beëindig. Dit sou egter nader aan gewone finansiële administrasie wees.
Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking


Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking - Beeld: Xpert.Digital
Bedryfsfokusareas: B2B, digitalisering (van KI tot XR), meganiese ingenieurswese, logistiek, hernubare energie en nywerheid
Meer inligting hier:
'n Tematiese spilpunt wat insigte en kundigheid bied:
- Kennisplatform wat globale en streeksekonomieë, innovasie en bedryfspesifieke tendense dek
- 'n Versameling van ontledings, insigte en agtergrondinligting uit ons belangrikste fokusgebiede
- 'n Plek vir kundigheid en inligting oor huidige ontwikkelinge in besigheid en tegnologie
- 'n Spoorpunt vir maatskappye wat inligting soek oor markte, digitalisering en bedryfsinnovasies
Die invloed van miljardêrs op die politiek
Daar is 'n verskil tussen 'n eienaar se private bates en die maatskappy se kontantreserwes
Die argument dat 'n persoonlike welvaartsbelasting onvermydelik werksgeleenthede in gevaar stel, is besonder effektief. Dit verbind die belange van 'n baie welgestelde eienaar met die bekommernisse van baie werknemers. Dus word 'n kwessie van private solvensie vinnig 'n waargenome besluit oor hele werksmag.
Vanuit 'n ekonomiese perspektief is dit egter nodig om dit van nader te bekyk. As 'n eienaar bestaande aandele aan 'n ander belegger verkoop, vloei die koopprys gewoonlik van die koper na die verkoper. Dit word nie outomaties uit die maatskappy se koffers geneem nie. Die fabriek verloor nie onmiddellik sy masjinerie deur hierdie verandering van eienaarskap nie, en die betaalstaat verdwyn nie saam met 'n deel van die aandelepakket nie.
Die situasie kan anders wees as 'n belastingbetaling gefinansier word deur 'n addisionele dividend wat fondse uit die maatskappy onttrek. Net so kan aandeleverkope kwessies van beheer, eienaarskapstruktuur of finansiering laat ontstaan. 'n Streng beheerde familiebesigheid met beperkte likiditeit kan ander probleme ondervind as 'n wyd verhandelde korporasie.
Dit weerlê nie die werkargument heeltemal nie. Dit verwyder bloot die algemene vorm daarvan. Daar moet 'n verifieerbare ekonomiese verband wees tussen 'n belastingeis en 'n werkverlies.
Enigiemand wat hierdie verband beweer, moet dus verduidelik watter belegging gekanselleer sal word, watter finansiering duurder sal word, of watter operasionele besluit sal verander. Sonder hierdie tussenstappe bly die werkplek hoofsaaklik 'n retoriese veiligheidsnet vir sy eienaar se welvaart.
'n Welvaartsbelasting is geen plaasvervanger vir 'n goed deurdinkte belastingstelsel nie
Kritiek op swak teenargumente maak nie outomaties 'n goeie belasting nie. 'n Herhalende heffing op netto waarde kan beduidende probleme veroorsaak as waardasie, toelaes en interaksies swak ontwerp is.
Anders as 'n belasting op werklike inkomste, word welvaartsbelasting gewoonlik gehef selfs al genereer 'n bate min of geen huidige inkomste nie. 'n Eenvoudige berekening illustreer die betekenis daarvan: 'n Welvaartsbelasting van een persent, met 'n jaarlikse opbrengs van twee persent, stem teoreties ooreen met die helfte van daardie opbrengs, selfs voordat ander belastings in ag geneem word. Met 'n tien persent opbrengs sal dieselfde welvaartsbelasting ooreenstem met een tiende van die opbrengs. Daarom beteken dieselfde welvaartsbelastingkoers nie noodwendig dieselfde las op huidige inkomste nie.
Waardasie bied ook verskillende uitdagings. 'n Publiek verhandelde aandelepakket het waarneembare markpryse. Vir ongenoteerde maatskappye, komplekse eienaarskapstrukture of individuele spesiale bates, is waardasie meer kompleks en geneig tot geskille.
Verder is daar vermydingsmeganismes. Baie vrygewige vrystellings kan inkomste verminder en welvaartsverdeling verwring. Oormatig beperkende reëls kan werklike ontbering skep. Die OESO beklemtoon dus dat die evaluering van 'n welvaartsbelasting afhang van die algehele belastingstelsel. Waar kapitaalwinste, kapitaalwinste en erfenisse reeds breedweg en effektief belas word, is dit moeiliker om 'n bykomende belasting te regverdig as waar beduidende gapings bestaan.
Die ontnugterende gevolgtrekking is: Nie elke welvaartsbelasting is wys nie. Maar nie elke verwerping van so 'n belasting is dus ekonomies gesond nie.
Die deurslaggewende vraag is watter prestasievermoë eintlik gemeet word
'n Betekenisvolle belastingdebat begin nie met 'n enkele instrument nie, maar met die probleem self. Is die doel om addisionele inkomste te genereer? Moet baie groot ekonomiese kapasiteite meer eweredig belas word? Is die doel om die konsentrasie van dinastiese rykdom te beperk? Of is die fokus op die konsentrasie van politieke mag?
Hierdie doelwitte oorvleuel, maar is nie identies nie. 'n Belasting kan inkomste genereer sonder om politieke invloed merkbaar te beperk. 'n Reël oor veldtogfinansiering kan politieke mededinging verbeter sonder om die algehele belastinginkomste te verander.
Verder is verskeie benaderings moontlik vir die belasting van groot fortuine: huidige kapitaalwinste, gerealiseerde kapitaalwinste, bate-oordragte, of die welvaart self. Elke opsie het sy eie sterk- en swakpunte. Daarom moet 'n hervorming nie voorgee dat die enigste alternatiewe 'n swak ontwerpte welvaartsbelasting of 'n byna volledige politieke oorgawe is nie.
Die oorgange tussen die stelsels is veral relevant. In die Verenigde State is die belastingbasis vir geërfde bates oor die algemeen gebaseer op die markwaarde ten tyde van die dood. Dit beteken dat waardetoenames gedurende die oorledene se leeftyd anders behandel kan word by 'n latere verkoop in vergelyking met 'n verkoop onmiddellik voor die dood. Enige potensiële boedelbelasting moet afsonderlik oorweeg word.
Sulke koppelvlakke verdien ten minste net soveel aandag as die sensasionele debat oor 'n enkele belastingkoers. 'n Belastingstelsel mag dalk streng op papier voorkom, maar steeds beduidende leemtes tydens sy oorgange toon.
Groot politieke skenkings kan as beleggings beskou word sonder om korrupsie te impliseer
Waarom sou 'n sakeman honderde miljoene dollars aan politiek bestee? 'n Definitiewe antwoord kan nie net uit die vloei van fondse afgelei word nie. Ideologiese oortuigings, persoonlike lojaliteite, sosio-politieke doelwitte en ekonomiese belange kan almal gelyktydig 'n rol speel.
Nietemin is 'n beleggingsperspektief ekonomies voordelig. Regeringsbesluite beïnvloed korporatiewe winste deur belasting, regulering, mededingingsbeleid, permitte, handelsreëls en openbare vraag. Diegene met beduidende ekonomiese belange kan dus aansienlike potensiële voordeel in 'n bepaalde politieke koers sien.
'n Hipotetiese voorbeeld maak die skaal verstaanbaar. As 'n politieke besluit die ekonomiese waarde van 'n belang van $100 miljard met een persent sou verhoog, sou dit een miljard dollar beloop. Onder sulke aannames kan 'n politieke uitgawe van etlike honderde miljoene dollars finansieel rasioneel voorkom vanuit die eienaar se perspektief. Dit bewys nie 'n ooreenstemmende effek of 'n spesifieke motief nie. Dit verduidelik bloot waarom die bedrag van die uitgawe nie outomaties irrasioneel is nie.
Geen eksplisiete quid pro quo hoef ooreengekom te word nie. Die blote vooruitsig van 'n gunstiger ekonomiese of belastingbeleid kan voldoende wees. Dit is juis waarom die strukturele kwessie belangriker is as die kriminele een. Nie elke problematiese konsentrasie van politieke mag vorm 'n korrupsie-oortreding nie.
'n Stelsel kan korrek in vorm funksioneer en steeds hoogs ongelyke geleenthede bied om politieke prioriteite te beïnvloed. Behoorlike rekeningkunde skakel nie die omvang van invloed uit nie.
Om jou eie platform te hê is 'n bykomende magsfaktor, nie 'n gratis towerstaf nie
Musk se finansiële belegging word aangevul deur sy posisie as die eienaar van X. Dit onderskei hom van 'n groot skenker wat bloot openbare aandag moet koop.
Dit sou egter 'n oorvereenvoudiging wees om te beweer dat politieke kommunikasie op 'n toegewyde platform niks kos nie. 'n Platform het bedryfskoste, die bereik daarvan is nie onbeperk nie, en politieke standpunte kan ekonomiese of reputasiegevolge hê. Verder bereik nie elke plasing outomaties alle gebruikers nie.
Die belangrikste verskil lê elders: persoonlike politieke kommunikasie, bestaande openbare profiel en beheer oor 'n beduidende kommunikasie-infrastruktuur kom bymekaar. Dit skep 'n strategiese voordeel waarvan die ekonomiese waarde nie ten volle in skenkingstatistieke weerspieël word nie.
Terselfdertyd moet daar onderskei word tussen verskeie vlakke. 'n Oorspronklike bydrae verskil van betaalde advertensies. Betaalde advertensies verskil van die algoritmiese verspreiding van inhoud. En 'n vermoede oor voorkeurbereik is nog nie afdoende bewys van konkrete tegniese manipulasie nie.
Vir kritiek om as geloofwaardig beskou te word, is die waarneembare kombinasie van rykdom, openbare profiel en platform-eienaarskap voldoende. Bykomende, ongegronde bewerings versterk hulle nie; hulle maak dit bloot makliker om daarteen te verdedig.
Die probleem is nie dat 'n welgestelde platform-eienaar nie 'n politieke mening moet hê nie. Dit gaan oor hoeveel verskillende hefbome vir die vorming van openbare mening in die hande van 'n enkele individu gekonsentreer kan word.
Waarom meer advertensies uiteindelik tot minder bykomende stemme lei
Paxton se nederlaag pas by 'n fundamentele ekonomiese oorweging: die voordele van addisionele besteding groei nie noodwendig proporsioneel met die begroting nie.
Die eerste miljoen kykers kan 'n onbekende kandidaat sigbaar maak, 'n organisasie bou en sleutelteikengroepe bereik. Later verhoog miljoene hoofsaaklik die frekwensie van herhaling. Uiteindelik sien dieselfde kieser herhaaldelik 'n soortgelyke boodskap. Of die volgende advertensie steeds oortuigend sal wees, is dan 'n ope vraag.
Terselfdertyd kan 'n kandidaat se negatiewe eienskappe, 'n ongunstige politieke omgewing of 'n oortuigende teenstander die doeltreffendheid van bykomende advertensies beperk. Kommunikasie verander persepsies, maar dit skep nie 'n heeltemal nuwe werklikheid nie. 'n Begroting kan organisatoriese swakhede versag; dit kan dit nie noodwendig uitskakel nie.
Talarico was ook nie 'n finansieel ongewapende buitestaander nie. Sy veldtog het in die derde kwartaal alleen ongeveer $64 miljoen ingesamel. Dit het beteken dat aansienlike hulpbronne ook aan die Demokratiese kant beskikbaar was. Die Texas-wedloop was dus nie bloot 'n tweestryd tussen 'n miljardêr en 'n kandidaat met 'n fotokopieermasjien, hoop en 'n geleende pen nie.
Die uitslag laat ons egter nie toe om te bereken hoeveel stemme Musk se geld werklik beïnvloed het nie. Ons het nie 'n vergelyking met dieselfde verkiesing sonder sy steun nie. Paxton kon dalk met 'n selfs groter marge verloor het sonder die uitgawes. Net so kon sommige van die veldtog se kommunikasiestrategieë ondoeltreffend of selfs teenproduktief gewees het. Die verkiesingsuitslag alleen skei nie hierdie moontlikhede nie.
Geld koop nie gewaarborgde meerderhede nie, maar dit koop wel uitsonderlike toegang tot mededinging
Die deurslaggewende demokratiese vraag is dus nie net of 'n groot skenker wen nie. Dit is ook watter voorwaardes hy kan verander voordat 'n stemming selfs plaasvind.
Diegene wat baie groot bedrae geld verskaf, kan veldtogte aan die lewe hou, ekstra kwessies by die agenda voeg en politieke organisasies daarvan afhanklik maak. Hulle kan 'n kandidaat minder afhanklik maak van sekere bronne van befondsing. Hulle kan ook seine stuur oor watter politieke rigtings in die toekoms besonder befondsbaar sal wees.
Nie elkeen van hierdie effekte kan direk uit 'n enkele skenking gedemonstreer word nie. Nietemin is hulle relevant as 'n institusionele risiko. Politieke akteurs hoef nie 'n eksplisiete mandaat te ontvang om te verstaan watter standpunte by sleutelondersteuners resoneer nie.
Hierin lê die verskil tussen formele en substantiewe gelykheid. Elke kieser het een stem. Nie elke kieser het vergelykbare geleenthede om die keuse, persepsie en bereik van die kandidate te beïnvloed nie.
Dit is nie 'n argument om politieke regte aan welgestelde mense te ontken nie. Dit is 'n argument om nie die reëls van politieke mededinging uitsluitlik te beoordeel op grond van die vraag of elke enkele transaksie formeel toelaatbaar is nie.
Demokrasie het belang daarby om te verseker dat openbare steun nie afhanklik is van 'n paar private befondsingsbesluite nie. Juis omdat kiesers uiteindelik die vryheid het om te kies, moet die voorwaardes wat hierdie besluit voorafgaan so deursigtig as moontlik bly.
Belastingbeleid alleen bied slegs beperkte hulp teen die konsentrasie van politieke mag
Beter belasting op groot fortuine kan die konsentrasie van ekonomiese hulpbronne beperk. Dit sal egter nie outomaties die probleem van grootskaalse politieke finansiering oplos nie.
Selfs 'n baie groot belastingbydrae laat aansienlike beweegruimte vir diegene met 'n uiters hoë netto waarde. Enigiemand wat steeds miljarde na belasting besit, kan voortgaan om buitengewoon groot politieke bedrae te mobiliseer onder 'n stelsel van onbeperkte Super PAC-bydraes. Daarom vervang belastingopgawes nie veldtogfinansieringshervorming nie.
Omgekeerd maak strenger beperkings op politieke finansiering nie 'n billike belastingstelsel onnodig nie. Beide gebiede het betrekking op verskillende aspekte van dieselfde konsentrasie: ekonomiese mag en die vertaling daarvan in politieke agentskap.
'n Samehangende hervormingsperspektief sou dus verskeie instrumente afsonderlik moet ondersoek: deursigtige en tydige openbaarmaking van politieke geldvloei, effektiewe monitering van die toepaslike koördineringsreëls, naspeurbare verantwoordelikhede en lewensvatbare modelle vir breër politieke finansiering. Watter maatreëls wetlik toelaatbaar en polities haalbaar is, sal elk individueel beoordeel moet word.
Kommunikasieplatforms staar ook hul eie deursigtigheidsvrae in die gesig. Betaalde politieke bereik, persoonlike bydraes en potensiële voorkeurverspreiding moet nie analities saamgevoeg word nie. Slegs dan kan behoorlik beoordeel word watter mag voortspruit uit eienaarskap, watter uit geld en watter uit werklike openbare steun.
Enigiemand wat alle probleme onder die opskrif van welvaartsbelasting afmaak, maak dinge net so maklik vir hulself as iemand wat elke belastingbespreking met die woord "werk" afsluit.
Nie elke miljardêr tree dieselfde op nie, en tog bly die probleem voort
'n Objektiewe analise behoort Musk nie as 'n verteenwoordiger van alle welgestelde individue uit te beeld nie. Groot fortuine verskil in oorsprong, samestelling en likiditeit. Politieke sienings en vorme van betrokkenheid verskil ook.
'n Eienaar van 'n privaat industriële maatskappy kan verskillende finansieringsuitdagings in die gesig staar as 'n belegger met 'n gediversifiseerde sekuriteitsportefeulje. Een persoon kan hoë gereelde dividende ontvang, terwyl 'n ander hoofsaaklik in 'n vinnig groeiende maar lae-opbrengs maatskappy belê. Hierdie verskille moet deur belastingbeplanning aangespreek word.
Net so behoort kritiek op groot private skenkings nie af te hang van of die skenker die polities bevoordeelde kant ondersteun nie. ’n Demokratiese probleem word nie opgelos bloot omdat die welgestelde skenker toevallig ’n mens se eie sienings deel nie.
Die konsekwente maatstaf is dus: Hoe groot kan die finansiële gaping tussen gewone politieke deelname en buitengewone private invloed word? Watter vlak van deursigtigheid is nodig? En watter perke is versoenbaar met vryheid van uitdrukking, vryheid van assosiasie en billike mededinging?
Hierdie vrae is meer ongemaklik as om na 'n enkele skurk te soek. Dit lei ons egter nader aan 'n robuuste institusionele antwoord. Mense verander, welvaart verskuif, politieke alliansies verkrummel. 'n Stel reëls behoort steeds aanneemlik te wees, selfs al skryf die politieke teenstander môre die groter tjek uit.
Wat oorbly van die teorie van die sogenaamde onbelasbare miljarde
Die aanvanklike vraag kan dus presies beantwoord word: Ja, dit is geregverdig om 'n teenstrydigheid uit te wys wanneer groot fortuine as 'n mobiliseerbare hulpbron vir politieke doeleindes verskyn, terwyl die belasting daarvan kategories as onmoontlik beskou word. Nee, 'n groot veldtogskenking impliseer nie dat enige welvaartsbelasting sonder ekonomiese gevolge gehef kan word nie.
Die eerste sin beskerm teen selfsugtige verdoeseling. Die tweede beskerm teen oormatige vertroue in belastingbeleid.
’n Oortuigende beleid sal werklike likiditeitsprobleme moet oplos in plaas daarvan om dit as ’n universele vrystelling te behandel. Dit sal moet onderskei tussen private bates en sakefinansiering. Dit sal waardasieprobleme ernstig moet opneem sonder om daaruit ’n permanente waardasieverbod vir die ekonomies magtigstes af te lei.
Sy sou ook moes erken dat groot fortuine meer as net toekomstige verbruiksmoontlikhede is. Hulle bied sekuriteit, finansiële buigsaamheid, beheer en toegang. Diegene wat slegs na huidige inkomste kyk, begryp nie hierdie potensiaal ten volle nie.
Musk se belegging en Paxton se nederlaag bied 'n lewendige, maar nie allesomvattende, voorbeeld hiervan. Byna 'n halfmiljard dollar kon nie 'n verkiesingsoorwinning waarborg nie. Dit kon egter 'n buitengewoon groot politieke apparaat finansier. Albei is deel van die vergelyking.
Die droogste gevolgtrekking is dus ook die mees gepas: welvaart was nie te illikied vir die politiek nie. Dit was eenvoudig nie kragtig genoeg om die uitkoms aan die kiesers te dikteer nie. Dat laasgenoemde gewerk het, is goeie nuus vir demokrasie. Dat eersgenoemde waarskynlik weer in die volgende belastingdebat vergeet sal word, sou minder verbasend wees.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing


Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul wolfenstein@xpert.digital:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.