

Recurrent Energy: Wettlauf gegen die Zeit – Was das 695-Millionen-Projekt „Cobalt Solar“ über die Energiewende verrät
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 18. September 2026 / Update vom: 18. September 2026 – Verfasser: Konrad Wolfenstein
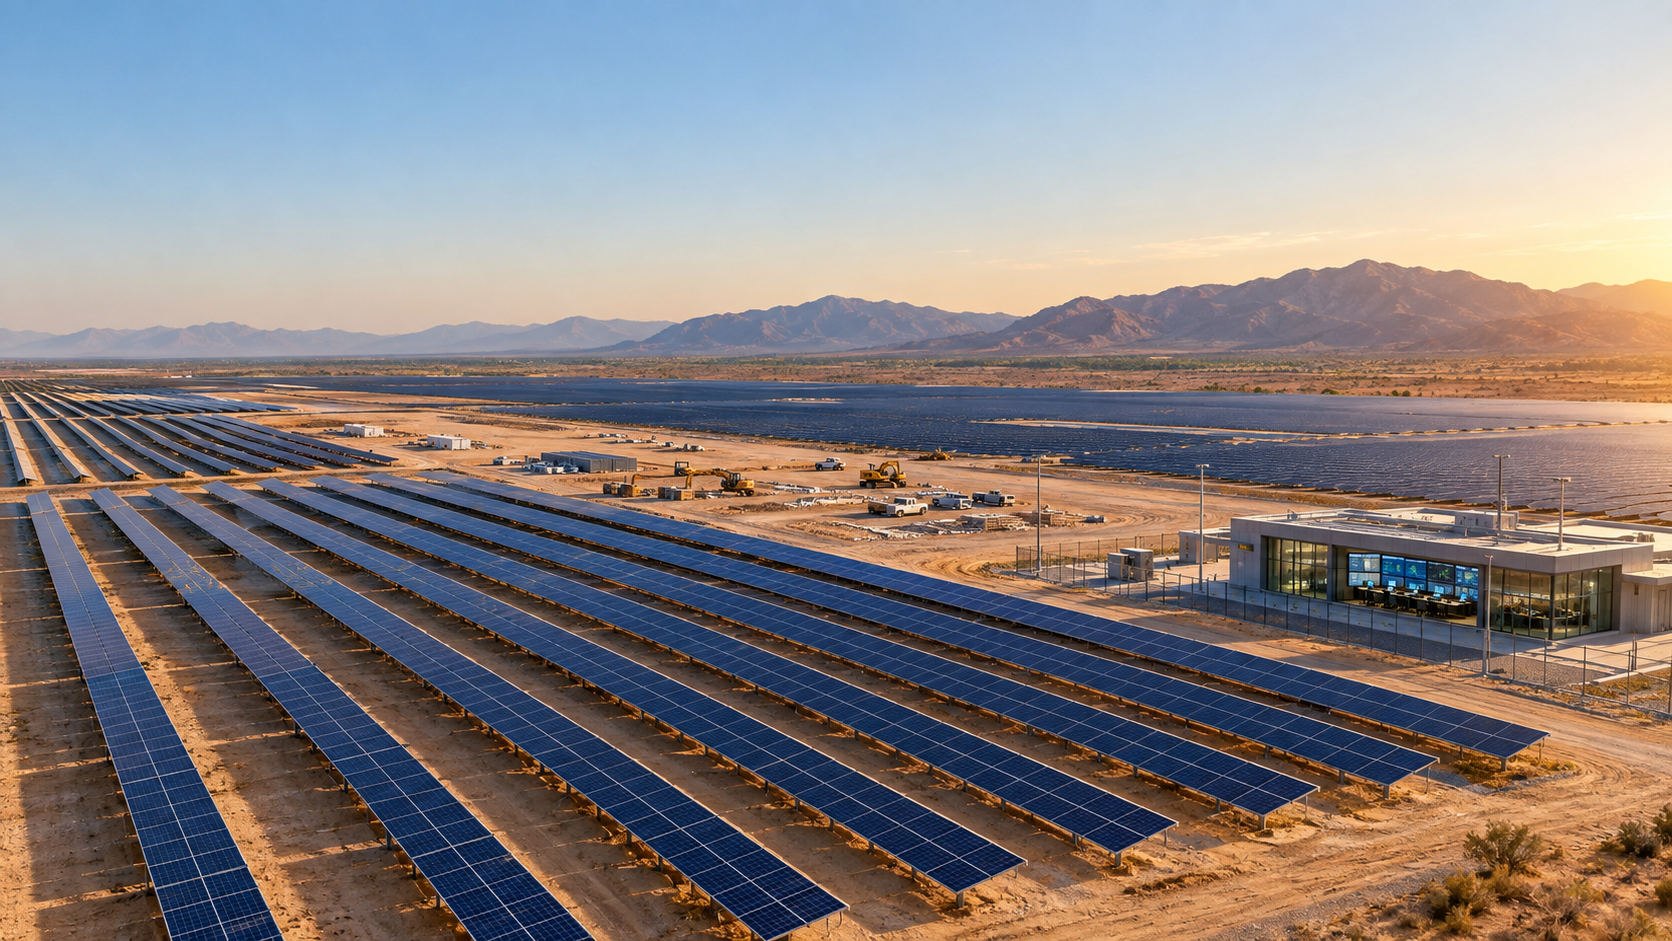
Recurrent Energy: Wettlauf gegen die Zeit – Was das 695-Millionen-Projekt „Cobalt Solar“ über die Energiewende verrät – Kreativbild zum Thema, mit KI: Xpert.Digital
695 Millionen Dollar für 330 Megawatt: Warum Geld nicht mehr das größte Solar-Problem ist
Die neue Ära der Energiewende: Darum sind Netze und Speicher heute wichtiger als Solarmodule
Das Solar-Paradox: Kalifornien baut Mega-Kraftwerke – und muss den Strom oft wegwerfen
Das 330-Megawatt-Kraftwerk „Cobalt Solar“ in Kalifornien hat eine beeindruckende Finanzierungssumme von 695 Millionen US-Dollar eingesammelt. Auf den ersten Blick wirkt das wie eine weitere klassische Erfolgsgeschichte der boomenden Photovoltaik-Branche – doch hinter der gigantischen Investition verbirgt sich ein tiefgreifender Wandel der globalen Strommärkte. Die Transaktion beweist zwar, dass das Kapital für die Energiewende weltweit bereitsteht, sie deckt jedoch gleichzeitig die wahren Flaschenhälse unserer Zeit auf.
Während Solarmodule immer günstiger und effizienter werden, stoßen die Infrastrukturen massiv an ihre Grenzen. Das gefürchtete „Solar-Paradox“ sorgt in Kalifornien bereits dafür, dass massenhaft grüner Strom abgeregelt werden muss, weil er produziert wird, wenn die Netze ihn nicht aufnehmen können. Der Fall Cobalt Solar zeigt deshalb exemplarisch: Die Zukunft der Energiewende entscheidet sich nicht mehr an der bloßen Anzahl installierter Solarpaneele. Wer heute Milliarden investiert, muss sich den echten Herausforderungen stellen – intelligenten Speichern, zähen Genehmigungsverfahren, überlasteten Stromnetzen und der Fähigkeit, Energie genau dann zu liefern, wenn sie wirtschaftlich den höchsten Wert besitzt.
695 Millionen Dollar für 330 Megawatt: Was Cobalt Solar über die neue Ökonomie der Energiewende verrät
Kaliforniens Energiewende und Engpass liegt nicht am Kapital – sondern am Netz
Die Finanzierung des 330-Megawatt-Solarprojekts Cobalt Solar in Kalifornien ist weit mehr als eine weitere Erfolgsmeldung aus der Photovoltaikbranche. Recurrent Energy, eine Tochtergesellschaft von Canadian Solar, hat für das bereits im Bau befindliche Kraftwerk insgesamt 695 Millionen US-Dollar an Fremdfinanzierung und Steuereigenkapital mobilisiert. Davon entfallen rund 484 Millionen US-Dollar auf ein von Mitsubishi UFJ Financial Group und Nord/LB geführtes Fremdfinanzierungspaket sowie 211 Millionen US-Dollar auf Steuereigenkapital von Wells Fargo. Das Projekt liegt rund 32 Kilometer westlich von Blythe im Riverside County und soll bis Ende 2027 den kommerziellen Betrieb aufnehmen.
Die Transaktion zeigt, dass große Solarparks in den Vereinigten Staaten trotz hoher Finanzierungskosten, handelspolitischer Unsicherheit, steigender Netzengpässe und veränderter Förderbedingungen weiterhin bankfähig sind. Sie beweist allerdings nicht, dass jedes große Photovoltaikprojekt automatisch rentabel ist oder dass zusätzliche Solarkapazität allein die Versorgungsprobleme Kaliforniens löst. Gerade in einem Strommarkt mit erheblichen solaren Erzeugungsüberschüssen am Mittag wird die Qualität eines Projekts zunehmend nicht nur durch seine installierte Leistung bestimmt, sondern durch seinen Standort, seinen Netzanschluss, die vertragliche Absicherung seiner Erlöse, den Zeitpunkt der Inbetriebnahme und seine Fähigkeit, Strom in wertvollen Stunden bereitzustellen.
Cobalt Solar steht deshalb exemplarisch für eine neue Phase der Energiewende. In der ersten Phase ging es vor allem darum, Solarmodule billiger und Projekte größer zu machen. In der nun entscheidenden Phase geht es um die ökonomische Integration großer Mengen wetterabhängiger Erzeugung in ein überlastetes und zeitweise unflexibles Stromsystem. Das Kapital ist vorhanden, wenn Risiken vertraglich beherrschbar erscheinen. Der eigentliche Engpass verschiebt sich jedoch zu Netzen, Speichern, Genehmigungen, Lieferketten und belastbaren Stromabnahmeverträgen.
Eine Finanzierung mit politischer und strategischer Signalwirkung
Die Größenordnung von 695 Millionen US-Dollar ist zunächst ein deutliches Vertrauensvotum institutioneller Kapitalgeber. MUFG, Nord/LB und Wells Fargo gehören nicht zu Investoren, die Projekte ausschließlich aufgrund optimistischer Wachstumsprognosen finanzieren. Bei einer Projektfinanzierung steht im Regelfall nicht primär die allgemeine Bilanz des Sponsors im Vordergrund, sondern die Fähigkeit des einzelnen Projekts, über viele Jahre ausreichend stabile Zahlungsströme zu erwirtschaften. Banken prüfen Baukosten, Zeitplan, Netzanschluss, technische Auslegung, Versicherbarkeit, Erlösverträge, Gegenparteirisiken, steuerliche Voraussetzungen und die erwartete Schuldendienstfähigkeit.
Dass mehrere etablierte Finanzinstitute unterschiedliche Teile der Kapitalstruktur übernehmen, reduziert das Konzentrationsrisiko und verteilt die Aufgaben entsprechend der jeweiligen Spezialisierung. Die Banken stellen Bau- und langfristiges Fremdkapital, eine Überbrückungsfinanzierung für das Steuereigenkapital sowie Kreditlinien beziehungsweise Garantiefazilitäten bereit. Wells Fargo übernimmt als Tax-Equity-Investor einen Teil der steuerlichen Position des Projekts. Diese Struktur ist komplexer als ein klassischer Unternehmenskredit, sie entspricht aber der Logik des US-Marktes für erneuerbare Energien, in dem steuerliche Förderung einen wesentlichen Teil der Projektökonomie bildet.
Die Transaktion ist auch politisch relevant. Sie wird in einer Phase abgeschlossen, in der die US-Energiepolitik stärker zwischen dem Wunsch nach wachsender Stromerzeugung, industriepolitischer Kontrolle von Lieferketten und einer restriktiveren Behandlung von Wind- und Solarvergünstigungen abwägt. Für Entwickler steigt dadurch der Wert von Projekten, die bereits genehmigt sind, sich im Bau befinden und einen realistischen Inbetriebnahmetermin vorweisen können. Ein fortgeschrittenes Projekt ist nicht mehr nur eine technische Anlage, sondern ein knappes Bündel aus Landrechten, Genehmigungen, Netzanschluss, Steuerposition, Lieferverträgen und Zeitvorsprung.
Was die 695 Millionen US-Dollar tatsächlich bedeuten
Teilt man das gesamte Finanzierungsvolumen durch die Nennleistung von 330 Megawatt, ergibt sich rechnerisch ein Wert von rund 2,11 Millionen US-Dollar je Megawatt. Diese Zahl darf jedoch nicht mit den reinen Baukosten des Solarparks gleichgesetzt werden. Die veröffentlichte Summe beschreibt die abgeschlossenen Finanzierungsbausteine und nicht zwingend das vollständige Investitionsbudget. Eine Finanzierung kann Brückenfazilitäten, Reserven, Garantien, Bauzinsen, Transaktionskosten oder Beträge enthalten, die zu unterschiedlichen Zeitpunkten abgerufen und später refinanziert werden. Außerdem ist nicht öffentlich erläutert, ob die genannte Leistung als Wechselstrom- oder Gleichstromleistung definiert ist.
Das Fremdfinanzierungspaket von rund 484 Millionen US-Dollar entspricht knapp 69,6 Prozent der veröffentlichten Gesamtsumme. Das Steuereigenkapital von 211 Millionen US-Dollar macht etwa 30,4 Prozent aus. Diese Aufteilung vermittelt einen Eindruck von der Bedeutung steuerlicher Werte für die Finanzierung, erlaubt aber keine direkte Aussage über die wirtschaftliche Eigenkapitalquote des Sponsors. Tax Equity ist weder gewöhnliches Bankdarlehen noch klassisches Stammkapital. Der Investor erhält wirtschaftliche Rechte, deren Wert maßgeblich aus Steuergutschriften und Abschreibungsvorteilen entsteht. Die rechtliche Struktur kann deshalb deutlich von der einfachen Vorstellung abweichen, dass Wells Fargo rund 30 Prozent des Kraftwerks besitze.
Auch ein Vergleich mit allgemeinen Kostenbenchmarks muss vorsichtig erfolgen. Für große US-Solaranlagen wurden in den vergangenen Jahren je nach Messmethode, Standort, Netzanschluss, Beschaffung und Zeitpunkt häufig reine Systemkosten in einer Größenordnung um etwa eine Million US-Dollar je Megawatt Gleichstromleistung ausgewiesen. Cobalt Solar kann dennoch ein wesentlich höheres Gesamtbudget oder Finanzierungsvolumen haben. Gründe können unter anderem teure Netzanschlussarbeiten, Transformatoren, Hochspannungsinfrastruktur, projektspezifische Baukosten, Reserven, Entwicklungsaufwendungen, Finanzierungskosten oder ein hoher Unterschied zwischen Gleichstrom- und Wechselstromleistung sein. Ohne offengelegte Investitionsrechnung wäre eine Behauptung, das Projekt sei besonders teuer oder besonders günstig, ökonomisch unseriös.
Das Geschäftsmodell hinter dem Steuereigenkapital
Steuereigenkapital ist einer der charakteristischsten Bestandteile der US-Finanzierung erneuerbarer Energien. Ein Entwickler kann hohe steuerliche Gutschriften und beschleunigte Abschreibungen erzeugen, verfügt aber nicht immer selbst über ausreichend zu versteuernde Gewinne, um diese Vorteile kurzfristig vollständig zu nutzen. Ein großes Finanzinstitut mit hoher Steuerlast kann diese Position wirtschaftlich verwerten und bringt im Gegenzug Kapital in die Projektgesellschaft ein. Das senkt den unmittelbaren Finanzierungsbedarf des Sponsors und macht staatliche Förderung in investierbares Projektkapital übersetzbar.
Der wirtschaftliche Nutzen hängt von zahlreichen Bedingungen ab. Dazu gehören die steuerlich anrechenbare Kostenbasis, die Wahl zwischen produktions- und investitionsbezogenen Gutschriften, mögliche Zuschläge, arbeitsrechtliche Anforderungen, Fristen, Dokumentationspflichten und Rückforderungsrisiken. Der Tax-Equity-Investor prüft daher nicht nur die technische Qualität des Solarparks, sondern auch die Belastbarkeit der steuerlichen Annahmen. Kommt es später zu einer Rückforderung von Steuervorteilen, zu einer nicht qualifizierten Verwendung oder zu einer Abweichung von zugesicherten Voraussetzungen, können Ausgleichs- und Haftungsmechanismen greifen.
Die 211 Millionen US-Dollar von Wells Fargo sind deshalb ein starkes Indiz dafür, dass die Projektstruktur weit fortgeschritten und aus Sicht des Investors prüfbar ist. Sie sind aber kein Beweis dafür, dass sämtliche Risiken verschwunden sind. Tax Equity kann die Finanzierungskosten senken, erhöht zugleich jedoch die vertragliche Komplexität. Interessen von Sponsor, Kreditgebern und Steuereigenkapitalgeber müssen in einer sogenannten Wasserfallstruktur aufeinander abgestimmt werden. Im Krisenfall ist entscheidend, wer über Ausschüttungen, Nachschüsse, Betriebsentscheidungen, Versicherungsleistungen und einen möglichen Verkauf bestimmen darf.
Der Wettlauf gegen Ende 2027
Der geplante Betriebsbeginn bis Ende 2027 ist nicht nur eine technische Zielmarke. Er besitzt aufgrund der veränderten steuerpolitischen Rahmenbedingungen strategisches Gewicht. Die nach dem Inflation Reduction Act eingeführten technologieoffenen Steuergutschriften für saubere Stromerzeugung wurden später für neue Wind- und Solarvorhaben zeitlich deutlich eingeschränkt. Für bestimmte Projekte spielen sowohl der nachweisbare Baubeginn als auch die Inbetriebnahme bis zum 31. Dezember 2027 eine entscheidende Rolle. Ein Projekt, das bereits vollständig genehmigt ist und sichtbar gebaut wird, befindet sich in einer wesentlich stärkeren Position als eine frühe Entwicklungsoption ohne gesicherten Netzanschluss.
Cobalt Solar soll genau bis zum Ende dieses entscheidenden Jahres in Betrieb gehen. Daraus folgt nicht automatisch, dass der Termin ausschließlich steuerlich motiviert ist oder dass das Projekt ohne diesen Termin seine Förderung verliert. Die konkrete steuerliche Behandlung hängt vom tatsächlichen Baubeginn, der gewählten Gutschrift, der Projektstruktur und weiteren Voraussetzungen ab. Dennoch ist offensichtlich, dass Verzögerungen heute einen größeren wirtschaftlichen Schaden auslösen können als in einem stabileren Förderregime. Ein verspäteter Transformator, ein Problem beim Netzanschluss oder eine Unterbrechung der Bauarbeiten kann nicht nur zusätzliche Zinsen verursachen, sondern unter Umständen die steuerliche Grundlage der gesamten Kalkulation verändern.
Damit steigt der Wert eines erfahrenen EPC-Dienstleisters. Blattner Energy verantwortet Engineering, Beschaffung und Bau. Der EPC-Vertrag ist ein zentraler Mechanismus zur Übertragung und Begrenzung von Risiken. Festpreise, Terminpläne, Leistungszusagen, Vertragsstrafen, Garantien und Regeln für höhere Gewalt entscheiden darüber, wie Mehrkosten zwischen Projektgesellschaft und Auftragnehmer verteilt werden. Gerade in einem Umfeld mit volatilen Materialpreisen, langen Lieferzeiten für Hochspannungstechnik und möglichen Handelsbeschränkungen wird die Vertragsqualität fast so wichtig wie die technische Effizienz der Module.
Warum Banken Cobalt Solar finanzieren können
Bankfähigkeit entsteht nicht durch installierte Megawatt allein. Ein Kreditgeber benötigt eine nachvollziehbare Kette von der Sonneneinstrahlung über die technische Stromproduktion bis zum verfügbaren Cashflow. Dazu gehören belastbare Ertragsgutachten, realistische Annahmen zur Degradation der Module, Verfügbarkeitsgarantien, Betriebs- und Wartungskosten, Versicherungsdeckung sowie ein ausreichender Puffer für schlechte Einstrahlungsjahre. Die entscheidende Kennzahl ist nicht die theoretische Produktion unter Idealbedingungen, sondern der konservativ erwartete Erlös nach Verlusten, Abregelungen und Betriebskosten.
Besonders wichtig ist die Absatzseite. In der vorliegenden Projektmeldung werden weder ein Stromabnehmer noch die Laufzeit und Preisstruktur eines möglichen Stromabnahmevertrags genannt. Das ist eine wesentliche Informationslücke für eine vollständige ökonomische Bewertung. Ein langfristiger Vertrag mit einem bonitätsstarken Versorger, einer kommunalen Beschaffungsorganisation oder einem Unternehmen kann stabile Erlöse schaffen und damit eine hohe Fremdfinanzierung ermöglichen. Ein Projekt mit hohem Anteil ungesicherter Marktpreiseinnahmen wäre deutlich stärker den kalifornischen Preisprofilen, negativen Mittagspreisen und Abregelungen ausgesetzt.
Dass die Kreditgeber dennoch ein großes Paket bereitstellen, deutet darauf hin, dass wesentliche Erlös- und Projektrisiken in der nicht veröffentlichten Dokumentation ausreichend abgesichert wurden. Über die genaue Qualität dieser Absicherung lässt sich ohne Vertragsdetails jedoch nicht urteilen. Weder die Höhe des Strompreises noch mögliche Indexierungen, Mindestabnahmemengen, Entschädigungen bei Abregelung oder Regelungen bei Netzstörungen sind öffentlich bekannt. Eine objektive Analyse muss diese Grenzen anerkennen, statt aus dem bloßen Finanzierungsabschluss eine garantierte Rendite abzuleiten.
Kaliforniens Solarparadox
Kalifornien braucht zusätzliche saubere Stromerzeugung, zugleich produziert der Staat in manchen Stunden bereits mehr Solarstrom, als das Netz wirtschaftlich aufnehmen kann. Im Jahr 2024 wurden im vom California Independent System Operator verwalteten Gebiet rund 3,4 Millionen Megawattstunden Wind- und Solarstrom abgeregelt. Das waren 29 Prozent mehr als im Vorjahr. Rund 93 Prozent der Abregelung entfielen auf Solarenergie. Der Schwerpunkt liegt häufig im Frühjahr, wenn die Sonneneinstrahlung hoch, der Kühlbedarf aber noch vergleichsweise niedrig ist.
Dieses Solarparadox verändert die Projektökonomie. Die Stromgestehungskosten eines Solarparks können sehr niedrig sein, während der Marktwert des erzeugten Stroms gleichzeitig sinkt. Entscheidend ist nicht nur, wie viel eine Anlage über das Jahr produziert, sondern wann und an welchem Netzknoten die Produktion anfällt. Eine zusätzliche Megawattstunde am sonnigen Mittag kann einen geringen oder sogar negativen Marktpreis erzielen. Eine Megawattstunde am heißen Abend ist dagegen deutlich wertvoller, wird von einem reinen Solarpark nach Sonnenuntergang aber nicht geliefert.
Cobalt Solar muss daher im Zusammenhang mit Netzkapazität, räumlicher Lage und möglicher Flexibilität bewertet werden. Der Standort nahe Blythe verfügt über sehr gute solare Ressourcen und liegt in einer Region mit umfangreicher Energieinfrastruktur. Zugleich kann die Nähe zu anderen Solarprojekten zu lokaler Konzentration führen. Ob Cobalt Solar häufiger von Engpässen betroffen sein wird, hängt von seinem konkreten Netzanschlusspunkt, zugesagten Übertragungsrechten, regionalen Ausbauprojekten und Vertragsregeln ab. Diese Details sind in der öffentlichen Meldung nicht enthalten.
Die zentrale wirtschaftliche Frage lautet deshalb nicht, ob Kalifornien noch Solarenergie benötigt. Es geht darum, welche Art von Solarkapazität an welchem Ort und mit welcher Ergänzung einen hohen Systemwert besitzt. Projekte mit günstigem Netzanschluss, Speicheroptionen, flexibler Einspeisung oder Abnehmern mit passendem Lastprofil werden gegenüber isolierten Anlagen an überlasteten Knoten an Bedeutung gewinnen.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Recurrent Energy: Vom Entwickler zum langfristigen Infrastrukturhalter
Speicher werden vom Zusatz zum Systembaustein
Batteriespeicher sind in Kalifornien zum wichtigsten Instrument geworden, um Solarstrom vom Mittag in die Abendstunden zu verschieben. Die im CAISO-Gebiet installierte Batterieleistung stieg allein 2024 von etwa 8,0 auf 11,6 Gigawatt. Typische Systeme laden bei hoher Solarproduktion und niedrigeren Preisen und geben die Energie vier bis acht Stunden später wieder ab. Dadurch können sie Abregelungen mindern, Abendspitzen bedienen, Regelenergie bereitstellen und die Nutzung bestehender Netzanschlüsse verbessern.
Für Cobalt Solar wird in der veröffentlichten Projektbeschreibung kein zugehöriger Batteriespeicher genannt. Das ist bemerkenswert, weil Recurrent Energy weltweit eine große Speicherpipeline besitzt und Kalifornien einen hohen Bedarf an zeitlicher Verschiebung hat. Daraus darf nicht geschlossen werden, dass das Projekt dauerhaft ohne Speicher bleibt. Möglich sind eine spätere Nachrüstung, eine separate Speicheranlage am selben Netzpunkt oder eine vertragliche Kombination mit anderen flexiblen Ressourcen. Ebenso möglich ist, dass ein langfristiger Abnahmevertrag die Erlösrisiken des reinen Solarprofils bereits ausreichend verteilt.
Ein Speicher verbessert nicht automatisch jede Wirtschaftlichkeitsrechnung. Er erhöht Investitionskosten, verursacht Umwandlungsverluste, altert mit der Zahl und Tiefe der Ladezyklen und benötigt ein eigenes Erlösmodell. Sein Wert hängt von Preisunterschieden zwischen Lade- und Entladezeiten, Kapazitätszahlungen, Netzdienstleistungen, steuerlicher Behandlung und Anschlussbedingungen ab. In einem Markt mit vielen ähnlich gesteuerten Batterien können die täglichen Preisunterschiede außerdem zurückgehen. Die richtige Schlussfolgerung lautet daher nicht, dass jedes Solarprojekt zwingend einen Speicher benötigt, sondern dass der Wert des Solarstroms ohne zeitliche Flexibilität strukturell unter Druck gerät.
Wachsende Stromnachfrage als Gegenkraft
Auf der Nachfrageseite sprechen mehrere Entwicklungen für zusätzliche Erzeugung. Die Elektrifizierung des Verkehrs, der Ausbau elektrischer Heizsysteme, industrielle Neuansiedlungen, Wasserinfrastruktur und Rechenzentren erhöhen den Strombedarf. Insbesondere Rechenzentren und KI-Infrastruktur können große, relativ konstante Lasten erzeugen. Sie verbessern jedoch nicht automatisch den Wert von Solarstrom, weil ihr Bedarf rund um die Uhr besteht und sie häufig besonders hohe Anforderungen an Versorgungssicherheit und Netzqualität stellen.
Für Entwickler eröffnet die steigende Nachfrage neue Möglichkeiten für langfristige Stromabnahmeverträge. Große Technologieunternehmen und andere Konzerne können erneuerbaren Strom, Herkunftsnachweise oder strukturierte Lieferprofile beschaffen. Gleichzeitig wächst der Wettbewerb um geeignete Netzanschlüsse. Eine neue Großlast und ein neues Kraftwerk können sich im selben regionalen Netz gegenseitig ergänzen, benötigen aber beide rechtzeitige Übertragungskapazität. Der Bau zusätzlicher Erzeugung ohne parallelen Netzausbau kann deshalb zu mehr Abregelung führen, während neue Lasten ohne gesicherte Erzeugung die Versorgungslage verschärfen.
Cobalt Solar wird rechnerisch genug Strom für etwa 82.000 Haushalte pro Jahr erzeugen. Diese Kennzahl macht die Größenordnung anschaulich, ist aber kein technischer Nachweis für eine kontinuierliche Versorgung von 82.000 Haushalten. Sie vergleicht die erwartete Jahresproduktion mit einem typischen jährlichen Haushaltsverbrauch. Produktion und Verbrauch fallen nicht jederzeit zusammen. Haushalte benötigen auch nachts Strom, während der Solarpark bei Dunkelheit nicht erzeugt. Für die Systemplanung sind daher stündliche Profile, Spitzenlastbeiträge und verfügbare Flexibilität aussagekräftiger als eine reine Haushaltsäquivalenz.
Nutzen und Grenzen der lokalen Wertschöpfung
Für Riverside County werden über die Projektlaufzeit rund 14 Millionen US-Dollar an Grundsteuereinnahmen erwartet. Diese Einnahmen können lokale Haushalte, öffentliche Dienstleistungen und Infrastruktur stärken, ohne dass der Bezirk das Projekt selbst finanzieren muss. Hinzu kommen zeitlich begrenzte Beschäftigung während der Bauphase, Aufträge für lokale Dienstleister sowie mögliche Ausgaben für Unterkünfte, Gastronomie, Transporte und Wartung.
Die Zahl von 14 Millionen US-Dollar sollte dennoch sachlich eingeordnet werden. Bezogen auf das veröffentlichte Finanzierungsvolumen entspricht sie rund zwei Prozent, allerdings verteilt über die gesamte Lebensdauer des Projekts. Da weder die angenommene Betriebsdauer noch der genaue Zahlungsplan genannt werden, lässt sich daraus keine belastbare jährliche Wirkung ableiten. Zudem ist das Finanzierungsvolumen kein geeigneter Ersatz für die steuerliche Bemessungsgrundlage. Der lokale Nutzen kann deshalb relevant sein, bleibt aber im Verhältnis zur Kapitalintensität und zur überregionalen Bedeutung des Projekts begrenzt.
Auch die Beschäftigungswirkung unterscheidet sich deutlich nach Projektphase. Großsolarparks benötigen während Planung und Bau viele Arbeitskräfte, im Dauerbetrieb jedoch vergleichsweise wenig Personal. Automatisierte Überwachung, standardisierte Wartung und zentralisierte Betriebsführung senken die langfristige Personalintensität. Für die lokale Wirtschaft ist daher entscheidend, ob Bauaufträge, Qualifizierung, Instandhaltung und Beschaffung tatsächlich regional verankert werden oder überwiegend durch externe Spezialisten erfolgen.
Daneben entstehen Flächennutzungskonflikte und ökologische Anforderungen. Wüstenregionen wirken auf den ersten Blick leer, besitzen aber empfindliche Ökosysteme, Lebensräume und Wasserrestriktionen. Vollständige Genehmigung bedeutet, dass das Projekt die vorgesehenen Verfahren durchlaufen hat; sie bedeutet nicht, dass jede ökologische oder gesellschaftliche Auswirkung verschwindet. Wirtschaftlich gute Projekte müssen deshalb nicht nur Strom liefern, sondern auch Bodenschutz, Habitatmanagement, Staubkontrolle, Rückbauverpflichtungen und die Akzeptanz vor Ort berücksichtigen.
Recurrent Energy wird vom Entwickler zum Infrastrukturhalter
Recurrent Energy ist nicht nur Projektentwickler, sondern verfolgt zunehmend ein Modell, bei dem ausgewählte Solar- und Speicheranlagen langfristig gehalten und betrieben werden. Dieses Modell verändert das Risikoprofil. Ein reiner Entwickler erzielt einen wesentlichen Teil seines Gewinns beim Verkauf baureifer oder fertiggestellter Projekte. Ein langfristiger Eigentümer erhält dagegen wiederkehrende Strom- und Betriebserlöse, bindet aber mehr Kapital und trägt über Jahrzehnte Markt-, Betriebs-, Gegenparteien- und Restwertrisiken.
Die in der Projektmeldung genannten Unternehmenszahlen verdeutlichen die industrielle Größenordnung. Recurrent Energy hatte bis zum dort angegebenen Stand 12 Gigawattpeak an Solarprojekten und mehr als 5 Gigawattstunden Speicher entwickelt, gebaut und angeschlossen. Die globale Pipeline umfasste zum 30. September 2025 rund 23 Gigawattpeak Solarleistung und 73 Gigawattstunden Speicherkapazität, jeweils ohne China. Darüber hinaus standen mehr als 14 Gigawatt an Solar- und Speicherprojekten unter Betriebs- und Wartungsverträgen.
Der Bezugszeitpunkt dieser Zahlen ist wichtig. Die Finanzierung wurde im August 2026 bekannt gegeben, die zitierten Portfoliodaten beziehen sich jedoch teilweise auf September 2025. Sie dürfen daher nicht als vollständig aktueller Stand zum Zeitpunkt des Finanzierungsabschlusses gelesen werden. Pipelines verändern sich laufend durch Verkäufe, Genehmigungen, Ausfälle, Größenänderungen und Fortschritte in spätere Entwicklungsphasen. Außerdem besitzt ein früher Pipelineeintrag nicht denselben wirtschaftlichen Wert wie ein finanziertes und im Bau befindliches Projekt.
Cobalt Solar ist für Recurrent Energy deshalb mehr als ein weiterer Eintrag in einer großen Projektliste. Der Finanzierungsabschluss wandelt Entwicklungsrechte in einen realen Vermögenswert um. Er demonstriert gegenüber Banken, Investoren, Abnehmern und Lieferanten, dass das Unternehmen komplexe US-Transaktionen strukturieren kann. Diese Wiederholungsfähigkeit kann die Finanzierung künftiger Projekte erleichtern, sofern Cobalt Solar planmäßig gebaut wird und die erwarteten Zahlungsströme liefert.
Canadian Solar zwischen Produktion und Kapitalbindung
Für Canadian Solar stärkt Cobalt Solar die vertikale Positionierung vom Modulhersteller bis zum Entwickler, Eigentümer und Betreiber großer Energieanlagen. Diese Integration kann Vorteile schaffen. Der Konzern versteht Beschaffung, Technologie, Projektentwicklung, Baukoordination, Speicherlösungen und Anlagenbetrieb. Er kann Projekte über mehrere Wertschöpfungsstufen begleiten und je nach Kapitalbedarf verkaufen, refinanzieren oder langfristig halten.
Gleichzeitig erhöht dieses Modell die Bilanzkomplexität. Die Herstellung von Solarmodulen ist zyklisch, kapitalintensiv und starkem Preisdruck ausgesetzt. Das langfristige Halten von Kraftwerken bindet ebenfalls Kapital, verspricht dafür aber stabilere Erträge. Projektfinanzierungen auf Ebene einzelner Gesellschaften können die Konzernbilanz entlasten und Risiken abgrenzen, beseitigen jedoch nicht alle Verpflichtungen. Sponsorgarantien, Fertigstellungszusagen, Eigenkapitalbeiträge und mögliche Nachschusspflichten können weiterhin relevant bleiben.
Eine große Finanzierung ist deshalb aus Konzernsicht sowohl Wachstumssignal als auch Disziplinierungsmechanismus. Banken verlangen detaillierte Berichtspflichten, Sicherheiten, Ausschüttungssperren und Finanzkennzahlen. Solange das Projekt die vereinbarten Bedingungen erfüllt, kann dieses Modell attraktive langfristige Werte schaffen. Bei Bauverzögerungen, Steuerausfällen oder schwächeren Erlösen kann die starre Kapitalstruktur den Handlungsspielraum jedoch begrenzen. Der strategische Erfolg hängt daher weniger von der maximalen Größe der Pipeline als von der Qualität der in Betrieb genommenen Anlagen und der Geschwindigkeit des Kapitalrecyclings ab.
Zinsen, Inflation und Lieferketten bleiben reale Risiken
Der erfolgreiche Abschluss widerlegt die These, höhere Zinsen hätten den Markt für große Solarprojekte zum Stillstand gebracht. Er zeigt aber nicht, dass Zinsen bedeutungslos geworden sind. Erneuerbare Kraftwerke haben hohe Anfangsinvestitionen und vergleichsweise niedrige laufende Brennstoffkosten. Ein großer Teil der Stromkosten entsteht daher durch Kapitalkosten. Steigt der Diskontierungs- oder Kreditzins, muss das Projekt höhere Erlöse erzielen, günstigere Baukosten erreichen oder mehr Eigenkapital einsetzen.
Während der Bauphase können Zinsen auf noch nicht produktives Kapital die Kosten erheblich erhöhen. Verzögerungen wirken doppelt: Das Projekt erzielt später Einnahmen, während Bauzinsen, Personal-, Versicherungs- und Bereitstellungskosten weiterlaufen. Eine Terminkreditstruktur reduziert das Refinanzierungsrisiko nach Fertigstellung, setzt aber voraus, dass technische und wirtschaftliche Abnahmekriterien erfüllt werden. Die Brückenfinanzierung überbrückt zeitliche Unterschiede zwischen Bauausgaben und dem Zufluss des Steuereigenkapitals. Gerade diese zeitliche Abstimmung macht professionelles Projektmanagement unverzichtbar.
Hinzu kommen Lieferkettenrisiken. Module sind nur ein Teil des Systems. Wechselrichter, Transformatoren, Schaltanlagen, Kabel, Tracker, Stahl, Schutztechnik und Netzleittechnik können den Zeitplan bestimmen. Hochspannungstransformatoren weisen in angespannten Märkten besonders lange Lieferzeiten auf. Handelszölle, Herkunftsnachweise, Einfuhrbeschränkungen und Anforderungen an inländische Komponenten können Kosten und Beschaffungsstrategien kurzfristig verändern. Ein scheinbar niedriger Modulpreis schützt ein Projekt daher nicht vor steigenden Gesamtkosten.
Inflation wirkt ebenfalls uneinheitlich. Höhere Löhne und Materialpreise verteuern den Bau, während langfristig teilweise indexierte Stromverträge die Erlösseite stabilisieren können. Ist der Abnahmepreis nominal fixiert, sinkt sein realer Wert bei hoher Inflation. Ist er stark indexiert, steigt das Risiko des Abnehmers und möglicherweise der vertragliche Ausgangspreis. Die ökonomische Qualität eines Projekts hängt folglich von der Abstimmung zwischen Kosten-, Schulden- und Erlösprofil ab, nicht von einer einzelnen Inflationsannahme.
Netzausbau wird zum eigentlichen Renditetreiber
Die wichtigste strukturelle Lehre aus Cobalt Solar betrifft das Stromnetz. Solarmodule können relativ schnell produziert und installiert werden. Neue Übertragungsleitungen, Umspannwerke und Genehmigungen benötigen dagegen häufig viele Jahre. Dadurch entsteht eine wachsende Differenz zwischen der Geschwindigkeit der Erzeugungsinvestitionen und der Geschwindigkeit des Netzausbaus. Netzanschlussrechte werden zu einem knappen Vermögenswert, der den Wert eines Projekts stärker beeinflussen kann als geringfügige Unterschiede bei Moduleffizienz oder Baukosten.
Kalifornien versucht, Überschüsse durch regionale Strommärkte, Batterien, flexible Nachfrage und zusätzliche Übertragungskapazität besser zu nutzen. Im Western Energy Imbalance Market konnten 2024 mehr als 274.000 Megawattstunden ansonsten möglicher Abregelung vermieden werden. Der erweiterte Day-Ahead-Markt soll den Handel über ein größeres Gebiet verbessern. Solche Marktmechanismen können Solarstrom räumlich verteilen, ersetzen aber keine physischen Leitungen. Wenn ein lokaler Engpass zwischen dem Solarpark und dem überregionalen Netz besteht, hilft ein größerer Handelsmarkt nur begrenzt.
Für Investoren wird deshalb die Analyse des Netzknotens zentral. Durchschnittliche kalifornische Strompreise oder landesweite Solarprognosen reichen nicht aus. Relevant sind lokale Grenzpreise, Verlustfaktoren, Abregelungshistorie, geplante Leitungsprojekte, Anschlusspriorität und die vertragliche Verteilung von Netzrisiken. Zwei technisch identische Solarparks können dadurch völlig unterschiedliche wirtschaftliche Werte besitzen.
Cobalt Solar ist bereits vollständig genehmigt und im Bau. Das spricht dafür, dass wesentliche Anschlussfragen weit fortgeschritten sind. Dennoch bleibt die tatsächliche Netzverfügbarkeit bis und nach der Inbetriebnahme ein Betriebsrisiko. Ein fertiggestellter Solarpark schafft nur dann Wert, wenn er seinen Strom transportieren und verkaufen kann. Die Energiewende wird daher zunehmend nicht durch die billigste Erzeugungstechnologie, sondern durch die teuerste und langsamste notwendige Systemkomponente begrenzt.
Die Perspektive für Stromkunden
Für Verbraucher ist der Bau eines großen Solarparks nicht automatisch mit sinkenden Endkundenpreisen gleichzusetzen. Die Erzeugungskosten sind nur ein Bestandteil der Stromrechnung. Netzausbau, Kapazitätsreserven, Speicher, Beschaffung, Vertrieb, öffentliche Abgaben, Waldbrandvorsorge und die Finanzierung bestehender Infrastruktur beeinflussen den Endpreis ebenfalls. Günstiger Solarstrom am Mittag kann mit hohen Kosten für Abendkapazität und Netzverstärkung einhergehen.
Dennoch kann Cobalt Solar einen preisdämpfenden Beitrag leisten. Die Anlage benötigt keinen Brennstoff und schützt damit teilweise vor Schwankungen bei Gaspreisen. Langfristige Verträge können kalkulierbare Erzeugungskosten sichern. In heißen Perioden produziert Solarenergie tagsüber häufig dann viel Strom, wenn Klimaanlagen hohe Lasten verursachen. Der Nutzen nimmt allerdings ab, sobald die kritische Systemspitze in die Stunden nach Sonnenuntergang wandert.
Die faire Bewertung muss daher zwischen Erzeugungswert und Systemkosten unterscheiden. Ein reiner Vergleich der Stromgestehungskosten kann die Kosten von Netzen, Speichern und Reservekapazitäten unterschätzen. Umgekehrt wäre es falsch, sämtliche Integrationskosten einer einzelnen Solaranlage anzulasten. Auch konventionelle Kraftwerke benötigen Netze, Brennstoffinfrastruktur, Reserven und Umweltauflagen. Die sachgerechte Frage lautet, welches Gesamtportfolio aus Solarenergie, Speichern, flexiblen Kraftwerken, Importen, Nachfrageanpassung und Übertragung die gewünschte Versorgungssicherheit zu den niedrigsten Gesamtkosten erreicht.
Was die Transaktion nicht beweist
Die Finanzierung belegt nicht, dass Cobalt Solar ohne staatliche Förderung wirtschaftlich wäre. Der hohe Tax-Equity-Anteil zeigt vielmehr, dass steuerliche Anreize ein zentraler Bestandteil der Kapitalstruktur sind. Das ist keine Besonderheit erneuerbarer Energien; auch konventionelle Energieträger profitieren von steuerlichen Regeln, Infrastruktur und politischen Rahmenbedingungen. Für die Bewertung ist dennoch wichtig, Marktleistung und Förderwirkung nicht miteinander zu verwechseln.
Die Transaktion beweist auch nicht, dass die erwartete Rendite hoch ist. Banken bevorzugen planbare Rückzahlung und begrenzen ihr Verlustrisiko durch Sicherheiten, Reserven und Vertragsauflagen. Ein bankfähiges Projekt kann für den Sponsor eine moderate Rendite bieten. Umgekehrt kann eine attraktive Eigenkapitalrendite mit höheren Risiken verbunden sein. Ohne Angaben zu Baukosten, Strompreis, Laufzeit, erwarteter Produktion, Abregelung, Betriebskosten und Kapitalverzinsung lässt sich die Projektrendite nicht seriös berechnen.
Ebenso wenig lässt sich aus den 82.000 Haushaltsäquivalenten ableiten, dass das Projekt die regionale Versorgungssicherheit entsprechend erhöht. In kalifornischen Zuverlässigkeitsmodellen besitzt zusätzliche Solarleistung während der kritischen Abendstunden nur einen begrenzten Kapazitätswert. Speicher leisten zu diesen Zeiten einen wesentlich größeren Beitrag, sofern sie geladen und verfügbar sind. Cobalt Solar erhöht die jährliche saubere Strommenge deutlich; sein Beitrag zur gesicherten Spitzenleistung ist eine andere Frage.
Schließlich beweist der Abschluss nicht, dass sämtliche großen Solarprojekte weiterhin leicht finanzierbar sind. Cobalt Solar ist groß, genehmigt, im Bau und wird von einem erfahrenen internationalen Konzern getragen. Frühphasige Projekte, schwache Netzstandorte, unklare Lieferketten oder unsichere Abnehmer können wesentlich schlechtere Bedingungen erhalten. Die Finanzierung ist daher eher ein Beleg für die Selektivität und Reife des Marktes als für unbegrenzte Kapitalverfügbarkeit.
Ein Wendepunkt für die Ökonomie großer Solarparks
Cobalt Solar verkörpert den Übergang von einer technologiegetriebenen zu einer systemgetriebenen Solarökonomie. Die Photovoltaik hat ihre grundsätzliche technische und finanzielle Skalierbarkeit bewiesen. Die nächste Herausforderung besteht darin, die erzeugten Strommengen zeitlich und räumlich so in das System zu integrieren, dass sie auch wirtschaftlich wertvoll bleiben. Damit rücken Netze, Speicher, flexible Lasten und regionale Märkte in den Mittelpunkt.
Die Stärke des Projekts liegt in seiner fortgeschrittenen Reife. Es ist genehmigt, befindet sich im Bau, verfügt über einen erfahrenen EPC-Partner und hat eine komplexe Finanzierung mit drei großen Finanzinstituten abgeschlossen. Der geplante Betriebsbeginn Ende 2027 positioniert es in einem politisch und steuerlich sensiblen Zeitfenster. Die erwarteten Grundsteuereinnahmen schaffen einen lokalen Nutzen, während die Jahresproduktion rechnerisch dem Verbrauch von rund 82.000 Haushalten entspricht.
Die Schwäche der öffentlichen Informationslage liegt bei den ökonomisch entscheidenden Vertragsdetails. Abnehmer, Strompreis, Laufzeit, Abregelungsregeln, Investitionsbudget, Speicherstrategie und erwartete Rendite werden nicht genannt. Deshalb ist eine abschließende Beurteilung der Profitabilität nicht möglich. Der Finanzierungsabschluss ist ein starkes Qualitätssignal, aber kein Ersatz für Transparenz.
Die klar begründete Perspektive lautet: Cobalt Solar ist ein bedeutendes und wahrscheinlich solide strukturiertes Infrastrukturprojekt, dessen Finanzierung die anhaltende Attraktivität großer US-Solaranlagen bestätigt. Seine langfristige ökonomische Qualität wird jedoch weniger daran gemessen werden, ob 330 Megawatt Module rechtzeitig installiert werden, sondern daran, wie viel Strom zu welchen Preisen tatsächlich das Netz erreicht. Das Projekt zeigt, dass Kapital für die Energiewende mobilisierbar bleibt. Es zeigt zugleich, dass der nächste Engpass nicht auf den Finanzmärkten liegen muss. Ohne schnelleren Netzausbau, intelligente Speicherintegration und eine präzisere Bewertung des zeitlichen Stromwerts droht Kalifornien immer mehr Solarleistung zu finanzieren, deren zusätzliche Kilowattstunde ausgerechnet dann am wenigsten wert ist, wenn sie erzeugt wird.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.




