
Schluss mit Insellösungen in der Intralogistik: Vom Einzelgerät zum Gesamtsystem – Warum die Betrachtungsweise entscheidet
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 18. Juli 2026 / Update vom: 18. Juli 2026 – Verfasser: Konrad Wolfenstein
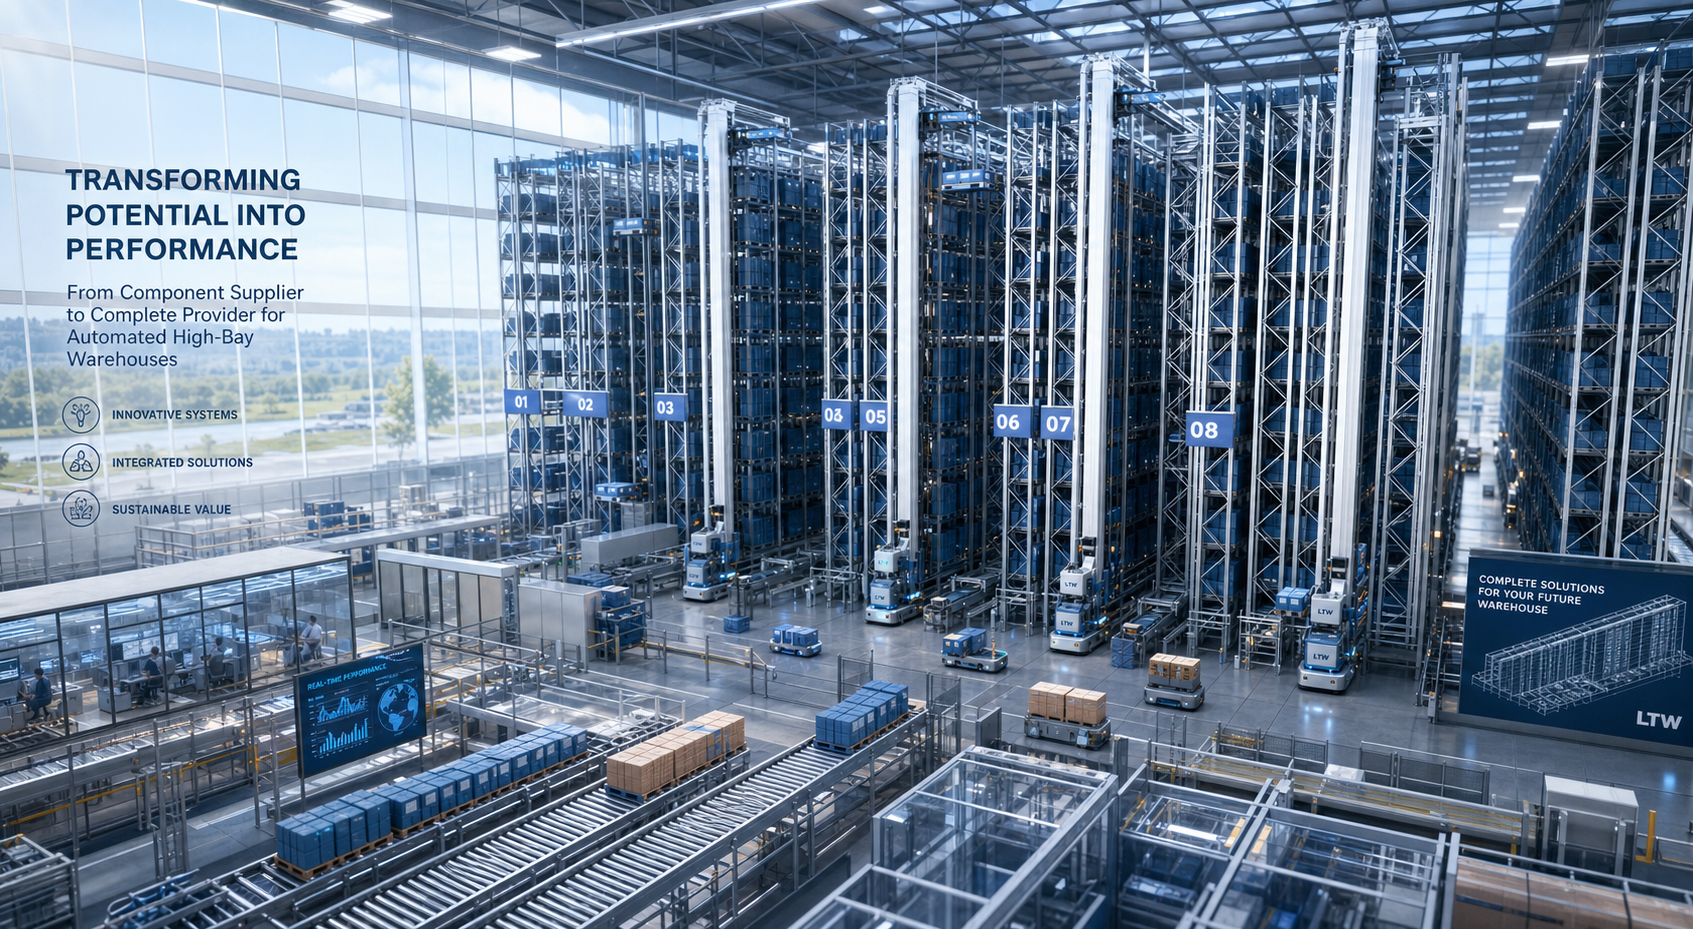
Schluss mit Insellösungen in der Intralogistik: Vom Einzelgerät zum Gesamtsystem – Warum die Betrachtungsweise entscheidet – Bild: Xpert.Digital
Messe-Hype vs. harte Realität: Was moderne Lager-Automatisierung heute wirklich bringt
Krise als Chance: Warum jetzt der beste Zeitpunkt für schlüsselfertige Logistiksysteme ist
Die deutsche Intralogistik steht an einem entscheidenden Wendepunkt. Während konjunkturelle Schwankungen und geopolitische Unsicherheiten die Branche vor große Herausforderungen stellen, offenbart sich gleichzeitig ein grundlegender Paradigmenwechsel: Der bloße Kauf von Regalbediengeräten oder der Bau von Hochregallagern reicht längst nicht mehr aus, um im globalen Wettbewerb zu bestehen. Wer heute in die Automatisierung seiner Logistik investiert, muss zwingend in Gesamtsystemen denken. Es geht schon lange nicht mehr nur um mechanische Einzelkomponenten aus Blech und Stahl, sondern um intelligente, nahtlos ineinandergreifende Systemlandschaften. Von der übergeordneten Softwarearchitektur über den Materialfluss bis hin zu KI-gestützten Prozessen – nur wer Schnittstellen harmonisiert und Insellösungen konsequent vermeidet, schöpft das volle Potenzial der modernen Intralogistik aus. Der folgende Beitrag beleuchtet, warum der reine Fokus auf Einzelgeräte wirtschaftlich in die Irre führt, welche Risiken und Chancen die aktuelle Marktlage bietet und worauf Entscheider jetzt achten müssen, um für die Zukunft gerüstet zu sein.
Wer sich nur auf Regalbediengeräte und Hochregallager konzentriert, verliert das große Ganze aus den Augen
Die deutsche Intralogistikbranche gehört zu den technologisch anspruchsvollsten Segmenten des Maschinen- und Anlagenbaus und erzielte 2024 ein Produktionsvolumen von rund 27,7 Milliarden Euro. Für 2025 meldete der zuständige VDMA-Fachverband allerdings einen deutlichen Rückgang um 7 Prozent auf 25,8 Milliarden Euro, bedingt durch eine schwache Industriekonjunktur, rückläufige Nachfrage aus Schlüsselbranchen wie der Automobilindustrie sowie geopolitische Unsicherheiten und veränderte Wettbewerbsbedingungen. Diese Zahlen verdeutlichen, dass es in der Branche nicht allein um die Stückzahl verkaufter Regalbediengeräte oder die Kubatur neu errichteter Hochregallager geht, sondern um die Fähigkeit, komplette, funktionierende Systeme zu liefern, die unter realen betrieblichen Bedingungen dauerhaft performen. Wer die Debatte auf einzelne Komponenten verengt, verkennt, dass der eigentliche wirtschaftliche Wert nicht im Gerät selbst liegt, sondern in dessen intelligenter Einbettung in Materialfluss, Steuerungssoftware und Personalorganisation.
Die Anatomie eines Lagers: Mehr als Blech und Stahl
Ein Hochregallager besteht aus deutlich mehr als nur Regalen und Bediengeräten. Auswertungen von Anlagendaten aus Hochregallager-Inbetriebnahmen zeigen, dass Regalbediengeräte in der Praxis nach wie vor deutlich häufiger eingesetzt werden als Shuttle-Systeme, wobei sich die Auswahl je nach Ladungsträgertyp stark unterscheidet. Bei Großladungsträgern wie Paletten kommen Shuttles inzwischen häufiger zum Einsatz als bei Kleinladungsträgern, während bei automatischen Kleinteilelagern das Regalbediengerät weiterhin dominiert. Der Handel führt mit großem Abstand die Liste der Branchen an, die neue Lager in Betrieb nehmen, wobei rund zwei Drittel aller Inbetriebnahmen auf die fünf führenden Branchen zurückgehen. Diese Datenlage zeigt bereits, dass technische Auswahlentscheidungen nie isoliert getroffen werden dürfen, sondern immer im Kontext von Ladungsträger, Durchsatzanforderung und Branchenlogik stehen müssen. Wer ein Regalbediengerät kauft, ohne die Wechselwirkungen mit vorgelagerter Wareneingangstechnik, nachgelagerter Kommissionierung und übergeordneter Lagerverwaltungssoftware zu verstehen, riskiert ein technisch einwandfreies Gerät in einem strukturell unpassenden Gesamtsystem.
Wachstumsmarkt mit Risiken: Zahlen, die zum Nachdenken anregen
Verschiedene Marktforschungsinstitute liefern für den deutschen Intralogistikmarkt teils erheblich voneinander abweichende Bewertungen, was für sich genommen bereits ein Hinweis auf die Unschärfe der Marktdefinition ist. Ein Institut bezifferte den deutschen Intralogistikmarkt 2024 auf 4,51 Milliarden US-Dollar mit einer erwarteten jährlichen Wachstumsrate von 10,5 Prozent bis 2030, angetrieben vor allem durch den boomenden E-Commerce-Sektor und die hohe Digitalisierung des deutschen Einzelhandels. Andere Analysten kommen für denselben Markt auf gänzlich andere absolute Werte, etwa 11,05 Milliarden US-Dollar bis 2033 bei einer CAGR (Compound Annual Growth Rate) von 10,45 Prozent, oder ordnen den deutschen Markt in eine globale Größenordnung von über 63 Milliarden US-Dollar im Jahr 2026 auf dem Weg zu 140,73 Milliarden US-Dollar bis 2034 ein. Diese methodischen Divergenzen entstehen dadurch, dass unterschiedliche Studien unterschiedliche Wertschöpfungsstufen, Komponentenkategorien und geografische Abgrenzungen zugrunde legen. Wichtiger als die exakte Marktgröße ist der übereinstimmende Trend: Die Nachfrage nach Automatisierung, künstlicher Intelligenz und vernetzten Lösungen wächst branchenübergreifend, unabhängig davon, welches Zahlenwerk man zugrunde legt.
Zölle, Konjunktur und Geopolitik als Bremsklötze
Die deutsche Intralogistikbranche ist außergewöhnlich exportabhängig, was sie besonders empfindlich für geopolitische Verwerfungen macht. 2025 exportierten deutsche Hersteller Intralogistiktechnik im Wert von rund 18,6 Milliarden Euro – ein Rückgang von 7 Prozent gegenüber dem Vorjahreswert von 20,1 Milliarden Euro. Die Vereinigten Staaten als wichtigster einzelner Handelspartner erhielten 2025 Exporte im Wert von etwa 2,3 Milliarden Euro, ebenfalls 7 Prozent weniger als im Jahr davor, was maßgeblich auf die im Sommer 2025 eingeführten Sonderzölle auf Stahl und Aluminium zurückzuführen ist. Noch drastischer fiel der Einbruch im China-Geschäft aus: Die Exporte nach China sanken um 22,8 Prozent auf nur noch 326,8 Millionen Euro, wodurch China inzwischen auf Rang 14 der Abnehmerländer zurückgefallen ist. Innerhalb Europas verbleiben weiterhin rund 60 Prozent aller deutschen Intralogistikexporte, mit Frankreich, Italien und den Niederlanden als wichtigsten Abnehmern. Der Verbandsvorsitzende bringt die Stimmungslage auf den Punkt, wenn er festhält, dass zahlreiche Investitionen verschoben wurden, der strukturelle Bedarf an moderner Intralogistik jedoch unverändert hoch bleibt und eine Erholung frühestens ab 2027 erwartet wird.
Der Trugschluss der Einzelkomponente
Genau in dieser konjunkturell angespannten Phase zeigt sich, warum ein rein komponentenzentrierter Blick auf Regalbediengeräte und Hochregallager wirtschaftlich in die Irre führt. Ein Unternehmen, das ausschließlich in die schnellste Regalbediengeräte-Generation oder das höchste Hochregallager investiert, ohne die Schnittstellen zu vorgelagerten Wareneingangsprozessen, zur Kommissionierung, zur Transportlogistik und zur übergeordneten Steuerungssoftware mitzudenken, produziert im schlimmsten Fall einen leistungsfähigen, aber isolierten Flaschenhals. Schlüsselfertige Intralogistiksysteme unterscheiden sich von Einzelkomponenten-Verkäufen dadurch, dass ein Anbieter die gesamte Koordination aller Prozesse von der Planung bis zur Inbetriebnahme übernimmt, wodurch Planungssicherheit hinsichtlich Zeitplänen und Budgets entsteht und Koordinationsrisiken zwischen verschiedenen Gewerken erheblich reduziert werden. Diese Risikoreduktion ist in einer Branche, in der Bauzeiten, Softwareintegration, Fördertechnik, Robotik und IT-Systeme aufeinander abgestimmt werden müssen, keine Nebensächlichkeit, sondern der entscheidende wirtschaftliche Hebel. Wer als Investor oder Betreiber die Verantwortung für die Integration selbst übernimmt, statt sie einem Generalunternehmer zu übertragen, trägt damit auch das volle Risiko von Schnittstellenkonflikten, Terminverzug und versteckten Folgekosten.
Der stille Markt für Regalbediengeräte
Betrachtet man den globalen Markt für Regalbediengeräte isoliert, zeigt sich ein solides, aber begrenztes Wachstumssegment, das sich einer Bewertung von rund 2 Milliarden US-Dollar nähert. Es wird getragen von einer Kombination aus fortschrittlicher Sensorik, künstlicher Intelligenz und präziser mechanischer Steuerung. Diese Geräte ermöglichen einen durchgehenden Betrieb ohne Ermüdungserscheinungen und können die Lagerauslastung um bis zu 70 Prozent steigern sowie die Kommissioniergeschwindigkeit deutlich erhöhen. Diese beeindruckenden Effizienzgewinne entstehen jedoch nur dann, wenn das Regalbediengerät nahtlos mit der übergeordneten Lagerverwaltungssoftware, den vorgelagerten Fördertechniken und den nachgelagerten Kommissionierprozessen kommuniziert. Ein technisch brillantes Regalbediengerät in einem schlecht integrierten Gesamtsystem verpufft in seiner Wirkung, weil Engpässe an anderer Stelle im Materialfluss entstehen und die theoretische Leistungsfähigkeit der Einzelkomponente niemals in tatsächlichen Durchsatz übersetzt wird. Diese Erkenntnis ist für Investitionsentscheider von zentraler Bedeutung, weil sie zeigt, dass technische Kennzahlen einzelner Komponenten wenig über die tatsächliche Wirtschaftlichkeit einer Gesamtanlage aussagen.
LTW Intralogistics Lösungen

LTW Intralogistics – Engineers of Flow - Bild: LTW Intralogistics GmbH
LTW bietet seinen Kund:innen keine losen Bausteine, sondern integrierte Gesamtlösungen. Beratung, Planung, mechanische und elektrotechnische Komponenten, Steuerungs- und Leittechnik sowie Software und Service – alles ist vernetzt und präzise aufeinander abgestimmt.
Besonders vorteilhaft ist die eigene Fertigung wesentlicher Komponenten. Dadurch können Qualität, Lieferketten und Schnittstellen optimal kontrolliert werden.
LTW steht für Verlässlichkeit, Transparenz und partnerschaftliche Zusammenarbeit. Loyalität und Ehrlichkeit sind fest im Unternehmensverständnis verankert – hier zählt noch ein Handschlag.
Passend dazu:
Konsolidierung in der Logistik: Warum integrierte Intralogistik jetzt die Gewinner von morgen schafft
Konsolidierung der Anbieterlandschaft als Signal
Die jüngere Entwicklung der Anbieterlandschaft bestätigt den Trend hin zu integrierten Systemlösungen eindrucksvoll. Vanderlande übernahm im Oktober 2024 Siemens Logistics, ein Unternehmen mit Spezialisierung auf Gepäck- und Frachtabfertigungssysteme, um seine Fähigkeiten in der automatisierten Logistik durch fortschrittliche Technologien und Intralogistikexpertise zu erweitern. Die Kion Group ging im August 2024 eine Partnerschaft mit Eurofork ein, um Palettenshuttlesysteme im gesamten EMEA-Raum zu vertreiben und damit ihr Angebot an automatisierten Gesamtlösungen zu erweitern. Die Beumer Group erwarb bereits 2023 die Hendrik Group, einen führenden Hersteller luftgestützter Bandförderer, um kundenspezifischere Produktvarianten anbieten und sich als Marktführer in der Intralogistik positionieren zu können. Diese Konsolidierungsbewegung ist kein Zufall, sondern eine strategische Reaktion darauf, dass Kunden zunehmend nicht mehr einzelne Maschinen, sondern integrierte, aufeinander abgestimmte Gesamtlösungen aus einer Hand nachfragen. Anbieter, die weiterhin nur isolierte Regalbediengeräte oder Hochregallager anbieten, laufen Gefahr, aus den lukrativsten und margenstärksten Projektsegmenten verdrängt zu werden.
Die Illusion der Kosteneinsparung bei Insellösungen
Ein verbreiteter, aber ökonomisch riskanter Irrglaube besteht darin, dass die separate Beschaffung von Regalbediengeräten, Fördertechnik, Software und Robotik von unterschiedlichen Spezialanbietern günstiger sei als eine schlüsselfertige Gesamtlösung. Diese Annahme unterschätzt systematisch die Kosten der Schnittstellenkoordination. Bei getrennter Beschaffung trägt der Betreiber selbst die Verantwortung dafür, dass Steuerungssoftware, mechanische Schnittstellen und Kommunikationsprotokolle verschiedener Hersteller reibungslos zusammenarbeiten. Dies führt in der Praxis häufig zu Verzögerungen, Nachbesserungen und Gewährleistungsstreitigkeiten zwischen den beteiligten Lieferanten. Ein hoher Kostendruck in der aktuellen konjunkturellen Lage verstärkt zwar den Anreiz, bei Einzelkomponenten den günstigsten Anbieter zu wählen, doch genau diese kurzfristige Optimierung kann mittelfristig zu erheblich höheren Gesamtbetriebskosten führen, wenn die Anlage nicht wie geplant funktioniert. Die hohen Installationskosten fortschrittlicher Automatisierungstechnologien werden von Marktbeobachtern ohnehin als zentraler Wachstumshemmer identifiziert, besonders für kleine und mittelständische Unternehmen, denen die Ressourcen für eine eigenständige Systemintegration fehlen.
Automatisierungsdruck trotz konjunktureller Flaute
Interessant ist der scheinbare Widerspruch zwischen kurzfristiger Investitionszurückhaltung und langfristig ungebrochenem Automatisierungsbedarf. Der VDMA-Fachverband hält fest, dass der strukturelle Bedarf an Intralogistiklösungen trotz der aktuellen Investitionszurückhaltung hoch bleibt und Technologieinvestitionen in Handel, Industrie und Logistik weiterhin ein langfristig treibender Faktor sind. Gleichzeitig bieten verschiedene globale Wachstumsregionen Chancen zur Risikodiversifizierung für deutsche Anbieter, die durch die schwache Heimatkonjunktur und rückläufige Exporte in traditionelle Kernmärkte unter Druck stehen. Diese Gleichzeitigkeit von kurzfristiger Schwäche und langfristiger struktureller Nachfrage spricht dafür, dass Unternehmen jetzt strategische Weichen für die Zukunft stellen sollten, statt lediglich auf eine konjunkturelle Erholung zu warten. Wer heute in Systemintegration, Softwarearchitektur und Prozessverständnis investiert, statt sich auf den reinen Gerätekauf zu beschränken, positioniert sich für den erwarteten Wendepunkt ab 2027 deutlich besser als Wettbewerber, die weiterhin im Silodenken verharren.
Digitale Zwillinge, KI und IoT als Integrationstreiber
Die technologische Entwicklung selbst treibt die Notwendigkeit ganzheitlicher Systembetrachtung weiter voran. Die Integration von künstlicher Intelligenz und dem Internet der Dinge (IoT) in Intralogistiksysteme schafft erhebliche Marktchancen, weil sie eine Optimierung von Lagerverwaltung, vorausschauender Instandhaltung und Supply-Chain-Logistik ermöglicht, indem sie nahtlose Konnektivität und Datenaustausch zwischen Geräten und Systemen bereitstellt. Diese Technologien funktionieren jedoch grundsätzlich nur dann, wenn sie über die gesamte Anlage hinweg konsistent implementiert werden. Ein isoliertes Regalbediengerät ohne Anbindung an ein übergeordnetes Datenökosystem kann keine prädiktiven Wartungsvorteile oder KI-gestützten Optimierungen realisieren. Ein Unternehmen, das mit dem Blick auf einzelne Komponenten Investitionsentscheidungen trifft, verpasst damit systematisch die Wertschöpfungspotenziale, die erst durch die datentechnische Vernetzung des Gesamtsystems entstehen. Genau hier liegt der eigentliche Innovationssprung der kommenden Jahre: nicht in einzelnen mechanischen Verbesserungen, sondern in der intelligenten Orchestrierung des Gesamtsystems.
Messe-Hype versus reale Systemreife
Ein kritischer Blick auf aktuelle Branchenveranstaltungen bestätigt die Diskrepanz zwischen technologischer Selbstinszenierung und praktischer Umsetzbarkeit. Beobachtungen zur LogiMAT 2026 zeigen, dass humanoide Roboter zwar für beeindruckende Showeffekte sorgen, jedoch oft keine skalierbaren Lösungen liefern, während viel Selbstinszenierung auf mangelnde Substanz in den eigentlichen Kerntechnologien trifft. Die Intralogistik verlangt nach robusten, integrierbaren Lösungen statt einzelner spektakulärer Highlights, und Besucher solcher Messen suchen zunehmend konkrete, einsatzfähige Innovationen statt reiner Demonstrationen. Diese Beobachtung untermauert die zentrale These, dass der eigentliche Wettbewerbsvorteil nicht in spektakulären Einzeltechnologien liegt, sondern in der Fähigkeit, robuste, alltagstaugliche Gesamtsysteme zu liefern, die auch unter realen Produktions- und Logistikbedingungen zuverlässig funktionieren. Anbieter, die ihre Innovationskraft an der Integrationsfähigkeit statt an der Showtauglichkeit einzelner Roboter oder Geräte messen, dürften mittelfristig die überzeugenderen Geschäftsmodelle vorweisen.
Strategisches für Entscheider
Für Unternehmen, die vor Investitionsentscheidungen in der Lager- und Fördertechnik stehen, ergibt sich aus der Gesamtbetrachtung eine klare Handlungsempfehlung: Die Wahl eines Regalbediengeräts oder die Planung eines Hochregallagers sollte niemals als isolierte technische Kaufentscheidung betrachtet werden, sondern stets als Teil einer ganzheitlichen Systemarchitektur, die Wareneingang, Lagerung, Kommissionierung, Transport und Software gleichermaßen berücksichtigt. Angesichts der aktuellen Marktschwäche mit sinkendem Produktionsvolumen und rückläufigen Exporten besteht zudem eine seltene Verhandlungsposition für Käufer, da Anbieter aufgrund der schwachen Nachfrage tendenziell zu höherer Flexibilität und wettbewerbsfähigeren Konditionen bereit sein dürften. Gleichzeitig zeigt die Konsolidierung der Anbieterlandschaft durch Übernahmen und Partnerschaften, dass die Zukunft der Branche klar bei integrierten, softwaregestützten Gesamtlösungen liegt und nicht bei isolierten mechanischen Komponenten. Unternehmen, die diese strukturelle Verschiebung ignorieren und weiterhin in Einzelkomponenten ohne Systemintegrationsstrategie investieren, laufen Gefahr, bei der ab 2027 erwarteten konjunkturellen Erholung technologisch und organisatorisch nicht ausreichend vorbereitet zu sein – während Wettbewerber mit schlüsselfertigen Gesamtsystemen dann bereits einen entscheidenden Effizienz- und Zeitvorsprung aufgebaut haben werden.
Beratung - Planung - Umsetzung

Konrad Wolfenstein
Gerne stehe ich Ihnen als persönlicher Berater zur Verfügung.
Sie können mit mir unter wolfenstein∂xpert.digital Kontakt aufnehmen oder
mich einfach unter +49 7348 4088 965 anrufen.
Ihre Intralogistik-Experten
Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier:







