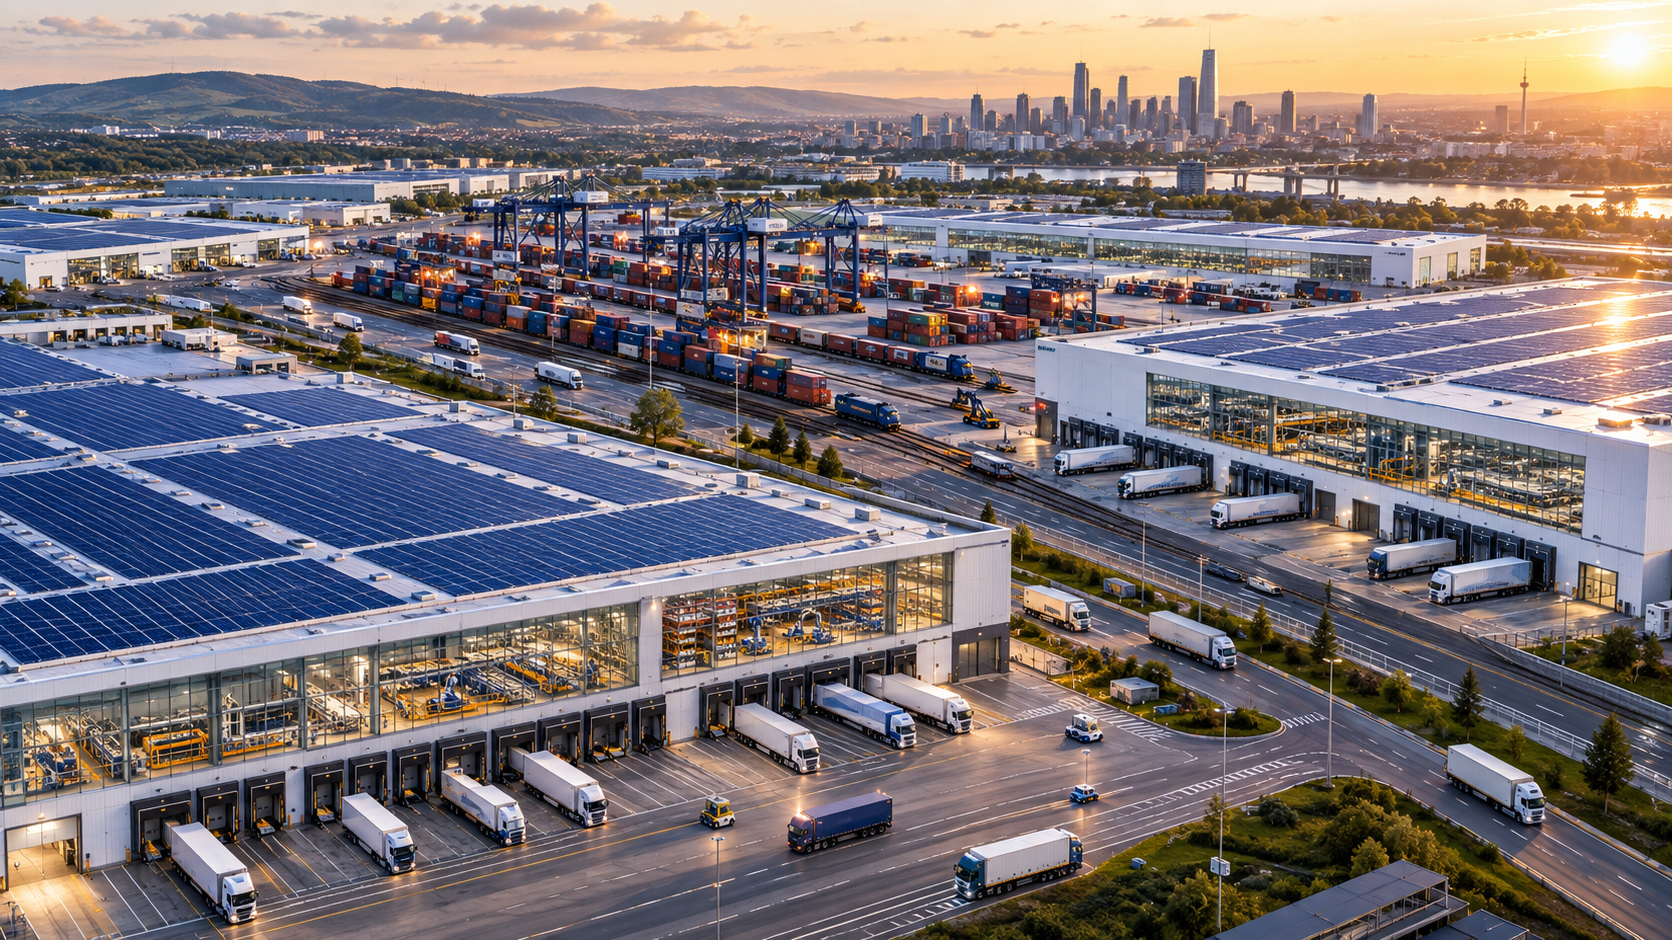
Centros logísticos em frenesim de investimento: Cadeias de frio e automação – Os novos desafios da indústria logística – Imagem criativa sobre o tema, com IA: Xpert.Digital
Como os centros logísticos estão a moldar o futuro do comércio e da produção
O boom imobiliário logístico: riscos, oportunidades e a nova dependência
A evolução dos armazéns: do armazenamento às infraestruturas críticas
O boom global dos centros logísticos não é um mero fenómeno passageiro, mas reflecte profundas alterações na produção, no comércio e no consumo. Impulsionado pelo rápido crescimento do retalho online, ainda mais acelerado pela pandemia e pelas tensões geopolíticas, o capital está a fluir para uma vasta gama de propriedades logísticas — incluindo centros de distribuição, centros de logística e armazéns frigoríficos. Estas instalações transformaram-se de locais de armazenamento passivos em centros críticos da economia global, determinando a velocidade a que as mercadorias circulam, a sua disponibilidade e a resiliência das cadeias de abastecimento face às interrupções.
A importância económica dos modernos centros logísticos não pode ser subestimada. Consolidam não só os stocks e os dados, mas também a energia e a mão-de-obra num único local, aumentando significativamente a eficiência e a adaptabilidade dos fluxos de mercadorias. No entanto, este crescimento também traz desafios. Enquanto as empresas procuram diversificar as suas dependências e reforçar a sua resiliência, concentram, simultaneamente, uma importância operacional crescente em instalações de grande escala, altamente complexas e frequentemente vulneráveis. Neste cenário dinâmico e em constante evolução, a questão central é que tipo de capacidade logística está a ser criada, onde e se estes investimentos levam realmente a redes robustas ou apenas criam novas dependências.
O mundo está a construir-se para ser resiliente – e, ao fazê-lo, pode estar a consolidar a sua próxima dependência
Do armazém à infraestrutura crítica
A expansão global dos centros logísticos é muito mais do que um ciclo imobiliário. É a resposta construída a uma profunda transformação da produção, do comércio e do consumo. Desde a ascensão do comércio eletrónico, acelerada pela pandemia, pelos conflitos geopolíticos, pelas barreiras comerciais e pela crescente vulnerabilidade das cadeias de abastecimento globais, o capital tem fluído para centros de distribuição, instalações logísticas, armazéns frigoríficos e hubs de transbordo intermodal. Estes edifícios deixaram de ser meros locais de armazenamento passivo. Estão a assumir funções que antes eram distribuídas entre lojas, armazéns de fábricas, grossistas e depósitos regionais.
Isto altera também a sua importância económica. Um centro logístico moderno consolida stock, dados, energia, tecnologia e mão-de-obra num único local. Desempenha um papel crucial para determinar se as linhas de produção podem continuar a funcionar, se os medicamentos continuam disponíveis, se as cadeias de abastecimento alimentar operam e se as encomendas online podem ser entregues em poucas horas. O armazém torna-se uma plataforma física para a economia digital. O seu valor, portanto, é medido não só em metros quadrados ou rendimento de aluguer, mas também na velocidade, fiabilidade e adaptabilidade do fluxo de mercadorias que facilita.
No entanto, este crescimento contém uma contradição inerente. As empresas estão a construir capacidade adicional para se tornarem menos vulneráveis, mas, ao fazê-lo, estão a concentrar cada vez mais a importância operacional em instalações de grande escala e alta complexidade. Estão a substituir parcialmente a dependência de mão-de-obra escassa pela dependência de electricidade, software, robótica, semicondutores e serviços de manutenção especializados. A questão económica crucial não é, portanto, se o mundo precisa de mais espaço logístico. A questão crucial é que tipo de capacidade está a ser criada, onde está a ser construída e se estes investimentos criam realmente redes robustas ou apenas produzem novos estrangulamentos sistémicos.
Um mercado, muitos tamanhos contraditórios
O tamanho do mercado global de imóveis logísticos não pode ser descrito com um único número fiável. Dependendo da definição utilizada, os estudos incluem apenas o desenvolvimento e as transações de projetos, as receitas anuais de aluguer e gestão, o valor dos armazéns modernos ou de todo o portefólio, incluindo terrenos e instalações industriais mais antigas. Consequentemente, as estimativas para 2025 variam entre bem menos de 200 mil milhões de dólares e mais de 1 trilião de dólares. Esta variação não se deve a um pequeno erro estatístico, mas sim às diferentes definições adotadas.
Para uma análise económica, o número de mercado mais espectacular é, portanto, menos relevante do que a direcção geral das previsões. A maioria dos estudos espera taxas de crescimento anual nominal na faixa de um dígito médio a alto até ao início da década de 2030. Para segmentos mais específicos do setor imobiliário logístico moderno, muitas previsões variam entre seis e oito por cento. Para a automatização de armazéns, robótica e software de orquestração, as taxas esperadas são, por vezes, significativamente mais elevadas. Assim, a área construída está a crescer mais lentamente do que o valor técnico instalado por metro quadrado.
O termo "boom de um trilião de dólares" justifica-se, no entanto, se considerarmos mais do que apenas a receita anual de um segmento imobiliário estritamente definido. Terrenos, armazéns, ligações de transporte, tecnologia de tapetes transportadores, robótica, infraestruturas energéticas, software, refrigeração e o financiamento de carteiras a longo prazo formam, em conjunto, um sistema de investimento de proporções gigantescas. A isto acrescem os gastos indiretos com estradas, ligações ferroviárias, subestações, ligações de dados e infraestruturas municipais. A verdadeira megatendência, portanto, não reside numa previsão de mercado específica, mas na transferência contínua de capital para a infra-estrutura física e digital da distribuição de mercadorias.
O retalho online como máquina de vendas
O comércio eletrónico continua a ser o fator estrutural mais visível. Uma cadeia de retalho tradicional armazena grandes quantidades em poucos centros de distribuição e utiliza as suas filiais como stock adicional, pontos de exposição e entrega. No retalho online, por outro lado, cada artigo precisa de ser localizado, separado, embalado, classificado e enviado individualmente para um endereço específico. Isto também gera necessidades adicionais de espaço para devoluções, materiais de embalagem, controlo de qualidade, refabricação e a operação simultânea de diversos canais de venda.
Uma regra prática comum é que um bilião de dólares adicionais em vendas online pode exigir aproximadamente 1 a 1,25 milhões de pés quadrados de espaço de distribuição. Isto equivale a cerca de 93.000 a 116.000 metros quadrados. Esta métrica tem origem num ambiente de mercado específico e não deve ser aplicada mecanicamente a todos os países, setores ou anos. A automatização, os edifícios mais altos, o armazenamento mais denso e a gestão de stock melhorada reduzem o espaço necessário por unidade. Ao mesmo tempo, prazos de entrega mais curtos e uma maior variedade de produtos aumentam a necessidade de stock descentralizado. Portanto, esta regra prática descreve principalmente a ordem de grandeza da relação, e não o seu futuro exato.
O impacto mais significativo no espaço retalhista já não é necessariamente gerado pelos retalhistas exclusivamente online. Muitos retalhistas tradicionais estão a construir redes omnicanal que ligam lojas, armazéns centrais, centros de distribuição regionais e pontos de recolha. Isto torna ténues as fronteiras entre o retalho físico e o comércio eletrónico. Um pedido pode começar num grande armazém, ser montado numa loja, processado num microcentro urbano e, se devolvido, inspecionado num centro de devoluções especializado. Quanto mais promessas os retalhistas fizerem aos seus clientes, mais complexa e intensiva em capital se torna a rede subjacente.
As entregas no próprio dia e no dia seguinte exacerbam esta lógica. A velocidade não pode ser alcançada simplesmente com a utilização de veículos mais rápidos. As mercadorias precisam de estar localizadas perto do ponto de procura. Isto leva a uma hierarquia de grandes centros nacionais, instalações regionais e locais mais pequenos nas áreas metropolitanas. Embora os grandes armazéns ofereçam economias de escala, o espaço junto às cidades é escasso e dispendioso. Portanto, as empresas já não estão apenas a otimizar os custos de transporte ou as rendas dos armazéns, mas sim um sistema completo que engloba o tempo de entrega, o stock, as devoluções, o pessoal, a energia e a qualidade do serviço.
A resiliência tem um preço
A pandemia e as perturbações subsequentes não aboliram o princípio just-in-time, há muito dominante, mas atenuaram-no. As empresas procuram agora combinar a eficiência com reservas adicionais. Os componentes críticos são adquiridos mais frequentemente em duplicado, os stocks de segurança estão a aumentar em grupos de produtos seleccionados e as redes de produção e distribuição estão a ser organizadas de forma mais regional. O just-in-time não está a tornar-se automaticamente just-in-case. Em vez disso, está a emergir um modelo segmentado: os bens escassos ou estratégicos estão a ser armazenados em maiores quantidades e a receber rotas de abastecimento alternativas, enquanto os produtos padronizados e prontamente disponíveis continuam a ser geridos da forma mais lean possível.
Os stocks adicionais imobilizam capital. Acarretam custos de financiamento, despesas com seguros, perdas, deterioração e o risco de obsolescência tecnológica. Para eletrónica de alta rotatividade, um grande stock de segurança pode ser economicamente mais perigoso do que uma escassez de fornecimento a curto prazo. No entanto, para produtos farmacêuticos, peças de substituição ou produtos intermédios sem alternativas imediatas, o mesmo stock pode evitar paragens de fábricas ou crises de abastecimento. A resiliência, portanto, não se trata de maximizar os níveis de stock, mas sim da capacidade economicamente viável de absorver interrupções e reorganizar-se.
A relocalização (nearshoring) e a relocalização de produtos (friendshoring) estão a aumentar a necessidade de estruturas logísticas regionais. A produção está a deslocar-se, em alguns casos, para mais perto dos mercados consumidores ou para países considerados politicamente mais fiáveis. O México beneficia da sua proximidade aos EUA, os países da Europa de Leste da sua integração no mercado único da UE, e o Vietname e outros países do Sudeste Asiático da diversificação para além da China. Estas alterações encurtam as rotas de transporte individuais, mas criam novas relações com os fornecedores, tráfego transfronteiriço e armazenamento intermédio. A regionalização não simplifica automaticamente uma cadeia de abastecimento; muitas vezes, inicialmente, torna-se mais fragmentada.
Uma realocação completa de todas as fases de produção seria extremamente dispendiosa e poderia até reduzir a estabilidade. As economias que se isolam radicalmente perdem as vantagens da especialização e, ainda assim, continuam vulneráveis a desastres naturais locais, à escassez de energia ou à falta de mão-de-obra. As cadeias de abastecimento robustas têm maior probabilidade de surgir da diversificação, transparência, rotas alternativas e parceiros fiáveis do que da autossuficiência nacional. Para os centros logísticos, isto significa que o que é necessário não é apenas um stock maior, mas sim hubs flexíveis que possam ligar diferentes fornecedores, modos de transporte e canais de venda.
O novo mapa da logística
A América do Norte continua a ser o palco mais visível para projetos de distribuição em grande escala. Os Estados Unidos possuem um mercado consumidor robusto, vastas distâncias, uma densa rede rodoviária e uma forte disponibilidade entre os investidores institucionais para financiar propriedades industriais modernas. Após os anos extremamente difíceis da pandemia, a forte actividade de construção levou temporariamente a taxas de desocupação mais elevadas. No entanto, no segundo trimestre de 2026, a taxa de desocupação industrial em todo o país desceu para um intervalo de aproximadamente 6,5% a 7%, dependendo do conjunto de dados. Simultaneamente, a taxa de absorção acelerou, enquanto menos novas construções especulativas foram concluídas. Isto sugere uma normalização cíclica, e não o fim da tendência estrutural.
Nos Estados Unidos, os padrões de crescimento estão a mudar. O Texas, o Sudeste, partes do Centro-Oeste e regiões próximas da fronteira com o México estão a beneficiar do crescimento populacional, de novas fábricas e da deslocalização da produção. Os mercados tradicionais de portos e centros de distribuição continuam a ser importantes, mas são limitados pelos elevados preços dos terrenos, pelos problemas com as licenças e pelo congestionamento do tráfego. O Canadá complementa a rede norte-americana com instalações altamente automatizadas em Ontário e crescente capacidade logística de refrigeração e de saúde na Colúmbia Britânica. O factor-chave não é a fronteira nacional, mas sim a integração de uma localização nos corredores continentais de produção e consumo.
O crescimento da Europa é menos espectacular, mas estruturalmente mais exigente. No primeiro semestre de 2026, a absorção nos dez mercados europeus mais importantes voltou a aumentar em comparação com o mesmo período do ano anterior, enquanto a taxa de desocupação combinada se situou pouco acima dos cinco por cento. Alemanha, Países Baixos, França, Espanha, Polónia e Reino Unido continuam a ser mercados-chave. No entanto, o foco está a mudar da maximização de novas construções para melhores localizações, fornecimento de energia moderno e maior potencial para utilizações alternativas. Como o espaço aberto é escasso e politicamente disputado, os projetos de revitalização de áreas degradadas, de densificação e a substituição de armazéns obsoletos estão a ganhar importância.
A Ásia não é um mercado homogéneo. O Japão, com as suas grandes áreas metropolitanas, elevada procura de serviços e empresas imobiliárias consolidadas, oferece condições estáveis para centros comerciais com múltiplos pisos ou inquilinos. Em regiões como Hokkaido e a grande área de Sapporo, estão a ser desenvolvidos empreendimentos capazes de acomodar diversos utilizadores dos sectores do retalho, da indústria transformadora e da logística. A China já possui enormes stocks e está cada vez mais focada na modernização, automatização e otimização de redes. Na Índia e no Sudeste Asiático, a urbanização, o desenvolvimento industrial e o crescimento dos mercados consumidores impulsionam a nova construção. Ao mesmo tempo, a Austrália investe em centros intermodais para distribuir o transporte de longa distância de forma mais eficiente entre as autoestradas e as ferrovias.
A América Latina e África representam ainda uma fatia menor do mercado imobiliário institucional global, mas possuem um potencial de desenvolvimento considerável. O México é já um caso especial devido à deslocalização da produção para países próximos dos EUA. No Norte de África, a proximidade à Europa, os custos competitivos e os novos projectos industriais podem gerar procura adicional. O estrangulamento, nestas regiões, muitas vezes não está no próprio armazém, mas na qualidade das estradas, dos portos, do desalfandegamento, do fornecimento de energia e dos sistemas digitais. Os imóveis logísticos só atingem o seu pleno valor quando integrados numa infraestrutura funcional.
Quando o salão se transforma numa fábrica
Os avanços tecnológicos estão a transformar a função económica dos armazéns. Os robôs móveis autónomos transportam prateleiras ou contentores, os sistemas sem condutor movimentam paletes, os armazéns automatizados de peças pequenas consolidam o stock e os braços robóticos guiados por imagem estão a assumir um número crescente de tarefas de preparação de encomendas. Sobrepondo-se a esta, existe uma camada de software que engloba a gestão de armazém, o controlo de encomendas, a simulação e a inteligência artificial. Esta camada determina onde as mercadorias são armazenadas, quais as encomendas que têm prioridade e se os humanos, os sistemas de tapetes ou os robôs executarão a próxima etapa do trabalho.
De acordo com as previsões generalizadas do setor, até 2028, cerca de 80% dos armazéns e centros de distribuição deverão utilizar alguma forma de robótica ou automação. Isto não significa que quatro em cada cinco armazéns serão completamente automatizados. Os scanners, a triagem automática, a separação por voz, os robôs móveis ou as embalagens semiautomatizadas já se enquadram nesta definição. Os sistemas totalmente automatizados ainda requerem um elevado investimento inicial e são adequados principalmente para volumes elevados e relativamente estáveis. A realidade será composta por sistemas híbridos, nos quais os humanos lidam com exceções, problemas de qualidade e tarefas imprevistas, enquanto as máquinas assumem as operações padronizadas.
A automação está também a transformar a arquitetura dos edifícios. Um pé-direito mais alto permite uma maior densidade de armazenamento, os pisos nivelados e estruturais garantem trajetórias precisas, as ligações elétricas adicionais alimentam os robôs e a infraestrutura de carregamento, e as ligações de dados de alto desempenho estão a tornar-se essenciais para as operações. A proteção contra incêndios, as zonas de manutenção e as redundâncias devem ser consideradas durante a fase de planeamento. Assim sendo, um armazém antigo numa boa localização pode ser menos atrativo economicamente do que um edifício novo, mesmo que ambos ofereçam a mesma área.
Os ganhos de produtividade são significativos, mas não são garantidos. Um sistema automatizado pode melhorar a produção, a precisão e o tempo de atividade. No entanto, se for mal concebido, pode tornar-se um estrangulamento dispendioso. Tamanhos de artigos flutuantes, procura imprevisível ou alterações frequentes nas linhas de produtos dificultam a amortização. Assim sendo, as empresas devem optar não pela máxima automatização possível, mas sim pelo nível economicamente viável. Os sistemas modulares e os robôs para aluguer reduzem as barreiras de entrada, enquanto os sistemas de grande escala altamente integrados demonstram as suas vantagens principalmente com volumes consistentemente elevados.
O capital não procura espaço, mas sim qualidade
O setor imobiliário logístico evoluiu de um mercado de nicho para uma classe de ativos institucionais. Os grandes proprietários e promotores imobiliários, como a Prologis, a Blackstone, a GLP, a Goodman e a Segro, gerem carteiras internacionais, enquanto as seguradoras, os fundos de pensões e os fundos soberanos investem através de participações acionárias e fundos especiais. No início de 2026, a Prologis detinha participações em aproximadamente 1,3 mil milhões de metros quadrados de espaço logístico e projetos de desenvolvimento, tanto próprios como sob gestão. Esta escala demonstra o grau de profissionalização e concentração do setor.
Após o fim do período de taxas de juro zero, as avaliações tiveram de ser ajustadas. Os custos de financiamento mais elevados estão a reduzir o preço que os investidores podem pagar pela renda futura de arrendamento. Ao mesmo tempo, os imóveis logísticos modernos oferecem aumentos de renda ajustados à inflação, procura a longo prazo e, em comparação com alguns imóveis comerciais, uma perspetiva de utilização mais clara. Os rendimentos dos imóveis de primeira linha em muitos mercados europeus consolidados situam-se aproximadamente na faixa dos quatro a seis por cento, embora a localização, o prazo do contrato de arrendamento, a qualidade do edifício e o financiamento influenciem fortemente o retorno real.
A vantagem competitiva decisiva já não reside apenas em possuir o maior terreno possível. Os investidores avaliam agora a proximidade à população e às infraestruturas, a disponibilidade de eletricidade e de mão-de-obra, a possibilidade de expansão e a eficiência energética. Um edifício com telhado solar, armazenamento de energia em baterias, aquecimento eficiente e uma ligação fiável à rede elétrica pode alcançar rendas mais elevadas, custos operacionais mais baixos e melhores opções de financiamento. Em contrapartida, os edifícios obsoletos correm o risco de exigir investimentos, enfrentar restrições regulamentares e serem vendidos com desconto.
Os edifícios com múltiplos inquilinos distribuem o risco de desocupação e permitem a adaptação a diferentes necessidades de espaço. Os grandes centros comerciais com um único inquilino podem ser adaptados de forma mais eficiente a um único utilizador, mas criam riscos de concentração. Se um retalhista online dominante ou um grupo retalhista abandonar o local, um espaço altamente especializado só poderá ser novamente arrendado a um custo considerável. Portanto, a adaptabilidade a utilizações de terceiros torna-se uma espécie de seguro contra as mudanças tecnológicas e económicas.
Parceiro especializado em planejamento e construção de armazéns

Abordagens inovadoras para a logística com temperatura controlada
Cadeias de frio como nicho de crescimento com utilização intensiva de capital
A logística com temperatura controlada está a crescer por diversos motivos. Os consumidores exigem mais alimentos frescos e congelados, os retalhistas de supermercado online exigem entregas com temperatura controlada e a indústria farmacêutica transporta produtos biológicos sensíveis, vacinas e medicamentos especiais. Ao contrário de um armazém convencional, uma quebra na cadeia de frio pode destruir todo o valor das mercadorias ou comprometer a segurança do produto. A redundância, portanto, não é uma conveniência, mas parte integrante do modelo de negócio.
As instalações de armazenamento refrigerado são tecnicamente complexas. Requerem isolamento robusto, envoltórios de construção herméticos, sistemas de refrigeração de alto desempenho, fontes de alimentação de emergência ou de reserva e monitorização precisa da temperatura. Regulamentos de higiene, diferentes zonas de temperatura e, em muitos casos, sistemas de estantes especializados também precisam de ser considerados. O elevado consumo de energia faz com que os preços da eletricidade e a estabilidade da rede sejam fatores cruciais na escolha da localização. Os refrigerantes modernos, a recuperação de calor e a gestão inteligente da carga podem reduzir os custos e as emissões, mas exigem investimentos adicionais.
A especialização oferece alguma proteção contra as flutuações económicas, uma vez que os alimentos e os produtos farmacêuticos podem ser transportados mesmo em períodos de recessão. Ao mesmo tempo, restringe o leque de potenciais utilizadores. Um armazém frigorífico não pode ser operado como um armazém comum, e as falhas técnicas podem gerar custos excecionalmente elevados. Os investidores obtêm, portanto, um potencial retorno adicional, mas também assumem riscos operacionais, energéticos e regulamentares, que são menores na logística tradicional.
O trabalho não desaparece, transforma-se
O boom logístico gera emprego direto na armazenagem, transporte, tecnologia e administração, bem como emprego indireto em empresas de construção, fornecedores, serviços de manutenção e prestadores de serviços locais. Para regiões estruturalmente mais frágeis, um grande centro logístico pode ser um empregador e um contribuinte significativo. No entanto, o impacto depende do nível de integração vertical. Um armazém de trânsito amplamente automatizado, com poucas vagas especializadas, gera efeitos regionais diferentes de uma unidade com funções de reparação, embalagem, processamento de devoluções e gestão.
A automatização reduz significativamente as tarefas repetitivas de marcha, levantamento de pesos e transporte. Ao mesmo tempo, a procura por engenheiros mecatrónicos, eletricistas, especialistas de software, analistas de dados e supervisores de turno com conhecimentos técnicos está a aumentar. Esta transição não resolve automaticamente a escassez de mão-de-obra; apenas a transfere para grupos ocupacionais que já sofrem com a falta de profissionais. Por conseguinte, o sucesso económico de uma fábrica depende cada vez mais da qualificação dos colaboradores, da organização da manutenção e da capacidade de desenvolver pessoal operacional para funções técnicas.
O impacto social permanece ambivalente. Os sistemas ergonómicos podem reduzir o esforço físico e assumir tarefas perigosas. No entanto, estes mesmos sistemas de dados e de controlo podem medir o desempenho a cada segundo, intensificar os ritmos de trabalho e restringir a autonomia dos colaboradores. A produtividade por si só diz pouco sobre a qualidade do ambiente de trabalho. A rotatividade de colaboradores, o absentismo e os custos de recrutamento podem anular parte dos ganhos de eficiência esperados.
Os operadores bem-sucedidos não tratam, portanto, os colaboradores como um componente residual de um sistema automatizado. Envolvem os colaboradores desde o início das mudanças de processo, criam padrões de desempenho transparentes e combinam investimentos em tecnologia com formação. Os programas de certificação em centros de distribuição podem abrir percursos de carreira para os colaboradores sem formação académica. Isto representa uma alavanca fundamental para os municípios e regiões: as políticas de localização devem considerar não só o número de vagas de emprego anunciadas, mas também as qualificações, a remuneração e a empregabilidade a longo prazo.
A terra, a eletricidade e a aceitação estão a tornar-se escassas
Os grandes centros logísticos exigem terrenos consideráveis e geram tráfego adicional. Em áreas não urbanizadas, competem com a agricultura, a conservação ambiental e o desenvolvimento residencial. Nas áreas metropolitanas, encontram terrenos já escassos e redes viárias congestionadas. O retorno económico de um projecto pode, portanto, ser positivo, enquanto o seu impacto social, devido ao ruído, à impermeabilização do solo e aos custos de infra-estruturas, é consideravelmente menos favorável.
Os edifícios modernos oferecem grandes áreas de telhado sem sombra, ideais para a instalação de painéis fotovoltaicos. Combinado com o armazenamento em baterias, bombas de calor e infraestruturas de carregamento, um edifício pode satisfazer parte das suas próprias necessidades energéticas e gerar eletricidade temporariamente. O potencial é particularmente elevado quando a estrutura do telhado, a ligação à rede eléctrica e a gestão de energia são planeadas em conjunto desde o início. No entanto, um telhado solar por si só não torna o transporte neutro em carbono, nem elimina os problemas associados ao uso do solo.
As regulamentações europeias estão a aumentar a pressão sobre os proprietários de imóveis. Os requisitos energéticos para novas construções não residenciais estão a crescer, os relatórios de sustentabilidade exigem dados fiáveis e a taxonomia da UE está a influenciar as decisões de financiamento e investimento. Para os imóveis existentes, o risco de perda de rentabilidade e valor sem renovações para uma maior eficiência energética está a aumentar. A sustentabilidade está, portanto, a transformar-se de uma questão de imagem numa componente dos custos de capital e operacionais.
A aceitação pública não se conquista através de visualizações apelativas, mas sim através de benefícios locais demonstráveis. A proteção contra o ruído, as zonas verdes tampão, a gestão inteligente do tráfego, as ligações ferroviárias e os programas de formação obrigatórios podem reduzir os impactos negativos. Os municípios devem considerar integralmente os custos com estradas, bombeiros, drenagem e expansão da rede. Um projecto só beneficia uma localidade se as suas vantagens económicas adicionais superarem os custos públicos e ambientais daí resultantes.
Mais corredores não significam automaticamente mais segurança
Um armazém adicional pode tornar uma cadeia de abastecimento mais robusta, mantendo o stock crítico num local adequado ou abrindo uma rota alternativa. No entanto, também pode aumentar a vulnerabilidade se muitos fluxos de mercadorias estiverem concentrados numa única instalação altamente automatizada. Um incêndio, uma falha de energia, um ciberataque ou uma falha de software podem afetar toda uma região. As economias de escala e a resiliência entram, portanto, frequentemente em conflito.
A dependência digital é particularmente crítica. A gestão de armazéns, o controlo de robôs, o planeamento de transporte e os dados de inventário estão intimamente interligados. Se o software central falhar ou as interfaces forem comprometidas, as mercadorias físicas permanecem, mas já não podem ser localizadas e movimentadas de forma eficiente. Os sistemas redundantes, os procedimentos offline, as redes segmentadas e as simulações de emergência regulares são, portanto, tão importantes como os sistemas de sprinklers ou os geradores de energia de reserva.
A energia também está a tornar-se um fator sistémico. Os armazéns automatizados, as instalações de armazenamento refrigerado, os parques de carregamento e as infraestruturas de dados aumentam a capacidade de ligação elétrica. Em regiões com capacidade de rede limitada, os centros logísticos competem com fábricas, áreas residenciais e centros de dados. Uma localização teoricamente ideal pode ser praticamente inadequada se a ligação à rede elétrica só estiver disponível anos mais tarde. A procura de espaço está a tornar-se cada vez mais uma procura de energia garantida.
A resiliência surge, portanto, da redundância sem duplicação cega. As empresas necessitam de fornecedores alternativos, rotas de transporte e modos de operação, mas não de um segundo armazém idêntico para cada produto. Uma segmentação baseada no risco, de acordo com a criticidade, o tempo de reposição, o valor, o prazo de validade e a substituibilidade, é mais sensata. Só assim será possível determinar onde se justificam economicamente os stocks adicionais, os centros de distribuição regionais ou os contratos flexíveis.
Os projetos enviam sinais para diversos setores
A diversidade dos projetos atuais demonstra que o crescimento não é apenas impulsionado pelo retalho online. No Japão, os centros comerciais com múltiplos inquilinos estão a surgir mesmo fora das maiores áreas metropolitanas. Baseiam-se em unidades flexíveis e numa ampla base de utilizadores. Isto sinaliza confiança na procura regional e protege os proprietários da dependência de um único inquilino. Ao mesmo tempo, estes edifícios permitem que as empresas mais pequenas tenham acesso a infraestruturas modernas sem terem de financiar elas próprias uma instalação de grande dimensão.
Na América do Norte, os prestadores de cuidados de saúde e os grossistas de alimentos estão a investir em capacidade adicional de armazenamento e refrigeração. Isto envolve geralmente a aquisição de edifícios existentes e a modernização da sua tecnologia. Esta estratégia pode ser mais rápida e eficiente em termos de espaço do que a construção de novos edifícios, mas exige uma avaliação minuciosa do isolamento, do fornecimento de energia, da capacidade de carga do piso e da possibilidade de expansão. Entretanto, as novas instalações de grande escala operadas por retalhistas online internacionais demonstram que a velocidade de entrega regional continua a ser uma vantagem competitiva.
Os produtores europeus de alimentos e bebidas estão a expandir as suas instalações de produção e armazenamento para combinar o crescimento com a segurança do abastecimento. No Vietname, estão a surgir novos projectos logísticos regionais, beneficiando da diversificação industrial do Sudeste Asiático. A Austrália está a desenvolver centros intermodais para movimentar contentores de forma mais eficiente entre ferrovias e rodovias. O que estes projectos têm em comum não é um modelo de construção específico, mas sim a tentativa de aproximar o fluxo de mercadorias da produção, da procura ou de centros de transporte de alto desempenho.
A lição mais importante dos projectos individuais é, portanto, a seguinte: a tendência global é ampla, mas a sua economia local continua a ser específica. O que funciona num corredor de consumo na América do Norte pode não ser adequado para um mercado regional japonês ou para uma área industrial degradada na Europa. O capital pode ser distribuído globalmente; as operações, as licenças, o pessoal e o transporte permanecem locais.
Estratégias para as empresas
As empresas não devem mais tratar a logística como um centro de custos isolado. A capacidade de entrega impacta a receita, a fidelização de clientes, a utilização da capacidade produtiva e o fundo de maneio. O armazém mais barato pode revelar-se dispendioso dentro do sistema global se exigir transporte adicional, aumento de stock ou prazos de entrega mais longos. Por conseguinte, as decisões de localização requerem um modelo que avalie de forma holística os custos imobiliários, de pessoal, de energia, de impostos, de tráfego, de riscos e de níveis de serviço.
Um segundo princípio é a abertura tecnológica. Os edifícios e os sistemas de automação devem ser concebidos de forma modular para permitir alterações nas gamas de produtos, na capacidade de produção e nos inquilinos. Embora a tecnologia fixa e de grande escala alcance uma elevada eficiência em volumes adequados, pode complicar as adaptações. A robótica móvel, as interfaces padronizadas e o software escalável aumentam a flexibilidade. Fundamentalmente, isto requer uma base de dados robusta que abranja os perfis de encomendas, a estrutura de produtos, os picos de procura, os custos de erros e a disponibilidade de pessoal.
Em terceiro lugar, as empresas devem tornar a resiliência mensurável. As declarações genéricas sobre cadeias de abastecimento seguras são insuficientes. Os indicadores-chave de desempenho (KPIs) adequados incluem o tempo de reinício, a cobertura de stock crítico, a proporção de componentes com fontes redundantes, a capacidade de transporte alternativo e o tempo máximo de paragem tolerável. Um centro deve ser avaliado com base na sua contribuição específica para a mitigação do risco. Caso contrário, corre-se o risco de construir instalações dispendiosas sem abordar as vulnerabilidades mais críticas.
Para as pequenas e médias empresas (PME), a cooperação pode ser mais económica do que a propriedade. As instalações multiutilizador, a logística contratada e a automação partilhada proporcionam acesso à tecnologia e economias de escala. No entanto, isto também cria dependência do fornecedor de serviços. Os contratos devem definir claramente o acesso aos dados, os níveis de serviço, os procedimentos de emergência, as alterações de preços e as opções de troca. O outsourcing transfere processos, mas não a responsabilidade estratégica pela capacidade de entrega.
Que estados e regiões podem ganhar
Uma logística eficiente reduz os custos de comercialização, expande os mercados de venda e aumenta a atratividade de uma região para a produção. Regiões com bons portos, ligações ferroviárias, processos alfandegários eficientes e redes digitais podem integrar-se de forma mais eficaz nas cadeias de valor internacionais. Além disso, os centros logísticos geram procura de construção, tecnologia, energia, manutenção e serviços empresariais. O seu impacto económico vai, portanto, para além dos empregos de armazém imediatamente visíveis.
Ao mesmo tempo, os estados não devem entrar em competição por subsídios para cada armazém. A logística padronizada é relativamente móvel e, por vezes, gera baixo valor acrescentado por metro quadrado. O financiamento público deve priorizar infraestruturas e capacidades que beneficiem múltiplas empresas: ligações ferroviárias, sistemas aduaneiros digitais, expansão da rede, formação profissional e desenvolvimento acelerado das áreas industriais já existentes. Os subsídios diretos são mais justificáveis quando há geração de fornecimentos estratégicos, inovação ou um valor acrescentado regional excecionalmente elevado.
As políticas de planeamento devem resolver os conflitos de utilização do solo desde o início. Os corredores adequados devem combinar transportes, electricidade e mão-de-obra, em vez de permitirem apenas a construção de edifícios industriais onde o terreno esteja facilmente disponível. Os limites municipais não devem resultar numa comunidade a receber receitas fiscais enquanto as cidades vizinhas suportam o encargo do tráfego. A coordenação regional e as contribuições para as infra-estruturas baseadas na relação custo-benefício melhoram o equilíbrio económico.
Para a Bulgária e outras localidades do Sudeste Europeu, uma oportunidade única reside na combinação do nearshoring, do mercado único da UE e de corredores que ligam a Turquia, o Mar Negro e a Europa Central. No entanto, as vantagens puramente de custo não são suficientes. Fatores cruciais incluem licenças fiáveis, processos alfandegários e fronteiriços eficientes, mão-de-obra qualificada, capacidade de rede e a integração de infraestruturas rodoviárias, ferroviárias, portuárias e aeroportuárias. Construir armazéns simplesmente cria imóveis. Combinar estes fatores cria um centro logístico.
O crescimento económico continua ciclicamente vulnerável
Apesar dos factores estruturais de crescimento, o mercado não está imune à sobreoferta. Os anos de 2021 a 2023 desencadearam uma onda de projetos especulativos em diversas regiões. Com a subida das taxas de juro e o ajustamento das empresas nos seus planos de expansão impulsionados pela pandemia, as taxas de desocupação aumentaram. Estas fases são típicas do mercado imobiliário: passam anos entre o planeamento e a conclusão, pelo que a nova oferta chega frequentemente quando a procura já está em declínio.
Os elevados custos de construção e de financiamento agravam o risco. Um projecto pode ser operacionalmente viável, mas tornar-se deficitário devido ao financiamento oneroso por dívida. As empresas de construção estão a responder com lançamentos menos especulativos e a exigir com mais frequência a pré-locação. Isto abranda a construção de novos empreendimentos no curto prazo e pode gerar nova escassez no médio prazo. A redução dos projectos em desenvolvimento nos EUA e em algumas zonas da Europa está já a contribuir para um reequilíbrio entre a oferta e a procura.
Os riscos de concentração continuam a ser particularmente prevalentes entre os grandes inquilinos. As lojas online, os grupos de retalho e os fornecedores de logística podem dominar mercados locais inteiros. Quando uma empresa altera a sua rede, vários espaços ficam disponíveis em simultâneo. A especialização tecnológica também pode representar um risco se as instalações existentes forem inadequadas para o próximo inquilino. Por conseguinte, os investidores devem examinar não só a solvência do inquilino atual, mas também o potencial de utilização alternativa do imóvel.
As alterações geopolíticas têm efeitos recíprocos. As barreiras comerciais e a produção regional podem criar necessidades adicionais de armazenamento, ao mesmo tempo que reduzem o fluxo de mercadorias e desvalorizam os investimentos. Uma escalada da fragmentação sobrecarregaria a economia e o comércio globais. O sector da logística pode mitigar interrupções pontuais, mas não pode compensar uma perda duradoura da divisão internacional do trabalho. Mais armazéns não substituem relações comerciais estáveis.
A qualidade do crescimento será definida até 2030
A procura por espaços logísticos modernos deverá continuar a crescer até 2030. O retalho online, o envelhecimento dos stocks, novas unidades de produção, a necessidade de produtos com temperatura controlada e a crescente exigência de fiabilidade nas entregas são fatores que contribuem para este crescimento. No entanto, os maiores aumentos de valor provavelmente não ocorrerão em qualquer espaço, mas sim em instalações energeticamente eficientes, bem conectadas e com flexibilidade para a automatização. O mercado irá diferenciar cada vez mais entre edifícios preparados para o futuro e edifícios tecnologicamente obsoletos.
A inteligência artificial transformará principalmente o planeamento e o controlo. Pode prever a procura, posicionar o stock, coordenar o pessoal e os robôs e identificar as necessidades de manutenção. Os seus benefícios dependem da qualidade dos dados, de processos claros e de uma integração fiável. Uma cadeia de abastecimento mal organizada não pode ser fortalecida apenas por um algoritmo. Os maiores ganhos surgem quando as decisões digitais e a infraestrutura física são desenvolvidas em conjunto.
A energia está a tornar-se o terceiro critério dominante para a localização, juntamente com a localização geográfica e a força de trabalho. Os operadores necessitam não só de electricidade acessível, mas também de uma capacidade de ligação à rede fiável e de preços previsíveis. Os telhados solares, os sistemas de armazenamento e as cargas flexíveis podem oferecer vantagens, mas não podem substituir uma rede elétrica de alto desempenho. Os projetos que otimizem a procura de eletricidade, o carregamento de veículos, o arrefecimento e a tecnologia dos edifícios de forma integrada terão custos operacionais mais baixos e melhores oportunidades de financiamento.
A escassez de terrenos limitará as novas construções em regiões densamente povoadas. As áreas degradadas, os edifícios de vários andares e a modernização das instalações existentes estão a ganhar importância. Ao mesmo tempo, nem toda a logística urbana se mantém economicamente viável. Os elevados custos dos terrenos e os conflitos de vizinhança impõem limitações. A rede do futuro será, portanto, constituída por alguns grandes centros, pólos regionais e localizações urbanas estrategicamente posicionadas.
Progresso feito de betão – com riscos inerentes
O boom dos centros logísticos globais não é uma moda especulativa nem um caso de sucesso absoluto. Reflete as mudanças reais no comércio, na tecnologia e na perceção do risco geopolítico. Os centros modernos podem aumentar a produtividade, reduzir os prazos de entrega, garantir as cadeias de abastecimento de alimentos e produtos farmacêuticos e integrar regiões em cadeias de valor internacionais. Desta forma, criam benefícios económicos que se estendem muito para além das suas fronteiras físicas.
No entanto, construir capacidade adicional não é sinónimo de resiliência. As instalações sobredimensionadas imobilizam o capital, as grandes fábricas concentram riscos de falhas, a automação aumenta a dependência de energia e software, e o uso do solo gera custos locais. A abordagem economicamente viável encontra o equilíbrio entre a máxima eficiência e a máxima redundância. As empresas devem diferenciar os riscos, conceber instalações flexíveis e combinar a segurança física e digital.
Os vencedores não serão, portanto, aqueles que simplesmente construírem mais metros quadrados. Os locais e operadores bem-sucedidos serão aqueles que combinarem espaço, transporte, energia, dados e competências num sistema resiliente. Isto inclui edifícios sustentáveis, tecnologia interoperável, métodos operacionais alternativos e funcionários capazes de dominar sistemas complexos. Os decisores políticos devem também fazer distinções mais precisas: entre infraestruturas estratégicas e armazéns intercambiáveis, entre criação de valor regional e mera movimentação de terras, entre descarbonização genuína e greenwashing.
O mundo precisa de centros logísticos mais eficientes, mas não a qualquer custo e não em todo o lado. O crescimento exponencial torna as cadeias de abastecimento mais resilientes quando novos polos criam diversidade, transparência e opções de ação. Por outro lado, cria novas dependências quando a escalabilidade se torna um fim em si mesma e a eletricidade, o software, o pessoal ou um único grande utilizador se transformam em estrangulamentos insubstituíveis. Portanto, em 2030, o factor decisivo será menos a quantidade construída e mais a capacidade dos investimentos maciços para gerar uma rede adaptável. É precisamente esta a verdade provocadora desta megatendência: a próxima crise de abastecimento poderá não ocorrer por falta de armazéns, mas sim por excesso de armazéns altamente optimizados, todos dependentes dos mesmos sistemas vulneráveis.
Seus especialistas em intralogística

Consultoria, planejamento e implementação de soluções completas para armazéns de grande altura e sistemas de armazenagem automatizados - Imagem: Xpert.Digital
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui wolfenstein@xpert.digital:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.
☑️ Apoio a PMEs em estratégia, consultoria, planejamento e implementação
☑️ Criação ou realinhamento da estratégia digital e digitalização
☑️ Expansão e otimização dos processos de vendas internacionais
☑️ Plataformas de negociação B2B globais e digitais
☑️ Desenvolvimento de Negócios / Marketing / Relações Públicas / Feiras Comerciais Pioneiras
Nossa experiência global nos setores industrial e econômico em desenvolvimento de negócios, vendas e marketing

Nossa experiência global nos setores industrial e econômico em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor