O Canadá pretende tornar-se um gigante do GNL: até 888 mil milhões de dólares – O que a ofensiva canadiana em relação ao gás natural pode realmente trazer
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 17 de novembro de 2026 / Atualizado em: 17 de novembro de 2026 – Autor: Konrad Wolfenstein
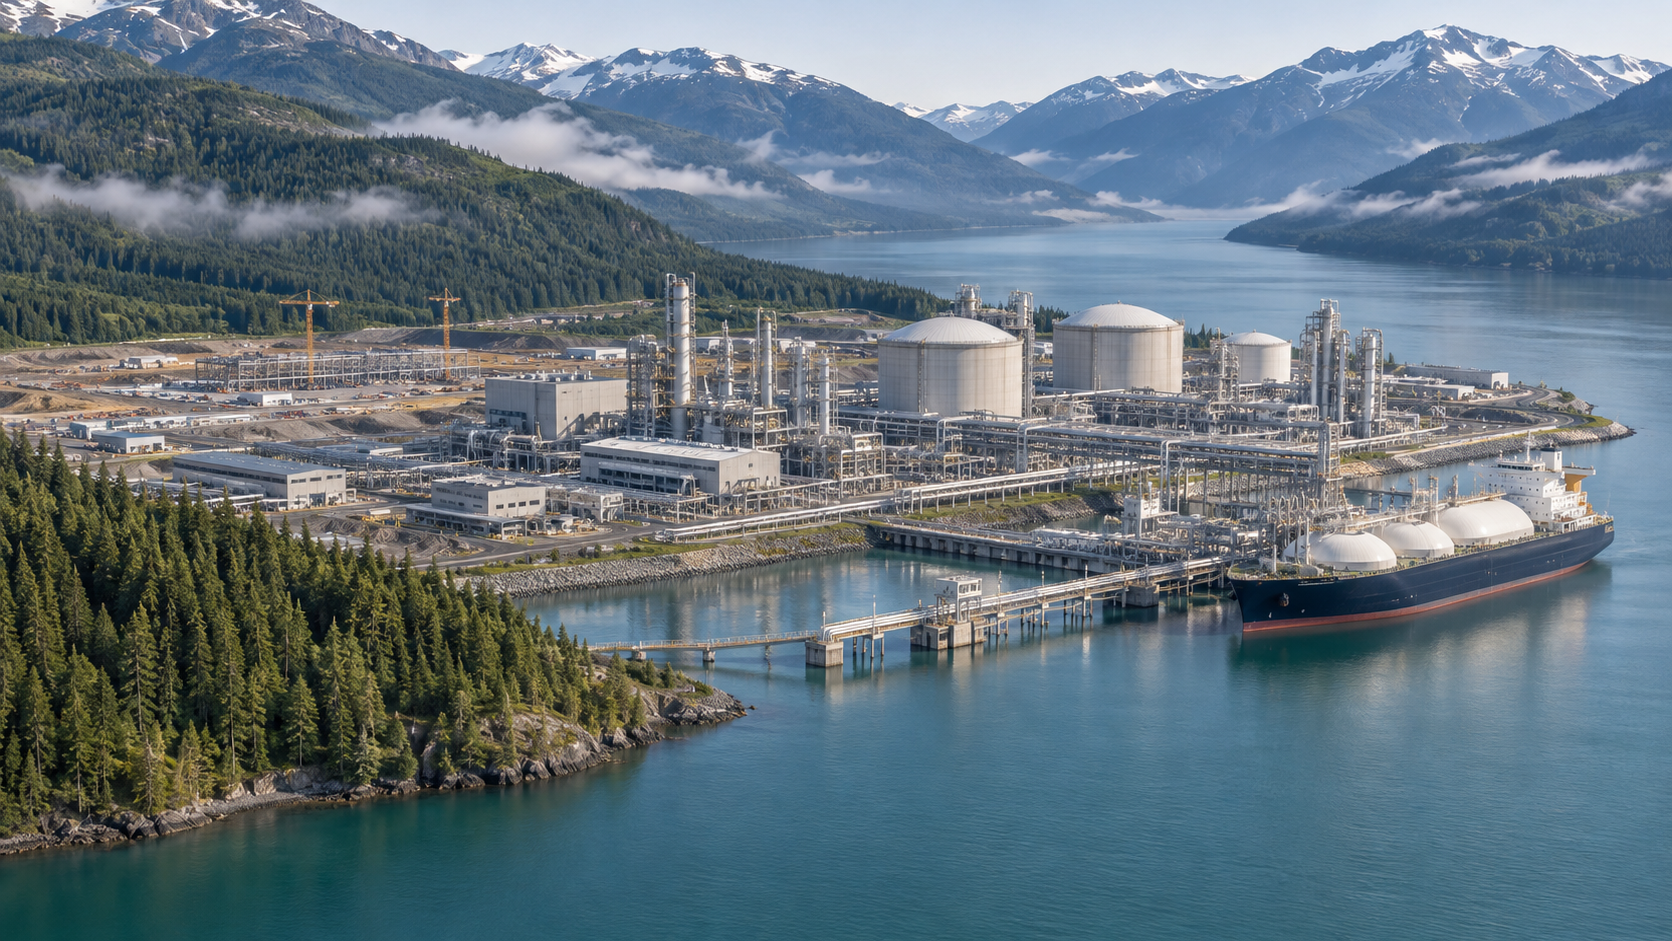
O Canadá ambiciona tornar-se um gigante do GNL: até 888 mil milhões de dólares – O que a ofensiva canadiana em relação ao gás natural pode realmente alcançar – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
A procura global de gás seguro está a aumentar – será que o Canadá conseguirá aproveitar esta oportunidade?
GNL do Canadá para a Alemanha? O que está por detrás desta ofensiva de exportação multimilionária?
O boom do GNL no Canadá: como a crise energética se pode transformar num mercado de mil milhões – mas os maiores obstáculos estão dentro do próprio país
O Canadá poderá tornar-se um dos principais fornecedores mundiais de gás natural liquefeito (GNL). Grandes reservas de gás natural, estabilidade política e acesso ao Oceano Pacífico proporcionam condições favoráveis para tal. As perturbações nos mercados energéticos causadas pela Guerra Irão-Iraque aumentam ainda mais o valor dos fornecimentos que não necessitam de ser transportados através do Estreito de Ormuz. Num cenário de expansão ambicioso, investimentos de quase um bilião de dólares canadianos poderão ser mobilizados ao longo da cadeia de valor do gás e do GNL até 2050.
Mas a abundância de recursos naturais por si só não garante o sucesso económico. O Canadá precisa de coordenar as suas instalações de extracção, oleodutos, terminais de exportação e fornecimento fiável de electricidade em tempo útil. Ao mesmo tempo, necessita de mão-de-obra qualificada, clientes a longo prazo e acordos viáveis com as regiões afetadas e as comunidades indígenas. O plano também precisa de funcionar mesmo quando os preços da energia, actualmente elevados, caírem e outros países expandirem as suas capacidades de GNL.
A questão central, portanto, não é apenas a quantidade de gás que o Canadá pode exportar, mas também a que custo total e com que consequências a longo prazo. As previsões variam desde uma expansão limitada até à ascensão do Canadá como uma superpotência em GNL. Uma análise mais aprofundada dos planos do Canadá revela o que estas grandes somas de dinheiro realmente significam, que empresas e regiões poderiam beneficiar e porque é que a infra-estrutura pode tornar-se o principal estrangulamento.
O mundo está à procura de gás seguro – mas o maior adversário do Canadá não está no Golfo Pérsico, mas sim no seu próprio país
O Canadá tem potencial para se tornar um dos principais fornecedores mundiais de gás natural liquefeito (GNL). Vastos reservatórios de gás natural, estabilidade política, empresas de alto desempenho e acesso a dois oceanos proporcionam uma base excecionalmente sólida. As perturbações nos mercados internacionais de energia, exacerbadas pela Guerra Irão-Iraque, aumentam ainda mais o valor de um fornecimento cujo transporte não depende do Estreito de Ormuz. Este potencial de recursos, há muito subestimado, poderá, portanto, gerar um impulso significativo no crescimento industrial. Num cenário de expansão ambicioso, isto poderá representar quase um bilião de dólares canadianos em investimentos ao longo da cadeia de valor do gás e do GNL até 2050.
Entre uma vasta reserva de recursos naturais e um modelo de exportação economicamente viável, reside um complexo desafio industrial. O gás natural necessita de ser extraído, processado, transportado por gasodutos, liquefeito e distribuído. Ao mesmo tempo, as instalações requerem eletricidade, mão-de-obra qualificada, capital, relações de longo prazo com os clientes e aceitação pública. Por conseguinte, o Canadá precisa não só de exportar mais gás, mas também de expandir diversos sistemas de infraestruturas interligadas simultaneamente.
A questão económica central não é, portanto, se o país possui gás natural suficiente. A questão crucial é se conseguirá levar os seus recursos aos mercados internacionais a tempo e a custos globais competitivos. É precisamente esta a tensão em torno da ofensiva canadiana do GNL: a oportunidade geopolítica é significativa, mas a janela de oportunidade para investimentos rentáveis pode ser inferior à que os preços actuais da crise sugerem.
A segurança do abastecimento torna-se uma vantagem de localização económica
A guerra Irão-Iraque evidenciou, mais uma vez, que os mercados energéticos não são apenas determinados pelos custos de produção e pelos volumes de consumo. A concentração geográfica das instalações de exportação, a segurança das rotas marítimas e as relações políticas entre fornecedores e consumidores também influenciam o valor económico de uma fonte de energia. Quando o transporte através do Estreito de Ormuz é restringido, isso não afeta apenas as interrupções imediatas nas entregas. Os prémios de seguro, as taxas de frete e as expectativas dos participantes no mercado também se alteram.
Isto cria um duplo problema para os países importadores. Precisam de adquirir energia suficiente e, ao mesmo tempo, evitar que vários contratos de fornecimento aparentemente distintos se tornem dependentes do mesmo estrangulamento numa crise. A diversificação oferecida pelos diferentes produtores é limitada se todos os seus navios-tanque tiverem de navegar pelo mesmo estreito vulnerável.
O Canadá pode aproveitar uma vantagem estrutural neste sentido. O GNL proveniente da sua costa do Pacífico não necessita de ser transportado pelo Estreito de Ormuz no seu percurso até ao Nordeste Asiático. Um carregamento canadiano não representa, portanto, apenas uma quantidade adicional de gás, mas também uma exposição a riscos geopolíticos potencialmente distribuídos de forma diferente. A combinação de grandes recursos, instituições relativamente estáveis e rotas de transporte alternativas torna o país atrativo para os consumidores de energia que planeiam a longo prazo.
No entanto, isto não implica automaticamente um aumento de preço permanente e inevitável. Os clientes podem estar dispostos a pagar mais pela segurança. O valor, no entanto, depende dos seus recursos financeiros e das alternativas disponíveis. A segurança do abastecimento é uma vantagem económica, mas não uma licença para custos de produção e construção arbitrariamente elevados.
Duas linhas costeiras oferecem oportunidades, mas não substituem as infra-estruturas
O acesso do Canadá aos oceanos Atlântico e Pacífico pode, inicialmente, dar a impressão de que o país poderia abastecer diretamente a Europa e a Ásia. No entanto, esta visão é economicamente simplista. Os projetos de GNL mais significativos atualmente em desenvolvimento concentram-se ao longo da costa do Pacífico da Colúmbia Britânica. A bacia de Montney, particularmente importante, também se localiza no oeste do país, na região fronteiriça entre a Colúmbia Britânica e Alberta.
Para o mercado asiático, isto resulta num processo industrial lógico: o gás do oeste do Canadá é transportado para a costa do Pacífico, liquefeito aí e depois enviado através do oceano para os clientes asiáticos. Os projetos existentes e planeados no oeste do Canadá seguem este padrão. As entregas directas da costa atlântica à Europa, no entanto, exigiriam ligações de transporte igualmente eficientes, centrais de liquefacção e projectos economicamente viáveis. Um ponto de acesso costeiro no mapa não constitui automaticamente uma cadeia de exportação totalmente operacional.
O GNL canadiano continua a ser relevante para a Alemanha. Em primeiro lugar, as empresas europeias podem comprar gás a projectos canadianos através de contratos. Em segundo lugar, o aumento da produção tem também um efeito indirecto: se as entregas canadianas suprirem parte da procura asiática, outras quantidades de GNL poderão ficar disponíveis para a Europa.
Esta distinção é importante. O benefício europeu de uma iniciativa canadiana de GNL não se mede apenas pelo número de navios-tanque que navegam diretamente do Canadá para a Alemanha. Fundamentalmente, depende também do quanto diminui a concorrência global pelos fornecimentos disponíveis. Um mercado global maior, com múltiplos centros de abastecimento independentes, pode melhorar a segurança do abastecimento sem exigir que cada importador mantenha uma relação de transporte direto com cada produtor.
O país é rico em matérias-primas, mas o seu valor económico continua limitado
A Bacia de Montney é uma componente fundamental da estratégia de gás do Canadá. A região combina vastos recursos com uma indústria de produção já existente. No ambicioso cenário de expansão, poderá fornecer grande parte do volume adicional de gás necessário para atingir um nível nacional de exportação de GNL de 100 milhões de toneladas anuais. Estima-se que a utilização adicional de gás natural nas centrais de liquefação seja de aproximadamente nove mil milhões de pés cúbicos por dia.
Estima-se que a base de recursos economicamente viável do Canadá seja de aproximadamente 375 biliões de pés cúbicos, considerando um nível de preços inferior a três dólares americanos por milhão de unidades de calor britânicas (MMBtu). De acordo com os pressupostos relevantes do modelo, esta base é suficiente para satisfazer a procura interna e as exportações substanciais de GNL durante mais de meio século. Isto contradiz a noção de que o Canadá seria incapaz de manter a sua estratégia de exportação após um curto período devido à insuficiência de recursos.
No entanto, esta estimativa de intervalo não garante gás permanentemente barato. A viabilidade económica dos recursos depende da tecnologia, dos custos, dos preços e das condições regulamentares. Se, por exemplo, os custos de perfuração, tratamento de água, redução de emissões ou ligação de novas áreas de produção aumentarem, os limites económicos da extracção também se alterarão.
Além disso, existe uma diferença fundamental entre uma reserva de gás existente e uma produção anual garantida. Os novos poços, gasodutos e unidades de processamento devem estar prontos em tempo útil. Os locais de produção existentes não fornecem a mesma quantidade indefinidamente. Por conseguinte, um sector de GNL em crescimento exige não só investimentos pontuais, mas também uma modernização industrial contínua.
A riqueza de recursos do Canadá proporciona, portanto, uma base sólida. No entanto, isto não dispensa as empresas e os decisores políticos da tarefa de transformar o potencial subterrâneo numa capacidade de fornecimento fiável e economicamente viável a longo prazo.
Entre a ambição política e o desenvolvimento realista das exportações
Várias metas de expansão são simultaneamente mencionadas no debate público: cerca de 50 milhões de toneladas de GNL anualmente como meta a médio prazo, 100 milhões de toneladas como ambição a longo prazo e uma possível posição como o terceiro maior exportador mundial de GNL. No entanto, estes números descrevem diferentes fases de desenvolvimento e não devem ser considerados como um futuro garantido.
O cenário de expansão acelerada analisado projeta uma capacidade de exportação anual de até 100 milhões de toneladas até 2050. Politicamente, este número também esteve associado a um prazo anterior. Isto contrasta com uma trajetória de desenvolvimento significativamente mais conservadora: sem uma aceleração substancial, prevê-se uma capacidade de exportação anual de aproximadamente 36 milhões de toneladas até 2050. A diferença entre os dois cenários é, portanto, de 64 milhões de toneladas por ano.
Esta diferença é mais significativa economicamente do que a própria meta, que já é impressionante. Ela demonstra que tornar-se um grande produtor de GNL não seria simplesmente uma continuação dos projetos já aprovados. Exigiria um aumento adicional dos investimentos, abrangendo simultaneamente novas capacidades de produção, gasodutos, fornecimento de energia e instalações de exportação.
Por conseguinte, mesmo um potencial nível de exportação de cerca de 50 milhões de toneladas no início da década de 2030 deve ser entendido como um caminho de expansão ambicioso. O que importa não é a soma de todos os anúncios de projetos, mas sim as instalações efetivamente financiadas, aprovadas e, posteriormente, operacionais. Existem diversos níveis de risco, economicamente distintos, entre uma ideia de projeto e uma instalação de exportação a funcionar de forma fiável.
Uma avaliação objectiva distingue, portanto, entre objectivos políticos, capacidade planeada, decisões finais de investimento e o volume efectivamente exportado. Quem confunde estas categorias rapidamente sobrestima a velocidade da ascensão do Canadá.
O Kitimat transforma uma visão de exportação num negócio industrial
Com a LNG Canada em Kitimat, o Canadá tem acesso em larga escala ao mercado internacional de GNL desde 2025. A primeira fase de expansão foi projetada para uma capacidade anual de 14 milhões de toneladas. No final de setembro de 2026, as empresas participantes tomaram a decisão final de investimento para a segunda fase de expansão, que deverá aumentar a capacidade para 28 milhões de toneladas anuais. O consórcio inclui a Shell, a Petronas, a PetroChina, a Mitsubishi e a Korea Gas.
A importância económica desta decisão vai para além do aumento do volume de exportações. Uma localização já existente oferece infraestruturas, experiência operacional e relações consolidadas com clientes, fornecedores e autoridades. Uma expansão pode tirar partido destas bases, enquanto uma localização completamente nova exige a criação de inúmeros pré-requisitos a partir do zero.
No entanto, duplicar um grande projeto já existente não se trata apenas de uma atualização técnica. Os planos incluem duas unidades de liquefação adicionais, capacidade de armazenamento extra, um novo cais e instalações de abastecimento ampliadas. O gasoduto Coastal GasLink, que está ligado ao projeto, também terá de ser modernizado. Todo o projeto envolve um investimento privado de aproximadamente 33 mil milhões de dólares canadianos.
O modelo de participação facilita a comercialização: cada um dos cinco parceiros assume a sua quota correspondente na produção de GNL. Isto significa que o projeto conta com o apoio não só de investidores, mas também de empresas com os seus próprios canais de venda e interesses energéticos a longo prazo. Isto reduz certos riscos de comercialização, mas não elimina os riscos de custos de construção nem a dependência da rentabilidade futura das entregas.
O Kitimat fornece, portanto, provas práticas da capacidade do Canadá para implementar grandes projetos de GNL. No entanto, seria prematuro concluir que o sucesso de um único local levará à replicação sem problemas de tais projectos em todo o país.
O que significam realmente os 888 mil milhões de dólares em termos económicos
A perspetiva de 888 mil milhões de dólares canadianos soa como uma enorme injeção de dinheiro. No entanto, para colocar isto em perspetiva, é essencial esclarecer o que este valor representa. Refere-se à contribuição cumulativa para o Produto Interno Bruto (PIB) até 2050 no cenário de desenvolvimento acelerado da cadeia de valor do gás, GNL e hidrocarbonetos líquidos associados. Não se trata de um retorno anual, nem de lucro empresarial, nem de uma fonte de receitas governamentais prontamente disponíveis.
Este valor também não pode ser simplesmente adicionado aos quase um bilião de dólares canadianos em investimentos previstos. Investimentos, vendas, rendimento e valor acrescentado descrevem processos económicos diferentes. Um investimento, por exemplo, cria procura por serviços e máquinas de construção. O valor acrescentado interno resultante pode então ser uma componente do produto interno bruto.
A cifra de 888 mil milhões de dólares canadianos, que se traduz em aproximadamente 564 mil milhões de euros, continua a ser notável. No entanto, para efeitos de comparação internacional, o valor em euros é menos preciso do que o valor original, uma vez que depende da taxa de câmbio utilizada. Mais significativo é perceber que o potencial económico se desenvolveria ao longo de um período de mais de duas décadas.
Além disso, a comparação relevante não é entre um futuro com GNL e um futuro sem qualquer indústria de gás. Mesmo o cenário de desenvolvimento mais conservador inclui investimentos de aproximadamente 389 mil milhões de dólares canadianos e cerca de 100.000 empregos indirectos por ano, em média, até 2050. Os benefícios adicionais da aceleração do desenvolvimento devem, portanto, ser avaliados em relação a esta base, e não em relação a um cenário económico nulo.
Porque é que receitas elevadas de exportação não significam automaticamente lucros elevados
No cenário mais ambicioso, projeta-se que as receitas das empresas canadianas ao longo da cadeia de valor considerada atinjam aproximadamente 1,6 triliões de dólares, o rendimento do trabalho cerca de 405 mil milhões de dólares e a receita fiscal cerca de 151 mil milhões de dólares até 2050. Estes números ilustram o amplo impacto económico que tal expansão poderá ter. No entanto, não devem ser somados, pois os seus valores sobrepõem-se parcialmente.
Para as empresas individuais, a receita por si só não é o fator decisivo. Um projecto de GNL pode gerar receitas elevadas e ainda assim apresentar um retorno insuficiente do investimento se os custos de construção, os custos de financiamento ou as despesas operacionais contínuas forem demasiado elevados. Especialmente em projetos de capital intensivo, o momento do fluxo de caixa é de grande importância.
Inicialmente, são investidas somas substanciais em planeamento, construção e infraestruturas ao longo de vários anos. A receita só é gerada após o comissionamento. Se este se atrasar, prolonga-se o período sem receitas de exportação correspondentes. Ao mesmo tempo, os pagamentos de juros, os custos com pessoal e as obrigações contratuais podem continuar.
Para a economia, entra em jogo outro ponto: nem todos os investimentos se mantêm no país. Embora as máquinas importadas e os serviços estrangeiros aumentem o valor do projeto, não geram um valor acrescentado canadiano correspondente. Por outro lado, os fornecedores nacionais, as empresas de engenharia e as empresas de manutenção podem desenvolver capacidades industriais a longo prazo.
A qualidade de um boom não é, portanto, apenas determinada pelo volume de investimento. Igualmente importantes são a profundidade da criação de valor interno, a produtividade das infra-estruturas em desenvolvimento e a distribuição dos riscos económicos.
A alavancagem subestimada reside nos subprodutos da produção de gás
A importância económica da indústria do gás canadiana vai para além do próprio metano. A extração produz frequentemente outros hidrocarbonetos, como etano, propano, butano e condensado. Estas substâncias, conhecidas como líquidos de gás natural, podem impactar significativamente a rentabilidade de um projeto de produção.
Para os poços de gás típicos, estima-se que a sua participação na produção ronde os 24%, podendo representar até metade do valor económico. Isto explica porque é que um projeto de produção não pode ser avaliado unicamente com base no preço do gás natural. Os preços e as oportunidades de venda dos produtos associados podem alterar significativamente a sua competitividade.
O etanol, o propano e o butano abrem novos mercados, incluindo a indústria química, o setor do aquecimento e as exportações. O condensado também desempenha um papel importante como diluente para o crude pesado canadiano. A expansão da produção de gás pode, assim, reforçar os laços com outros sectores da indústria energética.
Isto representa uma oportunidade industrial, mas também um conflito de objectivos. Matérias-primas adicionais podem viabilizar a criação de valor petroquímico e de receitas de exportação. Ao mesmo tempo, uma ligação mais estreita com a indústria das areias betuminosas poderá complicar as avaliações das políticas climáticas. Seria, portanto, uma simplificação excessiva atribuir todo o potencial económico exclusivamente à liquefação de GNL ou considerar todos os efeitos concomitantes como inerentemente positivos.
Isto leva a uma perspectiva mais ampla para a política de localização: o sucesso não adviria apenas da construção de terminais de exportação individuais, mas também do desenvolvimento de ligações industriais competitivas entre a extracção, o processamento, os produtos químicos, o transporte e o fornecimento de energia.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
A certeza da aprovação é mais valiosa do que a mera retórica política sobre a aceleração
Um aumento expressivo do emprego exige uma classificação precisa
A perspetiva de quase 250.000 empregos anuais está entre os números mais impressionantes no cenário de expansão acelerada. No entanto, isto refere-se a um efeito médio anual no emprego ao longo de toda a cadeia de valor. Não implica que um quarto de milhão de empregos permanentes adicionais seriam criados todos os anos.
Igualmente importante é a distinção entre construção e operação. Os projetos de grande escala geram uma elevada procura de trabalhadores da construção civil, soldadores, engenheiros, pessoal de logística e prestadores de serviços técnicos durante a fase de construção. Após a conclusão, a necessidade imediata de pessoal diminui consideravelmente, uma vez que as modernas centrais eléctricas de GNL requerem um elevado investimento de capital e são altamente automatizadas.
A segunda fase da expansão da LNG Canada ilustra esta diferença. Durante a fase de construção, prevê-se a criação de até 4.000 novos postos de trabalho no local e aproximadamente 2.100 postos de trabalho em estações de compressão adicionais ao longo do gasoduto. Em contrapartida, as operações posteriores deverão gerar cerca de 90 vagas adicionais a tempo inteiro e aproximadamente 150 postos de trabalho para contratados. Estes números não reflectem todos os efeitos indirectos no emprego, mas demonstram a diferença significativa entre a fase inicial de construção e a operação contínua da fábrica.
Mesmo as fases de construção temporárias podem ter um impacto significativo nos rendimentos das regiões afectadas. No entanto, podem também sobrecarregar o mercado imobiliário, as infraestruturas municipais e os serviços locais. Além disso, se vários projetos de grande escala estiverem à procura de mão-de-obra qualificada em simultâneo, os custos para outros setores aumentam.
Uma política económica orientada para o futuro deve, portanto, considerar o desenvolvimento de competências, a infra-estrutura regional e a utilização futura das capacidades industriais. A prosperidade duradoura não é apenas alcançada com o maior número possível de estaleiros de construção, mas sim através do emprego produtivo ao longo de todo o ciclo de investimento.
A verdadeira concorrência ocorre nos custos totais
Embora o gás natural canadiano esteja prontamente disponível a preços baixos, isto não significa automaticamente que o GNL canadiano chegará barato ao mercado-alvo. Inúmeros custos se interpõem entre o local de produção e o consumidor: processamento, taxas de gasoduto, liquefação, financiamento, armazenamento e transporte marítimo. O total destes custos é crucial.
Os elevados custos das novas infra-estruturas são particularmente problemáticos. Para os projetos de gasodutos estudados, as licenças no Canadá demoram, em média, mais 27 meses do que no Texas. Os custos de construção são cotados com uma margem de lucro de 160%. Esta margem de lucro, que não é apenas 1,6 vezes o custo base, é matematicamente equivalente a 2,6 vezes o custo base.
Estes números, no entanto, não descrevem uma característica universalmente aplicável a todos os projectos canadianos. O terreno, o clima, o tamanho do projeto, o traçado da rota e os requisitos legais podem causar diferenças significativas. A comparação serve de alerta para a competitividade, mas não substitui uma análise de custos específica para cada projeto.
Especialmente para o oeste do Canadá, a combinação de extracção barata e transporte caro pode tornar-se um ponto crucial de tensão. Um preço baixo no local da extracção é de pouca utilidade se os novos oleodutos forem tão caros que anulem a vantagem de custos. Por outro lado, uma infra-estrutura existente e bem utilizada pode melhorar significativamente a viabilidade económica.
Isto também explica porque é que a expansão de instalações existentes é muitas vezes mais atraente do que projetos totalmente novos. O valor económico dos oleodutos, portos e instalações de abastecimento existentes reside não só na poupança de custos de construção, mas também na menor incerteza em relação ao calendário e à integração técnica.
A certeza da aprovação é mais valiosa do que a mera retórica política sobre a aceleração
Processos de aprovação demorados aumentam os custos do projeto, mas a rapidez por si só não é um indicador suficiente de qualidade. Um procedimento que inicialmente parece rápido, mas que posteriormente se revela juridicamente vulnerável, pode atrasar mais a implementação posterior do que uma revisão completa e fiável.
Para os investidores, a previsibilidade é fundamental. As responsabilidades devem ser claras, os requisitos definidos desde o início e as decisões juridicamente sólidas. Para projetos com a duração de décadas, a estabilidade dos quadros fiscais e regulamentares é também crucial. As alterações frequentes aumentam a incerteza sobre os fluxos de caixa futuros e podem elevar o retorno do investimento exigido.
Outro fator é a coordenação dentro da cadeia de valor. Um terminal necessita de gás suficiente. Um gasoduto precisa de clientes de transporte comprometidos. Os produtores de gás têm maior probabilidade de investir se tiverem acesso a longo prazo a mercados de venda atrativos. Se estas decisões forem tomadas isoladamente, cada parte envolvida terá de esperar pelo compromisso das outras.
Os modelos de participação integrada e os contratos coordenados podem reduzir estes obstáculos. O apoio governamental pode também resolver problemas de coordenação em certos casos. No entanto, tal não deve conduzir à realização de projetos economicamente inviáveis unicamente pela transferência permanente dos seus riscos para o público em geral.
A tarefa política sensata é criar condições estruturais fiáveis e infraestruturas partilhadas. Não se trata de declarar cada central de GNL anunciada como um sucesso nacional, independentemente dos custos e das perspetivas de venda.
As parcerias com os povos indígenas determinam a viabilidade da expansão
Os direitos e interesses económicos das comunidades indígenas são uma componente central do desenvolvimento das infraestruturas canadianas. Encará-los meramente como um obstáculo ou como uma ferramenta para a aceleração seria factualmente inadequado e economicamente míope.
Os oleodutos, as instalações de extração e os terminais de exportação alteram as paisagens e podem ter impacto nos usos tradicionais da terra e nos meios de subsistência locais. Por conseguinte, os projetos viáveis exigem uma participação pública precoce, planos de proteção ambiental transparentes e acordos económicos justos. Embora a participação na propriedade possa alinhar melhor os interesses concorrentes, não substitui as avaliações de impacto ambiental ou a tomada de decisões independentes por parte das comunidades afectadas.
A LNG Canada oferece a cinco Primeiras Nações vizinhas a oportunidade de investir até mil milhões de dólares canadianos numa empresa que irá adquirir o futuro tanque de armazenamento de GNL da segunda fase de expansão. Este exemplo demonstra como a participação económica pode ir além dos contratos de construção de curto prazo.
Do ponto de vista económico, a distribuição dos riscos é tão importante como o potencial de retorno. Um investimento cria potencial de riqueza, mas também pode acarretar dívidas e dependências a longo prazo. Os bons modelos devem, portanto, garantir transparência, financiamento adequado e capacidade de decisão independente.
As parcerias de longo prazo não são apenas uma exigência da sociedade. Podem também melhorar a estabilidade económica de um projecto, uma vez que tornam os conflitos visíveis mais cedo e aumentam a qualidade dos acordos a longo prazo.
A energia limpa está a tornar-se o fator limitante da produção
Uma importante vantagem competitiva potencial dos projectos canadianos de GNL reside na sua menor intensidade de emissões. Os compressores acionados eletricamente e uma fonte de energia com emissões relativamente baixas podem reduzir as emissões durante a produção, o processamento e a liquefação. Prevê-se que os projectos canadianos tenham uma intensidade de gases com efeito de estufa 55% inferior em comparação com projectos internacionais semelhantes, ainda em fase de conclusão. Este valor descreve um grupo de comparação específico e não deve ser generalizado para todas as emissões de gás natural.
No entanto, esta mesma vantagem cria dependências adicionais de infraestrutura. Prevê-se que a electrificação completa do desenvolvimento do GNL exigirá uma produção adicional de energia de aproximadamente 3,1 gigawatts até 2050. Isto exigirá também novas linhas de transmissão e um melhor acesso à electricidade para as centrais de extracção e processamento.
A electricidade de baixas emissões não é, portanto, um subproduto ilimitado, mas antes um factor de produção escasso. Os projectos de GNL competem potencialmente com outros investimentos industriais e com a crescente procura de electricidade para edifícios e transportes. Fundamentalmente, portanto, não é apenas a capacidade instalada que importa, mas também quando e onde a energia elétrica adicional está disponível de forma fiável.
Para o planeamento de projectos, isto significa que uma instalação de GNL electrificada não pode ser considerada isoladamente. Se o terminal estiver concluído antes da ligação de energia estar disponível, surge um novo risco operacional. Por outro lado, se as redes elétricas forem expandidas em excesso para projetos que posteriormente não se concretizarem, poderão resultar custos não utilizados.
A competitividade das exportações de gás depende, portanto, surpreendentemente, de uma política bem-sucedida para o sector eléctrico e para a rede eléctrica.
O impacto climático é determinado por toda a cadeia de abastecimento
A menor intensidade de emissões durante a produção não torna o GNL neutro em carbono. Mesmo com uma extração e liquefação altamente eficientes, ainda ocorrem emissões de dióxido de carbono durante a combustão subsequente. Além disso, existem potenciais perdas de metano ao longo da cadeia de extração, transporte e utilização.
Para uma avaliação fiável, é essencial distinguir quais as emissões que estão a ser efetivamente medidas. Uma comparação entre centrais de liquefação responde a uma questão diferente de uma análise completa, desde a boca do poço até ao utilizador final. Igualmente importante é o estudo de caso: o GNL canadiano substitui o gás natural, o carvão ou o petróleo, fontes de energia mais poluentes, ou impede investimentos em alternativas com menores emissões?
Sob determinadas condições, prevê-se que uma expansão acelerada da infra-estrutura de GNL no Canadá tenha um potencial de redução das emissões globais de até 44 milhões de toneladas de dióxido de carbono equivalente por ano. Este resultado depende, entre outros fatores, da substituição efetiva de processos de produção mais poluentes ou de outros combustíveis fósseis. Não se trata de um efeito automático de cada carregamento adicional de GNL.
Uma perspectiva equilibrada reconhece, portanto, ambos os lados: o gás produzido com menores emissões pode ter vantagens sobre as alternativas fósseis menos favoráveis. Ao mesmo tempo, as infraestruturas de gás de longa duração podem criar ligações económicas que, posteriormente, podem entrar em conflito com a queda da procura de combustíveis fósseis.
A posição mais credível do Canadá não seria, portanto, a de alegar um crescimento exponencial dos combustíveis fósseis fundamentalmente amigo do clima. Uma abordagem mais convincente seria uma estratégia verificável com baixas perdas de metano, medição transparente das emissões e uma análise cuidadosa dos reais efeitos de deslocamento.
O mercado global não está à espera de projetos canadianos
A maior ameaça aos planos de expansão do Canadá poderá ser a de que a actual crise energética conduza a um cálculo erróneo da escassez a longo prazo. Os preços elevados e as preocupações com o abastecimento estão a aumentar o interesse em novas entregas. Ao mesmo tempo, porém, outros produtores também estão a responder com investimentos.
A nível mundial, os projectos de GNL com uma capacidade planeada combinada de mais de 600 milhões de toneladas competem por uma oportunidade de mercado adicional, que deverá atingir aproximadamente 176 milhões de toneladas até 2050. Nem todos os projectos serão concretizados. Além disso, prevê-se um aumento da oferta global de cerca de 50% nos próximos cinco anos.
Isto poderia alterar o poder de mercado mais uma vez. Numa crise aguda de oferta, os vendedores têm a vantagem. Por outro lado, com um aumento acentuado da oferta, os compradores podem exigir preços mais baixos, termos contratuais mais flexíveis e prazos de compromisso mais curtos. Os projetos planeados durante um período de escassez podem não chegar ao mercado até uma fase de concorrência significativamente mais intensa.
O Canadá deve, por conseguinte, evitar basear os seus cálculos de viabilidade económica em preços de crise permanentemente inflacionados. O factor crucial é se os projectos podem gerar retornos suficientes mesmo em condições de mercado menos favoráveis. Isto aplica-se particularmente a projetos com elevados investimentos iniciais e infraestruturas de transporte complexas.
Neste contexto, a velocidade tem um valor económico real. No entanto, não deve ser confundida com pressa. Um projeto concluído antes do prazo, mas estruturalmente muito dispendioso, pode ter um desempenho inferior a longo prazo do que um projeto concluído um pouco mais tarde, com custos previsíveis e vendas garantidas.
Quem poderá beneficiar da expansão – e quem suportará que riscos?
Um boom do GNL canadiano afetaria diversos grupos empresariais. Os produtores de gás como a Tourmaline Oil, a Canadian Natural Resources, a ARC Resources e a Ovintiv poderão beneficiar de oportunidades de venda adicionais. Empresas de gasodutos e de infraestruturas como a TC Energy e a Enbridge, bem como empresas com participações em GNL como a Pembina Pipeline, ocupam posições diferentes na cadeia de valor. No entanto, a sua participação no setor não se traduz automaticamente em benefícios económicos igualmente expressivos.
Para as empresas mineiras, é importante saber se o aumento da procura de exportação melhora os preços alcançáveis e se conseguem expandir a sua produção a custos competitivos. O aumento das vendas pode ser pouco atrativo se exigir o desenvolvimento de novas áreas mineiras, que são particularmente dispendiosas.
As operadoras de gasodutos necessitam de capacidade contratada suficiente a longo prazo. Os seus riscos incluem os custos de construção, utilização, termos contratuais e a solvabilidade dos seus clientes. As instalações de GNL, por sua vez, devem garantir que o fornecimento, a liquefação e a comercialização do gás são coordenados de forma económica.
A Pembina, por exemplo, está envolvida no projeto Cedar LNG em conjunto com a Nação Haisla. Estes investimentos diferem significativamente no seu perfil de risco de um negócio de gasodutos amplamente diversificado ou da produção pura de gás.
Para uma avaliação económica, uma lista genérica de vencedores seria, portanto, enganadora. O que importa são os projetos específicos, as estruturas de financiamento e a questão de quais as partes interessadas que terão de suportar o fardo do aumento dos custos ou da queda dos preços de mercado. Um setor em crescimento pode gerar valor no geral, enquanto as empresas individuais ainda podem apresentar resultados insatisfatórios.
O Canadá pode reduzir a sua dependência dos EUA, mas não eliminá-la por completo
A expansão das exportações internacionais de GNL serve também um objectivo de política comercial. O Canadá procura alargar as suas oportunidades de venda e reduzir a sua forte dependência do mercado americano. O acesso direto a clientes asiáticos e, potencialmente, europeus pode aumentar o número de potenciais compradores e reforçar a posição negocial dos produtores canadianos.
Do ponto de vista económico, esta diversificação faz sentido desde que seja conseguida a custos sustentáveis. Um mercado de vendas adicional tem valor de opção: os produtores estão menos dependentes de um único país vizinho que aceite as suas produções em condições favoráveis.
A independência total, contudo, não seria realista nem necessariamente desejável. Os mercados energéticos da América do Norte continuam estreitamente interligados através de gasodutos, relações comerciais e investimentos já existentes. O GNL complementa estas ligações, em vez de as substituir completamente.
Além disso, surgem novas dependências. Os contratos de longo prazo com compradores asiáticos, parceiros de financiamento internacionais e o transporte marítimo global acarretam os seus próprios riscos económicos e políticos. Portanto, a diversificação não significa uma operação isenta de riscos, mas sim uma distribuição mais ampla e, idealmente, menos correlacionada dos riscos.
Para o Canadá, o maior progresso não seria, portanto, uma ruptura ostensiva com os EUA. Seria a possibilidade de escolher entre vários canais de venda atrativos sem ter de subsidiar permanentemente a infraestrutura criada para os mesmos.
A Alemanha ganha opções, mas nenhuma substituta da sua própria estratégia energética
Para a Alemanha, o fornecimento adicional de GNL canadiano pode contribuir para um fornecimento de gás mais resiliente. Um exemplo concreto é a compra, já acordada, de um milhão de toneladas de GNL anualmente, proveniente do projecto Ksi-Lisims, pela empresa alemã de energia SEFE. O progresso e a eventual entrada em funcionamento do projeto dependem ainda de etapas adicionais de desenvolvimento.
Estas relações alargam a gama de fornecedores. No entanto, não eliminam a questão fundamental de quanto gás natural a Alemanha necessitará a longo prazo. A procura industrial, o aquecimento de edifícios, a geração de electricidade, as melhorias de eficiência e a electrificação podem evoluir de diferentes formas. Uma estratégia de compras robusta deve, portanto, considerar múltiplos caminhos de procura.
Isto cria um conflito de interesses entre vendedores e compradores. As novas centrais de GNL exigem frequentemente compromissos de compra a longo prazo para garantir a viabilidade do seu financiamento. As empresas europeias, por outro lado, desejam flexibilidade no caso de a sua procura de gás cair de forma mais acentuada do que o esperado.
Um contrato com um país fornecedor politicamente estável não é, por isso, automaticamente a opção economicamente mais vantajosa. O preço, a duração do contrato, a flexibilidade de volume e as oportunidades de revenda são também cruciais. A segurança do fornecimento é conseguida através de um portfólio bem equilibrado, e não simplesmente pela substituição de um fornecedor dominante por outro.
O GNL canadiano pode aumentar a margem de manobra da Alemanha. No entanto, deve ser visto como um complemento à eficiência, à diversificação das fontes de abastecimento e a uma infraestrutura energética nacional robusta, e não como um substituto das mesmas.
Três trajetórias de desenvolvimento ilustram a amplitude do potencial de crescimento
Uma primeira via plausível seria uma expansão limitada, mas bem-sucedida. Projetos já em fase avançada e expansões selecionadas seriam implementados, enquanto projetos dispendiosos ou insuficientemente garantidos seriam abandonados. O Canadá obteria receitas de exportação e oportunidades de vendas adicionais, mas permaneceria significativamente abaixo da sua ambição a longo prazo de 100 milhões de toneladas anuais. Esta via seria menos espectacular, mas poderia ser economicamente disciplinada.
Uma segunda via seria a aceleração industrial coordenada. A capacidade de produção, os oleodutos, as redes elétricas e os terminais cresceriam de forma coordenada. Contratos de longo prazo com clientes e modelos viáveis de participação acionista facilitariam o financiamento. Neste caso, o Canadá aproximar-se-ia do ambicioso cenário que prevê investimentos de quase um bilião de dólares canadianos e uma contribuição acumulada de 888 mil milhões de dólares para o produto interno bruto.
Uma terceira via seria uma expansão tardia e dispendiosa. Vários projectos seriam iniciados em paralelo, enquanto a mão-de-obra qualificada fosse escassa, as ligações de energia fossem insuficientes e os concorrentes internacionais trouxessem quantidades adicionais para o mercado. As fábricas poderiam então atingir a produção plena apenas durante um período de preços mais baixos.
Estes cenários deixam claro que mais capacidade nem sempre significa mais prosperidade. A melhor estratégia económica não é necessariamente exportar todas as toneladas de GNL tecnicamente possíveis. É implementar os projetos cujos benefícios a longo prazo justifiquem os custos e riscos totais.
O sucesso depende da produtividade, não dos números das exportações
O Canadá possui uma rara combinação de recursos abundantes, estabilidade política e uma localização geográfica favorável para exportações adicionais de GNL. As perturbações nos mercados globais de energia aumentaram o valor estratégico desta posição. Além disso, com a LNG Canada e a expansão aprovada em Kitimat, existe uma base industrial sobre a qual se pode construir um desenvolvimento futuro.
O potencial crescimento bilionário, contudo, não garante prosperidade. Estes importantes indicadores económicos descrevem trajetórias de desenvolvimento condicionais que se estendem por décadas. Exigem investimento, exigem mão-de-obra qualificada escassa e electricidade de baixas emissões, e dependem de um mercado global onde inúmeros concorrentes reconhecem a mesma oportunidade.
Uma estratégia canadiana convincente teria, portanto, de combinar quatro requisitos: custos totais competitivos, implementação fiável, participação justa e desempenho ambiental verificável. Nenhum destes objetivos pode ser permanentemente contraposto aos outros. Os subsídios baratos são de pouca utilidade sem infraestruturas acessíveis. As licenças rápidas são inúteis sem estabilidade jurídica. As baixas emissões de produção só são convincentes se a sua medição for transparente.
O Canadá não precisa de se tornar o terceiro maior exportador de GNL a qualquer custo para ser economicamente bem-sucedido. Mesmo um sector mais pequeno, rentável e bem integrado poderia gerar benefícios significativos em termos de rendimento, comércio e indústria. Por outro lado, um volume recorde de exportações não seria um sucesso se se baseasse em subsídios persistentemente elevados, numa utilização insuficiente da capacidade ou numa diversificação excessiva do risco.
O factor decisivo, portanto, não é a escala da expansão do gás anunciada. É a capacidade de transformar uma vantagem de recurso temporariamente valiosa em capital produtivo duradouro. É precisamente isto que mostrará se o Canadá utilizará a actual crise energética para o avanço estrutural ou apenas para formular a sua próxima grande aposta nos recursos naturais.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.