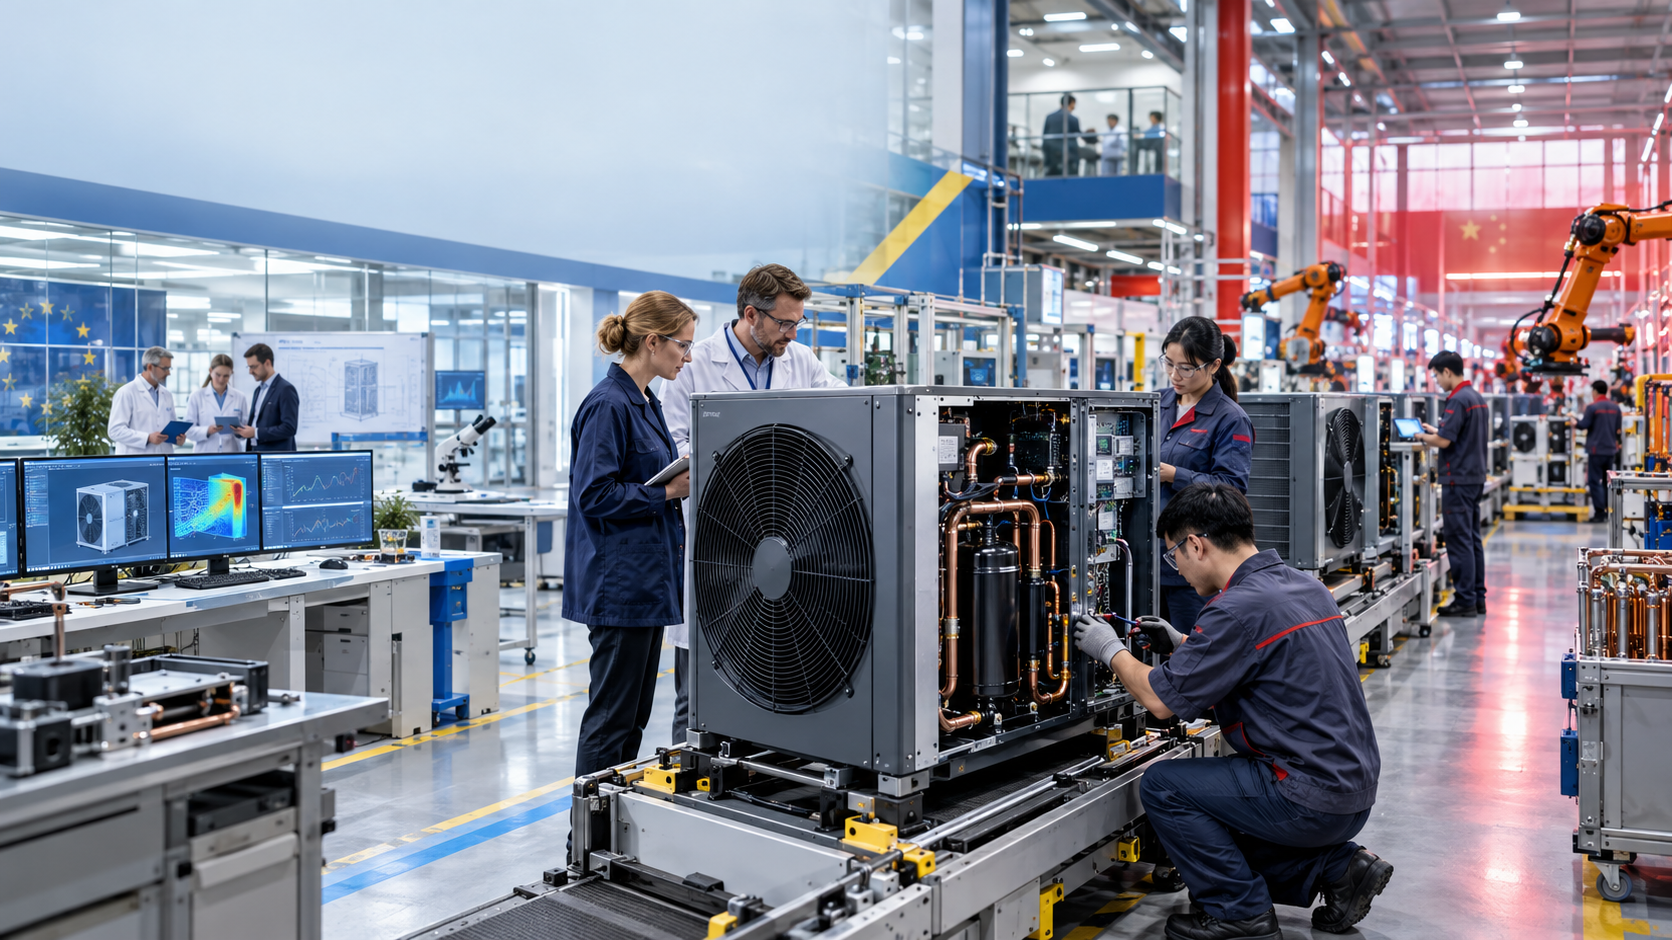
A influência da China na indústria europeia de bombas de calor: uma nova era de controlo? – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
Bombas de calor e jogos de poder geopolíticos: quem controla o mercado europeu?
Aquisições chinesas na Europa: ameaça ou oportunidade para a indústria?
A batalha pelas bombas de calor: como a China está a conquistar os mercados europeus
A indústria das bombas de calor na Europa está à beira de uma profunda transformação, com dimensões não só económicas, mas também geopolíticas. Os fabricantes chineses demonstram um crescente interesse em adquirir ou investir em empresas e instalações de produção europeias. Este desenvolvimento é ainda mais impulsionado pelos esforços da União Europeia para ligar o financiamento público à criação de valor e à sustentabilidade na Europa. Enquanto a indústria europeia tenta proteger-se contra as exportações em grande escala da China, pode surgir uma situação paradoxal: quanto mais rigorosas forem as regulamentações sobre as importações de bombas de calor, mais atractiva se torna para as empresas chinesas operar instalações de produção locais na UE.
Neste contexto, a bomba de calor está a tornar-se um produto fundamental que vai muito para além da sua função de aparelho de aquecimento. Está no centro das políticas energéticas, da proteção climática e do desenvolvimento tecnológico na Europa. Quem detiver o controlo da produção, da tecnologia e dos dados neste sector influenciará não só o fornecimento de calor, mas também a futura soberania industrial do continente. A transformação da indústria das bombas de calor, portanto, não é apenas uma questão de tecnologia, mas também de dinâmicas de poder geopolítico num mundo cada vez mais interligado.
A indústria europeia de bombas de calor está sob controlo chinês
O mercado europeu de bombas de calor está a tornar-se palco de uma disputa de poder em matéria de política industrial. Diversos fabricantes chineses estão a considerar adquirir capacidade produtiva na União Europeia, participar em empresas europeias ou converter fábricas existentes para a produção de bombas de calor. O factor determinante não é apenas a perspectiva de um mercado consumidor em crescimento a longo prazo. Fundamentalmente, trata-se da tentativa da União Europeia de ligar mais estreitamente o financiamento público à criação de valor na Europa, à segurança do abastecimento e à produção sustentável. O que se pretende proteger a indústria nacional pode, na verdade, desencadear uma nova onda de investimentos diretos e aquisições chinesas.
Isto cria uma situação paradoxal. Quanto mais a Europa restringe a importação de bombas de calor fabricadas inteiramente na China, mais atraente se torna para as empresas chinesas produzir dentro da UE. A regulamentação não fecha, portanto, necessariamente o mercado europeu aos fornecedores chineses. Em vez disso, altera o modo de entrada: de exportador para produtor local, de fornecedor para acionista e, potencialmente, de concorrente para proprietário de marcas europeias consolidadas. Isto não é inerentemente negativo numa perspectiva económica, mas levanta questões sobre o controlo, a tecnologia, as cadeias de abastecimento, o emprego e a distribuição a longo prazo da criação de valor industrial.
As bombas de calor são, portanto, muito mais do que apenas mais um aparelho de aquecimento. Interligam as políticas de construção, o mercado da eletricidade, a proteção climática, o fornecimento de energia, a engenharia mecânica, a tecnologia de refrigeração, os semicondutores, a eletrónica de potência e o controlo digital. Quem controla o volume de produção, os componentes-chave, o acesso aos dados e os canais de distribuição neste mercado influencia significativamente o futuro do fornecimento de calor na Europa. As próximas decisões afectam assim não só os fabricantes individuais, mas também a questão de saber se a Europa irá moldar a transição para o aquecimento eléctrico com a sua própria indústria competitiva ou se, em última análise, proporcionará principalmente um mercado de vendas a empresas controladas por estrangeiros.
Desde aparelhos de aquecimento a setores-chave da indústria
O valor estratégico das bombas de calor reside no seu papel no sistema energético. Os edifícios estão entre os maiores consumidores de energia na Europa, e uma parte significativa da procura de gás destina-se ao aquecimento de espaços e à água quente. As bombas de calor podem reduzir este consumo porque utilizam o calor ambiente do ar, do solo ou da água, gerando múltiplas unidades de calor a partir de uma única unidade de eletricidade. A sua adoção generalizada reduz, assim, fundamentalmente a dependência das importações de combustíveis fósseis, mas, simultaneamente, aumenta a importância das redes elétricas, das tarifas flexíveis, do armazenamento e da gestão digital da carga.
Do ponto de vista industrial, trata-se de um produto de sistema complexo. Um fabricante deve integrar compressores, permutadores de calor, válvulas, bombas, sensores, circuitos de refrigeração, electrónica de potência, software de controlo e invólucro numa unidade fiável. Os requisitos adicionais incluem níveis de ruído, eficiência, resistência ao congelamento, altas temperaturas de fluxo, cibersegurança e integração em sistemas de gestão de energia de edifícios. O desafio técnico é particularmente exigente nos edifícios europeus existentes, uma vez que muitos apresentam um isolamento deficiente, superfícies de aquecimento variáveis e requerem temperaturas de fluxo elevadas a baixas temperaturas exteriores.
Tradicionalmente, isto confere aos fabricantes europeus uma vantagem no segmento de gama alta. Possuem experiência com sistemas de aquecimento à base de água, climas exigentes, normas locais, práticas de instalação e uma extensa rede de profissionais qualificados, grossistas e serviços de apoio ao cliente. Os fornecedores chineses, por outro lado, trazem enormes economias de escala provenientes da tecnologia de ar condicionado e refrigeração, uma base de fornecedores fortemente integrada e elevados níveis de especialização no fabrico automatizado. É precisamente esta combinação que torna a concorrência tão feroz: a Europa é forte na integração e aplicação de sistemas, enquanto a China se destaca à escala industrial, aos componentes e aos custos.
O mercado está a crescer, mas não de forma linear
A perspectiva de procura a longo prazo é forte, mas o mercado europeu de bombas de calor demonstrou recentemente a sua forte dependência das condições políticas e económicas. Após o boom desencadeado pela crise energética, as vendas caíram significativamente em 2023 e, principalmente, em 2024. As alterações nos subsídios, os elevados custos de financiamento, a fraca actividade de novas construções, a incerteza dos consumidores, a queda dos preços do gás e os debates controversos sobre as regulamentações da construção contribuíram para o impacto negativo nas vendas. Muitas empresas tinham acumulado capacidade adicional e, consequentemente, enfrentavam subutilização, excesso de inventário e pressão sobre os custos.
A recuperação começou em 2025. Em 21 países europeus inquiridos, foram vendidas aproximadamente 2,9 milhões de bombas de calor, cerca de 13% mais do que no ano anterior. O número total de unidades em funcionamento subiu para cerca de 29,3 milhões. A Alemanha registou um crescimento particularmente forte; com aproximadamente 299.000 unidades vendidas, a bomba de calor tornou-se o sistema de aquecimento mais vendido no país pela primeira vez, representando quase metade de todas as novas vendas de geradores de calor. A França manteve-se o maior mercado em vendas de unidades, com mais de meio milhão de unidades vendidas, seguida pela Itália.
Esta recuperação, contudo, não deve ser confundida com uma trajetória de crescimento garantida. Existem diferenças enormes entre países. Os mercados escandinavos apresentam elevadas taxas de instalação, enquanto países como a Polónia ou o Reino Unido ainda possuem um potencial significativo inexplorado em relação ao número de agregados familiares. As vendas são sensíveis às condições de subsídio, à relação entre os preços da eletricidade e do gás e à disponibilidade de instaladores qualificados. Assim, uma decisão de investimento numa fábrica com uma vida útil de 20 anos insere-se num mercado onde a procura pode flutuar consideravelmente no curto prazo devido a anúncios políticos ou decisões orçamentais.
Esta volatilidade intensifica a pressão para a consolidação. Fábricas subutilizadas, balanços mais frágeis e investimentos diferidos criam oportunidades de aquisição. Para as corporações chinesas bem capitalizadas, um investimento europeu pode, portanto, ser mais vantajoso do que o longo processo de construção de uma unidade completamente nova. Adquirem instalações de produção, colaboradores experientes, certificações, marcas, redes de distribuição e relações com profissionais qualificados, tudo num único pacote. Para os proprietários europeus, o envolvimento de um investidor estratégico pode, simultaneamente, oferecer uma solução para as suas necessidades de capital e para a falta de escalabilidade.
As regras de origem de Bruxelas estão a mudar a concorrência
A política industrial europeia está a passar gradualmente de uma abordagem predominantemente neutra em termos tecnológicos, focada na promoção da procura, para uma que privilegia a origem, a resiliência e a sustentabilidade. A Lei da Indústria de Emissões Líquidas Zero introduz critérios qualitativos para determinadas medidas de contratação pública e de financiamento. Estes incluem a sustentabilidade ambiental, a capacidade de fornecimento, a cibersegurança e a diversificação das fontes de abastecimento. A proposta de Lei do Acelerador Industrial vai mais longe, visando favorecer mais especificamente a criação de valor europeu nas tecnologias estratégicas.
Para as bombas de calor à base de água, a proposta actual estipula que, após um período de transição, estas devem ser originárias da União Europeia para beneficiarem de determinados instrumentos de apoio público. O fator decisivo não é a marca estampada na carcaça, mas sim a origem económica do produto e a sua participação no valor acrescentado. Os detalhes podem ainda mudar durante o processo legislativo. No entanto, a actual orientação política já oferece fortes incentivos ao investimento, uma vez que os fabricantes necessitam de planear a sua estratégia de localização anos antes da entrada em vigor das normas vinculativas.
Os Estados-Membros estão também a reforçar as suas políticas de subsídios. A França, por exemplo, apenas apoia os produtos em determinados programas que cumpram requisitos europeus definidos em matéria de origem e ambientais. A Alemanha planeia diferenciar ainda mais os seus subsídios a partir de 2027: o subsídio aplicável às bombas de calor fabricadas fora da UE será significativamente inferior ao dos produtos europeus. Para uma família, esta diferença poderá representar vários milhares de euros. Isto transforma a origem, de um critério abstrato de política industrial, num fator competitivo tangível nas negociações de vendas.
Do ponto de vista económico, estas regras funcionam como um filtro de investimento. Não aumentam necessariamente o custo de cada importação através de uma tarifa tradicional, mas alteram o preço final efectivo dos produtos subsidiados. Um fabricante chinês pode reagir a isto de três formas: pode aceitar uma base de clientes elegíveis mais pequena, construir a sua própria fábrica na Europa ou adquirir ou investir num produtor europeu. A terceira opção é, normalmente, a mais rápida porque, além da produção, também liberta conhecimento técnico, experiência de mercado e capacidade de prestação de serviços.
O capital chinês segue a promoção
Relatórios do setor indicam que pelo menos três empresas chinesas estão a procurar aceder a fábricas de bombas de calor na UE. Estão em curso discussões sobre aquisições totais, participações maioritárias ou minoritárias, colaborações com fabricantes europeus e a compra de fábricas existentes de outros sectores. Este interesse é compreensível: as empresas que estabelecem uma base de produção europeia antes de regras de origem mais rigorosas entrarem em vigor na sua totalidade podem adaptar as suas cadeias de abastecimento e produtos em tempo útil.
Não se trata apenas de contornar os obstáculos de financiamento. A produção local reduz os prazos de entrega, os custos de armazenamento e transporte, facilita a adaptação às normas nacionais e aumenta a credibilidade junto dos instaladores. Ao contrário da eletrónica de consumo normalizada, as bombas de calor raramente são vendidas apenas com base no preço mais baixo. O planeamento, o dimensionamento, a integração hidráulica, o comissionamento, a manutenção e o fornecimento de peças de substituição determinam o sucesso económico. Uma unidade de produção europeia pode, assim, possuir um valor estratégico que vai muito para além da mera montagem.
A Midea oferece um exemplo convincente. Em 2016, o conglomerado chinês adquiriu uma participação maioritária na Clivet, especialista italiana em climatização e bombas de calor, e transformou a sua unidade em Feltre num centro europeu de produção e desenvolvimento. Em setembro de 2026, a Clivet inaugurou uma nova fábrica no local, com aproximadamente 14.000 metros quadrados. Este investimento de 24 milhões de euros duplicou a capacidade de determinadas linhas de produtos comerciais; em plena capacidade, a fábrica deverá produzir cerca de 8.800 unidades por ano. Este modelo demonstra que a propriedade chinesa e a produção europeia não são mutuamente exclusivas.
Além disso, a Haier e a Midea tentaram adquirir a Riello, fornecedora italiana de tecnologia de aquecimento, à corporação americana Carrier. O governo italiano bloqueou a venda a compradores chineses, utilizando os seus direitos especiais de intervenção para empresas estratégicas. Por fim, a Riello foi vendida ao fabricante italiano Ariston. Este caso ilustra que a liberdade de investimento e os interesses de segurança entrarão em conflito cada vez mais no futuro. Nem toda a transação será politicamente aceitável, mesmo que pareça economicamente viável.
A força da Europa termina nos portões da fábrica
À primeira vista, a Europa encontra-se numa posição confortável. Cerca de 70% das bombas de calor instaladas na Europa são também montadas no continente. O setor dispõe de aproximadamente 300 unidades fabris para a produção de unidades e componentes e, segundo as estimativas, garante cerca de 433.000 postos de trabalho diretos e indiretos. As empresas europeias estão entre as líderes tecnológicas em sistemas sofisticados à base de água, bombas de calor industriais de grande dimensão e integração em redes de aquecimento urbano.
Estes números, no entanto, mascaram uma dependência mais profunda. A montagem final não é o mesmo que soberania industrial. Dependendo do seu projeto, os componentes representam aproximadamente 60% a 85% dos custos de produção. Os compressores, que comprimem o fluido refrigerante num circuito fechado e, portanto, formam o núcleo técnico do sistema, são particularmente críticos. A China detém aproximadamente 90% da capacidade mundial de produção de determinados compressores rotativos e possui também posições fortes em válvulas de quatro vias, fluidos refrigerantes, eletrónica de potência e elementos de terras raras.
A capacidade global de fabrico de bombas de calor era de aproximadamente 145 gigawatts por ano em 2024. A China representava cerca de 35% deste total, os Estados Unidos cerca de 25% e a União Europeia aproximadamente 20%. Embora a produção de unidades acabadas seja mais distribuída regionalmente do que a de módulos solares ou células de bateria, a dependência é mais profunda na cadeia de abastecimento. Um sistema europeu pode ter sido formalmente montado na UE, mas ainda conter componentes-chave provenientes da China.
Isto cria um dilema para as regras de origem. Se forem definidas de forma demasiado superficial, basta uma montagem final limitada na Europa, enquanto a investigação, a produção de componentes, a propriedade intelectual e grande parte da margem de lucro permanecem fora da UE. Se forem definidas de forma demasiado restritiva, os custos e os estrangulamentos de abastecimento aumentarão a curto prazo, porque as alternativas europeias não estão disponíveis em quantidades suficientes para alguns componentes. Uma política industrial credível deve, portanto, distinguir entre a mera montagem com chave de fendas e as exigências irrealistas de auto-suficiência.
A vantagem de preço é estrutural
Os fabricantes chineses beneficiam de mais do que apenas salários mais baixos. A sua vantagem reside nos grandes volumes de produção, elevado nível de automatização, redes de abastecimento estreitamente integradas, financiamento favorável e proximidade industrial à produção global de ar condicionado. Muitos componentes de uma bomba de calor ar-água são derivados de tecnologias relacionadas que já são fabricadas em enormes quantidades na China. Isto reduz os preços de compra, os prazos de desenvolvimento e os custos de investimento por unidade.
Estima-se que a montagem final de uma bomba de calor na Europa custe aproximadamente o dobro do que na China. Para os sistemas ar-água, a desvantagem geral no custo de fabrico na Europa em comparação com a China pode chegar a cerca de 60%. Estas diferenças não podem ser compensadas apenas por subsídios. Refletem a estrutura de ecossistemas industriais inteiros: fabrico de ferramentas, eletrónica, motores, compressores, permutadores de calor, logística e financiamento estão todos interligados.
Os fabricantes europeus devem, portanto, evitar ser forçados a uma concorrência puramente baseada no preço com os equipamentos normalizados. A sua vantagem reside na alta eficiência a baixas temperaturas exteriores, sistemas silenciosos, construção durável, refrigerante natural, altas temperaturas de fluxo, controlos inteligentes e serviço fiável. No entanto, esta diferenciação só funciona se os clientes reconhecerem o valor acrescentado e os instaladores conseguirem comunicá-lo de forma eficaz. Assim que os subsídios públicos recompensarem quase exclusivamente o preço de compra, fortalecerão involuntariamente os fornecedores com os custos de fabrico mais baixos.
Ao mesmo tempo, a desvantagem de custos da Europa não deve ser romantizada. A produção cara não é sinal de qualidade. Os fabricantes chineses estão a melhorar rapidamente a sua tecnologia, investindo fortemente em investigação e utilizando inteligência artificial para desenvolvimento, controlo de produção e manutenção. Aqueles que na Europa se apoiam em regulamentos sem melhorar a produtividade, a normalização e a escalabilidade estão apenas a ganhar tempo. Proteger permanentemente estruturas ineficientes sobrecarregaria os consumidores e atrasaria a transição energética.
Novidade: Patente dos EUA – instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos!

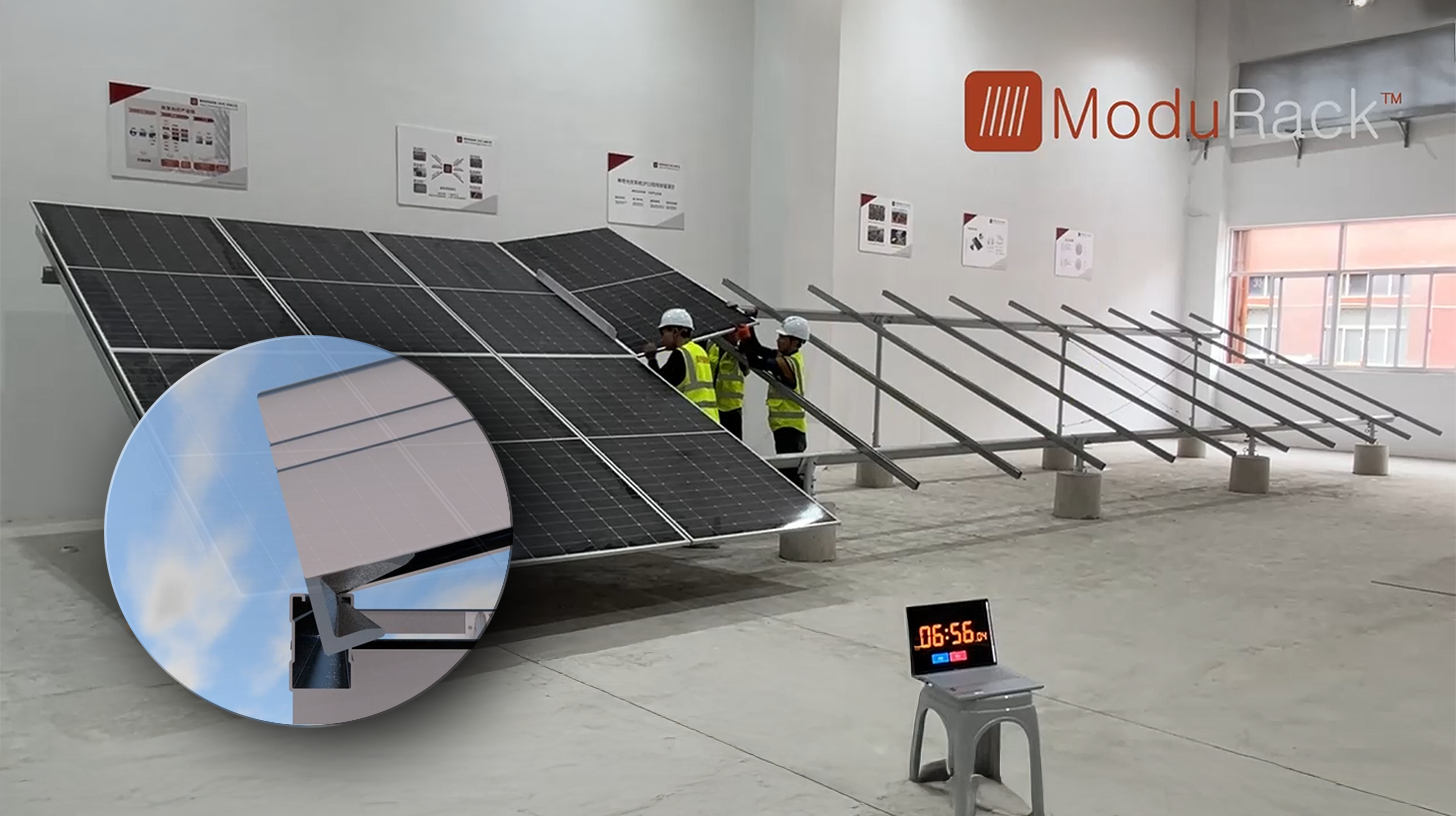
Novidade: Patente dos EUA – Instale parques solares até 30% mais baratos e 40% mais rápidos e fáceis – com vídeos explicativos! - Imagem: Xpert.Digital
O cerne desse avanço tecnológico reside no afastamento deliberado da montagem convencional com grampos, padrão há décadas. O novo sistema de montagem, mais rápido e econômico, aborda essa questão com um conceito fundamentalmente diferente e mais inteligente. Em vez de fixar os módulos em pontos específicos, eles são inseridos em um trilho de suporte contínuo com formato especial, sendo mantidos firmemente no lugar. Esse design garante que todas as forças – sejam cargas estáticas da neve ou cargas dinâmicas do vento – sejam distribuídas uniformemente por toda a extensão da estrutura do módulo.
Mais informações aqui:
Investimentos chineses no mercado europeu de bombas de calor: oportunidades e riscos
As aquisições podem fortalecer a indústria europeia
O investimento direto estrangeiro pode trazer vantagens significativas. Um investidor chinês pode fornecer capital para novas linhas de produção, reduzir os custos de aquisição, abrir mercados de vendas internacionais e integrar uma unidade europeia numa rede de produção global. Os empregos existentes podem ser mantidos, novas vagas podem ser criadas e os projetos de investigação podem ser acelerados. Particularmente para os fabricantes europeus de média dimensão que sofrem de elevados custos de financiamento e procura flutuante, um parceiro financeiramente sólido pode viabilizar a expansão necessária.
A produção local também gera efeitos indiretos. Os fornecedores recebem encomendas, os colaboradores adquirem novas competências, as universidades regionais cooperam com os centros de desenvolvimento e a logística torna-se mais consolidada na Europa. Quando uma empresa desenvolve e produz para o mercado europeu, tem de cumprir as normas, os requisitos de construção e as necessidades dos clientes locais. Isto pode levar a uma verdadeira transferência de tecnologia em ambas as direções.
O exemplo da Clivet mostra como uma aquisição pode levar a investimentos e à expansão das instalações. Uma rejeição generalizada do capital chinês seria, portanto, economicamente míope. A Europa necessita de investimentos para atingir as suas metas climáticas, e nem toda a participação estrangeira resulta numa perda de controlo ou na deslocalização. As empresas japonesas e sul-coreanas já produzem na Europa há muito tempo e são parte integrante da base industrial europeia.
As condições são cruciais. Uma contribuição positiva surge quando a investigação, a responsabilidade pelo produto, o emprego qualificado e as relações com fornecedores-chave crescem na Europa. Um modelo que mantém uma marca europeia, mas reduz a fábrica à montagem mínima de componentes importados, é menos convincente. Por conseguinte, a avaliação económica não deve limitar-se ao número de dispositivos montados. Deve considerar onde se encontram as patentes, o software, o poder de compra, os dados, as decisões de gestão e os lucros.
A perda de controlo não é um risco abstrato
As aquisições podem tornar-se problemáticas se retirarem permanentemente o conhecimento crítico, os canais de mercado e as decisões estratégicas do controlo europeu. As empresas com tecnologia própria de compressores, eletrónica de potência, software de controlo ou uma forte rede de instaladores são particularmente vulneráveis. Se um fornecedor deste tipo estiver integrado numa corporação não europeia, a nova empresa-mãe poderá alinhar as prioridades de investigação, compras e investimento com os seus interesses globais.
O acesso a dados operacionais também está a ganhar importância. As bombas de calor modernas são dispositivos ligados em rede. Registam as temperaturas, o consumo, os tempos de operação e, por vezes, informações sobre os edifícios e o comportamento do utilizador. Nas redes inteligentes, milhões de sistemas podem ser controlados como cargas flexíveis. Isto aumenta a importância da cibersegurança, do armazenamento de dados, das atualizações de software e da clara responsabilização pelas vulnerabilidades de segurança. Neste contexto, a origem da caixa metálica é menos importante do que o controlo sobre a plataforma na nuvem, o firmware e as interfaces.
Outro fator de risco é a possibilidade de subsídios cruzados. Uma corporação global pode oferecer temporariamente preços muito baixos na Europa para ganhar quota de mercado e canais de distribuição. Se isto pressionar os concorrentes locais, a estrutura de mercado poderá estreitar-se a longo prazo. Se o número de fabricantes independentes europeus diminuir, a Europa perde não só capacidade produtiva, mas também poder negocial e diversidade tecnológica.
No entanto, isto não significa que todas as aquisições chinesas devam ser proibidas. Uma proibição generalizada poderia desencorajar o investimento, provocar represálias e isolar as empresas europeias de importantes cadeias de abastecimento. Uma abordagem mais sensata seria uma avaliação diferenciada com base em critérios claros: criticidade tecnológica, acesso aos dados, posição no mercado, potencial influência estatal, impacto na concorrência, compromissos de localização e a capacidade de substituição da empresa na Europa.
Os subsídios podem ser muito caros para os consumidores
Os critérios de origem definidos para as políticas industriais têm um custo. Se os produtos mais baratos recebem menos financiamento, as famílias têm de contribuir mais ou o governo tem de fornecer mais fundos. Isto pode atrasar a adoção de bombas de calor, especialmente entre os proprietários de casas com baixos rendimentos e em edifícios não renovados com elevados custos de conversão. A protecção excessiva dos fabricantes contradiz o objectivo da política climática de substituir os sistemas de aquecimento a combustíveis fósseis o mais rapidamente possível.
O custo total de uma bomba de calor não se resume apenas à unidade em si. O planeamento, a instalação, o equilíbrio hidráulico, os serviços elétricos e, possivelmente, os novos radiadores e a ligação à rede elétrica representam uma parcela significativa do investimento. Em muitos mercados, o estrangulamento é, muitas vezes, a falta de mão-de-obra qualificada, e não dos fabricantes. Por conseguinte, um programa de subsídios que se concentre excessivamente na compra da unidade pode não abordar a questão do custo real.
Ao mesmo tempo, o preço de compra mais baixo nem sempre é a melhor opção para a economia como um todo. Um dispositivo com baixa disponibilidade de peças de substituição, uma vida útil curta ou eficiência insuficiente acabará por gerar custos mais elevados. Se o financiamento europeu ligar os critérios de qualidade, reparabilidade, eficiência e segurança aos requisitos de origem, poderá direcionar o mercado para sistemas mais duráveis. Para que tal aconteça, os critérios devem ser mensuráveis, transparentes e tecnologicamente neutros.
O principal desafio é evitar que a política climática entre em conflito com a política industrial. Os subsídios devem estabilizar as vendas sem financiar dependências a longo prazo. Um modelo gradual seria mais adequado do que uma exclusão abrupta: a quota de valor acrescentado europeia exigida poderia aumentar gradualmente, enquanto os equipamentos particularmente eficientes, reparáveis e ligados à rede elétrica receberiam benefícios adicionais. Os fabricantes ganhariam segurança no planeamento e os consumidores não seriam subitamente confrontados com aumentos acentuados de preços.
Propriedade e origem são duas questões diferentes
Um dispositivo fabricado na Europa pode pertencer a uma empresa chinesa. Por outro lado, uma marca europeia pode obter grande parte dos seus componentes da China. Por conseguinte, distinguir simplesmente entre bombas de calor europeias e chinesas é insuficiente. Uma avaliação significativa requer a consideração de, pelo menos, quatro fatores: o local da montagem final, a origem dos componentes principais, o controlo sobre a tecnologia e os dados e a localização do beneficiário final.
Estes níveis podem exigir respostas políticas diferentes. Para o emprego e a criação de valor regional, a localização da produção é importante. Para a segurança do abastecimento, a origem dos componentes críticos é crucial. A capacidade de inovação depende de investigação, patentes e equipas de desenvolvimento qualificadas. Para o controlo estratégico, a propriedade, os direitos de voto e o acesso aos dados são relevantes. Um rótulo de origem única não consegue refletir totalmente estas diferenças.
A UE deve, por isso, evitar equiparar a origem formal à soberania industrial. Se uma empresa se limitar a montar módulos importados na Europa, pode cumprir um requisito mínimo sem reduzir significativamente a sua dependência. Por outro lado, uma empresa controlada por estrangeiros, com investigação europeia, produção local de componentes e compromissos de longo prazo com as instalações, pode dar um contributo maior do que uma empresa europeia proprietária de uma marca com uma produção maioritariamente externa.
Uma política industrial moderna deve, portanto, basear-se no valor acrescentado. Deve registar com precisão qual a proporção de materiais, componentes, software, investigação e produção que tem origem na Europa. Embora isto aumente a carga administrativa, evita a localização simbólica. Os passaportes digitais de produtos e dados auditáveis da cadeia de abastecimento poderão ajudar a demonstrar, de forma mais fiável, a origem e a sustentabilidade.
O verdadeiro estrangulamento está na sala de máquinas
O debate político centra-se frequentemente em bombas de calor acabadas e marcas reconhecidas. No entanto, alguns componentes aparentemente insignificantes são estrategicamente mais importantes. O compressor determina significativamente a eficiência, o nível de ruído, a vida útil e a gama de funcionamento. A eletrónica de potência regula a velocidade e permite um ajuste flexível à procura de aquecimento. As válvulas controlam o fluxo do refrigerante, os sensores fornecem dados de funcionamento e o software otimiza todo o sistema.
A Europa não deve, portanto, investir os seus recursos limitados exclusivamente em montagens finais adicionais. Existe já uma capacidade considerável neste sector, que foi parcialmente subutilizada durante a recessão do mercado. Uma nova corrida aos subsídios para as fábricas de montagem poderia gerar excesso de capacidade, mantendo a dependência dos compressores e da eletrónica. Uma abordagem de política industrial mais eficaz seria o desenvolvimento direcionado da produção de componentes críticos, combinado com a investigação em refrigerantes naturais, sistemas silenciosos e altas temperaturas de fornecimento.
Isso exige escalabilidade. Uma pequena fábrica europeia de compressores dificilmente conseguirá competir em preço com a produção asiática em grande escala. As garantias de compra, as normas comuns, os contratos de fornecimento a longo prazo e as alianças de produção europeias poderiam reunir a procura necessária. Ao mesmo tempo, a Europa deve expandir as parcerias com o Japão, a Coreia do Sul e outros países tecnologicamente avançados para evitar simplesmente transferir a sua dependência da China para um único novo fornecedor.
A reciclagem e a economia circular também fazem parte da resiliência. As bombas de calor requerem cobre, alumínio, componentes eletrónicos e, por vezes, elementos de terras raras. A recuperação europeia destes materiais reduz a dependência das importações e pode estabilizar os custos a longo prazo. Projetos reparáveis, interfaces normalizados e a refabricação de componentes criariam, adicionalmente, um setor de serviços industriais.
O instalador determina a quota de mercado
Mesmo a melhor estratégia de fábrica falhará sem especialistas qualificados. As bombas de calor devem ser dimensionadas, instaladas e ajustadas corretamente. Erros de planeamento ou de hidráulica levam a um elevado consumo de energia, ruído e clientes insatisfeitos. Os fabricantes com uma rede de instaladores de alto desempenho têm, portanto, uma vantagem competitiva difícil de ser copiada.
Para as empresas chinesas, as aquisições na Europa são também atrativas por este motivo. Não estão apenas a comprar máquinas e edifícios, mas também relações com grossistas, planeadores, fornecedores de energia e profissionais da construção civil. Uma marca local reconhecida também reduz o risco percebido pelo cliente. Num mercado que exige uma ampla consulta, esta vantagem da confiança pode ser mais importante do que uma pequena diferença de preço.
Os fabricantes europeus, por sua vez, devem expandir os serviços e o suporte digital como um baluarte estratégico. O design automatizado, o comissionamento remoto, a manutenção preditiva e a logística rápida de peças de substituição podem reduzir os custos de instalação e aumentar a satisfação do cliente. Tornar os profissionais qualificados mais produtivos defenderá a quota de mercado de forma mais eficaz do que os apelos políticos.
Para os decisores políticos, isto significa não tratar os programas de formação e requalificação como uma questão secundária. O setor prevê uma procura adicional muito elevada por parte de engenheiros, técnicos e instaladores nos próximos anos. Sem estes recursos, a procura continuará limitada, apesar dos subsídios, as fábricas continuarão a ser subutilizadas e a expansão não alcançará o impacto pretendido na política energética.
A Europa precisa de fronteiras abertas com pontos de controlo de segurança
Uma estratégia viável deve combinar abertura e controlo. A Europa não deve rejeitar categoricamente os investimentos chineses, mas também não deve celebrar automaticamente todos os projectos de montagem local como um sucesso. Investimentos que criem capacidade adicional para componentes críticos, concentrem a investigação na Europa, gerem emprego e cumpram normas de segurança verificáveis são desejáveis.
No caso de aquisições de empresas de importância estratégica, as autoridades devem poder exigir compromissos vinculativos. Estes incluem investimentos mínimos, a preservação de instalações de investigação, a protecção de dados sensíveis, obrigações de fornecimento a longo prazo e regras claras para a futura deslocalização. Tais condições devem ser verificáveis e ligadas a sanções. As promessas não vinculativas são insuficientes quando se trata de capacidades industriais difíceis de reconstruir após o encerramento das atividades.
Ao mesmo tempo, a Europa necessita de processos de licenciamento mais rápidos, preços de energia competitivos e melhores opções de financiamento para os seus próprios fabricantes. Os requisitos de origem, por si só, não eliminam as desvantagens estruturais. Se uma fábrica na Europa enfrentar custos permanentemente mais elevados de eletricidade, construção, capital e regulamentação, a sua produção só será competitiva de forma limitada, mesmo com subsídios. A política industrial deve, portanto, considerar toda a base de custos.
A política da concorrência continua a ser importante. As fusões não devem conduzir a uma estrutura de mercado na qual algumas corporações globais controlem os preços, as plataformas de dados e o fornecimento de peças de substituição. Interfaces técnicas abertas, portabilidade de dados e acesso a informações de reparação podem limitar a dependência de fabricantes individuais. Isto não só tornará o mercado mais seguro, como também mais propício à inovação.
Três possíveis caminhos de desenvolvimento
No primeiro cenário, a localização produtiva é bem-sucedida. As empresas chinesas investem em fábricas, investigação e fornecedores europeus. Os fabricantes europeus, por sua vez, aumentam a produtividade e a especialização. Os subsídios estabilizam a procura, enquanto as regras de origem claras incentivam o desenvolvimento da produção local de componentes. Os consumidores beneficiam do aumento da concorrência, de cadeias de abastecimento mais curtas e de produtos tecnologicamente adaptados. Este cenário combina a proteção climática com a renovação industrial.
No segundo cenário, ocorre uma europeização superficial. Muitos fabricantes apenas transferem a montagem final para a UE, enquanto os compressores, a eletrónica, o software e os componentes essenciais continuam a vir da China. Os critérios formais de financiamento são cumpridos, mas a dependência estratégica mantém-se. As marcas europeias perdem gradualmente a sua independência e uma fatia crescente dos lucros flui para as sedes corporativas não europeias. Os decisores políticos poderiam então pagar elevados subsídios sem obter qualquer soberania real.
No terceiro cenário, o protecionismo intensifica-se. A Europa endurece abruptamente as regras de origem, e a China responde com restrições comerciais ou dificulta o acesso a componentes e matérias-primas. Os preços dos eletrodomésticos sobem, os investimentos são adiados e a expansão da produção de bombas de calor abranda. Os fabricantes europeus ganham protecção a curto prazo, mas sofrem com o aumento dos custos dos produtos intermédios e podem perder o acesso ao mercado chinês. Este cenário seria igualmente prejudicial para o clima, para os consumidores e para a indústria.
A combinação dos dois primeiros caminhos é a mais provável. As empresas chinesas estabelecerão capacidades de produção reais na Europa, ao mesmo tempo que alavancarão as suas vantagens globais de custos através de componentes importados. A tarefa política da Europa é aumentar gradualmente a participação local sem perturbar as cadeias de abastecimento. O sucesso não pode ser medido pela abertura de uma única fábrica, mas sim pelo desenvolvimento, ao longo dos anos, de um ecossistema independente de inovação e fornecimento.
A transição energética está a tornar-se uma questão de propriedade
A procura de alvos de aquisição europeus por parte dos fabricantes chineses não é um efeito colateral surpreendente, mas antes uma reacção lógica à nova arquitectura de financiamento. Quando o dinheiro público está mais fortemente ligado à origem europeia, o capital internacional desloca-se para onde essa origem pode ser produzida. A UE criou, assim, uma poderosa alavanca, mas precisa de definir com precisão o resultado desejado.
Se o objectivo for simplesmente montar mais dispositivos na Europa, os investimentos chineses poderão atingir esse objectivo rapidamente. No entanto, se a soberania tecnológica for o objectivo, tal é insuficiente. Os compressores, a electrónica de potência, o software, a pesquisa e o controlo de dados devem, então, receber maior atenção. A localização de uma linha de montagem é visível, mas o poder estratégico reside muitas vezes nas partes menos visíveis da cadeia de valor.
A melhor resposta da Europa não é o isolacionismo nem a ingenuidade. O continente deve acolher o capital chinês onde este crie substância industrial adicional e estabeleça limites onde as tecnologias críticas, os dados ou as estruturas de mercado estejam em risco. Ao mesmo tempo, as empresas europeias devem tornar-se mais produtivas, atingir volumes de produção mais elevados e expandir consistentemente as suas vantagens em termos de qualidade, integração de sistemas e serviços.
A bomba de calor, por si só, não determinará o futuro climático da Europa. No entanto, servirá de teste para verificar se a UE aprendeu com as suas experiências com a indústria solar, as baterias e as plataformas digitais. Se for alcançada uma combinação inteligente de livre concorrência, criação de valor local e controlo estratégico, a participação chinesa poderá complementar a base industrial europeia. Se, no entanto, forem apenas implementados selos de origem formais e subsídios de curto prazo, a tecnologia-chave seguinte corre o risco de ser fabricada em fábricas europeias, mas já não sob controlo europeu.
Seu parceiro para o desenvolvimento de negócios nas áreas de energia fotovoltaica e construção
Desde painéis fotovoltaicos industriais em telhados até parques solares e grandes estacionamentos solares
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui wolfenstein@xpert.digital:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.