A empresa estatal chinesa de transporte marítimo Cosco representa um risco de segurança? Porque é que o governo alemão suspendeu a aquisição da Zippel?
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 7 de outubro de 2026 / Atualizado em: 7 de outubro de 2026 – Autor: Konrad Wolfenstein
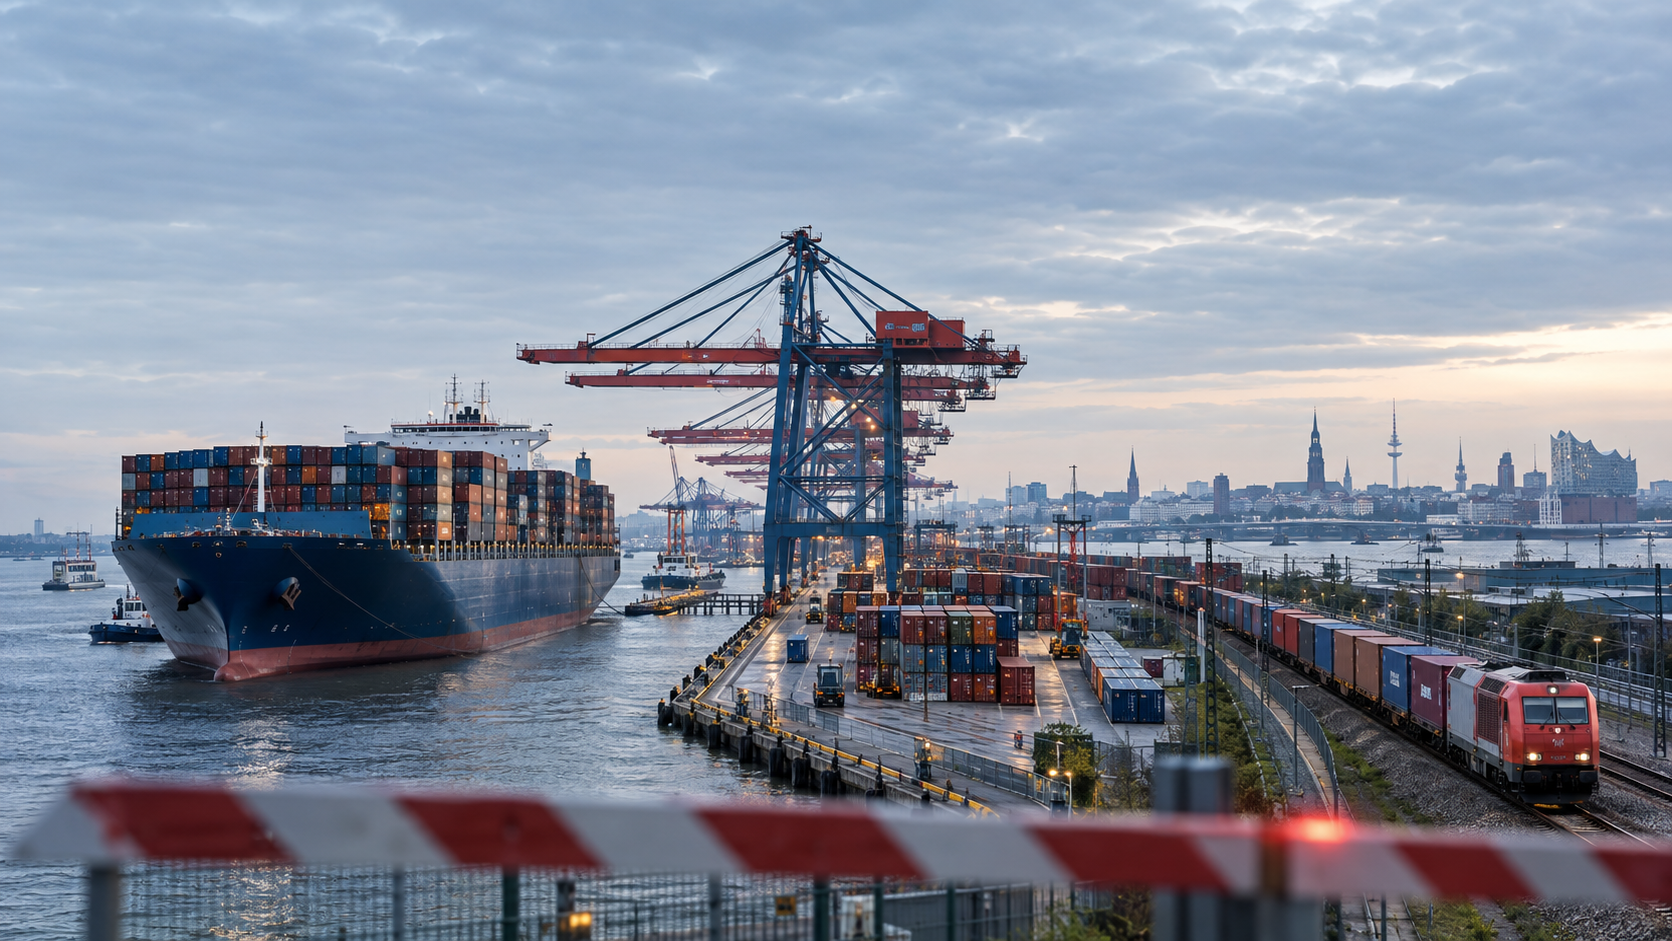
A empresa estatal chinesa de transporte marítimo Cosco representa um risco de segurança? Porque é que o governo alemão suspendeu a aquisição da Zippel? – Uma imagem criativa sobre o tema, criada com IA: Xpert.Digital
Mobilidade e logística militar: a frente invisível na competição económica
Cadeias de abastecimento sob controlo: As implicações geopolíticas do bloqueio Zippel
Logística do interior: como a Cosco pode pôr em risco as rotas de transporte da Alemanha
A decisão do governo alemão de proibir a aquisição de uma participação de 80% na empresa de logística Zippel, sediada em Hamburgo, pela empresa estatal chinesa de transporte marítimo Cosco representa uma importante alteração na política de investimento da Alemanha. Este desenvolvimento vai para além de um mero conflito sobre o capital chinês no Porto de Hamburgo e toca em questões fundamentais sobre a gestão de investimentos numa economia aberta. Embora as considerações económicas, como a quota de mercado e os ganhos de eficiência a curto prazo, tenham sido tradicionalmente primordiais, torna-se cada vez mais evidente que as dependências estratégicas, o acesso à informação e as potenciais interferências nas cadeias de abastecimento críticas são também de crucial importância. Com esta decisão, o governo alemão estabeleceu uma clara prioridade: a segurança competitiva não é sinónimo de segurança nacional. Esta distinção é fundamental para a compreensão do actual clima geopolítico e dos desafios que a Alemanha enfrenta ao moldar as suas relações económicas, salvaguardando ao mesmo tempo os seus interesses de segurança nacional. Neste contexto, é evidente que uma economia aberta tem também a responsabilidade de proteger os seus recursos e infraestruturas estratégicas para se manter capaz de agir em tempos de crise.
O preço da ingenuidade estratégica: porque é que a Alemanha está a bloquear o acesso da Cosco à logística do hinterland?
Quem controla as cadeias de abastecimento já não tem de fechar fronteiras em tempos de crise
A decisão do governo alemão de proibir a aquisição de uma participação de 80% na empresa de logística Zippel, sediada em Hamburgo, pela empresa de transporte marítimo estatal chinesa Cosco, marca um ponto de viragem na política de investimento da Alemanha. Este desenvolvimento vai muito para além de mais um conflito sobre o capital chinês no Porto de Hamburgo. Toca na questão fundamental de como uma economia aberta lida com investimentos que podem parecer economicamente sólidos, mas que, simultaneamente, criam dependências estratégicas, acesso à informação e potencial interferência em cadeias de abastecimento críticas. Neste ambiente complexo, já não basta focar apenas na quota de mercado, nos preços e nos ganhos de eficiência de curto prazo. O que importa é quem, numa crise, possui capacidade de transporte real, dados operacionais, prioridades e opções alternativas.
Do ponto de vista económico, a proibição não pode ser explicada de forma convincente como uma rejeição total do investimento chinês ou como uma mera expressão de desconfiança geopolítica. Em vez disso, a medida reflecte uma mudança na avaliação da infra-estrutura e da logística. As redes de transportes já não são consideradas meros mercados de serviços neutros, mas sim sistemas estratégicos cuja funcionalidade determina a produção industrial, o fornecimento de energia, a mobilidade militar e a estabilidade social. A logística do hinterland, a ligação entre os portos marítimos e as regiões do interior, é de particular importância neste contexto. Por mais eficiente que um porto seja, se os contentores, veículos, peças de substituição ou bens de relevância militar não conseguirem chegar ao hinterland de forma fiável, o transbordo no cais perde uma parcela significativa do seu valor económico e estratégico.
O governo alemão estabeleceu, portanto, uma clara prioridade. A segurança competitiva não é sinónimo de segurança da política de segurança. Esta distinção é crucial porque explica porque é que o Gabinete Federal de Cartéis pôde aprovar a aquisição, enquanto o Governo Federal a bloqueou posteriormente. Ambas as decisões assentam em critérios diferentes. O Gabinete de Cartéis examinou se a concentração prejudicaria significativamente a concorrência efectiva. A análise do investimento, por outro lado, centrou-se na ordem pública, na segurança, na resiliência e na capacidade estratégica. O facto de ambas as análises terem chegado a conclusões diferentes não é, portanto, uma contradição, mas antes uma expressão da divisão do trabalho no sistema económico.
Uma pequena quota de mercado pode ser estrategicamente importante
A Zippel não é uma corporação à escala de uma empresa de transporte marítimo global e, de acordo com informações publicamente disponíveis, não detém uma quota dominante no mercado logístico alemão. A empresa emprega cerca de 350 pessoas e organiza o transporte ferroviário, hidroviário e rodoviário, principalmente dos portos de Hamburgo e Bremerhaven para o interior da Alemanha e da Europa. À primeira vista, pode ter-se a impressão de que uma empresa desta dimensão dificilmente geraria riscos sistémicos. No entanto, esta visão é demasiado simplista, uma vez que a relevância económica global não deriva apenas da participação no mercado nacional.
Nos sectores da rede, a posição dentro do sistema é frequentemente mais decisiva do que o tamanho absoluto. Um prestador relativamente pequeno pode ter uma influência significativa em centros específicos, em rotas específicas ou em serviços especializados. Os relatórios indicam que a Zippel alcança elevadas taxas de participação no volume de carga em terminais individuais em Berlim, Schkopau e Elsterwerda. Estas concentrações regionais são mais importantes para a avaliação dos riscos do que uma pequena quota de mercado global. As empresas com processos, pessoal, contratos e experiência operacional consolidados em interfaces selecionadas entre porto, ferrovia e rodovia podem ser difíceis de substituir em determinadas cadeias de abastecimento a curto prazo.
Além disso, a empresa desempenha um papel nas operações de transporte que podem ser relevantes para as Forças Armadas Alemãs e para a NATO. A logística militar exige não só veículos e linhas ferroviárias, mas também processos bem estabelecidos, disponibilidade de horários, parceiros fiáveis, conhecimento preciso das rotas e capacidade de priorizar recursos a curto prazo. Na prática, uma empresa não necessita de ser formalmente classificada como uma infraestrutura crítica para desempenhar uma função relevante para a segurança. As regulamentações tradicionais trabalham frequentemente com limites, listas de setores e categorias formais. No entanto, a realidade das cadeias de abastecimento modernas é mais fragmentada. As críticas podem surgir de uma combinação de factores como a localização, a especialização, o acesso aos dados e a falta de substituibilidade a curto prazo.
É precisamente aí que reside a peculiaridade económica do caso. O dano potencial é medido não só pelas operações comerciais normais, mas também pelas consequências de um cenário de crise raro, mas grave. Tais riscos são semelhantes aos seguros contra eventos extremos. No dia a dia, estas precauções acarretam custos ou impedem ganhos de eficiência. Numa crise, no entanto, podem evitar danos que superam largamente os benefícios perdidos. Uma avaliação imparcial deve, portanto, considerar tanto a probabilidade de ocorrência como a extensão do dano.
Concorrência e medidas de segurança diversas coisas
A aprovação pelo Gabinete Federal de Cartéis baseou-se numa sólida lógica de concorrência e economia. A Cosco opera principalmente no transporte marítimo, enquanto a Zippel organiza o transporte subsequente de contentores entre portos marítimos e vias navegáveis interiores. As empresas ocupam, portanto, etapas predominantemente diferentes da cadeia de valor. Um caso clássico de estreitamento horizontal do mercado, em que dois concorrentes diretos se fundem e, consequentemente, reduzem a concorrência, não era a principal preocupação. Da mesma forma, na perspectiva antitruste, aparentemente não existiam provas suficientes para sugerir que outras empresas de navegação seriam significativamente excluídas do acesso a serviços de agenciamento de carga ou que os agentes de carga concorrentes seriam notavelmente excluídos da carteira de clientes das empresas de navegação.
Esta análise está correta, mas é deliberadamente limitada. A legislação antitruste aborda principalmente a questão de saber se o poder de mercado é criado em relação aos clientes, fornecedores ou concorrentes. A política de segurança, por outro lado, questiona se o controlo, a influência ou o acesso à informação crescem de forma a tornar o Estado vulnerável numa crise. Uma fusão pode ser inofensiva do ponto de vista da concorrência, mas estrategicamente problemática. Por outro lado, uma transação pode ser discreta do ponto de vista da política de segurança, mas enfraquecer significativamente a concorrência. Ambas as dimensões devem ser examinadas separadamente e depois integradas politicamente.
No caso da Cosco e da Zippel, entra em jogo a integração vertical. Uma empresa de transporte marítimo que não só organiza o transporte oceânico, mas também tem acesso a terminais, transporte terrestre, armazenamento e dados de clientes, pode gerir melhor toda a sua cadeia de abastecimento. Isto pode reduzir custos, diminuir os tempos de espera, estabilizar a capacidade e oferecer soluções abrangentes aos clientes. Do ponto de vista comercial, isto é atraente. As grandes empresas de transporte marítimo de todo o mundo estão a adoptar exactamente esta estratégia, porque o frete marítimo puro é cíclico, requer muito capital e é altamente dependente dos preços. Serviços logísticos adicionais criam receitas mais estáveis e relações mais sólidas com os clientes.
Contudo, essa mesma integração também pode aumentar as dependências. Uma corporação que controla múltiplos níveis não só ganha maior eficiência, como também mais dados, poder de negociação e influência sobre as prioridades operacionais. Para uma empresa privada, isto seria principalmente uma questão de concorrência. Para uma corporação estatal de um rival geopolítico, surge um problema adicional de segurança. A lógica económica do comprador e os interesses estratégicos do seu país de origem ficam, então, indissociavelmente ligados.
O verdadeiro poder começa por detrás do porto
O debate público sobre as infraestruturas marítimas centra-se frequentemente em terminais de contentores, cais e docas. No entanto, o desempenho de um porto é também determinado pela sua área de influência. Hamburgo é o principal porto ferroviário da Europa. Em 2025, aproximadamente 44,4 milhões de toneladas de mercadorias e cerca de 2,6 milhões de contentores standard foram transportados pela ferrovia portuária. Cerca de metade dos contentores da área de influência chegam ou saem do porto por via férrea. Estes números demonstram que as ligações ferroviárias não são um mero complemento, mas um elemento crucial do modelo de negócio.
Para a indústria alemã, estas ligações são de considerável importância. Os fabricantes de máquinas, as empresas químicas, os fabricantes de automóveis, as empresas comerciais e as exportadoras de média dimensão necessitam de tempos de trânsito fiáveis entre as unidades de produção e os portos marítimos. As interrupções no interior do país levam rapidamente à sobrelotação dos terminais, à escassez de contentores vazios, à interrupção dos processos produtivos e ao aumento dos custos de armazenagem. As repercussões económicas espalham-se por toda a cadeia de abastecimento. Um contentor atrasado não é apenas um problema logístico; pode provocar a falta de produtos intermédios, penalizações contratuais, paragens na produção e perda de confiança do cliente.
Neste contexto, a posição da Zippel é mais estratégica do que uma visão isolada da empresa poderia sugerir. A empresa liga vários modos de transporte e possui um conhecimento de mercado consolidado. Isto inclui horários, padrões de capacidade, estrangulamentos, perfil dos clientes, rotas alternativas, operações de terminal e prioridades operacionais. Estas informações são economicamente valiosas porque permitem uma gestão mais precisa. São também relevantes para a segurança, revelando quais os nós particularmente sensíveis, quais os setores que dependem de ligações específicas e a rapidez com que a capacidade pode ser realocada.
Controlar uma empresa de logística significa, portanto, mais do que apenas ter acesso a veículos ou contratos. Significa compreender o comportamento de uma rede. A logística moderna é orientada por dados. As informações de reservas, os históricos de remessas, os perfis de clientes, os dados de capacidade e os relatórios de interrupções combinam-se para criar um panorama detalhado das atividades comerciais. Numa crise, este conhecimento pode ajudar a identificar pontos de estrangulamento, influenciar prioridades ou explorar vulnerabilidades. O valor de segurança destes dados aumenta quando as cadeias de transporte civil e militar utilizam os mesmos centros de distribuição e prestadores de serviços.
A dimensão da Cosco altera o cálculo do risco
A Cosco não é uma empresa estrangeira de média dimensão comum, mas sim um dos maiores grupos portuários e de transporte marítimo integrados do mundo. No final de 2025, a holding de capital aberto operava uma frota de aproximadamente 590 navios porta-contentores com capacidade para cerca de 3,6 milhões de TEU (unidades equivalentes a vinte pés). O seu negócio portuário associado operava em 40 portos, geria 387 postos de acostagem e atingiu um movimento total de quase 153 milhões de TEU em 2025. Estas dimensões demonstram que a aquisição planeada da Zippel não se tratou simplesmente de fornecer capital adicional a uma empresa de logística alemã, mas sim de a integrar numa rede global.
Uma rede deste tipo pode oferecer vantagens significativas. A Zippel poderia ter obtido acesso a volume de carga, capital de investimento, expertise em digitalização e aquisição de clientes internacionais. Volumes mais previsíveis poderiam melhorar a utilização de comboios e camiões. Investimentos maiores em veículos, software, depósitos ou soluções de transporte com menores emissões seriam viáveis. Para os colaboradores e as filiais regionais, um proprietário financeiramente sólido pode gerar estabilidade, desde que invista a longo prazo e não se limite a integrar a empresa numa estrutura corporativa interna.
Ao mesmo tempo, quanto maior for a empresa adquirente, maior será a sua capacidade de coordenar as decisões ao longo de toda a cadeia de abastecimento. A Cosco transporta contentores por via marítima, detém participações em instalações portuárias e está a expandir a sua presença na logística. Em Hamburgo, o grupo já detém uma participação de 24,99% no terminal de contentores de Tollerort. Uma aquisição maioritária da Zippel terá estendido a sua influência do ponto de acesso marítimo para o interior do país. Esta combinação é mais significativa do ponto de vista da política de segurança do que qualquer participação individual isoladamente.
O risco reside, portanto, menos numa interrupção imediata do transporte. Uma empresa lucrativa tem um grande interesse em serviços fiáveis em condições normais de funcionamento. O aspecto problemático é, antes, a opção que surge da propriedade. A propriedade maioritária confere influência sobre os investimentos, o pessoal, os sistemas de TI, o armazenamento de dados, as colaborações e a direção estratégica. Mesmo que estas opções não sejam abusadas durante anos, a sua simples existência altera a dependência. Numa perspetiva económica, trata-se de uma conduta unilateral, cujo valor aumenta em períodos de tensão política.
Os ganhos de eficiência têm um preço geopolítico
Os defensores das aquisições estrangeiras salientam, com razão, que os mercados de capitais abertos podem promover a produtividade e o crescimento. Os investidores estrangeiros trazem financiamento, expertise em gestão, tecnologia, redes internacionais e acesso a mercados. Como economia orientada para a exportação, a Alemanha tem um interesse particular em não restringir indiscriminadamente a liberdade de investimento. Aqueles que esperam mercados abertos no estrangeiro devem também manter uma abertura credível no seu próprio país. Controlos excessivos ou politicamente arbitrários podem afastar os investidores, depreciar o valor das empresas e aumentar o custo dos projetos de transformação necessários.
O caso Zippel, contudo, demonstra que a abertura não deve ser confundida com indiferença estratégica. Os potenciais ganhos de eficiência só são benéficos para a economia como um todo se os riscos associados forem adequadamente considerados. As empresas calculam, prioritariamente, os seus retornos operacionais. No entanto, não suportam automaticamente todos os custos macroeconómicos que podem surgir numa crise. Se uma mudança de propriedade aumenta a vulnerabilidade das cadeias de abastecimento militares ou industriais, os danos potenciais afectam muito mais agentes do que apenas o comprador e o vendedor. Os economistas referem-se a estes casos como externalidades.
Estas externalidades justificam a intervenção governamental, desde que o risco seja concreto, a medida proporcional e a decisão transparente. O governo deve evitar classificar categoricamente todo o investimento chinês como uma ameaça. Uma nova fábrica, um centro de investigação ou uma participação minoritária sem direitos de controlo podem ser avaliados de forma diferente de uma aquisição maioritária de uma empresa com acesso a cadeias de abastecimento sensíveis. A linha divisória correcta não é simplesmente entre a China e o resto do mundo, mas entre o capital acrítico e o controlo estratégico.
A participação proibida de 80% teria dado à Cosco uma clara maioria. Isto distingue significativamente o caso da participação no terminal de Tollerort, que foi limitada a 24,99% e sujeita a restrições. As participações minoritárias podem criar incentivos económicos sem transferir o controlo total. No entanto, não são automaticamente isentas de riscos se criarem direitos de informação, poder de veto ou dependências a longo prazo. O fator decisivo é o conjunto de fatores que compõem a participação, a governação, o acesso aos dados e o papel operacional.
A dependência da Alemanha em relação à China continua a ser uma contradição
A postura política intransigente contra a aquisição planeada contrasta fortemente com os laços económicos contínuos com a China. Em 2025, a China voltou a ser o principal parceiro comercial da Alemanha, com um volume de comércio de bens de 251,8 mil milhões de euros. A Alemanha importou da China bens no valor de 170,6 mil milhões de euros, enquanto as exportações para a China caíram para 81,3 mil milhões de euros. O excedente comercial alemão atingiu, portanto, 89,3 mil milhões de euros. A dependência é particularmente forte em relação a equipamentos de processamento de dados, produtos elétricos e óticos, equipamentos elétricos e máquinas.
Este desenvolvimento demonstra que a tão discutida redução de riscos teve, até agora, um impacto limitado nos fluxos comerciais. A Alemanha está a tentar reduzir os riscos estratégicos, enquanto a sua dependência das importações em grupos de produtos-chave continua a crescer. Isto não comprova o fracasso da política, dado que as cadeias de abastecimento não podem ser alteradas rapidamente e sem custos. Contudo, ilustra claramente o quão selectivos têm sido os esforços de redução de riscos até à data. As aquisições individuais podem ser evitadas, enquanto as dependências estruturais em bens intermédios, eletrónica, baterias e tecnologia solar permanecem.
É precisamente por isso que é necessária uma priorização precisa. A Alemanha não pode nem deve reduzir todas as relações económicas com a China. O desacoplamento completo seria extremamente dispendioso economicamente, enfraqueceria a competitividade de muitos sectores e poderia criar novas dependências de outros países fornecedores. Uma abordagem baseada no risco é mais sensata. Em sectores com elevada substituibilidade, baixa importância estratégica e estruturas de mercado transparentes, a abertura económica deve ter prioridade. No entanto, no caso de infraestruturas críticas, relevância militar, dados sensíveis ou escassez monopolista, a segurança deverá ter um maior peso.
O estojo Zippel enquadra-se neste padrão em princípio. O Estado não está a restringir o comércio de produtos chineses, nem a proibir toda a cooperação com a Cosco. Em vez disso, está a impedir uma mudança no controlo de uma empresa cujo papel operacional pode ir além do seu valor normal de mercado. Esta distinção é importante para que a redução de riscos não se torne uma fachada para o protecionismo.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
Os desafios enfrentados pelas PME alemãs na concorrência internacional
A classe média precisa de mais do que uma proibição
Uma proibição de investimento resolve o problema imediato de segurança, mas não resolve automaticamente os problemas económicos da empresa afectada. Se uma empresa de logística de média dimensão procura um comprador com solidez financeira, os motivos podem ser o planeamento sucessório, as necessidades de investimento, a digitalização, a renovação da frota ou a expansão internacional. Se o comprador ideal for excluído, a necessidade de capital mantém-se. Por conseguinte, o Estado não se deve limitar à defesa, mas sim abordar as causas estruturais que tornam as empresas estrategicamente importantes vulneráveis às aquisições estrangeiras.
A Alemanha possui um mercado de capitais amplo, mas o capital para o crescimento a longo prazo das empresas de infraestruturas e logística de média dimensão é, normalmente, mais difícil de obter do que o financiamento por dívida. Os bancos financiam investimentos previsíveis, mas são mais cautelosos quando se trata de projetos de transformação de alto risco. Os investidores de private equity geralmente exigem retornos elevados e planeiam frequentemente uma revenda futura. Os compradores estratégicos europeus, por outro lado, podem ser limitados por balanços frágeis, pelos seus próprios custos de transformação ou por restrições antitrust. Os investidores estatais de países terceiros, no entanto, operam geralmente com uma perspetiva de longo prazo, financiamento favorável e uma estratégia industrial clara.
Se a Alemanha excluir determinados compradores por razões de segurança, deverá, por conseguinte, facilitar modelos alternativos de propriedade e financiamento. Estes podem incluir a participação de investidores alemães ou europeus em infra-estruturas, modelos de fundos de longo prazo, consórcios de empresas de logística, parcerias público-privadas ou garantias governamentais temporárias. O objectivo não deve ser a nacionalização permanente. O objetivo é criar um mercado funcional para capital de crescimento estrategicamente sólido.
Caso contrário, surge uma assimetria problemática: o Estado proíbe a venda, mas abandona a empresa à sua sorte, deixando-a a lidar com os problemas de investimento e de sucessão. A longo prazo, isto poderá prejudicar o emprego, a inovação e a competitividade. Embora a política de segurança seja coerente a curto prazo, revelar-se-ia incompleta do ponto de vista da política industrial. Uma estratégia robusta deve combinar ambas as coisas: protecção contra o controlo arriscado e acesso a capital para a modernização necessária.
Resiliência não é sinónimo de autossuficiência
Nos debates políticos, o termo resiliência é frequentemente utilizado de forma imprecisa. Uma cadeia de abastecimento não é resiliente simplesmente por estar organizada exclusivamente a nível nacional. É resiliente quando consegue suportar interrupções, ativar alternativas e manter as suas funções essenciais. Isto requer redundância, diversificação, dependências transparentes, reservas de capacidade suficientes e planos de contingência comprovados. A propriedade nacional pode ser útil neste sentido, mas não garante a resiliência.
Mesmo uma empresa alemã pode, por razões de custo, manter reservas insuficientes, utilizar TI obsoletas ou depender de um único fornecedor de tecnologia estrangeiro. Por outro lado, um investidor estrangeiro pode aumentar a segurança do fornecimento criando capacidade adicional e aceitando salvaguardas vinculativas. A propriedade é, portanto, um fator de risco importante, mas não o único. O governo alemão não deve tratar o caso Zippel como um substituto para uma política de resiliência abrangente.
Para a logística no interior, isto significa identificar sistematicamente rotas e centros de distribuição críticos. As autoridades precisam de saber quais as empresas que operam em que rotas, com que rapidez o transporte pode ser redireccionado, onde a capacidade ferroviária ou os terminais são escassos e quais os sistemas informáticos essenciais para as operações. Igualmente importantes são os exercícios regulares com empresas, forças armadas, organizações de ajuda humanitária, empresas ferroviárias, portos e parceiros europeus. Só estes testes demonstram se as alternativas teóricas funcionam na prática.
A resiliência tem um preço. A capacidade ociosa, as rotas alternativas e o stock adicional parecem ineficientes em operações normais. Durante décadas, a logística foi otimizada para um stock mínimo, elevada utilização e prazos apertados. Este modelo reduz os custos, mas aumenta a vulnerabilidade a interrupções. O desafio económico reside em encontrar um equilíbrio adequado entre eficiência e margens de segurança. Nem a otimização máxima do just-in-time nem a autossuficiência completa são viáveis.
A mobilidade militar está a tornar-se um factor económico
A mudança no panorama da segurança na Europa aumentou significativamente a importância da mobilidade militar. Devido à sua localização geográfica, a Alemanha é um país de trânsito fundamental para os transportes da NATO em direção ao flanco leste. Portos, corredores ferroviários, autoestradas, pontes, terminais de transbordo e empresas de logística privadas constituem, em conjunto, a base material para a movimentação de tropas, veículos, munições e mantimentos. Esta infra-estrutura serve principalmente fins civis no dia-a-dia, mas pode assumir uma dupla função militar em caso de crise.
Do ponto de vista económico, isto cria um bem público especial. As empresas investem na capacidade de transporte para gerar lucros no mercado civil. No entanto, a disponibilidade adicional para fins de defesa traz um benefício social que não pode ser totalmente compensado pelos preços normais de mercado. Se o Estado necessita desta capacidade, deve garantir fiabilidade, priorização e proteção. Isto inclui contratos de longo prazo, requisitos claros, remuneração adequada e investimentos em infraestruturas robustas.
O papel dos fornecedores de logística privada não deve, por isso, ser considerado apenas em tempos de crise. As empresas relevantes para a segurança precisam de pontos de contacto claros e de condições previsíveis. Ao mesmo tempo, os conflitos de interesses devem ser evitados. Um proprietário que possa estar sujeito a orientações políticas de um país terceiro cria um risco adicional neste contexto. Não basta esperar que os interesses comerciais impeçam toda a interferência política. Especialmente numa crise grave, as perdas económicas podem tornar-se secundárias em relação aos objectivos nacionais.
Neste contexto, a proibição da aquisição da Cosco é compreensível. No entanto, ela realça a necessidade de a Alemanha integrar mais estreitamente a sua logística civil e militar. A capacidade de defesa não começa com armas e soldados, mas sim com rotas, rampas, áreas de armazenamento, locomotivas, condutores, despachantes e sistemas digitais. Aqueles que negligenciarem estes fundamentos só conseguirão cumprir os seus compromissos militares de forma limitada.
O acesso aos dados é a dimensão subestimada
Os debates tradicionais sobre as infraestruturas centram-se no controlo físico. No entanto, a logística moderna é cada vez mais impulsionada por plataformas digitais, despacho automatizado, rastreio em tempo real, interfaces e sistemas de previsão. Isto aumenta a importância estratégica dos dados. Uma empresa de logística sabe mais do que apenas horários de partida e destinos. Observa as tendências de volume, as relações com os clientes, os padrões sazonais, os problemas de entrega e a capacidade alternativa disponível.
Os relatórios sobre a situação económica podem ser derivados destes dados. O aumento do transporte de certos bens intermédios pode indicar tendências de produção. Concentrações em rotas específicas podem revelar atividades militares ou industriais. As informações sobre os estrangulamentos mostram onde uma interrupção seria particularmente eficaz. Mesmo que os conjuntos de dados individuais pareçam inócuos, a sua combinação pode criar um panorama detalhado.
A propriedade maioritária pode facilitar a integração de sistemas de TI e plataformas de dados em todo o grupo. Isto pode aumentar a eficiência operacional, mas também apresenta riscos para a proteção de dados, segredos comerciais e segurança nacional. Garantias contratuais, servidores separados ou restrições de acesso podem mitigar estes riscos, mas exigem uma monitorização e aplicação intensivas. Numa corporação global com estruturas complexas de subsidiárias, é difícil para as autoridades rastrearem permanentemente cada movimento de dados.
Por conseguinte, a due diligence de investimento deve distinguir mais claramente entre controlo físico, influência operacional e acesso a dados. Mesmo as participações minoritárias podem ser sensíveis se conferirem amplos direitos de informação. Por outro lado, uma maior participação acionista pode ser menos arriscada sob regras de governação rigorosas, desde que não haja controlo operacional nem acesso a sistemas sensíveis. No caso Zippel, porém, uma participação de 80% teria criado uma posição de controlo clara. Isto aumentou não só as possibilidades teóricas, mas também as práticas de influência.
O porto de Hamburgo continua dependente da China
A decisão contra a aquisição não altera o facto de Hamburgo se manter fortemente ligada economicamente à China e aos fluxos comerciais asiáticos. Em 2025, o Porto de Hamburgo movimentou aproximadamente 8,3 milhões de contentores standard. O comércio asiático é um dos pilares mais importantes da economia local. As companhias de navegação determinam os horários, o tamanho dos navios e as escalas no porto. Um porto que perde linhas de navegação internacionais perde movimentação de carga, de emprego e de valor acrescentado.
Cria uma tensão real. Hamburgo precisa de continuar a atrair empresas de transporte marítimo globais, ao mesmo tempo que impede os agentes estrangeiros individuais de obterem demasiado controlo sobre os centros e dados estratégicos. Uma política puramente defensiva poderia levar ao fluxo de investimento para portos concorrentes. Roterdão, Antuérpia-Bruges, Pireu e outras localidades competem ferozmente por cargas, terminais e centros logísticos. Portanto, as exigências de segurança representam um custo de oportunidade económica.
Estes custos, contudo, não são um argumento automático contra a proibição. Pelo contrário, demonstram que a Alemanha precisa de acelerar os seus próprios investimentos. Terminais modernos, ligações ferroviárias eficientes, plataformas portuárias digitais, processos de licenciamento mais ágeis e preços de energia competitivos são a melhor resposta à influência de corporações estrangeiras com grande poder financeiro. Um porto autossuficiente e eficiente pode ser mais seletivo em relação à propriedade. Por outro lado, um porto com financiamento insuficiente torna-se mais dependente de investidores estratégicos.
Hamburgo precisa, por isso, de uma estratégia portuária que combine segurança e competitividade. Isto inclui regras claras para a participação acionista, mas também investimentos públicos fiáveis. Se as preocupações com a segurança limitarem as fontes de capital privado, a infra-estrutura não poderá falhar posteriormente por falta de recursos. Caso contrário, a própria política de segurança torna-se uma desvantagem competitiva.
A Europa necessita de um sistema de protecção comum
As decisões nacionais podem reduzir os riscos, mas não resolvem o problema da coordenação europeia. As cadeias de abastecimento não se esgotam nas fronteiras nacionais. Um investidor a quem seja negado o acesso na Alemanha pode obter informações e influência semelhantes através de terminais, depósitos ou empresas de logística noutro Estado-Membro. Padrões de teste diferentes criam lacunas e distorcem a concorrência entre as localidades europeias.
A União Europeia desenvolveu, por conseguinte, ainda mais as suas regras para o controlo do investimento directo estrangeiro. A abordagem europeia visa examinar de forma mais sistemática os investimentos relevantes para a segurança em sectores críticos e promover a troca de informações entre os Estados-Membros. Isto é fundamentalmente correto. No entanto, a implementação prática será crucial. As normas mínimas uniformes não devem conduzir a um procedimento complexo que atrase durante meses os investimentos sem problemas.
Um quadro europeu deve definir categorias de risco claras. Estas incluem direitos de controlo em infraestruturas críticas, acesso a dados sensíveis, dupla utilização militar, dependência de investidores influenciados pelo Estado e a importância de nós específicos para múltiplos Estados-Membros. Ao mesmo tempo, são necessários procedimentos acelerados para casos claramente não críticos. A segurança jurídica é um fator fundamental para as decisões de localização das empresas. Os investidores devem poder identificar desde o início quais as transações elegíveis para aprovação e quais as condições a esperar.
Além disso, a Europa não deve apenas examinar, mas também desenvolver a sua própria capacidade de investimento. Os projectos conjuntos de infra-estruturas, os fundos europeus de pensões e seguros e os veículos de investimento especializados poderiam mobilizar capital para os portos, corredores ferroviários, instalações energéticas e redes digitais. A autonomia estratégica não surge apenas de proibições. Requer a capacidade de financiar os projectos necessários a partir de fontes nacionais ou politicamente fiáveis.
Os mercados abertos precisam de fronteiras fiáveis
Os críticos podem argumentar que a proibição discrimina as empresas chinesas e põe em perigo os interesses alemães no estrangeiro. Este risco não pode ser ignorado. Os controlos ao investimento podem desencadear contra-medidas, restringir o acesso ao mercado e agravar as tensões políticas. A Alemanha deve, por conseguinte, assegurar que as suas decisões são juridicamente sólidas, factualmente específicas e fundamentalmente neutras na sua justificação, com base na origem do investimento.
A neutralidade em relação à origem, porém, não significa neutralidade em relação ao risco. A estrutura de propriedade de um investidor, a influência governamental, o sistema jurídico e a orientação da política externa são factores legítimos na avaliação da segurança. Uma empresa de um Estado aliado, governado pelo Estado de direito, com tribunais independentes e uma governação transparente, pode ser avaliada de forma diferente de uma empresa estatal de um sistema autoritário. Fundamentalmente, estas diferenças devem ser julgadas com base em critérios verificáveis e não meramente em sentimentos subjetivos.
A Alemanha deve também evitar utilizar a segurança económica como pretexto para proteger empresas ineficientes. Se toda a concorrência estrangeira for vista como uma ameaça estratégica, a pressão para reformas diminui. A produtividade, a inovação e a divisão internacional do trabalho seriam prejudicadas. Por conseguinte, a triagem de investimentos não deve substituir a política industrial, a política de concorrência ou a adaptação empresarial.
No caso Zippel, a combinação de controlo maioritário, uma cadeia logística integrada, participação existente da Cosco em Hamburgo, potencial acesso a dados e relevância militar aponta para um risco elevado. Estes factores vão muito para além da desconfiança geral em relação ao capital chinês. A proibição, portanto, é substancialmente justificável, desde que a avaliação oficial esteja devidamente documentada e que medidas menos restritivas não fossem suficientes para mitigar o risco.
A alternativa terá sido a vulnerabilidade controlada
As decisões económicas em situações de incerteza raramente podem ser tomadas com absoluta certeza. Ninguém pode provar que a Cosco teria de facto utilizado a sua participação na Zippel contra interesses alemães ou europeus numa crise. Da mesma forma, não se pode garantir que as salvaguardas contratuais teriam sido suficientes a longo prazo. Os decisores políticos tiveram, portanto, de escolher entre dois tipos de erros: um bloqueio desnecessário com oportunidades de investimento perdidas e uma aprovação que poderia, posteriormente, criar uma vulnerabilidade estratégica.
Para os bens de consumo comuns, o limiar para a intervenção governamental seria elevado. No caso das estruturas de transporte relacionadas com a defesa, o equilíbrio altera-se. O potencial prejuízo de uma decisão errada pode ser consideravelmente superior ao benefício económico perdido. Além disso, uma vez adquirida a propriedade, é política e juridicamente difícil revertê-la. A prevenção, por isso, é de suma importância.
A constatação provocatória, embora economicamente precisa, é a seguinte: um Estado não tem de esperar que a dependência seja abusada. Uma vez que um actor estrangeiro tenha adquirido opções estratégicas, a vulnerabilidade já surgiu. O exercício desta opção deixa de estar exclusivamente sob o controlo do Estado. Esta assimetria distingue a infra-estrutura estratégica dos activos comuns.
Isto não significa que todas as potenciais vulnerabilidades possam ser evitadas. As economias modernas são complexas e interdependentes. O controlo absoluto seria proibitivamente caro e politicamente indesejável. O Estado deve concentrar-se nos pontos em que convergem o controlo, a baixa substituibilidade e a elevada vulnerabilidade. A Zippel parece enquadrar-se nesta categoria, de acordo com as avaliações de vários ministérios federais.
Uma estratégia deve ser desenvolvida a partir de cada caso individual
A proibição é convincente se fizer parte de uma política consistente. Seria menos convincente se riscos semelhantes fossem ignorados noutros locais. Por conseguinte, a Alemanha necessita de um mapeamento continuamente atualizado das estruturas logísticas estrategicamente relevantes. Isto deve incluir não só os principais portos e aeroportos, mas também os terminais da hinterlândia, os operadores ferroviários, as plataformas digitais, os armazéns, as instalações de manutenção e os prestadores de serviços especializados.
A avaliação deve ser funcional, e não puramente formal. Os limiares e as categorias legais são necessários, mas não suficientes. Uma empresa pode não se enquadrar numa determinada categoria de dimensão e, ainda assim, ser indispensável num centro logístico específico. Por outro lado, nem todo o grande fornecedor de logística é automaticamente crítico se os seus serviços forem facilmente substituíveis. Os fatores-chave são a concentração, a substituibilidade, o acesso aos dados, a criticidade temporal e as consequências de uma falha.
Igualmente importante é uma abordagem escalonada das medidas. Nem todo o investimento de risco tem de ser completamente proibido. Dependendo do caso, os limites de participação acionista, a exclusão de direitos de veto, os contratos de garantia, os sistemas informáticos separados, os modelos de trust alemães, as obrigações de reporte ou a exclusão de áreas de negócio específicas podem ser suficientes. Uma proibição total só deve ser implementada se o cumprimento dos requisitos for inexequível ou se o risco remanescente se mantiver demasiado elevado.
Por fim, a transparência em relação à lógica da política económica é essencial. Os detalhes de segurança podem permanecer confidenciais, mas os critérios e princípios processuais devem ser publicamente compreensíveis. Só assim é possível evitar que as análises de investimento sejam percebidas como intervenções políticas arbitrárias. A previsibilidade protege tanto a segurança nacional como a localização do investimento.
O caminho certo é a abertura seletiva
O governo alemão tomou uma decisão fundamentalmente correcta ao proibir a aquisição da Cosco. Isto não se deveu ao facto de o capital chinês ser inerentemente indesejável, mas sim porque uma participação de 80% teria transferido o controlo de uma empresa que opera em interfaces sensíveis da rede de transportes do interior da Alemanha e que é potencialmente relevante para a logística militar. A pequena quota de mercado da empresa na Alemanha não diminui a sua importância. Nas redes, os nós, os dados e a substituibilidade importam mais do que meros números de receitas.
Ao mesmo tempo, seria um erro concluir, a partir deste caso, que as relações económicas com a China devem ser completamente rejeitadas. A Alemanha continua dependente do comércio, do investimento e da cooperação internacional. As empresas chinesas podem continuar a dar importantes contributos para a produção, o emprego e a transformação. É necessário traçar uma linha divisória entre o acesso ao capital e o controlo estratégico, e onde uma potencial perturbação ou intervenção política possa causar danos desproporcionalmente elevados.
A abertura selectiva é mais exigente do que o proteccionismo generalizado. Requer dados precisos, análises interdisciplinares e firmeza política. Exige também a disponibilidade para oferecer às empresas alternativas económicas após uma proibição. Sem um mercado de capitais europeu, infraestruturas modernas e regras de governação claras, a redução do risco continua a ser defensiva e incompleta.
O caso Zippel demonstra, em última análise, que a logística se tornou a moeda forte do poder geopolítico. Quem liga navios, terminais, caminhos-de-ferro, dados e transporte terrestre controla mais do que apenas um processo comercial. Esta pessoa influencia a rapidez com que uma economia pode produzir, comercializar e reagir numa crise. A decisão da Alemanha não se limita, portanto, a proteger uma única empresa de uma mudança de propriedade. Protege uma opção estratégica que é quase imperceptível nas operações normais, mas que pode tornar-se crucial numa crise grave.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.