Construção de habitação na Alemanha entre o boom do papel e a paragem: a esperança renova-se, a escassez instala-se – imagem criativa sobre o tema, com IA: Xpert.Digital
Da aprovação à realidade: os desafios da construção de habitação na Alemanha
Aumento das licenças de construção, queda das conclusões: a crise imobiliária explicada
O longo caminho entre a licença de construção e um apartamento pronto a habitar na Alemanha
A construção residencial na Alemanha em 2026 enfrenta uma situação paradoxal: enquanto o número de licenças de construção emitidas aumenta, o número de apartamentos concluídos diminui drasticamente. Esta discrepância levanta questões fundamentais e realça os desafios estruturais que o sector enfrenta. Embora os números de alvarás mostrem que mais projectos estão a receber licenças de construção, a implementação efectiva está atrasada. Em média, decorrem mais de 27 meses entre a aprovação e a conclusão, o que significa que a tendência positiva nos alvarás praticamente não tem impacto percetível no mercado imobiliário a curto prazo. Esta situação não é apenas problemática para as empresas de construção e investidores, mas também tem consequências de longo alcance para os inquilinos e para a oferta geral de habitação na Alemanha. Para compreender as causas deste cenário, é necessário analisar as complexas inter-relações entre alvarás, financiamento, custos de construção e tendências gerais do mercado. Só assim o sector poderá alcançar a transformação urgentemente necessária para a implementação fiável e eficiente de projectos de construção residencial.
Construção de habitações na Alemanha: um equilíbrio delicado entre licenças e conclusões de obra
A construção residencial alemã está a enviar dois sinais aparentemente contraditórios em 2026. Por um lado, a emissão de licenças de construção está a aumentar, a confiança empresarial está a melhorar e os programas governamentais visam revitalizar projectos paralisados. Por outro lado, prevê-se que o número de apartamentos efetivamente concluídos desça para o nível mais baixo em 15 anos. Aqueles que se concentram apenas nos alvarás verão, portanto, uma recuperação que ainda não se traduziu em resultados tangíveis para inquilinos, investidores, municípios e construtores. Por outro lado, aqueles que consideram apenas os baixos índices de conclusão subestimam o facto de, de facto, existir alguma movimentação no início da fase de planeamento dos projectos.
A avaliação economicamente correcta situa-se algures entre a euforia e o alarmismo. O número de licenças de construção é um indicador inicial, mas não uma prova de produção. Mostra que, mais projetos estão a tornar-se fundamentalmente viáveis, de acordo com as normas de construção. Contudo, o facto de estes projetos resultarem em contratos financiados, obras em curso e apartamentos prontos a habitar depende apenas de uma longa cadeia de eventos: desenvolvimento do terreno, financiamento, planeamento detalhado, concurso público, gestão da capacidade produtiva e construção. As fragilidades estruturais do sistema de construção habitacional alemão residem precisamente nesta cadeia.
A questão central, portanto, não é se o número de licenças está a aumentar, mas sim qual a taxa de implementação e a rapidez com que os projectos aprovados são concretizados. Enquanto houver uma média de 27 meses entre a aprovação e a conclusão, mesmo uma onda significativa de licenças só poderá aliviar o mercado com um atraso considerável. As licenças são necessárias, mas não são suficientes. O mercado imobiliário não precisa de um aumento estatístico do papel, mas sim de uma transformação fiável e industrial dos direitos de construção em espaço habitável.
A recuperação começa num nível baixo
De janeiro a julho de 2026, foram emitidas licenças para aproximadamente 148.800 apartamentos em edifícios novos e existentes na Alemanha. Comparativamente ao período homólogo, isto representa um aumento de 12,9%, ou cerca de 17.000 apartamentos. Nos novos edifícios residenciais, foram emitidas licenças para aproximadamente 121.200 apartamentos, mais 13,5% do que no ano anterior. A construção residencial em edifícios de vários andares é particularmente significativa: foram emitidas licenças para aproximadamente 79.700 apartamentos em edifícios residenciais, um aumento de mais de 15%. Este crescimento concentra-se precisamente no segmento que pode gerar maior impacto em áreas urbanas densamente povoadas.
Este desenvolvimento é positivo, mas não deve ser considerado isoladamente do nível inicial. A construção de habitações tinha entrado em colapso de forma tão drástica que mesmo as taxas de crescimento de dois dígitos compensaram inicialmente apenas parcialmente as perdas. Um aumento de quase 13% soa a uma recuperação dinâmica, mas, após vários anos de crise, pode apenas marcar o início de uma estabilização. Além disso, o número de alvarás de construção não está a crescer na mesma proporção em todo o lado e serve necessidades regionais muito diferentes. Nas grandes cidades em crescimento e nos seus arredores, a construção de novos edifícios de apartamentos é particularmente urgente, enquanto em algumas regiões periféricas, a qualidade, a localização e a adaptação do parque habitacional existente são mais cruciais do que um grande número de novas construções.
Uma simples extrapolação das 148.800 licenças emitidas ao longo de sete meses para um total de doze meses resultaria em aproximadamente 255.000 unidades. Isto representaria um aumento significativo em relação ao ano anterior, mas ainda assim estaria muito abaixo da procura anual projetada a longo prazo para novas habitações, cerca de 320.000 unidades. Tal extrapolação linear não constitui uma previsão anual fiável devido a flutuações sazonais, registos tardios e variações nos números mensais. Contudo, ela ilustra a dimensão do problema: mesmo a continuidade da tendência positiva não eliminaria automaticamente o défice estrutural de oferta.
Além disso, há uma ressalva estatística. As licenças de construção são por vezes registadas com atraso e, por isso, não aparecem no mês em que a autoridade responsável as emitiu efetivamente. Os efeitos de recuperação podem melhorar o cenário atual sem uma aceleração correspondente na atividade real dos projetos. Isto não diminui a importância do aumento, mas coloca as suas implicações económicas em perspectiva. Os números demonstram uma melhoria no fluxo de projetos, mas ainda não um regresso a um nível de produção suficientemente elevado.
Existe um fosso entre a necessidade e a sua concretização
Apenas são esperados cerca de 185.000 apartamentos para 2026. Este seria o número mais baixo desde 2011 e uma queda ainda maior em comparação com os cerca de 206.600 apartamentos concluídos em 2025. A produção já tinha caído 18%, ou cerca de 45.400 apartamentos, em 2025 em relação ao ano anterior. Embora as licenças estejam a aumentar, as estatísticas de conclusão ainda seguem a tendência oposta. Não se trata de uma contradição, mas sim de uma consequência da longa duração dos projectos e da anterior queda na emissão de licenças.
Com base numa procura anual de aproximadamente 320.000 apartamentos, as 185.000 unidades concluídas deixam um défice calculado de cerca de 135.000 unidades. A produção atinge, assim, apenas cerca de 58% da procura identificada. Este cálculo não representa com precisão todos os mercados locais, uma vez que a procura de habitação varia consideravelmente de região para região e depende do crescimento populacional, da imigração, do rendimento, das taxas de desocupação e das infra-estruturas existentes. Contudo, ilustra a dimensão económica global: a Alemanha está a produzir significativamente menos habitação nova do que seria necessário para o crescimento populacional e regional previsto.
As consequências não são imediatamente aparentes em todos os contratos de arrendamento existentes, mas tornam-se cada vez mais evidentes em novos contratos, mudanças de residência e na procura de habitação adequada. A situação é particularmente tensa em cidades economicamente fortes, cidades universitárias e comunidades vizinhas bem conectadas. Nestes locais, a forte procura encontra uma oferta que cresce apenas lentamente. Nas sete maiores cidades, o valor médio das rendas pedidas para apartamentos novos no primeiro semestre de 2026 já ultrapassava os 21€ por metro quadrado. Estes montantes reflectem não só as elevadas expectativas de retorno, mas também os preços dos terrenos, os custos de construção, o financiamento, as normas técnicas, a duração dos projectos e os riscos envolvidos.
A escassez de habitação, portanto, é mais do que apenas um problema sociopolítico. Dificulta a mobilidade da mão-de-obra, aumenta as reivindicações salariais nas áreas metropolitanas, onera os empregadores na contratação de pessoal e diminui a atratividade de uma localidade. Quando os funcionários se recusam a mudar-se porque não conseguem encontrar habitação acessível no novo local, a escassez de habitação torna-se um obstáculo à produtividade e ao crescimento. Um número persistentemente baixo de unidades habitacionais concluídas funciona, assim, como um imposto invisível sobre a localização para as empresas e as famílias.
A carteira de encomendas da construção civil não é um stock finalizado
No final de 2025, cerca de 760.700 apartamentos tinham sido aprovados, mas ainda não concluídos. Esta chamada "acumulação de obras" é enorme: mais de quatro vezes a produção anual prevista para 2026. À primeira vista, isto poderia gerar a esperança de que a Alemanha necessitasse simplesmente de utilizar o seu stock existente. No entanto, a acumulação de obras não se resume a um armazém cheio de apartamentos quase prontos, mas sim a uma mistura de projetos ativos, atrasados, recalculados e, na verdade, inviáveis.
Dos 760.700 apartamentos previstos, apenas cerca de 307.200 estavam efetivamente em construção. A construção ainda não tinha começado em mais de metade dos projetos. Apenas cerca de um quarto tinha chegado à fase estrutural. Cerca de 29.400 licenças expiraram em 2025 sem que os apartamentos tivessem sido construídos. Este padrão mostra que a verdadeira crise não reside apenas na lentidão da burocracia. Um número significativo de projetos falha ou paralisa após a aprovação quando o financiamento, a contabilidade de custos e a viabilidade de mercado entram em conflito.
A acumulação de projetos de construção não deve, portanto, ser interpretada nem como evidência de uma onda iminente de conclusões, nem como uma coleção de arquivos fundamentalmente inúteis. Representa potencial económico, cuja realização depende da qualidade de cada projeto. Alguns projectos necessitam simplesmente de financiamento viável ou de decisões finais de implementação. Outros são estruturalmente antieconómicos devido a custos excessivamente elevados de aquisição de terrenos, projectos desatualizados, tamanhos inadequados dos apartamentos, aumento das exigências técnicas ou preços de venda inatingíveis.
Uma política sensata exigiria, portanto, a segmentação da carteira de projectos de construção. Os projetos prontos para construção e fundamentalmente rentáveis necessitam de financiamento e instrumentos de implementação rápidos. Os projetos com custos excessivos requerem um planeamento simplificado, ajustes nos padrões ou um novo conceito de produto. Por outro lado, projetos sem procura realista ou com conflitos de localização intratáveis não devem ser preservados a todo o custo. A mera soma da carteira de projectos de construção pouco diz sobre o número de unidades habitacionais que podem ser activadas a curto prazo.
27 meses tornam qualquer recuperação lenta
O tempo médio entre a aprovação e a conclusão de uma obra aumentou cerca de meio ano, atingindo os 27 meses desde o início da década. Este atraso altera fundamentalmente a eficácia das medidas políticas. Mesmo que um número significativamente maior de projetos seja aprovado hoje, muitos apartamentos só chegarão ao mercado em 2028 ou mais tarde. Portanto, melhorar as estatísticas de aprovação em 2026 não resolverá a grave escassez a curto prazo.
A longa duração dos projectos aumenta também os riscos económicos. Quanto mais longo for o projeto, maior será a probabilidade de alterações nas taxas de juro, nos preços dos materiais, nos salários, nas especificações técnicas ou nas condições de mercado. Cada atraso adicional imobiliza o capital próprio, acarreta custos de planeamento e prolonga o período sem rendimentos de aluguer ou vendas. Em gestão de projetos, o tempo não é um fator neutro, mas sim um importante impulsionador de custos. Portanto, um processo mais ágil tem um efeito semelhante à redução de custos, desde que, de facto, reduza a duração de todo o processo e não apenas de uma única etapa administrativa.
Focar apenas no processo de licenciamento é uma visão muito limitada. Após a aprovação, segue-se frequentemente o planeamento detalhado, a obtenção de financiamento, a adjudicação de contratos, a preparação do estaleiro e a coordenação de inúmeras especialidades. Os atrasos surgem nas interfaces: entre o planeamento e a execução, entre os empreiteiros gerais e os subempreiteiros, entre o cliente, o banco e a agência financiadora, ou entre o desenvolvimento municipal e a construção privada. Os 27 meses são o resultado de um sistema em que muitos intervenientes trabalham sequencialmente, transferindo os riscos para a etapa seguinte.
A verdadeira aceleração exige, portanto, processos paralelos em vez de puramente sequenciais. As verificações de financiamento, o planeamento detalhado, as decisões de pré-fabricação e as reservas de capacidade devem ser integradas desde o início. Os modelos digitais de edifícios podem revelar conflitos entre a arquitetura, a engenharia estrutural e as instalações prediais antes do início da construção. Os componentes normalizados encurtam a fase de planeamento detalhado. Os marcos vinculativos e as responsabilidades claramente atribuídas reduzem os tempos de espera. O factor decisivo não reside num único turbocompressor, mas sim na aceleração contínua desde o estaleiro até à entrega da obra.
O clima está à frente dos pedidos
O ambiente de negócios no setor da construção residencial melhorou significativamente em agosto de 2026, passando de -29,0 para -22,7 pontos. Em particular, as expectativas das empresas tornaram-se mais optimistas. Este desenvolvimento é um sinal importante, uma vez que as expectativas influenciam os investimentos, as contratações e as decisões sobre a capacidade produtiva. No entanto, isto ainda não significa uma recuperação operacional. Um valor negativo do índice indica ainda que as avaliações céticas ainda prevalecem.
A esperada recuperação foi inicialmente pouco notória nas carteiras de encomendas. Cerca de 41% das empresas continuaram a reportar falta de encomendas. Aproximadamente 13% foram afetadas por cancelamentos. Isto deixa um fosso significativo entre as expectativas e a procura real. As empresas veem uma luz ao fundo do túnel, mas ainda não estão a operar em plena capacidade. Para muitas empresas, continua a ser arriscado aumentar o pessoal, adquirir maquinaria ou expandir a capacidade de produção de componentes modulares enquanto a situação das encomendas não for fiável de forma fiável.
O sentimento positivo deve-se, provavelmente, ao aumento da emissão de alvarás, ao incremento do financiamento e a uma possível estabilização do setor. Estes avanços podem retroalimentar-se se as construtoras retomarem as aquisições, os bancos financiarem mais projetos e as empresas de construção anteciparem investimentos. No entanto, também podem ser frustrados se os custos de construção e as taxas de juro continuarem a subir ou se as condições de financiamento voltarem a mudar. Para um setor com prazos de execução longos, a fiabilidade é, portanto, mais importante do que a euforia de curto prazo.
Uma recuperação sustentável só seria evidente se vários indicadores mudassem de direção simultaneamente: mais licenças, menos cancelamentos, aumento da entrada de encomendas, mais inícios de construção, prazos de construção mais curtos e, por fim, taxas de conclusão mais elevadas. Atualmente, principalmente a primeira parte desta cadeia está a mover-se. Isto é melhor do que a estagnação, mas ainda não representa uma recuperação robusta.
O financiamento determinará quando a primeira pá de terra será removida
O maior obstáculo entre a aprovação e o início da construção é, muitas vezes, o financiamento. Os projetos habitacionais são calculados ao longo de muitos anos, mas são sensíveis às variações dos custos de empréstimo. Em agosto de 2026, a taxa de juro dos novos empréstimos imobiliários com um prazo inicial fixo superior a cinco a dez anos era de cerca de 3,8%. Isto não é historicamente invulgar, mas é significativamente mais elevado do que o cenário de taxas de juro extremamente baixas em que muitos terrenos foram adquiridos e projetos desenvolvidos.
O efeito das taxas de juro opera através de diversos canais. Os compradores particulares podem contrair empréstimos mais pequenos, mantendo o mesmo valor da prestação mensal. Os promotores imobiliários enfrentam custos de financiamento mais elevados até que o imóvel seja vendido ou arrendado. Os investidores institucionais estão cada vez mais a comparar o retorno esperado do investimento imobiliário com alternativas que geram juros. Simultaneamente, taxas de desconto mais elevadas reduzem o valor presente do rendimento futuro de arrendamento. Um projecto que parecia viável com uma taxa de juro de empréstimo de pouco menos de dois por cento pode tornar-se inviável com custos de financiamento significativamente mais elevados, mesmo que as licenças permaneçam inalteradas.
As taxas de juro fixas iniciais podem reduzir os riscos, mas não são a solução definitiva. Garantir o financiamento antes da conclusão de todas as etapas de planeamento e licenciamento acarreta custos de compromisso e de proteção contra o risco. Os bancos também exigem capital próprio suficiente, marketing prévio robusto e reservas de custos realistas. Os promotores mais pequenos e as construtoras privadas, em particular, nem sempre conseguem cumprir estes requisitos. Por conseguinte, uma estrutura de financiamento que preencha de forma fiável a lacuna entre o licenciamento, a aprovação de subsídios, o início da construção e o desembolso dos fundos é crucial.
Os programas governamentais são mais eficazes quando oferecem não só taxas de juro favoráveis, mas também previsibilidade no planeamento. Cortes abruptos no financiamento ou alterações frequentes nas normas aumentam o prémio de risco, mesmo que novos programas sejam implementados posteriormente. Para um projeto plurianual, um instrumento um pouco menos generoso, mas consistentemente previsível, é normalmente mais valioso do que um financiamento de curto prazo, altamente atrativo, mas com um término incerto.
As políticas de financiamento podem estimular os projetos, mas não podem substituir o mercado
O programa de subsídios Efficiency House 55 Plus tinha como objetivo ativar projetos já aprovados, mas ainda não iniciados. Inicialmente, o programa disponibilizou 800 milhões de euros e ofereceu empréstimos bonificados com uma taxa de juro anual efectiva de aproximadamente um por cento, sob determinadas condições. Até ao final de setembro de 2026, cerca de 50.000 apartamentos tinham sido contemplados; mais recentemente, restavam apenas cerca de 69 milhões de euros. Isto demonstra uma procura significativa, mas também ilustra o alcance limitado de um programa de financiamento pontual.
Os 50.000 apartamentos subsidiados representam apenas cerca de 6,6% do total de 760.700 unidades em construção. Nem todos os projetos desta lista de espera são elegíveis para financiamento ou economicamente viáveis, razão pela qual esta comparação não representa uma taxa de sucesso. No entanto, demonstra claramente que um único programa não consegue colmatar a lacuna estrutural de implementação. Além disso, existe o risco de ganhos inesperados no caso de serem subsidiados projetos, projetos que poderiam ter sido realizados mesmo sem esse apoio.
Por conseguinte, os subsídios devem ser direcionados o mais precisamente possível para reduzir o fosso económico criado por padrões socialmente desejáveis ou rendas acessíveis. Não devem compensar permanentemente os aumentos gerais de custos, pois isso pode perpetuar as pressões sobre os preços e enfraquecer as melhorias de eficiência. Se cada aumento de preço for acompanhado por subsídios mais elevados, o incentivo para simplificar padrões, industrializar processos ou disponibilizar terrenos a preços mais baixos diminui.
Uma questão particularmente problemática é a maturidade do financiamento sem um plano de acompanhamento. Os projetos que foram calculados com base em condições específicas de financiamento podem ser novamente apresentados se a verba se esgotar antes da finalização do financiamento. Uma solução melhor seria um modelo de financiamento plurianual e previsível, com regras claras de redução gradual. Isto permitiria aos participantes do mercado ajustar os seus cálculos sem terem de especular sobre a próxima chamada de fundos políticos.
Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing

Nossa experiência na UE e na Alemanha em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
O turbo da construção: um passo na direção certa para a construção de habitações
O turbo de construção acelera apenas parte do percurso
A medida de aceleração da construção, em vigor desde o final de outubro de 2025, permite aos municípios, sob determinadas condições, autorizar a construção residencial mesmo sem a prévia elaboração ou alteração de um plano diretor. O município pode conceder a aprovação no prazo de três meses. Além disso, a medida facilita a adição de pisos, ampliações e conversões de edifícios existentes. Este instrumento visa, portanto, resolver uma fragilidade real: o longo processo de obtenção de licenças de construção pode atrasar os projetos durante anos.
O nome promete mais do que o próprio instrumento pode oferecer. O acelerador de construção não elimina as exigências dos códigos de construção estaduais, nem as normas relativas à segurança contra incêndio, estabilidade estrutural, distâncias mínimas ou conservação ambiental. O financiamento, o desenvolvimento, a capacidade e a execução da construção também não são automaticamente acelerados por esta medida. Os municípios devem utilizar ativamente o instrumento e manter a responsabilidade pela qualidade do planeamento urbano, pelas infraestruturas e pela aceitação pública.
O processo de construção acelerado faz sentido económico principalmente quando a adequação fundamental de um local é clara e o procedimento de planeamento regular não oferece benefícios adicionais proporcionais. Pode ser particularmente eficaz para o adensamento urbano, a adição de pisos a edifícios existentes e a reutilização de infra-estruturas existentes, uma vez que utiliza essa infra-estrutura. No entanto, para grandes novos bairros, permanecem dúvidas em relação ao trânsito, escolas, creches, fornecimento de energia, espaços verdes e integração social. Aprovar rapidamente projectos habitacionais sem um planeamento paralelo das infra-estruturas pode transferir futuros estrangulamentos em vez de os resolver.
O sucesso do processo de construção acelerada não deve, portanto, ser medido pelo número de licenças concedidas com maior rapidez, mas sim pelo número de apartamentos adicionais efetivamente concluídos e pela qualidade da sua localização. Um procedimento só é eficiente se poupar tempo sem transferir conflitos e custos para fases posteriores do projeto.
Os custos de construção consomem a vantagem da taxa de juro
Em maio de 2026, os preços para a construção de edifícios residenciais convencionais subiram cerca de 5% em relação ao ano anterior. Em relação a fevereiro, o aumento foi de 2,4% em apenas três meses. Os serviços de cobertura, carpintaria e construção em madeira registaram aumentos particularmente acentuados. Os acabamentos interiores, os sistemas de aquecimento e de terraplenagem também apresentaram aumentos significativos. Isto acelerou a tendência de aumento dos custos, mesmo com o volume de construção residencial ainda fraco.
Este desenvolvimento é economicamente significativo. Normalmente, a queda da procura deveria atenuar a pressão sobre os preços. No entanto, na indústria da construção civil, vários factores impedem um ajustamento rápido: aumentos salariais impulsionados por acordos colectivos e factores demográficos, estrangulamentos de especialização, materiais com elevado consumo energético, cadeias de abastecimento fragmentadas, exigências técnicas e ganhos lentos de produtividade. Além disso, muitas empresas não podem reduzir a sua capacidade produtiva indefinidamente sem correr o risco de perder mão-de-obra qualificada e conhecimentos especializados.
Os elevados custos de construção aumentam os valores de renda ou o preço de venda necessários. Em muitas das principais cidades da Alemanha Ocidental, são agora necessárias rendas de cerca de 20€ por metro quadrado para que os novos projectos de construção financiados com recursos privados sejam rentáveis, tendo em conta as condições normais de mercado. Este nível está acima do que a maioria das famílias pode pagar. Isto cria um conflito de objetivos: o mercado precisa de mais construções novas, mas, sem subsídios, a construção para cobrir os custos muitas vezes não serve o segmento com maior necessidade social.
Simplesmente limitar as rendas não resolverá o problema da oferta se resultar num retorno negativo permanente do investimento em novos projetos. Por outro lado, é socialmente inadequado apontar as rendas elevadas de novas construções como uma consequência inevitável do mercado. A solução viável reside em custos de construção mais baixos, terrenos mais acessíveis, subsídios direcionados a particulares ou propriedades e maior mobilização do parque habitacional existente. A acessibilidade não pode ser conseguida apenas regulando os retornos; é necessária uma alteração na estrutura de custos.
Os padrões precisam de um parâmetro económico
A construção na Alemanha não é apenas dispendiosa pelo aumento do custo dos materiais e da mão-de-obra, mas também porque os projectos têm de satisfazer uma grande quantidade de requisitos, por vezes sobrepostos. A eficiência energética, o isolamento acústico, a acessibilidade, os lugares de estacionamento, a proteção contra incêndios, a engenharia de edifícios e as normas de projeto municipais são objetivos compreensíveis. No entanto, em conjunto, podem aumentar significativamente os custos de espaço, tecnologia, planeamento e documentação.
A questão crucial não é se os padrões devem ser reduzidos em princípio, mas sim se cada requisito gera um benefício que justifique o seu custo. Um projeto de construção economicamente viável deve permitir legalmente a dispensa de padrões de conforto sem comprometer a segurança e a qualidade fundamental. Isto exige regras claras de responsabilidade. Enquanto os planeadores e as empresas temerem que um projeto mais simples seja posteriormente considerado um defeito, planearão de forma defensiva e optarão por tecnologia adicional em vez da simplicidade que visa a redução de custos.
Regulamentações contraditórias ou interpretadas de forma inconsistente aumentam ainda mais os custos de transação. Os promotores imobiliários precisam de encomendar relatórios técnicos, analisar diferentes opções e planear reservas para imprevistos. Os projetos de pequena e média dimensão sofrem particularmente, uma vez que os custos fixos de planeamento e verificação são diluídos num número menor de apartamentos. A uniformização entre estados e municípios poderia, assim, gerar economias de escala significativas.
A reforma das normas não deve envolver uma desregulação generalizada, mas sim uma análise sistemática dos custos e dos impactos. A segurança técnica, a adaptação climática e a usabilidade a longo prazo continuam a ser essenciais. Os requisitos excessivos de conforto, os testes duplicados e as variações locais devem ser reduzidos. O ciclo de vida deve ser o parâmetro de comparação: um edifício barato com elevados custos subsequentes de energia e manutenção é tão ineficiente como um novo edifício tecnicamente sobrecarregado cuja renda é incomportável.
A conservação da natureza e a construção de habitações não devem ser antagónicas
A conservação da natureza e das espécies pode atrasar significativamente os projectos de construção em terrenos anteriormente não urbanizados. Os períodos de reprodução, as espécies protegidas, as áreas de compensação e as realocações influenciam o início da construção. Tais exigências não são mera burocracia, mas antes medidas de protecção de activos ecológicos reais. Os problemas surgem quando as investigações começam tarde, as responsabilidades não são claras ou os prazos são tão próximos que um projeto perde quase um ano inteiro.
O bairro de Neulichterfelde, em Berlim, ilustra vivamente os riscos dos projectos de grande escala. O plano para o local incluía aproximadamente 2.500 apartamentos, bem como infraestruturas sociais e áreas verdes. O processo de planeamento arrastou-se por muitos anos; medidas de proteção das espécies, incluindo a deslocalização de animais protegidos, causaram custos e atrasos adicionais. O Grupo Groth acabou por vender o projeto a novos parceiros e desistiu. Embora o projeto não tenha sido totalmente abandonado, o promotor original considerou, evidentemente, a relação custo-benefício — o tempo necessário, a duração e o risco — inviável.
O princípio económico não é o de suspender a proteção das espécies. Trata-se de abordar os conflitos ecológicos de forma precoce e vinculativa. O mapeamento deverá começar logo na primeira fase do projeto. As autoridades, os especialistas e os empresários precisam de calendários coordenados, habitats de substituição garantidos e decisões sólidas. Se forem adicionados novos requisitos anos mais tarde, sem um prazo final claro, não só o risco do projecto aumenta, como também os preços dos terrenos e os custos de financiamento continuam a subir, mesmo que não tenha sido construída qualquer habitação.
O adensamento urbano, a expansão vertical, a reutilização de espaços e a construção em superfícies impermeabilizadas podem reduzir muitos conflitos. No entanto, estas práticas são muitas vezes complexas do ponto de vista do planeamento e encontram frequentemente resistência por parte dos residentes. Uma estratégia equilibrada combina, portanto, a proteção consistente de áreas ecologicamente valiosas com procedimentos mais ágeis em locais adequados. A conservação da natureza e a construção de habitações são compatíveis se ambos os objectivos forem planeados desde o início, em vez de sequencialmente.
A própria indústria tem responsabilidade
Seria demasiado simplista atribuir a crise imobiliária unicamente à política, às taxas de juro ou às agências governamentais. O setor da construção civil alemão tem vindo a apresentar um crescimento lento da produtividade há décadas. Entre 2019 e 2023, a produtividade do trabalho chegou a diminuir significativamente em alguns segmentos do setor. Comparativamente aos seus vizinhos europeus mais avançados digitalmente, a Alemanha demonstra menor consistência na utilização de processos de dados normalizados, software empresarial integrado e gestão digital de projetos.
Muitos projetos de construção permanecem únicos. Os envolvidos trabalham com diferentes conjuntos de dados, as alterações de projeto são transmitidas várias vezes e os erros só são descobertos no estaleiro. Embora a atribuição de contratos a diversas especialidades possa fomentar a concorrência, também conduz a interfaces, ordens de alteração e mudanças de responsabilidade. Enquanto os custos adicionais puderem ser parcialmente compensados pela gestão de ordens de alteração, o incentivo económico para a simplificação radical dos processos é limitado.
O baixo investimento em formação é também um obstáculo. Inúmeras empresas reconhecem o potencial das plataformas de cloud, simulação, gémeos digitais, laser scanning, controlo em tempo real e inteligência artificial, mas carecem de conhecimento especializado suficiente. A tecnologia por si só não altera os processos. Aplicar uma ferramenta digital a um processo ainda fragmentado, na pior das hipóteses, apenas digitaliza a ineficiência.
O setor precisa de modelos de negócio mais integrados, plataformas de produtos replicáveis e parcerias de longo prazo entre empresas de habitação, planeadores, fabricantes e construtores. Um fluxo constante de projetos poderia justificar investimentos em fábricas, robótica e formação. Por outro lado, o setor precisa de demonstrar que volumes mais elevados não conduzem automaticamente a preços mais elevados e a prazos de entrega mais longos. As reformas políticas e a modernização empresarial não são alternativas, mas sim interdependentes.
A pré-fabricação transforma os estaleiros de construção em instalações de produção
A construção em série e modular pode reduzir significativamente o tempo de construção. A pré-fabricação industrial permite que paredes, fachadas, casas de banho ou módulos de divisões inteiras sejam produzidos em condições controladas na fábrica. Em seguida, são montados no local da obra, eliminando a necessidade de reorganizar cada etapa do trabalho sob condições climáticas e de terreno variáveis. Para projetos adequados, isto pode reduzir a fase de construção em muitos meses; o tempo real de construção pode, por vezes, ser reduzido para aproximadamente seis meses.
A maior vantagem não reside em edifícios idênticos, mas sim em componentes e processos repetíveis. Diferentes fachadas, plantas e situações de planeamento urbano podem ser baseadas em sistemas estruturais e técnicos normalizados. A indústria automóvel demonstra que a variedade de produtos e a estandardização das plataformas são compatíveis. Esta lógica tem sido utilizada, até à data, de forma limitada na construção residencial.
A pré-fabricação, no entanto, exige volumes de produção fiáveis. Uma fábrica de módulos ou componentes só pode operar economicamente se a sua capacidade for utilizada continuamente. Os programas de subsídios variáveis, as exigências municipais específicas e as alterações nas normas de construção estaduais complicam esta escalabilidade. O transporte, a logística de gruas e o layout do estaleiro de obras também impõem limitações. A construção em série não é, portanto, uma solução universal, mas um componente essencial para projetos de grande dimensão e tipos de construção recorrentes.
As empresas de habitação pública e as cooperativas de habitação poderiam atuar como clientes âncora, assinando acordos-quadro de longo prazo. O ponto crucial não é apenas agrupar contratos de construção individuais, mas criar uma procura plurianual por sistemas compatíveis. Só assim valerá a pena para os fornecedores investirem na produção automatizada, na configuração digital e nas cadeias de abastecimento otimizadas.
A digitalização deve ligar todo o processo
A Modelação da Informação da Construção (BIM), os gémeos digitais e as plataformas de dados partilhadas podem reduzir os erros de planeamento, os conflitos e a perda de informação. No entanto, os seus benefícios só se concretizam se todas as partes interessadas trabalharem com um modelo consistente. Um modelo digital de construção que não é utilizado para a estimativa de custos, fabrico, logística e operação após aprovação continua a ser um acréscimo dispendioso.
Os maiores benefícios residem na integração das etapas do processo. As quantidades, custos, prazos e encomendas de componentes podem ser derivados do modelo. As alterações aos planos podem revelar imediatamente o seu impacto na engenharia estrutural, na tecnologia, no consumo de energia e no orçamento. Os bancos e os investidores poderiam monitorizar o progresso do projeto com maior precisão e identificar os riscos precocemente, utilizando dados normalizados. As autoridades poderiam utilizar verificações legíveis por máquina para requisitos formais sem automatizar completamente o processo de tomada de decisão técnica.
A inteligência artificial pode auxiliar no planeamento de variantes, revisão de documentos, estimativa de custos e gestão de riscos no cronograma. Os robôs de construção são adequados para tarefas repetitivas, pesadas ou de precisão, como levantamento topográfico, perfuração, reforço ou alvenaria. No entanto, a sua utilização económica requer canteiros de obras padronizados, dados fiáveis e componentes planeados adequadamente. Um robô não consegue resolver o caos na gestão de projetos.
A digitalização não deve, portanto, ser tratada como um orçamento de TI isolado. Trata-se de uma reforma organizacional. As empresas precisam de redefinir processos, clarificar responsabilidades e formar os seus colaboradores. O governo pode promover normas interoperáveis, pedidos digitais de alvarás de construção e formatos de dados uniformes. No entanto, a implementação propriamente dita continua a ser uma tarefa de gestão para as empresas.
A incerteza política encarece todos os projetos
O debate em torno da possível socialização de grandes bairros sociais privados em Berlim tem repercussões que vão para além das empresas directamente afectadas. Os investidores estão a avaliar não só a situação jurídica actual, mas também a probabilidade de futuras intervenções. Quanto maior for a incerteza percebida em relação à propriedade, à regulamentação e ao potencial de lucro, maiores se tornam as exigências de rendibilidade e os prémios de risco. Alguns investimentos estão a ser adiados ou redirecionados para outras regiões.
O governo alemão anunciou a sua intenção de proibir a socialização, a nível estatal, de imóveis residenciais privados para arrendamento através de legislação federal. Tal medida poderia enviar um sinal político de segurança para os investimentos. No entanto, a questão jurídica é complexa, pois a socialização está prevista na Lei Fundamental (a Constituição da Alemanha), e a competência legislativa permanece controversa. Portanto, um anúncio por si só não cria uma segurança jurídica completa. Enquanto não existir um quadro legal robusto, o próprio debate poderá continuar a gerar incertezas.
Ao mesmo tempo, seria um exagero atribuir a crise nacional de habitação sobretudo ao debate berlinense sobre a socialização. Os custos de financiamento, os preços de construção, a disponibilidade de terrenos, as normas de construção e a duração dos projectos têm um impacto muito mais amplo e directo. Os debates políticos sobre a propriedade são um factor de risco adicional, mas não a principal causa das baixas taxas de conclusão.
Uma política de habitação credível deve combinar a segurança imobiliária com a responsabilidade social. Os investidores privados precisam de regras fiáveis, enquanto os inquilinos precisam de proteção contra práticas abusivas. As constantes mudanças de direção entre subsídios, regulamentos mais rigorosos e correções subsequentes prejudicam ambos os lados. A fiabilidade é, em si mesma, um instrumento de política económica, pois reduz o prémio de risco do capital de longo prazo.
As autorizações devem ser traduzidas em projetos vinculativos
Uma estratégia de habitação eficaz deve gerir toda a cadeia de implementação. Após a aprovação, o promotor imobiliário, a autarquia, o financiador e as empresas de construção devem acordar um calendário realista com marcos claros. Compromissos de financiamento antecipados, recursos reservados e fases de planeamento padronizadas podem evitar que os projetos fiquem paralisados durante anos após a aprovação. Para bairros de maior dimensão, a infra-estrutura pública deve ser desenvolvida em simultâneo.
Os decisores políticos devem alterar os seus principais indicadores de desempenho. O número de licenças emitidas é fácil de comunicar, mas representa apenas uma etapa intermédia. Mais importantes seriam a percentagem de projetos iniciados até doze meses, o tempo médio de conclusão, o número de licenças expiradas e o custo por metro quadrado construído. Dados regionais transparentes poderão revelar onde os projectos estão de facto paralisados.
Os programas de financiamento devem ser plurianuais, simples e ligados à normalização. Aqueles que utilizam sistemas seriais, planeamento digital e tipos de construção que reduzem os custos poderiam receber avaliações mais rápidas ou apoio mais direcionado. Ao mesmo tempo, os municípios devem disponibilizar cada vez mais terrenos a preços acessíveis através de contratos de arrendamento ou de alocações baseadas em conceitos, desde que sejam construídas habitações permanentemente acessíveis em contrapartida. Desta forma, o financiamento não é totalmente consumido pelos preços dos terrenos.
Para a indústria da construção civil, a prioridade reside na produtividade e na fiabilidade. As empresas devem investir mais em pré-fabricação, conhecimento especializado em dados, robótica e modelos de contratação colaborativa. Os clientes, por sua vez, não devem avaliar apenas o preço mais baixo da proposta, mas sim a entrega atempada, os custos do ciclo de vida e a escalabilidade industrial. Um setor habitacional sustentável e funcional não se cria maximizando a pressão sobre os preços em cada projeto, mas sim através de processos adaptáveis e replicáveis.
A transformação só começa com a entrega das chaves
O ano de 2026 pode marcar o início de uma estabilização, mas ainda não uma recuperação total. O aumento do número de licenças, a melhoria das expectativas e um ligeiro aumento do volume real de construção são sinais positivos importantes. Ao mesmo tempo, a previsão de 185.000 conclusões de obras, um prazo de entrega de 27 meses, mais de 40% das empresas a enfrentar falta de encomendas e uma carteira de encomendas de mais de 760.000 casas continuam a ser fortes argumentos contra um otimismo prematuro.
O termo "pseudo-otimismo" justifica-se, portanto, ao celebrar isoladamente os números de licenças. Contudo, seria demasiado generalista descartar todas as melhorias como insignificantes. Sem novas licenças, não haverá conclusões subsequentes. O aumento é uma etapa preliminar necessária. A sua importância económica depende de melhorias também no financiamento, nos custos, nos procedimentos e nas capacidades de produção.
A Alemanha não tem problemas apenas com as licenças ou com os custos de construção. Sofre de uma crise de implementação, onde interagem diversos riscos individuais. As elevadas taxas de juro tornam projetos dispendiosos inviáveis. Procedimentos demorados aumentam os custos. Normas inconsistentes impedem a expansão. A baixa produtividade mantém os preços elevados. A incerteza política eleva os custos de capital. Por outro lado, a falta de encomendas sufoca o investimento precisamente nas capacidades industriais que poderiam tornar a construção mais acessível.
As perspetivas permanecem flexíveis. A grande carteira de projetos de construção inclui empreendimentos viáveis, a procura de habitação é elevada e existem soluções técnicas para processos mais rápidos. O ponto crucial é transformar os programas de curto prazo numa estratégia de produção fiável. O mercado imobiliário não recuperará com um único impulso na construção, uma parcela de subsídios ou um aumento repentino da confiança. Recuperará quando um número suficiente de apartamentos for concluído ano após ano nos locais onde as pessoas precisam deles, a custos que as famílias e os investidores possam suportar.
O parâmetro político e económico deve, por isso, ser a entrega das chaves. Uma licença documenta uma intenção. Um contrato ativa a criação de valor. O início de uma construção liga a capacidade. Apenas um apartamento concluído expande a oferta. Enquanto esta distinção se mantiver no centro do debate, a esperança cautelosa poderá transformar-se numa verdadeira viragem. Se for ignorada, a recuperação económica permanecerá uma mera promessa no papel.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

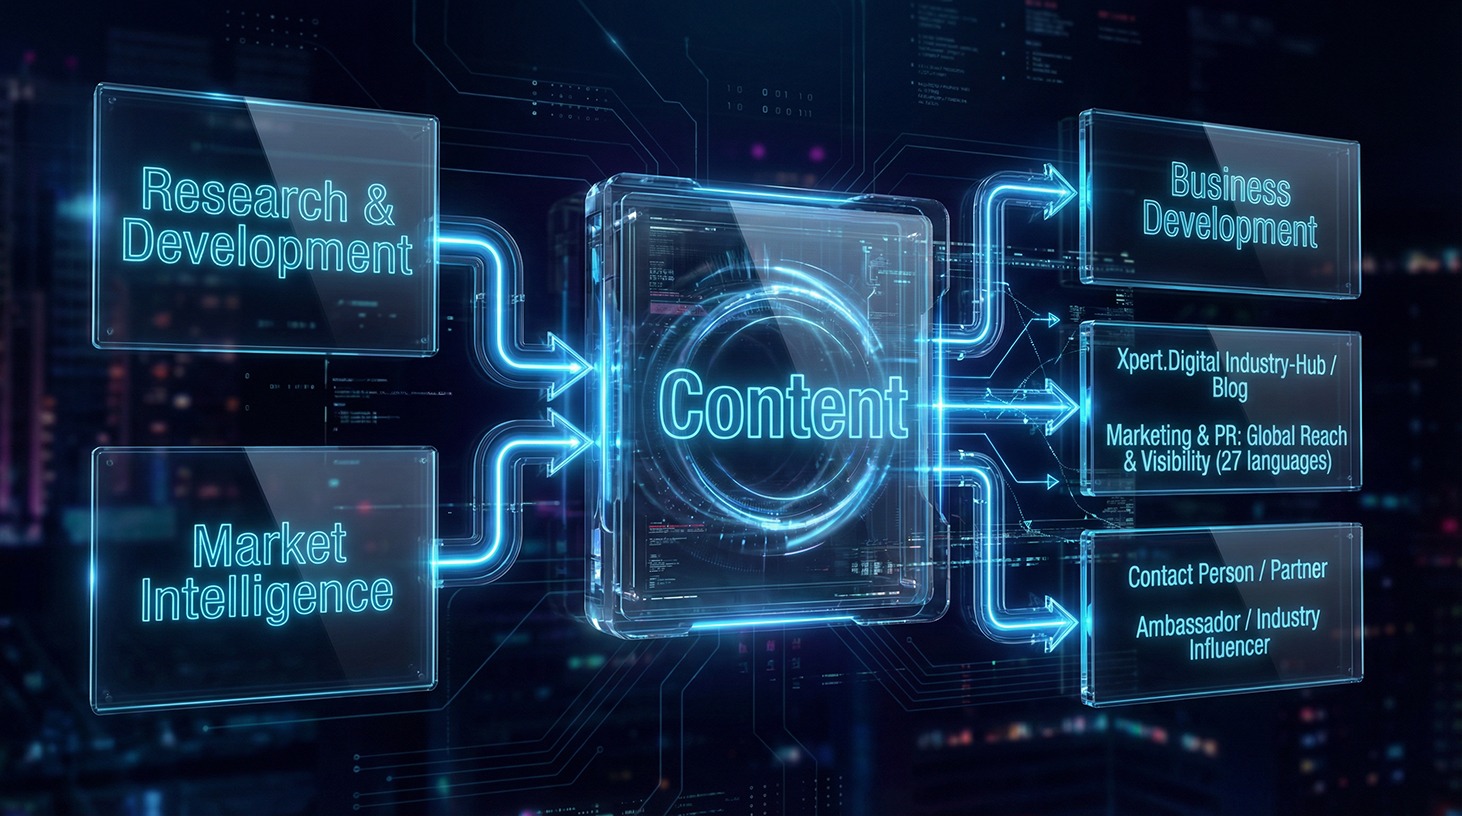
A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui wolfenstein@xpert.digital:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.