A economia russa está no limite: o Kremlin está a travar uma guerra contra o crédito – e um banqueiro central está a manter o sistema em funcionamento
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 1 de outubro de 2026 / Atualizado em: 1 de outubro de 2026 – Autor: Konrad Wolfenstein
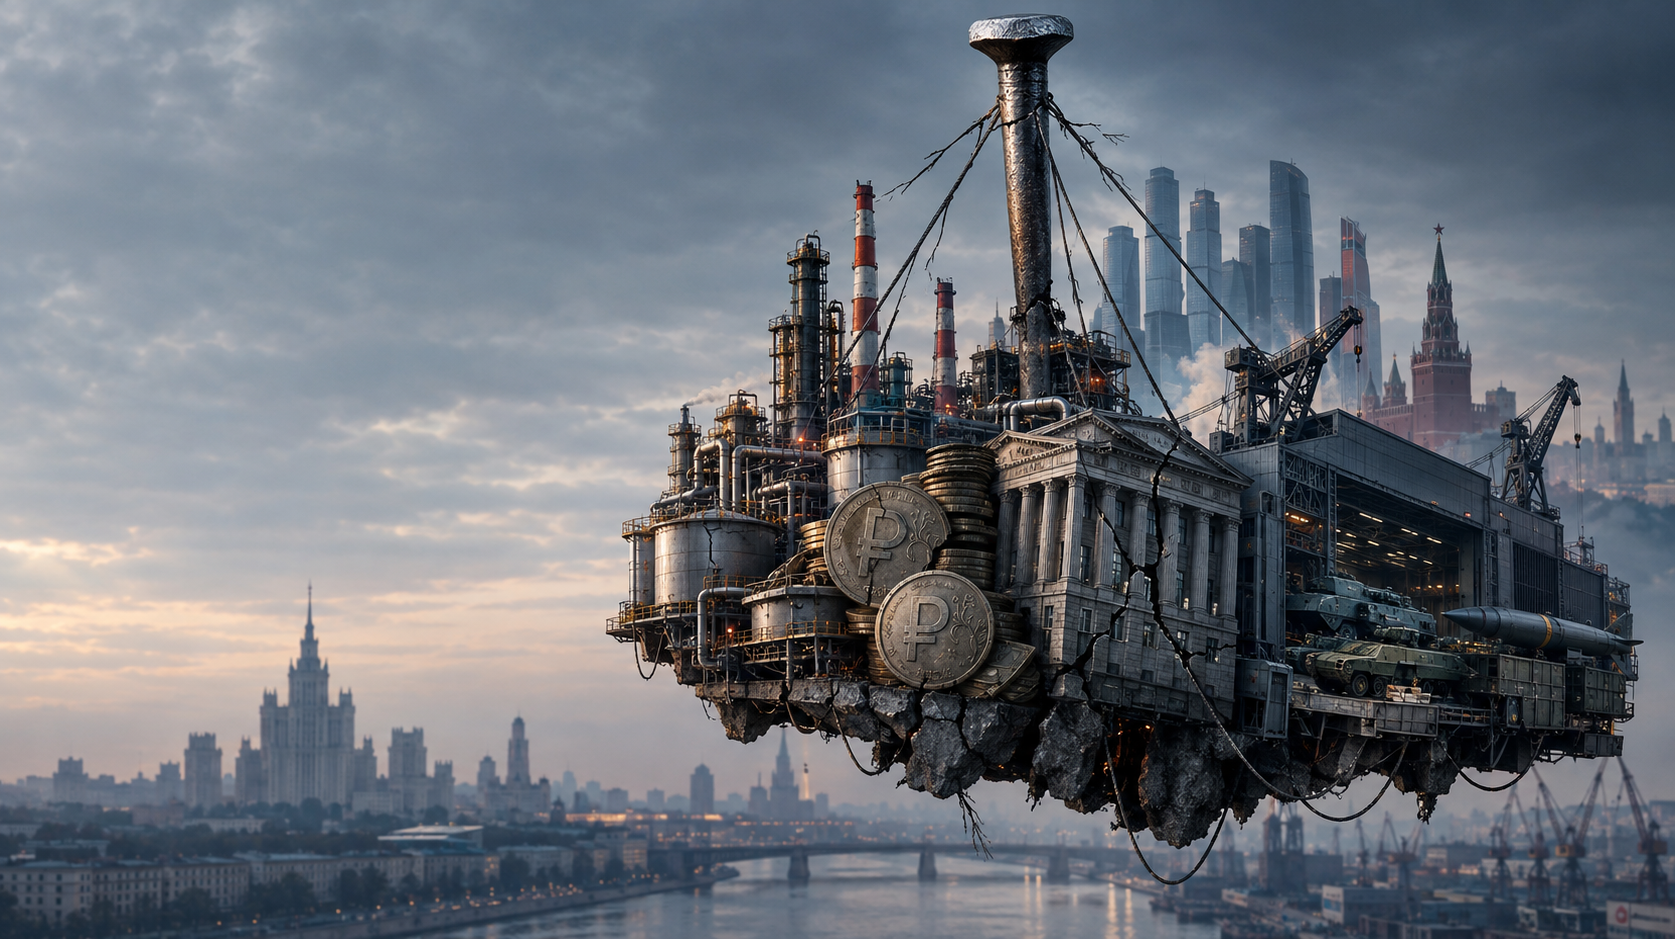
A economia russa está no limite: o Kremlin está a travar uma guerra contra o crédito – e um banqueiro central está a manter o sistema a funcionar – Imagem criativa sobre o tema, com IA: Xpert.Digital
A economia russa depende de um fator crucial: o banco central
A economia da Rússia: o pilar central é o que mantém a estabilidade?
Em foco para 2027: O futuro do banco central russo e o seu impacto na economia
A economia russa encontra-se numa conjuntura crítica, onde convergem inúmeros desafios e a estabilidade do sistema está a ser testada. O Banco Central, sob a liderança de Elvira Nabiullina, é frequentemente descrito como o “único prego” que mantém unida a frágil estrutura económica. Esta metáfora, cunhada pela economista russa Alexandra Prokopenko, realça o papel excecionalmente importante do Banco Central num modelo económico cada vez mais contraditório. Enquanto a Rússia se esforça por gerir os encargos das despesas militares, da inflação e das sanções ocidentais, a questão do futuro do Banco Central e do seu presidente torna-se cada vez mais premente. Um colapso da confiança no Banco Central, ou uma alteração no seu apoio político, poderá ter consequências de longo alcance para a estabilidade económica do país. Embora a economia ainda não tenha entrado em colapso, a situação actual aponta para um risco de governação resultante de uma perigosa dependência de uma única instituição. Neste contexto, a situação da Rússia é definida não só pelos desafios da guerra, mas também pela necessidade de uma estratégia económica sustentável a longo prazo.
O que significa, de facto, a imagem de um único prego
A imagem do prego tem origem na economista russa Alexandra Prokopenko . A agora académica trabalhou como conselheira do Banco Central da Rússia de 2017 a 2022, onde as suas responsabilidades incluíam a comunicação das tendências da inflação. A 24 de maio de 2026, ela usou a metáfora num artigo em inglês que acompanhava uma análise que coescreveu com o especialista financeiro Alexander Kolyandr para a revista económica independente russa *The Bell*. Nele, descreveu o Banco Central e a sua presidente, Elvira Nabiullina, como o prego crucial que ainda mantém a economia russa unida.
A afirmação alemã de que a economia russa está por um fio (Stern) é, portanto, um exagero jornalístico da formulação original. Prokopenko não se referia explicitamente a um único prego, mas sim ao mais importante. A diferença é economicamente significativa: a Rússia ainda possui diversos elementos de suporte, incluindo exportações de matérias-primas, contratos governamentais de armamento, comércio com a China, controlo de capitais, empréstimos internos e um ambiente de negócios adaptável. A tese, portanto, não afirma que todo o sistema depende exclusivamente de uma única pessoa ou instituição. Em vez disso, descreve a importância excepcionalmente grande do banco central para a estabilidade de um modelo económico cada vez mais contraditório.
A citação original completa de Alexandra Prokopenko, datada de 24 de maio de 2026, é a seguinte:
"A economia russa tem mais fôlego do que alguns prevêem, mas é muito menos resiliente do que o Kremlin quer admitir. O principal pilar que a mantém unida é o Banco Central e Elvira Nabiullina, que tem exatamente mais um ano de mandato. O seu mandato termina a 24 de junho de 2027."
O ponto crucial é que Prokopenko escreveu "o prego principal", querendo dizer "o prego mais importante", e não "o único prego". A expressão "o único prego" é, pois, um exagero jornalístico.
O banco central necessita de gerir diversas tensões simultaneamente. A sua tarefa é conter a inflação, estabilizar o rublo, manter o funcionamento do sistema bancário e evitar que o aumento das despesas governamentais e militares leve a uma desvalorização descontrolada da moeda. Ao mesmo tempo, enfrenta uma crescente pressão por parte de empresas, empresas estatais e atores políticos que exigem taxas de juro mais baixas e crédito mais acessível. Sem uma política monetária restritiva, os elevados gastos governamentais afectariam uma economia já fragilizada pela escassez de mão-de-obra, capacidade industrial e diversos bens intermédios. O aumento da procura, então, elevaria os preços mais do que expandiria a produção real.
Neste sistema, Elvira Nabiullina personifica uma tecnocracia comparativamente profissional e orientada para a estabilidade. A sua importância não deriva apenas da sua experiência pessoal. Por detrás dela, existe um amplo aparelho institucional que abrange a política monetária, a supervisão bancária, os sistemas de pagamentos, as estatísticas e a gestão de crises. Desde 2013, a supervisão de bancos, companhias de seguros, fundos de pensões e mercados de valores mobiliários foi também consolidada sob a égide do Banco Central da Rússia. Isto confere à instituição uma influência excepcionalmente grande sobre praticamente todas as áreas do sistema financeiro.
Prokopenko já tinha explicado a importância deste papel institucional à Rádio Europa Livre/Rádio Liberdade Descreveu o banco central como a âncora institucional que manteve a sua credibilidade nos mercados e manteve a inflação sob controlo. Nesta perspectiva, substituir Nabiullina não seria uma simples mudança de pessoal. Poderia destabilizar precisamente a instituição que até então garantia a previsibilidade da política económica.
O verdadeiro "prego no caixão", portanto, não é Nabiullina sozinha, nem o banco central como mera autoridade. O que se quer dizer é a combinação de um banco central em funcionamento, a sua credibilidade profissional e a confiança política que Vladimir Putin depositou até agora no seu presidente. Segundo Prokopenko, a independência de facto do banco central assenta menos em garantias jurídicas do que nesta relação pessoal de confiança. Protege o banco, pelo menos parcialmente, das exigências de poderosos representantes empresariais, grupos de lobby estatais e facções políticas que exigem empréstimos mais baratos e maior influência nas decisões relativas às taxas de juro.
É precisamente aí que reside a fragilidade do sistema. A estabilidade institucional na Rússia depende fortemente das relações pessoais e das estruturas informais de poder. Enquanto Nabiullina gozar da confiança do presidente, o banco central poderá implementar decisões prejudiciais para as empresas, devedores e partes do aparelho estatal. Caso esta protecção política desapareça, a política monetária poderá ficar ainda mais subordinada aos interesses de financiamento de curto prazo do Estado e da indústria de armamento.
A questão da sucessão torna o ano de 2027 particularmente importante. O terceiro e, de acordo com a legislação em vigor, último mandato de Nabiullina termina a 24 de junho de 2027. O presidente deve propor um candidato à Duma do Estado com, pelo menos, três meses de antecedência. Ao contrário de muitos países ocidentais, a Rússia carece de um processo transparente, com candidatos conhecidos com bastante antecedência e tempo suficiente para a preparação por parte dos mercados financeiros. A decisão, na prática, cabe a Putin e só poderá ser anunciada pouco antes do final do mandato.
Existem essencialmente três opções. O Kremlin pode nomear um sucessor, distribuir as responsabilidades do banco central por várias instituições ou alterar a lei para permitir que Nabiullina cumpra mais um mandato. Nenhuma destas opções resolve o problema fundamental. A nova liderança teria primeiro de estabelecer credibilidade. Dividir o banco central seria organizacionalmente complexo e poderia criar novos atritos. Prorrogar o mandato de Nabiullina apenas adiaria a decisão, sem dissolver a dependência institucional da mesma e a confiança de Putin.
A perda desta confiança poderá ter consequências económicas significativas. Se uma nova liderança do banco central reduzisse as taxas de juro demasiado cedo ou de forma demasiado drástica, os empréstimos e os investimentos poderiam aumentar no curto prazo. Ao mesmo tempo, porém, a inflação, a pressão sobre o rublo e os custos de importação subiriam. As famílias e as empresas poderiam recorrer cada vez mais a moedas estrangeiras ou a activos tangíveis. O governo poderia inicialmente financiar a sua dívida a custos mais baixos, mas teria de aceitar uma inflação mais elevada e uma maior perda de confiança.
A metáfora do prego não descreve, portanto, um colapso iminente automático. Mesmo após uma mudança na cúpula do banco central, os seus departamentos especializados, funções de supervisão e instrumentos de política monetária permaneceriam em vigor. A Rússia poderia também reagir com controlo de capitais, controlo de preços, empréstimos forçados e outras intervenções administrativas. Isto poderia potencialmente permitir que uma crise fosse ocultada durante um longo período ou transferida para empresas, bancos, aforradores e regiões.
A comparação aponta, antes, para um risco de governação. A economia russa sobreviveu aos primeiros anos da guerra não só por causa das receitas provenientes das matérias-primas e das despesas governamentais, mas também porque o banco central possuía autoridade e credibilidade suficientes para responder à inflação e aos riscos do mercado financeiro. A declaração de Prokopenko deixa claro que esta autoridade não é automaticamente garantida institucionalmente. Ela depende fortemente de Nabiullina e da sua posição dentro da estrutura de poder.
O prego mais importante, portanto, não é aquele que mantém de pé um edifício sólido. Estabiliza uma estrutura económica cada vez mais distorcida, na qual as elevadas despesas militares, o fraco crescimento civil, a escassez de mão-de-obra, a inflação, as sanções e as crescentes necessidades de financiamento interagem entre si. Enquanto o banco central conseguir conter estas tensões, o sistema mantém-se controlável. Se a sua capacidade de agir for politicamente enfraquecida, aumenta o risco de que a erosão económica gradual culmine numa crise cambial, inflacionista ou financeira.
Estabilidade sem saúde económica
Desde o início da guerra em grande escala contra a Ucrânia, tem sido repetidamente previsto um rápido colapso da economia russa. Isso não aconteceu. Este facto é frequentemente interpretado nos debates políticos como prova da ineficácia das sanções ocidentais ou como evidência da força excepcional da economia russa. Ambas as conclusões são demasiado simplistas.
A Rússia resistiu ao choque inicial das sanções principalmente porque, mesmo antes de 2022, possuía reservas cambiais substanciais, dívida pública relativamente baixa, exportações significativas de matérias-primas e um sistema bancário estabilizado após crises anteriores. A isto juntaram-se os controlos rápidos de capitais, o aumento drástico das taxas de juro, as restrições às exportações, o redireccionamento dos fluxos comerciais e os gastos governamentais maciços. Como resultado, a economia não entrou em colapso, mas antes passou a operar num modo diferente.
Este modo pode ser descrito como um equilíbrio negativo. A economia não entra em colapso, mas gera pouco impulso produtivo. Os gastos do governo impedem uma recessão profunda, enquanto as elevadas taxas de juro, a escassez de mão-de-obra, as sanções e a incerteza sufocam o investimento privado. As empresas de defesa crescem, enquanto muitas indústrias civis sofrem com o aumento dos custos, a fraca procura e o reduzido acesso à tecnologia. O emprego continua elevado, mas o crescimento da produtividade é fraco. Os salários aumentam nos sectores com elevada procura, mas parte destes ganhos é corroída pela inflação.
Para 2026, as previsões de crescimento fiáveis variam apenas entre aproximadamente 0,5% e 1%. Para 2027 e 2028, muitos esperam algo em torno dos 0,5%. Isto é excecionalmente baixo para uma economia com uma procura reprimida significativa, receitas elevadas com matérias-primas e gastos governamentais substanciais. Este fraco crescimento indica que a procura adicional do governo está a criar, por pouco, nova capacidade produtiva. Depara-se cada vez mais com uma economia onde as máquinas, a mão-de-obra qualificada, a logística, o crédito e os bens intermédios importados são escassos.
O sistema russo não é, portanto, estável no sentido de uma economia saudável e inovadora. É estável no sentido de uma distribuição de recursos escassos controlada politicamente. Esta distinção é crucial. Um Estado pode manter a sua capacidade militar durante anos, mesmo quando a prosperidade civil, a produtividade e as perspectivas de crescimento a longo prazo diminuem. Os sistemas autoritários, em particular, podem distribuir os custos económicos de forma desigual e suprimir a dissidência política. A ausência de colapso, portanto, não significa que o prejuízo económico seja mínimo.
O banco central como contrapeso ao financiamento da guerra
O Banco Central da Rússia enfrenta um dilema clássico. O Estado está a aumentar as suas despesas com a defesa, agências de segurança, fabricantes de armas, soldados e infraestruturas relacionadas com a guerra. Estes gastos geram receita e procura. Contudo, como a economia praticamente não tem capacidade ociosa, o aumento da procura não se traduz num aumento correspondente da produção real. Em vez disso, os preços, os salários e a necessidade de importações aumentam.
O banco central está a responder com taxas de juro elevadas. Embora a taxa de juro diretora tenha sido reduzida de 21% para 14% em 2026, 14% continua a ser um nível excecionalmente elevado. A inflação deverá ainda situar-se em torno dos 6% a 7% em 2026, significativamente acima da meta de longo prazo de 4%. A taxa de juro real, ajustada à inflação, continua a ser restritiva. Isto encarece os empréstimos, reduz o consumo e o investimento e procura limitar o excesso de procura.
Esta política é economicamente compreensível, mas politicamente inconveniente. As associações empresariais, industriais e as empresas estatais exigem empréstimos mais baratos. Muitas empresas sofrem de custos de financiamento que dificultam novos investimentos e aumentam o custo do serviço da dívida existente. Isto cria um conflito de objectivos para o Kremlin: necessita de elevados níveis de investimento em defesa e infra-estruturas, mas, ao mesmo tempo, quer evitar a desvalorização do rublo e que a inflação sobrecarregue a população.
O banco central actua, portanto, como um travão institucional numa economia cuja liderança política, simultaneamente, pisa no acelerador. Enquanto este travão se mantiver credível, as famílias e as empresas podem confiar que uma desvalorização completa do rublo não é o instrumento preferido de financiamento governamental. Esta expectativa, por si só, é um ativo económico. Se o banco central perder a sua credibilidade, mesmo o receio de uma inflação futura poderá levar à fuga de capitais, ao aumento dos preços das importações, à venda de rublos e a reivindicações salariais aceleradas.
A importância particular da Nabiullina não reside no facto de ela, sozinha, deter o poder de definir as taxas de juro. Por detrás dela, existe um vasto aparato composto por departamentos especializados, supervisão bancária, estatísticas, sistemas de pagamento e gestão de crises. O seu peso pessoal deriva, antes, da conjugação da sua reputação profissional, experiência e confiança política. Pode defender decisões impopulares e, aparentemente, possui apoio suficiente para, pelo menos em parte, contrariar os apelos a uma política monetária demasiado frouxa.
O ano de 2027 como teste de stress institucional
O mandato da governadora do banco central termina em junho de 2027. De acordo com a legislação atual, este é o seu terceiro e último mandato. A lei poderia ser alterada, e uma prorrogação não está de forma alguma descartada politicamente. Da mesma forma, poderia ser nomeado um sucessor qualificado para dar continuidade ao trabalho atual. No entanto, permanece um risco real, uma vez que a decisão sobre a liderança do banco central é, em última análise, altamente pessoal.
A questão crucial não é apenas quem assume o cargo. Mais importante é qual o mandato que essa pessoa irá de facto receber. Um sucessor poderia dar continuidade à actual política de estabilidade e manter as taxas de juro elevadas até que as pressões inflacionistas diminuam de forma sustentável. No entanto, também poderia ser incumbido de prestar um apoio mais robusto ao crescimento, à produção de armamento e ao financiamento governamental. Neste caso, a política monetária tornar-se-ia mais influenciada pelos interesses políticos e orientada para o curto prazo.
Um corte precoce ou excessivo da taxa de juro poderia inicialmente trazer alívio. As empresas poderiam investir a custos mais baixos, os bancos poderiam conceder empréstimos mais facilmente e o governo poderia financiar a sua dívida a custos mais baixos. No entanto, os custos provavelmente concretizar-se-iam com o tempo: inflação mais elevada, rublo mais fraco, aumento dos preços das importações e uma maior procura de activos tangíveis ou de moedas estrangeiras. Quanto mais o governo aumentar as suas despesas em simultâneo, mais difícil será controlar esta dinâmica mais tarde.
2027 é também um ano crítico, uma vez que vários encargos estão a convergir. O orçamento da defesa está previsto subir para 17,1 biliões de rublos. Isto representa um aumento de aproximadamente 27% em relação ao inicialmente planeado e o valor mais elevado desde o início da invasão em grande escala. Ao mesmo tempo, as despesas sociais serão reduzidas, enquanto a educação, a saúde e as infraestruturas civis também sofrerão cortes orçamentais. O Estado não está, portanto, a tentar reduzir a economia de guerra, mas sim a financiar uma nova etapa da sua consolidação.
Portanto, este ano não se tornará automaticamente um ano de colapso. Em vez disso, será um teste para verificar se a Rússia consegue manter a sua actual divisão de trabalho: o Estado gasta largamente na guerra, enquanto o banco central limita as consequências inflacionistas. Se esta divisão de trabalho falhar, o actual equilíbrio negativo transformar-se-á num sistema significativamente mais instável.
O orçamento está a perder a sua margem de segurança
As finanças públicas da Rússia são contraditórias. Por um lado, a sua dívida nacional formal continua baixa em comparação com os padrões internacionais. Isto permite ao Estado contrair dívidas adicionais internamente. Por outro lado, o acesso aos mercados de capitais ocidentais é limitado, as taxas de juro são elevadas e o conjunto de potenciais compradores está fortemente concentrado entre bancos, fundos e investidores influenciados pelo Estado russo.
Prevê-se agora um défice orçamental de até 3% do Produto Interno Bruto (PIB) para 2026. Isto representa quase o dobro do inicialmente previsto. Embora o governo ambicione défices mais pequenos nos anos subsequentes, este plano depende de receitas fiscais adicionais, elevadas vendas de mercadorias e despesas controladas. A experiência dos últimos anos tem demonstrado que os gastos militares superam frequentemente as estimativas iniciais.
Para 2027, está prevista a emissão de obrigações do Estado no valor aproximado de 7,7 biliões de rublos, cerca de 43% mais do que no ano anterior. Isto fará com que o financiamento da guerra seja direcionado com mais intensidade para o sistema financeiro interno. Os bancos comprarão títulos do Estado e, simultaneamente, concederão empréstimos a empresas de importância estratégica. Formalmente, trata-se de um financiamento baseado no mercado. No entanto, num sistema cada vez mais controlado, a linha divisória entre as decisões de investimento voluntárias e a alocação de capital politicamente desejada torna-se ténue.
O Fundo Nacional de Bem-Estar ainda oferece uma reserva, mas os seus recursos disponíveis são limitados. No início de setembro de 2026, o total do fundo era de aproximadamente 13,19 biliões de rublos. Deste montante, pouco menos de 4 biliões de rublos eram líquidos, o que corresponde a cerca de 1,7% do Produto Interno Bruto (PIB) previsto. A diferença entre o volume total e os activos líquidos é crucial: grande parte do fundo consiste em investimentos em acções e activos de longo prazo que não podem ser facilmente utilizados para o financiamento do orçamento diário.
A Rússia não está, portanto, à beira da insolvência. O Estado pode aumentar os impostos, emitir obrigações, adiar as despesas e impor taxas mais elevadas às empresas. Pode também recorrer à repressão financeira, o que significa que pode direcionar mais fortemente as poupanças e os balanços dos bancos para o financiamento estatal. No entanto, isto não elimina os custos. São simplesmente transferidos para investimentos privados, aforradores, empresas e orçamentos futuros.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
As armas estão a suplantar o Estado civil: o impacto na economia russa
As armas estão a suplantar o Estado civil
O aumento dos gastos militares está a alterar a estrutura do orçamento russo. Prevê-se que as despesas com a defesa atinjam os 17,1 biliões de rublos até 2027. Se incluirmos a segurança interna, a Guarda Nacional, a polícia e os serviços de informação, uma parcela ainda maior do orçamento do Estado estará ligada a actividades militares e repressivas.
Ao mesmo tempo, o financiamento para programas sociais deverá diminuir aproximadamente 7%. A educação, a saúde e as infraestruturas também sofrerão cortes reais nas despesas. Mesmo que as despesas nominais aumentem em determinadas áreas, a inflação poderá corroer parte desses ganhos. O impacto real, portanto, não se reflecte apenas nos cortes orçamentais, mas também nas oportunidades de investimento perdidas: hospitais que permanecem sem modernização, escolas com padrões inferiores, projectos de transportes adiados e menor apoio à investigação civil.
Os gastos militares podem aumentar o produto interno bruto a curto prazo. Um tanque, míssil ou drone produzido é registado como valor acrescentado nas estatísticas. De uma perspectiva económica, contudo, isto gera apenas benefícios futuros limitados. Uma máquina para uma fábrica civil pode produzir bens adicionais durante anos. A munição é consumida ou armazenada. Aumenta a produção estatística, mas não aumenta o capital produtivo de uma sociedade na mesma proporção.
A economia de guerra cria, portanto, um paradoxo de crescimento. Pode gerar um elevado nível de emprego, aumento dos salários nas regiões produtoras de armamento e fábricas com plena utilização, enquanto o potencial de produção a longo prazo diminui. Os trabalhadores qualificados migram para empresas priorizadas pelos militares, e as empresas civis perdem funcionários, empréstimos e peças. O Estado compra a preços inflacionados, tornando as ineficiências menos visíveis. Os lucros são privatizados ou redistribuídos politicamente, enquanto os riscos acabam cada vez mais nos bancos estatais e nos cofres públicos.
O pleno emprego como sinal de alerta
O baixíssimo índice de desemprego é geralmente considerado um sinal de força económica. Na Rússia, porém, é cada vez mais um sinal de escassez. A mobilização militar, a emigração, o declínio demográfico, as pesadas perdas nas guerras e a expansão da produção bélica reduziram a oferta de mão-de-obra. Ao mesmo tempo, o exército, as forças de segurança, as empresas de defesa, a construção civil e as empresas civis competem pelos mesmos trabalhadores.
Engenheiros, técnicos, motoristas, trabalhadores da construção civil, especialistas em TI e operários industriais qualificados são particularmente escassos. As empresas estão a responder com salários mais elevados, prémios de contratação, critérios de recrutamento menos rigorosos e aliciamento de colaboradores. Isto aumenta o rendimento de certos grupos, mas não automaticamente a produtividade. Quando as empresas têm de pagar significativamente mais pelo mesmo trabalho, os custos unitários aumentam e, com eles, a pressão sobre os preços.
Além disso, há uma distorção regional. Os centros de produção de armamento e as regiões com elevados bónus de recrutamento beneficiam, em parte, de financiamento governamental. Outras áreas perdem jovens, trabalhadores qualificados e a sua base fiscal. As famílias recebem um soldo ou indemnização militar, mas estas transferências não substituem o desenvolvimento regional sustentável. Criam rendimentos que estão diretamente ligados à participação na guerra e à lealdade ao Estado.
O problema é agravado demograficamente. A população da Rússia está a envelhecer, as taxas de natalidade são baixas e parte da sua população jovem e bem-educada deixou o país. A imigração da Ásia Central pode aliviar a escassez, mas é politicamente controversa e insuficiente para colmatar todas as lacunas de competências. A escassez de mão-de-obra, portanto, não é apenas uma consequência temporária da guerra; está a tornar-se uma limitação de longo prazo para o crescimento.
O petróleo continua a ser a principal fonte de recursos materiais
Se o banco central é a âncora institucional, então o petróleo e o gás continuam a ser a fonte mais importante de receitas materiais. As receitas de exportação de matérias-primas fornecem divisas, sustentam o rublo e financiam o orçamento do Estado. A Rússia redirecionou grande parte do seu comércio de petróleo para a Ásia e estabeleceu uma frota paralela, seguros alternativos e novos sistemas de pagamento. Isto permitiu ao país limitar parcialmente o impacto das sanções ocidentais.
Esta adaptação, no entanto, não está isenta de desvantagens. Percursos de transporte mais longos, reduções de preços, intermediários, custos de seguro mais elevados e limitações tecnológicas reduzem as receitas. O factor crucial não é apenas a quantidade exportada, mas o preço real obtido após todos os descontos e custos. Se o preço global do petróleo descer ou se as sanções forem aplicadas com maior rigor, a situação orçamental poderá deteriorar-se rapidamente.
A redução planeada do preço do petróleo, que determina a regra orçamental, para 50 dólares por barril a partir de 2027 demonstra que o próprio governo está a calcular com mais cautela. Uma regra mais conservadora pode estabilizar a economia a longo prazo, mas, a curto prazo, exige impostos mais elevados, empréstimos adicionais ou redução das despesas. Quanto maiores forem os compromissos militares, mais sensível se torna o sistema à flutuação das receitas provenientes das mercadorias.
Os setores do gasóleo e da refinação também se tornaram um risco. Os ataques às refinarias, os custos de reparação, a escassez temporária e as restrições à exportação impactam diretamente os preços dos combustíveis e a logística. O governo pode limitar as exportações para abastecer o mercado interno, mas isso reduz o potencial de divisas e de receitas fiscais. Os ataques às infra-estruturas exercem o seu impacto económico menos através da destruição completa de instalações individuais do que através de reparações recorrentes, interrupções na produção, custos adicionais de segurança e insegurança.
A China estabiliza a Rússia, ao mesmo tempo que aumenta a sua dependência
A China tornou-se o parceiro económico mais importante da Rússia, representando actualmente cerca de 35% do comércio externo russo. O país compra energia e matérias-primas, e fornece máquinas, veículos, eletrónica, componentes industriais e uma grande proporção de bens que podem ser utilizados direta ou indiretamente para fins militares. Sem os canais comerciais chineses, a adaptação às sanções ocidentais teria sido significativamente mais difícil.
A relação, no entanto, é assimétrica. A Rússia precisa mais da China do que a China precisa da Rússia. Pequim pode influenciar os preços, as condições de pagamento e as cadeias de abastecimento. As empresas russas precisam de se adaptar aos padrões, plataformas e opções de financiamento chineses. Onde os fornecedores ocidentais deixaram o mercado, as empresas chinesas surgem muitas vezes não apenas como substitutos, mas como concorrentes dominantes.
Estão a surgir novas relações comerciais para as pequenas e médias empresas, mas muitos fornecedores russos sofrem simultaneamente a pressão de produtos chineses mais baratos. A Rússia continua dependente das importações para tecnologias futuras e componentes industriais sofisticados. A cooperação em energia nuclear, infraestruturas e matérias-primas pode ser estrategicamente importante, mas não pode substituir uma ampla modernização tecnológica.
Desta forma, a China está a impedir um colapso económico abrupto, mas não está a resolver os problemas estruturais da Rússia. Está apenas a adiá-los. Uma anterior dependência dos mercados europeus e da tecnologia ocidental está a dar lugar a uma maior dependência de um único parceiro asiático. Para Moscovo, isto é geopoliticamente aceitável porque a China atenua a pressão das sanções ocidentais. Economicamente, porém, significa menor poder negocial.
Coreia do Norte, Irão e novas rotas alternativas
A cooperação com a Coreia do Norte e o Irão é significativa sobretudo do ponto de vista militar e logístico. A Coreia do Norte pode fornecer munições, equipamento militar e mão-de-obra. Os projectos conjuntos de infra-estruturas, incluindo novas ligações de transporte transfronteiriças, facilitam o intercâmbio a longo prazo. Para a Rússia, isto alarga o círculo de Estados dispostos a ignorar politicamente as sanções ocidentais.
O Irão está a fornecer conhecimentos técnicos e componentes para a produção de drones. A cooperação abrange não só os sistemas acabados, mas também o know-how de produção, as cadeias de abastecimento e as aplicações militares. Isto permite à Rússia localizar partes da sua produção de armamento e reduzir a sua dependência das importações diretas. Ao mesmo tempo, cria novas dependências em eletrónica, maquinaria e produtos intermédios.
As relações com países como a Malásia e outras nações do Sul Global estão também a ganhar importância. Abrem mercados de venda, canais de pagamento, comércio intermédio e oportunidades de investimento. Estes contactos são valiosos para a Rússia, mas não devem ser equiparados a uma completa reorientação económica. Muitos destes países querem comercializar sem se ligarem permanentemente a Moscovo. Estão a explorar a necessidade da Rússia por parceiros alternativos para negociar condições favoráveis.
A nova rede torna as sanções mais permeáveis e aumenta a resiliência. Ao mesmo tempo, o comércio torna-se mais complexo, dispendioso e opaco. Mais intermediários significam margens de lucro mais elevadas, prazos de entrega mais longos e maiores riscos legais. A Rússia ainda consegue adquirir muitos produtos, mas frequentemente a custos mais elevados e com menor garantia de qualidade.
As expropriações criam controlo a curto prazo e desconfiança a longo prazo
A aquisição ou gestão temporária de empresas estrangeiras faz parte da estratégia de isolacionismo económico da Rússia. Os bens das empresas ocidentais podem ser colocados sob controlo estatal, transferidos para proprietários russos ou vendidos sob condições politicamente determinadas. Para o Kremlin, isto oferece várias vantagens a curto prazo: as instalações de produção mantêm-se operacionais, os postos de trabalho são garantidos e os agentes nacionais adquirem activos em condições favoráveis.
A longo prazo, porém, esta política agrava as condições de investimento. Os direitos de propriedade tornam-se dependentes da lealdade geopolítica. Mesmo as empresas de países não directamente envolvidos em sanções necessitam de ter em conta o maior risco político. O capital exige, então, retornos mais elevados, permanece no curto prazo ou simplesmente não entra no país.
As consequências vão para além das marcas ou fábricas individuais. As redes de produção modernas exigem contratos fiáveis, peças de substituição, software, controlo de qualidade e financiamento a longo prazo. Uma fábrica pode ser adquirida fisicamente, mas a expertise em gestão, as cadeias de abastecimento internacionais e os avanços tecnológicos não são tão facilmente transferidos. A substituição de importações a curto prazo pode, portanto, conduzir a perdas de qualidade e de produtividade a longo prazo.
Ataques e sabotagens aumentam o custo global da economia
A crescente importância dos ataques a instalações energéticas, logísticas e industriais está a alterar o cálculo dos custos da guerra. Não só as refinarias e armazéns russos são afectados, como também as infra-estruturas na Ucrânia e noutros países da Europa de Leste. Os ataques a armazéns pertencentes a empresas internacionais demonstram que as redes logísticas civis estão a ser arrastadas para o conflito militar.
Os danos económicos não se limitam aos edifícios destruídos. As empresas investem em abrigos antiaéreos, vigilância, redundância, redistribuição de stock e seguros. O transporte é redirecionado, os stocks aumentam e os prazos de entrega são alargados. Embora estes gastos criem procura, não aumentam a produtividade. Representam o custo de manutenção de um nível de desempenho já existente.
As alegações de sabotagem nos países europeus e o reforço da segurança nas fronteiras, por exemplo, na fronteira entre a Finlândia e a Rússia, também contribuem para este aumento de custos. A Europa está a investir mais na protecção, vigilância e preparação militar. A Rússia, por sua vez, necessita de alocar recursos adicionais para proteger as suas próprias instalações, portos, linhas ferroviárias e infraestruturas energéticas. A guerra gera, portanto, custos de transação e de segurança permanentemente mais elevados para ambos os lados.
O sistema bancário está a tornar-se o canal de financiamento do Estado
Os bancos russos resistiram aos primeiros anos da guerra melhor do que muitos observadores previam. Os controlos de capitais, o apoio governamental, a flexibilização regulamentar e as elevadas margens de juros ajudaram a estabilizar o sistema. Mas a sua função está a mudar. Os bancos estão a tornar-se cada vez mais instrumentos das prioridades do governo.
Financiam empresas de armamento, compram títulos do governo e concedem empréstimos a empresas de importância estratégica. Enquanto o Estado se proteger indirectamente contra as perdas, os riscos podem permanecer ocultos. Os problemas surgem quando as empresas já não conseguem gerar lucro suficiente devido às elevadas taxas de juro, à queda da procura civil ou à falta de tecnologia. Neste caso, os empréstimos em incumprimento aumentam, enquanto os bancos, simultaneamente, acumulam reservas cada vez maiores de títulos do governo.
Desenvolve-se uma relação de proximidade entre o Estado, os bancos e a indústria de armamento. Se um setor sofre pressão, o outro deve apoiá-lo. O Estado pode recapitalizar os bancos, mas isso reduz a sua flexibilidade orçamental. Os bancos podem conceder empréstimos às empresas, mas isso imobiliza capital. O banco central pode fornecer liquidez, mas uma assistência demasiado generosa acarreta o risco de pressão inflacionista adicional.
Uma crise do sistema bancário aberto não é, portanto, o cenário mais provável a curto prazo. É mais provável uma deterioração gradual da qualidade do crédito, mascarada pelas garantias governamentais, pelas regras de balanço e pela reestruturação da dívida. O preço a pagar é uma alocação de capital cada vez mais ineficiente.
A força militar e a fragilidade económica são compatíveis
O aumento da pressão sobre a economia russa não significa automaticamente que a ameaça militar à NATO irá diminuir a curto prazo. Um Estado pode sacrificar o desenvolvimento civil e ainda assim mobilizar recursos consideráveis para as forças armadas, mísseis, drones e agências de segurança. O aumento planeado das despesas com a defesa para 2027, em particular, demonstra que as prioridades militares não estão a ser reduzidas apesar da fragilidade económica.
Seria, por isso, perigoso para a Europa confundir o cansaço económico com um sinal de que a situação estratégica está controlada. A Rússia pode manter ou expandir as suas capacidades militares à custa da prosperidade futura. Uma economia civil mais frágil poderia mesmo aumentar o incentivo político ao confronto, caso o regime derive cada vez mais a sua legitimidade da guerra, das narrativas de ameaça e da mobilização nacional.
Ao mesmo tempo, os factores económicos limitam a qualidade e a duração do poderio militar. A escassez de mão-de-obra, os atrasos tecnológicos, os elevados custos de financiamento e as infraestruturas deficientes dificultam a conversão eficiente de recursos em armamento, pessoal e eficácia operacional. Portanto, o que importa não é apenas a dimensão do orçamento da defesa, mas também quais os bens e capacidades reais que podem ser produzidos com ele.
Os laços políticos dos governos europeus individuais com Moscovo, os debates sobre as negociações e as diferentes avaliações da ameaça russa também influenciam a unidade ocidental. Para a Rússia, os contactos diplomáticos, os interesses económicos e os conflitos políticos internos na Europa podem ser tão importantes como as relações comerciais directas. A resiliência económica é, portanto, também uma função geopolítica da capacidade de contornar as sanções e de dividir coligações opostas.
Mesmo a paz seria economicamente difícil
O fim das hostilidades traria alívio económico à Rússia, mas não conduziria automaticamente ao regresso a uma economia normal em tempo de paz. Milhões de trabalhadores, inúmeras regiões e grandes empresas dependem, direta ou indiretamente, de contratos militares. Uma redução abrupta desta procura poderá provocar o colapso da produção, dos salários e dos orçamentos regionais.
Ao mesmo tempo, seria necessário reintegrar os soldados, cuidar dos feridos e transferir o pessoal militar para empregos civis. As empresas de defesa não podiam simplesmente mudar para produtos civis concorrentes. As sanções seriam provavelmente atenuadas apenas gradualmente e em função dos acordos políticos. Os investidores estrangeiros mantiveram-se cautelosos devido aos riscos legais e geopolíticos.
O Kremlin tem, portanto, um incentivo económico para não interromper abruptamente a exigência militar. Mesmo em caso de cessar-fogo, os elevados níveis de despesas militares, o aumento das tropas e os investimentos em segurança poderiam continuar. A economia de guerra poderia então transformar-se numa economia permanentemente militarizada.
O paradoxo da paz reside no facto de que o fim da guerra abriria melhores oportunidades de desenvolvimento a longo prazo, mas poderia desencadear uma crise de ajustamento a curto prazo. Quanto mais tempo durar a militarização, mais difícil se torna o regresso a um modelo de crescimento civil.
O que o discurso público revela e o que oculta
Uma análise de 68 artigos sobre a economia de guerra e a geopolítica russas revela um forte enfoque nas perdas militares e nas consequências imediatas da guerra na Ucrânia. Trinta e um artigos, ou 45,6%, abordam este tema. Outros 12 artigos, ou 17,6%, examinam a Rússia como uma ameaça militar e estratégica para a NATO. Em conjunto, estas duas perspetivas dominam quase dois terços dos relatórios analisados.
Dá-se significativamente menos atenção à nacionalização de empresas estrangeiras, à cooperação com a Coreia do Norte, às trocas económicas com a China, aos gastos internacionais em armamento, aos casos de sabotagem, à cooperação com o Irão no desenvolvimento de drones e às iniciativas diplomáticas. Os artigos individuais abordam a indústria do diesel, os territórios do norte, as relações económicas com a Malásia, a segurança das fronteiras finlandesas, os ataques a armazéns logísticos ocidentais e os laços políticos da Hungria com Moscovo.
Esta distribuição reflecte com precisão a dinâmica visível do conflito, mas subestima os mecanismos económicos silenciosos. A política do banco central, a qualidade do crédito, o financiamento governamental, a produtividade, a escassez de mão-de-obra e a deslocação fiscal geram manchetes menos espectaculares do que os ataques com drones ou as ofensivas militares. No entanto, são cruciais para a viabilidade a longo prazo da economia de guerra da Rússia.
Além disso, existe um problema metodológico. Relatórios múltiplos ou quase idênticos podem dar ênfase excessiva a determinados temas. Se o mesmo relatório aparece em vários portais ou se um relatório de uma agência é reproduzido por muitos meios de comunicação, o número de artigos aumenta sem gerar qualquer informação independente adicional. A frequência de difusão nos media mede a atenção, não necessariamente a relevância económica.
Uma abordagem de monitorização equilibrada deve, portanto, incluir categorias separadas para a política monetária, o orçamento, as receitas energéticas, o mercado de trabalho, a banca, a capacidade industrial, o comércio externo e a dependência tecnológica, para além dos eventos militares. Só a combinação destes indicadores revela se o sistema está apenas a tornar-se mais pobre ou se está de facto a caminhar para uma instabilidade aguda.
Cinco possíveis caminhos de desenvolvimento
No cenário mais favorável do Kremlin, o banco central continua a ser gerido de forma profissional, a inflação diminui gradualmente, os preços do petróleo mantêm-se suficientemente elevados e a China mantém os canais comerciais abertos. O crescimento continuaria fraco, mas o sistema poderia funcionar durante vários anos. A população sofreria perdas reais em termos de prosperidade, a não ser que houvesse uma crise financeira declarada.
Num segundo cenário, a política monetária torna-se mais politizada após 2027. As taxas de juro seriam reduzidas prematuramente para aliviar a pressão sobre as empresas e o governo. No curto prazo, isto poderá estimular o investimento e o crédito. A médio prazo, contudo, seria provável uma desvalorização do rublo, uma inflação mais elevada e uma crescente desconfiança nos depósitos bancários e nas obrigações governamentais.
Uma terceira via de desenvolvimento seria a dominância fiscal. Neste cenário, as políticas monetária e orçamental estariam cada vez mais alinhadas com as necessidades de financiamento do Estado. Os bancos deteriam mais títulos do governo, financiariam preferencialmente empresas estratégicas e excluiriam os mutuários privados. O sistema permaneceria controlável, mas tornar-se-ia cada vez mais dependente do Estado e menos produtivo.
O quarto cenário seria um choque externo. Uma queda significativa dos preços do petróleo, sanções mais rigorosas contra as redes de transporte e de pagamento, ou danos severos nas refinarias poderiam impactar simultaneamente as receitas de exportação e a cobrança de impostos. Nesse caso, o governo teria de implementar cortes mais rápidos, aumentar os impostos, utilizar reservas ou aliviar as políticas monetária e de crédito.
No quinto cenário, a Rússia transita para uma economia de mobilização ainda mais abrangente. Os preços, o capital, a produção e a mão-de-obra seriam controlados administrativamente de forma mais rigorosa. Isto poderia permitir que a produção militar fosse priorizada por um período mais longo. Contudo, a prosperidade civil, a inovação e a eficiência económica declinariam ainda mais. Tal situação poderá persistir politicamente por mais tempo do que sugerem os modelos de mercado, mas está associada a uma crescente repressão.
O verdadeiro preço da estabilidade
A economia russa não está à beira de um colapso espectacular. Possui matérias-primas em excesso, mecanismos de controlo estatal em grande número e rotas de fuga internacionais em excesso, pelo que um único choque não seria capaz de derrubar todo o sistema. Ao mesmo tempo, a ideia de uma economia de guerra robusta e autossustentável é enganadora.
O crescimento é fraco, a inflação é demasiado elevada, as taxas de juro são restritivas e o investimento civil está prejudicado. O governo está a aumentar os impostos e a dívida, ao mesmo tempo que sacrifica as despesas sociais e produtivas em prol das prioridades militares. A China está a estabilizar o comércio externo, mas, com isso, a ganhar influência. O elevado nível de emprego mascara uma grave escassez de mão-de-obra e de competências. As receitas provenientes das matérias-primas continuam a ser indispensáveis, enquanto a sua extracção se está a tornar mais cara e arriscada.
O banco central conseguiu, até ao momento, impedir que estas contradições se intensificassem simultaneamente. Esta é a essência da metáfora do prego único. A metáfora torna-se imprecisa se for interpretada como uma previsão de um colapso automático após a possível saída de Nabiullina. Nesse caso, as instituições, os controlos e a coerção fiscal manter-se-iam em vigor. É precisa, no entanto, como aviso contra a perigosa concentração da estabilidade económica num número limitado de tecnocratas profissionais e na confiança política que ainda lhes é concedida.
O ponto crucial não é se a Rússia entrará em incumprimento em 2027. Um cenário mais provável é uma forma mais severa de estabilidade económica: menos crescimento, mais intervenção estatal, impostos mais elevados, menor prosperidade civil e crescente dependência das despesas militares. Isto poderá permitir que o sistema dure mais tempo do que os seus críticos esperam, mas a um custo cada vez mais elevado.
A economia russa não está, portanto, por um único prego. Depende do petróleo, da China, do financiamento forçado, da procura estatal, do controlo administrativo e de um ambiente de negócios adaptável. Mas o banco central é o prego que impede que estes suportes contraditórios se transformem num caos. Caso este prego seja substituído, afrouxado ou dobrado politicamente em 2027, um colapso imediato não ocorreria necessariamente. Mas o risco de que a erosão económica gradual se intensificasse numa crise macroeconómica aberta aumentaria significativamente.
📈🚀 Da visibilidade à confiança 👀🤝 Seu caminho escalável com a Xpert.Digital

Da visibilidade à confiança: Seu caminho escalável com a Xpert.Digital - Imagem: Xpert.Digital
No setor B2B industrial, relacionamentos comerciais sustentáveis raramente surgem da noite para o dia. Eles se desenvolvem passo a passo – por meio de visibilidade, relevância profissional, pontos de contato recorrentes e confiança crescente. O modelo de 4 etapas da Xpert.Digital aborda exatamente isso: oferece um caminho estruturado que começa com um ponto de entrada gerenciável e pode evoluir para uma colaboração mais profunda no desenvolvimento de negócios, se necessário.
Em vez de se basear em promessas de marketing impactantes, este modelo coloca o relacionamento em primeiro plano. As empresas começam com medidas claramente definidas e facilmente calculáveis e, em seguida, decidem, com base na própria experiência, até que ponto desejam expandir a colaboração. Um fator essencial para esse processo de construção de confiança sem interrupções: a plataforma evita completamente anúncios publicitários intrusivos, de modo que o foco editorial permaneça exclusivamente na expertise das empresas.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.