Niewypłacalność sektora fotowoltaicznego i sprzedaż Volty: Shell wycofuje się z działalności proekologicznej – Co klienci muszą wiedzieć już teraz – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Stacje ładowania, magazyny, oprogramowanie: kiedy inwestycje Shell w transformację energetyczną zawodzą
Shell, Volta i Sonnen: Co stoi za wycofaniem się firm z zielonych technologii
Kupiona, a potem porzucona zielona technologia? Co tak naprawdę pokazują sprawy Shell?
Shell zainwestował w infrastrukturę ładowania, magazyny energii i cyfrowe usługi energetyczne – ale kilka z tych przedsiębiorstw zostało później zrestrukturyzowanych, sprzedanych lub zaprzestano działalności. Konsekwencje wahają się od konieczności migracji oprogramowania dla miejskich stacji ładowania po niepewność dla klientów producenta magazynów energii, firmy Sonnen. Historia jest bardziej złożona niż oskarżenie, że firma naftowa celowo wyeliminowała zielonych konkurentów: w przypadku Volty znaczna część działalności została później przejęta, a w przypadku Sonnen ogłoszenie upadłości nie jest równoznaczne z zakończeniem likwidacji. Jednak te przypadki uwypuklają fundamentalne ryzyko: osoby inwestujące w system techniczny na dłuższą metę mogą pozostać zależne od oprogramowania, usług i modeli biznesowych, z których firma później zrezygnuje. Co dokładnie wydarzyło się w Greenlots, Volta i Sonnen – i o czym operatorzy i klienci powinni teraz wiedzieć?.
Zielony zwrot firmy Shell: Kiedy przyszłe technologie zawodzą z powodu rentowności
Kupione zielone, sprzedane ryzyko – rachunek pozostaje
Historie Shell, Greenlots, Volty i Sonnen ilustrują fundamentalny konflikt nieodłącznie związany z transformacją energetyczną: klienci inwestują w trwałe technologie, podczas gdy firmy mogą w każdej chwili zmienić swoje priorytety strategiczne. To, co zaczyna się jako krok w kierunku przyjaznej dla klimatu przyszłości, może później skończyć się zamknięciem oprogramowania, sprzedażą aktywów lub gruntowną restrukturyzacją. Konsekwencje ekonomiczne dotykają wówczas nie tylko pierwotnych inwestorów, ale także gospodarstwa domowe, społeczności, pracowników i partnerów biznesowych.
Sytuacja jest bardziej złożona niż narracja o koncernie naftowym systematycznie wykupującym, a następnie eliminującym konkurentów z sektora zielonej energii. W przypadku Sonnen, całkowite przejęcie przez Shell nastąpiło w 2019 roku, a nie w 2018 roku; w przypadku Volty, po ogłoszeniu zamknięcia, nastąpiło późniejsze porozumienie z innym operatorem w sprawie przejęcia znacznych części sieci. Te różnice są kluczowe, ponieważ obiektywna ocena musi rozróżniać między weryfikowalnymi decyzjami, względami ekonomicznymi i domniemanymi intencjami.
Najmocniejszym zarzutem nie jest zatem udowodnienie celowego blokowania transformacji energetycznej. Leży on w problemie strukturalnym: długoterminowe inwestycje klientów mogą stracić na wartości z powodu krótkoterminowych decyzji właścicieli. Wiarygodna transformacja energetyczna wymaga zatem nie tylko kapitału na nowe technologie, ale także przepisów i modeli biznesowych, które zapewnią ich długoterminową rentowność.
Trzy przypadki, różne punkty złamania
Greenlots, Volta i Sonnen reprezentowały różne elementy zelektryfikowanego systemu energetycznego: oprogramowanie dla infrastruktury ładowania, publiczną sieć ładowania z reklamami, magazynowanie energii oraz sieciowe usługi energetyczne. Problemy ekonomiczne, które ujawniły się podczas ich wycofywania się lub zmiany właściciela, były odpowiednio zróżnicowane.
W przypadku Greenlots, a właściwie Shell Sky, problemem było zaprzestanie działalności cyfrowej platformy operacyjnej do ładowania urządzeń od zewnętrznych właścicieli. W przypadku Volty początkowo ogłoszono zamknięcie połączonej działalności w zakresie ładowania i mediów, zanim uzgodniono przejęcie znacznych aktywów. W przypadku Sonnen, sprzedaż przez Shell latem 2026 roku zakończyła się w październiku potwierdzonym wnioskiem o upadłość niemieckiej firmy.
Wyłączenie oprogramowania, sprzedaż infrastruktury i ogłoszenie upadłości nie są ekonomicznie identyczne. Mogą mieć różne przyczyny i wymagać różnych rozwiązań. Łączy je jednak to, że długoterminowe użytkowanie obiektu zależy od decyzji, na które jego właściciel ma jedynie ograniczony wpływ.
Dla gospodarstwa domowego drugorzędne znaczenie ma to, czy funkcja cyfrowa zostanie wycofana z powodu braku rentowności, nowej strategii korporacyjnej lub trudności finansowych. Liczy się to, które usługi zostaną zachowane, jakie istnieją alternatywy i kto poniesie dodatkowe koszty. Ta perspektywa często umyka, gdy decyzje korporacyjne są opisywane wyłącznie jako optymalizacja portfela.
Greenlots: Wtyczka jest w chmurze
Shell przejął Greenlots w styczniu 2019 roku; firma opracowała między innymi oprogramowanie do zarządzania infrastrukturą ładowania dla gmin, firm, flot pojazdów i dostawców energii. Technologia ta miała nie tylko umożliwić indywidualne procesy ładowania, ale także zorganizować działanie większych sieci.
Pod koniec grudnia 2024 roku ogłoszono, że Shell zakończy wsparcie platformy Shell Sky dla komercyjnych ładowarek firm trzecich w USA i Kanadzie z dniem 30 kwietnia 2025 roku. Nie oznaczało to jednak końca całego międzynarodowego obszaru ładowania Shell. Wpłynęło to na konkretny model biznesowy: zapewnienie cyfrowego środowiska operacyjnego dla infrastruktury firm trzecich.
To rozróżnienie jest istotne z ekonomicznego punktu widzenia. Gmina może zakupić stację ładowania, opłacić podłączenie do sieci i utworzyć miejsca parkingowe. Niemniej jednak, jej regularne funkcjonowanie może zależeć od platformy zewnętrznej. Bez odpowiedniego oprogramowania, autoryzacja, fakturowanie, monitorowanie i inne funkcje mogą być utrudnione, w zależności od systemu.
Posiadanie sprzętu nie oznacza automatycznie kontroli nad jego pełną użytecznością. Urządzenie w nienaruszonym stanie fizycznym może stracić na wartości ekonomicznej, jeśli utraci swoją cyfrową podstawę działania.
Nie oznacza to jednak, że każda stacja ładowania, której dotyczy problem, stanie się trwale bezużyteczna. Shell Sky wykorzystał otwarty protokół komunikacyjny OCPP, co w zasadzie umożliwiło migrację na inne kompatybilne platformy zarządzania. Kluczowym pytaniem było zatem nie tylko to, czy zmiana jest technicznie wykonalna, ale także to, jak szybko i jakim kosztem można ją faktycznie wdrożyć.
Seattle ujawnia koszt przeprowadzki
Seattle City Light, miejski dostawca energii, musiał przenieść 72 publiczne punkty ładowania na nową platformę zarządzania, w tym 14 szybkich ładowarek prądu stałego i 58 wolniejszych ładowarek w 37 lokalizacjach. Po fazie pilotażowej w lutym 2025 roku, szersza migracja rozpoczęła się w marcu; ostatni punkt ładowania został przeniesiony do ChargePoint w czerwcu.
Ten przykład pokazuje, że zaprzestanie działania platformy oprogramowania nie oznacza automatycznie końca połączonej infrastruktury. Otwarte standardy techniczne mogą chronić istniejące inwestycje i umożliwiać kontynuację działania.
Jednocześnie, przejście nie było darmowym, automatycznym procesem. Seattle wysłało zespół projektowy, a także zewnętrznych wykonawców i techników, aby zarządzać przejściem w ciągu kilku miesięcy. Udana zmiana dostawcy wymagała zatem potencjału organizacyjnego, pracy technicznej i komunikacji z użytkownikami.
Właśnie na tym polega problem mniejszych operatorów. Miasto z własnym działem technicznym dysponuje innymi zasobami niż pojedyncza firma z zaledwie kilkoma punktami ładowania. To samo strategiczne wycofanie się dostawcy oprogramowania może zatem mieć zupełnie inne konsekwencje ekonomiczne.
W tym kontekście OCPP stanowi ważne zabezpieczenie, ale nie może w pełni zastąpić starannego sporządzania umów. Operatorzy powinni nie tylko domagać się formalnego wsparcia dla otwartych protokołów. Potrzebują również danych dostępowych, odpowiedniej dokumentacji, eksportowalnych danych operacyjnych i identyfikowalnej ścieżki migracji. Tylko to połączenie przekształca teoretyczną otwartość w praktycznie użyteczną alternatywę.
Volta: Zamknięcie nie było ostatnim rozdziałem
Shell sfinalizował przejęcie Volty w marcu 2023 roku za kwotę około 169 milionów dolarów amerykańskich. Transakcja obejmowała wówczas ponad 3000 punktów ładowania w 31 stanach i terytoriach USA, a także plany rozwoju ponad 3400 dodatkowych punktów ładowania.
Volta połączyła infrastrukturę ładowania z cyfrową reklamą zewnętrzną: ekrany na stacjach miały generować dodatkowe przychody, a tym samym wspierać finansowanie usługi ładowania. Lokalizacje obejmowały centra handlowe, supermarkety i apteki.
W sierpniu 2025 roku ogłoszono planowane zamknięcie Volta Charging i Volta Media. Obejmowało to likwidację sieci ponad 2000 stacji ładowania i zaprzestanie działalności medialnej w listopadzie, co dotknęło około 190 pracowników. Niektórzy pracownicy otrzymali możliwość ubiegania się o stanowiska w innych działach Shell.
Ta decyzja była przełomowa. Nie powinna jednak stanowić pełnego opisu tego, co wydarzyło się później.
W listopadzie 2025 roku australijski dostawca usług ładowania i mediów JOLT zgodził się na przejęcie znacznej części sieci Volta Media Network należącej do Shell. Ogłoszona transakcja obejmowała tysiące punktów ładowania i mediów; jej finalizacja była początkowo planowana na 1 stycznia 2026 roku i podlegała pewnym warunkom.
Nie dowodzi to ani kontynuacji funkcjonowania każdej z byłych lokalizacji Volta, ani pełnej realizacji pierwotnych planów likwidacji. Jedno jest jednak jasne: ogólnikowe stwierdzenie, że Shell zdemontował całą sieć bez wymiany, pomija uzgodnione później przeniesienie istotnych części. W szczególności ten rozwój sytuacji znacząco zmienia ocenę ekonomiczną.
Słaby biznes nie jest bezwartościowy
Późniejsza umowa JOLT podkreśla ważną różnicę: przedsiębiorstwo może być nieatrakcyjne dla właściciela, nie stając się przy tym bezwartościowe ekonomicznie pod każdym możliwym operatorem.
Shell chciał bardziej skoncentrować się na szybkim ładowaniu w swoich własnych lub markowych punktach ładowania publicznego. JOLT z kolei wyraźnie realizuje połączony model biznesowy obejmujący infrastrukturę ładowania i cyfrową reklamę zewnętrzną. Aktywa, które nie pasują już do strategii jednej firmy, mogą być lepiej ulokowane organizacyjnie w innej.
Nie dowodzi to, że JOLT będzie przynosić zyski z każdej przejętej lokalizacji. Pokazuje jednak, dlaczego zamknięcia nie należy oceniać wyłącznie na podstawie wcześniejszych powiązań korporacyjnych.
Volta odnotowała stratę w wysokości około 140 milionów dolarów amerykańskich za rok 2024; kwotę tę należy rozumieć jako opublikowany szacunek, a nie oddzielnie audytowany raport roczny. Takie obciążenie finansowe stanowi uzasadniony powód restrukturyzacji lub sprzedaży.
Nie oznacza to jednak automatycznie, że wszystkie lokalizacje przyczyniły się do strat w takim samym stopniu. Sieć zazwyczaj charakteryzuje się zróżnicowaną jakością lokalizacji, warunkami umownymi i potrzebami inwestycyjnymi. Bez odpowiednich danych indywidualnych, ani całkowita kontynuacja, ani całkowita likwidacja nie mogą być przekonująco uzasadnione.
Z ekonomicznego punktu widzenia zasadne jest zatem zbadanie, czy częściowa sprzedaż, zmiana operatora lub modyfikacje techniczne mogłyby przynieść większą wartość niż pojedyncza, ujednolicona transakcja. Późniejsza umowa z JOLT przynajmniej dowodzi, że taka opcja transferu rzeczywiście istniała.
Dlaczego reklama nie finansuje automatycznie sklepu
Podstawowa zasada Volty wydaje się na pierwszy rzut oka atrakcyjna: ludzie ładują swoje pojazdy podczas zakupów, sprzedawcy detaliczni zyskują dodatkową usługę, a reklamodawcy finansują część infrastruktury.
Trudność polega na połączeniu dwóch odrębnych rynków. Atrakcyjne miejsce ładowania nie jest automatycznie szczególnie cennym miejscem reklamowym. Z drugiej strony, dobrze widoczny ekran może być opłacalny ekonomicznie, podczas gdy podłączona stacja ładowania jest niewykorzystana.
W przypadku opłat istotne są takie czynniki, jak koszty połączenia, zużycie energii elektrycznej, wykorzystanie mocy obliczeniowej i dostępność techniczna. W branży reklamowej kluczowe znaczenie mają zasięg, jakość grupy docelowej, marketing i mierzalny wpływ. Każdy, kto oferuje obie usługi, potrzebuje odpowiedniej wiedzy specjalistycznej w obu obszarach.
Dodatkowe źródła przychodów mogą poprawić rentowność. Mogą jednak również generować dodatkowe koszty i komplikować organizację. Staje się to szczególnie problematyczne, gdy optymistyczne oczekiwania z jednego obszaru maskują niewystarczającą rentowność innego.
Rzetelna analiza inwestycyjna musi zatem oddzielnie uwzględniać rzeczywisty wkład ekonomiczny mocy ładowania i reklam. Ponadto powinno być jasne, czy cały system pozostanie opłacalny nawet przy niższych przychodach z reklam lub wolniejszym wzroście elektromobilności.
Upadek jednego dostawcy nie unieważnia fundamentalnie modelu scalonego. Podobnie, przejęcie przez wyspecjalizowanego konkurenta nie dowodzi jego długoterminowego sukcesu. Liczą się rzeczywiste koszty, kontrakty i przychody, a nie atrakcyjność pierwotnego pomysłu biznesowego.
Słońce: Znane nazwisko nie zapewniło żadnej ochrony
Dla dokładnego zrozumienia Sonnen kluczowa jest prawidłowa chronologia. Shell nabył udziały w firmie zajmującej się magazynowaniem energii w maju 2018 roku; pełne przejęcie zostało uzgodnione w lutym 2019 roku. Powszechne twierdzenie, że Sonnen został w pełni przejęty w 2018 roku, łączy zatem dwa różne wydarzenia.
Firma była jednym z pionierów inteligentnego magazynowania energii w domach, łącząc technologię akumulatorów z cyfrowymi usługami energetycznymi i sieciowaniem gospodarstw domowych. Jej znaczenie ekonomiczne nie ograniczało się zatem wyłącznie do sprzedaży pojedynczych urządzeń. Sonnen opowiadał się za możliwością integracji zdecentralizowanych systemów w sterowalny system energetyczny.
W sierpniu 2026 roku Shell potwierdził sfinalizowanie sprzedaży firmie Tiven, rodzinnemu funduszowi Gerta Purkerta, współzałożyciela Aureliusa. Powiązanie z Aureliusem nie może prowadzić do traktowania wszystkich zaangażowanych firm jako prawnie lub ekonomicznie równoważnych.
22 października 2026 roku wniosek o upadłość Sonnen GmbH został zatwierdzony; o postępach w sprawie poinformowano około 400 pozostałych pracowników w centrali. Początkowo działalność i usługi miały być kontynuowane dla ponad 150 000 obecnych klientów, podczas gdy dla wielu spółek zależnych zaplanowano likwidację lub samodzielne postępowanie upadłościowe.
Złożenie wniosku o upadłość nie jest jednak równoznaczne z zakończeniem likwidacji. Co więcej, deklaracja kontynuacji współpracy z klientami nie stanowi pełnej gwarancji, że wszystkie dotychczasowe usługi pozostaną niezmienione przez cały okres użytkowania sprzętu.
Za wizerunkiem pioniera kryły się ciężkie straty
Dostępne dane finansowe spółki Sonnen GmbH wskazują na znaczne pogorszenie koniunktury jeszcze przed zmianą właściciela. Dokumenty złożone w rejestrze lobbystów za rok 2024 wskazują na obroty w wysokości około 78,4 mln euro, w porównaniu z około 263,5 mln euro w 2023 roku; jednocześnie strata netto wzrosła z około 8,8 mln euro do około 106,6 mln euro.
Spadek przychodów wynosi zatem około 70 procent. Szczególnie uderzający jest fakt, że odnotowana strata roczna za 2024 rok była wyższa niż przychody za ten sam rok.
Znaczenie tych danych musi być jasno określone. Załączony plik jest oznaczony jako wersja robocza i dotyczy Sonnen GmbH, a nie automatycznie wszystkich spółek w ramach międzynarodowej grupy. W związku z tym nie należy go traktować jako w pełni zbadanego skonsolidowanego sprawozdania finansowego bez dokładnej analizy.
Pomimo tego ograniczenia, widoczny jest poważny problem. Koszty osobowe w 2024 roku wyniosły około 52,3 mln euro, czyli tylko nieznacznie poniżej poziomu z roku poprzedniego, mimo znacznego spadku przychodów ze sprzedaży. Wskazuje to na strukturę kosztów, której nie udało się wystarczająco szybko dostosować do słabszych wyników biznesowych.
Strata netto za dany rok nie jest jednak tym samym, co bezpośredni odpływ środków pieniężnych. Amortyzacja, odpisy aktualizujące i inne czynniki księgowe mogą wpływać na wynik. Bez dodatkowych informacji nie można zatem wiarygodnie określić, jaka część strat wynikała z bieżącej produkcji, problemów organizacyjnych lub okoliczności szczególnych.
Jednakże liczby te wyraźnie przeczą poglądowi, że wysoki popyt w poprzednich latach prosperity automatycznie tworzył trwale rentowną firmę.
Nowość: Patent z USA – instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi!

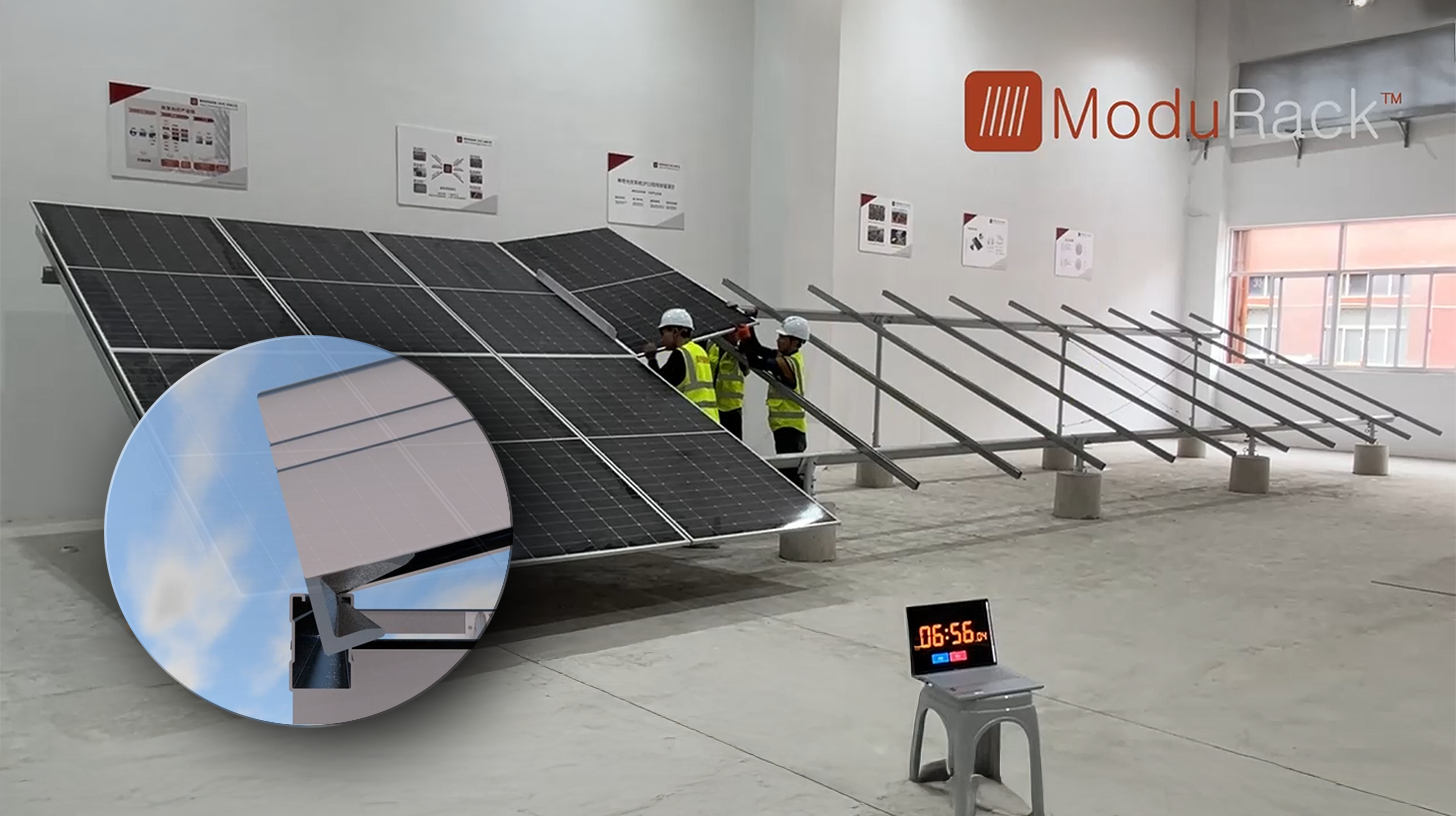
Nowość: Patent z USA – Instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi! - Zdjęcie: Xpert.Digital
Istotą tego postępu technologicznego jest celowe odejście od konwencjonalnego mocowania zaciskowego, które od dziesięcioleci jest standardem. Nowy, bardziej efektywny czasowo i ekonomicznie system montażu rozwiązuje ten problem, bazując na zupełnie nowej, bardziej inteligentnej koncepcji. Zamiast zaciskać moduły w określonych punktach, są one umieszczane w ciągłej, specjalnie ukształtowanej szynie nośnej i bezpiecznie utrzymywane na miejscu. Taka konstrukcja gwarantuje równomierne rozłożenie wszystkich sił – zarówno obciążeń statycznych od śniegu, jak i obciążeń dynamicznych od wiatru – na całej długości ramy modułu.
Więcej informacji tutaj:
Potrzeba uporządkowanego wycofania się z transformacji energetycznej
Rynek magazynowania wciąż rośnie
Kryzys jednego znanego producenta to nie to samo, co kryzys całej technologii. W Niemczech w ciągu pierwszych dziewięciu miesięcy 2026 roku zarejestrowano około 493 000 nowych stacjonarnych systemów magazynowania energii o łącznej pojemności 8,2 gigawatogodzin; biorąc pod uwagę spodziewane późne rejestracje, liczbę instalacji oszacowano na około 534 000.
Nowo zainstalowana moc była zatem o 91 procent wyższa niż w analogicznym okresie roku poprzedniego. Szczególnie silny wzrost odnotowały wielkoskalowe systemy magazynowania energii: ich nowo zainstalowana moc wzrosła w analizowanym porównaniu z około 0,9 do 3,8 gigawatogodzin.
Wzrósł również segment domowych systemów magazynowania energii o mocy od 5 do 20 kilowatogodzin; liczba nowo zarejestrowanych systemów wzrosła z około 261 000 do 303 000, a związana z nimi pojemność z około 2,6 do 3,2 gigawatogodzin.
Oznacza to, że kryzysu Sonnena nie da się przekonująco wytłumaczyć ogólnym załamaniem popytu na usługi magazynowe. Jednak rosnący rynek nie chroni poszczególnych firm przed stratami.
Producenci mogą tracić udziały w rynku, ponosić nadmiernie wysokie koszty lub oferować produkty, których stosunek ceny do jakości przestaje być przekonujący. Co więcej, domowe systemy magazynowania energii, komercyjne systemy magazynowania energii i duże systemy podłączone do sieci różnią się znacząco pod względem sprzedaży, finansowania i wymagań technicznych.
Dostawca o silnej pozycji wśród gospodarstw domowych nie korzysta automatycznie z boomu na duże systemy magazynowania energii. Bliskość technologiczna nie zastąpi odpowiednich produktów ani możliwości ekonomicznej obsługi nowych grup klientów.
Spadające ceny baterii zwiększają presję
Zmiany cen na świecie nasilają tę presję dostosowawczą. Średnia cena akumulatorów litowo-jonowych spadła do 115 USD za kilowatogodzinę w 2024 roku i wyniosła 108 USD w 2025 roku; dla stacjonarnych akumulatorów energii ustalono średnią cenę na poziomie około 70 USD za kilowatogodzinę w 2025 roku.
Tych kwot nie należy mylić z ceną w pełni zainstalowanego domowego systemu magazynowania energii dla klienta końcowego. Cena nie obejmuje falownika, systemu sterowania, instalacji, sprzedaży i serwisu.
Niemniej jednak spadające ceny baterii zmieniają sytuację konkurencyjną. Klienci oczekują bardziej przystępnych cen, konkurencja może oferować nowe systemy w niższych cenach, a starsze modele mogą tracić na wartości.
To stwarza producentom trudną transformację. Istniejące organizacje często były budowane w oparciu o wcześniejsze założenia dotyczące cen i wzrostu. Jeśli ceny sprzedaży spadają szybciej niż koszty administracyjne, rozwoju i dystrybucji, marże są pod presją.
Same wysokie standardy techniczne nie wystarczą. Ceny premium muszą być uzasadnione udowodnionymi korzyściami, takimi jak szczególnie dobra integracja, niezawodna obsługa czy dodatkowe ekonomiczne zastosowania.
Zwłaszcza niewypłacalność uznanego dostawcy ujawnia przykrą granicę: obietnica długoterminowej gwarancji i znana marka mogą budować zaufanie, ale nie zastępują zrównoważonego finansowania działalności usługowej.
Amerykański biznes zaprzecza całkowitemu zamknięciu
Rozwój Sonnen w USA wymaga dalszego zróżnicowania. Amerykański oddział odnotował podwojenie sprzedaży i potrojenie produkcji w październiku 2026 roku w porównaniu z rokiem poprzednim; przewidywano dostawy ponad 180 megawatogodzin pojemności magazynowej w skali całego roku.
Dane te opierają się na danych firmy i, w niektórych przypadkach, na oczekiwaniach, a nie na ostatecznych, zweryfikowanych wynikach rocznych. Niemniej jednak nie potwierdzają one ogólnego założenia, że wszystkie części Grupy Sonnen stały się równie nieistotne ekonomicznie.
Elektrownie wirtualne uznano za kluczowy czynnik napędzający wzrost; według firmy ponad 6000 gospodarstw domowych w Teksasie zostało już podłączonych do takiego modelu.
Wirtualna elektrownia łączy zdecentralizowane systemy i promuje ich zbiorową sterowalność. Z ekonomicznego punktu widzenia może generować więcej energii niż suma energii z pojedynczych systemów magazynowania, które jedynie zwiększają zużycie energii w gospodarstwie domowym.
To, czy te dodatkowe korzyści rzeczywiście staną się opłacalne, zależy od konkretnego rynku. Istotnymi czynnikami są dostęp, zasady wynagradzania, dostępność techniczna oraz podział przychodów między operatorami a gospodarstwami domowymi.
Przykład USA nie dowodzi ani gwarantowanej ratunku, ani fundamentalnej wyższości konkretnego modelu biznesowego. Pokazuje jednak, że ta sama podstawowa koncepcja techniczna może przynieść zupełnie różne rezultaty w różnych warunkach rynkowych. Rozsądna restrukturyzacja musi uwzględniać te różnice.
Kapitał Shella podąża za oczekiwaniami dotyczącymi zwrotu
Dla Shell nowe usługi energetyczne konkurują o kapitał z ugruntowanymi obszarami biznesowymi. Kwestią centralnego zarządzania jest nie tylko to, która technologia jest społecznie pożądana, ale która inwestycja obiecuje odpowiedni zwrot skorygowany o ryzyko.
W 2025 roku spółka wygenerowała przepływy pieniężne z działalności operacyjnej w wysokości około 42,9 mld USD i dokonała efektywnych inwestycji gotówkowych w wysokości około 20,9 mld USD. Jednocześnie akcjonariuszom zwrócono około 22,4 mld USD, w tym 13,9 mld USD na skup akcji własnych i 8,5 mld USD w formie dywidend.
Dane te pokazują, że Shell jako całość dysponował znacznymi zasobami finansowymi. Nie dowodzą jednak, że każdą nierentowną inwestycję można było trwale zrestrukturyzować dzięki dodatkowemu finansowaniu.
Kluczowa różnica jest taka: firma może absorbować dalsze straty, nie finansując w ten sposób stabilnej przyszłości. Kluczowym czynnikiem jest to, czy dodatkowe środki finansowe oferują realne perspektywy zrównoważonego modelu biznesowego.
Z drugiej strony, wysokie wypłaty dywidend nie są wymogiem prawa naturalnego. Stanowią one element aktywnej strategii alokacji kapitału. Kiedy korporacja zwraca znaczne środki akcjonariuszom, jednocześnie redukując niektóre przyszłościowe obszary działalności, ujawnia swoje priorytety.
Jest to zrozumiałe z perspektywy zarządzania firmą, skoncentrowanego na zwrocie z kapitału. Nie należy jednak mylić tego z oczekiwaniem, że silny finansowo właściciel utrzyma daną technologię w długich fazach rozruchu i kryzysu.
Nie ma mowy o całkowitym porzuceniu elektromobilności
Kolejna liczba przeczy niezróżnicowanej narracji o wycofaniu. Liczba publicznych punktów ładowania należących do Shell lub działających pod jego marką wzrosła z około 73 000 na koniec 2024 roku do około 88 000 na koniec 2025 roku.
Ta metryka nie jest tożsama z całkowitą liczbą punktów ładowania dostępnych w roamingu. Nie opisuje ona również automatycznie wyłącznie lokalizacji w pełni posiadanych.
Jednak ten rozwój sytuacji pokazuje, że Shell nie zrezygnował całkowicie z publicznego ładowania. Firma zmieniła raczej swój wybór modeli biznesowych i skoncentrowała się bardziej na obszarach, które wpisują się w jej własną strategię.
Dla uznanego dostawcy usług mobilnych posiadanie lub zarządzanie markowymi stacjami szybkiego ładowania może przynieść szereg korzyści: bezpośredni kontakt z klientem, kontrolę nad usługą oraz dodatkowe przychody z innych usług. Z kolei platforma oprogramowania dla operatorów zewnętrznych lub sieć ładowania finansowana z reklam wymaga innego podejścia ekonomicznego i organizacyjnego.
Z perspektywy makroekonomicznej, podejście to pozostaje niejednoznaczne. Dodatkowa stacja szybkiego ładowania nie zastępuje automatycznie wolniejszego ładowania w domu lub sklepie. Różne opcje ładowania zaspokajają różne potrzeby.
Dlatego sama liczba zainstalowanych punktów ładowania ma jedynie ograniczone znaczenie. Lokalizacja, dostępność, cena i niezawodność również odgrywają kluczową rolę w jakości usługi ładowania. Rozwijająca się sieć może jednocześnie prowadzić do utraty ważnych lokalnie usług.
Intencja i skutek to nie to samo
Podejrzenie, że ugruntowane firmy mogą przejmować młodych konkurentów, aby ograniczyć zagrożenie dla swojej istniejącej działalności, jest w zasadzie przedmiotem debaty ekonomicznej. Jednak w tym konkretnym przypadku nie dowodzi to jeszcze przemyślanej strategii prewencyjnej.
Wymagałoby to dodatkowych informacji. Mogłyby to być decyzje wewnętrzne, celowo zablokowane opcje transferu lub niezbite dowody na to, że obiecująca firma została celowo zdewaluowana pomimo realistycznych alternatyw.
Co więcej, należy wziąć pod uwagę prawdopodobieństwo rozwoju bez przejęcia. Startup, który wcześniej upadłby bez nowego kapitału, nie staje się automatycznie ofiarą antykonkurencyjnej strategii tylko dlatego, że później zostaje zamknięty.
Z drugiej strony, wieloletnie finansowanie nie eliminuje wszystkich potencjalnych przeszkód w przyszłości. Inwestycje mogą początkowo koncentrować się na wzroście, a później ustąpić miejsca bardziej defensywnej strategii.
Dla oceny kluczowe jest zatem rozróżnienie między motywem a skutkiem. Firma może negatywnie wpłynąć na transformację energetyczną, nie próbując jej celowo powstrzymać. Jeśli witryny zostaną porzucone, usługi cyfrowe przestaną działać lub usługi staną się niestabilne, mogą pojawić się realne niedogodności, nawet jeśli decyzja jest ekonomicznie uzasadniona z perspektywy firmy.
Ta bardziej precyzyjna krytyka jest silniejsza niż bezkrytyczne oskarżenie o sabotaż. Koncentruje się na widocznych konsekwencjach i na pytaniu, jak można ograniczyć podobne ryzyko w przyszłości.
Niewidoczne koszty wycofania się
Skonsolidowane sprawozdanie finansowe przedstawia przede wszystkim koszty poniesione przez samą firmę. Makroekonomiczne sprawozdanie finansowe obejmuje szerszy zakres.
Operator może być zmuszony do wdrożenia nowej platformy oprogramowania. Partner lokalny może stracić umowę, w ramach której zapewnił już przestrzeń lub wprowadził zmiany strukturalne. Gospodarstwo domowe może spodziewać się wyższych kosztów utrzymania lub utraty dodatkowego wynagrodzenia.
Nie każda z tych wad automatycznie stanowi szkodę podlegającą prawu. Niemniej jednak mogą one mieć istotne znaczenie ekonomiczne.
Przenoszenie ryzyka staje się szczególnie problematyczne, gdy klienci nie mogli go rozpoznać w momencie zakupu. Znane logo firmy może dawać poczucie stabilności, nawet jeśli konkretna umowa nie zawiera żadnych długoterminowych zabezpieczeń.
Tworzy to lukę między postrzeganym bezpieczeństwem a rzeczywistą, obiecaną wydajnością. Ta luka może wpłynąć na decyzje inwestycyjne, a w konsekwencji naruszyć zaufanie.
Właściwą reakcją nie jest kontynuowanie każdego nierentownego przedsięwzięcia w nieskończoność. Zamiast tego, uporządkowana strategia wyjścia powinna być częścią modelu biznesowego. Wystarczająco długi okres realizacji, opcje transferu i jasno określone linie odpowiedzialności mogą znacząco obniżyć późniejsze koszty.
Ekonomiczna jakość systemu jest zatem widoczna nie tylko w jego normalnej eksploatacji. Widać ją również po tym, jak klienci i partnerzy radzą sobie ze zmianą strategii dostawcy.
Klienci Sun potrzebują jasności, a nie paniki
Dla obecnych klientów ważne jest, aby zrozumieć, że ogłoszenie upadłości nie oznacza automatycznie natychmiastowego wyłączenia technicznego. Zgodnie z pierwotnym planem, działalność Sonnen dla obecnych klientów powinna być kontynuowana.
Nie oznacza to konieczności zapobiegawczej wymiany magazynu ani nie gwarantuje, że wszystkie usługi pozostaną niezmienione w dłuższej perspektywie. Dlatego zaleca się przeprowadzenie ustrukturyzowanego inwentaryzacji.
Umowy zakupu i instalacji, faktury, dowody płatności, warunki gwarancji, dokumenty uruchomienia i dzienniki konserwacji powinny być archiwizowane niezależnie od portalu klienta. Przydatne są również numery seryjne, rejestry błędów i wcześniejsza korespondencja.
Dokładna tożsamość stron umowy jest szczególnie istotna. Sprzedaż sprzętu, instalacja, dostawa energii elektrycznej i udział w wirtualnej elektrowni mogą być prawnie odrębnymi usługami świadczonymi przez różne firmy. Nawet w strukturze Sonnen, magazynowanie energii i niektóre usługi energetyczne zostały przypisane różnym firmom.
Osoby, które nadal oczekują na zamówiony system, powinny pisemnie wyjaśnić status dostawy i dalsze postępowanie. Dodatkowe niezabezpieczone przedpłaty zazwyczaj zwiększają ryzyko finansowe; nie daje to jednak prawa do wstrzymania wszystkich płatności należnych z tytułu umowy.
Komunikacja z klientem również zasługuje na obiektywną ocenę. Nie da się wiarygodnie ustalić, czy wszystkie zainteresowane strony zostały poinformowane niezwłocznie w wyznaczonym terminie. Dlatego nie należy zastępować niekompletnych informacji bezpodstawnymi pewnikami. Szczególnie w tej sytuacji, konkretne szczegóły dotyczące obsługi, osób kontaktowych i metod płatności są ważniejsze niż ogólne zapewnienia.
Obietnice gwarancyjne nie są domyślnym ubezpieczeniem
Ustawowa odpowiedzialność za wady i gwarancja producenta muszą być rozpatrywane oddzielnie. Roszczenia z tytułu gwarancji są zazwyczaj kierowane przeciwko sprzedawcy lub kontrahentowi odpowiedzialnemu za uzgodnioną usługę, a nie automatycznie przeciwko producentowi.
Jeśli system został sprzedany przez niezależną firmę specjalistyczną, niewypłacalność producenta nie zwalnia go automatycznie z zobowiązań wobec klienta. Jednak uzyskanie części zamiennych lub wsparcia technicznego może być utrudnione.
Ogólne stwierdzenia dotyczące okresów gwarancji są ryzykowne. Nowo zakupione towary są zazwyczaj objęte dwuletnią gwarancją; w przypadku systemów fotowoltaicznych okresy te mogą być dłuższe, w zależności od rodzaju umowy i sytuacji instalacyjnej. Decydującym czynnikiem jest kwalifikacja prawna konkretnej umowy.
Równie błędne byłoby twierdzenie, że dobrowolna gwarancja zasadniczo nie ustanawia żadnego roszczenia prawnego. Decyzja o udzieleniu gwarancji jest początkowo dobrowolna; jednakże, jeśli zostanie ona prawidłowo udzielona, może stworzyć prawnie wiążące uprawnienia.
W postępowaniu upadłościowym problem często leży w wykonalności. Prawnie uzasadnione roszczenie może być znacznie mniej warte pod względem ekonomicznym, jeśli dłużnik nie jest wystarczająco wypłacalny.
Należy również odróżnić niewypłacalność sprzedawcy od niewypłacalności producenta: roszczenia z tytułu gwarancji producenta mogą pozostać nienaruszone w przypadku niewypłacalności prawnie niezależnego sprzedawcy.
To prowadzi do ważnej lekcji dla przyszłych decyzji zakupowych. Liczy się nie tylko długość gwarancji, ale także to, kto ją wystawia, jakie usługi obejmuje i czy dostępne jest dodatkowe ubezpieczenie.
Energia elektryczna nadal będzie dostępna, ale dodatkowe korzyści nie będą gwarantowane
Co do zasady niewypłacalność dostawcy nie powoduje automatycznego powstania specjalnego prawa do rozwiązania umowy na dostawę energii elektrycznej; tak długo jak trwa dostawa, obowiązują uzgodnione warunki umowy i okresy wypowiedzenia.
Przedwczesne zakończenie lub jednostronne wstrzymanie bieżących płatności może zatem powodować nowe problemy. Zmiany w przetwarzaniu płatności należy weryfikować na podstawie wiarygodnych powiadomień.
Jeśli dostawy rzeczywiście ulegną przerwaniu, lokalny dostawca domyślny lub zastępczy przejmuje standardowe przyłącza domowe. Niewypłacalność poprzedniego dostawcy zazwyczaj nie oznacza zatem, że gospodarstwo domowe zostanie nagle pozbawione prądu.
Sytuacja finansowa może być nadal niekorzystna. Dostawa zastępcza jest często droższa niż standardowa taryfa; klienci mogą zmienić dostawcę bez zachowania okresu wypowiedzenia.
Przy zmianie dostawcy energii, odczyt licznika powinien zostać udokumentowany i przekazany odpowiednim stronom. Ułatwia to rozróżnienie zużycia od poprzedniego i przyszłego dostawcy.
Gwarancja zasilania nie zastępuje jednak innych usług. Nie gwarantuje ona ciągłości działania konkretnej aplikacji ani przychodów z wirtualnej elektrowni.
Gospodarstwo domowe może zatem nadal korzystać z niezawodnego zasilania elektrycznego, jednocześnie tracąc korzyści ekonomiczne, które były istotne dla pierwotnej inwestycji w magazynowanie energii. Zwłaszcza w przypadku ofert pakietowych, podstawowe funkcje techniczne, taryfa za energię elektryczną, gwarancja i umowa marketingowa muszą być rozpatrywane oddzielnie.
Transformacja energetyczna wymaga uporządkowanego wycofywania
Polityczna i ekonomiczna lekcja płynąca z tych przypadków nie polega na tym, by zapobiegać każdemu przejęciu przez ugruntowaną firmę energetyczną. Tacy nabywcy mogą zapewnić kapitał, dostęp do rynku i potencjał przemysłowy, których brakuje młodym firmom.
Potrzebna jest silniejsza ochrona długoterminowych inwestycji klientów. Każdy, kto sprzedaje technologię zaprojektowaną na wiele lat, powinien być zobowiązany do wyjaśnienia, w jaki sposób można utrzymać jej podstawowe funkcje w przypadku zmiany właściciela, zamknięcia firmy lub niewypłacalności.
W przypadku infrastruktury sterowanej cyfrowo obejmuje to otwarte interfejsy, dostęp do danych, udokumentowane ścieżki migracji oraz odpowiednie okresy przejściowe. W przypadku szczególnie krytycznego oprogramowania, odpowiednia dokumentacja lub repozytoria kodu źródłowego również mogą być korzystne. Jest to jednak pomocne tylko wtedy, gdy inny operator może faktycznie przejąć system pod względem prawnym i technicznym.
Długoterminowe zobowiązania serwisowe powinny być również oceniane w sposób bardziej przejrzysty. Klienci muszą być w stanie rozróżnić, czy obietnica zależy wyłącznie od przyszłej wypłacalności producenta, czy też jest dodatkowo zabezpieczona.
Takie zabezpieczenia wiążą się z kosztami. Nie jest to argument przeciwko nim, ale raczej ujawniają często wcześniej ukryty aspekt inwestycji.
Stwarza to realną szansę konkurencyjną dla firm. Ci, którzy oferują ciągłość praw operacyjnych, niezawodną obsługę i rzeczywistą możliwość przenoszenia, nie tylko sprzedają technologię, ale także zmniejszają ryzyko.
Decydującym wskaźnikiem wiarygodnej transformacji energetycznej nie jest zatem liczba zielonych firm przejętych przez korporację. Liczy się to, czy infrastruktura, za którą już zapłacono, pozostanie użyteczna, nawet jeśli strategia ulegnie zmianie. Przyszła rentowność nie zaczyna się od obietnicy przejęcia. Świadczy o tym to, co nadal funkcjonuje po odejściu właściciela.
Twój partner w rozwoju biznesu w branży fotowoltaicznej i budowlanej
Od przemysłowych instalacji fotowoltaicznych na dachach po parki słoneczne i większe parkingi słoneczne
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.