Next2Sun niewypłacalny: Ostrzeżenie dla niemieckiej transformacji energetycznej
Xpert przed premierą

Available in 27 languages 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 5 października 2026 r. / Zaktualizowano: 5 października 2026 r. – Autor: Konrad Wolfenstein
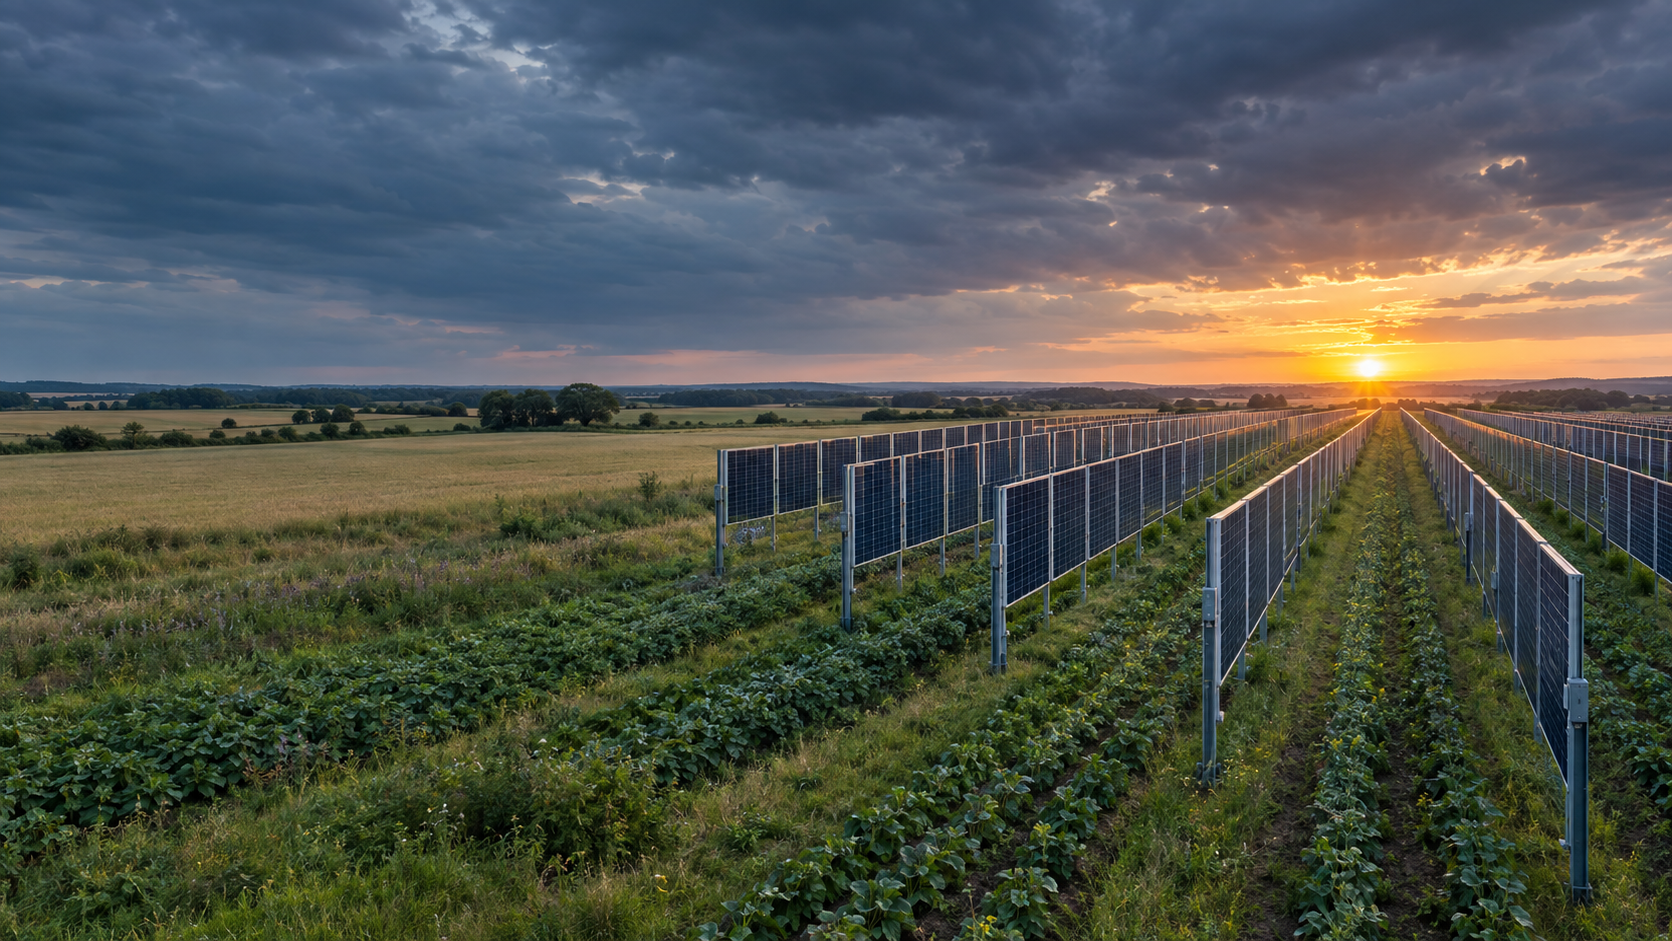
Next2Sun niewypłacalny: Ostrzeżenie dla niemieckiej transformacji energetycznej – Kreatywny obraz na ten temat, stworzony przy użyciu sztucznej inteligencji: Xpert.Digital
Problemy finansowe w Next2Sun: Jak transformacja energetyczna zagraża pionierom
Wyzwania stojące przed niemieckim przemysłem solarnym: analiza
Kiedy innowacja zawodzi: niewypłacalność Next2Sun i wnioski na przyszłość
Upadłość Next2Sun, pioniera w dziedzinie pionowych, bifacjalnych ogniw fotowoltaicznych, to nie tylko smutna wiadomość dla korporacji, ale także alarmujący sygnał dla całej niemieckiej transformacji energetycznej. 5 października 2026 roku Next2Sun Technology GmbH i Next2Sun Mounting Systems GmbH złożyły wniosek o ogłoszenie upadłości w ramach postępowania upadłościowego w Sądzie Rejonowym w Saarbrücken. Decyzja ta ujawnia fundamentalną sprzeczność: pomimo rosnącego popytu na zieloną energię elektryczną i ambitnych celów politycznych w zakresie klimatu, innowacyjne firmy opracowujące rozwiązania technologiczne często ponoszą porażki z powodu braku finansowania. Pomimo stabilnej pozycji rynkowej i obiecującego modelu biznesowego, Next2Sun nie był w stanie pozyskać niezbędnego kapitału w wysokości do pięciu milionów euro, co rodzi pytanie o to, jak w przyszłości finansować niemiecki przemysł fotowoltaiczny. Upadłość nie jest zatem jedynie odosobnionym przypadkiem, ale symptomem głębszych problemów strukturalnych w branży, które wymagają pilnego rozwiązania. W tym kontekście kluczowe jest wyciągnięcie wniosków ze sprawy Next2Sun, aby zapewnić innowacyjność i konkurencyjność niemieckiej transformacji energetycznej w perspektywie długoterminowej.
Next2Sun w stanie niewypłacalności: Kiedy transformacja energetyczna nie jest w stanie sfinansować swoich pionierów
Niemcy chcą zielonej energii elektrycznej – ale pozwalają, aby firmy, które za nią stoją, głodowały na rynku kapitałowym
Upadłość dwóch spółek z Grupy Next2Sun to coś więcej niż tylko smutna wiadomość korporacyjna z Saary. Ujawnia ona fundamentalną sprzeczność w niemieckiej transformacji energetycznej: technologicznie solidne rozwiązania mogą sprostać rosnącemu zapotrzebowaniu, znacznemu potencjałowi ekspansji i politycznym celom klimatycznym, a mimo to wciąż zawodzą z powodu braku finansowania. 5 października 2026 roku spółki Next2Sun Technology GmbH i Next2Sun Mounting Systems GmbH złożyły wniosek o ogłoszenie upadłości w ramach postępowania upadłościowego w Sądzie Rejonowym w Saarbrücken. W obecnej sytuacji spółki Next2Sun AG, Next2Sun Projekt GmbH oraz spółki projektowe, które zarządzają już wdrożonymi instalacjami agrofotowoltaicznymi, nie są zagrożone. Działalność gospodarcza tych spółek również ma być kontynuowana.
To rozróżnienie jest kluczowe. Nie oznacza ono natychmiastowego zamknięcia całej grupy ani nie dowodzi, że pionowa agriwoltaika zawiodła, ani technicznie, ani ekonomicznie. Dotyczy to przede wszystkim firm konsolidujących technologię, komponenty i systemy montażowe. Z drugiej strony, rozwój projektów będzie kontynuowany w firmie, która nie jest w stanie upadłości. Trwające projekty zostaną poddane ocenie pod kątem opłacalności ekonomicznej i w miarę możliwości będą dalej rozwijane. Równolegle trwają poszukiwania inwestorów. Celem samorządu jest ułatwienie uporządkowanego procesu restrukturyzacji, zachowanie istniejącej wiedzy specjalistycznej i zabezpieczenie jak największej liczby miejsc pracy.
Sytuacja jest jednak poważna. Firma uważana za pioniera i lidera technologicznego w dziedzinie pionowo instalowanych dwustronnych ogniw fotowoltaicznych, która wdrożyła instalacje o mocy szczytowej ponad 65 megawatów zarówno w kraju, jak i za granicą, a ostatnio zatrudniała ponad 140 osób w Niemczech, Austrii, Polsce i Japonii, nie była w stanie pozyskać stosunkowo skromnego dodatkowego kapitału. Nieudana kampania finansowania miała na celu pozyskanie do pięciu milionów euro. W ujęciu nominalnym otrzymano zapisy na akcje i inne oferty o tej skali. Jednak analiza due diligence wykazała, że znaczna część ofert nie była wystarczająco wiążąca. Zatem problemem nie był brak zainteresowania, ale raczej brak stabilnego, łatwo dostępnego kapitału.
Upadłość o niepewnym wyniku
Postępowanie upadłościowe w ramach samorządu różni się od powszechnego rozumienia natychmiastowej likwidacji. Zarząd zachowuje zdolność do działania, ale jest nadzorowany przez zarządcę sądowego. Takie podejście może być korzystne, jeśli istnieje podstawowa działalność, rynkowa technologia, relacje z klientami i realne perspektywy kontynuowania działalności. Nie gwarantuje to jednak skutecznej restrukturyzacji. Co najważniejsze, możliwe jest zabezpieczenie krótkoterminowej płynności, dostosowanie modelu biznesowego oraz znalezienie inwestora lub partnera strategicznego.
Dla Next2Sun szansą jest fakt, że nie wszystkie części grupy są dotknięte tą sytuacją, a rozwój projektu może być kontynuowany. Zakłady już działające pozostają poza zakresem wnioskowanego postępowania. Zmniejsza to ryzyko, że aktywa operacyjne i bieżące przychody zostaną w całości wchłonięte przez restrukturyzację. Jednocześnie, ten podział może skomplikować restrukturyzację, ponieważ rozwój technologii, produkcja systemów, planowanie projektów i wdrażanie są ze sobą ekonomicznie powiązane. Grupa, która czerpała swoją siłę właśnie z obsługi wielu etapów łańcucha wartości, musi teraz udowodnić, że etapy te funkcjonują również w ramach nowych struktur właścicielskich, licencyjnych lub współpracy.
Najbardziej atrakcyjnym ekonomicznie aktywem nie jest po prostu zapas komponentów czy w pełni zaplanowane projekty. To połączenie patentów, wiedzy systemowej, zakładów referencyjnych, doświadczenia w rolnictwie, wiedzy specjalistycznej w zakresie pozwoleń oraz międzynarodowej sieci kontaktów. Pakiet ten może być cenny dla dostawcy energii, inwestora infrastrukturalnego, dużego dewelopera projektów, producenta systemów montażowych lub stratega przemysłowego. Jego cena zależy jednak od stopnia ochrony prawnej własności intelektualnej, solidności projektu, realnie osiągalnych marż oraz poziomu dodatkowego finansowania potrzebnego do osiągnięcia stabilnego dodatniego przepływu środków pieniężnych.
Decyzja o kontynuacji projektu nie będzie zatem oparta wyłącznie na atrakcyjności technologicznej. Inwestor będzie chciał wiedzieć, które projekty są gotowe do budowy w krótkim terminie, czy przyłączenia do sieci zostały zabezpieczone, jakie istnieją umowy dostawy i zakupu, jaki jest wymagany poziom przedfinansowania oraz czy istnieją ryzyka wynikające z gwarancji lub przestarzałych projektów. Równie ważne jest pytanie, która firma posiada jakie prawa, pracowników, umowy z klientami i patenty. Im bardziej przejrzysta będzie ta struktura, tym większa szansa na rozwiązanie wykraczające poza samą sprzedaż poszczególnych aktywów.
Duże wsparcie nie zastąpi płynności
Nieudana próba ratunkowa uwypukla różnicę między poparciem społecznym, niewiążącym interesem a prawnie wiążącym zobowiązaniem, które faktycznie zapewnia finansowanie. Subskrypcja akcji, zamiar inwestycyjny lub oferta rozmów mogą wzbudzić zaufanie publiczne. Jednak w przypadku prognozy kontynuacji działalności związanej z niewypłacalnością i dziennej wypłacalności liczy się tylko kapitał prawnie wiążący, dostępny na czas i wolny od niespełnionych warunków. Jeśli dwa główne zobowiązania nie mogą zostać zrealizowane, nominalnie osiągnięty cel finansowania może zostać ponownie zaniżony w ciągu kilku dni.
Fakt, że nie przyjęto żadnych środków inwestorów, ponieważ nie osiągnięto wymaganego progu, jest uzasadniony zarówno z perspektywy polityki regulacyjnej, jak i ochrony inwestorów. Zapobiega to wnoszeniu kapitału przez drobnych inwestorów w sytuację, w której średnioterminowe finansowanie pozostaje niejasne. Dla spółki jednak ta klauzula ochronna oznaczała, że nawet mniejsze wpłaty, które faktycznie wpłynęły, nie mogły zostać wykorzystane jako finansowanie pomostowe. Kampania została zatem zaprojektowana jako rozwiązanie typu „wszystko albo nic”: albo wygenerowany zostanie wystarczająco duży bufor finansowy, albo inwestycja w ogóle nie dojdzie do skutku.
Obniżenie minimalnej inwestycji do 600 euro poszerzyło potencjalną bazę inwestorów, ale nie mogło zastąpić kapitału instytucjonalnego. Firmy wzrostowe, działające projektowo, potrzebują nie tylko licznych inwestorów wspierających, ale także kilku silnych finansowo inwestorów-kotwic, którzy mogą podjąć zdecydowane zobowiązanie nawet w trudnych czasach. Private equity może to uzupełnić, ale nadaje się jedynie w ograniczonym zakresie do pokrycia krótkoterminowych strat operacyjnych, kosztów przedprojektowych i wielomilionowych zabezpieczeń związanych z projektem. Sytuacja staje się szczególnie problematyczna, gdy kampania jest postrzegana jako ostatnia próba ratowania firmy. W takim przypadku ryzyko dla inwestorów wzrasta, a czas potrzebny na przeprowadzenie dokładnego due diligence ulega skróceniu.
Proces ten ilustruje zatem nie tylko porażkę komunikacyjną, ale i trudną rzeczywistość finansową. Pozytywny feedback to wartość niematerialna. Płynność to wskaźnik przepływów pieniężnych. Pomiędzy nimi leży ocena zdolności kredytowej, warunków, terminów zapadalności, zabezpieczeń i uprawnień decyzyjnych. Wiele firm upada nie dlatego, że nikomu nie podoba się ich pomysł, ale dlatego, że zbyt mało inwestorów jest skłonnych do faktycznego przekazania swoich pieniędzy w wymaganym terminie, biorąc pod uwagę istniejące ryzyko.
Boom zamaskował podatność na atak
Firma Next2Sun została założona w 2015 roku i z pioniera technologicznego przekształciła się w grupę działającą na arenie międzynarodowej. Jej pionowa, dwustronna konstrukcja znacząco różni się od konwencjonalnych, naziemnych systemów skierowanych na południe. Zamiast dążyć do maksymalnej wydajności około południa, moduły dwustronne przechwytują światło słoneczne głównie rano i wieczorem. Orientacja wschód-zachód skutkuje profilem generacji z dwoma szczytami dobowymi i niższym szczytem południowym. W sieci energetycznej o szybko rozwijającej się mocy konwencjonalnych instalacji fotowoltaicznych, taki profil może mieć większą całkowitą wartość systemu niż dodatkowa kilowatogodzina wygenerowana w i tak już wysokowydajnym okresie popołudniowym.
Firma spodziewała się dostarczyć około 50 megawatów mocy projektowej w 2026 roku. Byłoby to prawie tyle samo, co w poprzednich dziesięciu latach łącznie. Na 2027 rok prognozowano ponad 70 megawatów, a w średnim okresie planowane są nawet trzycyfrowe wolumeny mocy rocznie. Dane te wskazują na znaczący wzrost rynku. Z drugiej strony, ujawniają one również klasyczną strefę zagrożenia dla rozwijającej się firmy projektowej: zapotrzebowanie na kapitał często rośnie szybciej niż księgowane przychody i operacyjne przepływy pieniężne.
W projektach energetycznych okres między złożeniem zamówienia a płatnością często jest długi. Konieczne jest zabezpieczenie gruntu, sporządzenie planów, opłacenie ekspertyz, uzyskanie pozwoleń, zarezerwowanie przyłączy do sieci, zamówienie komponentów i zatrudnienie personelu. Jeśli decyzja o finansowaniu, pozwolenie na budowę lub zatwierdzenie przez bank ulegną opóźnieniu, koszty pozostają, a oczekiwany napływ gotówki nie zostanie zrealizowany. Wzrost potęguje to wyzwanie związane z wstępnym finansowaniem. Firma może mieć pełną pulę projektów, a mimo to stać się niewypłacalna, jeśli luka finansowa między wydatkami a wpływami stanie się zbyt duża.
W szczególności pionierzy ponoszą dodatkowe koszty. Muszą nie tylko wdrażać projekty, ale także wyjaśniać sytuację na rynku, pomagać w kształtowaniu standardów technicznych, przekonywać władze, badać wpływ na rolnictwo, tworzyć nowe łańcuchy dostaw i tworzyć referencje. Wiele z tych wydatków generuje korzyści społeczne, ale nie da się ich w pełni uwzględnić w cenie pierwszego sprzedanego systemu. Późniejsi konkurenci często czerpią korzyści z ustalonych standardów i rosnącej akceptacji, nie ponosząc pełnych kosztów pionierstwa. Z ekonomicznego punktu widzenia tworzy to lukę między korzyściami płynącymi z innowacji a zwrotem, jaki innowator może osiągnąć prywatnie.
Bilans miał silniejszy wpływ niż saldo gotówki
Opublikowane roczne sprawozdanie finansowe Next2Sun AG na dzień 31 grudnia 2024 r. pokazuje, dlaczego pobieżna analiza bilansu nie może wyjaśnić późniejszego kryzysu. AG jest zasadniczo spółką holdingową zarządzającą i nie jest synonimem całej grupy operacyjnej. Jej aktywa ogółem na koniec 2024 r. wyniosły około 4,74 mln euro. Wykazany kapitał własny wyniósł około 4,17 mln euro, co matematycznie odpowiadało wysokiemu wskaźnikowi kapitału własnego, wynoszącemu prawie 88%. Zostało to skompensowane zobowiązaniami w wysokości prawie 499 000 euro i rezerwami w wysokości nieco ponad 76 000 euro.
Dane te początkowo dają poczucie stabilności. Jednak struktura aktywów jest ważniejsza niż sam wskaźnik. Około 2,46 mln euro przypadało na inwestycje finansowe, głównie udziały w spółkach powiązanych. Kolejne 2,19 mln euro stanowiły należności od spółek powiązanych. Natomiast saldo gotówki i środków na rachunkach bankowych wyniosło zaledwie około 67 400 euro. Nie oznacza to, że spółka była nadmiernie zadłużona na koniec 2024 roku. Oznacza to jednak, że znaczna część jej aktywów była zamrożona w udziałach i roszczeniach wewnątrzgrupowych i nie była łatwo dostępna jako źródło płynności.
Należności od podmiotów powiązanych zmniejszyły się rok do roku z około 2,47 mln euro do 2,19 mln euro. Jednocześnie AG zwiększyła wartość bilansową w Next2Sun Technology GmbH o 1 mln euro do około 2,32 mln euro. Łączna wartość bilansowa aktywów finansowych wzrosła z około 1,43 mln euro do 2,46 mln euro w ciągu roku. Ten trend wskazuje na kontynuację finansowania i kapitalizacji struktury operacyjnej. Może to być normalne w przypadku spółki holdingowej. Jednak w kolejnym kryzysie staje się oczywiste, że wartość inwestycji i należności wewnątrzgrupowych zależy od wyników ekonomicznych spółek zależnych.
Rachunek zysków i strat spółki akcyjnej (AG) również nie powinien być interpretowany jako skonsolidowane sprawozdanie finansowe. Przychody spółki holdingowej w 2024 r. wyniosły jedynie 204 000 euro. Zostały one uzupełnione o około 12 000 euro pozostałych przychodów operacyjnych oraz około 142 600 euro odsetek i podobnych przychodów, głównie od spółek powiązanych. Po odliczeniu kosztów osobowych, pozostałych kosztów operacyjnych i odsetek, strata netto za rok obrotowy wyniosła około 40 600 euro. W poprzednim roku odnotowano niewielki zysk w wysokości około 18 600 euro. Skumulowany deficyt wzrósł zatem do około 263 500 euro.
Szczególnie uderzający jest wzrost pozostałych kosztów operacyjnych AG z około 48 700 euro do około 148 600 euro. Jednocześnie spółka holdingowa dysponowała znacznymi rezerwami kapitałowymi i otrzymała dodatkowe premie z subskrypcji akcji w 2024 roku. Taka struktura początkowo minimalizowała straty. Nie odpowiada ona jednak na kluczowe pytanie, ile płynności finansowej zużyły spółki zależne w 2025 roku. Skonsolidowane sprawozdania finansowe za 2025 rok nie były jeszcze dostępne w trakcie próby ratowania. Wiadomo było jedynie, że całkowite przychody i zysk znacznie spadły w porównaniu z 2024 rokiem.
Lekcja ekonomiczna jest tu oczywista: wysoki wskaźnik kapitału własnego zapewnia ochronę tylko wtedy, gdy aktywa są wartościowe i wystarczająco płynne. Firma może prezentować się w bilansie jako stabilna finansowo, a jednocześnie cierpieć na dotkliwy niedobór przepływów pieniężnych. W grupach o strukturze holdingowej płynność, zobowiązania, możliwości projektowe i ryzyko są dodatkowo skomplikowane ze względu na fakt, że są one rozproszone w różnych podmiotach prawnych. Dlatego dla inwestorów skonsolidowana analiza przepływów pieniężnych jest ważniejsza niż pojedynczy wskaźnik bilansowy.
Rok 2025 stał się punktem zwrotnym
Firma wskazała brak lub opóźnienie w uzyskaniu pomocy publicznej na planowane dotacje dla sektora rolno-fotowoltaicznego jako poważne obciążenie. Spowodowało to nie tylko irytację polityczną, ale także konkretne ryzyko biznesowe. Deweloperzy projektów planują personel, łańcuchy dostaw i prace wstępne w oparciu o przewidywane warunki rynkowe. Jeśli obiecany mechanizm finansowania nie zadziała na czas, projekty mogą nie zostać sfinansowane, pomimo podstawowego popytu, lub mogą nie zostać zrealizowane zgodnie z ustalonymi warunkami.
W przypadku ugruntowanej, standardowej technologii takie opóźnienie jest uciążliwe. Dla wyspecjalizowanej firmy na młodym rynku może to być zagrożenie dla życia. Klienci czekają, banki domagają się większego kapitału, inwestorzy odkładają decyzje, a przychody z projektów są przesuwane na późniejsze lata obrotowe. Jednak bazy kosztowej nie da się obniżyć w tym samym tempie bez utraty możliwości realizacji projektów w późniejszym terminie. Inżynierów, planistów projektów i zespołów sprzedaży nie można zatrudniać i zwalniać w sposób arbitralny.
Do tego doszła coraz bardziej ostrożna sytuacja finansowa. Po podwyżkach stóp procentowych w poprzednich latach inwestorzy stali się bardziej selektywni. Banki nie tylko analizowały oczekiwaną roczną rentowność systemu fotowoltaicznego, ale także godzinowy profil wytwarzania, ujemne ceny energii elektrycznej, ryzyko ograniczeń, przeciążenie sieci, umowy marketingowe i odporność partnerów projektu. Stwarza to problem z wyceną innowacyjnych technologii: korzyści systemowe mogą być większe, ale brakuje długoterminowych danych operacyjnych, ujednoliconych modeli finansowania i porównywalnych transakcji.
Next2Sun znalazł się w klasycznej sytuacji kryzysowej. Firma musiała kontynuować inwestycje, aby sprostać oczekiwanemu wzrostowi na rynku, podczas gdy wzrost ten był opóźniany politycznie i finansowo. Według firmy, straty w 2025 roku zostały początkowo w dużej mierze pokryte z kredytów bankowych i kapitału własnego. To dało czas, ale nie stworzyło zrównoważonego cyklu finansowania. W 2026 roku, gdy potrzebny był dalszy kapitał wzrostowy, apetyt inwestorów instytucjonalnych na ryzyko był ograniczony.
Nowość: Patent z USA – instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi!

Nowość: Patent z USA – Instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi! - Zdjęcie: Xpert.Digital
Istotą tego postępu technologicznego jest celowe odejście od konwencjonalnego mocowania zaciskowego, które od dziesięcioleci jest standardem. Nowy, bardziej efektywny czasowo i ekonomicznie system montażu rozwiązuje ten problem, bazując na zupełnie nowej, bardziej inteligentnej koncepcji. Zamiast zaciskać moduły w określonych punktach, są one umieszczane w ciągłej, specjalnie ukształtowanej szynie nośnej i bezpiecznie utrzymywane na miejscu. Taka konstrukcja gwarantuje równomierne rozłożenie wszystkich sił – zarówno obciążeń statycznych od śniegu, jak i obciążeń dynamicznych od wiatru – na całej długości ramy modułu.
Więcej informacji tutaj:
Fotowoltaika rolnicza: potencjał i zagrożenia na przyszłość
Zaawansowany technologicznie, wymagający finansowo
Pionowa, bifacialna agrivoltaika rozwiązuje jednocześnie kilka problemów. Umożliwia ona rolnicze wykorzystanie przestrzeni między rzędami modułów, zmniejsza potrzebę całkowitego przekształcania gruntów rolnych i generuje energię elektryczną o innych porach dnia niż konwencjonalne systemy skierowane na południe. W zależności od lokalizacji, rozstawu rzędów, współczynnika odbicia światła od gruntu i rodzaju modułu, można osiągnąć znaczne plony jednostkowe. Niższa moc zainstalowana z hektara jest częściowo rekompensowana przez lepszą użyteczność rolniczą i bardziej zorientowany na rynek profil energetyczny.
Profil generacji staje się coraz ważniejszy. Pod koniec 2025 roku Niemcy dysponowały około 117 gigawatami zainstalowanej mocy fotowoltaicznej i musiałyby dodawać średnio prawie 20 gigawatów rocznie do 2030 roku, aby osiągnąć cel 215 gigawatów. Jednak wraz ze wzrostem mocy, wartość dodatkowej kilowatogodziny w słonecznych godzinach południowych maleje. W 2025 roku ujemne ceny hurtowe występowały przez 573 godziny. Jednocześnie fotowoltaika dostarczyła do sieci 74,1 terawatogodzin. Znaczna część produkcji energii słonecznej spadła zatem w godzinach, w których ceny rynkowe były niskie lub ujemne.
Pionowe systemy wschód-zachód mogą łagodzić ten tzw. kanibalizację. Generują one stosunkowo więcej energii rano i wieczorem, kiedy zapotrzebowanie jest często wyższe, a podaż energii słonecznej niższa. Może to umożliwić wyższe przychody ze sprzedaży, lepsze wykorzystanie sieci i zmniejszenie zapotrzebowania na magazynowanie. Jednak ta zaleta nie przekłada się automatycznie na wyższą marżę zysku. Wyższe koszty systemu, niższa gęstość mocy, bardziej złożone planowanie, specjalistyczne podstruktury i jeszcze mniejszy rynek dostaw mogą zniwelować przewagę w zakresie przychodów.
Opłacalność ekonomiczna zależy zatem od kilku źródeł przychodów i korzyści. Należą do nich sprzedaż energii elektrycznej, potencjalne dotacje, kontynuacja użytkowania rolniczego, dochody z dzierżawy, brak konfliktów gruntowych, korzystniejszy profil gwarantowanego udziału w rynku oraz, w stosownych przypadkach, lokalne umowy zakupu bezpośredniego. Wiele z tych korzyści przynosi korzyści różnym interesariuszom. Operator sieci korzysta z płynniejszego profilu sieci, rolnik z podwójnego użytkowania gruntów, gmina z akceptacji i wartości dodanej, a odbiorca energii elektrycznej z szerszego rozproszenia wytwarzania. Jednak spółka projektowa może sfinansować te ogólne korzyści tylko wtedy, gdy przełożą się one na przychody generujące przepływy pieniężne poprzez umowy lub przepisy dotyczące dotacji.
Ogromny potencjał nie stanowi jeszcze rynku
Teoretyczny potencjał agriwoltaiki w Niemczech jest wyjątkowo duży. Analizy naukowe wskazują, że w szczególnie odpowiednich lokalizacjach można by zainstalować około 500 gigawatów mocy szczytowej. Przy szerszych założeniach technicznych potencjał sięga tysięcy gigawatów. Liczby te pokazują, że agriwoltaika nie musi pozostać zjawiskiem niszowym. Nie mówią one jednak wiele o tym, ile projektów może zostać zatwierdzonych, podłączonych do sieci i sfinansowanych w krótkim okresie.
Do połowy 2025 roku w odpowiedniej bazie danych znajdowało się 95 instalacji fotowoltaicznych agro o łącznej mocy szczytowej około 390 megawatów i powierzchni około 1210 hektarów. 28 z nich to systemy zintegrowane pionowo. W porównaniu z teoretycznym potencjałem, rynek znajdował się zatem wciąż w początkowej fazie rozwoju. Jest to atrakcyjne dla pionierów, ponieważ umożliwia rozwój. Jednocześnie jest ryzykowne, ponieważ standardy, przepisy dotyczące finansowania, modele bankowe i procedury uzyskiwania pozwoleń nie zostały jeszcze w pełni ustalone.
Lokalizacja może być idealnie dostosowana do rolnictwa, a mimo to nie zostać zrealizowana z powodu braku punktu przyłączenia do sieci. Projekt, który jest technicznie atrakcyjny, może zostać opóźniony z powodu planowania miejskiego, wymogów ochrony środowiska, terminów dostaw lub wiarygodności kredytowej klienta. Projekt z gwarantowaną produkcją energii elektrycznej może pozostać niefinansowalny, jeśli model przychodów jest zbyt zależny od wahań cen rynkowych. Rzeczywisty wolumen rynkowy, który można rozwinąć, jest zatem zawsze znacznie mniejszy niż potencjał techniczny.
To prowadzi do niebezpiecznego błędu oczekiwań firm. Wysokie wskaźniki potencjału zachęcają do ambitnych inwestycji w personel, sprzedaż i moce produkcyjne. Jednak rzeczywisty przepływ środków zależy od kilku projektów, które jednocześnie pokonają wszystkie wąskie gardła. Jeśli rynek dojrzewa wolniej niż organizacja, pojawia się luka finansowa. Next2Sun nie poniósł zatem porażki z powodu braku dostępnej powierzchni, ale raczej z powodu ograniczeń czasowych i finansowych, które pozwoliły mu przełożyć potencjał na rentowny biznes.
Nowa polityka energetyczna przesuwa ryzyko
Rząd niemiecki oficjalnie podtrzymuje swój cel, jakim jest osiągnięcie 80-procentowego udziału energii odnawialnej w zużyciu energii elektrycznej brutto do 2030 roku. Jednocześnie system wsparcia ma stać się bardziej zorientowany na rynek, sieć i system. Projekt reformy ustawy o odnawialnych źródłach energii, przedstawiony w 2026 roku, przewiduje stopniowe odchodzenie od długoterminowych stałych taryf gwarantowanych, zwiększenie sprzedaży bezpośredniej, inteligentne sterowanie elektrowniami oraz silniejsze skupienie się na wydajności sieci i sygnałach cenowych. W przypadku energii słonecznej nacisk ma zostać położony na opłacalne instalacje naziemne.
Podstawowe uzasadnienie ekonomiczne jest zrozumiałe. System energetyczny z wysokim udziałem fotowoltaiki nie powinien trwale wynagradzać producentów za jednoczesne dostarczanie energii do sieci, niezależnie od popytu lub warunków sieciowych. Ujemne ceny sygnalizują brak elastyczności. Magazynowanie, elastyczni odbiorcy, dynamiczne taryfy i sterowalna generacja muszą zatem być silniej zintegrowane z rynkiem. Subsydia, które nagradzają tylko zainstalowaną moc, nie uwzględniając czasowej wartości produkcji, stają się coraz mniej efektywne wraz z rozbudową sieci.
Jednak rozkład ryzyka transformacji jest problematyczny. Duże firmy energetyczne mogą organizować marketing bezpośredni, prognozowanie, zarządzanie grupą bilansującą i zabezpieczanie cen wewnętrznie lub za pośrednictwem uznanych partnerów. Mali operatorzy, obywatelskie spółdzielnie energetyczne i wyspecjalizowane przedsiębiorstwa średniej wielkości ponoszą relatywnie wyższe koszty transakcyjne. Jeśli długoterminowe, przewidywalne taryfy gwarantowane zostaną obniżone lub wyeliminowane, udział ryzyka cen rynkowych, marketingu i finansowania wzrasta. Banki reagują na to wyższymi wymogami dotyczącymi kapitału własnego, zabezpieczeń i umów.
Jednak mówienie o całkowitym prawnym wstrzymaniu obywatelskiej transformacji energetycznej byłoby zbyt daleko idące. Istniejące instalacje zachowują uzgodnione warunki, a nawet małe nowe instalacje mogą pozostać ekonomicznie opłacalne dzięki autokonsumpcji, magazynowaniu i elastycznemu marketingowi. Reforma jednak zasadniczo zmienia model biznesowy. Faworyzuje ona podmioty dysponujące oszczędnościami skali, wiedzą specjalistyczną w zakresie danych, dostępem do obrotu energią elektryczną i tanim kapitałem. Bez uproszczonych modeli marketingowych i uczciwych ofert agregacyjnych istnieje ryzyko koncentracji rynku na korzyść większych firm.
W przypadku Next2Sun bezpośredni związek przyczynowo-skutkowy jest ograniczony. Niewypłacalność nie wynikała wyłącznie z przyszłej reformy ustawy o odnawialnych źródłach energii (EEG), ale raczej z już poniesionych strat, opóźnionych efektów subsydiowania i nieudanej próby pozyskania kapitału. Jednak zmiany polityczne wpływają na oczekiwania inwestorów. Firmy dostarczające kapitał obecnie oceniają warunki dochodowe w ciągu najbliższych dziesięciu do dwudziestu lat. Niepewność regulacyjna zwiększa wymaganą premię za ryzyko jeszcze przed ostatecznym uchwaleniem ustawy.
Bezpieczeństwo gazowe i konkurencja w zakresie energii słonecznej
Zarzut, że decydenci polityczni chronią interesy sektora gazu ziemnego, jednocześnie obciążając zdecentralizowane odnawialne źródła energii, dotyka realnego konfliktu dystrybucyjnego, ale powinien zostać sformułowany precyzyjnie. W coraz bardziej odnawialnym systemie elektroenergetycznym Niemcy potrzebują gwarantowanej energii przez wiele godzin przy niskiej produkcji energii wiatrowej i słonecznej. W perspektywie krótkoterminowej elastyczne elektrownie gazowe będą prawdopodobnie głównym źródłem tej energii, a w przyszłości, w idealnym przypadku, będą zasilane gazami neutralnymi dla klimatu lub wodorem. Takie elektrownie nie są budowane przede wszystkim z myślą o długich godzinach pracy przy pełnym obciążeniu, lecz raczej jako rezerwa mocy na okresy niedoborów.
Stwarza to asymetrię polityczną. W przypadku elektrowni dyspozycyjnych rozważa się inwestycje wspierane przez państwo lub mechanizmy mocowe, ponieważ sam rynek może nie być w stanie w wystarczającym stopniu zrekompensować podaży mocy. Z kolei w przypadku fotowoltaiki silniejszy jest nacisk na integrację rynku i obniżenie gwarantowanych taryf gwarantowanych. Oba środki można uzasadnić względami systemowymi, ale w różny sposób odnoszą się one do różnych rodzajów ryzyka: gwarantowana moc jest objęta gwarancją bezpieczeństwa dostępności, podczas gdy nowi producenci energii odnawialnej ponoszą większe ryzyko cenowe i marketingowe.
Rozsądna ekonomicznie polityka nie powinna faworyzować poszczególnych technologii, lecz transparentnie rekompensować usługi systemowe. Należą do nich gwarantowana moc, elastyczne zapotrzebowanie, pojemność magazynowa, wybór lokalizacji sprzyjającej sieci oraz zasilanie w dogodnych godzinach. Pionowe systemy fotowoltaiczne mogłyby skorzystać z takich ram, ponieważ ich poranne i wieczorne profile mogą być korzystniejsze z perspektywy systemowej. Jednak dopóki ta przewaga przejawia się jedynie pośrednio poprzez zmienne ceny rynkowe, finansowanie pozostaje trudniejsze niż w przypadku stałych dotacji lub długoterminowych umów zakupu energii.
Problem nie polega zatem na prostej walce między gazem a energią słoneczną, lecz na niepełnej wycenie wartości systemu. Elektrownie gazowe rozwiązują problem okresów niskiej produkcji energii wiatrowej i słonecznej, ale nie rozwiązują problemu uzależnienia od cen paliw i importu. Fotowoltaika obniża koszty krańcowe i emisje, ale bez magazynowania i elastycznego popytu generuje rosnące nadwyżki w ciągu dnia. Najbardziej opłacalnym rozwiązaniem jest podejście portfelowe. Aby to osiągnąć, reguły rynkowe muszą umożliwiać inwestowanie we wszystkie niezbędne funkcje, bez uzależniania finansowania od przynależności politycznej lub wielkości firmy.
Dlaczego ta sprawa wykracza poza Next2Sun
Niemiecki przemysł fotowoltaiczny przeżywa paradoks. Ekspansja osiąga wysoki poziom, podczas gdy indywidualni producenci, instalatorzy i deweloperzy projektów znajdują się pod presją. W 2025 roku dodano około 16,4 gigawatów nowej mocy fotowoltaicznej. Wolumen rynku jest zatem znaczący. Niemniej jednak marże spadają w niektórych częściach łańcucha wartości, a finansowanie, przyłącza do sieci i marketing stają się coraz trudniejsze. Rosnący rynek docelowy nie gwarantuje rentownego wzrostu dla każdego dostawcy.
Deweloperzy projektów są szczególnie narażeni. Inwestują wcześnie, osiągają przychody późno i są uzależnieni od szeregu decyzji zewnętrznych. W przypadku niepowodzenia finansowania projektu, istniejące zobowiązania pozostają. Opóźnienia w podłączeniu do sieci powodują przesunięcie sprzedaży. Jeśli wartość rynkowa energii słonecznej spadnie, banki zmieniają swoje modele. Jednocześnie niedrogie moduły mogą obniżyć koszty ogólne, ale mogą również nasilić konkurencję i obniżyć marże firm zajmujących się rozwojem, inżynierią i integracją systemów.
Innowacyjne przedsiębiorstwa średniej wielkości również znajdują się w tzw. „dolinie śmierci” między demonstracją a skalowaniem przemysłowym. Dostępne są fundusze na badania oraz kredyty bankowe na ugruntowane projekty infrastrukturalne. Pomiędzy nimi znajduje się faza, w której technologia jest sprawdzona, ale model biznesowy nie jest jeszcze ujednolicony. To właśnie na tym etapie pozyskanie pięciu lub dziesięciu milionów euro jest często trudniejsze niż setki milionów euro później na portfel projektów o niskim ryzyku.
Niewypłacalność jest zatem sygnałem ostrzegawczym dla niemieckiego finansowania innowacji. Nie wystarczy promować badania i wyznaczać cele ekspansji. Firmy potrzebują kapitału na rozwój, niezawodnych procedur zatwierdzania, jasnych warunków finansowania oraz instrumentów finansowych, które odzwierciedlałyby również nowe korzyści systemowe. W przeciwnym razie patenty i instalacje referencyjne będą rozwijane w Niemczech, a za dalszą skalowalność odpowiadać będą bardziej wpływowi finansowo gracze międzynarodowi.
Co musiałaby osiągnąć skuteczna akcja ratunkowa
Skuteczna restrukturyzacja musi najpierw zapewnić krótkoterminową płynność finansową, jednocześnie zmniejszając strukturalne zapotrzebowanie na kapitał. Obejmuje to konsekwentne priorytetyzowanie projektów w oparciu o ich gotowość do budowy, marżę zysku, przyłączenie do sieci i wykonalność finansowania. Projekty z długotrwałymi procesami zatwierdzania lub niepewnym finansowaniem nie mogą zamrażać zasobów w takim samym stopniu, jak projekty, które mogą generować przychody w ciągu kilku miesięcy. Mniejszy, skoncentrowany portfel może być bardziej wartościowy dla kontynuacji działalności niż duży, ale kapitałochłonny portfel.
Po drugie, inwestor strategiczny byłby prawdopodobnie bardziej odpowiedni niż kolejna szeroko zdywersyfikowana kampania ratunkowa. Partner przemysłowy mógłby wnieść nie tylko kapitał, ale także siłę nabywczą, moce produkcyjne, finansowanie projektu, gwarancje i dostęp do rynku. Możliwe są również modele licencjonowania, w których Next2Sun nie będzie już w pełni samodzielnie wdrażać swojej technologii w każdym regionie. Zmniejsza to zapotrzebowanie na kapitał, ale niesie ze sobą ryzyko niższych marż i utraty kontroli nad częściami łańcucha wartości.
Po trzecie, wartość systemowa technologii musi być ujęta w umowie. Długoterminowe umowy zakupu energii z odbiorcami, którzy mają wysokie obciążenie rano i wieczorem, mogłyby wynagrodzić profil wytwarzania. Połączenie z magazynami energii, elektrolizerami lub elastycznymi odbiorcami komercyjnymi mogłoby przynieść dodatkowe przychody. Współpraca z rolnictwem, gminami i regionalnymi dostawcami energii jest również opłacalna, jeśli nie tylko generuje akceptację, ale także zapewnia wiążące umowy dotyczące użytkowania gruntów, odbioru i finansowania.
Po czwarte, grupa potrzebuje przejrzystości w kwestiach dotyczących dziedzictwa i przyszłych potrzeb finansowych. Inwestor nie uratuje technologii, jeśli nie będzie jasne, jakie dodatkowe straty będą musiały zostać sfinansowane, aby osiągnąć rentowność. Dlatego niezbędny jest solidny, zintegrowany plan obejmujący rachunki zysków i strat, bilanse oraz prognozy przepływów pieniężnych. Musi on uwzględniać pesymistyczne scenariusze opóźnień w wydawaniu pozwoleń, ujemnych cen, niższych marż projektów i wyższych kosztów finansowania.
Czego politycy powinni się z tego nauczyć
Decydenci polityczni powinni lepiej koordynować zobowiązania finansowe i zatwierdzanie pomocy państwa. Ogłoszone zachęty rynkowe mogą skłonić firmy do inwestowania, mimo że ich prawne wdrożenie jest wciąż niepewne. Jeśli mechanizm zostanie później opóźniony lub zmieniony, firmy ponoszą koszty czuwania. Wiarygodne państwo musi albo terminowo zapewnić pewność prawną, albo zaoferować rozwiązania przejściowe, które zapobiegną nagłym lukom w finansowaniu.
Ponadto finansowanie powinno być silniej zróżnicowane w zależności od wartości systemu, bez tworzenia nieprzejrzystego systemu subsydiowania. Technologie charakteryzujące się niższym zapotrzebowaniem szczytowym w południe, lepszym wykorzystaniem gruntów lub korzystniejszym profilem sieci generują korzyści, które nie są widoczne w prostych porównaniach kilowatogodzin. Przetargi mogłyby uwzględniać te cechy, stosując przejrzyste kryteria. Alternatywnie, lokalne opłaty sieciowe, elastyczne umowy przyłączeniowe lub uzależnione od czasu premie rynkowe mogłyby stanowić odpowiednie sygnały.
Dla projektów energetycznych będących własnością obywateli i mniejszych firm, łatwy dostęp do marketingu bezpośredniego jest kluczowy. Jeśli każdy mały projekt wymaga złożonych struktur grupowych w zakresie handlu, pomiaru i bilansowania, powstaje pośrednia bariera wejścia na rynek. Standaryzowane umowy, regulowany dostęp do danych i konkurencyjne oferty agregacji mogłyby uwolnić korzyści skali bez rezygnowania ze zdecentralizowanej struktury własnościowej.
Wreszcie, finansowanie publiczne powinno w większym stopniu koncentrować się na fazie skalowania. Gwarancje, dług podporządkowany lub instrumenty współfinansowania mogą mobilizować kapitał prywatny bez uspołeczniania strat na wszystkich poziomach. Musi to zostać poprzedzone niezależnym przeglądem technicznym i komercyjnym, odpowiednim wkładem kapitałowym oraz jasno określonymi celami restrukturyzacyjnymi. Nie każda firma oferująca ekologiczny produkt jest warta ratowania. Jednak system finansowania, który regularnie traci cennych technologicznie pionierów w procesie transformacji na rynek masowy, jest ekonomicznie nieefektywny.
Rzeczywista wartość jest teraz przedmiotem oceny
Next2Sun to nie tylko odosobniony przypadek ani dowód na ogólną porażkę transformacji energetycznej. Pokazuje on raczej, jak ściśle technologia, regulacje, rynek kapitałowy i wdrażanie projektów są ze sobą powiązane. Dobry wynalazek nie może się rozwijać bez płynnych środków. Duży rurociąg nie może generować przepływów pieniężnych bez przyłączy do sieci i wiążącego finansowania. Polityczne cele ekspansji wyznaczają kierunek, ale nie zastępują bankowych modeli przychodów.
Nadchodzące tygodnie pokażą, czy oddzielenie spółek niewypłacalnych od niewypłacalnych ułatwi restrukturyzację, czy też osłabi integrację operacyjną grupy. Co kluczowe, inwestor oceni wartość patentów, referencji, pracowników i międzynarodowej pozycji rynkowej jako wyższą niż koszty restrukturyzacji. Równie istotne jest to, czy realizowane projekty będą w stanie szybko wygenerować wystarczającą płynność i czy klienci zachowają zaufanie pomimo postępowania.
Dla Niemiec stawka jest wyższa niż przetrwanie pojedynczej firmy. Jeśli innowacyjne technologie energetyczne zostaną opracowane, przetestowane i wprowadzone na rynek w Niemczech, ale nie uda im się przyciągnąć kapitału w fazie skalowania, część przyszłej wartości nieuchronnie przeniesie się gdzie indziej. Społeczeństwo będzie wówczas finansować koszty wczesnego kształcenia, podczas gdy inni będą czerpać korzyści z przemysłu. Nie byłaby to ani racjonalna polityka przemysłowa, ani opłacalna transformacja energetyczna.
Prowokująca prawda jest zatem taka: Niemcom nie brakuje pomysłów na energię słoneczną, ale cierpliwości, kapitału i stabilności regulacyjnej niezbędnej do skalowania bardziej ambitnych projektów. Next2Sun wciąż można zrestrukturyzować. Jednak nawet udana akcja ratunkowa nie wyeliminuje podstawowego problemu strukturalnego. Tylko wtedy, gdy rynek odpowiednio oceni korzyści czasowe, przestrzenne i rolnicze płynące z technologii odnawialnych, a firmy będą w stanie sfinansować przejście od innowacji do skalowania, pionierskie prace technologiczne przełożą się na zrównoważone tworzenie wartości przemysłowej.
Twój partner w rozwoju biznesu w branży fotowoltaicznej i budowlanej
Od przemysłowych instalacji fotowoltaicznych na dachach po parki słoneczne i większe parkingi słoneczne
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.