Blokada naftowa Iranu: Rezerwy ropy na tankowcach maleją – Dlaczego Teheranowi brakuje teraz miliardów – Kreatywny obraz na ten temat, stworzony przy użyciu sztucznej inteligencji: Xpert.Digital
Ropa naftowa w ziemi, ale brak pieniędzy w kasach: kryzys eksportowy Iranu się pogłębia
Puste tankowce, mniejsze dochody: jak blokada ropy naftowej w Iranie wpływa na jego gospodarkę
Zasoby ropy naftowej w Iranie są niemal na wyczerpaniu, a konsekwencje tego odczuwamy w życiu codziennym
Irańska ropa naftowa nie zniknęła – ale kluczowy sposób jej krótkoterminowej monetyzacji w dużej mierze wysechł. Pływające rezerwy u wybrzeży Azji, z których Teheran nadal mógł sprzedawać ropę naftową chińskim rafineriom pomimo zablokowanych szlaków eksportowych, zostaną niemal wyczerpane do połowy października 2026 roku, według wiodących szacunków. Istnieją rozbieżne dane dotyczące dokładnej pozostałej ilości. Jasne jest jednak, że bufor finansowy, który wcześniej łagodził skutki blokady, znacznie się skurczył.
Nie oznacza to, że irańskie złoża ropy naftowej są wyczerpane ani że kraj natychmiast stanie się niewypłacalny. Kluczowe pytanie brzmi raczej, czy kraj będzie w stanie przekuć swoje surowce w stabilne dochody z eksportu. Jeśli nowe dostawy nie nadejdą, podaż dewiz, budżet państwa i import znajdą się pod coraz większą presją. Konsekwencje mogą odbić się na produkcji przemysłowej i sile nabywczej ludności. Skala kryzysu zależy również od tego, czy Iran zdoła zapewnić sobie nowe kanały sprzedaży i stabilny dopływ funduszy.
Puste tankowce Iranu: Jak blokada ropy naftowej paraliżuje gospodarkę Teheranu: Ropa naftowa w ziemi nie płaci rachunków
Iran traci kluczowy bufor finansowy, ponieważ jego pływające magazyny ropy naftowej w Azji są w dużej mierze wyczerpane. Ropa naftowa, która znajdowała się poza zablokowanymi szlakami eksportowymi i w związku z tym nadal mogła być sprzedawana do chińskich rafinerii, według wstępnych szacunków, nie będzie już dostępna do połowy października 2026 roku. Inne obserwacje wskazują na mniejsze pozostałe zapasy. Chociaż istnieje niepewność co do dokładnego terminu, znacznie mniejsza jest niepewność co do gwałtownego spadku dostępnych rezerw. Czynnikiem decydującym o sytuacji ekonomicznej nie jest ostatnia dostawa, ale przejście od tymczasowego, możliwego do pokonania zakłócenia w dostawach do trwałego braku nowych dochodów z eksportu.
Konsekwencje wykraczają daleko poza przemysł naftowy. Według obecnych danych, sprzedaż ropy naftowej stanowi około 30–40 procent dochodów państwa Iranu i kluczowe źródło dewiz. Jeśli ten przepływ się załamie, budżet, waluta, import i produkcja przemysłowa znajdą się pod jednoczesną presją. Nie doprowadzi to jednak koniecznie do natychmiastowej niewypłacalności państwa ani nie doprowadzi nieuchronnie do załamania politycznego. Rozsądnie jest raczej oczekiwać, że Iran będzie mógł nadal funkcjonować gospodarczo, ale przy rosnących kosztach, spadającej produktywności i coraz bardziej nierównomiernym rozłożeniu obciążeń.
Złoża ropy naftowej nie są wyczerpane
Stwierdzenie, że irańskie zasoby ropy naftowej są puste, wymaga dokładnego wyjaśnienia. Odnosi się ono do ropy naftowej przechowywanej na tankowcach na rynku azjatyckim i dostępnej poza zablokowanymi szlakami eksportowymi. Nie odnosi się do rezerw geologicznych kraju, wszystkich irańskich zbiorników magazynowych ani automatycznie do każdej pozostałej dostawy ropy. Nie jest to niuans językowy. Pomiędzy posiadaniem surowca a jego gospodarczym wykorzystaniem leży wydobycie, magazynowanie, transport, sprzedaż i płatność. Zakłócenie choćby na jednym etapie może uniemożliwić przekształcenie bogactwa fizycznego w rzeczywisty dochód rozporządzalny.
Produkcja nie została całkowicie wstrzymana. Irańska produkcja ropy naftowej jest nadal szacowana na około 1,94 miliona baryłek dziennie we wrześniu 2026 roku, w porównaniu z około 2,16 miliona w sierpniu. Jedna baryłka odpowiada w przybliżeniu 159 litrom. Jednak wolumeny produkcji nie pokrywają się z wolumenami eksportu. Część wydobytej ropy może być przetwarzana w kraju lub magazynowana bez generowania nowych dewiz. Dlatego też kontynuacja produkcji nie gwarantuje utrzymania istniejącego źródła dochodu.
Bezpośrednia słabość Iranu nie leży zatem w braku zasobów naturalnych, lecz w zablokowanym dostępie do płacących zagranicznych klientów. Dla budżetu państwa rezerwy ropy naftowej są korzystne tylko wtedy, gdy generują realne dochody. Finansowanie transportu leków nie zależy od wielkości złoża naftowego, ale od tego, czy importer będzie w stanie dokonać akceptowalnej płatności. Kryzys dotyczy zatem ekonomicznej dostępności zasobów surowcowych, a nie ich samego istnienia.
Zapasy jako most finansowy
Pływające magazyny pełniły jednocześnie wiele funkcji. Tankowce transportowały irańską ropę naftową na wody u wybrzeży Malezji i Singapuru. Tam ładunki były przeładowywane na inne statki, a następnie dostarczane do Chin. Ten przeładunek utrudniał jednoznaczne ustalenie pochodzenia ropy i umożliwiał rozdzielenie transportu, pośredniego składowania i ostatecznej dostawy. Jednocześnie w pobliżu odbiorców powstawała rezerwa, którą można było sprzedać, nawet jeśli nowe dostawy z Iranu nie dotarły.
System ten był zatem czymś więcej niż tylko nietypową techniką magazynowania. Utrzymywał on przez ograniczony czas działalność eksportową, która w przeciwnym razie zostałaby przerwana. Zmagazynowane ilości umożliwiały dalszą sprzedaż, jednocześnie początkowo łagodząc bezpośrednie konsekwencje zakłóceń w irańskim eksporcie. Sam zapas nie stanowił jednak jeszcze gotówki. Dopiero zrealizowana dostawa i jej zapłata przekształcały go w płynność finansową. Pozostawało ryzyko ekonomiczne między załadowanym statkiem a możliwą do wykorzystania płatnością.
W tym tkwiła jego słabość. Magazyn może tymczasowo zastąpić brak dostaw, ale nie jest w stanie zrekompensować trwałego zakłócenia. Dopóki sprzedaje się więcej ropy niż się jej magazynuje, zapasy nieuchronnie się kurczą. Ich początkowa wielkość decyduje jedynie o tym, jak długo wystarczy bufor. Fakt, że Iran początkowo był w stanie kontynuować dostawy dla swoich klientów, nie był zatem ostatecznym dowodem na nieskuteczność blokady. Pokazywał jedynie, że kraj nadal korzysta z wcześniej zgromadzonych rezerw.
Jak bufor się rozpuścił
Na początku wojny, w lutym 2026 roku, irańskie rezerwy ropy naftowej na morzu szacowano na około 135 milionów baryłek. Po wprowadzeniu przez USA w kwietniu początkowej blokady morskiej, rezerwy te zostały wyprzedane, a tym samym zredukowane. Kiedy w połowie czerwca, w wyniku negocjacji, ograniczenia zostały tymczasowo złagodzone, Iran był w stanie wyeksportować dodatkowe ilości i odbudować swoje rezerwy do prawie 90 milionów baryłek. Po przywróceniu blokady w połowie lipca, redukcja była kontynuowana.
Na początku października system zbliżał się do wyczerpania ekonomicznego. Jedna seria danych o zapasach wskazuje na mniej niż milion baryłek na dzień 5 października i szacuje, że zapasy dostępne poza blokadą zostały całkowicie wyczerpane do połowy miesiąca. Według innych szacunków, pozostałe zapasy irańskiej ropy naftowej u wybrzeży Singapuru wynosiły około sześciu milionów baryłek na dzień 9 października. Danych tych nie można połączyć w rzekomo kompletny szereg czasowy ze względu na różne daty obserwacji i definicje.
Skala zmiany jest jednak oczywista: znaczny bufor podaży skurczył się do bardzo małych zapasów resztkowych, a nawet do ekonomicznie wyczerpanego systemu. Kluczowym czynnikiem jest relacja między zapasami a obecnym popytem. Nawet kilka milionów pozostałych baryłek nie zrekompensowałoby wielomiesięcznej przerwy w dostawach eksportowych. Koniec bufora nie jest zatem jednorazowym, dramatycznym wydarzeniem, lecz raczej kulminacją długotrwałego procesu. Blokada w coraz większym stopniu wpływa nie tylko na nowe dostawy, ale na całą zdolność do ciągłej obsługi obecnych klientów.
Dlaczego ostatni milion jest zwodniczy
Niepewność co do dokładnej ilości pozostałej jest obiektywnie istotna. W warunkach sankcji, dezaktywowane sygnały statków, zmieniające się deklaracje pochodzenia i przeładunki utrudniają pełne śledzenie faktycznego przepływu towarów. Ponadto istnieją rozbieżności między ropą na wodzie, długoterminowym składowaniem na wodzie, już sprzedanymi ładunkami a rzeczywistą ilością towarów, które wciąż są dostępne. Nie wszystkie zarejestrowane zapasy tankowca są w pełni dostępne dla irańskiego sprzedawcy. Z drugiej strony, nie każda przesyłka, która jest trudna do wykrycia, musi być pomijana we wszystkich systemach monitorowania.
Rozsądna ekonomicznie analiza nie powinna zatem zakładać, że dosłownie każdy istotny zbiornik jest pusty. Powinna ona zbadać, czy system upstream nadal może pełnić swoją dotychczasową funkcję. Aby to zrobić, musiałby on stale dostarczać ilości nadające się do sprzedaży i regularnie generować nowe przychody. Jeśli dostawy są permanentnie niewystarczające, a zapasy drastycznie się zmniejszyły, funkcja ta zostaje w dużej mierze utracona, nawet jeśli w końcu pojawią się pojedyncze dostawy.
I odwrotnie, błędem byłoby wyciąganie z problemów pomiarowych wniosku, że nic nie można powiedzieć o szkodach gospodarczych. Zróżnicowane poziomy zapasów rezydualnych nie podważają powszechnego wniosku o znacznym spadku. Niepewność dotyczy tu przede wszystkim precyzji punktu końcowego, a nie automatycznie kierunku trendu. Zwłaszcza na nieprzejrzystym rynku to rozróżnienie jest ważniejsze niż pozornie dokładne zero, które daje większą pewność, niż faktycznie potwierdzają dane.
Prawidłowa ocena strat liczonych w miliardach
Wartość irańskiego eksportu ropy naftowej zablokowanego przez blokadę szacuje się na co najmniej 25 miliardów dolarów. Kwota ta jest szacunkiem wpływu blokady, a nie niezależnie zweryfikowanym wyliczeniem utraconych dochodów netto rządu. Ograniczenie nie umniejsza automatycznie znaczenia gospodarczego. Zapobiega jednak myleniu różnych kategorii. Zablokowana transakcja eksportowa nie jest równoznaczna z utratą zysków ani z równie dużym deficytem w budżecie państwa.
Między obliczoną wartością towarów a dochodami Iran może faktycznie wykorzystać obniżki cen, koszty transportu, prowizje maklerskie, warunki płatności oraz faktyczną dostępność środków. Jeszcze przed obecną eskalacją konfliktu irańska ropa naftowa była oferowana ze znacznymi rabatami w porównaniu z podobnymi ofertami. Co więcej, należy wziąć pod uwagę, że niesprzedana ropa niekoniecznie ulega zniszczeniu. Może zostać sprzedana w późniejszym terminie, pod warunkiem że wydobycie, magazynowanie i transport pozostaną do tego czasu technicznie i ekonomicznie wykonalne.
Dlatego istotne jest rozróżnienie między trwałą utratą aktywów a początkową utratą dochodów. Jednak to rozróżnienie daje jedynie ograniczone poczucie bezpieczeństwa w krótkiej perspektywie. Państwo musi pokrywać bieżące wydatki, nawet jeśli część zamrożonych surowców mogłaby zostać później sprzedana. Niedobór finansowy może być dotkliwy, nawet jeśli aktywa bazowe nadal istnieją. Właśnie z tego powodu utrata bieżących dochodów ma większy natychmiastowy wpływ, niż sugerowałaby czysto bilansowa ocena bogactwa zasobów narodowych.
Budżet traci elastyczność
Jeśli sprzedaż ropy naftowej stanowi około 30–40% dochodów budżetu państwa, drastyczny spadek wpłynąłby na kluczowe źródło finansowania. Rzeczywisty wpływ na budżet zależy jednak od tego, jakie dochody z innych źródeł pozostaną, jakie wydatki uda się ograniczyć, a jakie zobowiązania odroczyć. Na kwotę trafiającą do budżetu podstawowego wpływa również kurs walutowy oraz podział dochodów między rząd, przedsiębiorstwa i inne podmioty. Podana kwota ma zatem charakter orientacyjny, a nie niezmiennego prawa natury.
Krótkoterminowe rozwiązania nie są darmową alternatywą. Cięcia wydatków mogą pogorszyć jakość usług publicznych i opóźnić inwestycje. Wyższe podatki mogą nadwyrężyć płynność finansową i tak już osłabionych firm. Dodatkowe zadłużenie przesuwa zapotrzebowanie na finansowanie w przyszłość lub do systemu bankowego. Odroczenia płatności początkowo odciążają budżet państwa, ale mogą prowadzić do powstania złych długów i nowych luk finansowych dla wykonawców. Obciążenie nie znika tylko dlatego, że zmienia się jego bezpośredni beneficjent.
Aktualne prognozy makroekonomiczne przewidują deficyt budżetowy Iranu w wysokości 5,8% PKB w roku fiskalnym 2026/27, w porównaniu z szacowanymi 3,2% w roku poprzednim. Jest to prognoza na rok fiskalny do marca 2027 r., a nie ostateczny wynik roczny. Odzwierciedla ona również ogólną sytuację konfliktową i gospodarczą, a nie tylko uszczuploną flotę tankowców. Niemniej jednak związek ten pozostaje istotny: im mniej stabilnych dochodów z eksportu, tym trudniej ograniczyć deficyt bez dodatkowego obciążenia gospodarki i społeczeństwa.
Między zbrojeniami a odbudową
Utrata dochodów wpływa również na możliwość odbudowy zniszczonych fabryk i uzupełnienia utraconych zapasów broni. Oba te zadania wymagają nakładów finansowych, ale mogą mieć zupełnie inne kanały zaopatrzenia i priorytety. Dlatego spadek dochodów z ropy naftowej nie oznacza proporcjonalnego spadku wszystkich wydatków. Początkowo nasila on konkurencję między bieżącymi dostawami, działaniami rządowymi, odbudową przemysłu i potrzebami wojskowymi.
To rozróżnienie ma kluczowe znaczenie dla oceny ekonomicznej. Państwo mogłoby zabezpieczyć wydatki związane z bezpieczeństwem i odłożyć inne inwestycje. Z drugiej strony, brak potencjału przemysłowego mógłby również utrudnić wymianę broni w perspektywie długoterminowej. Dlatego też szacunkowa wartość zablokowanego eksportu ropy naftowej nie odzwierciedla bezpośrednio liczby niewymienionej broni ani nie zapewnia precyzyjnie określonej ilościowo luki w odbudowie. Bardziej wiarygodne jest stwierdzenie: mniejsze dochody użytkowe zmniejszają zdolność do jednoczesnego finansowania kilku kosztownych projektów.
Luka kursowa wpływa na produkcję
Oprócz problemu fiskalnego, pojawia się problem gospodarki zagranicznej. Iran potrzebuje waluty obcej, aby nabywać towary i usługi za granicą. Sprzedaż ropy naftowej stanowi kluczowe źródło dochodów w tym zakresie. Finansowanie we własnej walucie może zaspokoić krajowe zobowiązania płatnicze, ale nie może arbitralnie zastąpić płatności na rzecz zagranicznego dostawcy. Ograniczenie to staje się szczególnie dotkliwe, gdy jednocześnie ograniczony jest dostęp do międzynarodowych rynków finansowych. Kluczowe pytanie brzmi zatem nie tylko, czy państwo jest w stanie sfinansować wydatki krajowe, ale także, czy kraj ten utrzyma swoją międzynarodową wypłacalność.
Niedobór walut obcych wpływa nie tylko na konsumpcję towarów importowanych. Może również utrudniać zaopatrzenie w komponenty maszyn, półprodukty przemysłowe i inne towary niezbędne do produkcji krajowej. W ciągu pierwszych pięciu miesięcy irańskiego roku fiskalnego 2026/27 odnotowano już spadek eksportu towarów innych niż ropa naftowa o 28% i importu o 26% w porównaniu z rokiem poprzednim. Niższy import pogłębia zarówno ryzyko związane z dostawami, jak i wąskie gardła produkcyjne. W tych warunkach niższa wartość importu nie jest wiarygodnym wskaźnikiem siły gospodarczej.
Zagraża to sprzężeniu zwrotnemu: niższe dochody z ropy naftowej utrudniają import, brak dóbr pośrednich osłabia produkcję krajową, a niższa produkcja z kolei ogranicza alternatywne możliwości eksportowe. Nie każdy sektor odczuje to w równym stopniu. Kluczowymi czynnikami są zależność od importu, poziom zapasów oraz dostęp do finansowania. Jednak pogląd, że kraj może zrekompensować niedobór dochodów z ropy naftowej w krótkim okresie, po prostu zwiększając produkcję krajową, pomija fakt, że produkcja ta również jest częściowo zależna od międzynarodowych łańcuchów dostaw.
Spadek wartości riala powoduje wzrost kosztów importu
Irańska waluta straciła około jednej trzeciej swojej wartości w stosunku do dolara amerykańskiego od początku lipca. Różni się to od wzrostu ceny dolara wyrażonej w rialach o jedną trzecią. Reakcja kursu odwrotnego jest bardziej dramatyczna pod względem matematycznym. Z ekonomicznego punktu widzenia wystarczy powiedzieć, że każdy, kto ma stabilny dochód w rialach i musi kupować towary zależne od importu, traci znaczną międzynarodową siłę nabywczą. Dewaluacja staje się zatem przyczyną kryzysu eksportowego i jego wpływu na codzienne życie.
W normalnych warunkach dewaluacja waluty może zwiększyć konkurencyjność firm nastawionych na eksport. Wymaga to jednak, aby były one w stanie produkować i eksportować dodatkowe ilości oraz wykorzystywać przychody. W przypadku zakłóceń w systemach transportu i płatności lub niedoboru dóbr pośrednich, rekompensata ta może być wykorzystana jedynie w ograniczonym zakresie. W takich przypadkach początkowo przeważają wyższe koszty importu. To, czy i w jakim stopniu wpłynie to na konsumentów końcowych, zależy od subsydiów, konkurencji, poziomu zapasów i rządowej kontroli cen. Wahania kursów walut i wzrosty cen konsumpcyjnych są zatem powiązane, ale nie tożsame.
Dla państwa dewaluacja może teoretycznie przeliczyć pozostałe dochody dewizowe na większą liczbę rialów. Nie stanowi to jednak równoważnego zastąpienia utraconej siły nabywczej za granicą. Jednocześnie mogą wzrosnąć koszty importu i wydatki krajowe. Dlatego wyższa kwota w sprawozdaniu budżetowym niewiele mówi o tym, ile leków, części zamiennych czy usług infrastrukturalnych można faktycznie pozyskać. Decydującym czynnikiem jest realna ekonomiczna siła dyspozycji, a nie tylko nominalna kwota w walucie krajowej.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Gospodarka Iranu stoi w obliczu ekstremalnych wyzwań inflacyjnych: prognozy do 2027 r
Inflacja, z której nie ma łatwego wyjścia
Trendy cenowe pokazują, w jakim stopniu te obciążenia już się nakładają. Średnia inflacja w okresie od kwietnia do sierpnia 2026 r. wynosi 84,8%. Aktualna prognoza na cały irański rok fiskalny 2026/27 wynosi 74,2%. Te dwie liczby odnoszą się do różnych okresów i dlatego nie należy ich bezpośrednio utożsamiać ani traktować jako rzeczywistych zmian w całym roku. Ilustrują one jednak wyjątkowo wysokie obciążenie siły nabywczej.
Utrata rezerw ropy naftowej nie jest jedyną przyczyną. Gospodarka irańska weszła w konflikt nękana chroniczną inflacją, niskimi inwestycjami, niedokapitalizowanymi bankami oraz niedoborami energii i wody. Do tego dochodzą zniszczenia infrastruktury, zakłócenia w szlakach handlowych oraz trudności z repatriacją dochodów z eksportu. Wyczerpanie bufora naftowego pogłębia te problemy, ponieważ eliminuje dotychczas skuteczną sieć zabezpieczeń finansowych. Wyjaśnienie jednej przyczyny byłoby zatem równie mylące, jak próba przedstawienia nowego obciążenia jako nieistotnego ekonomicznie.
W takich warunkach instrumenty polityki gospodarczej stoją w sprzeczności. Bardziej restrykcyjna polityka kredytowa mogłaby ograniczyć dodatkową presję cenową, ale dodatkowo obciążyłaby finansowanie i produkcję. Pułapy cenowe mogą początkowo odciążyć gospodarstwa domowe, ale jednocześnie utrudnić dostarczanie deficytowych dóbr, jeśli dostawcy nie będą w stanie pokryć swoich kosztów. Dodatkowe wsparcie rządowe może stabilizować siłę nabywczą, ale samo w sobie wymaga zrównoważonego finansowania. Dlatego trwałe złagodzenie sytuacji wymaga czegoś więcej niż tylko interwencji w ceny: zakłada ono większą niezawodność dostaw, dostępność walut obcych i bardziej wiarygodne finansowanie wydatków publicznych.
Chiny mogą łatwiej unikać
Relacje gospodarcze między Iranem a Chinami są bliskie, ale asymetryczne. Przed niedawną eskalacją, bardzo duża część irańskiego eksportu ropy naftowej trafiała do chińskich odbiorców. Powszechnie podawana wartość to około 90%. Z kolei, według szacunków firmy monitorującej ruch tankowców, dostawy irańskie w 2025 roku wyniosły około 1,38 miliona baryłek dziennie, czyli około dwunastu procent całkowitego chińskiego importu ropy naftowej. Dane te opierają się na różnych szacunkach, ale ilustrują tę samą różnicę strukturalną.
Iran jest zatem znacznie bardziej zależny od Chin niż Chiny od Iranu. Zakłócenie dostaw jest istotne dla chińskich rafinerii, ale dotyka kupującego o znacznie szerszym portfelu zamówień. Dla sprzedającego utrata tego kanału sprzedaży jest trudniejsza do zastąpienia. Ta zależność wpływa nie tylko na ilość, ale także na siłę negocjacyjną: podmioty z mniejszą liczbą alternatyw są bardziej narażone na mniej korzystne ceny, warunki płatności lub warunki finansowania. Bliskość polityczna nie eliminuje automatycznie tej nierównowagi gospodarczej.
Już na początku 2026 roku Chiny dysponowały dużymi rezerwami ropy naftowej, co zapewniało im znaczną zdolność do łagodzenia przerw w dostawach z poszczególnych źródeł trwających kilka miesięcy. Nie oznacza to jednak, że rezerwy te pozostaną niezmienione w październiku. Jednak dotychczasowa polityka gromadzenia zapasów pokazuje, że obaj partnerzy handlowi zbudowali różne marginesy bezpieczeństwa. Dla Chin irańska ropa stanowi istotny element większych zamówień. Dla Iranu chińska sprzedaż stanowi trudne do zastąpienia źródło dochodów i zagranicznej siły nabywczej.
Tania ropa naftowa ma swoją cenę
Szczególnie dotknięte są niezależne chińskie rafinerie, tzw. „refinerie teapot”. Były one jednymi z głównych odbiorców irańskiej ropy naftowej i wykorzystywały obniżki cen na gatunki objęte sankcjami do zwiększenia swojej rentowności. Przed obecną eskalacją, irańska ropa oferowana była z rabatami rzędu ośmiu do dziesięciu dolarów amerykańskich za baryłkę w porównaniu z podobnymi ofertami. Te wcześniejsze dane nie są wiarygodnym wskaźnikiem cen na październik 2026 roku, ale wyjaśniają ekonomiczną atrakcyjność tego handlu.
Niższa cena zakupu nie oznaczała korzyści bez ryzyka. Złożone łańcuchy transportowe, dłuższe terminy płatności i możliwość wprowadzenia nowych ograniczeń musiały zostać uwzględnione w procesie zakupu. Dla rafinerii ostatecznie liczy się nie tylko cena dostawy ropy naftowej, ale także zysk z produktów z niej wytworzonych, po odliczeniu wszystkich kosztów zakupu i przetwórstwa. Jeśli tani i technicznie odpowiedni surowiec stanie się niedostępny, marża może spaść, nawet jeśli substytut jest powszechnie dostępny.
W październiku raporty wskazują na wzrost zakupów alternatywnych rozwiązań przez chińskie rafinerie z Brazylii i Afryki Zachodniej. Takie alternatywy ułatwiają dostosowanie, ale nie są pod każdym względem zamienne. Odległość transportu, czas dostawy i właściwości ropy naftowej mogą się różnić. Dla Iranu istotne jest również to, że powtarzające się zakłócenia mogą mieć długotrwałe konsekwencje. Jeśli nabywcy nawiążą nowe relacje dostawcze i mieszanki rafineryjne, późniejszy powrót na rynek może być możliwy jedynie po uzyskaniu dodatkowych koncesji. Krótkoterminowa utrata przychodów może zatem doprowadzić do długoterminowego osłabienia pozycji rynkowej Iranu.
Opóźnienia w płatnościach opóźniają moment kulminacyjny
Między sprzedażą dostawy a otrzymaniem przychodów do wykorzystania występuje opóźnienie. W przypadku chińskich zakupów irańskiej ropy naftowej, przetwarzanie płatności trwa około dwóch miesięcy. W związku z tym, nawet po fizycznym wyczerpaniu rezerw wydobywczych, Iran nadal może otrzymywać płatności z poprzednich dostaw. Brak natychmiastowego anulowania wszystkich przychodzących płatności nie stanowiłby zatem dowodu na to, że relacje eksportowe funkcjonują bez zmian. Podobnie, niedopuszczalne byłoby traktowanie każdej kolejnej płatności jako wyniku nowej dostawy.
To opóźnienie ma kluczowe znaczenie dla oceny nadchodzących miesięcy. Fizyczna luka w podaży może ujawnić się wcześniej niż pełny wpływ finansowy. Dopóki starsze należności zostaną uregulowane, efekt rezydualny będzie ograniczony. Może to tymczasowo zmniejszyć wydatki, ale nie wygeneruje nowego, samowystarczalnego strumienia przychodów. Po spłaceniu należności, odpowiednie finansowanie uzupełniające będzie niedostępne bez dodatkowej sprzedaży. Dlatego opóźnionego efektu nie należy utożsamiać z całkowitym brakiem efektu.
Ponadto należy rozróżnić trzy czynniki: wartość sprzedanej dostawy, należności niespłacone oraz rzeczywistą kwotę otrzymanej płatności, która jest swobodnie dostępna. W warunkach sankcji repatriacja wpływów z eksportu stanowi już sam w sobie problem. Dlatego, aby rzetelnie ocenić płynność finansową, nie wystarczy wyprowadzić rzekomo bezpieczny przepływ środków pieniężnych z poprzednich wolumenów dostaw. Decydującym czynnikiem byłoby to, kiedy, jakie kwoty i na jakich warunkach będą faktycznie dostępne na potrzeby importu i bieżące wydatki. Publiczne dane na ten temat są nadal ograniczone.
Trasy lądowe nie mogą zastąpić tankowców
Iran stara się utrzymać część swojego handlu poprzez szlaki lądowe i dostawy do krajów sąsiednich. Jednak szlaki te nie są w stanie nawet zbliżyć się do zastąpienia dotychczasowych morskich wolumenów ropy naftowej. Nie oznacza to, że takie alternatywne szlaki są nieistotne ekonomicznie. Mogą one zapewnić pewne dochody i dostawy niektórych towarów. Ich przydatności nie należy jednak mylić z całkowitym przywróceniem poprzedniego modelu eksportu. Utrzymanie handlu to coś innego niż tylko kompensacja utraconych wolumenów.
Przyczyna leży w całym łańcuchu transportowym. Duże ilości towarów masowych wymagają odpowiednich obiektów przeładunkowych, niezawodnych tras transportowych, odpraw granicznych, klientów i sprawnych systemów płatności. Wolna dostępność ciężarówek lub dodatkowe otwarcie granicy nie rozwiązuje automatycznie pozostałych wąskich gardeł. Kompleksowy system alternatywny musiałby działać nieprzerwanie i na wystarczającą skalę. Musiałby również pozostać ekonomicznie opłacalny po uwzględnieniu wszystkich dodatkowych kosztów i ryzyka. Kluczowym czynnikiem jest nie tylko możliwość transportu ładunku, ale także generowanie regularnego, wystarczająco dużego i opłacalnego przepływu towarów.
Połączenia rurociągowe nie są łatwo dostępnym, krótkoterminowym substytutem. Ich opłacalność ekonomiczna wymagałaby odpowiednich połączeń, dostępnej przepustowości, technicznej przydatności i porozumień politycznych. Teoretycznie możliwa trasa nie przekłada się zatem automatycznie na realny przepływ eksportu. Istotne pytanie nie brzmi, czy Iran w ogóle znajdzie jakikolwiek kanał sprzedaży. Pytanie brzmi, czy alternatywne trasy umożliwią wystarczającą ilość dodatkowych, faktycznie opłaconych dostaw, aby zrekompensować straty w handlu morskim. Obecnie nie ma wiarygodnych podstaw do takiej rekompensaty.
Jeden kryzys nasila kolejny
Prognozy makroekonomiczne pokazują, że niedobór ropy naftowej uderza w i tak już poważnie osłabione środowisko. W latach 2026/27 przewidywany jest spadek realnego produktu krajowego brutto o 7,7%. Przewiduje się spadek nakładów brutto na środki trwałe o 17,4%. Są to prognozy wyraźnie uzależnione od konfliktów i obarczone wysokim stopniem niepewności, a nie ostateczne dane roczne. Pokazują one jednak, jak daleko może sięgać obciążenie gospodarcze poza pojedyncze dostawy eksportowe. Co więcej, danych tych nie należy interpretować jako odosobnionej konsekwencji wyczerpania rezerw w połowie października.
Straty inwestycyjne mają inny wpływ niż jednorazowy spadek konsumpcji. Jeśli maszyna nie zostanie wymieniona lub zakład nie zostanie naprawiony, może to ograniczyć zdolność produkcyjną nawet po ustąpieniu sytuacji. Bezpośrednie uszkodzenia obiektów energetycznych, zakładów przemysłowych i sieci transportowych dodatkowo ograniczyły zdolność produkcyjną. Jeśli jednocześnie zabraknie finansowania, konieczność napraw i zaległości inwestycyjne mogą się wzajemnie na siebie nakładać. Firmy mogą wówczas otrzymywać zamówienia, ale nie mieć zasobów, aby je sprawnie zrealizować.
To wyjaśnia, dlaczego zniesienie blokady nie oznaczałoby automatycznie natychmiastowego powrotu do dawnej prosperity. Po pierwsze, łańcuchy dostaw, metody płatności i procesy operacyjne musiałyby ponownie funkcjonować niezawodnie. Następnie konieczne byłyby inwestycje, aby naprawić poniesione szkody i sprostać opóźnionym modernizacjom. Z drugiej strony, normalizacja handlu byłaby istotnym czynnikiem odciążającym. Wyższe dochody z eksportu i lepszy dostęp do walut obcych mogłyby poprawić warunki ożywienia gospodarczego. Nie wyeliminowałyby one jednak automatycznie istniejących słabości strukturalnych.
Kto płaci za korektę
Koszty ekonomiczne nie rozkładają się równomiernie. Osoby o stałych dochodach w rialach i niewielkim majątku mają większe trudności z kompensacją wzrostu cen i dewaluacji niż gospodarstwa domowe z większymi rezerwami finansowymi lub dostępem do walut obcych. Podobnie, przedsiębiorstwa dysponują różnymi zasobami. Firma o znacznym zapotrzebowaniu na import i ograniczonym kapitale obrotowym reaguje inaczej niż dostawca korzystający głównie z zasobów krajowych. Średnie wskaźniki ekonomiczne maskują te różnice i nie odzwierciedlają w pełni specyficznej wrażliwości poszczególnych grup.
W roku fiskalnym 2025/26 odsetek ludności żyjącej poniżej granicy ubóstwa, stosowanej w krajach o średnio-wysokich dochodach, szacuje się na 35,5%. Na rok 2026/27 prognozuje się 38,4%. Próg ten odpowiada kwocie 8,30 USD na osobę dziennie według parytetu siły nabywczej z 2021 roku, a nie kwocie dolara bezpośrednio wymienialnej po obecnym kursie walutowym. Wskaźnik ten służy jako międzynarodowy punkt odniesienia i nie odzwierciedla jednolitego budżetu Iranu. Niemniej jednak wskazuje on, że spowolnienie gospodarcze prawdopodobnie doprowadzi do powszechnych trudności społecznych.
Z perspektywy polityki gospodarczej pojawia się ostry konflikt w kwestii dystrybucji. Jeśli ograniczone zasoby są priorytetowo traktowane w kontekście określonych zadań rządowych, może ich brakować gdzie indziej. Jeśli dotacje zostaną ograniczone, wcześniej chronione budżety mogą zostać poddane większej presji. Jeśli pozostaną niezmienione, zapotrzebowanie na finansowanie może wzrosnąć. Obiektywna ocena musi zatem rozróżniać między presją na aparat państwowy a konsekwencjami dla ludności cywilnej. Środki przymusu ekonomicznego mogą ograniczać dochody, a jednocześnie powodować znaczne szkody społeczne. Oba te zjawiska mogą być prawdziwe jednocześnie, bez wykluczania się nawzajem.
Rynek globalny nie pozostanie bez zmian
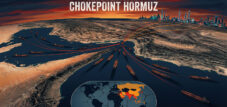
Koniec irańskiego bufora magazynowego ropy naftowej ma również wpływ na międzynarodowy rynek ropy, ale nie należy go utożsamiać z całkowitym wstrzymaniem dostaw z Zatoki Perskiej. Przewiduje się, że eksport ropy naftowej od producentów z Zatoki Perskiej osiągnie 13,9 mln baryłek dziennie we wrześniu 2026 r., po znacznym wzroście w porównaniu z sierpniem. Całkowity przepływ ropy przez Cieśninę Ormuz wzrósł w tym samym miesiącu do szacowanych 10,9 mln baryłek dziennie. Te dwie wartości mają różne znaczenie geograficzne i merytoryczne, dlatego nie można ich stosować zamiennie.
Odbudowa nadal była podatna na ponowne ataki i zakłócenia logistyczne. Pomimo słabszego popytu, przewiduje się znaczny spadek globalnej podaży ropy naftowej przez cały rok 2026. Spadek dostaw do irańskich magazynów nie pokrywa się zatem z całkowicie stabilnym rynkiem. Chociaż inni producenci i istniejące rezerwy mogą częściowo złagodzić niedobory, to stopień ich skuteczności zależy od rzeczywistych, możliwych do osiągnięcia wolumenów sprzedaży, szlaków transportowych i mocy przetwórczych. Teoretyczna zdolność produkcyjna niekoniecznie przekłada się na dostawy do klienta.
Iran znajduje się w szczególnie niekorzystnej sytuacji. Chociaż wyższa cena na rynku światowym mogłaby generalnie wesprzeć kraj eksportujący, to jednak niewiele pomaga, jeśli nie można sprzedać i opłacić dodatkowych ilości. Jednocześnie wysokie koszty energii i transportu mogą zwiększyć koszt niezbędnego importu. Powszechne założenie, że każdy wzrost cen ropy naftowej automatycznie przekłada się na zysk dla kraju bogatego w zasoby, jest zatem błędne w warunkach skutecznej blokady eksportu. Decydującym czynnikiem pozostaje połączenie ceny, sprzedanej ilości, kosztów i możliwych do wykorzystania wpływów z płatności.
Diesel sprawia, że kryzys staje się namacalny
Dla przemysłu i logistyki poza Iranem cena ropy naftowej nie jest jedynym decydującym czynnikiem. Podaż towarów przemysłowych może kształtować się znacząco inaczej niż dostępność ropy naftowej. We wrześniu, według aktualnych danych rynkowych, globalny eksport oleju napędowego był o prawie 700 000 baryłek dziennie niższy niż w roku poprzednim. Straty z Rosji i Bliskiego Wschodu zostały jedynie częściowo zrekompensowane wyższymi dostawami od innych dostawców. Wynik ten odzwierciedla szerszy kryzys energetyczny i nie można go przypisać wyłącznie wyczerpaniu irańskich magazynów tankowców.
To rozróżnienie ma istotne znaczenie ekonomiczne. Dodatkowa dostawa ropy naftowej staje się zdatnym do użytku olejem napędowym dopiero po przetransportowaniu i przetworzeniu. Jeśli rafinerie, eksport produktów lub odpowiednie gatunki ropy naftowej będą niewystarczające, rynek produktów może pozostać napięty pomimo pewnej poprawy podaży ropy naftowej. Właśnie dlatego ograniczenia dotyczące średnich destylatów są nadal uważane za zagrożenie aż do 2027 roku. Zatem złagodzenie sytuacji w jednej części systemu energetycznego nie gwarantuje jednoczesnej normalizacji wszystkich pozostałych.
Dla firm wymaga to bardziej szczegółowej analizy kosztów. Bardziej stabilna cena ropy naftowej nie gwarantuje, że ceny oleju napędowego, stawki frachtowe i koszty zaopatrzenia spadną w tym samym stopniu. Wyższe koszty transportu mogą zostać przeniesione na ceny wielu towarów i osłabić realny popyt. Pozorna analiza musi zatem uwzględniać zarówno bezpośredni wpływ blokady na Iran, jak i jego integrację z większym systemem ograniczonych zasobów energetycznych i transportowych. Presja na Teheran niekoniecznie ogranicza się do samego Teheranu.
Presja ekonomiczna nie pojawia się automatycznie
Masowe wyczerpywanie się rezerw płynnych pokazuje, że blokada w dużej mierze wyeliminowała kluczowy mechanizm pomostowy dla gospodarki. Nie daje to jednak takiej samej pewności co do tego, kiedy i jak irańskie władze zareagują politycznie. Łańcuch skutków, od utraty dochodów, przez presję fiskalną, po ustępstwa w polityce zagranicznej, zawiera kilka niepewnych transformacji. Wyniki gospodarcze i stabilność polityczna nie są synonimami. Słabsza gospodarka może współistnieć przez dłuższy czas z wciąż funkcjonującym aparatem państwowym.
Państwo może podjąć próbę bardziej efektywnej koncentracji ograniczonych zasobów, zmiany priorytetów wydatków lub przeniesienia części ciężaru dostosowań na gospodarstwa domowe i przedsiębiorstwa. Takie działania mogą wydłużyć jego zdolność do działania, nawet jeśli ogólna sytuacja gospodarcza ulegnie pogorszeniu. Podobnie, presja ekonomiczna może uczynić negocjacje bardziej atrakcyjnymi, nie generując automatycznie gotowości do konkretnych ustępstw. Nie da się określić, które interesy są uznawane za niezbędne, wyłącznie na podstawie jednego wskaźnika budżetowego. Analiza ekonomiczna wyjaśnia ograniczenia działania, ale nie zastępuje rzetelnego zrozumienia decyzji politycznych.
Należy zatem wyróżnić trzy możliwe ścieżki rozwoju. Utrzymująca się blokada prawdopodobnie zwiększyłaby presję na waluty, podaż i inwestycje. Ograniczone luzowanie mogłoby przywrócić poszczególne źródła dochodów bez eliminacji leżącej u podstaw niepewności. Solidne porozumienie polityczne mogłoby przynieść szerszą ulgę, ale wymagałoby potwierdzenia przez autentycznie funkcjonujące systemy handlowe i płatnicze. Są to scenariusze, a nie prognozy, które można skwantyfikować z jakimkolwiek stopniem pewności. Istniejące dane wyjaśniają rosnącą presję ekonomiczną, a nie dokładny moment podjęcia decyzji politycznej.
Kolejny napływ pieniędzy jest kluczowy
Dla dalszego rozwoju sytuacji ważniejsze są zatem powiązane obserwacje niż pojedyncze nagłówki. Nowe dostawy z Iranu wskazywałyby na pewne kwestie dotyczące fizycznych dostaw. Dostawy do chińskich rafinerii pokazywałyby, czy poziomy sprzedaży są rzeczywiście osiągane. Wreszcie, dostępne płatności byłyby decydującym wskaźnikiem ulgi finansowej. Żaden z tych etapów nie zastępuje pozostałych. Samo odpłynięcie tankowca nie stanowi większego źródła dochodu niż kolejna płatność z tytułu starej sprzedaży.
Nawet stabilizacja riala sama w sobie nie byłaby rozstrzygająca. Mogłaby mieć różne przyczyny i musiałaby być rozpatrywana w powiązaniu z inflacją, możliwościami importowymi i sytuacją finansową. Poprawa byłaby ekonomicznie zrównoważona tylko wtedy, gdyby trwała dłużej niż krótkoterminowa ulga. To samo dotyczy finansów publicznych. Odroczone płatności lub tymczasowo wyższe dochody nominalne to nie to samo, co zrównoważony budżet. Szczególnie istotny byłby rozwój sytuacji, w której podaż, realna siła nabywcza i możliwości inwestycyjne odbudowują się jednocześnie.
Utrata płynnego bufora naftowego oznacza zatem przede wszystkim zmianę sytuacji gospodarczej. Iran nie może już w porównywalnym stopniu polegać na istniejących rezerwach wydobywczych, podczas gdy zapasy się kurczą. Kluczowym pytaniem jest teraz, czy pojawią się nowe i rzeczywiście użyteczne źródła dochodu, zanim problemy finansowe, straty produkcyjne i spadek siły nabywczej dodatkowo się pogłębią. Obfite zasoby naturalne pozostają potencjalnym punktem wyjścia do ożywienia gospodarczego. Jednak bez niezawodnego dostępu do rynku nie mogą one zastąpić obecnych źródeł dochodu.
📈🚀 Od widoczności do zaufania 👀🤝 Twoja skalowalna ścieżka z Xpert.Digital


Od widoczności do zaufania: Twoja skalowalna ścieżka z Xpert.Digital - Zdjęcie: Xpert.Digital
W przemysłowym modelu B2B trwałe relacje biznesowe rzadko powstają z dnia na dzień. Rozwijają się one krok po kroku – dzięki widoczności, profesjonalnej istotności, powtarzalnym punktom styku i rosnącemu zaufaniu. 4-etapowy model Xpert.Digital spełnia właśnie ten cel: oferuje ustrukturyzowaną ścieżkę, która zaczyna się od łatwego w zarządzaniu punktu wejścia i w razie potrzeby może przekształcić się w głębszą współpracę w rozwoju biznesu.
Zamiast polegać na głośnych obietnicach marketingowych, ten model stawia relację na pierwszym miejscu. Firmy zaczynają od jasno określonych, łatwych do obliczenia wskaźników, a następnie, na podstawie własnego doświadczenia, decydują, jak daleko chcą rozszerzyć współpracę. Kluczowym czynnikiem tego niezakłóconego procesu budowania zaufania jest to, że platforma całkowicie unika irytujących reklam, dzięki czemu uwaga redakcyjna skupia się wyłącznie na kompetencjach firm.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.