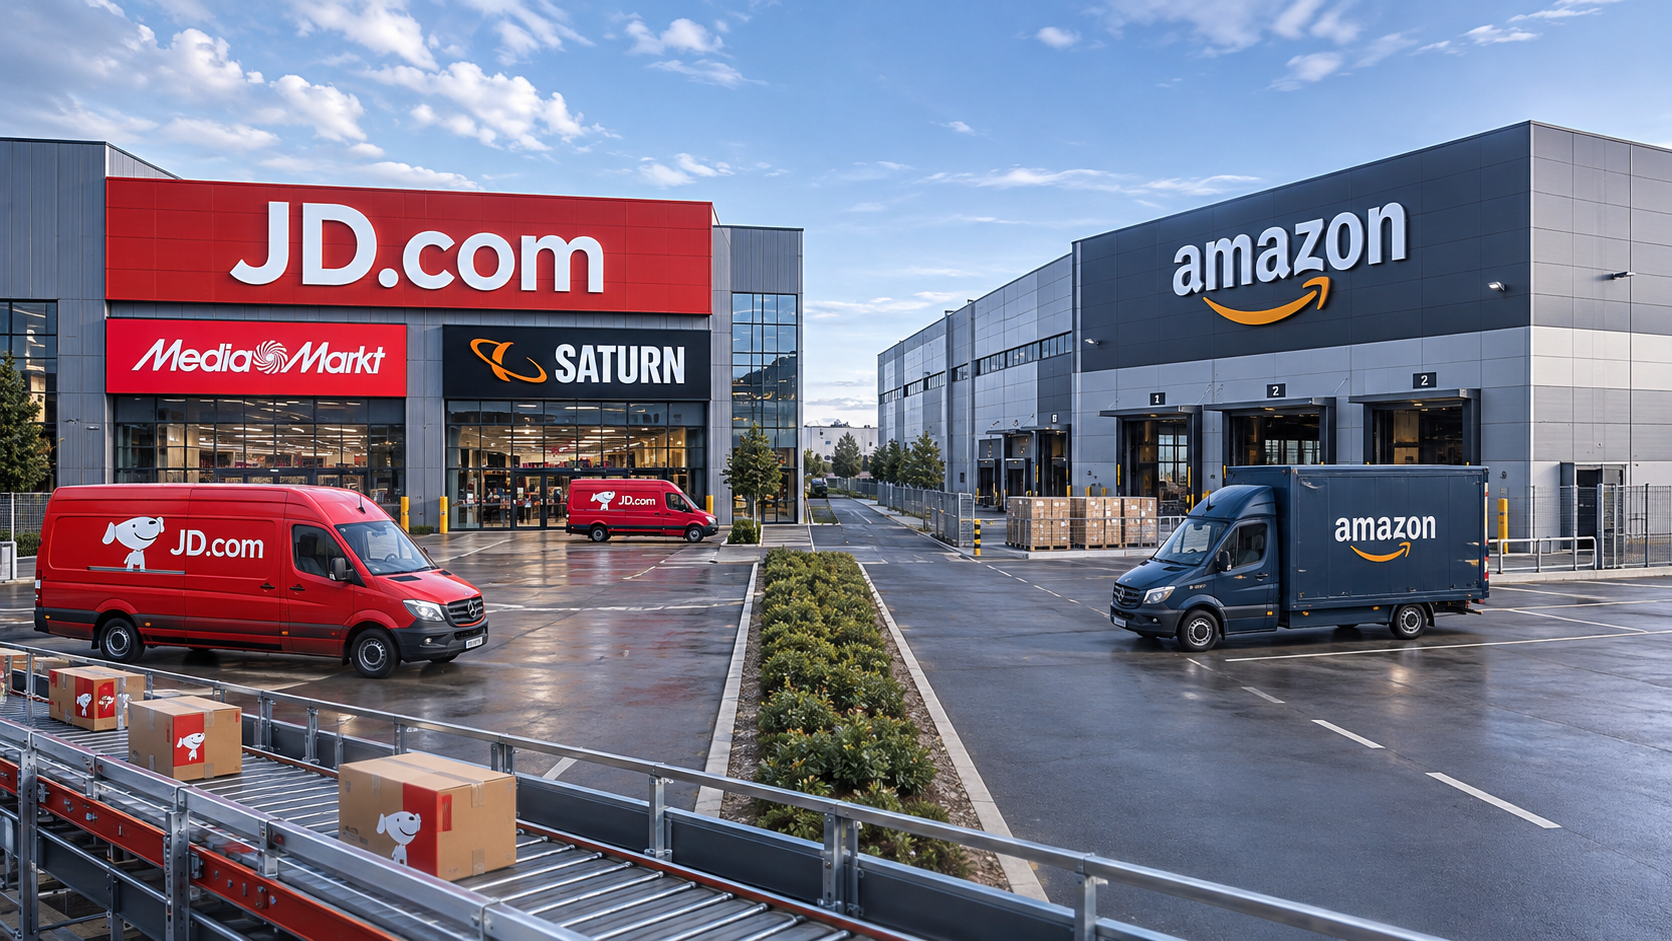
JD.com greift Amazon in Europa an und setzt dabei auf MediaMarkt und Saturn – JD.com verbindet Filialen, globale Logistik und Onlinehandel – Kreativbild zum Thema, mit KI: Xpert.Digital
Mehr als ein neuer Onlineshop: Wie JD.com Amazons Handelsmodell herausfordert
Warum JD.coms Übernahme von Ceconomy den europäischen Handel verändern könnte
JD.com fordert Amazon in Europa heraus – doch der chinesische Konzern setzt dabei nicht allein auf günstigere Preise oder einen neuen Onlineshop. Mit der Kontrolle über Ceconomy, die Muttergesellschaft von MediaMarkt und Saturn, erhält JD.com Zugang zu einem etablierten Händlernetz mit mehr als 1.000 Märkten in elf europäischen Ländern. Zugleich baut der Konzern sein Onlinegeschäft Joybuy aus und erweitert seine internationale Logistikinfrastruktur.
Dahinter steckt ein größerer Plan: JD.com will digitale Angebote, stationäre Präsenz, Warenbestände und Dienstleistungen enger miteinander verbinden. Das könnte Vorteile bei Einkauf, Lagerung, Lieferung und Kundenservice schaffen – besonders bei Elektronikprodukten, für die Beratung, Einrichtung oder Reparatur wichtig sind. Doch ein großes Filialnetz und leistungsfähige Technik garantieren noch keinen wirtschaftlichen Erfolg. Entscheidend ist, ob JD.com die verschiedenen Bausteine effizient zusammenführen und dauerhaft profitabel betreiben kann.
Für Amazon wäre ein integrierter Wettbewerber mit lokalen Marken und stationären Standorten eine ernst zu nehmende Herausforderung. Ein bevorstehender Machtwechsel lässt sich daraus allerdings nicht ableiten: Amazon verfügt weiterhin über ein breites Ökosystem und ist tief in den Kaufgewohnheiten vieler Kunden verankert. Die entscheidende Frage lautet deshalb nicht nur, wer schneller liefert oder mehr Produkte verkauft, sondern wer den gesamten Weg vom Hersteller bis zum zufriedenen Kunden am effizientesten organisiert.
Passend dazu:
JD.com gegen Amazon: Europas Handel wird zum Schauplatz eines neuen Infrastrukturwettbewerbs
Amazon verkauft Bequemlichkeit – JD.com kauft sich die Macht dahinter
Der Wettbewerb zwischen JD.com und Amazon in Europa geht weit über günstigere Smartphones, schnellere Pakete oder zusätzliche Onlineshops hinaus. Es geht um die wirtschaftliche Kontrolle über den Weg eines Produkts: vom Hersteller über Finanzierung, Lagerung und Transport bis zur Bestellung, Auslieferung, Reparatur und erneuten Kaufentscheidung. Wer diese Stationen miteinander verbindet, kann Kosten senken, Kundenbeziehungen vertiefen und zusätzliche Ertragsquellen erschließen. Genau darin liegt die strategische Bedeutung der europäischen Expansion von JD.com.
Mit der Übernahme der Kontrolle über Ceconomy, die Muttergesellschaft von MediaMarkt und Saturn, erhält der chinesische Konzern einen etablierten europäischen Marktzugang. Gleichzeitig entwickelt er sein eigenes europäisches Onlinegeschäft Joybuy weiter und erweitert seine internationale Infrastruktur. Das geplante Logistikzentrum in Abu Dhabi gehört zu dieser geografischen Ausdehnung, auch wenn es nicht ohne Weiteres als direkte Versorgungsstation für Europa eingeordnet werden darf.
Die zentrale ökonomische These lautet deshalb: JD.com versucht nicht lediglich, Amazon mit einem ähnlichen Onlineshop anzugreifen. Der Konzern verbindet einen digitalen Markteintritt mit dem Erwerb gewachsener Handelsstrukturen und dem Ausbau physischer Infrastruktur. Daraus könnte ein Wettbewerber entstehen, der sich nicht auf dieselben Stärken wie Amazon beschränkt, sondern stationäre Kundennähe, eigene Warenbestände, internationale Lieferketten und technologiegestützte Dienstleistungen zusammenführt.
Das ist ein ernst zu nehmender Angriff auf einzelne Wettbewerbsvorteile Amazons. Eine bevorstehende Verdrängung des US-Konzerns lässt sich daraus jedoch nicht ableiten. Entscheidend wird sein, ob JD.com seine verschiedenen Bausteine wirtschaftlich zusammenführen kann. Größe, Kapital und Technologie schaffen Möglichkeiten. Einen dauerhaft rentablen europäischen Handelsverbund schaffen sie noch nicht automatisch.
Passend dazu:
Der entscheidende Schritt ist vollzogen: JD.com kontrolliert Ceconomy
Seit dem 12. November 2026 ist der Eigentümerwechsel nicht mehr nur ein Vorhaben. JD.com hat 59,8 Prozent des Aktienkapitals und der Stimmrechte von Ceconomy für insgesamt 1,335 Milliarden Euro erworben. Der Angebotspreis betrug 4,60 Euro je Aktie. Gemeinsam mit der von Convergenta gehaltenen Beteiligung von 25,3 Prozent ergibt sich eine gemeinsame Beteiligungsposition von rund 85,2 Prozent. Convergentas Anteil bleibt dabei rechtlich vom unmittelbaren Eigentum JD.coms zu unterscheiden. Ceconomy wird seit dem Vollzug als Tochterunternehmen in den Konzernabschluss von JD.com einbezogen.
Wichtig ist außerdem eine sachliche Präzisierung: JD.com hat nicht die größte Einzelhandelskette Europas insgesamt übernommen. Ceconomy ist ein führender europäischer Elektronikhändler. Der Konzern verfügt mit MediaMarkt und Saturn über mehr als 1.000 Märkte in elf europäischen Ländern. Seine strategische Bedeutung ergibt sich aus dieser Stellung im Elektronikhandel, nicht aus einer Führungsposition über sämtliche Einzelhandelsbranchen hinweg.
Für die wirtschaftliche Bewertung ist diese Unterscheidung wesentlich. Lebensmittelhandel, Modehandel und Unterhaltungselektronik folgen unterschiedlichen Margen-, Logistik- und Kundenbindungsmodellen. Ceconomy verschafft JD.com vor allem Zugang zu einem Markt, in dem Produkte vergleichsweise teuer, Preise transparent und Serviceleistungen häufig entscheidend sind.
Der Erwerb liefert damit mehr als zusätzliche Verkaufsfläche. Er umfasst etablierte Marken, qualifizierte Beschäftigte, Lieferantenkontakte, lokale Marktkenntnis, bestehende Kundenbeziehungen und eine Organisation für Beratung, Rücknahme und Dienstleistungen. Ein neuer Onlineanbieter müsste diese Fähigkeiten über Jahre aufbauen. JD.com verkürzt diesen Weg erheblich.
Allerdings kauft der Konzern damit auch Komplexität. Mietverträge, nationale Arbeitsmarktregeln, unterschiedliche IT-Systeme und länderspezifische Konsumgewohnheiten verschwinden nicht durch einen Eigentümerwechsel. Der strategische Vorteil entsteht erst, wenn die erworbenen Strukturen leistungsfähiger werden, ohne ihre lokale Stärke zu verlieren.
Ein niedriger Umsatzmultiplikator ist noch kein Schnäppchenbeweis
Die ursprüngliche Übernahmebewertung von rund 2,2 Milliarden Euro für das gesamte Eigenkapital wirkt im Verhältnis zu einem Jahresumsatz von ungefähr 24 Milliarden Euro niedrig. Sie entspricht überschlägig rund neun Prozent eines Jahresumsatzes. Dieser Vergleich ist ein guter Ausgangspunkt für Fragen, aber kein ausreichender Maßstab für die Attraktivität des Geschäfts.
Ein Handelsunternehmen kann enorme Warenmengen bewegen und dennoch nur einen kleinen Teil seiner Erlöse als Gewinn behalten. Einkauf, Personal, Mieten, Transport, Retouren, IT, Abschreibungen und Finanzierung beanspruchen fast den gesamten Umsatz. Hinzu kommt, dass die Eigenkapitalbewertung nicht dem vollständigen wirtschaftlichen Unternehmenswert entspricht. Finanzschulden, liquide Mittel und Leasingverpflichtungen müssen gesondert berücksichtigt werden.
Die vorläufigen Zahlen für das Geschäftsjahr 2025/26 verdeutlichen diese Mechanik. Ceconomy erreichte rund 24 Milliarden Euro Umsatz und etwa 515 Millionen Euro bereinigtes Ergebnis vor Zinsen und Steuern. Das bereinigte operative Ergebnis lag damit ungefähr 27 Prozent über dem Vorjahreswert von 406 Millionen Euro. Bezogen auf den Umsatz ergibt sich eine operative Marge von etwa 2,1 Prozent. Die Zahlen zeigen eine deutliche Verbesserung, aber weiterhin einen begrenzten Ergebnispuffer.
Daraus folgt ein erheblicher wirtschaftlicher Hebel. Eine zusätzliche operative Marge von einem halben Prozentpunkt würde bei gleichbleibendem Umsatz rechnerisch rund 120 Millionen Euro mehr Betriebsergebnis bedeuten. Dieselbe Veränderung in die entgegengesetzte Richtung könnte einen beträchtlichen Teil des Gewinns vernichten. Das ist eine Sensitivitätsrechnung und keine Ergebnisprognose.
Für JD.com liegt die Attraktivität deshalb weniger in einer vermeintlich sensationell günstigen Umsatzbewertung als in möglichen Produktivitätsreserven. Bessere Bestände, weniger Preisabschriften, effizientere Transporte und profitablere Dienstleistungen könnten erhebliche Wirkung entfalten. Entscheidend ist jedoch, was diese Verbesserungen kosten und wie viel zusätzliches Kapital dafür eingesetzt werden muss.
JD.com übernimmt keinen digitalen Sanierungsfall
Die Vorstellung, ein technologisch überlegener Käufer müsse einen weitgehend analogen europäischen Händler modernisieren, greift zu kurz. Ceconomy hatte bereits vor dem Kontrollwechsel ein erhebliches Onlinegeschäft aufgebaut und seine Ertragskraft verbessert. Für das Geschäftsjahr 2024/25 wurden rund 5,7 Milliarden Euro Onlineumsatz und ein ausgewiesener Onlineanteil von 26 Prozent genannt. Dienstleistungen und ergänzende Lösungen erreichten etwa 1,4 Milliarden Euro Umsatz.
JD.com beginnt somit nicht bei null. Der neue Eigentümer übernimmt ein Unternehmen mit eigener Transformationsgeschichte, vorhandenen digitalen Kompetenzen und bestehenden Entwicklungsprojekten. Das verändert die Messlatte für den Erfolg: Nicht jede spätere Verbesserung kann automatisch der Übernahme zugerechnet werden.
Ökonomisch relevant ist der zusätzliche Beitrag gegenüber einer eigenständigen Entwicklung Ceconomys. Wenn der Händler auch ohne JD.com seine Prozesse verbessert, Dienstleistungen ausgebaut und seine operative Marge erhöht hätte, muss der neue Eigentümer darüber hinausgehenden Nutzen schaffen.
Diese Unterscheidung schützt vor einer verbreiteten Fehleinschätzung bei Übernahmen. Steigende Gewinne nach einem Eigentümerwechsel beweisen allein noch keine erfolgreiche Integration. Sie können ebenso aus einer besseren Konjunktur, bereits beschlossenen Maßnahmen oder günstigen Produktzyklen entstehen.
Der eigentliche Wertbeitrag von JD.com müsste sich deshalb an messbaren Veränderungen zeigen: an einer besseren Kapitalrendite, geringeren Abwicklungskosten, höherer Lieferzuverlässigkeit oder zusätzlichen profitablen Kundenbeziehungen. Eine neue Konzernzugehörigkeit ist noch kein Produktivitätssprung.
Joybuy und MediaMarktSaturn eröffnen zwei unterschiedliche Angriffswege
Die europäische Expansion beruht nicht allein auf Ceconomy. Joybuy startete im März 2026 offiziell in Großbritannien, Deutschland, Frankreich, den Niederlanden, Belgien und Luxemburg. Die Plattform positioniert sich mit Markenprodukten, eigenen Lagern und einem schnellen Liefernetzwerk. Das sogenannte Double-11-Modell sieht in berechtigten Regionen vor, dass Bestellungen vor 11 Uhr bis 23 Uhr desselben Tages eintreffen können. Bestellungen vor 23 Uhr können am folgenden Tag zugestellt werden. Diese Zusagen gelten nicht flächendeckend für jede Bestellung.
Damit verfolgt JD.com zwei unterschiedliche Marktzugänge. Joybuy ermöglicht den Aufbau einer neuen digitalen Kundenbeziehung. MediaMarkt und Saturn bringen dagegen Bekanntheit, lokale Präsenz und gewachsene Vertrauensbeziehungen ein.
Diese Kombination kann die Kosten der Kundengewinnung verändern. Eine neue Plattform muss Aufmerksamkeit häufig teuer einkaufen. Ein etablierter Händler verfügt bereits über Kundenkontakte und Sichtbarkeit im Alltag. Wenn sich beide Zugänge sinnvoll ergänzen, könnte JD.com Reichweite aufbauen, ohne jede zusätzliche Kundenbeziehung ausschließlich über Onlinewerbung finanzieren zu müssen.
Allerdings entsteht daraus auch ein Positionierungsproblem. Wenn Joybuy und MediaMarktSaturn dieselben Produkte für dieselben Kunden anbieten, droht interne Verlagerung statt zusätzlicher Nachfrage. Der Konzern hätte dann zwar mehrere Vertriebskanäle, aber nicht unbedingt mehr wirtschaftlichen Wert.
Deshalb müssen Sortiment, Preislogik, Dienstleistungen und Markenversprechen erkennbar zusammenpassen. Eine vollständige Vereinheitlichung wäre nicht zwangsläufig sinnvoll. Unterschiedliche Marken können unterschiedliche Kundenerwartungen bedienen. Entscheidend ist, dass die operative Zusammenarbeit Vorteile schafft, ohne die jeweilige Identität zu verwischen.
Amazons eigentliche Verteidigungslinie ist das gesamte Ökosystem
Amazon lässt sich nicht angemessen als großer Onlineshop beschreiben. Der Konzern verbindet Eigenhandel, Marktplatz, Logistik, Werbung, Abonnements und Cloud-Dienstleistungen. Diese Geschäftsfelder unterscheiden sich erheblich in ihrer Kapitalintensität und Ertragskraft.
Im Jahr 2025 erzielte Amazon weltweit 716,9 Milliarden US-Dollar Umsatz. Diese Größenordnung ist jedoch kein unmittelbar vergleichbarer Maßstab für Ceconomy, weil sie unterschiedliche Länder und Geschäftsmodelle einschließt. Ein erheblicher Teil des Amazon-Geschäfts entfällt auf Dienstleistungen, die bei einem klassischen Elektronikhändler nicht in gleicher Form existieren.
Wie stark die Ertragsstruktur vom reinen Warenverkauf abweicht, zeigen die jüngsten Quartalszahlen. Im dritten Quartal 2026 erreichte Amazon insgesamt 28,1 Milliarden US-Dollar operatives Ergebnis. Davon entfielen 17,8 Milliarden US-Dollar auf AWS. Das internationale Handelssegment erzielte bei 43,1 Milliarden US-Dollar Umsatz ein operatives Ergebnis von 1,6 Milliarden US-Dollar. Die Zahlen beschreiben unterschiedliche Segmente und dürfen nicht als isolierte Aussage zur Profitabilität des europäischen Elektronikgeschäfts verstanden werden.
Für JD.com bedeutet das: Der Wettbewerb richtet sich gegen ein Unternehmen mit mehreren Ertragsmotoren und einer tief verankerten Kundenroutine. Ein etwas günstigerer Preis oder eine ähnlich schnelle Lieferung reicht nicht aus, um diese Position dauerhaft aufzubrechen.
Gleichzeitig beweist Amazons Finanzkraft keine unbegrenzte Bereitschaft, jeden lokalen Wettbewerb über Verluste zu führen. Auch ein großer Konzern muss Investitionen priorisieren. Daraus ergeben sich Ansatzpunkte für einen Herausforderer, der bestimmte Produktgruppen oder Dienstleistungen wirtschaftlich überzeugender bedient.
Der stärkste Angriffspunkt liegt dort, wo das Paketgeschäft an Grenzen stößt
Besonders interessant ist der Wettbewerb bei Produkten, deren Kauf über die reine Zustellung hinausgeht. Eine Waschmaschine benötigt möglicherweise einen Anschluss, ein Fernseher eine Montage und ein Notebook eine Einrichtung oder Datenübertragung. Bei solchen Leistungen entscheidet nicht nur der Produktpreis.
Hier kann das Filialnetz einen strukturellen Vorteil bieten. Kunden können Geräte ansehen, Fragen klären, Produkte abholen oder bei Problemen einen physischen Ansprechpartner aufsuchen. Diese Funktionen sind gerade bei teuren oder technisch erklärungsbedürftigen Produkten wertvoll.
Der wirtschaftliche Nutzen hängt jedoch davon ab, ob Kunden diese Leistungen tatsächlich nachfragen und ob sie kostendeckend angeboten werden. Beratung verursacht Personalaufwand. Installation benötigt verlässliche Partner, Terminplanung und Qualitätskontrolle. Ein schlecht ausgeführter Service kann die Kundenbeziehung stärker beschädigen als ein verspätetes Standardpaket.
Eine tragfähige Strategie müsste deshalb die gesamte Nutzungssituation eines Produkts berücksichtigen. Nicht allein der Verkauf des Geräts, sondern dessen Einrichtung, Betrieb, Wartung und späterer Ersatz werden zum möglichen Geschäftsfeld.
Das eröffnet JD.com und Ceconomy eine Differenzierung gegenüber einem rein preisgetriebenen Wettbewerb. Es zwingt den Konzern aber zugleich zu hoher Ausführungsqualität. Wer umfassenden Service verspricht, übernimmt mehr Verantwortung und zusätzliche Kostenrisiken.
Aus Filialen werden nur dann Logistikknoten, wenn die Rechnung aufgeht
Ein Netz aus mehr als 1.000 Märkten lässt sich theoretisch als dezentrale Infrastruktur nutzen. Filialen können Abholstellen, Rückgabeorte, Reparaturannahmen und begrenzt auch Ausgangspunkte für lokale Lieferungen sein. Damit verändert sich ihre wirtschaftliche Funktion: Sie wären nicht mehr ausschließlich Verkaufsflächen, sondern Bestandteile eines zusammenhängenden Dienstleistungsnetzes.
Die Umsetzung ist allerdings anspruchsvoller, als die bloße Zahl der Standorte vermuten lässt. Eine Filiale ist normalerweise nicht für dieselben Abläufe optimiert wie ein großes Versandzentrum. Beschäftigte müssen Ware suchen, prüfen, verpacken und übergeben. Diese Tätigkeiten konkurrieren mit Beratung und Verkauf.
Hinzu kommt die Bestandsgenauigkeit. Wenn ein System ein Produkt als verfügbar meldet, das sich tatsächlich nicht auffinden lässt, entstehen Stornierungen und zusätzliche Kosten. Je stärker Filialbestände in digitale Lieferzusagen eingebunden werden, desto wichtiger werden präzise Daten und standardisierte Abläufe.
Die wirtschaftlich sinnvolle Lösung wird deshalb je nach Artikel, Standort und Nachfragesituation unterschiedlich ausfallen. Manche Bestellungen sollten aus zentralen Lagern kommen, andere aus regionalen Beständen und wieder andere zur Abholung bereitgestellt werden.
Der strategische Vorteil liegt nicht darin, möglichst jede Filiale in ein kleines Versandlager zu verwandeln. Er liegt in der Fähigkeit, für jede Bestellung den insgesamt günstigsten und verlässlichsten Abwicklungsweg zu wählen.
Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing


Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
JD.com und Ceconomy: Eine neue Ära im Elektronikhandel
Der unterschätzte Gewinnhebel liegt im gebundenen Kapital
Im Elektronikhandel entscheidet die Qualität der Bestände wesentlich über den Erfolg. Zu wenig Ware führt zu entgangenen Verkäufen. Zu viel Ware bindet Kapital und erhöht das Risiko von Preisnachlässen. Besonders bei Produkten mit kurzen Innovationszyklen kann der Wert eines Lagerbestands schnell sinken.
Technologiegestützte Prognosen können helfen, Nachfrageunterschiede zwischen Regionen, Vertriebskanälen und Kundengruppen früher zu erkennen. Die Wirkung entsteht jedoch nicht durch Prognosen allein, sondern durch veränderte Einkaufsentscheidungen, kleinere Fehlmengen und eine bessere Verteilung vorhandener Ware.
Eine vereinfachte Modellrechnung verdeutlicht die Größenordnung. Bei einem angenommenen jährlichen Wareneinsatz von 20 Milliarden Euro entspräche eine Verkürzung der rechnerischen Lagerdauer um einen Tag ungefähr 55 Millionen Euro weniger durchschnittlicher Kapitalbindung. Diese Zahl ist keine veröffentlichte Ceconomy-Kennzahl, sondern eine Illustration.
Wichtig ist die Unterscheidung zwischen Liquidität und Gewinn. Freigesetztes Lagerkapital verbessert nicht in derselben Höhe das jährliche Betriebsergebnis. Ergebniswirksam werden insbesondere geringere Finanzierungskosten, weniger Lageraufwand und vermiedene Abschriften.
Für JD.com könnte dieser Bereich dennoch wichtiger sein als spektakuläre Lieferzeitversprechen. Ein Händler, der dieselbe Nachfrage mit weniger gebundenem Kapital und geringeren Wertverlusten bedient, wird wirtschaftlich robuster. Diese Verbesserung kann dauerhaft wirken, während aggressive Rabattaktionen ihre Wirkung häufig nur vorübergehend entfalten.
Abu Dhabi erweitert die globale Reichweite, ersetzt aber keine europäische Logistik
Parallel zur europäischen Expansion plant JINGDONG Property gemeinsam mit der KEZAD Group eine rund 150.000 Quadratmeter große Logistikanlage in Abu Dhabi. Der Standort liegt in KEZAD Area A beziehungsweise KEZAD Al Ma’mourah. Die Fertigstellung ist für 2028 vorgesehen. Nach der Inbetriebnahme werden ungefähr 1.000 direkte Arbeitsplätze erwartet. Geplant sind automatisierte Lagersysteme, digitale Betriebsprozesse und flexibel anpassbare Flächen.
Die Zuständigkeit innerhalb des Konzerns muss dabei klar bleiben. JINGDONG Property ist die Infrastrukturinvestment- und Asset-Management-Sparte. Sie ist nicht mit dem europäischen Onlinehandel oder sämtlichen operativen Logistikleistungen gleichzusetzen. Das Projekt richtet sich an unterschiedliche Unternehmen und ist nicht als ausschließliches Lager für MediaMarkt, Saturn oder Joybuy beschrieben.
Auch die geografische Interpretation verlangt Zurückhaltung. Aus einem Standort in Abu Dhabi folgt nicht, dass europäische Warenströme künftig grundsätzlich über die Vereinigten Arabischen Emirate geleitet werden. Ein zusätzlicher Umschlagpunkt kann Kosten und Laufzeiten erhöhen, wenn er keinen konkreten Nutzen bietet.
Die strategische Bedeutung liegt vielmehr in der Erweiterung des internationalen Handlungsspielraums. Regionale Lagerung, Verteilung, Bestandsbündelung und Dienstleistungen können zusätzliche Märkte erschließen und die Zusammenarbeit mit Herstellern vertiefen.
Abu Dhabi ist deshalb ein Baustein einer breiteren Infrastrukturstrategie. Sein Beitrag zum Wettbewerb mit Amazon in Europa ist zunächst indirekt: Er kann die internationale Leistungsfähigkeit und Kundenbasis der JD-Unternehmensgruppe erweitern. Eine feststehende europäische Versorgungsfunktion wäre dagegen eine unbelegte Zuspitzung.
Quadratmeter schaffen Möglichkeiten, Auslastung schafft Ertrag
Die geplanten 150.000 Quadratmeter entsprechen 15 Hektar. Daraus lässt sich jedoch weder ein verlässlicher jährlicher Warenumschlag noch eine bestimmte Rentabilität ableiten. Gebäudehöhe, technische Ausstattung, Warenprofil und Prozessgestaltung sind dafür ebenso wichtig wie die tatsächliche Kundennachfrage.
JINGDONG Property verfügt nach den zugrunde liegenden Unternehmensangaben weltweit über ein Portfolio von mehr als 300 Infrastrukturassets mit über 28 Millionen Quadratmetern Bruttogeschossfläche und mehr als 16 Milliarden US-Dollar verwaltetem Vermögen. Diese Größen beschreiben die internationale Plattform, nicht die Investitionssumme in Abu Dhabi.
Für das einzelne Projekt fehlen wesentliche Daten einer belastbaren Investitionsrechnung. Dazu gehören das konkrete Investitionsvolumen, Finanzierungskonditionen, Mieten, vertraglich gesicherte Nutzer und laufende Betriebskosten. Eine präzise Renditeprognose wäre deshalb nicht seriös.
Auch die angekündigten Arbeitsplätze erlauben keine vollständige Produktivitätsbewertung. Rechnerisch ergeben sich etwa 150 Quadratmeter je direktem Arbeitsplatz. Ohne Angaben zu Schichtmodellen, Vollzeitäquivalenten und Durchsatz ist diese Relation aber kaum aussagekräftig.
Für Abu Dhabi zählt vor allem, welche zusätzliche Wertschöpfung entsteht. Werden Wartung, Transport, IT und weitere Dienstleistungen lokal erbracht, verbreitert sich der wirtschaftliche Nutzen. Bleibt die Anlage dagegen überwiegend eine isolierte Lagerimmobilie, fällt der Standortimpuls begrenzter aus.
Infrastruktur erzeugt Skalenvorteile und neue Fixkostenrisiken
Die Verbindung von Handel und Logistik kann einen sich selbst verstärkenden Prozess auslösen. Mehr Bestellungen erhöhen die Auslastung. Eine bessere Auslastung kann die Kosten je abgewickelter Einheit senken. Niedrigere Kosten ermöglichen attraktivere Preise oder bessere Leistungen, die wiederum zusätzliche Nachfrage erzeugen.
Dieser Zusammenhang erklärt, warum ein europäisches Handelsnetz und internationale Infrastruktur strategisch zusammenpassen können. Das eigene Handelsgeschäft kann Grundauslastung schaffen. Externe Kunden können zusätzliche Volumina beitragen und Risiken verbreitern.
Der Prozess funktioniert jedoch auch in die andere Richtung. Bleiben die Mengen hinter den Erwartungen zurück, verteilen sich hohe Fixkosten auf zu wenige Aufträge. Automatisierung, Gebäude und IT verursachen Kosten unabhängig davon, ob ein Lager vollständig genutzt wird.
Deshalb ist nicht jede zusätzliche Anlage ein Wettbewerbsvorteil. Infrastruktur muss am richtigen Ort stehen, zum Warenprofil passen und über ausreichend Nachfrage verfügen. Ein großes Netz mit schwacher Auslastung kann wirtschaftlich schlechter sein als ein kleineres Netz mit gut abgestimmten Prozessen.
Für JD.com besteht die eigentliche Herausforderung somit in der Synchronisierung. Kundengewinnung, Kapazitätsaufbau und technische Integration müssen zeitlich zusammenpassen. Eine zu frühe Expansion bindet Kapital. Eine zu späte Expansion begrenzt Wachstum und Servicequalität.
Europas Auflagen begrenzen nicht den Wettbewerb, sondern bestimmte Vorteilsübertragungen
Die Europäische Kommission genehmigte den Zusammenschluss am 3. November 2026 unter Auflagen nach der Verordnung über drittstaatliche Subventionen. Im Mittelpunkt standen mögliche Wettbewerbsverzerrungen durch staatlich begünstigte Finanzierung sowie durch logistische und technologische Fähigkeiten, die mithilfe chinesischer Unterstützung aufgebaut worden waren.
Die Verpflichtungen gelten zehn Jahre. Konzerninterne Geschäfte zwischen JD.com und Ceconomy, einschließlich Finanzierungen, müssen zu Marktbedingungen erfolgen. Außerdem sollen externe Unternehmen Lager-, Logistik- und Technologiedienstleistungen zu denselben Bedingungen erhalten wie Ceconomy. Ein unabhängiger Treuhänder überwacht die Umsetzung unter Aufsicht der Kommission.
Ökonomisch ist diese Konstruktion bedeutsam. Sie untersagt nicht, dass Ceconomy effizienter wird. Sie soll verhindern, dass staatlich begünstigte Vorteile über künstlich günstige konzerninterne Leistungen den europäischen Wettbewerb verzerren.
Damit wird zugleich die These eines unbegrenzt subventionierten Angriffs relativiert. JD.com kann nicht davon ausgehen, sämtliche denkbaren Finanzierungsvorteile oder Verrechnungspreise uneingeschränkt einsetzen zu dürfen.
Die praktische Kontrolle bleibt anspruchsvoll. Bei einer komplexen Softwareleistung lassen sich Marktbedingungen schwerer feststellen als bei einem standardisierten Produkt. Nicht nur Preise, sondern auch Leistungsumfang, Zuverlässigkeit, Vertragslaufzeit und technische Anschlussmöglichkeiten beeinflussen den wirtschaftlichen Wert.
Gelingt die Umsetzung, könnten auch andere Händler von leistungsfähiger Infrastruktur profitieren. Misslingt sie, drohen neue Abhängigkeiten oder schwer erkennbare Ungleichbehandlungen. Die Qualität der Aufsicht wird damit selbst zu einem Einflussfaktor der Marktstruktur.
Kundendaten verbinden wirtschaftlichen Nutzen mit institutionellem Risiko
Daten können Nachfrageprognosen verbessern, Servicefälle beschleunigen und Kundenangebote passender machen. Ihr Wert entsteht jedoch nicht allein durch ihre Menge. Entscheidend sind Qualität, zulässige Nutzung und die Verbindung mit tatsächlich verbesserten Entscheidungen.
Für Ceconomy wurden eine eigenständige europäische technische Architektur und Schutzmaßnahmen für personenbezogene Kundendaten als wichtige Bestandteile der Transaktion beschrieben. Die deutsche Genehmigung wurde zudem mit Kontroll- und Schutzanforderungen verbunden.
Daraus entsteht ein Zielkonflikt. Eine stärkere technische Integration kann Effizienzgewinne ermöglichen. Gleichzeitig erhöhen umfangreiche Datenverknüpfungen die Anforderungen an Zugriffsrechte, Zweckbindung und Kontrolle.
Weder eine pauschale Entwarnung noch die automatische Gleichsetzung eines chinesischen Eigentümers mit unzulässigem Datenabfluss wäre sachgerecht. Entscheidend sind überprüfbare Strukturen: Wer kann welche Informationen einsehen, wo werden sie verarbeitet und welche technischen Begrenzungen bestehen?
Auch für externe Händler ist diese Frage relevant. Wer Logistik oder Technologie eines Unternehmens nutzt, das zugleich mit einem Wettbewerber verbunden ist, muss seine geschäftlichen Informationen schützen können. Vertrauen in solche Grenzen ist keine Nebensache, sondern Voraussetzung für ein erfolgreiches Dienstleistungsgeschäft.
Hersteller und Händler geraten in ein neues Abhängigkeitsgefüge
Für Hersteller kann ein leistungsfähigerer europäischer Vertriebspartner attraktiv sein. Bessere Verfügbarkeit, zuverlässige Dienstleistungen und eine größere Reichweite erleichtern den Absatz. Ein international vernetzter Handelspartner kann außerdem die Einführung neuer Produkte unterstützen.
Gleichzeitig steigt möglicherweise die Verhandlungsmacht des Händlers. Wer Zugang zu vielen Kunden, Verkaufsflächen, Daten und Logistikleistungen bündelt, kann stärkeren Einfluss auf Konditionen und Vermarktung ausüben.
Hersteller stehen deshalb vor einer doppelten Aufgabe. Sie wollen Reichweite nutzen, dürfen aber nicht vollständig von einem einzelnen Absatzsystem abhängig werden. Eigene Vertriebskanäle und mehrere leistungsfähige Partner bleiben wirtschaftlich wertvoll.
Für kleinere Händler verschärft sich der Produktivitätsdruck. Sie werden einen großen integrierten Anbieter selten dauerhaft über dieselben Standardprodukte und denselben Preis schlagen können. Chancen liegen eher in Spezialisierung, Beratung, regionaler Nähe oder besonders verlässlichen Dienstleistungen.
Der Zugang zu externer Infrastruktur kann dabei helfen. Er sollte jedoch mit klaren Datenrechten, transparenten Kosten und realistischen Wechselmöglichkeiten verbunden sein. Ausgelagerte Prozesse sind nur dann ein Vorteil, wenn daraus keine wirtschaftlich kaum auflösbare Bindung entsteht.
Beschäftigung und Nachhaltigkeit verlangen mehr als pauschale Versprechen
Für Ceconomy wurden rund 50.000 Beschäftigte weltweit und knapp 20.000 in Deutschland genannt. Vereinbarungen zum Eigentümerwechsel enthalten Zusagen zu Beschäftigten, Marken und Standorten. Daraus folgt jedoch keine dauerhafte Unveränderlichkeit aller Tätigkeiten und Arbeitsabläufe.
Digitale Bestandsführung und Automatisierung können Routineaufgaben reduzieren. Gleichzeitig entstehen Anforderungen in Technik, Reparatur, Datenanalyse und kanalübergreifender Kundenbetreuung. Ob daraus bessere Arbeitsplätze werden, hängt von Weiterbildung, Arbeitsorganisation und Mitbestimmung ab.
Ähnlich differenziert fällt die ökologische Bilanz aus. Bessere Auslastung und weniger Fehlbestände können Ressourcen sparen. Sehr schnelle Lieferungen können dagegen zusätzliche Fahrten auslösen. Ein Filialnetz kann Rücknahmen erleichtern, verursacht aber Energie- und Flächenaufwand.
Für Abu Dhabi kommen Energiebedarf, Kühlung, Wartung und technische Lebensdauer hinzu. Konkrete Nachhaltigkeitswirkungen lassen sich ohne belastbare Betriebsdaten nicht beziffern.
Der sinnvollste Maßstab ist deshalb nicht die einzelne Werbeaussage, sondern die Gesamtwirkung: Energie- und Materialeinsatz je erfülltem Kundenbedarf, Produktlebensdauer, Reparierbarkeit und tatsächliche Transportleistung. Wirtschaftliche und ökologische Effizienz können zusammenfallen, müssen es aber nicht.
Drei Entwicklungspfade zeigen die Spannweite des Wettbewerbs
Im günstigen Verlauf verbindet JD.com seine technischen Fähigkeiten mit Ceconomys lokaler Stärke. Bestände werden präziser gesteuert, Dienstleistungen zuverlässiger angeboten und Investitionen erwirtschaften eine angemessene Rendite. Joybuy gewinnt zusätzliche Kunden, ohne überwiegend bestehende Umsätze innerhalb des Konzerns zu verschieben. Amazon trifft dann auf einen ernsthafteren Wettbewerber mit einem eigenständigen Leistungsprofil.
In einem mittleren Verlauf verbessern sich einzelne Prozesse, während Integrationsaufwand, Preisdruck und steigende Kosten einen großen Teil der Vorteile aufzehren. Ceconomy bleibt wettbewerbsfähig, Joybuy wächst in ausgewählten Regionen und der Markt wird intensiver umkämpft. Ein grundlegender Machtwechsel bleibt aus.
Im ungünstigen Verlauf werden technische und organisatorische Unterschiede unterschätzt. Parallele Systeme erhöhen Kosten, Markenpositionierungen überschneiden sich und Infrastruktur wächst schneller als die Nachfrage. Marktanteile könnten dann zwar zeitweise über Rabatte steigen, ohne dass ein tragfähiges Ertragsmodell entsteht.
Diese Szenarien sind keine Prognosen. Sie verdeutlichen, dass der Erfolg nicht allein vom Verhalten Amazons abhängt. Ein erheblicher Teil entscheidet sich innerhalb der JD-Unternehmensgruppe: bei Kapitaldisziplin, Verantwortlichkeiten, Integration und operativer Ausführung.
Entscheidend ist die Rendite des Gesamtsystems
Die aussagekräftigsten Kennzahlen der kommenden Jahre werden nicht allein Umsatz und Marktanteil sein. Wichtig sind der freie Mittelzufluss nach notwendigen Investitionen, die Kapitalbindung im Warenbestand und die Rendite des zusätzlich eingesetzten Kapitals.
Hinzu kommen operative Größen wie Lieferzuverlässigkeit, Retourenkosten, Reklamationsbearbeitung und Wiederkaufraten. Eine kurze Lieferzeit ist nur dann ein Fortschritt, wenn sie nicht dauerhaft unwirtschaftlich erkauft wird. Eine hohe Kundenzahl ist nur dann wertvoll, wenn aus ihr belastbare und profitable Beziehungen entstehen.
Für die Filialen zählt ihre gesamte Funktion im Netzwerk. Ein Standort kann Beratung, Service, Rücknahme und lokale Logistik leisten. Diese Beiträge müssen wirtschaftlich nachvollziehbar sein, statt pauschal als Vorteil einer großen Fläche behandelt zu werden.
Für Abu Dhabi sind Auslastung, Qualität der Nutzerstruktur und lokale Wertschöpfung entscheidend. Die bauliche Fertigstellung im Jahr 2028 wäre ein Meilenstein, aber noch kein Beweis wirtschaftlicher Stabilität.
Auch die Einhaltung der europäischen Auflagen gehört zur Leistungsfähigkeit des Modells. Ein Geschäftsmodell, dessen Vorteile nur unter schwer überprüfbaren Sonderbedingungen bestehen, wäre weniger robust als eines, das sich unter transparenten Marktbedingungen trägt.
Europas Chance liegt im Wettbewerb zwischen leistungsfähigen Systemen
JD.coms Expansion ist weder bloß eine Rabattkampagne noch bereits der Beweis eines bevorstehenden Machtwechsels. Sie ist ein strategisch nachvollziehbarer Versuch, digitalen Handel, stationären Marktzugang und internationale Infrastruktur enger miteinander zu verbinden.
Die Übernahme von Ceconomy verschafft dem Konzern eine Position, die sich nicht kurzfristig allein durch den Aufbau eines Onlineshops erreichen ließe. Joybuy ergänzt diesen Zugang um eine eigene digitale Kundenbeziehung. Abu Dhabi erweitert die globale Infrastrukturperspektive, ohne schon heute als feststehende Verbindung zwischen chinesischer Produktion und europäischen Filialen eingeordnet werden zu können.
Amazon bleibt ein Gegner mit erheblichen strukturellen Stärken: einem breiten Ökosystem, eingespielten Abläufen und einer tiefen Verankerung in den Kaufgewohnheiten vieler Kunden. JD.coms aussichtsreichster Weg dürfte deshalb nicht in einer vollständigen Kopie liegen, sondern in einer überzeugenden Verbindung aus lokaler Präsenz, Produktkompetenz, Service und effizienter Warensteuerung.
Für Europa besteht die beste Entwicklung nicht darin, einen dominanten Anbieter lediglich durch einen anderen zu ersetzen. Wertvoll wäre ein Wettbewerb, der Produktivität erhöht, Verbrauchern echte Alternativen bietet und auch Herstellern sowie kleineren Händlern Handlungsspielräume lässt.
Die eigentliche Machtfrage lautet damit nicht, welches Logo auf dem Paket steht. Sie lautet, welches Unternehmen den gesamten Weg vom Hersteller bis zur langfristigen Kundenzufriedenheit mit dem geringsten wirtschaftlichen Aufwand und der höchsten verlässlichen Leistung organisiert. Genau an dieser Stelle wird sich entscheiden, ob JD.com Amazon in Europa nur herausfordert oder dauerhaft Marktpositionen abnimmt.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.