Insolvenza del settore solare e vendita di Volta: Shell si ritira dal business delle energie rinnovabili – Cosa devono sapere i clienti ora – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale: Xpert.Digital
Stazioni di ricarica, sistemi di accumulo, software: quando gli investimenti di Shell nella transizione energetica vacillano
Shell, Volta e Sonnen: cosa si cela dietro il loro ritiro dalle tecnologie verdi?
Tecnologie verdi acquistate e poi abbandonate? Cosa rivelano realmente i casi Shell
Shell ha investito in infrastrutture di ricarica, sistemi di accumulo a batteria e servizi energetici digitali, ma diverse di queste attività sono state successivamente ristrutturate, vendute o dismesse. Le conseguenze vanno dalla necessaria migrazione del software per le stazioni di ricarica municipali all'incertezza per i clienti del produttore di sistemi di accumulo Sonnen. La vicenda è più complessa della semplice accusa che una compagnia petrolifera abbia deliberatamente eliminato i concorrenti nel settore delle energie rinnovabili: nel caso di Volta, una parte significativa dell'attività è stata successivamente oggetto di un accordo di acquisizione, e nel caso di Sonnen, la dichiarazione di insolvenza non è sinonimo di liquidazione definitiva. Tuttavia, questi casi evidenziano un rischio fondamentale: chi investe a lungo termine in un sistema tecnologico può rimanere dipendente da software, servizi e modelli di business che un'azienda in seguito abbandona. Cosa è successo esattamente a Greenlots, Volta e Sonnen e di cosa operatori e clienti dovrebbero ora essere consapevoli.
La svolta ecologica di Shell: quando le tecnologie del futuro falliscono per motivi di redditività
Verde acquistato, rischio venduto: il conto rimane
Le storie di Shell, Greenlots, Volta e Sonnen illustrano un conflitto fondamentale insito nella transizione energetica: i clienti investono in tecnologie durevoli, mentre le aziende possono cambiare le proprie priorità strategiche in qualsiasi momento. Ciò che inizia come un passo verso un futuro rispettoso del clima può poi concludersi con la chiusura di software, la cessione di attività o una radicale ristrutturazione. Le conseguenze economiche si ripercuotono quindi non solo sugli investitori iniziali, ma anche sulle famiglie, le comunità, i dipendenti e i partner commerciali.
La situazione è più complessa della semplice narrazione di una compagnia petrolifera che acquisisce sistematicamente e poi elimina i concorrenti nel settore delle energie rinnovabili. Nel caso di Sonnen, l'acquisizione completa da parte di Shell è avvenuta nel 2019, non nel 2018; nel caso di Volta, la chiusura annunciata è stata successivamente seguita da un accordo con un altro operatore per la gestione di parti significative della rete. Queste differenze sono cruciali perché una valutazione obiettiva deve distinguere tra decisioni verificabili, ragioni economiche e presunte intenzioni.
L'accusa più fondata, quindi, non è che sia stata provata un'ostruzione deliberata della transizione energetica. Risiede piuttosto in un problema strutturale: gli investimenti a lungo termine dei clienti possono perdere valore a causa di decisioni a breve termine dei proprietari. Una transizione energetica credibile richiede pertanto non solo capitali per le nuove tecnologie, ma anche regole e modelli di business che ne garantiscano la sostenibilità a lungo termine.
Tre casi, punti di frattura differenti
Greenlots, Volta e Sonnen rappresentavano diversi elementi costitutivi di un sistema energetico elettrificato: software per l'infrastruttura di ricarica, una rete di ricarica pubblica con pubblicità, sistemi di accumulo a batteria e servizi energetici in rete. Di conseguenza, i problemi economici emersi durante il loro ritiro o i cambi di proprietà sono stati altrettanto diversi.
Nel caso di Greenlots, o meglio Shell Sky, il problema era la cessazione di una piattaforma operativa digitale per la ricarica di dispositivi di terze parti. Nel caso di Volta, inizialmente era stata annunciata la chiusura di un'attività che univa ricarica e media, prima che venisse concordata l'acquisizione di importanti asset. Nel caso di Sonnen, alla vendita da parte di Shell nell'estate del 2026 è seguita la conferma, in ottobre, della richiesta di insolvenza da parte della società tedesca.
L'interruzione di un software, la vendita di un'infrastruttura e la dichiarazione di fallimento non sono processi economicamente identici. Possono avere cause diverse e richiedere soluzioni diverse. Ciò che hanno in comune, tuttavia, è che l'utilizzo a lungo termine di una struttura dipende da decisioni che il suo proprietario può influenzare solo in misura limitata.
Per una famiglia, è di secondaria importanza se una funzione digitale venga interrotta per mancanza di redditività, per una nuova strategia aziendale o per difficoltà finanziarie. Ciò che conta è quali servizi vengono mantenuti, quali alternative esistono e chi si fa carico dei costi aggiuntivi. Questa prospettiva spesso manca quando le decisioni aziendali vengono descritte unicamente come ottimizzazione del portafoglio.
Greenlots: La spina è nel cloud
Shell ha acquisito Greenlots nel gennaio 2019; l'azienda sviluppava, tra le altre cose, software per la gestione delle infrastrutture di ricarica per comuni, aziende, flotte di veicoli e fornitori di energia. La tecnologia era pensata non solo per consentire i singoli processi di ricarica, ma anche per organizzare il funzionamento di reti più ampie.
A fine dicembre 2024, è stato annunciato che Shell avrebbe interrotto il supporto per la sua piattaforma Shell Sky per le colonnine di ricarica commerciali di terze parti negli Stati Uniti e in Canada a partire dal 30 aprile 2025. Ciò non ha significato la fine dell'intera attività internazionale di Shell nel settore delle stazioni di ricarica, ma ha interessato uno specifico modello di business: la fornitura di un ambiente operativo digitale per infrastrutture di terze parti.
Questa distinzione è importante da un punto di vista economico. Un comune può aver acquistato una stazione di ricarica, pagato l'allacciamento alla rete e predisposto i parcheggi. Tuttavia, il suo regolare funzionamento può dipendere da una piattaforma esterna. Senza un software adeguato, l'autorizzazione, la fatturazione, il monitoraggio e altre funzioni possono risultare compromesse, a seconda del sistema.
Il possesso dell'hardware non implica automaticamente il controllo sulla sua piena utilizzabilità. Un dispositivo fisicamente integro può perdere valore economico se la sua infrastruttura operativa digitale viene compromessa.
Tuttavia, ciò non significa che tutte le stazioni di ricarica interessate diventeranno necessariamente inutilizzabili in modo permanente. Shell Sky ha utilizzato il protocollo di comunicazione aperto OCPP, che in linea di principio rendeva possibile la migrazione verso altre piattaforme di gestione compatibili. La questione cruciale non era quindi solo se il passaggio fosse tecnicamente fattibile, ma anche con quale rapidità e a quale costo potesse essere effettivamente implementato.
Seattle rivela il costo del trasferimento
Seattle City Light, il fornitore di energia municipale, ha dovuto migrare 72 punti di ricarica pubblici a una nuova piattaforma di gestione, tra cui 14 colonnine di ricarica rapida in corrente continua e 58 colonnine di ricarica più lente, distribuite in 37 postazioni. Dopo una fase pilota nel febbraio 2025, la migrazione su larga scala è iniziata a marzo; l'ultimo punto di ricarica è passato al sistema ChargePoint a giugno.
Questo esempio dimostra che l'interruzione del supporto di una piattaforma software non significa necessariamente la fine dell'infrastruttura ad essa collegata. Gli standard tecnici aperti possono proteggere gli investimenti esistenti e consentire la continuità operativa.
Allo stesso tempo, il passaggio non è stato un processo gratuito e automatico. Seattle ha impiegato un team di progetto, oltre a collaboratori esterni e tecnici, per gestire la transizione in pochi mesi. Un cambio di fornitore di successo ha quindi richiesto capacità organizzative, lavoro tecnico e comunicazione con gli utenti.
È proprio qui che risiede il problema per gli operatori più piccoli. Una città con un proprio ufficio tecnico dispone di risorse diverse rispetto a una singola azienda con pochi punti di ricarica. Lo stesso ritiro strategico da parte di un fornitore di software può quindi avere conseguenze economiche molto diverse.
In questo contesto, OCPP rappresenta un'importante garanzia, ma non un sostituto completo per un'attenta redazione dei contratti. Gli operatori non dovrebbero limitarsi a richiedere un supporto formale per i protocolli aperti. Hanno bisogno anche di credenziali di accesso, documentazione sufficiente, dati operativi esportabili e un percorso di migrazione tracciabile. Solo questa combinazione trasforma l'apertura teorica in un'alternativa concretamente utilizzabile.
Volta: La chiusura non è stato il capitolo finale
Shell ha completato l'acquisizione di Volta nel marzo 2023 per un prezzo di acquisto azionario di circa 169 milioni di dollari. L'accordo all'epoca includeva oltre 3.000 punti di ricarica in 31 stati e territori degli Stati Uniti, nonché un piano di sviluppo per oltre 3.400 punti di ricarica aggiuntivi.
Volta ha combinato l'infrastruttura di ricarica con la pubblicità digitale esterna: gli schermi installati presso le stazioni erano pensati per generare entrate aggiuntive e quindi contribuire al finanziamento del servizio di ricarica. Le postazioni includevano centri commerciali, supermercati e farmacie.
Nell'agosto del 2025 è stata annunciata la chiusura programmata di Volta Charging e Volta Media; ciò ha comportato lo smantellamento di una rete di oltre 2.000 stazioni di ricarica e la cessazione dell'attività mediatica a novembre, con ripercussioni su circa 190 dipendenti. Ad alcuni di questi dipendenti sono state offerte opportunità di candidarsi per posizioni in altre divisioni di Shell.
Questa decisione fu epocale. Tuttavia, non deve essere considerata la descrizione completa di ciò che accadde in seguito.
Nel novembre 2025, JOLT, fornitore australiano di servizi di ricarica e multimediali, ha raggiunto un accordo per l'acquisizione di una quota significativa della rete multimediale Volta di Shell. La transazione annunciata comprendeva migliaia di punti di ricarica e infrastrutture multimediali; la sua conclusione era inizialmente prevista per il 1° gennaio 2026 ed era soggetta a determinate condizioni.
Ciò non dimostra né la continua operatività di ogni singolo ex sito Volta né la completa attuazione dei piani di smantellamento originari. Tuttavia, una cosa è chiara: l'affermazione generica secondo cui Shell avrebbe smantellato l'intera rete senza sostituirla ignora il successivo accordo per il trasferimento di parti significative. Questo sviluppo, in particolare, modifica considerevolmente la valutazione economica.
Un'azienda debole non è priva di valore
Il successivo accordo JOLT mette in luce una distinzione importante: un'azienda può risultare poco attraente per un proprietario senza per questo diventare economicamente priva di valore, indipendentemente dal gestore immaginabile.
Shell voleva concentrarsi maggiormente sulla ricarica rapida presso le proprie stazioni o in quelle a marchio proprio per le colonnine di ricarica pubbliche. JOLT, d'altro canto, persegue esplicitamente un modello di business combinato di infrastrutture di ricarica e pubblicità digitale out-of-home. Le risorse che non si adattano più alla strategia di una società potrebbero essere collocate meglio a livello organizzativo nell'altra.
Questo non dimostra che JOLT realizzerà un profitto con ogni punto vendita acquisito. Tuttavia, dimostra perché una chiusura non dovrebbe essere giudicata esclusivamente sulla base di precedenti affiliazioni aziendali.
Volta ha registrato una perdita di circa 140 milioni di dollari nel 2024; questa cifra deve essere intesa come una stima pubblicata e non come un bilancio annuale sottoposto a revisione contabile separata. Un onere finanziario di tale portata costituisce una valida ragione per una ristrutturazione o una vendita.
Tuttavia, ciò non significa automaticamente che tutte le sedi abbiano contribuito nella stessa misura alle perdite. Una rete in genere presenta caratteristiche diverse per quanto riguarda le sedi, i termini contrattuali e le esigenze di investimento. Senza i relativi dati individuali, non è possibile giustificare in modo convincente né la continuazione completa né lo smantellamento totale.
È pertanto economicamente sensato valutare se vendite parziali, cambi di gestore o adeguamenti tecnici possano generare un valore maggiore rispetto a un'unica transazione complessiva. L'accordo successivo con JOLT dimostra quantomeno che tale opzione di trasferimento esisteva effettivamente.
Perché la pubblicità non finanzia automaticamente il negozio
Il principio di base di Volta inizialmente sembra allettante: le persone ricaricano i propri veicoli mentre fanno acquisti, i rivenditori ottengono un servizio aggiuntivo e gli inserzionisti finanziano parte dell'infrastruttura.
La difficoltà sta nel fondere due mercati distinti. Un punto di ricarica attraente non è automaticamente un luogo pubblicitario particolarmente redditizio. Al contrario, uno schermo ben visibile può essere economicamente vantaggioso, mentre la stazione di ricarica collegata è sottoutilizzata.
In ambito di ricarica, fattori come i costi di connessione, il consumo di elettricità, l'utilizzo della capacità e la disponibilità tecnica sono importanti. Nel settore pubblicitario, la copertura, la qualità del target, il marketing e l'impatto misurabile sono cruciali. Chiunque offra entrambi i servizi necessita di competenze specifiche in entrambi i settori.
Ulteriori fonti di ricavo possono migliorare la redditività. Tuttavia, possono anche generare costi aggiuntivi e complessità organizzativa. La situazione diventa particolarmente problematica quando le aspettative ottimistiche relative a un'area mascherano la scarsa redditività di un'altra.
Un'analisi degli investimenti accurata deve pertanto esaminare separatamente l'effettivo contributo economico della capacità di ricarica e della pubblicità. Inoltre, dovrebbe risultare evidente se il sistema nel suo complesso rimanga sostenibile anche in presenza di minori entrate pubblicitarie o di una crescita più lenta dell'elettromobilità.
Il fallimento di un singolo fornitore non invalida fondamentalmente il modello combinato. Allo stesso modo, l'acquisizione da parte di un concorrente specializzato non ne dimostra il successo a lungo termine. Ciò che conta sono i costi effettivi, i contratti e i ricavi, non l'attrattiva dell'idea imprenditoriale originaria.
Sole: il nome famoso non offriva alcuna protezione
Per una comprensione precisa di Sonnen, è fondamentale conoscere la cronologia corretta. Shell ha acquisito una partecipazione nella società di stoccaggio energetico nel maggio 2018; l'acquisizione completa è stata concordata nel febbraio 2019. L'affermazione comune secondo cui Sonnen è stata acquisita interamente nel 2018 confonde quindi due eventi distinti.
L'azienda è stata tra le pioniere dell'accumulo di energia domestica intelligente, combinando la sua tecnologia delle batterie con servizi energetici digitali e la connessione in rete delle abitazioni. La sua importanza economica non risiedeva quindi solo nella vendita di singoli dispositivi. Sonnen rappresentava la possibilità di integrare sistemi decentralizzati in un sistema energetico controllabile.
Nell'agosto 2026, Shell ha confermato il completamento della vendita a Tiven, la società di gestione patrimoniale della famiglia di Gert Purkert, cofondatore di Aurelius. Il collegamento con Aurelius non deve comportare che tutte le società coinvolte vengano trattate come equivalenti dal punto di vista legale o economico.
Il 22 ottobre 2026 è stata confermata la richiesta di insolvenza di Sonnen GmbH; i circa 400 dipendenti rimasti presso la sede centrale sono stati informati degli sviluppi. Inizialmente, l'attività e i servizi sarebbero dovuti proseguire per gli oltre 150.000 clienti esistenti, mentre per numerose filiali era prevista la liquidazione o l'avvio di procedure di insolvenza autogestite.
Tuttavia, la dichiarazione di insolvenza non equivale al completamento di una liquidazione. Inoltre, l'annunciata prosecuzione dei rapporti commerciali con i clienti non costituisce una garanzia assoluta che tutti i servizi esistenti rimarranno invariati per l'intera durata di vita delle apparecchiature.
Dietro l'immagine pionieristica si celavano pesanti perdite
I dati finanziari disponibili per Sonnen GmbH mostravano già un significativo deterioramento economico prima del cambio di proprietà. I documenti depositati presso il registro delle imprese per il 2024 indicano un fatturato di circa 78,4 milioni di euro, rispetto ai circa 263,5 milioni di euro del 2023; allo stesso tempo, la perdita netta è aumentata da circa 8,8 milioni di euro a circa 106,6 milioni di euro.
Il calo dei ricavi ammonta quindi a circa il 70%. È particolarmente sorprendente che la perdita annua registrata per il 2024 sia stata superiore ai ricavi dello stesso anno.
Il significato di queste cifre deve essere chiaramente definito. Il file allegato è contrassegnato come bozza e si riferisce a Sonnen GmbH, non automaticamente a tutte le società del gruppo internazionale. Pertanto, non deve essere considerato un bilancio consolidato completamente certificato senza un attento esame.
Nonostante questa limitazione, emerge un grave problema. Le spese per il personale nel 2024 sono ammontate a circa 52,3 milioni di euro, solo leggermente inferiori al livello dell'anno precedente, nonostante il calo significativo del fatturato. Ciò indica una struttura dei costi che non è stata in grado di adattarsi al peggioramento delle performance aziendali con la rapidità necessaria.
Tuttavia, una perdita netta per l'anno non equivale a un deflusso di cassa diretto. Ammortamenti, svalutazioni e altri effetti contabili possono influenzare il risultato. Senza ulteriori informazioni, è quindi impossibile determinare con certezza quale percentuale delle perdite sia attribuibile alla produzione in corso, a problemi organizzativi o a circostanze particolari.
Tuttavia, i dati contraddicono chiaramente l'idea che l'elevata domanda registrata nei precedenti anni di boom economico abbia automaticamente creato un'azienda permanentemente redditizia.
Novità: brevetto dagli USA: installare parchi solari fino al 30% più economici e fino al 40% più rapidi e semplici, con video esplicativi!

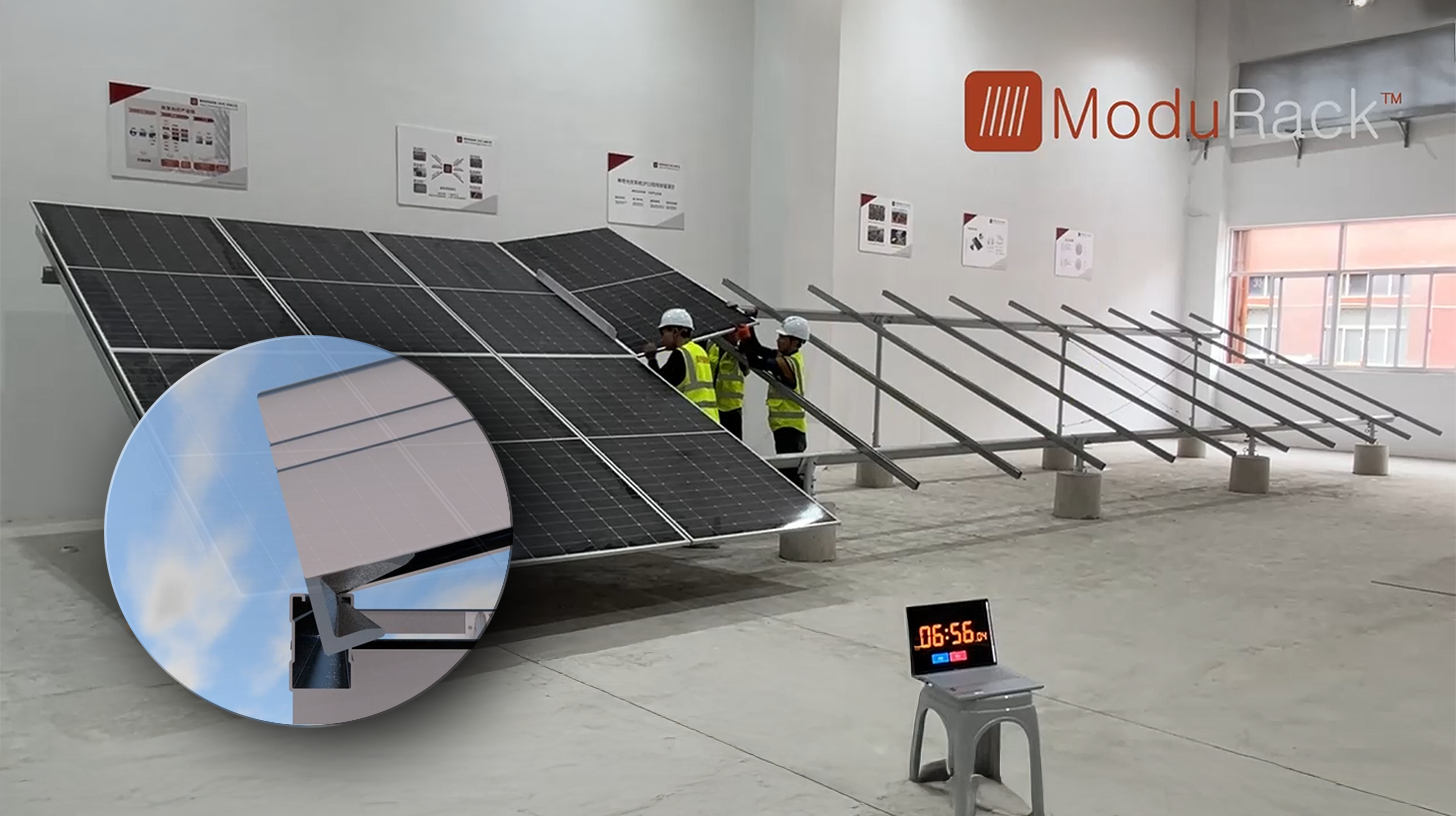
Novità: Brevetto dagli USA – Installare parchi solari fino al 30% più economici e fino al 40% più veloci e facili – con video esplicativi! - Immagine: Xpert.Digital
Il fulcro di questo progresso tecnologico è l'abbandono deliberato del tradizionale montaggio a morsetto, che è stato lo standard per decenni. Il nuovo sistema di montaggio, più rapido ed economico, affronta questo problema con un concetto fondamentalmente diverso e più intelligente. Invece di fissare i moduli in punti specifici, questi vengono inseriti in una guida di supporto continua, appositamente sagomata, e tenuti saldamente in posizione. Questa progettazione garantisce che tutte le forze, siano esse carichi statici dovuti alla neve o carichi dinamici dovuti al vento, siano distribuite uniformemente su tutta la lunghezza del telaio del modulo.
Maggiori informazioni qui:
La necessità di una ritirata ordinata nella transizione energetica
Il mercato dello storage è ancora in crescita
La crisi di un produttore affermato non equivale a una crisi dell'intera tecnologia. In Germania, nei primi nove mesi del 2026 sono stati registrati circa 493.000 nuovi sistemi di accumulo a batteria stazionari con una capacità complessiva di 8,2 gigawattora; tenendo conto delle registrazioni tardive previste, il numero di installazioni è stato stimato intorno a 534.000.
La capacità installata di recente è risultata quindi superiore del 91% rispetto allo stesso periodo dell'anno precedente. I sistemi di accumulo su larga scala hanno registrato una crescita particolarmente significativa: la loro capacità installata di recente è aumentata da circa 0,9 a 3,8 gigawattora nel periodo di confronto in esame.
Anche il segmento dei sistemi di accumulo domestico con potenza compresa tra 5 e 20 kilowattora ha registrato un aumento; il numero di nuovi impianti registrati è passato da circa 261.000 a 303.000, e la relativa capacità da circa 2,6 a 3,2 gigawattora.
Ciò significa che la crisi di Sonnen non può essere spiegata in modo convincente con un crollo generale della domanda di stoccaggio. Tuttavia, un mercato complessivo in crescita non protegge le singole aziende dalle perdite.
I produttori possono perdere quote di mercato, sostenere costi eccessivamente elevati o offrire prodotti il cui rapporto qualità-prezzo non è più convincente. Inoltre, i sistemi di accumulo domestici, i sistemi di accumulo commerciali e i grandi sistemi connessi alla rete elettrica differiscono in modo significativo in termini di vendite, finanziamenti e requisiti tecnici.
Un fornitore con una solida posizione nel mercato delle famiglie non beneficia automaticamente del boom dei sistemi di accumulo a batteria di grandi dimensioni. La prossimità tecnologica non sostituisce la disponibilità di prodotti adeguati o la capacità di servire nuovi gruppi di clienti in modo economicamente vantaggioso.
Il calo dei prezzi delle batterie aumenta la pressione
L'andamento dei prezzi a livello internazionale sta intensificando questa pressione per un adeguamento. Il prezzo medio dei pacchi batteria agli ioni di litio è sceso a 115 dollari USA per kilowattora nel 2024 e a 108 dollari USA nel 2025; per i pacchi di accumulo stazionario, è stata determinata una media di circa 70 dollari USA per kilowattora per il 2025.
Queste cifre non devono essere confuse con il prezzo finale al cliente di un sistema di accumulo energetico domestico completo. Inverter, sistema di controllo, installazione, vendita e assistenza non sono inclusi.
Tuttavia, il calo dei prezzi delle batterie sta cambiando il panorama competitivo. I clienti si aspettano offerte più convenienti, i concorrenti possono proporre nuovi sistemi a prezzi più bassi e le scorte più vecchie potrebbero perdere valore.
Ciò crea una transizione difficile per i produttori. Le organizzazioni esistenti sono state spesso costruite sulla base di precedenti ipotesi di prezzo e crescita. Se i prezzi di vendita diminuiscono più rapidamente dei costi amministrativi, di sviluppo e di distribuzione, i margini subiscono pressioni.
Standard tecnici elevati da soli non bastano. I prezzi elevati devono essere giustificati da vantaggi dimostrabili, come un'integrazione particolarmente buona, un servizio affidabile o ulteriori applicazioni economiche.
L'insolvenza di un fornitore affermato, in particolare, rivela un limite spiacevole: una lunga promessa di garanzia e un marchio rinomato possono creare fiducia, ma non sostituiscono un finanziamento sostenibile per l'attività di servizi.
Le attività commerciali statunitensi contraddicono la chiusura totale
Lo sviluppo di Sonnen negli Stati Uniti richiede un'ulteriore differenziazione. La divisione statunitense ha registrato un raddoppio delle vendite e un triplicamento della produzione nell'ottobre 2026 rispetto all'anno precedente; per l'intero anno erano previste consegne di oltre 180 megawattora di capacità di accumulo domestico.
Questi dati si basano su informazioni aziendali e, in alcuni casi, su previsioni, non su risultati annuali definitivi certificati. Ciononostante, non avvalorano l'idea generalizzata che tutte le divisioni del Gruppo Sonnen siano diventate ugualmente irrilevanti dal punto di vista economico.
Le centrali elettriche virtuali sono state indicate come un fattore chiave di crescita; secondo l'azienda, oltre 6.000 famiglie in Texas erano già integrate in un modello di questo tipo.
Una centrale elettrica virtuale combina sistemi decentralizzati e ne commercializza la controllabilità collettiva. Dal punto di vista economico, questo può generare più energia della somma dei singoli sistemi di accumulo, che si limitano ad aumentare il consumo di una singola abitazione.
La redditività effettiva di questi vantaggi aggiuntivi dipende dal mercato specifico. Tra i fattori rilevanti figurano l'accessibilità, le norme in materia di remunerazione, la disponibilità tecnologica e la distribuzione dei ricavi tra operatori e famiglie.
L'esempio statunitense non dimostra né una salvezza garantita né la superiorità fondamentale di un particolare modello di business. Tuttavia, dimostra che la stessa idea tecnica di base può produrre risultati molto diversi in condizioni di mercato differenti. Una ristrutturazione oculata deve tenere conto di tali differenze.
Il capitale di Shell segue le aspettative di rendimento
Per Shell, i nuovi servizi energetici sono in competizione con le aree di business consolidate per l'acquisizione di capitali. La questione centrale per il management non è solo quale tecnologia sia socialmente auspicabile, ma quale investimento prometta un rendimento adeguato al rischio.
Nel 2025, la società ha generato un flusso di cassa operativo di circa 42,9 miliardi di dollari e ha effettuato investimenti efficienti in termini di liquidità per circa 20,9 miliardi di dollari. Allo stesso tempo, sono stati restituiti agli azionisti circa 22,4 miliardi di dollari, di cui 13,9 miliardi di dollari per il riacquisto di azioni proprie e 8,5 miliardi di dollari in dividendi.
Questi dati dimostrano che Shell nel suo complesso disponeva di notevoli risorse finanziarie. Tuttavia, non provano che ogni investimento in perdita avrebbe potuto essere ristrutturato in modo sostenibile attraverso finanziamenti aggiuntivi.
La distinzione fondamentale è questa: un'azienda può assorbire ulteriori perdite senza per questo finanziare un futuro sostenibile. Il fattore cruciale è se i fondi aggiuntivi offrano una prospettiva realistica di un modello di business sostenibile.
Al contrario, la distribuzione di dividendi elevati non è un obbligo di legge. Essa fa parte di una strategia attiva di allocazione del capitale. Quando un'azienda restituisce ingenti somme di denaro agli azionisti, riducendo al contempo alcune attività orientate al futuro, rivela le proprie priorità.
Ciò è comprensibile dal punto di vista della gestione aziendale, focalizzata sul ritorno del capitale. Tuttavia, non va confuso con l'aspettativa che un proprietario finanziariamente solido sia in grado di sostenere una tecnologia durante le lunghe fasi di avvio e di crisi.
Nessun abbandono completo dell'elettromobilità
Un altro dato contraddice una narrazione indifferenziata di disimpegno. Il numero di punti di ricarica pubblici di proprietà di Shell o operanti con il suo marchio è aumentato da circa 73.000 alla fine del 2024 a circa 88.000 alla fine del 2025.
Questo parametro non corrisponde al numero totale di punti di ricarica raggiungibili tramite roaming. Né si riferisce automaticamente solo alle postazioni di proprietà esclusiva.
Tuttavia, questo sviluppo dimostra che Shell non ha abbandonato completamente le colonnine di ricarica pubbliche. Piuttosto, l'azienda ha modificato i propri modelli di business, concentrandosi maggiormente su aree in linea con la propria strategia.
Per un fornitore di servizi di mobilità affermato, possedere o gestire stazioni di ricarica rapida a marchio proprio può offrire diversi vantaggi: contatto diretto con i clienti, controllo sul servizio e ricavi aggiuntivi derivanti da altri servizi. Al contrario, una piattaforma software per operatori terzi o una rete di ricarica finanziata dalla pubblicità richiede un approccio economico e organizzativo differente.
Da una prospettiva macroeconomica, questa attenzione rimane ambivalente. Un ulteriore hub di ricarica rapida non sostituisce automaticamente la ricarica lenta presso un'abitazione o un centro commerciale. Diverse opzioni di ricarica soddisfano esigenze diverse.
Pertanto, il semplice numero di punti di ricarica installati ha un'importanza limitata. Anche la posizione, l'accessibilità, il prezzo e l'affidabilità giocano un ruolo cruciale nella qualità del servizio di ricarica. Una rete complessiva in espansione può al contempo comportare la perdita di servizi localmente importanti.
Intenzione ed effetto non sono la stessa cosa
Il sospetto che aziende consolidate possano acquisire giovani concorrenti per limitare una minaccia alla propria attività esistente è, in linea di principio, oggetto di dibattito economico. Tuttavia, in questo caso specifico, ciò non dimostra ancora una deliberata strategia preventiva.
Ciò richiederebbe ulteriori informazioni. Queste potrebbero includere decisioni interne, opzioni di trasferimento deliberatamente bloccate o prove concrete che un'azienda promettente sia stata intenzionalmente svalutata nonostante l'esistenza di alternative realistiche.
Inoltre, occorre considerare il probabile sviluppo in assenza di un'acquisizione. Una start-up che sarebbe fallita prima senza nuovi capitali non diventa automaticamente vittima di una strategia anticoncorrenziale solo perché in seguito chiude i battenti.
Al contrario, un finanziamento pluriennale non elimina ogni possibile ostacolo futuro. Gli investimenti potrebbero inizialmente essere fortemente orientati alla crescita per poi cedere il passo a una strategia più difensiva.
Ai fini della valutazione, pertanto, è fondamentale distinguere tra motivazione ed effetto. Un'azienda può incidere negativamente sulla transizione energetica senza cercare intenzionalmente di impedirla. Se gli impianti vengono abbandonati, i servizi digitali interrotti o i servizi resi inaffidabili, possono sorgere svantaggi concreti, anche se la decisione è economicamente giustificata dal punto di vista dell'azienda.
Questa critica più precisa è più incisiva di una generica accusa di sabotaggio. Si concentra sulle conseguenze dimostrabili e sulla questione di come rischi simili possano essere limitati in futuro.
I costi invisibili del ritiro
Un bilancio consolidato mostra principalmente i costi sostenuti dall'azienda stessa. Un bilancio macroeconomico va oltre.
Un operatore potrebbe dover implementare una nuova piattaforma software. Un partner del sito potrebbe perdere un contratto per il quale ha già fornito spazi o apportato modifiche strutturali. Una famiglia potrebbe dover prevedere costi di manutenzione più elevati o la perdita di un'indennità aggiuntiva.
Non tutti questi svantaggi costituiscono automaticamente un danno legalmente risarcibile. Tuttavia, possono essere economicamente significativi.
Il trasferimento dei rischi diventa particolarmente problematico quando i clienti difficilmente potevano riconoscerli al momento dell'acquisto iniziale. Un logo aziendale noto può trasmettere un senso di stabilità, anche se il contratto specifico non contiene alcuna garanzia a lungo termine corrispondente.
Ciò crea un divario tra la sicurezza percepita e le prestazioni effettivamente promesse. Questo divario può influenzare le decisioni di investimento e, in seguito, minare la fiducia.
La risposta appropriata non è quella di continuare indefinitamente ogni attività in perdita. Piuttosto, una strategia di uscita ordinata dovrebbe essere parte integrante del modello di business. Tempi di preavviso adeguati, opzioni di trasferimento e chiare linee di responsabilità possono ridurre significativamente i costi successivi.
La qualità economica di un sistema non si manifesta quindi solo nel normale funzionamento, ma anche nella capacità dei clienti e dei partner di adattarsi a un cambiamento di strategia da parte del fornitore.
I clienti Sun hanno bisogno di chiarezza, non di panico
Per i clienti esistenti, è importante comprendere che la dichiarazione di insolvenza non implica automaticamente un'immediata interruzione dei servizi tecnici. Secondo il piano iniziale, le attività di Sonnen con i clienti esistenti dovrebbero proseguire.
Ciò non implica la necessità di una sostituzione precauzionale dei magazzini, né garantisce che tutti i servizi rimarranno invariati a lungo termine. Pertanto, si consiglia di effettuare un inventario strutturato.
I contratti di acquisto e installazione, le fatture, le prove di pagamento, le condizioni di garanzia, i documenti di collaudo e i registri di manutenzione devono essere salvati indipendentemente da qualsiasi portale clienti. Anche i numeri di serie, i registri degli errori e la corrispondenza precedente possono essere utili.
L'identità precisa delle parti contraenti è di fondamentale importanza. La vendita di apparecchiature, l'installazione, la fornitura di energia elettrica e la partecipazione a una centrale elettrica virtuale possono costituire servizi giuridicamente distinti, forniti da aziende diverse. Anche all'interno della struttura Sonnen, la produzione di energia da sistemi di accumulo e alcuni servizi energetici sono stati affidati a società differenti.
Chiunque sia ancora in attesa di un sistema ordinato dovrebbe chiarire per iscritto lo stato della consegna e le fasi successive dell'elaborazione. I pagamenti anticipati aggiuntivi non garantiti generalmente aumentano il rischio finanziario; tuttavia, ciò non dà luogo a un diritto automatico di sospendere tutti i pagamenti dovuti contrattualmente.
Anche la comunicazione con i clienti merita una valutazione obiettiva. Non è possibile stabilire con certezza se tutte le parti interessate siano state informate tempestivamente entro i termini previsti. Pertanto, informazioni incomplete non dovrebbero essere sostituite da certezze infondate. Soprattutto in questa situazione, i dettagli concreti relativi al servizio, alle persone di contatto e alle modalità di pagamento sono più importanti delle rassicurazioni generiche.
Le promesse di garanzia non sono un'assicurazione contro l'inadempimento
La responsabilità legale per i difetti e la garanzia del produttore devono essere considerate separatamente. Le richieste di garanzia sono generalmente indirizzate al venditore o al partner contrattuale responsabile del servizio concordato, non automaticamente al produttore.
Se il sistema è stato venduto da un'azienda specializzata indipendente, l'insolvenza del produttore non estingue automaticamente i suoi obblighi nei confronti del cliente. Tuttavia, potrebbe risultare più difficile reperire pezzi di ricambio o assistenza tecnica.
Le affermazioni generiche relative ai periodi di garanzia sono rischiose. I prodotti di nuova acquisizione sono generalmente coperti da una garanzia di due anni; per gli impianti fotovoltaici, possono essere previsti periodi più lunghi a seconda del tipo di contratto e della situazione di installazione. Il fattore determinante è la classificazione giuridica dello specifico contratto.
Sarebbe altrettanto errato affermare che una garanzia volontaria non costituisca, in linea di principio, alcun diritto giuridico. La decisione di offrire una garanzia è inizialmente volontaria; tuttavia, se validamente rilasciata, può creare diritti giuridicamente vincolanti.
Nelle procedure di insolvenza, il problema risiede spesso nell'esigibilità. Un credito legalmente valido può valere economicamente molto meno se il debitore non è sufficientemente solvibile.
Occorre inoltre distinguere tra l'insolvenza del venditore e quella del produttore: i diritti derivanti dalla garanzia del produttore possono rimanere inalterati anche in caso di insolvenza di un rivenditore giuridicamente indipendente.
Questo ci porta a un'importante lezione per le future decisioni di acquisto. Non conta solo la durata della garanzia, ma anche chi la rilascia, quali servizi copre e se è disponibile un'assicurazione aggiuntiva.
L'elettricità rimane disponibile, ma i benefici aggiuntivi non sono necessariamente garantiti
In linea di principio, l'insolvenza del fornitore non crea automaticamente un diritto speciale di recesso da un contratto di fornitura di energia elettrica; finché la fornitura continua, restano validi i termini contrattuali e i periodi di preavviso concordati.
L'interruzione prematura o la sospensione unilaterale dei pagamenti in corso può quindi causare nuovi problemi. Le modifiche alle modalità di elaborazione dei pagamenti dovrebbero essere valutate sulla base di notifiche affidabili.
Se la fornitura viene effettivamente interrotta, il fornitore locale di riferimento o sostitutivo subentra per le normali utenze domestiche. L'insolvenza del fornitore precedente, pertanto, non comporta di norma che l'abitazione rimanga improvvisamente senza elettricità.
Dal punto di vista finanziario, la situazione può comunque risultare svantaggiosa. La fornitura sostitutiva è spesso più costosa di una tariffa regolare; i clienti possono passare a un nuovo fornitore senza dover rispettare un periodo di preavviso.
Quando si cambia fornitore di energia, è necessario documentare la lettura del contatore e comunicarla alle parti interessate. Ciò facilita la distinzione tra i consumi del fornitore precedente e quelli del nuovo fornitore.
Questa garanzia di alimentazione, tuttavia, non sostituisce altri servizi. Non garantisce il funzionamento continuativo di una specifica applicazione, né garantisce entrate da una centrale elettrica virtuale.
Una famiglia può quindi continuare a ricevere una fornitura di energia elettrica affidabile, perdendo al contempo i vantaggi economici che erano importanti per l'investimento iniziale nell'impianto di accumulo. Soprattutto nel caso di offerte combinate, è necessario esaminare separatamente le funzionalità tecniche di base, la tariffa elettrica, la garanzia e l'accordo commerciale.
La transizione energetica richiede una graduale eliminazione ordinata
La lezione politica ed economica che si può trarre da questi casi è che non bisogna impedire ogni acquisizione da parte di una società energetica consolidata. Tali acquirenti possono fornire capitali, accesso al mercato e capacità industriali di cui le aziende giovani sono sprovviste.
Ciò che serve è una maggiore tutela per gli investimenti a lungo termine dei clienti. Chiunque venda tecnologie progettate per durare molti anni dovrebbe essere obbligato a spiegare come le loro funzioni essenziali possano essere mantenute in caso di cambio di proprietà, chiusura dell'azienda o insolvenza.
Per le infrastrutture controllate digitalmente, ciò include interfacce aperte, accesso ai dati, percorsi di migrazione documentati e periodi di transizione adeguati. Per i software particolarmente critici, possono essere utili anche una documentazione appropriata o repository del codice sorgente. Tuttavia, ciò è utile solo se un altro operatore può effettivamente assumere il controllo del sistema dal punto di vista legale e tecnico.
Anche gli impegni di servizio a lungo termine dovrebbero essere valutati in modo più trasparente. I clienti devono essere in grado di distinguere se una promessa dipende esclusivamente dalla futura solvibilità del produttore o se è garantita da altre fonti.
Tali misure di sicurezza comportano dei costi. Questo non è un argomento contro di esse, ma piuttosto mette in luce un aspetto dell'investimento che prima spesso rimaneva nascosto.
Ciò crea una concreta opportunità competitiva per le aziende. Chi offre diritti operativi continuativi, un servizio affidabile e una reale trasferibilità non vende solo tecnologia, ma anche un rischio ridotto.
La misura decisiva per una transizione energetica credibile non è quindi il numero di aziende "verdi" acquisite da una società. Ciò che conta è se le infrastrutture già finanziate rimangono utilizzabili anche in caso di cambiamento di strategia. La sostenibilità futura non inizia con la promessa di acquisizione, ma si dimostra con ciò che continua a funzionare dopo l'uscita di scena del proprietario.
Il tuo partner per lo sviluppo aziendale nei settori del fotovoltaico e dell'edilizia
Dai pannelli fotovoltaici sui tetti industriali ai parchi solari e ai parcheggi solari più grandi
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.