Next2Sun insolvente: un campanello d'allarme per la transizione energetica tedesca
Pre-release di Xpert

Available in 27 languages 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 5 ottobre 2026 / Aggiornato il: 5 ottobre 2026 – Autore: Konrad Wolfenstein
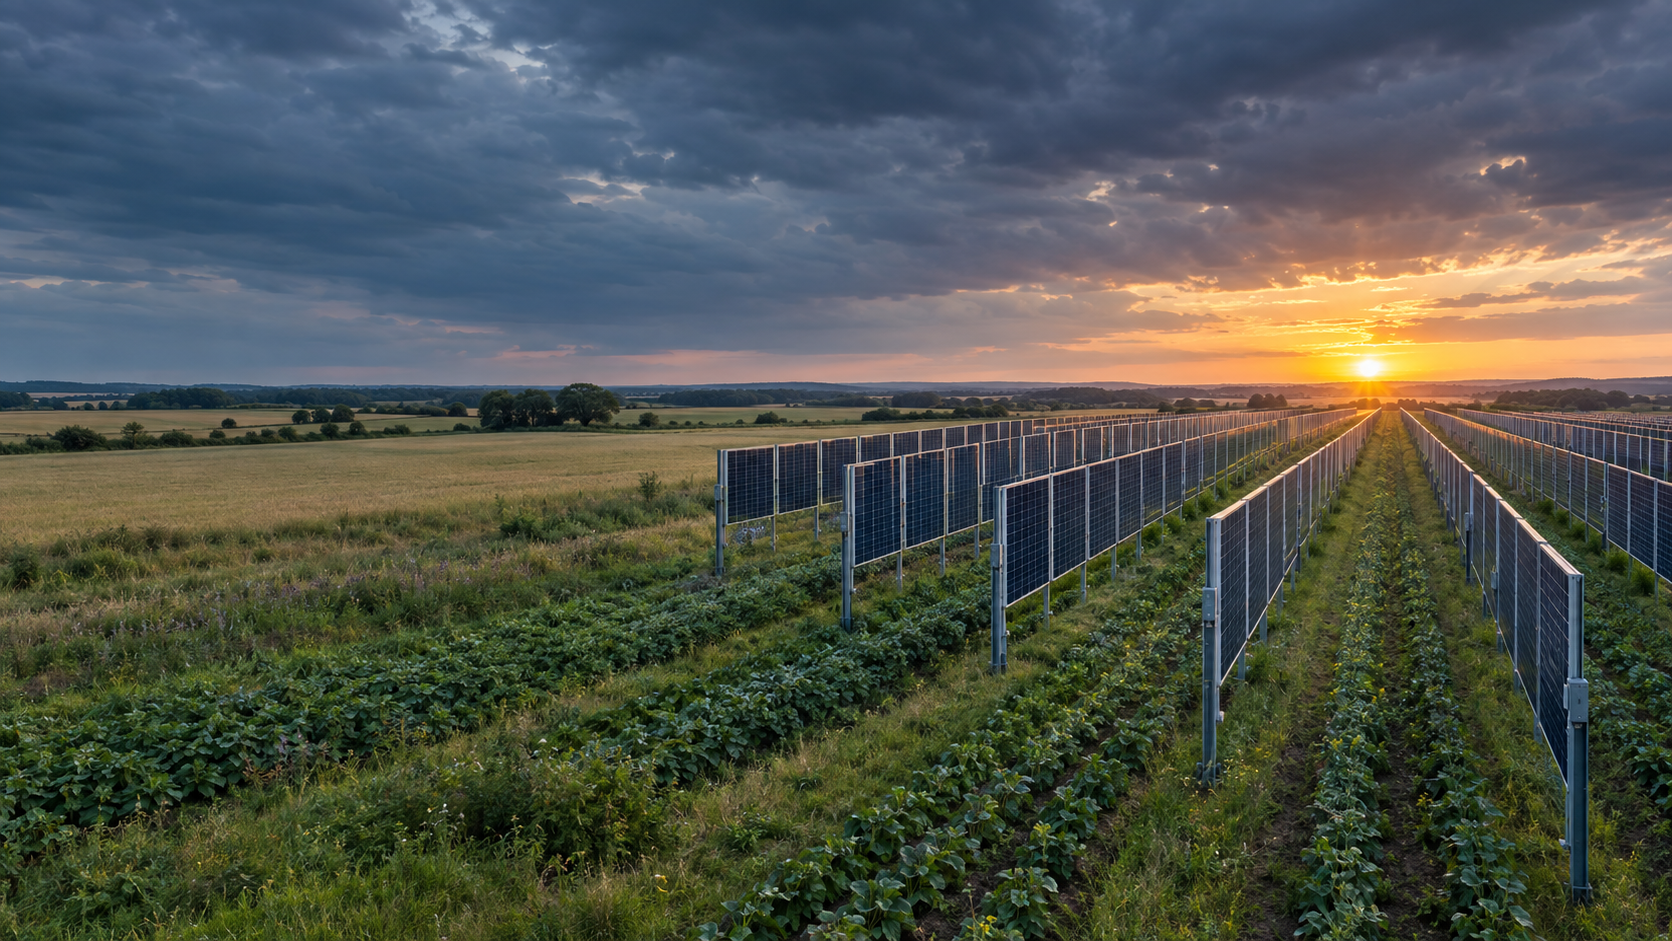
Next2Sun insolvente: un monito per la transizione energetica della Germania – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale da Xpert.Digital
Problemi di finanziamento per Next2Sun: come la transizione energetica sta mettendo a rischio i pionieri
Le sfide che l'industria solare tedesca si trova ad affrontare: un'analisi
Quando l'innovazione fallisce: l'insolvenza di Next2Sun e le sue lezioni per il futuro
L'insolvenza di Next2Sun, azienda pioniera nel settore del fotovoltaico verticale bifacciale, non è solo una notizia aziendale deplorevole, ma anche un segnale allarmante per l'intera transizione energetica tedesca. Il 5 ottobre 2026, Next2Sun Technology GmbH e Next2Sun Mounting Systems GmbH hanno presentato istanza di fallimento con procedura di autoamministrazione presso il Tribunale distrettuale di Saarbrücken. Questa decisione mette in luce una contraddizione fondamentale: nonostante la crescente domanda di energia elettrica verde e gli ambiziosi obiettivi politici in materia di clima, le aziende innovative che sviluppano soluzioni tecnologiche spesso falliscono per mancanza di finanziamenti. Nonostante una solida posizione di mercato e un modello di business promettente, Next2Sun non è stata in grado di ottenere il capitale necessario, pari a circa cinque milioni di euro, sollevando interrogativi sul futuro finanziamento dell'industria solare tedesca. L'insolvenza non è quindi un caso isolato, ma il sintomo di problemi strutturali più profondi all'interno del settore, che necessitano di una soluzione urgente. In questo contesto, è fondamentale trarre insegnamenti dal caso Next2Sun per garantire a lungo termine la forza innovativa e la competitività della transizione energetica tedesca.
Next2Sun in stato di insolvenza: quando la transizione energetica non riesce a finanziare i suoi pionieri
La Germania vuole l'elettricità verde, ma sta lasciando che le aziende che la producono muoiano di fame sul mercato dei capitali
L'insolvenza di due società del gruppo Next2Sun è più di una semplice triste notizia aziendale proveniente dalla Saarland. Mette in luce una contraddizione fondamentale nella transizione energetica tedesca: soluzioni tecnologicamente valide possono soddisfare la crescente domanda, il significativo potenziale di espansione e gli obiettivi politici in materia di clima, eppure falliscono per mancanza di finanziamenti. Il 5 ottobre 2026, Next2Sun Technology GmbH e Next2Sun Mounting Systems GmbH hanno presentato istanza di fallimento con procedura di autoamministrazione presso il Tribunale distrettuale di Saarbrücken. Allo stato attuale, Next2Sun AG, Next2Sun Projekt GmbH e le società di progetto che gestiscono impianti fotovoltaici agricoli già realizzati non sono interessate. Anche le attività operative delle società coinvolte proseguiranno per il momento.
Questa distinzione è cruciale. Non significa la chiusura immediata dell'intero gruppo, né dimostra che l'agrivoltaico verticale sia fallito, né tecnicamente né fondamentalmente dal punto di vista economico. Le aziende interessate sono principalmente quelle che consolidano tecnologie, componenti e sistemi di assemblaggio. Lo sviluppo dei progetti, d'altro canto, proseguirà in un'azienda non insolvente. I progetti in corso saranno valutati in termini di redditività economica e, ove possibile, ulteriormente sviluppati. La ricerca di investitori prosegue parallelamente. L'obiettivo dell'amministrazione controllata è quello di agevolare un processo di ristrutturazione ordinato, preservare le competenze esistenti e salvaguardare il maggior numero possibile di posti di lavoro.
La situazione è comunque grave. Un'azienda considerata pioniera e leader tecnologica nel settore del fotovoltaico bifacciale a installazione verticale, con oltre 65 megawatt di potenza installata di picco sia a livello nazionale che internazionale, e che fino a poco tempo fa impiegava più di 140 persone in sedi in Germania, Austria, Polonia e Giappone, non è riuscita a ottenere un finanziamento aggiuntivo relativamente modesto. La campagna di finanziamento, fallita, mirava a raccogliere fino a cinque milioni di euro. In termini nominali, sono state ricevute sottoscrizioni di azioni e altre offerte di tale entità. Tuttavia, la due diligence ha rivelato che una parte significativa delle offerte non era sufficientemente vincolante. Il problema, quindi, non era la mancanza di interesse, bensì la carenza di capitali affidabili e prontamente disponibili.
Un fallimento dall'esito incerto
Le procedure di insolvenza in regime di autoamministrazione differiscono dalla comune concezione di liquidazione immediata. Il management rimane in grado di operare, ma è supervisionato da un amministratore nominato dal tribunale. Questo approccio può essere vantaggioso se sussistono un'attività principale, una tecnologia commercializzabile, solide relazioni con i clienti e prospettive realistiche di continuità operativa. Tuttavia, non garantisce una ristrutturazione di successo. È fondamentale, inoltre, garantire la liquidità a breve termine, adattare il modello di business e trovare un investitore o un partner strategico.
Per Next2Sun, l'opportunità risiede nel fatto che non tutte le divisioni del gruppo sono interessate e lo sviluppo dei progetti può proseguire. Gli impianti già operativi rimangono esclusi dalla procedura richiesta. Ciò riduce il rischio che le attività operative e i ricavi correnti vengano completamente coinvolti nella ristrutturazione. Allo stesso tempo, questa separazione potrebbe complicare la ristrutturazione, poiché lo sviluppo tecnologico, la produzione di sistemi, la pianificazione e l'implementazione dei progetti sono economicamente interconnessi. Un gruppo che ha tratto la sua forza proprio dalla copertura di molteplici fasi della catena del valore deve ora dimostrare che queste fasi funzionano anche con nuove strutture di proprietà, licenza o cooperazione.
L'asset economicamente più interessante non è semplicemente l'inventario dei componenti o i progetti già pianificati. È la combinazione di brevetti, conoscenze di sistema, impianti di riferimento, esperienza in agricoltura, competenza in materia di autorizzazioni e una rete internazionale. Questo pacchetto può essere prezioso per un fornitore di energia, un investitore in infrastrutture, uno sviluppatore di grandi progetti, un produttore di sistemi di assemblaggio o uno stratega industriale. Tuttavia, il suo valore dipende da quanto bene la proprietà intellettuale sia legalmente protetta, da quanto sia solido il portafoglio progetti, da quali margini siano realisticamente raggiungibili e da quanto finanziamento aggiuntivo sia necessario per ottenere un flusso di cassa positivo e stabile.
La decisione di proseguire un progetto non si baserà quindi esclusivamente sull'attrattiva tecnologica. Un investitore vorrà sapere quali progetti sono pronti per la costruzione a breve termine, se sono stati assicurati i collegamenti alla rete, quali accordi di fornitura e acquisto esistono, quanto prefinanziamento è necessario e se sussistono rischi derivanti da garanzie o progetti preesistenti. Altrettanto importante è la questione di quale azienda detenga quali diritti, dipendenti, contratti con i clienti e brevetti. Quanto più trasparente sarà la presentazione di questa struttura, tanto maggiori saranno le possibilità di una soluzione che vada oltre la semplice vendita di singoli asset.
Un grande sostegno non può sostituire la liquidità
Il fallito tentativo di salvataggio mette in luce la differenza tra il sostegno della società, un interesse non vincolante e un impegno legalmente vincolante che fornisca effettivamente i finanziamenti necessari. La sottoscrizione di azioni, l'intenzione di investire o l'offerta di colloqui possono generare fiducia nel pubblico. Tuttavia, ai fini della previsione della continuità aziendale e della solvibilità giornaliera in caso di insolvenza, conta solo il capitale legalmente vincolante, disponibile nei tempi previsti e privo di condizioni non ancora soddisfatte. Se due impegni principali non possono essere rispettati, un obiettivo di finanziamento nominalmente raggiunto può essere nuovamente compromesso nel giro di pochi giorni.
Il fatto che non siano stati accettati fondi da investitori perché non è stata raggiunta la soglia necessaria è corretto dal punto di vista normativo e della tutela degli investitori. Impedisce ai piccoli investitori di contribuire con capitali a una situazione il cui finanziamento a medio termine rimane incerto. Per l'azienda, tuttavia, questa clausola di salvaguardia significava che anche le sottoscrizioni più piccole effettivamente ricevute non potevano essere utilizzate come finanziamento ponte. La campagna è stata quindi concepita come una soluzione del tipo "tutto o niente": o si generava un cuscinetto finanziario sufficientemente ampio, oppure l'investimento non si sarebbe concretizzato.
Abbassare l'investimento minimo a 600 euro ha ampliato la potenziale base di investitori, ma non è stato in grado di sostituire il capitale istituzionale. Le aziende in crescita con modelli di business basati su progetti necessitano non solo di molti sostenitori, ma anche di alcuni investitori di riferimento finanziariamente solidi, capaci di assumersi un impegno concreto anche nei momenti difficili. Il private equity può integrare questo aspetto, ma è adatto solo in misura limitata a coprire perdite operative a breve termine, costi di pre-sviluppo e garanzie relative ai progetti, che ammontano a milioni di euro. La situazione diventa particolarmente problematica quando la campagna viene percepita come un ultimo disperato tentativo di salvare l'azienda. In tal caso, il rischio per gli investitori aumenta, mentre si riduce il tempo a disposizione per una due diligence approfondita.
Questo processo, quindi, illustra non solo un fallimento della comunicazione, ma anche una dura realtà finanziaria. Il feedback positivo è un bene intangibile. La liquidità è un dato relativo al flusso di cassa. Tra i due si collocano la valutazione della solvibilità, i termini, le scadenze, le garanzie e il potere decisionale. Molte aziende falliscono non perché a nessuno piaccia la loro idea, ma perché non ci sono investitori disposti a trasferire effettivamente il loro denaro nei tempi richiesti, dati i rischi esistenti.
Il boom ha mascherato la vulnerabilità
Fondata nel 2015, Next2Sun si è evoluta da azienda pionieristica nel settore tecnologico a gruppo attivo a livello internazionale. Il suo design bifacciale verticale si differenzia significativamente dai tradizionali impianti a terra orientati a sud. Invece di puntare alla massima resa intorno a mezzogiorno, i moduli bifacciali catturano principalmente la luce solare al mattino e alla sera. L'orientamento est-ovest si traduce in un profilo di produzione con due picchi giornalieri e un picco inferiore a mezzogiorno. In una rete elettrica con una capacità fotovoltaica convenzionale in rapida espansione, questo profilo può avere un valore complessivo per il sistema superiore a quello di un ulteriore kilowattora generato durante la già elevata resa di mezzogiorno.
L'azienda prevedeva di realizzare circa 50 megawatt di progetti nel 2026. Ciò avrebbe rappresentato quasi la stessa quantità prodotta nei dieci anni precedenti messi insieme. Per il 2027, erano previsti oltre 70 megawatt, con volumi annui a tre cifre pianificati anche nel medio termine. Queste cifre indicano una significativa espansione del mercato. D'altro canto, rivelano anche la classica zona di pericolo per un'azienda di progetti in crescita: il fabbisogno di capitale spesso aumenta più rapidamente dei ricavi e del flusso di cassa operativo registrati.
Nei progetti energetici, spesso intercorrono lunghi periodi tra l'ordine e il pagamento. È necessario acquisire i terreni, redigere i progetti, pagare le perizie, ottenere i permessi, riservare gli allacciamenti alla rete, ordinare i componenti e assumere il personale. Se una decisione di finanziamento, un permesso di costruzione o l'approvazione bancaria subiscono ritardi, i costi rimangono invariati mentre il flusso di cassa previsto non si concretizza. La crescita aggrava ulteriormente questa difficoltà di prefinanziamento. Un'azienda può avere un portafoglio progetti completo e trovarsi comunque insolvente se il divario tra spese ed incassi diventa eccessivo.
I pionieri, in particolare, sostengono costi aggiuntivi. Non solo devono implementare i progetti, ma anche spiegare i mercati, contribuire a definire gli standard tecnici, convincere le autorità, studiare l'impatto sull'agricoltura, creare nuove catene di approvvigionamento e generare referenze. Molte di queste spese generano benefici per la società, ma non possono essere pienamente incluse nel prezzo del primo sistema venduto. I concorrenti successivi spesso traggono profitto dagli standard consolidati e dalla maggiore accettazione senza aver sostenuto l'intero costo dell'attività pionieristica. Da un punto di vista economico, ciò crea un divario tra i benefici dell'innovazione e il profitto privatamente ottenibile per l'innovatore.
Il bilancio patrimoniale ha avuto un impatto maggiore rispetto al saldo di cassa
I bilanci annuali pubblicati da Next2Sun AG al 31 dicembre 2024 dimostrano perché un esame superficiale dello stato patrimoniale non può spiegare la successiva crisi. La AG è essenzialmente una holding di gestione e non è sinonimo dell'intero gruppo operativo. Il suo totale attivo alla fine del 2024 ammontava a circa 4,74 milioni di euro. Il patrimonio netto risultante era pari a circa 4,17 milioni di euro, il che, matematicamente, corrispondeva a un elevato rapporto di indebitamento di quasi l'88%. Questo valore era controbilanciato da passività per quasi 499.000 euro e accantonamenti per poco più di 76.000 euro.
Questi dati inizialmente trasmettono un senso di stabilità. Tuttavia, la composizione degli attivi è più importante del rapporto. Circa 2,46 milioni di euro erano attribuibili a investimenti finanziari, principalmente partecipazioni in società collegate. Ulteriori 2,19 milioni di euro erano costituiti da crediti verso società collegate. Al contrario, la liquidità e i saldi bancari ammontavano a soli 67.400 euro circa. Ciò non significa che la società fosse eccessivamente indebitata alla fine del 2024. Significa, tuttavia, che una parte consistente dei suoi attivi era vincolata a partecipazioni e crediti infragruppo e non era facilmente disponibile come liquidità.
I crediti verso società collegate sono diminuiti su base annua, passando da circa 2,47 milioni di euro a 2,19 milioni di euro. Allo stesso tempo, la holding ha incrementato il valore contabile di Next2Sun Technology GmbH di 1 milione di euro, portandolo a circa 2,32 milioni di euro. Complessivamente, il valore contabile delle attività finanziarie è aumentato da circa 1,43 milioni di euro a 2,46 milioni di euro in un anno. Questo andamento indica un continuo finanziamento e una capitalizzazione della struttura operativa. Ciò può essere normale per una holding. Tuttavia, in una successiva crisi, diventa evidente che il valore degli investimenti e dei crediti infragruppo dipende dalla performance economica delle società controllate.
Il conto economico della AG (società per azioni) non deve essere interpretato come bilancio consolidato. Nel 2024, il fatturato della holding è stato di soli 204.000 euro. A questo si sono aggiunti circa 12.000 euro di altri proventi operativi e circa 142.600 euro di interessi e proventi assimilabili, principalmente da società collegate. Al netto delle spese per il personale, delle altre spese operative e degli interessi passivi, la perdita netta per l'esercizio è stata di circa 40.600 euro. Nell'esercizio precedente era stato registrato un piccolo utile di circa 18.600 euro. Il disavanzo accumulato è quindi aumentato a circa 263.500 euro.
È particolarmente rilevante che le altre spese operative della AG siano aumentate da circa 48.700 euro a circa 148.600 euro. Allo stesso tempo, la holding disponeva di consistenti riserve di capitale e ha ricevuto ulteriori premi dalle sottoscrizioni di azioni nel 2024. Questa struttura ha inizialmente attenuato le perdite. Tuttavia, non risponde alla domanda cruciale su quanta liquidità abbiano consumato le filiali operative nel 2025. I bilanci consolidati per il 2025 non erano ancora disponibili al momento del tentativo di salvataggio. Tutto ciò che si sapeva era che i ricavi totali e l'utile erano diminuiti significativamente rispetto al 2024.
La lezione economica che se ne ricava è chiara: un elevato rapporto di capitale proprio offre protezione solo se le attività sono di valore e sufficientemente liquide. Un'azienda può apparire finanziariamente solida in bilancio e allo stesso tempo trovarsi in una situazione di grave carenza di liquidità. Nei gruppi con una struttura di holding, la liquidità, le passività, le opportunità di progetto e i rischi sono ulteriormente complicati dal fatto che sono distribuiti tra diverse entità giuridiche. Pertanto, per gli investitori, un'analisi consolidata dei flussi di cassa è più importante di un singolo indice di bilancio.
Il 2025 si è rivelato un anno di svolta
L'azienda ha citato la mancanza o il ritardo nell'ottenimento degli aiuti statali per i sussidi previsti per il fotovoltaico agricolo come un grave ostacolo. Ciò ha comportato non solo un fastidio politico, ma anche un rischio concreto per l'azienda. Gli sviluppatori di progetti pianificano il personale, le catene di approvvigionamento e i lavori preliminari sulla base delle condizioni di mercato previste. Se un meccanismo di finanziamento promesso non entra in vigore nei tempi previsti, i progetti potrebbero non essere finanziati, nonostante la domanda fondamentale, oppure potrebbero non essere realizzati alle condizioni calcolate.
Per una tecnologia consolidata e standardizzata, un simile ritardo è un inconveniente. Per un'azienda specializzata in un mercato emergente, può essere addirittura fatale. I clienti aspettano, le banche richiedono maggiori capitali, gli investitori rimandano le decisioni e i ricavi dei progetti vengono posticipati agli esercizi finanziari successivi. Tuttavia, non è possibile ridurre la struttura dei costi allo stesso ritmo senza compromettere la capacità di esecuzione in un secondo momento. Ingegneri, progettisti e team di vendita non possono essere assunti e licenziati a piacimento.
A ciò si è aggiunto un contesto finanziario sempre più cauto. In seguito agli aumenti dei tassi di interesse degli anni precedenti, gli investitori sono diventati più selettivi. Le banche non si limitavano più a valutare il rendimento annuo previsto di un impianto fotovoltaico, ma consideravano anche il profilo di produzione oraria, i prezzi negativi dell'elettricità, i rischi di limitazione della produzione, la congestione della rete, gli accordi commerciali e la solidità dei partner del progetto. Questo crea un problema di valutazione per le tecnologie innovative: i benefici del sistema potrebbero essere maggiori, ma vi sono meno dati operativi a lungo termine, meno modelli di finanziamento standardizzati e meno transazioni comparabili.
Next2Sun si è quindi trovata in una situazione paradossale. L'azienda doveva continuare a investire per far fronte alla prevista ripresa del mercato, mentre questa ripresa veniva ritardata da fattori politici e finanziari. Secondo l'azienda, le perdite del 2025 sono state inizialmente in gran parte assorbite da prestiti bancari e capitale proprio. Ciò ha permesso di guadagnare tempo, ma non ha creato un ciclo di finanziamento sostenibile. Quando nel 2026 si è reso necessario ulteriore capitale per la crescita, la propensione al rischio degli investitori istituzionali era limitata.
Novità: brevetto dagli USA: installare parchi solari fino al 30% più economici e fino al 40% più rapidi e semplici, con video esplicativi!

Novità: Brevetto dagli USA – Installare parchi solari fino al 30% più economici e fino al 40% più veloci e facili – con video esplicativi! - Immagine: Xpert.Digital
Il fulcro di questo progresso tecnologico è l'abbandono deliberato del tradizionale montaggio a morsetto, che è stato lo standard per decenni. Il nuovo sistema di montaggio, più rapido ed economico, affronta questo problema con un concetto fondamentalmente diverso e più intelligente. Invece di fissare i moduli in punti specifici, questi vengono inseriti in una guida di supporto continua, appositamente sagomata, e tenuti saldamente in posizione. Questa progettazione garantisce che tutte le forze, siano esse carichi statici dovuti alla neve o carichi dinamici dovuti al vento, siano distribuite uniformemente su tutta la lunghezza del telaio del modulo.
Maggiori informazioni qui:
Fotovoltaico agricolo: potenzialità e rischi per il futuro
Tecnologicamente avanzato, finanziariamente impegnativo
L'agrivoltaico verticale bifacciale risolve simultaneamente diversi problemi. Consente l'utilizzo agricolo tra le file di moduli, riduce la necessità di una conversione completa dei terreni agricoli e genera elettricità in momenti diversi della giornata rispetto ai sistemi convenzionali orientati a sud. A seconda della posizione, della distanza tra le file, della riflettività del terreno e del tipo di modulo, è possibile ottenere rese specifiche considerevoli. La minore potenza installabile per ettaro è parzialmente compensata da una migliore fruibilità agricola e da un profilo di produzione di energia elettrica più orientato al mercato.
Il profilo di produzione sta assumendo un'importanza sempre maggiore. Alla fine del 2025, la Germania disponeva di circa 117 gigawatt di capacità fotovoltaica installata e avrebbe bisogno di aggiungerne in media quasi 20 gigawatt all'anno fino al 2030 per raggiungere l'obiettivo di 215 gigawatt. Tuttavia, con l'aumento della capacità, il valore di un kilowattora aggiuntivo durante le ore di sole a mezzogiorno diminuisce. Nel 2025, si sono verificati prezzi all'ingrosso negativi per 573 ore. Allo stesso tempo, il fotovoltaico ha immesso in rete 74,1 terawattora. Una parte significativa della produzione solare è quindi diminuita nelle ore in cui il prezzo di mercato era basso o negativo.
I sistemi verticali est-ovest possono mitigare la cosiddetta cannibalizzazione. Generano relativamente più energia al mattino e alla sera, quando la domanda è spesso più alta e l'offerta di energia solare è inferiore. Ciò può consentire maggiori ricavi di commercializzazione, un migliore utilizzo della rete e una riduzione del fabbisogno di accumulo. Tuttavia, questo vantaggio non si traduce automaticamente in un margine di profitto migliore. Costi di sistema più elevati, minore densità di potenza, pianificazione più complessa, sottostrutture specializzate e un mercato di fornitura ancora più ristretto possono annullare il vantaggio in termini di ricavi.
La redditività economica dipende quindi da diverse fonti di ricavo e componenti di beneficio. Tra queste figurano la vendita di energia elettrica, i potenziali sussidi, il mantenimento dell'uso agricolo, i proventi da locazione, l'evitamento di conflitti fondiari, un profilo di immissione in rete più favorevole e, ove applicabile, accordi locali di acquisto diretto. Molti di questi vantaggi vanno a beneficio di diverse parti interessate. Il gestore della rete beneficia di un profilo di rete più stabile, l'agricoltore del duplice utilizzo del terreno, il comune dell'accettazione e del valore aggiunto, e il consumatore di energia elettrica di una più ampia distribuzione della produzione. Tuttavia, la società di progetto può finanziare questi benefici complessivi solo se si traducono in ricavi che generano liquidità attraverso contratti o regolamenti sui sussidi.
Un enorme potenziale non si traduce ancora in un mercato consolidato
Il potenziale teorico dell'agrivoltaico in Germania è eccezionalmente elevato. Le analisi scientifiche indicano che in siti particolarmente idonei si potrebbero installare circa 500 gigawatt di picco. Con ipotesi tecniche più ampie, il potenziale si estende a migliaia di gigawatt. Questi dati dimostrano che l'agrivoltaico non deve necessariamente rimanere un fenomeno di nicchia. Tuttavia, forniscono poche informazioni su quanti progetti possano essere approvati, collegati alla rete e finanziati nel breve termine.
Entro la metà del 2025, un database di riferimento elencava 95 impianti fotovoltaici agricoli con una capacità complessiva di circa 390 megawatt di picco e una superficie di circa 1.210 ettari. Di questi, 28 erano sistemi a integrazione verticale. Rispetto al suo potenziale teorico, il mercato era quindi ancora in una fase iniziale. Questo è attraente per i pionieri perché offre la possibilità di crescita. Allo stesso tempo, è rischioso perché standard, normative sui finanziamenti, modelli bancari e processi di autorizzazione non sono ancora pienamente definiti.
Un luogo può essere idealmente adatto all'agricoltura eppure risultare inadatto per la mancanza di un punto di allacciamento alla rete elettrica. Un progetto tecnicamente valido può subire ritardi a causa della pianificazione comunale, dei requisiti di tutela ambientale, delle scadenze di consegna o della solvibilità del cliente. E un progetto con una produzione di energia elettrica garantita può rimanere non finanziabile se il modello di ricavo dipende eccessivamente dalle fluttuazioni dei prezzi di mercato. Il volume di mercato effettivamente sviluppabile è quindi sempre considerevolmente inferiore al potenziale tecnico.
Questo crea un pericoloso errore di valutazione per le aziende. Le elevate potenzialità incoraggiano investimenti ambiziosi in personale, vendite e capacità produttive. Tuttavia, il flusso effettivo di fondi dipende dai pochi progetti che riescono a superare simultaneamente tutti gli ostacoli. Se il mercato matura più lentamente dell'organizzazione, si crea un deficit di finanziamento. Next2Sun, quindi, non è fallita per mancanza di spazio disponibile, bensì per via delle tempistiche e dei vincoli finanziari che le hanno permesso di trasformare il potenziale in un'attività redditizia.
La nuova politica energetica sposta i rischi
Il governo tedesco rimane ufficialmente impegnato a raggiungere l'obiettivo di una quota dell'80% di energie rinnovabili nel consumo lordo di elettricità entro il 2030. Allo stesso tempo, il sistema di sostegno dovrà diventare maggiormente orientato al mercato, alla rete e al sistema. La bozza di riforma della legge sulle fonti di energia rinnovabile, presentata nel 2026, prevede un graduale abbandono delle tariffe incentivanti fisse a lungo termine, un maggiore ricorso alla commercializzazione diretta, impianti a controllo intelligente e una maggiore attenzione alla capacità di rete e ai segnali di prezzo. Per l'energia solare, l'accento dovrà essere posto maggiormente sugli impianti a terra economicamente vantaggiosi.
La logica economica di base è comprensibile. Un sistema elettrico con un'alta percentuale di fotovoltaico non dovrebbe premiare in modo permanente i produttori che immettono energia nella rete in modo simultaneo, indipendentemente dalla domanda o dalle condizioni della rete. I prezzi negativi segnalano una mancanza di flessibilità. Pertanto, lo stoccaggio, i consumatori flessibili, le tariffe dinamiche e la generazione controllabile devono essere maggiormente integrati nel mercato. I sussidi che premiano solo la capacità installata senza considerare il valore temporale della produzione diventano sempre meno efficienti con l'espansione della rete.
Tuttavia, la distribuzione del rischio di transizione è problematica. Le grandi aziende energetiche possono organizzare internamente, tramite partner consolidati, attività di marketing diretto, previsioni, gestione del bilanciamento di gruppo e copertura dei prezzi. I piccoli operatori, le cooperative energetiche di cittadini e le medie imprese specializzate si trovano a dover affrontare costi di transazione relativamente più elevati. Se le tariffe incentivanti prevedibili a lungo termine vengono ridotte o eliminate, aumenta la quota di rischio di prezzo di mercato, di commercializzazione e di finanziamento. Le banche reagiscono a questa situazione con requisiti più stringenti in termini di capitale proprio, garanzie e contratti.
Tuttavia, parlare di un blocco legale totale della transizione energetica guidata dai cittadini sarebbe un'affermazione troppo drastica. Gli impianti esistenti mantengono le condizioni concordate e persino i nuovi impianti di piccole dimensioni possono rimanere economicamente sostenibili grazie all'autoconsumo, allo stoccaggio e a una commercializzazione flessibile. La riforma, tuttavia, modifica radicalmente il modello di business. Tende a favorire gli operatori che godono di economie di scala, competenze in materia di dati, accesso al mercato dell'energia elettrica e capitali a basso costo. Senza modelli di commercializzazione semplificati e offerte di aggregazione eque, si corre il rischio di una concentrazione del mercato a favore delle aziende più grandi.
Per Next2Sun, il nesso causale diretto è limitato. L'insolvenza non è derivata esclusivamente da una futura riforma della legge sulle energie rinnovabili (EEG), bensì da perdite già subite, effetti ritardati dei sussidi e un tentativo fallito di raccogliere capitali. Tuttavia, il riallineamento politico sta influenzando le aspettative degli investitori. Chi fornisce capitali oggi sta valutando le condizioni di ricavo dei prossimi dieci-vent'anni. L'incertezza normativa aumenta il premio di rischio richiesto ancor prima che una legge venga definitivamente approvata.
Concorrenza tra sicurezza del gas e energia solare
L'accusa secondo cui i responsabili politici starebbero proteggendo gli interessi del gas fossile, penalizzando al contempo le energie rinnovabili decentralizzate, tocca un vero e proprio conflitto distributivo, ma va formulata con precisione. In un sistema elettrico sempre più basato sulle energie rinnovabili, la Germania necessita di una fornitura di energia elettrica garantita per le ore in cui la produzione di vento e sole è scarsa. Nel breve termine, le centrali elettriche a gas flessibili saranno probabilmente la fonte primaria di questa energia, per poi idealmente essere alimentate in seguito da gas a impatto climatico zero o da idrogeno. Tali centrali non sono progettate principalmente per funzionare a pieno carico per lunghi periodi, ma piuttosto come riserva di capacità per i periodi di scarsità.
Ciò crea un'asimmetria politica. Per la capacità di generazione programmabile, si discute di investimenti o meccanismi di capacità sostenuti dallo Stato, poiché il mercato da solo potrebbe non compensare adeguatamente la fornitura di capacità. Al contrario, per il fotovoltaico, si avverte una maggiore spinta verso l'integrazione del mercato e la riduzione delle tariffe incentivanti garantite. Entrambe le misure possono essere giustificate su basi sistemiche, ma affrontano rischi diversi in modo differente: la capacità garantita gode di una garanzia di disponibilità, mentre i nuovi produttori di energia rinnovabile sono chiamati a sopportare maggiori rischi di prezzo e di mercato.
Una politica economicamente valida non dovrebbe favorire singole tecnologie, ma piuttosto compensare in modo trasparente i servizi di sistema. Questi includono capacità garantita, domanda flessibile, capacità di accumulo, selezione di siti adatti alla rete e immissione in rete nei momenti di maggiore valore. Il fotovoltaico verticale potrebbe beneficiare di un simile quadro, poiché i suoi profili mattutini e serali possono risultare più favorevoli da una prospettiva sistemica. Tuttavia, finché questo vantaggio si manifesta solo indirettamente attraverso la volatilità dei prezzi di mercato, il finanziamento rimane più difficile rispetto ai sussidi fissi o ai contratti di acquisto di energia a lungo termine.
Il problema, quindi, non è tanto una semplice battaglia tra gas e solare, quanto piuttosto una valutazione incompleta dei valori di sistema. Le centrali a gas risolvono il problema dei periodi di bassa produzione eolica e solare, ma non la dipendenza dai prezzi dei combustibili e dalle importazioni. Il fotovoltaico riduce i costi marginali e le emissioni, ma senza sistemi di accumulo e una domanda flessibile, genera sempre più surplus a mezzogiorno. La soluzione più conveniente risiede in un approccio di portafoglio. Affinché ciò avvenga, le regole di mercato devono consentire investimenti in tutte le funzioni necessarie, senza che l'affiliazione politica o le dimensioni dell'azienda diventino il fattore determinante per il finanziamento.
Perché questo caso va oltre Next2Sun
L'industria solare tedesca sta vivendo un paradosso. L'espansione sta raggiungendo livelli elevati, mentre i singoli produttori, installatori e sviluppatori di progetti sono sotto pressione. Nel 2025 sono stati aggiunti circa 16,4 gigawatt di nuova capacità fotovoltaica. Il volume del mercato è quindi considerevole. Ciononostante, i margini si stanno riducendo in alcune parti della catena del valore, mentre il finanziamento, la connessione alla rete e la commercializzazione diventano sempre più complessi. Un mercato finale in crescita non garantisce una crescita redditizia per tutti i fornitori.
Gli sviluppatori di progetti sono particolarmente vulnerabili. Investono precocemente, realizzano i ricavi tardi e dipendono da una serie di decisioni esterne. Se il finanziamento del progetto fallisce, gli obblighi esistenti rimangono. Se l'allacciamento alla rete subisce ritardi, le vendite vengono posticipate. Se il valore di mercato dell'energia solare cala, le banche modificano i loro modelli. Allo stesso tempo, i moduli a basso costo possono ridurre i costi complessivi, ma possono anche intensificare la concorrenza e ridurre i margini delle aziende che si occupano di sviluppo, ingegneria e integrazione di sistema.
Anche le imprese innovative di medie dimensioni si trovano ad affrontare la cosiddetta "valle della morte", ovvero la fase intermedia tra la fase dimostrativa e quella di produzione industriale su scala industriale. I finanziamenti sono disponibili per la ricerca, mentre per i progetti infrastrutturali già avviati si possono ottenere prestiti bancari. Nel mezzo si colloca la fase in cui la tecnologia è valida, ma il modello di business non è ancora standardizzato. È proprio in questa fase che spesso risulta più difficile reperire cinque o dieci milioni di euro rispetto alle centinaia di milioni di euro necessarie in seguito per un portafoglio di progetti completati a basso rischio.
L'insolvenza rappresenta quindi un segnale d'allarme per il finanziamento dell'innovazione in Germania. Non basta promuovere la ricerca e fissare obiettivi di espansione. Le imprese necessitano di capitale per la crescita, processi di approvazione affidabili, condizioni di finanziamento chiare e strumenti finanziari che riflettano anche nuovi vantaggi sistemici. In caso contrario, i brevetti e gli impianti di riferimento verranno sviluppati in Germania, mentre la successiva espansione sarà affidata ad attori internazionali finanziariamente più potenti.
Cosa dovrebbe realizzare un salvataggio efficace
Una ristrutturazione di successo deve innanzitutto garantire liquidità a breve termine, riducendo al contempo il fabbisogno di capitale strutturale. Ciò implica dare priorità ai progetti in base alla loro tempestività di realizzazione, al margine di profitto, all'allacciamento alla rete e alla fattibilità finanziaria. I progetti con lunghi processi di approvazione o finanziamenti incerti non devono immobilizzare risorse nella stessa misura dei progetti in grado di generare ricavi entro pochi mesi. Un portafoglio più piccolo e mirato può rivelarsi più vantaggioso per la continuità operativa rispetto a un portafoglio ampio ma ad alta intensità di capitale.
In secondo luogo, un investitore strategico sarebbe probabilmente più adatto rispetto a un'altra campagna di salvataggio ampiamente diversificata. Un partner industriale potrebbe contribuire non solo con capitale, ma anche con potere d'acquisto, capacità produttiva, finanziamento del progetto, garanzie e accesso al mercato. Sono ipotizzabili anche modelli di licenza, in base ai quali Next2Sun non implementerebbe più completamente la propria tecnologia in ogni regione. Ciò ridurrebbe il fabbisogno di capitale, ma comporterebbe il rischio di margini inferiori e di una perdita di controllo su parti della catena del valore.
In terzo luogo, il valore sistemico della tecnologia deve essere monetizzato contrattualmente. Accordi di acquisto di energia a lungo termine con consumatori che presentano elevati carichi al mattino e alla sera potrebbero premiare il profilo di generazione. Combinazioni con sistemi di accumulo a batteria, elettrolizzatori o consumatori commerciali flessibili potrebbero generare ulteriori entrate. Anche le collaborazioni con il settore agricolo, i comuni e i fornitori di energia regionali sono vantaggiose, a condizione che non solo favoriscano l'accettazione, ma prevedano anche accordi vincolanti sull'uso del suolo, l'acquisto e il finanziamento.
In quarto luogo, il gruppo necessita di trasparenza in merito alle problematiche pregresse e alle future esigenze di finanziamento. Un investitore non salverà una tecnologia se non è chiaro quali ulteriori perdite dovranno essere finanziate per raggiungere la redditività. È quindi essenziale un piano solido e integrato che comprenda conti economici, stati patrimoniali e proiezioni di flusso di cassa. Tale piano deve includere scenari pessimistici relativi a ritardi nelle autorizzazioni, prezzi negativi, margini di progetto inferiori e costi di finanziamento più elevati.
Cosa dovrebbero imparare i politici da questo
I responsabili politici dovrebbero coordinare meglio gli impegni di finanziamento e le approvazioni degli aiuti di Stato. Gli incentivi di mercato annunciati possono spingere le imprese a investire anche se la loro attuazione legale è ancora incerta. Se in seguito il meccanismo viene ritardato o modificato, le imprese si fanno carico dei costi di attesa. Uno Stato affidabile deve creare certezza giuridica in tempi brevi o offrire disposizioni transitorie che impediscano improvvise interruzioni dei finanziamenti.
Inoltre, i finanziamenti dovrebbero essere maggiormente differenziati in base al valore del sistema, senza creare un regime di sussidi opaco. Le tecnologie con una minore domanda di picco a mezzogiorno, un migliore utilizzo del territorio o un profilo di rete più favorevole generano benefici che non emergono da semplici confronti in termini di kilowattora. Le gare d'appalto potrebbero tenere conto di tali caratteristiche attraverso criteri trasparenti. In alternativa, tariffe di rete locali, accordi di connessione flessibili o premi di mercato dipendenti dal tempo potrebbero inviare segnali appropriati.
Per i progetti energetici di proprietà dei cittadini e le piccole imprese, un facile accesso alla commercializzazione diretta è fondamentale. Se ogni piccolo progetto richiede complesse strutture di scambio, misurazione e bilanciamento, si crea una barriera indiretta all'ingresso nel mercato. Contratti standardizzati, accesso regolamentato ai dati e offerte di aggregazione competitive potrebbero sbloccare economie di scala senza abbandonare la struttura di proprietà decentralizzata.
Infine, il finanziamento pubblico dovrebbe concentrarsi maggiormente sulla fase di espansione. Garanzie, debito subordinato o strumenti di cofinanziamento possono mobilitare capitali privati senza socializzare le perdite indiscriminatamente. Ciò deve essere preceduto da una valutazione tecnica e commerciale indipendente, da adeguati apporti di capitale proprio e da chiari obiettivi di ristrutturazione. Non tutte le aziende con un prodotto ecologico meritano di essere salvate. Ma un sistema finanziario che perde regolarmente pionieri tecnologicamente validi durante la transizione al mercato di massa è economicamente inefficiente.
Il valore reale è ora oggetto di decisione
Next2Sun non è un caso isolato, né la prova di un fallimento generale della transizione energetica. Piuttosto, il caso dimostra quanto strettamente siano interconnessi tecnologia, regolamentazione, mercato dei capitali e implementazione dei progetti. Una buona invenzione non può essere realizzata su larga scala senza liquidità. Un grande gasdotto non può generare flussi di cassa senza connessioni alla rete e finanziamenti vincolanti. Gli obiettivi di espansione politica forniscono una direzione, ma non sostituiscono modelli di ricavo bancabili.
Le prossime settimane riveleranno se la separazione tra le società insolventi e quelle non insolventi faciliterà la ristrutturazione o indebolirà l'integrazione operativa del gruppo. Fondamentalmente, un investitore valuterà il valore dei brevetti, delle referenze, dei dipendenti e della posizione sul mercato internazionale come superiore ai costi di ristrutturazione. Altrettanto importante sarà la capacità dei progetti in corso di generare rapidamente liquidità sufficiente e la fiducia dei clienti, nonostante la procedura.
Per la Germania, la posta in gioco va ben oltre la sopravvivenza di una singola azienda. Se tecnologie energetiche innovative vengono sviluppate, testate e immesse sul mercato in Germania, ma non riescono ad attrarre capitali durante la fase di espansione, una parte del valore futuro si sposterà inevitabilmente altrove. La società si troverà quindi a finanziare i costi iniziali di apprendimento, mentre altri raccoglieranno i frutti industriali. Questa non sarebbe né una politica industriale razionale né una transizione energetica economicamente vantaggiosa.
La verità, per quanto provocatoria, è dunque questa: alla Germania non mancano le idee nel campo dell'energia solare, ma piuttosto la pazienza, i capitali e l'affidabilità normativa necessari per sviluppare su larga scala quelle più ambiziose. Next2Sun può ancora essere ristrutturata. Tuttavia, anche un salvataggio riuscito non eliminerebbe il problema strutturale di fondo. Solo quando il mercato valuterà adeguatamente i benefici temporali, spaziali e agricoli delle tecnologie rinnovabili, e le aziende saranno in grado di finanziare la transizione dall'innovazione alla produzione su larga scala, il lavoro tecnologico pionieristico si tradurrà in una creazione di valore industriale sostenibile.
Il tuo partner per lo sviluppo aziendale nei settori del fotovoltaico e dell'edilizia
Dai pannelli fotovoltaici sui tetti industriali ai parchi solari e ai parcheggi solari più grandi
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.