Pusat logistik dibanjiri investasi: Rantai dingin dan otomatisasi – Tantangan baru industri logistik
Xpert Pra-Rilis

Tersedia dalam 27 bahasa 📢
Lebih suka Xpert.Digital di GoogleⓘDiterbitkan pada: 27 September 2026 / Diperbarui pada: 27 September 2026 – Penulis: Konrad Wolfenstein
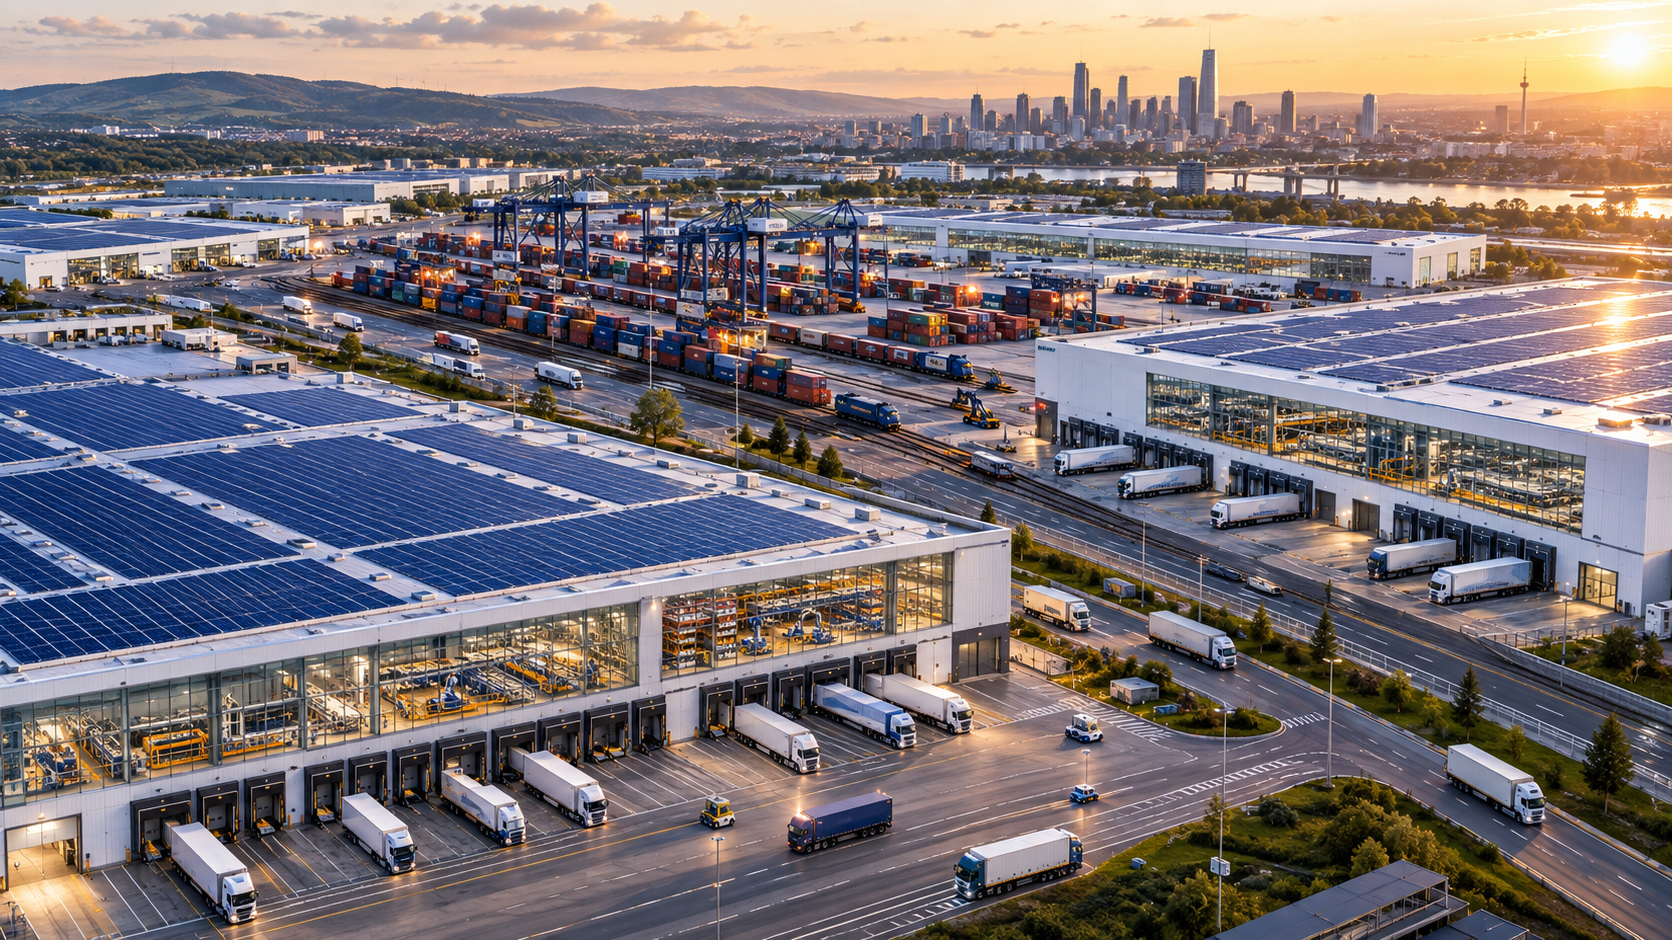
Pusat logistik dalam hiruk pikuk investasi: Rantai dingin dan otomatisasi – Tantangan baru industri logistik – Citra kreatif tentang topik ini, dengan AI: Xpert.Digital
Bagaimana pusat-pusat logistik membentuk masa depan perdagangan dan produksi
Ledakan properti logistik: risiko, peluang, dan ketergantungan baru
Evolusi gudang: Dari penyimpanan hingga infrastruktur penting
Ledakan global dalam pusat logistik bukanlah sekadar fenomena sementara, tetapi mencerminkan perubahan mendalam dalam produksi, perdagangan, dan konsumsi. Didorong oleh pesatnya pertumbuhan ritel online, yang semakin dipercepat oleh pandemi dan ketegangan geopolitik, modal mengalir ke berbagai properti logistik—termasuk pusat distribusi, fasilitas pemenuhan pesanan, dan gudang penyimpanan dingin. Fasilitas-fasilitas ini telah berubah dari tempat penyimpanan pasif menjadi pusat-pusat penting dalam ekonomi global, yang menentukan seberapa cepat barang mengalir, seberapa mudah barang tersebut tersedia, dan seberapa tangguh rantai pasokan dalam menghadapi gangguan.
Pentingnya ekonomi dari pusat logistik modern tidak dapat diremehkan. Pusat-pusat ini tidak hanya mengkonsolidasikan inventaris dan data, tetapi juga energi dan tenaga kerja di satu lokasi, secara signifikan meningkatkan efisiensi dan kemampuan adaptasi arus barang. Namun, perkembangan pesat ini juga membawa tantangan. Sementara perusahaan berupaya untuk mendiversifikasi ketergantungan mereka dan memperkuat ketahanan mereka, mereka secara bersamaan memusatkan peningkatan kepentingan operasional pada fasilitas skala besar yang sangat kompleks dan seringkali rentan. Dalam lanskap yang dinamis dan terus berkembang ini, pertanyaan utamanya adalah jenis kapasitas logistik apa yang sedang diciptakan, di mana, dan apakah investasi ini benar-benar mengarah pada jaringan yang kuat atau hanya menciptakan ketergantungan baru.
Dunia sedang membangun dirinya menjadi tangguh – dan dengan melakukan itu, mungkin sedang memperkuat ketergantungan berikutnya
Dari gudang hingga infrastruktur penting
Ekspansi global pusat logistik jauh lebih dari sekadar siklus properti. Ini adalah respons nyata terhadap transformasi mendalam dalam produksi, perdagangan, dan konsumsi. Sejak munculnya e-commerce, yang dipercepat oleh pandemi, konflik geopolitik, hambatan perdagangan, dan meningkatnya kerentanan rantai pasokan global, modal telah mengalir ke pusat distribusi, fasilitas pemenuhan pesanan, gudang penyimpanan dingin, dan pusat transshipment intermodal. Bangunan-bangunan ini bukan lagi tempat penyimpanan pasif. Bangunan-bangunan ini mengambil alih fungsi yang sebelumnya didistribusikan di antara toko-toko, gudang pabrik, pedagang grosir, dan depot regional.
Hal ini juga mengubah signifikansi ekonominya. Pusat logistik modern mengkonsolidasikan inventaris, data, energi, teknologi, dan tenaga kerja di satu lokasi. Pusat logistik memainkan peran penting dalam menentukan apakah lini produksi dapat terus berjalan, obat-obatan tetap tersedia, rantai pasokan makanan berfungsi, dan pesanan online dapat dikirim dalam beberapa jam. Gudang menjadi platform fisik untuk ekonomi digital. Oleh karena itu, nilainya tidak hanya diukur dalam meter persegi atau pendapatan sewa, tetapi juga dalam kecepatan, keandalan, dan kemampuan adaptasi aliran barang yang difasilitasinya.
Namun, ledakan ini mengandung kontradiksi yang melekat. Perusahaan membangun kapasitas tambahan untuk menjadi kurang rentan, tetapi dengan melakukan itu, mereka semakin memusatkan kepentingan operasional pada fasilitas berskala besar dan sangat kompleks. Mereka sebagian menggantikan ketergantungan pada tenaga kerja yang langka dengan ketergantungan pada listrik, perangkat lunak, robotika, semikonduktor, dan layanan pemeliharaan khusus. Oleh karena itu, pertanyaan ekonomi yang krusial bukanlah apakah dunia membutuhkan lebih banyak ruang logistik. Pertanyaan krusialnya adalah jenis kapasitas apa yang sedang diciptakan, di mana kapasitas itu dibangun, dan apakah investasi ini benar-benar menciptakan jaringan yang kuat atau hanya menghasilkan hambatan sistemik baru.
Satu pasar, banyak ukuran yang saling bertentangan
Ukuran pasar properti logistik global tidak dapat digambarkan dengan satu angka tunggal yang dapat diandalkan. Tergantung pada definisi yang digunakan, studi hanya mencakup pengembangan dan transaksi proyek, pendapatan sewa dan manajemen tahunan, nilai gudang modern, atau seluruh portofolio termasuk lahan dan lokasi industri lama. Dengan demikian, perkiraan untuk tahun 2025 berkisar dari jauh di bawah $200 miliar hingga jauh di atas $1 triliun. Kisaran ini bukanlah kesalahan statistik kecil, melainkan hasil dari perbedaan definisi.
Untuk analisis ekonomi, angka pasar yang paling spektakuler kurang relevan dibandingkan arah umum perkiraan. Sebagian besar studi memperkirakan tingkat pertumbuhan tahunan nominal di kisaran angka tunggal menengah hingga tinggi hingga awal tahun 2030-an. Untuk segmen real estat logistik modern yang lebih spesifik, banyak perkiraan berkisar antara enam hingga delapan persen. Untuk otomatisasi gudang, robotika, dan perangkat lunak orkestrasi, tingkat pertumbuhan yang diharapkan terkadang jauh lebih tinggi. Dengan demikian, luas bangunan tumbuh lebih lambat daripada nilai teknis yang terpasang per meter persegi.
Istilah "ledakan triliunan dolar" tetap dapat dibenarkan jika kita mempertimbangkan lebih dari sekadar pendapatan tahunan dari segmen real estat yang didefinisikan secara sempit. Tanah, gudang, koneksi transportasi, teknologi konveyor, robotika, infrastruktur energi, perangkat lunak, pendinginan, dan pembiayaan portofolio jangka panjang bersama-sama membentuk sistem investasi dengan proporsi yang sangat besar. Ditambah lagi dengan pengeluaran tidak langsung untuk jalan raya, koneksi kereta api, gardu induk, tautan data, dan infrastruktur kota. Oleh karena itu, megatrend yang sebenarnya terletak bukan pada perkiraan pasar tertentu, tetapi pada pergeseran modal yang berkelanjutan ke dalam infrastruktur fisik dan digital distribusi barang.
Perdagangan daring sebagai mesin penjualan
E-commerce tetap menjadi pendorong struktural yang paling terlihat. Rantai ritel tradisional menyimpan sejumlah besar barang di beberapa pusat distribusi dan menggunakan cabang-cabangnya sebagai titik penyimpanan, pajangan, dan penyerahan tambahan. Di sisi lain, dalam ritel online, setiap barang harus dicari, diambil, dikemas, disortir, dan dikirim ke alamat tertentu secara individual. Hal ini juga menciptakan kebutuhan ruang tambahan untuk pengembalian barang, bahan kemasan, kontrol kualitas, perbaikan, dan pengoperasian berbagai saluran penjualan secara bersamaan.
Aturan praktis yang umum digunakan adalah bahwa tambahan satu miliar dolar AS dalam penjualan online dapat membutuhkan sekitar 1 hingga 1,25 juta kaki persegi ruang distribusi. Ini setara dengan sekitar 93.000 hingga 116.000 meter persegi. Metrik ini berasal dari lingkungan pasar tertentu dan tidak boleh diterapkan secara mekanis ke setiap negara, industri, atau tahun. Otomatisasi, bangunan yang lebih tinggi, penyimpanan yang lebih padat, dan manajemen inventaris yang lebih baik mengurangi ruang yang dibutuhkan per unit. Pada saat yang sama, waktu pengiriman yang lebih singkat dan variasi produk yang lebih besar meningkatkan kebutuhan akan inventaris yang terdesentralisasi. Oleh karena itu, aturan praktis ini terutama menggambarkan besaran hubungan tersebut, bukan masa depan yang tepat.
Dampak paling signifikan pada ruang ritel tidak lagi selalu dihasilkan oleh pengecer daring murni. Banyak pengecer tradisional membangun jaringan omnichannel yang menghubungkan toko, gudang pusat, pusat pemenuhan regional, dan titik pengambilan barang. Hal ini mengaburkan batasan antara ritel fisik dan e-commerce. Sebuah pesanan dapat dimulai di gudang besar, dirakit di toko, diproses di pusat mikro perkotaan, dan, jika dikembalikan, diperiksa di pusat pengembalian khusus. Semakin banyak janji yang dibuat pengecer kepada pelanggan mereka, semakin kompleks dan padat modal jaringan yang mendasarinya.
Pengiriman di hari yang sama dan hari berikutnya memperburuk logika ini. Kecepatan tidak dapat dicapai hanya dengan menggunakan kendaraan yang lebih cepat. Barang harus sudah berada di dekat titik permintaan. Hal ini menyebabkan hierarki pusat-pusat nasional besar, fasilitas regional, dan lokasi yang lebih kecil di daerah metropolitan. Meskipun gudang-gudang besar menawarkan skala ekonomi, ruang yang lebih dekat ke kota-kota langka dan mahal. Oleh karena itu, perusahaan tidak lagi hanya mengoptimalkan biaya transportasi atau sewa gudang, tetapi seluruh sistem yang mencakup waktu pengiriman, inventaris, pengembalian, personel, energi, dan kualitas layanan.
Ketahanan datang dengan harga yang mahal
Pandemi dan gangguan yang menyertainya tidak menghapus prinsip just-in-time yang telah lama dominan, tetapi telah mengurangi pengaruhnya. Perusahaan sekarang mencoba menggabungkan efisiensi dengan penyangga tambahan. Komponen penting lebih sering dibeli dalam jumlah ganda, stok pengaman meningkat di kelompok produk tertentu, dan jaringan produksi dan distribusi diorganisir lebih regional. Just-in-time tidak secara otomatis menjadi just-in-case. Sebaliknya, model tersegmentasi muncul: barang langka atau strategis disimpan dalam jumlah yang lebih besar dan diberi jalur pasokan alternatif, sementara produk standar dan mudah didapatkan terus dikelola seefisien mungkin.
Persediaan tambahan mengikat modal. Hal ini menimbulkan biaya pembiayaan, biaya asuransi, penyusutan, kerusakan, dan risiko keusangan teknologi. Untuk barang elektronik yang bergerak cepat, penyangga yang besar dapat lebih berbahaya secara ekonomi daripada kekurangan pasokan jangka pendek. Namun, untuk obat-obatan, suku cadang, atau produk setengah jadi tanpa alternatif langsung, persediaan yang sama dapat mencegah penutupan pabrik atau krisis pasokan. Oleh karena itu, ketahanan bukanlah tentang memaksimalkan tingkat persediaan, tetapi lebih pada kemampuan yang sehat secara ekonomi untuk menyerap gangguan dan melakukan reorganisasi.
Nearshoring dan friendshoring meningkatkan kebutuhan akan struktur logistik regional. Produksi bergeser, dalam beberapa kasus, lebih dekat ke pasar penjualan atau ke negara-negara yang dianggap lebih dapat diandalkan secara politik. Meksiko diuntungkan oleh kedekatannya dengan AS, negara-negara Eropa Timur dari integrasi mereka ke dalam pasar tunggal Uni Eropa, dan Vietnam serta lokasi Asia Tenggara lainnya dari diversifikasi di luar Tiongkok. Pergeseran ini memperpendek rute transportasi individual tetapi menciptakan hubungan pemasok baru, lalu lintas lintas batas, dan penyimpanan sementara. Regionalisasi tidak secara otomatis menyederhanakan rantai pasokan; seringkali, pada awalnya justru menjadi lebih terfragmentasi.
Relokasi total seluruh tahapan produksi akan sangat mahal dan bahkan dapat mengurangi stabilitas. Ekonomi yang secara radikal mengisolasi diri akan kehilangan keuntungan spesialisasi namun tetap rentan terhadap bencana alam lokal, kekurangan energi, atau kelangkaan tenaga kerja. Rantai pasokan yang kuat lebih mungkin muncul dari diversifikasi, transparansi, jalur alternatif, dan mitra tepercaya daripada dari swasembada nasional. Bagi pusat logistik, ini berarti bahwa yang dibutuhkan bukan hanya persediaan yang lebih besar, tetapi juga pusat-pusat fleksibel yang dapat menghubungkan berbagai pemasok, moda transportasi, dan saluran penjualan.
Peta logistik yang baru
Amerika Utara tetap menjadi panggung paling terlihat untuk proyek distribusi skala besar. Amerika Serikat memiliki pasar konsumen yang besar, jarak yang luas, jaringan jalan raya yang padat, dan kemauan yang kuat di antara investor institusional untuk membiayai properti industri modern. Setelah tahun-tahun yang sangat sulit akibat pandemi, aktivitas konstruksi yang kuat untuk sementara menyebabkan tingkat kekosongan yang lebih tinggi. Namun, pada kuartal kedua tahun 2026, tingkat kekosongan industri nasional turun kembali ke kisaran sekitar 6,5 hingga 7 persen, tergantung pada kumpulan data. Bersamaan dengan itu, tingkat penyerapan meningkat, sementara lebih sedikit pembangunan baru spekulatif yang diselesaikan. Ini menunjukkan normalisasi siklus, bukan akhir dari tren struktural.
Di Amerika Serikat, pola pertumbuhan sedang bergeser. Texas, wilayah Tenggara, sebagian wilayah Midwest, dan daerah-daerah di dekat perbatasan Meksiko diuntungkan oleh pertumbuhan penduduk, pabrik-pabrik baru, dan relokasi produksi ke negara-negara terdekat. Pasar pelabuhan dan gerbang tradisional tetap penting tetapi dibatasi oleh harga tanah yang tinggi, masalah perizinan, dan kemacetan lalu lintas. Kanada melengkapi jaringan Amerika Utara dengan fasilitas yang sangat otomatis di Ontario dan kapasitas logistik pendingin dan perawatan kesehatan yang berkembang di British Columbia. Faktor kuncinya bukanlah perbatasan nasional, melainkan integrasi lokasi ke dalam koridor produksi dan konsumsi kontinental.
Pertumbuhan di Eropa kurang spektakuler, tetapi secara struktural lebih menantang. Pada paruh pertama tahun 2026, penyerapan di sepuluh pasar Eropa terpenting meningkat lagi dibandingkan periode yang sama tahun sebelumnya, sementara tingkat kekosongan gabungan hanya sedikit di atas lima persen. Jerman, Belanda, Prancis, Spanyol, Polandia, dan Inggris tetap menjadi pasar utama. Namun, fokus bergeser dari memaksimalkan pembangunan baru ke lokasi yang lebih baik, pasokan energi modern, dan potensi yang lebih besar untuk penggunaan alternatif. Karena ruang terbuka langka dan diperebutkan secara politik, proyek lahan terlantar, penataan ulang, dan penggantian gudang usang semakin penting.
Asia bukanlah pasar yang homogen. Jepang, dengan wilayah metropolitan yang luas, permintaan layanan yang tinggi, dan pemain real estat yang mapan, menawarkan kondisi yang stabil untuk pusat-pusat bertingkat atau multi-penyewa. Di wilayah seperti Hokkaido dan wilayah Sapporo Raya, fasilitas sedang dikembangkan yang dapat mengakomodasi beragam pengguna dari sektor ritel, manufaktur, dan logistik. Tiongkok sudah memiliki persediaan yang sangat besar dan semakin fokus pada modernisasi, otomatisasi, dan optimalisasi jaringan. Di India dan Asia Tenggara, urbanisasi, pengembangan industri, dan pasar konsumen yang berkembang mendorong pembangunan baru. Pada saat yang sama, Australia berinvestasi dalam pusat intermoda untuk mendistribusikan jarak jauh secara lebih efisien antara jalan raya dan kereta api.
Amerika Latin dan Afrika tetap lebih kecil di pasar real estat institusional global, tetapi memiliki potensi pengembangan yang cukup besar. Meksiko sudah menjadi kasus khusus karena adanya relokasi produksi ke negara-negara tetangga di AS. Di Afrika Utara, kedekatan dengan Eropa, biaya yang kompetitif, dan proyek-proyek industri baru dapat menghasilkan permintaan tambahan. Hambatan di sana seringkali bukan pada gudang itu sendiri, tetapi pada kualitas jalan, pelabuhan, bea cukai, pasokan energi, dan sistem digital. Properti logistik hanya akan mencapai nilai penuhnya jika didukung oleh infrastruktur yang berfungsi dengan baik.
Ketika aula berubah menjadi pabrik
Kemajuan teknologi mengubah fungsi ekonomi gudang. Robot bergerak otonom mengangkut rak atau kontainer, sistem tanpa pengemudi memindahkan palet, gudang suku cadang kecil otomatis mengkonsolidasikan inventaris, dan lengan robot yang dipandu gambar mengambil alih semakin banyak tugas pengambilan pesanan. Di atas semua ini terdapat lapisan perangkat lunak yang mencakup manajemen gudang, kontrol pesanan, simulasi, dan kecerdasan buatan. Lapisan ini menentukan di mana barang ditempatkan, pesanan mana yang diprioritaskan, dan apakah manusia, sistem konveyor, atau robot yang melakukan langkah kerja selanjutnya.
Menurut perkiraan industri yang tersebar luas, pada tahun 2028, sekitar 80 persen gudang dan pusat distribusi diperkirakan akan menggunakan setidaknya beberapa bentuk robotika atau otomatisasi. Ini tidak berarti bahwa empat dari lima gudang akan sepenuhnya tanpa awak. Pemindai, penyortiran otomatis, pengambilan berdasarkan suara, robot bergerak, atau pengemasan semi-otomatis sudah memenuhi definisi ini. Sistem yang sepenuhnya otomatis tetap membutuhkan investasi modal yang besar dan terutama cocok untuk volume yang tinggi dan relatif stabil. Realitasnya akan berupa sistem hibrida di mana manusia menangani pengecualian, masalah kualitas, dan tugas-tugas yang tidak terduga, sementara mesin mengambil alih operasi standar.
Otomatisasi juga mengubah arsitektur bangunan. Langit-langit yang lebih tinggi memungkinkan kepadatan penyimpanan yang lebih besar, lantai yang rata dan mampu menahan beban memastikan jalur pergerakan yang tepat, koneksi daya tambahan memasok robot dan infrastruktur pengisian daya, dan koneksi data berkinerja tinggi menjadi penting untuk operasional. Perlindungan kebakaran, zona perawatan, dan redundansi harus dipertimbangkan selama fase perencanaan. Oleh karena itu, gudang lama di lokasi yang baik mungkin kurang menarik secara ekonomi dibandingkan bangunan baru, meskipun keduanya menawarkan luas lahan yang sama.
Peningkatan produktivitas memang signifikan, tetapi tidak dijamin. Sistem otomatis dapat meningkatkan kapasitas produksi, akurasi, dan waktu operasional. Namun, jika dirancang dengan buruk, sistem tersebut dapat menjadi hambatan yang mahal. Ukuran barang yang berfluktuasi, permintaan yang tidak dapat diprediksi, atau perubahan jenis produk yang sering terjadi membuat amortisasi menjadi sulit. Oleh karena itu, perusahaan sebaiknya memilih bukan otomatisasi maksimal, melainkan tingkat yang masuk akal secara ekonomi. Sistem modular dan robotika yang dapat disewa menurunkan hambatan masuk, sementara sistem skala besar yang sangat terintegrasi menunjukkan keunggulannya terutama pada volume produksi yang tinggi secara konsisten.
Modal tidak mencari ruang, tetapi kualitas
Properti logistik telah berevolusi dari pasar khusus menjadi kelas aset institusional. Pemilik dan pengembang besar seperti Prologis, Blackstone, GLP, Goodman, dan Segro mengelola portofolio internasional, sementara perusahaan asuransi, dana pensiun, dan dana kekayaan negara berinvestasi melalui kepemilikan saham dan dana khusus. Pada awal tahun 2026, Prologis memiliki kepemilikan saham di sekitar 1,3 miliar kaki persegi ruang logistik dan proyek pengembangan, baik yang dimiliki maupun yang dikelola. Skala ini menunjukkan sejauh mana sektor ini telah profesional dan terkonsentrasi.
Setelah berakhirnya lingkungan suku bunga nol persen, valuasi harus disesuaikan. Biaya pembiayaan yang lebih tinggi menurunkan harga yang dapat dibayarkan investor untuk pendapatan sewa di masa depan. Pada saat yang sama, properti logistik modern menawarkan kenaikan sewa yang disesuaikan dengan inflasi, permintaan jangka panjang, dan, dibandingkan dengan beberapa properti perkantoran, prospek penggunaan yang lebih jelas. Imbal hasil utama di banyak pasar Eropa yang mapan berkisar antara empat hingga enam persen, meskipun lokasi, jangka waktu sewa, kualitas bangunan, dan pembiayaan sangat memengaruhi pengembalian aktual.
Keunggulan kompetitif yang menentukan tidak lagi hanya terletak pada kepemilikan lahan seluas mungkin. Investor kini mengevaluasi kedekatan dengan populasi dan infrastruktur, ketersediaan listrik dan tenaga kerja, kemampuan perluasan, dan efisiensi energi. Bangunan dengan atap tenaga surya, penyimpanan baterai, pemanas yang efisien, dan koneksi jaringan listrik yang andal dapat menghasilkan pendapatan sewa yang lebih tinggi, biaya operasional yang lebih rendah, dan pilihan pembiayaan yang lebih baik. Sebaliknya, bangunan yang sudah usang berisiko membutuhkan investasi, menghadapi pembatasan peraturan, dan dijual dengan harga diskon.
Fasilitas multi-penyewa mendistribusikan risiko kekosongan dan memungkinkan adaptasi terhadap berbagai kebutuhan ruang. Pusat perbelanjaan besar dengan satu penyewa dapat disesuaikan secara lebih efisien untuk satu pengguna, tetapi menciptakan risiko konsentrasi. Jika pengecer daring atau grup ritel dominan meninggalkan lokasi tersebut, fasilitas yang sangat khusus mungkin hanya dapat disewakan kembali dengan biaya yang sangat besar. Oleh karena itu, kemampuan beradaptasi untuk penggunaan pihak ketiga menjadi semacam jaminan terhadap perubahan teknologi dan ekonomi.

Mitra ahli dalam perencanaan dan pembangunan gudang
Pendekatan inovatif untuk logistik yang dikontrol suhu
Rantai dingin sebagai ceruk pertumbuhan yang membutuhkan modal besar
Logistik dengan kontrol suhu semakin berkembang karena beberapa alasan. Konsumen menuntut lebih banyak makanan segar dan beku, pengecer bahan makanan daring membutuhkan pengiriman yang terkontrol, dan industri farmasi mengangkut produk biologis, vaksin, dan obat-obatan khusus yang sensitif. Tidak seperti di gudang kering konvensional, gangguan pada rantai dingin dapat menghancurkan seluruh nilai barang atau membahayakan keamanan produk. Oleh karena itu, redundansi bukanlah sekadar kenyamanan, tetapi merupakan bagian integral dari model bisnis.
Fasilitas penyimpanan dingin secara teknis kompleks. Fasilitas ini membutuhkan isolasi yang kuat, selubung bangunan kedap udara, sistem pendingin berkinerja tinggi, pasokan daya darurat atau cadangan, dan pemantauan suhu yang tepat. Peraturan kebersihan, zona suhu yang berbeda, dan, dalam banyak kasus, sistem rak khusus juga perlu dipertimbangkan. Konsumsi energi yang tinggi membuat harga listrik dan stabilitas jaringan menjadi faktor lokasi yang sangat penting. Refrigeran modern, pemulihan panas, dan manajemen beban yang cerdas dapat mengurangi biaya dan emisi, tetapi hal ini membutuhkan investasi modal tambahan.
Spesialisasi menawarkan perlindungan terhadap fluktuasi ekonomi karena makanan dan obat-obatan dapat diangkut bahkan selama periode ekonomi yang lemah. Pada saat yang sama, hal itu mempersempit kelompok pengguna potensial. Fasilitas penyimpanan dingin tidak dapat dioperasikan begitu saja seperti gudang standar, dan kerusakan teknis dapat menyebabkan biaya yang sangat tinggi. Oleh karena itu, investor menerima potensi premi pengembalian tetapi juga menanggung risiko operasional, energi, dan regulasi, yang lebih rendah dengan logistik standar.
Pekerjaan tidak hilang, melainkan berubah
Ledakan sektor logistik menciptakan lapangan kerja langsung di bidang pergudangan, transportasi, teknologi, dan administrasi, serta lapangan kerja tidak langsung di perusahaan konstruksi, pemasok, layanan pemeliharaan, dan penyedia layanan lokal. Bagi daerah yang strukturnya lebih lemah, pusat logistik yang besar dapat menjadi pemberi kerja dan pembayar pajak yang signifikan. Namun, dampaknya bergantung pada tingkat integrasi vertikal. Gudang transit yang sebagian besar otomatis dengan sedikit posisi terampil menghasilkan efek regional yang berbeda dibandingkan dengan lokasi yang memiliki fungsi perbaikan, pengemasan, pemrosesan pengembalian, dan manajemen.
Otomatisasi secara signifikan mengurangi tugas-tugas berulang seperti berjalan, mengangkat, dan mengangkut. Pada saat yang sama, permintaan akan insinyur mekatronika, teknisi listrik, spesialis perangkat lunak, analis data, dan pengawas shift dengan pemahaman teknis semakin meningkat. Transisi ini tidak secara otomatis menyelesaikan kekurangan tenaga kerja; transisi ini hanya menggesernya ke kelompok pekerjaan yang sudah mengalami kekurangan. Oleh karena itu, keberhasilan ekonomi suatu pabrik semakin bergantung pada kualifikasi, organisasi pemeliharaan, dan kemampuan untuk mengembangkan staf operasional ke dalam peran teknis.
Dampak sosialnya masih ambigu. Sistem ergonomis dapat mengurangi beban fisik dan mengambil alih tugas-tugas berbahaya. Namun, sistem data dan kontrol yang sama ini dapat mengukur kinerja setiap detik, meningkatkan ritme kerja, dan membatasi otonomi karyawan. Produktivitas saja tidak banyak menjelaskan tentang kualitas tempat kerja. Pergantian karyawan, ketidakhadiran, dan biaya perekrutan dapat meniadakan sebagian dari peningkatan efisiensi yang diharapkan.
Oleh karena itu, operator yang sukses tidak memperlakukan staf sebagai komponen sisa dari sistem otomatis. Mereka melibatkan karyawan sejak awal dalam perubahan proses, menciptakan standar kinerja yang transparan, dan menggabungkan investasi teknologi dengan pelatihan. Program sertifikasi di pusat distribusi dapat membuka jalur karier bagi karyawan tanpa gelar akademis. Ini menghadirkan pengungkit utama bagi pemerintah kota dan daerah: Kebijakan lokasi tidak hanya harus mempertimbangkan jumlah lowongan pekerjaan yang diumumkan, tetapi juga kualifikasi, kompensasi, dan prospek kerja jangka panjang.
Lahan, listrik, dan penerimaan semakin langka
Pusat logistik besar membutuhkan lahan yang luas dan menghasilkan lalu lintas tambahan. Di lahan kosong, mereka bersaing dengan pertanian, konservasi alam, dan pembangunan perumahan. Di daerah metropolitan, mereka menghadapi lahan yang sudah langka dan jaringan jalan yang padat. Oleh karena itu, pengembalian ekonomi dari suatu proyek dapat positif, sementara dampak sosialnya, karena kebisingan, pengerasan lahan, dan biaya infrastruktur, jauh kurang menguntungkan.
Bangunan modern menawarkan area atap yang luas dan tidak berbayang yang cocok untuk fotovoltaik. Dikombinasikan dengan penyimpanan baterai, pompa panas, dan infrastruktur pengisian daya, sebuah bangunan dapat memenuhi sebagian kebutuhan energinya sendiri dan menghasilkan listrik secara sementara. Potensinya sangat tinggi terutama ketika struktur atap, koneksi jaringan listrik, dan manajemen energi direncanakan bersama sejak awal. Namun, atap surya saja tidak membuat transportasi menjadi netral iklim, dan juga tidak menghilangkan masalah yang terkait dengan penggunaan lahan.
Regulasi Eropa meningkatkan tekanan pada pemilik properti. Persyaratan energi untuk bangunan non-perumahan baru meningkat, laporan keberlanjutan menuntut data yang andal, dan taksonomi Uni Eropa memengaruhi keputusan pembiayaan dan investasi. Untuk properti yang sudah ada, risiko kehilangan pendapatan dan nilai tanpa renovasi hemat energi semakin meningkat. Dengan demikian, keberlanjutan berubah dari sekadar citra menjadi komponen biaya modal dan operasional.
Penerimaan publik tidak dicapai melalui visualisasi yang mewah, tetapi melalui manfaat lokal yang nyata. Perlindungan terhadap kebisingan, zona penyangga hijau, manajemen lalu lintas yang cerdas, koneksi kereta api, dan program pelatihan wajib dapat mengurangi dampak negatif. Pemerintah daerah harus mempertimbangkan sepenuhnya biaya untuk jalan, pemadam kebakaran, drainase, dan perluasan jaringan. Suatu proyek hanya menguntungkan suatu lokasi jika keuntungan ekonomi tambahannya lebih besar daripada biaya publik dan lingkungan yang ditimbulkannya.
Lebih banyak aula tidak otomatis berarti lebih aman
Gudang tambahan dapat membuat rantai pasokan lebih kuat dengan menyimpan inventaris penting di lokasi yang sesuai atau membuka jalur alternatif. Namun, hal itu juga dapat meningkatkan kerentanan jika terlalu banyak aliran barang terkonsentrasi di satu fasilitas yang sangat otomatis. Kebakaran, pemadaman listrik, serangan siber, atau kesalahan perangkat lunak kemudian dapat memengaruhi seluruh wilayah. Oleh karena itu, skala ekonomi dan ketahanan seringkali berada dalam ketegangan.
Ketergantungan digital sangat penting. Manajemen gudang, kontrol robot, perencanaan transportasi, dan data inventaris saling terkait erat. Jika perangkat lunak pusat gagal atau antarmuka terganggu, barang fisik tetap ada, tetapi tidak dapat lagi ditemukan dan dipindahkan secara efisien. Oleh karena itu, sistem redundan, prosedur offline, jaringan tersegmentasi, dan latihan darurat rutin sama pentingnya dengan sistem penyiram air atau daya cadangan.
Energi juga menjadi faktor sistemik. Gudang otomatis, fasilitas penyimpanan dingin, taman pengisian daya, dan infrastruktur data meningkatkan kapasitas koneksi listrik. Di wilayah dengan kapasitas jaringan listrik yang terbatas, pusat logistik bersaing dengan pabrik, kawasan perumahan, dan pusat data. Lokasi yang secara teoritis ideal dapat menjadi tidak sesuai secara praktis jika koneksi jaringan listrik baru tersedia bertahun-tahun kemudian. Pencarian ruang semakin menjadi pencarian akan pasokan listrik yang terjamin.
Oleh karena itu, ketahanan muncul dari redundansi tanpa duplikasi buta. Perusahaan membutuhkan pemasok alternatif, rute transportasi, dan mode operasi, tetapi bukan gudang kedua yang identik untuk setiap produk. Segmentasi berbasis risiko menurut tingkat kekritisan, waktu pengisian ulang, nilai, umur simpan, dan kemampuan substitusi lebih masuk akal. Hanya dengan demikian dapat ditentukan di mana inventaris tambahan, pusat regional, atau kontrak fleksibel secara ekonomi dapat dibenarkan.
Proyek-proyek mengirimkan sinyal ke berbagai industri
Keanekaragaman proyek saat ini menunjukkan bahwa pertumbuhan pesat ini tidak hanya didorong oleh ritel daring. Di Jepang, pusat perbelanjaan multi-penyewa bermunculan bahkan di luar wilayah metropolitan terbesar. Pusat perbelanjaan ini mengandalkan unit yang fleksibel dan basis pengguna yang luas. Hal ini menandakan kepercayaan pada permintaan regional dan melindungi pemilik dari ketergantungan pada satu penyewa saja. Pada saat yang sama, bangunan-bangunan seperti itu memungkinkan perusahaan-perusahaan kecil untuk mengakses infrastruktur modern tanpa harus membiayai sendiri fasilitas berskala besar.
Di Amerika Utara, penyedia layanan kesehatan dan pedagang grosir makanan berinvestasi dalam kapasitas penyimpanan dan pendinginan tambahan. Hal ini seringkali melibatkan akuisisi bangunan yang sudah ada dan peningkatan teknologinya. Strategi ini dapat lebih cepat dan lebih hemat ruang daripada pembangunan baru, tetapi membutuhkan penilaian menyeluruh terhadap isolasi, pasokan daya, kapasitas beban lantai, dan kemampuan perluasan. Sementara itu, fasilitas skala besar baru yang dioperasikan oleh pengecer daring internasional menunjukkan bahwa kecepatan pengiriman regional tetap menjadi keunggulan kompetitif.
Produsen makanan dan minuman Eropa memperluas fasilitas produksi dan penyimpanan untuk menggabungkan pertumbuhan dengan keamanan pasokan. Di Vietnam, proyek-proyek logistik regional baru bermunculan, yang mendapat manfaat dari diversifikasi industri Asia Tenggara. Australia mengembangkan pusat intermoda untuk memindahkan kontainer secara lebih efisien antara kereta api dan jalan raya. Kesamaan dari proyek-proyek ini bukanlah model bangunan tertentu, melainkan upaya untuk mendekatkan aliran barang ke produksi, permintaan, atau pusat transportasi berkinerja tinggi.
Oleh karena itu, pelajaran terpenting dari proyek-proyek individual adalah ini: Tren global bersifat luas, tetapi ekonomi lokalnya tetap spesifik. Apa yang berhasil di koridor konsumen Amerika Utara mungkin tidak cocok untuk pasar regional Jepang atau lokasi lahan terlantar di Eropa. Modal dapat didistribusikan secara global; operasi, perizinan, personel, dan transportasi tetap bersifat lokal.
Strategi untuk perusahaan
Perusahaan seharusnya tidak lagi memperlakukan logistik sebagai pusat biaya yang terisolasi. Kemampuan pengiriman berdampak pada pendapatan, loyalitas pelanggan, pemanfaatan kapasitas produksi, dan modal kerja. Gudang termurah bisa jadi mahal dalam sistem secara keseluruhan jika memerlukan transportasi tambahan, peningkatan persediaan, atau waktu pengiriman yang lebih lama. Oleh karena itu, keputusan lokasi memerlukan model yang secara holistik mengevaluasi biaya properti, personel, energi, pajak, lalu lintas, risiko, dan tingkat layanan.
Prinsip kedua adalah keterbukaan teknologi. Bangunan dan otomatisasi harus dirancang secara modular untuk memungkinkan perubahan dalam rentang produk, kapasitas produksi, dan penyewa. Meskipun teknologi skala besar yang tetap mencapai efisiensi tinggi pada volume yang sesuai, hal itu dapat mempersulit adaptasi. Robotika bergerak, antarmuka standar, dan perangkat lunak yang dapat diskalakan meningkatkan fleksibilitas. Yang terpenting, ini membutuhkan basis data yang kuat yang mencakup profil pesanan, struktur produk, beban puncak, biaya kesalahan, dan ketersediaan staf.
Ketiga, perusahaan harus membuat ketahanan yang terukur. Pernyataan umum tentang rantai pasokan yang aman tidaklah cukup. Indikator kinerja utama (KPI) yang sesuai meliputi waktu memulai kembali, cakupan inventaris kritis, proporsi komponen yang bersumber secara redundan, kapasitas transportasi alternatif, dan waktu henti maksimum yang dapat ditoleransi. Sebuah pusat harus dievaluasi berdasarkan kontribusi spesifiknya terhadap mitigasi risiko. Jika tidak, ada risiko membangun fasilitas mahal tanpa mengatasi kerentanan yang paling kritis.
Bagi usaha kecil dan menengah (UKM), kerja sama dapat lebih ekonomis daripada kepemilikan. Fasilitas multi-penyewa, logistik kontrak, dan otomatisasi bersama memberikan akses ke teknologi dan skala ekonomi. Namun, hal ini juga menciptakan ketergantungan pada penyedia layanan. Kontrak harus secara jelas mendefinisikan akses data, tingkat layanan, prosedur darurat, perubahan harga, dan opsi peralihan. Alih daya mentransfer proses, tetapi bukan tanggung jawab strategis untuk kemampuan penyampaian.
Apa yang bisa diperoleh negara bagian dan wilayah?
Logistik yang efisien mengurangi biaya perdagangan, memperluas pasar penjualan, dan meningkatkan daya tarik suatu lokasi untuk produksi. Wilayah dengan pelabuhan yang baik, koneksi kereta api, proses bea cukai, dan jaringan digital dapat berintegrasi lebih efektif ke dalam rantai nilai internasional. Lebih jauh lagi, pusat logistik menghasilkan permintaan untuk konstruksi, teknologi, energi, pemeliharaan, dan layanan bisnis. Dampak ekonominya pun meluas melampaui pekerjaan gudang yang terlihat secara langsung.
Pada saat yang sama, negara tidak boleh terlibat dalam persaingan subsidi untuk setiap gudang. Logistik terstandarisasi relatif mudah dipindahkan dan terkadang menghasilkan nilai tambah yang rendah per meter persegi. Pendanaan publik harus difokuskan pada infrastruktur dan kemampuan yang menguntungkan banyak perusahaan: koneksi kereta api, sistem bea cukai digital, perluasan jaringan, pelatihan kejuruan, dan percepatan pengembangan lahan terlantar. Subsidi langsung lebih dapat dibenarkan jika menghasilkan pasokan strategis, inovasi, atau nilai tambah regional yang sangat tinggi.
Kebijakan perencanaan harus menyelesaikan konflik penggunaan lahan sejak dini. Koridor yang sesuai harus menggabungkan transportasi, listrik, dan tenaga kerja, alih-alih hanya mengizinkan bangunan industri di tempat lahan mudah tersedia. Batas-batas kota tidak boleh mengakibatkan satu komunitas menerima pendapatan pajak sementara kota-kota tetangga menanggung beban lalu lintas. Koordinasi regional dan kontribusi infrastruktur berdasarkan hubungan sebab-akibat biaya meningkatkan keseimbangan ekonomi.
Bagi Bulgaria dan lokasi-lokasi lain di Eropa Tenggara, peluang unik terletak pada penggabungan nearshoring, pasar tunggal Uni Eropa, dan koridor yang menuju ke Turki, Laut Hitam, dan Eropa Tengah. Namun, keuntungan biaya saja tidak cukup. Faktor-faktor penting meliputi izin yang andal, proses perbatasan dan bea cukai yang efisien, tenaga kerja terampil, kapasitas jaringan, dan integrasi infrastruktur jalan, kereta api, pelabuhan, dan bandara. Sekadar membangun gudang menciptakan lahan. Menggabungkan faktor-faktor ini menciptakan pusat logistik.
Tren pertumbuhan ini tetap rentan secara siklikal
Terlepas dari pendorong pertumbuhan struktural, pasar tidak kebal terhadap kelebihan kapasitas. Tahun 2021 hingga 2023 memicu gelombang proyek spekulatif di beberapa wilayah. Seiring dengan kenaikan suku bunga dan penyesuaian ekspansi perusahaan akibat pandemi, tingkat kekosongan meningkat. Fase seperti ini lazim terjadi di pasar properti: bertahun-tahun berlalu antara perencanaan dan penyelesaian, sehingga pasokan baru sering kali tiba ketika permintaan sudah menurun.
Biaya konstruksi dan pembiayaan yang tinggi memperburuk risiko. Sebuah proyek mungkin berjalan dengan baik secara operasional tetapi menjadi tidak menguntungkan karena pembiayaan utang yang mahal. Para pengembang menanggapi hal ini dengan peluncuran yang kurang spekulatif dan lebih sering mensyaratkan pra-penyewaan. Hal ini memperlambat konstruksi baru dalam jangka pendek dan dapat menciptakan kekurangan kembali dalam jangka menengah. Menurunnya jumlah proyek yang sedang berjalan di AS dan sebagian Eropa sudah berkontribusi pada penyeimbangan kembali penawaran dan permintaan.
Risiko konsentrasi tetap sangat umum terjadi pada penyewa besar. Peritel daring, grup ritel, dan penyedia logistik dapat mendominasi seluruh pasar lokal. Ketika sebuah perusahaan mengubah jaringannya, beberapa ruang menjadi tersedia secara bersamaan. Spesialisasi teknologi juga dapat menjadi risiko jika perlengkapan yang ada tidak sesuai untuk penyewa berikutnya. Oleh karena itu, investor harus memeriksa tidak hanya kelayakan kredit penyewa saat ini tetapi juga potensi penggunaan alternatif properti tersebut.
Perubahan geopolitik memiliki efek timbal balik. Hambatan perdagangan dan produksi regional dapat menciptakan kebutuhan penyimpanan tambahan, sekaligus mengurangi arus barang dan menurunkan nilai investasi. Eskalasi fragmentasi akan membebani ekonomi dan perdagangan global. Sektor logistik dapat mengurangi gangguan individual, tetapi tidak dapat mengimbangi hilangnya pembagian kerja internasional yang berkelanjutan. Lebih banyak gudang bukanlah pengganti hubungan perdagangan yang stabil.
Kualitas pertumbuhan akan ditentukan pada tahun 2030
Permintaan akan ruang logistik modern diperkirakan akan terus meningkat hingga tahun 2030. Perdagangan daring, persediaan yang sudah lama, lokasi produksi baru, barang yang memerlukan kontrol suhu, dan peningkatan persyaratan keandalan pengiriman semuanya menunjukkan pertumbuhan ini. Namun, peningkatan nilai terkuat kemungkinan tidak akan terjadi hanya pada sembarang ruang, melainkan pada fasilitas yang hemat energi, terhubung dengan baik, dan dapat diotomatisasi secara fleksibel. Pasar akan semakin membedakan antara bangunan yang tahan masa depan dan bangunan yang ketinggalan teknologi.
Kecerdasan buatan terutama akan mengubah perencanaan dan pengendalian. Ia dapat memprediksi permintaan, memposisikan inventaris, mengkoordinasikan personel dan robot, serta mengidentifikasi kebutuhan pemeliharaan. Manfaatnya bergantung pada kualitas data, proses yang jelas, dan integrasi yang andal. Rantai pasokan yang tidak terorganisir dengan baik tidak dapat diperkuat hanya dengan algoritma. Keuntungan terbesar muncul ketika keputusan digital dan infrastruktur fisik dikembangkan bersama.
Energi menjadi kriteria lokasi dominan ketiga, di samping lokasi dan tenaga kerja. Operator tidak hanya membutuhkan listrik yang terjangkau, tetapi juga kapasitas koneksi jaringan yang andal dan harga yang dapat diprediksi. Atap surya, sistem penyimpanan, dan beban fleksibel dapat menawarkan keuntungan, tetapi tidak dapat menggantikan jaringan berkinerja tinggi. Proyek yang mengoptimalkan permintaan listrik, pengisian daya kendaraan, pendinginan, dan teknologi bangunan secara terintegrasi akan memiliki biaya operasional yang lebih rendah dan peluang pembiayaan yang lebih baik.
Kelangkaan lahan akan membatasi pembangunan baru di wilayah padat penduduk. Lahan bekas industri, gedung bertingkat, dan modernisasi fasilitas yang ada semakin penting. Pada saat yang sama, tidak semua logistik di dalam kota tetap layak secara ekonomi. Biaya lahan yang tinggi dan konflik antar tetangga menimbulkan keterbatasan. Oleh karena itu, jaringan masa depan akan terdiri dari beberapa pusat yang sangat besar, pusat regional, dan lokasi perkotaan yang ditempatkan secara strategis.
Kemajuan yang terbuat dari beton – dengan risiko yang melekat
Ledakan pusat logistik global bukanlah tren spekulatif atau kisah sukses tanpa cela. Hal ini mencerminkan perubahan nyata dalam perdagangan, teknologi, dan persepsi risiko geopolitik. Pusat-pusat modern dapat meningkatkan produktivitas, mempersingkat waktu pengiriman, mengamankan rantai pasokan makanan dan farmasi, serta mengintegrasikan wilayah ke dalam rantai nilai internasional. Dengan demikian, mereka menciptakan manfaat ekonomi yang meluas jauh melampaui batas fisik mereka.
Namun, membangun kapasitas tambahan tidak sama artinya dengan ketahanan. Fasilitas yang terlalu besar mengikat modal, pabrik besar memusatkan risiko kegagalan, otomatisasi meningkatkan ketergantungan pada energi dan perangkat lunak, dan penggunaan lahan menimbulkan biaya lokal. Pendekatan yang ekonomis terletak di antara efisiensi maksimum dan redundansi maksimum. Perusahaan harus membedakan risiko, merancang fasilitas yang fleksibel, dan menggabungkan keamanan fisik dan digital.
Oleh karena itu, pemenangnya bukanlah mereka yang hanya membangun meter persegi terbanyak. Lokasi dan operator yang sukses adalah mereka yang menggabungkan ruang, transportasi, energi, data, dan keterampilan ke dalam sistem yang tangguh. Ini termasuk bangunan berkelanjutan, teknologi yang dapat dioperasikan bersama, metode operasi alternatif, dan karyawan yang dapat menguasai sistem yang kompleks. Para pengambil keputusan politik juga harus membuat perbedaan yang lebih tepat: antara infrastruktur strategis dan gudang yang dapat dipertukarkan, antara penciptaan nilai regional dan sekadar pergantian lahan, antara dekarbonisasi sejati dan pencucian citra lingkungan.
Dunia membutuhkan pusat logistik yang lebih efisien, tetapi bukan dengan harga berapa pun dan bukan di mana-mana. Ledakan ini membuat rantai pasokan lebih tangguh ketika pusat-pusat baru menciptakan keragaman, transparansi, dan pilihan untuk bertindak. Hal ini menciptakan ketergantungan baru ketika skala menjadi tujuan itu sendiri, dan listrik, perangkat lunak, personel, atau satu pengguna utama menjadi hambatan yang tak tergantikan. Oleh karena itu, pada tahun 2030, faktor penentu bukanlah seberapa banyak yang telah dibangun, tetapi apakah investasi besar-besaran tersebut telah menghasilkan jaringan yang adaptif. Inilah tepatnya kebenaran yang provokatif dari megatrend ini: Krisis pasokan berikutnya mungkin bukan karena kekurangan gudang, tetapi karena terlalu banyak gudang yang sangat dioptimalkan, yang semuanya bergantung pada sistem yang rentan yang sama.
Pakar intralogistik Anda

Konsultasi, perencanaan, dan implementasi solusi lengkap untuk gudang bertingkat tinggi dan sistem penyimpanan otomatis - Gambar: Xpert.Digital
Informasi selengkapnya di sini:
Mitra pemasaran dan pengembangan bisnis global Anda
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini [email protected]:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.
☑️ Dukungan UKM dalam strategi, konsultasi, perencanaan, dan implementasi
☑️ Pembuatan atau penyesuaian kembali strategi digital dan digitalisasi
☑️ Perluasan dan optimalisasi proses penjualan internasional
☑️ Platform perdagangan B2B global & digital
☑️ Pelopor Pengembangan Bisnis / Pemasaran / Humas / Pameran Dagang
Keahlian industri dan ekonomi global kami dalam pengembangan bisnis, penjualan, dan pemasaran

Keahlian industri dan ekonomi global kami dalam pengembangan bisnis, penjualan, dan pemasaran - Gambar: Xpert.Digital
Bidang fokus industri: B2B, digitalisasi (dari AI hingga XR), teknik mesin, logistik, energi terbarukan, dan industri
Informasi selengkapnya di sini:
Pusat tematik yang menawarkan wawasan dan keahlian:
- Platform pengetahuan yang mencakup ekonomi global dan regional, inovasi, dan tren spesifik industri
- Kumpulan analisis, wawasan, dan informasi latar belakang dari area fokus utama kami
- Sebuah tempat untuk mendapatkan keahlian dan informasi tentang perkembangan terkini di bidang bisnis dan teknologi
- Sebuah pusat informasi bagi perusahaan yang mencari informasi tentang pasar, digitalisasi, dan inovasi industri