Next2Sun bangkrut: Sebuah peringatan bagi transisi energi Jerman
Xpert Pra-Rilis

Tersedia dalam 27 bahasa 📢
Lebih suka Xpert.Digital di GoogleⓘDiterbitkan pada: 5 Oktober 2026 / Diperbarui pada: 5 Oktober 2026 – Penulis: Konrad Wolfenstein
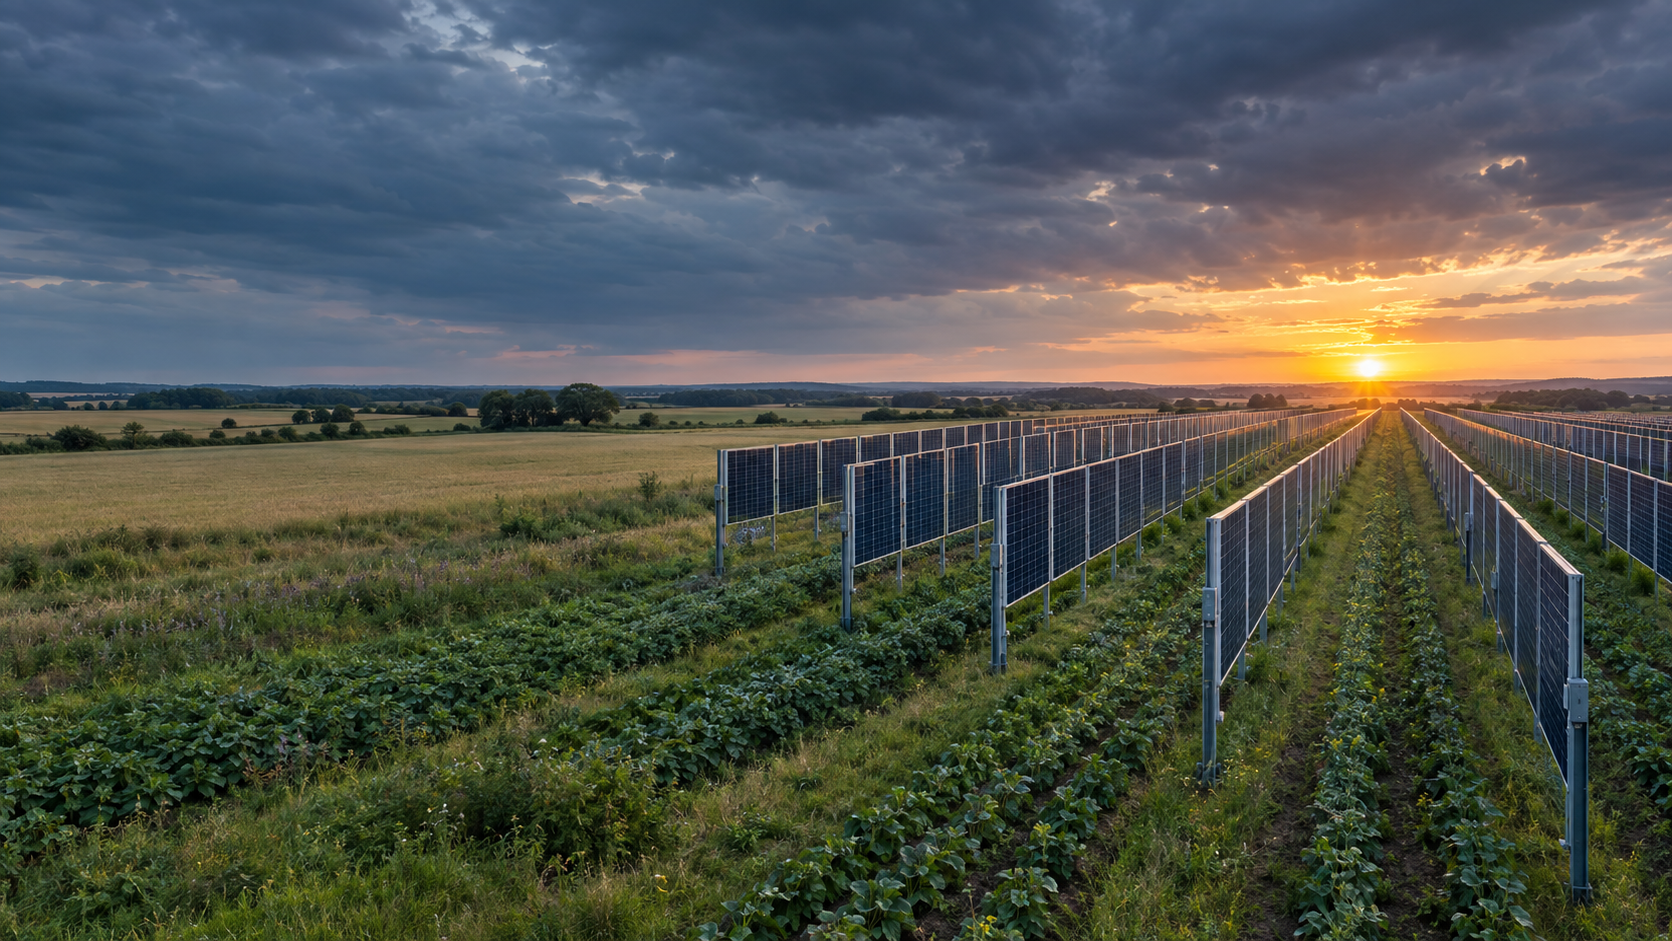
Next2Sun bangkrut: Sebuah peringatan untuk transisi energi Jerman – Gambar kreatif tentang topik ini, dibuat dengan AI: Xpert.Digital
Masalah pendanaan di Next2Sun: Bagaimana transisi energi membahayakan para pionir
Tantangan yang dihadapi industri tenaga surya Jerman: Sebuah analisis
Ketika inovasi gagal: Kebangkrutan Next2Sun dan pelajarannya untuk masa depan
Kebangkrutan Next2Sun, pelopor di bidang fotovoltaik bifacial vertikal, bukan hanya berita perusahaan yang disayangkan tetapi juga sinyal yang mengkhawatirkan bagi seluruh transisi energi Jerman. Pada tanggal 5 Oktober 2026, Next2Sun Technology GmbH dan Next2Sun Mounting Systems GmbH mengajukan permohonan kepailitan di bawah pengelolaan sendiri di Pengadilan Distrik Saarbrücken. Keputusan ini mengungkap kontradiksi mendasar: Meskipun permintaan akan listrik hijau meningkat dan target iklim politik yang ambisius sedang ditetapkan, perusahaan inovatif yang mengembangkan solusi teknologi seringkali gagal karena kurangnya pendanaan. Terlepas dari posisi pasar yang stabil dan model bisnis yang menjanjikan, Next2Sun tidak mampu mengamankan modal yang dibutuhkan hingga lima juta euro, sehingga menimbulkan pertanyaan tentang bagaimana industri tenaga surya Jerman dapat dibiayai di masa depan. Oleh karena itu, kepailitan ini bukan hanya kasus terisolasi tetapi merupakan gejala dari masalah struktural yang lebih dalam di dalam industri yang perlu segera ditangani. Dalam konteks ini, sangat penting untuk mengambil pelajaran dari kasus Next2Sun guna mengamankan kekuatan inovatif dan daya saing transisi energi Jerman dalam jangka panjang.
Next2Sun dalam keadaan pailit: Ketika transisi energi tidak mampu membiayai para pelopornya
Jerman menginginkan listrik ramah lingkungan – tetapi membiarkan perusahaan-perusahaan di baliknya kelaparan di pasar modal
Kebangkrutan dua perusahaan dalam Grup Next2Sun bukan hanya sekadar berita perusahaan yang menyedihkan dari Saarland. Hal ini mengungkap kontradiksi mendasar dalam transisi energi Jerman: Solusi yang secara teknologi mumpuni dapat memenuhi permintaan yang terus meningkat, potensi ekspansi yang signifikan, dan tujuan iklim politik, namun tetap gagal karena kurangnya pendanaan. Pada tanggal 5 Oktober 2026, Next2Sun Technology GmbH dan Next2Sun Mounting Systems GmbH mengajukan proses kepailitan di bawah administrasi mandiri di Pengadilan Distrik Saarbrücken. Saat ini, Next2Sun AG, Next2Sun Projekt GmbH, dan perusahaan proyek yang mengoperasikan pembangkit listrik agribisnis fotovoltaik yang telah diimplementasikan tidak terpengaruh. Operasi bisnis perusahaan yang terkena dampak juga akan berlanjut untuk sementara waktu.
Perbedaan ini sangat penting. Ini tidak berarti penutupan langsung seluruh grup, juga tidak membuktikan bahwa agrivoltaik vertikal telah gagal, baik secara teknis maupun fundamental dari perspektif ekonomi. Perusahaan yang terdampak terutama adalah perusahaan yang mengkonsolidasikan teknologi, komponen, dan sistem perakitan. Pengembangan proyek, di sisi lain, akan berlanjut di perusahaan yang tidak mengalami kebangkrutan. Proyek yang sedang berjalan akan ditinjau kelayakan ekonominya dan dikembangkan lebih lanjut jika memungkinkan. Pencarian investor terus berlanjut secara paralel. Tujuan dari pengelolaan mandiri adalah untuk memfasilitasi proses restrukturisasi yang tertib, melestarikan keahlian yang ada, dan melindungi sebanyak mungkin lapangan kerja.
Namun demikian, situasinya serius. Sebuah perusahaan yang dianggap sebagai pelopor dan pemimpin teknologi dalam fotovoltaik bifacial yang dipasang secara vertikal, yang telah mengimplementasikan lebih dari 65 megawatt puncak baik di dalam negeri maupun internasional, dan baru-baru ini mempekerjakan lebih dari 140 orang di lokasi di Jerman, Austria, Polandia, dan Jepang, tidak mampu mengamankan kebutuhan modal tambahan yang relatif sederhana. Kampanye pendanaan yang gagal tersebut menargetkan hingga lima juta euro. Secara nominal, penawaran saham dan penawaran lainnya dengan nilai tersebut telah diterima. Namun, uji tuntas mengungkapkan bahwa sebagian besar penawaran tersebut tidak cukup mengikat. Dengan demikian, masalahnya bukanlah kurangnya minat, melainkan kurangnya modal yang andal dan mudah tersedia.
Kebangkrutan dengan hasil yang tidak pasti
Proses kepailitan di bawah pengelolaan mandiri berbeda dari persepsi umum tentang likuidasi langsung. Manajemen tetap mampu bertindak, tetapi diawasi oleh administrator yang ditunjuk pengadilan. Pendekatan ini dapat bermanfaat jika terdapat bisnis inti, teknologi yang dapat dipasarkan, hubungan pelanggan, dan prospek realistis untuk kelanjutan operasi. Namun, hal ini tidak menjamin keberhasilan restrukturisasi. Yang terpenting, likuiditas jangka pendek dapat diamankan, model bisnis dapat diadaptasi, dan investor atau mitra strategis dapat ditemukan.
Bagi Next2Sun, peluangnya terletak pada kenyataan bahwa tidak semua bagian grup terpengaruh dan pengembangan proyek dapat terus berlanjut. Pabrik yang sudah beroperasi tetap berada di luar cakupan proses yang diminta. Hal ini mengurangi risiko bahwa aset operasional dan pendapatan berkelanjutan akan sepenuhnya terserap ke dalam restrukturisasi. Pada saat yang sama, pemisahan ini dapat mempersulit restrukturisasi karena pengembangan teknologi, manufaktur sistem, perencanaan proyek, dan implementasi saling terkait secara ekonomi. Sebuah grup yang kekuatannya berasal dari cakupan berbagai tahapan rantai nilai kini harus membuktikan bahwa tahapan-tahapan ini juga berfungsi di bawah kepemilikan, lisensi, atau struktur kerja sama yang baru.
Aset yang paling menarik secara ekonomi bukanlah sekadar inventaris komponen atau proyek yang telah direncanakan sepenuhnya. Yang terpenting adalah kombinasi paten, pengetahuan sistem, pabrik referensi, pengalaman pertanian, keahlian perizinan, dan jaringan internasional. Paket ini dapat berharga bagi pemasok energi, investor infrastruktur, pengembang proyek besar, produsen sistem perakitan, atau ahli strategi industri. Namun, harganya bergantung pada seberapa baik kekayaan intelektual tersebut dilindungi secara hukum, seberapa kuat proyek yang sedang berjalan, margin keuntungan yang realistis, dan berapa banyak pembiayaan tambahan yang dibutuhkan untuk mencapai arus kas positif yang stabil.
Oleh karena itu, keputusan untuk melanjutkan suatu proyek tidak hanya akan didasarkan pada daya tarik teknologi semata. Investor akan ingin mengetahui proyek mana yang siap untuk dibangun dalam jangka pendek, apakah koneksi jaringan listrik telah diamankan, perjanjian pasokan dan pembelian apa yang ada, berapa banyak pembiayaan awal yang dibutuhkan, dan apakah ada risiko yang timbul dari garansi atau proyek lama. Sama pentingnya adalah pertanyaan tentang perusahaan mana yang memegang hak, karyawan, kontrak pelanggan, dan paten apa. Semakin transparan struktur ini dapat disajikan, semakin besar peluang solusi yang melibatkan lebih dari sekadar penjualan aset individual.
Banyaknya dukungan tidak dapat menggantikan likuiditas
Upaya penyelamatan yang gagal menyoroti perbedaan antara dukungan masyarakat, kepentingan yang tidak mengikat, dan komitmen yang mengikat secara hukum yang benar-benar menyediakan pendanaan. Pembelian saham, niat investasi, atau tawaran pembicaraan dapat menghasilkan kepercayaan publik. Namun, untuk perkiraan kelangsungan usaha terkait insolvensi dan solvabilitas harian, hanya modal yang mengikat secara hukum, tersedia tepat waktu, dan bebas dari syarat yang tidak terpenuhi yang diperhitungkan. Jika dua komitmen utama tidak dapat dipenuhi, target pendanaan yang secara nominal tercapai dapat kembali tergerus dalam beberapa hari.
Fakta bahwa tidak ada dana investor yang diterima karena ambang batas yang diperlukan tidak tercapai adalah benar dari perspektif kebijakan regulasi dan dari sudut pandang perlindungan investor. Hal ini mencegah investor kecil untuk menyumbangkan modal ke situasi yang pembiayaan jangka menengahnya masih belum jelas. Namun, bagi perusahaan, klausul pengamanan ini berarti bahwa bahkan langganan kecil yang sebenarnya diterima pun tidak dapat digunakan sebagai pembiayaan sementara. Dengan demikian, kampanye tersebut dirancang sebagai solusi "semua atau tidak sama sekali": entah penyangga pembiayaan yang cukup besar dihasilkan, atau investasi tersebut tidak akan terwujud sama sekali.
Menurunkan investasi minimum menjadi €600 memperluas basis investor potensial, tetapi tidak dapat menggantikan modal institusional. Perusahaan yang sedang berkembang dengan bisnis berbasis proyek tidak hanya membutuhkan banyak pendukung, tetapi juga beberapa investor utama yang kuat secara finansial yang dapat memberikan komitmen yang teguh bahkan di masa-masa sulit. Ekuitas swasta dapat melengkapi hal ini, tetapi hanya cocok dalam batas tertentu untuk menutupi kerugian operasional jangka pendek, biaya pra-pengembangan, dan jaminan terkait proyek yang berjumlah jutaan. Situasi menjadi sangat bermasalah ketika kampanye tersebut dianggap sebagai upaya terakhir untuk menyelamatkan perusahaan. Dalam hal ini, risiko bagi investor meningkat, sementara jangka waktu untuk uji tuntas yang menyeluruh berkurang.
Oleh karena itu, proses ini menggambarkan bukan hanya kegagalan komunikasi, tetapi juga realitas pembiayaan yang keras. Umpan balik positif adalah aset tak berwujud. Likuiditas adalah angka arus kas. Di antara keduanya terdapat penilaian kelayakan kredit, persyaratan, jatuh tempo, jaminan, dan wewenang pengambilan keputusan. Banyak perusahaan gagal bukan karena tidak ada yang menyukai ide mereka, tetapi karena tidak cukup banyak investor yang bersedia mentransfer uang mereka pada waktu yang dibutuhkan, mengingat risiko yang ada.
Ledakan ekonomi tersebut menutupi kerentanan yang ada
Next2Sun didirikan pada tahun 2015 dan telah berkembang dari pelopor teknologi menjadi grup yang aktif secara internasional. Desain bifacial vertikalnya berbeda secara signifikan dari sistem konvensional yang dipasang di tanah menghadap selatan. Alih-alih menargetkan hasil maksimum sekitar tengah hari, modul bifacial terutama menangkap sinar matahari di pagi dan sore hari. Orientasi timur-barat menghasilkan profil pembangkitan dengan dua puncak harian dan puncak tengah hari yang lebih rendah. Dalam jaringan listrik dengan kapasitas fotovoltaik konvensional yang berkembang pesat, profil ini dapat memiliki nilai sistem keseluruhan yang lebih besar daripada tambahan satu kilowatt-jam yang dihasilkan selama periode tengah hari yang sudah menghasilkan hasil tinggi.
Perusahaan tersebut memperkirakan akan menghasilkan volume proyek sekitar 50 megawatt pada tahun 2026. Jumlah tersebut hampir sama dengan total volume proyek dalam sepuluh tahun sebelumnya. Untuk tahun 2027, lebih dari 70 megawatt diproyeksikan, bahkan volume megawatt tahunan mencapai angka tiga digit direncanakan untuk jangka menengah. Angka-angka ini menunjukkan peningkatan pasar yang signifikan. Di sisi lain, angka-angka ini juga mengungkapkan zona bahaya klasik dari perusahaan proyek yang sedang berkembang: kebutuhan modal seringkali meningkat lebih cepat daripada pendapatan dan arus kas operasional yang tercatat.
Dalam proyek energi, seringkali terdapat periode panjang antara pemesanan dan pembayaran. Lahan harus diamankan, rencana dibuat, pendapat ahli dibayar, izin diperoleh, koneksi jaringan dipesan, komponen dipesan, dan personel dipekerjakan. Jika keputusan pendanaan, izin bangunan, atau persetujuan bank tertunda, biaya tetap ada sementara arus kas yang diharapkan gagal terwujud. Pertumbuhan memperburuk tantangan pra-pembiayaan ini. Sebuah perusahaan dapat memiliki banyak proyek yang sedang berjalan dan tetap menjadi tidak mampu bayar jika kesenjangan pendanaan antara pengeluaran dan penerimaan menjadi terlalu besar.
Para perintis, khususnya, menanggung biaya tambahan. Mereka tidak hanya harus mengimplementasikan proyek, tetapi juga menjelaskan pasar, membantu membentuk standar teknis, meyakinkan pihak berwenang, mempelajari dampak pertanian, membangun rantai pasokan baru, dan menciptakan referensi. Banyak dari pengeluaran ini menghasilkan manfaat bagi masyarakat, tetapi tidak dapat sepenuhnya diperhitungkan dalam harga sistem pertama yang dijual. Para pesaing di kemudian hari sering kali mendapat keuntungan dari standar yang telah ditetapkan dan peningkatan penerimaan tanpa menanggung biaya penuh dari upaya perintis tersebut. Dari perspektif ekonomi, hal ini menciptakan kesenjangan antara manfaat inovasi dan pengembalian yang dapat dicapai secara pribadi oleh inovator.
Neraca keuangan memiliki pengaruh yang lebih besar daripada saldo kas
Laporan keuangan tahunan Next2Sun AG yang dipublikasikan per 31 Desember 2024 menunjukkan mengapa pemeriksaan neraca secara dangkal tidak dapat menjelaskan krisis yang terjadi kemudian. AG pada dasarnya adalah perusahaan induk manajemen dan bukan sinonim dengan seluruh grup operasi. Total asetnya pada akhir tahun 2024 berjumlah sekitar €4,74 juta. Ekuitas yang dilaporkan berjumlah sekitar €4,17 juta, yang secara matematis sesuai dengan rasio ekuitas yang tinggi, yaitu hampir 88 persen. Hal ini diimbangi oleh kewajiban hampir €499.000 dan provisi sedikit di atas €76.000.
Angka-angka ini pada awalnya memberikan kesan stabilitas. Namun, komposisi aset lebih penting daripada rasionya. Sekitar €2,46 juta dialokasikan untuk investasi keuangan, terutama kepemilikan saham di perusahaan afiliasi. Sebanyak €2,19 juta lainnya terdiri dari piutang dari perusahaan afiliasi. Sebaliknya, kas dan saldo bank hanya sekitar €67.400. Ini tidak berarti bahwa perusahaan tersebut kelebihan utang pada akhir tahun 2024. Namun, ini berarti bahwa sebagian besar asetnya terikat dalam kepemilikan saham dan klaim antar-grup dan tidak mudah tersedia sebagai likuiditas.
Piutang dari perusahaan afiliasi menurun dari sekitar €2,47 juta menjadi €2,19 juta dibandingkan tahun sebelumnya. Pada saat yang sama, AG meningkatkan nilai tercatatnya di Next2Sun Technology GmbH sebesar €1 juta menjadi sekitar €2,32 juta. Secara keseluruhan, nilai tercatat aset keuangan meningkat dari sekitar €1,43 juta menjadi €2,46 juta dalam setahun. Perkembangan ini menunjukkan pembiayaan dan kapitalisasi struktur operasional yang berkelanjutan. Hal ini dapat dianggap normal untuk perusahaan holding. Namun, dalam krisis berikutnya, menjadi jelas bahwa nilai investasi dan piutang antar-grup bergantung pada kinerja ekonomi anak perusahaan.
Laporan laba rugi AG (perusahaan terbatas publik) juga tidak boleh diartikan sebagai laporan keuangan konsolidasi. Pendapatan perusahaan induk pada tahun 2024 hanya sebesar €204.000. Pendapatan ini ditambah dengan sekitar €12.000 dari pendapatan operasional lainnya dan sekitar €142.600 dari pendapatan bunga dan pendapatan serupa, terutama dari perusahaan afiliasi. Setelah dikurangi biaya personel, biaya operasional lainnya, dan biaya bunga, kerugian bersih untuk tahun tersebut sekitar €40.600. Pada tahun sebelumnya, dilaporkan laba kecil sekitar €18.600. Dengan demikian, defisit kumulatif meningkat menjadi sekitar €263.500.
Sangat mencolok bahwa biaya operasional lain AG meningkat dari sekitar €48.700 menjadi sekitar €148.600. Pada saat yang sama, perusahaan induk memiliki cadangan modal yang substansial dan menerima premi lebih lanjut dari langganan saham pada tahun 2024. Struktur ini awalnya mengurangi kerugian. Namun, hal ini tidak menjawab pertanyaan penting tentang berapa banyak likuiditas yang dikonsumsi oleh anak perusahaan operasional pada tahun 2025. Laporan keuangan konsolidasi untuk tahun 2025 belum tersedia selama upaya penyelamatan. Yang diketahui hanyalah bahwa total pendapatan dan laba telah menurun secara signifikan dibandingkan dengan tahun 2024.
Pelajaran ekonomi di sini jelas: Rasio ekuitas yang tinggi hanya memberikan perlindungan jika aset tersebut berharga dan cukup likuid. Sebuah perusahaan dapat tampak sehat secara finansial di neraca dan sekaligus mengalami kekurangan arus kas yang akut. Dalam kelompok dengan struktur holding, likuiditas, kewajiban, peluang proyek, dan risiko semakin rumit karena tersebar di berbagai entitas hukum. Oleh karena itu, bagi investor, analisis arus kas konsolidasi lebih penting daripada rasio neraca tunggal.
Tahun 2025 menjadi titik balik
Perusahaan tersebut menyebutkan kurangnya atau keterlambatan dalam mendapatkan bantuan negara untuk subsidi agri-PV yang direncanakan sebagai beban utama. Hal ini tidak hanya mengakibatkan keresahan politik, tetapi juga risiko bisnis yang nyata. Pengembang proyek merencanakan personel, rantai pasokan, dan pekerjaan pendahuluan berdasarkan kondisi pasar yang diharapkan. Jika mekanisme pendanaan yang dijanjikan tidak berlaku tepat waktu, proyek mungkin tidak dibiayai, meskipun ada permintaan mendasar, atau mungkin tidak diimplementasikan dalam kondisi yang diperhitungkan.
Bagi teknologi standar yang sudah mapan, penundaan seperti itu merepotkan. Bagi perusahaan khusus di pasar yang masih muda, hal itu bisa mengancam kelangsungan hidup. Pelanggan menunggu, bank menuntut lebih banyak modal, investor menunda keputusan, dan pendapatan proyek didorong ke tahun fiskal berikutnya. Namun, basis biaya tidak dapat dikurangi dengan kecepatan yang sama tanpa mengorbankan kemampuan untuk mengeksekusi di kemudian hari. Insinyur, perencana proyek, dan tim penjualan tidak dapat dipekerjakan dan diberhentikan secara sembarangan.
Ditambah lagi dengan lingkungan pembiayaan yang semakin berhati-hati. Setelah kenaikan suku bunga beberapa tahun sebelumnya, investor menjadi lebih selektif. Bank tidak lagi hanya memeriksa hasil tahunan yang diharapkan dari sistem fotovoltaik, tetapi juga profil pembangkitan per jam, harga listrik negatif, risiko pembatasan produksi, kemacetan jaringan, perjanjian pemasaran, dan ketahanan mitra proyek. Hal ini menciptakan masalah penilaian untuk teknologi inovatif: manfaat sistemnya mungkin lebih besar, tetapi data operasional jangka panjangnya lebih sedikit, model pembiayaan standar lebih sedikit, dan transaksi yang dapat dibandingkan juga lebih sedikit.
Next2Sun pun terjebak dalam dilema klasik. Perusahaan harus terus berinvestasi untuk memenuhi antisipasi kenaikan pasar, sementara kenaikan ini tertunda secara politik dan finansial. Menurut perusahaan, kerugian pada tahun 2025 awalnya sebagian besar diserap oleh pinjaman bank dan ekuitas. Ini memberi waktu tetapi tidak menciptakan siklus pembiayaan yang berkelanjutan. Ketika modal pertumbuhan lebih lanjut dibutuhkan pada tahun 2026, selera risiko investor institusional terbatas.
Baru: Paten dari AS – memasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan!

Baru: Paten dari AS – Pasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan! - Gambar: Xpert.Digital
Inti dari kemajuan teknologi ini adalah penyimpangan yang disengaja dari pemasangan penjepit konvensional, yang telah menjadi standar selama beberapa dekade. Sistem pemasangan baru yang lebih hemat waktu dan biaya ini mengatasi hal tersebut dengan konsep yang pada dasarnya berbeda dan lebih cerdas. Alih-alih menjepit modul pada titik-titik tertentu, modul tersebut dimasukkan ke dalam rel penyangga kontinu yang berbentuk khusus dan dipegang dengan aman di tempatnya. Desain ini memastikan bahwa semua gaya – baik beban statis dari salju maupun beban dinamis dari angin – didistribusikan secara merata di sepanjang seluruh rangka modul.
Informasi selengkapnya di sini:
Fotovoltaik pertanian: Potensi dan risiko untuk masa depan
Berteknologi maju, secara finansial menuntut
Agrivoltaik bifasial vertikal memecahkan beberapa masalah secara bersamaan. Sistem ini memungkinkan penggunaan lahan pertanian di antara baris modul, mengurangi kebutuhan konversi lahan pertanian secara keseluruhan, dan menghasilkan listrik pada waktu yang berbeda dalam sehari dibandingkan sistem konvensional yang menghadap selatan. Tergantung pada lokasi, jarak antar baris, reflektansi tanah, dan jenis modul, hasil spesifik yang cukup besar dapat dicapai. Daya terpasang per hektar yang lebih rendah sebagian diimbangi oleh peningkatan kegunaan pertanian dan profil listrik yang lebih berorientasi pasar.
Profil pembangkitan menjadi semakin penting. Pada akhir tahun 2025, Jerman memiliki kapasitas fotovoltaik terpasang sekitar 117 gigawatt dan perlu menambah rata-rata hampir 20 gigawatt per tahun hingga tahun 2030 untuk mencapai target 215 gigawatt. Namun, dengan meningkatnya kapasitas, nilai tambahan satu kilowatt-jam selama jam-jam siang yang cerah menurun. Pada tahun 2025, harga grosir negatif terjadi selama 573 jam. Pada saat yang sama, fotovoltaik memasok 74,1 terawatt-jam ke jaringan listrik. Sebagian besar produksi energi surya menurun selama jam-jam ketika harga pasar rendah atau negatif.
Sistem vertikal timur-barat dapat mengurangi apa yang disebut kanibalisasi ini. Sistem ini menghasilkan daya yang relatif lebih besar di pagi dan sore hari, ketika permintaan seringkali lebih tinggi dan pasokan tenaga surya lebih rendah. Hal ini dapat memungkinkan pendapatan pemasaran yang lebih tinggi, pemanfaatan jaringan yang lebih baik, dan pengurangan kebutuhan penyimpanan. Namun, keuntungan ini tidak secara otomatis diterjemahkan menjadi margin keuntungan yang lebih baik. Biaya sistem yang lebih tinggi, kepadatan daya yang lebih rendah, perencanaan yang lebih kompleks, infrastruktur khusus, dan pasar pasokan yang lebih kecil dapat meniadakan keuntungan pendapatan tersebut.
Oleh karena itu, kelayakan ekonomi bergantung pada beberapa aliran pendapatan dan komponen manfaat. Ini termasuk penjualan listrik, potensi subsidi, penggunaan pertanian yang berkelanjutan, pendapatan sewa, menghindari konflik lahan, profil penyaluran energi yang lebih menguntungkan, dan, jika berlaku, perjanjian pembelian langsung lokal. Banyak dari keuntungan ini menguntungkan berbagai pemangku kepentingan. Operator jaringan listrik mendapat manfaat dari profil jaringan yang lebih lancar, petani dari penggunaan lahan ganda, pemerintah daerah dari penerimaan dan nilai tambah, dan konsumen listrik dari distribusi pembangkitan yang lebih luas. Namun, perusahaan proyek hanya dapat membiayai manfaat keseluruhan ini jika diterjemahkan menjadi pendapatan yang menghasilkan uang tunai melalui kontrak atau peraturan subsidi.
Potensi yang sangat besar belum bisa dianggap sebagai pasar
Potensi teoretis agrivoltaik di Jerman sangat besar. Analisis potensi ilmiah menunjukkan bahwa sekitar 500 gigawatt daya puncak dapat dipasang di lokasi yang sangat sesuai. Dengan asumsi teknis yang lebih luas, potensinya meluas hingga ribuan gigawatt. Angka-angka ini menunjukkan bahwa agrivoltaik tidak perlu tetap menjadi fenomena khusus. Namun, angka-angka tersebut tidak banyak menjelaskan berapa banyak proyek yang dapat disetujui, dihubungkan ke jaringan listrik, dan dibiayai dalam jangka pendek.
Pada pertengahan tahun 2025, sebuah basis data terkait mencantumkan 95 sistem agri-PV dengan kapasitas gabungan sekitar 390 megawatt puncak dan luas sekitar 1.210 hektar. Dari jumlah tersebut, 28 merupakan sistem terintegrasi vertikal. Dibandingkan dengan potensi teoretisnya, pasar tersebut masih dalam tahap awal. Hal ini menarik bagi para perintis karena pertumbuhan masih mungkin terjadi. Pada saat yang sama, hal ini berisiko karena standar, peraturan pendanaan, model perbankan, dan proses perizinan belum sepenuhnya mapan.
Suatu lokasi bisa sangat ideal untuk pertanian namun gagal karena kurangnya titik sambungan jaringan listrik. Proyek yang secara teknis menarik dapat tertunda karena perencanaan kota, persyaratan perlindungan lingkungan, tenggat waktu pengiriman, atau kelayakan kredit pelanggan. Dan proyek dengan hasil listrik yang terjamin dapat tetap tidak dapat dibiayai jika model pendapatannya terlalu bergantung pada fluktuasi harga pasar. Oleh karena itu, volume pasar aktual yang dapat dikembangkan selalu jauh lebih kecil daripada potensi teknisnya.
Hal ini menciptakan kesalahan ekspektasi yang berbahaya bagi perusahaan. Angka potensi yang tinggi mendorong investasi ambisius dalam hal personel, penjualan, dan kapasitas produksi. Namun, aliran dana aktual bergantung pada beberapa proyek yang mampu mengatasi semua hambatan secara bersamaan. Jika pasar berkembang lebih lambat daripada organisasi, maka akan muncul kesenjangan pendanaan. Oleh karena itu, Next2Sun tidak gagal karena kurangnya ruang yang tersedia, melainkan karena waktu dan kendala keuangan yang memungkinkannya menerjemahkan potensi menjadi bisnis yang menguntungkan.
Kebijakan energi baru menggeser risiko
Pemerintah Jerman secara resmi tetap berkomitmen pada tujuannya untuk mencapai pangsa energi terbarukan sebesar 80 persen dalam konsumsi listrik bruto pada tahun 2030. Pada saat yang sama, sistem pendukung akan menjadi lebih berorientasi pada pasar, jaringan, dan sistem. Rancangan reformasi Undang-Undang Sumber Energi Terbarukan, yang diajukan pada tahun 2026, membayangkan pergeseran bertahap dari tarif pembelian listrik tetap jangka panjang, pemasaran yang lebih langsung, pembangkit listrik yang dapat dikendalikan secara cerdas, dan fokus yang lebih kuat pada kapasitas jaringan dan sinyal harga. Untuk energi surya, penekanan akan lebih kuat diberikan pada instalasi yang dipasang di tanah yang hemat biaya.
Dasar pemikiran ekonominya dapat dipahami. Sistem tenaga listrik dengan proporsi fotovoltaik yang tinggi seharusnya tidak secara permanen memberi penghargaan kepada produsen karena memasok daya ke jaringan listrik pada waktu yang bersamaan, terlepas dari permintaan atau kondisi jaringan. Harga negatif menandakan kurangnya fleksibilitas. Oleh karena itu, penyimpanan energi, konsumen yang fleksibel, tarif dinamis, dan pembangkitan yang dapat dikendalikan harus lebih terintegrasi ke dalam pasar. Subsidi yang hanya memberi penghargaan pada kapasitas terpasang tanpa mempertimbangkan nilai temporal produksi menjadi semakin tidak efisien seiring dengan perluasan jaringan listrik.
Namun, distribusi risiko transisi menjadi masalah. Perusahaan energi besar dapat mengatur pemasaran langsung, peramalan, manajemen kelompok penyeimbang, dan lindung nilai harga secara internal atau melalui mitra yang sudah mapan. Operator kecil, koperasi energi warga, dan perusahaan menengah khusus menanggung biaya transaksi yang relatif lebih tinggi. Jika tarif pembelian listrik jangka panjang yang dapat diprediksi dikurangi atau dihilangkan, porsi risiko harga pasar, pemasaran, dan pembiayaan meningkat. Bank menanggapi hal ini dengan persyaratan yang lebih tinggi untuk modal ekuitas, jaminan, dan kontrak.
Namun, berbicara tentang penghentian total transisi energi yang dipimpin warga secara hukum akan terlalu luas. Instalasi yang ada mempertahankan kondisi yang telah disepakati, dan bahkan instalasi baru yang kecil pun dapat tetap layak secara ekonomi melalui konsumsi sendiri, penyimpanan, dan pemasaran yang fleksibel. Namun, reformasi tersebut secara fundamental mengubah model bisnis. Reformasi ini cenderung menguntungkan para pemain yang memiliki skala ekonomi, keahlian data, akses ke perdagangan listrik, dan modal murah. Tanpa model pemasaran yang disederhanakan dan penawaran agregasi yang adil, ada risiko konsentrasi pasar yang menguntungkan perusahaan-perusahaan besar.
Bagi Next2Sun, hubungan sebab-akibat langsungnya terbatas. Kebangkrutan tersebut bukan semata-mata akibat reformasi Undang-Undang Sumber Energi Terbarukan (EEG) di masa mendatang, melainkan akibat kerugian yang telah terjadi, dampak subsidi yang tertunda, dan upaya yang gagal untuk mengumpulkan modal. Namun, penataan ulang politik memengaruhi ekspektasi investor. Mereka yang menyediakan modal saat ini sedang menilai kondisi pendapatan dalam sepuluh hingga dua puluh tahun ke depan. Ketidakpastian regulasi meningkatkan premi risiko yang dibutuhkan bahkan sebelum undang-undang disahkan secara definitif.
Keamanan gas dan persaingan energi surya
Tuduhan bahwa para pembuat kebijakan melindungi kepentingan gas fosil sekaligus membebani energi terbarukan yang terdesentralisasi menyentuh konflik distribusi yang nyata, tetapi hal itu perlu dirumuskan secara tepat. Dalam sistem kelistrikan yang semakin bergantung pada energi terbarukan, Jerman membutuhkan pasokan listrik yang terjamin untuk jam-jam dengan produksi angin dan matahari yang rendah. Dalam jangka pendek, pembangkit listrik tenaga gas yang fleksibel kemungkinan akan menjadi sumber utama listrik ini, yang idealnya kemudian akan didukung oleh gas netral iklim atau hidrogen. Pembangkit listrik semacam itu tidak terutama dibangun untuk beroperasi dengan beban penuh dalam waktu lama, tetapi lebih sebagai cadangan kapasitas untuk periode kelangkaan.
Hal ini menciptakan asimetri politik. Untuk kapasitas pembangkit listrik yang dapat diatur, investasi yang didukung negara atau mekanisme kapasitas sedang dibahas karena pasar saja mungkin tidak cukup untuk mengkompensasi penyediaan kapasitas. Sebaliknya, untuk fotovoltaik, ada dorongan yang lebih kuat untuk integrasi pasar dan pengurangan tarif pembelian listrik yang dijamin. Kedua langkah tersebut dapat dibenarkan berdasarkan alasan sistemik, tetapi keduanya menangani risiko yang berbeda dengan cara yang berbeda: Kapasitas yang dijamin menerima jaminan keamanan untuk ketersediaan, sementara produsen energi terbarukan baru diharapkan menanggung lebih banyak risiko harga dan pemasaran.
Kebijakan yang berlandaskan ekonomi yang baik seharusnya tidak mengutamakan teknologi individual, melainkan memberikan kompensasi secara transparan untuk layanan sistem. Ini termasuk kapasitas yang terjamin, permintaan yang fleksibel, kapasitas penyimpanan, pemilihan lokasi yang ramah jaringan, dan penyaluran listrik pada waktu-waktu yang menguntungkan. Pembangkit listrik fotovoltaik vertikal dapat memperoleh manfaat dari kerangka kerja tersebut karena profil pagi dan sore harinya dapat lebih menguntungkan dari perspektif sistemik. Namun, selama keuntungan ini hanya terwujud secara tidak langsung melalui harga pasar yang fluktuatif, pembiayaan tetap lebih sulit daripada dengan subsidi tetap atau perjanjian pembelian listrik jangka panjang.
Oleh karena itu, masalahnya bukanlah sekadar pertarungan antara gas dan tenaga surya, melainkan penetapan harga nilai sistem yang tidak lengkap. Pembangkit listrik tenaga gas memecahkan masalah periode produksi angin dan surya yang rendah, tetapi tidak mengatasi ketergantungan pada harga bahan bakar dan impor. Fotovoltaik menurunkan biaya marjinal dan emisi, tetapi tanpa penyimpanan dan permintaan yang fleksibel, ia menghasilkan surplus yang semakin meningkat di siang hari. Solusi yang paling hemat biaya terletak pada pendekatan portofolio. Agar hal ini terjadi, aturan pasar harus memungkinkan investasi dalam semua fungsi yang diperlukan tanpa menjadikan afiliasi politik atau ukuran perusahaan sebagai keunggulan pembiayaan yang menentukan.
Mengapa kasus ini meluas melampaui Next2Sun
Industri tenaga surya Jerman sedang mengalami paradoks. Ekspansi mencapai tingkat yang tinggi, sementara produsen, pemasang, dan pengembang proyek individual berada di bawah tekanan. Sekitar 16,4 gigawatt kapasitas fotovoltaik baru ditambahkan pada tahun 2025. Oleh karena itu, volume pasar sangat besar. Namun demikian, margin menurun di beberapa bagian rantai nilai, sementara pembiayaan, koneksi jaringan, dan pemasaran menjadi semakin menantang. Pasar akhir yang berkembang tidak menjamin pertumbuhan yang menguntungkan bagi setiap pemasok.
Pengembang proyek sangat rentan. Mereka berinvestasi di awal, merealisasikan pendapatan di akhir, dan bergantung pada serangkaian keputusan eksternal. Jika pembiayaan proyek gagal, kewajiban yang ada tetap ada. Jika koneksi jaringan listrik tertunda, penjualan ditunda. Jika nilai pasar tenaga surya turun, bank mengubah model mereka. Pada saat yang sama, modul yang murah dapat mengurangi biaya keseluruhan, tetapi juga dapat meningkatkan persaingan dan mengurangi margin perusahaan yang menyediakan pengembangan, rekayasa, dan integrasi sistem.
Perusahaan menengah yang inovatif juga menghadapi apa yang disebut "lembah kematian" antara tahap demonstrasi dan skala industri. Pendanaan tersedia untuk penelitian, dan pinjaman bank untuk proyek infrastruktur yang sudah mapan. Di antara keduanya terdapat fase di mana teknologi telah terbukti, tetapi model bisnis belum distandarisasi. Justru pada tahap inilah lima atau sepuluh juta euro seringkali lebih sulit untuk dikumpulkan daripada ratusan juta euro di kemudian hari untuk portofolio proyek yang telah selesai dengan risiko rendah.
Oleh karena itu, kebangkrutan ini merupakan sinyal peringatan bagi pembiayaan inovasi Jerman. Tidak cukup hanya mempromosikan penelitian dan menetapkan target ekspansi. Perusahaan membutuhkan modal pertumbuhan, proses persetujuan yang andal, kondisi pendanaan yang jelas, dan instrumen pembiayaan yang juga mencerminkan keunggulan sistemik yang baru. Jika tidak, paten dan pabrik referensi akan dikembangkan di Jerman, sementara peningkatan skala selanjutnya akan dilakukan oleh pemain internasional yang lebih kuat secara finansial.
Apa yang harus dicapai oleh upaya penyelamatan yang layak?
Restrukturisasi yang sukses pertama-tama harus mengamankan likuiditas jangka pendek sekaligus mengurangi kebutuhan modal struktural. Ini termasuk secara konsisten memprioritaskan proyek berdasarkan kesiapan konstruksi, margin keuntungan, koneksi jaringan listrik, dan kelayakan pembiayaan. Proyek dengan proses persetujuan yang panjang atau pendanaan yang tidak pasti tidak boleh menyita sumber daya sebanyak proyek yang dapat menghasilkan pendapatan dalam beberapa bulan. Portofolio yang lebih kecil dan terfokus dapat lebih berharga untuk kelangsungan operasi daripada portofolio yang besar tetapi padat modal.
Kedua, investor strategis kemungkinan akan lebih cocok daripada kampanye penyelamatan yang terdiversifikasi secara luas. Mitra industri dapat berkontribusi tidak hanya modal, tetapi juga daya beli, kapasitas manufaktur, pembiayaan proyek, jaminan, dan akses pasar. Model lisensi juga dapat dipertimbangkan, di mana Next2Sun tidak lagi sepenuhnya menerapkan teknologinya sendiri di setiap wilayah. Hal ini mengurangi kebutuhan modal, tetapi membawa risiko margin yang lebih rendah dan hilangnya kendali atas sebagian rantai nilai.
Ketiga, nilai sistem dari teknologi tersebut harus dimonetisasi secara kontraktual. Perjanjian pembelian listrik jangka panjang dengan konsumen yang memiliki beban tinggi di pagi dan sore hari dapat memberikan imbalan bagi profil pembangkitan. Kombinasi dengan penyimpanan baterai, elektroliser, atau konsumen komersial yang fleksibel dapat membuka pendapatan tambahan. Kerja sama dengan sektor pertanian, pemerintah daerah, dan pemasok energi regional juga bermanfaat jika tidak hanya menciptakan penerimaan tetapi juga menyediakan perjanjian yang mengikat tentang penggunaan lahan, pengambilan, dan pembiayaan.
Keempat, kelompok tersebut membutuhkan transparansi mengenai isu-isu warisan dan kebutuhan pendanaan di masa depan. Investor tidak akan menyelamatkan suatu teknologi jika masih belum jelas berapa kerugian tambahan yang perlu dibiayai untuk mencapai profitabilitas. Oleh karena itu, rencana yang kuat dan terintegrasi yang mencakup laporan laba rugi, neraca, dan proyeksi arus kas sangat penting. Rencana tersebut harus mencakup skenario pesimistis untuk penundaan perizinan, harga negatif, margin proyek yang lebih rendah, dan biaya pembiayaan yang lebih tinggi.
Pelajaran apa yang seharusnya dipetik oleh para politisi dari hal ini?
Para pembuat kebijakan harus lebih mengkoordinasikan komitmen pendanaan dan persetujuan bantuan negara. Insentif pasar yang diumumkan dapat mendorong perusahaan untuk berinvestasi meskipun implementasi hukumnya masih belum pasti. Jika mekanisme tersebut kemudian ditunda atau diubah, perusahaan menanggung biaya siaga. Negara yang dapat diandalkan harus menciptakan kepastian hukum secara tepat waktu atau menawarkan pengaturan transisi yang mencegah kesenjangan pendanaan yang tiba-tiba.
Selain itu, pendanaan harus lebih dibedakan berdasarkan nilai sistem, tanpa menciptakan rezim subsidi yang tidak transparan. Teknologi dengan permintaan puncak siang hari yang lebih rendah, penggunaan lahan yang lebih baik, atau profil jaringan yang lebih menguntungkan menghasilkan manfaat yang tidak terlihat dalam perbandingan kilowatt-jam sederhana. Tender dapat mempertimbangkan karakteristik tersebut melalui kriteria yang transparan. Atau, biaya jaringan lokal, perjanjian koneksi yang fleksibel, atau premi pasar yang bergantung pada waktu dapat mengirimkan sinyal yang tepat.
Bagi proyek energi milik warga dan perusahaan kecil, akses mudah ke pemasaran langsung sangat penting. Jika setiap proyek kecil membutuhkan struktur perdagangan, pengukuran, dan penyeimbangan yang kompleks, maka akan tercipta hambatan tidak langsung untuk memasuki pasar. Kontrak yang terstandarisasi, akses data yang teregulasi, dan penawaran agregasi yang kompetitif dapat membuka skala ekonomi tanpa meninggalkan struktur kepemilikan yang terdesentralisasi.
Terakhir, pembiayaan publik harus lebih fokus pada fase peningkatan skala. Jaminan, utang subordinasi, atau instrumen pembiayaan bersama dapat memobilisasi modal swasta tanpa mensosialisasikan kerugian secara menyeluruh. Hal ini harus didahului oleh tinjauan teknis dan komersial independen, kontribusi ekuitas yang sesuai, dan tujuan restrukturisasi yang jelas. Tidak setiap perusahaan dengan produk ramah lingkungan layak diselamatkan. Tetapi sistem pembiayaan yang secara teratur kehilangan para pelopor yang bernilai teknologi selama transisi ke pasar massal adalah tidak efisien secara ekonomi.
Nilai sebenarnya kini terserah pada keputusan
Next2Sun bukanlah sekadar kasus terisolasi, juga bukan bukti kegagalan umum transisi energi. Sebaliknya, kasus ini menunjukkan betapa eratnya keterkaitan antara teknologi, regulasi, pasar modal, dan implementasi proyek. Sebuah penemuan yang baik tidak dapat berkembang tanpa dana likuid. Sebuah jaringan pipa besar tidak dapat menghasilkan arus kas tanpa koneksi jaringan dan pembiayaan yang mengikat. Target ekspansi politik memberikan arahan, tetapi tidak menggantikan model pendapatan yang layak secara finansial.
Beberapa minggu mendatang akan mengungkap apakah pemisahan perusahaan yang pailit dan yang tidak pailit memfasilitasi restrukturisasi atau justru melemahkan integrasi operasional grup. Yang terpenting, investor akan menilai nilai paten, referensi, karyawan, dan posisi pasar internasional lebih tinggi daripada biaya restrukturisasi. Sama pentingnya adalah apakah proyek yang sedang berjalan dapat menghasilkan likuiditas yang cukup dengan cepat dan apakah pelanggan tetap percaya meskipun ada proses tersebut.
Bagi Jerman, yang dipertaruhkan lebih dari sekadar kelangsungan hidup satu perusahaan. Jika teknologi energi inovatif dikembangkan, diuji, dan dipasarkan di sini, tetapi gagal menarik modal selama fase peningkatan skala, sebagian dari penciptaan nilai di masa depan pasti akan berpindah ke tempat lain. Masyarakat kemudian akan membiayai biaya pembelajaran awal, sementara pihak lain menuai keuntungan industri. Ini bukanlah kebijakan industri yang rasional maupun transisi energi yang hemat biaya.
Oleh karena itu, kebenaran yang provokatif adalah ini: Jerman tidak kekurangan ide energi surya, tetapi justru kekurangan kesabaran, modal, dan keandalan regulasi yang dibutuhkan untuk meningkatkan skala ide-ide yang lebih ambisius. Next2Sun masih dapat direstrukturisasi. Namun, bahkan penyelamatan yang berhasil pun tidak akan menghilangkan masalah struktural yang mendasar. Hanya ketika pasar secara tepat menilai manfaat temporal, spasial, dan pertanian dari teknologi terbarukan, dan perusahaan dapat membiayai transisi dari inovasi ke peningkatan skala, barulah pekerjaan teknologi perintis akan diterjemahkan menjadi penciptaan nilai industri yang berkelanjutan.
Mitra Anda untuk pengembangan bisnis di bidang fotovoltaik dan konstruksi
Mulai dari panel surya atap industri hingga taman surya dan tempat parkir surya yang lebih besar
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini [email protected]:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.