Kebangkrutan Solar dan penjualan Volta: Shell menarik diri dari bisnis ramah lingkungan – Apa yang perlu diketahui pelanggan sekarang – Gambar kreatif tentang topik ini, dengan AI: Xpert.Digital
Stasiun pengisian daya, penyimpanan energi, perangkat lunak: Ketika investasi transisi energi Shell tersendat
Shell, Volta, dan Sonnen: Apa yang ada di balik penarikan mereka dari teknologi ramah lingkungan?
Teknologi ramah lingkungan dibeli – dan kemudian ditinggalkan? Inilah yang sebenarnya ditunjukkan oleh kasus-kasus Shell
Shell berinvestasi dalam infrastruktur pengisian daya, penyimpanan baterai, dan layanan energi digital – tetapi beberapa bisnis ini kemudian direstrukturisasi, dijual, atau dihentikan. Konsekuensinya berkisar dari migrasi perangkat lunak yang diperlukan untuk stasiun pengisian daya kota hingga ketidakpastian bagi pelanggan produsen penyimpanan Sonnen. Kisahnya lebih bernuansa daripada tuduhan bahwa perusahaan minyak sengaja menghilangkan pesaing ramah lingkungan: Dalam kasus Volta, sebagian besar bisnis kemudian disepakati untuk diakuisisi, dan dalam kasus Sonnen, pengajuan kepailitan tidak sama dengan likuidasi yang selesai. Namun, kasus-kasus ini menyoroti risiko mendasar: Mereka yang berinvestasi dalam sistem teknis untuk jangka panjang dapat tetap bergantung pada perangkat lunak, layanan, dan model bisnis yang kemudian ditinggalkan oleh perusahaan. Apa sebenarnya yang terjadi di Greenlots, Volta, dan Sonnen – dan apa yang harus diketahui oleh operator dan pelanggan sekarang.
Perubahan haluan ramah lingkungan Shell: Ketika teknologi masa depan gagal karena profitabilitas
Hijau dibeli, risiko dijual – tagihan tetap ada
Kisah Shell, Greenlots, Volta, dan Sonnen menggambarkan konflik mendasar yang melekat dalam transisi energi: pelanggan berinvestasi dalam teknologi yang tahan lama, sementara perusahaan dapat mengubah prioritas strategis mereka kapan saja. Apa yang dimulai sebagai langkah menuju masa depan yang ramah iklim dapat berakhir dengan penghentian perangkat lunak, divestasi, atau restrukturisasi besar-besaran. Konsekuensi ekonomi kemudian tidak hanya memengaruhi investor awal tetapi juga rumah tangga, komunitas, karyawan, dan mitra bisnis.
Situasinya lebih kompleks daripada narasi tentang perusahaan minyak yang secara sistematis membeli dan kemudian menyingkirkan pesaing energi hijau. Dalam kasus Sonnen, pengambilalihan penuh oleh Shell terjadi pada tahun 2019, bukan pada tahun 2018; dalam kasus Volta, pengumuman penutupan kemudian diikuti oleh kesepakatan agar operator lain mengambil alih sebagian besar jaringan. Perbedaan-perbedaan ini sangat penting karena penilaian objektif harus membedakan antara keputusan yang dapat diverifikasi, alasan ekonomi, dan niat yang diasumsikan.
Oleh karena itu, tuduhan yang paling meyakinkan bukanlah bahwa telah terbukti adanya penghambatan yang disengaja terhadap transisi energi. Tuduhan tersebut terletak pada masalah struktural: investasi pelanggan jangka panjang dapat kehilangan nilainya karena keputusan pemilik jangka pendek. Dengan demikian, transisi energi yang kredibel tidak hanya membutuhkan modal untuk teknologi baru, tetapi juga aturan dan model bisnis yang memastikan keberlanjutan jangka panjangnya.
Tiga kasus, titik patahan yang berbeda
Greenlots, Volta, dan Sonnen mewakili berbagai elemen dasar dari sistem energi listrik: perangkat lunak untuk infrastruktur pengisian daya, jaringan pengisian daya publik dengan iklan, penyimpanan baterai, dan layanan energi yang terhubung jaringan. Masalah ekonomi yang muncul selama penarikan atau perubahan kepemilikan mereka pun beragam.
Dalam kasus Greenlots, atau lebih tepatnya Shell Sky, masalahnya adalah penghentian platform operasi digital untuk mengisi daya perangkat dari pemilik pihak ketiga. Dalam kasus Volta, penutupan bisnis pengisian daya dan media gabungan awalnya diumumkan, sebelum kemudian disepakati pengambilalihan aset yang signifikan. Dalam kasus Sonnen, penjualan oleh Shell pada musim panas 2026 diikuti oleh pengajuan kepailitan yang dikonfirmasi oleh perusahaan Jerman tersebut pada bulan Oktober.
Penghentian operasional perangkat lunak, penjualan infrastruktur, dan pengajuan kebangkrutan bukanlah proses yang identik secara ekonomi. Ketiganya dapat memiliki penyebab yang berbeda dan membutuhkan solusi yang berbeda pula. Namun, kesamaan yang mereka miliki adalah bahwa penggunaan fasilitas dalam jangka panjang bergantung pada keputusan yang hanya dapat dipengaruhi oleh pemiliknya dalam batas tertentu.
Bagi sebuah rumah tangga, penghentian fungsi digital karena kurangnya profitabilitas, strategi perusahaan baru, atau kesulitan keuangan bukanlah hal yang terpenting. Yang penting adalah layanan mana yang dipertahankan, alternatif apa yang tersedia, dan siapa yang menanggung biaya tambahannya. Perspektif ini seringkali hilang ketika keputusan perusahaan hanya digambarkan sebagai optimalisasi portofolio.
Greenlots: Colokannya ada di cloud
Shell mengakuisisi Greenlots pada Januari 2019; perusahaan tersebut mengembangkan, antara lain, perangkat lunak untuk mengelola infrastruktur pengisian daya bagi pemerintah daerah, bisnis, armada kendaraan, dan pemasok energi. Teknologi ini dimaksudkan tidak hanya untuk memungkinkan proses pengisian daya individual tetapi juga untuk mengatur pengoperasian jaringan yang lebih besar.
Pada akhir Desember 2024, diumumkan bahwa Shell akan menghentikan dukungan untuk platform Shell Sky-nya bagi pengisi daya komersial pihak ketiga di AS dan Kanada pada tanggal 30 April 2025. Ini bukan berarti berakhirnya seluruh operasi pengisian daya internasional Shell. Hal ini memengaruhi model bisnis tertentu: menyediakan lingkungan operasi digital untuk infrastruktur pihak ketiga.
Perbedaan ini penting dari perspektif ekonomi. Sebuah kotamadya mungkin telah membeli stasiun pengisian daya, membayar biaya sambungan jaringan listrik, dan menyiapkan tempat parkir. Namun demikian, pengoperasiannya secara teratur mungkin bergantung pada platform eksternal. Tanpa perangkat lunak yang sesuai, otorisasi, penagihan, pemantauan, dan fungsi lainnya dapat terganggu, tergantung pada sistemnya.
Kepemilikan perangkat keras tidak secara otomatis menyiratkan kendali atas kegunaannya secara penuh. Perangkat yang secara fisik utuh dapat kehilangan nilai ekonomis jika fondasi operasi digitalnya hilang.
Namun, ini tidak berarti bahwa setiap stasiun pengisian daya yang terdampak akan menjadi tidak dapat digunakan secara permanen. Shell Sky menggunakan protokol komunikasi terbuka OCPP, yang pada prinsipnya memungkinkan migrasi ke platform manajemen lain yang kompatibel. Oleh karena itu, pertanyaan krusialnya bukan hanya apakah peralihan tersebut secara teknis layak dilakukan, tetapi seberapa cepat dan berapa biaya yang dibutuhkan untuk mengimplementasikannya.
Seattle mengungkap biaya kepindahan tersebut
Seattle City Light, penyedia energi kota, harus memindahkan 72 titik pengisian daya publik ke platform manajemen baru, termasuk 14 pengisi daya cepat DC dan 58 pengisi daya lebih lambat di total 37 lokasi. Setelah fase uji coba pada Februari 2025, migrasi yang lebih luas dimulai pada bulan Maret; titik pengisian daya terakhir beralih ke ChargePoint pada bulan Juni.
Contoh ini menunjukkan bahwa penghentian platform perangkat lunak tidak selalu berarti berakhirnya infrastruktur yang terhubung. Standar teknis terbuka dapat melindungi investasi yang ada dan memungkinkan kelanjutan operasional.
Pada saat yang sama, peralihan tersebut bukanlah proses otomatis dan gratis. Seattle mengerahkan tim proyek serta kontraktor dan teknisi eksternal untuk mengelola transisi dalam beberapa bulan. Oleh karena itu, perubahan penyedia yang sukses membutuhkan kapasitas organisasi, pekerjaan teknis, dan komunikasi dengan pengguna.
Di sinilah letak masalah bagi operator yang lebih kecil. Sebuah kota dengan departemen teknisnya sendiri memiliki sumber daya yang berbeda dibandingkan dengan bisnis tunggal yang hanya memiliki beberapa titik pengisian daya. Oleh karena itu, penarikan strategis yang sama oleh penyedia perangkat lunak dapat memiliki konsekuensi ekonomi yang sangat berbeda.
Dengan latar belakang ini, OCPP merupakan pengamanan penting, tetapi bukan pengganti sepenuhnya untuk penyusunan kontrak yang cermat. Operator tidak hanya harus menuntut dukungan formal untuk protokol terbuka. Mereka juga membutuhkan kredensial akses, dokumentasi yang memadai, data operasional yang dapat diekspor, dan jalur migrasi yang dapat dilacak. Hanya kombinasi inilah yang mengubah keterbukaan teoretis menjadi alternatif yang dapat digunakan secara praktis.
Volta: Penutupan itu bukanlah babak terakhir
Shell menyelesaikan akuisisi Volta pada Maret 2023 dengan harga pembelian saham sekitar US$169 juta. Kesepakatan pada saat itu mencakup lebih dari 3.000 titik pengisian daya di 31 negara bagian dan wilayah AS, serta rencana pengembangan lebih dari 3.400 titik pengisian daya tambahan.
Volta menggabungkan infrastruktur pengisian daya dengan iklan luar ruangan digital: layar di stasiun-stasiun tersebut dimaksudkan untuk menghasilkan pendapatan tambahan dan dengan demikian mendukung pembiayaan layanan pengisian daya. Lokasi-lokasi tersebut meliputi pusat perbelanjaan, supermarket, dan apotek.
Pada Agustus 2025, rencana penutupan Volta Charging dan Volta Media diumumkan; ini termasuk pembongkaran jaringan lebih dari 2.000 stasiun pengisian daya dan penghentian bisnis media pada bulan November, yang berdampak pada sekitar 190 karyawan. Kesempatan untuk melamar posisi di divisi Shell lainnya diumumkan untuk sebagian karyawan.
Keputusan ini sangat penting. Namun, hal itu tidak boleh dianggap sebagai gambaran lengkap dari apa yang terjadi selanjutnya.
Pada November 2025, penyedia layanan pengisian daya dan media asal Australia, JOLT, setuju untuk mengakuisisi sebagian besar Volta Media Network milik Shell. Transaksi yang diumumkan tersebut mencakup ribuan lokasi pengisian daya dan media; penutupannya awalnya dijadwalkan pada 1 Januari 2026, dan tunduk pada beberapa persyaratan.
Hal ini tidak membuktikan kelanjutan pengoperasian setiap lokasi bekas Volta atau implementasi lengkap dari rencana penonaktifan awal. Namun, satu hal yang jelas: pernyataan umum bahwa Shell membongkar seluruh jaringan tanpa penggantian mengabaikan transfer bagian-bagian penting yang disepakati kemudian. Perkembangan ini, khususnya, secara signifikan mengubah penilaian ekonomi.
Bisnis yang lemah bukan berarti tidak berharga
Perjanjian JOLT selanjutnya menyoroti perbedaan penting: Suatu bisnis dapat menjadi tidak menarik bagi pemiliknya tanpa menjadi tidak berharga secara ekonomi di bawah setiap operator yang mungkin.
Shell ingin lebih fokus pada pengisian daya cepat di lokasi miliknya sendiri atau lokasi bermerek untuk pengisian daya publik. Di sisi lain, JOLT secara eksplisit mengejar model bisnis gabungan infrastruktur pengisian daya dan periklanan luar ruangan digital. Aset yang tidak lagi sesuai dengan strategi satu perusahaan mungkin lebih tepat ditempatkan secara organisasi di perusahaan lain.
Ini tidak membuktikan bahwa JOLT akan memperoleh keuntungan dari setiap lokasi yang diakuisisi. Namun, ini menunjukkan mengapa penutupan tidak boleh dinilai semata-mata berdasarkan afiliasi perusahaan sebelumnya.
Volta melaporkan kerugian sekitar US$140 juta untuk tahun 2024; angka ini harus dipahami sebagai perkiraan yang dipublikasikan dan bukan sebagai laporan tahunan yang diaudit secara terpisah. Beban keuangan seperti itu memberikan alasan yang dapat dibenarkan untuk restrukturisasi atau penjualan.
Namun, ini tidak secara otomatis berarti bahwa semua lokasi memberikan kontribusi yang sama terhadap kerugian. Sebuah jaringan biasanya memiliki kualitas lokasi, ketentuan kontrak, dan kebutuhan investasi yang berbeda-beda. Tanpa data individual yang sesuai, baik kelanjutan sepenuhnya maupun pembongkaran sepenuhnya tidak dapat dibenarkan secara meyakinkan.
Oleh karena itu, secara ekonomi masuk akal untuk memeriksa apakah penjualan sebagian, perubahan operator, atau penyesuaian teknis dapat menghasilkan nilai lebih daripada transaksi tunggal yang terpadu. Perjanjian selanjutnya dengan JOLT setidaknya menunjukkan bahwa opsi transfer semacam itu memang ada.
Mengapa iklan tidak secara otomatis membiayai toko?
Prinsip dasar Volta pada awalnya terdengar menarik: orang mengisi daya kendaraan mereka sambil berbelanja, pengecer mendapatkan layanan tambahan, dan pengiklan membiayai sebagian infrastruktur.
Kesulitannya terletak pada penggabungan dua pasar yang terpisah. Lokasi pengisian daya yang menarik belum tentu merupakan lokasi iklan yang sangat berharga. Sebaliknya, layar yang sangat terlihat dapat menguntungkan secara ekonomi, sementara stasiun pengisian daya yang terhubung kurang dimanfaatkan.
Dalam hal pengisian daya, faktor-faktor seperti biaya koneksi, konsumsi listrik, pemanfaatan kapasitas, dan ketersediaan teknis sangat penting. Dalam bisnis periklanan, jangkauan, kualitas kelompok sasaran, pemasaran, dan dampak yang terukur sangatlah krusial. Siapa pun yang menawarkan kedua layanan tersebut membutuhkan keahlian yang sesuai di kedua bidang tersebut.
Sumber pendapatan tambahan dapat meningkatkan profitabilitas. Namun, hal itu juga dapat menimbulkan biaya tambahan dan kompleksitas organisasi. Hal ini menjadi sangat bermasalah ketika ekspektasi optimis dari satu area menutupi profitabilitas yang tidak memadai di area lain.
Oleh karena itu, analisis investasi yang baik harus secara terpisah memeriksa kontribusi ekonomi aktual dari kapasitas pengisian daya dan periklanan. Lebih lanjut, harus terlihat jelas apakah sistem secara keseluruhan tetap layak meskipun pendapatan iklan lebih lemah atau pertumbuhan mobilitas listrik lebih lambat.
Kegagalan satu penyedia layanan tidak serta merta membatalkan model gabungan tersebut. Demikian pula, akuisisi oleh pesaing yang terspesialisasi tidak membuktikan keberhasilan jangka panjangnya. Yang penting adalah biaya, kontrak, dan pendapatan aktual, bukan daya tarik ide bisnis aslinya.
Matahari: Nama terkenal itu tidak memberikan perlindungan
Untuk memahami Sonnen secara tepat, kronologi yang benar sangat penting. Shell mengakuisisi saham di perusahaan penyimpanan energi tersebut pada Mei 2018; pengambilalihan penuh disepakati pada Februari 2019. Oleh karena itu, pernyataan umum bahwa Sonnen sepenuhnya diakuisisi pada tahun 2018 menggabungkan dua peristiwa yang berbeda.
Perusahaan ini termasuk pelopor penyimpanan energi rumah pintar, menggabungkan teknologi baterainya dengan layanan energi digital dan jaringan rumah tangga. Oleh karena itu, signifikansi ekonominya tidak hanya terletak pada penjualan perangkat individual. Sonnen mewakili kemungkinan mengintegrasikan sistem terdesentralisasi ke dalam sistem energi yang dapat dikendalikan.
Pada Agustus 2026, Shell mengkonfirmasi penyelesaian penjualan kepada Tiven, kantor keluarga Gert Purkert, salah satu pendiri Aurelius. Hubungan dengan Aurelius tidak boleh menyebabkan semua perusahaan yang terlibat diperlakukan sebagai setara secara hukum atau ekonomi.
Pada tanggal 22 Oktober 2026, permohonan kepailitan Sonnen GmbH dikonfirmasi; sekitar 400 karyawan yang tersisa di kantor pusat diberitahu tentang perkembangan tersebut. Bisnis dan layanan awalnya akan berlanjut untuk lebih dari 150.000 pelanggan yang ada, sementara likuidasi atau proses kepailitan mandiri direncanakan untuk sejumlah anak perusahaan.
Namun, pengajuan kepailitan tidak sama dengan penyelesaian likuidasi. Lebih lanjut, pengumuman kelanjutan bisnis pelanggan bukanlah jaminan menyeluruh bahwa semua layanan yang ada akan tetap tidak berubah selama masa pakai peralatan tersebut.
Di balik citra pelopor tersebut tersembunyi kerugian besar
Data keuangan yang tersedia untuk Sonnen GmbH sudah menunjukkan penurunan ekonomi yang signifikan bahkan sebelum perubahan kepemilikan. Dokumen yang diajukan ke register lobi untuk tahun 2024 menunjukkan omset sekitar €78,4 juta, dibandingkan dengan sekitar €263,5 juta pada tahun 2023; pada saat yang sama, kerugian bersih meningkat dari sekitar €8,8 juta menjadi sekitar €106,6 juta.
Dengan demikian, penurunan pendapatan mencapai sekitar 70 persen. Sangat mencengangkan bahwa kerugian tahunan yang dilaporkan untuk tahun 2024 lebih tinggi daripada pendapatan pada tahun yang sama.
Arti penting dari angka-angka ini harus didefinisikan dengan jelas. File terlampir diberi label sebagai draf dan berkaitan dengan Sonnen GmbH, bukan secara otomatis untuk semua perusahaan dalam grup internasional. Oleh karena itu, file ini tidak boleh dianggap sebagai laporan keuangan konsolidasi yang telah diaudit sepenuhnya tanpa pemeriksaan yang cermat.
Terlepas dari keterbatasan ini, masalah serius menjadi jelas. Biaya personel pada tahun 2024 mencapai sekitar €52,3 juta, hanya sedikit di bawah level tahun sebelumnya, meskipun pendapatan penjualan menurun secara signifikan. Hal ini menunjukkan struktur biaya yang tidak dapat diadaptasi dengan kinerja bisnis yang lebih lemah dengan cukup cepat.
Namun, kerugian bersih tahunan tidak sama dengan arus kas keluar langsung. Penyusutan, penurunan nilai aset, dan efek akuntansi lainnya dapat memengaruhi hasilnya. Tanpa informasi lebih lanjut, oleh karena itu, tidak mungkin untuk menentukan secara pasti berapa proporsi kerugian yang disebabkan oleh produksi yang sedang berjalan, masalah organisasi, atau keadaan khusus.
Namun, angka-angka tersebut jelas bertentangan dengan anggapan bahwa tingginya permintaan pada tahun-tahun booming sebelumnya secara otomatis menciptakan perusahaan yang selalu menguntungkan.
Baru: Paten dari AS – memasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan!

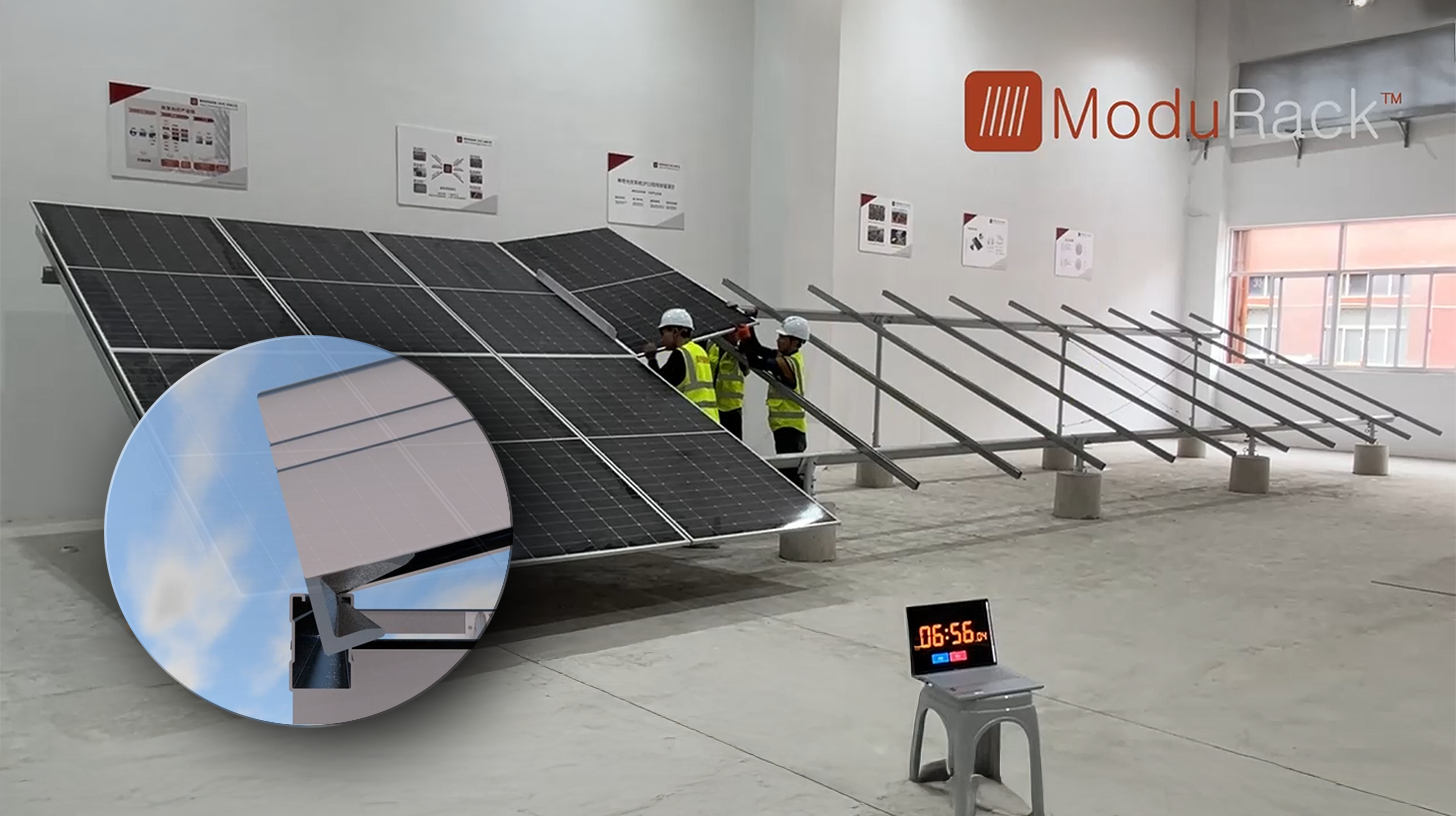
Baru: Paten dari AS – Pasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan! - Gambar: Xpert.Digital
Inti dari kemajuan teknologi ini adalah penyimpangan yang disengaja dari pemasangan penjepit konvensional, yang telah menjadi standar selama beberapa dekade. Sistem pemasangan baru yang lebih hemat waktu dan biaya ini mengatasi hal tersebut dengan konsep yang pada dasarnya berbeda dan lebih cerdas. Alih-alih menjepit modul pada titik-titik tertentu, modul tersebut dimasukkan ke dalam rel penyangga kontinu yang berbentuk khusus dan dipegang dengan aman di tempatnya. Desain ini memastikan bahwa semua gaya – baik beban statis dari salju maupun beban dinamis dari angin – didistribusikan secara merata di sepanjang seluruh rangka modul.
Informasi selengkapnya di sini:
Kebutuhan akan kemunduran yang teratur dalam transisi energi
Pasar penyimpanan data masih terus berkembang
Krisis yang dialami oleh satu produsen ternama tidak sama dengan krisis seluruh teknologi. Di Jerman, sekitar 493.000 sistem penyimpanan baterai stasioner baru dengan kapasitas gabungan 8,2 gigawatt-jam terdaftar selama sembilan bulan pertama tahun 2026; dengan memperhitungkan pendaftaran yang diperkirakan terlambat, jumlah instalasi diperkirakan sekitar 534.000.
Dengan demikian, kapasitas terpasang baru 91 persen lebih tinggi dibandingkan periode yang sama tahun sebelumnya. Sistem penyimpanan skala besar mengalami pertumbuhan yang sangat kuat: kapasitas terpasang baru mereka meningkat dari sekitar 0,9 menjadi 3,8 gigawatt-jam dalam perbandingan yang ditinjau.
Segmen sistem penyimpanan energi rumah tangga antara lima dan 20 kilowatt jam juga meningkat; jumlah sistem yang baru terdaftar naik dari sekitar 261.000 menjadi 303.000, dan kapasitas terkait dari sekitar 2,6 menjadi 3,2 gigawatt jam.
Ini berarti bahwa krisis Sonnen tidak dapat dijelaskan secara meyakinkan oleh runtuhnya permintaan penyimpanan secara umum. Namun, pertumbuhan pasar secara keseluruhan tidak melindungi perusahaan-perusahaan individual dari kerugian.
Para produsen dapat kehilangan pangsa pasar, menanggung biaya yang terlalu tinggi, atau menawarkan produk yang rasio harga-kinerjanya tidak lagi meyakinkan. Selain itu, sistem penyimpanan energi rumah tangga, sistem penyimpanan energi komersial, dan sistem besar yang terhubung ke jaringan listrik sangat berbeda dalam hal penjualan, pembiayaan, dan persyaratan teknis.
Pemasok dengan posisi kuat di kalangan rumah tangga swasta tidak secara otomatis mendapat manfaat dari booming sistem penyimpanan baterai besar. Kedekatan teknologi bukanlah pengganti produk yang sesuai atau kemampuan untuk melayani kelompok pelanggan baru secara ekonomis.
Penurunan harga baterai meningkatkan tekanan
Perkembangan harga internasional semakin memperparah tekanan untuk melakukan penyesuaian ini. Harga rata-rata untuk paket baterai lithium-ion turun menjadi US$115 per kilowatt-jam pada tahun 2024 dan US$108 pada tahun 2025; untuk paket penyimpanan stasioner, rata-rata sekitar US$70 per kilowatt-jam ditetapkan untuk tahun 2025.
Angka-angka ini tidak boleh disamakan dengan harga akhir untuk sistem penyimpanan energi rumah yang terpasang lengkap. Inverter, sistem kontrol, instalasi, penjualan, dan layanan tidak termasuk sepenuhnya.
Meskipun demikian, penurunan harga baterai mengubah lanskap persaingan. Pelanggan mengharapkan penawaran yang lebih terjangkau, pesaing dapat menetapkan harga sistem baru dengan lebih murah, dan persediaan lama mungkin kehilangan nilainya.
Hal ini menciptakan transisi yang sulit bagi para produsen. Organisasi yang ada sering kali dibangun berdasarkan asumsi harga dan pertumbuhan sebelumnya. Jika harga jual turun lebih cepat daripada biaya administrasi, pengembangan, dan distribusi, margin akan tertekan.
Standar teknis yang tinggi saja tidak cukup. Harga premium harus dibenarkan oleh keunggulan yang dapat dibuktikan, seperti integrasi yang sangat baik, layanan yang andal, atau aplikasi ekonomi tambahan.
Kebangkrutan penyedia layanan yang sudah mapan khususnya mengungkapkan batasan yang tidak menyenangkan: Janji garansi yang panjang dan merek yang terkenal dapat menciptakan kepercayaan, tetapi hal itu tidak dapat menggantikan pembiayaan berkelanjutan untuk bisnis jasa.
Dunia usaha AS membantah penutupan total tersebut
Pengembangan Sonnen di AS memerlukan diferensiasi lebih lanjut. Unit AS melaporkan peningkatan penjualan dua kali lipat dan peningkatan produksi tiga kali lipat pada Oktober 2026 dibandingkan tahun sebelumnya; pengiriman kapasitas penyimpanan energi rumah tangga lebih dari 180 megawatt-jam diharapkan untuk sepanjang tahun.
Angka-angka ini didasarkan pada data perusahaan dan, dalam beberapa kasus, ekspektasi, bukan pada hasil tahunan yang diaudit. Meskipun demikian, angka-angka ini tidak mendukung anggapan umum bahwa semua bagian dari Grup Sonnen telah menjadi sama-sama tidak signifikan secara ekonomi.
Pembangkit listrik virtual disebut sebagai pendorong utama pertumbuhan; menurut perusahaan, lebih dari 6.000 rumah tangga di Texas telah terintegrasi ke dalam model tersebut.
Pembangkit listrik virtual menggabungkan sistem terdesentralisasi dan memasarkan kendali kolektifnya. Secara ekonomi, ini dapat menghasilkan lebih banyak daripada jumlah sistem penyimpanan individual, yang hanya meningkatkan konsumsi rumah tangga sendiri.
Apakah manfaat tambahan ini benar-benar menguntungkan bergantung pada pasar tertentu. Faktor-faktor yang relevan meliputi akses, aturan remunerasi, ketersediaan teknologi, dan distribusi pendapatan antara operator dan rumah tangga.
Contoh AS tidak membuktikan jaminan penyelamatan atau keunggulan mendasar dari model bisnis tertentu. Namun, hal itu menunjukkan bahwa ide teknis dasar yang sama dapat menghasilkan hasil yang sangat berbeda dalam kondisi pasar yang berbeda. Restrukturisasi yang baik harus mempertimbangkan perbedaan tersebut.
Modal Shell mengikuti ekspektasi pengembalian
Bagi Shell, layanan energi baru bersaing dengan bidang bisnis yang sudah mapan untuk mendapatkan modal. Pertanyaan manajemen utama bukanlah semata-mata teknologi mana yang diinginkan secara sosial, tetapi investasi mana yang menjanjikan pengembalian yang sesuai dengan risiko.
Pada tahun 2025, perusahaan menghasilkan arus kas operasional sekitar US$42,9 miliar dan melakukan investasi yang efektif secara kas sekitar US$20,9 miliar. Pada saat yang sama, sekitar US$22,4 miliar dikembalikan kepada pemegang saham, termasuk US$13,9 miliar untuk pembelian kembali saham dan US$8,5 miliar dalam bentuk dividen.
Angka-angka ini menunjukkan bahwa Shell secara keseluruhan memiliki sumber daya keuangan yang cukup besar. Namun, angka-angka ini tidak membuktikan bahwa setiap investasi yang merugi dapat direstrukturisasi secara berkelanjutan melalui pembiayaan tambahan.
Perbedaan utamanya adalah ini: Sebuah perusahaan dapat menanggung kerugian lebih lanjut tanpa dengan demikian membiayai masa depan yang layak. Faktor krusialnya adalah apakah dana tambahan menawarkan prospek realistis untuk model bisnis yang berkelanjutan.
Sebaliknya, pembayaran dividen yang tinggi bukanlah persyaratan hukum alam. Itu adalah bagian dari strategi alokasi modal yang aktif. Ketika sebuah perusahaan mengembalikan dana yang besar kepada pemegang saham sambil secara bersamaan mengurangi bisnis-bisnis yang berorientasi masa depan, hal itu mengungkapkan prioritasnya.
Hal ini dapat dipahami dari perspektif manajemen perusahaan yang berfokus pada pengembalian modal. Namun, hal ini tidak boleh disalahartikan dengan harapan bahwa pemilik yang kuat secara finansial akan mampu mempertahankan teknologi apa pun melalui fase awal dan krisis yang panjang.
Tidak ada pengabaian total terhadap mobilitas listrik
Angka lain membantah narasi penarikan yang tidak terdefinisi. Jumlah titik pengisian daya publik yang dimiliki oleh Shell atau beroperasi di bawah mereknya meningkat dari sekitar 73.000 pada akhir tahun 2024 menjadi sekitar 88.000 pada akhir tahun 2025.
Metrik ini tidak sama dengan jumlah total titik pengisian daya yang dapat dijangkau melalui roaming. Selain itu, metrik ini juga tidak secara otomatis hanya menggambarkan lokasi yang sepenuhnya dimiliki.
Namun, perkembangan ini menunjukkan bahwa Shell belum sepenuhnya meninggalkan pengisian daya publik. Sebaliknya, perusahaan telah mengubah pilihan model bisnisnya dan lebih fokus pada area yang sesuai dengan strateginya sendiri.
Bagi penyedia mobilitas yang sudah mapan, memiliki atau mengoperasikan stasiun pengisian cepat bermerek dapat menawarkan beberapa keuntungan: kontak langsung dengan pelanggan, kendali atas layanan, dan pendapatan tambahan dari layanan lain. Sebaliknya, platform perangkat lunak untuk operator pihak ketiga atau jaringan pengisian daya yang didanai iklan membutuhkan pendekatan ekonomi dan organisasi yang berbeda.
Dari perspektif makroekonomi, fokus ini tetap ambigu. Penambahan stasiun pengisian cepat tidak secara otomatis menggantikan pengisian daya yang lebih lambat di lokasi perumahan atau pusat perbelanjaan. Opsi pengisian daya yang berbeda memenuhi kebutuhan yang berbeda pula.
Oleh karena itu, jumlah titik pengisian daya yang terpasang hanya memiliki signifikansi terbatas. Lokasi, aksesibilitas, harga, dan keandalan juga memainkan peran penting dalam kualitas layanan pengisian daya. Jaringan secara keseluruhan yang berkembang dapat secara bersamaan menyebabkan hilangnya layanan-layanan penting di tingkat lokal.
Niat dan akibat bukanlah hal yang sama
Kecurigaan bahwa perusahaan-perusahaan mapan mungkin mengakuisisi pesaing-pesaing muda untuk membatasi ancaman terhadap bisnis mereka yang sudah ada, pada prinsipnya, merupakan masalah yang diperdebatkan secara ekonomi. Namun, dalam kasus khusus ini, hal tersebut belum membuktikan adanya strategi pencegahan yang disengaja.
Hal ini memerlukan informasi tambahan. Informasi tersebut dapat mencakup keputusan internal, opsi transfer yang sengaja diblokir, atau bukti kuat bahwa bisnis yang menjanjikan sengaja direndahkan nilainya meskipun ada alternatif yang realistis.
Selain itu, perkembangan yang mungkin terjadi tanpa akuisisi juga harus dipertimbangkan. Sebuah perusahaan rintisan yang sebelumnya akan gagal tanpa modal baru tidak secara otomatis menjadi korban strategi anti-persaingan hanya karena kemudian tutup.
Sebaliknya, pembiayaan multi-tahun tidak menghilangkan setiap kemungkinan hambatan di masa depan. Investasi mungkin awalnya sangat berfokus pada pertumbuhan dan kemudian beralih ke strategi yang lebih defensif.
Oleh karena itu, untuk penilaian ini, perbedaan antara motif dan dampak sangat penting. Sebuah perusahaan dapat berdampak negatif pada transisi energi tanpa sengaja berupaya mencegahnya. Jika lokasi ditinggalkan, layanan digital dihentikan, atau layanan menjadi tidak andal, kerugian nyata dapat muncul, bahkan jika keputusan tersebut dibenarkan secara ekonomi dari perspektif perusahaan.
Kritik yang lebih tepat ini lebih kuat daripada tuduhan sabotase secara umum. Kritik ini berfokus pada konsekuensi yang dapat dibuktikan dan pada pertanyaan tentang bagaimana risiko serupa dapat dibatasi di masa mendatang.
Biaya tak terlihat dari penarikan
Laporan keuangan konsolidasi terutama menunjukkan biaya yang dikeluarkan oleh perusahaan itu sendiri. Laporan keuangan makroekonomi melangkah lebih jauh.
Operator mungkin harus menerapkan platform perangkat lunak baru. Mitra lokasi mungkin kehilangan kontrak yang telah mereka sediakan ruangnya atau telah melakukan penyesuaian struktural. Rumah tangga mungkin harus memperkirakan biaya perawatan yang lebih tinggi atau kehilangan kompensasi tambahan.
Tidak semua kerugian ini secara otomatis merupakan kerugian yang dapat diberi kompensasi secara hukum. Namun demikian, kerugian tersebut dapat signifikan secara ekonomi.
Pergeseran risiko menjadi sangat bermasalah ketika pelanggan hampir tidak dapat mengenalinya pada saat pembelian awal. Logo perusahaan yang terkenal dapat memberikan kesan stabilitas, meskipun kontrak spesifik tersebut tidak memuat perlindungan jangka panjang yang sesuai.
Hal ini menciptakan kesenjangan antara keamanan yang dirasakan dan kinerja yang dijanjikan sebenarnya. Kesenjangan ini dapat memengaruhi keputusan investasi dan kemudian merusak kepercayaan.
Respons yang tepat bukanlah melanjutkan setiap usaha yang merugi tanpa batas waktu. Sebaliknya, strategi keluar yang teratur harus menjadi bagian dari model bisnis. Jangka waktu yang cukup, opsi pengalihan, dan garis tanggung jawab yang jelas dapat secara signifikan mengurangi biaya selanjutnya.
Oleh karena itu, kualitas ekonomi suatu sistem tidak hanya terlihat dalam operasi normal. Kualitas ekonomi juga terlihat dari seberapa baik pelanggan dan mitra mengatasi perubahan strategi dari penyedia layanan.
Pelanggan Sun membutuhkan kejelasan, bukan kepanikan
Bagi pelanggan yang sudah ada, penting untuk dipahami bahwa pengajuan kepailitan tidak secara otomatis berarti penghentian operasional teknis secara langsung. Sesuai rencana awal, bisnis pelanggan Sonnen yang sudah ada seharusnya tetap berlanjut.
Hal ini tidak berarti perlunya penggantian penyimpanan sebagai tindakan pencegahan, dan juga tidak menjamin bahwa semua layanan akan tetap tidak berubah dalam jangka panjang. Oleh karena itu, inventarisasi yang terstruktur sangat disarankan.
Kontrak pembelian dan pemasangan, faktur, bukti pembayaran, ketentuan garansi, dokumen pengoperasian, dan catatan pemeliharaan harus dicadangkan secara terpisah dari portal pelanggan mana pun. Nomor seri, catatan kesalahan, dan korespondensi sebelumnya juga bermanfaat.
Identitas pasti dari pihak-pihak yang berkontrak sangat penting. Penjualan peralatan, instalasi, pasokan listrik, dan partisipasi dalam pembangkit listrik virtual dapat menjadi layanan yang berbeda secara hukum yang disediakan oleh perusahaan yang berbeda. Bahkan dalam struktur Sonnen, produksi penyimpanan dan layanan energi tertentu ditugaskan kepada perusahaan yang berbeda.
Siapa pun yang masih menunggu sistem yang dipesan harus mengklarifikasi status pengiriman dan proses selanjutnya secara tertulis. Pembayaran di muka tambahan tanpa jaminan umumnya meningkatkan risiko keuangan; namun, ini tidak memberikan hak mutlak untuk menahan semua pembayaran yang terutang berdasarkan kontrak.
Komunikasi pelanggan juga layak mendapatkan penilaian yang objektif. Tidak dapat dipastikan secara andal apakah semua pihak yang terkait telah diinformasikan segera sebelum batas waktu yang relevan. Oleh karena itu, informasi yang tidak lengkap tidak boleh digantikan oleh kepastian yang tidak berdasar. Terutama dalam situasi ini, detail konkret mengenai layanan, kontak person, dan metode pembayaran lebih penting daripada jaminan umum.
Janji garansi bukanlah jaminan otomatis
Tanggung jawab hukum atas cacat produk dan garansi pabrikan harus dipertimbangkan secara terpisah. Klaim garansi umumnya ditujukan kepada penjual atau mitra kontraktual yang bertanggung jawab atas layanan yang disepakati, bukan secara otomatis kepada pabrikan.
Jika perusahaan spesialis independen menjual sistem tersebut, kebangkrutan produsen tidak secara otomatis menghilangkan kewajibannya sendiri kepada pelanggan. Namun, mendapatkan suku cadang atau dukungan teknis mungkin menjadi lebih sulit.
Pernyataan umum mengenai masa garansi berisiko. Barang yang baru dibeli biasanya dilindungi oleh garansi dua tahun; untuk sistem fotovoltaik, masa garansi yang lebih lama mungkin berlaku tergantung pada jenis kontrak dan situasi pemasangan. Faktor penentu adalah klasifikasi hukum dari kontrak spesifik tersebut.
Akan sama kelirunya jika mengklaim bahwa jaminan sukarela pada prinsipnya tidak menimbulkan klaim hukum apa pun. Keputusan untuk menawarkan jaminan pada awalnya bersifat sukarela; namun, jika diterbitkan secara sah, hal itu dapat menciptakan hak yang mengikat secara hukum.
Dalam proses kepailitan, masalah sering kali terletak pada keberlakuan hukum. Klaim yang sah secara hukum dapat bernilai jauh lebih rendah secara ekonomi jika debitur tidak cukup mampu membayar utang.
Kebangkrutan penjual dan kebangkrutan produsen juga harus dibedakan: Klaim yang timbul dari garansi produsen mungkin tetap tidak terpengaruh oleh kebangkrutan dealer yang secara hukum independen.
Hal ini mengarah pada pelajaran penting untuk keputusan pembelian di masa mendatang. Bukan hanya lamanya garansi yang penting, tetapi juga siapa yang menerbitkannya, layanan apa yang dicakupnya, dan apakah asuransi tambahan tersedia.
Pasokan listrik tetap tersedia, tetapi manfaat tambahan belum tentu terjamin
Pada prinsipnya, kebangkrutan pemasok tidak secara otomatis menciptakan hak khusus untuk mengakhiri kontrak pasokan listrik; selama pasokan berlanjut, ketentuan kontrak dan jangka waktu pemberitahuan yang disepakati tetap berlaku.
Oleh karena itu, penghentian dini atau penghentian sepihak atas pembayaran yang sedang berlangsung dapat menimbulkan masalah baru. Perubahan pada proses pembayaran harus ditinjau berdasarkan pemberitahuan yang dapat diandalkan.
Jika pasokan memang terputus, pemasok lokal atau pemasok pengganti akan mengambil alih untuk sambungan rumah tangga standar. Oleh karena itu, kebangkrutan pemasok sebelumnya biasanya tidak berarti bahwa rumah tangga akan tiba-tiba tanpa listrik.
Secara finansial, situasi ini masih bisa merugikan. Pasokan pengganti seringkali lebih mahal daripada tarif reguler; pelanggan dapat beralih ke pemasok baru tanpa memperhatikan masa pemberitahuan.
Saat mengganti pemasok energi, pembacaan meter harus didokumentasikan dan dikomunikasikan kepada pihak-pihak terkait. Hal ini akan memudahkan untuk membedakan konsumsi dari pemasok sebelumnya dan pemasok yang akan datang.
Namun, jaminan pasokan daya ini tidak menggantikan layanan lain. Jaminan ini tidak menjamin kelanjutan pengoperasian aplikasi tertentu, dan juga tidak menjamin pendapatan dari pembangkit listrik virtual.
Oleh karena itu, sebuah rumah tangga dapat terus menerima pasokan listrik yang andal sekaligus kehilangan keuntungan ekonomi yang penting bagi investasi penyimpanan awal. Terutama dengan penawaran paket, fungsi teknis dasar, tarif listrik, garansi, dan perjanjian pemasaran harus diperiksa secara terpisah.
Transisi energi membutuhkan penghentian bertahap yang teratur
Pelajaran politik dan ekonomi dari kasus-kasus ini bukanlah untuk mencegah setiap pengambilalihan oleh perusahaan energi yang sudah mapan. Pembeli seperti itu dapat menyediakan modal, akses pasar, dan kemampuan industri yang tidak dimiliki oleh perusahaan-perusahaan muda.
Yang dibutuhkan adalah perlindungan yang lebih kuat untuk investasi pelanggan jangka panjang. Siapa pun yang menjual teknologi yang dirancang untuk jangka waktu bertahun-tahun harus diwajibkan untuk menjelaskan bagaimana fungsi-fungsi pentingnya dapat dipertahankan jika terjadi perubahan kepemilikan, penutupan bisnis, atau kebangkrutan.
Untuk infrastruktur yang dikendalikan secara digital, ini mencakup antarmuka terbuka, akses data, jalur migrasi yang terdokumentasi, dan periode transisi yang sesuai. Untuk perangkat lunak yang sangat penting, dokumentasi atau repositori kode sumber yang sesuai juga dapat bermanfaat. Namun, ini hanya bermanfaat jika operator lain benar-benar dapat mengambil alih sistem secara legal dan teknis.
Komitmen layanan jangka panjang juga harus dievaluasi secara lebih transparan. Pelanggan harus dapat membedakan apakah suatu janji hanya bergantung pada solvabilitas produsen di masa depan atau dijamin dengan hal lain.
Pengamanan semacam itu menimbulkan biaya. Ini bukan argumen menentang pengamanan tersebut, melainkan menampakkan aspek investasi yang sebelumnya sering tersembunyi.
Hal ini menciptakan peluang kompetitif yang nyata bagi perusahaan. Mereka yang menawarkan hak operasi berkelanjutan, layanan yang andal, dan kemampuan transfer yang nyata tidak hanya menjual teknologi, tetapi juga mengurangi risiko.
Oleh karena itu, ukuran yang menentukan untuk transisi energi yang kredibel bukanlah berapa banyak perusahaan hijau yang diakuisisi oleh suatu korporasi. Yang penting adalah apakah infrastruktur yang telah dibayar tetap dapat digunakan meskipun strateginya berubah. Keberlanjutan di masa depan tidak dimulai dengan janji akuisisi. Hal itu dibuktikan oleh apa yang masih berfungsi setelah pemiliknya pergi.
Mitra Anda untuk pengembangan bisnis di bidang fotovoltaik dan konstruksi
Mulai dari panel surya atap industri hingga taman surya dan tempat parkir surya yang lebih besar
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini wolfenstein@xpert.digital:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.