Produksi lokal di India: India bergerak maju – Kunci menuju rantai pasokan yang lebih berkelanjutan dan produksi lokal
Xpert Pra-Rilis

Tersedia dalam 27 bahasa 📢
Lebih suka Xpert.Digital di GoogleⓘDiterbitkan pada: 29 September 2026 / Diperbarui pada: 29 September 2026 – Penulis: Konrad Wolfenstein
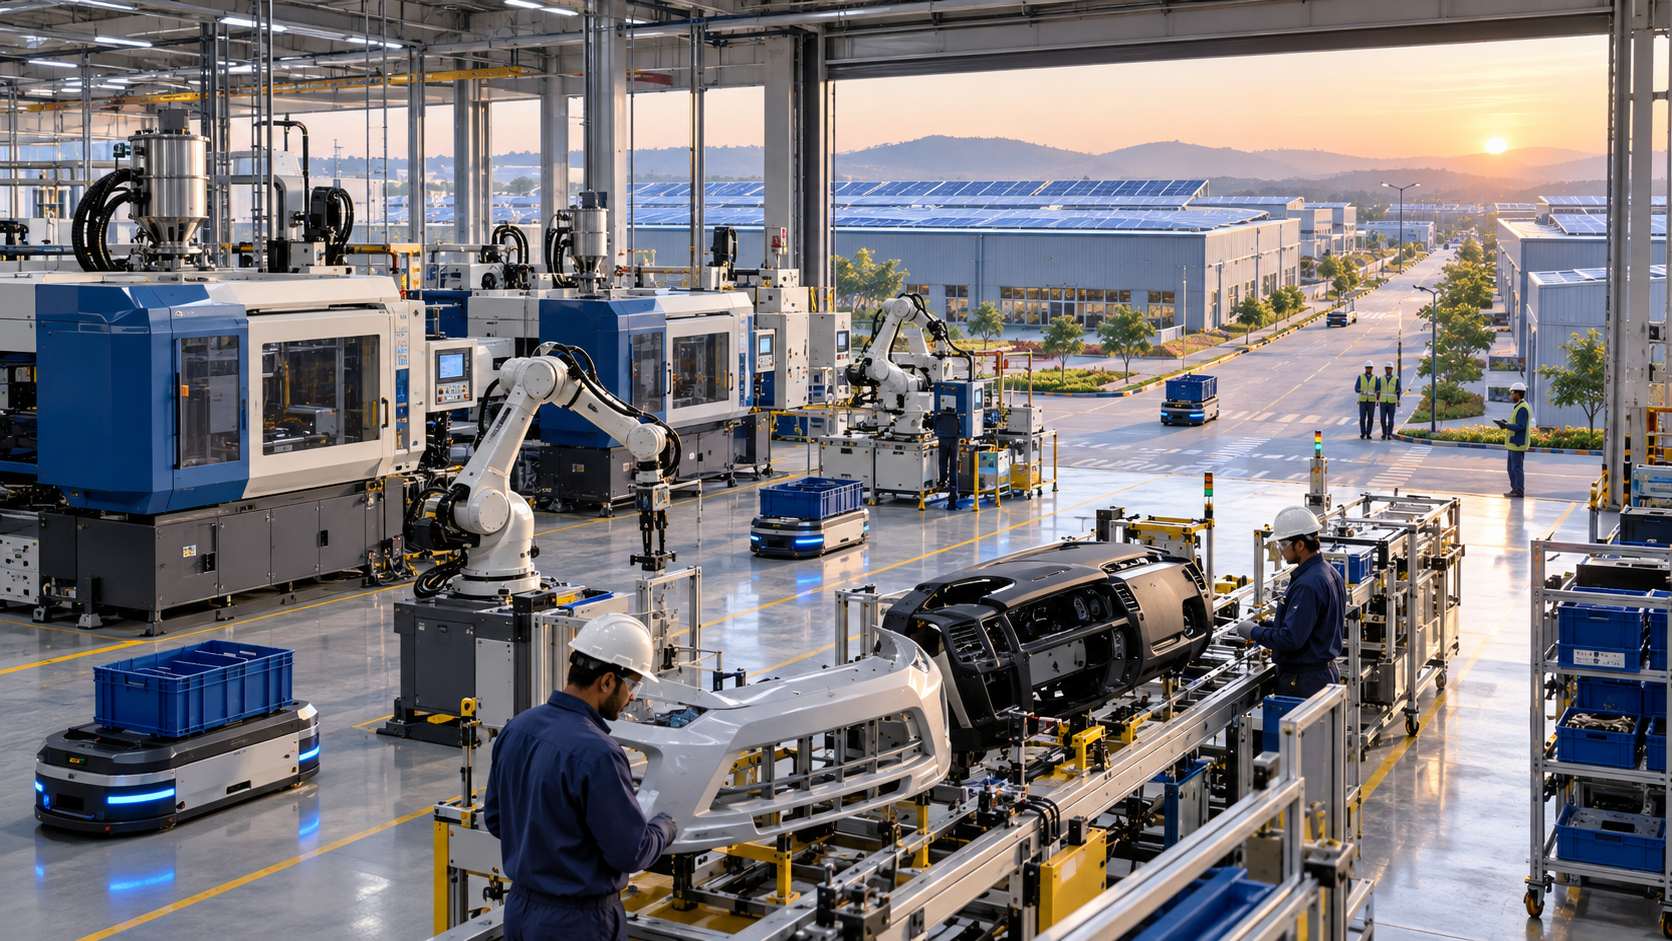
Produksi lokal di India: India bergerak maju – Kunci menuju rantai pasokan yang lebih berkelanjutan dan produksi lokal – Gambar kreatif tentang topik ini, dengan AI: Xpert.Digital
India sebagai pusat produksi dunia yang baru: Apa artinya bagi Eropa?
Revolusi Industri India: Peluang dan Tantangan bagi Investor
India berada di ambang era industri baru, dengan perusahaan asing menginvestasikan miliaran dolar dalam kapasitas manufaktur lokal. Gelombang investasi ini sangat terlihat di industri-industri utama seperti otomotif dan pengemasan, di mana perusahaan multinasional menggeser produksi mereka lebih dekat ke pasar domestik yang berkembang dan rantai pasokan regional. Namun, tren ini didorong oleh lebih dari sekadar upaya menghindari kenaikan biaya di Tiongkok. Kombinasi pasar yang luas dan berkembang pesat serta lokalisasi yang didukung secara politik menjadikan India lokasi yang menjanjikan untuk pengembangan industri di masa depan.
Pada saat yang sama, tantangan ini tidak boleh diremehkan. Terlepas dari pertumbuhan yang pesat dan peningkatan permintaan, pangsa sektor manufaktur dalam output ekonomi masih relatif kecil. Untuk mengubah investasi individu menjadi sistem industri yang kompetitif secara berkelanjutan, produktivitas, infrastruktur, dan pengembangan keterampilan harus ditingkatkan. Tahun-tahun mendatang akan sangat penting untuk menentukan arah yang tepat dan mewujudkan sepenuhnya potensi India sebagai pusat manufaktur global. Artikel ini mengkaji latar belakang perkembangan ini, peluang spesifik bagi investor, dan tantangan yang perlu diatasi.
Pabrik-pabrik baru di India: Mengapa perusahaan industri asing kini berinvestasi miliaran dolar dalam produksi lokal?
Mereka yang hanya memandang India sebagai pasar penjualan menyerahkan masa depan industri kepada pihak lain
India sedang mengalami siklus investasi baru dalam pembangunan pabrik. Hal ini terutama terlihat di industri otomotif, di antara pemasok, produsen kemasan, dan industri terkait konstruksi. Perusahaan asing membangun pabrik tambahan, memperluas kapasitas yang ada, atau mengakuisisi platform produksi yang sudah ada untuk lebih dekat dengan pelanggan, pasar yang berkembang, dan rantai pasokan regional. Proyek-proyek terbaru oleh pemasok otomotif Jepang seperti Toyoda Gosei, Toyota Boshoku, dan NITTAN, serta rencana ekspansi perusahaan kemasan AS Ball, menunjukkan bahwa ini bukanlah tren industri yang terisolasi. Pada saat yang sama, akuisisi fasilitas produksi peralatan sanitasi besar di Neemrana menggarisbawahi pentingnya pabrik industri yang sudah ada sebagai sarana untuk mempercepat akses ke kapasitas, pasar, dan peluang ekspor.
Perkembangan ini didorong oleh lebih dari sekadar strategi "China plus satu" yang sudah dikenal. India tidak hanya dikembangkan sebagai lokasi produksi alternatif yang hemat biaya. Perbedaan krusial dibandingkan dengan banyak negara berkembang lainnya terletak pada kombinasi pasar domestik yang besar, permintaan industri yang terus meningkat, lokalisasi yang didukung secara politik, ekosistem pemasok yang luas, dan prospek untuk melayani pasar lebih lanjut dari pabrik-pabrik di India. Bagi para produsen, sebuah pabrik di India dapat memenuhi beberapa fungsi secara bersamaan: memasok pelanggan lokal, mengurangi risiko impor dan logistik, memenuhi persyaratan untuk penciptaan nilai lokal, membuka segmen pelanggan baru, dan menciptakan fondasi untuk ekspor regional.
Namun, lonjakan investasi ini tidak boleh diartikan sebagai bukti bahwa India telah menjadi pusat manufaktur dunia. Pangsa sektor manufaktur terhadap output ekonomi hanya sekitar 16 hingga 17 persen. Dengan demikian, transformasi industri masih jauh dari ambisi politik untuk menjadikan produksi sebagai mesin pertumbuhan yang jauh lebih besar. Oleh karena itu, proyek-proyek pabrik merupakan tanda keberhasilan sekaligus indikasi pembangunan yang belum lengkap. India memiliki permintaan dan arus masuk modal yang cukup untuk menarik pabrik-pabrik berskala besar, tetapi harus lebih meningkatkan produktivitas, keterampilan, infrastruktur, keandalan perencanaan, dan kedalaman rantai pasokan lokal jika investasi individual ingin berkembang menjadi sistem industri yang kompetitif secara berkelanjutan.
Pasar domestik menjadi keunggulan lokasi yang paling penting
Dinamika ekonomi fundamental India sangat luar biasa. PDB riil tumbuh sekitar 7,6 persen pada tahun fiskal 2025/26, menurut perkiraan saat ini. Pertumbuhan sekitar 7 persen diproyeksikan untuk tahun kalender 2026, sementara ekonomi global berkembang jauh lebih lambat. Pada saat yang sama, India memiliki populasi muda lebih dari 1,4 miliar jiwa. Peningkatan pendapatan, urbanisasi, konsumsi yang terformal, peningkatan ketersediaan kredit, dan pengembangan pembayaran digital serta struktur administrasi memperluas basis komersial untuk produk-produk industri.
Bagi investor pabrik, bukan hanya ukuran pasar yang krusial, tetapi juga peningkatan kapasitasnya. Pada tahun fiskal 2025/26 India, sekitar 28,3 juta kendaraan terjual di dalam negeri. Penjualan meningkat sekitar 10 persen. Semua kategori kendaraan utama secara gabungan mencapai rekor tertinggi untuk pertama kalinya dalam tujuh tahun. Penjualan mobil penumpang mencapai sekitar 4,64 juta kendaraan, sementara kendaraan roda dua mencapai sekitar 21,7 juta. Pasar sebesar ini membenarkan kapasitas produksi domestik yang berpusat pada pelanggan, meskipun pangsa ekspor pada awalnya tetap terbatas.
Pasar otomotif juga mengalami perubahan struktur. Untuk waktu yang lama, permintaan terutama didorong oleh mobil kecil dan sepeda motor yang murah. Sekarang, SUV sporty, model yang lebih lengkap, komponen keselamatan, dan interior berkualitas tinggi semakin penting. Hal ini meningkatkan nilai tambah per kendaraan. Bagi pemasok, ini menciptakan peluang penjualan untuk bumper, panel instrumen, jok, airbag, roda kemudi, jalur plastik, dan berbagai komponen elektronik atau komponen yang membutuhkan banyak material. Oleh karena itu, pertumbuhan tidak hanya didorong oleh volume produksi tetapi juga oleh fitur-fitur berkualitas lebih tinggi.
Tren serupa juga terjadi di luar industri otomotif. Konsumsi minuman kemasan meningkat, format ritel modern berkembang, dan merek-merek besar nasional dan internasional meningkatkan kehadiran mereka. Hal ini mendorong permintaan akan kaleng aluminium dan solusi pengemasan standar lainnya. Pada saat yang sama, konstruksi perumahan, hotel, real estat komersial, dan infrastruktur perkotaan memicu kebutuhan akan produk sanitasi. Oleh karena itu, perluasan pabrik tidak didorong oleh tujuan kebijakan industri yang abstrak, melainkan oleh pasar akhir konkret yang volume, persyaratan kualitas, dan jangkauan geografisnya terus meningkat.
Para pemasok otomotif sedang membangun seluruh klaster produksi
Ekspansi Toyoda Gosei di Maharashtra menggambarkan logika pembangunan pabrik baru dengan sangat jelas. Perusahaan ini berencana membangun pabrik baru di kawasan industri Bidkin di atas lahan seluas sekitar 78.400 meter persegi. Luas bangunan direncanakan sekitar 29.200 meter persegi. Investasi diproyeksikan sekitar 5,758 miliar rupee, atau sekitar 9,3 miliar yen. Produksi dijadwalkan dimulai pada semester pertama tahun 2029. Pada tahun 2030, lokasi tersebut diharapkan dapat mempekerjakan sekitar 570 orang.
Pabrik ini akan memproduksi komponen interior dan eksterior berukuran besar seperti bumper dan panel instrumen. Pabrik ini juga akan memproduksi sistem keselamatan, termasuk airbag dan roda kemudi, serta komponen plastik fungsional seperti leher pengisi bahan bakar. Hal ini akan menciptakan platform untuk berbagai kelompok produk dengan persyaratan manufaktur yang beragam, alih-alih operasi perakitan produk tunggal yang sempit. Mesin cetak injeksi listrik berukuran besar, bengkel pengecatan berkualitas tinggi untuk bumper, sistem transportasi tanpa pengemudi, dan panel surya termasuk di antara peralatan yang direncanakan. Kontrol produksi digital, proses yang terhubung dalam jaringan, dan penggantian alat otomatis dimaksudkan untuk mengurangi waktu pengaturan dan meningkatkan pemanfaatan pabrik.
Yang luar biasa adalah kombinasi antara otomatisasi yang membutuhkan modal besar dan solusi mekanis sederhana. Robot kolaboratif akan dikombinasikan dengan teknologi yang disebut Karakuri, di mana tuas, pegas, gravitasi, dan gerakan mekanis mendukung tugas-tugas kompleks dengan kebutuhan energi dan investasi yang rendah. Untuk pasar yang sensitif terhadap biaya, ini lebih masuk akal secara ekonomi daripada otomatisasi maksimal dengan harga berapa pun. Kuncinya bukanlah kepadatan robot tertinggi, melainkan keseimbangan terbaik antara kualitas, fleksibilitas, biaya modal, dan produktivitas tenaga kerja lokal.
Pabrik ini dibangun sebagai cabang dari Toyoda Gosei South India dan akan menjadi kehadiran kedelapan grup tersebut di India. Yang lebih signifikan lagi adalah kedekatannya dengan pabrik kendaraan bermotor Toyota Kirloskar di kawasan industri yang sama, yang produksinya juga dijadwalkan akan dimulai pada paruh pertama tahun 2029. Sinkronisasi jadwal ini menunjukkan bahwa kapasitas pemasok dan perakitan kendaraan dipertimbangkan secara bersamaan. Komponen besar dan berat seperti bumper atau panel instrumen mahal dan rentan terhadap kerusakan selama transportasi jarak jauh. Produksi yang dekat dengan pelanggan mempersingkat rute transportasi, mengurangi persediaan, memfasilitasi peluncuran model, dan memungkinkan respons yang lebih cepat terhadap perubahan dalam program produksi.
Toyota Boshoku juga memperluas kehadirannya di India bagian barat. Pabrik baru untuk jok kendaraan dan komponen interior lainnya direncanakan di wilayah Sambhajinagar, Maharashtra. Investasi yang direncanakan sekitar 4 miliar rupee, atau sekitar 7 miliar yen. Penyelesaian dijadwalkan pada Oktober 2027. Proyek ini akan meningkatkan kapasitas pasokan di daerah-daerah di mana jalur perakitan baru dan program kendaraan sedang dikembangkan. Jok merupakan modul yang sangat bervariasi dan kompleks secara logistik yang dikirim ke pabrik kendaraan dalam interval waktu yang singkat. Semakin besar produksi otomotif regional, semakin hemat biaya manufaktur lokal.
NITTAN mengejar strategi pertumbuhan yang serupa, tetapi secara teknologi berbeda. Perusahaan ini memproduksi katup mesin tempa presisi untuk kendaraan roda dua dan roda empat. Di lokasi Andhra Pradesh, kapasitas produksi telah digandakan dari satu juta menjadi dua juta katup per bulan dengan penambahan bagian bangunan seluas sekitar 7.350 meter persegi. Ini setara dengan peningkatan dari dua belas menjadi 24 juta unit per tahun. Jumlah karyawan meningkat dari sekitar 270 menjadi 370 sebagai hasil dari ekspansi tersebut. Pertumbuhan ini sebagian didorong oleh pesanan baru dari produsen kendaraan besar.
Kini, pabrik lain direncanakan akan dibangun di lahan yang berdekatan seluas kurang lebih 30.000 meter persegi, dengan operasional dijadwalkan dimulai pada paruh kedua tahun 2027. NITTAN bertujuan untuk melipatgandakan pendapatannya di India hingga tiga kali lipat pada tahun 2030 dan secara signifikan memperluas kapasitas produksinya. Sekilas, investasi ini tampaknya bertentangan dengan tren global menuju mobilitas listrik, karena kendaraan listrik murni tidak memerlukan katup mesin konvensional. Namun, hal ini masuk akal secara ekonomi: armada kendaraan India, segmen kendaraan roda dua yang kuat, penggerak hibrida, kendaraan komersial, dan permintaan jangka panjang yang berkelanjutan untuk mesin pembakaran menciptakan profil permintaan yang berbeda dibandingkan di Eropa Barat. Jalur transformasi tidak seragam di seluruh wilayah.
Jaringan pemasok mengikuti produsen akhir
Pabrik-pabrik baru ini jelas menunjukkan bahwa keputusan pabrik jarang dibuat secara terisolasi. Produsen akhir menciptakan permintaan untuk kursi, kokpit, bemper, modul keselamatan, suku cadang mesin, kemasan, dan layanan industri. Pemasok, pada gilirannya, membutuhkan pembuat perkakas, pemasok material, penyedia logistik, spesialis perawatan, mitra otomatisasi, laboratorium pengujian, dan personel yang berkualitas. Begitu cukup banyak pemain yang berkonsentrasi di suatu wilayah, biaya transaksi menurun, dan kemungkinan perusahaan lain mendirikan operasi meningkat.
Maharashtra diuntungkan oleh efek penguatan diri ini. Negara bagian ini menggabungkan pasar penjualan utama, pusat industri yang mapan, keahlian pemasok, pelabuhan, dan tenaga kerja terampil. Koridor di sekitar Pune, Mumbai, Nashik, Aurangabad/Sambhajinagar, dan zona industri Bidkin menawarkan perusahaan kesempatan untuk memanfaatkan jaringan yang ada sekaligus mengembangkan area baru. Pendirian pabrik kendaraan besar bertindak sebagai jangkar dalam proses ini. Hal ini meningkatkan prospek pemanfaatan kapasitas jangka panjang bagi pemasok dan mengurangi risiko kegagalan pabrik baru dalam menghasilkan pesanan lokal yang cukup.
Andhra Pradesh dan kawasan industri Sri City mengikuti model serupa di wilayah selatan. Wilayah ini mudah dijangkau dari wilayah metropolitan Chennai, salah satu pusat otomotif dan ekspor terpenting di India. Perusahaan dapat memanfaatkan koneksi pelabuhan, pemasok, dan tenaga kerja yang sudah ada tanpa harus menanggung biaya yang sangat tinggi untuk lokasi utama yang sudah mapan. Uttar Pradesh, di sisi lain, mengandalkan populasi dan basis konsumennya yang sangat besar, perluasan jaringan jalan raya, pusat logistik baru, dan kedekatannya dengan wilayah ibu kota. Rajasthan, dengan Neemrana, menawarkan lokasi di koridor industri antara Delhi dan Mumbai dan menarik bagi produsen yang melayani India utara atau yang ingin mengakuisisi fasilitas industri yang sudah ada.
Persaingan federal ini merupakan komponen kunci dari model investasi India. Negara-negara bagian bersaing dalam hal lahan, infrastruktur, insentif pajak, percepatan perizinan, dan dukungan khusus sektor. Hal ini menciptakan daya tawar bagi investor tetapi juga meningkatkan kompleksitas. "India" bukanlah lokasi yang homogen. Harga listrik, akses lahan, hukum ketenagakerjaan, kecepatan perizinan, ketersediaan air, biaya logistik, dan keahlian administrasi sangat bervariasi. Oleh karena itu, keputusan lokasi yang tepat harus diuraikan hingga tingkat negara bagian, tingkat kawasan industri, dan tingkat kelompok pelanggan tertentu.
Ball bertaruh pada gelombang konsumsi India berikutnya
Pabrik Ball yang direncanakan di Uttar Pradesh memperluas jangkauannya di luar sektor otomotif. Perusahaan ini sudah mengoperasikan pabrik di Taloja, Maharashtra, dan Sri City, Andhra Pradesh. Kini, pabrik kaleng minuman baru dengan dua jalur produksi direncanakan, dijadwalkan mulai beroperasi pada tahun 2029. Bersama-sama, ketiga lokasi tersebut akan membentuk jaringan geografis yang lebih baik untuk melayani wilayah barat, selatan, dan utara India.
Investasi ini mengikuti permintaan yang berbeda dari proyek otomotif, tetapi didasarkan pada logika ekonomi fundamental yang sama. Kaleng aluminium memiliki volume transportasi yang tinggi relatif terhadap nilainya. Jarak yang jauh meningkatkan biaya pengiriman dan kebutuhan akan stok pengaman. Jaringan pabrik regional mengurangi biaya pengiriman, mempersingkat waktu pengiriman, dan mengurangi risiko pelanggan tidak mendapatkan pasokan yang memadai selama permintaan puncak. Karena pabrik baru ini dimaksudkan untuk didukung oleh kontrak pelanggan, maka investasi ini juga kurang spekulatif daripada sekadar memperluas kapasitas untuk mengantisipasi permintaan di masa mendatang.
Sejak memasuki pasar India pada tahun 2016, Ball secara bertahap memperluas kehadirannya. Perusahaan ini memasok berbagai format kaleng untuk merek minuman internasional dan domestik utama. Ekspansi ini didorong oleh harapan bahwa pasar kemasan India tidak hanya akan tumbuh dalam volume tetapi juga mengalami perubahan struktural. Produsen merek membutuhkan kualitas standar, produksi volume tinggi yang andal, permukaan yang dapat dicetak, dan bahan yang dapat didaur ulang. Aluminium juga diuntungkan oleh kemampuan daur ulangnya yang tinggi. Namun, manfaat lingkungan yang sebenarnya bergantung pada sistem pengumpulan, tingkat daur ulang, sumber energi, dan siklus material. Oleh karena itu, pabrik baru tidak secara otomatis berkelanjutan; pabrik tersebut harus diintegrasikan ke dalam infrastruktur pengembalian dan daur ulang yang berfungsi.
Pemilihan lokasi di Uttar Pradesh juga menunjukkan bahwa India utara sedang mengejar ketertinggalan secara industri. Negara bagian ini bukan hanya pasar akhir yang besar, tetapi juga memperluas koridor manufaktur dan logistiknya. Bagi Ball, lokasi ketiga meningkatkan jangkauannya ke sebagian besar negara bagian di India. Hal ini mengurangi ketergantungan pada pabrik individual dan menciptakan redundansi. Di negara dengan jarak yang sangat jauh, pola permintaan yang bervariasi secara regional, dan hambatan infrastruktur yang kadang-kadang terjadi, jaringan produksi yang terdistribusi dapat lebih kuat secara ekonomi daripada satu pabrik pusat yang terlalu besar.
Karya yang sudah ada menjadi jalan pintas strategis
Tidak setiap ekspansi industri dimulai dari lahan kosong. Akuisisi fasilitas produksi perlengkapan sanitasi Global Ceramics di Neemrana oleh Jaipur Capital menunjukkan pentingnya strategi yang disebut brownfield. Lahan industri, bangunan pabrik, mesin, dan aset operasional lainnya dialihkan. Produksi akan berlanjut di bawah platform solusi kamar mandi dan hunian Melozzo Living. Ini berarti bahwa fasilitas yang sudah ada tidak akan ditutup, tetapi justru digunakan sebagai fondasi untuk perluasan kapasitas, pengembangan produk, dan kemitraan baru.
Lahan tersebut mencakup sekitar 20 hektar, atau sedikit lebih dari delapan hektar, dan memiliki luas bangunan sekitar 900.000 kaki persegi. Kapasitas produksi saat ini sekitar 62 ton dan, menurut perusahaan, dapat digandakan menjadi 124 ton dalam waktu 30 hingga 60 hari. Fasilitas ini sebelumnya memproduksi peralatan sanitasi dengan merek sendiri dan sebagai produsen kontrak untuk merek-merek India dan internasional. Oleh karena itu, produk dan hubungan pelanggan yang ada dapat dilanjutkan, sementara struktur kepemilikan baru membuka pasar tambahan.
Secara ekonomi, akuisisi menawarkan beberapa keuntungan. Pabrik yang sudah ada secara signifikan mengurangi waktu produksi. Lahan, bangunan, teknologi pembakaran dan pencetakan, hubungan pemasok, dan karyawan berpengalaman sudah tersedia. Hal ini mengurangi risiko proyek dibandingkan dengan pembangunan baru, yang perizinan, konstruksi, pengoperasian, dan peningkatan produksinya dapat memakan waktu beberapa tahun. Pada saat yang sama, ada risiko mewarisi peralatan yang sudah usang, tata letak yang tidak efisien, atau kewajiban lingkungan dan pemeliharaan yang tersembunyi. Oleh karena itu, sangat penting apakah harga pembelian secara memadai mencerminkan modernisasi yang diperlukan dan risiko operasional.
India menawarkan perspektif ganda untuk produk saniter. Pasar domestik berkembang pesat seiring dengan urbanisasi, pembangunan baru, renovasi, industri perhotelan, dan infrastruktur publik. Pada saat yang sama, pabrik yang kompetitif dapat melayani pelanggan di Timur Tengah, Asia Tenggara, dan Afrika. Hal ini menggeser model bisnis dari merek nasional murni menjadi platform gabungan produksi dalam negeri, manufaktur kontrak, dan ekspor. Mitra produksi India dapat sangat menarik bagi merek internasional berukuran menengah jika mereka dapat menawarkan desain, kualitas yang konsisten, skalabilitas, dan waktu pengiriman yang andal.
Keahlian kami di Asia dalam pengembangan bisnis, penjualan, dan pemasaran

Keahlian kami di Asia dalam pengembangan bisnis, penjualan, dan pemasaran - Gambar: Xpert.Digital
Bidang fokus industri: B2B, digitalisasi (dari AI hingga XR), teknik mesin, logistik, energi terbarukan, dan industri
Informasi selengkapnya di sini:
Pusat tematik yang menawarkan wawasan dan keahlian:
- Platform pengetahuan yang mencakup ekonomi global dan regional, inovasi, dan tren spesifik industri
- Kumpulan analisis, wawasan, dan informasi latar belakang dari area fokus utama kami
- Sebuah tempat untuk mendapatkan keahlian dan informasi tentang perkembangan terkini di bidang bisnis dan teknologi
- Sebuah pusat informasi bagi perusahaan yang mencari informasi tentang pasar, digitalisasi, dan inovasi industri
Kebijakan industri dan produktivitas di India: Peluang dan tantangan
Kebijakan industri menciptakan modal, tetapi bukan produktivitas
Pemerintah India mendukung pembangunan pabrik dengan insentif terkait produksi, program infrastruktur, promosi investasi, dan rezim yang sebagian besar terbuka untuk modal asing. Di banyak sektor industri, investasi asing langsung hingga 100 persen dimungkinkan melalui proses persetujuan otomatis; pembatasan berlaku untuk investor dari negara-negara yang berbagi perbatasan darat. Kebijakan intinya bukan hanya untuk memfasilitasi masuknya modal tetapi juga untuk memberi penghargaan kepada produksi, lapangan kerja, ekspor, dan penciptaan nilai lokal.
Program Insentif Terkait Produksi (PCI) mencakup 14 sektor strategis. Hingga akhir Maret 2026, 892 permohonan telah disetujui. Investasi aktual yang dipicu oleh program-program tersebut melebihi 2,40 triliun rupee, produksi dan penjualan yang dilaporkan melebihi 22,66 triliun rupee, dan ekspor melebihi 15,2 triliun rupee. Program-program tersebut diperkirakan telah mendukung total sekitar 1,415 juta pekerjaan langsung dan tidak langsung, termasuk sekitar 840.000 pekerjaan langsung. Hingga akhir Juni 2026, investasi kumulatif telah meningkat menjadi sekitar 2,58 triliun rupee, menurut data yang lebih baru.
Angka-angka ini menunjukkan bahwa kebijakan industri dapat memengaruhi keputusan swasta. Namun, angka-angka ini tidak membuktikan bahwa setiap produksi yang disubsidi akan kompetitif secara internasional tanpa subsidi. Premi produksi dapat menurunkan ambang batas investasi dan mempercepat skala ekonomi. Namun, jika pemasok lokal, penelitian, pembuatan alat, dan pengembangan keterampilan tetap lemah, ada risiko perakitan akhir yang didukung subsidi dengan penciptaan nilai domestik yang terbatas. Oleh karena itu, keberhasilan tidak boleh diukur hanya berdasarkan volume investasi atau penjualan kotor, tetapi juga berdasarkan produktivitas, kapasitas ekspor, pengadaan lokal, keahlian teknis, dan kemampuan untuk berproduksi secara menguntungkan setelah insentif berakhir.
Waktu pelaksanaannya juga sangat penting. Proyek pabrik yang mulai berproduksi pada tahun 2029 dirancang berdasarkan asumsi permintaan dan biaya yang mencakup beberapa tahun ke depan. Meskipun subsidi bermanfaat, perusahaan juga membutuhkan regulasi yang andal, tarif yang dapat diprediksi, standar teknis yang stabil, dan kepastian hukum. Perubahan yang sering terjadi dapat mengurangi nilai insentif. Kebijakan industri paling efektif ketika tidak secara permanen melindungi investasi individu, tetapi lebih menghilangkan hambatan dan mendorong persaingan.
Infrastruktur mengurangi biaya – tetapi tetap menjadi hambatan
India telah berinvestasi besar-besaran dalam pembangunan jalan raya, kereta api, pelabuhan, bandara, kawasan industri, dan administrasi digital dalam beberapa tahun terakhir. Sebuah studi pemerintah baru-baru ini memperkirakan biaya logistik untuk tahun 2023/24 sekitar 7,97 persen dari produk domestik bruto, atau 9,09 persen dari output sektor non-jasa. Secara absolut, jumlah ini mencapai sekitar 24,01 triliun rupee. Angka-angka ini lebih rendah daripada banyak perkiraan lama yang seringkali bersifat umum dan menunjukkan kemajuan yang terukur.
Namun, bagi masing-masing perusahaan, rata-rata nasional tidak terlalu berarti. Yang penting adalah biaya rantai pasokan tertentu: jarak ke pelanggan, akses pelabuhan, keandalan angkutan kereta api, biaya tol, perjalanan kosong, waktu penanganan, persyaratan barang berpendingin atau berbahaya, dan kualitas pengiriman tahap akhir. Pabrik bumper memiliki profil logistik yang berbeda dari pabrik katup. Komponen plastik yang besar membutuhkan kedekatan dengan pelanggan, sedangkan komponen presisi yang ringkas dapat diangkut dan diekspor melalui jarak yang lebih jauh.
Energi dan air juga merupakan faktor penting. Mesin cetak injeksi modern, bengkel pengecatan, fasilitas pengerjaan logam, dan tungku keramik memiliki profil konsumsi yang sangat berbeda. Panel surya di atap pabrik dapat mengurangi biaya listrik dan emisi, tetapi tidak secara otomatis menggantikan pasokan listrik yang stabil 24/7. Perusahaan membutuhkan akses jaringan listrik, sistem cadangan, penyimpanan, atau energi terbarukan yang dijamin secara kontraktual. Di daerah yang kekurangan air, konsumsi energi untuk proses pengecatan, pendinginan, dan sanitasi keramik dapat menimbulkan risiko terhadap pemilihan lokasi dan perizinan.
Oleh karena itu, kualitas kawasan industri tidak hanya ditentukan oleh harga tanah yang murah. Suatu lokasi benar-benar kompetitif ketika menggabungkan energi yang andal, air, pengolahan air limbah, konektivitas data, pemadam kebakaran perusahaan, bea cukai, perumahan, peluang pelatihan, dan jalur transportasi yang dapat diandalkan. Di sinilah tepatnya ditentukan apakah suatu proyek tetap sesuai jadwal atau menjadi lebih mahal karena banyaknya inefisiensi kecil.
Otomatisasi tidak menggantikan pertanyaan tentang kualifikasi
Sektor manufaktur menyumbang sekitar 16 hingga 17 persen terhadap output ekonomi India dan mempekerjakan lebih dari 27 juta orang. Mengingat besarnya populasi usia kerja, angka ini tidak cukup untuk memenuhi permintaan akan pekerjaan formal yang produktif. Oleh karena itu, gelombang baru pembangunan pabrik memiliki signifikansi makroekonomi yang melampaui investasi dan pendapatan pajak. Hal ini dapat mengalihkan pekerja dari pekerjaan yang kurang produktif ke proses industri yang lebih modern.
Pada saat yang sama, pabrik-pabrik baru lebih otomatis dibandingkan generasi sebelumnya. Sistem transportasi tanpa pengemudi, perencanaan produksi digital, kontrol kualitas yang terhubung jaringan, dan robot kolaboratif mengurangi jumlah tugas-tugas sederhana. Sekitar 570 pekerjaan yang direncanakan di Toyoda Gosei penting, tetapi hal itu mewakili investasi yang signifikan dan tingkat otomatisasi yang tinggi. Oleh karena itu, dampak utama terhadap lapangan kerja tidak hanya akan terjadi di dalam pabrik itu sendiri, tetapi juga di pemasok, perusahaan logistik, perusahaan pemeliharaan, perusahaan konstruksi, dan penyedia layanan lokal.
Bagi India, ini bukanlah argumen menentang otomatisasi. Tanpa kualitas yang konsisten, pengendalian proses, dan produktivitas, pabrik tidak dapat memenuhi permintaan pelanggan global atau melakukan ekspor secara berkelanjutan. Tantangannya terletak pada pelatihan pekerja untuk tugas-tugas yang lebih menuntut: pengoperasian mesin, robotika, penggantian alat, pemeliharaan, pengecatan, jaminan kualitas, analisis data, keselamatan kerja, dan manajemen energi. Perusahaan, sekolah kejuruan, dan pemerintah daerah harus mengembangkan model pelatihan yang sejalan dengan laju perluasan kapasitas.
Dana Moneter Internasional memperkirakan bahwa kondisi kerangka kerja yang lebih ramah inovasi dan pengurangan hambatan bisnis dapat meningkatkan pertumbuhan produktivitas India hampir 40 persen. Angka ini menunjukkan bahwa fase pembangunan selanjutnya kurang bergantung pada penambahan jam kerja daripada pada organisasi yang lebih baik, adopsi teknologi, dan dinamika bisnis. Pabrik-pabrik baru dapat berfungsi sebagai pusat pembelajaran, asalkan pengetahuan tersebut tertanam secara lokal dan tidak sepenuhnya tetap berada di kantor pusat asing.
Lokalisasi menentukan nilai ekonomi
Pendapatan industri pemasok otomotif India mencapai sekitar 7,6 triliun rupee, atau US$85,9 miliar, pada tahun fiskal 2025/26, yang mewakili pertumbuhan sebesar 12,7 persen. Pengiriman ke produsen kendaraan meningkat sebesar 16,3 persen, sementara ekspor mencapai sekitar US$24 miliar. Terlepas dari risiko geopolitik, pertumbuhan industri lebih lanjut sebesar 8 hingga 10 persen diperkirakan akan terjadi pada tahun fiskal 2026/27.
Dinamika ini luar biasa, tetapi perdagangan luar negeri masih menunjukkan ketergantungan. Pada semester pertama tahun 2025/26, ekspor komponen kendaraan meningkat sebesar 9,3 persen menjadi US$12,1 miliar. Impor secara bersamaan tumbuh sekitar 12,5 persen menjadi US$12,3 miliar, menghasilkan defisit perdagangan yang kecil. Oleh karena itu, industri yang berkembang masih membutuhkan impor elektronik, material khusus, mesin, peralatan presisi, dan produk setengah jadi lainnya.
Oleh karena itu, manfaat ekonomi dari pabrik-pabrik asing sangat bergantung pada pengadaan komponen lokal. Jika komponen impor hanya dirakit, lapangan kerja, basis pajak, dan transfer pengetahuan tetap terbatas. Namun, jika pembuatan cetakan, butiran plastik, suku cadang logam, tekstil, elektronik, perangkat lunak, pemeliharaan, dan pengembangan dipasok dari India, rantai nilai yang lebih dalam akan tercipta. Namun, lokalisasi tidak boleh dipaksakan melalui kuota yang kaku jika kualitas dan skalabilitas lokal masih kurang. Jika tidak, biaya akan meningkat, dan daya saing internasional akan terganggu.
Pendekatan yang masuk akal menggabungkan lokalisasi bertahap dengan pengembangan pemasok. Perusahaan-perusahaan besar dapat mengaudit pemasok India, mengkomunikasikan standar teknis, berkomitmen pada volume pembelian jangka panjang, dan memberikan dukungan dalam otomatisasi dan manajemen kualitas. Secara bersamaan, mereka harus membangun berbagai sumber pasokan sehingga ketergantungan lokal tidak hanya menggantikan ketergantungan impor sebelumnya. Ini merupakan pasar yang signifikan bagi produsen mesin Jerman, penyedia otomatisasi, dan penyedia layanan industri: tidak hanya pabrik-pabrik itu sendiri, tetapi juga pemasok mereka membutuhkan peralatan, perangkat lunak, fasilitas pengujian, langkah-langkah efisiensi energi, dan pelatihan lebih lanjut.
Elektromobilitas mengubah para pemenang dalam booming ini
Pasar kendaraan di India sedang tumbuh, tetapi arah teknologinya masih belum jelas. Mesin pembakaran internal akan terus memainkan peran utama untuk waktu yang lama, terutama pada sepeda motor, kendaraan komersial, dan mobil penumpang yang sensitif terhadap harga. Pada saat yang sama, pendaftaran kendaraan listrik meningkat, sementara model hibrida semakin penting. Oleh karena itu, pemasok harus berinvestasi tanpa mengetahui secara pasti seperti apa campuran sistem penggerak di masa depan.
NITTAN sangat rentan terhadap risiko ini karena katup mesin terhubung langsung dengan mesin pembakaran internal. Ekspansi kapasitas yang direncanakan masih bisa menguntungkan jika India mengalami periode transisi yang lebih panjang dan jika pabrik-pabrik tersebut juga memasok pasar ekspor. Namun, perusahaan harus merencanakan dengan cermat periode penyusutan, pemanfaatan kapasitas, dan fleksibilitas teknologi. Pabrik yang mulai beroperasi pada tahun 2027 tidak boleh didasarkan pada asumsi bahwa proporsi sistem penggerak saat ini akan tetap tidak berubah hingga tahun 2040-an.
Produk pemasok lain lebih netral terhadap sistem penggerak. Kursi, bemper, panel instrumen, airbag, dan roda kemudi dibutuhkan baik pada kendaraan bermesin pembakaran internal maupun kendaraan listrik. Mereka mendapat manfaat dari peningkatan penjualan kendaraan dan tingkat perlengkapan yang lebih tinggi, terlepas dari jenis mesinnya. Namun, kendaraan listrik mengubah arsitektur, persyaratan bobot, konsep interior, dan integrasi elektronik. Produsen yang hanya menggunakan komponen yang sudah ada dapat kehilangan lompatan teknologi berikutnya.
Oleh karena itu, peluang industri India tidak hanya terletak pada reproduksi produk yang sudah mapan. Pasar ini dapat menjadi basis pengembangan untuk solusi yang hemat biaya, tangguh, dan hemat energi. Ini termasuk material ringan, integrasi perangkat lunak, manajemen baterai, elektronika daya, sistem termal, dan konsep mobilitas baru. Perusahaan asing yang membangun keahlian pengembangan secara lokal memperoleh lebih dari sekadar biaya produksi: mereka belajar merancang produk untuk pasar yang berkembang pesat dan sensitif terhadap harga.
Risiko terletak pada pelaksanaan dan kelebihan kapasitas
Momentum investasi positif tidak boleh mengaburkan fakta bahwa pembangunan pabrik di India tetap penuh tantangan. Akuisisi lahan dapat tertunda karena masalah kepemilikan, kompensasi, dan kepentingan lokal. Perizinan tersebar di berbagai tingkat administrasi. Peraturan lingkungan, hak air, sambungan listrik, dan jalan akses harus diklarifikasi sejak awal. Bahkan proyek yang diumumkan dengan baik pun dapat gagal selama tahap persiapan karena kurangnya pekerja terampil, kualitas pemasok yang tidak memadai, atau keterlambatan pengadaan peralatan.
Risiko lainnya adalah kelebihan kapasitas. Jika beberapa pemasok secara bersamaan mengejar tingkat pertumbuhan yang tinggi, pasokan dapat melebihi permintaan aktual. Produk standar dengan biaya tetap yang tinggi sangat rentan. Persaingan harga kemudian menekan margin sebelum pabrik beroperasi dengan kapasitas penuh. Oleh karena itu, kontrak pelanggan, komitmen platform, dan skenario volume yang realistis lebih penting daripada perkiraan pasar yang optimis.
Fluktuasi mata uang bekerja dua arah. Rupee yang lebih lemah dapat membuat ekspor lebih kompetitif, tetapi meningkatkan biaya impor mesin, bahan baku, dan komponen. Jika investasi dibiayai dalam yen, dolar, atau euro, dan pendapatan dihasilkan terutama dalam rupee, maka muncul risiko tambahan. Oleh karena itu, perusahaan membutuhkan struktur pembiayaan dan pengadaan yang memberikan lindung nilai alami, daripada bergantung pada nilai tukar yang selalu menguntungkan.
Secara geopolitik, India mendapat manfaat dari diversifikasi rantai pasokan global. Namun, ini tidak berarti bahwa perusahaan akan sepenuhnya menggantikan China. China masih memiliki jaringan pasokan yang sangat padat, kapasitas infrastruktur yang besar, dan tingkat integrasi vertikal yang tinggi. Bagi banyak perusahaan, India adalah pilar tambahan, bukan pengganti sepenuhnya. Mereka yang memandang India semata-mata sebagai pengaman politik meremehkan dinamika pasarnya dan melebih-lebihkan potensi ekspor jangka pendeknya.
Keberlanjutan berubah dari argumen periklanan menjadi pertanyaan tentang biaya
Pabrik-pabrik baru semakin banyak dirancang dengan panel surya, mesin listrik, langkah-langkah efisiensi material, dan manajemen konsumsi digital. Hal ini didorong oleh faktor lingkungan dan ekonomi. Harga energi, persyaratan CO₂ dari pelanggan internasional, kewajiban pelaporan, dan kondisi pembiayaan menjadikan konsumsi sumber daya sebagai faktor biaya yang signifikan. Pabrik yang hemat energi kurang rentan terhadap kenaikan harga dan dapat menawarkan produk dengan profil emisi yang lebih rendah.
Namun, dampaknya bergantung pada detailnya. Mesin cetak injeksi listrik dapat menghemat energi dan beroperasi lebih presisi daripada sistem hidrolik. Bengkel pengecatan modern dapat mengurangi limbah material dan emisi. Kendaraan transportasi tanpa pengemudi mengoptimalkan rute internal. Panel surya mengurangi konsumsi listrik jaringan pada waktu-waktu tertentu dalam sehari. Tidak satu pun dari elemen-elemen ini saja yang menjamin produksi berkelanjutan. Faktor-faktor penting meliputi pemanfaatan kapasitas, bauran energi, tingkat penolakan, konsumsi air, pengelolaan bahan kimia, daur ulang, dan umur produk.
Proses pembakaran memainkan peran sentral dalam produksi peralatan sanitasi. Penggandaan kapasitas tanpa tungku yang lebih efisien akan meningkatkan konsumsi energi dan emisi hampir secara proporsional. Untuk kemasan aluminium, proporsi material daur ulang sangat relevan karena produksi aluminium primer membutuhkan banyak energi. Dalam manufaktur otomotif, pemilihan material, berat, dan kemampuan daur ulang menentukan jejak ekologis. Dengan demikian, keberlanjutan menjadi tantangan teknik, bukan sekadar tindakan simbolis.
Ini menghadirkan peluang bagi India. Pabrik-pabrik baru dapat lebih efisien daripada pabrik-pabrik lama di negara-negara industri maju. Jika energi terbarukan, desain proses modern, dan ekonomi sirkular diintegrasikan sejak awal, negara ini tidak perlu mengulangi setiap tahapan pembangunan historisnya. Sebaliknya, jika stabilitas jaringan listrik, infrastruktur daur ulang, dan pengendalian lingkungan kurang memadai, ada risiko produksi yang intensif energi dan sumber daya dipindahkan tanpa efek modernisasi yang sepadan.
Apa arti ledakan pabrik bagi perusahaan-perusahaan Eropa?
Bagi perusahaan-perusahaan Eropa dan Jerman, industrialisasi India membuka tiga peran berbeda. Pertama, produsen dapat memproduksi sendiri jika pasar lokal menjanjikan skalabilitas yang memadai. Kedua, pembuat mesin, penyedia perangkat lunak, spesialis otomatisasi, perusahaan energi, dan konsultan teknis dapat melengkapi pabrik-pabrik baru tersebut. Ketiga, pemasok menengah dapat bermitra dengan perusahaan-perusahaan India untuk memproduksi secara lokal atau melayani pasar regional.
Masuk ke pasar tidak boleh hanya didasarkan pada upah rendah. Biaya tenaga kerja seringkali hanya mewakili sebagian kecil dari total biaya untuk sistem otomatis. Yang lebih penting adalah kedekatan dengan pelanggan, ketersediaan sistem, tingkat kerusakan, energi, logistik, pembiayaan, pajak, kualitas pemasok, dan upaya manajemen. Tolok ukur yang tepat bukanlah upah per jam, tetapi total biaya produk berkualitas tinggi untuk pelanggan.
Pilihan antara pembangunan baru (greenfield), pembangunan yang sudah ada (brownfield), dan usaha patungan (joint venture) juga membutuhkan keputusan yang cermat. Pembangunan baru menawarkan proses yang optimal, standar keberlanjutan modern, dan kendali penuh, tetapi membutuhkan waktu. Akuisisi mempercepat akses pasar tetapi mungkin melibatkan masalah teknis warisan. Usaha patungan memfasilitasi hubungan, perekrutan, dan pengadaan lokal, tetapi menciptakan tata kelola dan konflik kepentingan. Contoh Neemrana menunjukkan kecepatan pendekatan brownfield; proyek-proyek di Bidkin dan Uttar Pradesh menggambarkan jangkauan strategis dari pembangunan baru yang dirancang khusus.
Perusahaan yang tidak memperlakukan India hanya sebagai lokasi produksi yang diperluas akan sukses. Kepemimpinan lokal, adaptasi produk, pengadaan, pengembangan, dan pengambilan keputusan yang cepat sangat penting untuk menanggapi pasar yang beragam. Rencana peningkatan produksi multi-tahun sama pentingnya. Lahan, konstruksi, dan mesin hanyalah bagian yang terlihat. Kualifikasi pemasok, pengembangan kepemimpinan, hubungan pemerintah, budaya kerja, dan akuisisi pelanggan menentukan kesuksesan sejati.
Uji coba industri di India dimulai setelah upacara peletakan batu pertama
Pabrik-pabrik baru dari pemasok otomotif, produsen kemasan, dan produsen terkait konstruksi mengirimkan sinyal yang kuat. Hal ini menunjukkan bahwa perusahaan-perusahaan tidak lagi hanya mengamati India, tetapi secara aktif membangun kapasitas untuk paruh kedua dekade ini. Peluncuran produksi pada tahun 2027 dan 2029 mencerminkan ekspektasi jangka panjang terkait penjualan kendaraan, konsumsi, urbanisasi, dan rantai pasokan regional. Yang sangat menarik adalah kenyataan bahwa banyak proyek terkait dengan pelanggan tertentu, klaster yang sudah ada, atau segmen penjualan yang sudah berkembang.
Pada saat yang sama, kesenjangan antara pengumuman investasi dan daya saing industri tetap signifikan. Sebuah pabrik hanya menciptakan nilai berkelanjutan ketika meningkatkan produksi sesuai jadwal, mencapai standar kualitas, mengembangkan pemasoknya, melatih karyawannya, dan tetap menguntungkan tanpa memerlukan perlakuan khusus secara permanen. Oleh karena itu, fase krusial dimulai bukan dengan upacara peletakan batu pertama, tetapi dengan produksi pertama, keluhan pelanggan, perubahan model, dan putaran pengurangan biaya.
Tantangan utama bagi perekonomian India adalah mengubah pabrik-pabrik individual menjadi sistem produksi yang padat. Hal ini membutuhkan perusahaan menengah berkinerja tinggi, pembuatan peralatan, penelitian, pelatihan teknis, infrastruktur yang andal, dan pasar modal yang kompetitif. Jika ini berhasil, pangsa industri dapat tumbuh tanpa India harus meninggalkan model berbasis jasa yang telah sukses. Industri dan jasa, pada kenyataannya, saling memperkuat: pabrik membutuhkan perangkat lunak, logistik, pembiayaan, pengembangan, dan analisis data; jasa modern, pada gilirannya, menarik klien industri yang stabil.
Oleh karena itu, alasannya bukanlah euforia maupun skeptisisme. India tidak akan menggantikan China sebagai pusat manufaktur komprehensif dalam jangka pendek. Namun, India berkembang menjadi pusat industri kedua yang sangat diperlukan dengan basis permintaannya sendiri. Justru kemandirian inilah yang membuat lokasi tersebut lebih menarik daripada sekadar pilihan cadangan. Mereka yang membangun jaringan lokal, produk yang sesuai, dan rantai pasokan yang kuat sejak dini dapat berpartisipasi dalam transformasi struktural multi-tahun. Sebaliknya, mereka yang mengandalkan keuntungan biaya cepat atau slogan politik kemungkinan akan gagal karena kompleksitas pasar.
Oleh karena itu, ledakan sektor manufaktur memang nyata, tetapi belum pasti. Hal ini mencerminkan janji ekonomi yang besar: India dapat menggabungkan pertumbuhan, lapangan kerja, dan modernisasi teknologi. Apakah ini akan mengarah ke era industri baru bergantung pada produktivitas, pelaksanaan, dan penciptaan nilai lokal. Di situlah letak persaingan sebenarnya – bukan antara pengumuman, tetapi antara pabrik-pabrik yang secara konsisten menghasilkan hasil yang lebih baik.
🎯🎯🎯 Pusat industri B2B berbasis data sebagai solusi semi-internal

Solusi semi-internal: Bagaimana Xpert.Digital menutup kesenjangan operasional dalam pemasaran dan penjualan B2B – Bisnis Cerdas Berbasis Konten - Gambar: Xpert.Digital
Xpert.Digital adalah pusat industri B2B berbasis data yang dipimpin oleh Konrad Wolfenstein . Perusahaan ini bertindak sebagai solusi eksternal, yang hampir bersifat internal, bagi mitra industri, menutup kesenjangan operasional dalam pemasaran, konten, dan penjualan – tanpa memerlukan sumber daya tambahan di pihak klien.
Informasi selengkapnya di sini:
Mitra pemasaran dan pengembangan bisnis global Anda
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini [email protected]:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.