Kebangkitan Jerman dimulai dengan kekecewaan terhadap model kesuksesan lama: Sebuah jalan menuju pembaruan ekonomi
Xpert Pra-Rilis

Available in 27 languages 📢
Lebih suka Xpert.Digital di GoogleⓘDiterbitkan pada: 4 Oktober 2026 / Diperbarui pada: 4 Oktober 2026 – Penulis: Konrad Wolfenstein
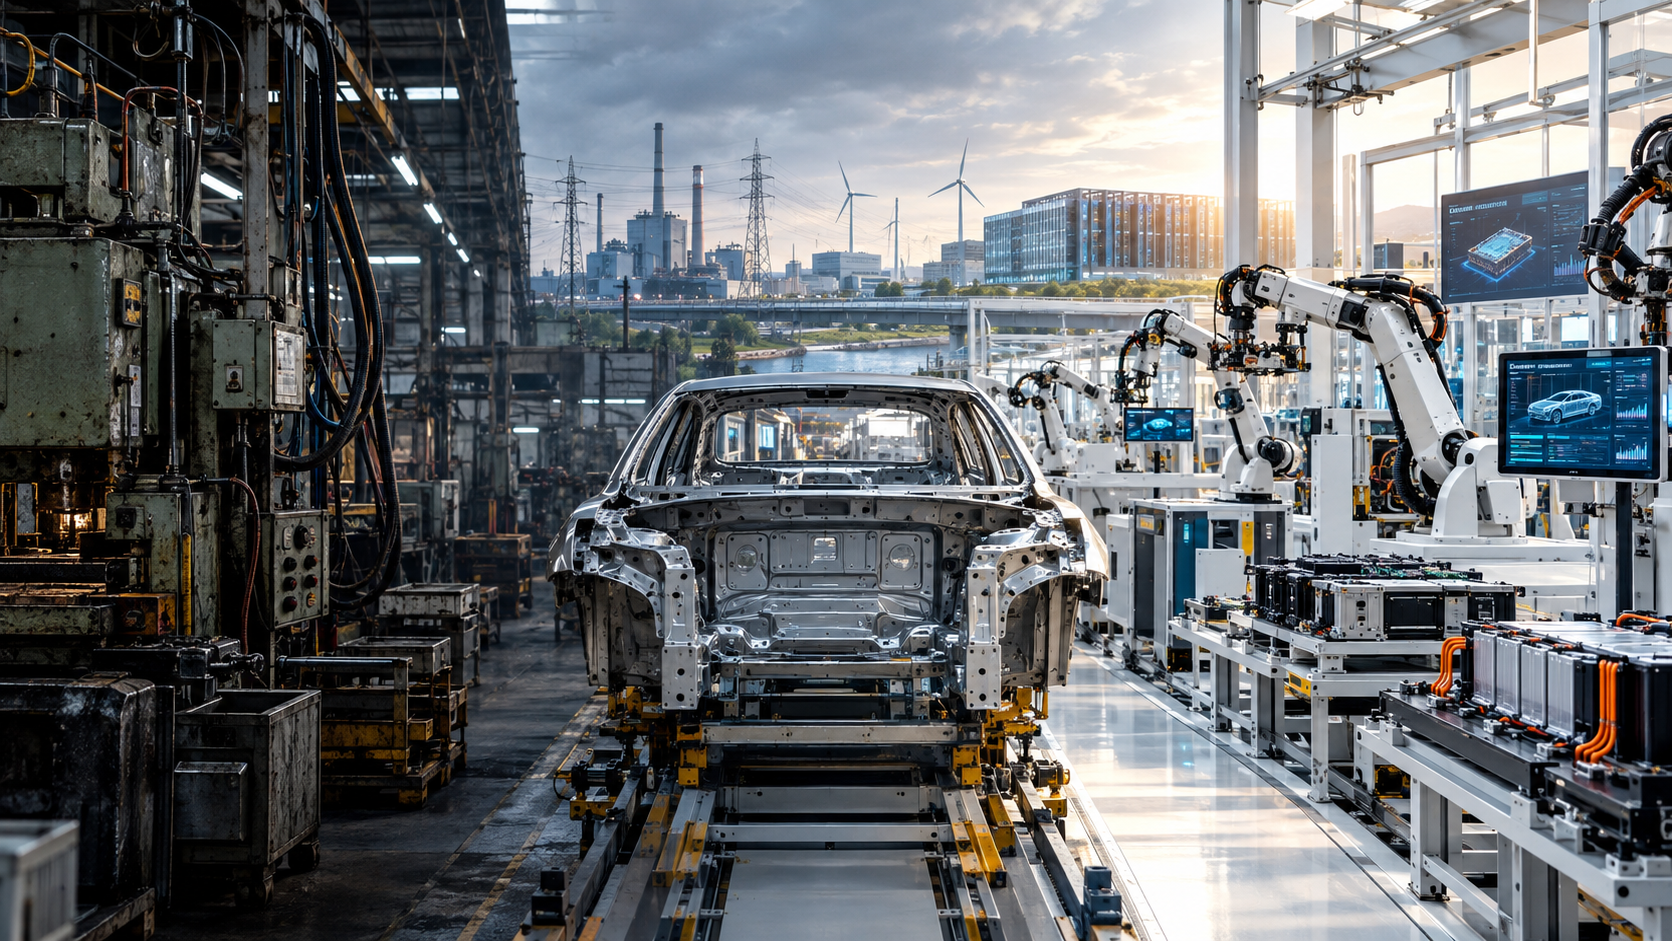
Kebangkitan Jerman dimulai dengan kekecewaan terhadap model kesuksesan lama: Jalan menuju pembaruan ekonomi – citra kreatif tentang topik ini, dengan AI: Xpert.Digital
Reformasi untuk masa depan: Transformasi struktural Jerman dalam fokus
Dari krisis menuju peluang: tantangan industri Jerman
Jalan menuju pemulihan: Harga energi dan birokrasi – Lokasi Jerman menjadi faktor dalam transisi
Kesulitan ekonomi yang sedang berlangsung bukanlah fenomena sementara, melainkan ekspresi dari penataan ulang struktural yang mendalam pada model ekonomi. Selama beberapa dekade, negara ini diuntungkan oleh sektor industri yang kuat, harga energi yang menguntungkan, dan integrasi yang erat dengan pasar global. Namun, zaman telah berubah: biaya tenaga kerja yang tinggi, tantangan demografis, keterlambatan digital, dan ketegangan geopolitik berdampak buruk pada perekonomian Jerman.
Meskipun data ekonomi saat ini mungkin menunjukkan pemulihan, hal ini tidak boleh mengaburkan masalah yang ada. Pertumbuhan sering kali didasarkan pada pengeluaran pemerintah daripada fondasi ekonomi yang kokoh. Perusahaan seperti Volkswagen merupakan contoh tantangan yang muncul dari model bisnis yang sudah ketinggalan zaman. Reformasi yang berani sangat penting untuk menjaga daya saing dan memulai kebangkitan kembali. Jerman tidak hanya harus mengoptimalkan proses industrinya tetapi juga menciptakan kerangka kerja untuk inovasi, investasi, dan tenaga kerja terampil. Hanya dengan demikian negara ini dapat kembali menjadi lokasi terkemuka untuk bisnis dan industri.
Bukan kemunduran yang tak terhindarkan – melainkan kegagalan tanpa kemauan radikal untuk melakukan reformasi
Jerman tidak mengalami kemerosotan ekonomi tipikal yang akan terselesaikan dengan penurunan suku bunga, peningkatan pengeluaran pemerintah, dan sedikit optimisme. Negara ini sedang mengalami penataan ulang struktural model ekonominya. Selama beberapa dekade, kesuksesannya didasarkan pada sektor industri yang berkinerja tinggi, energi yang relatif murah, hubungan erat dengan Tiongkok, pasar global yang terbuka, produk-produk yang unggul secara teknologi, dan pemerintahan yang dapat diandalkan. Beberapa prasyarat ini sekarang hanya berlaku dalam batas tertentu atau bahkan tidak berlaku sama sekali. Pada saat yang sama, beban baru telah muncul: tekanan demografis, biaya tenaga kerja yang tinggi, proses perizinan yang lambat, sistem pajak dan transfer yang kompleks, pemerintah daerah yang kelebihan beban, keterlambatan digital, dan fragmentasi geopolitik yang semakin meningkat.
Situasinya serius, tetapi sama sekali tidak tanpa harapan. Jerman masih memiliki modal industri yang besar, tenaga profesional yang sangat terampil, organisasi penelitian yang efisien, perusahaan menengah yang kuat, merek yang diakui secara global, dan lokasi sentral di dalam pasar tunggal Eropa. Oleh karena itu, masalahnya bukanlah kurangnya substansi ekonomi, melainkan menurunnya kemampuan untuk menerjemahkan substansi yang ada dengan cukup cepat menjadi produk baru, model bisnis yang dapat diskalakan, dan investasi produktif. Di sinilah letak bahaya sebenarnya: Jerman masih cukup kuat untuk menekan tekanan reformasi, tetapi sudah terlalu lemah untuk menanggung keraguan selama bertahun-tahun lagi.
Peningkatan tersebut menutupi erosi struktural
Sekilas, data ekonomi untuk tahun 2026 memberikan sinyal yang meyakinkan. Setelah dua tahun yang sangat lemah dan pertumbuhan riil hanya 0,2 persen pada tahun 2025, output ekonomi diperkirakan akan kembali meningkat. Pada musim gugur tahun 2026, perkiraan utama untuk keseluruhan tahun berkisar antara sekitar 1,1 dan 1,3 persen. Perbaikan ini disambut baik, tetapi tidak boleh disalahartikan sebagai pemulihan yang berkelanjutan. Sebagian besar pertumbuhan berasal dari pengeluaran pemerintah, program infrastruktur, investasi pertahanan, insentif pajak, dan permintaan domestik yang lebih stabil. Perdagangan luar negeri, yang dulunya merupakan pilar utama pertumbuhan Jerman, hanya memberikan dorongan yang lemah atau bahkan negatif.
Perbedaan krusial terletak antara pertumbuhan siklikal dan pertumbuhan potensial. Pertumbuhan siklikal menunjukkan seberapa kuat suatu ekonomi dapat pulih dari periode kelemahan dalam jangka pendek. Pertumbuhan potensial, di sisi lain, menggambarkan seberapa cepat ekonomi dapat tumbuh secara berkelanjutan tanpa menciptakan ketidakseimbangan baru. Di sinilah letak masalah inti Jerman. Perkiraan pertumbuhan output potensial saat ini hanya berkisar beberapa persepuluh poin persentase. Tanpa reformasi, pertumbuhan dapat hampir terhenti pada akhir dekade ini. Peningkatan sementara kemudian hanya akan menjadi pemulihan dalam jalur pertumbuhan jangka panjang yang semakin datar.
Diagnosis ini menjelaskan mengapa sentimen ekonomi dan kinerja ekonomi yang terukur dapat menyimpang untuk sementara waktu. Bahkan jika pesanan meningkat, konsumen kembali berbelanja lebih banyak, dan investasi publik meningkat, biaya operasional yang tinggi, peningkatan produktivitas yang rendah, dan pasokan tenaga kerja yang menyusut tetap ada. Ekonomi yang lebih kuat memberi waktu, tetapi tidak menggantikan reformasi. Dalam skenario terburuk, hal itu bahkan menghilangkan tekanan politik untuk bertindak dari perdebatan sebelum masalah mendasar diselesaikan.
Volkswagen adalah ujian ketahanan bagi model industri
Volkswagen merupakan contoh nyata krisis industri Jerman karena hampir semua konflik di negara itu terkonsentrasi di dalam perusahaan tersebut. Konflik-konflik ini meliputi biaya tetap yang tinggi, struktur perusahaan yang kompleks, pengaruh politik, perjanjian perundingan kolektif yang menuntut, strategi teknologi paralel, meningkatnya tekanan persaingan dari Tiongkok, proyek perangkat lunak yang menantang, hambatan perdagangan baru, dan transisi yang mahal menuju mobilitas listrik. Perusahaan ini tidak lemah karena tidak mampu membangun mobil. Perusahaan ini berada di bawah tekanan karena logika ekonomi dari model sukses sebelumnya tidak lagi berfungsi dengan andal.
Angka-angka tersebut menggambarkan tekanan yang ada. Meskipun Volkswagen mencapai penjualan sekitar €321,9 miliar pada tahun 2025, laba operasionalnya turun menjadi sekitar €8,9 miliar, penurunan lebih dari setengahnya. Pengembalian operasional atas penjualan turun dari 5,9 menjadi 2,8 persen. Biaya khusus, tarif AS, efek mata uang, dan penyesuaian strategi produk Porsche memainkan peran penting dalam hal ini. Namun, bahkan setelah menyesuaikan faktor-faktor ini, profitabilitas tetap berada di bawah tingkat yang dibutuhkan oleh perusahaan global padat modal untuk membenarkan investasi besar dalam baterai, perangkat lunak, arsitektur elektronik, platform baru, dan peningkatan pabrik.
Oleh karena itu, Volkswagen bukanlah bukti dari kemerosotan industri Jerman yang tak terhindarkan, melainkan bukti dari keterlambatan yang berbahaya dalam melakukan penyesuaian yang diperlukan. Terlalu banyak varian, merek, platform, dan tahapan pengambilan keputusan meningkatkan biaya dan memperlambat proses. Pada saat yang sama, pabrik harus dimanfaatkan secara maksimal, lapangan kerja harus dijamin, dan kepentingan regional harus dipertimbangkan. Apa yang dari perspektif bisnis tampak sebagai penyederhanaan yang konsisten dengan cepat berubah menjadi konflik politik dan sosial. Ketegangan inilah yang menjadi ciri seluruh lanskap industri: Jerman seringkali mengetahui perubahan apa yang dibutuhkan, tetapi kekurangan kerangka kerja yang cukup kuat untuk mendistribusikan biaya, risiko, dan transisi dengan cepat.
Oleh karena itu, pelajaran utamanya bukanlah bahwa Jerman harus menyelamatkan Volkswagen. Sebaliknya, negara tersebut harus menciptakan kondisi di mana bahkan perusahaan industri besar pun dapat mengambil keputusan lebih cepat, memproduksi secara lebih hemat biaya, dan mengembangkan teknologi baru secara menguntungkan. Perusahaan itu sendiri tetap bertanggung jawab dalam proses ini. Kebijakan lokasi tidak boleh melanggengkan struktur yang tidak efisien. Kebijakan tersebut harus memfasilitasi investasi, memungkinkan persaingan, dan memberikan jaminan sosial selama perubahan struktural, tanpa mendikte hasilnya.
Kebangkitan Tiongkok mengakhiri pembagian kerja yang nyaman
Model Jerman-Tiongkok sebelumnya sederhana dan sangat menguntungkan: perusahaan-perusahaan Jerman menjual kendaraan, mesin, produk kimia, dan peralatan berkualitas tinggi ke pasar yang berkembang pesat. Sebagai imbalannya, Tiongkok memasok barang-barang konsumsi dan produk setengah jadi yang murah. Pembagian kerja ini telah berakhir. Perusahaan-perusahaan Tiongkok tidak lagi hanya menjadi pemasok yang hemat biaya di berbagai industri, tetapi juga pesaing yang kuat secara teknologi. Hal ini terutama terlihat pada kendaraan listrik, baterai, teknologi surya, elektronika daya, platform digital, dan semakin banyak juga di bidang teknik mesin.
Di pasar otomotif Tiongkok, hampir 55 persen kendaraan baru yang terjual adalah kendaraan listrik pada tahun 2025. Lebih dari 13 juta mobil listrik terjual di sana dalam satu tahun. Pangsa pasar sekitar 60 persen diperkirakan akan tercapai pada tahun 2026. Pada saat yang sama, tujuh dari sepuluh kendaraan listrik bertenaga baterai di Tiongkok sudah lebih murah daripada kendaraan bermesin pembakaran internal rata-rata yang sebanding pada tahun 2025. Hal ini secara fundamental mengubah lanskap persaingan. Produsen Jerman tidak lagi hanya menghadapi penyedia berbiaya rendah yang didukung negara, tetapi juga perusahaan yang sangat terintegrasi dengan pasar domestik yang besar, siklus pengembangan yang singkat, keahlian baterai internal, perangkat lunak berkinerja tinggi, dan strategi penetapan harga yang agresif.
Dengan demikian, pasar Tiongkok telah berubah dari sumber pendapatan menjadi lahan uji strategis. Pemasok Jerman harus mengembangkan produk lokal di sana lebih cepat, beradaptasi lebih efektif dengan ekosistem perangkat lunak Tiongkok, dan sekaligus mencegah kemampuan teknologi utama bermigrasi sepenuhnya keluar dari Eropa. Ditambah lagi dengan meningkatnya tekanan ekspor. Ketika pasar domestik Tiongkok melemah pada tahun 2026, produsen Tiongkok secara signifikan meningkatkan ekspor kendaraan mereka. Model listrik memainkan peran yang sangat penting dalam hal ini. Oleh karena itu, persaingan semakin intensif tidak hanya di Tiongkok, tetapi juga di Eropa, Amerika Selatan, Asia Tenggara, dan Timur Tengah.
Namun, mengisolasi Eropa bukanlah solusi yang tepat. Tarif dapat mengimbangi kondisi persaingan yang tidak adil dan memberikan waktu untuk penyesuaian, tetapi tidak dapat mengimbangi kurangnya produktivitas. Mereka yang bersaing hanya berdasarkan langkah-langkah protektif akan meningkatkan biaya transformasi dan melemahkan insentif untuk inovasi. Sebaliknya, Jerman dan Eropa membutuhkan strategi ganda: kebijakan perdagangan yang konsisten dan tegas dalam kasus distorsi yang terbukti, dan pada saat yang sama, pasar tunggal yang terbuka dan kompetitif yang memungkinkan investasi, peningkatan skala, dan kerja sama industri yang lebih cepat.
Industri otomotif tidak hanya kehilangan penjualan, tetapi juga profitabilitas
Industri otomotif Jerman tetap menjadi kekuatan ekonomi yang besar. Pada tahun 2025, industri ini menghasilkan pendapatan sekitar €533,7 miliar dan mempekerjakan rata-rata hampir 732.000 orang. Pada saat yang sama, total pendapatan menurun sebesar 1,5 persen dan jumlah tenaga kerja menurun sebesar 5,3 persen. Kehilangan pekerjaan sangat terasa di kalangan pemasok dan produsen suku cadang. Penjualan ke luar negeri menurun, sementara investasi di luar Jerman meningkat lebih signifikan. Perkembangan ini menunjukkan bahwa industri ini tidak hanya menghilang, tetapi penciptaan nilainya sedang didistribusikan kembali secara geografis dan teknologi.
Pada paruh pertama tahun 2026, tekanan semakin meningkat. Pendapatan gabungan dari tiga produsen besar Jerman, Volkswagen, Mercedes-Benz, dan BMW, mencapai sekitar €284 miliar, 2,9 persen lebih rendah dari tahun sebelumnya. Laba sebelum bunga dan pajak (EBIT) mereka turun sekitar 19 persen menjadi €13 miliar. Aspek yang sangat bermasalah adalah tidak hanya penjualan unit dan pangsa pasar yang menurun, tetapi juga kemampuan untuk menghasilkan keuntungan yang cukup dari pendapatan yang tinggi. Margin yang lebih rendah, pada gilirannya, melemahkan pembiayaan transformasi.
Industri ini masih memiliki kekuatan inovatif yang cukup besar. Pada tahun 2024, perusahaan otomotif Jerman menghabiskan sekitar €59,4 miliar di seluruh dunia untuk penelitian dan pengembangan, lebih dari €31 miliar di antaranya diinvestasikan di dalam negeri. Hal ini membantah klaim sederhana bahwa industri ini telah sepenuhnya ketinggalan dalam hal kemajuan teknologi. Masalah sebenarnya terletak bukan pada kurangnya penelitian, melainkan pada kecepatan penerjemahan penelitian menjadi produk yang kompetitif, terjangkau, dan dapat diskalakan. Jerman banyak berkembang, tetapi seringkali melakukan industrialisasi terlalu lambat dan terlalu mahal.
Oleh karena itu, kekuatan industri di masa depan tidak akan diukur semata-mata dari pangsa merek Jerman dalam manufaktur kendaraan tradisional. Yang terpenting, yang akan menjadi penentu adalah bagian mana dari rantai nilai baru yang tetap berada di negara tersebut: sel baterai dan manajemen baterai, elektronika daya, semikonduktor, perangkat lunak kendaraan, pengemudian otomatis, ruang data industri, daur ulang, dan layanan digital. Suatu negara dapat terus merakit banyak kendaraan dan tetap kehilangan kepentingan strategis jika teknologi, platform, dan ekosistem data yang paling menguntungkan dikendalikan di tempat lain.
Harga energi merupakan indikator lokasi, bukan masalah yang terpencil
Masalah energi Jerman sering kali dibesar-besarkan atau diremehkan. Keduanya menyesatkan. Tidak setiap perusahaan menggunakan energi secara intensif, dan pelanggan industri besar membayar tarif yang berbeda dibandingkan bisnis menengah. Meskipun demikian, biaya listrik di Jerman merupakan kerugian yang signifikan dibandingkan dengan negara-negara Eropa lainnya. Untuk konsumen komersial menengah dengan konsumsi tahunan antara 500 dan 2.000 megawatt-jam, harga pada paruh kedua tahun 2025 adalah €22,64 per 100 kilowatt-jam. Rata-rata Uni Eropa adalah €18,37. Hal ini menempatkan Jerman di antara lokasi termahal di Uni Eropa.
Untuk industri kimia, logam, kaca, kertas, bahan bangunan, dan sebagian dari industri pemasok otomotif, perbedaan tersebut secara langsung memengaruhi keputusan investasi. Yang lebih penting lagi adalah ekspektasi biaya di masa depan. Perusahaan berinvestasi pada fasilitas dengan masa pakai sepuluh, dua puluh, atau lebih tahun. Regulasi yang tidak jelas mengenai biaya jaringan listrik, kapasitas pembangkit listrik, hidrogen, harga CO₂, dan langkah-langkah bantuan industri tidak hanya meningkatkan biaya berkelanjutan tetapi juga risiko yang dirasakan. Suatu lokasi dapat menjadi tidak menarik secara ekonomi sebelum kekurangan energi yang sebenarnya terjadi karena ketidakpastian meningkatkan biaya modal.
Harga listrik industri sementara dapat menstabilkan penciptaan nilai yang intensif energi, tetapi tidak boleh menjadi pengganti permanen untuk sistem energi yang berfungsi. Faktor-faktor penting meliputi perluasan jaringan yang lebih cepat, kapasitas yang lebih terjamin, insentif berbasis pasar untuk penyimpanan dan permintaan yang fleksibel, opsi impor yang realistis untuk hidrogen dan turunannya, serta koordinasi Eropa yang lebih baik. Komponen harga yang diberlakukan pemerintah dan biaya jaringan juga harus ditinjau. Keberhasilan transisi energi diukur tidak hanya dari pangsa energi terbarukan, tetapi juga dari apakah keamanan pasokan, perlindungan iklim, dan biaya keseluruhan yang kompetitif tercapai secara bersamaan.
Birokrasi terutama menghambat kecepatan
Debat di Jerman tentang birokrasi seringkali hanya berfokus pada jam kerja dan jumlah uang. Biaya birokrasi tahunan yang tercatat bagi bisnis mencapai lebih dari 60 miliar euro. Jumlah ini memang besar, tetapi hanya mewakili sebagian dari beban yang ada. Kerugian yang lebih besar timbul dari penundaan, ketidakpastian, dan hilangnya perhatian dari para pengusaha. Ketika investasi disetujui selama beberapa tahun, kewajiban pelaporan harus dipenuhi berkali-kali, dan otoritas tidak dapat bertukar data, maka timbul biaya peluang yang tidak dapat sepenuhnya ditangkap oleh perhitungan standar apa pun.
Hal ini sangat berdampak pada usaha kecil dan menengah (UKM). Perusahaan besar dapat memiliki departemen sendiri untuk urusan hukum, pelaporan keberlanjutan, pengendalian ekspor, perlindungan data, dan pengelolaan izin. Bagi UKM, kewajiban yang sama menyita sebagian besar tenaga kerja terampil yang tersedia. Survei menunjukkan bahwa sebagian besar perusahaan telah merasakan peningkatan beban birokrasi dalam beberapa tahun terakhir. Beberapa bahkan harus mempekerjakan staf tambahan, bukan untuk mengembangkan produk baru atau mendapatkan pelanggan, tetapi untuk memproses peraturan.
Pengurangan birokrasi yang efektif membutuhkan lebih dari sekadar menghilangkan formulir individual. Pertama, kewajiban pelaporan harus dikonsolidasikan di seluruh departemen dan tingkatan pemerintahan. Kedua, pemerintah pada prinsipnya hanya perlu mengumpulkan data sekali dan kemudian menggunakannya kembali dengan cara yang sesuai dengan hukum. Ketiga, undang-undang baru mewajibkan pengujian praktis wajib dengan usaha kecil dan menengah. Keempat, proses perizinan harus berjalan secara paralel, bukan berurutan. Kelima, tenggat waktu, tanggung jawab, dan antarmuka digital harus didefinisikan dengan jelas dan dapat ditegakkan.
Deregulasi bukan berarti tidak adanya aturan. Standar perlindungan lingkungan, tenaga kerja, dan konsumen yang andal merupakan keunggulan kompetitif jika diimplementasikan secara komprehensif, netral terhadap teknologi, dan efisien. Oleh karena itu, tujuannya bukanlah melemahnya supremasi hukum, melainkan supremasi hukum yang lebih efektif. Aturan yang tidak dapat dipantau, membutuhkan waktu bertahun-tahun untuk pengambilan keputusan, atau memerlukan banyak lapisan dokumentasi tidak memberikan perlindungan yang lebih baik. Aturan tersebut hanya melemahkan penerimaan terhadap regulasi yang masuk akal.
Negara harus mengubah dirinya dari pemohon menjadi fasilitator
Kelemahan digital administrasi publik bukanlah masalah kenyamanan, melainkan penghambat produktivitas. Jerman memiliki keahlian terkemuka di bidang semikonduktor, otomatisasi industri, teknik mesin, dan teknologi mutakhir. Pada saat yang sama, kinerja administrasi digitalnya masih di bawah rata-rata Eropa. Pada tahun 2025, Jerman mencapai 78,11 dari 100 poin untuk layanan digital bagi warga negara, sementara rata-rata Uni Eropa adalah 84,64 poin. Untuk layanan bagi bisnis, skor Jerman adalah 77,76 poin dibandingkan dengan 88,59 poin di Uni Eropa.
Keterlambatan pemrosesan bukan semata-mata disebabkan oleh kurangnya perangkat lunak. Distribusi tanggung jawab federal, register yang tidak konsisten, standar teknis yang berbeda, dan kerangka hukum yang kompleks menghambat digitalisasi yang komprehensif. Banyak proses hanya didigitalisasi secara dangkal: PDF dapat diunduh secara online, tetapi setelah selesai, diproses secara manual di internal. Namun, administrasi yang produktif membutuhkan alur kerja digital dari aplikasi hingga keputusan, identitas bersama, register yang dapat dioperasikan, dan pemeriksaan kelayakan otomatis.
Bagi bisnis, akun bisnis digital pusat harus mengkonsolidasikan semua interaksi dengan pemerintah dan jaminan sosial. Data utama, izin, laporan statistik, informasi pajak, dan permohonan hibah dapat dikelola di sana berdasarkan prinsip entri data tunggal. Kecerdasan buatan dapat lebih membantu dengan melakukan pra-penyaringan permohonan, menerapkan perubahan hukum, dan mengurangi beban staf administrasi. Namun, hal ini membutuhkan tanggung jawab yang jelas, ruang data yang aman, dan antarmuka yang terstandarisasi.
Oleh karena itu, reformasi yang krusial menyangkut arsitektur negara. Jerman membutuhkan standar umum yang mengikat dan komponen dasar pusat, tanpa mengendalikan setiap aplikasi kota secara terpusat. Federalisme harus memungkinkan keragaman, tetapi tidak membenarkan ketidaksesuaian teknis yang permanen. Di mana layanan administrasi yang identik disediakan, blok bangunan digital yang identik harus digunakan. Negara harus berevolusi dari produsen solusi individual dan terisolasi menjadi operator platform yang andal.
Keahlian kami di Uni Eropa dan Jerman dalam pengembangan bisnis, penjualan, dan pemasaran

Keahlian kami di Uni Eropa dan Jerman dalam pengembangan bisnis, penjualan, dan pemasaran - Gambar: Xpert.Digital
Bidang fokus industri: B2B, digitalisasi (dari AI hingga XR), teknik mesin, logistik, energi terbarukan, dan industri
Informasi selengkapnya di sini:
Pusat tematik yang menawarkan wawasan dan keahlian:
- Platform pengetahuan yang mencakup ekonomi global dan regional, inovasi, dan tren spesifik industri
- Kumpulan analisis, wawasan, dan informasi latar belakang dari area fokus utama kami
- Sebuah tempat untuk mendapatkan keahlian dan informasi tentang perkembangan terkini di bidang bisnis dan teknologi
- Sebuah pusat informasi bagi perusahaan yang mencari informasi tentang pasar, digitalisasi, dan inovasi industri
Investasi infrastruktur: Kunci menuju kesuksesan
Pajak yang tinggi memperparah kekurangan tenaga kerja terampil
Jerman tidak hanya kekurangan tenaga kerja, tetapi juga kurang memanfaatkan tenaga kerja yang ada. Pada tahun 2024, beban pajak rata-rata per orang yang berpenghasilan tunggal mencapai 47,9 persen dari total biaya tenaga kerja, tertinggi kedua di antara negara-negara OECD. Rata-rata OECD adalah 34,9 persen. Hal ini membuat perekrutan tenaga kerja menjadi lebih mahal bagi perusahaan dan sekaligus mengurangi manfaat finansial dari pekerjaan tambahan bagi karyawan.
Tingkat pajak marjinal yang tinggi sangat bermasalah. Mereka yang menambah jam kerja atau beralih dari pekerjaan paruh waktu ke pekerjaan tetap mungkin secara bersamaan kehilangan tunjangan dan membayar pajak serta iuran jaminan sosial yang lebih tinggi. Hal ini sering memengaruhi pencari nafkah kedua, orang tua tunggal, dan rumah tangga berpenghasilan rendah atau menengah. Oleh karena itu, setiap reformasi harus mempertimbangkan keterkaitan antara pajak penghasilan, iuran jaminan sosial, tunjangan perumahan, tunjangan anak, dan tunjangan lainnya. Pengurangan pajak individu menjadi tidak efektif jika hak-hak tersebut tiba-tiba dihilangkan di tempat lain.
Mengurangi beban pajak atas tenaga kerja secara finansial dapat dilakukan jika pemerintah meninjau kembali keringanan pajak, memperluas basis pajak, dan memprioritaskan pengeluaran secara lebih konsisten. Pajak gabungan bagi pasangan suami istri juga harus lebih diselaraskan dengan insentif kerja individu. Ini bukan berarti merugikan keluarga. Tujuannya haruslah untuk lebih menyelaraskan dukungan dengan anak-anak dan kebutuhan aktual, daripada mengutamakan partisipasi angkatan kerja yang rendah.
Selain itu, Jerman membutuhkan model waktu kerja yang lebih fleksibel, fasilitas penitipan anak yang lebih baik, pengakuan kualifikasi asing yang lebih cepat, dan imigrasi berbasis keterampilan. Lebih banyak lapangan kerja tidak tercipta melalui seruan moral, tetapi melalui insentif yang lebih baik dan infrastruktur yang andal. Mereka yang menuntut pekerjaan penuh waktu harus memastikan bahwa penitipan anak, mobilitas, pelatihan lanjutan, dan pendapatan bersih benar-benar membuat pekerjaan penuh waktu menjadi menarik.
Faktor demografi membuat reformasi menjadi tak terhindarkan
Perubahan demografis mengubah lanskap ekonomi secara lebih mendalam daripada fluktuasi ekonomi jangka pendek mana pun. Populasi usia kerja Jerman dapat menyusut sekitar sembilan persen dalam satu dekade. Dalam jangka panjang, penurunan sekitar 22 persen bahkan mungkin terjadi pada tahun 2060. Pada saat yang sama, rasio orang lanjut usia terhadap populasi usia kerja meningkat secara signifikan. Hal ini tidak hanya mengurangi pasokan tenaga kerja tetapi juga memberi tekanan pada pembiayaan pensiun, perawatan kesehatan, dan perawatan jangka panjang.
Tanpa tindakan penanggulangan, siklus yang saling memperkuat akan terjadi. Kontribusi jaminan sosial yang lebih tinggi meningkatkan biaya tenaga kerja, melemahkan insentif ketenagakerjaan, dan membebani bisnis. Pasokan tenaga kerja yang lebih kecil membatasi produksi dan pendapatan pajak. Pada saat yang sama, pengeluaran terkait usia meningkat. Negara kemudian memiliki lebih sedikit ruang gerak untuk pendidikan, digitalisasi, pertahanan, dan infrastruktur. Jika beban tambahan terutama dibebankan pada karyawan dan perusahaan yang lebih muda, hal ini mempercepat migrasi dan keengganan untuk berinvestasi.
Solusi yang layak terdiri dari beberapa komponen. Usia pensiun sebenarnya harus dinaikkan, insentif untuk pensiun dini harus dikurangi, dan pekerjaan berkelanjutan sukarela harus dibuat jauh lebih menarik. Perempuan harus dapat bekerja lebih banyak jam dengan lebih mudah melalui layanan penitipan anak yang andal dan pengurangan disinsentif terkait pajak. Imigrasi tenaga terampil membutuhkan visa yang lebih cepat, proses digital, perumahan yang terjangkau, dan integrasi sosial yang lebih baik. Otomatisasi dan kecerdasan buatan harus diterapkan secara strategis di tempat-tempat di mana kekurangan tenaga kerja membatasi pertumbuhan.
Tidak ada satu langkah pun yang dapat menetralkan efek demografis. Namun, secara bersama-sama, partisipasi angkatan kerja yang lebih tinggi, masa kerja yang lebih panjang, migrasi, dan peningkatan produktivitas dapat secara signifikan mengurangi penurunan tersebut. Aspek yang kurang menguntungkan secara politis adalah bahwa keberhasilan hanya akan terlihat setelah beberapa tahun. Justru karena alasan inilah, implementasi harus segera dimulai.
Infrastruktur menentukan investasi swasta
Selama ini, Jerman mengandalkan modal yang kualitasnya dibangun terlalu dini. Jalan raya, jembatan, sekolah, jalur kereta api, jaringan listrik, dan gedung administrasi dimodernisasi terlalu lambat di banyak tempat. Keterlambatan investasi yang dirasakan oleh pemerintah daerah mencapai sekitar €215,7 miliar pada tahun 2024, meningkat sebesar 15,9 persen dalam satu tahun. Gedung sekolah saja menyumbang €67,8 miliar, sedangkan jalan raya dan infrastruktur transportasi menyumbang €53,4 miliar.
Keterlambatan ini berdampak langsung pada bisnis. Jembatan yang rusak memperpanjang waktu pengiriman, kurangnya sambungan listrik menghambat pembangunan fasilitas baru, jaringan yang lambat menghambat model bisnis digital, dan sekolah yang buruk memperburuk kekurangan tenaga kerja terampil dalam jangka panjang. Oleh karena itu, investasi publik dan swasta tidak saling eksklusif. Infrastruktur modern meningkatkan pengembalian investasi pada proyek swasta dan memobilisasi modal tambahan.
Volume investasi baru pemerintah dapat menandai titik balik yang signifikan. Namun, uang saja tidak menjamin efektivitas. Jika kapasitas perencanaan kurang, tender terlalu rumit, biaya konstruksi meningkat, dan izin membutuhkan waktu bertahun-tahun untuk diperoleh, anggaran yang lebih besar terutama akan menyebabkan harga yang lebih tinggi. Yang dibutuhkan adalah prosedur konstruksi yang lebih terstandarisasi, rencana proyek jangka panjang, keahlian yang terintegrasi, dan sumber daya keuangan yang lebih baik untuk pemerintah daerah. Dana harus dialokasikan sesuai dengan prioritas yang transparan ke tempat yang menghasilkan manfaat ekonomi keseluruhan terbesar.
Oleh karena itu, indikator kunci seharusnya bukan berapa banyak uang yang telah dijanjikan secara politik, melainkan berapa banyak fasilitas fungsional, jaringan, sekolah, dan jalur transportasi yang benar-benar dibangun. Negara yang berinvestasi hanya akan mendorong pertumbuhan jika mampu memilih, menyetujui, dan melaksanakan proyek-proyek tersebut. Dengan demikian, kapasitas implementasi menjadi bentuk infrastruktur ekonomi tersendiri.
Pembiayaan utang memberi waktu, tetapi bukan daya saing
Pelonggaran kebijakan fiskal memungkinkan peningkatan pengeluaran untuk infrastruktur dan pertahanan. Mengingat penundaan investasi dan situasi geopolitik, hal ini pada dasarnya dapat dibenarkan. Namun, akan berbahaya untuk berasumsi bahwa utang tambahan dapat menutupi kelemahan struktural. Pengeluaran pemerintah dapat menjaga pabrik beroperasi dengan kapasitas penuh dan menstabilkan pendapatan. Tetapi hal itu tidak secara otomatis menurunkan biaya energi, mempercepat perizinan, atau meningkatkan produktivitas dengan sendirinya.
Utang dianggap berkelanjutan terutama ketika meningkatkan potensi produksi di masa depan. Investasi dalam jaringan, pendidikan, penelitian, administrasi digital, dan kemampuan pertahanan dapat memenuhi kondisi ini. Pengeluaran berbasis konsumsi, biaya operasional yang disubsidi secara permanen, dan paket bantuan individu yang bermotivasi politik seringkali tidak memenuhi syarat tersebut. Oleh karena itu, setiap program pengeluaran besar membutuhkan penilaian dampak yang kuat dan kriteria keberhasilan yang jelas.
Yang tak kalah penting adalah sifat tambahan dari pendanaan tersebut. Jika dana khusus baru hanya menggantikan investasi yang sudah ada dari anggaran reguler, tidak akan ada dorongan modernisasi tambahan yang terjadi. Anggaran inti kemudian mendapatkan ruang untuk pengeluaran lain, sementara efek investasi yang terlihat tetap lebih kecil dari yang dijanjikan. Oleh karena itu, pemisahan dana yang transparan, perencanaan multi-tahun, dan pengawasan independen sangat penting.
Kebijakan fiskal dan struktural harus berjalan beriringan. Investasi tanpa reformasi berisiko terhambat oleh kendala anggaran. Reformasi tanpa investasi membuat bisnis dan warga negara harus berurusan dengan infrastruktur yang ketinggalan zaman. Kebangkitan Jerman membutuhkan keduanya: modal yang lebih produktif dan aturan yang lebih baik untuk penggunaannya.
Inovasi terlalu sering gagal karena kurangnya skalabilitas
Jerman bukanlah negara yang kekurangan inovasi. Negara ini memiliki universitas-universitas yang kuat, Institut Fraunhofer, penelitian industri, paten, dan perusahaan menengah yang sangat terspesialisasi. Semangat kewirausahaan juga menunjukkan tanda-tanda positif. Pada paruh pertama tahun 2026, 3.053 perusahaan rintisan didirikan, sebuah angka rekor. Pada tahun 2025, sekitar €7,2 miliar modal ventura mengalir ke perusahaan rintisan Jerman. Sektor-sektor seperti teknologi pertahanan, kecerdasan buatan, dan teknologi iklim dan energi berkembang sangat dinamis.
Kelemahan seringkali dimulai setelah pendirian yang sukses. Perusahaan yang sedang berkembang membutuhkan putaran pendanaan besar, kapasitas penjualan internasional, daya komputasi, personel terampil, dan akuisisi cepat pelanggan referensi publik. Pasar modal Jerman dan Eropa tetap kurang dalam dibandingkan pasar AS selama fase pertumbuhan selanjutnya. Akibatnya, perusahaan memindahkan kantor pusat mereka, menjual lebih awal, atau berkembang lebih lambat. Konsekuensinya adalah pola di mana penelitian dan inovasi awal terjadi di Jerman, tetapi penciptaan nilai terbesar terjadi di tempat lain.
Strategi yang efektif harus memobilisasi lebih banyak modal institusional untuk pembiayaan pertumbuhan. Perusahaan asuransi, dana pensiun, dan dana publik dapat menyediakan bagian modal jangka panjang yang lebih besar di bawah aturan risiko yang jelas. Pada saat yang sama, Eropa membutuhkan bursa saham yang lebih menarik, kondisi partisipasi karyawan yang lebih baik, dan pasar modal yang benar-benar terintegrasi. Dana publik harus melengkapi investor swasta, bukan menggeser mereka.
Pemerintah pun dapat berperan sebagai pengadopsi awal yang cerdas. Khususnya di bidang pertahanan, keamanan siber, administrasi publik, energi, dan perawatan kesehatan, pengadaan publik dapat memfasilitasi masuknya perusahaan teknologi muda ke pasar. Faktor penentu seharusnya bukan hanya asal pemasok, tetapi juga kemampuan mereka untuk menyelesaikan masalah dengan lebih baik, lebih cepat, dan lebih efektif. Kebijakan permintaan yang didorong oleh inovasi seringkali lebih efektif daripada subsidi parsial lebih lanjut.
Produktivitas adalah pertanyaan sesungguhnya tentang kemakmuran
Debat reformasi di Jerman seringkali berfokus pada distribusi pendapatan yang ada. Dalam masyarakat yang menua dengan potensi pertumbuhan yang lemah, hal ini tidak cukup. Tanpa peningkatan produktivitas, setiap konflik distribusi akan semakin intensif. Upah, pensiun, keuntungan perusahaan, pengeluaran pertahanan, dan investasi iklim kemudian akan bersaing untuk mendapatkan output ekonomi yang pertumbuhannya masih lemah.
Produktivitas bukan berarti meningkatkan beban kerja karyawan atau secara brutal mengintensifkan alur kerja. Produktivitas menggambarkan seberapa banyak nilai yang diciptakan dengan jumlah tenaga kerja dan modal tertentu. Perangkat lunak modern, proses otomatis, mesin yang lebih baik, administrasi yang lebih cepat, pekerja terampil, dan pasokan energi yang lebih efisien semuanya dapat meningkatkan produktivitas. Di Jerman, terdapat potensi yang sangat besar dalam penerapan teknologi yang ada secara luas.
Kecerdasan buatan bukanlah obat mujarab maupun ancaman. Ia dapat mengotomatiskan dokumentasi, memelihara fasilitas produksi secara prediktif, mempersingkat waktu pengembangan, dan mengurangi kekurangan tenaga kerja terampil di bidang administrasi dan bisnis. Manfaat terbesar kemungkinan besar bukan berasal dari beberapa model spektakuler, tetapi dari ribuan aplikasi konkret di usaha kecil dan menengah (UKM). Prasyaratnya meliputi infrastruktur cloud dan data yang aman, peraturan pertanggungjawaban yang jelas, daya komputasi yang tersedia, dan karyawan yang memenuhi syarat untuk menggunakan sistem tersebut.
Kebijakan yang berorientasi pada produktivitas mengevaluasi langkah-langkah berdasarkan apakah langkah-langkah tersebut memungkinkan proses pembelajaran, investasi, dan penggunaan sumber daya langka yang lebih baik. Hal ini juga membutuhkan penghentian program-program yang tidak berhasil. Jerman membutuhkan lebih sedikit kebijakan subsidi simbolis dan lebih banyak kapasitas kelembagaan untuk pembelajaran.
Kebijakan industri membutuhkan tujuan, bukan perusahaan favorit
Negara tidak dapat sepenuhnya menyerahkan perubahan struktural kepada pasar karena pasokan energi, keamanan, infrastruktur, dan ketergantungan teknologi memengaruhi kepentingan publik. Pada saat yang sama, negara jarang pandai memprediksi pemenang individu. Oleh karena itu, kebijakan industri modern harus menetapkan tujuan dan kerangka kerja yang jelas, tetapi tetap mempertahankan persaingan untuk solusi terbaik.
Tujuan strategis dapat mencakup keamanan pasokan, produksi netral iklim, kedaulatan teknologi, dan kemampuan militer. Namun, ini tidak berarti bahwa setiap pabrik atau perusahaan nasional yang ada harus dilindungi secara permanen. Subsidi harus dikaitkan dengan investasi terukur, inovasi, peningkatan produktivitas, dan batasan waktu. Kegagalan harus tetap menjadi kemungkinan; jika tidak, subsidi akan menjadi polis asuransi terhadap tanggung jawab perusahaan.
Peningkatan skala di Eropa sangat penting. Jerman sendiri terlalu kecil untuk banyak proyek platform, komputasi awan, semikonduktor, dan pertahanan. Pasar tunggal Eropa menawarkan permintaan dan modal yang cukup, tetapi tetap terfragmentasi karena perbedaan aturan, persetujuan, dan kepentingan nasional. Oleh karena itu, kebijakan industri Eropa yang serius tidak dimulai dengan program pendanaan yang semakin banyak, tetapi dengan standar umum, pasar pengadaan yang terbuka, dan pasar modal yang terintegrasi.
Bagi Jerman, ini menandakan pergeseran mentalitas. Kontrol nasional tidak selalu identik dengan kedaulatan ekonomi. Pemasok Eropa yang kompetitif dapat secara strategis lebih berharga daripada produsen nasional yang terus-menerus disubsidi. Kedaulatan muncul dari pilihan tindakan, bukan dari autarki.
Reformasi membutuhkan tatanan yang jelas
Banyaknya masalah tidak boleh menyebabkan daftar reformasi tanpa prioritas. Langkah-langkah yang secara langsung mempercepat investasi harus diprioritaskan. Ini termasuk tenggat waktu yang mengikat untuk perizinan, proses peninjauan paralel, akun bisnis digital, persyaratan data yang terstandarisasi, dan koneksi jaringan yang lebih cepat. Reformasi ini relatif murah tetapi dapat dengan cepat memobilisasi proyek-proyek swasta.
Selanjutnya, pasokan tenaga kerja dan produktivitas harus diperkuat. Menurunkan tarif pajak marjinal untuk pekerjaan tambahan, meningkatkan layanan penitipan anak, menarik imigran terampil, menyediakan pelatihan lanjutan, dan membuat lapangan kerja lebih menarik bagi orang yang lebih tua secara langsung dapat mengatasi tekanan demografis. Pada saat yang sama, perusahaan harus dapat lebih mudah mendepresiasi investasi dalam otomatisasi, perangkat lunak, dan kecerdasan buatan.
Tingkat ketiga menyangkut sistem-sistem utama: pensiun, perawatan kesehatan, perawatan jangka panjang, energi, dan keuangan pemerintah daerah. Masa transisi dan kompensasi sosial diperlukan di sini, tetapi justru karena alasan inilah, persiapan tidak boleh ditunda lagi. Mereka yang baru memulai reformasi ini selama krisis keuangan akut akan terpaksa menerapkan langkah-langkah yang lebih keras dan tidak adil.
Terakhir, Jerman membutuhkan reformasi kelembagaan dalam implementasinya. Undang-undang harus mencakup tujuan, tanggung jawab, tenggat waktu, dan metrik. Kemajuan harus dapat dibandingkan secara publik. Kementerian dan lembaga membutuhkan lebih banyak keahlian dalam digitalisasi, manajemen proyek, dan pengukuran dampak. Keberhasilan politik seharusnya tidak lagi diukur dari jumlah program baru, tetapi dari hasil yang dapat diverifikasi.
Keseimbangan sosial tidak boleh menghambat perubahan
Transformasi industri akan menciptakan pemenang dan pecundang. Daerah dengan proporsi pasokan otomotif tradisional yang tinggi atau produksi yang intensif energi sangat rentan. Kebijakan yang bertanggung jawab tidak boleh mengabaikan karyawan dengan hanya menunjuk pada kekuatan pasar yang abstrak. Kebijakan tersebut harus mendorong pendidikan lanjutan, mobilitas, kewirausahaan, dan infrastruktur regional.
Namun, kompensasi sosial menjadi kontraproduktif jika mempertahankan setiap struktur yang ada. Kerja paruh waktu, perusahaan transfer, dan bantuan regional dapat memfasilitasi transisi. Di sisi lain, subsidi permanen untuk model bisnis yang tidak kompetitif akan mengikat modal dan tenaga kerja yang kemudian kurang tersedia di tempat lain. Tugasnya adalah melindungi masyarakat, bukan mempertahankan setiap pekerjaan tanpa perubahan.
Kejujuran sangat penting di sini. Tidak setiap pekerjaan akan tetap dalam bentuknya saat ini. Pada saat yang sama, pekerjaan baru muncul di bidang teknologi energi, pertahanan, perangkat lunak, pusat data, perluasan jaringan, perawatan kesehatan, dan layanan industri. Para pembuat kebijakan harus mempercepat pergeseran ini alih-alih menyangkalnya secara retoris. Kebijakan struktural yang baik menggabungkan sinyal adaptasi yang jelas dengan dukungan yang dapat diandalkan.
Perusahaan juga memikul tanggung jawab. Mereka yang telah membagikan keuntungan besar selama bertahun-tahun, menunda keputusan teknologi, atau membangun struktur yang kompleks tidak dapat begitu saja membebankan seluruh biaya tindakan korektif kepada karyawan dan negara. Sistem reformasi yang kredibel membutuhkan kontribusi dari semua pemangku kepentingan: perusahaan yang lebih efisien, negara yang lebih efektif, dan penyesuaian yang wajar bagi karyawan.
Kekuatan Jerman terletak pada potensinya untuk bekerja sama
Ekonomi Jerman terus memiliki kemampuan yang luar biasa. Usaha kecil dan menengah (UKM) menggabungkan keahlian teknik dengan hubungan pelanggan global. Perusahaan besar memiliki akses ke modal, merek, dan jaringan produksi internasional. Lembaga penelitian meletakkan fondasi teknologi. Pasar tunggal Eropa menawarkan peluang untuk peningkatan skala, dan transisi energi menghasilkan permintaan baru untuk mesin, jaringan, teknologi penyimpanan, dan sistem digital. Peningkatan pengeluaran pertahanan juga dapat memperkuat kapasitas industri dan pengembangan teknologi.
Namun, kekuatan-kekuatan ini hanya akan terwujud ketika saling terhubung. Penelitian tanpa modal pertumbuhan akan tetap berada di laboratorium. Modal tanpa persetujuan cepat akan berpindah ke tempat lain. Energi terbarukan tanpa jaringan listrik tidak akan mengurangi biaya industri. Imigrasi tanpa perumahan dan administrasi digital tidak akan menyelesaikan kekurangan tenaga kerja terampil. Investasi pemerintah tanpa kapasitas perencanaan tidak akan menciptakan infrastruktur. Oleh karena itu, kualitas suatu lokasi kurang bergantung pada satu ukuran yang menonjol daripada pada fungsionalitas sistem secara keseluruhan.
Di sinilah letak peluangnya. Banyak masalah Jerman disebabkan oleh kesalahan sendiri dan oleh karena itu, pada prinsipnya, dapat diatasi. Negara ini memiliki sumber daya yang cukup untuk memodernisasi infrastruktur, mengurangi beban kerja, mendigitalisasi administrasi publik, dan membiayai inovasi. Masalahnya bukanlah kekurangan uang, melainkan kurangnya prioritas, kecepatan, dan konsistensi. Oleh karena itu, kebijakan reformasi tidak perlu membongkar negara kesejahteraan atau mengabaikan tradisi industri. Kebijakan tersebut harus menyesuaikan negara, bisnis, dan sistem jaminan sosial dengan realitas yang telah berubah.
Kembalinya dia dimulai dengan kejujuran yang tidak nyaman
Jerman tidak dihadapkan pada pilihan antara kemunduran dan kembali ke keadaan normal lama. Keadaan normal lama tidak akan kembali. Energi murah dari Rusia, bisnis bebas risiko dengan Tiongkok, pasokan tenaga kerja yang terus meningkat, dan kepemimpinan teknologi yang tak terbantahkan adalah kondisi historis, bukan jaminan yang abadi. Oleh karena itu, agenda pemulihan yang meyakinkan harus berorientasi ke masa depan.
Alasannya adalah: Jerman dapat kembali menjadi lokasi pertumbuhan dan industri terkemuka, tetapi bukan hanya dengan kembali ke model lama. Yang dibutuhkan adalah ekonomi yang lebih produktif, digital, Eropa, dan mudah beradaptasi. Volkswagen menunjukkan tingginya biaya perubahan yang tertunda. Pada saat yang sama, kekuatan industri perusahaan menunjukkan bahwa pembaruan tetap mungkin dilakukan ketika kompleksitas berkurang, keputusan dibuat lebih cepat, dan inovasi diskalakan secara ekonomis.
Bahaya terbesar bukanlah kurangnya ide reformasi. Harga energi, birokrasi, pajak, demografi, infrastruktur, pasar modal, dan digitalisasi telah menjadi isu yang dikenal selama bertahun-tahun. Bahaya sebenarnya terletak pada sikap puas diri politik terkait hilangnya daya saing secara perlahan. Suatu negara dapat tampak makmur untuk waktu yang lama sementara basis penciptaan nilai masa depannya terkikis. Justru karena itulah fase reformasi harus dimulai sebelum krisis akut menghilangkan semua pilihan.
Kebangkitan Jerman realistis jika investasi publik dikaitkan dengan reformasi struktural, transisi sosial diorganisir, dan hasil yang terukur dituntut. Hal ini tidak akan gratis dan tidak akan bebas konflik. Tetapi alternatifnya akan lebih mahal: penciptaan nilai industri yang lebih rendah, pendapatan pajak yang lebih rendah, jaminan sosial yang lebih lemah, dan hilangnya kekuatan politik yang semakin besar. Jerman tidak perlu berpikir lebih kecil. Jerman perlu mengambil keputusan lebih cepat, memprioritaskan dengan lebih jelas, dan mempelajari kembali cara menerjemahkan pengetahuan menjadi kekuatan ekonomi.
🎯🎯🎯 Pusat industri B2B berbasis data sebagai solusi semi-internal

Solusi semi-internal: Bagaimana Xpert.Digital menutup kesenjangan operasional dalam pemasaran dan penjualan B2B – Bisnis Cerdas Berbasis Konten - Gambar: Xpert.Digital
Xpert.Digital adalah pusat industri B2B berbasis data yang dipimpin oleh Konrad Wolfenstein . Perusahaan ini bertindak sebagai solusi eksternal, yang hampir bersifat internal, bagi mitra industri, menutup kesenjangan operasional dalam pemasaran, konten, dan penjualan – tanpa memerlukan sumber daya tambahan di pihak klien.
Informasi selengkapnya di sini:
Mitra pemasaran dan pengembangan bisnis global Anda
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini [email protected]:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.