Production locale en Inde : L'Inde en mouvement – La clé de chaînes d'approvisionnement plus durables et d'une production locale
Xpert Pré-lancement

Available in 27 languages 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 29 septembre 2026 / Mis à jour le : 29 septembre 2026 – Auteur : Konrad Wolfenstein
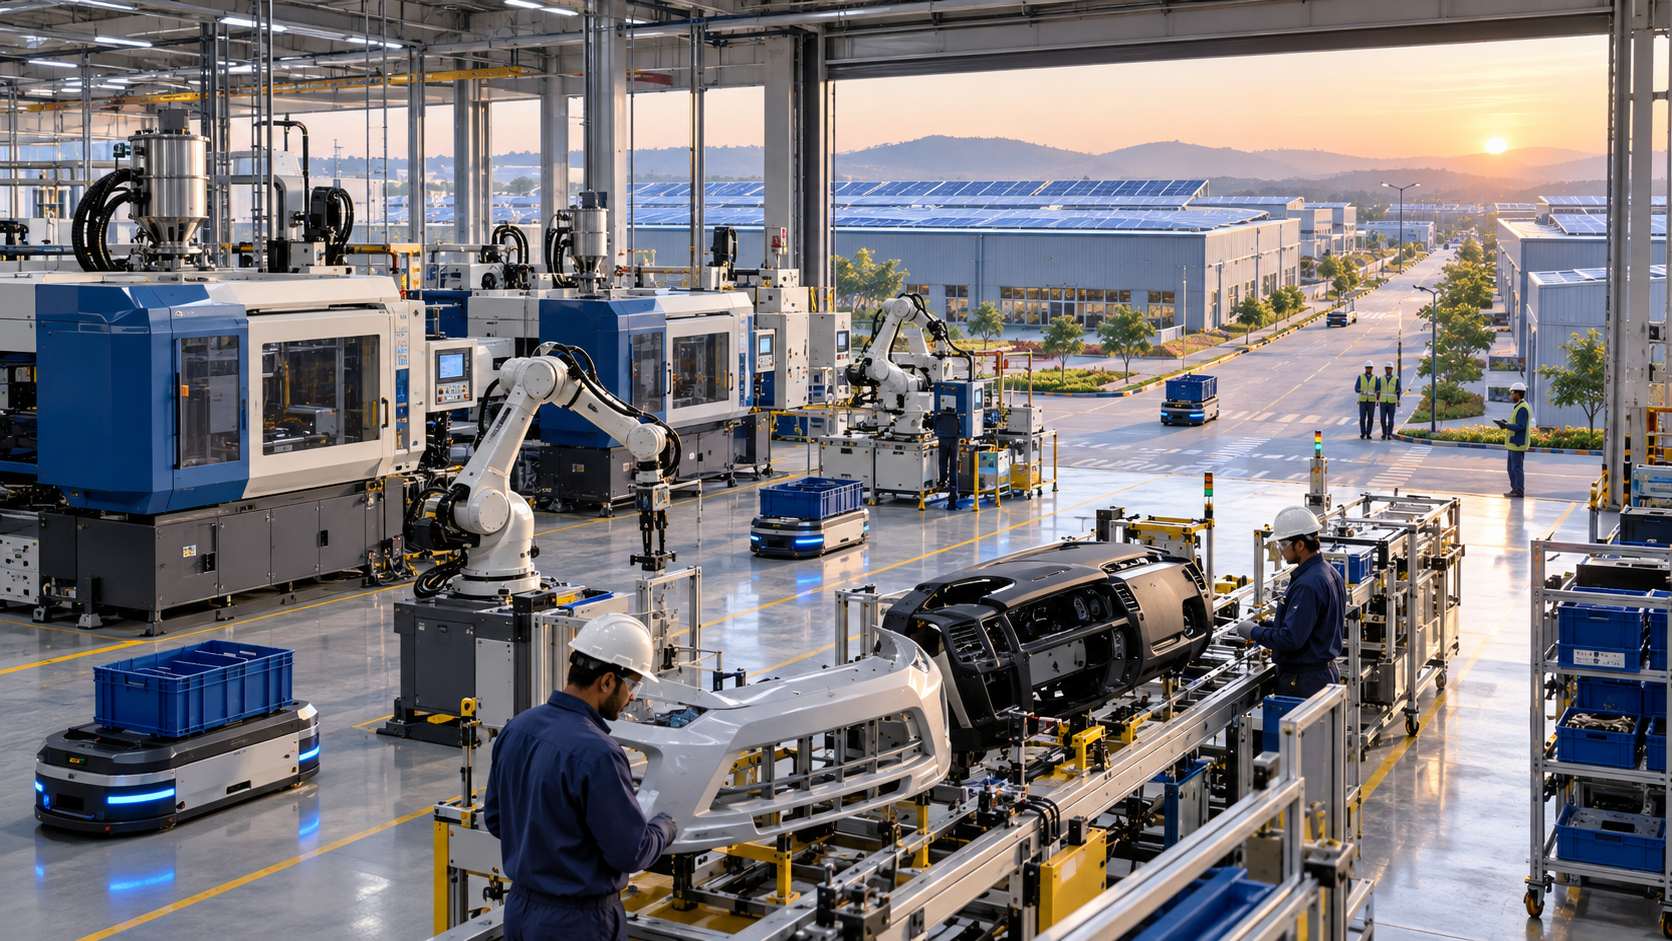
Production locale en Inde : L’Inde en mouvement – La clé de chaînes d’approvisionnement plus durables et d’une production locale – Image créative sur le sujet, avec l’IA : Xpert.Digital
L'Inde, nouveau centre de production mondiale : quelles conséquences pour l'Europe ?
La révolution industrielle en Inde : opportunités et défis pour les investisseurs
L'Inde est à l'aube d'une nouvelle ère industrielle, marquée par des investissements de plusieurs milliards de dollars de la part d'entreprises étrangères dans les capacités de production locales. Cette vague d'investissements est particulièrement visible dans des secteurs clés tels que l'automobile et l'emballage, où les multinationales rapprochent leur production du marché intérieur en pleine expansion et des chaînes d'approvisionnement régionales. Mais cette tendance ne se résume pas à une simple volonté d'échapper à la flambée des coûts en Chine. L'alliance d'un marché vaste et florissant et d'une politique de localisation soutenue politiquement fait de l'Inde un lieu prometteur pour son développement industriel futur.
Parallèlement, il ne faut pas sous-estimer l'ampleur du défi. Malgré une croissance rapide et une demande croissante, la part du secteur manufacturier dans la production économique demeure relativement faible. Pour transformer les investissements individuels en un système industriel durablement compétitif, il est indispensable d'améliorer la productivité, les infrastructures et le développement des compétences. Les années à venir seront cruciales pour définir la bonne orientation et exploiter pleinement le potentiel de l'Inde en tant que pôle manufacturier mondial. Cet article examine le contexte de cette évolution, les opportunités spécifiques offertes aux investisseurs et les défis à relever.
Les nouvelles usines indiennes : pourquoi les entreprises industrielles étrangères investissent désormais des milliards dans la production locale
Ceux qui considèrent l'Inde uniquement comme un marché de vente laissent l'avenir industriel aux autres
L'Inde connaît un nouveau cycle d'investissement dans la construction d'usines. Ce phénomène est particulièrement visible dans l'industrie automobile, chez les équipementiers, les fabricants d'emballages et les industries liées au BTP. Les entreprises étrangères construisent de nouvelles usines, augmentent leurs capacités existantes ou acquièrent des plateformes de production afin de se rapprocher de leurs clients, des marchés en croissance et des chaînes d'approvisionnement régionales. Les projets récents des équipementiers automobiles japonais tels que Toyoda Gosei, Toyota Boshoku et NITTAN, ainsi que les plans d'expansion de l'entreprise américaine d'emballage Ball, démontrent qu'il ne s'agit pas d'une tendance sectorielle isolée. Parallèlement, l'acquisition d'une importante usine de production d'articles sanitaires à Neemrana souligne l'importance croissante des installations industrielles existantes pour accélérer l'accès aux capacités de production, aux marchés et aux opportunités d'exportation.
Ce développement ne se limite pas à la stratégie classique « Chine + 1 ». L'Inde n'est pas simplement conçue comme un site de production alternatif et rentable. La différence cruciale, par rapport à de nombreuses autres économies émergentes, réside dans la combinaison d'un vaste marché intérieur, d'une demande industrielle croissante, d'une localisation politiquement soutenue, d'un large écosystème de fournisseurs et de la perspective d'approvisionner de nouveaux marchés depuis les usines indiennes. Pour les fabricants, une usine en Inde peut donc remplir simultanément plusieurs fonctions : approvisionner les clients locaux, réduire les risques liés aux importations et à la logistique, répondre aux exigences de création de valeur locale, conquérir de nouveaux segments de clientèle et jeter les bases des exportations régionales.
Le boom des investissements ne doit cependant pas être interprété comme la preuve que l'Inde est déjà devenue la nouvelle usine du monde. La part du secteur manufacturier dans la production économique demeure d'environ 16 à 17 %. Ainsi, la transformation industrielle est loin d'atteindre l'ambition politique de faire de la production un moteur de croissance nettement plus important. Les projets d'usines sont donc à la fois un signe de réussite et un indicateur de développement incomplet. L'Inde dispose d'une demande et d'afflux de capitaux suffisants pour attirer des usines de grande envergure, mais elle doit encore améliorer sa productivité, les compétences de ses employés, ses infrastructures, la fiabilité de sa planification et la profondeur de sa chaîne d'approvisionnement locale pour que les investissements individuels puissent se transformer en un système industriel durablement compétitif.
Le marché intérieur devient le principal atout en matière de localisation
La dynamique économique fondamentale de l'Inde est exceptionnelle. Son PIB réel a progressé d'environ 7,6 % au cours de l'exercice 2025/26, selon les estimations actuelles. Une croissance d'environ 7 % était prévue pour l'année civile 2026, tandis que l'économie mondiale a connu une expansion nettement plus lente. Parallèlement, l'Inde bénéficie d'une population jeune de plus de 1,4 milliard d'habitants. La hausse des revenus, l'urbanisation, la formalisation de la consommation, l'accès accru au crédit et le développement des paiements numériques et des structures administratives élargissent le marché des produits industriels.
Pour les investisseurs industriels, la taille du marché est cruciale, mais son potentiel de croissance l'est tout autant. En Inde, au cours de l'exercice fiscal 2025/26, environ 28,3 millions de véhicules ont été vendus sur le marché intérieur, soit une hausse de 10 %. Toutes les principales catégories de véhicules confondues ont atteint des niveaux records pour la première fois en sept ans. Les ventes de voitures particulières se sont élevées à environ 4,64 millions d'unités, tandis que celles des deux-roues ont atteint près de 21,7 millions. Un marché de cette ampleur justifie le développement d'une capacité de production nationale axée sur le client, même si la part des exportations reste initialement limitée.
Le marché automobile est lui aussi en pleine mutation. Longtemps, la demande a été principalement tirée par les petites voitures et les motos bon marché. Désormais, les SUV sportifs, les modèles mieux équipés, les dispositifs de sécurité et les intérieurs haut de gamme gagnent en importance. Cela accroît la valeur ajoutée par véhicule. Pour les fournisseurs, cela crée des opportunités commerciales pour les pare-chocs, les tableaux de bord, les sièges, les airbags, les volants, les éléments de carrosserie et de nombreux composants électroniques ou nécessitant une grande quantité de matériaux. La croissance n'est donc plus seulement le fruit du volume de production, mais aussi de la qualité supérieure des équipements.
Une tendance similaire s'observe en dehors du secteur automobile. La consommation de boissons conditionnées est en hausse, les formats de distribution modernes se développent et les grandes marques nationales et internationales renforcent leur présence. Cette situation stimule la demande de canettes en aluminium et autres solutions d'emballage standardisées. Parallèlement, la construction résidentielle, l'hôtellerie, l'immobilier commercial et les infrastructures urbaines alimentent le besoin en produits sanitaires. L'expansion des usines n'est donc pas motivée par un objectif abstrait de politique industrielle, mais bien par des marchés finaux concrets dont le volume, les exigences de qualité et la portée géographique sont en constante augmentation.
Les équipementiers automobiles construisent des pôles de production entiers
L'expansion de Toyoda Gosei dans le Maharashtra illustre parfaitement la logique de la construction de nouvelles usines. L'entreprise prévoit d'implanter une nouvelle usine dans la zone industrielle de Bidkin, sur un terrain d'environ 78 400 mètres carrés. La surface bâtie devrait s'étendre sur environ 29 200 mètres carrés. L'investissement est estimé à environ 5,758 milliards de roupies, soit environ 9,3 milliards de yens. La production devrait démarrer au premier semestre 2029. D'ici 2030, le site devrait employer environ 570 personnes.
L'usine fabriquera de grands composants intérieurs et extérieurs, tels que des pare-chocs et des tableaux de bord. Elle produira également des systèmes de sécurité, notamment des airbags et des volants, ainsi que des pièces fonctionnelles en plastique comme les goulottes de remplissage de carburant. L'objectif est de créer une plateforme pour plusieurs gammes de produits aux exigences de fabrication variées, plutôt qu'une simple unité d'assemblage spécialisée dans un seul produit. Parmi les équipements prévus figurent de grandes presses à injection électriques, un atelier de peinture haute performance pour les pare-chocs, des systèmes de transport autonome et des panneaux solaires. La gestion numérique de la production, la mise en réseau des processus et l'automatisation des changements d'outillage permettront de réduire les temps de réglage et d'optimiser l'utilisation de l'usine.
Ce qui est remarquable, c'est l'alliance d'une automatisation à forte intensité de capital et de solutions mécaniques simples. Les robots collaboratifs seront associés à la technologie Karakuri, qui utilise leviers, ressorts, gravité et mouvements mécaniques pour accomplir des tâches complexes avec des besoins énergétiques et d'investissement réduits. Pour un marché sensible aux coûts, cette approche est plus judicieuse économiquement qu'une automatisation maximale à tout prix. L'enjeu n'est pas la densité de robots la plus élevée, mais plutôt le meilleur compromis entre qualité, flexibilité, coûts d'investissement et productivité de la main-d'œuvre locale.
L'usine, construite en tant que filiale de Toyoda Gosei South India, sera la huitième du groupe en Inde. Sa proximité avec la future usine Toyota Kirloskar Motor, située dans le même parc industriel et dont la production devrait également démarrer au premier semestre 2029, est un atout majeur. La synchronisation de ces échéanciers témoigne d'une prise en compte conjointe des capacités des fournisseurs et de l'assemblage des véhicules. Les composants volumineux, tels que les pare-chocs ou les tableaux de bord, sont coûteux et leur transport longue distance est susceptible d'entraîner des dommages. Produire au plus près des clients permet de raccourcir les trajets, de réduire les stocks, de faciliter le lancement de nouveaux modèles et d'accélérer la réactivité face aux modifications du programme de production.
Toyota Boshoku renforce également sa présence dans l'ouest de l'Inde. Une nouvelle usine de sièges et autres composants intérieurs est prévue à Sambhajinagar, dans l'État du Maharashtra. L'investissement prévu s'élève à environ 4 milliards de roupies (environ 7 milliards de yens). La mise en service est prévue pour octobre 2027. Ce projet permettra d'accroître les capacités de production dans les régions où de nouvelles chaînes d'assemblage et de nouveaux programmes automobiles sont en cours de développement. Les sièges sont des modules complexes, très variables sur le plan logistique, livrés aux usines automobiles à intervalles rapprochés. Plus la production automobile régionale se développe, plus la fabrication locale devient rentable.
NITTAN poursuit une stratégie de croissance similaire, mais technologiquement différente. L'entreprise produit des soupapes de moteur forgées avec précision pour véhicules à deux et quatre roues. Sur son site d'Andhra Pradesh, la capacité de production a déjà doublé, passant d'un million à deux millions de soupapes par mois, grâce à l'ajout d'une extension d'environ 7 350 mètres carrés. Cela correspond à une augmentation de la production de douze à 24 millions d'unités par an. L'effectif a ainsi progressé, passant d'environ 270 à 370 employés. Cette croissance est due, en partie, à de nouvelles commandes d'un grand constructeur automobile.
Une autre usine est désormais prévue sur un terrain adjacent d'environ 30 000 mètres carrés, avec une mise en service prévue au second semestre 2027. NITTAN ambitionne de tripler son chiffre d'affaires en Inde d'ici 2030 et d'accroître significativement sa capacité de production. À première vue, cet investissement semble aller à contre-courant de la tendance mondiale à l'électromobilité, les véhicules 100 % électriques ne nécessitant pas de soupapes de moteur conventionnelles. Cependant, il se justifie économiquement : le parc automobile indien, son important marché des deux-roues, les motorisations hybrides, les véhicules utilitaires et la demande soutenue à long terme de moteurs à combustion créent un profil de demande différent de celui de l'Europe occidentale. La trajectoire de cette transformation n'est pas uniforme dans toute la région.
Le réseau de fournisseurs suit le fabricant final
Ces nouvelles usines démontrent clairement que les décisions relatives à la production industrielle sont rarement prises isolément. Un fabricant final crée une demande pour les sièges, les cockpits, les pare-chocs, les modules de sécurité, les pièces de moteur, les emballages et les services industriels. Les fournisseurs, quant à eux, ont besoin d'outilleurs, de fournisseurs de matériaux, de prestataires logistiques, de spécialistes de la maintenance, de partenaires en automatisation, de laboratoires d'essais et de personnel qualifié. Dès lors qu'un nombre suffisant d'acteurs se concentrent dans une région, les coûts de transaction diminuent et la probabilité que d'autres entreprises s'y implantent augmente.
Le Maharashtra bénéficie de cet effet d'auto-renforcement. Cet État combine d'importants marchés de vente, des pôles industriels établis, l'expertise de fournisseurs de renom, des ports et une main-d'œuvre qualifiée. Le corridor reliant Pune, Mumbai, Nashik, Aurangabad/Sambhajinagar et la zone industrielle de Bidkin offre aux entreprises la possibilité de tirer parti des réseaux existants tout en développant de nouvelles zones. L'implantation d'une grande usine automobile joue un rôle central dans ce processus. Elle améliore les perspectives d'utilisation des capacités à long terme pour les fournisseurs et réduit le risque qu'une nouvelle usine ne génère pas suffisamment de commandes locales.
L'Andhra Pradesh et le parc industriel de Sri City suivent un modèle similaire dans le sud. La région est facilement accessible depuis la métropole de Chennai, l'un des pôles automobiles et d'exportation les plus importants d'Inde. Les entreprises peuvent tirer parti des infrastructures portuaires, des fournisseurs et de la main-d'œuvre existants sans nécessairement supporter les coûts exorbitants des sites de premier choix déjà établis. L'Uttar Pradesh, quant à lui, mise sur son immense population et son important bassin de consommateurs, le développement de son réseau autoroutier, ses nouveaux centres logistiques et sa proximité avec la région de la capitale. Le Rajasthan, avec Neemrana, offre une situation géographique idéale dans le corridor industriel entre Delhi et Mumbai et attire les fabricants desservant le nord de l'Inde ou souhaitant acquérir des installations industrielles existantes.
Cette concurrence fédérale est un élément clé du modèle d'investissement indien. Les États rivalisent en termes de foncier, d'infrastructures, d'incitations fiscales, de procédures d'autorisation accélérées et de soutien sectoriel. Cela confère un pouvoir de négociation aux investisseurs, mais accroît également la complexité. L'Inde n'est pas un territoire homogène. Les prix de l'électricité, l'accès au foncier, la législation du travail, la rapidité d'obtention des permis, la disponibilité de l'eau, les coûts logistiques et l'expertise administrative varient considérablement. Par conséquent, une décision d'implantation judicieuse doit être analysée au niveau de l'État, du parc industriel et du groupe de clients spécifique.
Ball mise sur la prochaine vague de consommation en Inde
L'usine que Ball prévoit d'implanter dans l'Uttar Pradesh étend son influence au-delà du secteur automobile. L'entreprise exploite déjà des usines à Taloja (Maharashtra) et à Sri City (Andhra Pradesh). Désormais, une nouvelle usine de canettes de boissons, dotée de deux lignes de production, est en projet et devrait entrer en service en 2029. Ensemble, ces trois sites formeront un réseau géographique qui desservira mieux l'ouest, le sud et le nord de l'Inde.
Cet investissement répond à une demande différente de celle des projets automobiles, mais repose sur la même logique économique fondamentale. Le volume de transport des canettes en aluminium est important par rapport à leur valeur. Les longues distances augmentent les coûts de livraison et la nécessité de constituer des stocks de sécurité. Un réseau régional d'usines permet de réduire les coûts de transport, de raccourcir les délais de livraison et de limiter le risque de rupture d'approvisionnement pour les clients lors des pics de demande. Comme la nouvelle usine est conçue pour être financée par des contrats clients, elle est également moins spéculative qu'une simple augmentation des capacités en prévision de la demande future.
Depuis son arrivée sur le marché indien en 2016, Ball a progressivement renforcé sa présence. L'entreprise fournit des marques de boissons internationales et nationales de premier plan, proposant différents formats de canettes. Cette expansion repose sur la conviction que le marché indien de l'emballage connaîtra non seulement une croissance en volume, mais aussi une transformation structurelle. Les fabricants exigent une qualité standardisée, une production fiable à grande échelle, des surfaces imprimables et des matériaux recyclables. L'aluminium bénéficie également de sa recyclabilité intrinsèquement élevée. Toutefois, le bénéfice environnemental réel dépend des systèmes de collecte, des taux de recyclage, des sources d'énergie et des cycles de vie des matériaux. Par conséquent, une nouvelle usine n'est pas automatiquement durable ; elle doit être intégrée à une infrastructure de retour et de recyclage performante.
Le choix de l'Uttar Pradesh comme implantation témoigne également du rattrapage industriel du nord de l'Inde. Cet État représente non seulement un marché final colossal, mais développe aussi ses infrastructures de production et de logistique. Pour Ball, ce troisième site lui permet de couvrir la plupart des États indiens, réduisant ainsi sa dépendance à l'égard de chaque usine et créant une certaine redondance. Dans un pays caractérisé par de vastes distances, des variations régionales de la demande et des problèmes d'infrastructure ponctuels, un réseau de production distribué peut s'avérer plus rentable qu'une usine centrale unique et surdimensionnée.
Les œuvres existantes deviennent un raccourci stratégique
L'expansion industrielle ne se limite pas toujours à la construction de nouveaux sites. L'acquisition par Jaipur Capital de l'usine de production d'articles sanitaires de Global Ceramics à Neemrana illustre l'importance des stratégies de réhabilitation de sites existants. Le site industriel, les bâtiments, les machines et les autres actifs opérationnels ont été transférés. La production se poursuivra sous l'égide de Melozzo Living, plateforme spécialisée dans les solutions pour la salle de bains et l'habitat. Ainsi, l'usine existante ne sera pas fermée, mais servira de base à l'augmentation des capacités de production, au développement de nouveaux produits et à la mise en place de nouveaux partenariats.
Le site s'étend sur environ 8 hectares (20 acres) et comprend une surface bâtie d'environ 84 000 mètres carrés (900 000 pieds carrés). Sa production actuelle est d'environ 62 tonnes et, selon l'entreprise, elle pourrait doubler pour atteindre 124 tonnes d'ici 30 à 60 jours. L'usine a déjà fabriqué des articles sanitaires sous ses propres marques et en tant que sous-traitant pour des marques indiennes et internationales. Les produits existants et les relations clients peuvent donc être maintenus, tandis que la nouvelle structure de propriété ouvre de nouveaux marchés.
Sur le plan économique, une acquisition présente plusieurs avantages. Une usine existante réduit considérablement le délai de mise en production. Le terrain, les bâtiments, les technologies de cuisson et de moulage, les relations avec les fournisseurs et le personnel qualifié sont déjà en place. Cela diminue les risques liés au projet par rapport à une construction neuve, dont l'obtention des permis, la construction, la mise en service et la montée en puissance peuvent prendre plusieurs années. Toutefois, il existe un risque d'hériter d'équipements obsolètes, d'agencements inefficaces ou de passifs environnementaux et de maintenance cachés. Il est donc essentiel de s'assurer que le prix d'achat reflète correctement les modernisations nécessaires et les risques opérationnels.
L'Inde offre une double perspective pour le secteur des articles sanitaires. Le marché intérieur est en pleine expansion grâce à l'urbanisation, aux nouvelles constructions, aux rénovations, au secteur hôtelier et aux infrastructures publiques. Parallèlement, une usine compétitive peut approvisionner les clients du Moyen-Orient, d'Asie du Sud-Est et d'Afrique. Ce modèle économique évolue d'une marque purement nationale vers une plateforme intégrée de production en interne, de fabrication à façon et d'exportation. Un partenaire de production indien peut s'avérer particulièrement attractif pour les marques internationales de taille moyenne s'il est capable de proposer un design soigné, une qualité constante, une capacité de production à grande échelle et des délais de livraison fiables.
Notre expertise en Asie dans le développement commercial, les ventes et le marketing

Notre expertise en Asie dans le développement commercial, les ventes et le marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
Politique industrielle et productivité en Inde : opportunités et défis
La politique industrielle crée du capital, mais pas de la productivité
Le gouvernement indien soutient la construction d'usines par des incitations à la production, des programmes d'infrastructures, la promotion des investissements et un régime largement ouvert aux capitaux étrangers. Dans de nombreux secteurs industriels, les investissements directs étrangers peuvent atteindre 100 % grâce à une procédure d'approbation automatique ; des restrictions s'appliquent toutefois aux investisseurs des pays partageant une frontière terrestre avec l'Inde. L'objectif principal de cette politique est non seulement de faciliter les entrées de capitaux, mais aussi de récompenser la production, l'emploi, les exportations et la création de valeur locale.
Les programmes d'incitation à la production (PCI) couvrent 14 secteurs stratégiques. Fin mars 2026, 892 demandes avaient été approuvées. Les investissements effectifs générés par ces programmes ont dépassé 2 400 milliards de roupies, la production et les ventes déclarées ont dépassé 22 660 milliards de roupies et les exportations ont dépassé 15 200 milliards de roupies. On estime que ces programmes ont soutenu environ 1,415 million d'emplois directs et indirects, dont près de 840 000 emplois directs. Fin juin 2026, les investissements cumulés s'élevaient à environ 2 580 milliards de roupies, selon des données plus récentes.
Ces chiffres démontrent que la politique industrielle peut influencer les décisions privées. Cependant, ils ne prouvent pas que toute production subventionnée serait compétitive à l'échelle internationale sans subventions. Les primes à la production peuvent abaisser les seuils d'investissement et accélérer les économies d'échelle. Toutefois, si les fournisseurs locaux, la recherche, l'outillage et le développement des compétences restent insuffisants, le risque existe d'un assemblage final subventionné avec une création de valeur nationale limitée. Le succès ne doit donc pas être mesuré uniquement par les volumes d'investissement ou le chiffre d'affaires brut, mais aussi par la productivité, la capacité d'exportation, l'approvisionnement local, l'expertise technique et la capacité de produire de manière rentable une fois les incitations expirées.
Le calendrier est également crucial. Un projet d'usine dont la production devrait démarrer en 2029 repose sur des hypothèses de demande et de coûts qui s'étendent sur plusieurs années. Si les subventions sont utiles, les entreprises ont aussi besoin d'une réglementation fiable, de tarifs douaniers prévisibles, de normes techniques stables et d'une sécurité juridique. Des changements fréquents peuvent réduire l'efficacité des incitations. La politique industrielle est plus efficace lorsqu'elle ne protège pas indéfiniment les investissements individuels, mais qu'elle élimine les goulets d'étranglement et favorise la concurrence.
Les infrastructures permettent de réduire les coûts, mais restent un goulot d'étranglement
L'Inde a investi massivement dans les routes, les chemins de fer, les ports, les aéroports, les zones industrielles et l'administration numérique ces dernières années. Une étude gouvernementale récente estime les coûts logistiques pour 2023/24 à environ 7,97 % du produit intérieur brut, soit 9,09 % de la production du secteur hors services. En valeur absolue, cela représente environ 24 010 milliards de roupies. Ces chiffres sont inférieurs à de nombreuses estimations plus anciennes, souvent générales, et témoignent de progrès tangibles.
Pour les entreprises individuelles, la moyenne nationale n'est toutefois pas très significative. Ce qui importe, ce sont les coûts spécifiques à chaque chaîne d'approvisionnement : la distance jusqu'au client, l'accès aux ports, la fiabilité du fret ferroviaire, les péages, les trajets à vide, les délais de manutention, les exigences relatives aux marchandises réfrigérées ou dangereuses, et la qualité de la livraison du dernier kilomètre. Une usine de pare-chocs a un profil logistique différent de celui d'une usine de vannes. Les pièces en plastique volumineuses nécessitent une proximité avec le client, tandis que les pièces de précision compactes peuvent être transportées et exportées sur de plus longues distances.
L'énergie et l'eau sont également des facteurs cruciaux. Les machines modernes de moulage par injection, les ateliers de peinture, les installations de travail des métaux et les fours à céramique présentent des profils de consommation très différents. Les panneaux solaires installés sur les toits des usines peuvent réduire les coûts d'électricité et les émissions, mais ils ne remplacent pas automatiquement une alimentation électrique stable et continue. Les entreprises ont besoin d'un accès au réseau, de systèmes de secours, de capacités de stockage ou d'un approvisionnement contractuel en énergie renouvelable. Dans les régions où l'eau est rare, la consommation énergétique des procédés de peinture, de refroidissement et de traitement sanitaire des céramiques peut constituer un obstacle au choix du site et à l'obtention des permis.
La qualité d'une zone industrielle ne se résume donc pas à un terrain bon marché. Un site est véritablement compétitif lorsqu'il combine énergie, eau, traitement des eaux usées, connectivité internet, service de sécurité incendie, dédouanement, logements, formations et liaisons de transport fiables. C'est précisément là que se joue la réussite d'un projet : respect des délais ou augmentation des coûts due à de multiples petites inefficacités.
L'automatisation ne remplace pas la question des qualifications
Le secteur manufacturier contribue à hauteur d'environ 16 à 17 % au PIB indien et emploie plus de 27 millions de personnes. Compte tenu de la taille de la population en âge de travailler, ce chiffre est insuffisant pour répondre à la demande d'emplois formels et productifs. La nouvelle vague de construction d'usines revêt donc une importance macroéconomique qui dépasse le simple cadre de l'investissement et des recettes fiscales. Elle peut permettre aux travailleurs d'occuper des emplois moins productifs d'accéder à des processus industriels plus modernes.
Parallèlement, les nouvelles usines sont bien plus automatisées que les précédentes. Les systèmes de transport autonomes, la planification numérique de la production, le contrôle qualité en réseau et les robots collaboratifs réduisent le nombre de tâches répétitives. Les quelque 570 emplois prévus à Toyoda Gosei sont importants, mais ils représentent un investissement considérable et un haut degré d'automatisation. L'impact principal sur l'emploi se fera donc sentir non seulement au sein de l'usine, mais aussi chez les fournisseurs, les entreprises de logistique, les sociétés de maintenance, les entreprises de construction et les prestataires de services locaux.
Pour l'Inde, il ne s'agit pas d'un argument contre l'automatisation. Sans qualité constante, maîtrise des processus et productivité, les usines ne peuvent satisfaire la demande mondiale ni exporter durablement. Le défi consiste à former les travailleurs à des tâches plus exigeantes : conduite de machines, robotique, changement d'outils, maintenance, peinture, assurance qualité, analyse de données, sécurité au travail et gestion de l'énergie. Les entreprises, les écoles professionnelles et les États doivent élaborer des modèles de formation qui suivent le rythme de l'expansion des capacités.
Le Fonds monétaire international estime que des conditions-cadres plus favorables à l'innovation et la réduction des obstacles aux entreprises pourraient accroître la croissance de la productivité de l'Inde de près de 40 %. Ce chiffre illustre que la prochaine phase de développement dépend moins de l'augmentation du temps de travail que d'une meilleure organisation, de l'adoption de nouvelles technologies et du dynamisme des entreprises. Les nouvelles usines peuvent servir de centres de formation, à condition que les connaissances soient ancrées localement et ne restent pas confinées aux sièges sociaux étrangers.
La localisation détermine la valeur économique
Le chiffre d'affaires de l'industrie indienne des équipementiers automobiles a atteint environ 7 600 milliards de roupies (85,9 milliards de dollars américains) au cours de l'exercice 2025/26, soit une croissance de 12,7 %. Les livraisons aux constructeurs automobiles ont progressé de 16,3 %, tandis que les exportations se sont élevées à près de 24 milliards de dollars américains. Malgré les risques géopolitiques, une nouvelle croissance du secteur, de l'ordre de 8 à 10 %, était attendue pour l'exercice 2026/27.
Cette dynamique est remarquable, mais le commerce extérieur reste marqué par des interdépendances. Au premier semestre 2025/26, les exportations de composants automobiles ont progressé de 9,3 % pour atteindre 12,1 milliards de dollars. Simultanément, les importations ont augmenté d'environ 12,5 % pour s'établir à 12,3 milliards de dollars, engendrant un léger déficit commercial. Par conséquent, une industrie en expansion a toujours besoin d'importations de composants électroniques, de matériaux spécialisés, de machines, d'outils de précision et d'autres produits intermédiaires.
Les retombées économiques des usines étrangères dépendent donc fortement de l'approvisionnement local. Si les composants importés ne sont qu'assemblés, l'emploi, les recettes fiscales et le transfert de connaissances restent limités. En revanche, si la fabrication des moules, la production de granulés de plastique, de pièces métalliques, de textiles, de composants électroniques, de logiciels, la maintenance et le développement sont assurés par des fournisseurs indiens, des chaînes de valeur plus complètes se créent. La localisation ne doit cependant pas être imposée par des quotas rigides si la qualité et la capacité de production locales font encore défaut. Autrement, les coûts augmenteront et la compétitivité internationale en pâtira.
Une approche judicieuse associe une localisation progressive au développement des fournisseurs. Les grandes entreprises peuvent auditer leurs fournisseurs indiens, communiquer les normes techniques, s'engager sur des volumes d'achat à long terme et apporter leur soutien en matière d'automatisation et de gestion de la qualité. Parallèlement, elles devraient diversifier leurs sources d'approvisionnement afin que la dépendance locale ne se substitue pas simplement à l'ancienne dépendance aux importations. Cela représente un marché important pour les fabricants de machines, les fournisseurs de solutions d'automatisation et les prestataires de services industriels allemands : non seulement les usines elles-mêmes, mais aussi leurs fournisseurs ont besoin d'équipements, de logiciels, d'installations d'essai, de mesures d'efficacité énergétique et de formations complémentaires.
L'électromobilité est en train de changer les gagnants de la croissance
Le marché automobile indien est en pleine croissance, mais son orientation technologique reste incertaine. Les moteurs à combustion interne continueront de jouer un rôle majeur pendant longtemps, notamment pour les motos, les véhicules utilitaires et les voitures particulières à prix compétitifs. Parallèlement, les immatriculations de véhicules électriques progressent, tandis que les modèles hybrides gagnent en importance. Les fournisseurs doivent donc investir sans savoir précisément quelle sera la future composition des motorisations.
NITTAN est particulièrement exposée à ce risque car les soupapes du moteur sont directement liées au moteur à combustion interne. L'expansion de capacité prévue pourrait rester rentable si l'Inde connaît une période de transition plus longue et si les usines approvisionnent également les marchés d'exportation. Cependant, l'entreprise doit planifier avec soin les périodes d'amortissement, le taux d'utilisation des capacités et la flexibilité technologique. Une usine dont la mise en service est prévue en 2027 ne doit pas reposer sur l'hypothèse que les proportions actuelles des systèmes de transmission resteront inchangées jusqu'aux années 2040.
D'autres fournisseurs proposent des produits plus universels. Sièges, pare-chocs, tableaux de bord, airbags et volants sont nécessaires aussi bien aux véhicules thermiques qu'électriques. Ils profitent de la hausse des ventes et du niveau d'équipement supérieur des véhicules, quel que soit le moteur. Cependant, les véhicules électriques modifient l'architecture, les exigences de poids, les concepts d'habitacle et l'intégration électronique. Les constructeurs qui se contentent d'utiliser des composants existants risquent de passer à côté de la prochaine avancée technologique.
L'opportunité industrielle de l'Inde ne réside donc pas uniquement dans la reproduction de produits existants. Le marché peut devenir un tremplin pour le développement de solutions performantes, robustes et économes en énergie. Parmi celles-ci figurent les matériaux légers, l'intégration logicielle, la gestion des batteries, l'électronique de puissance, les systèmes thermiques et les nouveaux concepts de mobilité. Les entreprises étrangères qui acquièrent localement une expertise en développement bénéficient de gains qui vont bien au-delà de la simple réduction des coûts de production : elles apprennent à concevoir des produits adaptés à des marchés en forte croissance et sensibles aux prix.
Les risques résident dans l'exécution et la surcapacité
La dynamique positive des investissements ne doit pas occulter le fait que la construction d'usines en Inde demeure complexe. L'acquisition de terrains peut être retardée par des problèmes de propriété, d'indemnisation et d'intérêts locaux. Les permis sont répartis entre plusieurs niveaux administratifs. Les réglementations environnementales, les droits d'eau, les raccordements électriques et les voies d'accès doivent être clarifiés dès le début du projet. Même un projet bien annoncé peut échouer lors de sa phase de montée en puissance en raison d'un manque de main-d'œuvre qualifiée, de la qualité insuffisante des fournisseurs ou de retards dans la livraison des outillages.
Un autre risque est la surcapacité. Si plusieurs fournisseurs affichent simultanément une forte croissance, l'offre peut dépasser la demande réelle. Les produits standardisés, dont les coûts fixes sont élevés, sont particulièrement vulnérables. La concurrence par les prix comprime alors les marges avant même que les usines n'atteignent leur pleine capacité. Les contrats clients, les engagements de la plateforme et des scénarios de volume réalistes sont donc plus importants que des prévisions de marché optimistes.
Les fluctuations monétaires ont un impact à double tranchant. Une roupie plus faible peut rendre les exportations plus compétitives, mais elle renchérit le coût des machines, des matières premières et des composants importés. Si les investissements sont financés en yens, en dollars ou en euros, et que les revenus sont principalement générés en roupies, des risques supplémentaires apparaissent. Par conséquent, les entreprises ont besoin d'une structure de financement et d'approvisionnement qui offre des protections naturelles, plutôt que de dépendre de taux de change constamment favorables.
Sur le plan géopolitique, l'Inde tire profit de la diversification des chaînes d'approvisionnement mondiales. Toutefois, cela ne signifie pas que les entreprises remplaceront complètement la Chine. La Chine dispose toujours de réseaux d'approvisionnement exceptionnellement denses, d'infrastructures de grande capacité et d'un degré élevé d'intégration verticale. Pour de nombreuses entreprises, l'Inde constitue un pilier supplémentaire, et non un substitut complet. Ceux qui perçoivent l'Inde uniquement comme une protection politique sous-estiment la dynamique de son marché et surestiment son potentiel d'exportation à court terme.
La durabilité passe d'un argument publicitaire à une question de coût
Les nouvelles usines sont de plus en plus souvent conçues avec des panneaux solaires, des machines électriques, des mesures d'optimisation des matériaux et une gestion numérique de la consommation. Cette évolution est motivée par des facteurs à la fois environnementaux et économiques. Le prix de l'énergie, les exigences en matière de CO₂ imposées par les clients internationaux, les obligations de déclaration et les conditions de financement font de la consommation de ressources un poste de dépense important. Une usine écoénergétique est moins vulnérable aux hausses de prix et peut proposer des produits à faibles émissions.
Cependant, l'effet dépend des détails. Une presse à injecter électrique permet de réaliser des économies d'énergie et offre une précision supérieure aux systèmes hydrauliques. Un atelier de peinture moderne réduit le gaspillage de matériaux et les émissions. Les véhicules de transport autonomes optimisent les trajets internes. Les panneaux solaires diminuent la consommation d'électricité du réseau à certaines heures de la journée. Aucun de ces éléments ne garantit à lui seul une production durable. Parmi les facteurs essentiels figurent le taux d'utilisation des capacités, le mix énergétique, les taux de rebut, la consommation d'eau, la gestion des produits chimiques, le recyclage et la durée de vie des produits.
Le processus de cuisson joue un rôle central dans la production d'articles sanitaires. Doubler la capacité de production sans fours plus performants entraînerait une augmentation quasi proportionnelle de la consommation d'énergie et des émissions. Pour les emballages en aluminium, la part de matériaux recyclés est particulièrement importante, car la production d'aluminium primaire est très énergivore. Dans l'industrie automobile, le choix des matériaux, le poids et la recyclabilité déterminent l'empreinte écologique. Le développement durable devient ainsi un défi d'ingénierie, et non une simple question de symboles.
Cela représente une opportunité pour l'Inde. Les nouvelles usines peuvent être plus efficaces que les anciennes usines des pays industrialisés. Si les énergies renouvelables, la conception de procédés modernes et l'économie circulaire sont intégrées dès le départ, le pays n'aura pas à répéter chaque étape de son développement historique. À l'inverse, en l'absence de stabilité du réseau électrique, d'infrastructures de recyclage et de contrôles environnementaux adéquats, la délocalisation des activités de production énergivores et consommatrices de ressources risque de se faire sans que cela n'entraîne une modernisation proportionnelle.
Ce que le boom industriel signifie pour les entreprises européennes
Pour les entreprises européennes et allemandes, l'industrialisation de l'Inde ouvre trois perspectives distinctes. Premièrement, les fabricants peuvent produire eux-mêmes si le marché local offre un potentiel de croissance suffisant. Deuxièmement, les constructeurs de machines, les fournisseurs de logiciels, les spécialistes de l'automatisation, les entreprises énergétiques et les bureaux d'études techniques peuvent équiper les nouvelles usines. Troisièmement, les fournisseurs de taille moyenne peuvent s'associer à des entreprises indiennes pour produire localement ou desservir les marchés régionaux.
L'entrée sur le marché ne doit pas reposer uniquement sur des salaires bas. Les coûts de main-d'œuvre ne représentent souvent qu'une faible part du coût total des systèmes automatisés. La proximité avec le client, la disponibilité du système, les taux de rebut, l'énergie, la logistique, le financement, la fiscalité, la qualité des fournisseurs et les efforts de gestion sont des facteurs bien plus importants. Le critère pertinent n'est pas le salaire horaire, mais le coût total d'un produit de haute qualité pour le client.
Le choix entre construction neuve, réhabilitation de site industriel existant et coentreprise exige une décision nuancée. La construction neuve offre des processus optimisés, des normes de durabilité modernes et une maîtrise totale, mais prend du temps. Une acquisition accélère l'accès au marché, mais peut engendrer des problèmes techniques hérités du passé. Une coentreprise facilite les relations, le recrutement et l'approvisionnement local, mais soulève des questions de gouvernance et des conflits d'intérêts. L'exemple de Neemrana démontre la rapidité d'une approche par réhabilitation de site industriel existant ; les projets de Bidkin et d'Uttar Pradesh illustrent la portée stratégique des constructions neuves sur mesure.
Les entreprises qui ne considèrent pas l'Inde comme un simple site de production étendu connaîtront le succès. Un leadership local, l'adaptation des produits, l'approvisionnement, le développement et la prise de décision rapide sont essentiels pour répondre aux exigences d'un marché diversifié. Un plan de montée en puissance pluriannuel est tout aussi important. Le terrain, la construction et les machines ne sont que la partie visible de l'iceberg. La qualification des fournisseurs, le développement du leadership, les relations avec les autorités, la culture d'entreprise et l'acquisition de clients sont les facteurs clés de la réussite.
Les essais industriels en Inde débutent après la cérémonie de pose de la première pierre
Les nouvelles usines des équipementiers automobiles, des fabricants d'emballages et des producteurs de matériaux de construction envoient un signal fort. Elles démontrent que les entreprises ne se contentent plus d'observer l'Inde, mais qu'elles y développent activement leurs capacités pour la seconde moitié de la décennie. Les lancements de production prévus en 2027 et 2029 reflètent les perspectives à long terme concernant les ventes de véhicules, la consommation, l'urbanisation et les chaînes d'approvisionnement régionales. Le fait que de nombreux projets soient liés à des clients spécifiques, à des pôles de compétitivité existants ou à des segments de marché déjà en croissance est particulièrement significatif.
Parallèlement, l'écart entre les annonces d'investissement et la compétitivité industrielle demeure important. Une usine ne crée de la valeur durable que lorsqu'elle atteint sa pleine capacité de production dans les délais impartis, respecte les normes de qualité, développe ses fournisseurs, forme ses employés et reste rentable sans nécessiter de traitement de faveur permanent. La phase cruciale commence donc non pas avec la cérémonie de la pose de la première pierre, mais avec les premiers cycles de production, les réclamations clients, les modifications de modèles et les plans de réduction des coûts.
Le principal défi pour l'économie indienne est de transformer les usines individuelles en un système de production dense. Cela nécessite des PME performantes, la fabrication d'outillage, la recherche, la formation technique, des infrastructures fiables et un marché des capitaux compétitif. Si ce projet aboutit, la part de l'industrie pourra croître sans que l'Inde ait à abandonner son modèle économique performant fondé sur les services. En effet, industrie et services se renforcent mutuellement : les usines ont besoin de logiciels, de logistique, de financement, de développement et d'analyse de données ; les services modernes, quant à eux, attirent une clientèle industrielle stable.
Le raisonnement n'est donc ni euphorique ni sceptique. L'Inde ne remplacera pas la Chine comme pôle manufacturier global à court terme. Cependant, elle se développe en un second centre industriel indispensable, doté de sa propre demande. C'est précisément cette indépendance qui rend ce lieu plus attractif qu'une simple solution de repli. Ceux qui établissent rapidement un réseau local, des produits adaptés et des chaînes d'approvisionnement robustes peuvent participer à une transformation structurelle pluriannuelle. À l'inverse, ceux qui misent sur des avantages économiques rapides ou des slogans politiques risquent d'échouer face à la complexité du marché.
L'essor industriel est donc bien réel, mais pas encore acquis. Il porte en lui une grande promesse économique : l'Inde peut conjuguer croissance, emploi et modernisation technologique. L'avènement d'une nouvelle ère industrielle dépendra de la productivité, de la mise en œuvre et de la création de valeur locale. C'est précisément là que réside la véritable concurrence : non pas entre les annonces, mais entre les usines qui obtiennent des résultats toujours meilleurs.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne

La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici [email protected] :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.