Insolvabilité du solaire et vente de Volta : Shell se retire des activités vertes – Ce que les clients doivent savoir – Image créative sur le sujet, avec IA : Xpert.Digital
Bornes de recharge, stockage, logiciels : quand les investissements de Shell dans la transition énergétique flanchent
Shell, Volta et Sonnen : qu'est-ce qui explique leur retrait des technologies vertes ?
Des technologies vertes achetées, puis abandonnées ? Ce que les affaires Shell révèlent réellement
Shell a investi dans les infrastructures de recharge, le stockage d'énergie par batteries et les services énergétiques numériques, mais plusieurs de ces activités ont par la suite été restructurées, vendues ou abandonnées. Les conséquences sont multiples : migration logicielle nécessaire pour les bornes de recharge municipales, incertitude pour les clients du fabricant de systèmes de stockage Sonnen, etc. La situation est plus complexe que la simple accusation d'élimination délibérée de la concurrence verte par une compagnie pétrolière : dans le cas de Volta, une part importante de l'activité a fait l'objet d'un accord de rachat ultérieur, et dans celui de Sonnen, une déclaration d'insolvabilité n'équivaut pas à une liquidation complète. Ces cas mettent néanmoins en lumière un risque fondamental : les investisseurs qui placent leurs investissements dans un système technique sur le long terme peuvent rester dépendants de logiciels, de services et de modèles économiques que l'entreprise abandonnera par la suite. Que s'est-il passé exactement chez Greenlots, Volta et Sonnen ? Et de quoi les opérateurs et les clients doivent-ils désormais être conscients ?.
Le revirement écologique de Shell : quand les technologies d'avenir échouent par manque de rentabilité
Achat de vert, vente de risque – la facture reste
Les exemples de Shell, Greenlots, Volta et Sonnen illustrent un conflit fondamental inhérent à la transition énergétique : les consommateurs investissent dans des technologies durables, tandis que les entreprises peuvent modifier leurs priorités stratégiques à tout moment. Ce qui commence comme un pas vers un avenir respectueux du climat peut se solder par des arrêts de développement logiciel, des cessions d’actifs ou des restructurations radicales. Les conséquences économiques affectent alors non seulement les investisseurs initiaux, mais aussi les ménages, les collectivités, les employés et les partenaires commerciaux.
La situation est plus complexe que le récit d'une compagnie pétrolière rachetant systématiquement ses concurrents du secteur des énergies vertes pour ensuite les éliminer. Dans le cas de Sonnen, le rachat total par Shell a eu lieu en 2019, et non en 2018 ; quant à Volta, l'arrêt annoncé a été suivi d'un accord permettant à un autre opérateur de reprendre une part importante du réseau. Ces différences sont cruciales, car une évaluation objective doit distinguer les décisions vérifiables, les raisons économiques et les intentions présumées.
L’accusation la plus convaincante n’est donc pas celle d’une obstruction délibérée à la transition énergétique. Elle réside dans un problème structurel : les investissements à long terme des consommateurs peuvent se déprécier en raison de décisions à court terme des propriétaires. Une transition énergétique crédible requiert ainsi non seulement des capitaux pour les nouvelles technologies, mais aussi des règles et des modèles économiques qui garantissent leur viabilité à long terme.
Trois cas, différents points de fracture
Greenlots, Volta et Sonnen représentaient différents éléments constitutifs d'un système énergétique électrifié : logiciels pour infrastructures de recharge, réseau de recharge public avec publicité, stockage par batteries et services énergétiques en réseau. Les problèmes économiques apparus lors de leur retrait ou de leurs changements de propriétaire étaient, par conséquent, très divers.
Dans le cas de Greenlots, ou plutôt Shell Sky, le problème résidait dans l'arrêt de la plateforme d'exploitation numérique pour les bornes de recharge de fournisseurs tiers. Concernant Volta, la fermeture d'une activité combinant recharge et médias avait été initialement annoncée, avant qu'un rachat d'actifs importants ne soit finalement conclu. Quant à Sonnen, la vente par Shell à l'été 2026 a été suivie, en octobre, d'une déclaration de faillite confirmée de l'entreprise allemande.
L’arrêt d’un logiciel, la vente d’une infrastructure et le dépôt de bilan ne sont pas des processus économiquement identiques. Leurs causes peuvent différer et elles requièrent des solutions différentes. Toutefois, elles ont en commun le fait que la pérennité d’une installation dépend de décisions sur lesquelles son propriétaire n’a qu’une influence limitée.
Pour un ménage, la question de savoir si une fonction numérique est abandonnée pour cause de manque de rentabilité, de nouvelle stratégie d'entreprise ou de difficultés financières est secondaire. Ce qui compte, ce sont les services maintenus, les alternatives existantes et qui supporte les coûts supplémentaires. Cette perspective est souvent négligée lorsque les décisions d'entreprise sont uniquement présentées comme une optimisation de portefeuille.
Greenlots : La prise est dans le cloud
Shell a fait l'acquisition de Greenlots en janvier 2019. Cette société développait notamment un logiciel de gestion des infrastructures de recharge pour les municipalités, les entreprises, les flottes de véhicules et les fournisseurs d'énergie. La technologie visait non seulement à faciliter les recharges individuelles, mais aussi à optimiser le fonctionnement de réseaux plus vastes.
Fin décembre 2024, Shell a annoncé l'arrêt de la prise en charge de sa plateforme Shell Sky pour les bornes de recharge commerciales tierces aux États-Unis et au Canada le 30 avril 2025. Cette décision ne signifiait pas la fin de l'ensemble des activités de recharge internationales de Shell, mais affectait un modèle commercial spécifique : la fourniture d'un environnement d'exploitation numérique pour les infrastructures tierces.
Cette distinction est importante d'un point de vue économique. Une municipalité peut avoir acheté une borne de recharge, payé le raccordement au réseau et aménagé les places de stationnement. Cependant, son fonctionnement régulier peut dépendre d'une plateforme externe. Sans logiciel adapté, l'autorisation, la facturation, la surveillance et d'autres fonctions peuvent être compromises, selon le système.
La possession d'un matériel n'implique pas automatiquement la maîtrise de son utilisation. Un appareil physiquement intact peut perdre de la valeur économique si son système d'exploitation numérique est défaillant.
Cependant, cela ne signifie pas que toutes les bornes de recharge concernées deviendront nécessairement inutilisables définitivement. Shell Sky utilisait le protocole de communication ouvert OCPP, ce qui permettait en principe la migration vers d'autres plateformes de gestion compatibles. La question cruciale n'était donc pas seulement de savoir si un changement était techniquement réalisable, mais aussi à quelle vitesse et à quel coût il pourrait être mis en œuvre.
Seattle révèle le coût du déménagement
Seattle City Light, le fournisseur d'énergie municipal, a dû migrer 72 bornes de recharge publiques vers une nouvelle plateforme de gestion, dont 14 bornes de recharge rapide en courant continu et 58 bornes de recharge plus lentes, réparties sur 37 sites. Après une phase pilote en février 2025, la migration à plus grande échelle a débuté en mars ; la dernière borne de recharge est passée à ChargePoint en juin.
Cet exemple démontre que l'abandon d'une plateforme logicielle n'entraîne pas nécessairement la fin de l'infrastructure connectée. Les normes techniques ouvertes permettent de protéger les investissements existants et d'assurer la continuité de l'exploitation.
Parallèlement, la transition n'a pas été un processus simple et automatique. Seattle a déployé une équipe projet ainsi que des prestataires et techniciens externes pour gérer la transition en quelques mois. La réussite de ce changement de fournisseur a donc nécessité des ressources organisationnelles, un travail technique et une communication efficace avec les utilisateurs.
C’est précisément là que réside le problème pour les petits opérateurs. Une ville dotée de son propre service technique dispose de ressources différentes de celles d’une entreprise individuelle ne possédant que quelques bornes de recharge. Un même retrait stratégique d’un fournisseur de logiciels peut donc avoir des conséquences économiques très différentes.
Dans ce contexte, l'OCPP constitue une garantie importante, mais ne saurait se substituer à une rédaction contractuelle rigoureuse. Les opérateurs ne doivent pas se contenter d'exiger un soutien formel aux protocoles ouverts. Ils ont également besoin d'identifiants d'accès, d'une documentation suffisante, de données opérationnelles exportables et d'une procédure de migration traçable. Seule cette combinaison permet de transformer l'ouverture théorique en une alternative concrètement utilisable.
Volta : La fermeture n'était pas le dernier chapitre
Shell a finalisé l'acquisition de Volta en mars 2023 pour un prix d'achat en actions d'environ 169 millions de dollars américains. L'accord comprenait alors plus de 3 000 points de recharge dans 31 États et territoires américains, ainsi qu'un portefeuille de développement de plus de 3 400 points de recharge supplémentaires.
Volta a combiné l'infrastructure de recharge avec de la publicité numérique extérieure : les écrans installés dans les stations visaient à générer des revenus supplémentaires et ainsi contribuer au financement du service de recharge. Ces stations étaient implantées dans des centres commerciaux, des supermarchés et des pharmacies.
En août 2025, la fermeture prévue de Volta Charging et de Volta Media a été annoncée ; elle comprenait le démantèlement d’un réseau de plus de 2 000 bornes de recharge et l’arrêt des activités médias en novembre, affectant environ 190 employés. Des possibilités de postuler à des postes dans d’autres divisions de Shell ont été offertes à certains d’entre eux.
Cette décision fut capitale. Cependant, elle ne saurait constituer l'intégralité du récit des événements qui suivirent.
En novembre 2025, JOLT, fournisseur australien de bornes de recharge et de contenus multimédias, a conclu un accord pour acquérir une part importante du réseau Volta Media de Shell. L'opération, portant sur des milliers de bornes de recharge et de points de diffusion, devait initialement être finalisée le 1er janvier 2026, sous réserve de certaines conditions.
Cela ne prouve ni le maintien en activité de chaque ancien site de Volta, ni la mise en œuvre intégrale des plans de démantèlement initiaux. Toutefois, une chose est claire : l’affirmation catégorique selon laquelle Shell aurait démantelé l’ensemble du réseau sans le remplacer ignore le transfert ultérieur de composants importants, convenu entre-temps. Ce fait, en particulier, modifie considérablement l’évaluation économique.
Une entreprise en difficulté n'est pas sans valeur
L'accord JOLT qui a suivi met en lumière une distinction importante : une entreprise peut être peu attrayante pour un propriétaire sans pour autant devenir économiquement sans valeur sous tous les exploitants imaginables.
Shell souhaitait se concentrer davantage sur la recharge rapide dans ses propres stations ou celles sous sa marque, destinées à la recharge publique. JOLT, en revanche, privilégie un modèle économique combinant infrastructure de recharge et publicité extérieure numérique. Les actifs qui ne correspondent plus à la stratégie de l'une des entreprises pourraient être mieux intégrés à l'organisation de l'autre.
Cela ne prouve pas que JOLT réalisera des bénéfices avec chaque acquisition. Toutefois, cela montre pourquoi une fermeture ne devrait pas être jugée uniquement sur la base d'une affiliation antérieure.
Volta a annoncé une perte d'environ 140 millions de dollars américains pour 2024 ; ce chiffre constitue une estimation publiée et non un rapport annuel audité séparément. Un tel fardeau financier justifie une restructuration ou une vente.
Cependant, cela ne signifie pas automatiquement que tous les sites ont contribué de la même manière aux pertes. Un réseau comprend généralement des sites de qualités variables, des conditions contractuelles et des besoins d'investissement différents. Sans données individuelles correspondantes, ni la poursuite intégrale ni le démantèlement complet ne peuvent être justifiés de manière convaincante.
Il est donc économiquement judicieux d'examiner si des cessions partielles, des changements d'exploitant ou des ajustements techniques pourraient générer davantage de valeur qu'une transaction unique et unifiée. L'accord conclu ultérieurement avec JOLT démontre au moins qu'une telle option de transfert existait bel et bien.
Pourquoi la publicité ne finance pas automatiquement le magasin
Le principe de base de Volta semble de prime abord séduisant : les gens rechargent leurs véhicules pendant leurs courses, les détaillants bénéficient d’un service supplémentaire et les annonceurs financent une partie de l’infrastructure.
La difficulté réside dans la fusion de deux marchés distincts. Un emplacement de recharge attractif n'est pas forcément un emplacement publicitaire particulièrement rentable. Inversement, un écran à forte visibilité peut s'avérer économiquement viable, même si la borne de recharge associée est sous-utilisée.
En matière de recharge, des facteurs tels que les coûts de connexion, la consommation d'électricité, le taux d'utilisation des capacités et la disponibilité technique sont essentiels. Dans le secteur publicitaire, la portée, la qualité du public cible, le marketing et l'impact mesurable sont primordiaux. Toute entreprise proposant ces deux services doit posséder une expertise correspondante dans les deux domaines.
Des sources de revenus supplémentaires peuvent améliorer la rentabilité. Cependant, elles peuvent aussi engendrer des coûts supplémentaires et une complexité organisationnelle accrue. Le problème se pose particulièrement lorsque des attentes optimistes concernant un domaine masquent la rentabilité insuffisante d'un autre.
Une analyse d'investissement rigoureuse doit donc examiner séparément la contribution économique réelle de la capacité de recharge et de la publicité. De plus, il convient de déterminer si le système global demeure viable même en cas de baisse des recettes publicitaires ou de ralentissement de la croissance de l'électromobilité.
L'échec d'un fournisseur ne remet pas fondamentalement en cause le modèle global. De même, le rachat par un concurrent spécialisé ne garantit pas son succès à long terme. Ce qui importe, ce sont les coûts, les contrats et les revenus réels, et non l'attrait de l'idée commerciale initiale.
Soleil : Le nom célèbre n'offrait aucune protection
Pour bien comprendre la situation de Sonnen, il est essentiel de respecter la chronologie exacte. Shell a pris une participation dans cette entreprise de stockage d'énergie en mai 2018 ; le rachat complet a été finalisé en février 2019. L'affirmation courante selon laquelle Sonnen aurait été entièrement rachetée en 2018 confond donc deux événements distincts.
L'entreprise a été parmi les pionnières du stockage intelligent d'énergie domestique, en combinant sa technologie de batteries avec des services énergétiques numériques et la mise en réseau des foyers. Son importance économique ne résidait donc pas uniquement dans la vente d'appareils individuels. Sonnen incarnait la possibilité d'intégrer des systèmes décentralisés dans un système énergétique pilotable.
En août 2026, Shell a confirmé la finalisation de la vente à Tiven, le family office de Gert Purkert, cofondateur d'Aurelius. Le lien avec Aurelius ne doit pas conduire à considérer toutes les sociétés concernées comme juridiquement ou économiquement équivalentes.
Le 22 octobre 2026, la demande de mise en faillite de Sonnen GmbH a été confirmée ; les quelque 400 employés restants au siège social ont été informés de la situation. Dans un premier temps, l’activité et les services devaient se poursuivre pour plus de 150 000 clients existants, tandis que des procédures de liquidation ou de redressement judiciaire étaient prévues pour de nombreuses filiales.
Toutefois, une déclaration d'insolvabilité ne vaut pas liquidation. De plus, la poursuite annoncée de l'activité commerciale ne garantit pas le maintien de tous les services existants pendant toute la durée de vie du matériel.
Derrière cette image de pionnier se cachaient de lourdes pertes
Les données financières disponibles concernant Sonnen GmbH font déjà état d'une nette détérioration de sa situation économique avant même le changement de propriétaire. Les documents déposés auprès du registre du commerce et des sociétés pour l'exercice 2024 indiquent un chiffre d'affaires d'environ 78,4 millions d'euros, contre environ 263,5 millions d'euros en 2023 ; parallèlement, la perte nette est passée d'environ 8,8 millions d'euros à environ 106,6 millions d'euros.
La baisse du chiffre d'affaires s'élève donc à environ 70 %. Il est particulièrement frappant de constater que la perte annuelle enregistrée pour 2024 était supérieure au chiffre d'affaires de la même année.
Il convient de préciser clairement la signification de ces chiffres. Le document joint est une ébauche et concerne la société Sonnen GmbH, et non automatiquement toutes les sociétés du groupe international. Par conséquent, il ne doit pas être considéré comme un état financier consolidé entièrement audité sans un examen approfondi.
Malgré cette limitation, un problème majeur apparaît. Les charges de personnel en 2024 se sont élevées à environ 52,3 millions d'euros, un montant légèrement inférieur à celui de l'année précédente, alors même que le chiffre d'affaires a fortement diminué. Cela révèle une structure de coûts qui n'a pas pu s'adapter assez rapidement à la baisse des performances de l'entreprise.
Toutefois, une perte nette pour l'exercice ne se traduit pas nécessairement par une sortie de trésorerie directe. Les amortissements, les dépréciations d'actifs et autres opérations comptables peuvent influencer le résultat. En l'absence d'informations complémentaires, il est donc impossible de déterminer avec certitude la part des pertes imputable à la production courante, aux problèmes d'organisation ou à des circonstances exceptionnelles.
Cependant, ces chiffres contredisent clairement l'idée selon laquelle une forte demande lors des précédentes années de forte croissance aurait automatiquement créé une entreprise durablement rentable.
Nouveau : Brevet américain – installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives !

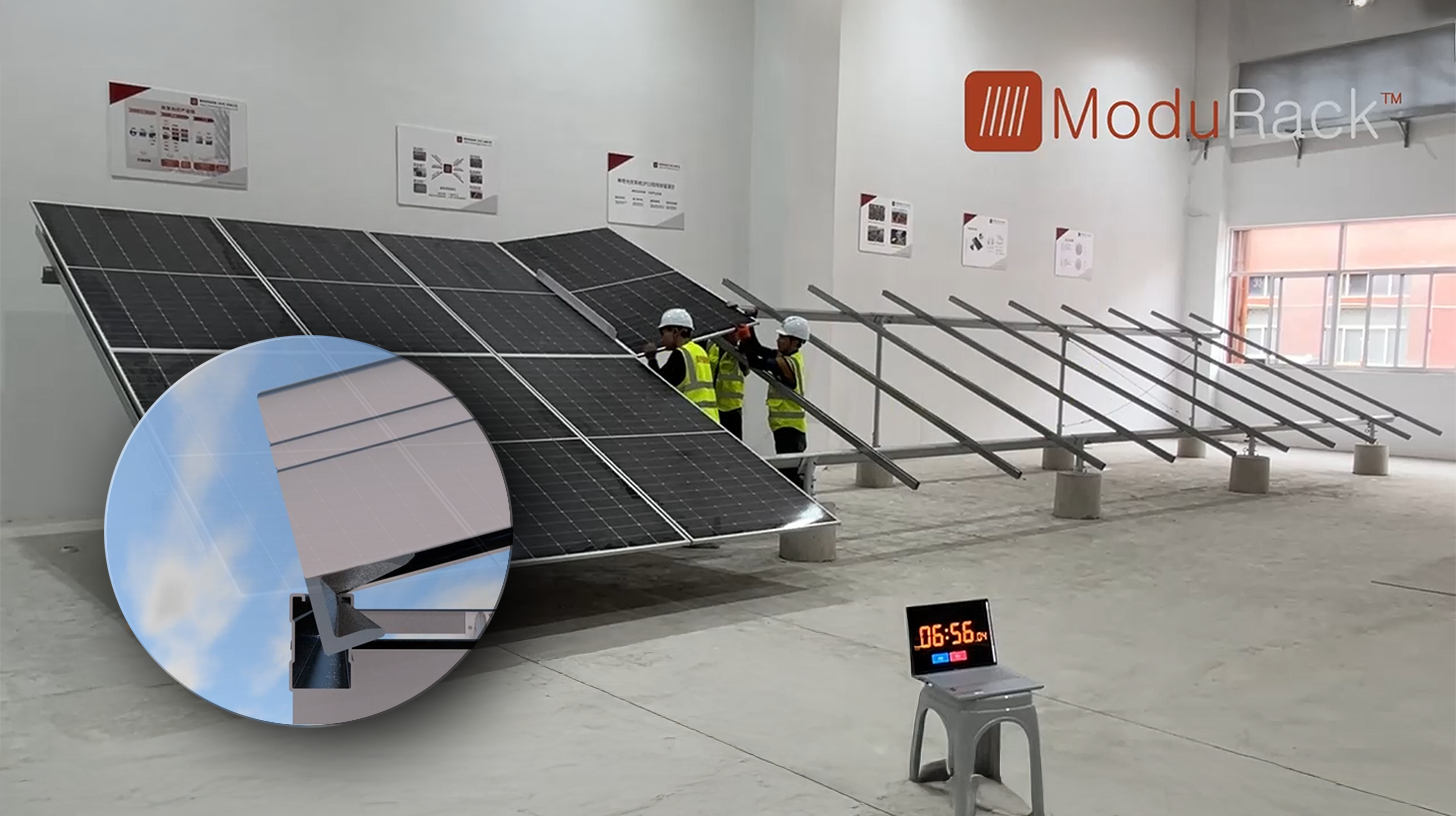
Nouveau : Brevet américain – Installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives ! – Image : Xpert.Digital
Au cœur de cette avancée technologique se trouve l'abandon délibéré du système de fixation par pinces conventionnel, qui a fait office de norme pendant des décennies. Ce nouveau système de montage, plus rapide et plus économique, repose sur un concept fondamentalement différent et plus intelligent. Au lieu de fixer les modules en des points précis, ils sont insérés dans un rail de support continu de forme spécifique et maintenus fermement en place. Cette conception garantit une répartition uniforme de toutes les forces, qu'il s'agisse des charges statiques dues à la neige ou des charges dynamiques dues au vent, sur toute la longueur du cadre du module.
Plus d'informations ici :
La nécessité d'un retrait ordonné dans la transition énergétique
Le marché du stockage est toujours en croissance
La crise que traverse un fabricant renommé ne saurait être assimilée à une crise de l'ensemble de la technologie. En Allemagne, environ 493 000 nouveaux systèmes de stockage d'énergie stationnaires par batteries, d'une capacité totale de 8,2 gigawattheures, ont été enregistrés au cours des neuf premiers mois de 2026 ; en tenant compte des enregistrements tardifs attendus, le nombre d'installations est estimé à environ 534 000.
La capacité nouvellement installée était ainsi supérieure de 91 % à celle de la même période de l'année précédente. Les systèmes de stockage à grande échelle ont connu une croissance particulièrement forte : leur capacité nouvellement installée est passée d'environ 0,9 à 3,8 gigawattheures au cours de la période étudiée.
Le segment des systèmes de stockage domestiques d'une capacité comprise entre cinq et 20 kilowattheures a également progressé ; le nombre de systèmes nouvellement enregistrés est passé d'environ 261 000 à 303 000, et la capacité associée d'environ 2,6 à 3,2 gigawattheures.
Cela signifie que la crise de Sonnen ne peut s'expliquer de manière convaincante par un effondrement général de la demande de stockage. Toutefois, la croissance globale du marché ne protège pas les entreprises individuelles des pertes.
Les fabricants peuvent perdre des parts de marché, encourir des coûts excessifs ou proposer des produits dont le rapport qualité-prix n'est plus convaincant. De plus, les systèmes de stockage domestiques, les systèmes de stockage commerciaux et les grands systèmes raccordés au réseau présentent des différences importantes en termes de ventes, de financement et d'exigences techniques.
Un fournisseur bien implanté auprès des particuliers ne bénéficie pas automatiquement de l'essor des systèmes de stockage d'énergie par batteries de grande capacité. La proximité technologique ne saurait se substituer à des produits adaptés ni à la capacité de servir économiquement de nouveaux segments de clientèle.
La baisse des prix des batteries accroît la pression
L'évolution des prix internationaux accentue cette pression à l'ajustement. Le prix moyen des batteries lithium-ion a chuté à 115 dollars américains par kilowattheure en 2024 et s'établissait à 108 dollars américains en 2025 ; pour les systèmes de stockage stationnaires, un prix moyen d'environ 70 dollars américains par kilowattheure a été fixé pour 2025.
Ces chiffres ne doivent pas être confondus avec le prix final pour le client d'un système de stockage d'énergie domestique entièrement installé. L'onduleur, le système de contrôle, l'installation, la vente et le service après-vente ne sont pas inclus.
Néanmoins, la baisse des prix des batteries modifie le paysage concurrentiel. Les clients s'attendent à des offres plus abordables, les concurrents peuvent proposer des systèmes neufs à moindre coût et les stocks plus anciens risquent de perdre de la valeur.
Cela engendre une transition difficile pour les fabricants. Les organisations existantes ont souvent été bâties sur des hypothèses de prix et de croissance antérieures. Si les prix de vente baissent plus rapidement que les coûts administratifs, de développement et de distribution, les marges sont mises à rude épreuve.
Des normes techniques élevées ne suffisent pas à elles seules. Les prix premium doivent être justifiés par des avantages tangibles, tels qu'une intégration particulièrement performante, un service fiable ou des applications économiques supplémentaires.
L’insolvabilité d’un prestataire établi, en particulier, révèle une limite déplaisante : une longue garantie et une marque reconnue peuvent créer la confiance, mais elles ne remplacent pas un financement durable pour l’activité de services.
L'activité commerciale américaine contredit l'arrêt total
Le développement de Sonnen aux États-Unis nécessite une différenciation accrue. La filiale américaine a annoncé un doublement de son chiffre d'affaires et un triplement de sa production en octobre 2026 par rapport à l'année précédente ; des livraisons de plus de 180 mégawattheures de capacité de stockage domestique étaient prévues pour l'ensemble de l'année.
Ces chiffres sont basés sur les données de l'entreprise et, dans certains cas, sur des prévisions, et non sur les résultats annuels définitifs audités. Ils ne confirment toutefois pas l'idée générale selon laquelle toutes les entités du groupe Sonnen seraient devenues économiquement insignifiantes.
Les centrales électriques virtuelles ont été citées comme un moteur de croissance clé ; selon l'entreprise, plus de 6 000 foyers au Texas étaient déjà intégrés à un tel modèle.
Une centrale électrique virtuelle combine des systèmes décentralisés et commercialise leur contrôle collectif. Sur le plan économique, elle peut générer plus d'énergie que la somme des systèmes de stockage individuels, qui ne font qu'accroître la consommation propre d'un ménage.
La rentabilité de ces avantages supplémentaires dépend du marché concerné. Parmi les facteurs pertinents figurent l'accès, les règles de rémunération, la disponibilité technique et la répartition des revenus entre les opérateurs et les ménages.
L'exemple américain ne garantit ni un sauvetage efficace ni la supériorité fondamentale d'un modèle économique particulier. Il démontre toutefois qu'une même idée technique de base peut donner des résultats très différents selon les conditions du marché. Une restructuration pertinente doit impérativement tenir compte de ces différences.
Les capitaux de Shell sont alignés sur les attentes de rendement
Pour Shell, les nouveaux services énergétiques sont en concurrence avec les activités traditionnelles pour attirer les capitaux. La question centrale pour la direction n'est pas seulement de savoir quelle technologie est socialement souhaitable, mais aussi quel investissement promet un rendement ajusté au risque approprié.
En 2025, la société a généré un flux de trésorerie d'exploitation d'environ 42,9 milliards de dollars et réalisé des investissements rentables d'environ 20,9 milliards de dollars. Parallèlement, environ 22,4 milliards de dollars ont été redistribués aux actionnaires, dont 13,9 milliards pour des rachats d'actions et 8,5 milliards sous forme de dividendes.
Ces chiffres montrent que Shell disposait globalement de ressources financières considérables. Toutefois, ils ne prouvent pas que chaque investissement déficitaire aurait pu être restructuré durablement grâce à des financements supplémentaires.
La principale distinction est la suivante : une entreprise peut absorber des pertes supplémentaires sans pour autant financer son avenir. Le facteur crucial est de savoir si les fonds additionnels offrent une perspective réaliste de pérennité du modèle économique.
À l'inverse, des versements de dividendes élevés ne constituent pas une obligation naturelle. Ils s'inscrivent dans une stratégie active d'allocation du capital. Lorsqu'une entreprise redistribue des fonds substantiels à ses actionnaires tout en réduisant ses activités d'avenir, elle révèle ses priorités.
Du point de vue de la gestion d'entreprise et de la rentabilité des capitaux investis, cela se comprend. Toutefois, il ne faut pas confondre cela avec l'idée qu'un actionnaire financièrement solide puisse assurer la pérennité d'une technologie, même lors des longues phases de démarrage et de crise.
Pas d'abandon complet de l'électromobilité
Un autre chiffre contredit un discours simpliste sur le retrait des opérateurs. Le nombre de bornes de recharge publiques appartenant à Shell ou exploitées sous sa marque est passé d'environ 73 000 fin 2024 à environ 88 000 fin 2025.
Cette mesure ne correspond pas au nombre total de bornes de recharge accessibles en itinérance. Elle ne concerne pas non plus uniquement les emplacements appartenant à l'entreprise.
Cette évolution montre toutefois que Shell n'a pas complètement abandonné la recharge publique. L'entreprise a plutôt modifié son choix de modèles commerciaux et s'est davantage concentrée sur les domaines qui correspondent à sa propre stratégie.
Pour un fournisseur de mobilité établi, posséder ou exploiter des bornes de recharge rapide sous sa marque présente plusieurs avantages : contact direct avec le client, maîtrise du service et revenus supplémentaires issus d’autres services. En revanche, une plateforme logicielle pour opérateurs tiers ou un réseau de recharge financé par la publicité nécessitent une approche économique et organisationnelle différente.
D'un point de vue macroéconomique, cette approche reste ambiguë. L'installation d'une borne de recharge rapide supplémentaire ne remplace pas automatiquement les bornes de recharge plus lentes à domicile ou dans les commerces. Différentes options de recharge répondent à différents besoins.
Par conséquent, le nombre de bornes de recharge installées n'a qu'une importance limitée. L'emplacement, l'accessibilité, le prix et la fiabilité jouent également un rôle crucial dans la qualité du service de recharge. Un réseau global en expansion peut simultanément entraîner la disparition de services essentiels à proximité.
L'intention et l'effet ne sont pas identiques
L'hypothèse selon laquelle des entreprises établies pourraient acquérir de jeunes concurrents pour limiter la menace pesant sur leurs activités existantes relève, en principe, du débat économique. Toutefois, dans ce cas précis, cela ne constitue pas encore la preuve d'une stratégie de prévention délibérée.
Cela nécessiterait des informations complémentaires. Il pourrait s'agir de décisions internes, d'options de transfert délibérément bloquées ou de preuves solides qu'une entreprise prometteuse a été intentionnellement dévaluée malgré des alternatives réalistes.
Par ailleurs, il convient d'envisager l'évolution probable de la situation sans acquisition. Une start-up qui aurait échoué plus tôt sans apport de capitaux n'est pas automatiquement victime d'une stratégie anticoncurrentielle du simple fait qu'elle cesse ses activités par la suite.
À l'inverse, un financement pluriannuel n'élimine pas tous les obstacles futurs potentiels. Les investissements peuvent initialement être fortement axés sur la croissance, puis céder la place à une stratégie plus défensive.
Pour cette évaluation, il est donc crucial de distinguer entre motif et effet. Une entreprise peut nuire à la transition énergétique sans chercher intentionnellement à l'empêcher. Si des sites sont abandonnés, des services numériques interrompus ou des services rendus peu fiables, des inconvénients réels peuvent survenir, même si la décision est économiquement justifiée du point de vue de l'entreprise.
Cette critique plus nuancée est plus convaincante qu'une accusation générale de sabotage. Elle s'appuie sur des conséquences tangibles et sur la question de savoir comment limiter des risques similaires à l'avenir.
Les coûts invisibles du retrait
Un état financier consolidé présente principalement les coûts supportés par l'entreprise elle-même. Un état financier macroéconomique va plus loin.
Un exploitant pourrait devoir mettre en place une nouvelle plateforme logicielle. Un partenaire de site pourrait perdre un contrat pour lequel il a déjà fourni des locaux ou effectué des aménagements. Un ménage pourrait devoir s'attendre à des frais d'entretien plus élevés ou à la perte d'une compensation supplémentaire.
Chacun de ces inconvénients ne constitue pas automatiquement un préjudice donnant lieu à indemnisation légale. Néanmoins, leur impact économique peut être considérable.
Le transfert des risques devient particulièrement problématique lorsque les clients pouvaient difficilement les identifier au moment de l'achat initial. Un logo d'entreprise reconnu peut véhiculer un sentiment de stabilité, même si le contrat en question ne prévoit aucune garantie à long terme.
Cela crée un décalage entre la sécurité perçue et les performances réellement promises. Ce décalage peut influencer les décisions d'investissement et, par la suite, nuire à la confiance.
La solution appropriée n'est pas de persévérer indéfiniment dans des activités déficitaires. Il convient plutôt d'intégrer une stratégie de sortie structurée au modèle économique. Des délais de préparation suffisants, des options de transfert et une répartition claire des responsabilités peuvent réduire considérablement les coûts ultérieurs.
La qualité économique d'un système ne se manifeste donc pas seulement en fonctionnement normal. Elle se révèle également dans la manière dont les clients et les partenaires s'adaptent à un changement de stratégie du fournisseur.
Les clients de Sun ont besoin de clarté, pas de panique
Pour les clients actuels, il est important de comprendre qu'une déclaration d'insolvabilité n'entraîne pas automatiquement un arrêt technique immédiat. Conformément au plan initial, l'activité de Sonnen auprès de sa clientèle existante devrait se poursuivre.
Cela n'implique pas la nécessité d'un remplacement préventif des stocks, ni ne garantit le maintien de tous les services à long terme. Par conséquent, un inventaire structuré est conseillé.
Les contrats d'achat et d'installation, les factures, les preuves de paiement, les conditions de garantie, les documents de mise en service et les registres de maintenance doivent être sauvegardés indépendamment de tout portail client. Les numéros de série, les journaux d'erreurs et les échanges antérieurs sont également utiles.
L'identité précise des parties contractantes est particulièrement importante. La vente d'équipements, leur installation, la fourniture d'électricité et la participation à une centrale électrique virtuelle peuvent constituer des services juridiquement distincts, fournis par différentes entreprises. Même au sein de la structure Sonnen, la production de stockage et certains services énergétiques étaient confiés à des sociétés différentes.
Toute personne attendant encore un système commandé doit se renseigner par écrit sur l'état de la livraison et les prochaines étapes. Les acomptes non garantis augmentent généralement le risque financier ; toutefois, cela ne donne pas le droit absolu de retenir tous les paiements dus contractuellement.
La communication avec les clients mérite également une évaluation objective. Il est impossible de déterminer avec certitude si toutes les parties concernées ont été informées dans les délais impartis. Par conséquent, des informations incomplètes ne doivent pas être remplacées par des affirmations non fondées. Dans ce contexte, les détails concrets concernant le service, les interlocuteurs et les modalités de paiement sont plus importants que de simples assurances.
Les promesses de garantie ne constituent pas une assurance par défaut
La responsabilité légale pour vices cachés et la garantie du fabricant doivent être considérées séparément. Les réclamations au titre de la garantie sont généralement adressées au vendeur ou au partenaire contractuel responsable du service convenu, et non automatiquement au fabricant.
Si le système a été vendu par une entreprise spécialisée indépendante, l'insolvabilité du fabricant ne le dégage pas automatiquement de ses obligations envers le client. Toutefois, l'obtention de pièces détachées ou d'assistance technique pourrait s'avérer plus difficile.
Les déclarations générales concernant les durées de garantie sont hasardeuses. Les biens neufs sont généralement couverts par une garantie de deux ans ; pour les systèmes photovoltaïques, des durées plus longues peuvent s’appliquer selon le type de contrat et les conditions d’installation. Le facteur déterminant est la qualification juridique du contrat en question.
Il serait tout aussi erroné d'affirmer qu'une garantie volontaire ne crée pas, en principe, de droit légal. La décision d'offrir une garantie est initialement volontaire ; toutefois, si elle est valablement émise, elle peut créer des droits juridiquement contraignants.
Dans les procédures d'insolvabilité, le problème réside souvent dans la possibilité de faire valoir ses droits. Une créance juridiquement valable peut avoir une valeur économique considérablement moindre si le débiteur n'est pas suffisamment solvable.
Il convient également de distinguer l'insolvabilité du vendeur et celle du fabricant : les créances découlant d'une garantie du fabricant peuvent rester valides malgré l'insolvabilité d'un revendeur juridiquement indépendant.
Cela nous amène à tirer une leçon importante pour nos futurs achats : ce n’est pas seulement la durée de la garantie qui compte, mais aussi l’organisme qui la propose, les services couverts et la possibilité d’une assurance complémentaire.
L'électricité reste disponible, mais les avantages supplémentaires ne sont pas nécessairement garantis
En principe, l'insolvabilité du fournisseur ne crée pas automatiquement un droit de résiliation spécifique au titre d'un contrat de fourniture d'électricité ; tant que la fourniture se poursuit, les conditions contractuelles et les délais de préavis convenus s'appliquent.
L’arrêt prématuré ou unilatéral des paiements en cours peut donc engendrer de nouveaux problèmes. Toute modification du traitement des paiements doit être examinée sur la base de notifications fiables.
En cas d'interruption de la fourniture, le fournisseur local de secours prend le relais pour les abonnements domestiques classiques. L'insolvabilité du fournisseur précédent n'entraîne donc généralement pas une coupure d'électricité soudaine pour le foyer.
Sur le plan financier, la situation peut encore s'avérer désavantageuse. Un fournisseur de remplacement est souvent plus cher qu'un abonnement classique ; les clients peuvent changer de fournisseur sans préavis.
Lors d'un changement de fournisseur d'énergie, le relevé du compteur doit être consigné et communiqué aux parties concernées. Cela facilite la distinction entre la consommation de l'ancien et du nouveau fournisseur.
Cette garantie d'alimentation électrique ne remplace cependant pas les autres services. Elle ne garantit ni le fonctionnement continu d'une application spécifique, ni les revenus d'une centrale électrique virtuelle.
Un ménage peut donc continuer à bénéficier d'une alimentation électrique fiable tout en perdant les avantages économiques qui justifiaient l'investissement initial dans le stockage. En particulier pour les offres groupées, il convient d'examiner séparément les fonctionnalités techniques de base, le tarif de l'électricité, la garantie et les conditions commerciales.
La transition énergétique nécessite une sortie progressive et ordonnée
La leçon politique et économique à tirer de ces affaires n'est pas d'empêcher systématiquement toute acquisition par une entreprise énergétique établie. Ces acquéreurs peuvent apporter des capitaux, un accès au marché et des compétences industrielles dont les jeunes entreprises sont dépourvues.
Il est nécessaire de renforcer la protection des investissements à long terme des clients. Toute entreprise vendant une technologie conçue pour une utilisation prolongée devrait être tenue d'expliquer comment ses fonctions essentielles peuvent être maintenues en cas de changement de propriétaire, de fermeture d'entreprise ou d'insolvabilité.
Pour les infrastructures contrôlées numériquement, cela inclut des interfaces ouvertes, l'accès aux données, des procédures de migration documentées et des périodes de transition appropriées. Pour les logiciels critiques, une documentation adéquate ou des référentiels de code source peuvent également s'avérer utiles. Cependant, cela n'est pertinent que si un autre opérateur peut effectivement prendre le contrôle du système, tant sur le plan juridique que technique.
Les engagements de service à long terme devraient également être évalués avec plus de transparence. Les clients doivent pouvoir déterminer si une promesse repose uniquement sur la solvabilité future du fabricant ou si elle est assortie de garanties supplémentaires.
De telles mesures de protection engendrent des coûts. Il ne s'agit pas d'un argument contre elles, mais plutôt de la mise en lumière d'un aspect souvent occulté de l'investissement.
Cela crée une réelle opportunité concurrentielle pour les entreprises. Celles qui offrent des droits d'exploitation continus, un service fiable et une véritable transférabilité ne vendent pas seulement de la technologie, mais aussi un risque réduit.
Le critère déterminant d'une transition énergétique crédible n'est donc pas le nombre d'entreprises vertes qu'une société acquiert. Ce qui compte, c'est de savoir si l'infrastructure déjà financée reste utilisable même en cas de changement de stratégie. La viabilité future ne repose pas sur la promesse d'acquisition, mais sur ce qui fonctionne encore après le départ du propriétaire.
Votre partenaire pour le développement commercial dans les domaines du photovoltaïque et de la construction
Des toitures industrielles photovoltaïques aux parcs solaires et aux grands parkings solaires
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.