
USA gaasirünnak: uus veeldatud maagaasi sadam Texase ranniku lähedal – mida see mitme miljardi dollari suurune projekt tähendab Euroopa gaasivarustusele
Xpert eelväljaanne

Available in 27 languages 📢
Eelista Google'is Xpert.DigitaliⓘAvaldatud: 3. november 2026 / Uuendatud: 3. november 2026 – Autor: Konrad Wolfenstein
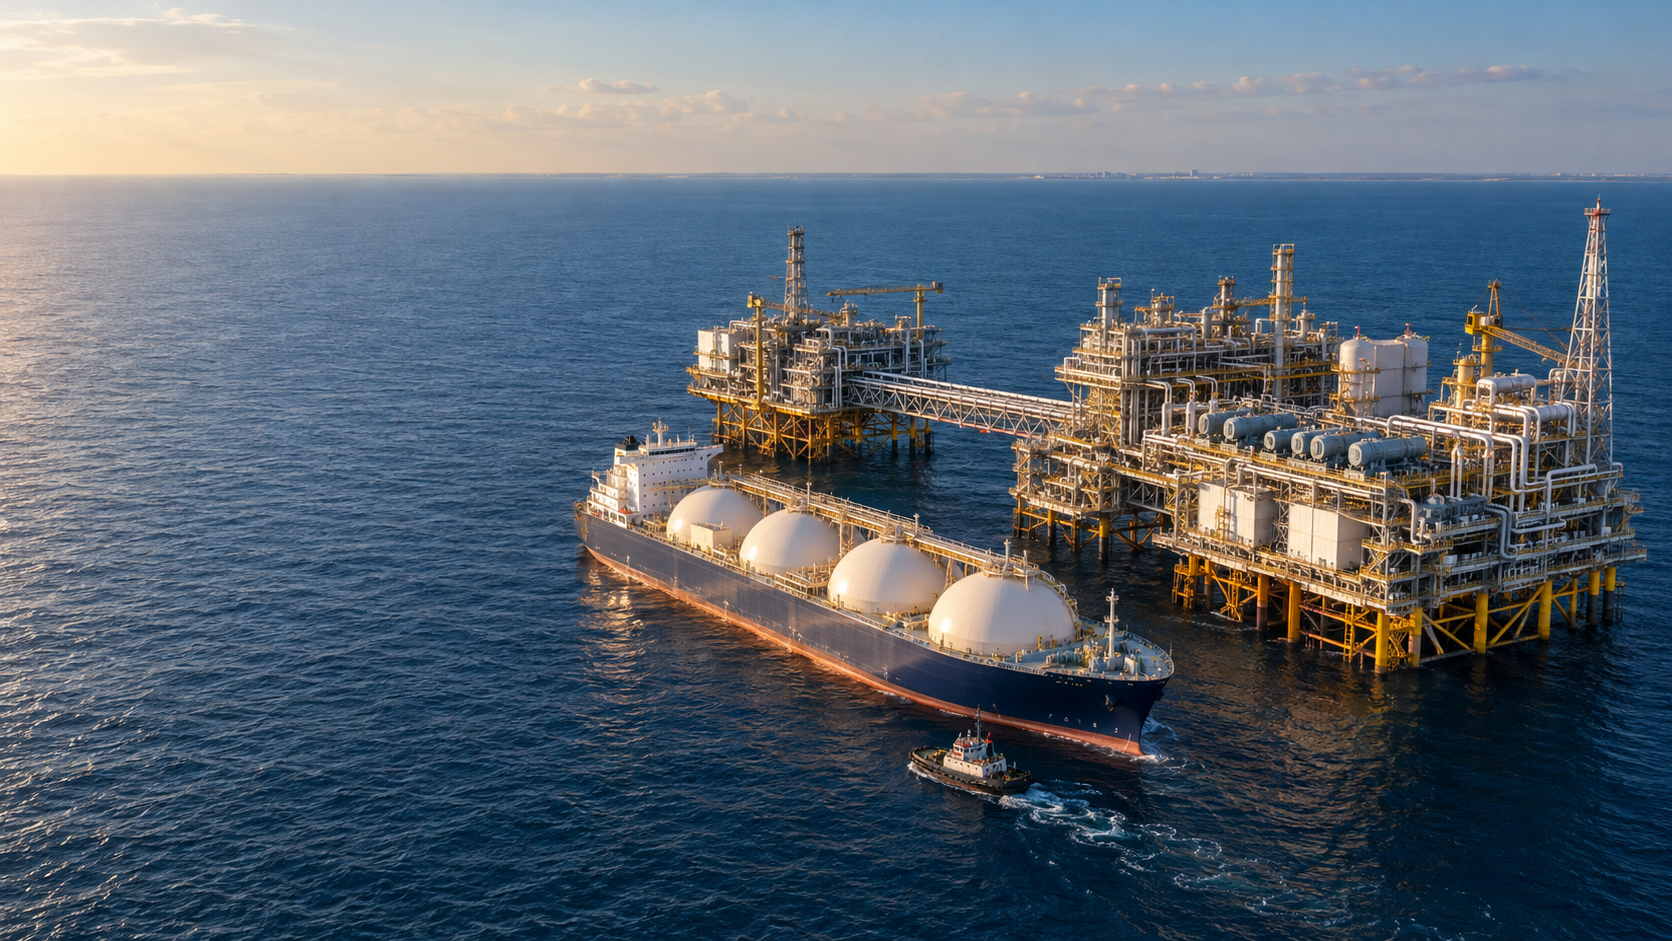
USA gaasirünnak: uus veeldatud maagaasi sadam Texase ranniku lähedal – mida see mitme miljardi dollari suurune projekt tähendab Euroopa gaasivarustusele – loominguline pilt teemal, loodud tehisintellekti abil: Xpert.Digital
Rohkem veeldatud maagaasi USA-st: kuidas Euroopa varustuskindlust parandada – ja millised riskid jäävad püsima
Kas Texase ranniku lähedal asuv uus sadam võiks muuta Euroopa energiaturgu? 8,4 miljonit tonni veeldatud maagaasi aastas: Mis on uue USA ekspordiprojekti taga?
Uus gaasiallikas või uus sõltuvus? Euroopa dilemma Ameerika veeldatud maagaasiga – LNG projekt Texase ranniku lähedal:
Texase ranniku lähedale plaanitakse rajada mitme miljardi dollari suurune süvamere veeldatud maagaasi (LNG) terminal, mis võib muuta rahvusvahelist gaasiturgu. ST LNG projekti raames on oodata kuni 8,4 miljoni tonni veeldatud maagaasi eksporti aastas. USA Merendusamet (MARAD) kiitis süvamere terminali litsentsi taotluse heaks 2026. aasta oktoobri lõpus. Ehitustööde algus on kavandatud 2027. aastasse ja esialgne kasutuselevõtt 2029. aastasse. Heakskiitmise ja usaldusväärsete tarnete vahel on aga veel olulisi samme: lõplik investeerimisotsus on veel pooleli, tuleb täita täiendavaid nõudeid ja klientide lepingud pole veel täielikult kindlustatud.
Euroopa jaoks võiks tehas luua täiendava tarneallika ja tihendada konkurentsi veeldatud maagaasi (LNG) osas. Suurem pakkumine üldiselt tugevdab importijate valikuvõimalusi, kuid see ei taga püsivalt madalaid hindu ega katkematut tarnimist. Oluliste tegurite hulka kuuluvad ka veeldamise ja transpordi kulud, tehase tootmisvõimsuse kasutamine, pikaajalised ostulepingud ja võimalikud viivitused. Lisaks tekib Saksamaa jaoks põhimõtteline küsimus: kuidas saab pakkumist mitmekesistada ilma sõltuvust lihtsalt teisele tarnijariigile üle kandmata? Projekti lähemal uurimisel selgub ST LNG pakutavad võimalused, kaasnevad riskid ja see, miks Euroopa energiajulgeolek ei sõltu lõppkokkuvõttes ainult uuest Texase sadamast.
Ameerika veeldatud maagaasi (LNG) pealetung: kuidas Texase ranniku lähedal asuv uus sadam võiks muuta Euroopa energiaturgu
Rohkem vabadust merel, uus sõltuvus maismaalt
Texase ranniku lähedal kavandatakse energiaprojekti, millel võivad olla kaugeleulatuvad tagajärjed ka väljaspool selle otsest asukohta. Kavandatav ST LNG süvamereterminal esindab Ameerika Ühendriikide jätkuvat tõusu keskseks tarnijaks ülemaailmsel veeldatud maagaasi turul. See areng avab Euroopale täiendavaid hankevõimalusi. Samal ajal süvendab see põhiküsimust: kuidas saavutada varustuskindlus ilma majanduslikku sõltuvust lihtsalt ühelt tarnijariigilt teisele nihutamata?
2026. aasta oktoobri lõpus kiitis USA Merendusamet (MARAD) heaks projekti süvamere sadama litsentsi taotluse. Neli veeldamisjaama koguvõimsusega 8,4 miljonit tonni veeldatud maagaasi (LNG) on kavandatud umbes 16,7 kilomeetri kaugusele Texase osariigis Matagorda rannikust. Hinnanguline investeering on 8,2 miljardit dollarit. Sihtkuupäevad on ehituse algus 2027. aastal ja esialgne käivitamine 2029. aastal. Need kuupäevad kujutavad endast aga projekti plaani, mitte garanteeritud tootmise algust.
Majanduslik tuum ei seisne ainult täiendavates ekspordimahtudes. Projekt ühendab Ameerika gaasitootmise, merendusinfrastruktuuri, rahvusvahelise rahastamise ja pikaajalise energianõudluse. Seega näitab see, kuidas energiajulgeolek muutub: sõltuvust ei määra enam ainult hoidlate ja torujuhtmete asukoht, vaid ka veeldamisvõimsuse, laevade, imporditerminalide ja usaldusväärsete tarnelepingute kättesaadavus.
See annab Saksamaale nüansirikkama vaatenurga. Rohkem Ameerika veeldatud maagaasi saab laiendada pakkumist ja tugevdada importijate läbirääkimisjõudu. See ei asenda aga läbimõeldud mitmekesistamist ega investeeringuid energiatõhususse ja alternatiivsetesse tarnetehnoloogiatesse. Uus ekspordisadam laiendab valikuvõimalusi. Kas see viib püsivalt madalamate kuludeni ja suurema julgeolekuni, sõltub ainult turujõudude, infrastruktuuri ja energiapoliitika koosmõjust.
Miljardi dollari suurune projekt jäi lõksu heakskiidu ja tegeliku teostusvõime vahel
Regulatiivne otsus on ST LNG jaoks oluline samm edasi, kuid see ei tähenda veel täielikult rahastatud ja ehitusvalmis projekti. Oktoobri lõpus avaldatud projekti staatuse põhjal püüab ettevõte teha lõpliku investeerimisotsuse 2027. aasta keskpaigaks või lõpuks. Lisaks tuleb enne lõpliku litsentsi andmist täita täiendavaid föderaalseid ja osariigi nõudeid.
See eristamine on majanduslikult oluline. Heakskiidetud projekt kujutab endast potentsiaalset tulevast tarneallikat. Siduva rahastamisega tehase realiseerimise tõenäosus on oluliselt suurem. Ainult valmis, testitud ja usaldusväärselt töötav tehas tarnib tegelikult gaasi.
Nende arenguetappide vahel võivad peituda märkimisväärsed riskid. Ehituskulud võivad tõusta, rahastamiskulud võivad muutuda, tehnilised seadmed võivad saabuda hilja ja potentsiaalsed kliendid võivad lepingulisi otsuseid edasi lükata. Seetõttu ei saa ülemaailmse turu pakkumise hindamiseks lihtsalt kokku liita väljakuulutatud, heakskiidetud, rahastatud ja juba tegutsevaid võimsusi.
Ajajoon väärib erilist tähelepanu. Kui investeerimisotsust ei tehta enne 2027. aasta lõppu, oleks esialgne käivitamine 2029. aastal keeruline. Võimalik oleks tootmise järkjärguline alustamine, kus üksikud tehase komponendid käivituksid varem kui teised. Avaldatud põhiandmed ei näita aga, et kogu kavandatud aastane tootmisvõimsus oleks saadaval juba 2029. aastal.
Lisaks on vaja ärilist turvalisust. Ettevõte on projekti heakskiitmise eeltingimusena seadnud klientidele minimaalsed kohustused, mille kogusumma on kaks miljonit tonni aastas. See vastab veidi alla veerandi kavandatud koguvõimsusest. Sellised kohustused on oluline lähtepunkt, kuid need ei vasta veel kõigile küsimustele rahastamise, lepingute kvaliteedi ja tulevase võimsuse kasutamise kohta.
Ostjate jaoks tähendab see, et ST LNG on kümnendi lõpupoole potentsiaalne täiendav tarneallikas, kuid mitte juba olemasolev julgeolekureserv. Pakkumise planeerijad peavad eristama strateegilist valikut ja garanteeritud tarnekohustust.
Miks 8,4 miljonit tonni on enamat kui lihtsalt tehniline näitaja
Planeeritud võimsus on jaotatud nelja veeldamisjaama vahel, millest igaühe võimsus on 2,1 miljonit tonni aastas. Võrreldes Ameerika LNG võimsusega, mis on üle 100 miljoni tonni aastas, kujutaks see endast märkimisväärset kasvu. Teadaande ajal kirjeldati projekti ulatust kui umbes kaheksa protsenti USA olemasolevast võimsusest. See arv on aga vaid hetkepilt: kui ülejäänud Ameerika pakkumine jätkab kasvu, on ST LNG suhteline osakaal selle kasutuselevõtu ajal väiksem.
Tehase jagamine neljaks üksuseks on majanduslikult kasulik, kuna see võimaldab teatud määral modulaarsust. Ehitust, kasutuselevõttu ja hooldust saab sisuliselt jagada mitme üksuse vahel. Ühe seadme rike ei pea seega tingimata kogu tootmist seiskama. Samal ajal tekivad ühised sõltuvused näiteks gaasivarustuse, energiavarustuse, juhtimissüsteemide ja laevade käitlemise osas.
Samuti on oluline erinevus tootmisvõimsuse ja toodangu vahel. Aastane tootmisvõimsus kirjeldab kavandatud tehnilist väljundit. Tegelikud ekspordimahud sõltuvad sellistest teguritest nagu hooldusajad, tehnilised rikked, ilmastikutingimused, toorgaasi kättesaadavus ja nõudlus.
Eeldades puhthüpoteetiliseks tootmisvõimsuse rakendamiseks 90 protsenti, tähendaks 8,4 miljoni tonni suurune aastane tootmisvõimsus ligikaudu 7,56 miljonit tonni tegelikku aastatoodangut. See arvutus ei ole ST LNG prognoos. Pigem illustreerib see, miks nominaalvõimsusi ei tohiks võrdsustada garanteeritud tarnemahtudega.
Sellise suurusega rajatis võib olla turu jaoks oluline isegi siis, kui see ei varusta otse Saksa kliente. Lisaveosed võivad teisi tarnevooge ümber paigutada või ümber suunata. Näiteks kui Aasia klienti varustatakse Texase osariigist, võivad Euroopa jaoks kättesaadavaks muutuda kogused teiselt tootjalt. Seega toimib veeldatud maagaas (LNG) rahvusvahelise kaubandusotsuste võrgustiku kaudu, mitte ainult kahe riigi vaheliste otseste tarnesuhete kaudu.
Mida investeeringu summa näitab kasumlikkuse kohta
Hinnanguline 8,2 miljardit USA dollarit võrdub ligikaudu 976 USA dollariga tonni aastase tootmisvõimsuse kohta. See arv arvutatakse koguinvesteeringu jagamisel planeeritud aastase tootmisvõimsusega. See on kapitalimahukuse mõõt, kuid mitte veeldatud maagaasi tonni müügihind.
See eristamine hoiab ära levinud väärtõlgenduse. Ideaalis toodab tehas tootlikkust mitu aastat. Investeeringukulud jaotatakse tehase eluea jooksul tegelikult müüdud koguste vahel. Lisaks tuleb katta jooksvad kulud, rahastamise, hoolduse ja investorite tootlusnõuded.
Lihtsustatud mudelarvutus illustreerib projekti ulatust. Kui 8,2 miljardit dollarit jaotada ühtlaselt 20 aasta peale ilma intressideta, annaks see 410 miljoni dollari suuruse aastakasumi. Täisvõimsusel võrduks see peaaegu 49 dollariga toodetud tonni kohta. 90-protsendilise võimsuse korral tõuseks see näitaja veidi üle 54 dollari.
Need arvud ei ole otseselt tegelike tootmiskulude hinnang. Need ei arvesta võlaintressi, omakapitali tootlust, makse, ehitusaega, tegevuskulusid ja muid kulusid. Nende analüütiline väärtus seisneb tootmisvõimsuse rakendamise mõju demonstreerimises: mida vähem kapitalimahukas tehas veeldatud maagaasi toodab, seda suurem on müüdud tonni kohta vajalik kapital.
Seega ei sõltu majanduslik tasuvus ainult ehituskulude summast. Sama olulised on usaldusväärsed tööaastad, kõrge tehniline kättesaadavus ja lepingustruktuur, mis stabiliseerib tulusid isegi nõrgemates turufaasides.
Kulude ületamist ei saa automaatselt täielikult klientidele edasi kanda. Kas see on võimalik, sõltub lepingutest ja konkurentsiolukorrast. Rohke pakkumisega turul võib kallim projekt sattuda surve alla, samas kui soodsama kulustruktuuriga süsteemid jäävad kauem kasumlikuks.
Avamere asukoht nihutab riske, selle asemel et need kaotada
Planeeritav sadam ei asu otse rannikul, vaid merel. Avaldatud projektikirjeldus sisaldab muuhulgas 20 platvormi, nelja ujuvmahutit veeldatud maagaasi (LNG), nelja sildumissüsteemi ja täiendavat torujuhtme infrastruktuuri. See teeb sellest keeruka tootmis- ja logistikasüsteemi, mitte lihtsalt uue dokkimispunkti.
Üks potentsiaalne eelis seisneb laevaliikluse nihkumises tihedamalt liiklevatelt rannikualadelt eemale. Kui suured veeldatud maagaasi tankerid peavad teatud kitsaid või tiheda liiklusega kanaleid harvemini kasutama, võib konflikte muu laevaliiklusega vähendada. See ei vii aga üldise järelduseni, et avamererajatised on ohutumad või üldiselt kulutõhusamad.
Riskide iseloom muutub. Merel muutuvad lained, tuul, korrosioon ja tehniliste rajatiste ligipääsetavus olulisemaks. Hooldus ja remont võivad muutuda keerukamaks, kui esmalt tuleb sündmuskohale transportida personal, materjalid ja eriseadmed. Ujuvmahutite, veeldamistehnoloogia ja eksporditankerite vaheline ühendus peab samuti erinevates tingimustes usaldusväärselt toimima.
Majandusliku hindamise seisukohalt on kogu tarneahel seega ülioluline. Asukoht võib pakkuda eeliseid sadamatoimingutes, esitades samal ajal kõrgemaid nõudmisi hooldusele ja ilmastikuoludeks valmisolekule. Otsustavaks teguriks on see, kas see vähendab tegelikult tarnitud ühiku maksumust ja parandab töökindlust.
Seega ei ole avamere lähenemisviis oma olemuselt ei parem ega ka oma olemuselt problemaatiline. Selle kvaliteeti näitavad tehniline projekteerimine, tegevusreservid ja see, kui sageli jaam saavutab reaalsetes tingimustes oma kavandatud toodangu.
Ameerika laienemine muudab maailmaturu ulatust
ST LNG on osa palju suuremast arendusest. USA Energiainfosüsteem (EIA) kirjeldab laienemisteed, mis võiks aastatel 2025–2029 lisada hinnanguliselt 13,9 miljardit kuupjalga USA veeldamisvõimsust päevas. Praeguseks võimsuseks hinnatakse 15,4 miljardit kuupjalga päevas. See tähendab laienemist, mis peaaegu kahekordistaks olemasolevat võimsust, eeldusel, et kavandatud projektid ellu viiakse.
Oluline on selgelt eristada võrdlusaastaid ja geograafilisi piire. Kahekordistamine võrreldes eelmise baastasemega erineb kahekordistamisest võrreldes 2026. aasta lõpu tasemega. Samamoodi ei ole Ameerika ja Põhja-Ameerika võimsused identsed. Selles kontekstis hõlmab Põhja-Ameerika ka Kanadat ja Mehhikot.
Seega esitab keskkonnamõju hindamine ka Põhja-Ameerika laienemistee: 11,4 miljardilt kuupjalalt päevas 2024. aasta alguses potentsiaalselt 28,7 miljardi kuupjalani 2029. aastal. See sõltub ka praegu ehitatavate rajatiste plaanipärasest tööle hakkamisest.
Selle arengu majanduslik tähtsus ulatub kaugemale üksikutest kogustest. Kui suur tarnija laiendab oluliselt oma ekspordivõimalusi, muutub täiendava lasti kättesaadavus. Ostjatel on rohkem valikuvõimalusi, kauplejad saavad saadetisi paindlikumalt ümber suunata ja tootjad peavad pikaajaliste klientide pärast tihedamalt konkureerima.
Samal ajal on märkimisväärne osa uuest Ameerika infrastruktuurist koondunud Texasesse ja Louisianasse. See piirkondlik kontsentratsioon hõlbustab olemasolevate võrkude ja tööstusstruktuuride kasutamist. Samas tekitab see ka ühiseid riske, kui sama ilmastikunähtus või omavahel ühendatud infrastruktuuri häired mõjutavad mitut rajatist.
Suurem pakkumine tugevdab ostjaid, kuid ei taga püsivalt madalaid hindu
Veeldatud maagaasi rahvusvaheline laienemine viitab üldiselt tarnesurve leevenemisele. Rahvusvaheline Energiaagentuur prognoosib oma keskpika perioodi analüüsis 2030. aastaks täiendavat ülemaailmset ekspordivõimsust ligikaudu 300 miljardi kuupmeetrini aastas. USA ja Katar moodustavad kokku umbes 70 protsenti sellest eeldatavast võimsuse kasvust.
Ostjate jaoks on see esialgu hea uudis. Laiem pakkumine võib vähendada tõenäosust, et isegi väike nõudluse kasv vallandab äärmuslikke hinnakõikumisi. See võib parandada ka nende läbirääkimispositsiooni tarnijatega.
Lisavõimsus ei ole aga sama mis täiendav netopakkumine. Olemasolevad jaamad võivad toota vähem, esineda võib tehnilisi rikkeid ja projektide käivitamine võib viibida. Seetõttu eristab IEA võimsuse suurenemist ja LNG-pakkumise potentsiaalset netopakkumise suurenemist ligikaudu 250 miljardi kuupmeetri võrra aastaks 2030.
Ka nõudluse pool reageerib. Langevad hinnad võivad meelitada ligi täiendavaid ostjaid või muuta varem edasi lükatud gaasinõudluse majanduslikult tasuvaks. Eriti hinnatundlikud turud võivad absorbeerida rohkem veeldatud maagaasi, kui see muutub taskukohasemaks. Seejärel neelaks osa uuest pakkumisest täiendava nõudluse arvelt.
See ei loo Euroopale muutumatut õigust odavale kaubaveole. Euroopa importijad jäävad rahvusvahelise konkurentsi osaks. Olulised on hinnad, mida teised ostjad on nõus maksma, transpordikulud ja kehtivatest lepingutest tulenevad kohustused.
Seega ei ole objektiivselt õigustatud ootus see, et veeldatud maagaas (LNG) tingimata odavaks muutub. Pigem on usutav, et edukas võimsuse laiendamine suurendab valikuvõimalusi ja piirab tipptundide nappust. See oleks juba märkimisväärne majanduslik eelis, isegi kui hinnatase ei naase varasematele madalseisudele.
Meie USA-sisene äriarenduse, müügi ja turunduse ekspertiis

Meie USA-s asuv äriarenduse, müügi ja turunduse ekspertiis - pilt: Xpert.Digital
Tööstusharude fookusvaldkonnad: B2B, digitaliseerimine (tehisintellektist XR-ini), masinaehitus, logistika, taastuvenergia ja tööstus
Lisateavet leiate siit:
Temaatiline keskus, mis pakub teadmisi ja oskusteavet:
- Teadmisplatvorm, mis hõlmab globaalset ja piirkondlikku majandust, innovatsiooni ja valdkonnapõhiseid trende
- Analüüside, arusaamade ja taustainfo kogum meie peamistest fookusvaldkondadest
- Koht ekspertiisi ja teabe saamiseks äri- ja tehnoloogiavaldkonna praeguste arengute kohta
- Keskus ettevõtetele, kes otsivad teavet turgude, digitaliseerimise ja valdkonna uuenduste kohta
LNG roll Euroopa energiaturul
Odava toorgaasi ja kalli tarne vahel peitub terve tööstusharu
Saksa tarbija jaoks pole Ameerika bensiinihind ainus tegur. Oluline on kasutatava bensiini hind Euroopa tarbimispunktis.
Tootmise ja tarbimise vahel on mitu majanduslikku etappi: töötlemine, torujuhtmetransport, veeldamine, ladustamine, meretransport, taasgaasistamine ja jaotus gaasivõrgus. Arvesse tuleb võtta ka rahastamist, riskide maandamist ja võimalikke kahjusid kogu ahelas. IEA veeldatud maagaasi heitkoguste analüüs käsitleb neid etappe eraldi, kuna igal neist on oma tehnilised ja energianõuded.
Seega võib Ameerika ja Euroopa kauplemiskohtade vahel esineda suur hinnavahe, ilma et see erinevus tingimata ühegi turuosalise kasumina tekiks. Osa sellest katab tarneahela tegelikud kulud. Teine osa võib kajastada riskipreemiaid ja võimsuspiiranguid.
Nende kulude struktuur on konkurentsivõime seisukohalt ülioluline. Kui gaasihinnad USA-s on madalad, võivad kõrged veeldamis- või transpordikulud selle eelise osaliselt tühistada. Seevastu tõhus tarneahel võib jääda konkurentsivõimeliseks isegi toorgaasi hindade tõustes.
Ettevõtete jaoks on soovitatav analüütiline lähenemine, et eraldada tooraine hinnad, taristutasud, transpordikulud ja riskipreemiad. Ainult nii saab kindlaks teha, kas soodne leping pakub tegelikult jätkusuutlikku kulueelist või lihtsalt muudab ühe hinnakomponendi atraktiivseks.
Seega ei oleks ST LNG mitte ainult kaubeldava energiakoguse tootja, vaid projekt peaks ennast tõestama osana rahvusvahelisest kuluahelast, mille üksikud komponendid kõiguvad erinevalt ja on mõnel juhul vaid osaliselt kontrollitavad.
Saksamaa sõltuvust USA-st tuleb mõõta õige nimetajaga
Saksamaa kohta mainitakse kahte arvu, mida on lihtne segi ajada: veeldatud maagaas (LNG) moodustab umbes kümme protsenti gaasiimpordist ja üle 95 protsendi sellest LNG-st pärineb Ameerika Ühendriikidest. Teine arv viitab seega LNG-segmendile, mitte kogu Saksamaa gaasiimpordile.
Nende eelduste kohaselt moodustab otse Ameerikast pärit veeldatud maagaas teoreetiliselt ligikaudu 9,5 protsenti kogu gaasiimpordist. See on märkimisväärne, kuid põhimõtteliselt erinev Ameerika 95-protsendilisest domineerimisest kogu Saksamaa gaasivarustuse üle.
Lisaks on sellised proportsioonid ajast sõltuvad. 2024. aastal imporditi Saksamaa veeldatud maagaasi terminalide kaudu 69 teravatt-tundi maagaasi. Gaasi impordi kogumahuga 865 teravatt-tundi moodustas see ligikaudu kaheksa protsenti. Need aastased arvud näitavad, miks protsente tuleks alati vaadelda ajaperioodi ja määratluse kontekstis.
Siiski ei kirjelda otseterminalide statistika kõiki majandusühendusi. Saksamaa on integreeritud Euroopa gaasiturule. Gaas saab Saksamaa võrku siseneda teiste riikide ja nende infrastruktuuri kaudu. Seega ei ole molekuli päritoluriik, vahetu kaubanduspartner ja piiriületusriik tingimata samad.
Riskihindamine nõuab samuti mitut kihti. Milline on konkreetse tarnijariigi osakaal? Kui kergesti saavad teised tarnijad sekkuda? Kui palju on vaba impordivõimsust? Kui paindlikud on lepingud? Ja kui tundlik on kogu tarneahel häirete suhtes?
Õige järeldus ei ole ei see, et Ameerika suur osakaal veeldatud maagaasi segmendis on ebaoluline, ega ka see, et see tõestab ulatuslikku riiklikku sõltuvust. Oluline tegur on kontsentratsiooni, asendatavuse ja kohanemiskiiruse kombinatsioon.
Miks varasem sõltuvus Venemaast ei ole lihtne võrdlusalus
Mure uue sõltuvuse pärast on mõistetav. See muutub aga analüütiliselt ebatäpseks, kui erinevad hooldussüsteemid võrdsustatakse.
Torujuhe loob tootmispiirkonna ja müügituru vahele fikseeritud ühenduse. Selle majanduslik tähtsus tuleneb kõrgetest investeerimiskuludest ja piiratud valikust alternatiivseid kasutusviise. Veeldatud maagaas (LNG) nõuab samuti kapitalimahukat infrastruktuuri, kuid põhimõtteliselt võimaldab see transporti erinevate ekspordi- ja impordikohtade vahel.
See erinevus võib suurendada asendatavust. See ei välista aga kõiki sõltuvusi. Kui paljud tarnijad alluvad samale jurisdiktsioonile, võivad poliitilised või regulatiivsed otsused mõjutada mitut ettevõtet samaaegselt. Samamoodi võivad mitu formaalselt sõltumatut tootjat sõltuda samast piirkondlikust infrastruktuurist.
Esialgses juhtumis esitatud hinnangul, nimelt et ettevõtted ja olemasolevad turumehhanismid piiravad riske, on seega usutav tuum. Erasektori osalejad reageerivad hindadele, sõlmivad lepinguid ja otsivad müügivõimalusi. See eristab laiapõhjalist kaubandussuhet täielikult tsentraalselt kontrollitud tarnestruktuurist.
Ainuüksi sellest teabest ei piisa murede hajutamiseks. Ettevõtete mitmekesisus ja riikide mitmekesisus on erinevad kategooriad. Kümme tarnijat ühest riigist võivad pakkuda suuremat konkurentsi kui üks tarnija. Siiski pakuvad nad vaid piiratud kaitset ühise poliitilise sekkumise või suure piirkondliku häire eest.
Seega ei tohiks usaldusväärses hindamises küsida, kas Ameerika veeldatud maagaas on põhimõtteliselt ohutu või ohtlik. Selles tuleks uurida, milliseid riske Ameerika tarned vähendavad ja millised uued kontsentratsioonid selle tulemusel tekivad.
Pikaajalised lepingud ostavad turvalisust ja müüvad paindlikkust
Mitme miljardi euro suuruse projekti, näiteks ST LNG puhul, on pikaajalised kliendikohustused finantsjulgeoleku oluline komponent. Need aitavad stabiliseerida eeldatavaid tulusid ja seega hõlbustada rahastamist. Eelmainitud kahe miljoni tonni aastane kliendikohustuste miinimumlävi näitab, kui tihedalt on projekti arendus ja turundus seotud.
Sellised lepingud pakuvad ostjatele ka eeliseid. Need võivad tagada juurdepääsu teatud kogustele ja muuta hankeotsused pikema aja jooksul prognoositavamaks. Sellel usaldusväärsusel on sisemine majanduslik väärtus, eriti kui energia on tööstusprotsesside jaoks hädavajalik.
Selle hinnaks on vähenenud kohanemisvõime. Kui ettevõtte enda gaasinõudlus langeb oodatust järsemalt, võivad pikaajalised ostukohustused muutuda koormaks. Kas see tegelikult juhtub, sõltub sellest, kui paindlikult saab koguseid kohandada, edasi müüa või teistele klientidele suunata.
Hinnavalem on samuti ülioluline. Pikaajaline leping ei kaitse automaatselt kõrgete kulude eest. See võib tagada tarnemahtude säilimise, samas kui hind jääb seotuks kõikuvate turutingimustega.
Seega ei ole Saksa ettevõtete jaoks otsustav tegur ainult lepingu kestus, vaid pigem hinnakujunduse, koguseliste kohustuste, tarnekoha, edasimüügiõiguste ja lepingu rikkumise klauslite koosmõju. Näiliselt soodne leping võib olla majanduslikult ebaatraktiivne, kui see pakub vähe paindlikkust. Seevastu võib kõrgem hind olla mõistlik, kui see piirab olulisi riske.
Väljakutse seisneb selles, et varustuskindlust ei võrdsustata maksimaalse pikaajalise kohustusega. Tasakaalustatud hankeportfell saab kombineerida erineva pikkusega lepinguid ja tarneallikaid, selle asemel, et kõik ootused põhineda ühel turutingimusel.
Tööstuse jaoks on lõpphind olulisem kui poliitiline päritolu
Saksamaa tööstus saab täiendavast veeldatud maagaasist kasu eelkõige siis, kui see vähendab tegelikke tarnekulusid ja katkestuste ohtu. Ainult teise tarneallika olemasolust ei piisa, et kompenseerida rahvusvahelist konkurentsieelist.
Gaas on eriti oluline seal, kus seda vajatakse protsessienergiana või toorainena. Sellistes rakendustes võivad hinnaerinevused otseselt mõjutada tootmiskulusid ja investeerimisotsuseid. Samal ajal erinevad tööstusharud ja ettevõtted märkimisväärselt selle poolest, kui kiiresti nad suudavad oma energiatarbimist kohaneda.
Ettevõte, kellel on vähe lühiajalisi alternatiive, hindab varustuskindlust teisiti kui ettevõte, kellel on valida mitme energiaallika vahel. Samamoodi on ettevõttel, kellel on pikaajaline garanteeritud müük, mitmeaastaste energiakulude katmiseks erinevad võimalused kui tootjal, kelle nõudlus on väga kõikuv.
Suurem veeldatud maagaasi pakkumine võib parandada hanketingimusi. See ei lahenda aga automaatselt kõiki asukohaga seotud probleeme. Lõpphinda mõjutavad ka võrgukulud, maksud, infrastruktuur ja tegevuse efektiivsus.
Lisaks on eesmärkide konflikt: püsivalt kõrged gaasihinnad võivad tööstusliku nõudluse välja tõrjuda. Madalamad hinnad võivad stabiliseerida olemasolevat tootmist, kuid samal ajal muuta alternatiivsetesse protsessidesse investeerimise vähem pakiliseks. Seetõttu peab majanduspoliitika ühendama varustuskindluse ja konkurentsivõime usaldusväärsete pikaajaliste investeerimissignaalidega.
Seega ei ole keskne tööstuslik-majanduslik küsimus see, kas Saksamaa vajab rohkem veeldatud maagaasi. Oluline küsimus on see, milline gaasikogus on milliste rakenduste jaoks majanduslikult tasuv ja kuidas seda kogust saab muutuvates turutingimustes usaldusväärselt hankida.
Energiaüleminek muudab uute veeldatud maagaasi jaamade müügiriski
Eksporditehas, mis alustab tööd kõige varem kümnendi lõpus, ei teeni oma investeerimiskulusid ainuüksi esimeste tegevusaastatega tagasi. Selle kasumlikkus sõltub oluliselt pikemast kasutusperioodist.
See tekitab eesmärkide konflikti. LNG võib lühiajaliselt asendada puudujääke ja täita tarnelüngad. Uute tehaste rahastamine nõuab aga sageli pikaajalisi prognoose. Mida kiiremini vähendavad peamised müügiturud oma gaasitarbimist, seda rohkem peavad tootjad oma toodangut teistesse piirkondadesse või rakendustesse üle minema.
IEA eeldab, et täiendav veeldatud maagaasi pakkumine võib parandada taskukohasust, eriti hinnatundlikel imporditurgudel. See avab kasvuvõimalusi eksportijatele väljaspool Euroopat. Samal ajal tähendab see, et pikaajaline nõudlus ei tohiks tuleneda üksnes Euroopa praegustest julgeolekuvajadustest.
Seetõttu on ST LNG jaoks oluline kliendiportfelli geograafiline koosseis. Mitmekesiste müügiturgudega tehas suudab osaliselt kompenseerida erinevaid nõudluse kõikumisi. See sõltub aga globaalsetest arengutest.
Euroopa ostjad seisavad silmitsi vastupidise probleemiga. Need, kes kindlustavad pikaajalisi koguseid, peavad need kohustused viima vastavusse oma eeldatava gaasitarbimisega. Leping, mis pakub täna kindlust, võib hiljem kaasa tuua kohandamiskulusid.
Seega väldib tasakaalustatud perspektiiv kahte äärmust. Uus veeldatud maagaasi infrastruktuur ei ole automaatselt üleliigne ega ka püsivalt majanduslikult tasuv ainuüksi lühiajaliste julgeolekuvajaduste tõttu. Selle kvaliteet sõltub sellest, kas nõudlus, kulud ja lepingute kestus püsivad isegi muutuvates tingimustes kooskõlas.
Kliimakulud algavad juba ammu enne Brenneri kuru Saksamaal
Täielik majandusanalüüs ei saa ignoreerida tarneahela heitkoguseid. Veeldatud maagaasi puhul tekivad need heitkogused mitte ainult järgneva põletamise, vaid ka kaevandamise, töötlemise, transpordi, veeldamise, transportimise ja taasaurustamise ajal. Arvesse tuleb võtta ka võimalikke metaaniheitmeid. IEA käsitleb neid etappe otseselt omavahel ühendatud süsteemina.
Seega ei piisa maagaasi hindamisest ainult selle kasutamise põhjal elektrijaamades või tööstuskateldes. Kaks tarneahelat võivad pakkuda sama kütust, kuid põhjustada erinevaid heitkoguseid töötlemisahela alguses.
IEA tuvastab selle koormuse vähendamiseks mitu tehnilist võimalust: metaanikadude piiramine, tõhusamad protsessid, vähese heitega elektrienergia kasutamine, tavapärase põletamise vähendamine ning teatud CO₂ voogude kogumine ja säilitamine. Need meetmed võivad küll parandada tarneahela osi, kuid ei kõrvalda automaatselt kõiki heitkoguseid.
Investorite ja klientide jaoks on sellised erinevused majanduslikult olulised. Heitkoguste nõuded võivad mõjutada juurdepääsu teatud turgudele. Mõõdetavalt ja kontrollitavalt madalad heitkogused võivad anda konkurentsieelise. Seevastu ebapiisavad andmed või suured metaanikaod võivad tekitada täiendavaid riske.
ST LNG lõplikku kliimahinnangut ei saa anda ilma usaldusväärsete projektipõhiste käitamisandmeteta. Ei avamere asukoht ega tehnoloogia uudsus üksi tähenda eriti head või eriti halba keskkonnatoimet.
Usaldusväärse hinnangu andmiseks tuleks arvesse võtta tegelikku energiatarbimist, kasutatava energia päritolu, metaanikadusid ja transpordimarsruute. Alles seejärel saab kindlaks teha, kuidas tehas end veeldatud maagaasi turul positsioneerib.
Vaatamata paljudele teenusepakkujatele võib piirkondlik koondumine muutuda nõrkuseks
Texase ja Louisiana tähtsus kasvab veelgi tänu veeldatud maagaasi (LNG) taristu laienemisele. Ärilisest vaatenurgast on see koondumine mõistetav: olemasolev taristu, tööstuskogemus ning gaasitarnete ja ekspordilogistika lähedus võivad luua asukohapõhiseid eeliseid.
Varustuskindluse seisukohast avaneb aga teistsugune pilt. Mitmed ühes piirkonnas asuvad elektrijaamad ei ole täiesti sõltumatud varustusallikad. Ühised ilmastikuolud, võrguühendused või teenusepakkujad võivad põhjustada häireid, mis mõjutavad samaaegselt mitut asukohta.
See on riskihindamise üldpõhimõte: mitmekesistamine on täielikult efektiivne ainult siis, kui üksikud riskid ei ole omavahel liiga tihedalt seotud. Suur hulk lepinguid võib luua vale turvatunde, kui kõik tarned sõltuvad samadest piirkondlikest kitsaskohtadest.
Euroopa importijate jaoks tähendab see, et ainuüksi tarnijate arv ei ole piisav kriteerium. Hindamisel tuleb arvesse võtta ka geograafilist jaotust, tehnoloogilist sõltumatust ja alternatiivseid transpordimarsruute.
ST LNG avamere olemus ei lahenda seda probleemi automaatselt. Kuigi rajatis suudab mööda minna teatud rannikualade kitsaskohtadest, sõltub see endiselt piirkondlikest gaasitarnetest, ilmastikutingimustest ja merendusteenustest.
Seega ei saavutata varustuskindlust mitte niivõrd võimalikult paljude nimede olemasoluga hankeportfellis, kuivõrd tõeliselt erinevate rikete profiilide abil. See eristamine on eriti oluline siis, kui uusi võimsusi arendatakse peamiselt vähestes ekspordipiirkondades.
Edu määravad kolm turusuundumust
ST LNG majandusliku klassifitseerimise jaoks on mitu tulevikustsenaariumi kasulikumad kui üks näiliselt täpne prognoos.
Esimese stsenaariumi korral kasvab veeldatud maagaasi pakkumine kiiremini kui nõudlus. Uued jaamad tulevad turule suures osas plaanipäraselt, samas kui energiasääst ja alternatiivsed energiatehnoloogiad piiravad tarbimist peamistes müügipiirkondades. Ostjad saavad läbirääkimisjõu. ST LNG puhul oleksid peamised tegurid seega see, kas ehituskulud, rahastamine ja käitamine suudavad jääda konkurentsivõimeliseks.
Teises stsenaariumis neelab nõudlus suures osas lisapakkumise. Odavam ja kergemini kättesaadav veeldatud maagaas meelitab ligi uusi kliente, samas kui olemasolevad turud vajavad märkimisväärseid koguseid. Tootjate jaoks oleks see suhteliselt soodne keskkond, eeldusel, et nende rajatised tarnivad usaldusväärselt. IEA kirjeldatud hinnatundlikel turgudel tekkiv lisanõudluse võimalus sobib selle arenguteega.
Kolmandas stsenaariumis jäävad korduvad katkestused määravaks tunnuseks. Projektide käivitamise edasilükkumine, katkestused või muud katkestused takistavad teatatud võimsuse järjepidevat kättesaadavust usaldusväärse tarne pakkumisena. Sellistel juhtudel võivad hoolimata üldiselt suuremast infrastruktuurist siiski esineda märkimisväärsed hinnakõikumised.
Ühtegi neist tulevikustsenaariumidest ei saa lõplikult valida ainult projektiandmete põhjal. Küll aga illustreerivad need omadused, mis on majanduslikult väärtuslikud: madalad kulud, kõrge kättesaadavus, paindlik turundus ja usaldusväärne rahastamine.
Sama loogika kehtib ka Saksamaa ostjate kohta. Hanked, mis tuginevad üksnes püsivalt madalatele hindadele, on sama haavatavad kui strateegia, mis eeldab nappuse tõttu piiramatult kõrgeid hindu.
Tugevaim energiapoliitika säilitab valikuvõimalused
ST LNG kujutab endast potentsiaalse energiavarustuse reaalset laienemist. Kui projekt rahastatakse, ehitatakse ja seda usaldusväärselt käitatakse, võiks see pakkuda igal aastal märkimisväärseid täiendavaid veeldatud maagaasi koguseid. Selle turuväärtus ei seisne mitte ainult tootmises, vaid ka ostjate valikuvõimaluste suurendamises.
Seega ei ole projekti põhjendatud vaade ei tingimusteta heakskiit ega üldine tagasilükkamine. Suurem ekspordivõimsus võib parandada varustuskindlust ja piirata turuvõimu. Samal ajal võib see luua uusi pikaajalisi kohustusi, piirkondlikke kontsentratsioone ja investeerimisriske.
Saksamaa jaoks on ülioluline võime energiaallikaid ja -lahendusi vahetada. See hõlmab mitmekesiseid tarnijariike, tugevat infrastruktuuri, piisavaid reserve ja lepinguid, mida saab kohandada muutuva gaasinõudlusega. Sama oluline on nõudluse vähendamine, mida saab tehniliselt ja majanduslikult elujõulisel viisil asendada.
Suurim oht ei oleks Ameerika veeldatud maagaasi (LNG) kasutamine iseenesest. Probleem seisneb strateegias, mis ajab lühiajalise leevenduse segamini püsiva haavatavuse puudumisega. Ükski tarnijariik, leping ega tehnoloogia ei suuda kõiki riske kõrvaldada.
Uus sadam Texase ranniku lähedal võiks Euroopa manööverdamisruumi laiendada. Seda, kas Euroopa seda manööverdamisruumi kasutab, ei otsusta aga Matagorda, vaid pigem Euroopa enda hanke-, tööstus- ja energiapoliitika. Püsiv julgeolek tekib seal, kus täiendav pakkumine ei too kaasa suuremat mugavust, vaid suuremat majanduslikku valikut.
🎯🎯🎯 Andmepõhine B2B tööstuskeskus peaaegu ettevõttesisese lahendusena

Peaaegu ettevõttesisene lahendus: kuidas Xpert.Digital täidab B2B turunduse ja müügi operatiivseid lünki – nutikas sisupõhine äri - pilt: Xpert.Digital
Xpert.Digital on Konrad Wolfenstein juhitav andmepõhine B2B tööstuskeskus. Ettevõte tegutseb tööstuspartneritele välise, peaaegu sisemise lahendusena, täites turunduse, sisu ja müügi operatiivseid lünki – ilma kliendipoolsete lisaressurssideta.
Lisateavet leiate siit:
Teie globaalne turundus- ja äriarenduspartner
☑️ Meie ärikeel on inglise või saksa keel
☑️ UUS: Kirjavahetus teie emakeeles!

Konrad Wolfenstein
Mina ja minu meeskond oleme hea meelega teie käsutuses teie isikliku nõustajana.
Võite minuga ühendust võtta, täites siinse kontaktvormi [email protected]:või helistades mulle numbril +49 7348 4088 965. Minu e-posti aadress on
Ootan põnevusega meie ühist projekti.







