Las principales líneas de suministro industrial de Alemania se están colapsando: BASF como señal de alerta de una nación logística envejecida
Versión preliminar de Xpert

Disponible en 27 idiomas 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 27 de septiembre de 2026 / Actualizado el: 27 de septiembre de 2026 – Autor: Konrad Wolfenstein
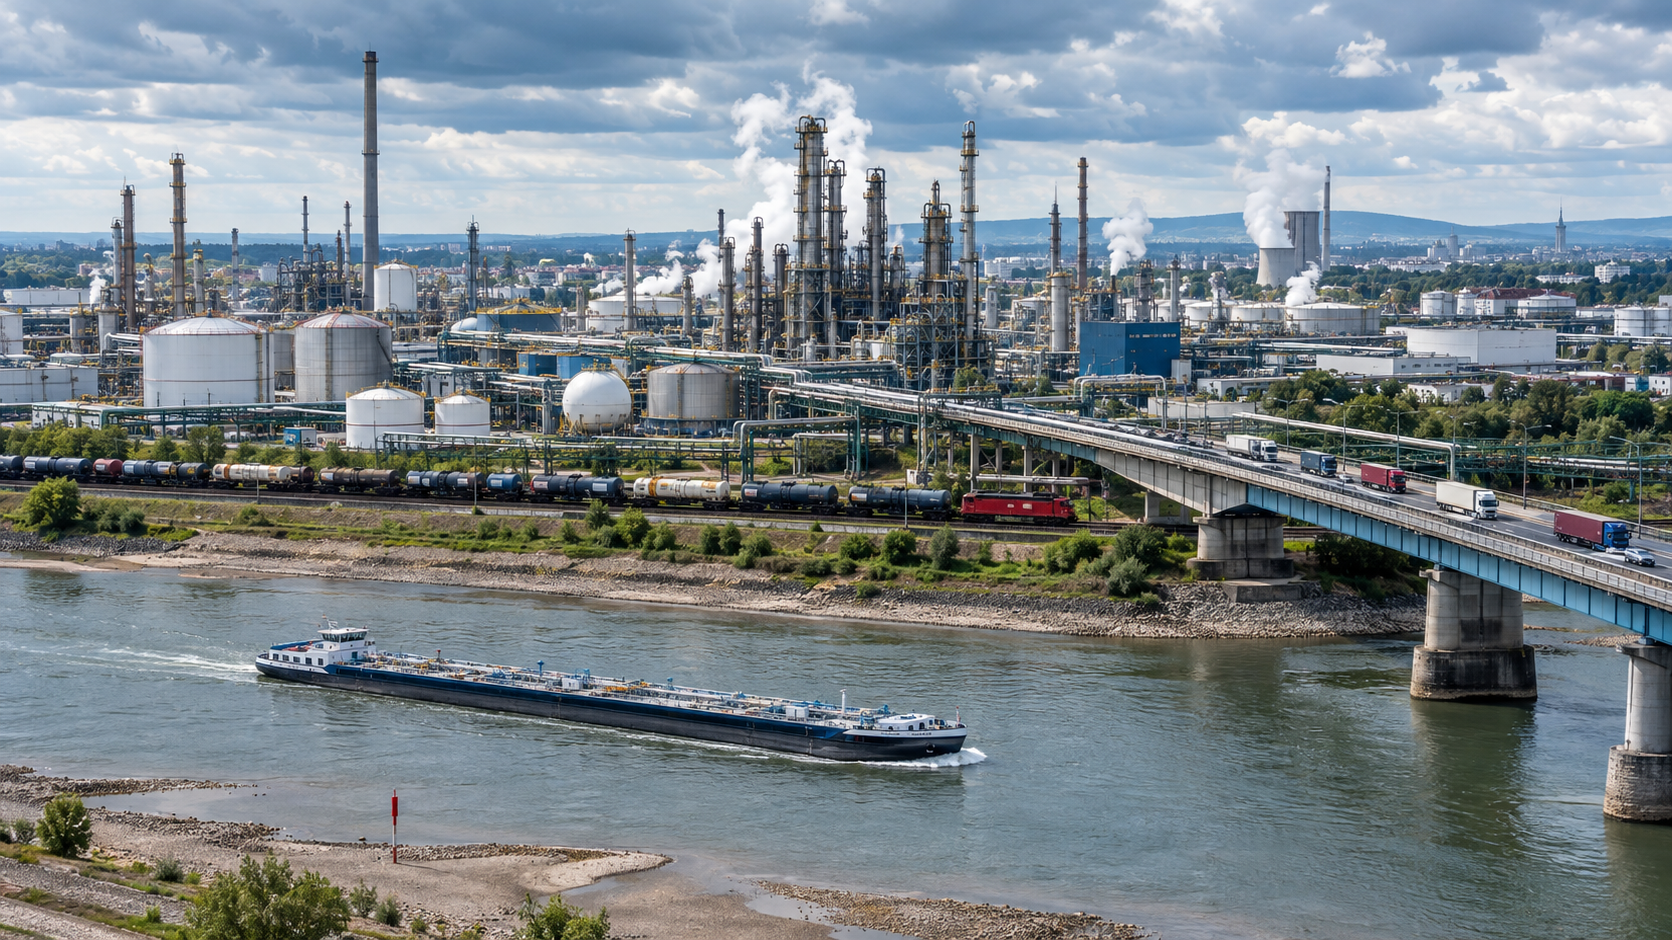
Las principales vías de comunicación industriales de Alemania se están colapsando: BASF como señal de alerta del envejecimiento de la industria logística. Imagen creativa sobre el tema, con IA: Xpert.Digital
Cómo la crisis del Rin y del ferrocarril está poniendo en peligro a la empresa química BASF y a la industria alemana
Ludwigshafen como reflejo de los desafíos de una nación logística envejecida
¿Ventaja de la sinergia o riesgo sistémico? La crisis logística ejemplificada por BASF
En el debate actual sobre la competitividad de Alemania como centro industrial, la empresa química BASF en Ludwigshafen cobra especial relevancia. Este complejo no solo es el corazón de la producción química, sino también un claro ejemplo de los desafíos que enfrenta todo el sector logístico alemán. La estrecha integración de la producción, el suministro de energía y la logística en el mayor complejo químico contiguo del mundo convierte a Ludwigshafen en un ejemplo de eficiencia, pero también conlleva riesgos considerables. Si se interrumpen rutas de transporte como el Rin o la red ferroviaria, las consecuencias económicas son de gran alcance. Las interrupciones en la producción y los cuellos de botella en el suministro amenazan no solo a la propia empresa, sino también a toda la cadena de valor en Alemania. Dados los riesgos climáticos, la infraestructura deteriorada y la creciente demanda de servicios logísticos, resulta evidente que la resiliencia del sistema industrial ya no puede considerarse opcional. La necesidad de una reorientación estratégica e integral de la política de infraestructuras es más urgente que nunca para garantizar el futuro del complejo de Ludwigshafen y, por consiguiente, de la industria alemana.
Si el Rin se desborda y la línea ferroviaria queda interrumpida, no solo perderá una empresa química, sino que Alemania como centro industrial se verá perjudicada
Ludwigshafen ilustra todo el dilema alemán
El complejo de BASF en Ludwigshafen es mucho más que una gran fábrica. Se trata de un sistema industrial donde la producción, la energía, las materias primas, los productos intermedios y la logística están tan estrechamente interconectados que el rendimiento de cada elemento determina la productividad de todo el complejo. Aproximadamente 125 plantas de producción, con cerca de 200 instalaciones, se ubican en unos diez kilómetros cuadrados. Alrededor de 2850 kilómetros de oleoductos, más de 230 kilómetros de vías férreas y más de 100 kilómetros de carreteras conectan las distintas partes del complejo. Esta magnitud convierte a Ludwigshafen en el mayor complejo químico contiguo del mundo y en un símbolo de la fortaleza industrial de Alemania.
Sin embargo, este alto nivel de integración genera una vulnerabilidad particular. La interconexión ahorra energía, reduce el transporte entre plantas y permite el uso de subproductos como materias primas para otros procesos. Esto resulta económicamente eficiente siempre que los flujos de materiales, las plantas y las rutas de transporte externas funcionen de manera fiable. No obstante, si falla un eje central de suministro, se producen reacciones en cadena. Las materias primas faltantes no se pueden reponer a voluntad. Los productos intermedios a menudo no se pueden almacenar durante largos períodos. Las plantas químicas de funcionamiento continuo no se pueden encender y apagar espontáneamente como una máquina en un taller. Por lo tanto, las interrupciones en la producción no solo generan pérdidas de ingresos, sino también costos adicionales por los procesos de parada y reinicio, las medidas de seguridad, los controles de calidad y la estabilización de las cadenas de valor posteriores.
Ludwigshafen ejemplifica la cuestión crucial de la política industrial alemana: ¿Puede un modelo de producción altamente desarrollado seguir siendo competitivo a largo plazo si la infraestructura pública se vuelve más lenta, más propensa a interrupciones y más costosa? BASF puede modernizar sus plantas, fletar buques especializados, aumentar sus niveles de inventario y gestionar digitalmente el flujo de tráfico. Sin embargo, la empresa no puede, por sí sola, profundizar el Rin, renovar la red ferroviaria nacional, reemplazar puentes deteriorados ni acortar los plazos de aprobación. El límite de la optimización operativa se alcanza cuando la infraestructura pública se convierte en un cuello de botella.
La ventaja de la sinergia se convierte en un riesgo sistémico
El principio de producción integrada es una de las principales ventajas competitivas de BASF. Las instalaciones de producción no están aisladas, sino interconectadas en cuanto a materiales, energía y logística. El calor de un proceso se puede aprovechar en otro. Los subproductos se procesan en lugar de desecharse. Grandes cantidades se transportan dentro de la planta mediante tuberías, lo que resulta más rentable, seguro y genera menos emisiones que el transporte por carretera o ferrocarril. Esta densidad industrial permite alcanzar economías de escala que una única planta, de menor tamaño, difícilmente podría lograr.
Sin embargo, esta misma densidad incrementa las consecuencias de una interrupción. En una red tradicional con fábricas independientes, un fallo suele limitarse al ámbito local. En una planta química altamente integrada, la parada de una planta de materias primas puede afectar a varias líneas de producción posteriores. Desde una perspectiva económica, la integración aumenta tanto la eficiencia durante el funcionamiento normal como la posible magnitud de los daños en caso de crisis. Esto no constituye un argumento en contra de la planta. Sin embargo, implica que su logística no puede tratarse como una función de transporte ordinaria. Forma parte de la arquitectura de producción y, por lo tanto, es tan crítica para el sistema como el suministro de energía, la tecnología de control de procesos o la seguridad de la planta.
La lógica de costes de las últimas décadas ha subestimado en parte esta particularidad. Las empresas optimizaron los inventarios, redujeron las reservas y consolidaron los volúmenes en los modos de transporte más rentables. En un entorno estable, estos enfoques reducen los costes unitarios. Sin embargo, pueden generar dependencias ocultas. Unos niveles bajos de inventario mejoran el capital inmovilizado a corto plazo, pero aumentan el riesgo de que incluso un breve retraso interrumpa la producción. Una alta proporción de transporte por vías navegables interiores reduce los costes de transporte y las emisiones, pero crea una fuerte dependencia de los niveles de agua. El cambio al ferrocarril parece una estrategia alternativa convincente, pero solo funciona si se dispone realmente de vías libres, locomotoras, vagones, personal y puntos de transbordo adecuados.
Por lo tanto, el indicador económicamente relevante ya no es únicamente el precio promedio por tonelada transportada. El factor decisivo pasa a ser el costo total, considerando la probabilidad de fallas, los costos de reinicio, las pérdidas de clientes y las dependencias estratégicas. Un concepto logístico aparentemente más costoso puede ser más rentable para la economía en su conjunto si evita la interrupción de la producción. En consecuencia, la red no necesita renunciar a la eficiencia por completo, sino adoptar una definición más amplia de eficiencia en la que la resiliencia tenga un valor cuantificable.
El Rin es a la vez una vía vital y un cuello de botella
Para Ludwigshafen, el Rin es la principal vía de transporte. Alrededor del 40 % del tráfico de mercancías en la zona se realiza por vía marítima, mientras que el ferrocarril y el camión representan aproximadamente el 30 % cada uno. En los tres puertos propiedad de la empresa, suelen atracar numerosos buques fluviales que transportan materiales líquidos, sólidos y gaseosos, así como productos. El transporte fluvial es especialmente económico para mercancías a granel y grandes cantidades de líquidos. Un solo buque sustituye a muchos camiones, requiere relativamente poco personal y, por lo general, tiene un bajo consumo energético por tonelada-kilómetro.
Estas ventajas, sin embargo, no son independientes del nivel del agua. Si el nivel del agua baja, los barcos solo pueden transportar una parte de su carga habitual. El barco continúa navegando, pero transporta una cantidad significativamente menor. Esto aumenta el costo por tonelada, a la vez que requiere más barcos para transportar la misma cantidad. Dado que la flota disponible no puede ampliarse indefinidamente a corto plazo, la capacidad de transporte se vuelve escasa. Las tarifas de flete y los recargos por bajo nivel del agua aumentan. Las empresas compiten por los buques adecuados, mientras que los tiempos de llegada se vuelven menos predecibles.
Los bajos niveles de agua de 2018 pusieron de manifiesto este mecanismo. El suministro a la planta de Ludwigshafen se vio tan gravemente restringido que BASF tuvo que reducir la producción. Según la empresa, la consiguiente pérdida de beneficios ascendió a unos 250 millones de euros. El impacto económico global fue aún mayor. Estudios empíricos demuestran que un mes con 30 días de escasez de agua puede reducir la producción industrial alemana en torno a un uno por ciento. En el punto álgido de la crisis, el efecto sobre la producción industrial se estimó incluso en torno al 1,5 por ciento. Las industrias que se encuentran al inicio de la cadena de valor se ven especialmente afectadas, ya que la escasez de materias primas tiene un efecto dominó en muchas empresas posteriores.
Por lo tanto, el Rin no es solo una vía fluvial regional. Es una importante arteria industrial de Europa y forma parte del Corredor Rin-Alpes, que conecta los puertos del Mar del Norte, los centros industriales alemanes, Suiza y el norte de Italia. Su caudal influye en refinerías, plantas químicas, acerías, fabricantes de materiales de construcción, proveedores de energía y la logística agrícola. Cuando baja el nivel del agua, no solo se produce un problema de transporte aislado, sino una grave interrupción del suministro para la economía real.
Los riesgos climáticos se están convirtiendo en riesgos para el balance financiero
Los bajos niveles de agua no son un fenómeno nuevo. Lo que sí es nuevo es la creciente relevancia económica de los periodos extremos, cada vez más frecuentes o prolongados. Las temperaturas más altas, la alteración de los patrones de precipitación y la disminución del caudal en verano aumentan la incertidumbre para las empresas que dependen de vías fluviales fiables. Sin embargo, no todos los años de sequía son automáticamente un desastre. Los pronósticos modernos, las embarcaciones adaptadas y una planificación flexible pueden mitigar muchos de los impactos. La combinación de bajos niveles de agua prolongados, una alta demanda industrial, una flota mercante limitada y, simultáneamente, opciones de transporte alternativas restringidas por ferrocarril y carretera, se convierte en un problema.
Para la dirección empresarial, esto cambia la naturaleza del riesgo climático. Ya no se trata solo de una cuestión de sostenibilidad a largo plazo, sino también de un riesgo operativo y financiero. Los bajos niveles de agua pueden afectar los precios de las materias primas, los costes de flete, el inventario, los volúmenes de producción, las fechas de entrega y los beneficios. Además, los efectos no son lineales. Una reducción moderada suele compensarse con una menor capacidad de carga y viajes adicionales. Sin embargo, por debajo de los niveles críticos de agua, la capacidad cae drásticamente mientras que los costes se disparan. En situaciones extremas, solo se dispone de buques especialmente diseñados.
Por lo tanto, las empresas necesitan una planificación basada en escenarios. En lugar de calcular con un nivel de agua promedio, deben modelar varios niveles de estrés: períodos cortos de escasez de agua, cuellos de botella estacionales, sequías extremas e interrupciones simultáneas en otros modos de transporte. Para cada nivel, se deben definir los niveles mínimos de existencias, las rutas de suministro alternativas, la capacidad de fletamento disponible, las cadenas de producción priorizadas y las repercusiones financieras. Esta preparación no es un margen de seguridad excesivo, sino un seguro contra eventos cuya ocurrencia es variable, pero cuyo daño potencial es muy elevado.
El cambio de perspectiva crucial reside en no considerar la adaptación al cambio climático como un añadido a la estrategia corporativa. Para una localidad como Ludwigshafen, es parte integral de su estrategia. Un grupo de la industria química que regularmente tiene que reducir su capacidad productiva cuando los niveles de agua son bajos pierde atractivo en la comparación internacional, incluso si sus plantas son tecnológicamente avanzadas.
BASF ha reaccionado, pero no dispone de todos los recursos a su alcance
BASF ha extraído conclusiones concretas de su experiencia en 2018. Junto con el Instituto Federal de Hidrología, la empresa desarrolló un sistema digital de alerta temprana capaz de predecir la evolución del nivel del agua con hasta seis semanas de antelación. Este margen de tiempo permite acumular existencias, adelantar envíos, conseguir buques adicionales y planificar modos de transporte alternativos con mayor antelación. El beneficio económico no solo proviene de una mejor previsión, sino también del tiempo adicional para la toma de decisiones.
Además, se han integrado buques aptos para navegar en aguas poco profundas a la logística. Buques cisterna especiales, particularmente eficientes, pueden navegar por el tramo crítico del Rin cerca de Kaub con cargas importantes incluso con niveles de agua muy bajos. Un buque cisterna innovador puede transportar aproximadamente 650 toneladas con un nivel de agua de 30 centímetros en Kaub. Con niveles de agua moderadamente bajos, su capacidad de aproximadamente 2500 toneladas es casi el doble que la de los buques convencionales. BASF también ha flexibilizado las instalaciones de carga y las ha ampliado para facilitar las transferencias entre buques, ferrocarril y camiones.
Estas medidas aumentan significativamente la resiliencia. Al mismo tiempo, demuestran lo costoso que puede resultar compensar la insuficiente resiliencia del sistema a nivel empresarial. Los buques especializados son técnicamente exigentes, su número es limitado y no siempre son suficientes. El inventario adicional inmoviliza capital. La capacidad fletada genera costos incluso cuando no se necesita por completo. El cambio al transporte ferroviario requiere la disponibilidad de vías y material rodante. Un mayor número de camiones agrava la congestión, la escasez de conductores y las emisiones.
Por lo tanto, BASF puede mitigar las consecuencias de la trampa de la infraestructura, pero no puede eliminarla por sí sola. La resiliencia operativa y la infraestructura pública son complementarias. Cuanto peor sea el estado del sistema en general, más capital tendrán que invertir las empresas individuales en soluciones provisionales. Este capital podría resultar insuficiente para nuevas instalaciones de producción, investigación, electrificación o procesos respetuosos con el medio ambiente. Las deficiencias de infraestructura actúan así como un impuesto indirecto sobre la ubicación: no se reflejan en la factura fiscal, pero aumentan permanentemente los costes de producción.
El ferrocarril es una ruta alternativa sin reservas suficientes
El transporte ferroviario es indispensable para BASF. La red ferroviaria propia de la empresa en Ludwigshafen abarca más de 230 kilómetros. Trenes de mercancías conectan la planta con localidades como Schwarzheide y Amberes. La terminal de transporte combinada permite la integración del transporte ferroviario y por carretera. El ferrocarril ofrece ventajas significativas para mercancías pesadas, materiales peligrosos y cantidades predecibles. Permite transportar grandes volúmenes, reduce la congestión vial y genera menores emisiones por tonelada-kilómetro que los camiones.
En teoría, el ferrocarril es, por lo tanto, la alternativa obvia ante la pérdida de capacidad de transporte marítimo. Sin embargo, en la práctica, alcanza rápidamente sus límites. El transporte adicional requiere no solo capacidad de vía disponible, sino también locomotoras, maquinistas, vagones cisterna adecuados, capacidad de maniobra y personal en los puntos de carga. Estos son precisamente los recursos que muchas empresas demandan simultáneamente durante los períodos de bajo caudal. Por consiguiente, la reserva no es ilimitada. Cuanto mayor sea la crisis en el Rin, mayor será la presión sobre el sistema ferroviario.
La red ferroviaria alemana lleva años sufriendo cuellos de botella, obras, falta de fiabilidad y una importante necesidad de modernización. Las empresas critican cada vez más los tiempos de transporte y la puntualidad en el transporte ferroviario de mercancías. La falta de coordinación en las obras, la escasez de rutas alternativas y la limitación de apartaderos dificultan aún más la transición modal. El transporte de vagones individuales es especialmente vulnerable, ya que requiere numerosas maniobras y operaciones de consolidación. Los trenes de mercancías en bloque suelen tener un mejor rendimiento, pero requieren volúmenes de carga suficientes y regulares entre puntos fijos.
El transporte de mercancías en Alemania ilustra claramente el desequilibrio estructural. En 2024, aproximadamente el 71 % del volumen de transporte correspondió al transporte por carretera, alrededor del 20 % al ferrocarril, poco más del 6 % a las vías navegables interiores y casi el 3 % a los oleoductos. El ferrocarril, por lo tanto, aporta una parte importante, pero limitada. Para que pueda, simultáneamente, dar cabida al crecimiento, apoyar los objetivos climáticos y servir como reserva de emergencia para las vías navegables, necesita mayor capacidad que la requerida en condiciones normales de funcionamiento.
La tarea crucial de la política industrial consiste en dejar de considerar la redundancia de red como un lujo improductivo. Las rutas alternativas, los bucles de reenvío adicionales, los nodos de alto rendimiento y las ventanas de capacidad de reserva reducen la utilización máxima en teoría. En realidad, aumentan la fiabilidad y el valor económico del sistema. Una red plenamente utilizada es eficiente siempre que no ocurra nada imprevisto. Para una nación industrial orientada a la exportación, eso no es suficiente.
El camión sigue siendo necesario, pero no es adecuado como vehículo de reserva para todo uso
El transporte de mercancías por carretera es flexible, fácilmente accesible e indispensable para distancias cortas y entregas urgentes. Los camiones pueden transportar envíos individuales directamente del remitente al destinatario, sin necesidad de un centro de distribución o puerto. Para la última milla y muchas necesidades de transporte especializadas, no existe una alternativa viable. Precisamente por ello, sería erróneo considerar a los camiones como un problema en general.
Sin embargo, las carreteras tienen una utilidad limitada como sustituto a gran escala de barcos y trenes. Un solo buque fluvial puede transportar la carga de decenas o incluso cientos de camiones, según su tamaño y el nivel del agua. Si no se dispone de capacidad de transporte marítimo, este volumen no puede trasladarse a las carreteras con poca antelación sin proporcionar vehículos, conductores, zonas de carga y vías de acceso adicionales. En las inmediaciones de las grandes plantas industriales, se producen rápidamente cuellos de botella en las puertas de acceso, los aparcamientos y las vías internas.
También existen consecuencias económicas negativas. Un mayor número de camiones incrementa el desgaste de carreteras y puentes, empeora los atascos y genera emisiones adicionales. A su vez, el mal estado de los puentes conlleva restricciones de peso, desvíos y mayores tiempos de viaje. Por lo tanto, la solución alternativa agrava parte del problema original de infraestructura. La escasez de conductores también limita la escalabilidad. Incluso si hubiera suficientes vehículos disponibles, suele haber falta de personal para un aumento sostenido de la capacidad.
Para BASF y empresas similares, el transporte por carretera debería formar parte de un sistema escalonado. Es adecuado para volúmenes críticos, picos de demanda puntuales y el tráfico de conexión con terminales ferroviarias o marítimas. Sin embargo, no puede sustituir una estrategia nacional sólida que se base en vías navegables, corredores ferroviarios y oleoductos eficientes. Declarar las carreteras como reserva universal traslada los costes y los riesgos a una red ya sobrecargada.
Los oleoductos son una infraestructura subestimada
En el debate público, predominan el transporte ferroviario, por carretera y fluvial. Sin embargo, los oleoductos y gasoductos son igualmente importantes desde el punto de vista estratégico para la industria química. En la planta de Ludwigshafen, aproximadamente 2850 kilómetros de oleoductos y gasoductos conectan las instalaciones de producción, las áreas de almacenamiento y los sistemas de suministro de energía. Estos oleoductos de larga distancia permiten transportar de forma continua grandes cantidades de ciertos gases y líquidos. Requieren un mínimo de personal, eliminan numerosos transportes individuales y, si están bien diseñados, son altamente eficientes.
Las limitaciones radican en su alta especificidad. Un oleoducto está vinculado a productos, presiones, requisitos de seguridad y puntos de inicio y fin fijos. No puede transportar cualquier sustancia con poca antelación. La planificación, los permisos y la construcción requieren una gran inversión de capital. Sin embargo, su importancia seguirá creciendo. La transformación de la industria exige nuevas redes para el hidrógeno y el dióxido de carbono, líneas eléctricas más potentes y, potencialmente, conexiones adicionales entre parques químicos, puertos, instalaciones de almacenamiento y terminales de importación.
Para Ludwigshafen, la viabilidad futura no depende únicamente de la logística de transporte tradicional. Un complejo químico climáticamente neutro o con emisiones significativamente bajas requiere grandes cantidades de energía renovable, hidrógeno respetuoso con el medio ambiente y soluciones para las inevitables emisiones de dióxido de carbono. Si estas redes son insuficientes o llegan demasiado tarde, las plantas modernas en el emplazamiento podrían ser menos viables económicamente que las nuevas instalaciones en regiones con un suministro de energía y materias primas más favorable.
Por lo tanto, la nueva arquitectura logística debe considerar conjuntamente los flujos de materiales, energía y datos. Un parque químico no es simplemente un centro de producción, sino un nodo en diversas redes de infraestructura. La mera renovación de carreteras y vías férreas resuelve parte del problema, al igual que la simple reducción de los precios de la energía sin ampliar las redes ni las rutas de transporte. La competitividad surge de la interacción de todos estos sistemas.
La verdadera crisis es estructural, no cíclica
La industria química alemana lleva varios años enfrentándose a dificultades. Los elevados costes de la energía y las materias primas, la débil demanda en sectores clave, la intensa competencia de las importaciones y la creciente regulación ejercen presión sobre la utilización de la capacidad productiva. En 2025, la utilización media de la capacidad de las plantas químicas se situó en torno al 72,5 %. La producción de productos químicos puros disminuyó aproximadamente un 3,3 %, mientras que el sector farmacéutico experimentó un mejor desempeño. La utilización de la capacidad productiva se mantuvo baja también en 2026. El aumento temporal de la producción y las ventas en el segundo trimestre aún no supuso una recuperación sostenible.
La baja utilización de la capacidad productiva resulta especialmente problemática para las plantas con alta intensidad de capital. Los costos fijos de personal, mantenimiento, seguridad, infraestructura energética y depreciación siguen acumulándose incluso cuando la producción disminuye. Al caer la utilización de la capacidad, estos costos se distribuyen entre una menor cantidad de producción. La planta pierde competitividad en precios, aunque la productividad técnica se mantenga inalterada. Por lo tanto, los costos logísticos adicionales impactan en una industria cuyos márgenes ya están bajo presión.
BASF está respondiendo con una reestructuración de gran alcance. La compañía generó ventas de 59.700 millones de euros en 2025, frente a los 61.400 millones de euros del año anterior. El EBITDA cayó de 6.200 millones de euros a 5.600 millones de euros. Al mismo tiempo, se incurrió en importantes cargos especiales por la reestructuración, en particular en relación con el programa de reducción de costes en Ludwigshafen. A mediados de 2026, se habían reducido aproximadamente 7.000 puestos de trabajo en toda la compañía desde principios de 2024. El número de equivalentes a tiempo completo en BASF SE en Ludwigshafen cayó por debajo de 30.000 por primera vez desde 1954. Según la compañía, la proporción de unidades de producción altamente competitivas en la planta aumentó del 78 por ciento en 2024 al 88 por ciento a mediados de 2026.
Estas cifras ilustran dos caras de la misma moneda. Ludwigshafen no se está abandonando, sino que se está modernizando y reduciendo selectivamente. Se están cerrando las plantas no rentables y se están fortaleciendo las áreas competitivas. Al mismo tiempo, BASF continúa invirtiendo en instalaciones de producción selectas, como plantas modernizadas y capacidad adicional para intermedios especializados. Esto es comprensible desde una perspectiva empresarial. Sin embargo, también significa que cada nueva inversión en Alemania debe estar más justificada que antes.
En esta situación, los problemas de infraestructura actúan como un factor multiplicador. Una buena logística no puede compensar por completo los altos precios de la energía. Sin embargo, una logística deficiente puede, en última instancia, descalificar a una ubicación ya de por sí desfavorecida para las decisiones de inversión. Por lo tanto, es demasiado simplista explicar la crisis en la industria química únicamente como consecuencia del aumento repentino de los precios de la energía o de una economía débil. Forma parte de un problema de localización más amplio.
Sus expertos en intralogística

Consultoría, planificación e implementación de soluciones completas para almacenes de gran altura y sistemas de almacenamiento automatizado - Imagen: Xpert.Digital
Más información aquí:
Multimodalidad real: La nueva logística de la industria química
Zhanjiang intensifica la competencia interna por las ubicaciones
BASF opera varias plantas de producción integradas en todo el mundo. Además de Ludwigshafen, estas incluyen Amberes, Freeport, Geismar, Nanjing y la nueva planta de Zhanjiang, en el sur de China. Zhanjiang se inauguró oficialmente en marzo de 2026. Se prevén inversiones multimillonarias a lo largo de varios años para el desarrollo de esta nueva planta de producción integrada. Ubicada en un importante mercado en crecimiento, la planta tiene como objetivo abastecer a los clientes en China con productos químicos de producción local.
La comparación entre Ludwigshafen y Zhanjiang no debe simplificarse en exceso. BASF no traslada automáticamente toda su producción de Alemania a China. La proximidad a los clientes, la especialización de productos, las instalaciones existentes, la investigación, las cadenas de suministro y la demanda regional son factores distintos. Ludwigshafen cuenta con una red de conocimientos e infraestructura desarrollada a lo largo de décadas que no puede replicarse de la noche a la mañana. Al mismo tiempo, una nueva ubicación ofrece la oportunidad de planificar plantas de acuerdo con los estándares técnicos actuales y construirlas más cerca de los mercados en crecimiento.
Esto genera competencia interna por el capital. BASF planea inversiones de alrededor de 13.000 millones de euros para el periodo 2026-2029. Esta cifra es significativamente inferior a la prevista en fases de planificación anteriores. Cuando el presupuesto de inversión disminuye, aumenta la presión para priorizar los proyectos estrictamente en función del retorno de la inversión, el riesgo y la importancia estratégica. La calidad de la infraestructura no solo afecta a los costes operativos, sino también a la disponibilidad prevista de una planta durante décadas.
Alemania no puede ganar esta competencia solo con argumentos atractivos. Una ubicación tradicional no obtiene una ventaja duradera simplemente por su importancia histórica. Ludwigshafen debe impresionar por su productividad, innovación, enfoque en el cliente, experiencia, seguridad de suministro y capacidad de transformación. Una logística fiable es un requisito fundamental para ello. Si las empresas tienen que tener en cuenta sistemáticamente las interrupciones en el transporte ferroviario, fluvial y por carretera, además de los mayores costes energéticos y regulatorios, el cálculo de la inversión se inclinará a favor de otras regiones.
La resiliencia cuesta dinero, los fracasos cuestan aún más
En muchas empresas, la resiliencia aún se considera un centro de costos. Almacenes adicionales, contratos de fletamento a largo plazo, proveedores alternativos y capacidad de transporte de reserva parecen, en principio, ineficientes. Incrementan los gastos corrientes y comprometen el capital. Esta perspectiva es comprensible, pero incompleta. Compara los costos visibles de prevención con un escenario normal en el que no se producen interrupciones.
Un cálculo preciso debe considerar los costos totales previstos. Estos incluyen la probabilidad de una interrupción, el posible tiempo de inactividad de la producción, los costos de reinicio, las penalizaciones contractuales, los gastos de flete especiales, la pérdida de clientes y el daño a la reputación. En los procesos químicos continuos, evitar el tiempo de inactividad puede tener un valor económico significativo. Invertir en un buque especializado o en inventario adicional no es, por tanto, simplemente una reserva costosa, sino una opción viable para mantener la producción.
Sin embargo, existe un límite en la eficacia. Una empresa no puede mantener estructuras paralelas completas para cada crisis imaginable. El exceso de inventario genera costos y puede crear riesgos adicionales, especialmente con sustancias de vida útil limitada o peligrosas. Una flota dedicada no es práctica para todos los productos. Los múltiples modos de transporte solo son útiles si sus interrupciones no están fuertemente correlacionadas. Una inundación, una línea ferroviaria cerrada y un puente dañado pueden afectar la misma región simultáneamente.
Por lo tanto, la estrategia óptima se sitúa entre la máxima eficiencia justo a tiempo y la costosa cobertura total. Se basa en priorizar los flujos de materiales críticos. No todas las materias primas requieren el mismo nivel de existencias de seguridad. No todos los productos justifican la misma garantía de entrega. Los productos intermedios particularmente críticos deben estar asegurados mediante múltiples fuentes de suministro, modos de transporte o ubicaciones de almacenamiento. Las cantidades menos críticas pueden mantenerse con una optimización de costos mayor.
La resiliencia se convierte así en una estrategia integral. Lo crucial no es acumular tantas reservas como sea posible en todas partes, sino desplegar los recursos escasos allí donde un fallo tendría el mayor impacto.
El nuevo sistema logístico necesita una verdadera multimodalidad
La multimodalidad suele reducirse a la mera disponibilidad de múltiples modos de transporte. Se considera que una ubicación está bien situada si se puede acceder a ella por barco, ferrocarril y carretera. Sin embargo, esto no es suficiente. La verdadera multimodalidad implica que las mercancías puedan transferirse entre diferentes modos de transporte con rapidez y a un coste adicional razonable. Esto requiere puntos de carga compatibles, contenedores estandarizados, vehículos disponibles, datos digitales, personal capacitado y capacidades previamente acordadas.
Los requisitos para la industria química son particularmente estrictos. Muchas sustancias requieren tanques especiales, distancias de seguridad, permisos y protocolos de limpieza específicos. Un producto transportado por vía fluvial no puede transferirse simplemente a cualquier vagón cisterna o camión cisterna. La instalación de transbordo también debe estar homologada para la sustancia en cuestión. Por lo tanto, es fundamental contar con la flexibilidad técnica necesaria y estar bien preparado con antelación a una crisis.
Un concepto viable para Ludwigshafen debería integrar cuatro niveles. El primero consiste en el suministro básico mediante el medio de transporte más económico. El segundo, en reservas garantizadas contractualmente, como buques aptos para navegar en aguas poco profundas y capacidad ferroviaria adicional. El tercer nivel comprende instalaciones regionales de almacenamiento intermedio y puntos de transbordo alternativos a lo largo del Rin o en corredores adyacentes. El cuarto nivel es un sistema de control digital que integra en tiempo real los niveles de agua, el inventario, las necesidades de las instalaciones, la posición del transporte y las interrupciones de la red.
El mayor progreso no proviene de un único medio de transporte, sino de la coordinación del sistema. Si un pronóstico advierte de un nivel crítico de agua con seis semanas de antelación, compras, producción, ventas y logística deben evaluar automáticamente escenarios compartidos. ¿Qué materias primas escasearán? ¿Qué productos tienen los mayores márgenes o relevancia para el cliente? ¿Qué instalaciones pueden ajustar su funcionamiento? ¿Qué envíos deben priorizarse? ¿Qué clientes requieren nuevas fechas de entrega con antelación? Solo cuando estas decisiones se toman de forma integrada, los datos se traducen en resiliencia operativa.
La logística digital es mucho más que el seguimiento de envíos
La digitalización ofrece importantes oportunidades, pero no puede eliminar los cuellos de botella físicos. Un sistema digital no crea una línea ferroviaria adicional ni eleva el nivel del agua del Rin. Su valor reside en optimizar el uso de la capacidad existente, identificar los cuellos de botella con antelación y agilizar la toma de decisiones.
Para una red de la industria química, un gemelo digital de la logística debería mapear los flujos de materiales más importantes. Necesitaría vincular los niveles de inventario, el consumo previsto, la ubicación de los buques, la llegada de trenes, los tiempos de tránsito por carretera, las previsiones del nivel del agua y el estado de las plantas. Las simulaciones podrían mostrar cuándo una materia prima se vuelve crítica y qué cadenas de producción se verían afectadas. Con base en esta información, se podría priorizar el transporte antes de que la crisis se agudice.
Otro factor clave es la previsión de la hora de llegada. La información poco fiable suele ser casi tan problemática como los propios retrasos en las cadenas de suministro industriales. Si un tren llega con tres horas de retraso, pero este se conoce con antelación, se pueden reprogramar el personal y los puntos de carga. Si llega con un retraso inesperado, se producen tiempos de espera y problemas posteriores. Por lo tanto, contar con estándares de datos fiables entre los operadores de infraestructuras, las compañías ferroviarias, los puertos, los transitarios y los cargadores es fundamental para la eficiencia.
El acoplador automático digital podría transformar a largo plazo el transporte ferroviario de mercancías en Europa. Está diseñado para conectar vagones mecánica, neumática y digitalmente, acelerar las maniobras y habilitar líneas de datos en todo el tren. La tecnología se ha sometido a exhaustivas pruebas hasta 2026, pero su implementación generalizada requiere una inversión significativa y la coordinación europea. Para la logística química, un transporte de mercancías más rápido, transparente y con menor carga de trabajo sería especialmente valioso.
Sin embargo, la digitalización no debe interpretarse como un sustituto del mantenimiento. Un sistema de control inteligente en una red sobrecargada puede optimizar la situación. Ambos son necesarios: sistemas de control modernos y capacidad física adicional.
Alemania invierte mucho, pero demasiado lentamente y de forma demasiado fragmentada
Las necesidades de inversión en infraestructuras de Alemania son enormes. Se han presupuestado cientos de miles de millones de euros para autopistas, ferrocarriles y redes energéticas durante la próxima década. Se proyectaba que el déficit de inversión municipal superaría los 200.000 millones de euros en 2025. Las carencias son especialmente grandes en escuelas, carreteras e infraestructuras de transporte. Se considera que alrededor de un tercio de los puentes de autopistas necesitan modernización o refuerzo. La red ferroviaria y las vías navegables federales también requieren reparaciones importantes.
El plan marco de inversión para el periodo 2025-2029 destina aproximadamente 167.000 millones de euros a infraestructuras de transporte. De esta cantidad, unos 106.800 millones se destinan a ferrocarriles, 52.250 millones a carreteras federales y 7.500 millones a vías navegables federales. La magnitud es considerable. Sin embargo, el factor crucial no es solo la cantidad de dinero asignada, sino la rapidez con la que se pueda implementar en proyectos eficaces.
Los tiempos de planificación y aprobación, la escasez de personal en las autoridades, los largos procesos de coordinación y la limitada capacidad de construcción están retrasando la implementación. Al mismo tiempo, la gran cantidad de obras en una red ya saturada provoca inicialmente interrupciones adicionales. Se trata de una paradoja inevitable en la renovación: para ser más fiable a largo plazo, el sistema debe ser capaz de afrontar las dificultades a corto plazo causadas por cierres y desvíos.
Por lo tanto, una política de infraestructura orientada a la industria debe priorizar. No todas las carreteras, esclusas o líneas ferroviarias tienen la misma importancia económica. Los corredores con alto volumen de mercancías, industrias críticas para el sistema y pocas rutas alternativas deben recibir un trato preferencial. Entre ellos se incluyen el Rin y los ejes ferroviarios paralelos del Corredor Rin-Alpes, las conexiones clave para la industria química y los puertos, y los centros logísticos en torno a Mannheim y Ludwigshafen.
Esto no significa planificar la infraestructura únicamente en función de los intereses corporativos. Significa considerar las reacciones en cadena macroeconómicas. Un cuello de botella que retrasa el suministro de materias primas para numerosas industrias puede causar daños mayores de lo que su situación local podría sugerir.
La región del Medio Rin necesita algo más que medidas simbólicas
Un proyecto clave es la optimización de la manipulación de carga en el Rin Medio, entre Maguncia y Saint-Goar. El objetivo es aumentar la profundidad útil del canal en los tramos estrechos de 1,90 a 2,10 metros. Veinte centímetros pueden parecer poco, pero pueden ser cruciales durante la bajamar. Dependiendo del buque, sería posible transportar cargas adicionales de entre 200 y 250 toneladas, lo que equivale aproximadamente a entre diez y quince camiones por viaje.
Este proyecto ilustra el importante impacto económico de las medidas de infraestructura específicas. Una mejora relativamente pequeña en el canal de navegación aumenta la capacidad de cada viaje, reduce los costos por tonelada y disminuye la necesidad de buques adicionales. Sin embargo, no se debe sobreestimar el efecto. Incluso un canal de navegación optimizado no puede evitar los niveles de agua extremadamente bajos. No obstante, sí eleva el umbral a partir del cual el transporte se vuelve antieconómico o imposible.
Se requiere una combinación de expansión, mantenimiento y control digital. Es necesario monitorear los sedimentos, señalizar de forma fiable los canales de navegación y mejorar aún más los pronósticos del nivel del agua. Los puertos y las instalaciones de transbordo necesitan capacidad suficiente. Además, se deben agilizar los permisos para los proyectos de adaptación urgentes sin reducir de forma generalizada las normas ambientales.
El Rin es a la vez una ruta de transporte, un ecosistema, una fuente de agua potable y un hábitat. Por lo tanto, un enfoque puramente técnico para profundizar su cauce resulta insuficiente. Las soluciones sostenibles deben integrar la navegación, la ecología acuática y la protección contra inundaciones. Equilibrar estos intereses contrapuestos es un reto, pero es posible. El mayor riesgo reside en posponer las decisiones necesarias durante años, perdiendo así opciones tanto económicas como ecológicas.
La política industrial debe pensar en términos de corredores en lugar de proyectos individuales
Alemania tradicionalmente planifica sus infraestructuras en función del modo de transporte y las responsabilidades. El ferrocarril, las carreteras, las vías navegables, la energía y las redes digitales se gestionan mediante procesos, presupuestos y autoridades diferentes. Sin embargo, para las empresas, lo que importa es el resultado del sistema en su conjunto. Un nuevo enlace ferroviario es de poca utilidad si no cuenta con una terminal. Un puerto moderno no alcanza su máximo potencial si los puentes de acceso están cerrados. Una planta de hidrógeno permanece infrautilizada si la red de oleoductos se retrasa.
Por lo tanto, una política industrial eficaz debe definir corredores estratégicos y planificar conjuntamente toda la infraestructura pertinente. La región de Rotterdam-Amberes-Renania-Rin-Neckar-Basilea es uno de esos corredores. En ella convergen puertos marítimos, vías navegables interiores, ferrocarriles, autopistas, oleoductos, parques químicos y los principales mercados de venta. Su eficiencia influye en una parte significativa de la creación de valor en Europa.
Para cada corredor, se deben evaluar de forma transparente los cuellos de botella, las consecuencias de las interrupciones y la secuencia de inversión. La capacidad máxima no es el único factor importante. También se debe considerar la viabilidad de los desvíos y el tiempo de recuperación en la planificación. Una ruta de alta capacidad sin alternativas puede ser más arriesgada que una red ligeramente más lenta con múltiples opciones.
Las inversiones públicas también requieren plazos fiables. Las empresas toman decisiones de ubicación con implicaciones a largo plazo. Una previsión no vinculante que indique que una ruta se ampliará en algún momento o que una red de hidrógeno estará disponible más adelante tiene un valor limitado. La seguridad de la inversión reside en proyectos financiados, hitos claros y responsabilidades transparentes.
La transformación agrava inicialmente las necesidades logísticas
La descarbonización de la industria suele entenderse como una transformación tecnológica dentro de la fábrica. En realidad, implica cambiar cadenas de suministro completas. Es necesario construir nuevas plantas, transportar componentes de gran tamaño, reforzar las redes eléctricas y obtener nuevas materias primas. El hidrógeno, la biomasa, los materiales reciclados y el dióxido de carbono capturado requieren infraestructuras específicas. Durante la fase de transición, esto incrementa las exigencias logísticas antes de que se noten las mejoras en la eficiencia.
Esta conexión es particularmente importante para la industria química. Muchos procesos respetuosos con el clima requieren grandes cantidades de electricidad renovable. Los craqueadores de vapor electrificados, las bombas de calor y los electrolizadores aumentan la demanda de conexiones a la red eléctrica. El hidrógeno puede sustituir parcialmente al gas natural y a los combustibles fósiles, pero debe estar disponible en cantidades suficientes y a precios competitivos. La captura de carbono solo es eficaz si existen opciones de transporte y almacenamiento.
Ludwigshafen cuenta con experiencia técnica, capacidad de investigación y una sólida estructura industrial. Estas ventajas pueden acelerar la transformación. Sin embargo, la complejidad de la planta actual incrementa el esfuerzo de conversión. Es necesario integrar las nuevas redes en los sistemas existentes sin interrumpir excesivamente la producción. Cualquier retraso en la infraestructura externa podría poner en peligro los proyectos internos.
Por lo tanto, el debate político no debe contraponer la protección del clima a las políticas de localización. Una red ferroviaria de alto rendimiento, embarcaciones fluviales modernas, terminales eficientes y nuevas redes energéticas reducen las emisiones y fortalecen la competitividad. Por el contrario, una transformación mal coordinada puede fomentar cambios en la producción sin mejorar significativamente el balance global de emisiones.
Los daños regionales se extienden mucho más allá de BASF
BASF moldea Ludwigshafen y toda la región del Rin-Neckar. La planta emplea directamente a decenas de miles de personas. Además, genera puestos de trabajo en proveedores, empresas de servicios, comercios, empresas de logística, firmas de ingeniería e instituciones de investigación. El impacto económico se extiende a los ingresos municipales, el mercado inmobiliario y las instituciones educativas.
Cuando BASF cierra plantas individuales o reduce su plantilla, inicialmente se trata de una decisión corporativa. Sin embargo, en conjunto, estas medidas pueden debilitar las redes regionales. Los proveedores especializados pierden contratos, los trabajadores cualificados emigran, la capacidad de formación disminuye y los presupuestos municipales se ven presionados. Un proceso gradual en el que las inversiones se trasladen cada vez más a otras ubicaciones, mientras que las plantas existentes en Ludwigshafen simplemente se mantienen en funcionamiento sin una modernización fundamental, sería especialmente problemático.
Al mismo tiempo, el alarmismo sería injustificado. Ludwigshafen sigue siendo el mayor centro de producción integrado de BASF y posee una considerable capacidad tecnológica. La mayoría de las plantas aún se consideran competitivas. Las nuevas inversiones en áreas selectas demuestran que el centro tiene futuro. La cuestión crucial es qué tipo de futuro se vislumbra: un centro de producción integrado modernizado, más pequeño y altamente especializado, o un sistema que se va reduciendo gradualmente con crecientes problemas de costes fijos.
La política de infraestructuras influye indirectamente, pero de forma permanente, en este desarrollo. Una ubicación fiable atrae la creación de nuevo valor. Una ubicación propensa a interrupciones pierde primero los proyectos que pueden reubicarse fácilmente. Posteriormente, las actividades relacionadas también se ven afectadas. Por lo tanto, la región no debe tratar la logística, la energía, el desarrollo territorial, la mano de obra cualificada y la investigación por separado. En conjunto, conforman el ecosistema industrial.
Los nuevos conceptos logísticos requieren responsabilidades claras
Un concepto sólido no se crea simplemente aumentando la financiación. Requiere una clara división de responsabilidades. BASF es responsable de la resiliencia de sus propias cadenas de suministro, plantas y almacenes. Los proveedores de servicios logísticos deben modernizar sus flotas, mejorar la calidad de los datos y ofrecer capacidades flexibles. Los operadores de infraestructura son responsables del estado de la infraestructura, la coordinación de las obras y la transparencia de los datos de rendimiento. El gobierno federal, los estados y los municipios deben organizar de forma fiable la planificación, la financiación y la concesión de permisos.
Hoy en día, suelen surgir problemas en las interconexiones. Una empresa planea aumentar el transporte ferroviario, pero la terminal no puede gestionarlo. Un operador de infraestructuras está renovando una línea ferroviaria mientras una ruta alternativa crucial permanece cerrada. Se está ampliando un puerto, pero las conexiones por carretera siguen siendo insuficientes. Estos problemas se deben menos a la falta de experiencia individual que a una gestión general deficiente.
Para las regiones industriales de importancia sistémica, sería beneficioso contar con plataformas de corredores operativas de forma permanente. Estas plataformas permitirían a los transportistas, empresas de transporte, puertos, operadores de redes, autoridades y municipios coordinar planes de capacidad, obras y escenarios de crisis. Es fundamental que estos organismos no se limiten a realizar intercambios informales, sino que preparen decisiones y midan el progreso.
También es necesario ajustar los indicadores clave de rendimiento. El éxito de una red de transporte no debe medirse únicamente por la inversión realizada o el tonelaje transportado. La puntualidad, los tiempos de tránsito predecibles, las reservas disponibles, la duración de las interrupciones y la calidad de las rutas alternativas son factores relevantes. Para las empresas industriales, la fiabilidad en los tiempos de llegada suele ser más importante que una velocidad máxima teóricamente alta.
De la máxima eficiencia a la productividad robusta
Durante décadas, el modelo industrial alemán se orientó hacia la alta eficiencia, la división especializada del trabajo y una infraestructura fiable. Este modelo tuvo éxito porque las empresas podían dar por sentado que la energía, las materias primas y el transporte estarían ampliamente disponibles. Las crisis de los últimos años han demostrado que estas suposiciones ya no pueden darse por sentadas.
La solución no debe ser ni un costoso retorno a la autosuficiencia total ni una adhesión inmutable a cadenas de suministro extremadamente eficientes. Lo que se necesita es una productividad sólida. Esto combina costos unitarios competitivos con la capacidad de resistir interrupciones. Esto incluye niveles de inventario específicos, proveedores alternativos, opciones de transporte multimodal, transparencia digital e infraestructura redundante.
Para BASF, esto significa alinear el sistema de producción integrado no solo con la eficiencia energética y de materiales, sino también con la resiliencia ante interrupciones. Los flujos críticos de materiales deben evaluarse en función de qué plantas y clientes se verían afectados por una falla. Las inversiones en logística deben tener la misma prioridad estratégica que las inversiones en capacidad de producción. Una nueva planta sin un suministro seguro solo es productiva sobre el papel.
Para Alemania, una productividad sólida implica no considerar automáticamente la capacidad ociosa como un desperdicio. Una vía adicional, un corredor alternativo o un canal de navegación más profundo generan valor como opción económica. Esta infraestructura se vuelve valiosa precisamente cuando falla el sistema estándar. Por lo tanto, sus beneficios no son evidentes todos los años, sino que se manifiestan con mayor fuerza durante las crisis.
La trampa de las infraestructuras puede resolverse políticamente
Alemania no está atrapada en una espiral descendente inevitable. El país cuenta con un alto nivel de experiencia en ingeniería, empresas sólidas, investigación de alto rendimiento y recursos financieros sustanciales. Los problemas tienen solución si se reajustan las prioridades, los procedimientos y las responsabilidades.
Primero, debe priorizarse el mantenimiento y la modernización de los corredores críticos. Segundo, el ferrocarril necesita mayor capacidad y una mejor coordinación en las obras para que funcione no solo durante las operaciones normales, sino también como sistema de respaldo. Tercero, debe reforzarse la resiliencia del Rin mediante la optimización del canal, buques modernos, sistemas de pronóstico y puertos eficientes. Cuarto, las redes de energía, hidrógeno y dióxido de carbono deben integrarse con la planificación del transporte. Quinto, los procedimientos de autorización requieren plazos vinculantes y personal suficiente.
La tarea constante de BASF sigue siendo la modernización continua de su planta en Ludwigshafen. No todas las plantas pueden conservarse, y no todas las instalaciones de producción seguirán siendo competitivas en Alemania. Una estrategia de planta creíble debe diferenciar entre los activos que vale la pena preservar, los productos especializados con proyección de futuro y las áreas estructuralmente no rentables. La política de infraestructura no debe obstaculizar los ajustes empresariales necesarios. Sin embargo, debe garantizar que las buenas plantas no se vean perjudicadas por deficiencias sistémicas evitables.
La perspectiva clara, por lo tanto, es la siguiente: el problema de Alemania no radica en que BASF sea demasiado grande, el Rin demasiado importante o el sistema Verbund demasiado complejo. El problema reside en que un sistema industrial altamente desarrollado se enfrenta a una infraestructura cuya fiabilidad ya no puede seguir el ritmo de su complejidad. Los nuevos conceptos logísticos deben combinar la preparación operativa, la capacidad multimodal y la modernización del sector público.
Si esto tiene éxito, Ludwigshafen puede transformarse de un ejemplo a seguir en un centro de referencia. Si fracasa, la adaptación seguirá produciéndose, pero de otra manera: mediante la reducción de la producción, una menor inversión y una reubicación gradual de la creación de valor industrial. La disyuntiva no es entre cambio y estancamiento, sino entre una modernización planificada y un declive imprevisto en su importancia.
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.