El mercado logístico de la India está creciendo: por qué Vantrock se centra en ubicaciones estratégicas en lugar de almacenes cada vez más grandes
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 6 de noviembre de 2026 / Actualizado el: 6 de noviembre de 2026 – Autor: Konrad Wolfenstein
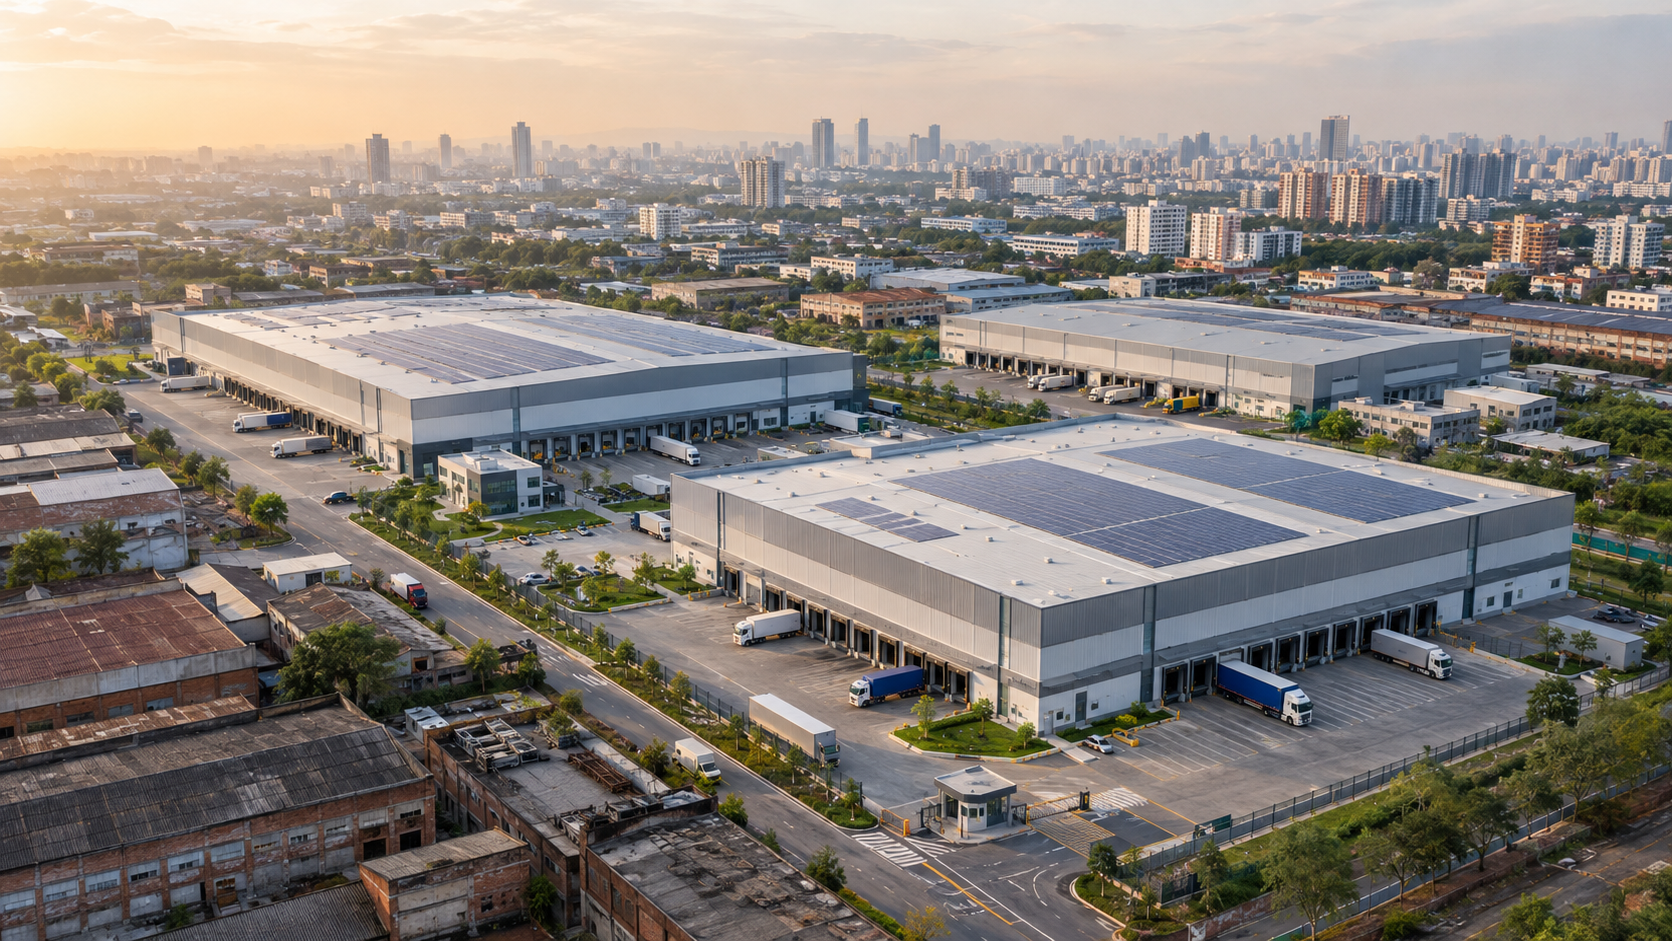
El mercado logístico de la India está creciendo: ¿Por qué Vantrock se centra en ubicaciones estratégicas en lugar de almacenes cada vez más grandes? – Imagen creativa sobre el tema, creada con IA: Xpert.Digital
¿Localización más barata lejos de la ciudad o más cara cerca de los clientes? La nueva estrategia de Vantrock para el sector inmobiliario logístico de la India
Antiguos almacenes, nuevas oportunidades: cómo Vantrock planea modernizar el sector inmobiliario logístico de la India
Proximidad en lugar de espacio: el plan de Vantrock para modernos centros logísticos en India
El mercado logístico de la India no solo necesita más almacenes, sino instalaciones modernas en ubicaciones estratégicas. Vantrock Real Assets busca precisamente cubrir esta necesidad con un programa de inversión de aproximadamente 3100 millones de rupias. En un plazo de cuatro años, la empresa con sede en Mumbai planea desarrollar un total de 11,5 millones de pies cuadrados de espacio industrial, logístico y de almacenamiento. Los primeros proyectos comenzarán en 2027 en Delhi-NCR, Bengaluru y Pune. Además de la construcción de nuevos edificios, Vantrock se centra en la modernización de almacenes antiguos en corredores económicos consolidados y en terrenos disponibles en ubicaciones estratégicas.
La estrategia se basa en una consideración simple pero económicamente crucial: un almacén barato en las afueras de una zona metropolitana puede resultar más caro para las empresas si las rutas de transporte más largas, los vehículos adicionales y los plazos de entrega poco fiables contrarrestan el bajo alquiler. Por el contrario, una propiedad mejor ubicada puede ser rentable si optimiza el flujo de mercancías y facilita el suministro a clientes o instalaciones de producción. Sin embargo, que este cálculo sea válido depende de la ubicación específica, los costes de construcción y renovación, y la demanda real.
El proyecto de Vantrock es, por lo tanto, más que un simple programa de desarrollo a gran escala. Es una prueba para determinar si el desarrollo de terrenos baldíos y la rehabilitación de edificios antiguos pueden combinarse en un modelo de negocio escalable. El valor bruto de los activos previsto, de 4200 millones de rupias, es una cifra objetivo, no una ganancia garantizada ni una cifra de ventas real. El factor crucial será si Vantrock completa los proyectos a costos sostenibles, atrae a inquilinos adecuados y crea ubicaciones exitosas y sostenibles.
El sector inmobiliario logístico de la India está experimentando una transformación: por qué Vantrock se centra en la proximidad en lugar de en distancias cada vez mayores
Elegir la ubicación más barata para el almacén puede ser la decisión más costosa
El desarrollo económico de la India requiere más que simples almacenes. Necesita el espacio adecuado en el lugar preciso. Es aquí donde entra en juego Vantrock Real Assets con un programa de inversión que combina el desarrollo de parques industriales, logísticos y de almacenamiento con la modernización estratégica de terrenos existentes. La empresa, con sede en Mumbai, planea invertir aproximadamente 3100 millones de rupias indias en cuatro años, desarrollando una superficie total de 11,5 millones de pies cuadrados. Una vez finalizado, se espera que la cartera alcance un valor bruto de activos de 4200 millones de rupias. Los primeros proyectos, que suman tres millones de pies cuadrados, tienen previsto comenzar su construcción en 2027 en Delhi-NCR, Bengaluru y Pune. Posteriormente, se planea la expansión al área metropolitana de Mumbai.
La importancia económica de este proyecto radica menos en la magnitud de la inversión que en la elección de su ubicación. Vantrock no pretende crear instalaciones logísticas modernas exclusivamente en terrenos relativamente disponibles. La empresa se centra en los terrenos restantes dentro de corredores industriales y logísticos consolidados, así como en la modernización de propiedades obsoletas en ubicaciones estratégicas.
La premisa subyacente es bastante plausible: un almacén barato ubicado lejos de los centros económicos puede resultar, a la larga, más caro para sus usuarios que una propiedad más costosa con mejores conexiones a clientes, plantas de producción y mano de obra. Por lo tanto, el factor decisivo no es únicamente el precio del alquiler por metro cuadrado, sino la eficiencia de todo el sistema logístico.
Las cifras de inversión muestran la magnitud del proyecto, pero aún no el retorno de la inversión
Para poner esto en perspectiva económica, primero hay que convertir las unidades de medida indias. Un crore equivale a diez millones. El volumen de inversión previsto de aproximadamente 3100 crore de rupias asciende, por lo tanto, a unos 31 mil millones de rupias. El valor bruto de los activos previsto de 4200 crore corresponde a 42 mil millones de rupias.
El área de desarrollo planificada de 11,5 millones de pies cuadrados comprende aproximadamente 1,07 millones de metros cuadrados. La primera fase del proyecto, que abarca tres millones de pies cuadrados, corresponde a unos 279.000 metros cuadrados, lo que representa algo más del 26 por ciento del área total prevista. Por lo tanto, Vantrock inicia con una primera fase de construcción sustancial, sin intención de ejecutar todo el programa simultáneamente.
Desde un punto de vista puramente matemático, basándonos en las cifras totales, esto resulta en inversiones de aproximadamente 2696 rupias por pie cuadrado, o alrededor de 29 000 rupias por metro cuadrado. El valor bruto de los activos previsto corresponde a aproximadamente 3652 rupias por pie cuadrado, o alrededor de 39 300 rupias por metro cuadrado.
Estas cifras son simplemente promedios calculados para el programa anunciado. No sustituyen una estimación de costos de construcción ni una evaluación de sitios individuales. Diferentes modelos de terreno, estándares de desarrollo y estructuras de proyecto pueden alterar significativamente las cifras reales.
Igualmente importante es la distinción entre valor de los activos y beneficio. La diferencia entre el valor bruto de los activos previsto de 42.000 millones de rupias y el volumen de inversión planificado de 31.000 millones de rupias asciende a once mil millones de rupias. A partir de esto, no se puede obtener un margen fiable para el promotor. Para ello, sería necesario conocer el alcance y la comparabilidad de los costes, las participaciones accionariales, las condiciones de financiación, los impuestos y las hipótesis de valoración.
No todas las salas adicionales logran cerrar la brecha real en la oferta
El punto de partida de la estrategia es una brecha cualitativa en la oferta. Las empresas de logística de terceros, comercio electrónico e industria ligera no solo necesitan cualquier espacio cubierto, sino edificios cuyas características técnicas y operativas se adapten a los flujos de mercancías modernos.
Un almacén antiguo puede parecer suficientemente grande, pero su viabilidad económica puede verse limitada por vías de acceso inadecuadas, baja capacidad de carga del suelo, protección contra incendios insuficiente o una distribución desfavorable de las zonas de carga. Por el contrario, una propiedad más pequeña y bien organizada puede permitir un alto volumen de mercancías y, por lo tanto, generar mayores beneficios operativos.
Por lo tanto, es necesario distinguir entre falta de espacio y falta de calidad. Una región puede contar con numerosos almacenes y, sin embargo, ofrecer muy pocos espacios que sean realmente adecuados para usuarios exigentes. Una oferta nominalmente disponible no equivale automáticamente a una oferta funcionalmente adecuada.
La evaluación de la escasez de espacio de alta calidad en los principales corredores urbanos debe entenderse como una valoración de mercado, no como prueba de la plena ocupación de todos los centros logísticos de la India. Sin datos regionales sobre inventario, tasas de desocupación y ocupación, tal generalización sería demasiado amplia. Sin embargo, para el modelo de negocio de Vantrock, una escasez más específica es suficiente: lo que importa son aquellos submercados donde la demanda solvente encuentra un número limitado de propiedades adecuadas.
La ubicación determina el precio del alquiler
La viabilidad económica de un inmueble logístico depende de la interacción entre los costes de construcción y el rendimiento del transporte. Un alquiler bajo puede verse contrarrestado por mayores distancias de conducción, vehículos adicionales, mayores costes de personal y horarios de llegada poco fiables.
Un cálculo simplificado ilustra esta relación. Si un almacén de 20 000 metros cuadrados, mejor ubicado, cuesta 100 rupias adicionales por metro cuadrado al mes, esto supone un gasto mensual extra de dos millones de rupias. Para que la mejor ubicación resulte rentable únicamente por el ahorro en transporte, el ahorro mensual en las operaciones de transporte tendría que ser, como mínimo, de esta magnitud.
El éxito de esta estrategia depende, entre otros factores, del número de viajes, la distancia promedio, los costos de los vehículos y el horario de las entregas. Para algunas entregas de gran volumen, una ubicación externa más rentable puede seguir siendo la mejor opción. Sin embargo, para muchas entregas diarias y plazos ajustados, una propiedad más cercana puede ofrecer ventajas significativas.
También existen efectos más difíciles de cuantificar. Unos tiempos de viaje más fiables pueden simplificar la planificación, reducir los tiempos de espera y mejorar el cumplimiento de los acuerdos con los clientes. Sin embargo, estas ventajas no justifican todos los recargos por alquiler. Por lo tanto, la verdadera cuestión no es si la proximidad es intrínsecamente mejor, sino más bien cuánta proximidad resulta económicamente valiosa dentro del modelo de negocio correspondiente.
La idea central de Vantrock es volver a las regiones económicas probadas
Al centrarse en los denominados solares de relleno, Vantrock dirige su atención a los terrenos restantes dentro de áreas de desarrollo ya consolidadas. No se trata necesariamente de solares baldíos en el centro de la ciudad. El enfoque principal está en áreas ubicadas en corredores industriales y logísticos de probada eficacia que ya están integrados en las redes económicas existentes.
La diferencia es significativa. Una ubicación puede estar fuera del centro de la ciudad y, sin embargo, estar más cerca de clientes clave, instalaciones de producción o redes de distribución que un nuevo parque industrial en la periferia del área metropolitana. Lo que importa es la proximidad funcional, no solo la distancia al centro de la ciudad.
Estas propiedades pueden tener un valor estratégico debido a que ya cuentan con importantes requisitos previos para el emplazamiento. Entre ellos se incluyen conexiones de transporte, proximidad a zonas industriales y una zona de influencia generalmente consolidada. Sin embargo, su desarrollo puede ser más complejo que construir en una gran área contigua fuera de los corredores ya establecidos.
Los terrenos más pequeños, los distintos derechos de propiedad y los usos existentes pueden complicar la implementación. Por lo tanto, el enfoque de Vantrock sacrifica parte de la aparente simplicidad del desarrollo a gran escala a cambio de la perspectiva de una mejor posición en el mercado. Que esta compensación resulte económicamente viable depende en gran medida de la capacidad de la empresa para estructurar las propiedades e implementar los proyectos desde el punto de vista técnico y legal.
La primera fase del proyecto consiste en una prueba de estrés para el modelo de negocio
Los tres millones de pies cuadrados previstos en Delhi-NCR, Bengaluru y Pune cumplen una doble función. Representan la primera contribución importante al desarrollo del sitio y, al mismo tiempo, demostrarán si Vantrock puede implementar con éxito su concepto de sitio en diferentes mercados regionales.
Para el promotor, se trata de algo más que simplemente terminar la obra a tiempo. La primera fase debe demostrar que los edificios planificados satisfacen las necesidades de los usuarios, que se puede respetar el presupuesto general y que los alquileres que se pueden obtener justifican la inversión.
La distribución de proyectos en múltiples regiones económicas puede mitigar los riesgos regionales. Sin embargo, también aumenta las exigencias organizativas. Los requisitos de permisos, los socios constructores, las necesidades de los usuarios y las condiciones del mercado local deben evaluarse por separado en cada ubicación.
Además, las regiones metropolitanas mencionadas no constituyen submercados homogéneos. Dentro de una misma región, la calidad de los inmuebles, las conexiones de transporte y la demanda pueden variar considerablemente. Por lo tanto, el nombre de una ciudad económicamente fuerte no es un argumento suficiente para la inversión.
El hecho de que el área metropolitana de Bombay se incorpore posteriormente abre la puerta a una expansión gradual. Sin embargo, esto aún no permite establecer un calendario definitivo para su entrada en el mercado. El factor crucial sigue siendo la disponibilidad de proyectos adecuados en condiciones viables.
El acceso a la tierra se vuelve más importante que la propiedad sin restricciones
Un componente particularmente relevante de la estrategia es el acceso previsto a terrenos urbanos de alta calidad mediante arrendamientos a largo plazo o acuerdos de uso, empresas conjuntas y proyectos de desarrollo colaborativos. La compra directa de terrenos no debería ser el único modelo estándar para estas áreas.
La lógica económica detrás de esto es clara: si un promotor no tiene que adquirir la totalidad del terreno, puede, bajo ciertas condiciones, inmovilizar menos capital al inicio. Esto deja fondos disponibles para la construcción, el equipamiento técnico y otros proyectos.
Sin embargo, esta estructura no hace que el terreno sea gratuito. Los pagos recurrentes, la participación en las ganancias u otras obligaciones contractuales sustituyen el precio de compra directo. Por lo tanto, la rentabilidad depende del costo total durante la vida útil del terreno.
También surge la cuestión del control. Los contratos a largo plazo, los derechos de uso claramente definidos, la transferibilidad y una normativa sólida para la financiación y la explotación son especialmente importantes para los inversores institucionales. Una ubicación puede ser operativamente excepcional y, sin embargo, perder su atractivo si su estructura legal dificulta las transacciones futuras.
Por lo tanto, la calidad económica de un proyecto no depende únicamente del edificio y su ubicación. El marco contractual también constituye un componente fundamental del activo. Especialmente durante una rápida expansión, esta relación no debe quedar eclipsada por el avance visible de la construcción.
Los almacenes obsoletos se transformarán en locales comerciales competitivos
Además de las nuevas construcciones, Vantrock planea modernizar sus almacenes existentes. Para ello, adquirirá edificios antiguos de categoría B ubicados en buenas zonas, ya sea directamente o mediante empresas conjuntas, y los incorporará a su propia cartera.
Este enfoque difiere del desarrollo en terrenos sin urbanizar. El punto de partida económico es un edificio existente cuya ubicación puede ser mejor que su calidad estructural. La tarea consiste en mejorar el edificio hasta que cumpla con las necesidades actuales de los usuarios.
Las denominaciones Grado A y Grado B deben entenderse como clasificaciones de mercado, no como estándares técnicos universalmente idénticos. Por lo tanto, las decisiones de inversión deben analizar específicamente qué propiedades presentan deficiencias y cuánto esfuerzo requeriría su acondicionamiento.
La modernización puede abarcar diversos aspectos, como las instalaciones de carga, la tecnología del edificio, la protección contra incendios, el techo, los pisos y la gestión del tráfico operativo. Sin embargo, es fundamental comprender que una simple renovación estética no garantiza la obtención de una propiedad logística de alta calidad.
Para los usuarios, lo que importa es la capacidad operativa real disponible. Un edificio recién pintado sigue siendo funcionalmente limitado si los vehículos tienen dificultades para maniobrar o si la estructura del edificio no puede soportar la tecnología de almacenamiento deseada. Por lo tanto, una revitalización exitosa comienza con una evaluación técnica y operativa, no con mejoras estéticas.
Las acciones existentes representan una oportunidad, pero no una ganga automática
Modernizar propiedades antiguas puede ofrecer ventajas sobre la construcción de un edificio completamente nuevo. Los componentes existentes y los terrenos ya urbanizados pueden reutilizarse. Sin embargo, los defectos ocultos pueden reducir significativamente los recursos financieros disponibles.
Resultan especialmente críticos los daños o limitaciones que solo se hacen plenamente evidentes tras la adquisición. Estos pueden incluir estructuras portantes inadecuadas, condiciones problemáticas del suelo, servicios públicos obsoletos o mejoras significativas en materia de seguridad contra incendios. Dependiendo del uso previo, también se debe investigar la posible contaminación ambiental.
Las limitaciones geométricas no pueden corregirse arbitrariamente. Una altura de techo insuficiente o una disposición desfavorable de las columnas pueden dificultar el uso de la tecnología moderna de almacenes. Del mismo modo, las mejoras en la tecnología de construcción no pueden compensar la falta de espacio libre para maniobrar.
Por lo tanto, un proyecto de revitalización solo es económicamente viable si se consideran conjuntamente la adquisición, la reconversión, las posibles pérdidas de uso y las reservas de riesgo. El factor decisivo es la comparación con rentabilidades sostenibles y alternativas realistas.
Sobre todo en ubicaciones privilegiadas, existe el riesgo de sobrevalorar las ventajas de la ubicación al momento de la compra. Incluso con una modernización exitosa, el valor adicional para el promotor es mínimo. Por lo tanto, la experiencia en compras y la debida diligencia técnica son tan cruciales como la construcción posterior.
Tres grupos de usuarios, tres requisitos diferentes para el mismo espacio
La demanda del programa incluye, en particular, a empresas de logística de terceros, comercio electrónico e industria ligera. Estos grupos comparten necesidades de espacio, pero no son sinónimos.
Los proveedores de logística de terceros ofrecen servicios logísticos a otras empresas. Para ellos, la flexibilidad en el uso, la eficiencia en el movimiento de mercancías y la integración perfecta en las redes de sus clientes son fundamentales. Dependiendo de la estructura del contrato, también puede ser importante que una propiedad pueda seguir utilizándose tras un cambio de cliente sin mayores dificultades.
En el comercio electrónico, la rapidez en el procesamiento de pedidos, la gestión de numerosos pedidos individuales y la proximidad a las zonas de venta pueden ser factores cruciales. Sin embargo, no todas las funciones requieren la misma ubicación. Un almacén suprarregional se rige por criterios de ubicación diferentes a los de un centro de distribución regional.
La industria ligera, a su vez, puede tener requisitos adicionales en cuanto a suministro eléctrico, procesos de producción, espacio para el personal y permisos técnicos. Por lo tanto, una nave apta para almacenamiento estandarizado no es automáticamente adecuada para todos los usuarios industriales.
Esto plantea a Vantrock un importante reto de desarrollo: los edificios deben mantener la flexibilidad necesaria a la vez que satisfacen las necesidades específicas de los usuarios. Una especialización excesiva puede dificultar el posterior realquiler. Por el contrario, un estándar demasiado general puede provocar que la propiedad no se adapte adecuadamente a inquilinos exigentes.
Soluciones intralogísticas LTW

LTW Intralogistics – Ingenieros de flujo - Imagen: LTW Intralogistics GmbH
LTW ofrece a sus clientes no componentes individuales, sino soluciones completas e integradas. Consultoría, planificación, componentes mecánicos y electrotécnicos, tecnología de control y automatización, así como software y servicio: todo está interconectado y coordinado con precisión.
La producción interna de componentes clave resulta especialmente ventajosa, ya que permite un control óptimo de la calidad, las cadenas de suministro y las interfaces.
LTW es sinónimo de fiabilidad, transparencia y colaboración. La lealtad y la honestidad son valores fundamentales en la filosofía de la empresa: un apretón de manos sigue siendo importante.
Relacionado con esto:
Selección estratégica de ubicaciones en logística: La importancia de las ubicaciones cercanas
La proximidad al cliente es más que una promesa para la última milla
La importancia estratégica de las ubicaciones cercanas a las ciudades suele explicarse por la "última milla", que se refiere al tramo final del transporte hasta el destinatario. Si bien esta conexión es importante para el enfoque de Vantrock, no lo explica todo.
El suministro industrial y el intercambio entre empresas también pueden beneficiarse de rutas más cortas o más fiables. Por ejemplo, una propiedad ubicada en un corredor consolidado puede resultar atractiva para abastecer regionalmente a varias plantas de producción, incluso si no hay entrega directa a hogares particulares.
Al mismo tiempo, no hay que confundir la proximidad geográfica con una buena accesibilidad. Una distancia corta en línea recta resulta de poca utilidad si las vías de acceso están congestionadas, la circulación de vehículos está restringida o la ubicación está mal conectada a la red vial principal.
Por lo tanto, un análisis fiable del emplazamiento debe examinar los tiempos de desplazamiento reales y los intervalos de tiempo operativos. La fiabilidad de estos tiempos de desplazamiento también es relevante. Un tiempo de transporte medio corto, pero muy variable, puede requerir márgenes de seguridad adicionales.
Por lo tanto, el valor añadido potencial de los emplazamientos urbanísticos de nueva construcción no reside únicamente en el ahorro de kilómetros. También puede derivarse de procesos mejor planificados y de un mayor número de desplazamientos productivos por vehículo. No obstante, estas ventajas deben demostrarse individualmente para cada proyecto.
Esta financiación combina capital para la construcción con rentabilidades futuras
Vantrock planea financiar el programa mediante capital propio, préstamos para la construcción y financiación anticipada. Esta combinación distribuye la provisión de capital entre diferentes fuentes y fases del proyecto.
El capital propio suele asumir el riesgo inicial. Permite la preparación y el desarrollo de proyectos antes de que se cumplan todos los requisitos para obtener una financiación mediante deuda sustancial. Los préstamos para la construcción pueden entonces cubrir una parte de las necesidades de capital recurrentes.
En la financiación anticipada, un inversor aporta capital durante la fase de desarrollo, según los términos acordados contractualmente. Esto permite al promotor asegurar una parte de sus necesidades de financiación desde el principio. Al mismo tiempo, esto genera obligaciones en cuanto a calidad, plazos, costes y entrega.
Ninguno de estos métodos de financiación elimina el riesgo económico. Simplemente modifican su distribución. El factor crucial es qué parte asume las consecuencias de los retrasos, los sobrecostes o la menor ocupación.
Por lo tanto, para la viabilidad económica general, los tipos de interés nominales no son el único factor relevante. Las condiciones de desembolso, las garantías, los requisitos de capital y los derechos de recurso contractuales son igualmente importantes. Un componente de capital aparentemente económico puede restringir significativamente la flexibilidad operativa en condiciones restrictivas.
Sin información más detallada sobre la estructura de capital, no es posible calcular con fiabilidad la rentabilidad esperada del programa. Las inversiones y los activos anunciados solo proporcionan un marco de referencia para ello.
El precio de venta de un activo objetivo aún no se ha realizado
El valor bruto de los activos proyectado de 4200 millones de rupias representa una cifra objetivo al finalizar el proyecto. No equivale ni al efectivo disponible ni al valor patrimonial de la empresa.
El valor de una propiedad alquilada depende en gran medida de sus ingresos netos sostenibles y de las expectativas de rentabilidad de los posibles compradores. Si estas expectativas aumentan, el valor de la propiedad puede verse afectado, incluso si los ingresos por alquiler actuales se mantienen sin cambios.
Un ejemplo simplificado ilustra la magnitud de este efecto. Una propiedad con un ingreso neto anual de 100 millones de rupias tendría un valor calculado de aproximadamente 1430 millones de rupias, suponiendo una tasa de capitalización del siete por ciento. Con una tasa del ocho por ciento, su valor sería de tan solo 1250 millones de rupias.
Este cálculo de ejemplo no constituye una previsión para la cartera de Vantrock. Simplemente ilustra por qué una construcción exitosa por sí sola no garantiza el valor futuro del activo.
Por lo tanto, para la evaluación deben considerarse por separado varios niveles: la finalización del área, su arrendamiento, la generación de rendimientos netos estables y, finalmente, su valoración en el mercado de capitales. Pueden surgir diferencias significativas entre estos niveles. Una cartera completamente desarrollada no es automáticamente una cartera económicamente estable.
Cuatro años de crecimiento requieren un control preciso de la secuencia
El objetivo de alcanzar una superficie de 11,5 millones de pies cuadrados en cuatro años equivale a un promedio de 2,875 millones de pies cuadrados por año. Sin embargo, en la práctica, un programa de desarrollo rara vez se implementa de manera uniforme.
La adquisición de terrenos, la obtención de permisos, la construcción, las inspecciones técnicas y el arrendamiento requieren plazos diferentes. Algunos proyectos pueden comenzar antes, mientras que otros pueden finalizar más tarde. Por lo tanto, el promedio anual es solo una referencia, no un calendario de construcción estricto.
La primera fase abarca aproximadamente una cuarta parte del área total objetivo. Los proyectos restantes deben prepararse con prontitud. Esto requiere una cartera de proyectos suficientemente sólida, sin comprometer demasiados proyectos simultáneamente y exigiendo una capacidad de gestión considerable.
Implementar el proyecto con demasiada cautela podría poner en peligro el objetivo de superficie urbanizable. Por el contrario, expandirse demasiado rápido podría conllevar una supervisión insuficiente de las ubicaciones, los socios constructores o las condiciones de financiación.
La estrategia de crecimiento sensata se sitúa entre estos extremos. Los proyectos no deben iniciarse simplemente porque contribuyan a la superficie total anunciada. Cada uno debe ser económicamente viable por sí mismo. Para un promotor, el crecimiento controlado suele ser, por lo tanto, más complejo que tener el mayor número posible de obras en marcha simultáneamente.
La calidad del alquiler es más importante que una tasa de ocupación impresionante
Las altas tasas de ocupación suelen considerarse el indicador de éxito más importante para las propiedades logísticas. Si bien son relevantes, no son suficientes para una evaluación económica.
Las condiciones del contrato de arrendamiento también son cruciales. Los largos períodos de alquiler gratuito, las importantes subvenciones para el desarrollo o las elevadas inversiones específicas para el usuario pueden reducir significativamente la rentabilidad efectiva por debajo del alquiler contractual estipulado.
Igualmente importantes son la solvencia de los inquilinos, la duración de los contratos de arrendamiento y la distribución de los ingresos entre los distintos usuarios. Un único inquilino importante puede simplificar el proceso de arrendamiento, pero al mismo tiempo genera un riesgo significativo de concentración del mercado.
El prearrendamiento puede asegurar el desarrollo y facilitar la financiación. Sin embargo, también puede implicar que el edificio se adapte más a un inquilino específico. Si ese inquilino se muda posteriormente, podrían surgir costos adicionales de renovación.
Para Vantrock, una estrategia de alquiler que combine la ocupación a corto plazo con la posibilidad de reutilización a largo plazo resultaría muy atractiva. Un edificio bien alquilado no solo debería ser rentable durante el primer contrato de arrendamiento, sino que su ubicación y estructura deberían seguir siendo atractivas incluso después de un cambio de inquilino.
Solo esta interacción transforma un proyecto inmobiliario con contratos de arrendamiento exitosos en una cartera inmobiliaria permanentemente sólida.
La calidad institucional surge dentro de la organización, no en el folleto publicitario
Vantrock no solo desarrollará proyectos inmobiliarios, sino que también los operará y gestionará. Esto prioriza la calidad operativa a largo plazo.
Un inmueble apto para la inversión institucional requiere más que una fachada moderna y un inquilino conocido. También incluye derechos de propiedad y uso verificables, permisos fiables, estándares técnicos documentados y una gestión profesional.
Durante su funcionamiento, el mantenimiento, el drenaje, la protección contra incendios, la seguridad vial y la conservación determinan si una instalación mantiene su rendimiento. Las instalaciones descuidadas pueden ocasionar interrupciones para los usuarios y costos inesperados para el propietario.
El énfasis que pone el presidente Shailesh V Haribhakti en garantizar los estándares de calidad incluso durante una rápida expansión aborda, por lo tanto, un punto económico clave. Crecimiento y calidad no son necesariamente contradictorios; sin embargo, deben estar vinculados mediante procesos adecuados.
Para el fundador y director ejecutivo Anshul Singhal, la tarea empresarial no se limita a identificar proyectos atractivos, sino que también implica construir una organización que gestione de forma consistente la revisión técnica, la financiación, la construcción y la operación en múltiples regiones.
La rentabilidad a largo plazo depende en gran medida de si este desempeño organizativo se mantiene al ritmo del crecimiento de la superficie construida.
El reciclaje de tierras puede conservar recursos, pero es necesario calcular los costes
La rehabilitación de edificios existentes puede ofrecer una ventaja ecológica si se conservan partes importantes de la estructura original. En condiciones adecuadas, esto puede limitar la necesidad de nuevos materiales de construcción y de espacio adicional.
Sin embargo, un balance general positivo no está garantizado automáticamente. Las intervenciones extensas, los componentes de los edificios contaminados o el funcionamiento persistentemente ineficiente de los mismos pueden disminuir los beneficios potenciales. La cuestión crucial para la comparación radica en determinar qué impactos ambientales se derivan de la modernización, la construcción de reemplazos y el desarrollo de sitios alternativos.
Las rutas de transporte más cortas también pueden mejorar el equilibrio general. Esto requiere una reducción del kilometraje real. Simplemente trasladarse a un lugar más cercano no es suficiente si, al mismo tiempo, conlleva más trayectos parciales o un flujo de tráfico menos eficiente.
Desde una perspectiva económica, combinar el uso de la infraestructura existente con una logística eficiente sigue siendo atractivo. Un menor consumo operativo, una mejor utilización del espacio y menos transportes innecesarios pueden reducir tanto los costos como los requisitos de recursos.
Sin embargo, esto no permite realizar una evaluación general de la sostenibilidad del programa anunciado. Para ello, se carece de información específica del proyecto. Más bien, el enfoque ofrece la posibilidad de lograr mejoras ecológicas y económicas de forma conjunta, siempre que estén técnicamente probadas y se alcancen en la práctica.
Las naves modernas crean las condiciones para procesos más productivos
La importancia de contar con propiedades logísticas de alta calidad va más allá del mercado inmobiliario. Los edificios adecuados permiten a las empresas mejorar sus procesos internos e implementar tecnologías de almacenamiento más eficientes.
Para que esto suceda, los requisitos estructurales y técnicos deben ser compatibles. La calidad del suelo, la capacidad de carga, el suministro eléctrico, la conectividad de datos y la protección contra incendios pueden determinar qué sistemas pueden funcionar de forma económica y segura.
Sin embargo, un almacén moderno no garantiza automáticamente una alta productividad. Solo la combinación de una organización adecuada, software, personal cualificado y un volumen de mercancías suficiente genera beneficios operativos.
En el caso de edificios antiguos, resulta fundamental determinar qué mejoras técnicas son factibles. No todos los edificios requieren el mismo nivel de automatización. Un edificio puede ser económicamente viable si satisface de forma fiable las necesidades de sus usuarios.
El reto para el promotor reside en proporcionar reservas técnicas sin instalar equipos innecesariamente costosos. Unos estándares insuficientes limitan la rentabilidad. Por el contrario, unos estándares excesivamente complejos pueden inmovilizar capital que no se recupera adecuadamente mediante los alquileres que se pueden obtener.
Por lo tanto, el desarrollo de un proyecto económicamente convincente no optimiza el máximo equipamiento técnico, sino más bien la relación entre los costes de inversión, las necesidades de los usuarios y la adaptabilidad a largo plazo.
La estrategia de Vantrock no constituye un contraargumento al enfoque de desarrollo desde cero
El énfasis en el desarrollo de espacios vacíos y la modernización de edificios existentes no significa que la construcción de nuevas edificaciones a gran escala fuera de los centros urbanos establecidos se vuelva innecesaria. Diferentes funciones requieren diferentes ubicaciones.
Los grandes centros de distribución con una zona de influencia suprarregional pueden beneficiarse de áreas contiguas, posibilidades de expansión y conexiones adecuadas con rutas de transporte de larga distancia. Estos requisitos pueden ser difíciles de satisfacer en corredores ya densamente poblados.
Por el contrario, las propiedades más cercanas a la ciudad pueden tener ventajas cuando el transporte regional frecuente, los tiempos de respuesta cortos y la proximidad a las relaciones con los clientes existentes son cruciales.
Por lo tanto, una red logística de alto rendimiento puede requerir ambos tipos de ubicaciones. La cuestión económica no radica en qué modelo es fundamentalmente superior, sino en qué función se cumple mejor en cada ubicación.
El enfoque de Vantrock complementa las opciones disponibles. Se centra en zonas donde existen buenas ubicaciones, pero escasean los edificios modernos. Esto significa que la empresa no compite directamente con todos los grandes emplazamientos externos.
El verdadero cambio en el mercado podría consistir en que los inversores den mayor importancia a la calidad de las zonas económicas existentes y dejen de considerar únicamente el potencial de los terrenos en las nuevas zonas de desarrollo.
El éxito puede desencadenar una nueva competencia por las mismas ubicaciones privilegiadas
Si la combinación de desarrollo urbano consolidado y mejora de la cartera de proyectos permite obtener rentabilidades atractivas, también debería resultar interesante para otros participantes del mercado. Esto genera una posible tensión.
Una mayor inversión de capital puede acelerar la modernización y generar espacios adicionales de alta calidad. Al mismo tiempo, los precios de los terrenos adecuados y de los edificios existentes pueden aumentar. Parte del valor añadido previsto se transferiría entonces a los propietarios actuales tras la adquisición.
Esto hace que sea aún más importante para los desarrolladores saber identificar oportunidades con anticipación y establecer alianzas económicamente viables. Un buen concepto por sí solo no garantiza la ausencia de costos iniciales excesivamente altos.
Los propietarios de almacenes antiguos también podrían reaccionar ante un entorno de mercado cambiante. Podrían exigir precios de venta más altos, modernizar sus instalaciones por su cuenta o favorecer las alianzas para el desarrollo. Esto ampliaría las oportunidades de mercado, pero dificultaría las estrategias de adquisición sencillas.
Por lo tanto, la ventaja competitiva a largo plazo de Vantrock tendría que ir más allá del concepto básico. Podría residir en la captación de proyectos, la implementación técnica, la financiación y las relaciones con los usuarios. La materialización de dicha ventaja solo podrá evaluarse en función de los proyectos finalizados y los resultados operativos fiables.
Los riesgos más significativos se encuentran entre la promesa de ubicación y su implementación
El programa anunciado tiene una lógica económica sólida, pero está plagado de varios riesgos interconectados.
El riesgo principal es el riesgo de desarrollo. Los retrasos en los acuerdos de terrenos, los permisos o las obras de construcción pueden posponer la finalización y generar costos de financiación adicionales.
Además, existe el riesgo de sobrecostos. Especialmente en las modernizaciones de edificios existentes, los costos reales pueden superar el presupuesto inicial. Una reserva de riesgo insuficiente afectaría negativamente la rentabilidad de la inversión o requeriría ajustes en el proyecto.
El riesgo de arrendamiento está relacionado tanto con la rapidez de ocupación como con las rentas efectivas alcanzables. Una evaluación de mercado generalmente positiva no sustituye un análisis de la demanda para el edificio en cuestión.
Además, existen riesgos de financiación y valoración. Los cambios en las condiciones del préstamo pueden aumentar los requisitos de capital. Las mayores exigencias de rentabilidad por parte de los inversores pueden limitar el valor futuro del activo.
Por último, existe un riesgo de escalabilidad. Un único proyecto exitoso no demuestra que el mismo enfoque pueda reproducirse simultáneamente en múltiples regiones.
Estos riesgos no invalidan la estrategia. Más bien, demuestran los criterios con los que debe medirse su calidad: un cálculo prudente, una clara asignación de riesgos y la capacidad de identificar los problemas con antelación, antes de que afecten negativamente a todo el programa de desarrollo.
¿Qué indicadores clave de rendimiento determinarán el rendimiento real?
La inversión anunciada inicialmente resulta insuficiente para una evaluación posterior del éxito. Las áreas realmente terminadas y operativas, así como los costos totales incurridos, son mucho más relevantes.
Igualmente importantes son la tasa de ocupación, los alquileres efectivos, las condiciones del contrato de arrendamiento y la calidad de los inquilinos. Solo estos factores revelan si los edificios son económicamente viables.
Al modernizar un sistema, también es importante considerar cuánto ha mejorado el rendimiento operativo en comparación con el estado inicial. Una calificación más alta por sí sola no indica si los usuarios realmente pueden trabajar de manera más eficiente.
A nivel de financiación, serían relevantes la deuda, la carga de intereses, las reservas de liquidez y las condiciones de los distintos componentes de capital. El valor bruto de los activos previsto debe indicar claramente el ingreso neto y los supuestos de valoración en los que se basa.
Además, sería especialmente útil diferenciar entre las zonas de nueva construcción y los edificios existentes rehabilitados. Ambas estrategias presentan distintos perfiles de coste y riesgo. Si se combinan en un único total, se ocultan importantes diferencias de rendimiento.
La transparencia en la información no solo ayudaría a los inversores, sino que también podría demostrar si la tesis subyacente sobre la ubicación funciona realmente en la práctica.
La perspectiva convincente: la proximidad es valiosa cuando aumenta la productividad de forma cuantificable
El proyecto de Vantrock puede entenderse como una respuesta específica a un desajuste espacial y cualitativo en el mercado inmobiliario logístico. Las regiones económicamente activas cuentan con flujos comerciales consolidados y relaciones comerciales de larga data. Al mismo tiempo, los espacios modernos adecuados pueden ser escasos precisamente en estas zonas.
La combinación de los solares disponibles, la modernización de los edificios existentes y los diferentes modelos de acceso a los terrenos aborda este problema en varios niveles. Permite crear nuevas áreas, mejorar los terrenos existentes y flexibilizar las inversiones de capital.
Este enfoque resulta especialmente atractivo cuando la ubicación privilegiada reduce de forma demostrable los costes de transporte, estabiliza los procesos y disminuye los costes generales para el usuario. Sería menos convincente cuando los elevados costes iniciales o las limitaciones técnicas anulan la ventaja de la ubicación.
Por lo tanto, el logro crucial no consistirá en etiquetar como de alta calidad la mayor cantidad posible de metros cuadrados, sino en transformar buenas ubicaciones en espacios comerciales eficientes y económicamente viables de forma constante.
De tener éxito, el programa de Vantrock podría enviar un mensaje importante más allá de sus propios proyectos: la siguiente etapa de desarrollo del sector inmobiliario logístico indio no tiene por qué dirigirse exclusivamente hacia el exterior. También puede consistir en utilizar los espacios económicos existentes de forma más inteligente, densa y productiva.
Consultoría - Planificación - Implementación

Konrad Wolfenstein
Estaré encantado de servir como su asesor personal.
Puedes contactarme en wolfenstein∂xpert.digital o
Llámame al +49 7348 4088 965 .
Sus expertos en almacenes de gran altura y terminales de contenedores

Sistemas de terminales de contenedores para transporte por carretera, ferrocarril y mar en el concepto logístico de doble uso de la logística de carga pesada - Imagen creativa: Xpert.Digital
En un mundo marcado por la inestabilidad geopolítica, la fragilidad de las cadenas de suministro y una nueva conciencia de la vulnerabilidad de las infraestructuras críticas, el concepto de seguridad nacional está experimentando una reevaluación fundamental. La capacidad de un Estado para garantizar su prosperidad económica, el suministro de bienes y servicios esenciales a su población y su capacidad militar depende cada vez más de la resiliencia de sus redes logísticas. En este contexto, el concepto de "doble uso" está evolucionando, pasando de ser una categoría nicho de control de exportaciones a una doctrina estratégica más amplia. Este cambio no es un mero ajuste técnico, sino una respuesta necesaria al "cambio de paradigma" que exige una profunda integración de las capacidades civiles y militares.
Relacionado con esto: