Centros logísticos en plena efervescencia inversora: Cadenas de frío y automatización: Los nuevos retos del sector logístico
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 27 de septiembre de 2026 / Actualizado el: 27 de septiembre de 2026 – Autor: Konrad Wolfenstein
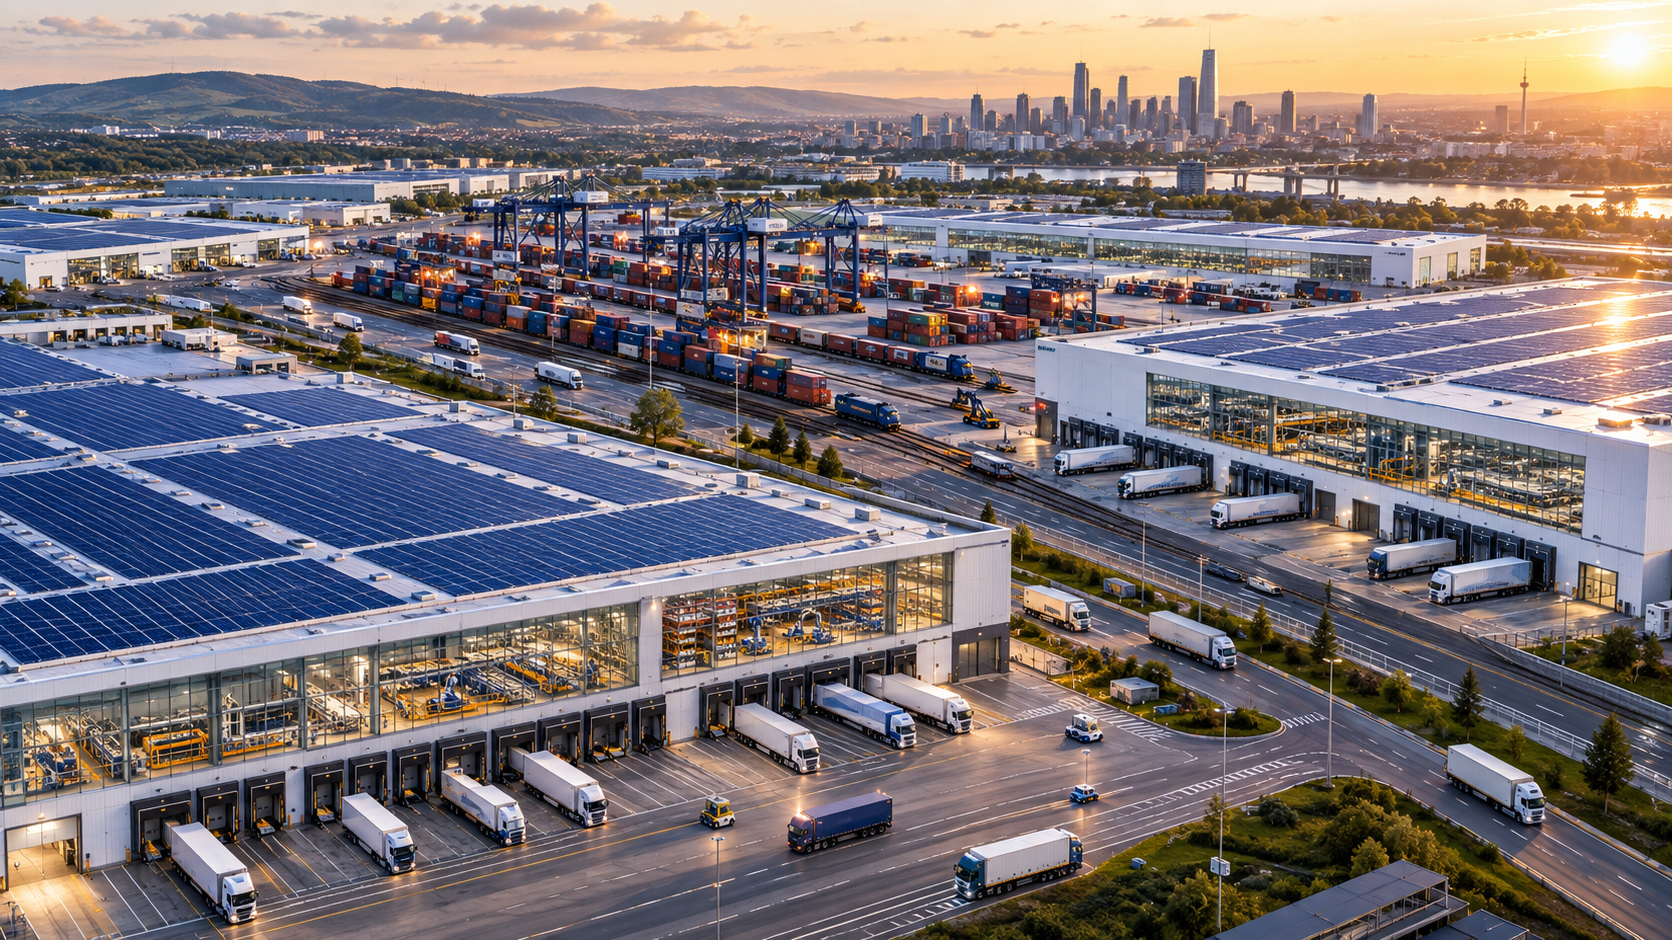
Centros logísticos en plena efervescencia inversora: Cadenas de frío y automatización: Los nuevos retos del sector logístico. Imagen creativa sobre el tema, con IA: Xpert.Digital
Cómo los centros logísticos están dando forma al futuro del comercio y la producción
El auge del sector inmobiliario logístico: riesgos, oportunidades y la nueva dependencia
La evolución de los almacenes: del almacenamiento a la infraestructura crítica
El auge mundial de los centros logísticos no es un fenómeno pasajero, sino que refleja profundos cambios en la producción, el comercio y el consumo. Impulsado por el rápido crecimiento del comercio electrónico, acelerado aún más por la pandemia y las tensiones geopolíticas, el capital fluye hacia una amplia gama de propiedades logísticas, incluyendo centros de distribución, instalaciones de procesamiento de pedidos y almacenes frigoríficos. Estas instalaciones se han transformado de simples almacenes en centros neurálgicos de la economía global, determinando la rapidez del flujo de mercancías, su disponibilidad y la resiliencia de las cadenas de suministro ante las interrupciones.
La importancia económica de los centros logísticos modernos es innegable. Estos centros consolidan no solo inventario y datos, sino también energía y mano de obra en un mismo lugar, lo que aumenta significativamente la eficiencia y la adaptabilidad de los flujos de mercancías. Sin embargo, este auge también plantea desafíos. Si bien las empresas buscan diversificar sus dependencias y fortalecer su resiliencia, al mismo tiempo concentran una creciente importancia operativa en instalaciones a gran escala, altamente complejas y a menudo vulnerables. En este panorama dinámico y en constante evolución, la pregunta central es qué tipo de capacidad logística se está creando, dónde y si estas inversiones realmente dan lugar a redes sólidas o simplemente crean nuevas dependencias.
El mundo se está preparando para ser resiliente y, al hacerlo, puede que esté consolidando su próxima dependencia
Desde almacenes hasta infraestructuras críticas
La expansión global de los centros logísticos va mucho más allá de un ciclo inmobiliario. Es la respuesta construida a una profunda transformación de la producción, el comercio y el consumo. Desde el auge del comercio electrónico, acelerado por la pandemia, los conflictos geopolíticos, las barreras comerciales y la creciente vulnerabilidad de las cadenas de suministro globales, el capital ha estado fluyendo hacia centros de distribución, instalaciones de procesamiento de pedidos, almacenes frigoríficos y centros de transbordo intermodal. Estos edificios ya no son simples espacios de almacenamiento pasivo. Están asumiendo funciones que antes se repartían entre tiendas, almacenes de fábrica, mayoristas y depósitos regionales.
Esto también modifica su importancia económica. Un centro logístico moderno consolida inventario, datos, energía, tecnología y mano de obra en un solo lugar. Desempeña un papel crucial para garantizar la continuidad de las líneas de producción, la disponibilidad de medicamentos, el funcionamiento de las cadenas de suministro de alimentos y la entrega de pedidos en línea en pocas horas. El almacén se convierte en una plataforma física para la economía digital. Por lo tanto, su valor no se mide únicamente en metros cuadrados o ingresos por alquiler, sino también en la velocidad, la fiabilidad y la adaptabilidad del flujo de mercancías que facilita.
Sin embargo, este auge conlleva una contradicción inherente. Las empresas están aumentando su capacidad para reducir su vulnerabilidad, pero al hacerlo, concentran cada vez más su importancia operativa en instalaciones de gran escala y alta complejidad. Están sustituyendo parcialmente la dependencia de la mano de obra escasa por la dependencia de la electricidad, el software, la robótica, los semiconductores y los servicios de mantenimiento especializados. Por lo tanto, la cuestión económica crucial no es si el mundo necesita más espacio logístico, sino qué tipo de capacidad se está creando, dónde se está construyendo y si estas inversiones realmente crean redes sólidas o simplemente generan nuevos cuellos de botella sistémicos.
Un mercado, muchos tamaños contradictorios
El tamaño del mercado global de bienes raíces logísticos no puede describirse con una sola cifra fiable. Según la definición utilizada, los estudios incluyen únicamente proyectos y transacciones, ingresos anuales por alquiler y gestión, el valor de almacenes modernos o la cartera completa, incluyendo terrenos y antiguas instalaciones industriales. Por consiguiente, las estimaciones para 2025 oscilan entre una cifra significativamente inferior a 200.000 millones de dólares y más de 1 billón de dólares. Esta variación no se debe a un pequeño error estadístico, sino a las diferentes definiciones empleadas.
Para un análisis económico, la cifra de mercado más llamativa resulta menos relevante que la tendencia general de las previsiones. La mayoría de los estudios anticipan tasas de crecimiento anuales nominales de entre el 5% y el 9% hasta principios de la década de 2030. Para segmentos más específicos del sector inmobiliario logístico moderno, muchas previsiones se sitúan en torno al 6% y el 8%. En el caso de la automatización de almacenes, la robótica y el software de orquestación, las tasas previstas son a veces significativamente superiores. Por lo tanto, la superficie construida crece más lentamente que el valor técnico instalado por metro cuadrado.
El término «auge del billón de dólares» se justifica, sin embargo, si se considera más que los ingresos anuales de un segmento inmobiliario específico. Terrenos, almacenes, conexiones de transporte, tecnología de cintas transportadoras, robótica, infraestructura energética, software, refrigeración y la financiación de carteras a largo plazo conforman un sistema de inversión de enormes proporciones. A esto se suman los gastos indirectos en carreteras, conexiones ferroviarias, subestaciones, enlaces de datos e infraestructura municipal. Por lo tanto, la verdadera megatendencia no reside en una previsión de mercado concreta, sino en el desplazamiento sostenido de capital hacia la infraestructura física y digital de la distribución de mercancías.
El comercio electrónico como máquina de ventas
El comercio electrónico sigue siendo el principal motor estructural. Una cadena minorista tradicional almacena grandes cantidades en unos pocos centros de distribución y utiliza sus sucursales como puntos adicionales de inventario, exhibición y entrega. En cambio, en el comercio electrónico, cada artículo debe localizarse, seleccionarse, empaquetarse, clasificarse y enviarse individualmente a una dirección específica. Esto también genera necesidades adicionales de espacio para devoluciones, materiales de embalaje, control de calidad, reacondicionamiento y la operación simultánea de diversos canales de venta.
Una regla general comúnmente utilizada indica que mil millones de dólares adicionales en ventas en línea pueden requerir aproximadamente entre 1 y 1,25 millones de pies cuadrados de espacio de distribución. Esto equivale a entre 93 000 y 116 000 metros cuadrados. Esta métrica proviene de un entorno de mercado específico y no debe aplicarse mecánicamente a todos los países, sectores o años. La automatización, los edificios más altos, el almacenamiento de mayor densidad y una mejor gestión de inventario reducen el espacio requerido por unidad. Al mismo tiempo, los plazos de entrega más cortos y una mayor variedad de productos aumentan la necesidad de un inventario descentralizado. Por lo tanto, esta regla general describe principalmente la magnitud de la relación, no su futuro exacto.
El impacto más significativo en el espacio comercial ya no proviene necesariamente de los minoristas exclusivamente en línea. Muchos minoristas tradicionales están creando redes omnicanal que conectan tiendas, almacenes centrales, centros de distribución regionales y puntos de recogida. Esto difumina los límites entre el comercio físico y el comercio electrónico. Un pedido puede comenzar en un gran almacén, prepararse en una tienda, procesarse en un microcentro urbano y, si se devuelve, inspeccionarse en un centro de devoluciones especializado. Cuantas más promesas hagan los minoristas a sus clientes, más compleja y costosa se vuelve la red subyacente.
Las entregas en el mismo día o al día siguiente acentúan esta lógica. La rapidez no se consigue simplemente utilizando vehículos más veloces. Los productos deben estar ubicados cerca del punto de entrega. Esto genera una jerarquía de grandes centros nacionales, instalaciones regionales y ubicaciones más pequeñas en áreas metropolitanas. Si bien los grandes almacenes ofrecen economías de escala, el espacio cerca de las ciudades es escaso y costoso. Por lo tanto, las empresas ya no solo optimizan los costos de transporte o el alquiler de almacenes, sino todo un sistema que abarca el tiempo de entrega, el inventario, las devoluciones, el personal, la energía y la calidad del servicio.
La resiliencia tiene un precio
La pandemia y las consiguientes interrupciones no han abolido el principio de producción justo a tiempo, que durante mucho tiempo ha sido dominante, pero sí lo han moderado. Las empresas ahora intentan combinar la eficiencia con reservas adicionales. Los componentes críticos se adquieren con mayor frecuencia por duplicado, las existencias de seguridad aumentan en determinados grupos de productos y las redes de producción y distribución se organizan de forma más regional. El sistema justo a tiempo no se está convirtiendo automáticamente en un sistema de previsión. En cambio, está surgiendo un modelo segmentado: los bienes escasos o estratégicos se almacenan en mayores cantidades y se les asignan rutas de suministro alternativas, mientras que los productos estandarizados y fácilmente disponibles se siguen gestionando de la forma más eficiente posible.
El exceso de inventario inmoviliza capital. Genera costos de financiamiento, gastos de seguro, pérdidas por merma, deterioro y el riesgo de obsolescencia tecnológica. En el caso de productos electrónicos de alta rotación, un gran stock de reserva puede ser más peligroso económicamente que una escasez de suministro a corto plazo. Sin embargo, para productos farmacéuticos, repuestos o productos intermedios sin alternativas inmediatas, ese mismo inventario puede prevenir cierres de fábricas o crisis de suministro. Por lo tanto, la resiliencia no consiste en maximizar los niveles de inventario, sino en la capacidad económicamente viable de absorber interrupciones y reorganizarse.
El nearshoring y el friendshoring están incrementando la necesidad de estructuras logísticas regionales. La producción se está desplazando, en algunos casos, hacia mercados más cercanos o hacia países considerados políticamente más estables. México se beneficia de su proximidad a Estados Unidos, los países de Europa del Este de su integración en el mercado único de la UE, y Vietnam y otros países del sudeste asiático de la diversificación fuera de China. Estos cambios acortan las rutas de transporte individuales, pero generan nuevas relaciones con proveedores, tráfico transfronterizo y almacenamiento intermedio. La regionalización no simplifica automáticamente la cadena de suministro; a menudo, inicialmente la fragmenta.
La reubicación completa de todas las etapas de producción sería extremadamente costosa e incluso podría reducir la estabilidad. Las economías que se aíslan radicalmente pierden las ventajas de la especialización y, sin embargo, siguen siendo vulnerables a desastres naturales locales, escasez de energía o de mano de obra. Es más probable que las cadenas de suministro sólidas surjan de la diversificación, la transparencia, las rutas alternativas y los socios de confianza que de la autosuficiencia nacional. Para los centros logísticos, esto significa que no solo se necesita un mayor inventario, sino también centros flexibles que puedan conectar a diferentes proveedores, modos de transporte y canales de venta.
El nuevo mapa de la logística
América del Norte sigue siendo el escenario más visible para proyectos de distribución a gran escala. Estados Unidos cuenta con un mercado de consumo sólido, grandes distancias, una densa red de carreteras y una fuerte disposición de los inversores institucionales para financiar propiedades industriales modernas. Tras los años de extrema crisis económica provocados por la pandemia, la intensa actividad de la construcción generó temporalmente mayores tasas de desocupación. Sin embargo, en el segundo trimestre de 2026, la tasa nacional de desocupación industrial descendió a un rango de entre el 6,5 % y el 7 %, según el conjunto de datos. Simultáneamente, se aceleró la absorción de terrenos, mientras que se completaron menos construcciones especulativas. Esto sugiere una normalización cíclica, no el fin de la tendencia estructural.
En Estados Unidos, los patrones de crecimiento están cambiando. Texas, el sureste, algunas zonas del medio oeste y las regiones cercanas a la frontera con México se benefician del crecimiento demográfico, la construcción de nuevas fábricas y la deslocalización de actividades a países vecinos. Los puertos y mercados tradicionales siguen siendo importantes, pero se ven limitados por los altos precios de los terrenos, los problemas con los permisos y la congestión del tráfico. Canadá complementa la red norteamericana con instalaciones altamente automatizadas en Ontario y una creciente capacidad de logística para el sector de la salud y la refrigeración en la Columbia Británica. El factor clave no es la frontera nacional, sino la integración de una ubicación en los corredores continentales de producción y consumo.
El crecimiento de Europa es menos espectacular, pero estructuralmente más exigente. En el primer semestre de 2026, la absorción en los diez mercados europeos más importantes volvió a aumentar en comparación con el mismo periodo del año anterior, mientras que la tasa de desocupación combinada se situó ligeramente por encima del cinco por ciento. Alemania, los Países Bajos, Francia, España, Polonia y el Reino Unido siguen siendo mercados clave. Sin embargo, la atención se está desplazando de la maximización de la nueva construcción a mejores ubicaciones, un suministro energético moderno y un mayor potencial para usos alternativos. Debido a la escasez y la controversia política que rodea al espacio abierto, los proyectos de rehabilitación de terrenos industriales abandonados, la densificación y la sustitución de almacenes obsoletos están cobrando cada vez más importancia.
Asia no es un mercado homogéneo. Japón, con sus grandes áreas metropolitanas, alta demanda de servicios y actores inmobiliarios consolidados, ofrece condiciones estables para centros de varias plantas o con múltiples inquilinos. En regiones como Hokkaido y el área metropolitana de Sapporo, se están desarrollando instalaciones que pueden albergar a diversos usuarios de los sectores minorista, manufacturero y logístico. China ya cuenta con enormes inventarios y se centra cada vez más en la modernización, la automatización y la optimización de redes. En India y el sudeste asiático, la urbanización, el desarrollo industrial y el crecimiento de los mercados de consumo impulsan la construcción de nuevos edificios. Al mismo tiempo, Australia está invirtiendo en centros intermodales para distribuir de forma más eficiente el transporte a larga distancia entre la carretera y el ferrocarril.
Latinoamérica y África siguen siendo regiones menos numerosas en el mercado inmobiliario institucional global, pero poseen un considerable potencial de desarrollo. México ya constituye un caso especial debido a la deslocalización de empresas estadounidenses. En el norte de África, la proximidad a Europa, los costos competitivos y los nuevos proyectos industriales pueden generar una demanda adicional. El principal obstáculo no suele ser el almacén en sí, sino la calidad de las carreteras, los puertos, el despacho de aduanas, el suministro de energía y los sistemas digitales. Los inmuebles logísticos solo alcanzan su máximo potencial cuando cuentan con una infraestructura funcional.
Cuando el salón se convierte en una fábrica
Los avances tecnológicos están transformando la función económica de los almacenes. Robots móviles autónomos transportan estanterías o contenedores, sistemas sin conductor mueven palés, almacenes automatizados de piezas pequeñas consolidan el inventario y brazos robóticos guiados por imágenes se encargan cada vez más de la preparación de pedidos. Todo esto se sustenta en una capa de software que abarca la gestión del almacén, el control de pedidos, la simulación y la inteligencia artificial. Esta capa determina dónde se colocan las mercancías, qué pedidos tienen prioridad y si la siguiente tarea la realizan personas, sistemas de transporte o robots.
Según las previsiones generalizadas del sector, para 2028 se espera que alrededor del 80 % de los almacenes y centros de distribución utilicen algún tipo de robótica o automatización. Esto no significa que cuatro de cada cinco almacenes estarán completamente desatendidos. Los escáneres, la clasificación automática, la preparación de pedidos por voz, los robots móviles y el embalaje semiautomatizado ya cumplen con esta definición. Los sistemas totalmente automatizados siguen requiriendo una gran inversión y son adecuados principalmente para volúmenes elevados y relativamente estables. La realidad consistirá en sistemas híbridos en los que los humanos gestionarán las excepciones, los problemas de calidad y las tareas imprevistas, mientras que las máquinas se encargarán de las operaciones estandarizadas.
La automatización también está transformando la arquitectura de los edificios. Los techos más altos permiten una mayor densidad de almacenamiento, los suelos nivelados y resistentes garantizan rutas de desplazamiento precisas, las conexiones eléctricas adicionales alimentan los robots y la infraestructura de carga, y las conexiones de datos de alto rendimiento se están volviendo esenciales para las operaciones. La protección contra incendios, las zonas de mantenimiento y las redundancias deben considerarse durante la fase de planificación. Por lo tanto, un almacén antiguo en una buena ubicación puede resultar menos atractivo económicamente que un edificio nuevo, incluso si ambos ofrecen la misma superficie.
Las mejoras en la productividad son significativas, pero no están garantizadas. Un sistema automatizado puede optimizar el rendimiento, la precisión y el tiempo de actividad. Sin embargo, si está mal diseñado, puede convertirse en un costoso cuello de botella. Las fluctuaciones en el tamaño de los artículos, la demanda impredecible o los cambios frecuentes en la gama de productos dificultan la amortización. Por lo tanto, las empresas deben optar no por la máxima automatización posible, sino por un nivel económicamente viable. Los sistemas modulares y la robótica de alquiler reducen las barreras de entrada, mientras que los sistemas a gran escala altamente integrados demuestran sus ventajas principalmente con volúmenes elevados y constantes.
El capital no busca espacio, sino calidad
El sector inmobiliario logístico ha evolucionado de un nicho de mercado a una clase de activos institucionales. Grandes propietarios y promotores como Prologis, Blackstone, GLP, Goodman y Segro gestionan carteras internacionales, mientras que las compañías de seguros, los fondos de pensiones y los fondos soberanos invierten mediante participaciones accionariales y fondos especiales. A principios de 2026, Prologis poseía participaciones en aproximadamente 1.300 millones de pies cuadrados de espacio logístico y proyectos de desarrollo, tanto propios como gestionados. Esta magnitud demuestra el grado de profesionalización y concentración del sector.
Tras el fin del entorno de tipos de interés cero, las valoraciones tuvieron que ajustarse. El aumento de los costes de financiación está reduciendo el precio que los inversores pueden pagar por los ingresos futuros por alquiler. Al mismo tiempo, los inmuebles logísticos modernos ofrecen incrementos de alquiler ajustados a la inflación, demanda a largo plazo y, en comparación con algunos inmuebles de oficinas, una perspectiva de uso más clara. La rentabilidad de los inmuebles prime en muchos mercados europeos consolidados se sitúa aproximadamente entre el cuatro y el seis por ciento, si bien la ubicación, la duración del contrato de arrendamiento, la calidad del edificio y la financiación influyen notablemente en la rentabilidad real.
La ventaja competitiva decisiva ya no reside únicamente en poseer el terreno más grande posible. Los inversores ahora evalúan la proximidad a la población y la infraestructura, la disponibilidad de electricidad y mano de obra, la capacidad de expansión y la eficiencia energética. Un edificio con techo solar, almacenamiento de energía en baterías, calefacción eficiente y una conexión fiable a la red eléctrica puede generar mayores rentas, menores costes operativos y mejores opciones de financiación. Por el contrario, los edificios obsoletos corren el riesgo de requerir inversión, enfrentar restricciones regulatorias y venderse con descuento.
Los centros comerciales de uso mixto distribuyen el riesgo de desocupación y permiten adaptarse a diferentes necesidades de espacio. Los grandes centros comerciales de un solo inquilino pueden adaptarse de forma más eficiente a un único usuario, pero generan riesgos de concentración. Si un minorista en línea o un grupo minorista dominante abandona el local, un espacio altamente especializado podría tener que alquilarse nuevamente a un costo considerable. Por lo tanto, la adaptabilidad a usos de terceros se convierte en una especie de seguro contra los cambios tecnológicos y económicos.

Socio experto en planificación y construcción de almacenes
Enfoques innovadores para la logística con temperatura controlada
Las cadenas de frío como nicho de crecimiento intensivo en capital
La logística con temperatura controlada está creciendo por varias razones. Los consumidores demandan más alimentos frescos y congelados, los minoristas de comestibles en línea requieren entregas controladas y la industria farmacéutica transporta productos biológicos sensibles, vacunas y medicamentos especializados. A diferencia de un almacén convencional, una interrupción en la cadena de frío puede destruir el valor total de los productos o comprometer su seguridad. Por lo tanto, la redundancia no es una conveniencia, sino una parte integral del modelo de negocio.
Las instalaciones de almacenamiento en frío son técnicamente complejas. Requieren un aislamiento robusto, envolventes herméticas, sistemas de refrigeración de alto rendimiento, fuentes de alimentación de emergencia o de respaldo y un control preciso de la temperatura. También deben tenerse en cuenta las normas de higiene, las diferentes zonas de temperatura y, en muchos casos, los sistemas de estanterías especializados. El alto consumo energético hace que el precio de la electricidad y la estabilidad de la red sean factores cruciales para la ubicación. Los refrigerantes modernos, la recuperación de calor y la gestión inteligente de la carga pueden reducir los costes y las emisiones, pero requieren una inversión de capital adicional.
La especialización ofrece cierta protección frente a las fluctuaciones económicas, ya que los alimentos y los productos farmacéuticos pueden transportarse incluso en épocas de recesión. Sin embargo, también reduce el número de usuarios potenciales. Un almacén frigorífico no puede funcionar como un almacén convencional, y las averías técnicas pueden generar costes excepcionalmente elevados. Por lo tanto, los inversores obtienen una posible rentabilidad adicional, pero también asumen riesgos operativos, energéticos y regulatorios, que son menores con la logística tradicional.
El trabajo no desaparece, cambia
El auge logístico genera empleo directo en almacenamiento, transporte, tecnología y administración, así como empleo indirecto en empresas constructoras, proveedores, servicios de mantenimiento y proveedores de servicios locales. Para las regiones con estructuras más débiles, un gran centro logístico puede ser un importante empleador y contribuyente. Sin embargo, el impacto depende del grado de integración vertical. Un almacén de tránsito altamente automatizado con pocos puestos de trabajo especializados genera efectos regionales diferentes a los de un centro con funciones de reparación, embalaje, procesamiento de devoluciones y gestión.
La automatización reduce significativamente las tareas repetitivas de caminar, levantar y transportar objetos. Al mismo tiempo, aumenta la demanda de ingenieros mecatrónicos, electricistas, especialistas en software, analistas de datos y supervisores de turno con conocimientos técnicos. Esta transición no resuelve automáticamente la escasez de mano de obra; simplemente la traslada a sectores que ya la padecen. Por lo tanto, el éxito económico de una planta depende cada vez más de las cualificaciones, la organización del mantenimiento y la capacidad de capacitar al personal operativo para que adquiera habilidades técnicas.
El impacto social sigue siendo ambivalente. Los sistemas ergonómicos pueden reducir el esfuerzo físico y automatizar tareas peligrosas. Sin embargo, estos mismos sistemas de datos y control pueden medir el rendimiento cada segundo, intensificar los ritmos de trabajo y restringir la autonomía de los empleados. La productividad por sí sola no refleja la calidad del entorno laboral. La rotación de personal, el absentismo y los costes de contratación pueden anular parte de las mejoras de eficiencia previstas.
Por lo tanto, los operadores exitosos no consideran al personal como un componente residual de un sistema automatizado. Involucran a los empleados desde el principio en los cambios de proceso, establecen estándares de desempeño transparentes y combinan las inversiones tecnológicas con la capacitación. Los programas de certificación en los centros de distribución pueden abrir oportunidades profesionales para empleados sin títulos académicos. Esto representa una herramienta clave para los municipios y las regiones: las políticas de ubicación deben considerar no solo la cantidad de vacantes anunciadas, sino también las cualificaciones, la remuneración y la empleabilidad a largo plazo.
La tierra, la electricidad y la aceptación se están volviendo escasas
Los grandes centros logísticos requieren una gran extensión de terreno y generan tráfico adicional. En terrenos no urbanizados, compiten con la agricultura, la conservación de la naturaleza y el desarrollo residencial. En las áreas metropolitanas, se enfrentan a la escasez de terreno y a redes viales ya congestionadas. Por lo tanto, la rentabilidad económica de un proyecto puede ser positiva, mientras que su impacto social, debido al ruido, la impermeabilización del terreno y los costos de infraestructura, es considerablemente menos favorable.
Los edificios modernos ofrecen amplias superficies de techo sin sombra, ideales para la instalación de paneles fotovoltaicos. Combinado con sistemas de almacenamiento de energía en baterías, bombas de calor e infraestructura de carga, un edificio puede cubrir parte de sus propias necesidades energéticas y generar electricidad de forma temporal. El potencial es especialmente alto cuando la estructura del techo, la conexión a la red eléctrica y la gestión energética se planifican conjuntamente desde el principio. Sin embargo, un techo solar por sí solo no convierte el transporte en neutro en carbono, ni elimina los problemas asociados al uso del suelo.
Las normativas europeas están aumentando la presión sobre los propietarios. Los requisitos energéticos para los nuevos edificios no residenciales son cada vez mayores, los informes de sostenibilidad exigen datos fiables y la taxonomía de la UE influye en las decisiones de financiación e inversión. Para los inmuebles ya existentes, el riesgo de perder rentabilidad y valor sin reformas energéticamente eficientes es cada vez mayor. De este modo, la sostenibilidad deja de ser una cuestión de imagen para convertirse en un componente de los costes de capital y de explotación.
La aceptación pública no se logra mediante visualizaciones llamativas, sino mediante beneficios locales demostrables. La protección acústica, las zonas verdes de amortiguación, la gestión inteligente del tráfico, las conexiones ferroviarias y los programas de formación obligatorios pueden reducir los impactos negativos. Los municipios deben considerar detenidamente los costes de las carreteras, los bomberos, el drenaje y la ampliación de la red vial. Un proyecto solo beneficia a una localidad si sus ventajas económicas adicionales compensan los costes públicos y ambientales resultantes.
Más pasillos no significan automáticamente mayor seguridad
Un almacén adicional puede fortalecer la cadena de suministro al mantener el inventario crítico en una ubicación adecuada o al abrir una ruta alternativa. Sin embargo, también puede aumentar la vulnerabilidad si se concentran demasiados flujos de mercancías en una única instalación altamente automatizada. Un incendio, un corte de energía, un ciberataque o un error de software pueden afectar entonces a toda una región. Por lo tanto, las economías de escala y la resiliencia suelen estar en conflicto.
La dependencia digital es especialmente crítica. La gestión de almacenes, el control de robots, la planificación del transporte y los datos de inventario están estrechamente interrelacionados. Si el software central falla o las interfaces se ven comprometidas, los productos físicos permanecen, pero ya no se pueden localizar ni mover de forma eficiente. Por lo tanto, los sistemas redundantes, los procedimientos fuera de línea, las redes segmentadas y los simulacros de emergencia periódicos son tan importantes como los sistemas de rociadores o el suministro eléctrico de respaldo.
La energía se está convirtiendo en un factor sistémico. Los almacenes automatizados, las cámaras frigoríficas, los parques de recarga y la infraestructura de datos aumentan la capacidad de conexión eléctrica. En regiones con capacidad de red limitada, los centros logísticos compiten con fábricas, zonas residenciales y centros de datos. Una ubicación teóricamente ideal puede resultar prácticamente inadecuada si la conexión a la red solo está disponible años después. La búsqueda de espacio se está transformando cada vez más en una búsqueda de suministro eléctrico garantizado.
Por lo tanto, la resiliencia surge de la redundancia sin duplicación indiscriminada. Las empresas necesitan proveedores alternativos, rutas de transporte y modos de operación, pero no un segundo almacén idéntico para cada producto. Una segmentación basada en el riesgo, según la criticidad, el tiempo de reposición, el valor, la vida útil y la posibilidad de sustitución, resulta más sensata. Solo así se puede determinar dónde se justifica económicamente la necesidad de inventario adicional, centros regionales o contratos flexibles.
Los proyectos envían señales a través de las industrias
La diversidad de proyectos actuales demuestra que el auge no se debe únicamente al comercio electrónico. En Japón, están surgiendo centros comerciales multiusuario incluso fuera de las grandes áreas metropolitanas. Estos centros se caracterizan por la flexibilidad de sus unidades y una amplia base de usuarios. Esto refleja confianza en la demanda regional y protege a los propietarios de la dependencia de un solo inquilino. Al mismo tiempo, estos edificios permiten a las empresas más pequeñas acceder a infraestructuras modernas sin tener que financiar por sí mismas una instalación de gran envergadura.
En Norteamérica, los proveedores de atención médica y los mayoristas de alimentos están invirtiendo en mayor capacidad de almacenamiento y refrigeración. Esto suele implicar la adquisición de edificios existentes y la modernización de su tecnología. Esta estrategia puede ser más rápida y eficiente en cuanto al espacio que la construcción de nuevas instalaciones, pero requiere una evaluación exhaustiva del aislamiento, el suministro eléctrico, la capacidad de carga del piso y la posibilidad de ampliación. Mientras tanto, las nuevas instalaciones a gran escala operadas por minoristas en línea internacionales demuestran que la rapidez en la entrega regional sigue siendo una ventaja competitiva.
Los productores europeos de alimentos y bebidas están ampliando sus instalaciones de producción y almacenamiento para combinar el crecimiento con la seguridad del suministro. En Vietnam, surgen nuevos proyectos logísticos regionales que se benefician de la diversificación industrial del sudeste asiático. Australia está desarrollando centros intermodales para transportar contenedores de forma más eficiente entre el ferrocarril y la carretera. Lo que estos proyectos tienen en común no es un modelo de construcción específico, sino el intento de acercar el flujo de mercancías a la producción, la demanda o los centros de transporte de alto rendimiento.
La lección más importante que se desprende de los proyectos individuales es, por lo tanto, la siguiente: la tendencia global es amplia, pero su economía local sigue siendo específica. Lo que funciona en un corredor de consumo norteamericano puede no ser adecuado para un mercado regional japonés o un terreno industrial abandonado en Europa. El capital puede distribuirse globalmente; las operaciones, los permisos, el personal y el transporte siguen siendo locales.
Estrategias para empresas
Las empresas ya no deberían considerar la logística como un centro de costos aislado. La capacidad de entrega impacta los ingresos, la fidelización de clientes, la utilización de la capacidad de producción y el capital de trabajo. El almacén más económico puede resultar costoso dentro del sistema general si requiere transporte adicional, mayor inventario o plazos de entrega más largos. Por lo tanto, las decisiones de ubicación requieren un modelo que evalúe de forma integral los costos inmobiliarios, el personal, la energía, los impuestos, el tráfico, el riesgo y los niveles de servicio.
Un segundo principio es la apertura tecnológica. Los edificios y la automatización deben diseñarse de forma modular para permitir cambios en la gama de productos, el volumen de producción y los usuarios. Si bien la tecnología fija a gran escala logra una alta eficiencia en volúmenes adecuados, puede complicar las adaptaciones. La robótica móvil, las interfaces estandarizadas y el software escalable aumentan la flexibilidad. Fundamentalmente, esto requiere una base de datos sólida que abarque los perfiles de pedidos, la estructura de productos, las cargas máximas, los costos de error y la disponibilidad del personal.
En tercer lugar, las empresas deben medir su resiliencia. Las declaraciones generales sobre la seguridad de las cadenas de suministro son insuficientes. Los indicadores clave de rendimiento (KPI) adecuados incluyen el tiempo de reinicio, la cobertura de inventario crítico, la proporción de componentes con fuentes redundantes, la capacidad de transporte alternativa y el tiempo máximo de inactividad tolerable. Un centro debe evaluarse en función de su contribución específica a la mitigación de riesgos. De lo contrario, se corre el riesgo de construir instalaciones costosas sin abordar las vulnerabilidades más críticas.
Para las pequeñas y medianas empresas (PYME), la cooperación puede resultar más económica que la propiedad. Las instalaciones compartidas, la logística por contrato y la automatización compartida facilitan el acceso a la tecnología y permiten aprovechar las economías de escala. Sin embargo, esto también genera dependencia del proveedor de servicios. Los contratos deben definir claramente el acceso a los datos, los niveles de servicio, los procedimientos de emergencia, las variaciones de precios y las opciones de cambio. La externalización transfiere los procesos, pero no la responsabilidad estratégica de la capacidad de entrega.
¿Qué pueden ganar los estados y las regiones?
Una logística eficiente reduce los costos comerciales, amplía los mercados de venta y aumenta el atractivo de una ubicación para la producción. Las regiones con buenos puertos, conexiones ferroviarias, procesos aduaneros eficientes y redes digitales pueden integrarse con mayor eficacia en las cadenas de valor internacionales. Además, los centros logísticos generan demanda de construcción, tecnología, energía, mantenimiento y servicios empresariales. Por lo tanto, su impacto económico va más allá de los empleos en almacenes, que son inmediatamente visibles.
Al mismo tiempo, los estados no deben competir por cada almacén mediante subvenciones. La logística estandarizada es relativamente móvil y, en ocasiones, genera un bajo valor añadido por metro cuadrado. La financiación pública debe centrarse en infraestructuras y capacidades que beneficien a múltiples empresas: conexiones ferroviarias, sistemas aduaneros digitales, expansión de la red, formación profesional y desarrollo acelerado de terrenos industriales abandonados. Las subvenciones directas se justifican mejor cuando se trata de suministro estratégico, innovación o la generación de un valor añadido regional excepcionalmente alto.
La planificación urbana debe resolver los conflictos de uso del suelo desde el principio. Los corredores adecuados deben integrar transporte, electricidad y mano de obra, en lugar de permitir únicamente edificios industriales donde el terreno esté fácilmente disponible. Los límites municipales no deben generar ingresos fiscales para una comunidad mientras que los pueblos vecinos soportan la carga del tráfico. La coordinación regional y las contribuciones a la infraestructura basadas en la relación costo-beneficio mejoran el equilibrio económico.
Para Bulgaria y otras ubicaciones del sudeste de Europa, una oportunidad única reside en combinar la deslocalización cercana, el mercado único de la UE y los corredores que conectan con Turquía, el Mar Negro y Europa Central. Sin embargo, las ventajas económicas por sí solas no son suficientes. Entre los factores cruciales se incluyen permisos fiables, procesos fronterizos y aduaneros eficientes, mano de obra cualificada, capacidad de red y la integración de infraestructuras viales, ferroviarias, portuarias y aeroportuarias. La simple construcción de almacenes genera terrenos. La combinación de estos factores crea un centro logístico.
El auge económico sigue siendo cíclicamente vulnerable
A pesar de los factores estructurales que impulsan el crecimiento, el mercado no es inmune al exceso de capacidad. Entre 2021 y 2023 se produjo una oleada de proyectos especulativos en varias regiones. A medida que subieron los tipos de interés y las empresas ajustaron su expansión impulsada por la pandemia, aumentaron las tasas de desocupación. Estas fases son típicas de los mercados inmobiliarios: transcurren años entre la planificación y la finalización, por lo que la nueva oferta suele llegar cuando la demanda ya está en declive.
Los elevados costes de construcción y financiación agravan el riesgo. Un proyecto puede ser viable desde el punto de vista operativo, pero volverse no rentable debido a una financiación mediante deuda costosa. Los promotores están respondiendo con lanzamientos menos especulativos y exigiendo con mayor frecuencia el prealquiler. Esto ralentiza la construcción de nuevos proyectos a corto plazo y podría generar una nueva escasez a medio plazo. La disminución de proyectos en desarrollo en Estados Unidos y algunas partes de Europa ya está contribuyendo a un reequilibrio entre la oferta y la demanda.
Los riesgos de concentración siguen siendo especialmente frecuentes con los grandes inquilinos. Los minoristas en línea, los grupos comerciales y los proveedores de logística pueden dominar mercados locales enteros. Cuando una empresa reorganiza su red, varios espacios quedan disponibles simultáneamente. La especialización tecnológica también puede suponer un riesgo si las instalaciones existentes no son adecuadas para el nuevo inquilino. Por lo tanto, los inversores deben analizar no solo la solvencia del inquilino actual, sino también el potencial de uso alternativo del inmueble.
Los cambios geopolíticos tienen efectos recíprocos. Las barreras comerciales y la producción regional pueden generar necesidades adicionales de almacenamiento, a la vez que reducen el flujo de mercancías y devalúan las inversiones. Una mayor fragmentación perjudicaría la economía y el comercio mundiales. El sector logístico puede mitigar las interrupciones puntuales, pero no puede compensar la pérdida permanente de la división internacional del trabajo. Un mayor número de almacenes no sustituye a unas relaciones comerciales estables.
La calidad del crecimiento se decidirá en 2030
Se prevé que la demanda de espacios logísticos modernos continúe en aumento hasta 2030. El comercio electrónico, el envejecimiento de los inventarios, las nuevas plantas de producción, el transporte de mercancías con temperatura controlada y la mayor exigencia de fiabilidad en las entregas son factores que impulsan este crecimiento. Sin embargo, es probable que el mayor incremento de valor no se produzca con cualquier espacio, sino con instalaciones energéticamente eficientes, bien conectadas y con capacidad de automatización flexible. El mercado diferenciará cada vez más entre edificios preparados para el futuro y edificios tecnológicamente obsoletos.
La inteligencia artificial transformará principalmente la planificación y el control. Puede pronosticar la demanda, gestionar el inventario, coordinar personal y robots, e identificar las necesidades de mantenimiento. Sus beneficios dependen de la calidad de los datos, la claridad de los procesos y una integración fiable. Una cadena de suministro mal organizada no puede fortalecerse simplemente con un algoritmo. Las mayores ventajas se obtienen cuando las decisiones digitales y la infraestructura física se desarrollan conjuntamente.
La energía se está convirtiendo en el tercer criterio dominante para la localización de instalaciones, junto con la ubicación geográfica y la mano de obra. Los operadores necesitan no solo electricidad asequible, sino también una capacidad de conexión a la red fiable y precios predecibles. Los techos solares, los sistemas de almacenamiento y las cargas flexibles ofrecen ventajas, pero no pueden sustituir una red de alto rendimiento. Los proyectos que optimicen la demanda de electricidad, la carga de vehículos, la refrigeración y la tecnología de los edificios de forma integrada tendrán menores costes operativos y mejores oportunidades de financiación.
La escasez de terrenos limitará la construcción de nuevas edificaciones en regiones densamente pobladas. Los terrenos industriales abandonados, los edificios de varias plantas y la modernización de las instalaciones existentes están cobrando cada vez más importancia. Al mismo tiempo, no toda la logística urbana sigue siendo económicamente viable. Los elevados precios del suelo y los conflictos vecinales imponen limitaciones. Por lo tanto, la red del futuro estará compuesta por unos pocos grandes centros logísticos, centros regionales y ubicaciones urbanas estratégicamente situadas.
Progreso hecho de hormigón, con riesgo inherente
El auge de los centros logísticos globales no es una moda especulativa ni un éxito rotundo. Refleja cambios reales en el comercio, la tecnología y la percepción del riesgo geopolítico. Los centros modernos pueden aumentar la productividad, acortar los plazos de entrega, garantizar la seguridad de las cadenas de suministro de alimentos y productos farmacéuticos e integrar las regiones en las cadenas de valor internacionales. De este modo, generan beneficios económicos que trascienden con creces sus límites físicos.
Sin embargo, aumentar la capacidad no es sinónimo de resiliencia. Las instalaciones sobredimensionadas inmovilizan capital, las grandes plantas concentran los riesgos de fallos, la automatización incrementa la dependencia de la energía y el software, y el uso del suelo genera costes locales. El enfoque económicamente viable se sitúa entre la máxima eficiencia y la máxima redundancia. Las empresas deben diferenciar los riesgos, diseñar instalaciones flexibles y combinar la seguridad física y digital.
Por lo tanto, los ganadores no serán quienes simplemente construyan la mayor cantidad de metros cuadrados. Los emplazamientos y operadores exitosos serán aquellos que combinen espacio, transporte, energía, datos y habilidades en un sistema resiliente. Esto incluye edificios sostenibles, tecnología interoperable, métodos operativos alternativos y empleados capaces de dominar sistemas complejos. Los responsables políticos también deben establecer distinciones más precisas: entre infraestructura estratégica y almacenes intercambiables, entre creación de valor regional y mera rotación de terrenos, entre descarbonización genuina y ecoblanqueo.
El mundo necesita centros logísticos más eficientes, pero no a cualquier precio ni en todas partes. El auge económico fortalece las cadenas de suministro cuando los nuevos centros generan diversidad, transparencia y opciones de actuación. Crea nuevas dependencias cuando la escalabilidad se convierte en un fin en sí misma, y la electricidad, el software, el personal o un único usuario importante se convierten en un cuello de botella insustituible. Por lo tanto, para 2030, el factor decisivo no será tanto la cantidad construida, sino si las enormes inversiones han dado como resultado una red adaptable. Esta es precisamente la verdad provocadora de esta megatendencia: la próxima crisis de suministro podría no deberse a la falta de almacenes, sino a la existencia de demasiados almacenes altamente optimizados, todos dependientes de los mismos sistemas vulnerables.
Sus expertos en intralogística

Consultoría, planificación e implementación de soluciones completas para almacenes de gran altura y sistemas de almacenamiento automatizado - Imagen: Xpert.Digital
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.
☑️ Apoyo a las PYMES en estrategia, consultoría, planificación e implementación
☑️ Creación o realineamiento de la estrategia digital y digitalización
☑️ Ampliación y optimización de procesos de ventas internacionales
☑️ Plataformas comerciales B2B globales y digitales
☑️ Desarrollo de negocios pioneros / Marketing / Relaciones públicas / Ferias comerciales
Nuestra experiencia global en la industria y la economía en desarrollo de negocios, ventas y marketing

Nuestra experiencia global en la industria y la economía en desarrollo de negocios, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria