Xi Jinping y Donald Trump: ¿Alianza o cálculo estratégico?
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 26 de septiembre de 2026 / Actualizado el: 26 de septiembre de 2026 – Autor: Konrad Wolfenstein
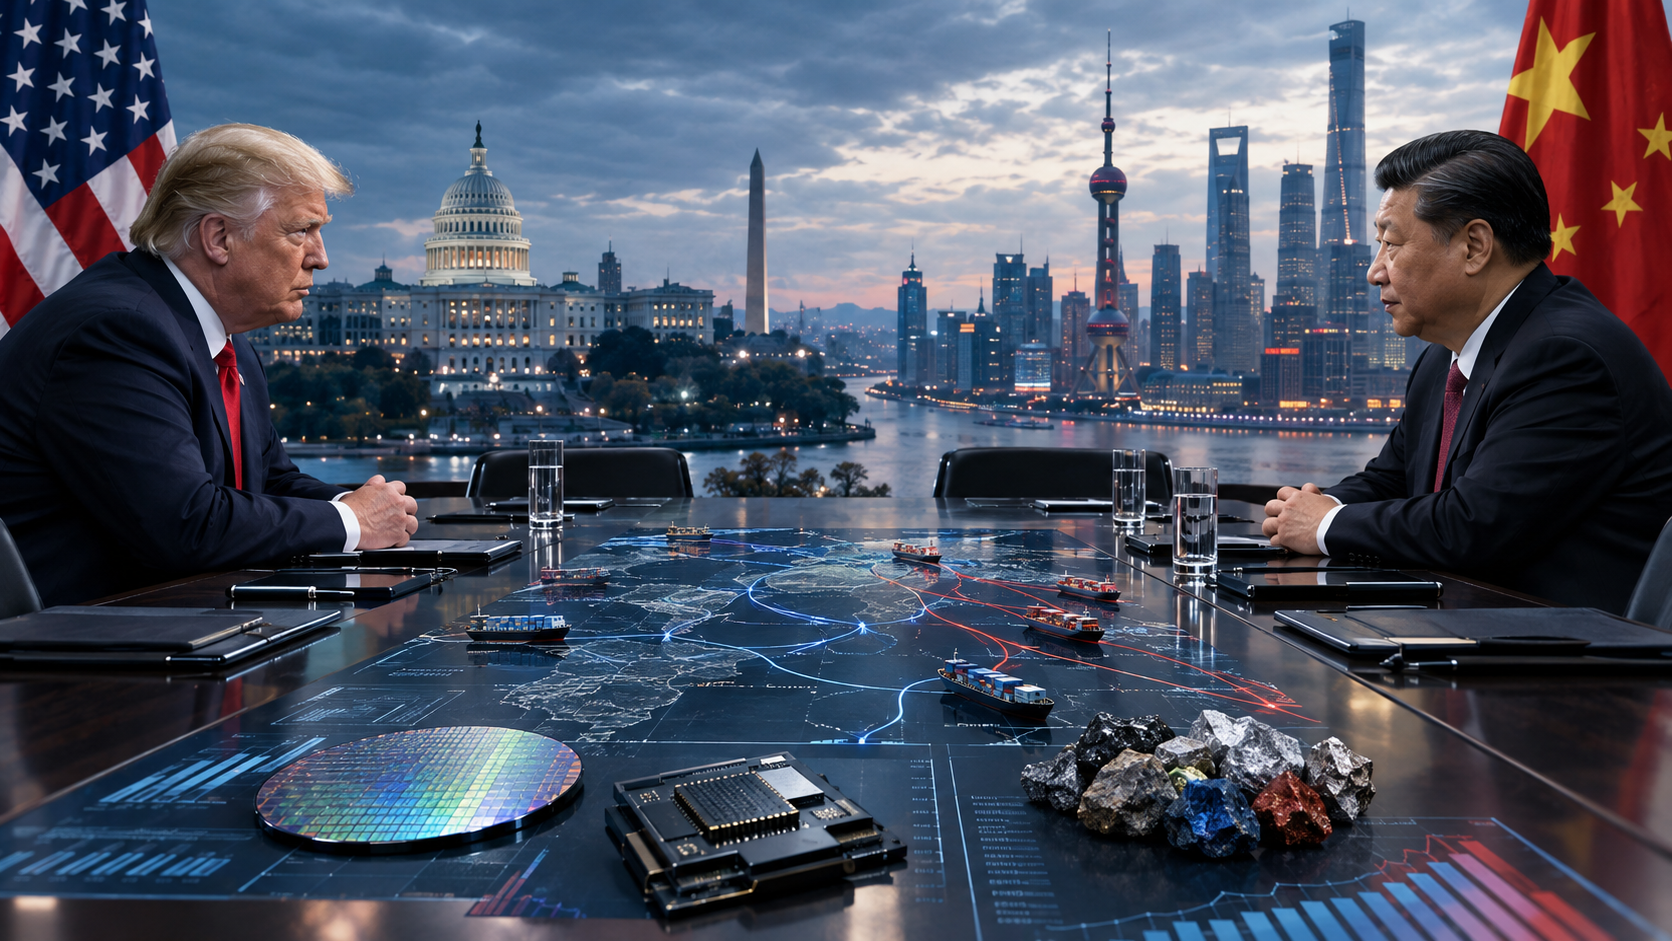
Xi Jinping y Donald Trump: ¿Alianza o cálculo estratégico? – Imagen creativa sobre el tema, creada con IA: Xpert.Digital
Taiwán como punto de discordia: fronteras en la relación entre Estados Unidos y China
La estabilidad económica de China, en el punto de mira: ¿Qué implica este diálogo para el comercio mundial?
Inteligencia artificial y tensiones geopolíticas: ¿Cuál es la postura de Estados Unidos y China?
Las relaciones entre Estados Unidos y China atraviesan actualmente una fase caracterizada por señales contradictorias y realineamientos estratégicos. Si bien Xi Jinping y Donald Trump promueven una alianza basada en el diálogo y la cooperación, tras esta retórica se esconde una compleja red de rivalidad y luchas de poder. Ninguna de las dos naciones busca la reconciliación total, sino más bien un orden competitivo estable que les permita salvaguardar sus propios intereses.
Las reducciones arancelarias acordadas, que suman 30.000 millones de dólares, y la apertura de canales de comunicación en áreas como la inteligencia artificial y las comunicaciones militares en situaciones de crisis, sugieren un enfoque pragmático. Sin embargo, persiste la incógnita de si estas medidas conducirán realmente a una mejora duradera en las relaciones o si simplemente servirán como una maniobra táctica para apaciguar a los mercados y a la opinión pública. Mientras Estados Unidos busca limitar la influencia de China, Pekín busca maneras de asegurar su estabilidad económica y expandir su alcance internacional.
Este análisis examina el contexto de los acontecimientos actuales, los objetivos estratégicos de ambas partes y los desafíos que obstaculizan una verdadera alianza. La cuestión de Taiwán, la carrera tecnológica y las tensiones geopolíticas son temas clave que seguirán configurando la dinámica de las relaciones entre Estados Unidos y China.
Estados Unidos y China: ¿Una alianza nacida de la necesidad? La gran paz que no lo es
Las recientes señales de Washington y Pekín sugieren un giro político. El presidente chino, Xi Jinping, declaró que Estados Unidos y China deberían ser socios, no rivales. El presidente estadounidense, Donald Trump, recibió a Xi con muestras de aprecio, mientras que ambos gobiernos extendieron su tregua comercial, reconocieron reducciones arancelarias recíprocas por un total de 30.000 millones de dólares y acordaron nuevos canales de comunicación en materia de inteligencia artificial y comunicaciones militares en situaciones de crisis. Tras años de escalada arancelaria, controles a las exportaciones y posturas geopolíticas, esto dibuja un panorama de los inicios de la normalización.
Esta imagen no es del todo errónea, pero es engañoso concluir que la rivalidad ha terminado. Xi no busca una alianza en el sentido clásico, donde ambas potencias alinean sus objetivos estratégicos. Aspira a una forma de competencia más predecible, en la que China pueda crecer económicamente, ponerse al día tecnológicamente y expandir su influencia internacional sin tener que lidiar constantemente con nuevos aranceles, sanciones financieras o prohibiciones de exportación estadounidenses. El gobierno estadounidense tampoco abandona su objetivo de limitar el creciente poder de China. Más bien, intenta mantener bajo control las contramedidas chinas en relación con las tierras raras, los componentes industriales y los mercados de exportación clave.
La interpretación más fiable es, por lo tanto, la siguiente: ninguna de las partes busca la reconciliación, sino un orden competitivo sostenible. Se ofrece cooperación allí donde la escalada resultaría demasiado costosa para ambas. En áreas estratégicas clave como los semiconductores, la inteligencia artificial, la seguridad militar, Taiwán, las materias primas críticas y el liderazgo industrial, el conflicto persiste. La retórica de la colaboración no es, pues, mera propaganda ni el comienzo de una nueva era. Es el sistema diplomático de una rivalidad que debe ser contenida, pero no eliminada.
Xi ofrece estabilidad, no subordinación
La formulación de Xi de que China y Estados Unidos deben ser socios, no rivales, cumple varias funciones simultáneamente. Externamente, transmite un sentido de responsabilidad y voluntad de paz. Está dirigida a las empresas internacionales, los mercados financieros, las economías emergentes y los grupos de interés estadounidenses que se verían perjudicados por una mayor desvinculación. Internamente, refuerza la imagen de que China se relaciona con Estados Unidos en igualdad de condiciones y puede obligar a Washington a negociar sin renunciar a posiciones clave.
El término «asociación» se interpreta deliberadamente de forma flexible. Desde la perspectiva china, no significa que Pekín adopte la concepción occidental del orden político, las reglas del mercado o la transparencia militar. Más bien, se refiere al reconocimiento de centros de poder iguales, cada uno con legítimos intereses de seguridad y desarrollo. Se espera que Washington acepte que China no puede ser contenida de forma permanente tecnológicamente, ni sometida a disciplina económica, ni limitada en su influencia regional. A cambio, Pekín ofrece gestionar los conflictos de forma controlada y otorgar ciertas concesiones económicas.
Esta lógica difiere fundamentalmente de la del período posterior a la adhesión de China a la OMC. En aquel entonces, Estados Unidos esperaba que una mayor integración comercial abriera China a una economía de mercado y la hiciera más predecible políticamente. Hoy, el enfoque ya no está en la convergencia, sino en la coexistencia. China busca acceso a mercados, capital y tecnología sin poner en peligro su control de la política industrial, el papel dominante del Partido Comunista ni sus ambiciones geopolíticas a largo plazo.
La oferta de Xi es, por lo tanto, seria, pero está condicionada a las condiciones chinas. El deseo de desactivar el conflicto comercial, reducir los riesgos de inversión y mejorar el acceso a tecnologías clave es genuino. Sin embargo, la equiparación de los intereses estadounidenses y chinos, al ignorar asimetrías fundamentales, es meramente táctica. Ambas economías se benefician de la estabilidad, pero la definen de manera diferente. Washington exige concesiones verificables, mayor apertura de mercado y reducción de los riesgos de seguridad. Pekín entiende la estabilidad principalmente como la renuncia a las nuevas medidas de presión estadounidenses y el reconocimiento de los intereses fundamentales chinos.
Trump opera dentro de plazos y mecanismos establecidos
La parte estadounidense tampoco sigue una política clásica de distensión. La administración Trump utiliza los aranceles no solo como medida proteccionista, sino también como herramienta de negociación. Un arancel anunciado o vigente genera costos e incertidumbre; entonces se ofrece un aplazamiento como compensación. Por lo tanto, el valor de la concesión a menudo reside menos en una reducción arancelaria permanente que en la no aplicación temporal de una medida aún más estricta.
La prórroga de la moratoria comercial hasta el 10 de enero es característica de este enfoque. Si bien inicialmente evita una nueva escalada, no resuelve ninguno de los conflictos clave. En lugar de un marco a largo plazo, a las empresas solo se les concedieron dos meses adicionales. Los temas centrales relativos a las compras agrícolas chinas, los elementos de tierras raras, los subsidios industriales, la transferencia de tecnología, los controles de exportación y el acceso al mercado no se resolvieron de forma definitiva, sino que se pospusieron para la siguiente ronda de negociaciones.
Para Trump, este enfoque tiene varias ventajas. Los plazos cortos mantienen la presión sobre China y le permiten aprovechar repetidamente las concesiones visibles para obtener réditos políticos. Al mismo tiempo, la administración puede limitar temporalmente las consecuencias negativas de una escalada para los consumidores, agricultores, empresas tecnológicas y productores industriales estadounidenses. La imprevisibilidad se convierte en parte de la estrategia de negociación, con el objetivo de evitar que Pekín considere la postura estadounidense como permanente.
Esta estrategia, sin embargo, tiene un costo económico. Las empresas no pueden planificar eficientemente las cadenas de suministro, las inversiones ni las compras cuando las regulaciones aduaneras y de exportación clave se renegocian cada pocos meses. El aplazamiento a corto plazo reduce el riesgo inmediato, pero no la incertidumbre estructural. Por lo tanto, para la economía real, una paz provisional es menos valiosa que un acuerdo a largo plazo con respaldo institucional. Precisamente ese acuerdo es lo que aún falta.
Las cifras refutan las historias de éxito simplistas
Los datos comerciales muestran que la confrontación ha reducido significativamente el comercio bilateral. En 2025, según cifras estadounidenses, el comercio de bienes entre Estados Unidos y China ascendió a aproximadamente 414.600 millones de dólares. Estados Unidos exportó bienes por valor de unos 106.000 millones de dólares a China e importó bienes por valor de unos 309.000 millones de dólares. El déficit comercial bilateral de Estados Unidos se redujo así a unos 203.000 millones de dólares, casi un tercio menos que el año anterior.
A primera vista, esto parece confirmar la estrategia de Trump. Las importaciones directas de bienes procedentes de China disminuyeron significativamente, y el déficit bilateral también se redujo. Sin embargo, una evaluación económica sólida no puede limitarse a la balanza comercial con un solo país. El déficit comercial total de Estados Unidos en bienes y servicios se mantuvo en aproximadamente 901.500 millones de dólares en 2025. Solo el déficit en bienes alcanzó un máximo histórico de alrededor de 1,24 billones de dólares. Parte del déficit anterior con China se trasladó a otros países proveedores, en particular a centros de producción en el sudeste asiático y México.
No se trata simplemente de un cambio estadístico. Las empresas han diversificado sus cadenas de suministro, reubicado el ensamblaje final y procesado productos intermedios chinos a través de nuevas redes de producción. Esto puede reducir su dependencia directa de los productos terminados procedentes de China. Al mismo tiempo, la creación de valor china sigue presente en muchas cadenas de suministro, por ejemplo, en maquinaria, componentes electrónicos, materiales para baterías, productos químicos o productos intermedios para el ensamblaje en terceros países. La balanza comercial bilateral solo refleja parcialmente esta dependencia indirecta.
Por su parte, China demostró una notable resiliencia en su comercio exterior en 2025. El comercio exterior total chino ascendió a 45,47 billones de yuanes. Las exportaciones crecieron un 6,1%, hasta alcanzar los 26,99 billones de yuanes, mientras que las importaciones aumentaron apenas un 0,5%, hasta los 18,48 billones de yuanes. El superávit comercial alcanzó el equivalente a aproximadamente 1,2 billones de dólares estadounidenses. Si bien las exportaciones a Estados Unidos disminuyeron, los proveedores chinos se expandieron con mayor fuerza en África, el sudeste asiático y América Latina.
Esto conduce a un resultado contradictorio. Los aranceles estadounidenses fueron lo suficientemente efectivos como para alterar los flujos comerciales directos y penalizar a los proveedores chinos en el mercado estadounidense. Sin embargo, no fueron lo suficientemente efectivos como para desmantelar fundamentalmente el modelo de crecimiento chino orientado a la exportación ni para reducir significativamente el déficit comercial general de Estados Unidos. China perdió importancia relativa como proveedor directo de Estados Unidos, pero expandió su posición en otros mercados. Washington logró la diversificación, pero no la desvinculación total. Pekín sufrió pérdidas de mercado en Estados Unidos, pero no un colapso económico externo.
La oferta de paz de China tiene un carácter cíclico
Detrás de la retórica de distensión de Xi Jinping subyace un interés económico tangible. La economía china sigue creciendo más rápido que la de la mayoría de las naciones industrializadas, pero su modelo de crecimiento es desequilibrado. El Fondo Monetario Internacional pronostica un crecimiento real de aproximadamente el 4,5 % para 2026. Si bien esta cifra es alta según los estándares internacionales, se sitúa por debajo de las tasas chinas anteriores y se ve acompañada de importantes problemas estructurales.
La demanda interna privada sigue siendo débil. La crisis de la vivienda está afectando la riqueza, la confianza del consumidor y las finanzas de los gobiernos locales. Los precios al consumidor se estancaron en promedio en 2025, mientras que el índice general de precios continuó disminuyendo. Estas tendencias deflacionarias agravan los problemas de deuda, ya que los pasivos reales pesan más y las empresas pueden posponer inversiones anticipándose a una caída de los precios. Al mismo tiempo, la población está envejeciendo, la oferta laboral se está reduciendo y la rentabilidad de las inversiones intensivas en capital está disminuyendo.
En esta situación, las exportaciones cumplen una función estabilizadora crucial. Mantienen la capacidad industrial en uso, garantizan el empleo y permiten economías de escala tecnológicas. Por lo tanto, una nueva escalada masiva con Estados Unidos afectaría a China en un momento vulnerable. Incluso si las empresas chinas desarrollan nuevos mercados de venta, el mercado estadounidense sigue siendo difícil de reemplazar debido a su tamaño, poder adquisitivo e importancia tecnológica.
Por lo tanto, la oferta de cooperación de Xi no es simplemente una maniobra de política exterior. Sirve para proteger el modelo de crecimiento chino. Pekín necesita tiempo para fortalecer el consumo interno, estabilizar el sector inmobiliario, ampliar su autosuficiencia tecnológica y desarrollar nuevos mercados. Una relación más sólida con Washington reduciría los costos de esta transición. Desde la perspectiva china, la estabilidad estratégica es, por consiguiente, un recurso económico.
Sin embargo, esto no convierte automáticamente a China en un socio negociador más débil. El liderazgo chino puede amortiguar políticamente las cargas económicas durante más tiempo que muchos gobiernos democráticos. Los bancos estatales, los controles de capital, la política industrial y las intervenciones administrativas permiten la concentración de recursos. Al mismo tiempo, China cuenta con contramedidas eficaces, como su posición en el sector de las tierras raras y los productos intermedios industriales. Por lo tanto, el deseo de estabilidad no es un signo de capitulación, sino más bien una expresión de priorización racional.
La fortaleza de Estados Unidos se enfrenta a la vulnerabilidad industrial
Estados Unidos inicia las negociaciones con diversas ventajas. Se prevé que su economía crezca alrededor de un 2,5 % en 2026. El aumento de la productividad, la elevada inversión en inteligencia artificial, un mercado de capitales sólido, empresas tecnológicas líderes y una fuerte posición energética le brindan beneficios significativos. El dólar sigue siendo la principal moneda de reserva y de transacción internacional, lo que otorga a Washington una influencia fiscal de la que China no dispone en una medida comparable.
Sin embargo, la fortaleza estadounidense está distribuida de forma desigual. Las empresas estadounidenses dominan las plataformas digitales, los chips de alto rendimiento, el software, la industria aeroespacial y los mercados de capitales. En contraste, existen importantes dependencias en el procesamiento de minerales críticos, ciertos imanes, precursores de baterías, componentes electrónicos y gran parte de la cadena de suministro industrial. La producción moderna de defensa, energía y automoción, en particular, depende de materiales cuyo procesamiento se concentra en gran medida en China.
Esta asimetría resulta particularmente evidente en el caso de las tierras raras. A pesar del aumento de la capacidad de extracción y procesamiento en Estados Unidos, se prevé que la importante dependencia de las importaciones persista hasta bien entrada la década de 2030. China sigue controlando la mayor parte del procesamiento mundial de tierras raras y también posee una cuota de mercado muy elevada en muchos otros minerales críticos. Estados Unidos puede frenar el desarrollo tecnológico chino mediante controles sobre semiconductores; China, a su vez, puede ejercer presión sobre las cadenas de suministro físicas.
Esta vulnerabilidad mutua explica por qué ambas partes amenazan y negocian simultáneamente. Estados Unidos tiene mayor influencia en el ámbito tecnológico, mientras que China posee un poder excepcional en ciertos sectores industriales. Ninguna de las partes puede utilizar plenamente sus instrumentos sin perjudicarse a sí misma. Por lo tanto, la paz comercial es menos producto de una creciente confianza que consecuencia de mecanismos de represalia mutuamente creíbles.
Las tierras raras son el seguro más eficaz de China
El término tierras raras puede sonar a un tema especializado, pero en realidad, influyen en áreas clave de la industria moderna. Se necesitan imanes de alto rendimiento para motores eléctricos, turbinas eólicas, robótica, sensores, misiles guiados, aviones de combate y numerosos sistemas electrónicos. Además, existen galio, germanio, antimonio, grafito y otros materiales en cuya extracción, procesamiento o exportación China ostenta una posición destacada.
El gobierno chino ha reconocido que los controles a la exportación de estos materiales pueden tener un impacto estratégico similar al de las restricciones estadounidenses a los semiconductores. Es fundamental destacar que no solo importa la cantidad absoluta de envíos, sino también la capacidad de retrasar las aprobaciones, examinar los usos finales o presionar a las empresas. Incluso la incertidumbre en torno a las entregas futuras puede provocar acumulación de inventario, aumentos repentinos de precios y cambios en la producción.
Por lo tanto, la moratoria comercial acordada no solo busca limitar los aranceles, sino también garantizar el flujo de materias primas esenciales. Para Washington, esto reviste gran importancia a corto plazo. Las nuevas minas, plantas procesadoras y fábricas de imanes requieren largos procesos de obtención de permisos, financiación y puesta en marcha. Ni siquiera los programas de inversión más ambiciosos pueden resolver la concentración de recursos existente en tan solo unos pocos trimestres.
Sin embargo, Pekín está utilizando esta ventaja con cautela. Una interrupción total del suministro obligaría a los clientes a desarrollar alternativas con mayor urgencia. Además, restricciones excesivamente agresivas podrían dañar permanentemente la reputación de China como proveedor fiable. Por lo tanto, la estrategia más eficaz no es un bloqueo total, sino una escasez controlada y permisos políticamente revocables. De esta forma, se mantiene la influencia sin destruir prematuramente su posición en el mercado.
Los semiconductores siguen siendo la línea roja de Washington
Por parte estadounidense, los semiconductores avanzados y las instalaciones de fabricación representan la palanca estratégica más importante. Desde 2022, Estados Unidos ha restringido gradualmente las exportaciones de chips de alto rendimiento, tecnología de fabricación y servicios relacionados a China. El objetivo no es aislar por completo al sector tecnológico chino del comercio mundial, sino limitar el acceso de China a la mayor capacidad de procesamiento y a las tecnologías de fabricación más avanzadas.
En 2026, la política de licencias para ciertos chips de alto rendimiento se volvió algo más flexible. Los productos de la categoría de rendimiento H200 de Nvidia o MI325X de AMD pueden aprobarse caso por caso bajo estrictas condiciones. Estas condiciones incluyen, entre otras cosas, el suministro a clientes estadounidenses, auditorías de seguridad, controles de usuario final y pruebas independientes en Estados Unidos. Esta flexibilización es significativa, pero no elimina el marco regulatorio.
Más bien, la estructura revela cómo Washington pretende combinar objetivos económicos y de seguridad. Los fabricantes de chips estadounidenses deberían poder seguir generando ingresos en el mercado chino siempre que esto no implique la transferencia de ninguna capacidad militar o tecnológica considerada crítica. Al mismo tiempo, el gobierno mantiene el control sobre las cantidades, los destinatarios y los límites de rendimiento. El acceso al mercado se convierte en una licencia revocable y, por lo tanto, en un instrumento político.
Para China, esta dependencia sigue siendo inaceptable. La inteligencia artificial, los sistemas autónomos, la computación científica y la tecnología armamentística moderna requieren una enorme capacidad de procesamiento. Por lo tanto, Pekín está invirtiendo fuertemente en el desarrollo, la fabricación, la tecnología de almacenamiento, el software y los centros de datos propios. Si bien el control estadounidense puede ralentizar el progreso, en última instancia acelera la voluntad política hacia la independencia tecnológica.
Este es el dilema estratégico de Washington. Unos controles demasiado laxos permiten a China un acceso más rápido a tecnología de punta. Unos controles demasiado estrictos privan a las empresas estadounidenses de ingresos, promueven alternativas chinas y obstaculizan la coordinación internacional. Por lo tanto, la flexibilización selectiva de las restricciones en 2026 no es un voto de confianza, sino un intento de encontrar el equilibrio óptimo entre la contención y el interés comercial propio.
La inteligencia artificial combina cooperación y conflicto sistémico
El inicio acordado de un diálogo estructurado sobre inteligencia artificial es uno de los resultados más interesantes de la reunión. Ambos países cuentan con instituciones de investigación líderes, enormes repositorios de datos, empresas poderosas y programas gubernamentales de gran envergadura. Asimismo, ambos tienen un interés común en prevenir una escalada militar descontrolada, decisiones erróneas de sistemas autónomos e incidentes de seguridad graves.
Sin embargo, este diálogo no debe confundirse con una filosofía regulatoria compartida. Xi hace hincapié en el control humano, el beneficio social y la prevención de abusos. Trump, por su parte, pone mayor énfasis en la aceleración tecnológica, el liderazgo nacional y una regulación limitada. Detrás de estas diferentes formulaciones subyacen sistemas políticos, lógicas de responsabilidad y concepciones del control estatal distintos.
Es más probable que se logren avances prácticos en áreas bien definidas. Estas incluyen mecanismos de comunicación para incidentes de seguridad relacionados con la IA, normas para el uso de sistemas autónomos cerca de unidades militares, intercambio científico sobre riesgos técnicos y acuerdos sobre aplicaciones particularmente peligrosas. La cooperación será más difícil en lo que respecta al acceso a modelos, capacidad de procesamiento, datos, exportaciones de chips y estándares técnicos, ya que estas áreas afectan directamente al poder económico y militar.
El diálogo anunciado tiene, por lo tanto, un valor real, aunque limitado. Puede reducir los malentendidos y establecer directrices mínimas. No acabará con la competencia por los centros de datos, los chips, los modelos, los trabajadores cualificados ni los estándares globales. Al contrario: cuanto más importante sea la inteligencia artificial para la productividad y la seguridad, mayor será el incentivo para asegurar ventajas tecnológicas a nivel nacional.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna

La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Los riesgos de una nueva tregua comercial entre Washington y Pekín
Taiwán pone límites a todas las asociaciones
Ningún acuerdo económico puede desvincular la cuestión de Taiwán de la relación entre Estados Unidos y China. Para Pekín, la isla forma parte del territorio chino, y la dirigencia política considera que una separación permanente es incompatible con el resurgimiento nacional. Por lo tanto, Xi exige que Washington rechace las aspiraciones independentistas y actúe con cautela en los envíos de armas y los contactos políticos.
Por otro lado, Estados Unidos mantiene una política que busca capacitar a Taiwán para desarrollar capacidades de autodefensa militar y prevenir un cambio violento del statu quo. Esta postura es deliberadamente ambigua, con el objetivo de disuadir a Pekín de atacar y a Taipéi de emitir una declaración formal de independencia. Sin embargo, este equilibrio solo funciona mientras ambas partes perciban que los costos de una escalada son extremadamente altos.
La nueva intención de reforzar la comunicación en situaciones de crisis militar y la correspondiente firma de un memorándum es, por lo tanto, más sustancial que muchas de las declaraciones simbólicas de la cumbre. Los encuentros peligrosos entre buques y aeronaves estadounidenses y chinos ocurren con regularidad. Unos canales de comunicación fiables pueden evitar que un incidente local se descontrole debido a malentendidos.
Sin embargo, estas medidas no eliminan la raíz del conflicto. China seguirá aumentando la presión militar sobre Taiwán y su capacidad de proyección de poder regional. Estados Unidos no abandonará sus alianzas en el Indo-Pacífico, su presencia militar ni su apoyo a Taiwán simplemente por una distensión en las relaciones comerciales. Por lo tanto, cualquier alianza económica sigue estando sujeta a la advertencia de que una crisis en Taiwán podría invalidar todos los acuerdos en cuestión de días.
Los 30 mil millones son una señal, no un cambio de sistema
La reducción arancelaria recíproca de 30.000 millones de dólares tiene una importancia económica significativa, pero es probable que su impacto político supere su magnitud económica general. Comparada con los más de 400.000 millones de dólares en comercio bilateral de mercancías y el comercio exterior total de China y Estados Unidos, respectivamente, esto no representa un retorno al libre comercio. La medida reduce las cargas en áreas específicas y beneficia a ambas partes sin desmantelar el marco proteccionista subyacente.
Fundamentalmente, es importante comprender cómo se define la cifra. Un volumen de 30 mil millones de dólares estadounidenses podría referirse al valor de los bienes cubiertos por aranceles reducidos o a una cifra de alivio calculada políticamente. Sin listas detalladas de productos, categorías arancelarias, plazos y exenciones, el impacto real sigue siendo difícil de cuantificar. Por lo tanto, las empresas no deberían extrapolar directamente su carga de costos individual a partir del titular político.
Desde la perspectiva china, el acuerdo demuestra que la resistencia a la presión estadounidense puede generar concesiones. Desde la perspectiva estadounidense, demuestra que los aranceles pueden utilizarse como moneda de cambio. Ambos gobiernos pueden, por lo tanto, presentar el mismo resultado como un éxito de su anterior postura intransigente. Esta doble utilidad política facilita el compromiso, ya que ninguna de las partes tiene que capitular públicamente.
La verdadera prueba comienza con la implementación. ¿Se reducirán los aranceles de forma efectiva y permanente? ¿Se entregarán los elementos de tierras raras sin demoras arbitrarias? ¿Aceptará China los productos agrícolas estadounidenses prometidos? ¿Se evitarán nuevas barreras no arancelarias? ¿Seguirán siendo predecibles las licencias de exportación y las revisiones de inversión? Solo cuando estas preguntas se respondan afirmativamente durante varios trimestres, una señal se convertirá en un mecanismo económicamente viable.
La desvinculación no se ha logrado ni es realista
Los últimos años han demostrado que una separación económica total entre las dos superpotencias tendría un costo enorme. Estados Unidos puede diversificar ciertas cadenas de suministro estratégicas, repatriar la producción y derivar las compras a países aliados. China, por su parte, puede desarrollar sus propias tecnologías, acceder a nuevos mercados de exportación y reducir su dependencia del dólar. Ambos procesos están en marcha, pero son selectivos y lentos.
Una descripción más precisa sería la de reducción de riesgos, en lugar de desacoplamiento. Los sectores estratégicamente sensibles están siendo objeto de un control más estricto, mientras que el comercio de bienes menos críticos continúa. En este proceso, la interconexión se está transformando progresivamente de una dependencia directa a una indirecta. Los componentes chinos se incorporan a los productos finales estadounidenses a través de terceros países, mientras que las empresas chinas siguen adquiriendo tecnología extranjera mediante complejas cadenas de suministro.
Ni siquiera los aliados de Estados Unidos comparten automáticamente las mismas prioridades. Las economías europeas y asiáticas desean reducir los riesgos de seguridad, pero también están interesadas en acceder al mercado chino y obtener bienes intermedios a bajo costo. Por lo tanto, unas medidas secundarias estadounidenses demasiado amplias podrían generar resistencia. China, por su parte, puede diversificar sus relaciones comerciales, pero sigue dependiendo de socios externos para ciertas tecnologías y para satisfacer la demanda de los mercados más ricos.
El nuevo acuerdo confirma esta realidad. Ambas partes hablan de colaboración porque los costos de una separación radical son demasiado altos. Al mismo tiempo, están creando mecanismos de protección adicionales debido a la baja fiabilidad política de la otra parte. Como resultado, la economía global no está volviendo a una globalización despreocupada, sino que se encamina hacia una interconexión politizada con mayores inventarios, cadenas de suministro paralelas, subsidios gubernamentales y controles más frecuentes.
El Sur Global se está convirtiendo en el verdadero escenario de la competencia
Si bien la atención pública sigue centrada en Washington y Pekín, gran parte de la competencia económica se está desplazando hacia los países emergentes y en desarrollo. Las exportaciones chinas a África, el sudeste asiático y América Latina crecieron significativamente en 2025. Vehículos, tecnología solar, maquinaria, equipos de telecomunicaciones y bienes de consumo satisfacen una alta demanda de infraestructura asequible y modernización industrial en estas regiones.
Para China, estos mercados compensan parcialmente la mayor dificultad de acceso a Estados Unidos. Al mismo tiempo, Pekín está forjando lazos económicos a largo plazo mediante préstamos, proyectos de construcción, plataformas tecnológicas y cadenas de suministro. Si bien Estados Unidos ofrece sólidas opciones financieras, tecnológicas y de seguridad, no puede lograr la misma combinación de precio, rapidez y financiación coordinada por el gobierno que en muchos países.
El acercamiento entre Estados Unidos y China podría incluso intensificar la competencia en estas regiones. Si disminuye el riesgo de una guerra comercial inmediata, ambas potencias podrán invertir más recursos en estándares, infraestructura, alianzas en materia de materias primas y mercados tecnológicos. Por lo tanto, una alianza entre Washington y Pekín no implica necesariamente una menor competencia para terceros países. Más bien, podría desencadenar una lucha por la influencia más ordenada, aunque igualmente feroz.
Esto coloca a la Unión Europea en una posición difícil. Se beneficia de unas relaciones más estables entre las grandes potencias, pero teme que el exceso de capacidad productiva china se desvíe hacia el mercado europeo. Al mismo tiempo, un acuerdo bilateral entre Estados Unidos y China podría ignorar los intereses europeos. Por lo tanto, Europa debe desarrollar sus propios instrumentos para la protección comercial, el control de inversiones, la garantía de materias primas y la competitividad tecnológica, en lugar de depender de una armonía duradera entre Washington y Pekín.
La narrativa mediática exagera el punto de inflexión
La información actual oscila entre dos extremos igualmente problemáticos. Una interpretación considera las palabras de Xi como un paso histórico hacia la paz y el aplazamiento de los aranceles como el inicio de una normalización duradera. La otra descarta todas las declaraciones como una maniobra táctica sin valor real. Ambas subestiman la estructura de la política moderna de las grandes potencias.
El lenguaje diplomático rara vez refleja con precisión las intenciones políticas. Crea un margen para la negociación, tranquiliza los mercados y permite justificaciones internas. Sin embargo, no carece de significado. Cuando ambos gobiernos abogan públicamente por una relación estable, una competencia controlada y la comunicación militar, aumentan el costo político de un cambio de rumbo abrupto. Las palabras no pueden sustituir los intereses, pero sí pueden coordinar las expectativas.
Los acuerdos económicos no son ni revolucionarios ni vacíos de contenido. Una moratoria arancelaria de dos meses evita costes reales. Las reducciones arancelarias recíprocas alivian la carga sobre determinados flujos comerciales. El diálogo mediante IA y los mecanismos de comunicación militar pueden reducir los riesgos. El error reside en considerar los avances limitados como prueba de una reconciliación estratégica.
El dramatismo exacerbado de los medios también se debe a la personalización de las relaciones. La evidente buena relación entre Trump y Xi genera imágenes impactantes y narrativas fáciles de digerir. Sin embargo, los conflictos económicos y de seguridad no dependen únicamente de la afinidad personal. Las agencias gubernamentales, las fuerzas armadas, las corporaciones, los parlamentos, los aliados regionales y los grupos de interés nacionales persiguen sus propios objetivos. Una cumbre amistosa puede influir en estas estructuras, pero no puede anularlas.
¿Qué es realmente posible?
Un primer paso realista sería una serie de acuerdos limitados y verificables. Estos incluyen períodos de gracia aduaneros ampliados, exenciones para productos específicos, licencias de exportación fiables para tierras raras, compras adicionales de productos agrícolas y aeronaves estadounidenses por parte de China, y aprobaciones claramente definidas para ciertas clases de chips. Si bien estas medidas no resolverán la competencia sistémica, generarán beneficios económicos y reducirán la incertidumbre a corto plazo.
Institucionalizar la comunicación también es una posibilidad. Las reuniones periódicas entre representantes del sector empresarial y de la defensa, las líneas directas de crisis, los grupos de trabajo técnicos sobre inteligencia artificial y los procedimientos coordinados para incidentes militares podrían fortalecer la relación. Precisamente debido a la baja confianza política, los protocolos técnicos están cobrando mayor importancia, ya que sustituyen la confianza por procesos verificables.
Los acuerdos sobre problemas globales son más difíciles, pero no imposibles. Existen intereses parcialmente coincidentes en lo que respecta a precursores de drogas, la no proliferación nuclear, el transporte marítimo internacional, la estabilidad financiera y ciertos temas climáticos. Sin embargo, la cooperación seguirá evaluándose caso por caso. Ambas partes evitarán comprometerse con tanta firmeza que la otra pueda obtener una ventaja estratégica.
Un acuerdo de libre comercio integral o el retorno a una política que priorice la integración económica sobre la seguridad resulta poco realista. Los conflictos en torno a las empresas estatales, los subsidios, los datos, el acceso a los mercados, la transferencia de tecnología, los derechos humanos, Taiwán y el poder militar son demasiado profundos. Es igualmente improbable que Washington abandone por completo sus controles clave sobre semiconductores o que Pekín renuncie a su apoyo a sectores estratégicos en materia de política industrial.
¿Qué puede provocar el fracaso de ese supuesto nuevo comienzo?
El mayor riesgo inmediato reside en la corta duración de la tregua comercial. A medida que se acerca la nueva fecha límite, aumenta el incentivo para que ambas partes creen un clima de tensión. Washington podría anunciar nuevos aranceles o controles a las exportaciones, mientras que Pekín podría retrasar las aprobaciones de materias primas esenciales o reducir las compras agrícolas. Esto reavivaría precisamente la incertidumbre que la cumbre había mitigado temporalmente.
Un segundo riesgo reside en las diferentes interpretaciones de los acuerdos. Incluso en acuerdos anteriores, ambas partes cuestionaron si los compromisos se habían cumplido íntegramente. Las promesas de volumen de compra pueden verse distorsionadas por los precios, las condiciones del mercado y la capacidad de transporte. Las licencias de exportación pueden otorgarse formalmente, pero volverse prácticamente inútiles debido a los largos trámites. Por el contrario, las reducciones arancelarias pueden verse contrarrestadas por nuevos requisitos de seguridad, procedimientos antidumping o reglamentos técnicos.
En tercer lugar, un conflicto de política exterior puede eclipsar la distensión económica. Una crisis en torno a Taiwán, un incidente militar peligroso, nuevas sanciones contra empresas chinas o una escalada de guerras regionales podrían generar presión política interna. En tal contexto, las concesiones económicas se interpretan rápidamente como debilidad. La fuerte personalización de estos asuntos aumenta el riesgo de cambios abruptos en las políticas si un presidente cree que el otro ha incumplido un acuerdo personal.
En cuarto lugar, las fuerzas políticas internas estructurales obstaculizan un acercamiento integral. En Washington, existe una desconfianza generalizada y bipartidista hacia China, aunque los instrumentos preferidos difieran. Los sindicatos, las asociaciones industriales, los organismos de seguridad y parte del sector tecnológico exigen medidas de protección. En China, el liderazgo se legitima, entre otras cosas, mediante la fortaleza nacional y la independencia tecnológica. Por lo tanto, las concesiones excesivas a Estados Unidos podrían ser percibidas en Pekín como un revés estratégico.
Finalmente, los desequilibrios económicos pueden generar nuevos conflictos. La elevada capacidad industrial de China y la débil demanda interna alimentan los superávits de exportación. Esto crea la impresión, tanto en Estados Unidos como en otros países importadores, de que la sobreproducción china amenaza a las industrias nacionales. Mientras China no oriente su modelo de crecimiento hacia el consumo y Estados Unidos no aborde sus propios desequilibrios en ahorro, inversión y presupuesto, los aranceles seguirán siendo políticamente atractivos. La diplomacia puede mitigar estas tensiones macroeconómicas, pero no eliminarlas.
Entre la sustancia y la inactividad táctica
La cuestión de qué aspectos de las declaraciones actuales tienen fundamento y cuáles son meras maniobras tácticas solo puede responderse con matices. Un aspecto fundamental es el reconocimiento por parte de ambos gobiernos de que una escalada incontrolada resultaría demasiado costosa. Esta conclusión se basa en la experiencia real con aranceles de tres dígitos, interrupciones en el suministro de materias primas, mercados volátiles y una creciente incertidumbre en las cadenas de suministro globales. Esto demuestra un sólido interés mínimo en la comunicación.
Entre los resultados sustanciales también se incluyen aquellos que pueden verificarse técnicamente: clasificaciones aduaneras específicas, tiempos de tránsito, licencias de exportación, volúmenes de compra, fechas de reunión acordadas con firmeza y protocolos de comunicación militar. Cuanto más precisamente se defina un acuerdo y menor sea el margen para la interpretación política, mayor será su valor económico. Las empresas no necesitan declaraciones de amistad, sino reglas fiables.
La inacción táctica comienza cuando las grandes declaraciones enmascaran acciones insignificantes. Una alianza no existe simplemente porque ambos presidentes utilicen el término. Mientras Estados Unidos intente limitar el ascenso tecnológico de China y China intente debilitar el liderazgo estadounidense, la relación seguirá siendo estratégicamente competitiva. Un diálogo sobre inteligencia artificial no constituye un orden compartido, y una breve pausa arancelaria no garantiza la paz comercial.
Tácticamente, la puesta en escena de la armonía personal también resulta ventajosa. Ayuda a ambos jefes de Estado a presentar los compromisos como el resultado de un liderazgo excepcional. Al mismo tiempo, puede desviar la atención de la falta de progreso institucional. Cuanto más vinculado esté un acuerdo al entendimiento personal, menos resistente será a los cambios de gobierno, los conflictos burocráticos o las crisis internas.
La valoración correcta, por lo tanto, se sitúa entre la euforia y el cinismo. Las recientes medidas son más que una mera puesta en escena, pero no representan un nuevo comienzo. Reducen el riesgo de escalada a corto plazo y generan beneficios económicos limitados. Sin embargo, no alteran ni la dinámica de poder ni los objetivos fundamentales de ambos Estados.
El escenario más probable hasta 2027
El escenario más probable es una estabilización continua e inestable. Ambas partes podrían extender nuevamente la tregua comercial, pero condicionándola a nuevas exigencias. Se reducirán o suspenderán aranceles individuales, mientras que se mantendrán los controles en sectores tecnológicos relevantes para la seguridad. China suministrará materias primas críticas bajo un régimen de licencias y comprará productos estadounidenses seleccionados sin alterar fundamentalmente su política industrial.
Es probable que se celebren debates en el ámbito de la inteligencia artificial y que surjan principios de seguridad limitados. Al mismo tiempo, Estados Unidos seguirá controlando el acceso de China a los chips, las instalaciones de fabricación y la infraestructura informática más potentes. China acelerará la sustitución de tecnología extranjera e intentará establecer sus propios estándares internacionales. De este modo, la cooperación y la competencia intensificada se desarrollarán en paralelo.
Un escenario más favorable sería un marco plurianual con límites arancelarios transparentes, un suministro fiable de materias primas, listas de productos claras y revisiones periódicas. Esto facilitaría la inversión y reduciría el riesgo de fluctuaciones repentinas de precios. Sin embargo, esto requeriría que ambas partes comunicaran eficazmente a nivel nacional por qué la previsibilidad es más valiosa que la maximización constante de las ganancias a corto plazo.
Un escenario desfavorable comienza con el incumplimiento de compromisos individuales. La falta de compras agrícolas, las nuevas restricciones a las exportaciones chinas o las sanciones estadounidenses podrían desencadenar una escalada. El corto plazo hasta enero aumenta este riesgo, ya que deja poco tiempo para generar confianza. Si además se produjera una crisis en torno a Taiwán, los acuerdos comerciales probablemente quedarían relegados a un segundo plano.
Sin embargo, una auténtica alianza estratégica para 2027 es sumamente improbable. Para que esto ocurra, ambas partes no solo tendrían que resolver sus diferencias individuales, sino también conciliar sus visiones sobre el orden regional, la tecnología, la política económica y la seguridad. Nada de lo logrado hasta ahora sugiere tal acercamiento. Un modus vivendi es lo más realista: ni amistad, ni desvinculación total y, de ser posible, ni confrontación abierta.
¿Qué conclusiones deberían sacar las empresas de esto?
Para las empresas con actividad internacional, el mensaje más importante es que la flexibilización temporal de las restricciones no debe confundirse con una garantía de seguridad en la planificación a largo plazo. Las decisiones de compras, ventas e inversión deben seguir considerando diversos escenarios políticos. La situación regulatoria sigue siendo volátil, especialmente para los sectores de semiconductores, baterías, minerales críticos, ingeniería mecánica, telecomunicaciones, aviación, agricultura e infraestructura de datos.
Para muchas empresas, una retirada total de China no es ni económicamente viable ni realista. Igualmente arriesgado sería interpretar la nueva retórica de colaboración como un retorno a la situación previa al conflicto comercial. Una estrategia de riesgo escalonada resulta más apropiada. Los componentes críticos requieren proveedores alternativos, mayores niveles de inventario y pruebas de origen transparentes. Los grupos de productos menos sensibles pueden seguir obteniéndose de forma rentable, siempre que se evalúen continuamente los riesgos aduaneros y de sanciones.
Las empresas también deben distinguir entre dependencias directas e indirectas de China. Un proveedor en Vietnam, México o Malasia puede, a su vez, utilizar productos intermedios, maquinaria o financiación chinos. Por lo tanto, simplemente cambiar el país de origen en la factura no elimina automáticamente el riesgo. Es necesario un análisis que abarque etapas más profundas de la cadena de suministro, especialmente para imanes, componentes electrónicos, productos químicos básicos, materiales para baterías y componentes de precisión.
Para las ventas en China, el mercado sigue siendo atractivo, pero está más sujeto a tensiones políticas. El almacenamiento local de datos, la ciberseguridad, la transferencia de tecnología, los controles de exportación y las posibles contramedidas deben considerarse desde las etapas iniciales de desarrollo del producto y redacción del contrato. Los modelos de negocio en los que un mismo producto está sujeto simultáneamente a las regulaciones de exportación estadounidenses, los requisitos de localización chinos y las normas de cumplimiento europeas resultan particularmente problemáticos.
La respuesta más sensata no es ni el pánico ni la pasividad. Los riesgos políticos deben integrarse permanentemente en los cálculos de inversión, la evaluación de proveedores y las carteras de clientes. La actual distensión ofrece tiempo para fortalecer la resiliencia. Quienes interpreten este periodo simplemente como un retorno a la normalidad podrían verse sorprendidos nuevamente por la próxima convulsión política.
El margen de maniobra de Europa entre las potencias
Para Europa, la distensión limitada ofrece oportunidades, pero no elimina los problemas estratégicos. Unas relaciones más estables entre Estados Unidos y China reducen el riesgo de interrupciones repentinas en el suministro y una recesión global. Las economías orientadas a la exportación, como Alemania, se benefician de ello. Al mismo tiempo, existe el riesgo de que Washington y Pekín lleguen a acuerdos sobre soluciones bilaterales mientras las empresas europeas siguen sufriendo la presión competitiva china y los efectos secundarios de las acciones estadounidenses.
La respuesta europea no debe consistir en una mera equiparación entre ambas potencias. Estados Unidos es un aliado en materia de seguridad y un socio tecnológico clave, mientras que China es, simultáneamente, un mercado importante, un proveedor y un competidor sistémico. Esto exige una estrategia selectiva: una estrecha coordinación transatlántica en materia de seguridad y tecnología de vanguardia, una representación europea independiente de los intereses en asuntos comerciales y una diversificación específica en materias primas críticas e intermedios industriales.
Es fundamental desarrollar las capacidades industriales nacionales. Europa no puede reducir su dependencia únicamente mediante la protección comercial. Necesita precios de la energía competitivos, trámites de permisos más ágiles, capital para expandirse, infraestructura digital y alianzas fiables para el suministro de materias primas. De lo contrario, el realineamiento geopolítico simplemente provocará que las empresas europeas pierdan terreno frente al dominio tecnológico estadounidense y el dominio manufacturero chino.
Al mismo tiempo, Europa debería utilizar canales de comunicación con ambas partes. Una política comercial basada en normas, subvenciones transparentes y estándares internacionales redundan en interés de Europa. La UE puede mediar cuando Washington y Pekín requieran normas comunes mínimas. Sin embargo, no debe recurrir al equilibrio diplomático para compensar su falta de fortaleza económica.
Un alto el fuego con fecha de vencimiento incorporada
Xi Jinping no busca poner fin a la rivalidad con Estados Unidos, sino limitar sus consecuencias más peligrosas. Donald Trump no pretende convertir a China en un socio en igualdad de condiciones dentro de un orden mundial común, sino obtener concesiones predecibles mediante la presión. Ambos enfoques convergen en una estabilización temporal, aunque sus objetivos a largo plazo divergen.
El aplazamiento de los aranceles, la reducción recíproca de los mismos, el diálogo sobre IA y la comunicación prevista para la crisis militar representan avances reales que merecen algo más que un rechazo cínico. Sin embargo, su alcance es limitado, su implementación es parcialmente incierta y su sostenibilidad política no está demostrada. El escaso tiempo que queda hasta enero evidencia el bajo nivel de confianza que aún persiste.
En el plano económico, ambas potencias se encuentran en una situación de disuasión mutua. Estados Unidos controla cuellos de botella tecnológicos clave, mientras que China domina importantes cadenas de suministro industriales y el procesamiento de materias primas. Ambas pueden infligir daños significativos a la otra, pero ninguna puede lograr una victoria sin consecuencias. Esta situación hace que la cooperación limitada sea racional.
La verdad, por lo tanto, es esta: no es la creciente confianza lo que une a Washington y Pekín, sino el temor a las consecuencias de su propia capacidad de escalada. La paz actual no es un modelo alternativo a la rivalidad sistémica, sino su forma más madura. Puede perdurar mientras ambas partes esperen más de una competencia controlada que de una confrontación abierta.
Quien interprete las imágenes y explicaciones actuales como prueba de una reconciliación histórica confunde la coreografía diplomática con el cambio estratégico. Por el contrario, quien lo descarte por completo como mero teatro subestima la importancia económica incluso de una estabilidad limitada. La perspectiva adecuada es sobria: está surgiendo una alianza a prueba, basada en la interdependencia, respaldada por capacidades de amenaza mutuas y constantemente amenazada por la tecnología, Taiwán y el nacionalismo interno.
📈🚀 De la visibilidad a la confianza 👀🤝 Tu camino escalable con Xpert.Digital

De la visibilidad a la confianza: Su camino escalable con Xpert.Digital - Imagen: Xpert.Digital
En el sector B2B industrial, las relaciones comerciales sostenibles rara vez surgen de la noche a la mañana. Se desarrollan paso a paso, a través de la visibilidad, la relevancia profesional, los puntos de contacto recurrentes y la creciente confianza. El modelo de 4 etapas de Xpert.Digital aborda precisamente esto: ofrece un camino estructurado que comienza con un punto de entrada manejable y puede evolucionar hacia una colaboración más profunda en el desarrollo de negocios si es necesario.
En lugar de basarse en promesas publicitarias grandilocuentes, este modelo prioriza la relación con el cliente. Las empresas comienzan con indicadores claros y fáciles de calcular, y luego deciden, según su propia experiencia, hasta dónde quieren ampliar la colaboración. Un factor clave para este proceso de construcción de confianza sin interrupciones: la plataforma evita por completo la publicidad molesta, por lo que el enfoque editorial se centra exclusivamente en la experiencia de las empresas.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.