Solcelleinsolvens og Volta-salg: Shell trækker sig ud af grønne virksomheder – Hvad kunderne har brug for at vide nu – Kreativt billede om emnet med AI: Xpert.Digital
Ladestationer, lagring, software: Når Shells investeringer i energiomstillingen vakler
Shell, Volta og Sonnen: Hvad ligger bag deres tilbagetrækning fra grønne teknologier?
Grøn teknologi købt – og derefter opgivet? Hvad Shell-sagerne virkelig viser
Shell investerede i ladeinfrastruktur, batterilagring og digitale energitjenester – men flere af disse virksomheder blev senere omstruktureret, solgt eller afviklet. Konsekvenserne spænder fra den nødvendige softwaremigrering til kommunale ladestandere til usikkerhed for kunderne hos lagringsproducenten Sonnen. Historien er mere nuanceret end beskyldningen om, at et olieselskab bevidst eliminerede grønne konkurrenter: I Voltas tilfælde blev en betydelig del af forretningen senere aftalt til opkøb, og i Sonnens tilfælde er en konkursbegæring ikke synonymt med en gennemført likvidation. Disse sager fremhæver dog en fundamental risiko: De, der investerer i et teknisk system på lang sigt, kan forblive afhængige af software, tjenester og forretningsmodeller, som en virksomhed senere opgiver. Hvad skete der præcist hos Greenlots, Volta og Sonnen – og hvad operatører og kunder nu bør være opmærksomme på.
Shells grønne kovending: Når fremtidens teknologier fejler på grund af rentabilitet
Grønt købt, risiko solgt – regningen forbliver
Historierne om Shell, Greenlots, Volta og Sonnen illustrerer en fundamental konflikt, der er forbundet med energiomstillingen: Kunder investerer i langtidsholdbar teknologi, mens virksomheder kan ændre deres strategiske prioriteter når som helst. Det, der begynder som et skridt mod en klimavenlig fremtid, kan senere ende med softwarenedlukninger, frasalg eller omfattende omstruktureringer. De økonomiske konsekvenser påvirker derefter ikke kun de oprindelige investorer, men også husstande, lokalsamfund, medarbejdere og forretningspartnere.
Situationen er mere kompleks end fortællingen om et olieselskab, der systematisk opkøber og derefter eliminerer konkurrenter inden for grøn energi. I Sonnens tilfælde fandt Shells fuldstændige overtagelse sted i 2019, ikke i 2018; i Voltas tilfælde blev den annoncerede nedlukning senere efterfulgt af en aftale om, at en anden operatør skulle overtage betydelige dele af netværket. Disse forskelle er afgørende, fordi en objektiv vurdering skal skelne mellem verificerbare beslutninger, økonomiske årsager og formodede intentioner.
Den mest overbevisende anklage er derfor ikke, at der er bevist en bevidst hindring af energiomstillingen. Den ligger i et strukturelt problem: Langsigtede kundeinvesteringer kan miste værdi på grund af kortsigtede ejerbeslutninger. En troværdig energiomstilling kræver således ikke kun kapital til nye teknologier, men også regler og forretningsmodeller, der sikrer deres langsigtede levedygtighed.
Tre tilfælde, forskellige brudpunkter
Greenlots, Volta og Sonnen repræsenterede forskellige byggesten i et elektrificeret energisystem: software til ladeinfrastruktur, et offentligt ladenetværk med reklamer, batterilagring og netværksforbundne energitjenester. De økonomiske problemer, der viste sig under deres tilbagetrækning eller ejerskifter, var tilsvarende forskelligartede.
I tilfældet med Greenlots, eller rettere Shell Sky, var problemet afviklingen af en digital driftsplatform til opladningsenheder fra tredjepartsejere. I tilfældet med Volta blev lukningen af en kombineret opladnings- og medievirksomhed oprindeligt annonceret, inden der senere blev indgået en overtagelse af betydelige aktiver. I tilfældet med Sonnen blev Shells salg i sommeren 2026 efterfulgt af en bekræftet konkursbegæring fra det tyske selskab i oktober.
En softwarenedlukning, et salg af infrastruktur og en konkursbegæring er ikke økonomisk identiske processer. De kan have forskellige årsager og kræve forskellige løsninger. Fælles for dem er dog, at den langsigtede brug af et anlæg afhænger af beslutninger, som ejeren kun kan påvirke i begrænset omfang.
For en husstand er det af sekundær betydning, om en digital funktion ophører på grund af manglende rentabilitet, en ny virksomhedsstrategi eller økonomiske vanskeligheder. Det afgørende er, hvilke tjenester der bevares, hvilke alternativer der findes, og hvem der bærer de ekstra omkostninger. Dette perspektiv mangler ofte, når virksomhedsbeslutninger udelukkende beskrives som porteføljeoptimering.
Greenlots: Stikket er i skyen
Shell opkøbte Greenlots i januar 2019; virksomheden udviklede blandt andet software til styring af ladeinfrastruktur for kommuner, virksomheder, køretøjsflåder og energileverandører. Teknologien var ikke kun beregnet til at muliggøre individuelle ladeprocesser, men også til at organisere driften af større netværk.
I slutningen af december 2024 blev det annonceret, at Shell ville ophøre med at understøtte sin Shell Sky-platform for tredjepartsopladere i USA og Canada den 30. april 2025. Dette betød ikke afslutningen på hele Shells internationale opladningsoperation. Det påvirkede en specifik forretningsmodel: at levere et digitalt driftsmiljø til tredjepartsinfrastruktur.
Denne sondring er vigtig ud fra et økonomisk perspektiv. En kommune kan have købt en ladestander, betalt for nettilslutningen og etableret parkeringspladserne. Ikke desto mindre kan dens regelmæssige drift afhænge af en ekstern platform. Uden passende software kan godkendelse, fakturering, overvågning og andre funktioner forringes, afhængigt af systemet.
Ejerskab af hardwaren indebærer ikke automatisk kontrol over dens fulde brugervenlighed. En fysisk intakt enhed kan miste økonomisk værdi, hvis dens digitale driftsgrundlag går tabt.
Dette betyder dog ikke, at alle berørte ladestationer nødvendigvis vil blive permanent ubrugelige. Shell Sky brugte den åbne kommunikationsprotokol OCPP, som i princippet muliggjorde migrering til andre kompatible administrationsplatforme. Det afgørende spørgsmål var derfor ikke kun, om et skift var teknisk muligt, men hvor hurtigt og til hvilken pris det rent faktisk kunne implementeres.
Seattle afslører omkostningerne ved flytningen
Seattle City Light, den kommunale energileverandør, måtte migrere 72 offentlige ladepunkter til en ny administrationsplatform, herunder 14 DC-hurtigladere og 58 langsommere ladere på i alt 37 lokationer. Efter en pilotfase i februar 2025 begyndte den bredere migrering i marts; det sidste ladepunkt skiftede til ChargePoint i juni.
Dette eksempel viser, at det ikke nødvendigvis betyder enden på den forbundne infrastruktur at afvikle en softwareplatform. Åbne tekniske standarder kan beskytte eksisterende investeringer og muliggøre fortsat drift.
Samtidig var overgangen ikke en fri, automatisk proces. Seattle indsatte et projektteam samt eksterne entreprenører og teknikere til at styre overgangen inden for et par måneder. Et vellykket leverandørskifte krævede derfor organisatorisk kapacitet, teknisk arbejde og kommunikation med brugerne.
Det er netop her, problemet ligger for mindre operatører. En by med sin egen tekniske afdeling har andre ressourcer end en enkelt virksomhed med blot et par ladestandere. Den samme strategiske tilbagetrækning fra en softwareudbyder kan derfor have meget forskellige økonomiske konsekvenser.
På denne baggrund er OCPP en vigtig sikkerhedsforanstaltning, men ikke en fuldstændig erstatning for omhyggelig kontraktudarbejdelse. Operatører bør ikke kun kræve formel støtte til åbne protokoller. De har også brug for adgangsoplysninger, tilstrækkelig dokumentation, eksporterbare driftsdata og en sporbar migreringssti. Kun denne kombination forvandler teoretisk åbenhed til et praktisk brugbart alternativ.
Volta: Nedlukningen var ikke det sidste kapitel
Shell gennemførte opkøbet af Volta i marts 2023 for en købspris på cirka 169 millioner amerikanske dollars. Handlen omfattede på det tidspunkt mere end 3.000 ladepunkter i 31 amerikanske stater og territorier samt en udviklingspipeline på mere end 3.400 yderligere ladepunkter.
Volta kombinerede ladeinfrastruktur med digital udendørsreklame: Skærmene på stationerne skulle generere yderligere indtægter og dermed understøtte finansieringen af ladetjenesten. Placeringerne omfattede indkøbscentre, supermarkeder og apoteker.
I august 2025 blev den planlagte lukning af Volta Charging og Volta Media annonceret; dette omfattede afvikling af et netværk af mere end 2.000 ladestationer og afvikling af medieforretningen i november, hvilket påvirkede cirka 190 medarbejdere. Muligheder for at søge stillinger i andre Shell-afdelinger blev annonceret for nogle af medarbejderne.
Denne beslutning var skelsættende. Den bør dog ikke være den fuldstændige beskrivelse af, hvad der skete derefter.
I november 2025 indgik den australske opladnings- og medieudbyder JOLT en aftale om at overtage en betydelig del af Shells Volta Media Network. Den annoncerede transaktion omfattede tusindvis af opladnings- og mediesteder; dens afslutning var oprindeligt planlagt til 1. januar 2026 og var underlagt betingelser.
Dette beviser hverken den fortsatte drift af hvert eneste tidligere Volta-anlæg eller den fuldstændige implementering af de oprindelige nedlukningsplaner. Én ting er dog klar: den generelle erklæring om, at Shell nedlagde hele netværket uden erstatning, ignorerer den efterfølgende aftalte overførsel af væsentlige dele. Denne udvikling ændrer især den økonomiske vurdering betydeligt.
En svag virksomhed er ikke værdiløs
Den efterfølgende JOLT-aftale fremhæver en vigtig forskel: En virksomhed kan være uattraktiv for en ejer uden at blive økonomisk værdiløs under enhver tænkelig operatør.
Shell ønskede at fokusere mere på hurtigopladning på sine egne eller mærkevarede steder til offentlig opladning. JOLT forfølger derimod eksplicit en kombineret forretningsmodel med ladeinfrastruktur og digital reklame uden for hjemmet. Aktiver, der ikke længere passer til den ene virksomheds strategi, kan organisatorisk set være bedre placeret i den anden.
Dette beviser ikke, at JOLT vil tjene penge på hver opkøbt lokation. Det viser dog, hvorfor en lukning ikke bør bedømmes udelukkende på baggrund af tidligere virksomhedstilhørsforhold.
Volta rapporterede et tab på cirka 140 millioner amerikanske dollars for 2024; dette tal skal forstås som et offentliggjort estimat og ikke som en separat revideret årsrapport. En sådan økonomisk byrde giver en berettiget grund til omstrukturering eller salg.
Dette betyder dog ikke automatisk, at alle lokationer bidrog med samme beløb til tabene. Et netværk indeholder typisk varierende lokalitetskvaliteter, kontraktvilkår og investeringsbehov. Uden tilsvarende individuelle data kan hverken en fuldstændig fortsættelse eller en fuldstændig afvikling overbevisende retfærdiggøres.
Det er derfor økonomisk fornuftigt at undersøge, om delvise salg, skift af operatør eller tekniske justeringer kan give mere værdi end en enkelt, samlet transaktion. Den efterfølgende aftale med JOLT viser i det mindste, at en sådan overførselsmulighed faktisk eksisterede.
Hvorfor reklamer ikke automatisk finansierer butikken
Voltas grundprincip lyder umiddelbart attraktivt: folk oplader deres køretøjer, mens de handler, detailhandlere får en ekstra service, og annoncører finansierer en del af infrastrukturen.
Vanskeligheden ligger i at fusionere to separate markeder. En attraktiv ladestation er ikke automatisk en særlig værdifuld reklameplacering. Omvendt kan en meget synlig skærm være økonomisk rentabel, mens den tilsluttede ladestation er underudnyttet.
Når det kommer til opladning, er faktorer som tilslutningsomkostninger, elforbrug, kapacitetsudnyttelse og teknisk tilgængelighed vigtige. I reklamebranchen er rækkevidde, målgruppekvalitet, markedsføring og målbar effekt afgørende. Enhver, der tilbyder begge tjenester, har brug for tilsvarende ekspertise på begge områder.
Yderligere indtægtsstrømme kan forbedre rentabiliteten. De kan dog også skabe yderligere omkostninger og organisatorisk kompleksitet. Det bliver særligt problematisk, når optimistiske forventninger fra ét område maskerer den utilstrækkelige rentabilitet i et andet.
En solid investeringsanalyse skal derfor undersøge det faktiske økonomiske bidrag fra ladekapacitet og reklame separat. Desuden bør det være tydeligt, om det samlede system forbliver levedygtigt selv med lavere reklameindtægter eller langsommere vækst inden for elektromobilitet.
En enkelt udbyders fiasko ugyldiggør ikke fundamentalt den kombinerede model. Ligeledes beviser en opkøb af en specialiseret konkurrent ikke dens langsigtede succes. Det, der betyder noget, er de faktiske omkostninger, kontrakter og indtægter, ikke den oprindelige forretningsidés attraktivitet.
Sol: Det berømte navn tilbød ingen beskyttelse
For en præcis forståelse af Sonnen er den korrekte kronologi afgørende. Shell erhvervede en andel i energilagringsvirksomheden i maj 2018; den fulde overtagelse blev aftalt i februar 2019. Den almindelige påstand om, at Sonnen blev fuldt opkøbt i 2018, blander derfor to forskellige begivenheder sammen.
Virksomheden var blandt pionererne inden for smart home-energilagring og kombinerede sin batteriteknologi med digitale energitjenester og netværksdannelse af husholdninger. Dens økonomiske betydning lå derfor ikke udelukkende i salget af individuelle enheder. Sonnen stod for muligheden for at integrere decentraliserede systemer i et kontrollerbart energisystem.
I august 2026 bekræftede Shell det gennemførte salg til Tiven, familiekontoret for Gert Purkert, en af Aurelius' medstiftere. Forbindelsen til Aurelius må ikke føre til, at alle involverede virksomheder behandles som juridisk eller økonomisk ligeværdige.
Den 22. oktober 2026 blev Sonnen GmbHs konkursansøgning bekræftet; de cirka 400 tilbageværende medarbejdere på hovedkontoret blev informeret om udviklingen. Forretning og service skulle i første omgang fortsætte for mere end 150.000 eksisterende kunder, mens likvidation eller selvadministreret insolvensbehandling var planlagt for adskillige datterselskaber.
At indgive konkursbegæring er dog ikke det samme som at have gennemført en likvidation. Desuden er den annoncerede fortsættelse af kundeforretningen ikke en udtømmende garanti for, at alle eksisterende tjenester vil forblive uændrede i hele udstyrets levetid.
Bag pionerbilledet lå store tab
De tilgængelige regnskabstal for Sonnen GmbH viser allerede en betydelig økonomisk forværring før ejerskiftet. Dokumenter indgivet til lobbyregisteret for 2024 viser en omsætning på cirka 78,4 millioner euro sammenlignet med cirka 263,5 millioner euro i 2023; samtidig steg nettotabet fra cirka 8,8 millioner euro til cirka 106,6 millioner euro.
Faldet i omsætningen udgør således cirka 70 procent. Det er særligt påfaldende, at det rapporterede årlige tab for 2024 var højere end omsætningen for samme år.
Betydningen af disse tal skal være klart defineret. Den vedhæftede fil er mærket som et udkast og vedrører Sonnen GmbH, ikke automatisk alle virksomheder i den internationale koncern. Derfor bør den ikke behandles som et fuldt revideret konsolideret regnskab uden omhyggelig gennemgang.
Trods denne begrænsning bliver et alvorligt problem tydeligt. Personaleudgifterne i 2024 beløb sig til cirka 52,3 millioner euro, hvilket kun er en smule under niveauet fra året før, selvom salgsindtægterne faldt betydeligt. Dette indikerer en omkostningsstruktur, der ikke kunne tilpasses den svagere forretningspræstation nær hurtigt nok.
Et nettotab for året er dog ikke det samme som en direkte pengestrøm. Afskrivninger, nedskrivninger og andre regnskabsmæssige effekter kan påvirke resultatet. Uden yderligere information er det derfor umuligt pålideligt at fastslå, hvilken andel af tabene der kan tilskrives løbende produktion, organisatoriske problemer eller særlige omstændigheder.
Tallene modsiger dog klart forestillingen om, at høj efterspørgsel i tidligere højkonjunkturår automatisk skabte en permanent profitabel virksomhed.
Nyt: Patent fra USA – installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer!

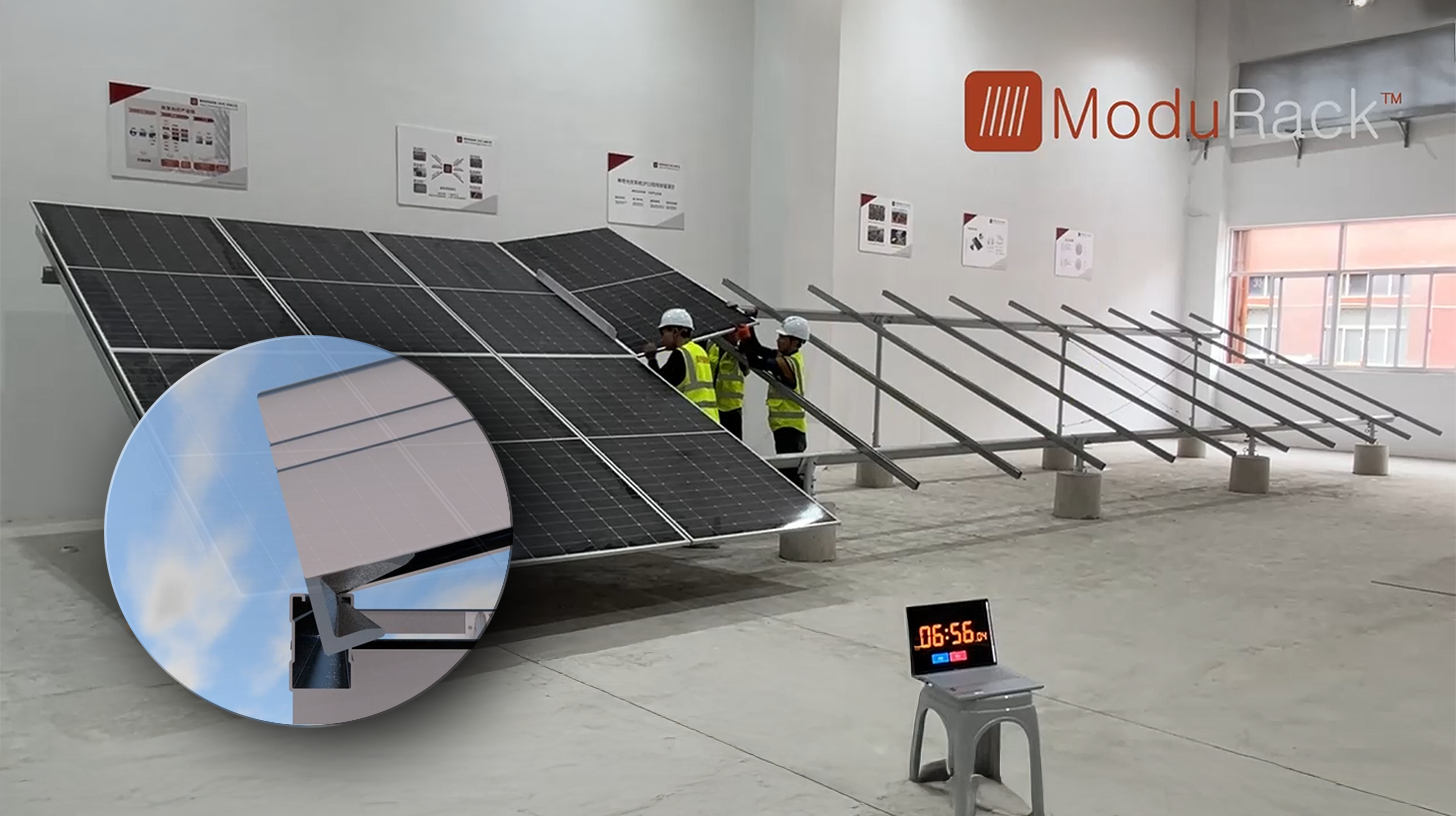
Nyt: Patent fra USA – Installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer! - Billede: Xpert.Digital
Kernen i denne teknologiske udvikling er den bevidste afvigelse fra konventionel klemmemontering, som har været standarden i årtier. Det nye, mere tids- og omkostningseffektive monteringssystem imødekommer dette med et fundamentalt anderledes og mere intelligent koncept. I stedet for at fastspænde modulerne på bestemte punkter, indsættes de i en kontinuerlig, specialformet støtteskinne og holdes sikkert på plads. Dette design sikrer, at alle kræfter – uanset om det er statiske belastninger fra sne eller dynamiske belastninger fra vind – fordeles jævnt over hele modulrammens længde.
Mere information her:
Behovet for et ordnet tilbagetog i energiomstillingen
Lagringsmarkedet er stadig i vækst
Krisen hos én kendt producent er ikke det samme som en krise for hele teknologien. I Tyskland blev der registreret omkring 493.000 nye stationære batterilagringssystemer med en samlet kapacitet på 8,2 gigawatt-timer i de første ni måneder af 2026; under hensyntagen til forventede sene registreringer blev antallet af installationer anslået til omkring 534.000.
Den nyinstallerede kapacitet var således 91 procent højere end i samme periode året før. Store lagringssystemer oplevede en særlig stærk vækst: deres nyinstallerede kapacitet steg fra omkring 0,9 til 3,8 gigawatt-timer i den undersøgte sammenligning.
Segmentet af hjemmelagringssystemer mellem fem og 20 kilowatt-timer steg også; antallet af nyregistrerede systemer steg fra omkring 261.000 til 303.000, og den tilhørende kapacitet fra omkring 2,6 til 3,2 gigawatt-timer.
Det betyder, at Sonnens krise ikke overbevisende kan forklares med et generelt kollaps i lagerbehovet. Et voksende samlet marked beskytter dog ikke individuelle virksomheder mod tab.
Producenter kan miste markedsandele, pådrage sig uforholdsmæssigt høje omkostninger eller tilbyde produkter, hvis pris-ydelsesforhold ikke længere er overbevisende. Derudover adskiller hjemmelagringssystemer, kommercielle lagringssystemer og store nettilsluttede systemer sig betydeligt med hensyn til salg, finansiering og tekniske krav.
En leverandør med en stærk position blandt private husholdninger drager ikke automatisk fordel af boomet inden for store batterilagringssystemer. Teknologisk nærhed er ingen erstatning for egnede produkter eller evnen til at betjene nye kundegrupper økonomisk.
Faldende batteripriser øger presset
Den internationale prisudvikling intensiverer dette pres for at tilpasse sig. Den gennemsnitlige pris for lithium-ion-batteripakker faldt til 115 USD pr. kilowatt-time i 2024 og var 108 USD i 2025; for stationære lagringspakker blev der fastsat et gennemsnit på omkring 70 USD pr. kilowatt-time for 2025.
Disse tal bør ikke forveksles med slutkundens pris for et fuldt installeret energilagringssystem i hjemmet. Inverter, styresystem, installation, salg og service er ikke fuldt ud inkluderet.
Ikke desto mindre ændrer faldende batteripriser konkurrencelandskabet. Kunderne forventer mere overkommelige tilbud, konkurrenterne kan prissætte nye systemer billigere, og ældre varer kan miste værdi.
Dette skaber en vanskelig overgang for producenter. Eksisterende organisationer blev ofte bygget på tidligere pris- og vækstforudsætninger. Hvis salgspriserne falder hurtigere end administrations-, udviklings- og distributionsomkostningerne, kommer marginerne under pres.
Høje tekniske standarder alene er ikke nok. Premiumpriser skal begrundes med påviselige fordele, såsom særlig god integration, pålidelig service eller yderligere økonomiske anvendelsesmuligheder.
Især en etableret udbyders insolvens afslører en ubehagelig begrænsning: En lang garanti og et velkendt brand kan skabe tillid, men de erstatter ikke bæredygtig finansiering af serviceforretningen.
Den amerikanske virksomhed modsiger den totale nedlukning
Sonnens udvikling i USA nødvendiggør yderligere differentiering. Den amerikanske enhed rapporterede en fordobling af sit salg og en tredobling af sin produktion i oktober 2026 sammenlignet med året før; leverancer på mere end 180 megawatt-timer lagerkapacitet til hjemmet var forventet for hele året.
Disse tal er baseret på virksomhedsdata og i nogle tilfælde forventninger, ikke på endelige reviderede årsresultater. Ikke desto mindre understøtter de ikke den generelle antagelse om, at alle dele af Sonnen Group er blevet lige økonomisk ubetydelige.
Virtuelle kraftværker blev nævnt som en central drivkraft for vækst; ifølge virksomheden var mere end 6.000 husstande i Texas allerede integreret i en sådan model.
Et virtuelt kraftværk kombinerer decentraliserede systemer og markedsfører deres kollektive styrbarhed. Økonomisk kan dette generere mere end summen af individuelle lagringssystemer, hvilket kun øger en husstands egetforbrug.
Om disse ekstra fordele rent faktisk bliver rentable, afhænger af det specifikke marked. Relevante faktorer omfatter adgang, aflønningsregler, teknisk tilgængelighed og fordelingen af indtægter mellem operatører og husstande.
Det amerikanske eksempel beviser hverken en garanteret redning eller den grundlæggende overlegenhed af en bestemt forretningsmodel. Det viser dog, at den samme grundlæggende tekniske idé kan give meget forskellige resultater under forskellige markedsforhold. En forsvarlig omstrukturering skal tage højde for sådanne forskelle.
Shells kapital følger afkastforventningerne
For Shell konkurrerer nye energitjenester med etablerede forretningsområder om kapital. Det centrale ledelsesspørgsmål er ikke blot, hvilken teknologi der er socialt ønskværdig, men også hvilken investering der lover et passende risikojusteret afkast.
I 2025 genererede virksomheden en driftslikviditet på cirka 42,9 milliarder USD og foretog likviditetseffektive investeringer på cirka 20,9 milliarder USD. Samtidig blev cirka 22,4 milliarder USD returneret til aktionærerne, herunder 13,9 milliarder USD til aktietilbagekøb og 8,5 milliarder USD i udbytte.
Disse tal viser, at Shell som helhed havde betydelige økonomiske ressourcer. De beviser dog ikke, at alle tabsgivende investeringer kunne have været bæredygtigt omstruktureret gennem yderligere finansiering.
Den vigtigste forskel er denne: En virksomhed kan absorbere yderligere tab uden derved at finansiere en levedygtig fremtid. Den afgørende faktor er, om yderligere midler giver en realistisk udsigt til en bæredygtig forretningsmodel.
Omvendt er høje udbytteudbetalinger ikke et naturretligt krav. De er en del af en aktiv kapitalallokeringsstrategi. Når en virksomhed returnerer betydelige midler til aktionærerne, samtidig med at den reducerer visse fremtidsorienterede forretninger, afslører den sine prioriteter.
Dette er forståeligt fra et virksomhedsledelsesperspektiv med fokus på kapitalafkast. Det bør dog ikke forveksles med forventningen om, at en økonomisk stærk ejer vil opretholde enhver teknologi gennem enhver langvarig opstarts- og krisefase.
Ingen fuldstændig opgivelse af elektromobilitet
Et andet tal modsiger en udifferentieret fortælling om tilbagetrækning. Antallet af offentlige ladestandere, der ejes af Shell eller opererer under deres brand, steg fra cirka 73.000 ved udgangen af 2024 til cirka 88.000 ved udgangen af 2025.
Denne måleenhed er ikke den samme som det samlede antal ladepunkter, der kan nås via roaming. Den beskriver heller ikke automatisk kun fuldt ejede lokationer.
Denne udvikling viser dog, at Shell ikke helt har opgivet offentlig opladning. Virksomheden har snarere ændret sit valg af forretningsmodeller og fokuseret stærkere på områder, der passer til dens egen strategi.
For en etableret mobilitetsudbyder kan det at eje eller drive mærkevareladestationer med hurtigopladning tilbyde adskillige fordele: direkte kundekontakt, kontrol over tjenesten og yderligere indtægter fra andre tjenester. I modsætning hertil kræver en softwareplatform til tredjepartsoperatører eller et reklamefinansieret ladenetværk en anden økonomisk og organisatorisk tilgang.
Fra et makroøkonomisk perspektiv er dette fokus fortsat ambivalent. En ekstra hurtigladeknudepunkt erstatter ikke automatisk langsommere opladning ved en bolig eller et indkøbscenter. Forskellige opladningsmuligheder opfylder forskellige behov.
Derfor er det store antal installerede ladepunkter kun af begrænset betydning. Placering, tilgængelighed, pris og pålidelighed spiller også en afgørende rolle for kvaliteten af ladetjenesten. Et voksende samlet netværk kan samtidig føre til tab af lokalt vigtige tjenester.
Intention og effekt er ikke det samme
Mistanken om, at etablerede virksomheder kan opkøbe unge konkurrenter for at begrænse en trussel mod deres eksisterende forretning, er i princippet et emne for økonomisk debat. I dette specifikke tilfælde viser dette sig dog endnu ikke at være en bevidst forebyggelsesstrategi.
Dette ville kræve yderligere oplysninger. Dette kunne omfatte interne beslutninger, bevidst blokerede overførselsmuligheder eller solide beviser for, at en lovende virksomhed bevidst blev devalueret på trods af realistiske alternativer.
Derudover skal den sandsynlige udvikling uden et opkøb tages i betragtning. En startup, der ville være gået konkurs tidligere uden ny kapital, bliver ikke automatisk offer for en konkurrencebegrænsende strategi, blot fordi den senere lukker.
Omvendt eliminerer flerårig finansiering ikke alle mulige fremtidige hindringer. Investeringer kan i starten være stærkt fokuseret på vækst og senere vige pladsen for en mere defensiv strategi.
For vurderingen er sondringen mellem motiv og virkning derfor afgørende. En virksomhed kan påvirke energiomstillingen negativt uden bevidst at forsøge at forhindre den. Hvis anlægsområder forlades, digitale tjenester ophører, eller tjenester gøres upålidelige, kan der opstå reelle ulemper, selvom beslutningen er økonomisk berettiget fra virksomhedens perspektiv.
Denne mere præcise kritik er stærkere end en generel beskyldning om sabotage. Den fokuserer på påviselige konsekvenser og på spørgsmålet om, hvordan lignende risici kan begrænses i fremtiden.
De usynlige omkostninger ved udbetaling
Et konsolideret regnskab viser primært de omkostninger, som virksomheden selv har afholdt. Et makroøkonomisk regnskab går videre.
En operatør kan være nødt til at implementere en ny softwareplatform. En partner på stedet kan miste en kontrakt, som de allerede har stillet plads til rådighed for eller foretaget strukturelle tilpasninger til. En husstand kan være nødt til at forvente højere vedligeholdelsesomkostninger eller tab af yderligere kompensation.
Ikke alle disse ulemper udgør automatisk en juridisk erstatningsberettiget skade. Ikke desto mindre kan de være betydelige økonomisk.
Risikoforskydningen bliver særligt problematisk, når kunderne knap nok kunne genkende dem på tidspunktet for det oprindelige køb. Et velkendt firmalogo kan formidle en følelse af stabilitet, selvom den specifikke kontrakt ikke indeholder nogen tilsvarende langsigtede sikkerhedsforanstaltninger.
Dette skaber en kløft mellem den opfattede sikkerhed og den faktiske lovede afkastning. Denne kløft kan påvirke investeringsbeslutninger og senere skade tilliden.
Den rette reaktion er ikke at fortsætte ethvert tabsgivende foretagende på ubestemt tid. I stedet bør en ordnet exitstrategi være en del af forretningsmodellen. Tilstrækkelige leveringstider, overførselsmuligheder og klare ansvarslinjer kan reducere de efterfølgende omkostninger betydeligt.
Et systems økonomiske kvalitet er derfor ikke kun tydelig i normal drift. Den er også tydelig i, hvor godt kunder og partnere håndterer en ændring i leverandørens strategi.
Sun-kunder har brug for klarhed, ikke panik
For eksisterende kunder er det vigtigt at forstå, at en konkursbegæring ikke automatisk betyder en øjeblikkelig teknisk nedlukning. Ifølge den oprindelige plan skulle Sonnens eksisterende kundeforretning fortsætte.
Dette indebærer ikke behov for en forebyggende udskiftning af lageret, og det garanterer heller ikke, at alle tjenester vil forblive uændrede på lang sigt. Derfor er en struktureret opgørelse tilrådelig.
Købs- og installationskontrakter, fakturaer, betalingsbevis, garantibetingelser, idriftsættelsesdokumenter og vedligeholdelseslogfiler bør sikkerhedskopieres uafhængigt af enhver kundeportal. Serienumre, fejllogge og tidligere korrespondance er også nyttige.
Den præcise identitet af de kontraherende parter er særlig vigtig. Salg af udstyr, installation, elforsyning og deltagelse i et virtuelt kraftværk kan være juridisk adskilte tjenester leveret af forskellige virksomheder. Selv inden for Sonnen-strukturen blev lagringsproduktion og visse energitjenester tildelt forskellige virksomheder.
Enhver, der stadig venter på et bestilt system, bør afklare leveringsstatus og videre behandling skriftligt. Yderligere usikrede forudbetalinger øger generelt den økonomiske risiko; dette giver dog ikke anledning til en generel ret til at tilbageholde alle kontraktligt skyldige betalinger.
Kundekommunikation fortjener også en upartisk vurdering. Det kan ikke pålideligt fastslås, om alle berørte parter blev informeret omgående inden den relevante frist. Derfor bør ufuldstændige oplysninger ikke erstattes af udokumenterede sikkerheder. Især i denne situation er konkrete detaljer vedrørende service, kontaktpersoner og betalingsmetoder vigtigere end generelle forsikringer.
Garantiløfter er ikke en misligholdelsesforsikring
Lovpligtigt ansvar for mangler og producentgaranti skal behandles separat. Garantikrav rettes generelt mod sælgeren eller den kontraktpartner, der er ansvarlig for den aftalte ydelse, ikke automatisk mod producenten.
Hvis et uafhængigt specialistfirma solgte systemet, fjerner producentens insolvens ikke automatisk dens egne forpligtelser over for kunden. Det kan dog blive vanskeligere at få fat i reservedele eller teknisk support.
Generelle udsagn om garantiperioder er risikable. Nyindkøbte varer er typisk dækket af en toårig garanti; for solcelleanlæg kan der gælde længere perioder afhængigt af kontrakttype og installationssituation. Det afgørende er den juridiske klassificering af den specifikke kontrakt.
Det ville være lige så forkert at hævde, at en frivillig garanti i princippet ikke etablerer et retskrav. Beslutningen om at tilbyde en garanti er i første omgang frivillig; men hvis den er gyldigt udstedt, kan den skabe juridisk bindende rettigheder.
I insolvensbehandling ligger problemet ofte i eksigibiliteten. Et juridisk gyldigt krav kan være betydeligt mindre økonomisk værd, hvis debitor ikke er tilstrækkelig solvent.
Der skal også sondres mellem sælgers insolvens og producentens insolvens: Krav, der udspringer af en producentgaranti, kan forblive upåvirket af en juridisk uafhængig forhandlers insolvens.
Dette fører til en vigtig lektie for fremtidige købsbeslutninger. Det er ikke kun garantiens længde, der betyder noget, men også hvem der udsteder den, hvilke tjenester den dækker, og om der er mulighed for yderligere forsikring.
Elektricitet er fortsat tilgængelig, men yderligere fordele er ikke nødvendigvis garanteret
I princippet skaber leverandørens insolvens ikke automatisk en særlig opsigelsesret i henhold til en elforsyningsaftale; så længe leveringen fortsætter, gælder de aftalte kontraktvilkår og opsigelsesfrister.
For tidlig afslutning eller ensidig standsning af løbende betalinger kan derfor forårsage nye problemer. Ændringer i betalingsbehandlingen bør gennemgås baseret på pålidelige meddelelser.
Hvis forsyningen afbrydes, overtager den lokale standard- eller erstatningsleverandør de almindelige tilslutninger til husholdningen. Den tidligere leverandørs insolvens betyder derfor normalt ikke, at husstanden pludselig står uden strøm.
Økonomisk kan situationen stadig være ufordelagtig. Substitutionsleverancer er ofte dyrere end en almindelig tarif; kunderne kan skifte til en ny leverandør uden at overholde en opsigelsesfrist.
Ved skift af energileverandør bør måleraflæsningen dokumenteres og meddeles de relevante parter. Dette gør det nemmere at skelne mellem forbrug fra tidligere og fremtidige leverandører.
Denne strømforsyningsgaranti erstatter dog ikke andre tjenester. Den garanterer ikke den fortsatte drift af en specifik app, og den garanterer heller ikke indtægter fra et virtuelt strømværk.
En husstand kan derfor fortsat modtage en pålidelig elforsyning, samtidig med at de økonomiske fordele, der var vigtige for den oprindelige investering i lagring, mistes. Især ved pakketilbud skal den grundlæggende tekniske funktionalitet, eltariffen, garantien og markedsføringsaftalen undersøges separat.
Energiomstillingen kræver en ordnet udfasning
Den politiske og økonomiske lektie fra disse sager er ikke at forhindre enhver overtagelse af et etableret energiselskab. Sådanne købere kan tilbyde kapital, markedsadgang og industrielle kapaciteter, som unge virksomheder mangler.
Det, der er behov for, er en stærkere beskyttelse af langsigtede kundeinvesteringer. Enhver, der sælger teknologi, der er designet i mange år, bør være forpligtet til at forklare, hvordan dens væsentlige funktioner kan opretholdes i tilfælde af ejerskifte, virksomhedslukning eller insolvens.
For digitalt styret infrastruktur omfatter dette åbne grænseflader, dataadgang, dokumenterede migreringsstier og passende overgangsperioder. For særligt kritisk software kan passende dokumentation eller kildekodelagre også være gavnlige. Dette er dog kun nyttigt, hvis en anden operatør rent faktisk kan overtage systemet juridisk og teknisk.
Langsigtede serviceforpligtelser bør også evalueres mere transparent. Kunderne skal kunne skelne mellem, om et løfte udelukkende afhænger af producentens fremtidige solvens eller om det er yderligere sikret.
Sådanne sikkerhedsforanstaltninger medfører omkostninger. Dette er ikke et argument imod dem, men synliggør snarere et tidligere ofte skjult aspekt af investeringen.
Dette skaber en konkret konkurrencemulighed for virksomheder. De, der tilbyder fortsatte driftsrettigheder, pålidelig service og reel overførbarhed, sælger ikke kun teknologi, men reducerer også risikoen.
Det afgørende mål for en troværdig energiomstilling er derfor ikke, hvor mange grønne virksomheder en virksomhed opkøber. Det afgørende er, om den infrastruktur, der allerede er betalt for, forbliver brugbar, selvom dens strategi ændres. Fremtidig levedygtighed starter ikke med opkøbsløftet. Den demonstreres af, hvad der stadig fungerer efter ejerens afgang.
Din partner til forretningsudvikling inden for solcelleanlæg og byggeri
Fra industrielle solcelleanlæg på taget til solcelleparker og større solcelleparkeringspladser
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.