
Next2Sun insolvent: En advarsel om Tysklands energiomstilling
Xpert-forhåndsudgivelse

Tilgængelig på 27 sprog 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 5. oktober 2026 / Opdateret den: 5. oktober 2026 – Forfatter: Konrad Wolfenstein
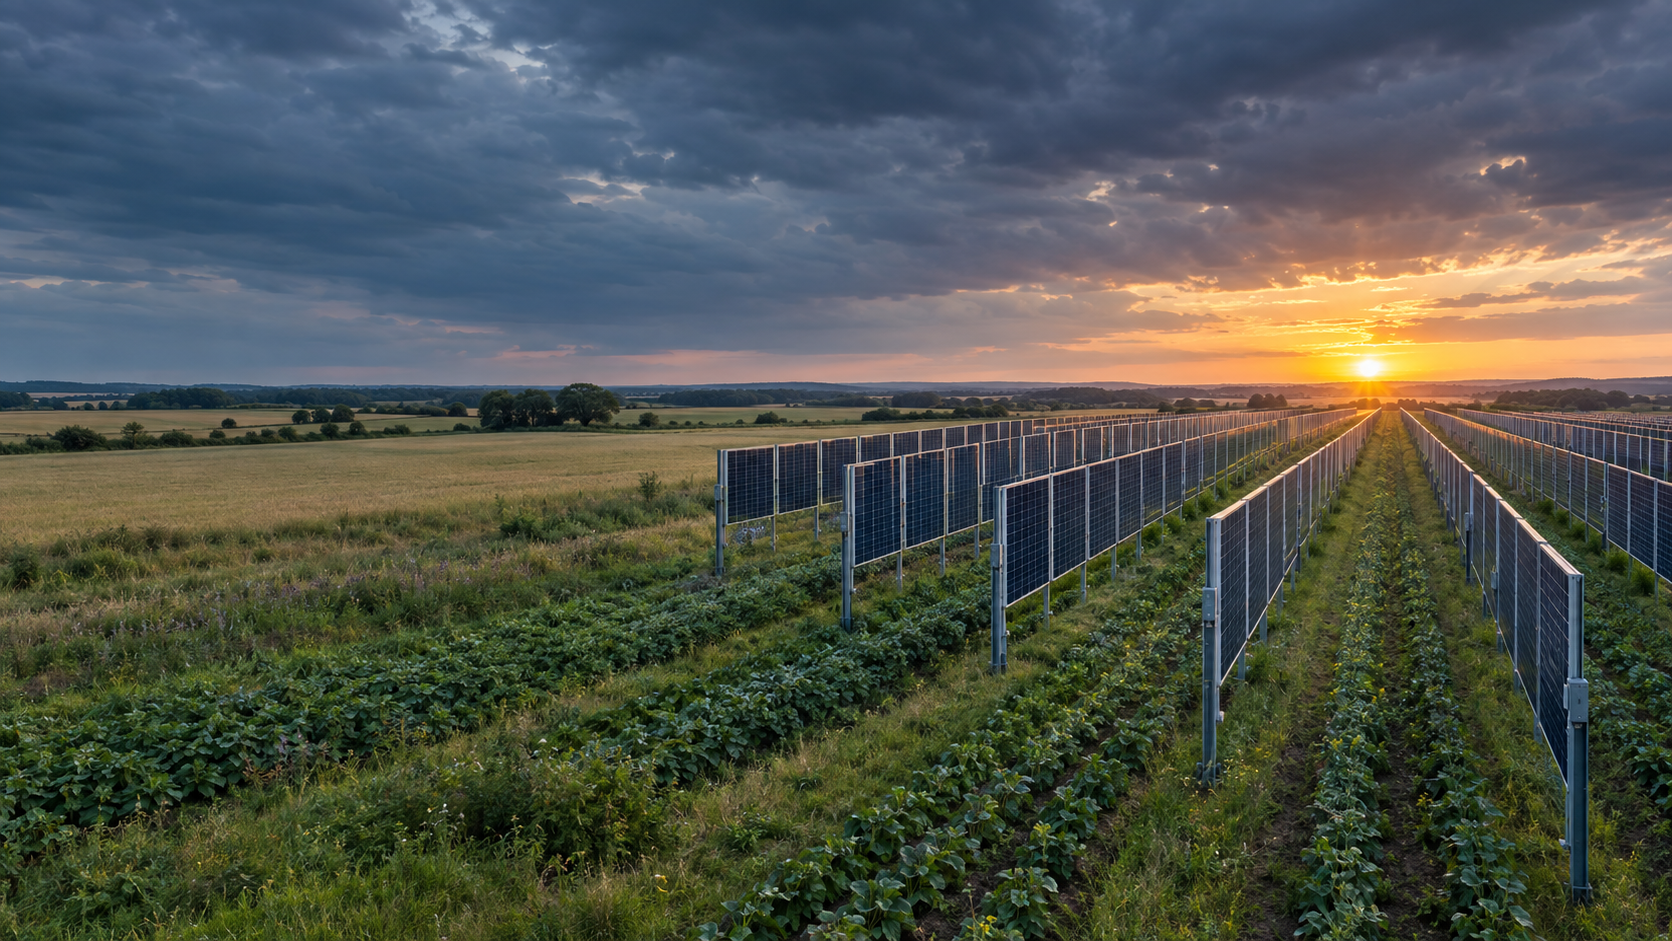
Next2Sun insolvent: En advarsel om Tysklands energiomstilling – Kreativt billede om emnet, skabt med AI: Xpert.Digital
Finansieringsproblemer hos Next2Sun: Hvordan energiomstillingen bringer pionerer i fare
Udfordringerne for den tyske solcelleindustri: En analyse
Når innovation fejler: Next2Suns insolvens og dens lærdomme til fremtiden
Next2Suns konkurs, en pioner inden for vertikal bifacial solcelleanlæg, er ikke kun beklagelige nyheder for virksomheder, men også et alarmerende signal for hele den tyske energiomstilling. Den 5. oktober 2026 indgav Next2Sun Technology GmbH og Next2Sun Mounting Systems GmbH en konkursbegæring under selvadministration ved byretten i Saarbrücken. Denne afgørelse afslører en fundamental modsætning: Selvom efterspørgslen efter grøn elektricitet vokser, og der sættes ambitiøse politiske klimamål, mislykkes innovative virksomheder, der udvikler teknologiske løsninger, ofte på grund af manglende finansiering. Trods en stabil markedsposition og en lovende forretningsmodel var Next2Sun ikke i stand til at sikre den nødvendige kapital på op til fem millioner euro, hvilket rejser spørgsmålet om, hvordan den tyske solcelleindustri kan finansieres i fremtiden. Insolvensen er derfor ikke blot et isoleret tilfælde, men et symptom på dybere strukturelle problemer i branchen, der skal løses hurtigst muligt. I denne sammenhæng er det vigtigt at lære af Next2Sun-sagen for at sikre den innovative styrke og konkurrenceevne i den tyske energiomstilling på lang sigt.
Next2Sun i insolvens: Når energiomstillingen ikke kan finansiere sine pionerer
Tyskland ønsker grøn elektricitet – men lader virksomhederne bag den sulte på kapitalmarkedet
Insolvensen af to virksomheder i Next2Sun Group er mere end blot en trist virksomhedsnyhed fra Saarland. Den afslører en fundamental modsætning i Tysklands energiomstilling: Teknologisk solide løsninger kan imødekomme den voksende efterspørgsel, et betydeligt ekspansionspotentiale og politiske klimamål, men alligevel mislykkes på grund af manglende finansiering. Den 5. oktober 2026 indgav Next2Sun Technology GmbH og Next2Sun Mounting Systems GmbH en konkursbegæring under selvadministration ved byretten i Saarbrücken. Som det ser ud nu, er Next2Sun AG, Next2Sun Projekt GmbH og de projektselskaber, der driver allerede implementerede agrofotovoltaiske anlæg, ikke berørt. De berørte virksomheders forretningsdrift fortsætter også indtil videre.
Denne sondring er afgørende. Det betyder ikke en øjeblikkelig nedlukning af hele koncernen, og det beviser heller ikke, at vertikal agrivoltaik har fejlet, hverken teknisk eller fundamentalt set fra et økonomisk perspektiv. De berørte virksomheder er primært dem, der konsoliderer teknologi, komponenter og samlesystemer. Projektudviklingen vil derimod fortsætte i en ikke-insolvent virksomhed. Igangværende projekter vil blive gennemgået for deres økonomiske levedygtighed og videreudviklet, hvor det er muligt. Søgningen efter investorer fortsætter parallelt. Målet med selvadministrationen er at fremme en ordnet omstruktureringsproces, bevare eksisterende ekspertise og sikre så mange arbejdspladser som muligt.
Situationen er ikke desto mindre alvorlig. En virksomhed, der betragtes som en pioner og teknologileder inden for vertikalt installeret bifacial solcelleanlæg, har implementeret mere end 65 megawatt peak både nationalt og internationalt, og senest beskæftiget mere end 140 personer på lokationer i Tyskland, Østrig, Polen og Japan, var ikke i stand til at sikre et relativt beskedent yderligere kapitalbehov. Den mislykkede finansieringskampagne sigtede mod op til fem millioner euro. Nominelt set blev der modtaget aktietegninger og andre tilbud af denne størrelsesorden. Due diligence afslørede imidlertid, at betydelige dele af tilbuddene ikke var tilstrækkeligt bindende. Problemet var således ikke manglende interesse, men snarere mangel på pålidelig, let tilgængelig kapital.
En konkurs med usikkert udfald
Insolvensbehandling under selvadministration adskiller sig fra den almindelige opfattelse af øjeblikkelig likvidation. Ledelsen er fortsat handledygtig, men overvåges af en rettens udpegede bobestyrer. Denne tilgang kan være gavnlig, hvis der findes en kerneforretning, omsættelig teknologi, kunderelationer og realistiske udsigter til fortsat drift. Det garanterer dog ikke en vellykket rekonstruktion. Afgørende er det, at kortsigtet likviditet kan sikres, forretningsmodellen tilpasses, og en investor eller strategisk partner kan findes.
For Next2Sun ligger muligheden i, at ikke alle dele af koncernen er berørt, og projektudviklingen kan fortsætte. Anlæg, der allerede er i drift, forbliver uden for rammerne af den anmodede procedure. Dette reducerer risikoen for, at driftsaktiver og løbende indtægter bliver fuldstændigt trukket ind i omstruktureringen. Samtidig kan denne adskillelse komplicere omstruktureringen, fordi teknologiudvikling, systemproduktion, projektplanlægning og implementering er økonomisk forbundet. En koncern, der netop har fået sin styrke fra at dække flere faser i værdikæden, skal nu bevise, at disse faser også fungerer under nye ejerskabs-, licens- eller samarbejdsstrukturer.
Det økonomisk mest attraktive aktiv er ikke blot et lager af komponenter eller fuldt planlagte projekter. Det er kombinationen af patenter, systemviden, referenceanlæg, landbrugserfaring, tilladelsesekspertise og et internationalt netværk. Denne pakke kan være værdifuld for en energileverandør, en infrastrukturinvestor, en stor projektudvikler, en producent af samlesystemer eller en industriel strateg. Prisen afhænger dog af, hvor godt den intellektuelle ejendom er juridisk beskyttet, hvor robust projektets pipeline er, hvilke marginer der realistisk er opnåelige, og hvor meget yderligere finansiering der er nødvendig for at opnå en stabil positiv pengestrøm.
Beslutningen om at fortsætte et projekt vil derfor ikke udelukkende være baseret på teknologisk attraktivitet. En investor vil gerne vide, hvilke projekter der er klar til opførelse på kort sigt, om nettilslutninger er sikret, hvilke leverings- og købsaftaler der findes, hvor meget forfinansiering der kræves, og om der er risici som følge af garantier eller ældre projekter. Lige så vigtigt er spørgsmålet om, hvilken virksomhed der har hvilke rettigheder, medarbejdere, kundekontrakter og patenter. Jo mere transparent denne struktur kan præsenteres, desto større er chancen for en løsning, der involverer mere end blot salg af individuelle aktiver.
Meget støtte er ingen erstatning for likviditet
Det mislykkede redningsforsøg understreger forskellen mellem samfundsstøtte, ikke-bindende interesse og en juridisk bindende forpligtelse, der rent faktisk sikrer finansiering. En aktietegning, en investeringsintention eller et tilbud om samtaler kan skabe offentlig tillid. For den insolvensrelaterede going concern-prognose og den daglige solvens tæller dog kun kapital, der er juridisk bindende, tilgængelig til tiden og fri for uopfyldte betingelser. Hvis to større forpligtelser ikke kan opfyldes, kan et nominelt opnået finansieringsmål blive undermineret igen inden for få dage.
Det faktum, at der ikke blev accepteret investormidler, fordi den nødvendige tærskel ikke blev nået, er korrekt ud fra et reguleringspolitisk perspektiv og et investorbeskyttelsessynspunkt. Det forhindrer små investorer i at bidrage med kapital til en situation, hvis mellemfristede finansiering stadig er uklar. For virksomheden betød denne beskyttelsesklausul imidlertid, at selv de mindre indskud, der faktisk blev modtaget, ikke kunne bruges som mellemfinansiering. Kampagnen var således udformet som en alt-eller-intet-løsning: enten blev der genereret en tilstrækkelig stor finansieringsbuffer, eller også ville investeringen slet ikke blive til noget.
At sænke minimumsinvesteringen til €600 udvidede den potentielle investorbase, men det kunne ikke erstatte institutionel kapital. Vækstvirksomheder med projektbaserede forretninger har ikke kun brug for mange støtter, men også et par økonomisk stærke ankerinvestorer, der kan forpligte sig selv i vanskelige tider. Private equity kan supplere dette, men det er kun i begrænset omfang egnet til at dække kortsigtede driftsunderskud, omkostninger før udvikling og projektrelateret sikkerhedsstillelse i millionklassen. Situationen bliver særligt problematisk, når kampagnen opfattes som et sidste desperat forsøg på at redde virksomheden. I så fald øges risikoen for investorerne, mens tidsrammen for grundig due diligence falder.
Denne proces illustrerer derfor ikke blot en kommunikationsfejl, men en barsk finansieringsrealitet. Positiv feedback er et immaterielt aktiv. Likviditet er et tal for pengestrømmen. Mellem de to ligger vurderingen af kreditværdighed, løbetider, udløb, sikkerhedsstillelse og beslutningskompetence. Mange virksomheder fejler ikke fordi ingen kan lide deres idé, men fordi ikke nok investorer er villige til rent faktisk at overføre deres penge på det krævede tidspunkt, givet de eksisterende risici.
Boomet maskerede sårbarheden
Next2Sun blev grundlagt i 2015 og har udviklet sig fra en teknologipioner til en internationalt aktiv koncern. Deres vertikale bifaciale design adskiller sig markant fra konventionelle, sydvendte, jordmonterede systemer. I stedet for at sigte mod maksimalt udbytte omkring middagstid, opfanger de bifaciale moduler primært sollys om morgenen og aftenen. En øst-vest-orientering resulterer i en produktionsprofil med to daglige toppe og en lavere middagsspids. I et elnet med hastigt voksende konventionel solcellekapacitet kan denne profil have en større samlet systemværdi end en ekstra kilowatttime genereret i den allerede højtydende middagsperiode.
Virksomheden havde forventet at levere omkring 50 megawatt projektvolumen i 2026. Det ville have været næsten lige så meget som i de foregående ti år tilsammen. For 2027 blev der projekteret mere end 70 megawatt, med endda trecifrede årlige megawattvolumener planlagt på mellemlang sigt. Disse tal indikerer en betydelig markedsstigning. På den anden side afslører de også den klassiske farezone for en voksende projektvirksomhed: Kapitalkravene stiger ofte hurtigere end den registrerede omsætning og driftspengestrømmen.
I energiprojekter er der ofte lange perioder mellem ordreafgivelse og betaling. Jord skal sikres, planer udarbejdes, ekspertudtalelser betales, tilladelser indhentes, nettilslutninger reserveres, komponenter bestilles og personale ansættes. Hvis en finansieringsbeslutning, byggetilladelse eller bankgodkendelse forsinkes, forbliver omkostningerne, mens den forventede pengestrøm udebliver. Vækst forværrer denne udfordring med forudfinansiering. En virksomhed kan have en fuld projektpipeline og stadig blive insolvent, hvis finansieringsgabet mellem udgifter og indtægter bliver for stort.
Især pionerer pådrager sig ekstra omkostninger. De skal ikke blot implementere projekter, men også forklare markeder, hjælpe med at udforme tekniske standarder, overbevise myndigheder, undersøge landbrugsmæssige konsekvenser, etablere nye forsyningskæder og skabe referencer. Mange af disse udgifter genererer samfundsmæssige fordele, men kan ikke fuldt ud indregnes i prisen på det første solgte system. Senere konkurrenter profiterer ofte af de etablerede standarder og øget accept uden at have båret de fulde omkostninger ved at være pionerer. Fra et økonomisk perspektiv skaber dette et gab mellem fordelene ved innovationen og det privat opnåelige afkast for innovatoren.
Balancen havde en stærkere effekt end kontantbeholdningen
Next2Sun AGs offentliggjorte årsregnskaber pr. 31. december 2024 viser, hvorfor en overfladisk gennemgang af balancen ikke kan forklare den efterfølgende krise. AG er i bund og grund et managementholdingselskab og ikke synonymt med hele driftsgruppen. De samlede aktiver ved udgangen af 2024 udgjorde ca. 4,74 millioner euro. Den rapporterede egenkapital udgjorde i alt omkring 4,17 millioner euro, hvilket matematisk svarede til en høj egenkapitalandel på næsten 88 procent. Dette blev opvejet af passiver på næsten 499.000 euro og hensættelser på lidt over 76.000 euro.
Disse tal giver i første omgang et indtryk af stabilitet. Aktivernes sammensætning er dog vigtigere end forholdet. Omtrent 2,46 millioner euro kan henføres til finansielle investeringer, primært beholdninger i tilknyttede virksomheder. Yderligere 2,19 millioner euro bestod af tilgodehavender hos tilknyttede virksomheder. Til sammenligning udgjorde kontanter og bankindeståender kun omkring 67.400 euro. Dette betyder ikke, at virksomheden var overgældsat ved udgangen af 2024. Det betyder dog, at en stor del af dens aktiver var bundet i beholdninger og koncerninterne fordringer og ikke var umiddelbart tilgængelige som likviditet.
Tilgodehavender hos tilknyttede virksomheder faldt år-til-år fra ca. 2,47 millioner euro til 2,19 millioner euro. Samtidig øgede AG sin regnskabsmæssige værdi i Next2Sun Technology GmbH med 1 million euro til ca. 2,32 millioner euro. Samlet set steg den regnskabsmæssige værdi af finansielle aktiver fra ca. 1,43 millioner euro til 2,46 millioner euro inden for et år. Denne udvikling indikerer fortsat finansiering og kapitalisering af driftsstrukturen. Dette kan være normalt for et holdingselskab. I en efterfølgende krise bliver det dog tydeligt, at værdien af investeringer og koncerninterne tilgodehavender afhænger af datterselskabernes økonomiske præstation.
Resultatopgørelsen for AG (aktieselskabet) skal heller ikke fortolkes som et konsolideret regnskab. Holdingselskabets omsætning i 2024 udgjorde kun €204.000. Dette blev suppleret med ca. €12.000 i andre driftsindtægter og ca. €142.600 i renter og lignende indtægter, primært fra tilknyttede virksomheder. Efter fradrag af personaleomkostninger, andre driftsomkostninger og renteomkostninger var årets nettounderskud ca. €40.600. I det foregående år blev der rapporteret et lille overskud på ca. €18.600. Det akkumulerede underskud steg således til ca. €263.500.
Det er særligt slående, at generaldirektørens øvrige driftsudgifter steg fra cirka 48.700 euro til omkring 148.600 euro. Samtidig havde holdingselskabet betydelige kapitalreserver og modtog yderligere præmier fra aktietegninger i 2024. Denne struktur mindskede i første omgang tab. Den besvarer dog ikke det afgørende spørgsmål om, hvor meget likviditet de operative datterselskaber forbrugte i 2025. Koncernregnskaber for 2025 var endnu ikke tilgængelige under redningsforsøget. Alt, hvad der var kendt, var, at den samlede omsætning og det samlede overskud var faldet betydeligt i forhold til 2024.
Den økonomiske lektie her er klar: En høj egenkapitalandel giver kun beskyttelse, hvis aktiverne er værdifulde og tilstrækkeligt likvide. En virksomhed kan fremstå økonomisk sund på balancen og samtidig lide under en akut mangel på likviditet. I grupper med en holdingstruktur kompliceres likviditet, passiver, projektmuligheder og risici yderligere af, at de er fordelt på tværs af forskellige juridiske enheder. Derfor er en konsolideret likviditetsanalyse vigtigere for investorer end et enkelt balancenøgletal.
Året 2025 blev et vendepunkt
Virksomheden nævnte manglen på eller forsinkelsen i sikringen af statsstøtte til de planlagte landbrugs-PV-subsidier som en stor byrde. Dette resulterede ikke blot i en politisk irritation, men også i en konkret forretningsrisiko. Projektudviklere planlægger personale, forsyningskæder og indledende arbejde baseret på forventede markedsforhold. Hvis en lovet finansieringsmekanisme ikke træder i kraft i tide, kan projekter muligvis ikke finansieres på trods af den grundlæggende efterspørgsel, eller de kan muligvis ikke implementeres under de beregnede betingelser.
For en etableret standardteknologi er en sådan forsinkelse ubelejlig. For en specialiseret virksomhed på et ungt marked kan det være livstruende. Kunder venter, banker kræver mere egenkapital, investorer udsætter beslutninger, og projektindtægter skubbes til senere regnskabsår. Omkostningsgrundlaget kan dog ikke reduceres i samme tempo uden at gå på kompromis med evnen til at udføre senere. Ingeniører, projektplanlæggere og salgsteams kan ikke vilkårligt til- og fravælges.
Dertil kom et stadig mere forsigtigt finansieringsmiljø. Efter rentestigningerne i de foregående år blev investorerne mere selektive. Bankerne undersøgte ikke længere kun det forventede årlige udbytte af et solcelleanlæg, men også den timebaserede produktionsprofil, negative elpriser, risici for begrænsninger, overbelastning af nettet, markedsføringsaftaler og projektpartnernes modstandsdygtighed. Dette skaber et værdiansættelsesproblem for innovative teknologier: deres systemfordele kan være større, men der er færre langsigtede driftsdata, færre standardiserede finansieringsmodeller og færre sammenlignelige transaktioner.
Next2Sun befandt sig således i en klassisk klemme. Virksomheden måtte fortsætte med at investere for at imødekomme den forventede markedsopsving, mens denne opsving blev forsinket politisk og økonomisk. Ifølge virksomheden blev tabene i 2025 i første omgang i vid udstrækning absorberet af banklån og egenkapital. Dette købte tid, men skabte ikke en bæredygtig finansieringscyklus. Da der var behov for yderligere vækstkapital i 2026, var institutionelle investorers risikoappetit begrænset.
Nyt: Patent fra USA – installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer!

Nyt: Patent fra USA – Installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer! - Billede: Xpert.Digital
Kernen i denne teknologiske udvikling er den bevidste afvigelse fra konventionel klemmemontering, som har været standarden i årtier. Det nye, mere tids- og omkostningseffektive monteringssystem imødekommer dette med et fundamentalt anderledes og mere intelligent koncept. I stedet for at fastspænde modulerne på bestemte punkter, indsættes de i en kontinuerlig, specialformet støtteskinne og holdes sikkert på plads. Dette design sikrer, at alle kræfter – uanset om det er statiske belastninger fra sne eller dynamiske belastninger fra vind – fordeles jævnt over hele modulrammens længde.
Mere information her:
Landbrugsfotovoltaik: Potentialer og risici for fremtiden
Teknologisk avanceret, økonomisk krævende
Vertikal bifacial agrivoltaik løser flere problemer samtidigt. Den muliggør landbrugsmæssig brug mellem modulrækkerne, reducerer behovet for fuldstændig omlægning af landbrugsjord og genererer elektricitet på forskellige tidspunkter af dagen end konventionelle sydvendte systemer. Afhængigt af placering, rækkeafstand, jordreflektans og modultype kan der opnås betydelige specifikke udbytter. Den lavere installerbare effekt pr. hektar kompenseres delvist af forbedret landbrugsmæssig anvendelighed og en mere markedsorienteret elprofil.
Produktionsprofilen bliver stadig vigtigere. Ved udgangen af 2025 havde Tyskland cirka 117 gigawatt installeret solcellekapacitet og ville skulle tilføje i gennemsnit næsten 20 gigawatt om året frem til 2030 for at nå målet på 215 gigawatt. Med stigende kapacitet falder værdien af en ekstra kilowatttime i solrige middagstimer dog. I 2025 var der negative engrospriser i 573 timer. Samtidig leverede solceller 74,1 terawatt-timer til nettet. En betydelig del af solcelleproduktionen faldt således i timer, hvor markedsprisen var lav eller negativ.
Vertikale øst-vest-systemer kan afbøde denne såkaldte kannibalisering. De genererer relativt mere strøm om morgenen og aftenen, hvor efterspørgslen ofte er højere, og solforsyningen er lavere. Dette kan muliggøre højere marketingindtægter, bedre netudnyttelse og en reduktion i lagerbehov. Denne fordel resulterer dog ikke automatisk i en bedre profitmargin. Højere systemomkostninger, lavere effekttæthed, mere kompleks planlægning, specialiserede understrukturer og et endnu mindre forsyningsmarked kan ophæve indtægtsfordelen.
Den økonomiske levedygtighed afhænger derfor af flere indtægtsstrømme og fordelskomponenter. Disse omfatter salg af el, potentielle tilskud, fortsat landbrugsmæssig anvendelse, lejeindtægter, undgåede jordkonflikter, en mere gunstig feed-in-profil og, hvor det er relevant, lokale direkte købsaftaler. Mange af disse fordele gavner forskellige interessenter. Netoperatøren drager fordel af en mere jævn netprofil, landmanden af dobbelt arealanvendelse, kommunen af accept og merværdi, og elforbrugeren af en bredere distribution af produktionen. Projektselskabet kan dog kun finansiere disse samlede fordele, hvis de omsættes til pengestrømsgenererende indtægter gennem kontrakter eller tilskudsregler.
Et stort potentiale udgør endnu ikke et marked
Det teoretiske potentiale for agrivoltaik i Tyskland er usædvanligt stort. Videnskabelige potentialanalyser tyder på, at omkring 500 gigawatt peak kan installeres på særligt egnede steder. Under bredere tekniske antagelser strækker potentialet sig op i tusindvis af gigawatt. Disse tal viser, at agrivoltaik ikke behøver at forblive et nichefænomen. De siger dog ikke meget om, hvor mange projekter der kan godkendes, tilsluttes nettet og finansieres på kort sigt.
I midten af 2025 oplistede en relevant database 95 agro-PV-systemer med en samlet kapacitet på cirka 390 megawatt (peak) og et areal på omkring 1.210 hektar. Heraf var 28 vertikalt integrerede systemer. Sammenlignet med det teoretiske potentiale var markedet derfor stadig i sine tidlige stadier. Dette er attraktivt for pionerer, fordi vækst er mulig. Samtidig er det risikabelt, fordi standarder, finansieringsregler, bankmodeller og tilladelsesprocesser endnu ikke er fuldt etableret.
En lokation kan være ideelt egnet til landbrug og alligevel mislykkes på grund af manglende nettilslutning. Et teknisk attraktivt projekt kan blive forsinket af kommunal planlægning, miljøbeskyttelseskrav, leveringsfrister eller kundens kreditværdighed. Og et projekt med garanteret eludbytte kan forblive ufinansierbart, hvis indtægtsmodellen er for afhængig af svingende markedspriser. Det faktiske markedsvolumen, der kan udvikles, er derfor altid betydeligt mindre end det tekniske potentiale.
Dette skaber en farlig forventningsfejl for virksomheder. Høje potentialetal tilskynder til ambitiøse investeringer i personale, salg og produktionskapacitet. Den faktiske strøm af midler afhænger dog af de få projekter, der overvinder alle flaskehalse samtidigt. Hvis markedet modnes langsommere end organisationen, opstår der et finansieringsgab. Next2Sun fejlede derfor ikke på grund af mangel på ledig plads, men snarere på grund af den timing og de økonomiske begrænsninger, der gjorde det muligt for dem at omsætte potentiale til profitabel forretning.
Den nye energipolitik flytter risiciene
Den tyske regering er officielt fortsat forpligtet til sit mål om at opnå en andel på 80 procent af vedvarende energi i bruttoelforbruget inden 2030. Samtidig skal støttesystemet blive mere markeds-, net- og systemorienteret. Udkastet til reformen af loven om vedvarende energikilder, der blev fremlagt i 2026, forudser en gradvis overgang fra langsigtede faste feed-in-tariffer, mere direkte markedsføring, intelligent styrbare anlæg og et stærkere fokus på netkapacitet og prissignaler. For solenergi skal der lægges større vægt på omkostningseffektive jordmonterede installationer.
Den grundlæggende økonomiske begrundelse er forståelig. Et elsystem med en høj andel af solceller bør ikke permanent belønne producenter for at levere strøm til nettet på samme tid, uanset efterspørgsel eller netforhold. Negative priser signalerer manglende fleksibilitet. Lagring, fleksible forbrugere, dynamiske tariffer og kontrollerbar produktion skal derfor integreres stærkere i markedet. Subsidier, der kun belønner installeret kapacitet uden at tage højde for produktionens tidsmæssige værdi, bliver mere og mere ineffektive i takt med at nettet udvides.
Fordelingen af overgangsrisiko er imidlertid problematisk. Store energiselskaber kan organisere direkte markedsføring, prognoser, balancering af koncernledelse og prisafdækning internt eller gennem etablerede partnere. Små operatører, energikooperativer og specialiserede mellemstore virksomheder har relativt højere transaktionsomkostninger. Hvis langsigtede forudsigelige feed-in-tariffer reduceres eller elimineres, øges andelen af markedspris-, markedsførings- og finansieringsrisiko. Banker reagerer på dette med højere krav til egenkapital, sikkerhedsstillelse og kontrakter.
At tale om en fuldstændig juridisk nedlukning af den borgerledede energiomstilling ville dog være for vidtrækkende. Eksisterende anlæg bevarer deres aftalte vilkår, og selv små nye anlæg kan forblive økonomisk levedygtige gennem egetforbrug, lagring og fleksibel markedsføring. Reformen ændrer dog fundamentalt forretningsmodellen. Den har en tendens til at favorisere aktører, der besidder stordriftsfordele, dataekspertise, adgang til elhandel og billig kapital. Uden forenklede markedsføringsmodeller og fair aggregeringstilbud er der risiko for markedskoncentration til fordel for større virksomheder.
For Next2Sun er den direkte årsagssammenhæng begrænset. Insolvensen skyldtes ikke udelukkende en fremtidig reform af loven om vedvarende energikilder (EEG), men snarere allerede afholdte tab, forsinkede subsidieeffekter og et mislykket forsøg på at rejse kapital. Den politiske omlægning påvirker dog investorernes forventninger. De, der i dag stiller kapital til rådighed, vurderer indtægtsforholdene for de næste ti til tyve år. Reguleringsmæssig usikkerhed øger den nødvendige risikopræmie, selv før en lov er endeligt vedtaget.
Gassikkerhed og konkurrence om solenergi
Anklagen om, at politikere beskytter fossile gasinteresser, samtidig med at de belaster decentraliseret vedvarende energi, berører en reel fordelingskonflikt, men den bør formuleres præcist. I et stadig mere vedvarende elsystem har Tyskland brug for garanteret strøm i timer med lav vind- og solproduktion. På kort sigt vil fleksible gasfyrede kraftværker sandsynligvis være den primære kilde til denne strøm, senere ideelt set drevet af klimaneutrale gasser eller brint. Sådanne værker er ikke primært bygget til lange timers fuldlastdrift, men snarere som en kapacitetsreserve til perioder med knaphed.
Dette skaber en politisk asymmetri. For regulerbar kraftværkskapacitet diskuteres statsstøttede investerings- eller kapacitetsmekanismer, fordi markedet alene muligvis ikke i tilstrækkelig grad kompenserer for kapacitetsforsyningen. I modsætning hertil er der for solceller et stærkere pres for markedsintegration og reduktion af garanterede feed-in-tariffer. Begge foranstaltninger kan begrundes af systemiske årsager, men de adresserer forskellige risici forskelligt: Garanteret kapacitet modtager en sikkerhedsgaranti for tilgængelighed, mens nye producenter af vedvarende energi forventes at bære flere pris- og markedsføringsrisici.
En økonomisk forsvarlig politik bør ikke favorisere individuelle teknologier, men snarere transparent kompensere for systemtjenester. Disse omfatter garanteret kapacitet, fleksibel efterspørgsel, lagerkapacitet, netvenlig placeringsvalg og tilførsel på værdifulde tidspunkter. Vertikal solcelleanlæg kunne drage fordel af en sådan ramme, fordi dens morgen- og aftenprofiler kan være mere gunstige fra et systemisk perspektiv. Så længe denne fordel kun manifesterer sig indirekte gennem volatile markedspriser, forbliver finansiering dog vanskeligere end med faste tilskud eller langsigtede elkøbsaftaler.
Problemet er derfor mindre en simpel kamp mellem gas og solenergi end en ufuldstændig prisfastsættelse af systemværdier. Gasfyrede kraftværker løser problemet med perioder med lav vind- og solproduktion, men ikke afhængigheden af brændstofpriser og import. Solceller sænker marginalomkostninger og emissioner, men uden lagring og fleksibel efterspørgsel genererer det stigende middagsoverskud. Den mest omkostningseffektive løsning ligger i en porteføljetilgang. For at dette kan ske, skal markedsreglerne muliggøre investeringer i alle nødvendige funktioner uden at gøre politisk tilhørsforhold eller virksomhedsstørrelse til den afgørende finansieringsfordel.
Hvorfor denne sag rækker ud over Next2Sun
Den tyske solcelleindustri oplever et paradoks. Ekspansionen når et højt niveau, mens individuelle producenter, installatører og projektudviklere er under pres. Omkring 16,4 gigawatt ny solcellekapacitet blev tilføjet i 2025. Markedsvolumen er derfor betydelig. Ikke desto mindre falder marginerne i dele af værdikæden, mens finansiering, nettilslutninger og markedsføring bliver mere udfordrende. Et voksende slutmarked garanterer ikke profitabel vækst for alle leverandører.
Projektudviklere er særligt sårbare. De investerer tidligt, realiserer indtægter sent og er afhængige af en række eksterne beslutninger. Hvis projektfinansieringen mislykkes, forbliver eksisterende forpligtelser. Hvis nettilslutningen forsinkes, udskydes salget. Hvis markedsværdien af solenergi falder, ændrer bankerne deres modeller. Samtidig kan billige moduler reducere de samlede omkostninger, men de kan også intensivere konkurrencen og reducere marginerne for virksomheder, der leverer udvikling, ingeniørarbejde og systemintegration.
Innovative mellemstore virksomheder står også over for den såkaldte "dødens dal" mellem demonstration og industriel skalering. Der er finansiering til rådighed til forskning og banklån til etablerede infrastrukturprojekter. Imellem ligger den fase, hvor teknologien er afprøvet, men forretningsmodellen er endnu ikke standardiseret. Det er netop på dette stadie, at fem eller ti millioner euro ofte er sværere at rejse end hundredvis af millioner euro senere til en lavrisikoportefølje af færdiggjorte projekter.
Insolvensen er derfor et advarselssignal for tysk innovationsfinansiering. Det er ikke nok at fremme forskning og sætte ekspansionsmål. Virksomheder har brug for vækstkapital, pålidelige godkendelsesprocesser, klare finansieringsbetingelser og finansieringsinstrumenter, der også afspejler nye systemiske fordele. Ellers vil patenter og referenceanlæg blive udviklet i Tyskland, mens den efterfølgende skalering vil blive foretaget af mere økonomisk stærke internationale aktører.
Hvad en levedygtig redningstjeneste skulle opnå
En vellykket omstrukturering skal først sikre kortsigtet likviditet, samtidig med at den strukturelle kapitalbehov reduceres. Dette inkluderer konsekvent prioritering af projekter baseret på deres anlægsberedskab, profitmargin, nettilslutning og finansieringsmulighed. Projekter med langvarige godkendelsesprocesser eller usikker finansiering må ikke binde ressourcer i samme omfang som projekter, der kan generere omsætning inden for få måneder. En mindre, fokuseret portefølje kan være mere værdifuld for fortsat drift end en stor, men kapitalintensiv pipeline.
For det andet ville en strategisk investor sandsynligvis være mere egnet end en anden bredt diversificeret redningskampagne. En industriel partner kunne bidrage ikke kun med kapital, men også med købekraft, produktionskapacitet, projektfinansiering, garantier og markedsadgang. Licensmodeller er også tænkelige, hvor Next2Sun ikke længere selv fuldt ud ville implementere sin teknologi i alle regioner. Dette reducerer kapitalbehovet, men indebærer risiko for lavere marginer og tab af kontrol over dele af værdikæden.
For det tredje skal teknologiens systemværdi monetariseres kontraktligt. Langsigtede elkøbsaftaler med forbrugere, der har høj belastning om morgenen og aftenen, kan belønne produktionsprofilen. Kombinationer med batterilagring, elektrolysører eller fleksible kommercielle forbrugere kan frigøre yderligere indtægter. Samarbejde med landbrug, kommuner og regionale energileverandører er også værdifuldt, hvis det ikke kun skaber accept, men også giver bindende aftaler om arealanvendelse, aftag og finansiering.
For det fjerde har gruppen brug for gennemsigtighed omkring eksisterende problemer og fremtidige finansieringsbehov. En investor vil ikke redde en teknologi, hvis det fortsat er uklart, hvilke yderligere tab der skal finansieres for at opnå rentabilitet. En robust, integreret plan, der omfatter resultatopgørelser, balancer og pengestrømsprognoser, er derfor afgørende. Den skal omfatte pessimistiske scenarier for at tillade forsinkelser, negative priser, lavere projektmarginer og højere finansieringsomkostninger.
Hvad politikerne bør lære af dette
Politikere bør bedre koordinere finansieringsforpligtelser og godkendelser af statsstøtte. Annoncerede markedsincitamenter kan tilskynde virksomheder til at investere, selvom deres juridiske implementering stadig er usikker. Hvis mekanismen senere forsinkes eller ændres, bærer virksomhederne standby-omkostningerne. En pålidelig stat skal enten skabe retssikkerhed rettidigt eller tilbyde overgangsordninger, der forhindrer pludselige finansieringsgab.
Desuden bør finansieringen differentieres stærkere i henhold til systemværdi, uden at der skabes en uigennemsigtig subsidieringsordning. Teknologier med lavere spidsbelastning midt på dagen, bedre arealanvendelse eller en mere gunstig netprofil genererer fordele, der ikke er tydelige i simple kilowatt-timers sammenligninger. Udbud kan tage højde for sådanne karakteristika gennem transparente kriterier. Alternativt kan lokale netafgifter, fleksible tilslutningsaftaler eller tidsafhængige markedspræmier sende passende signaler.
For borger-ejede energiprojekter og mindre virksomheder er nem adgang til direkte markedsføring afgørende. Hvis hvert lille projekt kræver komplekse handels-, måle- og balanceringsgruppestrukturer, skabes der en indirekte barriere for markedsadgang. Standardiserede kontrakter, reguleret dataadgang og konkurrencedygtige aggregeringstilbud kan frigøre stordriftsfordele uden at opgive den decentraliserede ejerstruktur.
Endelig bør offentlig finansiering fokusere stærkere på skaleringsfasen. Garantier, efterstillet gæld eller medfinansieringsinstrumenter kan mobilisere privat kapital uden at socialisere tab på tværs af linjen. Dette skal forudgås af en uafhængig teknisk og kommerciel gennemgang, passende egenkapitalindskud og klare omstruktureringsmål. Ikke alle virksomheder med et grønt produkt er værd at redde. Men et finansieringssystem, der regelmæssigt mister teknologisk værdifulde pionerer under overgangen til massemarkedet, er økonomisk ineffektivt.
Den reelle værdi er nu op til afgørelse
Next2Sun er ikke blot et isoleret tilfælde, og det er heller ikke bevis på en generel fiasko i energiomstillingen. Sagen demonstrerer snarere, hvor tæt teknologi, regulering, kapitalmarked og projektimplementering er forbundet. En god opfindelse kan ikke skaleres uden likvide midler. En stor rørledning kan ikke generere pengestrømme uden nettilslutninger og bindende finansiering. Politiske ekspansionsmål giver retning, men de erstatter ikke bankbare indtægtsmodeller.
De kommende uger vil afsløre, om adskillelsen af insolvente og ikke-insolvente virksomheder fremmer omstrukturering eller svækker koncernens operationelle integration. Afgørende er det, at en investor vil vurdere værdien af patenter, referencer, medarbejdere og international markedsposition som højere end omstruktureringsomkostningerne. Lige så vigtigt er det, om igangværende projekter hurtigt kan generere tilstrækkelig likviditet, og om kunderne bevarer tilliden trods procedurerne.
For Tyskland står der mere på spil end blot en enkelt virksomheds overlevelse. Hvis innovative energiteknologier udvikles, testes og bringes på markedet her, men ikke formår at tiltrække kapital i skaleringsfasen, vil en del af den fremtidige værdiskabelse uundgåeligt flytte andre steder hen. Samfundet vil derefter finansiere omkostningerne ved tidlig læring, mens andre høster det industrielle afkast. Dette ville hverken være en rationel industripolitik eller en omkostningseffektiv energiomstilling.
Den provokerende sandhed er derfor denne: Tyskland mangler ikke solenergiidéer, men snarere den tålmodighed, kapital og regulatoriske pålidelighed, der er nødvendig for at skalere de mere ambitiøse op. Next2Sun kan stadig omstruktureres. Men selv en vellykket redningsaktion ville ikke eliminere det underliggende strukturelle problem. Først når markedet vurderer de tidsmæssige, rumlige og landbrugsmæssige fordele ved vedvarende teknologier på passende vis, og virksomheder kan finansiere overgangen fra innovation til skalering, vil banebrydende teknologisk arbejde omsættes til bæredygtig industriel værdiskabelse.
Din partner til forretningsudvikling inden for solcelleanlæg og byggeri
Fra industrielle solcelleanlæg på taget til solcelleparker og større solcelleparkeringspladser
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.




