Østeuropas nye logistikakse: Fra omkostningscenter til strategisk rygrad i Europa – Kreativt billede om emnet med AI: Xpert.Digital
Østeuropas nye logistikcentre: Polen, Rumænien og Bulgarien i fokus
E-handel og nearshoring: Hvordan Østeuropa ændrer logistiklandskabet
Fra omkostningsreduktion til effektivitet: Østeuropas transformation i logistiksektoren
Østeuropa har i de senere år transformeret sig fra en simpel omkostningsbesparende placering til en strategisk rygrad for hele den europæiske logistiksektor. Regionen, der engang primært blev set som en forlængelse af den vesteuropæiske industri, er blevet et dynamisk netværk af logistikparker, distributionscentre og højtydende transportkorridorer. Den centrale økonomiske præmis er, at fremtidige investeringer ikke kun vil blive bestemt af lave lønninger, men frem for alt af en pålidelig kombination af placering, gennemstrømningshastighed, energiforsyning, kvalificeret personale og politisk stabilitet. Disse ændringer er ikke kun et resultat af stigende handelsvolumener og omstrukturering af industrielle forsyningskæder, men også af geopolitiske risici og genopbygningen af Ukraine. Udfordringerne og mulighederne, der følger af denne udvikling, er mangesidede og kræver en gentænkning af logistikplanlægningen. Fokuset skifter i stigende grad fra ren effektivitet til kontrolleret redundans for at sikre leveringsevne i et hurtigt skiftende globalt miljø.
Den, der kontrollerer korridorerne, vil kontrollere Europas evne til at levere varer i fremtiden: Den stille omorganisering af handelsstrømmene
Østeuropas logistikinfrastruktur undergår en dybtgående strukturel forandring. Billedet af en region, der primært fungerer som en omkostningseffektiv, udvidet arbejdsplads for Vesteuropa, er ikke længere korrekt. Et netværk af logistikparker, distributionscentre, havne, jernbaneterminaler og grænseoverskridende transportkorridorer er ved at opstå mellem Østersøen, Adriaterhavet og Sortehavet, hvilket får større betydning for forsyningssikkerheden i hele Den Europæiske Union. Denne udvikling er ikke kun drevet af stigende handelsvolumener, men også af omstruktureringen af industrielle forsyningskæder, udvidelsen af onlinehandel, geopolitiske risici, genopbygningen af Ukraine og den strategiske forbedring af nord-syd-forbindelser.
Denne udvikling er dog hverken ensartet eller uden modsætninger. Polen og Tjekkiet har allerede store, professionelle logistiske ejendomsmarkeder og tætte bånd til Tyskland. Rumænien er ved at udvikle sig til et betydeligt knudepunkt for produktion, distribution og Sortehavsområdet. Bulgarien forbinder EU's indre marked med Tyrkiet, Grækenland og den vestlige Sortehavsregion. Landene på det vestlige Balkan vinder til gengæld i betydning som en fremtidig udvidelses- og transitregion, men lider fortsat under grænseforsinkelser, institutionel friktion og ufuldstændig infrastruktur. Østeuropa bør derfor ikke forstås som et indre marked, men snarere som et niveauopdelt system af logistikområder på forskellige udviklingsstadier.
Den centrale økonomiske tese er denne: Den næste investeringsbølge vil ikke blive bestemt af de laveste lønninger, men af den mest pålidelige kombination af placering, gennemstrømning, energiforsyning, personale, digital styring og politisk forudsigelighed. Blot at bygge lagre skaber ikke et konkurrencedygtigt logistikcenter. Kun samspillet mellem fast ejendom, transportformer, toldprocesser, datainfrastruktur og robuste forsyningskæder skaber et produktivt centrum.
Periferiområder bliver strategiske grænseflader
Østeuropas geografiske placering har længe været ambivalent. På den ene side ligger regionen mellem de største forbruger- og industricentre i Vesteuropa, havnene i Østersøen, Adriaterhavet og Sortehavet samt markederne i Tyrkiet og Mellemøsten. På den anden side var mange transportnetværk historisk set mere orienteret mod nationale hovedstæder eller øst-vest-forbindelser end mod grænseoverskridende nord-syd-akser. Forskellige tekniske standarder, fragmenterede motorveje, svage jernbaneforbindelser og langsomme grænseovergange begrænsede de økonomiske fordele ved denne placering.
Disse svagheder er nu i nogle tilfælde ved at blive argumenter for investeringer. Virksomheder erkender, at yderligere korridorer ikke kun reducerer omkostningerne, men også mindsker afhængighed. Pandemien, blokaden af visse sejlruter, Ruslands angrebskrig mod Ukraine og gentagne forstyrrelser i globale forsyningskæder har fremhævet værdien af alternative ruter. En placering i Rumænien, Bulgarien, Polen eller det vestlige Balkan vurderes derfor ikke længere udelukkende ud fra dens afstand fra et salgsmarked. Den afgørende faktor er i stigende grad, om den fungerer som et fallback-, buffer- eller konsolideringspunkt i flere scenarier.
Dette ændrer logikken fra maksimal effektivitet til kontrolleret redundans. Virksomheder accepterer undertiden højere løbende omkostninger til gengæld for forbedret leveringskapacitet, kortere svartider og en anden indkøbs- eller distributionsmulighed. Denne risikopræmie gavner Østeuropa. Regionen kan kombinere nærhed til produktion, forholdsvis konkurrencedygtige omkostninger og adgang til EU's indre marked. Samtidig tvinger det investorer til at foretage en grundig vurdering af stedet, fordi en god geografisk placering ikke garanterer en pålidelig forbindelse i den virkelige verden.
Polen sætter standarden, sydøst er ved at indhente
Det østeuropæiske logistikejendomsmarked er kendetegnet ved en betydelig modenhedskløft. Med mere end 36 millioner kvadratmeter moderne lager- og industriarealer, der er planlagt til 2025, repræsenterer Polen den absolut største platform i regionen. Landet drager fordel af sin nærhed til Tyskland, et stort hjemmemarked, effektive motorvejsnetværk, flere stærke storbyområder og sin rolle som bro til de baltiske lande og Ukraine. Warszawa, Øvre Schlesien, Centralpolen, Poznań og Wrocław har udviklet sig til forskellige logistikklynger. Denne markedsdybde giver mulighed for store spekulative projekter, selvom udviklere i stigende grad fokuserer på forhåndsleje på grund af højere renter og øgede byggeomkostninger.
Rumænien følger efter med cirka otte millioner kvadratmeter moderne industri- og logistikarealer ved udgangen af 2025, dog i en anden skala, men med høj momentum. Efterspørgslen efter arealer nåede mere end 1,2 millioner kvadratmeter i 2025. Ledigheden ligger på omkring fire procent og prime lejepriser i intervallet cirka 4,50 til 5,00 euro pr. kvadratmeter pr. måned indikerer et marked, der på trods af økonomisk usikkerhed har en solid lejerbase. Bukarest dominerer, men Timișoara, Cluj-Napoca, Brașov, Ploiești og Constanța vinder terræn.
Bulgarien er mindre og mere koncentreret i Sofia og Plovdiv-regionen. Konvergensen af industrielle og logistiske funktioner er dog særligt tydelig der. Den thrakiske økonomiske zone omkring Plovdiv forbinder produktionsfaciliteter, leverandører, lagerområder og motorvejskorridoren til Tyrkiet. Sofia er fortsat det centrale forbrugs- og distributionscenter. Ruse, Varna, Burgas, Stara Zagora og Shumen kan drage fordel af specifikke korridor-, havne-, industri- eller energiforbindelser. På det vestlige Balkan er bestanden af moderne industriområder mindre, hvilket betyder, at individuelle storskalaprojekter kan ændre markedsstrukturen betydeligt mere dramatisk end i Polen eller Rumænien.
Detailkæder bygger deres egen infrastruktur
Skiftet er særligt tydeligt i store detailhandleres investeringer. Moderne detailnetværk kræver ikke kun filialer, men også temperaturstyrede lagre, automatiseret ordreplukning, høje omsætningshastigheder og præcise lagerdata. Et distributionscenter er derfor ikke en sekundær, hjælpefunktion, men snarere den operationelle forudsætning for markedsadgang, ekspansion og stabile priser.
Lidls logistik- og distributionscenter, der i øjeblikket er under opførelse i Kiseljak og Lepenica i Bosnien-Hercegovina, illustrerer projektets omfang. Det strækker sig over cirka 60.000 kvadratmeter og repræsenterer en investering på omkring 100 millioner euro. Det lægger grundlaget for et landsdækkende netværk af butikker og signalerer samtidig, at en international detailkoncern ser et tilstrækkeligt efterspørgselspotentiale til at retfærdiggøre en langsigtet infrastrukturinvestering. Den økonomiske effekt rækker ud over selve bygningen: lokale producenter får potentielt adgang til standardiserede forsyningskæder, transportudbydere drager fordel af mere forudsigelige mængder, og konkurrerende detailhandlere er under pres for at modernisere deres egne systemer.
De gentagne udvidelser af Kaufland-anlægget i Stryama nær Plovdiv viser også, hvordan logistikinfrastrukturen skaleres med væksten i detailsektoren. Efter tidligere store investeringer blev anlægget udvidet til at omfatte en dybfrysezone med yderligere pallepladser. Ved udgangen af 2023 blev en betydeligt større udvidelsesfase med et investeringsvolumen på 64 millioner leva annonceret. Sådanne projekter opstår ikke alene. De tiltrækker emballagevirksomheder, vedligeholdelsestjenester, leverandører af køleteknologi, softwareleverandører og regionale fragtkapaciteter. Logistikknudepunktet bliver således et lokalt produktivitetscenter.
Bulgarien er ved at transformere sig fra et transitland til et platformmarked
Bulgarien har adskillige gensidigt forstærkende fordele med hensyn til placering. Landet ligger ved krydset mellem Centraleuropa, Sortehavet, Grækenland og Tyrkiet. Siden afskaffelsen af grænsekontrollen ved EU's indre landgrænser den 1. januar 2025 er Bulgarien blevet fuldt integreret i Schengenområdet. Derudover har landet brugt euroen siden 1. januar 2026. For logistikinvestorer reducerer disse skridt transaktionsomkostningerne, eliminerer nogle af valutakurs- og afviklingsbyrderne og letter integrationen af bulgarske lokationer i regionale netværk.
Det afgørende fremskridt ligger mindre i et enkelt prestigeprojekt end i en konsolidering af flere funktioner. Sofia koncentrerer købekraft, arbejdsstyrke og internationale forretningsstrukturer. Plovdiv forbinder industri og distribution. Burgas og Varna giver adgang til Sortehavet. Ruse danner et knudepunkt for Donau og grænsen til Rumænien. Aksen mod Kapitan Andreevo er fortsat af central betydning for handelen med Tyrkiet og videre. Samtidig tilbyder det nordøstlige Bulgarien jordreserver og potentiale for specialiserede lager-, landbrugs- og energiklynger.
Det planlagte lager og logistikcenter for solcelledistributøren AmonRa Energy i Shumen Industrial Park eksemplificerer forbindelsen mellem energiomstillingen og logistik. Solcellemoduler, invertere, monteringssystemer og batterilagring kræver regionalt tilgængeligt lager, teknisk kvalitetssikring og hurtig levering. Et traditionelt lager omdannes således til en byggesten i en ny industriel værdikæde. For Bulgarien giver dette en mulighed for ikke kun at håndtere varer, men også at konsolidere tekniske tjenester, præmontering, reparationer, projektlogistik og regional distribution.
Rumænien forbinder det indre marked, Donau og Sortehavet
Rumæniens logistiske fremskridt er baseret på dets størrelse og alsidighed. Landet kan prale af et stort hjemmemarked, en bred industriel base, Donau-floden, Sortehavshavnen i Constanța og grænser op til Ukraine, Moldova, Ungarn, Serbien og Bulgarien. Denne kombination gør Rumænien til både et produktionssted, et salgsmarked, et transitland og et geopolitisk knudepunkt.
Havnen i Constanța fik betydelig betydning efter 2022, fordi ukrainske landbrugs- og eksportstrømme krævede alternative ruter. I 2023 nåede godsgennemstrømningen et rekordhøjt niveau på cirka 92,6 millioner tons. Efterfølgende faldt mængden til omkring 77,5 millioner tons i 2024 og cirka 67 millioner tons i 2025, da noget af den ukrainske trafik vendte tilbage til andre ruter. Dette fald er ikke tegn på strategisk ubetydelighed, men illustrerer snarere, hvor volatile geopolitisk drevne yderligere mængder kan være. Lærdommen for operatører og investorer er at udvikle kapaciteter på en sådan måde, at de forbliver økonomisk levedygtige, selv med ændrede handelsstrømme.
Constanța kan primært sikre sin position gennem en tættere integration af sine havne-, jernbane-, vej-, Donau- og baglandsterminaler. Flaskehalse i rangerkapacitet, adgangsruter, digitale processer eller Donau-skibsfart påvirker direkte konkurrenceevnen. Rumænien har derfor ikke kun brug for yderligere land, men også pålidelige korridorer mod Bukarest, Ungarn, Bulgarien, Moldova og Ukraine. Fuld Schengen-integration forbedrer passagertransporten og reducerer friktion ved EU's indre grænser, men den erstatter ikke investeringer i broer, jernbanelinjer og infrastruktur i tilknytning til terminalerne.
De vestlige Balkanlande vil blive det næste vækstområde
Serbien, Bosnien-Hercegovina, Nordmakedonien, Albanien, Montenegro og Kosovo danner en heterogen logistikregion af voksende strategisk betydning. Regionen, der ligger mellem EU-medlemsstater, forbinder Adriaterhavet med Donau- og Sortehavsregionerne samt Centraleuropa med Grækenland og Tyrkiet. Dens økonomiske integration hæmmes dog af flere grænser, små nationale markeder, forskellige administrative praksisser og i nogle tilfælde svage jernbaneforbindelser.
Det er netop derfor, at moderne distributionscentre kan udløse betydelige produktivitetsgevinster. De muliggør konsolidering af import, stabiliserer produkttilgængeligheden og skaber grundlaget for større detailnetværk. Lidl-projektet i Bosnien-Hercegovina er et særligt slående eksempel på dette. Det demonstrerer også en typisk markedsadgangsstrategi: først forberedes jord, central logistik og flere butikslokationer, før netværket lanceres i større skala. Den høje initiale investering tjener til at reducere de efterfølgende enhedsomkostninger og sikre et ensartet serviceniveau.
Den Europæiske Union støtter Vestbalkan mellem 2024 og 2027 med en vækstfacilitet på op til seks milliarder euro, hvoraf to milliarder euro er ikke-tilbagebetalingspligtige tilskud og fire milliarder euro er subsidierede lån. Ikke hver euro vil gå til transportinfrastruktur, men faciliteten øger presset for reformer og investeringer. Afgørende er det, at bedre veje og jernbaner vil afhænge af hurtigere toldprocedurer, gensidigt anerkendte dokumenter og digitale forhåndsangivelser. Uden denne "bløde infrastruktur" kunne en lastbil stadig sidde fast ved grænsen i timevis på en ny motorvej.
Veje er fortsat dominerende, men ikke uden alternativer
Vejgodstransport er fortsat rygraden i østeuropæisk logistik. På EU-niveau blev omkring 1.869 milliarder tonkilometer transporteret ad vej i 2024, lidt mere end året før. Denne dominans skyldes dens fleksibilitet, tætte netværk og muligheden for direkte at forbinde fabriksporte, lagre og filialer. Til tidskritiske leverancer, stykgods, fødevarer og detailhandel er lastbiler praktisk talt uerstattelige på kort sigt.
Denne styrke skaber også strukturelle risici. Trafiktæthed, mangel på chauffører, vejafgifter, ventetider ved grænsen og stigende emissionskrav driver omkostningerne op. Denne afhængighed er særligt problematisk, hvor der mangler jernbaneterminaler, eller hvor jernbaneinfrastrukturen er langsom og upålidelig. En logistikpark uden en effektiv jernbaneforbindelse kan virke attraktiv på kort sigt, men i det lange løb binder den brugeren til vejtransport.
Derfor er det ikke kunstig konkurrence mellem vej og jernbane, der giver økonomisk mening, men en arbejdsdeling. Lastbiler håndterer før- og eftertransport samt tidskritisk transport; jernbane udfører planlagt langdistance- og massetransport; havne og indre vandveje udvider rækkevidden. En forudsætning er terminaler, der organiserer overførslen mellem transportformer hurtigt, digitalt og omkostningseffektivt. Østeuropa kan tage et betydeligt spring fremad på dette område, hvis nye logistikområder planlægges multimodalt fra starten i stedet for at tilføje jernbaneforbindelser senere med store omkostninger.
Jernbanesystemet bestemmer det næste niveau af produktivitet
Mange østeuropæiske jernbanenetværk har en stor geografisk rækkevidde, men mangler den tekniske og operationelle kvalitet, der kræves af moderne forsyningskæder. Langsomme strækninger, behovet for opgraderinger, utilstrækkelig elektrificering, begrænsede toglængder, inkompatible signalsystemer og flaskehalse ved grænseovergange reducerer deres konkurrenceevne. Desuden kræver grænseoverskridende godstransport ikke kun infrastruktur, men også koordinerede køreplaner, lokomotivtilgængelighed og pålidelige togkanaler.
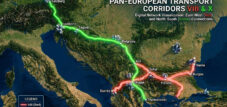
Udvidelsen af de transeuropæiske transportnetværk begynder her. TEN-T-forordningen, der blev fornyet i 2024, strukturerer det europæiske netværk via ni transportkorridorer og bindende målhorisonter. For Østeuropa er forbindelserne mellem Østersøen, Adriaterhavet, Sortehavet, Balkan og Centraleuropa særligt relevante. Korridor VIII, mellem den bulgarske Sortehavskyst, Nordmakedonien og Albanien, har en særlig strategisk værdi, fordi den har til formål at skabe en kontinuerlig øst-vest-forbindelse på tværs af det sydlige Balkan. Bulgarien og Nordmakedonien har bekræftet deres engagement i den fortsatte opførelse, men finansiering, byggeproces og teknisk koordinering er fortsat udfordrende.
Den økonomiske effekt af forbedret jernbaneinfrastruktur rækker ud over blot besparelser i transportomkostninger. Det udvider havnenes opland, øger produktionsstedernes attraktivitet og reducerer afhængigheden af mangel på chauffører. Desuden letter det transporten af tunge industrivarer, containere og militærrelevant last. Ulemperne omfatter høje initialinvesteringer, langvarige godkendelsesprocesser og risikoen for, at individuelle nationale strækninger vil blive færdiggjort, mens der stadig er huller på tværs af grænserne.
Østersøen, Adriaterhavet og Sortehavet rykker tættere på hinanden
Østeuropas havne udvikler sig til konkurrerende, men komplementære gateways. Gdańsk håndterede cirka 80,4 millioner tons gods i 2025 og konsoliderede dermed sin position blandt de største europæiske havne. Efter sit exceptionelle topår i 2023 håndterede Constanța stadig omkring 67 millioner tons i 2025. Ved Adriaterhavskysten konkurrerer havne som Koper, Rijeka og Trieste om trafik i baglandet til Centraleuropa. Varna og Burgas håndterer mindre mængder, men kan være strategisk vigtige for Bulgarien, det sydlige Balkan og visse Sortehavsruter.
For afskibere er havnestørrelsen alene ikke den afgørende faktor. Afgørende faktorer omfatter færgefrekvens, terminalproduktivitet, toldbehandling, lagerkapacitet, jernbaneforbindelser og tilgængeligheden af tomme containere. En mindre havn kan være mere økonomisk for visse godsstrømme, hvis transporten i baglandet er hurtigere og mere forudsigelig. Omvendt bliver en stor havn mindre attraktiv, hvis adgangsruter eller jernbaneknudepunkter er overbelastede.
Den stigende betydning af nord-syd-akser ændrer investeringslandskabet. Historisk set var mange netværk orienteret mod vest-øst-forbindelser. I dag stiger værdien af korridorer mellem Polen, Slovakiet, Ungarn, Rumænien, Bulgarien, Grækenland og Adriaterhavet. Alene Trehavsregionen anslår sit investeringsbehov for transportsektoren til cirka 120 milliarder euro. Denne skala viser, at individuelle projekter er utilstrækkelige. Det, der er behov for, er et sammenhængende netværk, der koordinerer investeringer i havne, veje, jernbaner, energi og digital infrastruktur.
Donau er fortsat en undervurderet ressource
Donau er den naturlige tunglastkorridor i Sydøsteuropa, men dens økonomiske potentiale er ikke fuldt udnyttet i betragtning af dens geografiske rækkevidde. Den forbinder Tyskland og Østrig med Slovakiet, Ungarn, Kroatien, Serbien, Bulgarien, Rumænien og Sortehavet. Bulkvarer, landbrugsprodukter, byggematerialer, tung last og visse containerforsendelser kan transporteres energieffektivt ad vandvejen.
Svaghederne er velkendte: svingende vandstand, flaskehalse, uensartet havnekvalitet, begrænset digitalisering og til tider langsomme omladningsprocesser. I første halvdel af 2024 blev cirka 10,2 millioner tons gods transporteret på Donau-Sortehavskanalen, hvilket er lidt mindre end i samme periode i 2023. Sådanne udsving viser, at indlandssejlads ikke kan betragtes som en fast kapacitet. Klimatiske risici skal tages i betragtning i flådeplanlægning, dybgang, lagerniveauer og alternative ruter.
Ikke desto mindre er Donau fra et økonomisk perspektiv for værdifuld til blot at blive behandlet som en nichetransportform. Moderne indlandshavne kan kombinere industriområder, jernbaneforbindelser, toldfunktioner og energilogistik. For Bulgarien er Ruse, Lom og Vidin relevante; for Rumænien er der blandt andet Galați, Brăila og Giurgiu; og for Serbien Beograd, Novi Sad og Pančevo. Investeringer i sejlkanaler, broer, terminaler og digital flodinformation øger ikke kun gennemstrømningsmængden, men skaber også modstandsdygtighed over for forstyrrelser på veje og jernbaner.
LTW Intralogistikløsninger

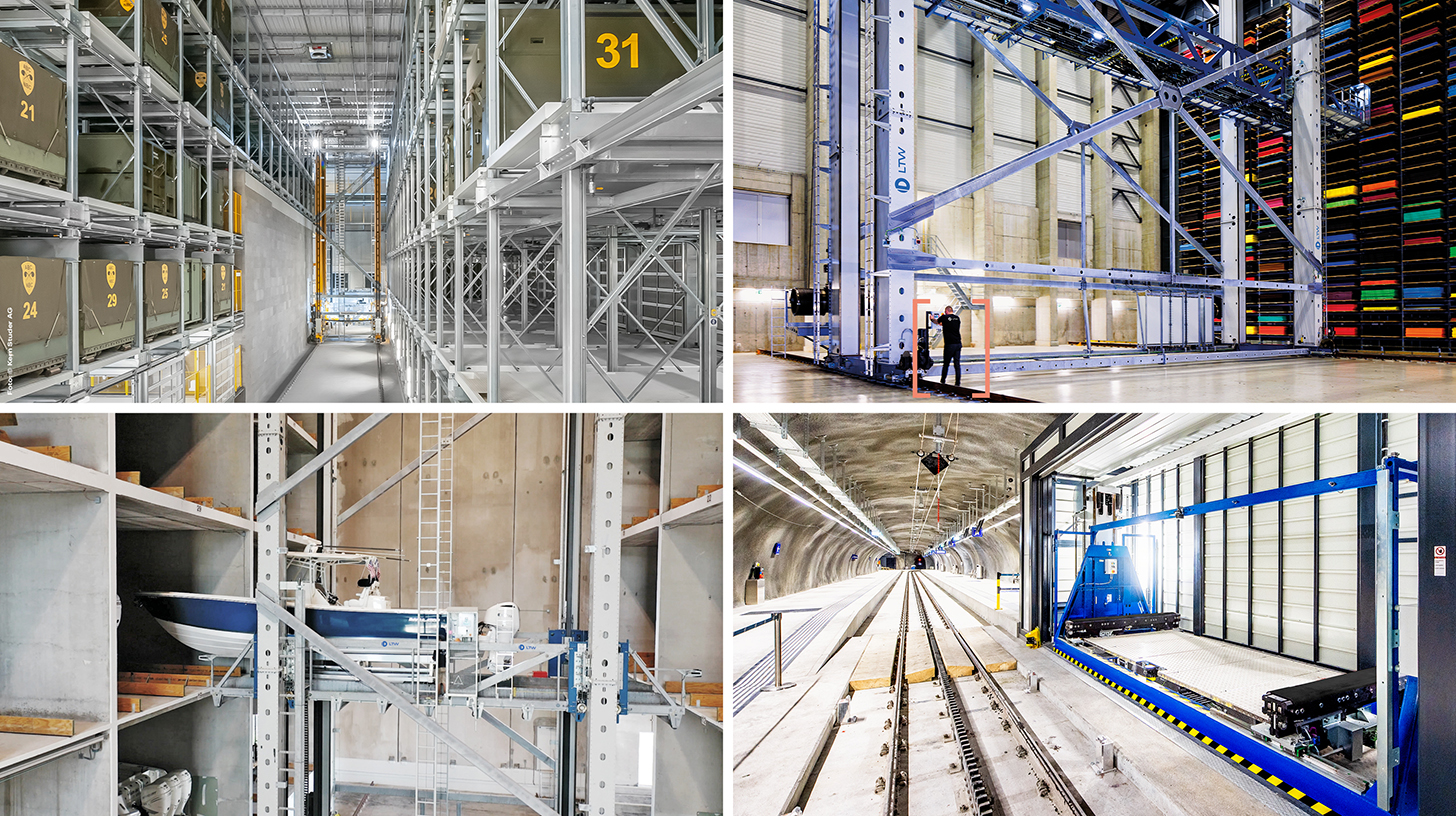
LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Nearshoring forbliver selektiv snarere end automatisk
Lagerbygninger bliver teknologiske produktionssystemer
Den økonomiske kvalitet af en logistiklokation kan ikke længere udelukkende måles ud fra lagerplads og afstand til motorvejen. Moderne centre opererer med lagerstyringssystemer, automatiserede transportbåndssystemer, robotteknologi, sensorer, digitale tvillinger og præcis lagerprognose. Inden for køle- og farmaceutisk logistik tilføjes problemfri temperaturovervågning og lovgivningsmæssig dokumentation. Dette omdanner ejendommen til et cyberfysisk produktionssystem til vareflow.
Denne udvikling ændrer omkostningsstrukturen. Andelen af simple manuelle opgaver falder relativt, mens kapitalbehov, softwareekspertise og vedligeholdelsesbehov stiger. Østeuropa mister ikke automatisk sin fordel i forhold til lønomkostninger som følge heraf. Fordelen flytter sig snarere til steder, der kan tilbyde kvalificerede teknikere, elektrikere, dataspecialister og procesledere. Billig jord kan ikke kompensere for manglen på faglærte medarbejdere eller en ustabil strømforsyning.
Automatisering er særligt attraktivt, når store mængder, standardiserede produkter og en begrænset arbejdsstyrke mødes. Detailhandel, pakkelogistik, reservedele og hurtigt omsættelige forbrugsvarer tilbyder passende anvendelser. Men med meget svingende produktsortimenter eller usikre mængder kan overdimensioneret teknologi binde kapital. Succesfulde investorer kombinerer derfor modulære bygninger, fleksibel transportbåndsteknologi og skalerbar software. Dette er især relevant for vækstmarkeder på Balkan, hvor efterspørgselsprognoser kan være behæftet med større usikkerhed.
E-handel øger presset på regionale netværk
I 2024 genererede virksomheder i Den Europæiske Union cirka 19,5 procent af deres omsætning gennem e-salg. Selvom dette gennemsnit afspejler betydelige forskelle mellem sektorer og lande, er tendensen tydelig: digitale ordrer kræver højere leveringsfrekvenser, forbedret lagerinformation og effektive returprocesser. Dette giver en dobbelt mulighed for Østeuropa. Regionen er både et salgsmarked og en omkostningseffektiv placering for regionale ordreopfyldelses- og returcentre.
Den logistiske udfordring ligger i den sidste kilometer. Store distributionscentre ved motorvejskrydsninger er effektive til national hamstring, men de løser ikke problemet med levering i voksende storbyområder eller tyndt befolkede regioner. Pakkebokse, mikrodepoter, regionale omladningspunkter og datadrevet ruteplanlægning vinder i betydning. Samtidig skal operatører håndtere kontant betaling ved levering, forskellige betalingsvaner, grænseoverskridende returneringer og inkonsekvent adressekvalitet.
I mindre markeder kan et enkelt nationalt lager muligvis ikke tilbyde tilstrækkelige stordriftsfordele. Regionale netværk, der forbinder lande som Bulgarien, Rumænien, Grækenland og dele af det vestlige Balkan, er derfor økonomisk attraktive. Implementeringen af dem afhænger dog af stabile transittider og strømlinede toldprocedurer. Enhver yderligere grænseusikkerhed øger det nødvendige sikkerhedslager og mindsker fordelen ved centraliseret oplagring.
Nearshoring forbliver selektiv snarere end automatisk
Flytning af produktion tættere på europæiske markeder fremstilles ofte som et næsten uundgåeligt boom for Østeuropa. Denne opfattelse er for forenklet. Nearshoring finder sted, men det er ikke en ensartet tendens. Virksomheder flytter primært, hvor transportomkostninger, leveringstider, politiske risici og kvalitetskrav berettiger til opbygning af yderligere europæisk kapacitet. Energiintensiv eller ekstremt arbejdsintensiv produktion forbliver derimod ofte billigere i andre dele af verden.
Østeuropa er særligt attraktivt for leverandører til bilindustrien, elektroteknik, maskinteknik, husholdningsapparater, fødevareforarbejdning, lægemidler, emballage og udvalgte energiteknologier. Logistik er ved at blive et centralt udvælgelseskriterium. En fabrik kræver rettidige leverancer, reservedelsforsyning, eksportkapacitet og om nødvendigt temperaturstyret eller egnet infrastruktur til farlige materialer. Regioner med motorveje, jernbaneterminaler, pålidelig energi og tilgængelig industrijord kan derfor opnå en betydelig placeringspræmie.
De største fordele opstår, når nearshoring opbygger regionale værdikæder i stedet for blot at flytte den endelige montering. Lokale leverandører, værktøjsfremstilling, vedligeholdelse, emballage, software og teknisk logistik øger investorernes loyalitet. Uden sådanne netværk forbliver en investering mobil og kan flyttes igen, hvis omkostningerne ændrer sig. Økonomisk politik bør derfor ikke kun subsidiere nye forretningslokationer, men også fremme klyngeudvikling, uddannelse og grænseoverskridende forsyningsrelationer.
Personalemangel er ved at blive en alvorlig kapacitetsbegrænsning
Manglen på chauffører og tekniske specialister er blandt de største risici for vækst. Chauffører af tunge lastbiler blev rapporteret som et mangelerhverv i 21 europæiske lande i 2024. Østeuropæiske transportvirksomheder er dobbelt berørt: de betjener store dele af det europæiske marked, men fortsætter med at miste medarbejdere til bedre betalte job i udlandet. Demografisk tilbagegang og en aldrende arbejdsstyrke forværrer problemet.
Højere lønninger er uundgåelige, men ikke nok. Arbejdsforhold, forudsigelig hjemkomst, sikker parkering, digital dispatching og moderne køretøjer påvirker alle fagets attraktivitet. Virksomheder, der udelukkende fokuserer på lave personaleomkostninger, bliver fanget i en spiral af medarbejderudskiftning, kvalitetsproblemer og ubrugt køretøjskapacitet. Automatisering på lageret kan afhjælpe visse flaskehalse, men det erstatter ikke chauffører eller vedligeholdelsespersonale fuldstændigt.
For lokationer betyder det, at tilgængeligheden af arbejdskraft skal undersøges lige så grundigt som transportforbindelser. En logistikpark i en økonomisk svag region kan tilbyde billig jord, men have for få arbejdere i sit opland. Pendlerforbindelser, firmabusser, uddannelsesprogrammer og integration af udenlandske arbejdere bliver således en del af infrastrukturstrategien. I det lange løb er produktiviteten pr. arbejdstime mere afgørende end den nominelle timeløn.
Energi og dekarbonisering ændrer beregningerne
Logistikejendomme bliver energiforbrugere og i stigende grad også energiproducenter. Store tagarealer er velegnede til solceller, batterilagringssystemer kan udjævne spidsbelastninger, og elektrificerede køretøjsflåder kræver højtydende nettilslutninger. Kølelagre, automatiserede lagre og computerinfrastruktur øger samtidig elbehovet. Tilgængeligheden af nettilslutningskapacitet kan derfor blive vigtigere end jordprisen.
Fra 2027 vil det separate europæiske emissionshandelssystem (ETS2) for brændstoffer, der anvendes i vejtransport, bygninger og andre sektorer, træde i kraft fuldt ud. Direkte forpligtelser ligger hos brændstofleverandørerne, men omkostningerne kan overføres til transportvirksomheder og speditører. Dette vil øge de økonomiske incitamenter til mere effektive køretøjer, alternative drivsystemer, bedre kapacitetsudnyttelse og en omlægning af passende transport til jernbane eller vandveje.
Overgangen vil forløbe med forskellige hastigheder regionalt. Batterielektriske lastbiler er i første omgang særligt velegnede til forudsigelig pendlertrafik og regional distribution med retur til depotet. Internationale langdistanceruter kræver et tæt, højtydende ladenetværk, robuste net og koordinerede hvileperioder. Biobrændstoffer, vedvarende diesel og potentielt brint kan spille overgangs- eller specialiserede roller. Afgørende er teknologisk åbenhed uden vilkårlighed: investeringer skal afstemmes med realistiske kørselsprofiler, energipriser og infrastruktur.
Grænser er fortsat de dyreste usynlige opbevaringsfaciliteter
Grænseoverskridende transport medfører høje omkostninger, ikke kun på grund af kilometertal, men også på grund af usikkerhed. Når ventetiderne ved en grænse svinger betydeligt, skal virksomhederne planlægge med ekstra køretøjer, chaufførtid og sikkerhedslager. En stationær lastbil bliver effektivt et dyrt mobilt lager. Denne effekt er især udtalt i landene på det vestlige Balkan, fordi forsyningskæder kan krydse flere told- og administrative grænser over korte afstande.
Hurtige procedurer og forbedret toldsamarbejde mellem Den Europæiske Union og dens partnere på det vestlige Balkan er derfor mere økonomisk betydningsfulde, end deres offentlige profil antyder. Forhåndsmeddelelser, risikovurdering, fælles inspektioner og gensidig dataadgang kan reducere behandlingstiderne uden at gå på kompromis med sikkerhedskravene. Disse fordele realiseres dog kun, hvis systemerne er interoperable, og der er tilstrækkeligt personale til rådighed om natten og i weekenderne.
Bulgariens og Rumæniens fulde Schengen-medlemskab afskaffede grænsekontrollen for personer ved EU's indre landgrænser fra 2025 og fremefter. Operationelle, skatterelaterede og sikkerhedsrelaterede kontroller er dog fortsat mulige for godstransport. Schengen er derfor et vigtigt produktivitetsløft, men ikke en garanti for fuldstændig problemfri logistik. Virksomheder bør måle faktiske transittider i stedet for automatisk at sidestille regulatoriske milepæle med garanterede tidsbesparelser.
Offentlige milliarder har brug for privat disciplin
Infrastrukturudvikling finansieres i vid udstrækning af europæiske fonde. Til EU's samhørighedspolitik var der oprindeligt 392 milliarder euro til rådighed for perioden 2021 til 2027; sammen med national medfinansiering nærmer den programmerede ramme sig en halv billion euro. Samhørighedsfonden støtter især økonomisk svagere medlemsstater med miljø- og TEN-T-investeringer. Yderligere finansiering kommer fra Connecting Europe Facility, nationale programmer, udviklingsbanker og offentlig-privat finansiering.
Penge alene garanterer dog ikke en fungerende korridor. Storskalaprojekter lider ofte under planlægningsændringer, tilladelsesproblemer, omkostningsoverskridelser og politisk diskontinuitet. I fem undersøgte europæiske megatransportprojekter var den gennemsnitlige forsinkelse for nylig 17 år. For logistikbranchen er en forsinket strækning særligt problematisk, fordi netværkseffekter kun viser sig ved kontinuerlig brugbarhed. En næsten færdiggjort jernbaneforbindelse kan være langt mindre økonomisk værdifuld end flere mindre, men fuldt operationelle forbedringer.
Offentlige investeringer bør derfor prioriteres i henhold til deres målbare effekt på flaskehalse. Dette omfatter manglende grænseafsnit, overbelastede kryds, broer med vægtbegrænsninger, adgangsveje til havne, digitale signalbokse og multimodale terminaler. Private investorer skal til gengæld bære efterspørgsels-, energi- og lejerisici i stedet for at stole på permanent stigende jordværdier. Forudleje, modulært byggeri og klare energikontrakter vinder frem i et miljø med højere renter.
Geopolitik forvandler logistik til sikkerhedsinfrastruktur
Siden 2022 er transportinfrastrukturen i Østeuropa ikke længere udelukkende blevet evalueret efter handels- og klimakriterier. Veje, jernbaner, havne, broer og omladningssteder skal også understøtte militær mobilitet, humanitær bistand og forsyning af kritiske industrier i krisetider. Den Europæiske Union sigter mod et mere integreret militært mobilitetsområde inden udgangen af 2027. Dette kræver multimodale netværk, standardiserede procedurer og infrastruktur, der er egnet til tunge læs.
Dette dobbeltanvendelsesperspektiv ændrer investeringsbeslutninger. En bro med en højere bæreevne, en længere gennemgangssløjfe eller en mere robust terminal kan have både civile og sikkerhedspolitiske fordele. Polen, Rumænien og de baltiske lande er særligt vigtige i denne henseende, men Bulgarien og det vestlige Balkan er også relevante for de sydøstlige korridorer. Den økonomiske fordel ligger i yderligere finansiering og højere prioritet; risikoen ligger i modstridende politiske mål og potentiel konkurrence om kapacitet.
Genopbygningen af Ukraine vil yderligere øge denne betydning. Byggematerialer, maskiner, energianlæg, køretøjer og forbrugsvarer vil blive transporteret via Polen, Slovakiet, Ungarn, Rumænien og Sortehavsruterne. Samtidig er timingen fortsat usikker. De, der i dag bygger udelukkende med henblik på et kortsigtet genopbygningsboom, står over for en høj risiko for underudnyttelse. Mere fornuftigt er anlæg, der allerede er rentable hos regionale kunder og kan skaleres op for at imødekomme yderligere efterspørgsel fra Ukraine.
Ikke alle logistikparker bliver en vinder
Den stærke investeringshistorik bør ikke skjule det faktum, at fejlallokeringer er mulige. I vækstregioner annonceres ejendomme ofte med løfter om fremtidige motorveje, jernbaneforbindelser eller industriområder, hvis færdiggørelse er usikker. Samtidig kan kommuner udpege områder til udvikling uden at sørge for tilstrækkelig elektricitet, vand eller transportinfrastruktur. En lav startpris opvejes derefter af høje efterfølgende investeringer.
Den største risiko ligger i at forveksle geografisk centralitet med operationel tilgængelighed. En lokation kan teoretisk set være i stand til at nå flere hovedstæder inden for få timer, men være upålidelig på grund af grænseforsinkelser, lastbilforbud, overbelastede ringveje eller mangel på chauffører. På samme måde kan et lager se moderne ud, men ikke opfylde kravene fra krævende brugere med hensyn til gulvlastkapacitet, loftshøjde, brandbeskyttelse, køling eller dataforbindelse.
Markedsrisici opstår også som følge af spekulativ overproduktion. I modne polske delmarkeder kan store porteføljer og cykliske bølger af nybyggeri midlertidigt lægge pres på lejepriser og tomgangsprocenter. I mindre markeder kan selv et enkelt projekt føre til en mærkbar stigning i udbuddet. Derfor bør investorer ikke kun overveje nationale vækstrater, men også undersøge specifikke brugerprofiler, lejevilkår, kreditværdighed og alternative anvendelser af ejendommen.
Vinderne er korridorer med flere efterspørgselskilder
Steder, der ikke er afhængige af en enkelt trafikstrøm, er særligt robuste. Ideelt set bør et logistikcenter forbinde lokal forbrugerefterspørgsel, industriel forsyning, international transit og mindst én yderligere specialiseret sektor. Dette kan omfatte kølekæder, lægemidler, landbrugslogistik, reservedele, energikomponenter eller e-handel. Flere efterspørgselskilder udjævner cyklusser og forbedrer infrastrukturudnyttelsen.
Polen opfylder allerede dette krav i flere regioner. Rumænien kan udvide det mellem Bukarest, de vestlige industricentre og Constanța. Bulgarien har muligheder langs akserne Sofia-Plovdiv-Tyrkiet, Sofia-Thessaloniki, Ruse-Bukarest og Burgas/Varna-Sortehavet. Serbien drager fordel af sin placering mellem Centraleuropa, Adriaterhavet, Ægæerhavet og Sortehavet, men har brug for yderligere at forbedre grænse- og jernbaneprocesserne. Bosnien-Hercegovina har brug for mere integrerede nationale og regionale netværk, men kan professionaliseres hurtigere gennem store handelsinvesteringer.
Ikke alle byer behøver at blive et internationalt knudepunkt. Regional specialisering er ofte mere effektiv. Shumen kan for eksempel udnytte sine energi- og landbrugsressourcer, Ruse sin Donau og Rumænien, Plovdiv sin industri og detailhandel, og Constanța sin havn og tunge logistik. At forsøge at etablere de samme funktioner overalt ville sprede kapital og forhindre klyngedannelse.
Kapital følger pålidelighed, ikke udmeldinger
For institutionelle investorer afhænger attraktiviteten af østeuropæiske logistikejendomme af forudsigelige afkast, finansieringsomkostninger, juridisk håndhævelse og exitmuligheder. Lave tomgangsrater og indekserede lejekontrakter er positive, men de skal vejes op mod valuta-, rente-, bygge- og lejerkoncentrationsrisici. Bulgariens indførelse af euroen siden 2026 har elimineret noget af den valutarelaterede friktion. I lande uden for EU og ikke-eurolande er risikopræmien fortsat højere.
Bæredygtighedskrav påvirker finansiering og værdiansættelse. Bygninger med god isolering, solceller, varmepumper, intelligent måling og præinstalleret opladningsinfrastruktur er ikke kun mere miljøvenlige, men også mere kommercielt robuste. Brugerne er mere opmærksomme på de samlede driftsomkostninger, mens banker og fonde inddrager energikvalitet i deres beslutninger. Som følge heraf kan ældre bygninger uden moderniseringsudsigter blive genstand for en værdiansættelsesrabat.
Den vigtigste indikator på lang sigt er ikke det nyopførte område, men dets produktive udnyttelse. Et fuldt udlejet, energieffektivt og multimodalt forbundet center genererer stabile pengestrømme og regional merværdi. Et spekulativt projekt uden garanteret efterspørgsel forbliver derimod et dyrt sats på fremtidig infrastruktur. Især på markeder med høj politisk kontrol bør investorer skelne mellem annonceret volumen, faktisk byggestart og driftsmæssig idriftsættelse.
Konkurrencen vil blive afgjort ud fra data
Fysisk infrastruktur er fortsat uundværlig, men dens ydeevne bestemmes i stigende grad af data. Information i realtid om ankomsttider, slotbookinger, toldstatus, lagerniveauer og trafikforhold reducerer ventetider og muliggør bedre kapacitetsudnyttelse. Havne og terminaler, der kun udveksler information via separate systemer eller manuelle dokumenter, taber til digitalt integrerede konkurrenter.
Østeuropa kan i nogle tilfælde springe ældre udviklingsstadier over. Nye systemer kan udstyres direkte med cloud-systemer, sensorer, automatisk nummerpladegenkendelse og standardiserede grænseflader. Dette reducerer fejlprocenter og forenkler styringen af regionale netværk. Samtidig stiger afhængigheden af cybersikkerhed, stabile telekommunikationsnetværk og kvalificeret personale.
Den største hindring er ofte ikke teknologien, men institutionel fragmentering. Speditørvirksomheder, havne, jernbaner, toldmyndigheder og lageroperatører bruger forskellige datamodeller og beskytter deres egne oplysninger. Fra et økonomisk-politisk perspektiv er åbne standarder, bindende grænseflader og klare regler for databrug derfor afgørende. Digitale korridorer kan øge fordelene ved fysiske investeringer betydeligt, mens manglende interoperabilitet bremser selv moderne faciliteter.
En realistisk dagsorden frem til 2030
I 2030 forventes Østeuropa at have betydeligt mere moderne logistikplads, mere effektiv havne- og terminalkapacitet og forbedrede hovedtransportkorridorer. Denne udvidelse vil dog ikke lukke alle historiske huller. Især grænseoverskridende jernbaneprojekter, store broer og komplekse korridorer er fortsat modtagelige for forsinkelser. Samtidig øger dekarbonisering, mangel på kvalificeret arbejdskraft og digitalisering investeringsbehovene på de enkelte lokationer.
Regeringer bør prioritere sammenhængende korridorer frem for nationale prestigeprojekter. En manglende del af grænsen kan mindske fordelene ved hundredvis af moderniserede kilometer. Planlægnings- og tilladelseskapacitet, gennemsigtige indkøb, vedligeholdelsesbudgetter og digitale processer er lige så vigtige som nybyggeri. På Vestbalkan skal fysiske projekter konsekvent være knyttet til told- og administrative reformer.
For logistikvirksomheder er udfordringen at designe netværk med større robusthed og samlet omkostningseffektivitet. Dette inkluderer flere rutemuligheder, realistiske data om afbrydelsestider, niveauopdelte lagerniveauer og kontrakter for energi- og transportkapacitet. For ejendomsudviklere er modulære rum, energiforbindelser, automatiseringsfunktioner og multimodale muligheder centrale kvalitetsfunktioner. For industrivirksomheder er det afgørende spørgsmål, om en lokation ikke kun er omkostningseffektiv i dag, men stadig vil være levedygtig med hensyn til arbejdsstyrke, energi og klima om ti år.
Europas nye centrum er ved at dukke op ved dets gamle kanter
Østeuropas logistiske infrastruktur er mere end blot en konsekvens af voksende investeringer i lagerbygning. Den danner det materielle grundlag for en europæisk økonomisk geografi i forandring. Polen demonstrerer, hvordan et stort marked kan udvikle en uafhængig logistikplatform gennem infrastruktur, industri og nærhed til Vesteuropa. Rumænien forbinder det indre marked, Donau og Sortehavet. Bulgarien opnår strategisk dybde gennem Schengen, euroen, industrielle klynger og sin placering nær Tyrkiet. Det vestlige Balkan bringes gradvist tættere på det indre marked gennem handelsinvesteringer og europæisk integration.
Regionen vil dog ikke automatisk blive en vinder. Dens fordele kan blive udhulet af projektforsinkelser, mangel på chauffører, dårlige togforbindelser, energiflaskehalse og administrative hindringer. Forbindelsens kvalitet er afgørende, ikke antallet af annonceringer. Det næste skridt i udviklingen er at forbinde individuelle haller, veje og terminaler til integrerede korridorer.
Den provokerende sandhed er derfor denne: Europas fremtidige forsyningskapacitet vil i højere grad afhænge af Plovdiv, Constanța, Gdańsk, Beograd, Kiseljak eller Ruse, end mange virksomhedshovedkvarterer i Vesten er villige til at indrømme. Disse placeringer vil ikke erstatte Rotterdam eller Duisburg, og de vil heller ikke erstatte de store tyske industriklynger. De vil dog udvide netværket med den presserende nødvendige kapacitet, alternativer og markedsnærhed. Enhver, der behandler deres udvikling som blot et spørgsmål om at indhente det forsømte, undervurderer det strategiske skift. Omvendt kan enhver, der planlægger infrastruktur, data, energi og personale sammen, skabe en ny økonomisk rygrad ud fra Europas formodede periferi.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her: