
Intelligent lagerbygning: Hvordan automatisering ændrer magtbalancen inden for logistik
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 22. november 2026 / Opdateret den: 22. november 2026 – Forfatter: Konrad Wolfenstein
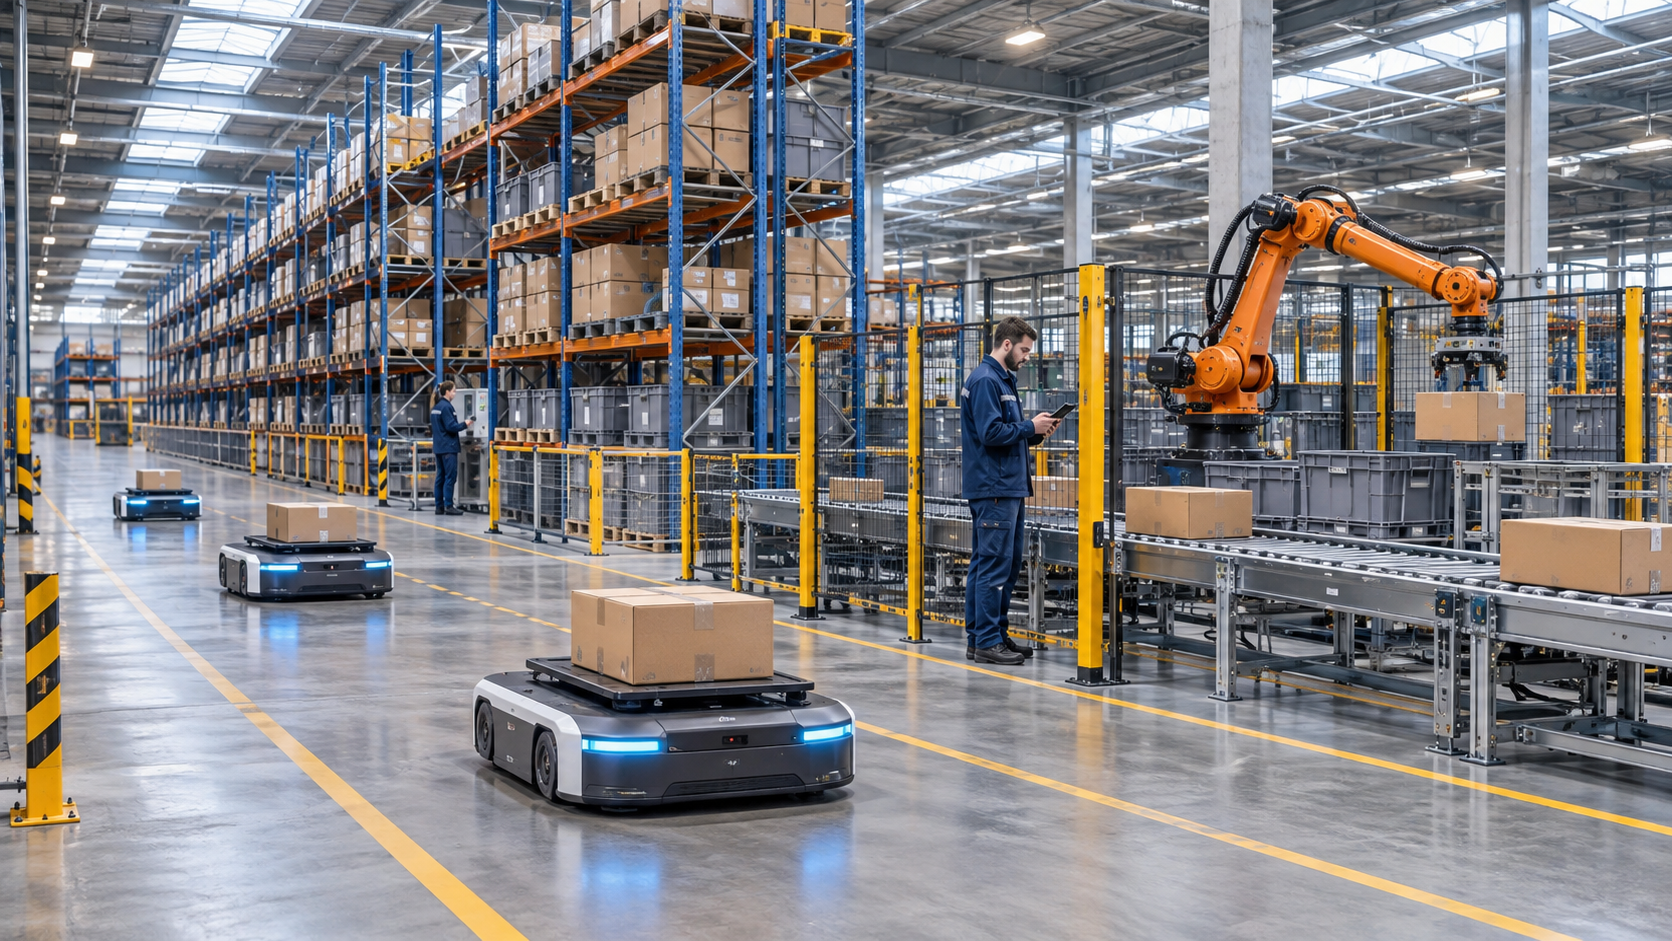
Intelligent lagerdrift: Hvordan automatisering ændrer magtbalancen inden for logistik – Kreativt billede om emnet med AI: Xpert.Digital
Flere robotter, mere effektivitet? Hvad betyder virkelig noget inden for lagerdrift
Automatisering af lagre: Mange virksomheder overser disse omkostninger og risici
Fremtiden for logistik: Hvordan intelligente lagre ændrer konkurrenceevnen
Robotter, kunstig intelligens og automatiserede lagersystemer lover hurtigere processer og lavere omkostninger. Men ny teknologi alene gør ikke et lager mere effektivt: Hvis processerne er dårligt organiserede, eller dataene er upålidelige, kan automatisering endda forværre eksisterende problemer. Den afgørende faktor er, hvor godt teknologi, materialestrømme og driftsprocesser interagerer. Denne artikel viser, hvilke forretningsmodeller der former markedet, hvordan regionale muligheder adskiller sig, og hvad virksomheder bør overveje, når de investerer – fra samlede omkostninger og software til vedligeholdelse og pålidelighed.
Smart lagerbygning: Hvorfor gode data kan være vigtigere end nye robotter
At købe udelukkende robotter kan måske bare automatisere din ineffektivitet
Intelligent lagerdrift udvikler sig fra en teknisk moderniseringsopgave til et strategisk spørgsmål om konkurrenceevne. Det primære mål er ikke at erstatte så mange mennesker som muligt med maskiner. Den afgørende faktor er at tilpasse lagerniveauer, materialestrømme, arbejdsgange og kundekrav på en sådan måde, at en virksomhed fungerer mere pålideligt, økonomisk og tilpasningsdygtigt. Et lager er intelligent, når det kan reagere effektivt på ændringer – ikke blot fordi der opererer robotter i det.
Den centrale økonomiske tese er derfor denne: Den bæredygtige værdi af intelligent lagerstyring opstår i samspillet mellem procesdesign, datakvalitet, automatisering og driftskontrol. Individuelle teknologier kan muliggøre betydelige forbedringer. De kan dog også binde kapital, øge teknologiske afhængigheder og maskere eksisterende organisatoriske problemer. Der er en betydelig forskel på en overbevisende demonstrationsoperation og et fuldt rentabelt system over mange år.
Markedet afspejler tydeligt denne spænding. På den ene side stiger efterspørgslen efter højtydende intralogistik. På den anden side afhænger investeringerne fortsat af det økonomiske klima, finansieringsomkostninger, byggeaktivitet og de største kunders økonomiske situation. For 2025 forventede det globale marked for lagerautomation en stigning i ordreindgangen på omkring syv procent. Denne vækst skyldtes dog ikke udelukkende en stærkere faktisk efterspørgsel. Højere stål- og lønomkostninger øgede projektomkostningerne; samtidig understøttede individuelle store investeringsprogrammer det samlede marked. Nominel vækst er derfor ikke automatisk ensbetydende med en tilsvarende stigning i antallet af automatiserede lagre.
En solid markedsanalyse kræver separate overvejelser om tre niveauer: den industrielle værdikæde, de forskellige konkurrencemodeller for leverandører og de regionale efterspørgselsforhold. Kun kombinationen af disse forklarer, hvilke teknologier der er økonomisk levedygtige, hvilke virksomheder der har strukturelle fordele, og hvor attraktive investeringsmuligheder udvikler sig.
Et stort fremtidsmarked med slørede statistiske grænser
Selv definitionen af markedet kræver nøje overvejelse. Intelligent lagerstyring, lagerautomatisering, intralogistik og logistikautomatisering er ikke synonymer. Nogle markedsanalyser fokuserer primært på automatiserede lager- og transportsystemer. Andre omfatter lagerstyringssoftware, sensorer, mobile robotter, tjenester eller yderligere applikationer uden for selve lageret.
En markedsprognose anslår det globale marked for smart warehousing til 31,21 milliarder amerikanske dollars i 2025 og forventer, at det vil stige til 46,42 milliarder amerikanske dollars i 2030. Dette svarer til en gennemsnitlig årlig vækstrate på 8,3 procent. En anden undersøgelse af lagerautomatisering forudser et markedsvolumen på cirka 64 milliarder amerikanske dollars i 2032 og en årlig vækstrate på 12,3 procent mellem 2026 og 2032. Disse tal beskriver forskellige forskningsrammer og bør ikke lægges sammen eller behandles som direkte sammenlignelige målinger.
Denne metodologiske begrænsning er afgørende for økonomisk beslutningstagning. En blanding af forskellige markedsdefinitioner kan føre til en overvurdering af den faktisk opnåelige efterspørgsel. En producent af gribeteknologi betjener ikke det samme marked som en hovedentreprenør for komplette distributionscentre. Tilsvarende svarer en softwareplatforms omsætningspotentiale ikke til kundernes samlede investeringsvolumen.
Salgsstatistikker kræver også en klar fortolkning. For 2024 blev der rapporteret om salg af cirka 102.900 professionelle servicerobotter til transport- og logistikapplikationer, en stigning på 14 procent i forhold til året før. Det betyder, at mere end halvdelen af de registrerede professionelle servicerobotter faldt ind under denne anvendelseskategori. Denne kategori omfatter dog ikke udelukkende lagerrobotter, men også andre transportopgaver. Desuden er dette en stikprøve af virksomheder og ikke en komplet oversigt over alle installationer på verdensplan.
Den pålidelige konklusion er derfor ikke, at alle delsektorer vokser i samme tempo. Det er snarere, at automatiseret varebevægelse er en betydelig kommerciel anvendelse af robotteknologi, mens de faktiske vækststier varierer betydeligt afhængigt af teknologi, region og kundegruppe.
Hvorfor lagerets investeringslogik ændrer sig
Efterspørgslen efter intelligent lagerstyring kan forstås som en reaktion på flere samtidige omkostningsdrivere. Virksomheder skal udnytte knap arbejdskraft mere produktivt, imødekomme stigende krav til leveringsevne og håndtere usikre salgstendenser. Mangel på arbejdskraft og højere krav til ordrebehandling er derfor blandt de vigtigste drivkræfter for automatisering.
Den skiftende ordreprofil er særligt vigtig ud fra et økonomisk perspektiv. Et lager med få store leverancer kræver en anden organisationsstruktur end et sted med mange små ordrer, hyppige returneringer og varierende produktkombinationer. Mængden af håndterede varer er ikke den eneste faktor, der bestemmer den involverede indsats. Antallet af ordrevarer, variationen af produkter og de nødvendige behandlingstrin kan have en større indflydelse på omkostningerne end den rene forsendelsesvolumen.
Dette fører til en fundamental forskel mellem kapacitet og effektivitet. Yderligere plads skaber i første omgang kun plads. Det eliminerer ikke søgetider, lagerfejl eller flaskehalse på pakkestationer. Omvendt kan bedre lagerlokationsallokering øge effektiviteten af en eksisterende bygning uden umiddelbart at kræve et fuldautomatiseret system.
En anden drivende faktor er den økonomiske betydning af pålidelighed. Unøjagtig lagerbeholdning kan føre til forkerte indkøb, unødvendig sikkerhedslager, leveringsforsinkelser og yderligere transport. Derfor påvirker lageret ikke kun sine egne personaleomkostninger, men også salg, indkøb, produktion og likviditet.
Investeringsbeslutningen bør derfor ikke reduceres til en isoleret besparelse pr. lagermedarbejder. Det handler om spørgsmålet om, hvor meget driftsusikkerhed en virksomhed kan håndtere til hvilken pris. En løsning kan være økonomisk forsvarlig, selvom den kun resulterer i begrænsede personalebesparelser, men stabiliserer en kritisk produktionsproces eller undgår en dyr udvidelse af anlægsområdet.
Industriel værdiskabelse begynder længe før robotten
Den industrielle kæde inden for intelligent lagerdrift kan forstås som et flerlagssystem. I begyndelsen er der materialer og industrielle komponenter. Disse omfatter stålkonstruktioner, reoler, drev, gear, ruller, transportbåndsmoduler, batterier, opladningsudstyr, styresystemer, kameraer og sikkerhedsteknologi. På dette niveau bestemmer leveringsevne, kvalitet og standardisering downstream-leverandørernes konkurrenceevne.
Det andet niveau består af specialiserede maskiner og delsystemer. Automatiserede småvarelagre, pallelagre, shuttlesystemer, sorteringssystemer, mobile transportrobotter og robothåndteringsstationer udfører hver især specifikke opgaver. Deres økonomiske fordel afhænger i høj grad af, hvor godt de er tilpasset det respektive produktsortiment og materialeflowet.
Ovenover dette ligger kontrol- og softwarelaget. Det forbinder ordrer, lager, ressourcer og tekniske systemer. Kun denne forbindelse omdanner individuelle maskiner til et koordineret samlet system. Derfor omfatter den markedsstandardiserede tilgang til lagerautomation ikke kun lager, transport, sortering og ordreplukning, men også software, integration og tjenester.
En anden værdiskabende fase er systemintegration. Her koordineres bygninger, teknologi, brandsikring, IT og driftsprocesser. Denne opgave undervurderes ofte, fordi de synlige tekniske elementer synes lettere at vurdere end kvaliteten af deres integration.
Det sidste trin er drift gennem hele livscyklussen. Vedligeholdelse, reservedele, softwareopdateringer, modernisering og udvidelse er ikke sekundære, yderligere tjenester. De påvirker direkte, om den oprindeligt beregnede ydeevne forbliver tilgængelig.
Denne struktur fører til en vigtig økonomisk forskel: Salg af en maskine genererer en engangsindtægt. Et pålideligt vedligeholdt system kan derimod generere tilbagevendende indtægter over mange år. For kunderne tilbyder dette langvarige forhold både sikkerhed og potentiel afhængighed.
Hvorfor ledelsesniveauet træffer beslutninger om økonomiske fordele
I et smart lager skal flere beslutningsniveauer arbejde sammen. Lagerstyringssystemet, ofte omtalt som et lagerstyringssystem, organiserer lagerbeholdning, lagersteder og ordrer. Maskinstyringssystemer udfører bevægelser teknisk. Et højere niveau af udførelse eller orkestreringslag kan prioritere opgaver og koordinere ressourcer.
Begreberne bruges ikke altid konsekvent på markedet. Derfor er den specifikke ansvarsfordeling vigtigere ud fra et økonomisk perspektiv end produktnavnet: Hvilket system bestemmer sekvenser? Hvor vedligeholdes lageroplysninger pålideligt? Hvilken enhed reagerer på forstyrrelser? Og hvem bærer ansvaret, hvis flere delsystemer fungerer individuelt, men den samlede ydeevne ikke opnås?
Den voksende betydning af dette styresystem afspejles også i den strategiske retning hos de største leverandører. KION omdøbte sit Supply Chain Solutions-segment til Intelligent Automation Solutions i starten af regnskabsåret 2026. Samtidig skal Dematic-mærket positioneres stærkere inden for omfattende forsyningskædekontrol. Dette afspejler udvidelsen af dets servicetilbud fra individuel lagerteknologi til koordinering af komplekse processer.
For operatører kan en højtydende softwarearkitektur forbedre skalerbarheden. Nye robotter eller arbejdsstationer kan derefter potentielt integreres gradvist. Dette kræver dog passende grænseflader, entydige datamodeller og klart definerede ansvarsområder.
Åbenhed alene garanterer ikke lave samlede omkostninger. En arkitektur, der er stærkt sammensat af forskellige produkter, kan føre til yderligere integrations- og testindsats. Omvendt kan et lukket, integreret system være lettere at betjene, men gøre det vanskeligere at skifte leverandør senere hen. Derfor ligger den bedste beslutning ikke udelukkende i én tilgang. Det afhænger af kompleksitet, interne kapaciteter og langsigtet placeringsstrategi.
Kunstig intelligens skal måles i forhold til operationelle data
Kunstig intelligens udvider mulighederne for lagerstyring, men erstatter ikke en sund procesorganisation. Relevante anvendelser omfatter visuel genkendelse af varer, forbedring af robotgribeprocesser, ordreprioritering, forudsigelse af tekniske funktionsfejl og dynamisk koordinering af mobile robotter. Simuleringsbaseret planlægning og prædiktiv ressourceallokering vinder også i betydning.
Der bør skelnes mellem forskellige tekniske opgaver. Et system, der analyserer billeder, løser et andet problem end en ruteplanlægningsalgoritme. Tilsvarende er et stemmebaseret assistentsystem ikke automatisk egnet til at styre sikkerhedskritiske maskinbevægelser.
For økonomisk evaluering er det ligegyldigt, om et produkt markedsføres som en AI-løsning. Det afgørende er, om det tilbyder målbare fordele sammenlignet med en passende benchmark. Hvis et regelbaseret kontrolsystem pålideligt og omkostningseffektivt udfører en stabil opgave, må en mere kompleks løsning retfærdiggøre dens ekstra indsats.
Nøgleindikatorer (KPI'er) under reelle driftsforhold er derfor særligt betydningsfulde. Disse omfatter ordrer, der er gennemført uden fejl, nødvendige menneskelige indgreb, genstartstider efter afbrydelser og ydeevne med usædvanlige elementer. En høj gennemsnitlig detektionsrate kan have ringe økonomisk betydning, hvis de resterende fejl er særligt omkostningsfulde.
Datakvaliteten begrænser også dens anvendelighed. Unøjagtige produktdimensioner, inkonsistente emballagedata eller forsinkede lagerposteringer kan systematisk vildlede intelligente styresystemer. Derfor er datavedligeholdelse ikke et forberedende sideprojekt, men en løbende komponent i lagerproduktionssystemet.
Fire forretningsmodeller former det konkurrenceprægede landskab
Konkurrencelandskabet er mere meningsfuldt kategoriseret efter forretningsmodeller end efter en enkelt rangordning. Den første gruppe omfatter bredt positionerede systemudbydere og integratorer. Nøgleaktører på markedet inkluderer Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW og Honeywell Intelligrated. De konkurrerer med forskellige kombinationer af lagerteknologi, materialeflow, software, integration og service.
Deres styrke ligger i at håndtere komplekse projekter og integrere adskillige tekniske discipliner. Kunden får en omfattende løsning og kan mere effektivt konsolidere ansvaret. Samtidig er sådanne projekter ofte kapitalintensive og kræver præcis planlægning.
Den anden gruppe består af mere specialiserede teknologi- og robotudbydere. Virksomheder som AutoStore, Geekplus, Locus Robotics og Symbotic repræsenterer forskellige tekniske og kommercielle tilgange inden for lagerautomation. De er ikke helt udskiftelige konkurrenter. Deres løsninger adresserer forskellige produktstrukturer, bevægelsesopgaver og automatiseringsniveauer.
Den tredje gruppe består af softwareleverandører og platformvirksomheder. Deres konkurrencefordel kan ligge i at håndtere heterogene teknologier, i optimeringsprocesser eller i integration med anden virksomhedssoftware. En betydelig del af deres forretning afhænger af, hvor dybt deres applikationer er integreret i den operationelle organisation.
Den fjerde gruppe omfatter regionale integratorer, vedligeholdelsesspecialister og branchespecifikke løsningsudbydere. De kan få succes, hvor kundernes nærhed, hurtig respons og kendskab til eksisterende systemer er vigtigere end global størrelse.
Denne struktur forklarer, hvorfor en virksomhed kan være førende på et delmarked uden at dominere det samlede marked. En leverandør af automatiseret lagerteknologi konkurrerer ikke altid direkte med en leverandør af mobile transportrobotter. I stedet opstår der ofte partnerskaber, salgskanaler og fælles projekter.
Størrelse beskytter ikke mod projekt- og økonomiske risici
Store udbydere har referencer, internationale serviceorganisationer og omfattende udviklingsressourcer. Ikke desto mindre er deres forretning fortsat delvist afhængig af timingen af større investeringsprojekter.
Dette fremgår tydeligt af tallene for KIONs Supply Chain Solutions-segment for 2025. Ordreindgangen steg med 39,5 procent til cirka 3,599 milliarder euro, mens segmentomsætningen steg med 4,4 procent til cirka 3,071 milliarder euro. Både projektforretningen og serviceforretningen voksede.
De forskellige vækstrater illustrerer, hvorfor ordreindgang og omsætning skal analyseres separat. Nye projekter omsættes ikke umiddelbart til fuld omsætning. Planlægning, produktion, installation og opstart tager tid. Derfor kan et stærkt ordreår først have sin fulde effekt på omsætningen senere.
Ligeledes garanterer en stor ordrebeholdning ikke automatisk høj profit. Afgørende faktorer er de beregnede marginer, tekniske risici, kontraktvilkår og evnen til at levere til tiden. Hvis omkostningerne stiger, eller problemer med grænsefladen forårsager ekstra arbejde, kan en stor ordre blive en økonomisk skuffelse.
Dette resulterer i et mere nuanceret billede til konkurrenceanalyse. Installerede systemer giver adgang til service- og moderniseringsforretning. Nye storskalaprojekter muliggør vækst, men øger også kravene til projektledelse og likviditet. En afbalanceret blanding af nye systemer, software, vedligeholdelse og udvidelser kan derfor være mere økonomisk værdifuld end et særligt stort antal kortfristede ordrer.
Modulær robotteknologi ændrer adgangsbarriererne
Mobile robotter og modulære systemer ændrer mulighederne for investeringsplanlægning. I stedet for at omstrukturere hele lagerorganisationen på én gang, kan virksomheder automatisere udvalgte transport- eller plukkeopgaver og udvide omfanget senere. Efterspørgslen efter skalerbare og fleksible løsninger betragtes derfor som en vigtig langsigtet markedsdriver.
Den største fordel ligger i at håndtere usikkerhed. Når fremtidig ordrevolumen er vanskelig at forudsige, har muligheden for gradvis ekspansion sin egen økonomiske værdi. En mindre initial investering kan begrænse risikoen for dårlige beslutninger og give mulighed for praktisk erfaring.
Modularitet er dog ikke ensbetydende med ubegrænset skalerbarhed. Yderligere robotter kræver trafikplads, ladekapacitet, overførselspunkter og tilstrækkeligt kraftige arbejdsstationer. Hvis disse begrænsninger ikke tages hånd om i udviklingsprocessen, kan en større flåde i stigende grad føre til ventetider.
Dette fører til en vigtig planlægningsregel: Ydelsesgrænsen for en ekstra robot er ikke nødvendigvis konstant. Et system kan i starten vokse næsten proportionalt og senere fejle ved en anden flaskehals.
For leverandører flytter dette konkurrencens fokus fra ren køretøjsteknologi til overordnet driftskontrol. Flådestyring, fejlhåndtering, sikkerhed, vedligeholdelse og integration afgør, om en fleksibel løsning virkelig forbliver fleksibel i daglig brug.
LTW Intralogistikløsninger

LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Europa tilbyder et stort marked for fornyelse af eksisterende lejer
Brugsmodeller omfordeler omkostninger og risici
Udover traditionelle udstyrskøb vinder brugs- og servicebaserede forretningsmodeller frem. Inden for robotteknologi som en service leveres tekniske tjenester via tilbagevendende betalinger. Inden for transport- og logistikrobotsektoren oplevede tilsvarende tilbud en vækst på 42 procent i 2024, mens traditionelt salg forblev den vigtigste marketingkanal.
For kunderne kan en sådan model reducere det indledende kapitalbehov. Desuden kan vedligeholdelse og teknisk support undertiden samles i en enkelt kontrakt. Dette kan lette adgangen, især når interne tekniske ressourcer er begrænsede.
Den økonomiske vurdering bør dog ikke begrænses til den lavere initialbetaling. Kontraktens varighed, minimumskøbskrav, prisændringer, udvidelsesomkostninger og opsigelsesmuligheder påvirker alle de samlede omkostninger. Et system, der anvendes intensivt på lang sigt, kan være mere omkostningseffektivt at eje, mens en fleksibel kontrakt giver fordele i tider med usikker efterspørgsel.
Udbyderen påtager sig også yderligere risici. De skal finansiere teknologien og sikre dens ydeevne over en længere periode. Dette gør udnyttelsesgrad, restværdi og kundens kreditværdighed vigtigere.
Brugsmodeller eliminerer ikke investeringsomkostninger. De omfordeler blot finansiering, driftsansvar og risiko blandt interessenterne. Deres fordel afhænger af, om denne fordeling stemmer overens med kundens faktiske usikkerhed.
Regionalt markedspotentiale kræver mere end et farverigt verdenskort
Et pålideligt regionalt heatmap bør skelne mellem mindst tre dimensioner: den nuværende markedsstørrelse, forventet vækst og den økonomiske attraktivitet af individuelle applikationer. Et stort marked kan vokse langsomt. Et lille marked kan udvise høje vækstrater, men generere kun begrænset absolut omsætning.
Regionale omkostninger og infrastrukturfaktorer spiller også en rolle. Høje lønomkostninger øger generelt værdien af sparede arbejdstimer. Høje jordomkostninger kan gøre tættere lagring mere attraktiv. Omvendt kan upålidelig teknisk infrastruktur eller manglende vedligeholdelseskapacitet hindre den samme automatiseringstilgang.
En nylig brancheprognose forudsiger en gennemsnitlig årlig vækst på cirka syv procent for Europa, Mellemøsten og Afrika mellem 2025 og 2030. Omkring seks procent forventes for de amerikanske markeder og omkring fem procent for Asien-Stillehavsregionen. Globalt er dette tal cirka seks procent.
Denne prognose er ikke en universelt gyldig rangordning af alle robot- og softwaresegmenter. Andre undersøgelser med forskellige definitioner når frem til forskellige resultater. Netop af denne grund bør et regionalt varmekort ikke give indtryk af, at et enkelt væksttal beskriver alle teknologier og lande tilstrækkeligt.
Spørgsmålet, man skal stille, når man træffer en investeringsbeslutning, er snarere, hvilken specifikke kombination af kundeefterspørgsel, omkostningsstruktur, placeringskvalitet og teknisk support der er til stede.
Europa tilbyder et stort marked for fornyelse af eksisterende lejer
Europa er ikke et homogent automationsmarked. Den nuværende udvikling varierer betydeligt mellem lande og brancher. Holland, Nordeuropa og Storbritannien oplever mere gunstige efterspørgselsforhold, mens Tyskland på kort sigt lider under svagere investeringsaktivitet blandt nøglekunder.
Dette fører til et dobbeltperspektiv. På den ene side kan økonomisk svaghed og modvilje mod at investere i industrien bremse nye projekter. På den anden side har især etablerede lagerstrukturer deres eget behov for modernisering, bedre software og eliminering af individuelle flaskehalse.
Eksisterende byggegrunde stiller dog andre krav end nye bygninger. Tilgængelig højde, jordforhold, brandbeskyttelse, søjlesystem og løbende drift begrænser den tekniske frihed. En løsning skal tilpasses de eksisterende forhold snarere end at forudsætte en teoretisk optimal bygning.
Dette skaber muligheder for leverandører til at modernisere eksisterende drift. Den økonomiske fordel ligger ikke kun i at sælge ny teknologi, men også i at implementere den med så få forstyrrelser som muligt. Produktionsafbrydelser og fejl i forsyningskæden kan i betydelig grad undergrave de forventede fordele.
I denne henseende er Tyskland fortsat et udfordrende marked: Kortsigtet svagere efterspørgsel betyder ikke automatisk mangel på langsigtet potentiale. Det øger dog vigtigheden af overbevisende økonomiske gennemførlighedsundersøgelser og implementeringskoncepter med lav risiko.
Central- og Sydøsteuropa kræver en anden tilgang til automatiseringsberegninger
For lokationer i Central- og Sydøsteuropa giver det ikke meget mening blot at anvende investeringslogikken fra højtlønsregioner i Vesteuropa. Afgørende faktorer er de lokale samlede omkostninger, tilgængeligheden af medarbejdere, ordreprofilen og lokationens strategiske rolle.
Polen og Tjekkiet nævnes som markeder af stigende betydning i forbindelse med diversificering og regionalisering af forsyningskæder. Dette betyder dog ikke automatisk, at de sidestilles med alle andre lande i regionen.
For lokationer i steder som Rumænien eller Bulgarien bør analysen derfor baseres på konkrete driftsdata. Lavere lønomkostninger kan forlænge afskrivningsperioden alene gennem personalebesparelser. Samtidig kan lagerpræcision, sporbarhed, pladsudnyttelse eller pålidelig forsyning af internationale kunder give en økonomisk begrundelse for automatisering.
En plausibel indgangsstrategi er gradvis digitalisering. Pålidelige stamdata, mobil dataregistrering og et klart procesansvar skaber i første omgang gennemsigtighed. Derefter kan individuelle transportruter eller standardiserede procestrin automatiseres.
Denne rangering er ikke en generel anbefaling mod store anlæg. En stor produktionsplads med stabile varestrømme kan retfærdiggøre omfattende automatisering, selv i en region med lavere lønninger. Den afgørende faktor er den specifikke anvendelse, ikke landemærkningen.
Nordamerika kombinerer investeringskraft med afhængighed af store kunder
De amerikanske markeder er stærkt påvirket af store investeringsprogrammer, der iværksættes af store detail- og logistikvirksomheder. Sådanne programmer kan understøtte efterspørgslen i flere år. Samtidig kan de forvrænge markedsdata, hvis et par særligt store projekter genererer en betydelig andel af væksten. For 2025 var store projekter fra førende detailhandlere blandt de vigtigste drivkræfter for globale nye ordrer.
For leverandører er en stor kunde attraktiv, fordi de kan tilbyde gentagelige løsninger, store mængder og internationale referencer. Denne samme korrelation øger dog risikoen for markedskoncentration. Hvis en nøglekunde udskyder sine investeringsplaner, kan dette have en betydelig indflydelse på ordreindgangen og kapacitetsudnyttelsen.
Derudover påvirker bygge- og materialeomkostninger rentabiliteten. I USA blev en betydelig del af den forventede ordrevækst i 2025 tilskrevet højere projektpriser. Dette illustrerer, hvorfor stigende indtægter ikke direkte bør fortolkes som tegn på forbedrede investeringsforhold.
På lang sigt skal der også skelnes mellem forskellige kundesektorer. Fødevareautomatisering i Amerika forventes at aftage mod slutningen af årtiet, efterhånden som større distributionscenterprogrammer afsluttes. Derimod forventes pakkeleveringssektoren at fortsætte med at vokse på grund af investeringer i levering til sidste kilometer.
Det regionale perspektiv forbliver derfor fundamentalt attraktivt, men selektivt. De afgørende faktorer er, hvilke investeringscyklusser en udbyder deltager i, og hvor meget dens forretning er afhængig af individuelle programmer.
Asien er både et centrum for efterspørgsel og et industrielt konkurrenceområde
Asien-Stillehavsregionen bør ikke ses som en enkelt vækstblok. Kina, Japan, Indien og de sydøstasiatiske markeder adskiller sig med hensyn til industriel struktur, teknologisk modenhed og investeringsforhold.
Der blev forudsagt et forventet fald i omsætningen på otte procent for markedet for lagerautomation i Asien-Stillehavsområdet inden 2025. Svagere indenlandsk efterspørgsel i Kina anses for at være en væsentlig medvirkende faktor. Nogle delmarkeder klarede sig dog godt.
Samtidig kombinerer regionen forskellige leverandørprofiler. Japanske og europæiske virksomheder konkurrerer der med kinesiske og indiske robotvirksomheder samt regionale integratorer. Blandt de vigtigste aktører er Daifuku, Murata Machinery, Geekplus, GreyOrange og SSI Schäfer.
Denne dobbelte rolle er afgørende for konkurrenceanalyse: Asien er både et afsætningsmarked og oprindelsesregion for vigtige teknologier. Derfor betyder en svagere indenlandsk efterspørgsel ikke nødvendigvis en tilsvarende svagere international konkurrenceposition for producenterne der.
Indien præsenterer imidlertid et andet billede. Der beskrives en overgang fra individuelle pilotprojekter inden for digitalisering og automatisering til mere omfattende applikationer. Automatiseret lagerteknologi, transportbåndssystemer, robotplukning og datadrevet styring har til formål at muliggøre højere ydeevne uden proportionalt at øge personalebehovet.
Derfor kræver succesfuld markedsudvikling landespecifikke og anvendelsesorienterede strategier. Et standardiseret produkt kan være internationalt skalerbart; installation, service og driftsmæssig tilpasning forbliver dog ofte lokalt bestemt.
Mellemøsten og andre vækstmarkeder tilbyder selektive muligheder
For Indien, Mellemøsten og Afrika beskrives stigende anvendelser af robotteknologi, automatiseret transport, sensorer og cloudbaseret lagerstyring. Denne udvikling er drevet af omkostningspres og stigende forventninger til hastigheden af ordreopfyldelse.
Fra et økonomisk perspektiv skal der skelnes mellem individuelle moderne logistikcentre og landsdækkende markedsberedskab. Et teknisk krævende storskalaprojekt demonstrerer, at en løsning kan implementeres på ét enkelt sted. Det beviser dog ikke, at vedligeholdelse, reservedelsforsyning og kvalificeret personale er ligeligt tilgængelige i hele regionen.
Sådanne markeder kan være attraktive for leverandører, hvis de i fællesskab udvikler teknologi og lokal driftsstøtte. De, der kun sælger udstyr uden at sikre dets efterfølgende drift, risikerer ydeevneproblemer og omdømmeskade.
I Latinamerika nævnes især Brasilien og Mexico i forbindelse med den stigende betydning af regionaliserede forsyningskæder. Også her afhænger det specifikke potentiale af, hvilke brancher der investerer, og hvilke opgaver der skal automatiseres.
Det meningsfulde regionale heatmap er derfor ikke en simpel rangliste over vindere og tabere. Det er et kort over forskellige forretningsmodeller: modernisering af eksisterende faciliteter, automatisering af nye distributionscentre, industriel produktionsforsyning eller gradvis digitalisering af lagre, der tidligere overvejende har været manuelle.
Kundefordelene varierer mere afhængigt af anvendelsen end af buzzwordet
Ikke alle lagerproblemer kræver den samme teknologi. Et reservedelslager med mange sjældent efterspurgte varer kræver en anden løsning end et fødevaredistributionscenter med høj gennemløbskapacitet og stramme tidsvinduer.
For stabile, standardiserede materialestrømme kan højtydende, faste systemer tilbyde økonomiske fordele. Ved fluktuerende processer og usikker kapacitetsudnyttelse kan modulære systemer dog være mere attraktive. Den nuværende teknologiske udvikling omfatter derfor både automatiserede lager- og genfindingssystemer og mobile robotter, sorteringssystemer og i stigende grad robothåndtering af enkeltdele.
Selv inden for en enkelt lokation kan forskellige løsninger være fordelagtige. Hurtigt omsættelige varer, store varer og sjældent flyttede reservedele kræver ikke nødvendigvis det samme niveau af automatisering. Differentieret segmentering kan være mere økonomisk end et ensartet overordnet koncept.
Sondringen mellem gennemsnitlig og spidsbelastning er særlig vigtig. Et system, der udelukkende er designet til den højeste kortsigtede efterspørgsel, kan forblive underudnyttet i store dele af året. Omvendt kan et underdimensioneret system svigte netop i de økonomisk mest afgørende uger.
Den optimale løsning overvejer derfor en kombination af grundlæggende teknisk kapacitet, fleksible arbejdsprocesser og udvidelsesmuligheder. Målet er ikke maksimal teoretisk maskinydelse, men en robust omkostningsstruktur på tværs af forskellige udnyttelsestilstande.
Rentabiliteten afhænger helt af den korrekte sammenligningsberegning
En solid investeringsanalyse skal sammenligne den automatiserede måltilstand med et realistisk alternativ. Den eksisterende drift må hverken kunstigt undervurderes eller behandles som uforanderlig. Ofte kan betydelige forbedringer opnås blot gennem bedre organisering, lagerlayout eller software.
På omkostningssiden er der, udover selve udstyret, også planlægning, bygningsændringer, IT-integration, træning, opstart, reservedele og fremtidige opgraderinger. På fordelssiden er der sparede arbejdstimer, reducerede fejlomkostninger, yderligere brugbar kapacitet og potentielt undgået udvidelse.
Et bevidst forenklet eksempel illustrerer logikken. Hvis den oprindelige investering er fire millioner euro, og der genereres 1,2 millioner euro i realiserbare fordele årligt, mens der afholdes yderligere driftsomkostninger på 300.000 euro, er den årlige nettoeffekt 900.000 euro. Den simple afskrivningsperiode er derfor cirka fire et halvt år. Dette er et illustrativt scenarie, ikke et branchegennemsnit.
Selv små ændringer kan ændre resultatet betydeligt. Hvis fordelene er lavere på grund af reduceret belægning, eller hvis integrationsomkostningerne er højere, forlænges afskrivningsperioden. Omvendt kan det at undgå behovet for nybyggeri forbedre rentabiliteten betydeligt.
For langsigtede beslutninger er den simple afskrivningsperiode derfor utilstrækkelig. Betalingsdatoer, finansieringsomkostninger, restværdier og forskellige risikoscenarier bør tages i betragtning. Den afgørende faktor er ikke kun, hvornår den investerede kapital teoretisk set er indtjent, men om investeringen skaber tilstrækkelig merværdi i forhold til tilgængelige alternativer.
Samlede omkostninger og driftsrisici hører hjemme i samme beregning
Den samlede omkostningsanalyse skal også tage konsekvenserne af potentielle forstyrrelser i betragtning. En høj grad af automatisering kan stabilisere driften, men samtidig skabe nye tekniske afhængigheder. Hvis et centralt overførselspunkt svigter, kan flere ellers effektive systemer gå i stå.
Derfor bør teknisk redundans og organisatoriske backupmuligheder planlægges sammen. Ikke alle processer kræver en komplet duplikat. For kritiske områder kan begrænset manuel backupdrift dog være økonomisk rentabel.
Digital driftssikkerhed er lige så vigtig. Netværksbaseret lagerteknologi forbinder maskiner, mobile enheder, servere og eksterne serviceadgangspunkter. Dette kræver eksplicit definition af adgangsrettigheder, gendannelsesprocedurer og ansvar.
Loyalitet over for en enkelt leverandør har også økonomisk værdi. Dataeksport, adgang til grænseflader, tilgængelighed af reservedele og muligheden for fremtidige udvidelser påvirker alle kundens forhandlingsposition. En lav startpris kan opvejes af dyre modifikationer.
Professionel evaluering tager derfor ikke kun hensyn til ydeevne under problemfri drift. Den undersøger også, hvordan systemet opfører sig i tilfælde af fejl, ændringer i produktsortimentet, softwareopdateringer og stigende mængder. Robusthed er ikke en sekundær teknisk egenskab, men en komponent i rentabiliteten.
Produktivitetsændringer virker, snarere end blot at eliminere dem
Intelligent lagerdrift har en kompleks effekt på beskæftigelsen. Automatisering kan reducere fysisk krævende transport og gentagne manuelle opgaver. Samtidig øges behovet for overvågning, vedligeholdelse, datahåndtering og teknisk fejlfinding.
Nuværende logistiske tendenser forbinder derfor eksplicit den videre udvikling af AI og robotteknologi med ændringer i arbejdsorganiseringen. Samarbejdsrobotik, digital assistance og fjernsupport beskrives som værktøjer, der i fællesskab kan forbedre produktivitet og arbejdsforhold.
Om dette lykkes i en given virksomhed afhænger i høj grad af implementeringen. Medarbejderne skal ikke blot lære nye brugergrænseflader at kende, men har også brug for klare ansvarsområder og praktiske procedurer i særlige tilfælde.
Denne sondring er også vigtig for cost-benefit-analyser. Beregnede besparelser i arbejdstid resulterer ikke automatisk i lavere udbetalinger. Hvis medarbejdere påtager sig andre opgaver, kan fordelen opstå som følge af øget arbejdsbyrde eller undgåede nyansættelser.
En grundig analyse skelner derfor mellem øjeblikkelig omkostningsreduktion, øget kapacitet og reduceret afhængighed af arbejdsmarkedet. Alle tre effekter kan være værdifulde. De er dog ikke identiske og bør ikke tælles flere gange som fordele.
Energieffektivitet er et spørgsmål om hele lagerkonceptet
Miljøpåvirkningen kan ikke reduceres til individuelle maskiner. Automatisering kan muliggøre tættere lagerbygning og undgå unødvendige materialebevægelser. Samtidig kræver drev, transportbåndsteknologi, ladeinfrastruktur og IT-systemer yderligere energi. Energieffektivitet er derfor en vigtig konkurrencefordel ved moderne lagerautomatisering.
Systemgrænsen er afgørende. Et mere kompakt lager kan kræve mindre bygningsplads for den samme ydeevne. Omvendt kan et hurtigere system forårsage unødvendigt standby-strømforbrug, når udnyttelsen er lav. Den faktiske effekt afhænger derfor af brug, bygning og driftsstrategi.
Meningsfulde nøglepræstationsindikatorer (KPI'er) relaterer energiforbruget til den leverede service. Eksempler omfatter kilowatt-timer pr. afsendt ordre eller pr. transporteret lasteenhed. For at kunne foretage meningsfulde sammenligninger skal lignende ordrestrukturer og præstationskrav dog anvendes som grundlag.
Økonomisk og økologisk forsvarlig planlægning forsøger derfor først at undgå unødvendige bevægelser, før de automatiseres hurtigere. Den mest effektive bevægelse er ofte den, der slet ikke finder sted, gennem bedre lager- og procesplanlægning.
Inden 2030 vil konkurrencen blive afgjort af operationel kapacitet
Yderligere udvikling vil sandsynligvis ikke være drevet af en enkelt teknologi eller en ensartet investeringscyklus. Selvom det samlede marked forventes at fortsætte med at vokse, er der fortsat betydelige forskelle mellem regioner, brancher og leverandører. Prisstigninger, store projekter og økonomiske udsving vil fortsat komplicere fortolkningen af markedsdata.
Strukturelt set er der mange fordele ved løsninger, der kombinerer ydeevne og tilpasningsevne. Disse omfatter skalerbar automatisering, passende softwarearkitekturer, påviselig økonomisk levedygtighed og robust service. Udfordringen ligger ikke kun i at øge den tekniske kompleksitet, men også i at gøre den håndterbar.
For leverandører bliver den faktiske driftsmæssige ydeevne derfor vigtigere end antallet af tilgængelige produktfunktioner. Dem, der installerer hurtigt, starter pålideligt op og tillader senere udvidelser, skaber en konkurrencefordel, der er sværere at kopiere end en virksomhed, der primært er afhængig af spektakulære demonstrationer.
For operatører er det afgørende spørgsmål derfor ikke, hvor moderne et lager ser ud ved første øjekast. Det afgørende er, hvor pålideligt det opfylder skiftende krav til rimelige samlede omkostninger.
Det velfunderede perspektiv på markedet er derfor hverken euforisk eller skeptisk, men selektivt optimistisk: Intelligent lagerdrift besidder et betydeligt økonomisk potentiale. Dette potentiale realiseres dog ikke automatisk ved indkøb af robotter. Det opstår, hvor virksomheder forstår deres vareflow, konsekvent vedligeholder data, beregner investeringer objektivt og behandler teknologi som en integreret del af et bæredygtigt og effektivt driftssystem.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:







