

Markedsanalyse: Fremkomsten af automatiserede højlager i Frankrig
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 27. september 2026 / Opdateret den: 27. september 2026 – Forfatter: Konrad Wolfenstein
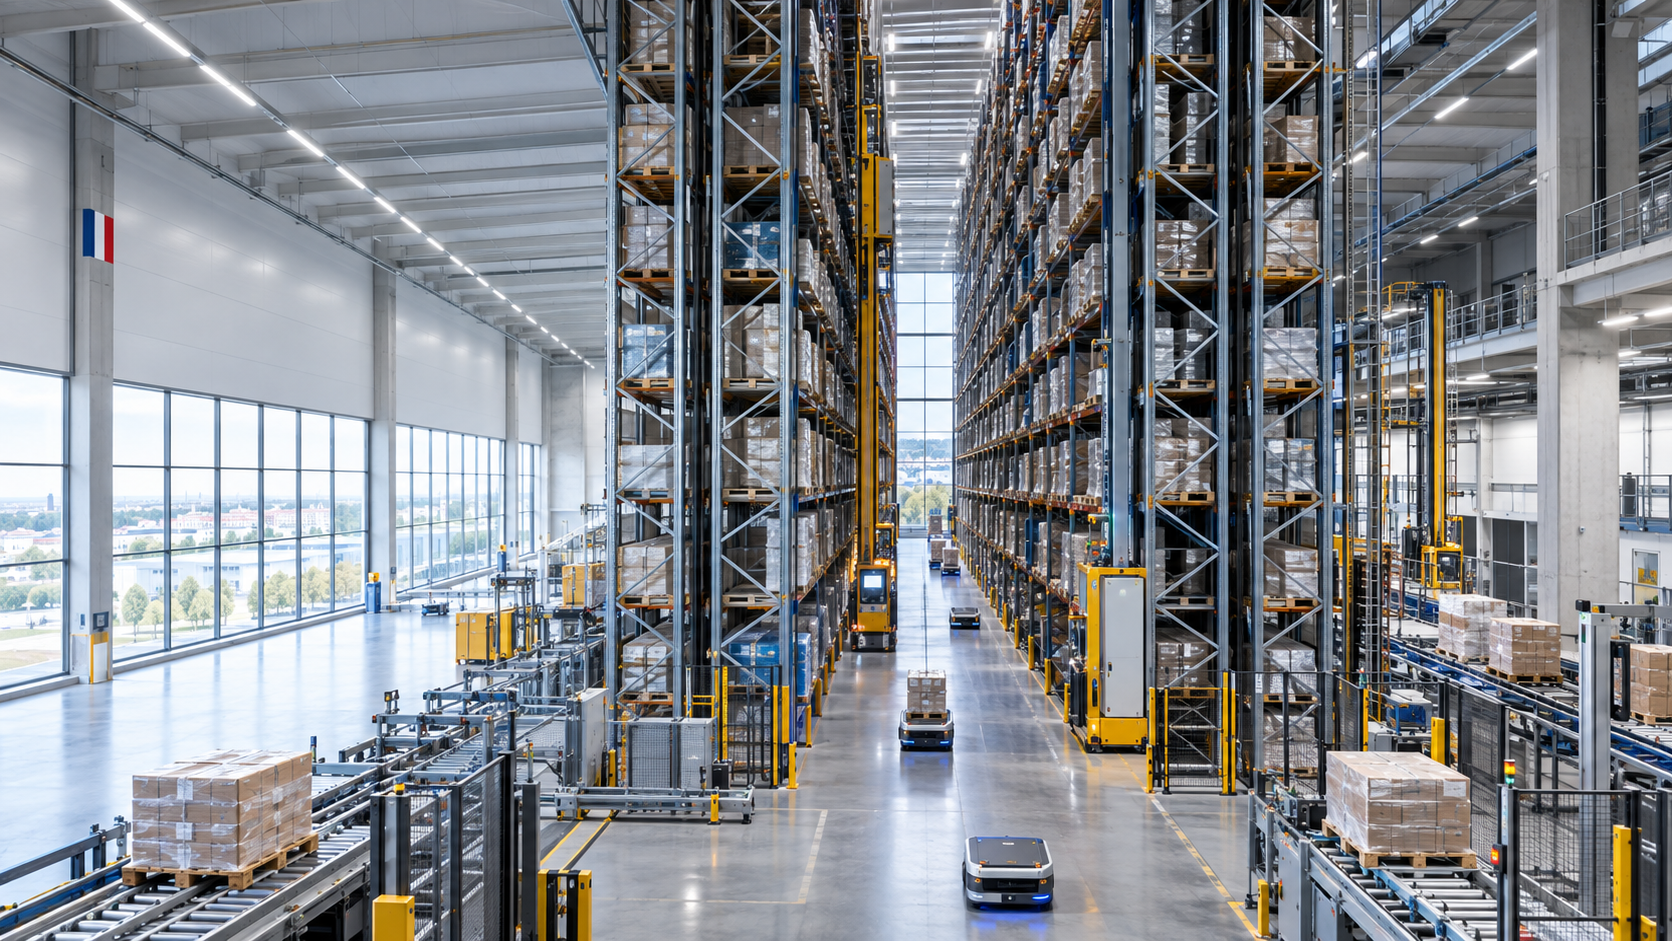
Markedsanalyse: Fremkomsten af automatiserede højlager i Frankrig – Kreativt billede om emnet ved hjælp af AI: Xpert.Digital
Automatisering i logistiksektoren: Frankrigs højlagre vokser sig stadig højere
Strukturændringer i logistikken: Fokus på Frankrigs højlagre
Energieffektivitet og teknologi: Den nye trend på det franske marked for højlager
Markedet for højlager i Frankrig har ændret sig markant i de senere år og står over for en spændende transformation. Med stigende jordpriser og stigende krav til effektivitet og automatisering er den traditionelle tankegang, der udelukkende fokuserer på tilgængelig plads, ikke længere tilstrækkelig. I stedet vinder teknologiske innovationer og intelligent udnyttelse af eksisterende ressourcer betydning. I denne sammenhæng bliver markedet for højlager i stigende grad værdi- og teknologidrevet, hvilket ikke kun har en varig indflydelse på, hvordan lagerplads udnyttes, men også på hele landets logistiklandskab. Udfordringen ligger i at udnytte eksisterende plads bedre, integrere automatiserede systemer og samtidig opfylde stigende kvalitetsstandarder. Denne artikel undersøger de nuværende tendenser, muligheder og udfordringer på det franske marked for højlager og viser, hvordan branchen kan tilpasse sig disse dynamiske ændringer.
Frankrigs marked for højlager vokser vertikalt
Pladsen bliver knap, arbejdskraften bliver dyr, forsyningskæderne bliver mere nervøse: Enhver i Frankrig, der fortsætter med kun at tænke i kvadratmeter, vil sakke bagud.
Et marked fanget mellem stagnation og strukturelle forandringer
Det franske marked for højlagre befinder sig i en modstridende fase. På den ene side er efterspørgslen efter store logistikejendomme afkølet betydeligt sammenlignet med de usædvanligt stærke år under og umiddelbart efter pandemien. Virksomheder træffer mere forsigtige beslutninger, finansiering er blevet mere udfordrende, og politisk og økonomisk usikkerhed tynger investeringerne. På den anden side er der et stigende strukturelt pres for at udnytte lagerplads bedre, automatisere varestrømme og opgradere eksisterende lokationer teknologisk. Mens disse modsatrettede kræfter bremser transaktionsvolumen på kort sigt, styrker de på mellemlang og lang sigt netop de løsninger, der muliggør højere lagertæthed og produktivitet.
For højlagre er den afgørende faktor derfor ikke udelukkende antallet af kvadratmeter logistikplads, der er nyudlejet eller opført. Vigtigere er andelen af investeringer, der er rettet mod automatiserede, energieffektive og pladsbesparende systemer. Et stagnerende eller kun langsomt voksende ejendomsmarked kan samtidig generere et dynamisk marked for stablerkraner, transportbåndsteknologi, shuttlesystemer, lagerstyringssoftware og moderniseringstjenester. Frankrig udvikler sig således fra et volumendrevet lagermarked til et mere værdi- og teknologidrevet.
Den økonomiske logik er klar: Når jord, tilladelser, byggeomkostninger og personale bliver dyrere eller sværere at skaffe, stiger værdien af hver ekstra brugbar kubikmeter. Højlagre omdanner bygningshøjde til lagerkapacitet. I deres automatiserede form erstatter de lange transportafstande med præcise maskinbevægelser, reducerer den plads, der kræves pr. palle, og stabiliserer ydeevnen selv med svingende personaletilgængelighed. Markedet vokser derfor ikke på trods af den økonomiske nedtur, men delvist netop på grund af behovet for at bruge knappe ressourcer mere produktivt.
Hvad hører til markedet for højlager
En pålidelig markedsanalyse skal klart definere begrebet "højlager". I praksis spænder spektret fra høje, manuelt eller halvautomatisk betjente pallereoler til fuldautomatiske, selvbærende silokonstruktioner med stablerkraner. Dette omfatter også containeropbevaring, shuttlesystemer, automatiserede smådelslagre, transportbåndssystemer, pallelastere, automatisk guidede køretøjer (AGV'er) og softwarelagene WMS, WCS og WES. Ikke alle automatiserede lagersystemer er højlagre, og ikke alle højlagre er fuldautomatiske.
Af særlig relevans for den økonomiske udvikling er delmarkedet for automatiserede lager- og genfindingssystemer (AS/RS). Markedsundersøgelser anslår det franske AS/RS-marked til cirka 190 millioner USD til 320 millioner USD i 2025, afhængigt af den anvendte definition. Dette betydelige interval er ikke blot en målefejl, men snarere et resultat af forskellige definitioner. Nogle undersøgelser tager kun højde for den faktiske lagerteknologi, mens andre omfatter software, styresystemer, integration, service og relateret robotteknologi. Prognoser frem til 2030 og 2035 indikerer overvejende en årlig vækst på omkring 7 til 9 procent. Bredt definerede markeder for smart warehousing eller logistikautomatisering rapporteres som betydeligt større og når milliarder af dollars afhængigt af metoden.
Dette fører til et vigtigt punkt: Et enkelt markedstal kan ikke fuldt ud beskrive det franske marked for højlager. Overensstemmelsen mellem forskellige undersøgelser vedrørende den overordnede tendens er mere meningsfuld. Næsten alle tilgængelige markedsindikatorer forudsiger, at automatiseret lagerteknologi vil vokse hurtigere end den samlede franske økonomi og sandsynligvis også hurtigere end den eksisterende mængde logistikplads. Omsætningen pr. nybygget kvadratmeter forventes at stige, fordi moderne faciliteter inkorporerer mere teknologi, software, brandbeskyttelse, energiinfrastruktur og dataintegration.
Frankrigs brede logistiske base
Frankrig kan prale af et stort og geografisk forskelligartet lagerbeholdning. Ved udgangen af 2024 var der cirka 3.900 lagre og logistikplatforme på det franske fastland, hver med et minimumsareal på 10.000 kvadratmeter. Tilsammen omfattede de cirka 93 millioner kvadratmeter lagerplads, 2,3 procent mere end året før. Lagerbeholdningen er især koncentreret i Hauts-de-France, Île-de-France og langs de store nord-sydgående transportruter. Akserne Lille-Paris og Paris-Lyon-Marseille, samt forbindelser til Belgien, Tyskland, Spanien, Italien og havnene, danner rygraden i markedet.
Denne skala skaber et betydeligt moderniseringspotentiale. En stor del af de eksisterende faciliteter blev designet efter en logik, der prioriterede lave jordomkostninger, manuel ordreplukning og rigelig cirkulationsplads. I dag ændrer højere servicebehov, mindre ordrestørrelser, kortere leveringstider og strengere bæredygtighedskrav de økonomiske benchmarks. Mens mange ældre lagre stadig kan bruges til simpel blokopbevaring eller regional distribution, mister de deres appel sammenlignet med bygninger, der kan automatiseres.
Samtidig fortsætter opførelsen af store logistikfaciliteter. Det er slående, at især store nye bygninger tegner sig for en uforholdsmæssig stor andel af stigningen i gulvareal. Af de store lagre, der blev registreret i 2024, var en betydelig andel bygninger med mindst 40.000 kvadratmeter gulvareal. Dette har to konsekvenser for markedet for højlager. Store platforme tilbyder tilstrækkelig gennemløbskapacitet til at retfærdiggøre høje investeringer i automatisering. Samtidig vokser den politiske modstand mod yderligere arealforsegling, hvilket øger vigtigheden af flerlagsbygninger, fortætning og vertikale lagerkoncepter.
Svag efterspørgsel efter plads, stigende pres på kvalitet
Det franske marked for logistikejendomme tabte momentum i 2025 og i begyndelsen af 2026. Den landsdækkende ledighedsprocent steg til lidt over 6 procent i løbet af 2025. I første kvartal af 2026 blev der kun handlet omkring 351.000 kvadratmeter logistikejendomme, hvilket er mere end 60 procent mindre end i samme kvartal året før og også mere end 60 procent under gennemsnittet for de foregående fem år. Disse tal tyder i første omgang på, at en ekspansiv nybyggericyklus er usandsynlig.
Nedgangen i højlagre kræver dog en mere nuanceret vurdering. Standardiserede eksisterende bygninger og ældre lagre er under større pres end moderne, højtydende faciliteter på førsteklasses beliggenheder. Brugerne flytter ikke længere udelukkende til større bygninger, men bytter i stedet ineffektive rum ud med mere effektive. Denne såkaldte "flugt til kvalitet" betyder, at det samlede benyttede areal kun vokser langsomt, mens investeringer i kvaliteten af de rum, der allerede er i brug, kan øges. Automatiseringskapaciteter, tilstrækkelig strømforsyning, holdbare gulve, større bygningshøjder, brandbeskyttelse, dataforbindelse og udvidelsesmuligheder bliver afgørende placeringsfaktorer.
Det svage marked øger samtidig lejernes forhandlingsstyrke uden for de mest konkurrenceprægede områder. Dette kan fremme investeringer i automatisering, hvis udlejere er villige til at foretage strukturelle ændringer, forlænge lejefri perioder eller bidrage til det tekniske udstyr. Omvendt gør korte lejeperioder det vanskeligere at finansiere permanent installerede højlagerreoler. I praksis bliver langtidslejekontrakter, brugerspecifikke projektudviklinger og sale-and-leaseback-strukturer derfor vigtigere. Den økonomiske værdi af et automatiseret lager ligger ikke kun i selve bygningen, men i den tæt integrerede kombination af ejendom, teknologi og driftsprocesser.
Online detailhandel er fortsat en drivkraft for volumen
Fransk online detailhandel nåede en omsætning på 196,4 milliarder euro i 2025, hvilket repræsenterer en stigning på 7 procent i salget af produkter og tjenester. Antallet af onlinetransaktioner steg til cirka 3,2 milliarder, mens den gennemsnitlige ordreværdi faldt. Dette skift er især relevant for lagerlogistik: flere ordrer med en lavere gennemsnitlig ordreværdi øger det operationelle pres mere end udelukkende prisdrevet omsætningsvækst. Hver yderligere ordre genererer yderligere processer til kontrol, plukning, pakning, sortering og forsendelse.
Det franske online detailsalg steg med cirka 4 procent i 2025 og nåede over 76 milliarder euro. Onlinesalg tegnede sig for cirka 12 procent af det samlede detailsalg. Dette indikerer fortsat vækstpotentiale, og e-handel er ikke længere en isoleret nichekanal. Detailhandlere driver fysiske butikker, markedspladser, click-and-collect-tjenester, hjemmelevering og returhåndtering inden for integrerede netværk. Disse omnikanalstrukturer øger lagerbevægelser og nødvendiggør præcis lagerstyring i realtid.
For traditionelle pallehøjlagre er e-handel dog ikke en automatisk garanti for vækst. Mange onlineordrer består af enkeltstående varer og behandles ved hjælp af container- eller shuttlesystemer. Ikke desto mindre forbliver pallelageret centralt, fordi det sørger for genopfyldning til ordreplukning, udjævner sæsonbestemte spidsbelastninger og konsoliderer importerede varer. Hybridsystemer er særligt attraktive: Paller opbevares kompakt i højlagre, hentes automatisk og overføres til container-, karton- eller styklastprocesser. Væksten sker således mindre i isolerede reolgange og mere i netværksforbundne, integrerede systemer.
Industri og fødevarer som mere stabile søjler
Det franske marked kan ikke reduceres til handel og pakkelogistik. Landet har en bred industriel base inden for fødevareforarbejdning, luftfart, bilindustrien, kemikalier, lægemidler, kosmetik, produktion af byggematerialer og fremstilling af forbrugsvarer. Højlager i nærheden af produktionsfaciliteter tjener en anden funktion end e-handelshubs. De bufferer materialestrømme, forbinder produktionstrin, sikrer sporbarhed af partier og muliggør planlagt transport af færdigvarer.
Brancher med standardiserede lastbærere, høje omsætningshastigheder og en pålidelig basisvolumen er særligt velegnede til højlagre. Papir, emballage, drikkevarer, mejeriprodukter, frostvarer, byggematerialer og industrikomponenter opfylder ofte disse kriterier. Et fransk eksempel er et automatiseret, 37 meter højt pallelager i Saint-Quentin med cirka 25.000 pallepladser på et areal på kun 6.000 kvadratmeter. Et andet projekt i Port-Saint-Louis kombinerer to automatiserede lagerområder med i alt omkring 17.000 pallepladser. Sådanne faciliteter demonstrerer, at højlagre ikke blot er et ejendomsprodukt, men er direkte integreret i produktions- og distributionsstrategier.
Køle- og frostlogistik tilbyder også fremragende muligheder. Hver kubikmeter køleplads er dyr, og dårlig pladsudnyttelse øger energiforbruget permanent. Automatiserede højlagre reducerer mængden af kølevarer pr. palle, begrænser døråbninger og giver mulighed for mørke, tyndt bemandede driftsområder. Den nødvendige investering er høj, men energi- og personalebesparelserne realiseres over mange år. I betragtning af styrken i Frankrigs landbrugs- og fødevaresektor er dette segment en vigtig, omend projektbaseret, vækstdriver.
Arbejdskraft bliver et argument for automatisering
Fransk lagerlogistik står over for en dobbelt bemandingsudfordring. På den ene side er simpelt, fysisk krævende skifteholdsarbejde vanskeligt at besætte. På den anden side er der mangel på faglærte medarbejdere inden for mekatronik, robotteknologi, dataanalyse, IT-sikkerhed og vedligeholdelse. Automatisering eliminerer derfor ikke behovet for personale, men ændrer snarere dets sammensætning. Færre medarbejdere flytter paller manuelt, mens mere kvalificeret personale overvåger systemer, fejlfinder funktionsfejl og optimerer softwareprocesser.
Ved investeringsberegninger er timelønnen alene ikke den afgørende faktor. Rekrutteringsomkostninger, medarbejderomsætning, uddannelse, sygeorlov, midlertidige arbejdstillæg og kvalitetsfejl skal også medtages i beregningen. Et automatiseret højlager kan fungere døgnet rundt med forudsigelig produktion. Det reducerer også risikoen for ulykker i smalle gange og aflaster medarbejderne for tunge eller gentagne bevægelser. Disse fordele kan ikke fuldt ud afspejles i simple lønbesparelser, men de påvirker servicekvaliteten og driftssikkerheden betydeligt.
Ulempen er en ny afhængighed af specialiseret viden. Hvis der mangler kontrolingeniører, reservedele eller softwareekspertise, kan en mindre funktionsfejl blokere store dele af materialeflowet. Operatører kræver derfor afskedigelser, forebyggende vedligeholdelse, fjernservice, reservedelskoncepter og robuste nødprocedurer. Manglen på faglærte medarbejdere accelererer dermed automatiseringen, samtidig med at den begrænser implementeringshastigheden. Leverandører, der kan levere teknologi, software, træning og langsigtet service fra én kilde, opnår en strategisk fordel.
Jordpolitik gør højder mere værdifulde
Frankrig sigter mod at opnå netto-nul jordforsegling inden 2050. Som et delmål skal forbruget af natur-, landbrugs- og skovbrugsjord halveres inden 2030 sammenlignet med det foregående årti. Den specifikke implementering er fortsat politisk omstridt og varierer regionalt, men retningen er klar: nye storstilede logistiske udviklinger på grønne områder skal begrundes stærkere.
For højlager forbedrer denne politik fundamentalt den relative økonomiske effektivitet. Et 30-40 meter højt automatiseret pallelager kan på et lille område give en kapacitet, der ville kræve flere gange mere jord end et konventionelt lager. Dette sparer ikke kun plads, men kortere interne ruter reducerer også behovet for belysning, trafikbaner og manuel transport. I et land, hvor kommuner i stigende grad vurderer etableringen af store logistikcentre baseret på jobskabelse, trafik og arealanvendelse, er kapaciteten pr. kvadratmeter ved at blive en politisk relevant faktor.
Højde er dog ikke en automatisk fordel, når det kommer til tilladelser. Høje bygninger ændrer landskabet, kaster skygger og kan møde modstand fra lokale beboere. Derudover stiger kravene til bygningsteknik, vindbelastning, brandsikkerhed og flugtplaner. Derfor er omfattende lokalplanlægning afgørende. Brownfield-områder, tidligere industriområder og eksisterende logistikparker tilbyder ofte bedre muligheder end ubebyggede områder. Fremtidige markedsmuligheder ligger ikke kun i opførelsen af spektakulære nye siloer, men også i fortætning og omorganisering af allerede bebyggede områder.
Brandbeskyttelse bestemmer den tekniske arkitektur
Frankrigs regler for overdækkede lagre med brandfarlige varer har en betydelig indflydelse på projekter med højreoler. Afhængigt af lagervolumen, bygningens størrelse, anvendelse og materialetype gælder regler for klassificerede faciliteter. Nøglekrav omfatter brandsektioner, brandsikre skillevægge, automatisk detektion, røgudsugning, brandvandsforsyning, brandvæsenets tilgængelighed og i mange tilfælde automatiske sprinkleranlæg.
Under visse betingelser tillader reglerne lagerceller på op til 12.000 kvadratmeter med automatisk brandslukning. Højder over 23 meter er generelt også mulige, hvis yderligere betingelser er opfyldt, og specifik brandbeskyttelsesdokumentation fremlægges. Dette åbner op for designmuligheder for moderne højlagre, men øger planlægningsindsatsen og leveringstiden. Tidlig koordinering mellem operatør, systemintegrator, bygningsplanlægger, brandsikringsingeniør, forsikringsselskab og myndigheder er derfor en afgørende faktor for succes.
Automatiserede lagre præsenterer unikke udfordringer. Tætte reoler, plastikbeholdere, lithium-ion-batterier, emballagematerialer og svært tilgængelige brandfarer kan forværre risikoen. Mellemliggende niveauer, transportbåndsgennemføringer og tekniske skakte skal integreres i brandbeskyttelseskonceptet. Loftsprinklere alene er ofte utilstrækkelige; yderligere sprinklere i reolerne kan være nødvendige. Brandbeskyttelse er derfor ikke en ekstra udgift, der tilføjes senere, men snarere en integreret del af systemdesignet, der direkte påvirker kapacitet, reolgeometri og omkostningseffektivitet.
LTW Intralogistikløsninger

LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Innovative tilgange til automatisering i højlagre
Energi bliver en omkostnings- og placeringsfaktor
Automatiserede højlagre kræver elektricitet til lager- og afhentningsmaskiner, transportbåndsteknologi, robotteknologi, styresystemer, servere, aircondition og om nødvendigt kølesystemer. Frankrig tilbyder generelt gunstige betingelser for dette. Den gennemsnitlige elpris for virksomheder i 2025, eksklusive moms, var cirka 148,80 € pr. megawatt-time, hvilket er cirka 16 procent under gennemsnittet i EU. Dette repræsenterede et betydeligt fald i forhold til 2024. Ikke desto mindre er energipriserne fortsat volatile, og højt automatiserede faciliteter er mere modtagelige for forsyningsafbrydelser.
Energieffektivitet opnås ikke udelukkende gennem brændstofeffektive motorer. Moderne lager- og hentemaskiner kan genvinde energi under sænkning og bremsning. Intelligente styresystemer samler ture, undgår tomgang og flytter unødvendige bevægelser til mere belejlige tidspunkter. I kølelagre reducerer høj lagerdensitet den nødvendige køleplads pr. enhed. Fotovoltaik, batterilagring og koordineret laststyring kan tilbyde yderligere fordele, forudsat at tagkonstruktionen, nettilslutningen og lastprofilerne er kompatible.
De franske krav til vedvarende energi og grønne tage strammes gradvist. For nyopførte, udvidede eller omfattende renoverede lagre vil den krævede andel af tagarealet stige fra 40 procent i juli 2026 til 50 procent i juli 2027. Store udendørs parkeringsområder bliver også i stigende grad underlagt disse krav, i nogle tilfælde gennem installation af solcelletage. For udviklere betyder det højere initialinvesteringer, men for langsigtede operatører giver det også en mulighed for at generere en del af deres elbehov på stedet. For højlagersiloer er tagarealet lille i forhold til kapaciteten; derfor får facader, tilstødende haller og parkeringsområder større betydning i energikonceptet.
Teknologi skifter fra rigid til modulær
Det klassiske højlager med en fastmonteret lager- og aflæsningsmaskine forbliver økonomisk attraktivt ved høje, stabile pallevolumener. Det tilbyder store lagerhøjder, klart definerede trafikruter og høj tilgængelighed. Samtidig stiger efterspørgslen efter modulære shuttlesystemer, autonome mobile robotter og skalerbare containerløsninger. Disse systemer kan ofte udvides trinvist og reagerer mere fleksibelt på ændringer i produktsortimentet.
Denne udvikling er særligt relevant for Frankrig, fordi mange virksomheder frigiver investeringer i etaper på grund af den svage økonomi. Et fuldautomatisk storskalaprojekt binder kapital, kræver præcise volumenprognoser og en lang planlægnings- og implementeringsfase. Modulære systemer sænker adgangsbarrieren. De opnår dog ikke altid den samme højde, tæthed eller ydeevne som et specialbygget højlager. Beslutningen er derfor ikke en konkurrence mellem gamle og nye teknologier, men snarere et spørgsmål om lastprofilen.
Med konstant pallegennemstrømning, få lastbærertyper og begrænset plads er et automatiseret højlager en stærk kandidat. For et stort antal varer, usikker vækst og meget svingende ordremønstre kan shuttle- og robotløsninger dog være bedre. Operatører vælger i stigende grad hybridsystemer. En tæt pallekerne leverer fleksible plukkezoner, mens software synkroniserer overførslerne. Det franske marked vil derfor sandsynligvis ikke være domineret af en enkelt systemtype, men snarere af integrerede arkitekturer med udskiftelige moduler.
Software er ved at blive den virkelige flaskehals
Med stigende automatisering flyttes værdiskabelsen fra stål og mekanik til software og data. Lagerstyringssystemet styrer lagerbeholdning og ordrer, materialeflowstyringssystemet koordinerer transportbåndsteknologi og stablerkraner, og et lagerudførelsesniveau prioriterer opgaver i realtid. Derudover er der grænseflader til ERP, transportstyring, produktion, markedspladser og kundesystemer.
De økonomiske fordele afhænger af, hvor godt disse niveauer interagerer. Et mekanisk kraftfuldt system kan ikke nå sin nominelle ydeevne, hvis stamdata er defekte, grænseflader er ustabile, eller prioriteringsregler ikke stemmer overens med den faktiske forretning. Især i brownfield-projekter støder nye automatiseringsløsninger ofte på ældre ERP-versioner, brugerdefineret software og historisk udviklede processer. Integrationsomkostninger og testning undervurderes derfor ofte.
Samtidig stiger afhængigheden af cybersikkerhed. Et angreb eller en softwarefejl kan fuldstændig forstyrre varestrømmen på et højt automatiseret sted. Operatører skal segmentere netværk, kontrollere adgangsrettigheder, sikre systemer og øve genstartsprocedurer. Den langsigtede tilgængelighed af softwareopdateringer er også ved at blive et investeringskriterium. Et højlager er bygget til at holde i 20 til 30 år, mens digitale komponenter har betydeligt kortere levetider. Derfor er åbne grænseflader, klar datasuverænitet og kontraktligt sikrede migreringsveje afgørende for fremtidssikring.
Kapitalkrav er en afmatning, produktivitet er en ulempe
Automatiserede højlagre er kapitalintensive. Ud over jord og bygninger omfatter udgifterne reoler, lager- og genbrugssystemer, transportbåndsteknologi, sikkerhedssystemer, IT, integration og idriftsættelse. Afhængigt af højde, kapacitet, gennemløbshastighed, brandbeskyttelse og kølebehov kan teknologien repræsentere en betydelig del af den samlede investering. Stigende finansieringsomkostninger og økonomisk usikkerhed har gjort det vanskeligere at godkende store projekter siden 2023.
Investeringsbeslutningen bør ikke udelukkende baseres på en statisk tilbagebetalingsperiode. En realistisk model tager højde for undgåede pladsudvidelser, lavere personaleomkostninger, reducerede fejlrater, færre produktfejl, lavere energiomkostninger pr. lagerenhed, forbedret leveringssikkerhed og værdien af yderligere kapacitet. Risici skal også vurderes: mængder kan blive lavere end forventet, teknologi kan blive forældet, idriftsættelse kan blive forsinket, og systemfejl kan resultere i betydelige følgeomkostninger.
Projekter er særligt attraktive, når virksomheden er langsigtet forpligtet til lokationen og præcist kan forudsige varestrømmen. Produktionsanlæg, centrale distributionscentre og temperaturstyrede netværk opfylder oftere disse betingelser end kortsigtede kontraktlogistikaftaler. Tredjepartslogistikudbydere står over for det yderligere spørgsmål om, hvorvidt deres kunders kontraktperiode dækker investeringens levetid. Fleksible ejerskabs-, leasing- og driftsmodeller kan bygge bro over dette hul. Markedet udvikler sig derfor, også økonomisk, fra rene udstyrskøb til serviceorienterede og partnerskabsbaserede modeller.
Regionerne udvikler sig forskelligt
Île-de-France er fortsat den vigtigste forbruger- og distributionsregion. Jord er knappe og dyre, trafikreglerne er strenge, og kravene til hurtig levering er høje. Høj lagertæthed er derfor økonomisk attraktiv. Samtidig komplicerer acceptproblemer, restriktioner for bygningshøjde og komplekse tilladelsesprocesser store højlagerreolprojekter. Specialiserede faciliteter i etablerede logistikzoner og koncepter med flere etager kombineret med automatiseret logistik for smådele og almindelig gods er mere sandsynlige.
Hauts-de-France nyder godt af sin nærhed til Belgien, Den Engelske Kanal, Paris og de nordeuropæiske markeder. Regionen kan prale af den største mængde store lagerpladser i Frankrig og en stærk industriel tradition. Den er velegnet til både national distribution og højlagerbygninger i nærheden af produktionsfaciliteter. Langs Lille-Paris-aksen er der ved at opstå fremragende betingelser for projekter, der konsoliderer franske, belgiske, hollandske og britiske handelsstrømme.
Regionen Auvergne-Rhône-Alpes og korridoren omkring Lyon danner det andet store logistiske knudepunkt. Dens placering mellem Nord- og Sydfrankrig, Italien, Schweiz og Den Iberiske Halvø understøtter centraliserede distributionskoncepter. I syd vinder Marseille-Fos og Port-Saint-Louis frem i betydning som havne- og importsteder. Der kan automatiserede pallelagre konsolidere containerstrømmene og føre dem ind i nationale netværk. Markederne i vest og sydvest er mindre, men tilbyder muligheder inden for fødevareindustrien, luftfart, handel og regional forsyning.
Udbydere konkurrerer om integration og service
Det franske marked tiltrækker både internationale systemudbydere og indenlandske specialister. Nøglekonkurrenceområder omfatter reolsystemer, stablerkraner, transportbånds- og sorteringsteknologi, robotteknologi, lagerstyringssoftware, generel planlægning og anlægsservice. Store internationale udbydere kan levere komplekse projekter fra én kilde og trække på omfattende referencer. Franske virksomheder scorer point med deres lokale tilstedeværelse, brancheekspertise og kortere beslutningsprocesser. Derudover er der robotudbydere, der penetrerer traditionelle intralogistikmarkeder med modulære systemer.
Konkurrencen skifter fra individuelle komponenter til overordnede resultater. Operatører køber ikke længere bare en hylde eller en robot, men et garanteret niveau af ydeevne, tilgængelighed og skalerbarhed. Derfor bliver simuleringer, digitale tvillinger, garanteret gennemløbshastighed og livscyklusomkostninger stadig vigtigere. Servicekontrakter, fjernvedligeholdelse og tilgængelighed af reservedele er stadig mere afgørende faktorer ved tildeling af kontrakter. Leverandører med et tæt fransk servicenetværk har en fordel i forhold til teknisk solide konkurrenter med svag lokal tilstedeværelse.
Samtidig øges risikoen for overdreven leverandørbinding. Proprietære controllere og lukkede grænseflader kan gøre fremtidige opgraderinger dyrere. Professionelle købere er derfor mere opmærksomme på interoperabilitet, dokumenterede grænseflader og muligheden for at opgradere individuelle komponenter uafhængigt af hinanden. Markedet belønner ikke nødvendigvis den billigste leverandør, men snarere den, der kombinerer teknisk ydeevne med langsigtet vedligeholdelse og kommerciel stabilitet.
Brownfield bliver et vækstområde
Fransk jordpolitik, den store eksisterende bygningsmasse og det svage marked for nybyggeri gør modernisering til et centralt vækstsegment. Ikke alle eksisterende lagre kan omdannes til højlager. Lofthøjde, gulvlastkapacitet, søjlesystem, brandsikkerhedsforskrifter og krav til strømforsyning sætter begrænsninger. Ikke desto mindre findes der adskillige muligheder: automatiserede palletransporter kan optimere dybkanallagring, transportbåndssystemer kan erstatte gaffeltrucktrafik, og tilstødende siloer kan supplere eksisterende lagre.
Brownfield-projekter er teknisk set mere krævende end nybyggeri, fordi den løbende drift skal forstyrres så lidt som muligt. Implementeringen foregår ofte i etaper. Først ryddes data og eksisterende systemer op, derefter automatiseres individuelle processer, og til sidst sammenkobles systemerne. Denne fasede transformation reducerer investeringsrisikoen, men kræver en klar målarkitektur. Uden en langsigtet plan resulterer det i en samling af isolerede automatiseringssiloer.
For serviceudbydere åbner der sig et bredt marked ud over spektakulære nye byggeprojekter. Eftermontering af lager- og genbrugsmaskiner, udskiftning af styresystemer, optimering af energieffektivitet, migrering af software, tilpasning af brandsikringssystemer og prædiktiv vedligeholdelse genererer tilbagevendende indtægter. Da mekaniske systemer har en betydeligt længere levetid end deres elektroniske komponenter, vil service- og moderniseringsandelen af markedet sandsynligvis vokse uforholdsmæssigt.
Bæredygtighed bliver målbar økonomi
Højlager beskrives ofte som bæredygtige, simpelthen fordi de kræver mindre plads. Denne påstand er kun gyldig, hvis hele livscyklussen tages i betragtning. Stål, beton, teknologi og bygningshøjde genererer alle betydelige emissioner. Et automatiseret lager er ikke automatisk mere klimavenligt end en konventionel bygning. Afgørende faktorer omfatter kapacitetsudnyttelse, levetid, energiforbrug, materialevalg og mængden af sparet jord.
Den største økologiske fordel ligger i fortætning. Hvis et højlager forhindrer arealintensiv udvidelse, mindskes behovet for yderligere jord, adgangsveje og interne trafikområder. I temperaturstyrede faciliteter kan den tættere konstruktion reducere energiforbruget pr. palle betydeligt. Dertil kommer solceller, varmegenvinding, energieffektive drev og forbedret spidsbelastningshåndtering. Bæredygtighed bliver dermed et spørgsmål om målbare driftsdata snarere end blot en bygningsetiket.
Selve forsyningskæden skal også tages i betragtning. Et optimalt placeret højlager kan konsolidere transport og centralisere lagerbeholdningen. Overdreven centralisering kan dog føre til længere slutruter og øge afhængigheden af en enkelt lokation. Derfor er den mest økonomisk og økologisk forsvarlige tilgang ikke altid det største lager, men snarere den rigtige netværksstruktur. Frankrigs størrelse og regionale diversitet favoriserer ofte en kombination af centrale højtydende knudepunkter og mindre regionale noder.
Risici ved et for hurtigt automatiseringsfremstød
Vækstudsigterne bør ikke skjule det faktum, at højlagre indebærer betydelige tekniske og strategiske risici. Den mest almindelige fejl er at automatisere en ustabil proces. Dårlige stamdata, inkonsistente lastbærere og uklare lagerregler løses ikke gennem automatisering, men reproduceres snarere med en højere hastighed. Før investering skal processer standardiseres, og datakvaliteten sikres.
En anden risiko er overdimensionering. Prognoser baseret på exceptionelle vækstår kan føre til anlæg, hvis kapacitet senere underudnyttes. De løbende faste omkostninger forbliver dog. Omvendt kan et underdimensioneret anlæg blive en flaskehals, hvis der mangler udvidelsesområder eller yderligere baner. Scenarieplanlægning, modulære reserver og realistiske spidsbelastningsprofiler er derfor vigtigere end optimistiske gennemsnitlige prognoser.
For det tredje øger fuld automatisering koncentrationen af driftsrisiko. Et manuelt lager kan ofte fortsætte driften i begrænset omfang, hvis individuelle maskiner svigter. I et stærkt sammenkoblet system kan funktionsfejl udløse kaskader af problemer. Redundante transportbåndssystemer, separate brandceller, nødstrømforsyninger, genstartsplaner og manuelle backupprocesser koster penge, men er en del af den økonomiske robusthed. Modstandsdygtighed er ikke et teknisk tilbehør, men snarere en forsikringsfunktion, der er indbygget i systemet.
Markedet frem til 2030
Det franske marked for automatiserede højlager forventes at vokse hurtigere end den samlede logistikpladsbeholdning i 2030. En plausibel baseline er en årlig nominel vækst på cirka 7 til 9 procent for det smallere AS/RS-marked. Bredere smart warehousing-segmenter kan opleve stærkere vækst til tider. Væksten vil dog være ujævn og fortsat være drevet af individuelle storskalaprojekter. Et stort industrielt, kommercielt eller kølelager kan ændre det årlige marked betydeligt.
I basisscenariet genoprettes den franske økonomi kun langsomt. Banque de France forventer en vækst på blot 0,4 procent i 2026, efterfulgt af 0,9 procent i 2027 og 1,2 procent i 2028. Private investeringer vil i første omgang fortsat være begrænsede af finansieringsomkostninger og usikkerhed. Samtidig fortsætter onlinehandel, transaktionsvolumener og krav til forsyningskædekapacitet med at vokse. Virksomheder investerer derfor selektivt i projekter med en klar indvirkning på produktiviteten, mens spekulative eller dårligt afdækkede projekter udskydes.
I et positivt scenario ville faldende finansieringsomkostninger, mere stabile energipriser og en genopblussen af industrielle investeringer accelerere markedet. Jordmangel og jordpolitik ville derefter drive yderligere projekter. I et negativt scenario ville svag forbrugerefterspørgsel, finanspolitisk usikkerhed, høje energipriser og forsinkede tilladelser føre til yderligere forsinkelser. Selv da burde moderniseringsmarkedet forblive relativt robust, fordi eksisterende anlæg ikke kan drives på ubestemt tid med forældet teknologi.
Den virkelige konkurrencefordel ligger i kubikmeteren
Frankrigs marked for højlagerbygninger står ikke over for et udbredt byggeboom, men snarere en bølge af investeringer af høj kvalitet. Den svage efterspørgsel efter standardlagerplads og den stigende tomgangsprocent modsiger ikke denne vurdering. Tværtimod indikerer de, at markedet bliver mere fragmenteret. Ældre, ineffektive bygninger mister deres appel, mens grunde, der er egnede til automatisering, energieffektive systemer og højdensitetslagringskoncepter, stiger i værdi.
Den vigtigste økonomiske drivkraft er pladsens produktivitet. I et konventionelt lager styres arealet; i et moderne højlager styres volumen. Dette skift er særligt betydningsfuldt for Frankrig, fordi landet samtidig besidder en stor logistisk infrastruktur, stærke forbrugercentre, en mangfoldig industrisektor og stadig mere restriktive pladsmål. Dertil kommer voksende transaktionsvolumener i online detailhandel og et arbejdsmarked, der gør manuel skalering vanskelig.
Vinderne vil ikke automatisk være operatørerne af de højeste bygninger. Succesfulde projekter er dem, hvor placering, produktstruktur, gennemløb, software, brandsikring, energiforsyning og finansiering alle er perfekt afstemt. Et teknisk imponerende system uden et robust driftskoncept kan ødelægge kapital. Et præcist dimensioneret, integreret og udvideligt højlager kan derimod sikre produktivitet i årtier.
Dette ændrer det franske marked fra en passiv lagerbygning til automatiseret infrastruktur som et strategisk aktiv. Mens antallet af spektakulære storskalaprojekter sandsynligvis vil forblive begrænset indtil 2030, vil værdien af den integrerede teknologi, software og tjenester stige betydeligt. Den afgørende markedsindikator fremadrettet vil være mindre den nyligt lejede plads og mere antallet af effektivt administrerede paller, containere og ordrer pr. kubikmeter, arbejdstime og kilowatt-time. Derfor udvider Frankrigs logistiksektor sig ikke blot horisontalt; den skal blive smartere, tættere og i stigende grad vertikal.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:







