
Fremtiden for kølekædelogistik i Indien: En vækstdriver for branchen
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 30. september 2026 / Opdateret den: 30. september 2026 – Forfatter: Konrad Wolfenstein
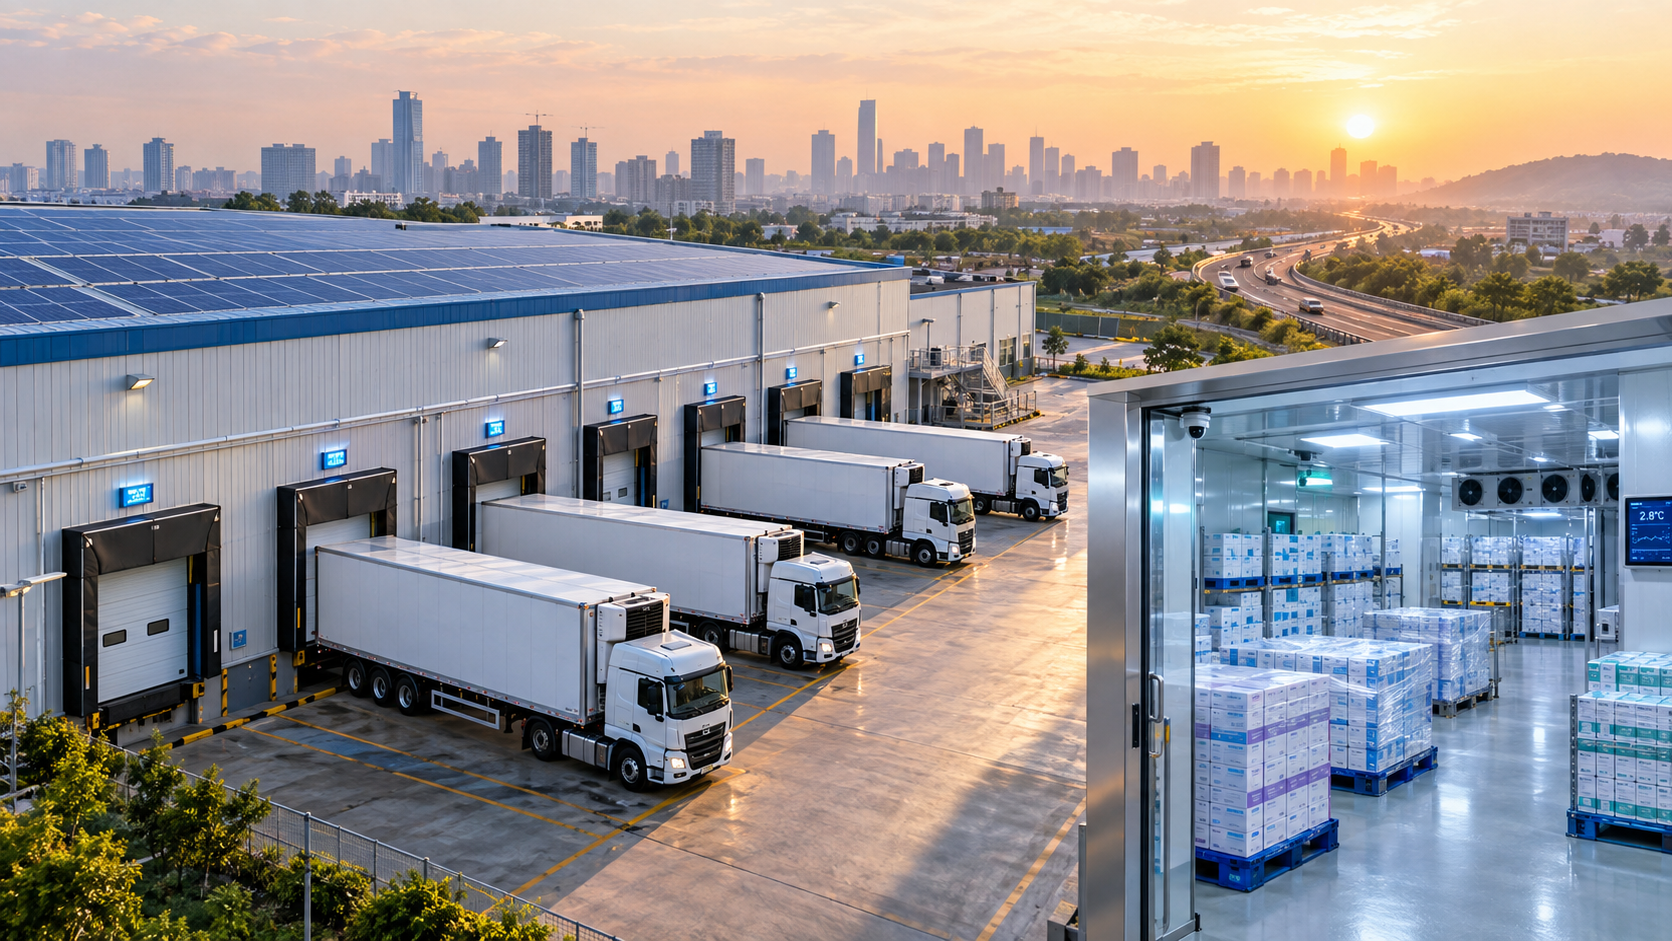
Fremtiden for kølekædelogistik i Indien: En vækstdriver for branchen – Kreativt billede om emnet med AI: Xpert.Digital
Kølelagerfaciliteter i Indien: Fra niche til strategisk infrastruktur
Hvordan hygiejnestandarder og temperaturkontrol revolutionerer Indiens kølekæder
Indiens kølekæder: Nøglen til fødevaresikkerhed og sundhedspleje
Behovet for at udvide temperaturkontrollerede forsyningskæder er ikke kun en teknisk udfordring, men også en økonomisk nødvendighed for landets fødevaresikkerhed og sundhedspleje. Kølelagre, farmaceutiske lagre og kølebiler er ikke længere kun en logistisk niche; de er blevet en uundværlig del af den strategiske infrastruktur, der driver væksten i den indiske industri.
Med den stigende efterspørgsel efter fødevarer, lægemidler og biologiske lægemidler af høj kvalitet er kølekæden ved at blive et usynligt kvalitetssikringssystem i hele værdikæden. Kølekædelogistikmarkedet i Indien vokser hurtigt, og det er afgørende at vurdere den eksisterende kapacitet, ikke kun kvantitativt, men også kvalitativt. I denne sammenhæng er evnen til at levere problemfri temperaturkontrol og produktsporbarhed ved at blive en afgørende konkurrencefaktor. Derfor ses udvidelsen af kølekæder ikke kun som en nødvendig infrastruktur, men også som en mulighed for virksomheder, der kan tilpasse sig de skiftende markedskrav og tilbyde innovative løsninger. I de følgende afsnit vil vi undersøge de nuværende tendenser, udfordringer og muligheder i den indiske kølekædeindustri og demonstrere, hvordan disse udviklinger kan transformere landets økonomiske landskab på en bæredygtig måde.
Indiens kølekæder bliver strategisk infrastruktur
Den, der kontrollerer temperaturen, vil kontrollere Indiens næste industrielle vækstbølge
Indien befinder sig ved et økonomisk vendepunkt i udvidelsen af sine temperaturkontrollerede forsyningskæder. Kølelagre, farmaceutiske lagre, kølebiler og digitale overvågningssystemer udvikler sig fra en nicheteknologi til en grundlæggende infrastruktur for fødevaresikkerhed, sundhedspleje, eksportkapacitet og moderne forbrug. Den vigtigste drivkraft for denne vækst er ikke blot mængden af varer, der kræver køling. Langt vigtigere er den stigende efterspørgsel efter kvalitet, sporbarhed, leveringshastighed og produktsikkerhed. Med hver yderligere moderne fødevareforarbejdningsfabrik, farmaceutisk fabrik, fastfoodrestaurant, organiseret detailkanal eller e-handelsplatform vokser behovet for forsyningskæder, der pålideligt opretholder definerede temperaturer og omfattende dokumenterer eventuelle afvigelser.
Dens økonomiske betydning rækker derfor langt ud over logistiksektoren. En effektiv kølekæde udvider landbrugsprodukters salgbarhed, muliggør forarbejdning med højere værdi, reducerer tab og udvider det geografiske salgsmarked. For lægemidler, vacciner, biologiske lægemidler og diagnostiske produkter er det endda en integreret del af produktkvaliteten. Et produkt, der transporteres eller opbevares uden for det tilladte temperaturområde, kan miste sin økonomiske og medicinske værdi, selvom emballagen og produktet udadtil ser ubeskadigede ud. Køling er således ikke blot en ekstra service, men en usynlig kvalitetssikringsforanstaltning i hele værdikæden.
Indiens udgangspunkt er modstridende. Landet har tusindvis af kølelagre og en samlet kapacitet på omkring 40 millioner tons. Samtidig er der en strukturel underforsyning af integrerede, flertrinssystemer, der er egnede til forskellige produktgrupper. En betydelig del af den eksisterende kapacitet er rettet mod individuelle landbrugsprodukter, sæsonopbevaring og lokale forretningsmodeller. Den moderne efterspørgsel er dog primært efter multitemperaturanlæg, forkøling, lynfrysning, kvalificeret farmaceutisk opbevaring, pålidelig køletransport, bydistribution og datadrevet styring. Det centrale spørgsmål er derfor ikke, hvor mange kølelagre Indien har, men hvor meget af den eksisterende infrastruktur, der rent faktisk fungerer som en ubrudt kølekæde.
Markedet vokser hurtigere end dets pålidelige database
Markedsundersøgelser estimerer størrelsen af Indiens kølekædelogistiksektor meget forskelligt, afhængigt af den anvendte definition og det anvendte omfang. Nogle beregninger forudser et markedsvolumen på omkring 16 milliarder amerikanske dollars for 2025 og forventer, at det vil mere end fordobles inden 2032. Andre når frem til et tal på over 23 milliarder amerikanske dollars for samme startår og forudser en betydelig mere moderat vækst. Denne uoverensstemmelse er ikke et mindre statistisk problem, men afspejler snarere et fragmenteret marked. Nogle analyser fokuserer udelukkende på specialiserede lager- og transporttjenester, mens andre omfatter yderligere tjenester, intern infrastruktur, udstyr eller dele af fødevare- og lægemiddeldistribution.
For en pålidelig økonomisk vurdering er den overordnede tendens derfor vigtigere end et tilsyneladende præcist enkelt tal. Efterspørgslen vokser strukturelt, men ikke i samme hastighed i alle segmenter. Traditionel opbevaring af simple landbrugsprodukter følger andre cyklusser og marginer end en farmaceutisk forsyningskæde med temperaturkortlægning, kalibrerede sensorer og auditerbare datasæt. Frosne fødevarer kræver andre faciliteter end friske produkter, vacciner eller biologiske lægemidler. Enhver, der ser det indiske kølekædemarked som en enkelt industri, overvurderer udskifteligheden af kapaciteter og undervurderer vigtigheden af specialisering.
Den eksisterende infrastruktur er ikke desto mindre betydelig. I midten af 2025 blev der registreret 8.815 kølelagre med en kapacitet på cirka 40,2 millioner tons på landsplan. En regeringsanalyse anslog samtidig den samlede tilgængelige kapacitet til cirka 37 til 40 millioner tons og identificerede et yderligere hul på 10 til 15 millioner tons. En del af den eksisterende kapacitet er allerede optaget af farmaceutiske produkter og er derfor ikke tilgængelig til opbevaring af fødevarer. Endnu mere betydeligt end det beregnede hul er den kvalitative uoverensstemmelse: lagerplads i et anlæg primært fokuseret på kartofler kan ikke erstatte en multizoneinfrastruktur til mejeriprodukter, frosne fødevarer, kød, fisk og skaldyr eller følsomme lægemidler.
Investeringslogikken skifter derfor fra blot at udvide gulvpladsen til funktionel forbedring. Merværdi skabes gennem forskellige temperaturzoner, fleksible reolsystemer, automatisering, kontrollerede håndteringsområder, redundant strømforsyning, kvalificeret emballage og digital sporing. Operatører, der kombinerer disse elementer, kan opnå længere kontraktperioder, mere krævende kunder og en mere stabil kapacitetsudnyttelse. Samtidig stiger kapitalkrav, teknisk kompleksitet og ansvarsrisici. Markedsvæksten er derfor reel, men den belønner ikke automatisk enhver kapacitetsudvidelse.
Hyderabad demonstrerer den nye investeringslogik
Et særligt slående eksempel er udvidelsen af temperaturkontrolleret lagerkapacitet i Hyderabad. Snowman Logistics bygger et nyt lager dér med 10.000 pallepladser. Anlægget er designet til at dække et temperaturområde fra -25 til +20 grader Celsius, hvilket gør det egnet til frosne, kølede og temperaturkontrollerede varer. Det bygges langs National Highway 44 i metropolens nordlige logistikbælte. Denne placering kombinerer regional adgang, langdistancetransport og forsyning af voksende forbrugercentre i Telangana og Andhra Pradesh.
Den nye kapacitet øger Snowmans pallepladser i Hyderabad fra 6.800 til 16.800. Dette repræsenterer en lokal stigning på næsten 150 procent. Selvom udvidelsen er mindre på tværs af landet, er den strategisk betydningsfuld: Før udvidelsen havde virksomheden 154.319 pallepladser i 21 byer. Med den ekstra facilitet vokser den nationale kapacitet med cirka 6,5 procent. Denne investering er derfor hverken et symbolsk, isoleret projekt eller et spring, der vil transformere hele det indiske marked. Det er snarere en præcis udvidelse på et sted, hvor flere efterspørgselsstrømme mødes.
Hyderabad er særligt velegnet til dette. Regionen kombinerer en stærk farmaceutisk og vaccineindustri med et voksende urbant forbrugermarked. Telangana kan prale af adskillige producenter af aktive farmaceutiske ingredienser, generiske lægemidler, biologiske lægemidler og vacciner. Genome Valley-klyngen for life sciences huser forsknings-, udviklings- og produktionsaktiviteter, mens yderligere industriområder og farmaceutiske faciliteter er planlagt eller under udvikling. For en kølekædeoperatør betyder denne tæthed korte afstande til industrikunder, tilbagevendende mængder og muligheden for at kombinere lager, distribution og værdiskabende tjenester.
Samtidig vokser efterspørgslen fra fødevareindustrien i Hyderabad. Fisk og skaldyr, is, frugt og grøntsager samt forsyninger til fastfoodrestauranter kræver forskellige temperaturområder, men har lignende krav til tilgængelighed og leveringssikkerhed. Et anlæg med flere zoner kan konsolidere denne efterspørgsel og derved stabilisere udnyttelsen på tværs af kunder og sæsoner. Det er netop her, dens økonomiske fordel ligger sammenlignet med traditionelle køleopbevaringsfaciliteter, der er skræddersyet til et enkelt produkt.
Bemærkelsesværdigt er også den valgte "built-to-suit"-model. Ejendommen udvikles efter efterspørgsel, mens logistikoperatøren udvider sin kapacitet med forholdsvis lidt kapital. Dette muliggør hurtigere skalering af investeringer og begrænser balancerisici. Modellen løser dog ikke alle økonomiske problemer. Langsigtede leje- eller brugsforpligtelser kan blive en byrde, hvis belægningen er lav. Derfor er det fortsat afgørende, om der er tilstrækkeligt med ankerkunder, realistiske volumenprognoser og en robust prismodel på plads før idriftsættelse.
Lægemidler gør køling til et kvalitetsproblem
Farmaceutisk logistik er en af de stærkeste strukturelle drivkræfter på markedet. Indiens farmaceutiske industri opnåede en eksport på cirka 30,5 milliarder amerikanske dollars i regnskabsåret 2024/25, en stigning på 9,4 procent i forhold til året før. Indiske lægemidler når ud til omkring 200 markeder, hvoraf en stor andel går til stærkt regulerede lande. Dette øger presset ikke kun for at producere omkostningseffektivt, men også for at sikre verificerbar produktkvalitet hele vejen til modtageren.
Behovet for køling er stigende, især for vacciner, biologiske lægemidler, visse injicerbare lægemidler, diagnostiske materialer og specialiserede terapier. Disse produkter er mere værdifulde og temperaturfølsomme end mange konventionelle tabletter eller aktive ingredienser. Samtidig kan farmaceutisk logistik ikke reduceres til opbevaring ved lav temperatur alene. Forskellige produkter kræver forskellige opbevaringsforhold, og selv kontrolleret stuetemperatur nødvendiggør teknisk overvågning i varme klimaer. Overholdelse af producentens angivne temperaturområde er afgørende, ikke blot at maksimere kølekapaciteten.
God distributionspraksis kræver et dokumenteret kvalitetssystem, risikostyring, uddannet personale, sporbarhed og kontrollerede processer. Lagre skal temperaturkortlægges under repræsentative forhold for at identificere varme og kolde zoner. Måleinstrumenter kræver regelmæssig testning og kalibrering. Transportprocesser skal dokumenteres på en sådan måde, at der i tilfælde af en afvigelse kan træffes en beslutning om, hvorvidt varerne skal frigives, undersøges eller kasseres. Batch- og udløbsdatoer spiller en afgørende rolle i tilbagekaldelser og lagerstyring.
Dette ændrer den logistiske forretningsmodel. Kunderne betaler ikke længere kun for plads og afstand, men også for risikokontrol og verificerbar proceskvalitet. En operatør med kvalificerede faciliteter, validerede procedurer og pålidelig datahåndtering kan konkurrere på pris med enklere lagerudbydere. Samtidig stiger omkostningerne til revisioner, træning, vedligeholdelse, dokumentation og kvalitetssikring. Det er derfor attraktivt, men på ingen måde ligetil at træde ind i den farmaceutiske logistiksektor. Uden operationel disciplin kan et tilsyneladende højmarginsegment forårsage betydelig ansvars- og omdømmeskade.
Indiens betydning som et globalt farmaceutisk knudepunkt gør denne kapacitet også økonomisk relevant. Et brud i kølekæden kan ikke blot devaluere en enkelt forsendelse, men også påvirke leveringsdatoer, myndighedsgodkendelser og internationale kunderelationer. Især for vacciner og biologiske lægemidler bliver logistik således en nøglefaktor i industriel konkurrenceevne. Kvaliteten af en farmaceutisk eksport slutter ikke ved fabriksporten.
Fødevarer ændrer volumen og efterspørgselsprofil
Mens lægemidler tilbyder særlig høj efterspørgsel og attraktiv merværdi, tegner fødevareindustrien sig for den største mængde. Indiens eksport af landbrugs- og forarbejdede fødevarer nåede cirka 49,4 milliarder USD i 2024/25. Andelen af forarbejdede fødevarer steg til lidt over 20 procent. Samtidig vokser det indenlandske marked for emballerede produkter, mejeriprodukter, frosne fødevarer, færdigretter og fødevareserviceydelser. Stigende indkomster, urbanisering og mindre husstande øger efterspørgslen efter bekvemmelighed, kvalitet og tilgængelighed året rundt.
Denne udvikling ændrer forsyningskæden fra sæsonopbevaring til en kontinuerlig strøm af varer. Et traditionelt kølelager profiterer primært af at opbevare store mængder over længere perioder. Moderne detail- og fødevarekunder kræver derimod hyppig omsætning, mindre forsendelser, præcise leveringsvinduer og flere temperaturzoner. Den økonomiske værdi ligger i stigende grad i ordreplukning, lagerstyring, emballering, mærkning og regional distribution. Som et resultat nærmer kølekædelogistikken sig modellen for en specialiseret kontraktlogistikudbyder.
Fastfoodrestauranter og organiserede restaurantkæder er særligt dynamiske. De kræver standardiserede ingredienser, ensartet produktkvalitet og pålidelig levering på tværs af adskillige filialer. Mangel på selv en enkelt vare kan have en negativ indvirkning på salget af flere menupunkter. Dette skaber en forudsigelig basiskapacitet for logistikudbydere, forudsat at de kan garantere høj leveringskvalitet. Det faktum, at den nye facilitet i Hyderabad eksplicit er rettet mod dette segment, viser, hvor tæt byvækst og udvidelsen af kølekædeinfrastrukturen nu er forbundet.
I landbrugssektoren er virkningen mere kompleks. Køling kan reducere fordærv og give landmændene større fleksibilitet med hensyn til timing og placering, når de sælger produkter. Det alene løser dog ikke problemer med høstplanlægning, sortering, kvalitetsstandarder eller markedsadgang. Hvis der mangler forkøling på produktionsstedet, kan produkterne miste kvalitet selv før opbevaring. Hvis små mængder ikke konsolideres, bliver transport uøkonomisk. Hvis køberne ikke er villige til at betale en præmie for bedre kvalitet, forbliver deres villighed til at betale for professionel køling begrænset.
En levedygtig landbrugskølekæde begynder derfor ikke i et stort bylager. Det kræver pakkerier, forkøling, sortering og indsamling i produktionsområder samt passende transportløsninger. Kun forbindelsen af disse faser skaber en ægte kæde. Det er netop her, et af de største huller i det indiske system ligger: Der er rigelig lagerkapacitet, men betydeligt mindre problemfrit integreret infrastruktur mellem gård, forarbejdningsanlæg, distributionscenter og detailhandel.
Det reelle underskud ligger mellem kølelagrene
Forestillingen om, at Indien blot skal bygge flere kølelagre, er for forsimplet. De mest kritiske forstyrrelser opstår ofte under overgange mellem forarbejdningsfaser. Varer venter ukølet på afhentning, overføres ved en åben læsserampe, transporteres i et køretøj uden pålidelig temperaturmåling eller sidder fast i trafikken for længe under leverancer i byområder. Hver af disse situationer kan kompromittere det tidligere omhyggeligt etablerede temperaturkontrolsystem.
Den organiserede flåde af kølebiler er særligt begrænset. Brancheanalyser forudsiger færre end 20.000 professionelt drevne køretøjer inden 2025. Selv om sådanne estimater skal fortolkes med forsigtighed på grund af det fragmenterede marked, er tendensen klar: Transportkapaciteten vokser ikke i samme tempo som stationær opbevaring overalt. Uden for større korridorer er køretøjstilgængelighed, vedligeholdelseskvalitet og returlastning fortsat problematisk.
Køletransport er økonomisk krævende. Køretøjet er dyrere end en konventionel lastbil, nyttelasten kan reduceres takket være isolering og køleteknologi, og udover motoren kræver køleaggregatet også energi. Tomme returture er især skadelige for rentabiliteten. Derudover komplicerer forskellige temperaturkrav kombinationen af laster. Et køretøj, der har transporteret frosne varer, er ikke automatisk ideelt egnet til lægemidler eller friske produkter.
Derfor vinder platformmodeller i betydning. En operatør behøver ikke at eje alle køretøjer, hvis de kan integrere eksterne flåder teknisk og proceduremæssigt. Dette kræver standardiseret udstyr, uddannede chauffører, digital ordrehåndtering, sensorer og klare eskaleringsprocesser. Et sådant netværk kan vokse hurtigere end en rent intern flåde. Det indebærer dog kvalitetsrisici, hvis underleverandører arbejder inkonsekvent eller ikke leverer pålidelige data.
Den strategiske knaphed ligger derfor ikke kun i fysiske aktiver, men også i evnen til at kontrollere et heterogent netværk. Virksomheder, der kombinerer lager, transport, kvalitetsstyring og data på en enkelt platform, skaber større kundeværdi end operatører af isolerede faciliteter. Denne integration vil sandsynligvis også på lang sigt bestemme, hvilke markedsdeltagere der konsoliderer, og hvilke der bliver opkøbsmål.

Ekspertpartner inden for lagerplanlægning og -konstruktion
Innovative tilgange inden for indisk kølekædelogistik
Energi bestemmer profitmarginen
Kølelagerfaciliteter er kapital- og energiintensive. Kompressorer, fordampere, pumper, ventilatorer, belysning, automatisering og nødstrømssystemer genererer løbende omkostninger. I varme områder øges termisk stress, mens udsving i nettet eller strømafbrydelser nødvendiggør yderligere reserver. En operatørs kontraktlige muligheder for at justere priserne er begrænsede, hvis energipriserne stiger uventet. Derfor bliver energieffektivitet en direkte præstationsindikator.
Kapacitetsudnyttelsen er lige så vigtig. Der afholdes mange omkostninger, uanset om et kammer er fuldt eller halvt tomt. Underudnyttet plads påvirker derfor uforholdsmæssigt profitmarginerne. Sæsonbestemte landbrugsprodukter kan til tider generere høje belægningsgrader, men kan ikke garantere en stabil forretning året rundt. Multiprodukt- og multitemperatursystemer kan reducere denne risiko, fordi de kombinerer kunder fra forskellige sektorer. De er dog mere teknisk krævende og kræver professionel salgs- og kapacitetsstyring.
Solpaneler på taget kan dække en del af det daglige energiforbrug og reducere afhængigheden af elnettet. Deres fordele er især relevante i kølelagre, hvor høje omgivelsestemperaturer og stærkt sollys ofte forekommer samtidigt. Solceller erstatter dog ikke elektricitet uden for spidsbelastning eller nødstrømsreserver. Batterilagring, termisk lagring eller islagringssystemer kan flytte belastninger, men øger i starten investeringsomkostningerne. En kombination af disse systemer bliver økonomisk rentabel, når operatører ikke overvejer individuelle komponenter, men i stedet optimerer eltariffer, belastningsprofiler, driftstider og afbrydelsesrisici sammen.
Valget af kølemiddel vinder også frem i betydning. Internationale klimaregler og nationale krav øger presset for at erstatte stoffer med højt globalt opvarmningspotentiale. Alternative systemer kan tilbyde langsigtede fordele, men kræver passende komponenter, uddannede teknikere og robuste vedligeholdelsesnetværk. Især inden for køletransport skal nye teknologier omhyggeligt testes under indiske forhold med høje omgivelsestemperaturer, støv, hyppige døråbninger og tæt bytrafik.
For investorer betyder det, at den nominelle kapacitet siger meget lidt om rentabiliteten. Mere afgørende faktorer er energiforbrug pr. palleplads, udnyttelsesgrad, kundesammensætning, kontraktvarighed, vedligeholdelsesstatus, strømforsyning og teknisk redundans. To lagre af samme størrelse kan være økonomisk set fuldstændig forskellige fra hinanden. Derfor vil der i takt med at markedet bliver mere og mere professionaliseret, skelnes skarpere mellem ren plads og højtydende infrastruktur.
Digitalisering er ved at blive en forudsætning snarere end en tilføjelse
Temperaturstyret logistik genererer enorme mængder data. Sensorer måler temperatur og luftfugtighed, telematik registrerer placering og døråbninger, lagerstyringssystemer dokumenterer lagerniveauer, og kvalitetsplatforme tildeler hændelser til individuelle partier. Den økonomiske værdi opstår dog kun, når disse oplysninger er pålidelige, kompatible og handlingsrettede.
En simpel advarselsmeddelelse om en temperaturafvigelse er ikke tilstrækkelig. Systemet skal identificere, hvilket produkt der er berørt, hvor længe afvigelsen varede, om den var inden for et acceptabelt toleranceområde, og hvilke foranstaltninger der vil blive truffet. Ideelt set involveres chauffører, kontrolcentre og kvalitetsstyring automatisk. For medicinalkunder skal dataene være kontrollerbare og beskyttet mod efterfølgende ændringer. I fødevaresektoren kan lignende systemer reducere spild, kundeklager og unødvendige sikkerhedslagre.
Digital gennemsigtighed forbedrer også effektiviteten. Operatører kan analysere energiforbruget pr. kammer og kunde, planlægge vedligeholdelse proaktivt og forbedre den tilgængelige markedskapacitet. Transportnetværk kan optimeres baseret på rejsetider, returlaster og døråbninger. Dette reducerer ikke kun omkostningerne, men øger også sandsynligheden for at overholde aftalte temperatur- og leveringsvinduer.
Indiens nationale logistikpolitik understøtter digital integration gennem delte dataplatforme og -grænseflader. Sådanne systemer kan forenkle tilladelser, transportinformation og havneprocesser. Der er dog stadig behov for et yderligere branchespecifikt lag for kølekæden. Temperaturdata, kalibreringscertifikater, kvalitetsfrigivelser og batchinformation er følsomme og skal udveksles kontrolleret mellem producenter, logistikudbydere, distributører og myndigheder.
Digitalisering øger samtidig kløften mellem professionelle og uformelle udbydere. Små operatører kan nu anskaffe moderne sensorer relativt billigt, men teknologi alene garanterer ikke proceskvalitet. Afgørende faktorer er stamdata, ansvar, træning og en ensartet reaktion på afvigelser. Et dashboard uden operationel disciplin skaber synlighed, men ikke sikkerhed.
Offentlig finansiering opbygger kapacitet, ikke automatisk effektivitet
Den indiske regering fremmer integreret kølekæde, forarbejdning og landbrugsinfrastruktur gennem adskillige programmer. Under Pradhan Mantri Kisan Sampada Yojana er hundredvis af kølekædeprojekter blevet godkendt. I midten af 2025 var 395 integrerede projekter blevet godkendt, hvoraf 291 var afsluttet og operationelle. De skabte yderligere konserverings- og forarbejdningskapacitet og bidrog til beskæftigelse.
Finansieringen fokuserer i stigende grad på at forbinde infrastruktur på produktionsstedet med distributionscentre og køletransport. Denne tilgang giver økonomisk mening, fordi den ikke blot finansierer et isoleret lagersted, men sigter mod en funktionel kæde. Tilskud kan afbøde høje initialinvesteringer og muliggøre projekter i regioner, der ikke ville være tilstrækkeligt rentable uden støtte. Yderligere finansieringsinstrumenter støtter lagre, forarbejdningsenheder og fælles landbrugsinfrastruktur.
Samtidig bør virkningen af statslig finansiering ikke forveksles med driftsmæssig succes. Et subsidieret kølelager kan være teknisk komplet og alligevel lide under lav udnyttelse, en uegnet placering eller svag kundetilvækst. Finansieringsprogrammer reducerer kapitalomkostninger, men erstatter ikke efterspørgselsanalyse. Desuden siger antallet af godkendte projekter ikke meget om, hvor pålideligt anlæggene drives, og om de rent faktisk reducerer tab i forsyningskæden.
Effektiv politik bør derfor fokusere mere på udnyttelse og resultater. Relevante nøglepræstationsindikatorer ville ikke kun være installeret tonnagekapacitet, men også udnyttelse, antallet af tilsluttede producenter, undgåede kvalitetstab, energiforbrug, transportintegration og andelen af digitalt dokumenterede forsendelser. For farmaceutisk logistik ville revisionskvalitet, temperaturstabilitet og sporbarhed være afgørende. En sådan resultatorienteret tilgang ville omdanne fremme af byggeprojekter til fremme af robuste forsyningskæder.
Nationale logistikpolitikker og udvidelsen af multimodale logistikparker kan generere yderligere effektivitetsgevinster. Forbindelse af kølelagre til veje, jernbaner, lufthavne, havne, toldbehandling og emballagetjenester reducerer overførselstab og transittider. Denne sammenkobling er især vigtig for eksport af fisk og skaldyr, lægemidler og forarbejdede fødevarer, mere end isolerede kapacitetsforøgelser.
Kapital opdager konsolideringsmuligheden
Interessen fra store infrastruktur- og finansielle investorer viser, at kølekæder i stigende grad opfattes som en særskilt aktivklasse. I Squared Capital overvejer at gå ind på det indiske marked og har angiveligt ført samtaler med lokale virksomheder om aktieinvesteringer eller overtagelser. En potentiel platformmodel ville være egnet til at konsolidere et fragmenteret marked gennem opkøb, tekniske standarder og fælles ledelse.
Sektoren er attraktiv for private equity- og infrastrukturfonde, fordi den kombinerer langsigtede vækstfaktorer med reelle aktiver. Kølelagerfaciliteter kan, hvis de er velplacerede og udnyttede, levere forudsigelige pengestrømme. Farmaceutiske kunder og store fødevarevirksomheder indgår ofte langsigtede kontrakter, fordi skift af udbyder involverer kvalifikationsprocesser, revisioner og driftsrisici. Derudover er der potentiale til at forbedre mindre, regionale operatører gennem kapital, digitalisering og professionel ledelse.
Risiciene er dog betydelige. Kølekædeinfrastruktur er ikke en passiv ejendomsinvestering. Teknisk drift, kundeerhvervelse, energiindkøb og kvalitetssikring bestemmer rentabiliteten. En aggressiv buy-and-build-strategi kan mislykkes, hvis opkøbte steder har forskellige systemer, vedligeholdelsesniveauer og virksomhedskulturer. Regionale kunderelationer kan heller ikke centraliseres efter forgodtbefindende.
Den mest sandsynlige konsolideringsvej er derfor selektiv. Investorer vil sandsynligvis foretrække virksomheder placeret i attraktive produktions- eller forbrugsklynger, der opererer på tværs af flere temperaturområder og betjener ankerkunder inden for medicinal-, fødevare- eller organiseret detailhandel. Supplerende opkøb kan tilføje transportnetværk, geografisk rækkevidde eller specialiseret ekspertise. Mindre attraktive individuelle fabrikker kan derimod forblive under prispres på trods af den samlede markedsvækst.
Det er vanskeligere at finde børsnoterede vindere, end den positive branchefortælling måske antyder. Det indiske aktiemarked tilbyder få rene kølekædeudbydere. Snowman Logistics er den mest synlige børsnoterede specialist, mens andre logistikvirksomheder kun har delvis drift. Derudover drager leverandører af køling, bygningsteknologi, automatisering, sensorer og energieffektivitetsudstyr fordel. En voksende branche resulterer dog ikke automatisk i attraktive aktieafkast. Værdiansættelse, egenkapitalforrentning, gældsniveauer og driftspræstationer er fortsat afgørende.
Konkurrencen flytter sig til netværk og tillid
Indiens marked for kølekæder er fortsat fragmenteret. Udover landsdækkende virksomheder findes der adskillige regionale operatører, specialiserede udbydere af farmaceutisk logistik og lokale kølelagerfaciliteter. Store internationale logistikgrupper konkurrerer i udvalgte segmenter, mens industrielle kunder undertiden driver deres egen infrastruktur. Denne mangfoldighed øger konkurrencepresset, men åbner også op for muligheder for samarbejde.
Inden for grundlæggende lagerdrift er prisen en dominerende faktor. Men så snart flere lokationer, validerede processer og kompleks transport kombineres, bliver netværket stadig vigtigere. En national kunde foretrækker udbydere, der garanterer ensartede standarder på tværs af forskellige regioner. Regionale specialister kan derimod vinde kunder gennem deres nærhed, fleksible løsninger og detaljerede markedskendskab. Derfor vindes konkurrencen ikke nødvendigvis af de største virksomheder, men af dem, der kombinerer rækkevidde med lokal udførelseskvalitet.
Tillid er et økonomisk aktiv. Producenter leverer kun værdifulde eller letfordærvelige varer til serviceudbydere, hvis processer de kan forstå. En lang række fejlfri leverancer reducerer den opfattede risiko for skift af leverandør og styrker prisfastsættelsen. Omvendt kan en enkelt alvorlig temperaturhændelse skade kunderelationer og brandværdi. Kvalitet er derfor ikke blot et omkostningscenter, men fundamentet for tilbagevendende indtægter.
Værdiskabende tjenester er ved at blive det vigtigste differentieringsområde. Disse omfatter ompakning, mærkning, batchstyring, kvalitetskontrol, lagerfinansiering, toldsupport, tilbagekaldelsesstyring og distribution i byer. Sådanne tjenester øger omsætningen pr. palle og integrerer operatøren dybere i kundens processer. De stiller dog også højere krav til personale, IT og ansvarsstyring.
For Snowman Logistics og lignende udbydere vil nøglen være, om nye kapaciteter hurtigt kan udfyldes med rentable kontrakter. Hyderabad-anlægget tilbyder med sit brede temperaturområde og beliggenhed gunstige betingelser. Dets økonomiske succes afhænger dog stadig af kapacitetsudnyttelse, prisdisciplin, kundesammensætning og transportintegration. Et fuldt lager med dårligt beregnede kontrakter kan være mindre værdifuldt end en lidt lavere kapacitetsudnyttelse med stabile marginer og langtidskunder.
Faglærte arbejdere er ved at blive en skjult flaskehals
Teknologi og kapital er kernen i mange investeringsdebatter, men kvalificeret personale er lige så vigtigt. Kølekæder kræver køleteknikere, vedligeholdelsesspecialister, kvalitetschefer, lagerplanlæggere, dataanalytikere og chauffører, der kan håndtere temperaturfølsomme varer. Fejl opstår ofte ikke på grund af en komplet systemfejl, men på grund af forkert betjening, dårligt lukkede døre, forsinkede reaktioner på advarsler eller utilstrækkelig rengøring.
Kravene stiger med mere moderne kølemidler og digitale systemer. Teknikere skal ikke kun forstå mekaniske komponenter, men også beherske sensorer, styringer og software. I den farmaceutiske sektor er dokumentation, afvigelsesstyring og revisionsevne yderligere krav. Virksomheder, der investerer i træning og standardiserede arbejdsgange, skaber derfor en konkurrencefordel, der er vanskelig at kopiere.
Manglen på faglærte medarbejdere øger yderligere potentialet for konsolidering. Små operatører kan anskaffe moderne udstyr, men har ikke altid adgang til erfarent personale eller systematisk træning. Større platforme kan etablere træningsprogrammer, centrale kontrolcentre og mobile vedligeholdelsesteams. Dette forbedrer driftssikkerheden og reducerer omkostningerne pr. lokation på lang sigt.
For beslutningstagere giver det mening at forbinde kompetenceudvikling tættere med finansiering af infrastruktur. Et nyt kølelager bør ikke kun modtage finansiering til bygninger og udstyr, men også adgang til certificeret uddannelse, tekniske standarder og driftsrådgivning. Især i mindre byer og produktionsregioner afgør den lokale tilgængelighed af faglærte medarbejdere, om investeringer er bæredygtige på lang sigt.
Bæredygtighed er ved at blive en økonomisk betingelse
En forlængelse af kølekæden reducerer madspild, men øger samtidig elforbruget og emissionerne. Denne målkonflikt kan ikke løses ved kun at betragte den ene side. Yderligere køling kan være økonomisk fordelagtig, hvis den sparer flere emissioner fra undgået produktion og spild, end den genererer under drift. Dette kræver effektiv planlægning af systemer, høje udnyttelsesgrader og en strømforsyning med den renest mulige energi.
I Indien er soltage, effektiv isolering, kompressorer med variabel hastighed, varmegenvinding og intelligent laststyring lovende muligheder. For transport kan forbedret ruteplanlægning, højere returlastrater og velholdte isolerede strukturer reducere energiforbruget. Nye køleteknologier, såsom faseændringsmaterialer, kan tilbyde fordele i visse anvendelser, men skal testes under virkelige klimatiske og driftsmæssige forhold.
Finansiører og internationale kunder øger også presset. Medicinal- og fødevarevirksomheder forfølger deres egne emissionsmål og forventer i stigende grad data fra deres forsyningskæder. Operatører, der måler energiforbrug og kølemiddeltab, kan forbedre deres position i udbud og langtidskontrakter. Bæredygtighed er dermed ved at forvandles fra et kommunikationsspørgsmål til en integreret del af kundekvalificering.
Miljøkrav må dog ikke overraske mindre markedsdeltagere. Høje investeringsomkostninger, begrænset tilgængelighed af reservedele og mangel på teknikere kan forsinke overgangen. Derfor er teknologineutrale tilskud, gennemsigtige effektivitetsstandarder og finansieringsmodeller, der tager højde for besparelser i løbet af udstyrets levetid, tilrådelige. Ellers vil en hurtig udvidelse af ineffektive systemer fastlåse langsigtede omkostninger og moderniseringsbehov.
De største risici ligger i implementeringen
Væksthistorien for Indiens kølekædeinfrastruktur er overbevisende, men ikke uden risiko. En central risiko er overinvestering i attraktive steder. Hvis flere operatører bygger samtidigt i de samme større byer, kan der opstå kortsigtet overkapacitet. Dette fører til prisreduktioner og forlænger opstartsfasen for nye faciliteter. Omvendt kan landdistrikter med mere udfordrende efterspørgselsaggregation forblive underforsynede.
En anden risiko er forkert specialisering. Faciliteter, der er rettet mod et smalt temperaturområde eller et begrænset antal produkter, kan miste værdi, hvis efterspørgslen ændrer sig. Fleksibilitet kommer dog med en pris. Lagre med flere zoner koster mere og er mere komplekse at drive. Den optimale løsning afhænger af den regionale kundesammensætning og realistiske kontraktudsigter.
For det tredje kan energipriser og elkvalitet ændre beregninger. Langsigtede kundekontrakter beskytter indtægterne, men indebærer risici, hvis der mangler prisjusteringsklausuler. For det fjerde stiger det regulatoriske ansvar. Jo flere data og kvalitet der skal dokumenteres, desto mere synlige bliver afvigelserne. Dette er positivt for markedet generelt, men kan lægge en økonomisk byrde på utilstrækkeligt forberedte operatører.
For det femte er den sidste kilometer fortsat en udfordring. I tætbefolkede byer skaber trafikpropper, leveringsvinduer og hyppige døråbninger høje termiske belastninger. Store kølebiler er ikke universelt anvendelige, mens mindre køretøjer har højere omkostninger pr. enhed. Mikrodistributionscentre og alternative køleteknologier kan hjælpe, men de øger i starten antallet af leveringspunkter.
Endelig er der en finansieringsrisiko. Høje initialinvesteringer falder sammen med opstartsfaser, hvor belægningsprocenter og pengestrømme endnu ikke er stabile. Gældsfinansiering kan øge egenkapitalforrentningen, men kan hurtigt blive en byrde, hvis der opstår forsinkelser. Asset-light-modeller omfordeler risici, men eliminerer dem ikke. Operatører skal opfylde deres lejeforpligtelser, selvom kundemængderne ankommer senere end planlagt.
Lagerområder omdannes til industrielle platforme
I de kommende år forventes det indiske marked at udvikle sig i tre retninger. For det første vil andelen af moderne faciliteter med flere zoner stige. For det andet vil opbevaring, transport og data blive mere integreret. For det tredje vil specialiseringen inden for lægemidler, fødevarer af høj kvalitet og distribution i byer stige. Traditionelle kølelagerfaciliteter vil ikke forsvinde, men deres relative betydning vil falde.
Hyderabad er et eksempel på denne udvikling. Kombinationen af en medicinalindustri, et stort bymarked, regional fødevareproduktion og gode transportforbindelser skaber en efterspørgselsprofil, der favoriserer integrerede faciliteter. Lignende logik gælder for andre produktions- og forbrugscentre, men de adskiller sig i branchemix, klima, infrastruktur og konkurrence. En vellykket ekspansion kræver derfor regional præcision snarere end en skematisk landsdækkende udrulning.
For virksomheder ligger den største mulighed i at forstå kølekæder ikke som en samling af udstyr, men som et industrielt operativsystem. Dette system forbinder fysisk kapacitet, kvalitetsstandarder, energi, transport, data og kvalificeret personale. Jo mere følsomme og værdifulde varerne er, desto større er fordelen ved en sådan integration. Lægemidler og biologiske produkter repræsenterer det mest krævende segment, fødevare- og cateringindustrien leverer volumen, mens landbrugsprodukter har det største potentiale for samfundsmæssig gavn.
Det klare perspektiv er derfor, at Indien ikke blot har brug for mere kulde, men mere pålidelig temperaturkontrol. Investeringer er særligt økonomisk værdifulde, når de lukker hullerne mellem produktion, forarbejdning, opbevaring og distribution. Opførelsen af yderligere faciliteter er kun den synlige del. Reel konkurrence afhænger af evnen til at styre temperaturer, data, energi og ansvarlighed i hele forsyningskæden.
De, der udvikler denne kapacitet, drager fordel af flere langsigtede tendenser samtidig: en voksende medicinalindustri, stigende efterspørgsel efter forarbejdede fødevarer, organiseret handel, moderne gastronomi, højere kvalitetsstandarder og stigende eksportorientering. Omvendt risikerer de, der blot opbygger kapacitet uden at sikre netværket, kunderne og processerne, lav udnyttelse og svage afkast. Indiens kølekædeboom er derfor ikke en simpel historie om volumen. Det er en krævende fase af industriel professionalisering, hvor kvalitet, integration og kapitaldisciplin afgør succes.
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.
☑️ SMV-support inden for strategi, rådgivning, planlægning og implementering
☑️ Oprettelse eller omlægning af den digitale strategi og digitalisering
☑️ Udvidelse og optimering af internationale salgsprocesser
☑️ Globale og digitale B2B-handelsplatforme
☑️ Pioner inden for forretningsudvikling / marketing / PR / messer
Vores globale branche- og økonomiske ekspertise inden for forretningsudvikling, salg og marketing

Vores globale branche- og økonomiske ekspertise inden for forretningsudvikling, salg og marketing - Billede: Xpert.Digital
Branchefokusområder: B2B, digitalisering (fra AI til XR), maskinteknik, logistik, vedvarende energi og industri
Mere information her:
Et tematisk knudepunkt, der tilbyder indsigt og ekspertise:
- Vidensplatform, der dækker globale og regionale økonomier, innovation og branchespecifikke tendenser
- En samling af analyser, indsigter og baggrundsinformation fra vores vigtigste fokusområder
- Et sted for ekspertise og information om aktuelle udviklinger inden for erhvervsliv og teknologi
- Et knudepunkt for virksomheder, der søger information om markeder, digitalisering og brancheinnovationer







