
Fremtidens teknologier: Autonomi og digitalisering i forsvarslogistik
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 30. september 2026 / Opdateret den: 30. september 2026 – Forfatter: Konrad Wolfenstein
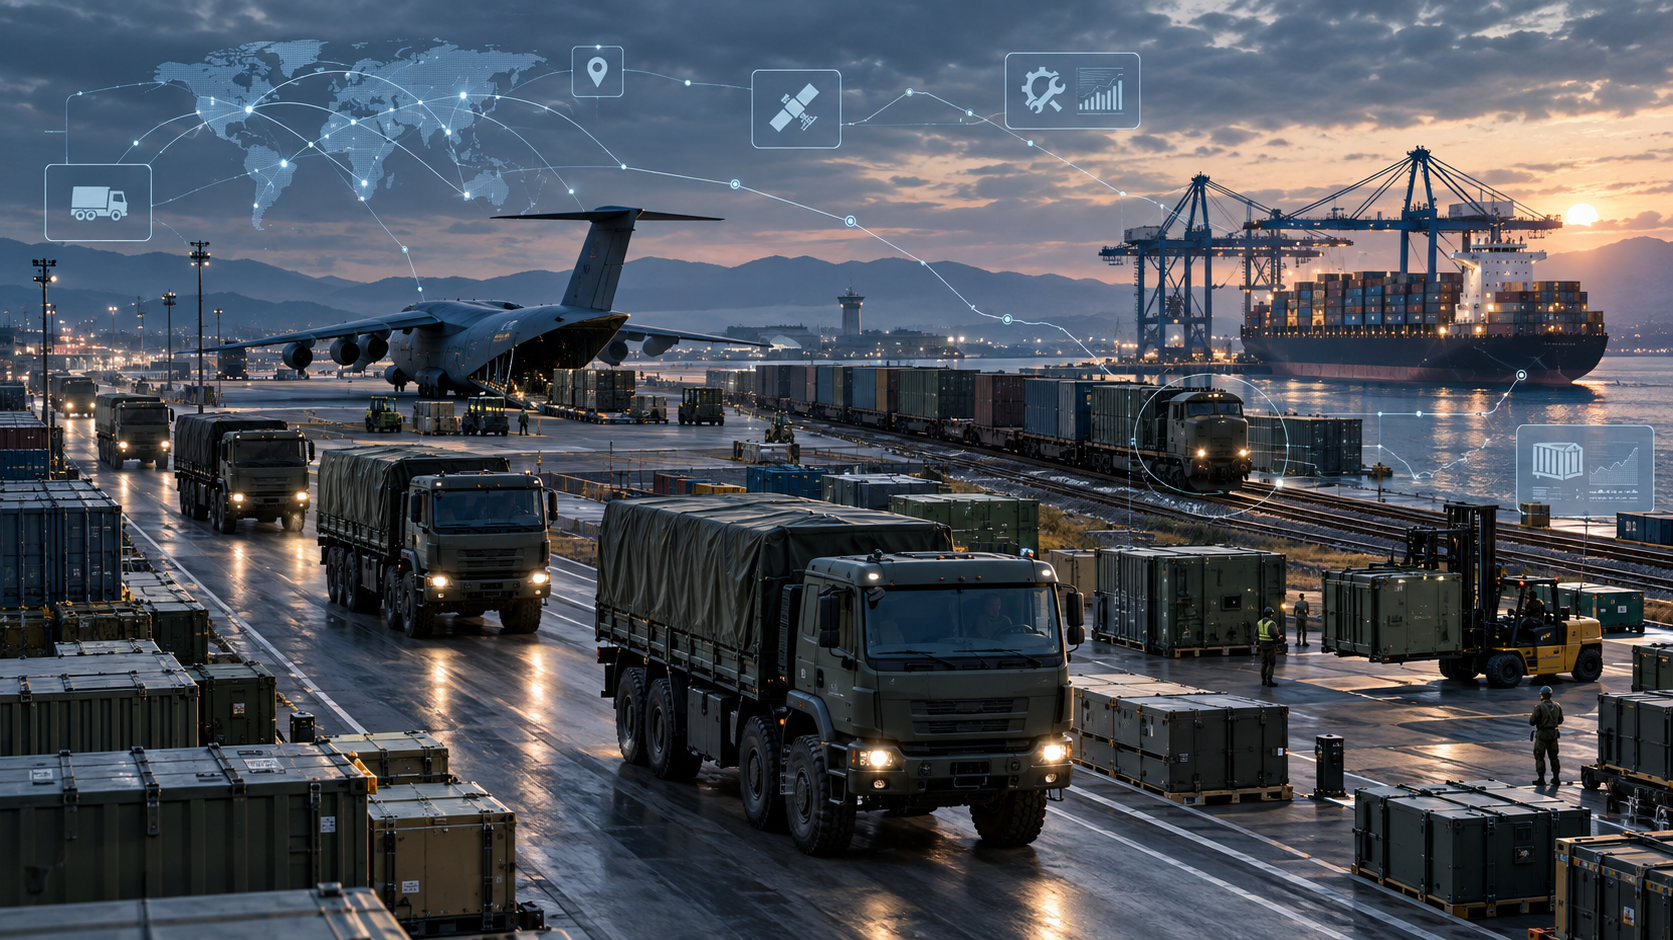
Fremtidens teknologier: Autonomi og digitalisering i forsvarslogistik – kreativt billede om emnet med AI: Xpert.Digital
Fra omkostningscenter til strategisk magtfaktor: Forsvarslogistikkens rolle
Hvordan brændstof og reservedele bestemmer resultatet af krige
344 milliarder dollars: Fremtiden for militærlogistik – Hvorfor tilgængelighed er det nye guld
Forsvarslogistik er et ofte overset, men afgørende område, der i høj grad bestemmer et lands militære magt. På et globalt marked, hvis volumen kan nå imponerende 344,35 milliarder dollars i 2034, bliver vigtigheden af brændstof, reservedele og moderne datastyringssystemer stadig tydeligere. I tider med stigende geopolitiske spændinger og komplekse militære operationer bliver evnen til at overvinde logistiske udfordringer en strategisk fordel. Denne udvikling understreger, at militær beredskab ikke kun afhænger af antallet af våbensystemer, men frem for alt af tilgængeligheden og effektiviteten af den understøttende infrastruktur. De kommende år vil afsløre, hvordan dette marked udvikler sig, og hvilke teknologier og strategier der vil være afgørende for at imødekomme dets voksende krav.
Forsvarslogistik: Markedet på 344 milliarder dollars bag militær magt
Tanks vinder slag – men brændstof, reservedele og data afgør krige
Det globale marked for forsvarslogistik er klar til en periode med usædvanlig stærk vækst. Volumen forventes at nå 182,50 milliarder dollars i 2025. 195,90 milliarder dollars forventes i 2026, og i 2034 kan det nå 344,35 milliarder dollars. Dette svarer til en gennemsnitlig årlig vækstrate på 7,3 procent fra 2026 til 2034. Bag disse tal ligger langt mere end blot en stigning i transportvolumen. Forsvarslogistik udvikler sig fra en understøttende administrativ og forsyningsfunktion til en strategisk kapacitet, der afgør, om moderne væbnede styrker kan drive deres dyre platforme bæredygtigt.
Denne udvikling følger en simpel økonomisk logik: Et våbensystem genererer sin militære fordel ikke gennem køb, men gennem tilgængelige operationstimer. Fly kræver reservedele, kvalificeret vedligeholdelse og sikre flyvepladser; landsystemer har brug for brændstof, ammunition og mobile reparationskapaciteter; skibe er afhængige af havne, depoter og lange forsyningskæder. Jo mere komplekse og softwareintensive platformene bliver, desto større er den indsats, der kræves for at sikre deres operationelle beredskab over årtier. Af denne grund skifter en voksende del af værdikæden fra engangssalg af en platform til livscyklussupport, datastyring, vedligeholdelse, træning og forsyning.
Markedet vokser ikke kun fordi forsvarsbudgetterne stiger, men også fordi det logistiske målsystem bliver mere sofistikeret. Omkostningseffektivitet er fortsat vigtig, men det er ikke længere tilstrækkeligt. Samtidig kræves der hastighed, redundans, sikkerhed, interoperabilitet og evnen til at fortsætte med at operere under angreb. Dette skaber et marked, hvor fysisk infrastruktur, industriel kapacitet, digitale systemer og geopolitisk risikoreduktion i stigende grad bliver tættere forbundet.
Fra omkostningscenter til strategisk magtfaktor
Forsvarslogistik omfatter planlægning, bevægelse, opbevaring, vedligeholdelse og levering af personel, udstyr, ammunition, brændstof, reservedele, medicinske forsyninger og tjenester. Dette omfatter vej-, jernbane-, luft- og søtransport samt depoter, feltlejre, værksteder, baser, IT-systemer og styring af internationale forsyningskæder. Dens økonomiske kerne ligger i at stille den rette kapacitet til rådighed på det rette tidspunkt og det rette sted. I et kommercielt netværk kan en forsinket levering koste indtægter. I en militær operation kan det betyde tab af en operationel mulighed.
Denne forskel ændrer systemets optimale design. Civil logistik har brugt årtier på at reducere lagerbeholdninger, konsolidere netværk og optimere processer for høj udnyttelse. Militær modstandsdygtighed kræver derimod reserver, alternative ruter, yderligere transportmidler og distribuerede lagersteder. Sådanne redundanser fremstår som ineffektive omkostninger i normale tider. I en krise bliver de en forsikringspræmie mod hele systemets sammenbrud. Markedet vokser derfor, selv hvor fokus ikke er på at flytte flere varer, men snarere på at organisere den samme forsyningstjeneste mere robust.
Dertil kommer den lange levetid for militære platforme. Jagerfly, skibe og pansrede køretøjer forbliver ofte i tjeneste i flere årtier og moderniseres i løbet af denne tid. Udbuddet af reservedele skal kunne håndtere tekniske ændringer, aldrende komponenter, udgåede leverandørprodukter og skiftende sikkerhedskrav. Dette skaber en kontinuerlig efterspørgsel, der er mindre afhængig af økonomiske cyklusser end mange civile logistikmarkeder. Den er dog stærkt afhængig af politiske prioriteter, budgetbeslutninger og sikkerhedssituationer.
Et marked på vej til at fordoble sin størrelse
Mellem 2025 og 2034 vil det forventede markedsvolumen stige med 161,85 milliarder amerikanske dollars eller cirka 88,7 procent. Alene fra 2025 til 2026 repræsenterer dette en stigning på 13,40 milliarder amerikanske dollars eller cirka 7,3 procent. Denne størrelsesorden viser, at dette ikke er et snævert nichemarked, men snarere en betydelig del af den globale forsvarsøkonomi. Denne prognose bør dog ikke fortolkes som en garanti for indtægter. Den beskriver et scenarie, der er betinget af vedvarende høje forsvarsudgifter, fortsat modernisering og en stigende outsourcing af logistiktjenester.
Den makroøkonomiske medvind er betydelig. De globale militærudgifter nåede cirka 2,887 billioner amerikanske dollars i 2025. Europa, Asien og Oceanien oplevede særligt stærke stigninger. Samtidig har NATO-medlemslandene forpligtet sig til at bruge i alt fem procent af deres årlige økonomiske produktion på atomforsvar og forsvars- og sikkerhedsrelaterede sektorer indtil 2035. Heraf er 3,5 procent øremærket til atomforsvar og op til 1,5 procent til relaterede områder såsom infrastruktur, modstandsdygtighed og industrielle forudsætninger. Sidstnævnte kan især øge efterspørgslen efter militær mobilitet, havne, jernbaner, brændstofsystemer, kommunikation og sikre forsyningskæder betydeligt.
Væksten sker på flere områder samtidigt. Nye platforme kræver integrerede supportpakker. Øget beredskab kræver større lagre og mere vedligeholdelse. Distribuerede driftskoncepter øger antallet af lokationer, der skal betjenes. Digitalisering skaber efterspørgsel efter dataplatforme, sensorer og cybersikkerhed. Regionalisering og strategisk lagerdrift binder yderligere kapital. Markedet vokser således både kvantitativt gennem højere volumener og kvalitativt gennem mere sofistikerede tjenester.
Krigskapacitet trumfer fredstidseffektivitet
Krigen mod Ukraine har fundamentalt ændret den økonomiske vurdering af militær logistik. I begyndelsen af konflikten blev konsekvenserne af utilstrækkelig vedligeholdelse, brændstofmangel, dårligt beskyttede forsyningslinjer og ufleksible forsyningsstrukturer tydelige. Lange konvojer, en stærk afhængighed af et par transportruter og utilstrækkelige reparationskapaciteter i felten hæmmede operationerne. Samtidig blev det klart, at selv store lagre af forsyninger er af ringe nytte, hvis varerne ikke når frem til deres behov rettidigt.
På den anden side fik en distribueret og tilpasningsdygtig forsyningskæde betydning. Små mobile reparationshold, præpositionerede lagre, decentraliserede lagre og brugen af civile støttenetværk øgede reaktionsevnen. Konflikten viste dog også, at begge sider tilpasser sig. Logistikknudepunkter blev omfordelt, reparationer blev flyttet tættere på frontlinjerne, civile køretøjer blev brugt mere omfattende, og nye forsyningskilder blev udviklet. Den vigtigste lektie er derfor ikke, at én bestemt model er permanent overlegen, men snarere at evnen til at lære og tilpasse sig i sig selv er ved at blive en central logistisk kompetence.
For markedsøkonomi betyder dette et skift fra maksimal effektivitet til robust ydeevne. Et enkelt stort depot er billigere i fredstid end flere mindre. Under truslen fra droner og præcisionsvåben kan det dog blive et farligt fejlpunkt. En centraliseret IT-platform tilbyder gennemsigtighed og stordriftsfordele, men hvis den ikke er tilstrækkeligt sikret, øger den den potentielle skade fra et cyberangreb. Derfor er efterspørgslen i stigende grad fokuseret på systemer, der kombinerer centraliseret kontrol med decentraliseret udførelse.
Vejene er fortsat rygraden
Vejtransport forventes at nå den største andel af alle transportformer i 2026 med 53,49 procent. Dette svarer til en markedsvolumen på cirka 104,8 milliarder amerikanske dollars. Denne dominans er plausibel, fordi veje udgør den endelige forbindelse mellem havne, togstationer, lufthavne, depoter og udsendelsessteder. Militærlastbiler, pansrede transportkøretøjer, tankvogne og mobile værksteder tilbyder en fleksibilitet, der ikke kan matches af nogen anden transportform.
Vejens styrke er også dens sårbarhed. Konvojer kræver personale, brændstof, sikkerhed og velfungerende veje. Brolast, tunnelprofiler, byggepladser, grænseprocedurer og beskadiget infrastruktur kan alle forsinke fremskridtet. I konfliktzoner er køretøjer i fare fra dronerekognoscering, miner, sabotage og langtrækkende våben. Den økonomiske løsning er ikke blot at købe flere lastbiler. Det, der er behov for, er intelligent ruteplanlægning, fleksible omladningspunkter, camouflage, sikker kommunikation, teknisk standardisering og evnen til hurtigt at overføre varer mellem forskellige transportformer.
Lufttransport forventes at vokse med gennemsnitligt 7,4 procent årligt i prognoseperioden. Selvom den er dyr og har begrænset volumen, tilbyder den hastighed og rækkevidde. Søtransport er fortsat uundværlig for tungt udstyr og store mængder, men kræver sikre havne og lange leveringstider. Jernbane transporterer effektivt store mængder over lange afstande, men er afhængig af faste ruter, kompatible netværk og egnede terminaler. Succesfuld forsvarslogistik handler derfor ikke om at vælge en enkelt transportform, men snarere om evnen til at styre vej, jernbane, luft og sø som et robust samlet netværk.
Ammunition dominerer, tilgængeligheden afgør
Segmentet for våben, ammunition og eksplosiver forventes at nå en markedsandel på 52,86 procent i 2026. Baseret på markedsprognoser svarer dette til cirka 103,6 milliarder amerikanske dollars. Denne høje andel skyldes de specifikke krav til sikkerhed, opbevaring, dokumentation, håndtering og rettidig distribution. I modsætning til mange civile varer skal disse produkter transporteres og overvåges under strenge regler og beskyttes mod tyveri, manipulation og beskadigelse.
Høj intensitet ændrer også forbrugets logik. Ammunitionsbehovet i langvarige konflikter kan langt overstige antagelserne i fredstid. Dette gør produktionskapacitet, råmaterialer, mellemprodukter, lagre og transportruter til sammenkoblede flaskehalse. En ekstra produktionslinje er ubrugelig, hvis der mangler sprængstoffer, drivladninger, elektroniske komponenter eller kvalificeret personale. Omvendt er et stort lager utilstrækkeligt, hvis lagersteder er sårbare, eller distributionen til tropper afbrydes.
Teknisk support og vedligeholdelse udgør den anden strategiske kerne. Moderne systemer består af kompleks elektronik, software, sensorer og specialiserede mekaniske komponenter. Deres tilgængelighed afhænger af diagnostiske muligheder, reservedele, dokumentation, værktøjer og uddannede teknikere. Medicinsk logistik kræver til gengæld temperaturkontrollerede forsyningskæder, sikker lagerbeholdning og hurtig distribution. Det samlede segment af andre tjenester forventes at vokse særligt dynamisk med 8,5 procent årligt. Dette afspejler den stigende tendens til forsyningskædestyring gennem integrerede tjenester, data, træning og fleksible supportpakker.
Hæren genererer den største kontinuerlige belastning
Med hensyn til slutbrugere forventes militæret at dominere med 52,51 procent i 2026. Dette svarer til cirka 102,9 milliarder amerikanske dollars. På grund af deres personelstyrke, geografiske fordeling og den store variation af køretøjer, de bruger, genererer landstyrker en særlig bred efterspørgsel. Brændstof, ammunition, rationer, reservedele, medicinske tjenester og vedligeholdelse skal leveres på tværs af vidt forskellige afstande og terræn.
Luftvåbnet forventes at vokse hurtigere end det samlede marked, med anslået 8,0 procent om året. Dette skyldes den høje tekniske kompleksitet og de høje omkostninger ved uplanlagt nedetid. En manglende komponent kan sætte et meget dyrt fly på jorden. Derfor bliver tilstandsovervågning, prædiktiv vedligeholdelse, digital konfigurationskontrol og præcis reservedelsprognose stadig vigtigere. Samtidig udvikler flyvepladser sig selv til logistiske systemer, der kræver brændstof, ammunition, jordbaseret udstyr, IT, sikkerhed og reparationskapaciteter.
For flådestyrker er afstande, indsættelsesvarighed og havneafhængigheder særligt relevante. Skibe kan transportere store mængder, men er fortsat afhængige af planlagte forsyninger, skibsværfter og specialiserede reservedele. De tre slutbrugersegmenter bør ikke lægges sammen med segmenterne baseret på transporttype eller serviceområde. De beskriver forskellige dimensioner af det samme marked. For eksempel falder en ammunitionskonvoj til hæren samtidig ind under vejlogistik, forsvarssektoren og hærforsyninger.
Nordamerika sætter standarden
Nordamerika var det største regionale marked i 2025 og tegnede sig for 33,19 procent af den samlede amerikanske omsætning på 60,57 milliarder dollars. Dette tal forventes at nå 64,53 milliarder dollars i 2026, hvilket repræsenterer en stigning på cirka 6,5 procent. Regionen drager primært fordel af den globale amerikanske militære tilstedeværelse, store strategiske transportflåder, et tæt netværk af militærinstallationer og en højt udviklet privat forsvarsindustri.
Det amerikanske marked forventes at nå cirka 52,95 milliarder dollars i 2026. Det betyder, at USA vil tegne sig for cirka 82 procent af det nordamerikanske marked og omkring 27 procent af det globale marked. Påstanden om, at USA repræsenterer næsten halvdelen af den globale efterspørgsel, ville være uholdbar i betragtning af disse tal. Ikke desto mindre er dens betydning fortsat exceptionel, fordi amerikanske krav ofte former tekniske standarder, dataarkitekturer og forretningsmodeller, der også påvirker allierede og internationale leverandører.
Af særlig relevans er samspillet mellem militærdepoter, kommercielle entreprenører, globale transportkapaciteter og digital kontrol. En AI-aktiveret kommerciel cloud til amerikansk forsvarslogistik eksemplificerer forsøget på tættere at integrere store datasæt, efterspørgselsprognoser og operationelle beslutninger. Langsigtet tværfagligt samarbejde i sundhedssektoren demonstrerer, hvordan samling af efterspørgsel og udbud kan generere stordriftsfordele. Canada supplerer regionen med sit NATO-ansvar og de unikke udfordringer i Arktis, hvor store afstande, sparsom infrastruktur og ekstreme miljøforhold øger omkostningerne ved logistisk beredskab.
Asien-Stillehavsområdet mindsker kløften
Asien-Stillehavsregionen nåede et volumen på 53,34 milliarder amerikanske dollars i 2025, hvilket repræsenterer en andel på 29,23 procent. 57,95 milliarder amerikanske dollars forventes for 2026. Den kortsigtede stigning på cirka 8,6 procent overstiger de tilsvarende vækstrater i de andre identificerede større regioner. Dette bringer regionen tættere på Nordamerika.
Kina forventes at nå op på cirka 19,26 milliarder amerikanske dollars i 2026, Japan 14,34 milliarder amerikanske dollars og Indien 9,87 milliarder amerikanske dollars. Tilsammen tegner disse tre lande sig for 43,47 milliarder amerikanske dollars, hvilket repræsenterer omtrent tre fjerdedele af det regionale marked. Deres motivationer er forskellige, men de peger alle i samme retning: Kina udvider sine maritime og teknologiske kapaciteter, Japan styrker sit beredskab og sin rækkevidde, og Indien kombinerer modernisering med målet om at øge den indenlandske produktion. Sydkorea og Australien øger desuden efterspørgslen efter vedligeholdelse, ammunitionsforsyning, maritim logistik og samarbejde med partnere.
Geografi gør Indo-Stillehavsområdet til et særligt udfordrende logistisk miljø. Store afstande, økæder, maritime flaskehalse og afhængighed af havne og flyvepladser øger behovet for præpositionerede aktiver og distribuerede baser. Samtidig kan udbredt distribution øge omkostningerne og koordineringsindsatsen. Derfor vil det være afgørende, hvilke stater der ikke kun anskaffer platforme, men også finansierer tankskibe, transportfartøjer, lufttransport, depoter, reparationsfaciliteter og sikre dataforbindelser. Regionen viser tydeligt, at militær rækkevidde uden logistisk dybde hurtigt bliver et teoretisk koncept.
Knudepunkt for sikkerhed og forsvar - Rådgivning og information

Hub for sikkerhed og forsvar - Billede: Xpert.Digital
Sikkerheds- og forsvarshubben tilbyder ekspertrådgivning og opdateret information for effektivt at støtte virksomheder og organisationer i at styrke deres rolle i europæisk sikkerheds- og forsvarspolitik. I tæt samarbejde med SME Connect Defence Working Group fremmer den især små og mellemstore virksomheder (SMV'er), der ønsker at videreudvikle deres innovative kapacitet og konkurrenceevne i forsvarssektoren. Som et centralt kontaktpunkt skaber hubben således en afgørende bro mellem SMV'er og europæisk forsvarsstrategi.
Relateret til dette:
Innovative løsninger til forsvarslogistik
Europas flaskehals er mobilitet
Europa nåede 39,37 milliarder amerikanske dollars i 2025, hvilket repræsenterer en global markedsandel på 21,57 procent. 42,29 milliarder amerikanske dollars forventes for 2026, svarende til en vækst på cirka 7,4 procent. Det britiske marked forventes at nå 9,99 milliarder amerikanske dollars, og det tyske marked 8,32 milliarder amerikanske dollars. Tilsammen tegner disse to lande sig for lidt over 43 procent af det europæiske markedsvolumen.
Den centraleuropæiske udfordring er ikke kun tilgængeligheden af udstyr, men også dets hurtige transport på tværs af grænser. Forskellige procedurer, nationale ansvarsområder, begrænset terminalkapacitet, uegnede broer, mangel på jernbaneforbindelser og ikke-harmoniserede digitale systemer kan forsinke udrulninger. Militær mobilitet forstås derfor i stigende grad som et europæisk infrastrukturproblem. Investeringer i veje, jernbaner, havne, lufthavne, brændstofnetværk og grænseoverskridende tilladelsesprocesser har både militære og civile fordele.
Pålidelige korridorer er særligt vigtige for de østlige og sydøstlige flanker. Polen, Rumænien og Bulgarien vinder frem i betydning som transit-, modtagelses- og støtteområder. Sortehavshavne, Donau-forbindelser, jernbanelinjer og vejnetværk skal betragtes som et sammenkoblet system. De økonomiske fordele ved sådanne investeringer kan række ud over forsvarssektoren, forudsat at infrastrukturen er planlagt til dobbelt anvendelse. Samtidig er der en risiko for, at adskillige individuelle nationale projekter vil blive udviklet uden konsekvent at håndtere grænseoverskridende flaskehalse.
Europas stigende budgetter vil derfor ikke automatisk løse problemet. Fælles standarder, forudsigelig efterspørgsel og interoperable vedligeholdelses- og forsyningssystemer er mindst lige så vigtige som yderligere finansiering. Uden denne koordinering kan flere penge føre til højere priser og parallelle, uforenelige strukturer. Med en sådan koordinering kan regionen styrke sin industrielle base og samtidig bevare en større andel af den logistiske værdikæde i Europa.
De resterende regioner vil være mere differentierede
Resten af verden nåede i alt 29,22 milliarder amerikanske dollars eller 16,01 procent af markedet i 2025. Heraf kunne 13,93 milliarder amerikanske dollars tilskrives Latinamerika og 15,29 milliarder amerikanske dollars til Mellemøsten og Afrika. I alt forventes 31,13 milliarder amerikanske dollars i 2026. Denne aggregerede kategori har begrænset analytisk værdi, fordi den kombinerer meget forskellige sikkerhedssituationer, infrastrukturniveauer og indkøbsmodeller.
I Mellemøsten driver sofistikerede importerede platforme, regionale spændinger og ønsket om større national selvstændighed efterspørgslen. Saudi-Arabien og De Forenede Arabiske Emirater har brug for højtydende vedligeholdelses-, trænings- og støttesystemer for at holde deres komplekse luft-, land- og flådestyrker operationelle. Dette skaber muligheder for lokale partnerskaber, teknologioverførsel og udvikling af nationale vedligeholdelseskapaciteter. Langsigtet værdiskabelse ligger mindre i transport af individuelle forsendelser end i udviklingen af varig teknisk ekspertise.
I Afrika øger store afstande, begrænset infrastruktur og udfordrende miljøforhold den operationelle betydning af robuste køretøjer, mobil vedligeholdelse og simple, reparerbare systemer. I Latinamerika er grænsesikkerhed, maritim overvågning, katastrofehjælp og fredsbevarende missioner ofte altafgørende. Brasilien indtager på grund af sin størrelse og industrielle base en særlig position. For leverandører på disse markeder er meget komplekse løsninger ikke automatisk bedre. Systemer skal være overkommelige i pris, vedligeholdelsesvenlige under lokale forhold og kompatible med eksisterende infrastruktur.
Fra lager til digitalt kampnetværk
Digitalisering transformerer markedet langs hele værdikæden. Sporing i realtid forbedrer synligheden af materialebevægelser. Tilstandsdata gør det muligt at afstemme vedligeholdelse bedre med faktisk slitage. Integrerede platforme forbinder lagerbeholdning, transportkapacitet, efterspørgselsprognoser og implementeringsplanlægning. Digitale tvillinger kan virtuelt kortlægge anlæg, køretøjer eller forsyningsnetværk og teste scenarier, før fysiske ressourcer flyttes.
De økonomiske fordele stammer primært fra øget tilgængelighed og reduceret usikkerhed. Kendskab til en komponents faktiske tilstand gør det muligt at undgå unødvendig vedligeholdelse og tidligere opdage kritiske fejl. Når lagerniveauer er synlige på tværs af organisationer, mindskes risikoen for samtidig at skabe overlagre og lokale mangler. Kunstig intelligens kan forbedre efterspørgselsprognoser, ruteplanlægning og fejldiagnose. Det erstatter dog ikke pålidelige stamdata eller robuste processer. Dårlige data forbedres ikke automatisk med en mere kraftfuld algoritme.
Blockchain diskuteres også som et værktøj til manipulationssikre forsyningskæder. Dens anvendelighed afhænger af, om flere organisationer rent faktisk har brug for en delt, troværdig transaktionshistorik. For mange applikationer kan traditionelle, velsikrede databaser være mere effektive. Desuden er enhver digital hovedbog fortsat afhængig af nøjagtig input. En uforanderlig, forkert datapost er ikke fremskridt. Derfor vil markedet ikke blive bestemt af buzzwords, men af løsninger, der påviseligt øger oppetid og funktion, selv når kommunikationen er afbrudt.
Autonomi og 3D-print ændrer kanten af kæden
Ubemandede luftfartøjer og landkøretøjer bliver i stigende grad testet til forsyningsmissioner. Deres største fordel ligger ikke i fuldstændig at erstatte tung hovedtransport, men i at overtage risikable eller tidskritiske segmenter. Små droner kan transportere medicinske forsyninger, batterier eller udvalgte reservedele. Ubemandede landkøretøjer kan aflaste personale ved farlige leverancer i den sidste mil. I begge tilfælde skal rækkevidde, nyttelast, interferensimmunitet, vedligeholdelse og omkostninger vurderes realistisk.
Additiv fremstilling lover at producere visse reservedele tættere på brugsstedet. Dette kan forkorte leveringstiderne og reducere afhængigheden af sjældent nødvendige lagerdele. Enkle komponenter, værktøjer, beslag eller dele, hvis oprindelige forsyningskæde ikke længere eksisterer, er særligt interessante. For sikkerhedskritiske dele er materialekvalitet, certificering, intellektuel ejendomsret og dokumenteret proceskontrol dog fortsat betydelige hindringer. Derfor erstatter 3D-printning ikke en industriel base. Den supplerer den, hvor små produktionsserier, lange leveringstider eller afbrudte transportruter repræsenterer de største flaskehalse.
Autonomi og additiv fremstilling ændrer også kvalifikationskravene. Færre chauffører eller lagerpersonale betyder ikke automatisk mindre beskæftigelse. Det, der er behov for, er softwareekspertise, systemintegration, cybersikkerhed, materialetestning og teknisk certificering. Virksomheder, der tilbyder hardware uden træning, dataforbindelse og vedligeholdelse, vil kun erobre en del af værdikæden. De mest attraktive forretningsmodeller kombinerer produkt, digital kontrol og langsigtet service.
Private udbydere bevæger sig ind i kernefunktioner
Forsvaret outsourcer i stigende grad grundlæggende drift, vedligeholdelse, sikker transport, træning og dele af supply chain management til private virksomheder. Denne model beskrives ofte som Logistik-som-en-Service. Den kan omdanne faste omkostninger til mere forudsigelige præstationsbetalinger, give adgang til specialiseret viden og accelerere modernisering. Samtidig skaber den en større afhængighed af privat kapacitet, personale og dataplatforme.
Det centrale spørgsmål er derfor ikke, om outsourcing vil finde sted, men snarere hvilke funktioner, der kan outsources, og under hvilke betingelser. I fredstid kan et kommercielt netværk være yderst effektivt. I en krise skal det dog være kontraktmæssigt, teknisk og personalemæssigt, at tjenesterne fortsætter med at fungere på trods af øgede risici, grænselukninger, cyberangreb eller personalemangel. Staten må ikke fuldstændigt miste sin evne til at styre og kontrollere tjenester. Ejerskabsrettigheder til data, adgang til software og kontinuitet i tjenester under et leverandørskifte skal også tages i betragtning.
Kommercielle logistikvirksomheder som DHL og Kühne+Nagel bidrager med globale netværk, toldekspertise og erfaring med komplekse forsyningskæder. Store forsvarsvirksomheder besidder derimod dybdegående platformkendskab og adgang til tekniske data. Specialiserede tjenesteudbydere håndterer grundlæggende operationer, teknisk support og missionslogistik. Dette skaber partnerskaber, der kombinerer civile stordriftsfordele med militære sikkerhedskrav. Evnen til at integrere disse forskellige kompetencer i en pålidelig samlet model vil være afgørende for konkurrenceevnen.
Konkurrencen finder sted på tværs af livscyklusser
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics og BAE Systems former den integrerede livscyklussupport af komplekse platforme. Deres styrke ligger i tekniske data, systemkendskab, vedligeholdelsesprocedurer og langvarige kunderelationer. KBR, Amentum, Leidos og Fluor udmærker sig inden for outsourcede tjenester, grundlæggende drift, teknisk support og implementering af store programmer. Globale logistikudbydere supplerer feltet med deres ekspertise inden for transport, spedition og supply chain management.
Dette marked er kendetegnet ved høje adgangsbarrierer. Sikkerhedstjek, eksportkontrol, godkendelser, fortrolige data og langvarige tillidsforhold begrænser adgangen. Nye udbydere kan dog få succes, hvis de udfylder et klart defineret hul. Disse huller omfatter cybersikkerhed, sensorteknologi, AI-understøttet prognoser, digitale tvillinger, mobil energiforsyning, autonome systemer eller certificeret additiv fremstilling. De bliver normalt ikke hovedentreprenører med det samme, men snarere en del af et større økosystem.
Platformproducenters dominerende stilling udgør en risiko for fastlåsning af kunderne. Hvis vedligeholdelsesdata, reservedele og software kun er tilgængelige fra én kilde, stiger omkostninger og afhængighed i det lange løb. Åbne grænseflader og klart definerede datarettigheder kan fremme konkurrencen, men skal være kompatible med sikkerheds- og ansvarsproblemer. Fra et økonomisk perspektiv skifter konkurrencen derfor fra det billigste individuelle produkt til en troværdig forpligtelse til et vist niveau af tilgængelighed over mange år.
Personale og infrastruktur sætter alvorlige begrænsninger
Stigende budgetter kan generere større efterspørgsel på kort sigt, men ikke automatisk mere kvalificeret personale. Vedligeholdelsesteknikere, chauffører, IT-sikkerhedsspecialister, ingeniører og eksperter i farlige materialer er ikke let tilgængelige. Uddannelse tager tid, sikkerhedsgodkendelser kræver tid, og mange civile industrier konkurrerer om de samme færdigheder. Denne mangel på arbejdskraft kan derfor blive en begrænsende faktor for vækst.
Det samme gælder for infrastruktur. Et ekstra tog er af ringe nytte, hvis der mangler terminaler. Flere tunge køretøjer løser ikke et problem, hvis broer ikke kan bære deres last. Større flåder kræver passende, sikre opbevaringsområder. Yderligere fly har brug for vedligeholdelseshangarer, brændstof, jordbaseret udstyr og personale. Opbygning af disse infrastrukturer er kapitalintensivt og tager ofte længere tid end at købe en platform.
Den økonomisk mest forsvarlige modernisering begynder derfor med en flaskehalsanalyse. Ikke alle punkter i systemet behøver at blive udvidet til sin maksimale kapacitet samtidigt. Den afgørende faktor er at identificere, hvilken enkeltstående fejl der vil have den største indflydelse på det samlede netværk. Sådanne svage punkter kan være en port, en reservedel, en tilladelse, en dataforbindelse eller en specifik professionel gruppe. Investeringer i tilsyneladende uspektakulære komponenter kan generere større investeringsvillighed end prestigefyldte nye opkøb.
Cybersikkerhed bliver afgørende for leveringskapacitet
Jo mere digital logistik bliver, desto større bliver dens angrebsflade. Lagerniveauer, ruter, vedligeholdelsesstatusser og prioriteter er værdifuld information. Manipulerede data kan udløse forkerte leverancer, forsinke vedligeholdelse eller afsløre placeringen af kritisk lagerbeholdning. Et angreb behøver ikke at ødelægge hele netværket. Selv målrettede afbrydelser ved overførselspunkter eller identifikationssystemer kan forårsage betydelige forsinkelser.
Cybersikkerhed bør derfor ikke behandles som et tilbehør. Krypteret kommunikation, stærke identitetskontroller, segmenterede netværk, manipulationssikre protokoller og robuste gendannelsesprocedurer er afgørende for driftskapaciteten. Analoge eller lokale fallback-muligheder er lige så vigtige. Et system, der kun fungerer med en permanent cloud-forbindelse, kan være uegnet i ustabile miljøer.
Dette øger udviklings- og verifikationsomkostningerne for udbydere. Samtidig opstår der et attraktivt marked for sikre cloud-infrastrukturer, dataintegration, trusselsanalyse og kontinuerlig overvågning. Den afgørende faktor er fortsat forbindelsen mellem IT-sikkerhed og fysisk logistik. De, der kun beskytter softwaren, men overser sensorer, terminaler eller leverandører, efterlader betydelige sårbarheder åbne. Forsyningskæden skal sikres som et samlet system.
Bæredygtighed bliver et spørgsmål om rækkevidde
Bæredygtighed bliver stadig vigtigere inden for forsvarslogistik af to grunde. For det første øger brændstofforbrug og energiintensive baser driftsomkostningerne. For det andet er hver sparet brændstoflevering også en undgået sårbar transportbevægelse. Energieffektivitet har derfor direkte militær værdi. Hybride fremdriftssystemer, mere effektive generatorer, lokal elproduktion og intelligent energistyring kan øge rækkevidde og udholdenhed.
Alternative brændstoffer og systemer med lavere emissioner vil kun blive bredt anvendt, hvis forsyningssikkerhed, ydeevne og kompatibilitet er garanteret. Et miljøvenligt brændstof er af ringe nytte, hvis det ikke er tilgængeligt i tilstrækkelige mængder under en krise. Omvendt kan lokale vedvarende energikilder reducere afhængigheden af lange forsyningsruter. Derfor skal evalueringen integrere livscyklusomkostninger, militære fordele og forsyningssikkerhed.
Robuste, reparerbare og mere holdbare systemer er også en del af bæredygtig logistik. En længere levetid reducerer materialeforbruget og mindsker presset på reservedelsforsyningskæderne. På dette marked er bæredygtighed derfor mindre et spørgsmål om image end en optimering af energi, materialer og bevægelser. Det vil udvikle sig hurtigst, hvor økologiske og operationelle fordele er sammenfaldende.
Høje budgetter løser ikke alle problemer
Trods de stærke udsigter er markedet fortsat underlagt betydelige begrænsninger. Forsvarsbudgetter er politisk drevet og kan ændre sig med ændringer i regeringen, økonomiske nedture eller nye prioriteter. Logistik konkurrerer ofte med synlige platformsopkøb. Den politiske fordel ved et nyt fly er lettere at kommunikere end fordelen ved et reservedelsdepot eller digital lagerstyring, selvom sidstnævnte kan forbedre tilgængeligheden på kort sigt.
Regulering, eksportkontrol og nationale sikkerhedsinteresser øger omkostningerne og forlænger beslutningsprocesserne. De er ikke blot bureaukrati, men har til formål at beskytte følsomme teknologier og forsyningskæder. Problemer opstår, når forskellige regler unødigt hindrer samarbejde eller kvæler innovation. Især i Europa er der en spænding mellem national kontrol og behovet for fælles standarder.
Yderligere risici opstår som følge af leverandørkoncentration og kritiske råmaterialer. Elektronik, sjældne materialer, specialkemikalier og visse mekaniske komponenter indkøbes undertiden fra blot et par leverandører. En formelt bred leverandørliste kan derfor maskere en dyb afhængighed af de samme mellemprodukter. Modstandsdygtighed kræver gennemsigtighed på tværs af flere led i forsyningskæden. Dette øger indsatsen, men forhindrer en enkelt, ubemærket komponent i at lukke et milliarddyrt system ned.
Hvor udbydere kan finde de bedste muligheder
De mest attraktive vækstområder ligger i grænsefladen mellem fysisk og digital logistik. Mobile depoter, hurtigt udrullelige lagersystemer, modulære værksteder og ubemandede genopfyldningsløsninger imødekommer tendensen mod distribueret drift. Prædiktiv vedligeholdelse, digitale tvillinger og sikre dataplatforme øger tilgængeligheden af eksisterende systemer. Additiv fremstilling skaber muligheder for svært tilgængelige dele og små batchstørrelser.
Traditionel infrastruktur er også ved at blive et vækstmarked. Havne, jernbaneterminaler, veje, broer, brændstofnetværk og militære flyvepladser kræver alle modernisering. Koncepter med dobbelt anvendelse kan øge den offentlige accept og de økonomiske fordele, fordi disse samme faciliteter også styrker civile forsyningskæder. Dette åbner adgang for bygge-, energi-, telekommunikations- og logistikvirksomheder til et marked, der tidligere var domineret af traditionelle forsvarsentreprenører.
Virksomheder, der kombinerer regulatorisk ekspertise, cybersikkerhed og driftssikkerhed, har gode markedsmuligheder. Et teknisk overlegent produkt er utilstrækkeligt, hvis det ikke er certificerbart, integrerbart eller vedligeholdelsesvenligt i felten. Løsninger, der fungerer sammen med eksisterende systemer og kan implementeres gradvist, er særligt efterspurgte. De fleste væbnede styrker moderniserer deres logistik ikke fra bunden, men under løbende operationer.
Hvad prognosen ikke siger
Markedsprognoser giver en vis præcision, men de er afhængige af antagelser om priser, valutakurser, definitioner og politisk udvikling. En nominelt stigende mængde kan delvist afspejle inflation. Forskellige undersøgelser kan definere vedligeholdelse, infrastruktur, transport eller interne militærtjenester forskelligt. Tallet på 344,35 milliarder USD bør derfor forstås som et plausibelt markedsscenarie og ikke som en præcis forudsigelse.
Regional vækst siger heller ikke meget om de enkelte udbyderes rentabilitet. Store programmer kan involvere lave marginer, høj forudgående finansiering og betydelige ansvarsrisici. Sikkerhedskrav og lange betalingscyklusser øger kapitalbehovet. Samtidig kan små, specialiserede segmenter med høje adgangsbarrierer være mere attraktive end transporttjenester med høj volumen.
En anden blind plet er den faktiske operationelle beredskab. Højere udgifter og flere kontrakter garanterer ikke bedre resultater. Afgørende faktorer er leveringstider, teknisk tilgængelighed, reparationsvarighed, rækkevidde, lagerbeholdningsnøjagtighed og evnen til at fortsætte driften under afbrydelser. Derfor bør enhver, der vurderer markedet, ikke kun overveje omsætning og vækstrater, men også centrale operationelle præstationsindikatorer.
Beredskab er den nye valuta
Markedet for forsvarslogistik vokser, fordi regeringer erkender, at militære kapaciteter har begrænset værdi uden pålidelig støtte. Den forventede udvidelse til 344,35 milliarder dollars i 2034 afspejler stigende budgetter, men også en strukturel revurdering af vedligeholdelse, mobilitet, data, lagerbeholdning og industriel kapacitet. Vej- og hæroperationer er fortsat de største segmenter, hvor våben og ammunition dominerer serviceområderne, mens luftvåbnets logistik, digitale løsninger og andre integrerede tjenester oplever en vækst over gennemsnittet.
Det klare økonomiske perspektiv er dette: den største fordel kommer ikke nødvendigvis fra mere materiale, men fra den øgede tilgængelighed af eksisterende materiale. Et ekstra våbensystem øger den teoretiske kapacitet. Forbedret reservedelsforsyning, hurtigere reparationer eller en sikker transportrute kan derimod øge den faktisk brugbare kapacitet af en hel flåde. Denne logik argumenterer for et skift fra ren indkøb til livscyklusstyring og målbare beredskabsresultater.
For stater vil evnen til at kombinere civile og militære ressourcer uden at opgive kritisk kontrol være afgørende. For virksomheder ligger muligheden i integrerede løsninger, der kombinerer hardware, data, sikkerhed og tjenester. For Europa er den største udfordring at omsætte øgede udgifter til fælles mobilitet, industriel dybde og robuste grænseoverskridende netværk. Konkurrencen i de kommende år vil derfor ikke udelukkende blive afgjort på slagmarken, men også i værksteder, havne, datacentre, depoter og langs de transportkorridorer, der gør militær magt mobil.
Rådgivning - Planlægning - Implementering

Markus Becker
Jeg vil med glæde fungere som din personlige rådgiver.
Leder af forretningsudvikling
Formand for SME Connect Defense Working Group
Rådgivning - Planlægning - Implementering
Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .


