

Automatiserede lagre og højlagre i Storbritannien: Den nye logistikøkonomi
Xpert-forhåndsudgivelse

Tilgængelig på 27 sprog 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 27. september 2026 / Opdateret den: 27. september 2026 – Forfatter: Konrad Wolfenstein
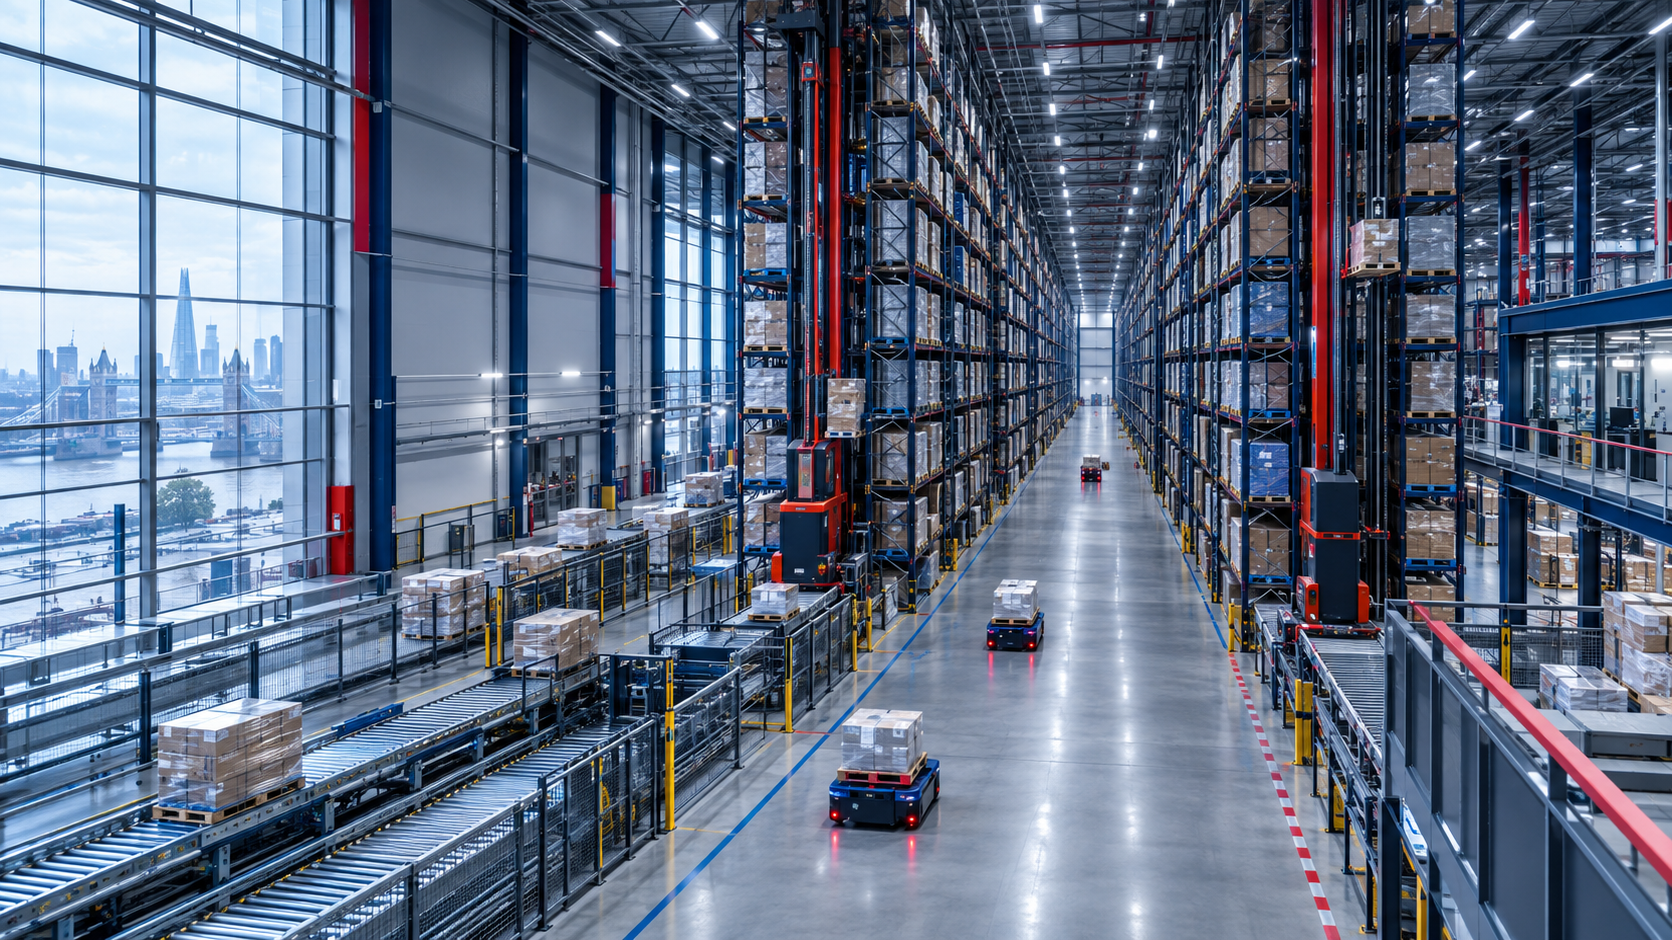
Automatiserede lagre og højlager i Storbritannien: Den nye logistikøkonomi – kreativt billede om emnet med AI: Xpert.Digital
Energieffektivitet og automatisering: Transformationen af det britiske marked for højlager
Fra vækst i landareal til produktivitet: Udviklingen af lagerbygning i Storbritannien
Logistik 2035: Hvad markedet for højlager rummer for investorer – højlager som nøglen til omkostningsreduktion
Det britiske marked for højlagre undergår en fundamental transformation, drevet af udfordringerne og mulighederne inden for moderne logistik. Efter en pandemi-induceret boom og den efterfølgende korrektion er fokus skiftet fra blot at udvide lagerkapaciteten til produktiv udnyttelse af eksisterende plads. I en tid domineret af stigende lønomkostninger, kronisk mangel på egnet jord og høje energipriser er intelligent automatisering af højlagre ved at blive en afgørende strategi for virksomheder. Denne udvikling åbner nye veje, ikke kun for omkostningsreduktion og effektivitetsforbedringer, men også for at skabe bæredygtige, fremtidssikrede logistikløsninger. Denne analyse undersøger de nuværende tendenser, udfordringer og udsigter for det britiske marked for højlagre og illustrerer, hvordan lagerpladsbehovet vil udvikle sig i de kommende år.
De, der tænker på rum udelukkende horisontalt, vil tabe kapløbet om omkostninger, kapacitet og leveringsevne
Det britiske marked for højlagre går ind i en ny udviklingsfase. Efter den pandemidrevne højkonjunktur, den efterfølgende korrektion på markedet for logistiske ejendomme og flere år med høje bygge-, energi- og finansieringsomkostninger, betragtes ikke alt ekstra lagerplads automatisk som en strategisk gevinst. Den afgørende faktor er, hvor meget brugbar kapacitet, gennemløbshastighed og forsyningssikkerhed der kan udvindes fra en grund, en bygning og en kilowatt-time energi, der anvendes. Dette flytter det økonomiske fokus fra blot at øge gulvpladsen til en mere produktiv udnyttelse af eksisterende plads. Det er netop her, den strukturelle mulighed for automatiserede højlagre ligger.
I denne sammenhæng er et højlager ikke blot en særlig høj bygning med reoler. Det er et integreret investeringssystem, der omfatter bærende konstruktion, reolteknologi, transportbåndsteknologi, stablerkraner eller shuttlesystemer, sensorer, strømforsyning, brandsikring og software. Dets økonomiske værdi stammer fra samspillet mellem disse komponenter. Bygningens klimaskærm skaber volumen, automatisering omdanner denne volumen til lettilgængelige lagersteder, og softwaren styrer lagerbeholdning, ordrer og materialebevægelser. Det relevante marked omfatter derfor mere end blot salg af reoler eller kraner. Det spænder fra planlægning, konstruktion og systemintegration til lagerstyring og materialeflowsoftware samt vedligeholdelse, modernisering og langsigtede servicekontrakter.
Dette marked er særligt interessant for Storbritannien, fordi flere udviklinger sker samtidigt: en meget høj online-andel i detailhandlen, stigende lønomkostninger, kronisk mangel på egnede logistiksteder, højere krav til leveringssikkerhed og sporbarhed samt et voksende behov for temperaturstyret opbevaring. Samtidig fungerer svag samlet økonomisk vækst, høje elpriser, dyr kapital, problemer med nettilslutning og langvarige tilladelsesprocesser som bremser. Markedet er derfor hverken en simpel vækstboom eller en stagnerende niche. Det er et selektivt investeringsmarked, hvor teknisk og økonomisk forsvarlige projekter har betydeligt bedre udsigter end generelle automatiseringsprogrammer.
Et marked med flere størrelser
Størrelsen af det britiske marked for højlager kan ikke beskrives pålideligt med et enkelt tal. Markedsundersøgelser bruger forskellige definitioner. Snævert definerede analyser omfatter kun automatiserede lager- og genbrugssystemer (AS/RS), dvs. klassiske AS/RS-løsninger til paller, containere eller kartoner. Bredere undersøgelser omfatter også transportbåndsteknologi, sortering, mobile robotter, ordreplukningsteknologi, lagerudførelsessystemer og andre automatiseringskomponenter. Dette resulterer i betydelige forskelle, som stammer mindre fra modstridende markedsdata end fra forskellige definitioner.
For det snævrere britiske AS/RS-marked forventes et volumen på cirka 219 millioner USD i 2025. Der forventes en stigning til omkring 264 millioner USD i 2026 og til cirka 507 millioner USD i 2035. Dette ville svare til en gennemsnitlig nominel vækst på cirka 7,5 procent om året mellem 2026 og 2035. Denne definition afspejler nøje kernemarkedet for automatiserede højlagre, men indfanger ikke hele projektværdien af en bygning eller alle relaterede automatiseringsløsninger.
Bredere estimater anslår det britiske marked for lagerautomation til at være langt over en milliard amerikanske dollars allerede i 2023 og forventer, at det vil overstige tre milliarder amerikanske dollars i 2030. Andre prognoser forudser et endnu højere markedsvolumen for 2025 og forudser vækstrater i midten af 1900'erne indtil begyndelsen af 2030'erne. Disse tal bør ikke direkte sammenblandes. De illustrerer dog en fælles tendens: Automation vokser hurtigere end det samlede lagerareal, og andelen af software-, service- og robotrelaterede komponenter i det samlede projekt stiger.
Det bemærkelsesværdige her er det lave udgangspunkt. Ifølge estimater fra den britiske lagerbranche har mindre end 20 procent af lagrene et betydeligt niveau af automatisering. Dette tal omfatter også meget forskellige niveauer af automatisering, lige fra enkeltstående transportbånd til stort set autonome systemer. Antallet af fuldt automatiserede højlagre er derfor betydeligt mindre end det samlede antal lagre i Storbritannien. Dette åbner op for langsigtet potentiale for eftermontering, men det betyder ikke, at fire femtedele af alle lagre kan automatiseres på kort sigt. Mange bygninger er for lave, for små, strukturelt uegnede, kun tilgængelige under korttidskontrakter eller driftsmæssigt for volatile til at retfærdiggøre høje investeringer.
Fra jordboomet til produktivitetsspørgsmålet
Det britiske marked for logistikejendomme er normaliseret efter de exceptionelle år i 2020 og 2021. Under pandemien konkurrerede detailhandlere, pakketjenester og logistikvirksomheder aggressivt om den begrænsede plads. Bagefter kom spekulative nybyggerier og tilbageleverede eksisterende ejendomme på markedet, mens virksomhederne traf mere forsigtige investeringsbeslutninger. Tomgangen steg, hvilket gav lejerne flere valgmuligheder. Denne normalisering betyder dog ikke et strukturelt kollaps i logistikefterspørgslen.
For lagre på 100.000 kvadratfod eller mere blev der i 2025 registreret et arealforbrug på cirka 33 millioner kvadratfod. Dette var betydeligt højere end tallene for de to foregående år og også over det langsigtede gennemsnit før pandemien. Afhængigt af minimumsstørrelsen af de inkluderede ejendomme udgjorde det samlede britiske arealforbrug på logistik i 2025 cirka 40,8 millioner kvadratfod. Samtidig var ledighedsprocenten i storskalasegmentet lige under otte procent ved årets udgang. Dette var højere end i perioden med ekstrem knaphed, men endnu ikke tegn på et udbredt overudbud.
For højlagre er den kvalitative sammensætning af denne ledighed særligt relevant. En del af det tilgængelige areal består af ældre bygninger, der ikke opfylder moderne krav til loftshøjde, bæreevne i gulvet, energieffektivitet, strømforsyning, gårdhavedesign og automatisering. Derfor synes det samlede marked at tilbyde tilstrækkelig plads, mens der fortsat er mangel på førsteklasses, automatiseringsklare ejendomme på egnede steder. Den voksende lejeforskel mellem førsteklasses og sekundære logistikejendomme bekræfter denne polarisering. Moderne bygninger har højere priser, fordi de ikke kun tilbyder mere plads, men også lavere driftsomkostninger, bedre energieffektivitet og større teknisk fleksibilitet.
Det vigtigste økonomiske skift er derfor dette: Virksomheder lejer eller bygger ikke længere primært kvadratmeter, men køber snarere kapacitet. Et højlager kan rumme betydeligt flere paller eller containere på samme areal end en konventionel hal. Det kan reducere gang- og køreafstande, styre lagerbeholdningen mere præcist og muliggøre en mere ensartet gennemstrømning over længere driftsperioder. Jo dyrere jord, bygninger og arbejdskraft bliver, desto mere værdifuld bliver denne øgede tæthed. Markedet for højlager drager således ikke kun fordel af stigende varemængder, men også af behovet for at udnytte eksisterende ressourcer mere produktivt.
Arbejde bliver en investeringsdriver
Den stærkeste økonomiske drivkraft for automatisering kommer i øjeblikket fra lønomkostninger. Storbritanniens nationale løn for ansatte på 21 år og derover steg til £12,71 i timen i april 2026. Allerede i april 2025 var arbejdsgiverens bidrag til den nationale forsikring blevet forhøjet fra 13,8 til 15 procent, mens den årlige indkomstgrænse for obligatoriske bidrag faldt fra £9.100 til £5.000. Dette belastede især arbejdsintensive virksomheder med mange deltids- eller lavtlønnede medarbejdere uforholdsmæssigt meget.
For et lager er timelønninger ikke den eneste relevante faktor. Faktiske lønomkostninger omfatter sociale sikringsbidrag, pensionsbidrag, tillæg for nat- og weekendarbejde, ferie, sygeorlov, rekruttering, træning, personlige værnemidler og ledelsesudgifter. Indirekte omkostninger opstår også som følge af medarbejderudskiftning, sæsonbestemt mangel og svingende produktivitet. I manuelle lagerprocesser kan høj personaleudskiftning øge fejlprocenter og begrænse effektiviteten i spidsbelastningsperioder.
Automatisering eliminerer ikke behovet for personale, men det ændrer dets struktur. Færre medarbejdere flytter paller eller går lange plukkeruter. Samtidig stiger efterspørgslen efter mekatronikingeniører, vedligeholdelsesspecialister, kontrolteknikere, dataanalytikere og erfarne vagtledere. Et automatiseret højlager erstatter derfor ikke blot arbejdskraft med maskiner. Det udskifter en stor, hyppigt skiftende driftsarbejdsstyrke med en mindre, bedre kvalificeret og mere teknisk orienteret arbejdsstyrke, samt afskrivninger, energi- og serviceomkostninger.
Dette skift forbedrer effektiviteten, især hvor processerne er standardiserede, volumen er høj, og driftstimerne er lange. Et system, der kun kører med lav kapacitet i løbet af et enkelt skift, kan næppe retfærdiggøre sine høje faste omkostninger. I modsætning hertil spreder et system, der kører 24/7, seks eller syv dage om ugen, sine kapitalomkostninger på tværs af betydeligt flere operationer. Derfor er fødevaredetailhandel, forbrugsvarer, lægemidler, reservedele, produktionsforsyning og temperaturstyret logistik særligt attraktive anvendelsesområder. Den afgørende faktor er ikke det abstrakte antal sparede job, men snarere den diskonterede sammenligning af de samlede procesomkostninger over ti til tyve år.
Onlinehandel forbliver baggrundsstøjen
Britisk onlinehandel er ikke vendt tilbage til sine tidligere niveauer efter den pandemi-inducerede stigning. Andelen af onlinesalg i det samlede detailsalg var i gennemsnit omkring 27 procent i 2025, hvilket er betydeligt højere end de cirka 19 procent i 2019. I december 2025 blev mere end 28 procent af detailhandelsudgifterne afholdt online. Andelen forblev på et lignende niveau i 2026. Dette gør Storbritannien til et af de mest digitaliserede detailmarkeder i Europa.
For højlagre er omsætningsvæksten dog ikke alene den afgørende faktor. Onlineordrer består ofte af små forsendelser med mange forskellige varer, korte behandlingstider og høje krav til lagerpræcision. Dette favoriserer containeropbevaring, miniload-systemer, shuttle-løsninger og kompakte vare-til-person-koncepter. Traditionelle pallehøjlagre drager indirekte fordel af dette, fordi de muliggør genopfyldning til plukkeområder forud for lageret eller konsoliderer store lagre i nationale distributionscentre.
E-handelseffekten forstærkes yderligere af omnichannel detailhandel. Detailhandlere skal forsyne filialer, slutkunder og afhentningssteder fra et enkelt lager. Dette gør materialestrømme mere komplekse, returneringer vigtigere og lagerbeholdningen mere fragmenteret. Automatiseret lagerteknologi kan gøre denne kompleksitet mere håndterbar, forudsat at softwaren integrerer alle kanaler. Et isoleret højlager uden et effektivt lagerstyrings- og ordrekontrolsystem løser ikke problemet.
Samtidig bør online detailhandel ikke overvurderes. Den ekstreme kapacitetsudvidelse under pandemien har vist, at kortsigtede toppe i efterspørgslen ikke er et tilstrækkeligt grundlag for store, langsigtede investeringer. Succesfulde projekter er derfor i stigende grad baseret på stabile flerårige volumener, flere salgskanaler og fleksible systemarkitekturer. Markedet bevæger sig væk fra antagelsen om ubegrænset onlinevækst og hen imod robuste forretningsmodeller, hvor automatisering forbedrer omkostninger, kvalitet og leveringssikkerhed, selv med moderat omsætningsvækst.
Kulden driver folk til højere højder
Det mest synlige vækstområde for britiske højlagerbygninger er frost- og kølelogistik. Her er plads-, arbejdskraft- og energiomkostninger især tæt forbundet. Kølelagerfaciliteter kræver dyr isolering, højtydende kølesystemer, fugtighedskontrollerede overgange og sofistikeret sikkerhedsteknologi. Hver ubrugt kubikmeter medfører langsigtede køleomkostninger uden at generere lagerindtægter. Et højt, kompakt og stort set lukket anlæg forbedrer derfor plads- og energieffektiviteten.
Automatiserede opbevarings- og genbrugssystemer fungerer også under forhold, hvor menneskelig arbejdskraft er anstrengende og dyr. Færre personale i fryseområdet reducerer opholdstider ved meget lave temperaturer, mindsker sikkerhedsrisici og letter kontinuerlig drift. Kompakt opbevaring i flere dybder og kontrollerede luftsluser kan begrænse kuldetab. Brancheestimater tyder på, at der med passende design er et betydeligt potentiale for at reducere energiforbruget sammenlignet med mindre tætte og mere åbne systemer.
Flere storskalaprojekter viser, at dette allerede er en reel investeringstrend. Magnavales højlager med kølelager i Easton når en højde på cirka 47,5 meter og tilbyder omkring 101.000 pallepladser. Projektet repræsenterer en investering på mere end £130 millioner og kombinerer automatiseret lagring med en energieffektiv bygningsskærm og vedvarende energi. Endnu et automatiseret højlager med dybfryser og cirka 90.000 pallepladser er planlagt til Avonmouth. NewCold udvider samtidig sin britiske kapacitet i Corby og Wakefield; en planlagt udvidelsesfase alene i Wakefield forventes at skabe næsten 19.400 yderligere pallepladser.
Disse projekter er vigtigere for det samlede marked, end deres lille antal antyder. Et enkelt stort lager binder betydelige ressourcer inden for stålkonstruktion, transportbåndsteknologi, køleteknologi, styresystemer, brandsikring og service. Samtidig skaber det referencer, ekspertise og standardiserede tekniske løsninger. Dette reducerer den opfattede projektrisiko for efterfølgende investorer. Den britiske frostvaresektor vil derfor sandsynligvis fungere som en pioner for særligt høje, reolbaserede og fuldautomatiske faciliteter.
Industri erstatter handel som drivkraft
En bemærkelsesværdig ændring på det britiske logistikejendomsmarked er industriens øgede rolle. I 2025 tegnede produktionsvirksomheder sig for cirka en tredjedel af den samlede udnyttelse af store lager- og industribygninger. Dette satte industrien foran flere traditionelle brugergrupper inden for detail- og distributionssektoren. Denne udvikling er ikke udelukkende cyklisk, men er også knyttet til omstruktureringen af forsyningskæder.
Brexit, pandemien, geopolitiske spændinger og forstyrrelser på globale transportruter har afsløret omkostningerne ved ekstremt slanke forsyningskæder. Virksomheder opretholder højere sikkerhedslagre af kritiske komponenter, kvalificerer yderligere leverandører og forkorter udvalgte indkøbsruter. Dette betyder ikke nødvendigvis en fuldstændig flytning af produktionen tilbage til Storbritannien. Mere sandsynligt er selektiv regionalisering: kritiske dele, reservedele og mellemprodukter af høj værdi oplagres tættere på brugsstedet, mens standardiserede masseproducerede varer fortsat indkøbes globalt.
Højlagre er velegnede til denne strategi, når der opbevares et stort antal paller eller lastbærere med pålidelige bevægelsesmønstre. Inden for bil-, fødevare-, drikkevare-, kemi- og forbrugsvareindustrien kan de forbinde produktionsforsyning og færdigvarelogistik. Direkte integration i fabriksområder er særligt attraktiv, fordi der er begrænset plads, og materialestrømmene er mere forudsigelige end i meget fluktuerende fragtlagre.
Den stigende industrielle efterspørgsel ændrer også kravene til leverandører. Hurtig ordreplukning og pakkeforsendelse er ikke længere tilstrækkeligt; høj tilgængelighed, præcis sekvensering, batchsporing og sikre grænseflader til produktionssystemer er afgørende. Nedetid kan forstyrre en produktionslinje og forårsage betydeligt højere opfølgningsomkostninger end en forsinket individuel ordre. Dette øger vigtigheden af redundant teknologi, prædiktiv vedligeholdelse og langsigtet forsyning af reservedele.
LTW Intralogistikløsninger

LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Transformationen af højlager på det britiske marked
Geografi følger infrastruktur og elektricitet
Det geografiske fokus for britiske højlagerbygninger forbliver i den såkaldte Gyldne Trekant i Midlands. Derfra kan store dele af befolkningen nås inden for få timers kørsel. Regionen forbinder motorveje som M1, M6 og M42, store jernbane- og godskorridorer og et tæt netværk af logistikudbydere, industrivirksomheder og arbejdsstyrke. East Midlands og West Midlands er derfor fortsat de primære placeringer for nationale distributionscentre.
Logikken bag placeringsbeslutninger bliver dog mere nuanceret. Yorkshire og det nordøstlige England tilbyder ofte mere overkommelige jordforbindelser og gode forbindelser til produktionssteder og havne. Det nordvestlige England drager fordel af korridorerne omkring Manchester og Liverpool. Områder langs M62 forbinder øst- og vestkysten. I det sydvestlige England og Sydwales kan yderligere kapacitet være fordelagtig, hvis virksomheder ønsker at reducere lange pendlerture fra Midlands. London og det sydøstlige England er fortsat attraktive på grund af købekraft og befolkningstæthed, men høje jordpriser og mangel på jord gør det vanskeligt at bygge meget store faciliteter i jordhøjde.
Det er netop i disse områder, at højden forbedrer arealproduktiviteten. Et højlager kan udnytte dyr jord mere intensivt, men i by- eller forstadsområder støder det hurtigere på sigtlinjer, nabokonflikter og planlægningsregler. I tætbefolkede områder konkurrerer logistikprojekter også med boligbyggerier, datacentre og andre kommercielle anvendelser. Grunde med højkapacitets strømforbindelser er særligt eftertragtede. Siden 2024 har datacenterudviklere sikret sig adskillige grunde, der er egnede til industri og logistik i Storbritannien. Dette fjerner ikke kun jord fra lagermarkedet, men intensiverer også konkurrencen om netkapacitet.
For investorer er nettilslutning derfor ved at blive et tidligt beslutningskriterium. Selvom et automatiseret højlager ikke nødvendigvis kræver den kontinuerlige strømproduktion fra et datacenter, kræver det pålidelig elektrisk kapacitet til transportbåndsteknologi, ladeinfrastruktur, køling, opvarmning, belysning og IT. En billig grund uden rettidig tilslutning kan være økonomisk mindre værdifuld end en dyrere placering med garanteret energiforsyning. Valg af lokation, bygningsdesign og energikoncept skal derfor integreres meget tidligere i processen.
Kapitalintensitet adskiller vindere og tabere
Højlagerbygninger er kapitalintensive, langsigtede investeringer. For standard distributionscentre i Midlands anslås det, at de vil koste omtrentlige byggeomkostninger på cirka £71 til £105 pr. kvadratfod for 2025 og 2026. Eksklusive logistikbygninger med automatiseringsforberedelse, højere gulvlastkapacitet, ekstra kapacitet og sofistikeret bygningsteknologi vil sandsynligvis koste mellem £121 og £167 pr. kvadratfod. Temperaturstyrede bygninger kan koste cirka £167 til £230 pr. kvadratfod eller mere. Afhængigt af de specifikke krav kan de faktiske omkostninger til automatisering, reolteknologi, software, køleteknologi og jord være yderligere.
Disse intervaller viser, hvorfor beslutningen ikke kan baseres på en simpel sammenligning af byggeomkostninger pr. kvadratmeter. Et højt lager kan yde den samme kapacitet som en betydeligt større konventionel hal på et mindre areal. Dette reducerer de nødvendige jord-, tag- og facadearealer pr. lagerplads. Samtidig øges kravene til fundamenter, tolerancer, stål, brandbeskyttelse, montering og idriftsættelse. Derfor er den korrekte måleenhed ikke byggeprisen, men nutidsværdien pr. permanent brugbar enhed af ydelse og kapacitet.
Finansiering er fortsat en afgørende faktor. Stigende renter øger kapitalomkostningerne og forlænger dermed afskrivningsperioden. For specialiserede bygninger kan puljen af potentielle fremtidige lejere være mindre. Et højlager, der er skræddersyet til en specifik varestrøm, er vanskeligere at genudleje end et standardlager. Banker og ejendomsinvestorer er derfor mere opmærksomme på kreditværdighed, lejeperiode, egnethed til alternative anvendelser og adskillelse af bygnings- og tekniske risici.
Dette fører til nye kontraktmodeller. Ejere kan finansiere bygningsrået, mens brugeren bærer omkostningerne til automatiseringen. Logistikudbydere kan sikre kapacitet gennem langsigtede kundekontrakter. Producenter og integratorer tilbyder mere omfattende servicepakker, moderniseringsplaner eller, i visse segmenter, leasinglignende modeller. De mest økonomisk rentable projekter er dem, hvor leasingaftalen, aktivernes levetid, kundefastholdelse og finansieringsperioden er afstemt. En teknisk fremragende løsning kan mislykkes, hvis driftskontrakten udløber efter fem år, men systemet skal afskrives over femten år.
Elprisen møder energieffektivitet
Storbritannien har høje industrielle elpriser efter internationale standarder. I fjerde kvartal af 2025 betalte produktionsvirksomheder i gennemsnit omkring 16,8 pence pr. kilowatt-time, eksklusive klimaændringsafgiften. Selvom dette var mindre end året før, forblev det på et niveau, der har en betydelig indflydelse på energiintensive investeringer. For højlagerbygninger har dette en dobbelt effekt.
På den ene side øger lager- og genbrugsmaskiner, transportbåndsteknologi, robotteknologi, computere og, hvor det er relevant, kølesystemer elforbruget. På den anden side kan et moderne system spare energi pr. lagret eller flyttet enhed. Regenerative drev fører bremseenergi tilbage til systemet, intelligente styringer undgår tomkørsel, LED-belysning reduceres i ubeboede områder, og kompakte fryservolumener minimerer varmetab. Derfor er det afgørende forbruget pr. pallebevægelse, ordrelinje eller besat lagerplads og ikke det samlede elforbrug på stedet.
Tagmonterede solceller, batterilagring og fleksibel drift vinder i betydning. Et stort logistiklagertag tilbyder betydelig produktionsplads, mens automatisering og køling giver forudsigelige belastninger. I dybfrostede lagre kan termisk inerti bruges til delvist at flytte køleproduktionen til perioder uden for spidsbelastningen uden at gå på kompromis med produkttemperaturen. Sådanne koncepter gør lageret til en mere aktiv del af energisystemet.
Den begrænsende faktor er ofte ikke det årlige elforbrug, men snarere den tilsluttede belastning og spidsbelastningen. Hvis kølekompressorer, ladepunkter, transportbåndsteknologi og andre forbrugere er i drift samtidigt, kan strømforbruget stige betydeligt. God energistyring udjævner disse spidsbelastninger. Fremtidige projekter vil derfor i stigende grad blive planlagt med belastningsprognoser, lokale produktionsanlæg og kontraktligt styrbare forbrugere. Energiekspertise bliver dermed en integreret del af den intralogistiske ekspertise.
Teknologi bestemmer forretningsmodellen
Markedet for højlager omfatter flere teknologiske delmarkeder. Klassiske palle AS/RS-systemer anvender stablerkraner i lange, høje gange. De er velegnede til høj kapacitet, standardiserede lastbærere og pålidelig gennemløbshastighed. Multi-dybdesystemer øger densiteten, men reducerer direkte adgang til individuelle paller og kræver omhyggelig lagerstyring. Palle-shuttles kan forbedre fleksibilitet og ydeevne i dybe kanaler.
Miniload-, shuttle- og kubeopbevaringssystemer dominerer for kartoner, containere og smådele. De understøtter ordreplukning fra vare til person og et højt produktsortiment. Mobile robotter og autonome gaffeltrucks tilbyder et mere fleksibelt alternativ, når bygningsstruktur eller volumen ikke retfærdiggør et permanent installeret storskalasystem. Mange projekter anvender en hybridarkitektur: paller opbevares tæt i højreoler, containere leveres via et shuttle- eller kubesystem, og mobile robotter forbinder arbejdsområder.
Denne modularisering ændrer markedet. Tidligere var automatisering ofte et monolitisk, storstilet projekt med lange planlægnings- og idriftsættelsestider. I dag forsøger operatører at udvide kapaciteten trinvist og orkestrere individuelle teknologier via software. Dette reducerer ikke automatisk kompleksiteten. Tværtimod: Jo flere delsystemer der er involveret, desto vigtigere bliver grænseflader, datakvalitet og et klart ansvar for den samlede ydeevne.
Konkurrencen finder derfor i stigende grad sted på softwareniveau. Lagerstyringssystemer sporer lagerbeholdning og ordrer; lagerstyringssystemer styrer udstyr; lagerudførelsessystemer prioriterer bevægelser og afbalancerer ressourcer. Frem for alt dette ligger analyse-, simulerings- og AI-værktøjer. Den, der kontrollerer softwaren, påvirker gennemløb, skalerbarhed og service. Samtidig står operatører over for en afhængighedsrisiko, hvis proprietære kontrolsystemer kun kan vedligeholdes af den oprindelige leverandør.
Et fragmenteret leverandørmarked
I Storbritannien konkurrerer globale systemintegratorer, specialiserede teknologiudbydere og lokale ingeniørfirmaer om markedsandele. Internationalt etablerede integratorer inkluderer Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux og Körber. Disse får selskab af leverandører af specialiserede systemer som AutoStore, Exotec, Ocado, Geek+, Locus Robotics og adskillige producenter af selvkørende køretøjer. Britiske integratorer og softwarevirksomheder supplerer dette marked med lokal planlægning, eftermontering og service.
Markedsstrukturen er hverken fuldstændig koncentreret eller vilkårligt åben. Store, reolbaserede højlager til paller kræver referencer, teknisk kapacitet, finansiel stabilitet og langsigtet service. Dette begrænser puljen af seriøse leverandører. Konkurrencen er bredere for modulære robot- og containerløsninger. Mange teknologiproducenter sælger gennem certificerede integratorer, så brand, integrationsydelse og servicekontrakt skal evalueres separat.
For kunderne er nominel topydelse alene ikke den afgørende faktor. Vigtigere er garanteret gennemløbshastighed under realistiske forhold, systemtilgængelighed, svartider, reservedelskoncept, cybersikkerhed, skalerbarhed og leverandørens økonomiske levedygtighed. Et billigt tilbud kan blive dyrt, hvis der mangler softwarevedligeholdelse, nødsupport eller reservedele på lang sigt. Omvendt kan et teknisk overkonstrueret system binde kapital unødvendigt og overbelaste organisationen.
Servicekomponenten vil vokse, fordi den installerede infrastruktur ældes. Modernisering af lager- og genbrugsmaskiner, styresystemer og sikkerhedskomponenter er ofte mere økonomisk end at bygge et helt nyt anlæg. Eksempler fra britiske distributionscentre viser, at kraner og styreteknologi kan udskiftes gradvist, samtidig med at vigtige bygningsstrukturer bevares. Dette skaber et mere stabilt eftermonteringsmarked sideløbende med markedet for nyt udstyr, et marked der er mindre afhængigt af individuelle storskalaprojekter.
Planlægning, brandsikring og accept
De største projektrisici ligger ofte uden for selve lagringsteknologien. Bygningshøjder på 30, 40 eller næsten 50 meter ændrer landskabet og sigtelinjerne. Kommunerne vurderer trafik, støj, belysning, oversvømmelsesrisiko, biodiversitet og påvirkning af naboer. Selvom et mindre fodaftryk er en økologisk fordel, garanterer det ikke godkendelse. Især med reolbaserede siloer skal bygningsstrukturen, reolstatikken og facaden planlægges sammen fra starten.
Brandbeskyttelse er kompleks i høje, tætpakkede lagre. Konventionelle sprinkleranlæg når deres grænser afhængigt af varetypen, reolgeometrien og bygningshøjden. Dybfrostanlæg bruger undertiden iltreducerede zoner for at forhindre brande i at opstå. Sådanne systemer kræver kontrolleret adgang, lufttætte bygningsskærme, overvågning og klare arbejdsmiljøregler. I andre projekter anvendes niveauopdelte sprinkleranlæg, røgudsugning og brandsektioneringssystemer.
Byggefasen indebærer også særlige risici. Højpræcisionsgulve, skinner, reoler og transportbåndsteknologi skal installeres inden for snævre tolerancer. Forsinkelser i individuelle fag kan udsætte hele idriftsættelsesprocessen. Dette efterfølges af softwaretest, belastningstest, opstart og medarbejderuddannelse. Et lager er ikke produktivt ved mekanisk færdiggørelse; det når ofte først sin målydelse efter en systematisk opstartsfase.
Den økonomiske business case kræver derfor tilstrækkelige reserver. Enhver, der kun sammenligner teknologiens listepris med en teoretisk personalebesparelse, undervurderer integration, test, datamigrering, træning, reservedele og opstartstab. Succesfulde projekter beregner livscyklusomkostninger, realistisk tilgængelighed og scenarier for volumenafvigelser. De investerer tidligt i simulering og digitale modeller, før stål bestilles og beton støbes.
Modstandsdygtighed er mere end effektivitet
Højlager markedsføres ofte som effektivitetsprojekter, men deres strategiske værdi ligger i stigende grad i robusthed. Automatiserede systemer leverer reproducerbar ydeevne, forbedrer lagerpræcisionen og reducerer afhængigheden af kortsigtede bemandingsbehov. De kan opbevare sikkerhedslager i et mindre format og dermed gøre forsyningskæder mere robuste. For kritiske industrier som fødevarer, lægemidler, reservedele og produktion kan denne pålidelighed være vigtigere end at maksimere kortsigtede afkast.
Samtidig skaber automatisering nye afhængigheder. En mekanisk defekt, softwarefejl, cyberangreb eller strømafbrydelse kan lamme store dele af driften. I et manuelt lager kan et nedbrud ofte improviseres; i et stærkt integreret system er løsningerne begrænsede. Modstandsdygtighed opstår derfor ikke fra maksimal automatisering, men fra et afbalanceret system af redundans, vedligeholdelse, nøddrift og organisatorisk kompetence.
Cybersikkerhed er ved at blive en økonomisk faktor. Lagerstyringssystemer er forbundet med virksomhedssoftware, leverandører og fjernvedligeholdelsestjenester. Jo mere sammenkoblede de er, desto større bliver angrebsfladen. Operatører skal segmentere adgang, kontrollere opdateringer, teste sikkerhedskopier og kontraktligt definere ansvar. Disse udgifter er ikke et teknisk tillæg, men snarere en integreret del af driftssikkerheden.
Leverandørrisici skal også inkluderes i vurderingen. Specialiserede komponenter kan have lange leveringstider, og proprietære systemer skaber fastlåsningseffekter. Et robust koncept definerer kritiske reservedele, lokale lagerniveauer, svartider og alternativer. Det bedste system er ikke det med den højeste teoretiske ydeevne, men det, hvis ydeevne forbliver økonomisk rentabel i mange år.
Markedet frem til 2035
Indtil 2035 er udsigterne mere gunstige for fortsat vækst end for markedsmætning. Det snævert definerede britiske AS/RS-marked kan mere end fordobles i volumen inden for et årti med en gennemsnitlig vækst på omkring 7,5 procent. Det bredere automatiseringsmarked vil sandsynligvis vokse hurtigere, da mobil robotteknologi, software, modernisering og fleksible delsystemer genererer yderligere efterspørgsel. Denne dynamik vil dog ikke være ensartet.
I basisscenariet vokser automatiserede højlagre betydeligt hurtigere end det samlede lagerareal. Investeringerne er koncentreret i fødevarer og frostvarer, industriforsyning, lægemidler, store detailnetværk og etablerede logistikudbydere. Nye bygninger planlægges oftere at være automatiseringsklare, selvom den komplette teknologi installeres senere. Samtidig vinder moderniseringen af eksisterende faciliteter betydning.
Et stærkere vækstscenarie ville være tænkeligt, hvis finansieringsomkostningerne falder, nettilslutninger bliver hurtigere tilgængelige, og virksomheder reagerer på stigende lønomkostninger med accelereret automatisering. Industriel udvikling, nearshoring og strengere krav til energieffektivitet kan give yderligere drivkraft. I dette tilfælde ville efterspørgslen efter høje, specialiserede bygninger, softwareintegration og tekniske tjenester stige særligt kraftigt.
Det mindre gunstige scenarie opstår på grund af vedvarende høje renter, trægt forbrug, usikker handelspolitik og forsinkede tilladelser. I dette scenarie ville virksomheder oftere vælge mindre, modulære automatiseringstrin. Markedet ville fortsætte med at vokse, men mindre gennem nye megaprojekter og mere gennem eftermontering, mobil robotteknologi og målrettet flaskehalsautomatisering. Selv dette scenarie ville ikke repræsentere en tilbagevenden til rent manuel lagerdrift, men snarere en langsommere og mere inkrementel tilgang til automatisering.
Den egentlige investeringslogik
Det afgørende spørgsmål er ikke, om højlagre vil vokse i Storbritannien, men hvilke projekter der er økonomisk levedygtige. Der er gunstige betingelser for høje og stabile volumener, standardiserede lastbærere, langsigtet binding til byggepladsen, høje jord- eller energiomkostninger og et klart behov for kontinuerlig drift. Applikationer med meget svingende produktsortimenter, usikre kundekontrakter, lav udnyttelsesgrad eller hyppigt skiftende emballageformater er fortsat udfordrende.
Før investering bør operatører derfor ikke starte med en ønsket teknologi, men snarere med materialeflowet. Produktstruktur, lagerudvalg, sæsonprofiler, spidsbelastningstider, afkast, serviceniveauer og vækstscenarier bestemmer den passende arkitektur. Først derefter bør beslutningen træffes mellem pallekraner, shuttles, kubelagring, mobil robotteknologi eller en kombination heraf. For tidlig binding til et enkelt produkt fører let til overdimensionering eller manglende fleksibilitet.
Lige så vigtigt er det at evaluere placeringen over hele dens livscyklus. Jordpris, leje, tilgængelig højde, netværkskapacitet, transportforbindelser, arbejdsmarked og tilladelsesrisici skal alle tages i betragtning i et samlet perspektiv. En højere bygning kan spare jord, men øger planlægnings- og byggeomkostningerne. En landlig beliggenhed kan være fordelagtig, men resultere i længere transportruter og et svagere teknisk arbejdsmarked. Den optimale løsning er sjældent den med de laveste individuelle omkostninger.
For ejendomsudviklere ligger muligheden i bygninger, der muliggør automatisering uden at være begrænset til kun at betjene én bruger. Dette kræver tilstrækkelig højde, bærende gulve, reserver i strøm- og datainfrastruktur og en geometri, der giver mulighed for flere tekniske koncepter. For logistikudbydere ligger muligheden i fælles automatiserede kapaciteter og langsigtede industriplatforme. For teknologiudbydere ligger det i at udvide software, tjenester og modernisering. For investorer ligger det i omhyggeligt at adskille ejendoms-, drifts- og tekniske risici.
Storbritannien bygger ikke længere bare større
Det britiske marked for højlager repræsenterer et fundamentalt skift inden for lagerøkonomi. Plads alene er ikke længere en tilstrækkelig vækststrategi. Høje lønomkostninger, mangel på egnet jord, krævende forsyningskæder og den fortsatte vækst i online detailhandel øger værdien af automatiseret fortætning. Logistik til frostvarer og industriel forsyning demonstrerer allerede det potentielle omfang af denne transformation: bygninger bliver højere, systemer mere integrerede, og investeringer mere langsigtede.
Samtidig tilrådes forsigtighed. Høj kapitalforpligtelse, dyr energi, flaskehalse i elnettet og planlægningsrisici forhindrer et udbredt automatiseringsboom. Mange mindre eller mere ustabile virksomheder vil fortsat operere mere økonomisk med konventionelle haller, halvautomatiserede processer og mobile robotter. Markedet vokser derfor ikke som en ensartet bølge, men snarere som et resultat af målrettede investeringer, hvor volumen, placering og procesmodenhed stemmer overens.
Den klare udsigt er denne: I 2035 vil Storbritannien ikke nødvendigvis have brug for mere lagerplads i samme tempo, men det vil have brug for betydeligt mere teknologisk avanceret lagerkapacitet. Vinderen er ikke den højeste bygning eller det mest komplekse robotsystem. Vinderne er faciliteter, der kombinerer kapacitet, energi, arbejdskraft og kapital mere effektivt over hele deres livscyklus end konventionelle alternativer. De, der udelukkende ser højde som et strukturelt træk, misforstår markedet. Højde er ved at blive en økonomisk strategi.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:







