Solární insolvence a prodej Volty: Shell se stahuje z ekologických podniků – Co by zákazníci měli vědět hned teď – Kreativní obrázek k tématu s umělou inteligencí: Xpert.Digital
Nabíjecí stanice, skladování, software: Když investice společnosti Shell do energetické transformace selžou
Shell, Volta a Sonnen: Co stojí za jejich odstoupením od zelených technologií
Zelené technologie zakoupeny – a pak opuštěny? Co skutečně ukazují případy Shell
Společnost Shell investovala do nabíjecí infrastruktury, ukládání baterií a digitálních energetických služeb – několik z těchto podniků však bylo později restrukturalizováno, prodáno nebo ukončeno. Důsledky sahají od nutné migrace softwaru pro městské nabíjecí stanice až po nejistotu pro zákazníky výrobce úložišť Sonnen. Příběh je složitější než obvinění, že ropná společnost úmyslně eliminovala zelené konkurenty: V případě společnosti Volta byla později dohodnuta akvizice významné části podniku a v případě společnosti Sonnen není insolvenční řízení synonymem pro dokončenou likvidaci. Tyto případy však zdůrazňují zásadní riziko: Ti, kteří dlouhodobě investují do technického systému, mohou zůstat závislí na softwaru, službách a obchodních modelech, kterých se společnost později vzdá. Co se přesně stalo v Greenlots, Volta a Sonnen – a čeho by si nyní měli být provozovatelé a zákazníci vědomi.
Shellův zelený obrat: Když budoucí technologie selhávají kvůli ziskovosti
Zelená nakoupila, riziko prodalo – účet zůstává
Příběhy společností Shell, Greenlots, Volta a Sonnen ilustrují zásadní konflikt, který je vlastní energetické transformaci: zákazníci investují do technologií s dlouhou životností, zatímco firmy mohou své strategické priority kdykoli změnit. Co začíná jako krok ke klimaticky šetrné budoucnosti, může později skončit odstávkami softwaru, odprodeji aktiv nebo rozsáhlou restrukturalizací. Ekonomické důsledky pak ovlivňují nejen původní investory, ale i domácnosti, komunity, zaměstnance a obchodní partnery.
Situace je složitější než jen narativ o ropné společnosti, která systematicky skupuje a následně eliminuje konkurenty v oblasti zelené energie. V případě společnosti Sonnen došlo k úplnému převzetí společností Shell v roce 2019, nikoli v roce 2018; v případě společnosti Volta po oznámeném uzavření sítě následovala dohoda o převzetí významných částí sítě jiným provozovatelem. Tyto rozdíly jsou klíčové, protože objektivní posouzení musí rozlišovat mezi ověřitelnými rozhodnutími, ekonomickými důvody a předpokládanými záměry.
Nejpřesvědčivějším obviněním tedy není prokázání úmyslného maření energetické transformace. Spočívá ve strukturálním problému: dlouhodobé investice zákazníků mohou ztratit hodnotu v důsledku krátkodobých rozhodnutí vlastníků. Důvěryhodná energetická transformace tak vyžaduje nejen kapitál pro nové technologie, ale také pravidla a obchodní modely, které zajistí jejich dlouhodobou životaschopnost.
Tři případy, různé body zlomeniny
Greenlots, Volta a Sonnen představovaly různé stavební kameny elektrifikovaného energetického systému: software pro nabíjecí infrastrukturu, veřejnou nabíjecí síť s reklamou, ukládání energie do baterií a síťové energetické služby. Ekonomické problémy, které se projevily během jejich ukončení činnosti nebo změn vlastnictví, byly odpovídajícím způsobem rozmanité.
V případě Greenlots, respektive Shell Sky, se jednalo o ukončení digitální provozní platformy pro nabíjecí zařízení od třetích stran. V případě Volty bylo původně oznámeno uzavření kombinované nabíjecí a mediální divize, než bylo později dohodnuto převzetí významných aktiv. V případě Sonnenu následoval prodej společností Shell v létě 2026 potvrzený insolvenční návrh německé společnosti v říjnu.
Ukončení provozu softwaru, prodej infrastruktury a vyhlášení bankrotu nejsou ekonomicky identické procesy. Mohou mít různé příčiny a vyžadovat různá řešení. Společné však mají to, že dlouhodobé užívání zařízení závisí na rozhodnutích, která jeho vlastník může ovlivnit jen omezeně.
Pro domácnost je druhořadé, zda je digitální funkce ukončena z důvodu nedostatečné ziskovosti, nové firemní strategie nebo finančních potíží. Důležité je, které služby zůstanou zachovány, jaké existují alternativy a kdo nese dodatečné náklady. Tato perspektiva často chybí, když jsou firemní rozhodnutí popisována pouze jako optimalizace portfolia.
Greenlots: Zástrčka je v cloudu
Společnost Shell koupila Greenlots v lednu 2019; společnost mimo jiné vyvinula software pro správu nabíjecí infrastruktury pro obce, firmy, vozové parky a dodavatele energie. Technologie měla umožnit nejen jednotlivé procesy nabíjení, ale také organizovat provoz větších sítí.
Koncem prosince 2024 bylo oznámeno, že společnost Shell k 30. dubnu 2025 ukončí podporu své platformy Shell Sky pro komerční nabíječky třetích stran v USA a Kanadě. To neznamenalo konec celého mezinárodního nabíjecího provozu společnosti Shell. Ovlivnilo to specifický obchodní model: poskytování digitálního provozního prostředí pro infrastrukturu třetích stran.
Toto rozlišení je důležité z ekonomického hlediska. Obec si mohla zakoupit nabíjecí stanici, zaplatit za připojení k síti a zřídit parkovací místa. Její běžný provoz však může záviset na externí platformě. Bez vhodného softwaru může být v závislosti na systému narušena autorizace, fakturace, monitorování a další funkce.
Vlastnictví hardwaru automaticky neznamená kontrolu nad jeho plnou použitelností. Fyzicky neporušené zařízení může ztratit ekonomickou hodnotu, pokud dojde ke ztrátě jeho digitálního operačního základu.
To však neznamená, že každá dotčená nabíjecí stanice se nutně stane trvale nepoužitelnou. Společnost Shell Sky používala otevřený komunikační protokol OCPP, který v zásadě umožňoval migraci na jiné kompatibilní platformy pro správu. Klíčovou otázkou proto nebylo jen to, zda je přechod technicky proveditelný, ale jak rychle a za jaké náklady by jej bylo možné skutečně realizovat.
Seattle odhaluje cenu stěhování
Společnost Seattle City Light, dodavatel energie pro města, musela migrovat 72 veřejných nabíjecích stanic na novou platformu pro správu, včetně 14 rychlonabíjecích stanic stejnosměrného proudu a 58 pomalejších nabíjecích stanic na celkem 37 místech. Po pilotní fázi v únoru 2025 začala v březnu širší migrace; poslední nabíjecí stanice přešla na ChargePoint v červnu.
Tento příklad ukazuje, že ukončení softwarové platformy nemusí nutně znamenat konec propojené infrastruktury. Otevřené technické standardy mohou chránit stávající investice a umožnit pokračování provozu.
Zároveň přechod nebyl bezplatným a automatickým procesem. Seattle nasadil projektový tým a také externí dodavatele a techniky, aby přechod zvládli během několika měsíců. Úspěšná změna poskytovatele proto vyžadovala organizační kapacitu, technickou práci a komunikaci s uživateli.
Právě v tom spočívá problém menších provozovatelů. Město s vlastním technickým oddělením má jiné zdroje než jeden podnik s jen několika nabíjecími stanicemi. Stejné strategické stažení poskytovatele softwaru proto může mít velmi odlišné ekonomické důsledky.
V tomto kontextu je OCPP důležitou ochranou, ale ne úplnou náhradou za pečlivé vypracování smluv. Provozovatelé by neměli požadovat pouze formální podporu pro otevřené protokoly. Potřebují také přístupové údaje, dostatečnou dokumentaci, exportovatelná provozní data a sledovatelnou migrační cestu. Pouze tato kombinace transformuje teoretickou otevřenost v prakticky použitelnou alternativu.
Volta: Uzavření nebylo poslední kapitolou
Společnost Shell dokončila akvizici společnosti Volta v březnu 2023 za kupní cenu přibližně 169 milionů USD. Transakce v té době zahrnovala více než 3 000 nabíjecích stanic ve 31 státech a teritoriích USA a také plánovaný projekt výstavby více než 3 400 dalších nabíjecích stanic.
Společnost Volta kombinovala nabíjecí infrastrukturu s digitální venkovní reklamou: obrazovky na stanicích měly generovat dodatečné příjmy a tím podpořit financování nabíjecí služby. Mezi lokalitami se nacházela nákupní centra, supermarkety a lékárny.
V srpnu 2025 bylo oznámeno plánované uzavření společností Volta Charging a Volta Media; to zahrnovalo demontáž sítě více než 2 000 nabíjecích stanic a ukončení mediální činnosti v listopadu, což se dotklo přibližně 190 zaměstnanců. Pro některé zaměstnance byla oznámena možnost ucházet se o pozice v jiných divizích společnosti Shell.
Toto rozhodnutí bylo zásadní. Nemělo by však sloužit jako úplný popis toho, co se stalo potom.
V listopadu 2025 se australský poskytovatel nabíjecích a mediálních služeb JOLT dohodl na akvizici významné části sítě Shell Volta Media Network. Oznámená transakce zahrnovala tisíce nabíjecích a mediálních lokalit; její uzavření bylo původně naplánováno na 1. ledna 2026 a podléhalo podmínkám.
To neprokazuje ani pokračující provoz každého jednotlivého bývalého závodu Volta, ani úplnou realizaci původních plánů vyřazování z provozu. Jedna věc je však jasná: všeobecné prohlášení, že společnost Shell demontovala celou síť bez náhrady, ignoruje následně dohodnutý převod významných částí. Tento vývoj zejména značně mění ekonomické hodnocení.
Slabý podnik není bezcenný
Následná dohoda JOLT zdůrazňuje důležitý rozdíl: Podnik může být pro majitele neatraktivní, aniž by se stal ekonomicky bezcenným za všech myslitelných provozovatelů.
Společnost Shell se chtěla více zaměřit na rychlé nabíjení na vlastních nebo značkových místech pro veřejné nabíjení. JOLT naopak explicitně sleduje kombinovaný obchodní model nabíjecí infrastruktury a digitální reklamy venku. Aktiva, která již neodpovídají strategii jedné společnosti, by mohla být organizačně lépe umístěna v druhé.
To nedokazuje, že JOLT dosáhne zisku s každou získanou pobočkou. Ukazuje to však, proč by uzavření nemělo být posuzováno pouze na základě předchozí korporátní afiliace.
Společnost Volta vykázala za rok 2024 ztrátu přibližně 140 milionů USD; toto číslo je třeba chápat jako zveřejněný odhad, nikoli jako samostatně auditovanou výroční zprávu. Taková finanční zátěž představuje oprávněný důvod pro restrukturalizaci nebo prodej.
To však automaticky neznamená, že všechna místa přispěla ke ztrátám stejnou částkou. Síť se obvykle vyznačuje různou kvalitou lokality, smluvními podmínkami a investičními potřebami. Bez odpovídajících individuálních údajů nelze přesvědčivě odůvodnit ani úplné pokračování, ani úplnou demontáž.
Je proto ekonomicky rozumné prozkoumat, zda by částečné prodeje, změny provozovatele nebo technické úpravy nemohly přinést větší hodnotu než jediná sjednocená transakce. Následná dohoda se společností JOLT alespoň dokazuje, že taková možnost převodu skutečně existovala.
Proč reklama automaticky nefinancuje obchod
Základní princip společnosti Volta zpočátku zní lákavě: lidé si při nakupování nabíjejí svá vozidla, maloobchodníci získají doplňkovou službu a inzerenti financují část infrastruktury.
Problém spočívá ve sloučení dvou oddělených trhů. Atraktivní nabíjecí místo nemusí být automaticky obzvláště hodnotným reklamním místem. Naopak, dobře viditelná obrazovka může být ekonomicky životaschopná, zatímco připojená nabíjecí stanice je nedostatečně využívána.
Pokud jde o účtování, jsou důležité faktory, jako jsou náklady na připojení, spotřeba elektřiny, využití kapacity a technická dostupnost. V reklamním byznysu jsou klíčové dosah, kvalita cílové skupiny, marketing a měřitelný dopad. Každý, kdo nabízí obě služby, potřebuje odpovídající odborné znalosti v obou oblastech.
Dodatečné zdroje příjmů mohou zlepšit ziskovost. Mohou však také vytvářet dodatečné náklady a organizační složitost. Obzvláště problematické se to stává, když optimistická očekávání z jedné oblasti maskují nedostatečnou ziskovost jiné.
Důkladná investiční analýza musí proto samostatně zkoumat skutečný ekonomický přínos nabíjecí kapacity a reklamy. Dále by mělo být zřejmé, zda je celkový systém životaschopný i při slabších příjmech z reklamy nebo pomalejším růstu elektromobility.
Selhání jediného poskytovatele zásadně neznehodnocuje kombinovaný model. Stejně tak akvizice specializovaným konkurentem neprokazuje jeho dlouhodobý úspěch. Důležité jsou skutečné náklady, smlouvy a příjmy, nikoli atraktivita původního obchodního nápadu.
Slunce: Slavné jméno nenabízelo žádnou ochranu
Pro přesné pochopení společnosti Sonnen je klíčová správná chronologie. Společnost Shell získala podíl ve společnosti zabývající se skladováním energie v květnu 2018; úplné převzetí bylo dohodnuto v únoru 2019. Běžné tvrzení, že společnost Sonnen byla plně získána v roce 2018, proto spojuje dvě odlišné události.
Společnost patřila k průkopníkům v oblasti inteligentního ukládání energie do domácností a kombinovala svou bateriovou technologii s digitálními energetickými službami a propojením domácností. Její ekonomický význam proto nespočíval pouze v prodeji jednotlivých zařízení. Sonnen prosazovala možnost integrace decentralizovaných systémů do řiditelného energetického systému.
V srpnu 2026 společnost Shell potvrdila dokončení prodeje společnosti Tiven, rodinné kanceláři Gerta Purkerta, spoluzakladatele společnosti Aurelius. Propojení se společností Aurelius nesmí vést k tomu, že všechny zúčastněné společnosti budou považovány za právně nebo ekonomicky rovnocenné.
Dne 22. října 2026 byla potvrzena žádost společnosti Sonnen GmbH o insolvenci; o vývoji bylo informováno přibližně 400 zbývajících zaměstnanců ústředí. Obchodní činnost a služby měly zpočátku pokračovat pro více než 150 000 stávajících zákazníků, zatímco pro řadu dceřiných společností byla plánována likvidace nebo samosprávné insolvenční řízení.
Podání návrhu na insolvenci však není totéž co dokončení likvidace. Oznámené pokračování zákaznické činnosti navíc není komplexní zárukou, že všechny stávající služby zůstanou po celou dobu životnosti zařízení nezměněny.
Za obrazem pionýra se skrývaly těžké ztráty
Dostupné finanční údaje společnosti Sonnen GmbH již před změnou vlastnictví ukazují výrazné zhoršení hospodářského stavu. Dokumenty podané v rejstříku lobbistů za rok 2024 ukazují obrat přibližně 78,4 milionu eur, oproti přibližně 263,5 milionu eur v roce 2023; zároveň se čistá ztráta zvýšila z přibližně 8,8 milionu eur na přibližně 106,6 milionu eur.
Pokles tržeb tak činí přibližně 70 procent. Obzvláště pozoruhodné je, že vykázaná roční ztráta za rok 2024 byla vyšší než tržby za stejný rok.
Význam těchto údajů musí být jasně definován. Přiložený soubor je označen jako návrh a týká se společnosti Sonnen GmbH, nikoli automaticky všech společností v rámci mezinárodní skupiny. Proto by neměl být bez pečlivého zkoumání považován za plně auditovanou konsolidovanou účetní závěrku.
Navzdory tomuto omezení se ukazuje závažný problém. Osobní náklady v roce 2024 dosáhly přibližně 52,3 milionu eur, což je jen mírně méně než v předchozím roce, a to i přes výrazný pokles tržeb. To naznačuje strukturu nákladů, která se nedokázala dostatečně rychle přizpůsobit slabším obchodním výsledkům.
Čistá ztráta za daný rok však není totéž co přímý odliv hotovosti. Odpisy, opravné položky a další účetní vlivy mohou ovlivnit výsledek. Bez dalších informací je proto nemožné spolehlivě určit, jaká část ztrát byla způsobena probíhající výrobou, organizačními problémy nebo zvláštními okolnostmi.
Čísla však jasně odporují představě, že vysoká poptávka v předchozích letech boomu automaticky vytvořila trvale ziskovou společnost.
Novinka: Patent z USA – instalujte solární parky až o 30 % levněji a o 40 % rychleji a snadněji – s vysvětlujícími videi!

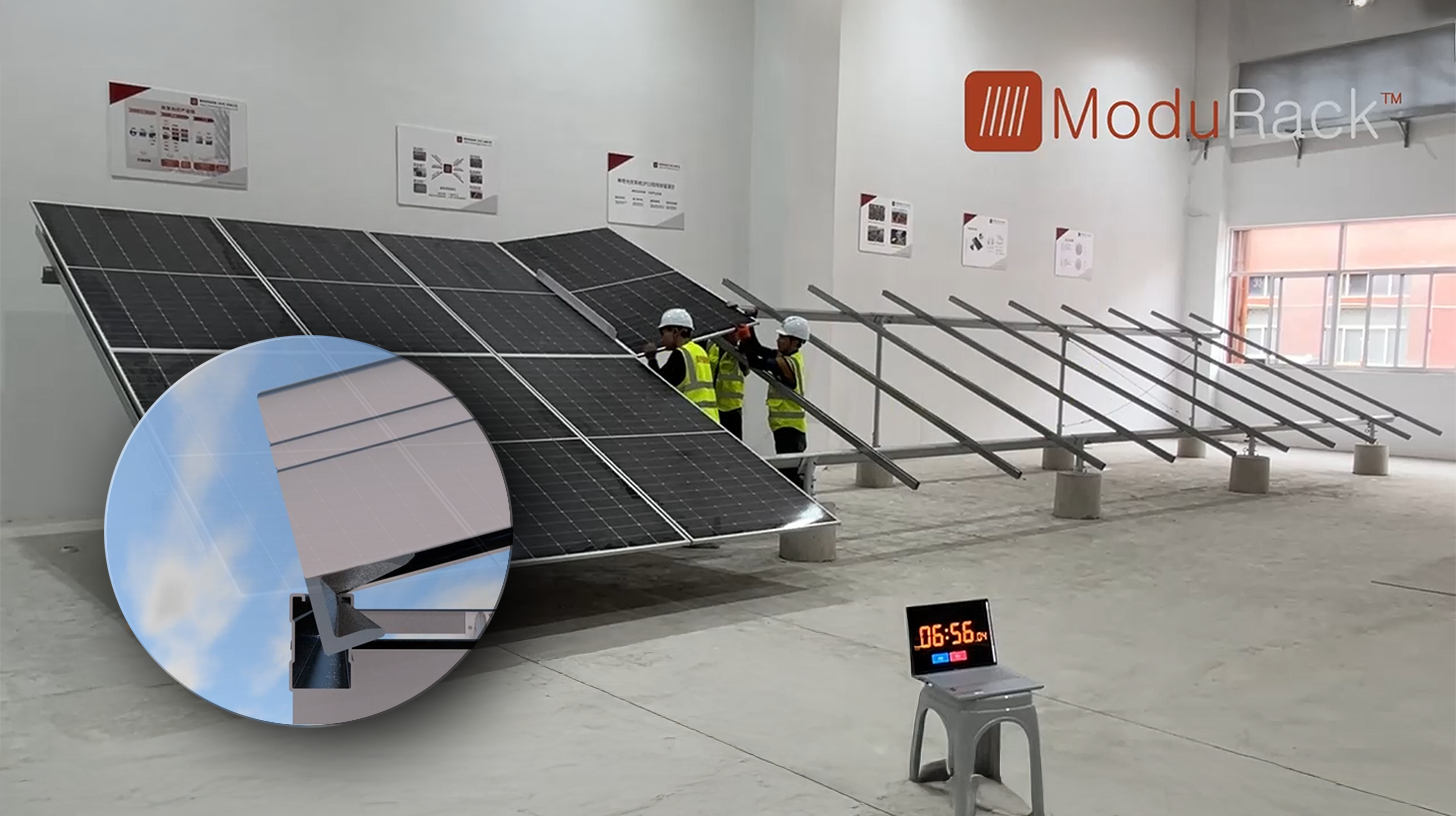
Novinka: Patent z USA – Instalace solárních parků až o 30 % levnější a o 40 % rychlejší a snazší – s vysvětlujícími videi! - Obrázek: Xpert.Digital
Jádrem tohoto technologického pokroku je záměrný odklon od konvenčního upevnění pomocí svěrek, které bylo standardem po celá desetiletí. Nový, časově i nákladově efektivnější montážní systém řeší tento problém zásadně odlišným, inteligentnějším konceptem. Místo upínání modulů v konkrétních bodech se tyto vkládají do souvislé, speciálně tvarované nosné lišty a bezpečně se drží na místě. Tato konstrukce zajišťuje, že všechny síly – ať už statické zatížení od sněhu nebo dynamické zatížení od větru – jsou rovnoměrně rozloženy po celé délce rámu modulu.
Více informací zde:
Potřeba řádného ústupu v energetické transformaci
Trh se skladovacími systémy stále roste
Krize jednoho známého výrobce není totéž co krize celé technologie. V Německu bylo za prvních devět měsíců roku 2026 registrováno přibližně 493 000 nových stacionárních bateriových úložišť s celkovou kapacitou 8,2 gigawatthodin; s přihlédnutím k očekávaným pozdním registracím byl počet instalací odhadnut na přibližně 534 000.
Nově instalovaná kapacita byla tak o 91 procent vyšší než ve stejném období předchozího roku. Obzvláště silný růst zaznamenaly velké úložné systémy: jejich nově instalovaná kapacita se ve sledovaném srovnání zvýšila z přibližně 0,9 na 3,8 gigawatthodin.
Segment domácích úložných systémů s kapacitou od pěti do dvaceti kilowatthodin rovněž vzrostl; počet nově registrovaných systémů se zvýšil z přibližně 261 000 na 303 000 a související kapacita z přibližně 2,6 na 3,2 gigawatthodin.
To znamená, že krizi společnosti Sonnen nelze přesvědčivě vysvětlit obecným propadem poptávky po skladování. Rostoucí celkový trh však jednotlivé společnosti před ztrátami nechrání.
Výrobci mohou ztrácet podíl na trhu, nést nadměrně vysoké náklady nebo nabízet produkty, jejichž poměr cena/výkon již není přesvědčivý. Domácí úložné systémy, komerční úložné systémy a velké systémy připojené k síti se navíc výrazně liší z hlediska prodeje, financování a technických požadavků.
Dodavatel se silnou pozicí mezi soukromými domácnostmi nemusí automaticky těžit z boomu velkých bateriových úložišť. Technologická blízkost nenahrazuje vhodné produkty ani schopnost ekonomicky obsloužit nové skupiny zákazníků.
Klesající ceny baterií zvyšují tlak
Mezinárodní vývoj cen tento tlak na úpravy zesiluje. Průměrná cena lithium-iontových baterií klesla v roce 2024 na 115 USD za kilowatthodinu a v roce 2025 činila 108 USD; u stacionárních akumulátorů byla pro rok 2025 stanovena průměrná cena kolem 70 USD za kilowatthodinu.
Tato čísla by neměla být zaměňována s cenou plně instalovaného systému úložiště energie pro koncového zákazníka. Měnič, řídicí systém, instalace, prodej a servis nejsou plně zahrnuty.
Klesající ceny baterií nicméně mění konkurenční prostředí. Zákazníci očekávají dostupnější nabídky, konkurenti mohou naceňovat nové systémy levněji a starší zásoby mohou ztrácet na hodnotě.
To vytváří pro výrobce obtížný přechod. Stávající organizace byly často budovány na základě předchozích předpokladů o cenách a růstu. Pokud prodejní ceny klesají rychleji než administrativní, vývojové a distribuční náklady, marže se dostávají pod tlak.
Vysoké technické standardy samy o sobě nestačí. Prémiové ceny musí být odůvodněny prokazatelnými výhodami, jako je obzvláště dobrá integrace, spolehlivý servis nebo další ekonomické využití.
Zejména insolvence zavedeného poskytovatele odhaluje nepříjemné omezení: Dlouhodobý záruční slib a známá značka mohou vytvořit důvěru, ale nenahradí udržitelné financování pro podnikání v oblasti služeb.
Americký byznys popírá úplné uzavření obchodu
Rozvoj společnosti Sonnen v USA vyžaduje další diferenciaci. Americká jednotka v říjnu 2026 vykázala zdvojnásobení tržeb a ztrojnásobení produkce ve srovnání s předchozím rokem; za celý rok se očekávaly dodávky více než 180 megawatthodin domácí skladovací kapacity.
Tato čísla vycházejí z firemních dat a v některých případech i z očekávání, nikoli z konečných auditovaných ročních výsledků. Nicméně nepodporují všeobecnou představu, že všechny části skupiny Sonnen se staly stejně ekonomicky bezvýznamnými.
Virtuální elektrárny byly uváděny jako klíčový faktor růstu; podle společnosti je do takového modelu již integrováno více než 6 000 domácností v Texasu.
Virtuální elektrárna kombinuje decentralizované systémy a prezentuje jejich kolektivní ovladatelnost. Z ekonomického hlediska to může generovat více než součet jednotlivých skladovacích systémů, které pouze zvyšují vlastní spotřebu domácnosti.
Zda se tyto dodatečné výhody skutečně stanou ziskovými, závisí na konkrétním trhu. Mezi relevantní faktory patří přístup, pravidla odměňování, technická dostupnost a rozdělení příjmů mezi operátory a domácnosti.
Příklad USA nedokazuje ani zaručenou záchranu, ani zásadní nadřazenost jakéhokoli konkrétního obchodního modelu. Ukazuje však, že stejná základní technická myšlenka může za různých tržních podmínek přinést velmi odlišné výsledky. Zdravá restrukturalizace musí tyto rozdíly zohlednit.
Kapitál společnosti Shell sleduje očekávání výnosů
Pro společnost Shell konkurují nové energetické služby zavedeným obchodním oblastem o kapitál. Ústřední otázkou managementu není jen to, která technologie je společensky žádoucí, ale také to, která investice slibuje odpovídající výnos upravený o riziko.
V roce 2025 společnost vygenerovala provozní peněžní tok ve výši přibližně 42,9 miliardy USD a provedla investice efektivní z hlediska hotovostního zisku ve výši přibližně 20,9 miliardy USD. Zároveň bylo akcionářům vráceno přibližně 22,4 miliardy USD, včetně 13,9 miliardy USD na zpětné odkupy akcií a 8,5 miliardy USD na dividendách.
Tato čísla ukazují, že společnost Shell jako celek měla značné finanční zdroje. Nedokazují však, že každou ztrátovou investici bylo možné udržitelně restrukturalizovat prostřednictvím dodatečného financování.
Klíčový rozdíl je tento: Společnost může absorbovat další ztráty, aniž by si tím financovala životaschopnou budoucnost. Rozhodujícím faktorem je, zda dodatečné finanční prostředky nabízejí realistickou vyhlídku na udržitelný obchodní model.
Naopak vysoké výplaty dividend nejsou požadavkem přirozeného zákona. Jsou součástí strategie aktivní alokace kapitálu. Když korporace vrátí akcionářům značné finanční prostředky a zároveň omezí určité podniky orientované na budoucnost, odhalí tím své priority.
To je pochopitelné z pohledu řízení společnosti zaměřeného na návratnost kapitálu. Nemělo by se to však zaměňovat s očekáváním, že finančně silný vlastník udrží jakoukoli technologii v průběhu dlouhých fází spouštění a krize.
Žádné úplné opuštění elektromobility
Další číslo vyvrací nediferencovaný narativ o odstoupení od trhu. Počet veřejných nabíjecích stanic vlastněných společností Shell nebo provozovaných pod její značkou se zvýšil z přibližně 73 000 na konci roku 2024 na přibližně 88 000 na konci roku 2025.
Tato metrika není totéž co celkový počet nabíjecích bodů dosažitelných prostřednictvím roamingu. Ani automaticky nepopisuje pouze plně vlastněné lokality.
Tento vývoj však ukazuje, že Shell zcela neopustil veřejné nabíjení. Společnost spíše změnila svůj výběr obchodních modelů a více se zaměřila na oblasti, které odpovídají její vlastní strategii.
Pro zavedeného poskytovatele mobility může vlastnictví nebo provozování značkových rychlonabíjecích stanic nabídnout několik výhod: přímý kontakt se zákazníkem, kontrolu nad službou a dodatečné příjmy z dalších služeb. Naproti tomu softwarová platforma pro externí provozovatele nebo nabíjecí síť financovaná z reklamy vyžaduje odlišný ekonomický a organizační přístup.
Z makroekonomického hlediska zůstává toto zaměření ambivalentní. Další rychlonabíjecí uzel automaticky nenahrazuje pomalejší nabíjení v obytných nebo nákupních lokalitách. Různé možnosti nabíjení splňují různé potřeby.
Pouhý počet instalovaných nabíjecích stanic má proto pouze omezený význam. Klíčovou roli v kvalitě nabíjecí služby hraje také umístění, dostupnost, cena a spolehlivost. Rostoucí celková síť může zároveň vést ke ztrátě místně důležitých služeb.
Záměr a účinek nejsou totéž
Podezření, že by zavedené společnosti mohly získat mladé konkurenty, aby omezily hrozbu pro své stávající podnikání, je v zásadě předmětem ekonomické debaty. V tomto konkrétním případě se však zatím nejedná o záměrnou strategii prevence.
To by vyžadovalo dodatečné informace. Mohly by se jednat o interní rozhodnutí, úmyslně zablokované možnosti převodu nebo o pádné důkazy o tom, že slibný podnik byl úmyslně znehodnocen navzdory realistickým alternativám.
Dále je třeba zvážit pravděpodobný vývoj bez akvizice. Start-up, který by dříve bez nového kapitálu zkrachoval, se nestává automaticky obětí protisoutěžní strategie jen proto, že později ukončí činnost.
Naopak, víceleté financování neodstraňuje všechny možné budoucí překážky. Investice se mohou zpočátku silně zaměřit na růst a později ustoupit defenzivnější strategii.
Pro posouzení je proto klíčové rozlišení mezi motivem a následkem. Společnost může negativně ovlivnit energetickou transformaci, aniž by se jí úmyslně snažila zabránit. Pokud jsou lokality opuštěny, digitální služby přerušeny nebo služby nespolehlivé, mohou vzniknout skutečné nevýhody, a to i v případě, že je rozhodnutí z pohledu společnosti ekonomicky odůvodněné.
Tato přesnější kritika je silnější než paušální obvinění ze sabotáže. Zaměřuje se na prokazatelné důsledky a na otázku, jak lze podobná rizika v budoucnu omezit.
Neviditelné náklady na stažení
Konsolidovaná účetní závěrka primárně ukazuje náklady, které vynaložila samotná společnost. Makroekonomická účetní závěrka jde ještě dále.
Provozovatel může být nucen implementovat novou softwarovou platformu. Partner na staveništi může přijít o smlouvu, pro kterou již poskytl prostor nebo provedl strukturální úpravy. Domácnost může očekávat vyšší náklady na údržbu nebo ztrátu dodatečné kompenzace.
Ne každá z těchto nevýhod automaticky představuje právně odškodnitelnou škodu. Nicméně mohou být ekonomicky významné.
Přesun rizik se stává obzvláště problematickým, když je zákazníci v době původního nákupu sotva rozpoznali. Známé firemní logo může vyjadřovat pocit stability, i když konkrétní smlouva neobsahuje žádné odpovídající dlouhodobé záruky.
To vytváří rozdíl mezi vnímanou jistotou a skutečně slíbenou výkonností. Tento rozdíl může ovlivnit investiční rozhodnutí a později poškodit důvěru.
Vhodnou reakcí není pokračovat v každém ztrátovém podniku donekonečna. Součástí obchodního modelu by spíše měla být spořádaná strategie ukončení činnosti. Dostatečné dodací lhůty, možnosti převodu a jasné rozdělení odpovědnosti mohou výrazně snížit následné náklady.
Ekonomická kvalita systému se tedy neprojevuje pouze v běžném provozu. Je také patrná v tom, jak dobře se zákazníci a partneři vyrovnávají se změnou strategie ze strany poskytovatele.
Zákazníci Sunu potřebují jasno, ne paniku
Pro stávající zákazníky je důležité si uvědomit, že podání insolvence neznamená automaticky okamžité technické odstavení. Podle původního plánu by Sonnen měl pokračovat v podnikání se stávajícími zákazníky.
To neznamená nutnost preventivní výměny úložného prostoru ani nezaručuje, že všechny služby zůstanou dlouhodobě nezměněny. Proto je vhodné mít strukturovaný inventář.
Kupní a instalační smlouvy, faktury, doklady o zaplacení, záruční podmínky, dokumenty o uvedení do provozu a protokoly údržby by měly být zálohovány nezávisle na jakémkoli zákaznickém portálu. Užitečná jsou také sériová čísla, protokoly chyb a předchozí korespondence.
Přesná identita smluvních stran je obzvláště důležitá. Prodej zařízení, instalace, dodávka elektřiny a účast ve virtuální elektrárně mohou být právně odlišné služby poskytované různými společnostmi. I v rámci struktury Sonnen byla výroba energie v oblasti skladování a některé energetické služby přiděleny různým společnostem.
Každý, kdo stále čeká na objednaný systém, by si měl písemně ujasnit stav dodání a další postup. Dodatečné nezajištěné zálohy obecně zvyšují finanční riziko; to však nezakládá paušální právo na zadržení všech smluvně dlužných plateb.
Komunikace se zákazníky si také zaslouží nezaujaté posouzení. Nelze spolehlivě určit, zda všechny dotčené strany byly informovány neprodleně v příslušné lhůtě. Neúplné informace by proto neměly být nahrazovány nepodloženými jistotami. Zejména v této situaci jsou konkrétní podrobnosti týkající se služeb, kontaktních osob a platebních metod důležitější než obecná ujištění.
Záruční sliby nejsou pojistkou bez předchozího ujednání
Zákonná odpovědnost za vady a záruka výrobce musí být posuzovány odděleně. Reklamace ze záruky jsou obecně uplatňovány vůči prodávajícímu nebo smluvnímu partnerovi odpovědnému za sjednané plnění, nikoli automaticky vůči výrobci.
Pokud systém prodala nezávislá specializovaná společnost, platební neschopnost výrobce automaticky nezbavuje jeho závazků vůči zákazníkovi. Získání náhradních dílů nebo technické podpory však může být obtížnější.
Obecná prohlášení týkající se záručních lhůt jsou riskantní. Na nově zakoupené zboží se obvykle vztahuje dvouletá záruka; u fotovoltaických systémů se mohou v závislosti na typu smlouvy a instalační situaci vztahovat delší lhůty. Rozhodujícím faktorem je právní kvalifikace konkrétní smlouvy.
Stejně tak by bylo chybné tvrdit, že dobrovolná záruka v zásadě nezakládá žádný právní nárok. Rozhodnutí o poskytnutí záruky je zpočátku dobrovolné; pokud je však platně udělena, může zakládat právně závazná práva.
V insolvenčním řízení spočívá problém často ve vymahatelnosti. Právně platná pohledávka může mít ekonomickou hodnotu výrazně nižší, pokud dlužník není dostatečně solventní.
Je také třeba rozlišovat mezi platební neschopností prodávajícího a platební neschopností výrobce: Nároky vyplývající ze záruky výrobce mohou zůstat nedotčeny platební neschopností právně nezávislého prodejce.
To vede k důležitému ponaučení pro budoucí nákupní rozhodnutí. Nezáleží jen na délce záruky, ale také na tom, kdo ji vydává, jaké služby kryje a zda je k dispozici doplňkové pojištění.
Elektřina zůstává k dispozici, ale další výhody nejsou nutně zaručeny
V zásadě platební neschopnost dodavatele automaticky nezakládá zvláštní právo na ukončení smlouvy o dodávce elektřiny; dokud dodávka trvá, platí dohodnuté smluvní podmínky a výpovědní lhůty.
Předčasné ukončení nebo jednostranné zastavení probíhajících plateb proto může způsobit nové problémy. Změny ve zpracování plateb by měly být přezkoumávány na základě spolehlivých oznámení.
Pokud je dodávka skutečně přerušena, místní standardní nebo náhradní dodavatel převezme standardní přípojky domácností. Platební neschopnost předchozího dodavatele proto obvykle neznamená, že domácnost náhle zůstane bez elektřiny.
Finančně může být situace stále nevýhodná. Náhradní dodávka je často dražší než běžný tarif; zákazníci mohou přejít k novému dodavateli bez dodržení výpovědní lhůty.
Při změně dodavatele energie by měl být odečet elektroměru zdokumentován a sdělen příslušným stranám. To usnadní rozlišení mezi spotřebou od předchozího a budoucího dodavatele.
Tato záruka napájení však nenahrazuje jiné služby. Nezaručuje nepřetržitý provoz konkrétní aplikace ani příjmy z virtuální elektrárny.
Domácnost tak může i nadále dostávat spolehlivé dodávky elektřiny a zároveň přijít o ekonomické výhody, které byly důležité pro původní investici do úložiště energie. Zejména u balíčků nabídek je nutné samostatně posuzovat základní technickou funkčnost, tarif elektřiny, záruku a marketingovou smlouvu.
Energetická transformace vyžaduje řádné postupné ukončení
Politické a ekonomické ponaučení z těchto případů nespočívá v tom, že je třeba zabránit každému převzetí zavedenou energetickou společností. Takoví kupci mohou poskytnout kapitál, přístup na trh a průmyslové kapacity, které mladým společnostem chybí.
Je potřeba silnější ochrana dlouhodobých investic zákazníků. Každý, kdo prodává technologii určenou na mnoho let, by měl být povinen vysvětlit, jak lze zachovat její základní funkce v případě změny vlastnictví, uzavření podniku nebo insolvence.
Pro digitálně řízenou infrastrukturu to zahrnuje otevřená rozhraní, přístup k datům, zdokumentované migrační cesty a vhodná přechodná období. Pro obzvláště kritický software může být prospěšná i vhodná dokumentace nebo úložiště zdrojového kódu. To je však užitečné pouze tehdy, pokud jiný provozovatel může systém skutečně legálně a technicky převzít.
Dlouhodobé servisní závazky by měly být také transparentněji hodnoceny. Zákazníci musí být schopni rozlišit, zda příslib závisí výhradně na budoucí solventnosti výrobce, nebo je dodatečně zajištěn.
Taková ochranná opatření s sebou nesou náklady. To není argument proti nim, ale spíše odhaluje dříve často skrytý aspekt investice.
To vytváří pro společnosti konkrétní konkurenční příležitost. Ti, kteří nabízejí trvalá provozní práva, spolehlivé služby a skutečnou přenositelnost, neprodávají jen technologii, ale také snižují riziko.
Rozhodujícím měřítkem pro důvěryhodnou energetickou transformaci tedy není, kolik zelených společností korporace získá. Důležité je, zda již zaplacená infrastruktura zůstane použitelná, i když se její strategie změní. Budoucí životaschopnost nezačíná slibem akvizice. Prokazuje se tím, co funguje i po odchodu vlastníka.
Váš partner pro rozvoj podnikání v oblasti fotovoltaiky a stavebnictví
Od průmyslových střešních fotovoltaických systémů až po solární parky a větší solární parkoviště
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde wolfenstein@xpert.digital:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.