Insolvence Next2Sun: Varování pro energetickou transformaci Německa
Předběžné vydání Xpertu

Available in 27 languages 📢
Preferujte Xpert.Digital na GoogluⓘPublikováno: 5. října 2026 / Aktualizováno: 5. října 2026 – Autor: Konrad Wolfenstein
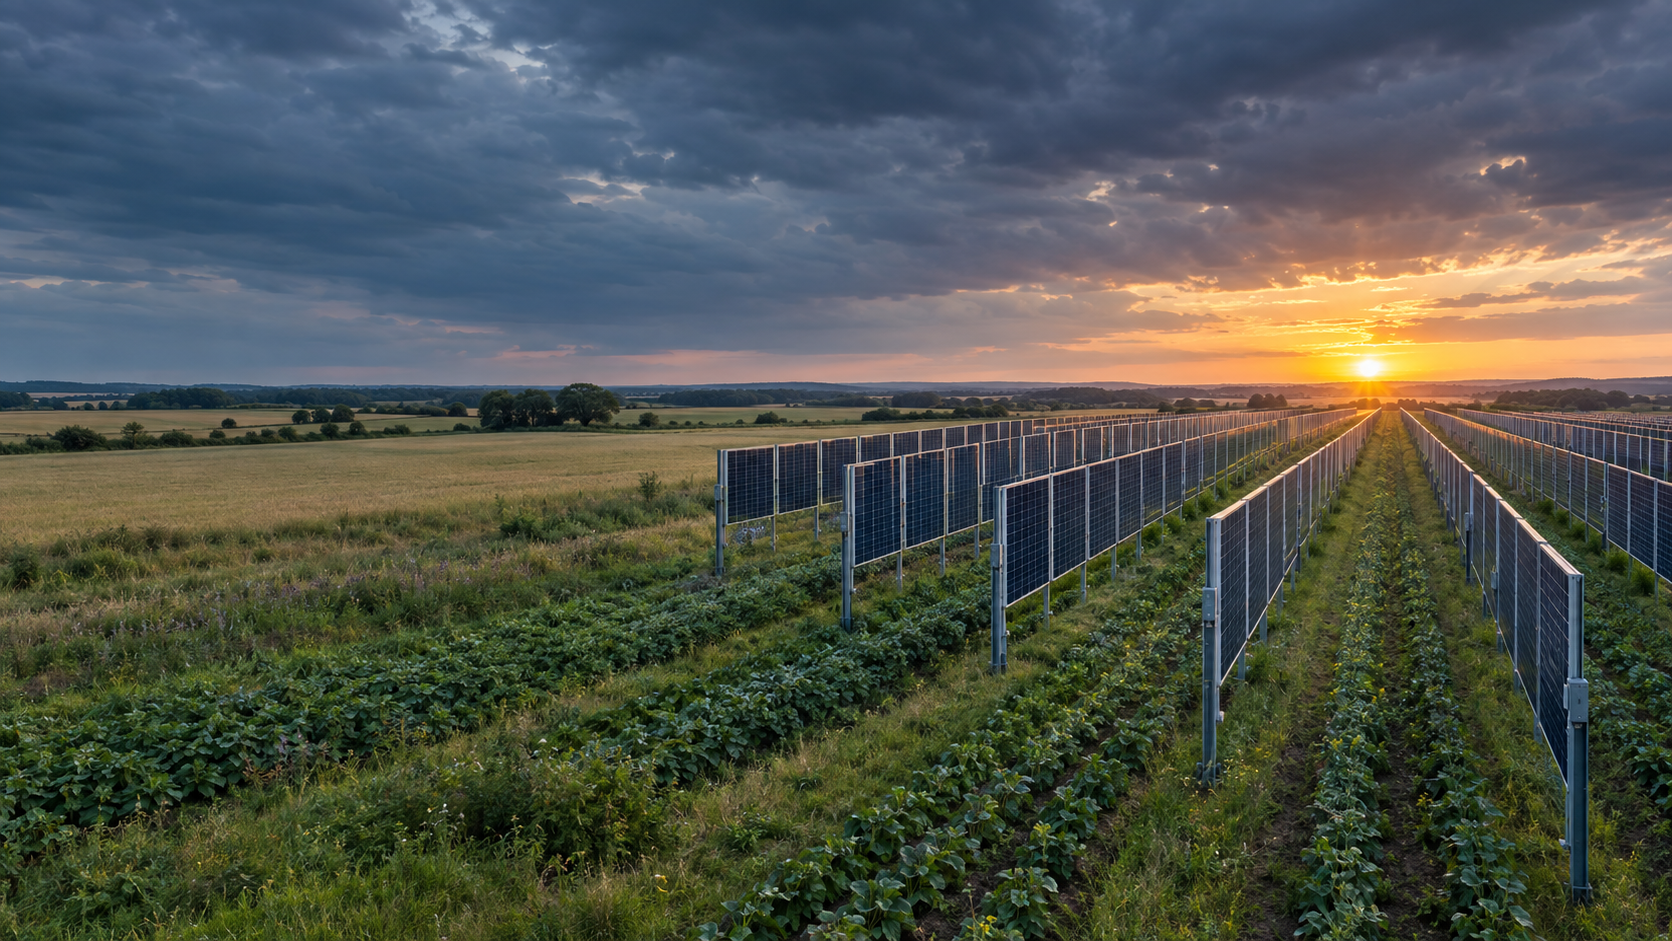
Next2Sun v platební neschopnosti: Varování pro energetickou transformaci Německa – Kreativní obrázek k tématu, vytvořený pomocí umělé inteligence: Xpert.Digital
Problémy s financováním v Next2Sun: Jak energetická transformace ohrožuje průkopníky
Výzvy, kterým čelí německý solární průmysl: Analýza
Když inovace selže: Insolvence Next2Sun a její ponaučení pro budoucnost
Insolvence společnosti Next2Sun, průkopníka ve vertikální bifaciální fotovoltaice, není jen politováníhodnou firemní zprávou, ale také alarmujícím signálem pro celou německou energetickou transformaci. Dne 5. října 2026 podaly společnosti Next2Sun Technology GmbH a Next2Sun Mounting Systems GmbH u okresního soudu v Saarbrückenu návrh na zahájení insolvenčního řízení v samosprávě. Toto rozhodnutí odhaluje zásadní rozpor: Přestože poptávka po zelené elektřině roste a stanovují se ambiciózní politické cíle, inovativní společnosti vyvíjející technologická řešení často selhávají kvůli nedostatku financování. Navzdory stabilní pozici na trhu a slibnému obchodnímu modelu se společnosti Next2Sun nepodařilo zajistit potřebný kapitál až do výše pěti milionů eur, což vyvolává otázku, jak lze německý solární průmysl v budoucnu financovat. Insolvence proto není jen ojedinělým případem, ale symptomem hlubších strukturálních problémů v odvětví, které je třeba naléhavě řešit. V této souvislosti je nezbytné poučit se z případu Next2Sun, aby se v dlouhodobém horizontu zajistila inovativní síla a konkurenceschopnost německé energetické transformace.
Next2Sun v insolvenci: Když energetická transformace nemůže financovat své průkopníky
Německo chce zelenou elektřinu – ale nechává firmy, které za ní stojí, hladovět na kapitálovém trhu
Insolvence dvou společností skupiny Next2Sun je více než jen smutnou zprávou ze Sárska. Odhaluje zásadní rozpor v německé energetické transformaci: Technologicky spolehlivá řešení mohou uspokojit rostoucí poptávku, významný potenciál expanze a cíle v oblasti politického klimatu, přesto kvůli nedostatku financování selhávají. Dne 5. října 2026 podaly společnosti Next2Sun Technology GmbH a Next2Sun Mounting Systems GmbH návrh na zahájení insolvenčního řízení v samosprávě u okresního soudu v Saarbrückenu. V současné době nejsou společnosti Next2Sun AG, Next2Sun Projekt GmbH a projektové společnosti, které provozují již realizované agrofotovoltaické elektrárny, dotčeny. Obchodní činnost dotčených společností bude prozatím rovněž pokračovat.
Toto rozlišení je klíčové. Neznamená okamžité uzavření celé skupiny, ani nedokazuje, že vertikální agrivoltaika selhala, ať už technicky nebo zásadně z ekonomického hlediska. Dotčené společnosti jsou především ty, které konsolidují technologie, komponenty a montážní systémy. Vývoj projektů bude na druhou stranu pokračovat v neinsolventní společnosti. Probíhající projekty budou přezkoumány z hlediska jejich ekonomické životaschopnosti a v případě potřeby dále rozvíjeny. Souběžně pokračuje hledání investorů. Cílem samosprávy je usnadnit řádný proces restrukturalizace, zachovat stávající odborné znalosti a zachránit co nejvíce pracovních míst.
Situace je nicméně vážná. Společnost považovaná za průkopníka a technologického lídra v oblasti vertikálně instalovaných bifaciálních fotovoltaických systémů, která v tuzemsku i v zahraničí realizovala špičkový výkon přes 65 megawattů a v poslední době zaměstnává více než 140 lidí v Německu, Rakousku, Polsku a Japonsku, nebyla schopna zajistit relativně skromný dodatečný kapitálový požadavek. Neúspěšná finanční kampaň usilovala o částku až pět milionů eur. V nominálním vyjádření byly obdrženy nabídky na úpisy akcií a další nabídky tohoto rozsahu. Due diligence však odhalila, že značná část nabídek nebyla dostatečně závazná. Problémem tedy nebyl nedostatek zájmu, ale spíše nedostatek spolehlivého a snadno dostupného kapitálu.
Bankrot s nejistým výsledkem
Insolvenční řízení v rámci samosprávy se liší od běžného vnímání okamžité likvidace. Management je i nadále schopen jednat, ale je pod dohledem soudem jmenovaného správce. Tento přístup může být prospěšný, pokud existuje hlavní podnikání, prodejní technologie, vztahy se zákazníky a realistické vyhlídky na pokračování provozu. Nezaručuje však úspěšnou restrukturalizaci. Rozhodující je zajištění krátkodobé likvidity, přizpůsobení obchodního modelu a nalezení investora nebo strategického partnera.
Pro Next2Sun spočívá příležitost v tom, že ne všechny části skupiny jsou dotčeny a vývoj projektu může pokračovat. Závody, které jsou již v provozu, zůstávají mimo rozsah požadovaného řízení. To snižuje riziko, že provozní aktiva a průběžné příjmy budou do restrukturalizace zcela vtaženy. Zároveň by toto oddělení mohlo restrukturalizaci zkomplikovat, protože vývoj technologií, výroba systémů, plánování projektů a implementace jsou ekonomicky propojeny. Skupina, která čerpala svou sílu právě z pokrytí více fází hodnotového řetězce, nyní musí prokázat, že tyto fáze fungují i v rámci nových vlastnických, licenčních nebo kooperativních struktur.
Ekonomicky nejatraktivnějším aktivem není jen inventář komponentů nebo plně naplánované projekty. Je to kombinace patentů, systémových znalostí, referenčních závodů, zemědělských zkušeností, odborných znalostí v oblasti povolování a mezinárodní sítě. Tento balíček může být cenný pro dodavatele energie, investora do infrastruktury, developera velkých projektů, výrobce montážních systémů nebo průmyslového stratéga. Jeho cena však závisí na tom, jak dobře je duševní vlastnictví právně chráněno, jak robustní je projektový proces, jaké jsou realisticky dosažitelné marže a kolik dodatečného financování je potřeba k dosažení stabilního kladného cash flow.
Rozhodnutí o pokračování projektu proto nebude založeno pouze na technologické atraktivitě. Investor bude chtít vědět, které projekty jsou v krátkodobém horizontu připraveny k výstavbě, zda byla zajištěna připojení k rozvodné síti, jaké existují smlouvy o dodávkách a nákupu, kolik je nutné předfinancovat a zda existují rizika vyplývající ze záruk nebo starších projektů. Stejně důležitá je otázka, která společnost drží která práva, zaměstnance, smlouvy se zákazníky a patenty. Čím transparentněji lze tuto strukturu prezentovat, tím větší je šance na řešení, které zahrnuje více než jen prodej jednotlivých aktiv.
Velká podpora nenahradí likviditu
Neúspěšný pokus o záchranu zdůrazňuje rozdíl mezi společenskou podporou, nezávazným zájmem a právně závazným závazkem, který skutečně poskytuje financování. Úpis akcií, investiční záměr nebo nabídka jednání mohou vyvolat veřejnou důvěru. Pro prognózu pokračování podniku související s insolvencí a denní solventnost se však počítá pouze kapitál, který je právně závazný, dostupný včas a bez nesplněných podmínek. Pokud nelze splnit dva hlavní závazky, může být nominálně dosažený cíl financování během několika dnů opět podkopán.
Skutečnost, že nebyly přijaty žádné finanční prostředky investorů, protože nebylo dosaženo potřebné hranice, je správná z hlediska regulační politiky a z hlediska ochrany investorů. Zabraňuje to malým investorům vkládat kapitál do situace, jejíž střednědobé financování zůstává nejasné. Pro společnost však tato ochranná doložka znamenala, že ani menší skutečně přijaté příspěvky nemohly být použity jako překlenovací financování. Kampaň byla tedy navržena jako řešení typu „všechno, nebo nic“: buď byl vygenerován dostatečně velký finanční polštář, nebo se investice vůbec neuskutečnila.
Snížení minimální investice na 600 EUR rozšířilo potenciální investorskou základnu, ale nemohlo nahradit institucionální kapitál. Růstové společnosti s projektovým podnikáním potřebují nejen mnoho podporovatelů, ale také několik finančně silných kotevních investorů, kteří se mohou pevně zavázat i v těžkých časech. Private equity může toto doplnit, ale je vhodný pouze do omezené míry pro pokrytí krátkodobých provozních ztrát, nákladů na předvývoj a projektového zajištění v řádu milionů. Situace se stává obzvláště problematickou, když je kampaň vnímána jako poslední zoufalý pokus o záchranu společnosti. V takovém případě se zvyšuje riziko pro investory a zároveň se zkracuje časový rámec pro důkladnou due diligence.
Tento proces tedy ilustruje nejen komunikační selhání, ale drsnou realitu financování. Pozitivní zpětná vazba je nehmotné aktivum. Likvidita je ukazatel cash flow. Mezi nimi leží posouzení úvěruschopnosti, podmínek, splatnosti, zajištění a rozhodovacích pravomocí. Mnoho společností krachuje ne proto, že by se nikomu jejich nápad nelíbil, ale proto, že vzhledem ke stávajícím rizikům není dostatek investorů ochotných skutečně převést své peníze v požadovaném čase.
Boom maskoval zranitelnost
Společnost Next2Sun byla založena v roce 2015 a vyvinula se z technologického průkopníka v mezinárodně aktivní skupinu. Její vertikální bifaciální konstrukce se výrazně liší od konvenčních, na jih orientovaných pozemních systémů. Místo snahy o maximální výnos kolem poledne zachycují bifaciální moduly primárně sluneční světlo ráno a večer. Orientace východ-západ vede k profilu výroby se dvěma denními špičkami a nižší polední špičkou. V energetické síti s rychle se rozvíjející konvenční fotovoltaickou kapacitou může mít tento profil větší celkovou systémovou hodnotu než dodatečná kilowatthodina vyrobená během již tak vysoce výnosného poledne.
Společnost očekávala, že v roce 2026 dodá projektový objem přibližně 50 megawattů. To by bylo téměř tolik, co za předchozích deset let dohromady. Pro rok 2027 se předpokládalo více než 70 megawattů, přičemž ve střednědobém horizontu se plánují dokonce trojciferné roční objemy v megawattech. Tato čísla naznačují výrazný nárůst trhu. Na druhou stranu také odhalují klasickou nebezpečnou zónu rostoucí projektové společnosti: kapitálové požadavky často rostou rychleji než zaznamenané tržby a provozní cash flow.
U energetických projektů často uplynou dlouhé lhůty mezi zadáním objednávky a platbou. Je nutné zajistit pozemek, vypracovat plány, zaplatit znalecké posudky, získat povolení, rezervovat připojení k síti, objednat komponenty a najmout personál. Pokud se rozhodnutí o financování, stavební povolení nebo schválení bankou zpozdí, náklady přetrvávají, zatímco očekávaný příliv hotovosti se nedostaví. Růst tuto výzvu předfinancování ještě zhoršuje. Společnost může mít rozpracovaný celý projekt a přesto se může dostat do insolvence, pokud se finanční rozdíl mezi výdaji a příjmy příliš zvětší.
Zejména průkopníci nesou dodatečné náklady. Musí nejen realizovat projekty, ale také vysvětlovat trhy, pomáhat formovat technické normy, přesvědčovat úřady, studovat zemědělské dopady, zavádět nové dodavatelské řetězce a vytvářet reference. Mnoho z těchto výdajů generuje společenské výhody, ale nelze je plně zahrnout do ceny prvního prodaného systému. Pozdější konkurenti často profitují ze zavedených standardů a zvýšeného přijetí, aniž by nesli plné náklady na průkopnictví. Z ekonomického hlediska to vytváří rozdíl mezi přínosy inovace a soukromě dosažitelnou návratností pro inovátora.
Rozvaha měla silnější vliv než zůstatek hotovosti
Zveřejněné výroční účetní závěrky společnosti Next2Sun AG k 31. prosinci 2024 ukazují, proč povrchní zkoumání rozvahy nemůže vysvětlit následnou krizi. Společnost AG je v podstatě manažerskou holdingovou společností a není synonymem pro celou provozní skupinu. Její celková aktiva na konci roku 2024 činila přibližně 4,74 milionu eur. Vykázaný vlastní kapitál činil celkem 4,17 milionu eur, což matematicky odpovídalo vysokému poměru vlastního kapitálu téměř 88 procent. To bylo kompenzováno závazky ve výši téměř 499 000 eur a rezervami ve výši něco málo přes 76 000 eur.
Tato čísla zpočátku vyvolávají dojem stability. Důležitější než poměr je však složení aktiv. Přibližně 2,46 milionu eur připadalo na finanční investice, zejména na podíly v přidružených společnostech. Dalších 2,19 milionu eur tvořily pohledávky za přidruženými společnostmi. Naproti tomu hotovost a bankovní zůstatky činily pouze kolem 67 400 eur. To neznamená, že by společnost byla na konci roku 2024 předlužená. Znamená to však, že velká část jejích aktiv byla vázána v podílech a pohledávkách v rámci skupiny a nebyla snadno dostupná jako likvidita.
Pohledávky za přidruženými společnostmi se meziročně snížily z přibližně 2,47 milionu EUR na 2,19 milionu EUR. Současně holdingová společnost zvýšila svou účetní hodnotu v Next2Sun Technology GmbH o 1 milion EUR na přibližně 2,32 milionu EUR. Celkově se účetní hodnota finančních aktiv během jednoho roku zvýšila z přibližně 1,43 milionu EUR na 2,46 milionu EUR. Tento vývoj naznačuje pokračující financování a kapitalizaci provozní struktury. To může být pro holdingovou společnost normální. V následné krizi se však ukáže, že hodnota investic a pohledávek v rámci skupiny závisí na ekonomické výkonnosti dceřiných společností.
Výkaz zisku a ztráty akciové společnosti by také neměl být interpretován jako konsolidovaná účetní závěrka. Tržby holdingové společnosti v roce 2024 činily pouze 204 000 EUR. K tomu bylo připočteno přibližně 12 000 EUR v ostatních provozních výnosech a přibližně 142 600 EUR v úrocích a podobných výnosech, převážně z přidružených společností. Po odečtení osobních nákladů, ostatních provozních nákladů a úrokových nákladů činila čistá ztráta za daný rok přibližně 40 600 EUR. V předchozím roce byl vykázán malý zisk ve výši přibližně 18 600 EUR. Kumulovaný deficit se tak zvýšil na přibližně 263 500 EUR.
Obzvláště pozoruhodné je, že ostatní provozní náklady generální ředitele vzrostly z přibližně 48 700 EUR na zhruba 148 600 EUR. Zároveň holdingová společnost měla značné kapitálové rezervy a v roce 2024 získala další prémie z úpisů akcií. Tato struktura zpočátku zmírňovala ztráty. Neodpovídá však na klíčovou otázku, kolik likvidity provozní dceřiné společnosti v roce 2025 spotřebovaly. Konsolidované účetní závěrky za rok 2025 ještě nebyly v době pokusu o záchranu k dispozici. Bylo známo pouze to, že celkové tržby a zisk ve srovnání s rokem 2024 výrazně klesly.
Ekonomické ponaučení je zde jasné: Vysoký poměr vlastního kapitálu poskytuje ochranu pouze tehdy, jsou-li aktiva hodnotná a dostatečně likvidní. Společnost se může v rozvaze jevit finančně zdravá a zároveň trpět akutním nedostatkem peněžních toků. Ve skupinách s holdingovou strukturou jsou likvidita, závazky, projektové příležitosti a rizika dále komplikovány skutečností, že jsou rozloženy mezi různé právní subjekty. Pro investory je proto konsolidovaná analýza peněžních toků důležitější než jeden poměrový ukazatel rozvahy.
Rok 2025 se stal zlomovým
Společnost uvedla jako velkou zátěž nedostatek nebo zpoždění v zajištění státní podpory pro plánované zemědělsko-fotovoltaické dotace. To vedlo nejen k politickým potížím, ale i ke konkrétnímu obchodnímu riziku. Vývojáři projektů plánují personální obsazení, dodavatelské řetězce a přípravné práce na základě očekávaných tržních podmínek. Pokud slíbený mechanismus financování nenabude včas účinku, projekty nemusí být financovány, a to i přes základní poptávku, nebo nemusí být realizovány za vypočítaných podmínek.
Pro zavedenou standardní technologii je takové zpoždění nevýhodné. Pro specializovanou společnost na mladém trhu to může být život ohrožující. Zákazníci čekají, banky požadují více vlastního kapitálu, investoři odkládají rozhodnutí a příjmy z projektů se přesouvají do pozdějších fiskálních let. Nákladovou základnu však nelze snižovat stejným tempem, aniž by byla ohrožena schopnost realizace později. Inženýři, plánovači projektů a obchodní týmy nemohou být libovolně přidáváni a odebíráni.
K tomu se přidalo stále opatrnější finanční prostředí. Po zvyšování úrokových sazeb v předchozích letech se investoři stali selektivnějšími. Banky již nezkoumaly pouze očekávaný roční výnos fotovoltaického systému, ale také hodinový profil výroby, záporné ceny elektřiny, rizika omezování, přetížení sítě, marketingové dohody a odolnost projektových partnerů. To vytváří problém s oceňováním inovativních technologií: jejich systémové přínosy mohou být větší, ale existuje méně dlouhodobých provozních dat, méně standardizovaných modelů financování a méně srovnatelných transakcí.
Společnost Next2Sun se tak ocitla v klasické svízelné situaci. Společnost musela pokračovat v investování, aby se vyrovnala s očekávaným růstem trhu, zatímco tento vzestup byl politicky i finančně zpožděn. Podle společnosti byly ztráty v roce 2025 zpočátku z velké části absorbovány bankovními úvěry a vlastním kapitálem. Tím se získal čas, ale nevytvořil se udržitelný cyklus financování. Když byl v roce 2026 potřeba dalšího růstového kapitálu, chuť institucionálních investorů k riziku byla omezená.
Novinka: Patent z USA – instalujte solární parky až o 30 % levněji a o 40 % rychleji a snadněji – s vysvětlujícími videi!

Novinka: Patent z USA – Instalace solárních parků až o 30 % levnější a o 40 % rychlejší a snazší – s vysvětlujícími videi! - Obrázek: Xpert.Digital
Jádrem tohoto technologického pokroku je záměrný odklon od konvenčního upevnění pomocí svěrek, které bylo standardem po celá desetiletí. Nový, časově i nákladově efektivnější montážní systém řeší tento problém zásadně odlišným, inteligentnějším konceptem. Místo upínání modulů v konkrétních bodech se tyto vkládají do souvislé, speciálně tvarované nosné lišty a bezpečně se drží na místě. Tato konstrukce zajišťuje, že všechny síly – ať už statické zatížení od sněhu nebo dynamické zatížení od větru – jsou rovnoměrně rozloženy po celé délce rámu modulu.
Více informací zde:
Agrofotovoltaika: Potenciály a rizika pro budoucnost
Technologicky vyspělé, finančně náročné
Vertikální bifaciální agrivoltaika řeší několik problémů současně. Umožňuje zemědělské využití mezi řadami modulů, snižuje potřebu úplné přeměny zemědělské půdy a vyrábí elektřinu v různých denních dobách než konvenční systémy orientované na jih. V závislosti na umístění, rozteči řádků, odrazivosti terénu a typu modulu lze dosáhnout značných měrných výnosů. Nižší instalovatelný výkon na hektar je částečně kompenzován zlepšenou zemědělskou využitelností a tržně orientovaným profilem výroby elektřiny.
Profil výroby energie nabývá na významu. Na konci roku 2025 mělo Německo přibližně 117 gigawattů instalované fotovoltaické kapacity a do roku 2030 by muselo přidat v průměru téměř 20 gigawattů ročně, aby dosáhlo cíle 215 gigawattů. S rostoucí kapacitou však klesá hodnota dodatečné kilowatthodiny během slunečných poledních hodin. V roce 2025 se záporné velkoobchodní ceny vyskytovaly po dobu 573 hodin. Zároveň fotovoltaika dodala do sítě 74,1 terawatthodin. Významná část solární produkce tak klesla v hodinách, kdy byla tržní cena nízká nebo záporná.
Vertikální systémy východ-západ mohou zmírnit tuto tzv. kanibalizaci. Vyrábějí relativně více energie ráno a večer, kdy je poptávka často vyšší a dodávky solární energie nižší. To může umožnit vyšší marketingové příjmy, lepší využití sítě a snížení požadavků na skladování. Tato výhoda se však automaticky nepromítá do lepší ziskové marže. Vyšší náklady na systém, nižší hustota výkonu, složitější plánování, specializované substruktury a stále menší trh s dodávkami mohou výhodu v oblasti příjmů negovat.
Ekonomická životaschopnost proto závisí na několika zdrojích příjmů a složkách výhod. Patří mezi ně prodej elektřiny, potenciální dotace, pokračující zemědělské využívání, příjmy z pronájmu, zamezení konfliktů o pozemky, příznivější profil výkupních cen a případně místní smlouvy o přímém odběru. Mnoho z těchto výhod prospívá různým zúčastněným stranám. Provozovatel sítě těží z hladšího profilu sítě, zemědělec z dvojího využití půdy, obec z přijetí a přidané hodnoty a spotřebitel elektřiny z širšího rozložení výroby. Projektová společnost však může tyto celkové výhody financovat pouze tehdy, pokud jsou promítnuty do příjmů generujících hotovost prostřednictvím smluv nebo dotačních předpisů.
Obrovský potenciál ještě nepředstavuje trh
Teoretický potenciál agrivoltaiky v Německu je mimořádně velký. Vědecké analýzy potenciálu naznačují, že na obzvláště vhodných místech by mohlo být instalováno kolem 500 gigawattů ve špičce. Za širších technických předpokladů se potenciál pohybuje v tisících gigawattů. Tato čísla ukazují, že agrivoltaika nemusí zůstat jen okrajovým fenoménem. Nicméně vypovídají jen málo o tom, kolik projektů lze schválit, připojit k síti a financovat v krátkodobém horizontu.
Do poloviny roku 2025 relevantní databáze uváděla 95 agrofotovoltaických systémů s kombinovanou špičkovou kapacitou přibližně 390 megawattů a plochou přibližně 1 210 hektarů. Z nich bylo 28 vertikálně integrovaných systémů. Ve srovnání s teoretickým potenciálem se tedy trh stále nacházel v rané fázi. To je pro průkopníky atraktivní, protože je možný růst. Zároveň je to však riskantní, protože standardy, regulace financování, bankovní modely a povolovací procesy ještě nejsou plně zavedeny.
Lokalita může být ideální pro zemědělství, ale přesto selhat kvůli absenci bodu připojení k rozvodné síti. Technicky atraktivní projekt může být zpožděn kvůli územnímu plánování, požadavkům na ochranu životního prostředí, dodacím lhůtám nebo bonitě zákazníka. A projekt s garantovaným výnosem elektřiny může zůstat nefinancovatelný, pokud je model příjmů příliš závislý na kolísajících tržních cenách. Skutečný objem trhu, který lze rozvíjet, je proto vždy podstatně menší než technický potenciál.
To pro firmy vytváří nebezpečnou chybu v očekávání. Vysoké potenciální čísla povzbuzují k ambiciózním investicím do personálu, prodeje a výrobních kapacit. Skutečný tok finančních prostředků však závisí na několika málo projektech, které překonají všechna úzká hrdla současně. Pokud trh dozrává pomaleji než organizace, vzniká mezera ve financování. Next2Sun tedy nezkrachoval kvůli nedostatku dostupného prostoru, ale spíše kvůli časovým a finančním omezením, která mu umožnila proměnit potenciál v ziskový byznys.
Nová energetická politika posouvá rizika
Německá vláda je oficiálně i nadále odhodlána dosáhnout svého cíle, kterým je do roku 2030 dosáhnout 80% podílu obnovitelných zdrojů energie na hrubé spotřebě elektřiny. Zároveň se má systém podpory více orientovat na trh, rozvodnou síť a systém. Návrh reformy zákona o obnovitelných zdrojích energie, předložený v roce 2026, předpokládá postupný odklon od dlouhodobých fixních výkupních cen, více přímého marketingu, inteligentně řiditelné elektrárny a silnější zaměření na kapacitu sítě a cenové signály. V oblasti solární energie se má klást větší důraz na nákladově efektivní pozemní instalace.
Základní ekonomické zdůvodnění je pochopitelné. Energetická soustava s vysokým podílem fotovoltaiky by neměla trvale odměňovat výrobce za dodávku elektřiny do sítě ve stejnou dobu, bez ohledu na poptávku nebo podmínky v síti. Negativní ceny signalizují nedostatek flexibility. Skladování, flexibilní spotřebitelé, dynamické tarify a řiditelná výroba proto musí být silněji integrovány do trhu. Dotace, které odměňují pouze instalovaný výkon bez zohlednění časové hodnoty výroby, se s rozšiřováním sítě stávají stále neefektivními.
Rozložení přechodového rizika je však problematické. Velké energetické společnosti si mohou interně nebo prostřednictvím zavedených partnerů organizovat přímý marketing, prognózy, řízení bilančních skupin a cenové zajištění. Malí provozovatelé, občanská energetická družstva a specializované střední podniky nesou relativně vyšší transakční náklady. Pokud se dlouhodobě předvídatelné výkupní ceny sníží nebo zruší, zvyšuje se podíl tržního cenového, marketingového a finančního rizika. Banky na to reagují vyššími požadavky na vlastní kapitál, zajištění a smlouvy.
Mluvit o úplném právním zastavení občansky řízené energetické transformace by však bylo příliš paušální. Stávající zařízení si zachovávají své dohodnuté podmínky a i malá nová zařízení mohou zůstat ekonomicky životaschopná díky vlastní spotřebě, skladování a flexibilnímu marketingu. Reforma však zásadně mění obchodní model. Má tendenci upřednostňovat hráče, kteří disponují úsporami z rozsahu, datovými znalostmi, přístupem k obchodování s elektřinou a levným kapitálem. Bez zjednodušených marketingových modelů a spravedlivých agregačních nabídek existuje riziko koncentrace trhu ve prospěch větších společností.
Pro Next2Sun je přímý vztah příčiny a následku omezený. Platební neschopnost nebyla důsledkem pouze budoucí reformy zákona o obnovitelných zdrojích energie (EEG), ale spíše již vzniklých ztrát, opožděných účinků dotací a neúspěšného pokusu o získání kapitálu. Politické přeskupení však ovlivňuje očekávání investorů. Ti, kteří dnes poskytují kapitál, hodnotí podmínky příjmů pro příštích deset až dvacet let. Regulační nejistota zvyšuje požadovanou rizikovou prémii ještě předtím, než bude zákon definitivně schválen.
Bezpečnost plynu a solární konkurence
Obvinění, že tvůrci politik chrání zájmy fosilních plynů a zároveň zatěžují decentralizované obnovitelné zdroje energie, se dotýká skutečného distribučního konfliktu, ale mělo by být formulováno přesně. V stále více obnovitelném elektrickém systému potřebuje Německo garantovanou energii po dobu hodin s nízkou produkcí větrné a solární energie. V krátkodobém horizontu budou pravděpodobně primárním zdrojem této energie flexibilní plynové elektrárny, později ideálně poháněné klimaticky neutrálními plyny nebo vodíkem. Takové elektrárny nejsou primárně stavěny pro dlouhé hodiny provozu na plný výkon, ale spíše jako kapacitní rezerva pro období nedostatku.
To vytváří politickou asymetrii. U dispečersky řízených elektráren se diskutuje o státních investičních nebo kapacitních mechanismech, protože samotný trh nemusí dostatečně kompenzovat poskytnutí kapacity. Naproti tomu u fotovoltaiky existuje silnější tlak na integraci trhu a snížení garantovaných výkupních cen. Obě opatření lze odůvodnit ze systémových důvodů, ale různá rizika řeší odlišně: Garantovaná kapacita má jistotu dostupnosti, zatímco se očekává, že noví výrobci energie z obnovitelných zdrojů ponesou větší cenová a marketingová rizika.
Ekonomicky zdravá politika by neměla upřednostňovat jednotlivé technologie, ale spíše transparentně kompenzovat systémové služby. Patří mezi ně garantovaná kapacita, flexibilní poptávka, skladovací kapacita, výběr lokalit šetrných k síti a dodávky energie v cenných časech. Vertikální fotovoltaika by z takového rámce mohla těžit, protože její ranní a večerní profily mohou být ze systémového hlediska příznivější. Dokud se však tato výhoda projevuje pouze nepřímo prostřednictvím volatilních tržních cen, financování zůstává obtížnější než u fixních dotací nebo dlouhodobých smluv o nákupu elektřiny.
Problém tedy není ani tak jednoduchý boj mezi plynem a solární energií jako spíše neúplné stanovení ceny systémových hodnot. Plynové elektrárny řeší problém období nízkého výkonu větrné a solární energie, ale nikoli závislost na cenách paliv a dovozu. Fotovoltaika snižuje mezní náklady a emise, ale bez skladování a flexibilní poptávky generuje rostoucí polední přebytky. Nejnákladově nejefektivnějším řešením je portfoliový přístup. Aby k tomu došlo, musí tržní pravidla umožňovat investice do všech nezbytných funkcí, aniž by se politická příslušnost nebo velikost společnosti stala rozhodující finanční výhodou.
Proč tento případ přesahuje rámec Next2Sun
Německý solární průmysl zažívá paradox. Expanze dosahuje vysokých úrovní, zatímco jednotliví výrobci, instalační firmy a developeři projektů jsou pod tlakem. V roce 2025 bylo přidáno přibližně 16,4 gigawattů nové fotovoltaické kapacity. Objem trhu je proto značný. Nicméně marže v některých částech hodnotového řetězce klesají a financování, připojení k síti a marketing se stávají náročnějšími. Rostoucí koncový trh nezaručuje ziskový růst pro každého dodavatele.
Vývojáři projektů jsou obzvláště zranitelní. Investují brzy, realizují příjmy pozdě a jsou závislí na řetězci externích rozhodnutí. Pokud financování projektu selže, stávající závazky přetrvávají. Pokud se připojení k síti zpozdí, prodej se odloží. Pokud klesne tržní hodnota solární energie, banky změní své modely. Levné moduly mohou zároveň snížit celkové náklady, ale mohou také zintenzivnit konkurenci a snížit marže společností, které zajišťují vývoj, inženýrské služby a systémovou integraci.
Inovativní středně velké firmy také čelí tzv. „údolí smrti“ mezi demonstrací a průmyslovým rozšířením. Financování je k dispozici pro výzkum a bankovní úvěry pro zavedené infrastrukturní projekty. Mezitím se nachází fáze, ve které je technologie ověřena, ale obchodní model ještě není standardizován. Právě v této fázi je často těžší získat pět nebo deset milionů eur než později stovky milionů eur na portfolio dokončených projektů s nízkým rizikem.
Insolvence je proto varovným signálem pro německé financování inovací. Nestačí jen podporovat výzkum a stanovovat cíle expanze. Firmy potřebují růstový kapitál, spolehlivé schvalovací procesy, jasné podmínky financování a finanční nástroje, které zároveň odrážejí nové systémové výhody. V opačném případě budou patenty a referenční závody vyvíjeny v Německu, zatímco následné škálování budou provádět finančně silnější mezinárodní hráči.
Čeho by musela dosáhnout životaschopná záchranná akce
Úspěšná restrukturalizace musí nejprve zajistit krátkodobou likviditu a zároveň snížit požadavky na strukturální kapitál. To zahrnuje důsledné upřednostňování projektů na základě jejich připravenosti k výstavbě, ziskové marže, připojení k síti a proveditelnosti financování. Projekty s zdlouhavými schvalovacími procesy nebo nejistým financováním nesmí vázat zdroje ve stejné míře jako projekty, které mohou generovat příjmy během několika měsíců. Menší, cílené portfolio může být pro pokračující provoz cennější než velký, ale kapitálově náročný projekt.
Za druhé, strategický investor by byl pravděpodobně vhodnější než další široce diverzifikovaná záchranná kampaň. Průmyslový partner by mohl přispět nejen kapitálem, ale také kupní silou, výrobní kapacitou, financováním projektů, zárukami a přístupem na trh. Možné jsou i licenční modely, kdy by Next2Sun již plně neimplementoval svou technologii sám v každém regionu. To snižuje kapitálové požadavky, ale nese s sebou riziko nižších marží a ztráty kontroly nad částmi hodnotového řetězce.
Za třetí, systémová hodnota technologie musí být smluvně monetizována. Dlouhodobé smlouvy o nákupu elektřiny se spotřebiteli, kteří mají vysoké zatížení ráno a večer, by mohly zvýhodnit profil výroby. Kombinace s bateriovými úložišti, elektrolyzéry nebo flexibilními komerčními spotřebiteli by mohla uvolnit dodatečné příjmy. Spolupráce se zemědělstvím, obcemi a regionálními dodavateli energie se také vyplatí, pokud nejen vytvoří akceptaci, ale také poskytne závazné dohody o využívání půdy, odběru a financování.
Za čtvrté, skupina potřebuje transparentnost ohledně problémů se staršími technologiemi a budoucích požadavků na financování. Investor nezachrání technologii, pokud nebude jasné, jaké další ztráty bude nutné financovat k dosažení ziskovosti. Proto je nezbytný robustní a integrovaný plán zahrnující výkazy zisků a ztrát, rozvahy a projekce peněžních toků. Musí zahrnovat pesimistické scénáře zpoždění povolování, záporných cen, nižších projektových marží a vyšších nákladů na financování.
Co by se z toho měli politici naučit
Tvůrci politik by měli lépe koordinovat finanční závazky a schvalování státní podpory. Oznámené tržní pobídky mohou firmy motivovat k investicím, i když jejich právní implementace je stále nejistá. Pokud se mechanismus později odloží nebo změní, firmy nesou náklady na pohotovostní režim. Spolehlivý stát musí buď včas vytvořit právní jistotu, nebo nabídnout přechodná opatření, která zabrání náhlým mezerám ve financování.
Financování by navíc mělo být silněji diferencováno podle hodnoty systému, aniž by se vytvářel neprůhledný režim dotací. Technologie s nižší polední špičkou, lepším využitím půdy nebo příznivějším profilem sítě generují výhody, které nejsou patrné při jednoduchém srovnání kilowatthodin. Nabídková řízení by mohla tyto charakteristiky zohlednit prostřednictvím transparentních kritérií. Alternativně by vhodné signály mohly vyslat místní poplatky za síť, flexibilní dohody o připojení nebo časově závislé tržní prémie.
Pro energetické projekty vlastněné občany a menší společnosti je snadný přístup k přímému marketingu klíčový. Pokud každý malý projekt vyžaduje složité struktury obchodních, měřicích a vyvažovacích skupin, vytváří se nepřímá překážka vstupu na trh. Standardizované smlouvy, regulovaný přístup k datům a konkurenční agregační nabídky by mohly uvolnit úspory z rozsahu, aniž by se musela opustit decentralizovaná vlastnická struktura.
Veřejné financování by se nakonec mělo více zaměřit na fázi škálování. Záruky, podřízený dluh nebo nástroje spolufinancování mohou mobilizovat soukromý kapitál, aniž by došlo ke socializaci ztrát napříč odvětvím. Tomu musí předcházet nezávislé technické a obchodní posouzení, odpovídající kapitálové vklady a jasné cíle restrukturalizace. Ne každá společnost se zeleným produktem stojí za záchranu. Systém financování, který během přechodu na masový trh pravidelně ztrácí technologicky cenné průkopníky, je však ekonomicky neefektivní.
Skutečná hodnota je nyní na rozhodnutí
Next2Sun není pouze ojedinělý případ, ani důkazem obecného selhání energetické transformace. Spíše ukazuje, jak úzce jsou propojeny technologie, regulace, kapitálový trh a realizace projektů. Dobrý vynález se nemůže škálovat bez likvidních finančních prostředků. Velký plynovod nemůže generovat peněžní tok bez připojení k síti a závazného financování. Politické cíle expanze poskytují směr, ale nenahrazují financovatelné modely příjmů.
Nadcházející týdny ukážou, zda oddělení insolventních a neinsolventních společností usnadní restrukturalizaci, nebo oslabí provozní integraci skupiny. Rozhodující je, že investor vyhodnotí hodnotu patentů, referencí, zaměstnanců a mezinárodního postavení na trhu jako vyšší než náklady na restrukturalizaci. Stejně důležité je, zda probíhající projekty dokáží rychle generovat dostatečnou likviditu a zda si zákazníci zachovají důvěru i přes řízení.
Pro Německo je v sázce víc než jen přežití jediné společnosti. Pokud se zde vyvinou, otestují a uvedou na trh inovativní energetické technologie, ale během fáze rozšiřování se jim nepodaří přilákat kapitál, část budoucí tvorby hodnoty se nevyhnutelně přesune jinam. Společnost pak bude financovat náklady na rané učení, zatímco ostatní budou sklízet průmyslové výnosy. To by nebyla ani racionální průmyslová politika, ani nákladově efektivní energetická transformace.
Provokativní pravda je tedy tato: Německu nechybí nápady na solární energii, ale spíše trpělivost, kapitál a regulační spolehlivost potřebné k rozšíření těch ambicióznějších. Next2Sun lze stále restrukturalizovat. Ani úspěšná záchrana by však neodstranila základní strukturální problém. Průkopnická technologická práce se promítne do udržitelné tvorby průmyslové hodnoty pouze tehdy, když trh vhodně posoudí časové, prostorové a zemědělské přínosy obnovitelných technologií a společnosti budou moci financovat přechod od inovací k škálování.
Váš partner pro rozvoj podnikání v oblasti fotovoltaiky a stavebnictví
Od průmyslových střešních fotovoltaických systémů až po solární parky a větší solární parkoviště
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde [email protected]:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.