
Porsches China-Dilemma: Der Verlust der deutschen Markenmacht
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 10. Oktober 2026 / Update vom: 10. Oktober 2026 – Verfasser: Konrad Wolfenstein
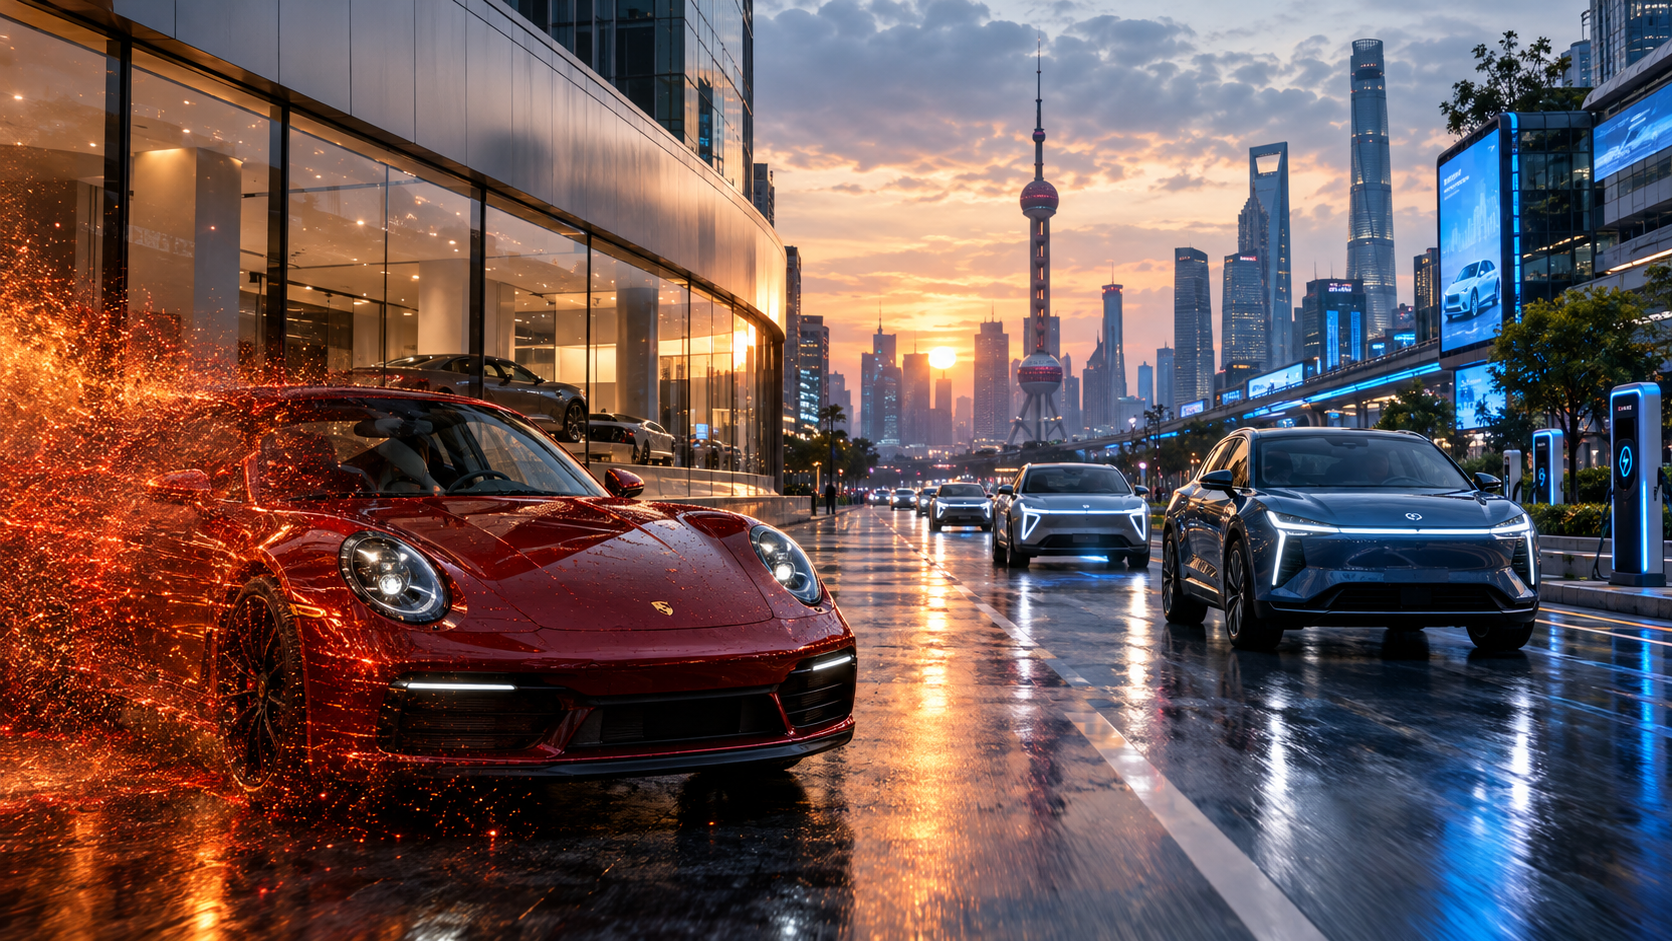
Porsches China-Dilemma: Der Verlust der deutschen Markenmacht – Kreativbild zum Thema, mit KI: Xpert.Digital
Absturz in Fernost: Was Porsches Verkaufseinbrüche über die deutsche Autoindustrie verraten
Von Prestige zu Preis: Porsches Herausforderungen im chinesischen Markt
Die Zukunft der deutschen Automobilindustrie: Lehren aus Porsches China-Krise
Porsche, das Synonym für deutsche Ingenieurskunst und luxuriöse Sportwagen, sieht sich in China mit einer ernsten Krise konfrontiert. Der einst boomende Markt, der für den deutschen Automobilhersteller eine goldene Einnahmequelle darstellte, verwandelt sich schnell in ein Schlachtfeld, auf dem lokale Konkurrenten die Regeln neu definieren. Der Rückgang der Verkaufszahlen ist nicht nur ein temporäres Phänomen, sondern spiegelt einen tiefgreifenden Wandel in der Automobilbranche wider. Chinesische Hersteller setzen zunehmend auf technologische Innovationen und digitale Lösungen, die für viele Käufer attraktiver sind als die traditionelle Wertschätzung für europäische Marken. Diese Entwicklung wirft grundlegende Fragen über die Zukunft von Porsche und die gesamte deutsche Automobilindustrie auf. In einer Welt, in der Prestige und Markenwert nicht mehr automatisch höhere Preise rechtfertigen, muss Porsche seine Strategie überdenken, um in einem zunehmend wettbewerbsintensiven Umfeld zu bestehen. Der folgende Artikel beleuchtet die Ursachen und Auswirkungen dieser Veränderung und gibt einen Ausblick auf die notwendigen Schritte, die Porsche und die deutsche Automobilindustrie unternehmen müssen, um ihre Position im globalen Markt zu behaupten.
Der Absturz in Fernost entlarvt ein deutsches Industrieproblem, das sich nicht mit Zöllen lösen lässt
Porsche erlebt in China weit mehr als eine konjunkturelle Absatzdelle. Der Sportwagenhersteller steht beispielhaft für eine tektonische Verschiebung im globalen Automobilgeschäft: Aus einem Markt, in dem deutsche Ingenieurskunst, Markenhistorie und gesellschaftliches Prestige lange fast automatisch hohe Preise und attraktive Margen ermöglichten, ist ein Innovationsraum geworden, in dem chinesische Hersteller selbst die Regeln definieren. Das betrifft nicht nur den Antrieb. Software, digitale Bedienung, Fahrerassistenz, Ladegeschwindigkeit, Entwicklungszeit, Produktaktualisierung und lokale Kundenansprache sind zu kaufentscheidenden Faktoren geworden. In fast allen diesen Disziplinen haben neue chinesische Wettbewerber ein Tempo erreicht, das traditionelle europäische Strukturen überfordert.
Das Bild einer in China verglühenden Marke wirkt drastisch, trifft aber einen entscheidenden Punkt. Eine Premiummarke lebt davon, dass ihr symbolischer Wert über den materiellen Eigenschaften des Produkts liegt. Porsche konnte deshalb jahrzehntelang deutlich höhere Preise verlangen als technisch solide Massenhersteller. In China verliert dieser immaterielle Vorsprung jedoch an Kraft. Wohlhabende Käufer betrachten technologische Modernität zunehmend selbst als Luxus. Ein Fahrzeug erscheint nicht mehr allein deshalb begehrenswert, weil es aus Stuttgart kommt, auf eine lange Motorsportgeschichte verweisen kann und einen besonders kultivierten Verbrennungsmotor besitzt. Es muss zugleich als digitales Gerät, intelligenter Mobilitätsraum und sichtbares Zeichen der Gegenwart überzeugen.
Die Krise ist deshalb weder ausschließlich chinesischen Subventionen noch einer vorübergehend schwachen Luxusnachfrage zuzuschreiben. Beides spielt eine Rolle, erklärt den Einbruch aber nicht vollständig. Entscheidend ist eine Kombination aus strukturellem Nachfragewandel, rasanter lokaler Innovationsleistung, hoher Preistransparenz, neuen Markenbildern und zu langsamen europäischen Entscheidungsprozessen. Hinzu kommen eigene strategische Fehler: eine zu lineare Erwartung an den weltweiten Hochlauf reiner Elektroautos, Produktlücken bei wichtigen Baureihen, eine kostspielige Korrektur der Antriebsstrategie und ein Vertriebsnetz, das auf höhere Stückzahlen ausgelegt war. Wer diese Faktoren getrennt betrachtet, unterschätzt die Tragweite. Sie verstärken sich gegenseitig und bedrohen nicht nur Porsches China-Geschäft, sondern einen zentralen Teil des deutschen industriellen Geschäftsmodells.
Vom Wachstumsmotor zum Schrumpfmarkt
Die Zahlen zeigen, wie schnell sich Porsches Position verändert hat. 2021 lieferte das Unternehmen in China rund 95.700 Fahrzeuge aus. 2024 waren es noch 56.887, 2025 nur noch 41.938. Innerhalb von vier Jahren ging das Volumen damit um mehr als die Hälfte zurück. In den ersten neun Monaten 2026 verschärfte sich die Entwicklung weiter: Die Auslieferungen fielen gegenüber dem Vorjahreszeitraum um 33 Prozent auf 21.493 Fahrzeuge. Weltweit sank der Absatz im gleichen Zeitraum um 16 Prozent auf 178.532 Fahrzeuge. China ist also nicht das einzige Problem, aber der dortige Rückgang ist besonders tief und strukturell besonders bedeutsam.
Der Verlust wiegt schwerer, als die reine Stückzahl vermuten lässt. China war für Porsche nicht bloß ein zusätzlicher Auslandsmarkt, sondern ein entscheidender Ergebnishebel. Hohe Verkaufszahlen, eine starke Nachfrage nach profitablen SUV- und Limousinenmodellen sowie die Zahlungsbereitschaft wohlhabender Kunden machten das Land zu einem Eckpfeiler der Ertragslogik. Fällt ein solcher Markt aus, lassen sich Fixkosten für Entwicklung, Werke, Plattformen und Vertrieb nicht kurzfristig im gleichen Maß senken. Der Margeneffekt kann deshalb wesentlich größer sein als der Rückgang der ausgelieferten Fahrzeuge.
Porsche reagiert mit dem Grundsatz Wert vor Volumen. Ökonomisch ist das zunächst plausibel. Eine Luxusmarke darf den Absatz nicht durch aggressive Rabatte stabilisieren, wenn dadurch Restwerte, Händlerprofitabilität und Exklusivität beschädigt werden. Das Problem liegt jedoch darin, dass Wert vor Volumen zwei sehr unterschiedliche Situationen beschreiben kann. Im günstigen Fall begrenzt ein begehrter Hersteller bewusst das Angebot und schützt damit seine Preissetzungsmacht. Im ungünstigen Fall sinkt die Nachfrage, während das Unternehmen Rabatte vermeidet und den Rückzug als Strategie bezeichnet. Bei Porsche überlagern sich beide Elemente. Die Verteidigung der Marke ist richtig, doch sie kann den Verlust an Produktattraktivität nicht ersetzen.
Auch die geplante Verkleinerung des chinesischen Händlernetzes von einst ungefähr 150 auf rund 80 Standorte bis Ende 2026 zeigt, dass Porsche nicht mehr mit einer schnellen Rückkehr zu früheren Volumina rechnet. Eine solche Anpassung senkt Kosten und verhindert, dass zu viele Händler um zu wenige Kunden konkurrieren. Gleichzeitig reduziert sie die physische Präsenz, erschwert die Marktbearbeitung in kleineren Städten und kann den Eindruck eines Rückzugs verstärken. Für eine Premiummarke ist das ein sensibles Gleichgewicht: Ein kompakteres Netz kann exklusiver und effizienter sein, darf aber nicht wie schleichende Bedeutungslosigkeit wirken.
Warum Prestige seinen Preis verliert
Die zentrale Veränderung findet im Kopf der chinesischen Käufer statt. Über viele Jahre besaßen deutsche Premiumfahrzeuge einen Statusvorsprung, der sich aus Herkunft, technischer Qualität und gesellschaftlicher Anerkennung zusammensetzte. Dieser Vorsprung schmilzt. Chinesische Marken gelten nicht mehr automatisch als preisgünstige Nachahmer, sondern zunehmend als technologische Vorreiter. Gerade jüngere und wohlhabende Kunden verbinden nationale Hersteller mit moderner Software, schnellen Innovationszyklen und einem besseren Verständnis des lokalen Alltags.
Luxus wird dabei neu definiert. In Europa steht ein sportlicher Premiumwagen häufig für Fahrdynamik, Verarbeitung, Tradition und mechanische Authentizität. In chinesischen Metropolen, in denen viele Nutzer lange Zeit im dichten Verkehr verbringen, gewinnen andere Merkmale an Gewicht. Ein leistungsfähiger Sprachassistent, nahtlose Smartphone-Integration, hochentwickelte Navigationsdienste, automatisierte Parkfunktionen, Unterhaltung für Mitfahrer, komfortable Fondsitze, umfangreiche Displays und häufige Softwareaktualisierungen sind nicht bloß Spielereien. Sie prägen die täglich erlebte Qualität des Fahrzeugs.
Damit verschiebt sich auch die Zahlungsbereitschaft. Wenn ein heimischer Hersteller ein technisch reich ausgestattetes Elektrofahrzeug mit hoher Leistung, guter Reichweite und moderner Nutzeroberfläche zu einem deutlich niedrigeren Preis anbietet, muss die ausländische Premiummarke ihren Aufschlag immer überzeugender begründen. Markengeschichte allein reicht dafür nicht. Der frühere Mechanismus, nach dem ein europäisches Emblem automatisch eine höhere soziale Position signalisierte, funktioniert schwächer. Chinesische Technologieunternehmen und neue Automarken erzeugen eigene Statussymbole, die Modernität, nationale Innovationskraft und digitale Kompetenz verkörpern.
Porsche besitzt weiterhin außergewöhnliche Stärken. Der 911 bleibt ein global nahezu einzigartiges Produkt, die Marke genießt hohe Bekanntheit, und Fahrdynamik sowie Design sind schwer kopierbar. Doch diese Stärken wirken je nach Segment unterschiedlich. Ein ikonischer Sportwagen kann seine Position länger verteidigen als ein elektrisches SUV oder eine große Limousine, die unmittelbar mit chinesischen Modellen verglichen werden. Je näher ein Porsche am funktionalen Familien- und Alltagsfahrzeug liegt, desto stärker wird er an Software, Komfortausstattung, Reichweite und Preis gemessen. Die Marke verliert daher nicht überall gleichermaßen an Kraft. Sie wird vielmehr auf ihren harten Kern zurückgedrängt.
China hat die Spielregeln neu geschrieben
Der chinesische Automarkt ist nicht nur groß, sondern inzwischen das weltweit wichtigste Versuchsfeld für neue Fahrzeugkonzepte. 2025 erreichten Fahrzeuge mit neuen Antrieben im chinesischen Binnenmarkt einen Anteil von mehr als 50 Prozent. Bei Pkw lag der Anteil noch höher. Gleichzeitig kamen chinesische Marken auf rund 69,5 Prozent des heimischen Pkw-Marktes. Diese Größenordnung verändert die Wettbewerbslage fundamental. Lokale Hersteller verfügen über hohe Stückzahlen, große Datenmengen, dichte Lieferketten und einen Heimatmarkt, auf dem neue Lösungen schnell getestet und verbessert werden können.
BYD steht exemplarisch für diese industrielle Stärke. Das Unternehmen begann als Batteriehersteller und kontrolliert heute wesentliche Teile der Wertschöpfung vom Energiespeicher über Leistungselektronik bis zum kompletten Fahrzeug. Eine solche vertikale Integration senkt Kosten, verkürzt Abstimmungswege und erleichtert es, neue Technologien rasch in die Serie zu bringen. Daneben drängen Geely, Changan, Chery, Leapmotor, Nio, Xpeng, Li Auto sowie technologiegetriebene Akteure wie Xiaomi und Huawei-nahe Marken in unterschiedliche Marktsegmente. Das Ergebnis ist ein Innovations- und Preisdruck, den selbst große internationale Konzerne nur schwer abbilden können.
Bemerkenswert ist, dass der Wettbewerb längst nicht mehr ausschließlich über niedrige Preise geführt wird. Chinesische Hersteller kombinieren aggressive Kalkulation mit hoher Ausstattung, kurzen Entwicklungszeiten und sichtbarer technischer Erneuerung. Neue Modelle erreichen teils innerhalb von etwa zwei Jahren den Markt, während traditionelle Hersteller häufig vier Jahre oder länger benötigen. Ein schneller Zyklus ermöglicht es, auf veränderte Batterietechnik, neue Halbleiter, Kundenfeedback oder digitale Trends zu reagieren, bevor ein europäisches Konkurrenzmodell überhaupt serienreif ist.
Diese Geschwindigkeit hat jedoch auch Schattenseiten. Extrem kurze Entwicklungszeiten können Qualitäts-, Sicherheits- und Rentabilitätsrisiken erhöhen. Viele chinesische Hersteller kämpfen trotz wachsender Absätze mit niedrigen Margen, hohem Kapitalbedarf und einem ruinösen Preiswettbewerb. Nicht jede Marke wird dauerhaft überleben. Für Porsche ist das dennoch kein Trost. Auch wenn ein Teil der Konkurrenten verschwindet, bleiben die technologischen Standards, die sie gesetzt haben. Der Markt kehrt nicht zu den früheren Erwartungen zurück, nur weil sich die Zahl der Anbieter konsolidiert.
Der eigentliche Vorsprung liegt im System
Häufig wird Chinas Aufstieg auf staatliche Förderung reduziert. Tatsächlich spielten Subventionen, günstige Finanzierung, öffentliche Beschaffung, lokale Industriepolitik und der strategische Aufbau der Batterie-Wertschöpfung eine erhebliche Rolle. Daraus folgt jedoch nicht, dass chinesische Fahrzeuge nur wegen staatlicher Hilfe wettbewerbsfähig sind. Nach Jahren massiver Investitionen ist ein industrielles Ökosystem entstanden, das sich aus Batterieproduzenten, Softwareunternehmen, Elektronikspezialisten, Auftragsfertigern, Rohstoffverarbeitern, Ladeanbietern und hochflexiblen Zulieferern zusammensetzt.
Der Kostenvorteil entsteht deshalb nicht an einer einzigen Stelle. Er ergibt sich aus der räumlichen Nähe vieler Lieferanten, größeren Produktionsmengen, standardisierten Komponenten, schnelleren Entscheidungen und einer höheren Bereitschaft, unfertige Lösungen schrittweise über Software zu verbessern. Europäische Hersteller entwickeln dagegen häufig in komplexen Konzernstrukturen mit zahlreichen Freigabestufen, getrennten Markeninteressen und historisch gewachsenen IT-Systemen. Das sichert Qualität und Haftungsfähigkeit, verlangsamt aber Veränderungen.
Für Porsche verschärft sich das Problem durch die Einbindung in den Volkswagen-Konzern. Gemeinsame Plattformen und Technologien können enorme Skalenvorteile schaffen. Wenn Softwareprojekte, Batterieentscheidungen oder Plattformpläne ins Stocken geraten, übertragen sich die Verzögerungen jedoch auf mehrere Marken. Ein kleinerer, vertikal integrierter chinesischer Wettbewerber kann Produkt, Software und Elektronikarchitektur oft aus einer Hand steuern. Porsche muss dagegen Exklusivität mit Konzernsynergien verbinden. Diese Balance ist schwierig: Zu viel Eigenständigkeit erhöht die Kosten, zu viel Standardisierung verwässert den besonderen Charakter der Marke.
Der entscheidende chinesische Vorsprung ist somit weniger ein einzelnes Patent als die Geschwindigkeit des gesamten Systems. Produktplanung, Lieferkette, Datenauswertung, Softwareentwicklung und Kundenkommunikation greifen enger ineinander. Europa kann diesen Vorsprung nicht durch die Kopie einzelner Ausstattungsmerkmale schließen. Ein größerer Bildschirm oder ein zusätzlicher Sprachassistent machen noch kein wettbewerbsfähiges digitales Fahrzeug. Erforderlich ist eine andere Entwicklungslogik, in der Hardware, Software und Dienste von Beginn an gemeinsam konzipiert werden.
Porsches Elektrowette und ihre teure Korrektur
Porsche hat die Elektromobilität nicht ignoriert. Der Taycan bewies früh, dass sich hohe Leistung, schnelles Laden und eine glaubwürdige Sportwagenidentität elektrisch verbinden lassen. Der elektrische Macan erweiterte das Angebot in ein volumenstärkeres Segment. Dennoch geriet die Gesamtstrategie in eine Zwickmühle. Einerseits entwickelte sich die weltweite Nachfrage nach reinen Elektrofahrzeugen in mehreren Märkten langsamer und uneinheitlicher als erwartet. Andererseits beschleunigte China so stark, dass dort selbst moderne europäische Elektroautos bei Software, digitalem Komfort und Preis unter Druck gerieten.
Porsche musste daher seine Produktplanung neu ausrichten. Bestimmte rein elektrische Vorhaben wurden verschoben, während Verbrenner und Plug-in-Hybride länger als ursprünglich geplant im Angebot bleiben sollen. Diese Entscheidung erhöht kurzfristig die Marktflexibilität, ist aber teuer. Entwicklungsaufwendungen müssen neu bewertet, Plattformen angepasst und parallele Antriebssysteme finanziert werden. Statt eines klaren Übergangs entsteht eine mehrgleisige Strategie, die unterschiedliche regionale Nachfragen bedienen soll. Das ist marktlich vernünftig, belastet jedoch Komplexität und Kapitalrendite.
Die finanziellen Folgen waren 2025 deutlich. Der Konzernumsatz sank von 40,08 Milliarden Euro auf 36,27 Milliarden Euro. Das operative Ergebnis brach von 5,64 Milliarden Euro auf 413 Millionen Euro ein, die operative Umsatzrendite auf 1,1 Prozent. Rund 3,9 Milliarden Euro an außergewöhnlichen Belastungen entfielen unter anderem auf die Neuausrichtung der Produktstrategie, organisatorische Anpassungen, Batterieaktivitäten und US-Zölle. Diese Zahlen dürfen nicht fälschlich vollständig der China-Krise zugerechnet werden. Sie zeigen aber, wie gefährlich mehrere gleichzeitige Fehlentwicklungen für einen Hersteller mit hohen Fixkosten werden können.
Porsche plant für 2026 wieder eine operative Rendite zwischen 5,5 und 7,5 Prozent. Das wäre eine deutliche Erholung, läge aber weit unter dem früheren Anspruch. Die Herausforderung besteht darin, nicht nur Kosten zu senken, sondern wieder ein glaubwürdiges Wachstumsmodell zu schaffen. Ein Unternehmen kann sich nicht dauerhaft gesundschrumpfen. Werden Entwicklung, Personal und Vertrieb zu stark reduziert, sinkt gerade jene Innovationsfähigkeit, die im Wettbewerb mit China benötigt wird.
Wert vor Volumen ist richtig, aber nicht genug
Im Luxusgeschäft ist Preisdurchsetzung wichtiger als maximale Stückzahl. Porsche muss deshalb einem Rabattkrieg widerstehen. Hohe Preisnachlässe würden die Marke beschädigen, Gebrauchtwagenwerte senken und Kunden verärgern, die zuvor zum Listenpreis gekauft haben. Gerade in China sind Rabattsignale schnell sichtbar. Ein kurzfristig höherer Absatz kann langfristig erhebliche Kosten verursachen, wenn Käufer lernen, auf die nächste Preissenkung zu warten.
Trotzdem darf Wert vor Volumen nicht zu einer defensiven Formel werden. Wert entsteht nur, wenn Kunden einen überzeugenden Unterschied wahrnehmen. Dieser Unterschied kann aus Design, Fahrverhalten, Materialqualität, Individualisierung, Service, Motorsportbezug und technischer Verlässlichkeit bestehen. Er muss jedoch um digitale Eigenschaften ergänzt werden. Porsche braucht in China kein beliebiges rollendes Smartphone, wohl aber ein Fahrzeug, dessen digitale Erfahrung dem Preisniveau entspricht und dessen Bedienung lokal relevant ist.
Dafür ist stärkere Entwicklung in China unvermeidlich. Navigationsdienste, Sprachmodelle, digitale Bezahlsysteme, Unterhaltungsangebote und Fahrerassistenz lassen sich nicht vollständig aus Europa übertragen. Lokale Kooperationen mit Technologieanbietern können Entwicklung beschleunigen. Sie bergen allerdings Risiken für Datenkontrolle, geistiges Eigentum und strategische Abhängigkeit. Porsche muss deshalb klar unterscheiden, welche Komponenten den Markenkern definieren und selbst beherrscht werden müssen und welche Funktionen lokal zugekauft werden können.
Die richtige Strategie ist eine kontrollierte Lokalisierung. Fahrdynamik, Sicherheitsarchitektur, Designqualität und Markenführung sollten eng in deutscher beziehungsweise europäischer Verantwortung bleiben. Digitale Dienste, bestimmte Assistenzfunktionen und lokale Nutzeroberflächen müssen dagegen näher am chinesischen Kunden entwickelt werden. Entscheidend ist eine modulare Architektur, die regionale Anpassungen ermöglicht, ohne für jeden Markt ein technisch völlig anderes Fahrzeug zu schaffen. Sonst wird die Komplexität wirtschaftlich unbeherrschbar.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung

Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Warnsignal für die deutsche Autoindustrie: Porsches Herausforderung in China
Ein Warnsignal für die gesamte deutsche Autoindustrie
Porsche ist ein besonders sichtbarer Fall, aber kein Einzelfall. Volkswagen, Mercedes-Benz, BMW und Audi verlieren in China ebenfalls Marktanteile. Der Volkswagen-Konzern setzte dort 2025 rund 2,69 Millionen Fahrzeuge ab, acht Prozent weniger als im Vorjahr. Besonders problematisch war die Schwäche bei reinen Elektroautos. Der Konzern blieb zwar der größte internationale Anbieter und im Verbrennergeschäft stark, doch genau dieses Fundament verliert mit wachsender Elektrifizierung an Bedeutung.
Die deutschen Hersteller stehen vor einem doppelten Problem. In China sinkt ihre frühere Dominanz, während chinesische Marken zugleich nach Europa und in weitere Weltregionen expandieren. Was zunächst als lokaler Marktanteilsverlust erschien, wird damit zu globalem Wettbewerb. Chinesische Unternehmen nutzen ihren riesigen Heimatmarkt, um Technologien und Kostenstrukturen zu skalieren, und übertragen diese Vorteile anschließend auf Auslandsmärkte. Europa kann sich deshalb nicht darauf verlassen, dass die Schwierigkeiten auf China begrenzt bleiben.
Für Deutschland ist die Entwicklung makroökonomisch brisant. Die Automobilindustrie erwirtschaftete 2025 mehr als 520 Milliarden Euro Umsatz und beschäftigte rund 730.000 Menschen direkt. Hinzu kommen Arbeitsplätze im Maschinenbau, in der Chemie, bei Logistikern, Entwicklungsdienstleistern, Händlern und spezialisierten Zulieferern. Ein großer Teil der deutschen Fahrzeugproduktion wird exportiert. Wenn deutsche Marken in wichtigen Auslandsmärkten an Preissetzungsmacht verlieren, geraten Handelsbilanz, Investitionen, Steuereinnahmen und regionale Industriecluster unter Druck.
Besonders gefährdet sind Zulieferer, deren Kompetenzen stark auf Verbrennungsmotor, Getriebe oder traditionelle Fahrzeugarchitektur ausgerichtet sind. Hersteller können Teile ihrer Wertschöpfung verlagern und neue Partnerschaften eingehen. Mittelständische Unternehmen besitzen diese Möglichkeiten oft nicht. Gleichzeitig wandert bei Elektrofahrzeugen ein größerer Wertanteil in Batteriezellen, Leistungselektronik, Halbleiter und Software, in denen chinesische und andere asiatische Anbieter stark sind. Selbst wenn ein deutsches Markenzeichen auf dem Fahrzeug bleibt, kann der in Deutschland erzeugte Wert sinken.
Schutzmauern kaufen Zeit, aber keine Zukunft
Die europäische Reaktion konzentriert sich zunehmend auf Zölle, lokale Wertschöpfungsvorgaben, Beschaffungsregeln und mögliche Importbegrenzungen. Bereits seit Ende Oktober 2024 gelten zusätzliche Ausgleichszölle auf in China produzierte batterieelektrische Fahrzeuge. Je nach Hersteller liegen sie zwischen 7,8 und 35,3 Prozent und kommen zum regulären Einfuhrzoll hinzu. Die Maßnahmen sollen nachgewiesene Subventionsvorteile ausgleichen und einen faireren Wettbewerb ermöglichen.
Solche Instrumente können legitim sein. Freier Handel setzt voraus, dass Unternehmen unter hinreichend vergleichbaren Bedingungen konkurrieren. Wenn staatliche Finanzierung, verbilligte Vorleistungen oder andere Unterstützungen Preise systematisch verzerren, darf Europa reagieren. Zudem ist es industriepolitisch riskant, bei Batterien, Elektronik und Fahrzeugproduktion vollständig von einem geopolitischen Wettbewerber abhängig zu werden. Resilienz besitzt einen realen ökonomischen Wert, auch wenn sie kurzfristig mehr kostet.
Problematisch wird Schutzpolitik, wenn sie mit Wettbewerbsfähigkeit verwechselt wird. Ein Zoll verteuert das chinesische Fahrzeug, macht das europäische Produkt aber nicht automatisch besser. Er verkürzt keine Entwicklungszeit, verbessert keine Software und senkt keine Energiekosten. Zudem können chinesische Hersteller Zölle teilweise durch niedrigere Margen auffangen, auf Plug-in-Hybride ausweichen oder Produktion in Europa aufbauen. Pauschale Abschottung kann außerdem Gegenmaßnahmen auslösen, unter denen exportstarke deutsche Hersteller besonders leiden würden.
Auch eine europäische Kaufpräferenz ist ambivalent. Werden öffentliche Förderung und Beschaffung an lokale Wertschöpfung gebunden, kann dies Investitionen in europäische Werke anregen. Zu starre Vorgaben verteuern jedoch die Transformation und können innovative Anbieter fernhalten. Sinnvoller als ein dauerhaft geschützter Binnenmarkt ist ein befristeter Anpassungsrahmen: faire Handelsinstrumente gegen konkret belegte Verzerrungen, gekoppelt an messbare Reformen bei Kosten, Infrastruktur, Kapitalzugang, Genehmigungen und Forschung. Schutz muss eine Brücke zur Wettbewerbsfähigkeit sein, kein Ruhekissen für überholte Strukturen.
Warum europäische Politik oft zu spät kommt
Die Debatte über Schutzmaßnahmen offenbart ein grundsätzliches europäisches Problem. China kann Industrieziele langfristig setzen, Finanzierung mobilisieren, Infrastruktur aufbauen und regulatorische Vorgaben schnell verändern. Die Europäische Union muss Interessen von 27 Mitgliedstaaten, unterschiedliche Energiesysteme, Haushaltslagen und industrielle Schwerpunkte zusammenführen. Dieser Prozess schützt vor willkürlichen Entscheidungen, führt aber häufig zu Maßnahmen, die erst greifen, wenn sich der Markt bereits weiterentwickelt hat.
Deutschland und Frankreich vertreten zudem traditionell unterschiedliche Ansätze. Frankreich befürwortet eine stärkere europäische Industriepolitik und lokale Beschaffung. Deutschland hat als exportorientierte Volkswirtschaft lange stärker auf offene Märkte gesetzt und Gegenmaßnahmen Chinas gefürchtet. Inzwischen nähern sich beide Seiten an, weil die Bedrohung der industriellen Basis offensichtlicher wird. Doch politische Einigkeit über Schutz ersetzt noch keine operative Strategie.
Ein wirksames europäisches Programm müsste mehrere Ebenen verbinden. Europa benötigt wettbewerbsfähige Strompreise, schnellere Genehmigungen, leistungsfähige Netze, ausreichend Ladeinfrastruktur, besseren Zugang zu Wachstumskapital und einen tieferen Binnenmarkt für digitale Dienste. Forschungsergebnisse müssen schneller in skalierbare Produkte überführt werden. Gleichzeitig braucht es eine realistische Regulierung, die Klimaziele verlässlich macht, den Herstellern aber ausreichend technologische Flexibilität für unterschiedliche Kundengruppen lässt.
Die zentrale Gefahr liegt in symbolischer Politik. Große Ankündigungen über Souveränität wirken entschlossen, solange keine Prioritäten, Budgets und Zeitpläne folgen. Die europäische Autoindustrie benötigt keine weiteren abstrakten Strategiepapiere, sondern klare Investitionsbedingungen. Wenn eine Batteriefabrik, ein Rechenzentrum oder eine neue Produktionslinie in Europa erheblich länger genehmigt wird und dauerhaft höhere Energie- und Finanzierungskosten trägt als in China oder den USA, kann ein Importzoll diesen Standortnachteil nicht ausgleichen.
Kooperation mit China bleibt unvermeidlich
Trotz des verschärften Wettbewerbs wäre eine wirtschaftliche Abkopplung von China weder realistisch noch sinnvoll. Das Land ist der größte Automarkt, ein führender Produktionsstandort und ein Innovationszentrum für Batterien, Elektromobilität, Ladeinfrastruktur und digitale Fahrzeugfunktionen. Deutsche Hersteller können globale Wettbewerbsfähigkeit kaum sichern, wenn sie von diesem Ökosystem getrennt werden. Die entscheidende Frage lautet daher nicht Kooperation oder Abgrenzung, sondern welche Form der Zusammenarbeit strategisch tragfähig ist.
Volkswagen setzt bereits stärker auf Entwicklung in China für China und kooperiert mit lokalen Technologieunternehmen. Auch andere Hersteller integrieren chinesische Assistenz-, Batterie- oder Softwarelösungen. Dieser Ansatz kann Entwicklungszeiten und Kosten senken. Er birgt jedoch die Gefahr, dass europäische Unternehmen langfristig zu Marken- und Vertriebshüllen werden, während zentrale Technologien von Partnern stammen. Je stärker die Abhängigkeit, desto geringer die eigene Verhandlungsmacht.
Eine belastbare Strategie verlangt Gegenseitigkeit. Chinesische Investitionen in Europa können willkommen sein, wenn sie lokale Produktion, Beschäftigung, Forschung und Zuliefernetzwerke aufbauen. Reine Montage aus weitgehend importierten Komponenten schafft dagegen nur begrenzten Mehrwert. Förderzugang sollte deshalb an transparente Kriterien für europäische Wertschöpfung, Datenkontrolle, Ausbildung und Forschung geknüpft werden. Dabei muss Europa WTO-konform und für alle Anbieter nachvollziehbar handeln, statt einzelne Länder willkürlich auszuschließen.
Für Porsche bedeutet Kooperation, digitale und technologische Lücken schneller zu schließen, ohne die eigene Identität aufzugeben. Eine chinesische Softwarelösung kann sinnvoll sein, wenn sie in eine klar definierte Porsche-Architektur eingebettet wird. Sie wird problematisch, wenn der Partner die Kundenschnittstelle, die Daten und das Innovationstempo kontrolliert. Der wertvollste Teil eines modernen Fahrzeugs ist zunehmend nicht das Blech, sondern die dauerhafte Beziehung zum Nutzer. Diese Beziehung darf eine Premiummarke nicht aus der Hand geben.
Was Porsche jetzt ändern muss
Porsche sollte China nicht mehr als vorübergehend gestörten Absatzmarkt behandeln, der irgendwann zu alten Mustern zurückkehrt. Das frühere Volumen von annähernd 100.000 Fahrzeugen könnte auf absehbare Zeit unerreichbar bleiben. Planung, Händlernetz und Kostenbasis müssen daher auf ein kleineres, volatileres und anspruchsvolleres Geschäft ausgerichtet werden. Diese Nüchternheit ist keine Kapitulation, sondern Voraussetzung für glaubwürdige Entscheidungen.
Die Marke sollte ihren Kern schärfen. Porsche wird den chinesischen Volumenherstellern weder bei Modellanzahl noch beim Preis folgen können. Der Wettbewerb muss über außergewöhnliche Produkte geführt werden, die Fahrdynamik, Design, Qualität und digitale Leistungsfähigkeit überzeugend verbinden. Der 911 zeigt, dass ikonische Eigenständigkeit weiterhin Nachfrage erzeugt. Künftige Modelle müssen einen ähnlich klaren Grund für ihre Existenz bieten. Ein durchschnittliches Elektro-SUV mit Porsche-Wappen wird gegen hoch ausgestattete lokale Alternativen kaum dauerhaft hohe Aufpreise rechtfertigen.
Gleichzeitig muss die Entwicklung schneller und regionaler werden. Kleine, entscheidungsfähige Teams in China sollten Produktfunktionen an lokale Bedürfnisse anpassen können, ohne jahrelange Abstimmungsschleifen über mehrere Konzernstufen. Software muss aktualisierbar, modular und vom Fahrzeuglebenszyklus teilweise entkoppelt sein. Ein Auto, das beim Marktstart digital veraltet wirkt, lässt sich im Premiumsegment nicht durch perfekte Spaltmaße retten.
Darüber hinaus braucht Porsche finanzielle Disziplin ohne Innovationsabbau. Die parallele Finanzierung von Verbrennern, Hybriden und Elektroautos darf nicht zu einem unübersichtlichen Modellprogramm führen. Plattformen und Komponenten sollten dort gemeinsam genutzt werden, wo der Kunde keinen markenprägenden Unterschied wahrnimmt. Bei Lenkung, Fahrwerk, Design, Mensch-Maschine-Schnittstelle und Leistungscharakter muss Porsche dagegen erkennbar eigenständig bleiben. Kostensenkung ist dann sinnvoll, wenn sie Komplexität entfernt, nicht wenn sie Differenzierung zerstört.
Deutschlands Geschäftsmodell braucht eine neue Logik
Der Porsche-Fall zeigt, dass Deutschlands bisheriges Erfolgsmodell an Grenzen stößt. Über Jahrzehnte beruhte es darauf, hochwertige Industriegüter mit überlegener Ingenieursleistung zu entwickeln und weltweit zu Premiumpreisen zu verkaufen. China war zunächst Werkbank, dann Absatzmarkt und schließlich Partner. Heute ist es gleichzeitig Markt, Lieferant, Innovationszentrum und Wettbewerber. Diese vier Rollen lassen sich nicht mehr mit einer einzigen China-Strategie beantworten.
Deutschland muss seine Stärken neu kombinieren. Präzision, Sicherheit, industrielle Skalierung, Markenvertrauen und komplexe Systemintegration bleiben wertvoll. Sie müssen jedoch mit Softwarekompetenz, schnelleren Entscheidungen und niedrigeren strukturellen Kosten verbunden werden. Der Rückstand ist nicht primär ein Mangel an erfinderischem Potenzial. Deutsche Unternehmen und Forschungseinrichtungen verfügen über exzellentes Wissen. Das Defizit liegt häufig in der Geschwindigkeit, mit der aus Wissen ein marktfähiges, bezahlbares Produkt wird.
Dazu gehört auch eine veränderte Fehlerkultur. Chinesische Hersteller bringen Funktionen früher auf den Markt und verbessern sie fortlaufend. Europäische Unternehmen streben oft nach vollständiger Reife vor der Einführung. Im sicherheitskritischen Automobilbereich ist Vorsicht unverzichtbar. Sie darf jedoch nicht als Begründung für jede organisatorische Langsamkeit dienen. Digitale Funktionen können iterativ entwickelt werden, während sicherheitsrelevante Systeme streng validiert bleiben. Beides ist gleichzeitig möglich, wenn Architekturen und Verantwortlichkeiten sauber getrennt sind.
Die Politik muss diesen Wandel unterstützen, ohne einzelne Geschäftsmodelle dauerhaft zu konservieren. Nicht jede heutige Fabrik, jeder Zulieferer und jede Tätigkeit wird in gleicher Form bestehen bleiben. Industriepolitik sollte deshalb weniger bestehende Strukturen einfrieren als neue Wertschöpfung ermöglichen. Weiterbildung, regionale Transformationsfonds, Forschungskooperationen und bessere Bedingungen für Unternehmensgründungen sind langfristig wirksamer als die Subventionierung unverkäuflicher Produkte.
Der europäische Binnenmarkt als unterschätzte Waffe
Europa besitzt trotz aller Schwächen einen der größten kaufkräftigen Märkte der Welt. Dieser Binnenmarkt könnte ein entscheidender Skalierungsraum für neue Fahrzeug-, Batterie- und Softwarelösungen sein. In der Praxis wird sein Potenzial durch unterschiedliche Förderregeln, Steuern, Ladebedingungen, Zulassungsverfahren und digitale Vorschriften begrenzt. Chinesische Unternehmen können neue Modelle zunächst in einem riesigen, relativ einheitlichen Heimatmarkt skalieren. Europäische Anbieter treffen dagegen schon innerhalb der EU auf zahlreiche nationale Besonderheiten.
Eine wirksame Wettbewerbsstrategie müsste deshalb die Fragmentierung reduzieren. Einheitlichere Regeln für Laden, Bezahlen, Fahrzeugdaten, digitale Identitäten und Unternehmensflotten würden Kosten senken. Gemeinsame technische Standards könnten europäischen Zulieferern größere Serien ermöglichen. Auch ein besser integrierter Kapitalmarkt ist wichtig, denn Software-, Halbleiter- und Batterieunternehmen benötigen hohe Investitionen, bevor sie Gewinne erzielen. Europa verfügt über erhebliche Ersparnisse, lenkt sie aber zu selten in wachstumsstarke Industrie- und Technologieunternehmen.
Für Hersteller wie Porsche wäre ein stärkerer Binnenmarkt besonders wertvoll. Er könnte die Entwicklung europäischer Software- und Komponentenplattformen fördern, die ausreichend groß sind, um international zu konkurrieren, zugleich aber Raum für markenspezifische Differenzierung lassen. Nicht jeder Hersteller muss Betriebssystem, Cloud-Infrastruktur und Basiselektronik vollständig allein entwickeln. Gemeinsame Grundlagen können Kosten senken, sofern Kundenschnittstelle und markentypische Funktionen kontrollierbar bleiben.
Europa sollte daher weniger darüber diskutieren, ob es China exakt kopieren kann. Das kann und sollte es nicht. Die europäische Chance liegt in einem eigenen Modell: offene Märkte mit überprüfbaren Fairnessregeln, hohe Sicherheits- und Datenschutzstandards, leistungsfähige industrielle Cluster und ein Binnenmarkt, der Innovation tatsächlich skalierbar macht. Voraussetzung ist allerdings, dass Regulierung verständlich, planbar und technologisch umsetzbar bleibt.
Aus der Krise kann eine stärkere Marke entstehen
Porsches Lage ist ernst, aber nicht hoffnungslos. Die Marke besitzt globale Bekanntheit, eine loyale Kundschaft, hohe technische Kompetenz und Produkte, die sich emotional deutlich von gewöhnlichen Fahrzeugen unterscheiden. Der Rückgang in China vernichtet diese Substanz nicht. Er zwingt das Unternehmen jedoch, zwischen echtem Markenkern und historisch bequemen Ertragsquellen zu unterscheiden.
Ein kleineres China-Geschäft kann wirtschaftlich tragfähig sein, wenn Porsche dort hohe Preise, gute Restwerte und eine klar definierte Kundengruppe behauptet. Dazu muss das Unternehmen akzeptieren, dass es im chinesischen Massenmarkt der Elektromobilität keine führende Rolle spielen wird. Erfolg wäre nicht die Rückkehr zu jedem früheren Verkaufsrekord, sondern eine profitable, technologisch glaubwürdige Nischenposition. Diese könnte durch limitierte Modelle, hochwertige Personalisierung, exzellenten Service und lokal überzeugende digitale Funktionen gestärkt werden.
Gleichzeitig muss Porsche geografische Risiken breiter verteilen. Nordamerika, Europa und wachstumsstarke Märkte außerhalb Chinas gewinnen an Bedeutung. Diversifikation darf jedoch nicht mit der Hoffnung verwechselt werden, verlorenes China-Volumen lasse sich einfach anderswo ersetzen. Auch in diesen Regionen steigt der Wettbewerb, und geopolitische Zölle können Kosten erhöhen. Die robustere Strategie besteht aus regional angepassten Angeboten, flexibleren Produktionsstrukturen und geringerer Abhängigkeit von einem einzelnen Markt.
Der tiefere Wert der Krise liegt im Zwang zur Erneuerung. Solange China hohe Gewinne lieferte, konnten langsame Prozesse, Softwareprobleme und strategische Widersprüche verdeckt bleiben. Der Einbruch macht sie sichtbar. Wenn Porsche daraus schnellere Entwicklung, klarere Produkte und eine diszipliniertere Technologiearchitektur ableitet, kann die Marke gestärkt hervorgehen. Wird dagegen vor allem das Volumen verwaltet und auf politischen Schutz gehofft, droht ein langsamer Bedeutungsverlust.
Die härteste Erkenntnis kommt aus Stuttgart selbst
Die deutsche Autoindustrie verliert China nicht, weil chinesische Käufer plötzlich irrational oder grundsätzlich gegen ausländische Marken eingestellt wären. Sie verliert, weil Wettbewerber Produkte anbieten, die lokale Erwartungen bei Technik, Komfort, Geschwindigkeit und Preis oft besser treffen. Staatliche Förderung und ungleiche Marktbedingungen verstärken den Druck, ersetzen aber nicht die unternehmerische Erklärung. Wer alle Schwierigkeiten auf Subventionen schiebt, nimmt sich selbst die Möglichkeit zur Korrektur.
Ebenso falsch wäre es, Porsche bereits abzuschreiben. Absatzrückgänge sind kein automatischer Beweis für das Ende einer Marke. Ein erheblicher Teil des Gewinneinbruchs 2025 ging auf einmalige Belastungen und strategische Korrekturen zurück. Die weltweite Nachfrage nach dem 911 zeigt, dass differenzierte, glaubwürdige Produkte weiterhin funktionieren. Gerade deshalb ist die China-Krise so lehrreich: Sie trennt belastbare Markenstärke von einem Aufpreis, der nur aus Gewohnheit akzeptiert wurde.
Europa benötigt Schutz gegen nachweislich unfairen Wettbewerb, aber noch dringender benötigt es Geschwindigkeit. Zölle, Quoten und Kaufpräferenzen können Anpassungszeit schaffen. Sie können keine begehrenswerten Fahrzeuge entwickeln. Die entscheidenden Schlachten werden in Entwicklungszentren, Softwareteams, Batterielaboren, Fabriken und an der Kundenschnittstelle gewonnen. Dort muss sich zeigen, ob deutsche Hersteller bereit sind, ihre Organisation so radikal zu modernisieren wie ihre Antriebe.
Porsche verglüht in China nicht zwangsläufig als Marke. Was verglüht, ist die alte Gewissheit, dass Herkunft, Historie und mechanische Exzellenz dauerhaft genügen, um einen hohen Preis durchzusetzen. Für Porsche ist das schmerzhaft. Für die deutsche Industrie ist es eine Warnung. Und für die europäische Wirtschaftspolitik ist es ein Weckruf: Die Zukunft lässt sich eine Zeit lang abschirmen, aber nicht aufhalten. Wer sie gestalten will, muss schneller lernen, investieren und entscheiden als bisher.
📈🚀 Von Sichtbarkeit zu Vertrauen 👀🤝 Ihr skalierbarer Weg mit Xpert.Digital

Von Sichtbarkeit zu Vertrauen: Ihr skalierbarer Weg mit Xpert.Digital - Bild: Xpert.Digital
Im industriellen B2B entstehen tragfähige Geschäftsbeziehungen selten über Nacht. Sie entwickeln sich Schritt für Schritt – über Sichtbarkeit, fachliche Relevanz, wiederkehrende Berührungspunkte und wachsendes Vertrauen. Das 4-Stufen-Modell von Xpert.Digital setzt genau hier an: Es bietet einen strukturierten Weg, der mit einem überschaubaren Einstieg beginnt und sich bei Bedarf zu einer vertieften Zusammenarbeit im Business Development entwickeln kann.
Statt auf laute Marketingversprechen zu setzen, rückt dieses Modell die Beziehung in den Mittelpunkt. Unternehmen steigen mit klar umrissenen, gut kalkulierbaren Maßnahmen ein und entscheiden dann auf Basis eigener Erfahrung, wie weit sie die Zusammenarbeit ausbauen möchten. Ein wesentlicher Faktor für diesen ungestörten Vertrauensaufbau: Die Plattform verzichtet komplett auf nervige Werbe-Ads, sodass der redaktionelle Fokus allein auf der Expertise der Unternehmen liegt.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.


