Von Hamburg bis Indien: Wie drei Mega-Projekte unsere Lieferketten für immer verändern – Kreativbild zum Thema, mit KI: Xpert.Digital
Mehr als nur Quadratmeter: Warum die neue Logistik-Ära ganz andere Standorte braucht
Vom Hafenbecken zum Hightech-Hub: Das geheime Betriebssystem unserer Warenströme
Amazons Geheimwaffe und Hamburgs Hafen-Trick: So sieht die Logistik der Zukunft aus
Logistikimmobilien galten lange als das unspektakuläre Betongold der Immobilienbranche – doch diese Ära ist endgültig vorbei. Moderne Lagerhallen und Terminals sind längst keine passiven Hüllen mehr, sondern hoch spezialisierte Betriebssysteme, die über Resilienz, Geschwindigkeit und den Erfolg globaler Lieferketten entscheiden. Am Beispiel von drei völlig unterschiedlichen Projekten im Hamburger Hafen, im aufstrebenden indischen Taloja und in der Metropole Kolkata zeigt sich derzeit ein fundamentaler Strukturwandel. Ob durch die intelligente Verdichtung von Wertschöpfung im Bestand, gigantische spekulative Wetten auf Bodenwerte oder maßgeschneiderte Hightech-Zentren für Giganten wie Amazon: Die Risikomodelle verschieben sich dramatisch. Wer die Logistik der Zukunft verstehen will, muss erkennen, dass die neue Machtfrage nicht mehr lautet, wie viele Quadratmeter zur Verfügung stehen – sondern wie intelligent, nachhaltig und effizient jeder einzelne davon in ein globales Netzwerk eingebunden ist.
Vom Hafenbecken bis zur letzten Meile: Wie Logistikimmobilien zu strategischer Infrastruktur werden
Der Bau von Logistikzentren, Hallen und Terminals wird häufig als klassisches Immobiliengeschäft betrachtet: Grundstück sichern, Gebäude errichten, Fläche vermieten und langfristige Erträge erzielen. Diese Sicht ist nicht falsch, aber sie greift zunehmend zu kurz. Moderne Logistikimmobilien sind keine passiven Hüllen mehr, sondern hoch spezialisierte Betriebssysteme für Warenströme. Ihre ökonomische Leistung entsteht aus dem Zusammenspiel von Lage, Verkehrsanbindung, Automatisierung, Energieversorgung, Flächeneffizienz, regulatorischer Sicherheit und der Fähigkeit, zusätzliche Dienstleistungen in unmittelbarer Nähe zum Warenumschlag anzubieten.
Die drei Entwicklungen im Hamburger Hafen, in Taloja bei Navi Mumbai und im Großraum Kolkata zeigen drei unterschiedliche Ausprägungen dieses Strukturwandels. BLG Logistics investiert in Hamburg nicht primär in zusätzliche Stellfläche, sondern in eine Verdichtung hochwertiger Dienstleistungen innerhalb eines bestehenden Autoterminals. Lloyds Realty Developers versucht in Taloja, eine große Landposition in einen flexibel nutzbaren Logistik-, Industrie- oder möglicherweise Rechenzentrumsstandort zu verwandeln. Amazon wiederum bindet sich in Kolkata frühzeitig an eine speziell für den eigenen Betrieb konzipierte Großimmobilie und schafft damit die physische Voraussetzung für schnellere, automatisierte E-Commerce-Prozesse in Ostindien.
Ökonomisch repräsentieren die Projekte drei verschiedene Risikomodelle. Hamburg ist eine Brownfield-Investition in einen laufenden Betrieb mit vorhandener Nachfrage, etablierten Verkehrsverbindungen und vergleichsweise klarer Nutzung. Taloja ist eine entwicklungsorientierte Wette auf Bodenwert, Genehmigungen, Flächenaggregation und künftige Nutzer. Kolkata ist ein nutzergetriebenes Built-to-suit-Modell, bei dem ein Großmieter die Immobilie bereits vor Fertigstellung prägt. Das Immobilienrisiko, das Betriebsrisiko und das Nachfragerisiko sind deshalb in jedem Fall anders verteilt.
Gemeinsam ist den Projekten, dass sie auf eine grundlegende Veränderung globaler Lieferketten reagieren. Unternehmen achten nicht mehr ausschließlich auf niedrige Quadratmetermieten. Sie bewerten zunehmend Gesamtkosten, Liefergeschwindigkeit, Resilienz, Energieverfügbarkeit, digitale Steuerbarkeit und die Nähe zu Kunden, Häfen oder Produktionsclustern. Eine teurere Immobilie kann betriebswirtschaftlich günstiger sein, wenn sie Transportwege verkürzt, Bestände reduziert, Umschlagzeiten senkt oder wertschöpfende Tätigkeiten direkt am Standort ermöglicht. Genau darin liegt der Unterschied zwischen einer Lagerhalle und strategischer Logistikinfrastruktur.
Hamburg verlagert die Wertschöpfung ins Terminal
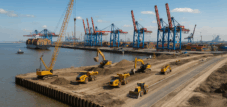
Die Investition von BLG Logistics im Hamburger Hafen ist mit rund 25 Millionen Euro im internationalen Vergleich kein Megaprojekt. Ihre strategische Bedeutung ergibt sich jedoch weniger aus der absoluten Summe als aus der Art der Investition. Auf rund 10.300 Quadratmetern entsteht eine multifunktionale Halle, in der Fahrzeugaufbereitung, technische Dienstleistungen und weitere Prozesse der Automobillogistik gebündelt werden. Bestehende Hallen werden zusammengeführt, das Terminal-Layout wird angepasst und Werkstatt, Waschstraße sowie Lackiererei werden unter einem Dach organisiert. Die Fertigstellung ist für September 2027 vorgesehen.
Das Projekt steht damit für eine qualitative Erweiterung des Hafengeschäfts. Ein Fahrzeughafen verdient nicht nur am Umschlag und an der Zwischenlagerung von Autos. Zusätzliche Margen entstehen, wenn Fahrzeuge gewaschen, geprüft, repariert, lackiert, mit Zubehör versehen, für bestimmte Absatzmärkte vorbereitet oder vor der Auslieferung technisch angepasst werden. Solche Leistungen erhöhen die Wertschöpfung je Fahrzeug und können zugleich die Bindung von Herstellern, Importeuren und Flottenkunden an den Standort stärken. Der Hafen wird vom Übergabepunkt zu einem industriellen Dienstleistungsstandort.
Für Hamburg ist diese Entwicklung besonders relevant, weil der Hafen zwar über erhebliche Mengen verfügt, zugleich aber im Wettbewerb mit anderen europäischen Seehäfen steht. Im Jahr 2025 wurden in Hamburg 114,6 Millionen Tonnen Seegüter und 8,3 Millionen Standardcontainer umgeschlagen. Das gesamte BLG-Autoterminal umfasst rund 324.000 Quadratmeter und bietet Stellplätze für etwa 10.000 Fahrzeuge. Auf der Hohen Schaar wurden im Vorjahr ungefähr 130.000 Fahrzeuge umgeschlagen und zwischengelagert. Vor diesem Hintergrund verändert die neue Halle nicht die Größenordnung des Hafens, wohl aber die Qualität des automobilen Leistungsangebots.
Die geplante Flächenoptimierung von rund 35 Prozent ist ein zentraler wirtschaftlicher Punkt. Hafenflächen sind knapp, teuer und politisch sensibel. Zusätzliche Flächen lassen sich nicht beliebig schaffen, weil Hafenentwicklung mit Natur-, Wohn-, Verkehrs- und Stadtentwicklungsinteressen konkurriert. Produktivitätssteigerungen müssen deshalb häufig innerhalb bestehender Grundstücke erreicht werden. Wenn BLG durch ein neues Layout, kürzere Wege und die Zusammenführung bislang getrennter Funktionen mehr Leistung aus derselben Fläche herausholt, steigt die operative Kapitalproduktivität des Standorts.
Die zentrale Logistikfläche von rund 4.500 Quadratmetern soll so gestaltet werden, dass Werkstattprozesse und Hebebühnen abhängig von Kundenanforderungen angeordnet werden können. Diese Flexibilität ist mehr als ein bauliches Detail. Die Automobilwirtschaft befindet sich in einem tiefgreifenden Wandel, bei dem Verbrenner, Elektrofahrzeuge, unterschiedliche Softwarestände, neue Hersteller und regional abweichende Ausstattungsanforderungen parallel bedient werden müssen. Eine starre Halle könnte schnell an veränderten Fahrzeugtypen oder Prozessanforderungen scheitern. Eine modular organisierte Fläche reduziert dagegen das Risiko, dass die Immobilie technisch veraltet, bevor sie wirtschaftlich abgeschrieben ist.
Auch die rund 1.900 Quadratmeter große Zwischenebene mit Büro- und Sozialbereichen ist ökonomisch relevant. Moderne Logistik benötigt weiterhin Arbeitskräfte, obwohl die Automatisierung zunimmt. Gute Aufenthalts-, Umkleide- und Verwaltungsbereiche beeinflussen die Attraktivität eines Standorts für Beschäftigte und damit indirekt Fehlzeiten, Fluktuation und Produktivität. Gerade in Ballungsräumen mit angespanntem Arbeitsmarkt wird die Qualität der Arbeitsumgebung zu einem Wettbewerbsfaktor. Eine Halle, die nur die Bewegung von Fahrzeugen optimiert, aber die Bedürfnisse der Beschäftigten ignoriert, wäre daher unvollständig geplant.
Flächeneffizienz ersetzt teure Expansion
Die Hamburger Investition zeigt exemplarisch, warum Brownfield-Projekte häufig eine andere Renditelogik haben als Neubauten auf freier Fläche. Ein bestehender Standort verfügt bereits über Kundenbeziehungen, Verkehrswege, Betriebsgenehmigungen, technisches Wissen und eingespielte Abläufe. Dadurch sinkt das Markteintrittsrisiko. Gleichzeitig ist der Umbau in laufenden Prozessen komplex. Bauarbeiten dürfen die Fahrzeugströme nicht übermäßig behindern, Sicherheitsanforderungen müssen eingehalten und Altstrukturen integriert werden. Ein scheinbar kleineres Projekt kann deshalb operativ anspruchsvoller sein als eine Halle auf einem unbebauten Grundstück.
Die Rendite entsteht in Hamburg voraussichtlich aus mehreren Quellen. Kürzere Wege reduzieren Bewegungszeiten und interne Transportkosten. Die Bündelung technischer Leistungen verbessert die Auslastung von Personal und Anlagen. Zusätzliche Dienstleistungen erhöhen den Erlös je bearbeitetem Fahrzeug. Eine bessere Flächennutzung kann mehr Durchsatz ermöglichen, ohne dass proportional mehr Grundstück benötigt wird. Schließlich stärkt eine modernisierte Infrastruktur die Verhandlungsposition bei langfristigen Kundenverträgen.
Entscheidend ist, dass diese Effekte nicht automatisch eintreten. Eine neue Halle erzeugt zunächst Abschreibungen, Finanzierungskosten und zusätzlichen Fixkostenbedarf. Ob die Investition wirtschaftlich überzeugt, hängt von Auslastung, Prozessdisziplin, Auftragspreisen und der Entwicklung des Fahrzeugumschlags ab. Die deutsche und europäische Automobilindustrie steht unter Druck durch schwache Nachfrage in einzelnen Märkten, hohe Kosten, handelspolitische Unsicherheiten und den Aufstieg chinesischer Hersteller. Ein Terminalbetreiber kann diese Risiken nicht kontrollieren. Er kann jedoch seine Infrastruktur so flexibel gestalten, dass sowohl etablierte Hersteller als auch neue Marktteilnehmer bedient werden können.
Gerade die Mischung aus Import- und Exportströmen kann dabei stabilisierend wirken. Das Hamburger Terminal ist an Straße, Schiene und Wasserstraße angebunden und bedient unter anderem Short-Sea- und Umladungsverkehre nach Großbritannien, Skandinavien und in den Mittelmeerraum. Eine solche multimodale Einbindung bietet mehrere Optionen, wenn einzelne Routen gestört, verteuert oder verlagert werden. Multimodalität ist allerdings nur dann ein echter Vorteil, wenn Fahrpläne, Umschlagtechnik, Datenflüsse und Kapazitäten zuverlässig aufeinander abgestimmt sind. Die bloße Existenz mehrerer Verkehrsträger garantiert noch keine resiliente Lieferkette.
Die Investition kann zudem als Reaktion auf die wachsende Komplexität fertiger Fahrzeuge verstanden werden. Autos sind hochwertige, softwareintensive Produkte mit empfindlichen Oberflächen, Batteriesystemen und zahlreichen Konfigurationsvarianten. Schäden, Fehlkonfigurationen oder verspätete Nacharbeiten verursachen hohe Kosten. Je näher Prüfung und Nacharbeit am Umschlagpunkt stattfinden, desto schneller lassen sich Probleme erkennen und beheben. Das reduziert unnötige Transporte zu externen Werkstätten und kann die Zeit bis zur Auslieferung verkürzen.
Nachhaltigkeit wird zur Betriebskostenfrage
Die geplante Photovoltaikanlage mit rund 749 Kilowattpeak, die Dachbegrünung auf etwa 1.900 Quadratmetern und die angestrebte DGNB-Gold-Zertifizierung sind nicht nur Kommunikationsinstrumente. Sie beeinflussen Betriebskosten, Genehmigungsfähigkeit, Finanzierungsbedingungen und die langfristige Vermiet- beziehungsweise Nutzbarkeit der Immobilie. Ein erheblicher Teil des erzeugten Solarstroms soll direkt vor Ort genutzt werden, unter anderem für Betriebsprozesse und das Laden von Fahrzeugen oder Lastwagen. Eigenverbrauch ist wirtschaftlich häufig attraktiver als die vollständige Einspeisung, weil er Strombezugskosten und Netzentgelte teilweise ersetzt.
Die Wirtschaftlichkeit der Anlage hängt dennoch von Lastprofil, Eigenverbrauchsquote, Investitionskosten, Wartung, Strompreisen und möglicher Speicherintegration ab. Fahrzeuglogistik weist den Vorteil auf, dass viele Aktivitäten tagsüber stattfinden und damit zeitlich relativ gut zur Solarstromerzeugung passen können. Gleichzeitig können Lackiererei, Waschstraße, Werkstätten und Ladeinfrastruktur hohe Leistungsspitzen verursachen. Ein intelligentes Energiemanagement wird deshalb wichtiger als die bloße installierte Leistung.
Dachbegrünung und Nachhaltigkeitszertifizierung erzeugen ebenfalls Nutzen, der sich nicht vollständig in einer einfachen Amortisationsrechnung abbilden lässt. Begrünte Dachflächen können Regenwasser zurückhalten, die Aufheizung reduzieren und die Widerstandsfähigkeit gegen Starkregen verbessern. Zertifizierte Gebäude können bei Banken, Versicherern, öffentlichen Eigentümern und internationalen Kunden Vorteile haben. Umgekehrt entstehen zusätzliche Planungs-, Dokumentations- und Baukosten. Der wirtschaftliche Wert liegt deshalb vor allem in der Reduktion langfristiger Risiken und nicht zwingend in einem kurzfristigen Renditesprung.
Aus strategischer Sicht ist die Kombination aus Prozessverdichtung und Nachhaltigkeit überzeugender als ein rein symbolischer grüner Neubau. Die ökologisch günstigste Fläche ist häufig jene, die nicht zusätzlich versiegelt werden muss. Wenn ein bestehendes Hafengelände produktiver genutzt, technisch modernisiert und energetisch verbessert wird, verbindet das Wettbewerbsfähigkeit mit Ressourceneffizienz. Die Hamburger Investition ist daher weniger spektakulär als ein vollständig neues Terminal, aber möglicherweise robuster, weil sie an konkreten Engpässen eines bestehenden Geschäftsmodells ansetzt.
Taloja wird zur Wette auf Boden und Genehmigungen
Das Vorhaben von Lloyds Realty Developers in Taloja folgt einer grundlegend anderen Logik. Geplant ist der Einstieg in ein Projekt auf zunächst rund 99 Acres, was ungefähr 40 Hektar entspricht. Zusätzlich besteht ein Aggregationspotenzial von etwa 32 Acres, sodass die Gesamtfläche auf rund 53 Hektar anwachsen könnte. Lloyds Realty Developers beabsichtigt, 51 Prozent an Calculus Logistech für 60 Crore Rupien zu erwerben und bis zu 242 Crore Rupien als strukturiertes, besichertes Fremdkapital bereitzustellen. Zusammen ergibt dies ein vorgesehenes finanzielles Engagement von bis zu 302 Crore Rupien beziehungsweise 3,02 Milliarden Rupien.
Für deutschsprachige Leser ist die indische Zahlensystematik leicht missverständlich. Ein Crore entspricht zehn Millionen. Die genannte Investitionsstruktur umfasst somit 600 Millionen Rupien für den Anteilserwerb und bis zu 2,42 Milliarden Rupien für Flächenzusammenlegung und regulatorische Genehmigungen. Das Unternehmen nennt ein mögliches Umsatzpotenzial von mehr als 1.250 Crore Rupien, also über 12,5 Milliarden Rupien, innerhalb von ungefähr drei bis vier Jahren. Diese Zahl ist jedoch kein erwarteter Gewinn und auch kein garantierter Verkaufserlös. Sie hängt ausdrücklich von der endgültigen Nutzung, der Genehmigungslage und der Aufnahmefähigkeit des Marktes ab.
Gerade diese Einschränkungen bestimmen das Risikoprofil. Die Vereinbarung wurde zunächst als unverbindliche Absichtserklärung geschlossen. Vor der wirtschaftlichen Realisierung stehen endgültige Verträge, Due-Diligence-Prüfungen, die Aggregation zusammenhängender Grundstücke und behördliche Freigaben. In schnell wachsenden Metropolregionen kann die Zusammenführung vieler Flächen erhebliche Wertsteigerungen ermöglichen. Sie kann aber auch an unklaren Eigentumsverhältnissen, divergierenden Verkäuferinteressen, Erschließungsproblemen oder Verzögerungen scheitern.
Taloja ist grundsätzlich attraktiv, weil der Standort in einem etablierten Industriegebiet der Metropolregion Mumbai liegt. Je nach genauer Lage und Route befinden sich der Hafen Jawaharlal Nehru Port, der künftige internationale Flughafen Navi Mumbai, der Mumbai-Pune Expressway sowie wichtige Bahn- und Straßenverbindungen in erreichbarer Distanz. Diese Kombination verbindet Seehandel, industrielle Produktion, städtischen Konsum und regionale Distribution. Für Logistikimmobilien ist eine solche Knotenlage wertvoll, weil sie mehrere Nutzergruppen ansprechen kann und nicht ausschließlich von einem Warenstrom abhängt.
Aus Land wird erst durch Nutzung ein Vermögenswert
Der entscheidende Begriff im Taloja-Projekt ist Optionalität. Das Areal könnte als Lager- und Logistikpark, als Industriestandort oder teilweise für Rechenzentren genutzt werden. Auf den ersten Blick reduziert diese Flexibilität das Risiko: Wenn ein Segment schwächelt, kann ein anderes attraktiver werden. In der Praxis ist die Umnutzung jedoch nicht beliebig. Logistik, Industrie und Rechenzentren stellen unterschiedliche Anforderungen an Stromanschluss, Wasser, Abwasser, Brandschutz, Zufahrt, Gebäudegeometrie, Lärmschutz und Genehmigungen. Ein Grundstück, das für Lagerhallen geeignet ist, ist nicht automatisch ein wettbewerbsfähiger Rechenzentrumsstandort.
Besonders die Erwähnung von Rechenzentren sollte nüchtern bewertet werden. Der Boom von Cloud-Diensten und künstlicher Intelligenz erhöht zwar den Bedarf an Rechenkapazität, doch die Verfügbarkeit großer und zuverlässiger Strommengen ist häufig der begrenzende Faktor. Hinzu kommen Kühlung, Glasfaseranbindung, Netzredundanz, Sicherheitsanforderungen und lange Anschlussfristen. Rechenzentrumsoptionen können den wahrgenommenen Bodenwert erhöhen, dürfen aber nicht vorschnell als gesicherte Nachfrage behandelt werden. Ohne belastbare Energie- und Netzplanung bleibt diese Nutzung eine strategische Möglichkeit und kein berechenbarer Basisertrag.
Bei einem Logistikpark ist die wirtschaftliche Rechnung ebenfalls komplexer als der Vergleich von Grundstückskosten und Verkaufspreis. Benötigt werden interne Straßen, Entwässerung, Strom, Wasser, Sicherheitsinfrastruktur, Feuerwehrzufahrten, Lkw-Warteflächen und gegebenenfalls Bahnanschlüsse. In der Monsunregion sind Hochwasserschutz, Geländehöhe und leistungsfähige Entwässerung entscheidend. Eine günstige Fläche kann durch aufwendige Erschließung teuer werden. Umgekehrt kann ein professionell geplanter, genehmigter und zusammenhängender Park einen erheblichen Aufschlag gegenüber fragmentierten Einzelgrundstücken erzielen.
Lloyds verfolgt offenbar ein Modell, bei dem Wert nicht nur durch den Bau und die langfristige Vermietung fertiger Hallen geschaffen werden soll. Auch der Verkauf oder die Verpachtung entwickelter Parzellen an Endnutzer kommt infrage. Dadurch kann Kapital schneller zurückfließen, als es bei einer jahrzehntelangen Bestandshaltung der Fall wäre. Gleichzeitig verzichtet der Entwickler bei einem frühen Verkauf auf spätere Mietsteigerungen und einen möglichen langfristigen Wertzuwachs. Die richtige Balance hängt von Finanzierungskosten, Marktzyklus, Risikobereitschaft und der Fähigkeit ab, einen professionellen Immobilienbestand zu verwalten.
LTW Intralogistics Lösungen

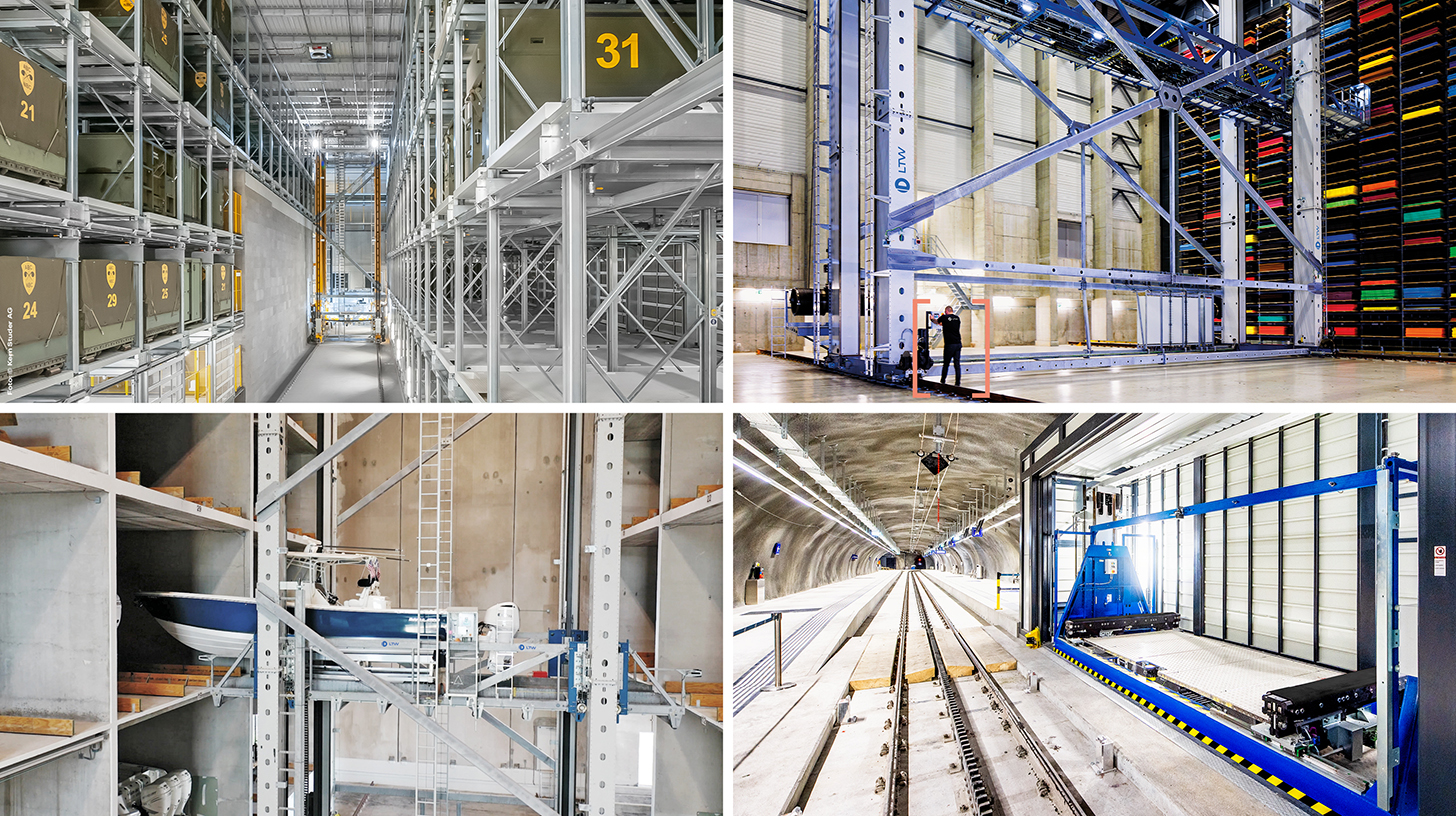
LTW Intralogistics – Engineers of Flow - Bild: LTW Intralogistics GmbH
LTW bietet seinen Kund:innen keine losen Bausteine, sondern integrierte Gesamtlösungen. Beratung, Planung, mechanische und elektrotechnische Komponenten, Steuerungs- und Leittechnik sowie Software und Service – alles ist vernetzt und präzise aufeinander abgestimmt.
Besonders vorteilhaft ist die eigene Fertigung wesentlicher Komponenten. Dadurch können Qualität, Lieferketten und Schnittstellen optimal kontrolliert werden.
LTW steht für Verlässlichkeit, Transparenz und partnerschaftliche Zusammenarbeit. Loyalität und Ehrlichkeit sind fest im Unternehmensverständnis verankert – hier zählt noch ein Handschlag.
Passend dazu:
Automatisierung und Effizienz in modernen Logistikzentren
Indiens Flächenboom braucht Qualitätsdisziplin
Das Taloja-Projekt trifft auf einen dynamischen indischen Markt. In den acht wichtigsten Städten erreichte die Vermietung von Industrie- und Logistikflächen im ersten Halbjahr 2025 rund 27,1 Millionen Quadratfuß und lag damit 63 Prozent über dem Vorjahreswert. Im zweiten Halbjahr wurden mehr als 30 Millionen Quadratfuß absorbiert. Drittlogistiker, E-Commerce-Unternehmen sowie Industrie- und Maschinenbauunternehmen waren wesentliche Nachfrager. Diese Zahlen zeigen einen strukturell wachsenden Markt, sie rechtfertigen aber nicht jedes Projekt an jedem Standort.
Das Angebot reagiert auf die Nachfrage. Im ersten Halbjahr 2025 kamen rund 16,7 Millionen Quadratfuß neue Flächen hinzu, im zweiten Halbjahr annähernd 18 Millionen. Mit wachsender institutioneller Beteiligung steigen die Standards für Bodenbelastbarkeit, Hallenhöhe, Brandschutz, Andienung, Energieeffizienz und digitale Gebäudetechnik. Ältere oder schlecht erschlossene Hallen können trotz günstiger Miete an Wettbewerbsfähigkeit verlieren. Für Taloja bedeutet dies, dass Größe allein kein Alleinstellungsmerkmal ist. Der Park muss in Qualität, Genehmigungssicherheit und Erreichbarkeit überzeugen.
Der indische Logistikmarkt profitiert von Urbanisierung, wachsendem Konsum, Produktionsverlagerungen, E-Commerce und staatlichen Infrastrukturprogrammen. Gleichzeitig bleiben Verkehrsüberlastung, uneinheitliche lokale Genehmigungsprozesse, hohe Grundstückspreise und die Qualität der letzten Meile Herausforderungen. Die offizielle Schätzung der indischen Logistikkosten von 7,97 Prozent des Bruttoinlandsprodukts fällt deutlich niedriger aus als die lange verbreitete Annahme von 13 bis 14 Prozent. Das zeigt, wie vorsichtig gängige Marktbehauptungen behandelt werden müssen. Auch eine verbesserte Messung bedeutet nicht, dass alle logistischen Ineffizienzen beseitigt sind. Unterschiede zwischen Regionen, Verkehrsträgern, Branchen und Unternehmensgrößen bleiben erheblich.
Für Lloyds ist das Projekt zugleich eine Diversifikation aus bestehenden Aktivitäten in Technik, Metalle und verwandte Bereiche. Diversifikation kann Synergien schaffen, etwa durch Industriekontakte, Projektkompetenz und Kapitalzugang. Sie kann aber auch Managementressourcen überdehnen. Immobilienentwicklung erfordert andere Fähigkeiten als Handel oder Produktion: lokale Flächenkenntnis, Genehmigungsmanagement, Baukontrolle, Vermietung und langfristiges Asset-Management. Der Einstieg über eine Mehrheitsbeteiligung an einem lokalen Projektträger kann diese Lücke verkleinern, beseitigt sie jedoch nicht.
Die genannte zeitliche Planung ist ambitioniert. Die Flächenaggregation soll nach Abschluss verbindlicher Verträge innerhalb von neun Monaten erfolgen; Verkäufe oder Vermietungen entwickelter Grundstücke werden ungefähr 24 Monate nach der Aggregation angestrebt. Schon moderate Verzögerungen können die Projektrendite spürbar drücken, weil Zinsen weiterlaufen, während Erlöse später zufließen. Bei einem Engagement, das zu einem großen Teil über strukturiertes Fremdkapital organisiert wird, gewinnen Sicherheiten, Rangfolge der Ansprüche und Rückzahlungsbedingungen besondere Bedeutung. Das öffentlich genannte Umsatzpotenzial sollte deshalb stets zusammen mit Zeit-, Kosten- und Genehmigungsrisiken gelesen werden.
Kolkata zeigt die Macht des Ankermieters
Das Amazon-Projekt in Kolkata steht für ein drittes Entwicklungsmodell. Der Konzern hat eine speziell zugeschnittene Logistikfläche im Oswal Logistics Park angemietet. In der ursprünglichen englischsprachigen Meldung ist von 6 Lakh Quadratfuß die Rede. Das entspricht 600.000 Quadratfuß und nicht sechs Millionen Quadratfuß. Umgerechnet handelt es sich um rund 55.700 Quadratmeter. Die häufig naheliegende Fehlinterpretation vergrößert das Projekt um den Faktor zehn und muss deshalb korrigiert werden.
Die Anlage soll eine Grundfläche von rund 400.000 Quadratfuß und eine Mezzaninefläche von etwa 200.000 Quadratfuß umfassen. Die Übergabe wird für 2027 bis 2028 erwartet. Die vereinbarte Monatsmiete liegt bei ungefähr 32 Rupien je Quadratfuß. Rein rechnerisch ergibt sich daraus bei vollständiger Berechnung der 600.000 Quadratfuß eine Basismiete von rund 19,2 Millionen Rupien pro Monat und 230,4 Millionen Rupien pro Jahr. Diese einfache Rechnung berücksichtigt keine Mietstaffeln, mietfreien Zeiten, Betriebskosten, Steuern, Flächenabgrenzungen oder sonstigen Vertragsklauseln und ist daher nur eine Größenordnung.
Die Miete liegt über den üblichen Angebotsniveaus wichtiger Lagerkorridore Kolkatas, die Ende 2025 grob zwischen 19 und 23 Rupien je Quadratfuß und Monat lagen. Der Aufschlag beträgt damit rechnerisch etwa 39 bis 68 Prozent. Das muss nicht bedeuten, dass Amazon einen schlechten Vertrag geschlossen hat. Ein Built-to-suit-Projekt enthält häufig Kosten für kundenspezifische Technik, höhere Bauqualität, Automatisierungsvorbereitung, besondere Sicherheitsanforderungen, Mezzanineflächen und langfristige Verfügbarkeit. Zudem können genaue Mikrolage, Mietdauer und Übergabeverpflichtungen den Preis erheblich beeinflussen.
Amazon bezahlt somit nicht nur für umbauten Raum. Das Unternehmen sichert sich Kapazität, Prozessdesign und Geschwindigkeit. Ein modernes Fulfillment-Zentrum muss Wareneingang, Lagerung, Kommissionierung, Verpackung, Sortierung, Retouren und Übergabe an Transportpartner in hoher Taktung verbinden. Mezzanineflächen erhöhen die nutzbare Prozessfläche, ohne das Grundstück proportional zu vergrößern. Automatisierung kann den Durchsatz steigern, verlangt aber geeignete Bodenqualität, Stromversorgung, Brandschutzkonzepte, Datenanbindung und präzise Gebäudemaße.
Built-to-suit verschiebt Chancen und Risiken
Für den Entwickler ist ein langfristig gebundener Großmieter attraktiv, weil er das Vermietungsrisiko vor Fertigstellung reduziert und die Finanzierung erleichtern kann. Banken bewerten einen kreditstarken Ankermieter meist positiver als eine spekulativ errichtete Halle ohne Nutzer. Der Mietvertrag kann damit indirekt zum Finanzierungsinstrument werden. Gleichzeitig entsteht Konzentrationsrisiko: Ist das Gebäude stark auf einen einzelnen Nutzer zugeschnitten, kann eine spätere Nachvermietung teuer oder schwierig sein.
Für Amazon bietet Built-to-suit den Vorteil, dass der Standort an den eigenen Warenfluss angepasst werden kann, ohne dass das Unternehmen das Grundstück selbst entwickeln und langfristig Kapital in Immobilien binden muss. Das verbessert die Kapitalflexibilität. Der Nachteil ist eine langfristige Fixkostenbindung. Wenn sich das Nachfragewachstum verlangsamt, Technologien ändern oder Netzwerke neu zugeschnitten werden, bleibt die Mietverpflichtung bestehen. Deshalb ist die Auswahl eines Standorts für ein so großes Zentrum eine Wette auf die langfristige Bedeutung der Region.
Kolkata ist das wirtschaftliche Tor zu Ostindien und bedient nicht nur die Metropole, sondern auch große Teile Westbengalens und angrenzende Regionen. Die Stadt kann als Verteilpunkt für einen riesigen Konsumentenmarkt dienen, weist aber infrastrukturelle Engpässe und unterschiedliche Qualitäten der Lagerkorridore auf. Große E-Commerce-Zentren funktionieren besonders gut, wenn sie mit kleineren Sortier- und Zustellstationen verbunden sind. Das Fulfillment-Zentrum allein garantiert daher keine schnelle letzte Meile. Es muss in ein abgestuftes Netz aus Ferntransport, regionaler Sortierung und lokaler Zustellung eingebettet sein.
Die Marktdaten zu Kolkata zeigen zugleich, warum Einzelzahlen nuanciert gelesen werden müssen. Ein Marktbericht bezifferte die Vermietung im ersten Halbjahr 2025 auf etwa 3,3 Millionen Quadratfuß. Andere Erhebungen kamen für das Gesamtjahr auf 3,8 oder 4,6 Millionen Quadratfuß und meldeten je nach Datenbasis Rückgänge von 9 beziehungsweise 30 Prozent. Solche Abweichungen entstehen durch unterschiedliche Marktgebiete, Gebäudeklassen, Erhebungszeiträume und Definitionen von Transaktionen. Der robuste Befund ist nicht eine einzige exakte Zahl, sondern ein gemischtes Bild: Kolkata besitzt substanzielle Nachfrage, der Markt wächst aber nicht geradlinig und ist stark von wenigen großen Abschlüssen geprägt.
Gerade deshalb ist die Amazon-Anmietung bedeutend. 600.000 Quadratfuß entsprechen je nach verwendeter Jahresstatistik ungefähr 13 bis 16 Prozent eines gesamten jährlichen Vermietungsvolumens von 3,8 bis 4,6 Millionen Quadratfuß. Ein einzelner Vertrag kann den Markt also sichtbar beeinflussen. Er sendet ein Signal an Entwickler, Investoren, Zulieferer und konkurrierende Nutzer. Dieses Signal kann weitere Investitionen auslösen, birgt jedoch die Gefahr, dass zu viel spekulatives Angebot auf Basis eines prominenten Abschlusses entsteht.
Hohe Mieten können rational sein
In der Logistik zählt nicht die niedrigste Miete, sondern die niedrigste Gesamtkostenposition pro ausgelieferter Einheit. Die Gebäudemiete bildet nur einen Teil der Kosten. Personal, Transport, Energie, Verpackung, Fehlerquoten, Retouren, Bestände und Lieferzeiten können wesentlich stärker ins Gewicht fallen. Ein teureres Zentrum kann wirtschaftlich überlegen sein, wenn Automatisierung, bessere Lage und höherer Durchsatz die Kosten je Paket senken.
Die vereinbarten 32 Rupien je Quadratfuß und Monat lassen sich deshalb nur im Kontext beurteilen. Wenn das Gebäude beispielsweise eine höhere Sortierleistung, geringere Beschädigungsquoten und eine bessere Nutzung der vertikalen Fläche ermöglicht, kann der Mietaufschlag gerechtfertigt sein. Umgekehrt wird die Rechnung problematisch, wenn Zufahrtsstraßen überlastet sind, Stromausfälle teure Reserveversorgung erfordern oder die regionale Nachfrage hinter den Erwartungen zurückbleibt. Die Qualität außerhalb des Grundstücks ist ebenso wichtig wie die Qualität innerhalb der Halle.
Die geplante Übergabe 2027 bis 2028 schafft sowohl Planungssicherheit als auch Prognoserisiko. Mehrjährige Vorlaufzeiten sind bei großen, kundenspezifischen Projekten üblich. Bis zur Inbetriebnahme können sich jedoch Baukosten, Technik, Konsumverhalten und regulatorische Anforderungen verändern. Entwickler und Mieter müssen deshalb klare Regeln für Kostenüberschreitungen, Verzögerungen, Abnahme, technische Spezifikationen und höhere Gewalt vereinbaren. Je komplexer die Automatisierung, desto wichtiger wird die koordinierte Inbetriebnahme von Gebäude und Betriebstechnik.
Ein weiterer Faktor ist die Arbeitsproduktivität. Automatisierung ersetzt nicht einfach Beschäftigte, sondern verändert deren Aufgaben. Benötigt werden weniger rein manuelle Bewegungen, dafür mehr technische Wartung, Prozesssteuerung, Datenanalyse und Störungsbehebung. Regionen mit großem Arbeitskräfteangebot können dennoch Engpässe bei qualifizierten Technikern erleben. Der ökonomische Erfolg des Zentrums hängt daher auch von Ausbildung, Mitarbeitertransport, Schichtplanung und Arbeitsschutz ab.
Drei Projekte und drei Kapitalmodelle
Im direkten Vergleich ist Hamburg das defensivste der drei Vorhaben. Die Investition erfolgt an einem etablierten Terminal, die Nutzung ist definiert und die Infrastruktur vorhanden. Das Hauptrisiko liegt in der Entwicklung des Fahrzeugmarktes und darin, ob die erwarteten Produktivitäts- und Zusatzerlöse tatsächlich realisiert werden. Das Kapital wird in einen bestehenden operativen Zusammenhang eingebettet, wodurch der Nutzen relativ konkret messbar ist.
Taloja ist das chancenreichste, aber auch spekulativste Modell. Ein großer, zusammenhängender Standort in der Metropolregion Mumbai kann erheblichen Wert gewinnen, wenn Flächenaggregation, Genehmigungen und Erschließung gelingen. Die flexible Nutzung erhöht das Potenzial, erschwert aber eine klare Bewertung. Das genannte Umsatzvolumen ist attraktiv, darf jedoch nicht mit gesichertem Cashflow verwechselt werden. Die wesentlichen Werttreiber liegen zunächst außerhalb fertiger Hallen: im Boden, im Baurecht, in der Erschließung und in der Fähigkeit, Nutzer oder Käufer zu gewinnen.
Kolkata liegt zwischen beiden Modellen. Die Immobilie wird neu errichtet, doch der Ankermieter reduziert das Absatzrisiko. Dafür steigen technische Spezialisierung und Abhängigkeit von einem einzelnen Nutzer. Der Entwickler erhält eine besser kalkulierbare Einnahmebasis, übernimmt aber Bau- und Übergaberisiken. Amazon vermeidet Eigentumsbindung, verpflichtet sich dafür zu langfristigen Mietzahlungen und wettet auf die künftige Bedeutung Ostindiens im eigenen Netzwerk.
Auch die Zeithorizonte unterscheiden sich. Hamburg zielt auf eine Inbetriebnahme im September 2027 und eine langfristige Verbesserung laufender Prozesse. Taloja plant zunächst die Aggregation und danach innerhalb von ungefähr zwei Jahren die Vermarktung entwickelter Flächen; Verzögerungen wirken dort unmittelbar auf Finanzierung und Kapitalumschlag. Kolkata soll 2027 bis 2028 übergeben werden und dürfte auf einen langfristigen Mietvertrag ausgerichtet sein. Damit reicht das Spektrum von operativer Effizienz über Projektentwicklung bis zu langfristig abgesichertem Immobilienertrag.
Häfen werden zu industriellen Dienstleistungsplattformen
Die Beispiele zeigen, dass die Trennung zwischen Hafen, Lager, Industrie und digitaler Infrastruktur unschärfer wird. Im Hamburger Hafen werden Fahrzeuge nicht nur bewegt, sondern technisch bearbeitet. In Taloja soll ein Grundstück je nach Nachfrage Logistik, Industrie oder Rechenzentren aufnehmen. In Kolkata wird eine Halle als automatisiertes Element eines digitalen Handelsnetzwerks geplant. Logistikimmobilien übernehmen damit Funktionen, die früher räumlich und organisatorisch getrennt waren.
Diese Integration kann Kosten senken, erzeugt aber neue Abhängigkeiten. Wenn viele Prozesse an einem Standort gebündelt werden, steigt dessen Bedeutung für die gesamte Lieferkette. Ein Stromausfall, Hochwasser, Cyberangriff, Brand oder Verkehrsstau kann dann größere Auswirkungen haben. Resilienz verlangt deshalb Redundanzen, Notfallpläne, alternative Routen und eine sorgfältige Trennung kritischer Systeme. Maximale Effizienz ohne Sicherheitsreserven kann kurzfristig günstig, langfristig aber teuer sein.
Häfen und Logistikparks entwickeln sich außerdem zu Energiestandorten. Photovoltaik, Ladeinfrastruktur, Batteriespeicher und gegebenenfalls Wasserstoffsysteme werden Teil des Immobilienkonzepts. Für Rechenzentren ist Energie ohnehin der zentrale Engpass, für E-Commerce- und Automobilstandorte nimmt ihre Bedeutung mit Elektrifizierung und Automatisierung zu. Der verfügbare Netzanschluss kann künftig wertvoller sein als zusätzliche Grundstücksfläche. Entwickler, die Energie erst nach der Flächensicherung berücksichtigen, riskieren jahrelange Verzögerungen oder dauerhaft begrenzte Nutzungsmöglichkeiten.
Auch Daten werden zur Infrastruktur. Fahrzeuge, Pakete, Container, Tore, Ladepunkte und Arbeitsstationen erzeugen kontinuierlich Informationen. Eine moderne Halle muss diese Daten erfassen und mit Kunden-, Transport- und Zollsystemen verbinden können. Dadurch steigt die Produktivität, zugleich wachsen Anforderungen an Cybersicherheit und Systemkompatibilität. Ein Gebäude mit schlechter digitaler Infrastruktur kann wirtschaftlich veralten, obwohl Dach, Wände und Boden noch jahrzehntelang nutzbar wären.
Der Standortvorteil entsteht im Netzwerk
Die Lage bleibt der wichtigste Werttreiber, doch sie darf nicht nur als Entfernung auf einer Karte verstanden werden. Entscheidend sind verlässliche Fahrzeiten, Engpassrisiken, Mautkosten, Gewichtsbeschränkungen, Brückenhöhen, Schienenkapazitäten, Hafenfenster und die Erreichbarkeit für Beschäftigte. Taloja kann geografisch nahe an Hafen, Flughafen und Expressway liegen; sein tatsächlicher Vorteil hängt davon ab, wie schnell und planbar diese Ziele erreicht werden. Dasselbe gilt für Kolkata und Hamburg.
Netzwerkeffekte entstehen, wenn viele ergänzende Akteure räumlich zusammenkommen. Speditionen, Werkstätten, Zollagenten, Verpackungsunternehmen, Personaldienstleister und Technologieanbieter reduzieren Such- und Koordinationskosten. Das macht etablierte Logistikcluster widerstandsfähig und erschwert neuen Standorten den Wettbewerb. Taloja profitiert von einem vorhandenen Industrieumfeld, Hamburg von einem gewachsenen Hafencluster und Kolkata von seiner Rolle als regionales Handelszentrum.
Gleichzeitig kann Clusterbildung Flächenpreise, Löhne und Verkehrsbelastung erhöhen. Erfolgreiche Standorte laufen Gefahr, an ihrem eigenen Wachstum zu ersticken. Neue Logistikparks müssen deshalb nicht nur Hallen errichten, sondern öffentliche und private Infrastruktur zusammendenken. Lkw-Parkplätze, Mitarbeiterverkehr, Entwässerung, Sicherheitsdienste und lokale Akzeptanz sind keine Nebenthemen. Werden diese Faktoren vernachlässigt, verlagert die Immobilie Kosten auf die Umgebung und provoziert regulatorischen Widerstand.
Die entscheidenden Kennzahlen liegen im Betrieb
Für die Bewertung solcher Projekte reichen Investitionssumme, Fläche und nominelle Miete nicht aus. In Hamburg sind Durchsatz je Hektar, Bearbeitungszeit je Fahrzeug, Anteil höherwertiger Dienstleistungen, Energieverbrauch und Auslastung der Werkstatt entscheidend. Erst diese Kennzahlen zeigen, ob die angekündigte Flächenoptimierung wirtschaftlich wirksam wird. Ein schönes, zertifiziertes Gebäude ohne ausreichende Aufträge wäre kein Erfolg.
In Taloja stehen zunächst andere Größen im Vordergrund: Kosten je aggregiertem Acre, Dauer bis zur Genehmigung, Erschließungskosten, Vorvermietungsquote, Verkaufspreise entwickelter Parzellen und Finanzierungskosten. Später kommen Hallenauslastung, Mieteinnahmen und Betriebskosten hinzu. Besonders wichtig ist die Trennung zwischen Bruttoumsatzpotenzial und dem tatsächlich auf Lloyds entfallenden Ergebnis nach Grundstück, Finanzierung, Bau, Steuern und Partneranteilen.
Für Kolkata sind Mietkosten je Paket, Durchsatz pro Stunde, Lagerumschlag, Automatisierungsgrad, Personalkosten, Lieferzeit und Retourenquote aussagekräftiger als die Hallengröße allein. Die 600.000 Quadratfuß sind nur dann ein Vorteil, wenn die Fläche produktiv genutzt wird. Überdimensionierung bindet Kapital und erhöht Fixkosten, Unterdimensionierung erzeugt Engpässe und zusätzliche Außenlager. Die richtige Kapazität hängt von Spitzenlasten, Saisonverläufen und der Fähigkeit ab, Volumen zwischen Standorten zu verschieben.
Auch Nachhaltigkeitskennzahlen sollten betriebsnah sein. Installierte Photovoltaikleistung, Zertifikate und begrünte Dachflächen sind wichtige Angaben, sagen aber wenig über die tatsächliche Wirkung aus. Entscheidend sind selbst verbrauchter Solarstrom, vermiedene Netzspitzen, Energie je bearbeiteter Einheit, Wasserverbrauch, Flächenversiegelung und Lebenszykluskosten. Der Markt bewegt sich damit von symbolischen Einzelmaßnahmen zu messbarer operativer Leistung.
Die klare Perspektive: Qualität schlägt Quadratmeter
Die drei Projekte sprechen für eine klare, aber nuancierte Perspektive. Die Nachfrage nach Logistikflächen bleibt strukturell unterstützt durch E-Commerce, urbane Versorgung, industrielle Neuordnung und den Wunsch nach widerstandsfähigeren Lieferketten. Dennoch ist nicht jede neue Halle automatisch eine gute Investition. Nach den außergewöhnlichen Pandemie-Jahren haben sich viele internationale Logistikimmobilienmärkte normalisiert; steigende Leerstände und zeitweise sinkende Mieten haben gezeigt, dass auch dieses Segment zyklisch ist.
Wert entsteht künftig stärker durch Qualität als durch reine Größe. Hamburg setzt auf höhere Wertschöpfung und Flächenproduktivität. Taloja muss beweisen, dass aus einer großen Landposition ein genehmigter, erschlossener und nachgefragter Standort wird. Kolkata muss zeigen, dass eine teure, kundenspezifische Immobilie die Kosten je Bestellung tatsächlich senkt und die regionale Expansion trägt. In allen drei Fällen entscheidet der Betrieb über die Rendite, nicht das architektonische Volumen.
Für Hafenbetreiber und Kommunen bedeutet dies, dass Flächenpolitik mit Industrie-, Energie- und Verkehrspolitik verbunden werden muss. Für Entwickler wird die Fähigkeit wichtiger, Energieanschlüsse, Genehmigungen, Dateninfrastruktur und Nutzeranforderungen frühzeitig zu integrieren. Für Mieter zählt eine Gesamtkostenrechnung, die neben der Miete auch Transport, Personal, Bestände, Ausfallrisiken und Geschwindigkeit berücksichtigt. Für Investoren ist entscheidend, zwischen gesichertem Cashflow, operativer Effizienz und spekulativem Bodenwert zu unterscheiden.
Hamburg, Taloja und Kolkata stehen somit nicht nur für drei Immobilienprojekte. Sie markieren drei Wege, auf denen physische Infrastruktur zur strategischen Plattform wird. Das Hamburger Modell verdichtet Wertschöpfung in einem bestehenden Hafen. Das Taloja-Modell verwandelt Fläche und Genehmigungsfähigkeit in eine Entwicklungsoption. Das Kolkata-Modell übersetzt digitale Nachfrage in eine langfristig gebundene, automatisierbare Betriebsimmobilie. Wer diese Unterschiede versteht, erkennt, warum die wichtigste Frage nicht lautet, wie viele Quadratmeter gebaut werden. Entscheidend ist, welche wirtschaftliche Funktion jeder Quadratmeter im Netzwerk tatsächlich erfüllt.
Beratung - Planung - Umsetzung

Konrad Wolfenstein
Gerne stehe ich Ihnen als persönlicher Berater zur Verfügung.
Sie können mit mir unter wolfenstein∂xpert.digital Kontakt aufnehmen oder
mich einfach unter +49 7348 4088 965 anrufen.
Ihre Intralogistik-Experten

Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier: